
今日中に数万円が要るのに店舗へ行く時間はない、あるいは1,000円だけスマホで借りて今すぐ使いたい。お金借りるアプリを探す状況はほぼこの2つで、答えも分かれます。今日中の現金なら消費者金融の公式アプリが最も早く、初回契約なら無利息期間で利息を0円にできます。
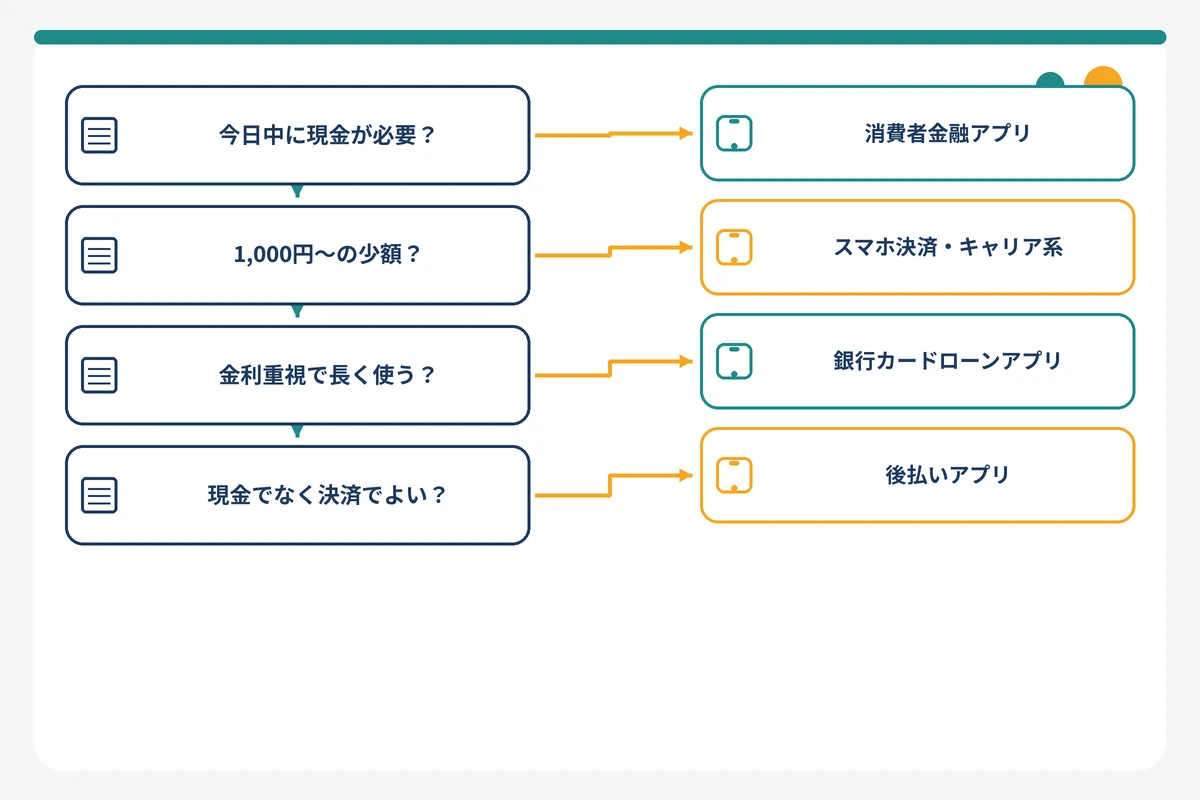
1,000円単位の少額ならFamiPayローンやdスマホローンなどのスマホ決済・キャリア系、金利重視なら銀行カードローン、支払いでよいなら後払いアプリという4分岐で選べば外しません。ただし正規の貸金業者に「審査なし」は存在せず、うたう業者はヤミ金の可能性が高いです。
5種類48件を入金までの時刻早見表、1万円・3万円・5万円の利息の実額、在籍確認・郵送物のマトリクスで比較しているので、自分の金額と時間帯で今日入金されるアプリを絞り込めます。
【結論】お金借りるアプリはどれがいい?目的別おすすめ早見表
お金借りるアプリ(借入アプリ)とは、申込・本人確認・審査・借入・返済までをスマートフォンのアプリ(または公式サイト)で完結できる借入サービスの総称です。店舗や電話を使わずにスマホでお金を借りるなら、まずこの中から選ぶことになります。運営主体で分けると、貸金業者(消費者金融・信販・スマホ決済系ローン)、銀行、クレジットカード会社、そして借入ではない後払い・立替サービスの4系統に分かれます。本記事では2026年9月2日時点で公式サイトの受付を確認できた48件を、5種類に分けて掲載しています。まずは「今日中に現金が要るか」「いくら必要か」「金利と速さのどちらを優先するか」で、次の早見表から候補を1〜2本に絞ってください。
| 目的 | 第一候補/第二候補 | 最短入金(公式表記) | 最低借入額 | 実質年率 | 無利息・在籍確認電話 |
|---|---|---|---|---|---|
| 今日中に現金が必要 | プロミス/アコム | プロミス:Web・アプリ申込で最短3分借入、振込最短10秒(24時間365日)/アコム:最短20分契約、振込最短10秒 | 1万円から契約(借入は口座振込・ATM) | プロミス2.5%〜18.0%/アコム2.4%〜17.9% | 初回30日間無利息(プロミスは初回借入翌日、アコムは契約日翌日起算)/プロミス原則電話なし(98%)、アコム電話100%なし |
| 今日中に現金+電話連絡を避けたい | アイフル/レイク | アイフル:最短9分融資(審査回答9〜21時、土日祝含む)/レイク:Web最短8分融資 | 1万円から契約 | アイフル3.0%〜18.0%/レイク4.5%〜18.0% | アイフル契約日翌日から30日無利息・電話99.1%なし/レイクWeb申込で契約額50万円未満は60日無利息・勤務先連絡は一切なし |
| 1,000円〜の少額を残高に入れたい | FamiPayローン/dスマホローン | FamiPay:残高チャージ24時間365日(審査回答は平日9:30〜18:00受付、17時以降は翌営業日)/d:d払い残高へ原則手続き後すぐ入金 | FamiPay残高チャージ1,000円(振込は5,000円)/d払い残高1,000円(口座は1万円) | FamiPay0.8%〜18.0%/d基準3.9%〜17.9%(優遇後0.9%〜) | 無利息なし/FamiPay原則電話なし、dは電話の場合あり |
| 金利を抑えて長く使う | みんなの銀行Loan/楽天銀行スーパーローン | みんなの銀行:一次・最終審査とも最短当日(土日祝は審査を行わない)/楽天銀行:最短当日〜2営業日 | みんなの銀行1,000円以上/楽天銀行は最低借入額の公式記載なし(限度額10万円〜800万円) | みんなの銀行1.5%〜14.5%/楽天銀行1.9%〜14.5% | 無利息なし(楽天は入会・利用でポイント)/みんなの銀行は在籍確認なし、楽天は電話あり(個人名) |
| 審査に不安・現金でなくてよい | Paidy/バンドルカード ポチっとチャージ | Paidy:メール+携帯番号で即時利用/ポチっとチャージ:申込ごとに審査、上限3,000〜50,000円で個別設定 | Paidy:加盟店決済額/ポチっとチャージ3,000円〜 | 金利ではなく手数料(ポチっとチャージ1万円で510円、Paidy翌月払いは口座振替無料) | 現金は受け取れない/各社の独自審査あり(「審査なし」ではない) |
※2026年9月2日 編集部調べ(各社公式サイトの貸付条件・FAQを確認)。最短時間はいずれも「申込時間や審査状況により希望に添えない場合がある」旨の公式注釈付きです。最新の条件は公式サイトで確認してください。
▶ プロミスの公式サイトで最新条件を確認する(Web・アプリ申込で最短3分/初回借入翌日から30日間無利息)
▶ アコムの公式サイトで最新条件を確認する(最短20分で契約/勤務先への在籍確認電話は100%なし)
▶ アイフルの公式サイトで最新条件を確認する(最短9分融資/契約日翌日から30日間利息0円)
早見表の要点は次の4つです。
- 今日中に現金:プロミス(最短3分・振込最短10秒)・アコム(最短20分・電話100%なし)・アイフル(最短9分)。審査対応時間の9〜21時内に申し込む
- 1,000円〜の少額:FamiPayローン(ファミペイ残高へ1,000円〜)・dスマホローン(d払い残高へ1,000円〜)。契約済みなら夜間・土日も即時チャージ
- 10万円以上を長く:上限13.8〜14.5%の銀行カードローン。審査は最短当日〜数営業日で、今日中の現金には向かない
- 審査が不安・現金でなくてよい:Paidy・atone・後払いチャージ。ただし「審査なし」ではなく各社の独自審査で、現金化は規約違反
この記事が向いている人は、店舗や電話を使わずスマホだけで申込から入金まで済ませたい人、1,000円〜数万円を短期間で返す予定の人、在籍確認の電話や郵送物を避けたい人です。向いていない人は、他社で延滞中の人や借入残高が年収の3分の1に近い人(貸金業者の審査で不利になるため、先に返済相談を)、収入がなく生活費そのものが足りない人(借入より先に公的制度へ)、「審査なし」で現金を探している人(正規の貸金業者には存在しません)です。該当する場合は、本記事の「注意点」にある相談先と、状況別の項にある公的制度から読んでください。
今日中に現金が必要なら消費者金融アプリ(アコム・プロミス・アイフル)
「今日中」の意図に最も確実に応えるのは、大手消費者金融の公式アプリです。公式表記の最短時間は、プロミス最短3分(Web・アプリ申込)、レイク最短8分(Web)、アイフル最短9分、SMBCモビット最短15分、アコム最短20分で、いずれも申込からアプリだけで契約と借入まで進めます。振込はプロミス・アコムが「最短10秒」「原則24時間365日」、SMBCモビットが「受付完了から最短3分」です。ただしSMBCモビットは平日14:50〜23:59および土日祝の申込だと翌金融機関営業日9:30ごろの入金になる場合があり、アイフルの審査回答は土日祝を問わず9:00〜21:00です。夜間の申込は翌日回答になり得る点だけは、5社共通の注意点として押さえてください。
もうひとつの決め手が無利息期間です。アコム・アイフルは「契約日の翌日」から30日間、プロミスは「初回借入日の翌日」から30日間、レイクはWeb申込かつ契約額50万円未満なら「契約日の翌日」から60日間が無利息になります(SMBCモビットは無利息サービスなし)。数万円を給料日に返す使い方なら、利息は0円で済みます。
1,000円からの少額ならスマホ決済・キャリア系(FamiPayローン・dスマホローン・au PAY スマートローン)
「今すぐ3,000円だけ」「5,000円をコンビニで使いたい」なら、借りたお金が決済残高に直接入るスマホ決済・キャリア系のローンが便利です。FamiPayローン(株式会社ファミマデジタルワン)はファミペイ残高へのチャージなら1,000円から、dスマホローン(株式会社NTTドコモ・フィナンシャルグループ)はd払い残高へ1,000円から借りられます。au PAY スマートローン(auフィナンシャルサービス株式会社)は借入が1万円からですが、au PAY残高チャージ・セブン銀行スマホATM・口座振込の3通りで受け取れます。いずれも貸金業者の商品なので、審査と総量規制(年収の3分の1)は消費者金融と同じ枠組みです。
なお、同じ枠で語られることの多いLINEポケットマネー(LINE Credit株式会社)とメルペイスマートマネー(株式会社メルペイ)は、2026年9月2日時点で編集部が公式サイト上の貸付条件(金利・限度額・年齢条件)を取得できなかったため、本記事では数値の掲載を見送っています。利用を検討する場合は、アプリ内に表示される貸付条件と貸金業登録番号を必ず確認してください。
金利を抑えて長く使うなら銀行カードローンアプリ
10万円以上を数か月〜数年かけて返す使い方なら、上限金利が年14〜15%台の銀行カードローンが有利です。本記事で条件を確認できた銀行のうち上限金利が低い順に、イオン銀行3.8%〜13.8%、ソニー銀行2.5%〜13.8%、りそなプレミアムカードローン1.7%〜14.0%、楽天銀行スーパーローン1.9%〜14.5%、三井住友銀行カードローン1.5%〜14.5%、みんなの銀行Loan1.5%〜14.5%と並びます(PayPay銀行は100万円未満で年18.0%、auじぶん銀行は通常金利上限17.8%と、銀行でも高い商品があるので注意)。銀行は貸金業法の総量規制の対象外ですが、各行が独自に年収に対する借入割合を見ており、警察庁データベースへの照会も行われるとされるため、審査結果の連絡は「最短当日〜数営業日」が中心です。今日中の現金には向きません。
アプリ完結度が高いのは、みんなの銀行Loan(申込から借入・返済までアプリ、在籍確認なし・郵送物なし)、セブン銀行ローンサービス(Myセブン銀行アプリで申込、最短翌日借入、キャッシュカード到着前からスマホATMで取引可)、りそなプレミアムカードローン(アプリ申込で契約限度額50万円以下はWeb完結)です。
審査が不安・現金でなくてよいなら後払いアプリ(貸金の「審査なし」は存在しない)
「審査なしでお金借りるアプリ」を探している人に、まず事実をお伝えします。貸金業法第13条は貸金業者に返済能力の調査を義務づけており、個人向け貸付では指定信用情報機関(CIC・JICC)の信用情報を使うことまで法律で決まっています。したがって登録貸金業者に「審査なし」の融資は存在せず、「審査なし」「ブラックOK」を掲げる業者は無登録のヤミ金の可能性が高いと金融庁・日本貸金業協会が注意喚起しています。
そのうえで、現金ではなく「支払い」ができればよい人には、Paidy・atone・バンドルカード ポチっとチャージ・ワンバンク あとばらいチャージ・Kyash イマすぐ入金などの後払い・立替サービスがあります。これらは各社が「独自審査」「リアルタイム審査」を行う仕組みで、審査がないわけではありませんが、貸金業者の与信とは性質が異なります。ただし後払いで買った商品や残高を現金に換える「現金化」は各社の規約違反で、金融庁は後払い現金化業者を「経済的な実態が貸付け」で貸金業に該当するおそれがあると警告しています。現金が必要なら、後払いを経由せず貸金業者の審査を正面から受けるのが最短です。
お金借りるアプリの5つの種類と「審査なし」の本当のところ
お金借りるアプリは、運営主体と根拠法で5種類に整理できます。種類が違うと、審査の枠組み・金利・入金の速さ・信用情報への影響がまったく変わります。自分がどの種類を使うべきかを判断するために、まず5種類を同一条件で並べます。
| 種類 | 運営主体・根拠法 | 実質年率の帯(本記事掲載分) | 最短入金の目安 | 審査の種類 | 現金で受け取れるか |
|---|---|---|---|---|---|
| ①消費者金融・信販系アプリ | 貸金業者(貸金業法) | 年1.5%〜19.94%(大手5社の上限は17.9%〜18.0%) | 最短3分〜60分の公式表記、振込最短10秒 | 返済能力調査+指定信用情報機関(CIC・JICC)照会が法定。総量規制あり | 可(口座振込・スマホATM) |
| ②スマホ決済・キャリア系ローン | 貸金業者(貸金業法) | 年0.8%〜18.0% | 決済残高へは即時〜当日、口座振込は翌営業日までの社あり | ①と同じ枠組み。dスマホローンはドコモ回線・dカードで金利優遇 | 可(残高チャージ後にATM出金できるサービスあり。口座振込は最低額が上がる) |
| ③銀行カードローンアプリ | 銀行(銀行法) | 年1.3%〜18.0%(多くは上限13.8%〜14.95%) | 最短当日〜数営業日(土日祝は審査しない行あり) | 保証会社の審査(警察庁データベース照会があるとされる)。総量規制の対象外だが銀行独自の年収基準あり | 可 |
| ④クレジットカード会社のキャッシング・ローン | 貸金業者(貸金業法) | 年1.30%〜18.0% | 枠があれば振込最短数十秒(平日9:00〜14:29申込など時間条件あり) | キャッシング枠は貸金業法の審査。総量規制の対象 | 可(ATM・振込) |
| ⑤後払い・立替・買取系 | 後払い事業者・立替事業者(翌月一括型は割賦販売法の規制外、立替は個別判断)/古物・リースバック事業者 | 金利ではなく手数料(後払いチャージは1万円で500〜650円) | 即時(決済のみ) | 各社の独自審査(信用情報機関照会の有無は各社公式に明記なし) | 原則不可(現金化は規約違反)。買取・リースバックは品物の売却代金として現金 |
※2026年9月2日 編集部調べ。金利帯は本記事に掲載した各サービスの公式表記から集計。最新の条件は公式サイトで確認してください。
消費者金融系アプリ:最短即日・無利息期間ありで現金が最も早い
アコム(myac)・プロミス(アプリローン)・アイフル・レイク・SMBCモビットの大手5社に加え、中小のアロー、GeNiE株式会社が貸し付けるエアウォレット クイックローン、ドコモ・ファイナンスのVIPローンカードが該当します。特徴は3つです。第一に、申込受付が原則24時間365日で、公式表記の最短時間(3分〜60分)が5種類のなかで最も短いこと。第二に、初回契約者向けの無利息期間(30日〜365日)があり、短期の少額借入なら利息を0円にできること。第三に、勤務先への電話による在籍確認を「原則行わない」と公式に明記する社が多いことです。上限金利は利息制限法の範囲内で年17.9%〜18.0%(中小は19.94%まで)と、銀行より高めです。
スマホ決済・キャリア系アプリ:1,000円単位の少額と残高チャージに強い
FamiPayローン・dスマホローン・au PAY スマートローンなど、決済アプリの中にローン機能が組み込まれたタイプです。借りたお金が銀行口座ではなく決済残高に入るため、1,000円単位の少額から借りられ、そのままコンビニや通販で使えます。貸付主体はいずれも貸金業者(ファミマデジタルワン、NTTドコモ・フィナンシャルグループ、auフィナンシャルサービス)なので、審査の枠組みは消費者金融と同じで、総量規制の対象です。無利息期間は3社とも公式に記載がなく、金利面ではdスマホローンの優遇(ドコモ回線契約−1.0%、dカード GOLD等−1.5%、d払い残高からの支払い−0.5%で最大−3.0%)のように「そのサービスの利用者ほど安くなる」設計が特徴です。
銀行カードローンアプリ:低金利だが即日融資は口座保有者などに限られる
銀行カードローンは銀行法に基づく貸付で、貸金業法の総量規制の直接の対象外です(三菱UFJ銀行の公式コラムも「銀行は貸金業法の対象外」と説明しています)。上限金利は多くの行で年13.8%〜14.95%と、消費者金融より3〜4ポイント低くなります。その代わり、審査は保証会社(アコム・SMBCコンシューマーファイナンス・アイフル・オリコなど)が行い、銀行側で反社会的勢力の排除のために警察庁データベースへ照会する運用があるとされるため、審査結果は「最短当日〜数営業日」が中心です。みんなの銀行Loanのように土日祝は審査を行わない行もあります。また、セブン銀行・PayPay銀行・みんなの銀行・ドコモSMTBネット銀行・UI銀行・東京スター銀行のようにその銀行の口座が申込条件になっている商品と、楽天銀行・三菱UFJ銀行バンクイック・auじぶん銀行・イオン銀行のように口座不要の商品があります。
クレジットカードのキャッシング枠:手持ちのカードがあればアプリで即借入
すでに持っているクレジットカードにキャッシング枠が付いていれば、新たな申込なしにアプリや会員サイトから振込やATM出金で借りられます。たとえばエポスカードは、エポスNet・エポスアプリからのNetキャッシングで平日9:00〜14:29の申込なら最短数十秒で振込され、利息は実質年率18.0%(1万円を30日借りて147円)です。キャッシング枠は貸金業法の適用を受けるため、総量規制の対象であり、枠が50万円超または他社借入と合わせて100万円超になると収入証明書が必要です。枠が0円のカードは、アプリから枠設定を申し込むと新たに審査が行われます(エポスは20歳以上の会員がWebから申込、8:00〜21:50なら約10分程度で審査)。カード会社が提供する専用ローン(JCB CARD LOAN FAITH・三井住友カード プレミアムカードローン・セゾン MONEY CARD)もこの枠で紹介します。
後払い・買取・質屋系アプリ:借入ではなく決済や売却(現金化は規約違反)
Paidy・atone・メルペイのクレジット・PayPayクレジットのような翌月まとめ払い型、バンドルカード ポチっとチャージ・ワンバンク あとばらいチャージ・Kyash イマすぐ入金のような残高立替型、d払いやソフトバンクまとめて支払いのようなキャリア決済は、いずれも「借入」ではなく「支払いを翌月に回す」サービスです。割賦販売法では、契約から2か月を超えない範囲で支払う翌月一括払いは包括信用購入あっせんの定義から除外されています。貸金業法上の貸付として登録されているわけでもありませんが、金融庁は2025年4月に「立替サービスの貸金業該当性に関するQ&A」を公表し、立替が貸付けに当たるかは個別に判断するとしているため、「後払いは貸金業ではない」と一律には言い切れません。現金を得るには、CASHARi(ガレージバンク株式会社)のように品物を売却して代金を受け取り月額リース料を払って使い続けるリースバック、または質屋営業法に基づく質屋(各都道府県公安委員会の許可)を使うことになります。質屋は品物の査定額の範囲で貸し付けるため信用情報の照会がなく、返せなければ質流れで返済義務がなくなります。
貸金業者に「審査なし」はない:返済能力調査の義務と違法業者の見分け方
貸金業法第13条第1項・第2項は、貸金業者に貸付契約時の返済能力調査を義務づけ、個人向けでは指定信用情報機関の信用情報の使用を義務づけています。第16条第2項は「返済能力がない者を対象として勧誘する旨の表示」「借入れが容易であることを過度に強調」する広告を禁止しています。つまり、登録貸金業者は「審査なし」「ブラックOK」と広告すること自体が違法です。無登録で貸金業を営むと貸金業法第47条により10年以下の拘禁刑もしくは3,000万円以下の罰金(または併科)、年20%を超える利息を取ると出資法第5条第2項により5年以下の拘禁刑もしくは1,000万円以下の罰金の対象になります。
アプリや広告で見かけた業者が正規かどうかは、金融庁の登録貸金業者情報検索サービスで確認できます。登録番号(「◯◯財務局長(△)第□号」「◯◯県知事(△)第□号」の形式)・商号・所在地・電話番号で検索し、公式サイトの表記と一致しなければ利用しないでください。登録番号は3年ごとに更新され、括弧内の数字は更新回数です。SNSの「個人間融資」も、反復継続の意思をもって貸せば貸金業に当たると金融庁が明示しており、違法な高金利や個人情報の悪用につながる典型的な手口です。「金融庁が貴方の信用情報を管理している」「貸付枠を広げるのに手数料が要る」と称する連絡は詐欺で、金融庁は個人の信用情報を管理したり個別の貸付に関与したりすることはありません。検索で見かける「サクッとちょい借り」のような超少額ローンをうたう名称についても、編集部は2026年9月2日時点で運営主体と貸金業登録を公式に確認できませんでした。登録番号を検索して確認できない業者は、金額がいくら小さくても使わないのが原則です。
「審査なし」で少額を用意する方法があるのかを、後払いの仕組みと信用情報の観点からさらに詳しく検証した記事も用意しています。少額融資アプリに審査なしは存在するかを詳しく検証した記事を参考にしてください。
即日融資に対応したお金借りるアプリ|消費者金融系8選
「今日中に現金」の本命です。ここでは公式アプリを持つ消費者金融・信販系の8社について、実質年率・限度額・最短時間・無利息期間の起算日・在籍確認・郵送物・申込年齢を公式表記どおりに整理し、各社末尾に公式サイトへの導線を置きました。8社の比較表を先に示します。
| アプリ・商品 | 実質年率/限度額 | 最短時間(公式表記) | 無利息(起算日) | 在籍確認電話(公式表現) | 申込年齢 |
|---|---|---|---|---|---|
| アコム(myac) | 2.4%〜17.9%/1万〜800万円 | 最短20分で契約・借入、振込最短10秒(24時間365日) | 30日間(契約日の翌日) | 100%なし(書面・申告内容で確認) | 20〜72歳 |
| プロミス(アプリローン) | 2.5%〜18.0%/800万円まで | Web・アプリで最短3分借入、振込最短10秒(原則24時間365日) | 30日間(初回借入の翌日、メール登録+Web明細が条件) | 原則なし(98%の顧客に電話なし、必要時も同意なく実施しない) | 18〜74歳 |
| アイフル | 3.0%〜18.0%/1万〜800万円 | 最短9分で融資(審査回答9:00〜21:00、土日祝含む) | 30日間(契約日の翌日) | 原則なし(99.1%なし・2025年1〜2月調査、必要時は担当者個人名) | 満20歳以上(取引中に満70歳で新規融資停止) |
| レイク | 4.5%〜18.0%/1万〜500万円 | Webなら最短8分融資(申込24時間365日) | 365日間(Web・契約額50万円以上・収入証明提出)/60日間(Web・50万円未満)/30日間(自動契約機・電話)いずれも契約日の翌日 | 「お勤め先へのご連絡は一切おこなっておりません」 | 満20〜70歳(満71歳で新規融資停止) |
| SMBCモビット | 3.00%〜18.00%/1万〜800万円 | 申込から最短15分で融資、振込最短3分(審査9:00〜21:00) | なし | 原則なし(必要時も同意を得たうえで実施) | 20〜74歳 |
| アロー | 14.95%〜19.94%/最大200万円 | 最短45分で審査完了(融資は「最短でお振込み」、時間帯により当日不可) | なし | 公式記載なし | 22〜70歳 |
| エアウォレット クイックローン(GeNiE) | 3.0%〜18.0%/1万〜800万円 | 申込から受取まで最短5分(受付24時間365日) | なし(記載なし) | 公式記載なし | 20〜72歳 |
| VIPローンカード(ドコモ・ファイナンス) | 1.5%〜18.0%(50万円コースは12.0%〜18.0%)/10万〜800万円 | 審査最短60分、最短即日借入 | なし | 承認時に勤務先へ電話(オペレーターの個人名) | 満20歳以上69歳まで |
※2026年9月2日 編集部調べ(各社公式サイト)。最短時間は申込時間・審査状況により異なる旨の公式注釈があります。最新の条件は公式サイトで確認してください。
アコム「myac」:最短20分審査・振込最短10秒・電話による在籍確認は100%なし
アコム株式会社(三菱UFJフィナンシャル・グループ)のカードローンは、実質年率2.4%〜17.9%(2026年1月6日以降の新規契約)、契約極度額1万円〜800万円、申込条件は20歳から72歳までで安定した収入のある方(パート・アルバイト可)です。公式アプリ「myac」または公式サイトから申し込むと最短20分で契約・借入まで進み、振込は24時間365日・最短10秒(金融機関により異なる)です。インターネット契約でカードレスまたは自動契約機でのカード受取を選び、書面の電磁交付に登録すれば郵送物はありません。
在籍確認は「勤務先へ在籍確認の電話は100%ありません。書面やご申告内容での確認を実施します」と公式FAQが明記しており、いかなる場合も電話は行わないとしています。ただし在籍確認そのもの(書面確認)は行われるため、「在籍確認なし」ではありません。初回契約者には契約日の翌日から30日間の金利0円サービスがあり、30日以内の追加借入分も対象、期間中の返済は全額元金に充当されます。プロミスの「初回借入日の翌日」起算と違い、契約してから借りるまでに日数が空くとその分だけ無利息期間を消費する点に注意してください。収入証明書は利用限度額50万円超、または限度額と他社借入の合計が100万円超の場合に必要です。アコムの在籍確認の仕組みはアコムの在籍確認は原則電話なしの詳細で解説しています。
プロミス「アプリローン」:最短3分融資・初回借入日翌日から30日間無利息
SMBCコンシューマーファイナンス株式会社のプロミスは、借入利率が年2.5%〜18.0%(新規契約の方が対象)、融資額800万円まで、申込年齢は18〜74歳で、主婦・学生もアルバイト・パート等の安定収入があれば申し込めます(高校生と年金収入のみの方は不可)。Web・アプリからの申込なら最短3分で借入可能、インターネット振込は最短10秒程度・原則24時間365日・手数料0円です。会員サービスからはPayPayマネーへのチャージ(手数料無料)もできるため、現金でなくコード決済で使いたい人にも向きます。
30日間無利息サービスは「初回お借入の翌日」から30日間で、はじめての利用・メールアドレス登録・Web明細利用が条件です。契約日ではなく借入日起算なので、契約だけ先に済ませて必要なときに借りる使い方と相性がよい設計です。在籍確認は「原則、勤務先にお電話はおこないません。実際に98%のお客さまには電話での在籍確認を実施しておりません」で、電話が必要な場合も同意なく実施しないと明記されています。郵送物は書面受取方法を「Web明細」にすれば原則ありません。スマホATMはセブン銀行ATM・ローソン銀行ATMで原則24時間使え、手数料は1万円以下110円・1万円超220円です。返済期日は5日・15日・25日・末日から選べます。会員サービスは毎週月曜0:00〜7:00がメンテナンスで止まる点だけ覚えておいてください。なお、収入証明書は50万円超・他社合計100万円超に加えて、申込時19歳以下の人も提出が必要です。
アイフル公式アプリ:最短9分・原則電話なしの在籍確認・本人確認は3方式
アイフル株式会社(近畿財務局長(15)第00218号)のキャッシングローンは、実質年率3.0%〜18.0%、契約限度額1万円〜最大800万円、申込条件は満20歳以上で定期的な収入と返済能力のある方(パート・アルバイト・学生・主婦も対象、専業主婦と年金収入のみは除く)です。融資は「最短9分」で、申込手続き完了時点から計測した最短時間である旨の注釈があります。審査回答は土日祝にかかわらず9:00〜21:00で、夜間の申込は翌営業日午前中の回答になる可能性があります。
在籍確認は「原則実施しません。ただし審査状況により実施する場合があります」で、2025年1〜2月の調査では99.1%の契約者に電話をしていません。電話が必要な場合も担当者の個人名で連絡します。無利息は契約日の翌日から30日間(はじめて無担保キャッシングローンを契約する人限定)です。本人確認は①スマホで本人確認(顔画像+写真付き本人確認書類1点)②銀行口座で本人確認(本人名義口座の登録で原則書類不要)③本人確認書類2点の画像送信の3方式から選べ、犯罪収益移転防止法の改正に対応して2020年3月30日から始まった仕組みです。郵送物は希望がない限り原則送られず、カードレスも選べます。どの本人確認方式が早いかはアイフルの本人確認方法(スマホ/銀行口座)の選び方で整理しています。
レイク公式アプリ:Web申込で60日間・条件を満たせば365日間無利息
新生フィナンシャル株式会社(SBI新生銀行グループ)のレイクは、貸付利率年4.5%〜18.0%、融資額1万円〜500万円、申込条件は満20歳以上70歳以下で安定した収入のある方(パート・アルバイト可)です。Webなら最短8分融資で、申込は24時間365日受け付けています。「レイクALSA」は旧名称で、現在のブランド名は「レイク」です。
レイクの強みは無利息の種類です。①365日間無利息(Web申込・契約額50万円以上・契約後59日以内に収入証明書類の提出と登録完了)、②60日間無利息(Web申込・はじめての契約・契約額50万円未満)、③30日間無利息(自動契約機または電話申込・はじめて)の3種で、いずれも契約日の翌日から起算します。①は借入額が1万円でも対象ですが、期限内に収入証明を出さないと②の60日間に切り替わります。無利息期間中も返済日はあり、滞ると無利息が終了します。在籍確認は公式コラムが「お申込みの際、お勤め先へのご連絡は一切おこなっておりません」と明記しており、郵送物なしの契約方法も選べます(選べない場合あり)。収入証明は限度額50万円超・他社合計100万円超・提出済みの証明が3年以上経過した場合に必要です。
SMBCモビット公式アプリ:最短15分融資・WEB完結で原則電話・郵送物なし
SMBCモビット株式会社(近畿財務局長(15)第00209号)のカードローンは、借入利率年3.00%〜18.00%(最高利用残高100万円以上は15.00%)、利用限度額1万円〜800万円、申込条件は満20歳〜74歳の安定した収入のある方(アルバイト・パート・自営業可、年金のみ不可)です。「お申込から最短15分で融資完了」、振込キャッシングは受付完了から最短3分ですが、平日14:50〜23:59および土日祝の申込は翌金融機関営業日9:30ごろ、または最短3分での入金となります。WEB申込は21:00〜9:00が受付休止で、審査は9:00〜21:00です。
電話連絡は「申込者および勤務先に対する電話連絡を原則として実施しません。もし連絡が必要な場合も、事前に申込者の同意を得たうえで実施」で、WEB完結ならカードレス・原則郵送物なしです。かつて語られた「指定銀行口座+社会保険証」という条件は現行の公式ページに記載がありません。スマホATM(セブン銀行・ローソン銀行)とPayPayマネーへのチャージに対応し、三井住友銀行ATMは手数料0円です。無利息サービスはなく、その代わり返済額のうち利息充当額200円につき1ポイントのVポイントが貯まります(1ポイント1円で返済に充当可)。毎週月曜0:00〜7:00と毎月最終月曜2:00〜7:00はメンテナンスです。
アロー公式アプリ:中小貸金業者・申込は22歳から・ネット申込のみ
株式会社アロー(愛知県知事(6)第04195号、日本貸金業協会会員第005786号、名古屋市)は、使途自由の「フリープラン」と貸金業法に基づく借換ローンを扱う中小の貸金業者です。実質年率は14.95%〜19.94%、限度額は最大200万円で、公式は「基本的には年収の1/3までの融資額」としています。申込は22歳〜70歳(「21歳以下及び71歳以上の方はご契約出来ません」)で、他社より下限が高い点に注意してください。
申込はネットのみで電話申込は受け付けておらず、アプリを使えば「すべてWEBで完結しますので書類が届くことはありません」と案内されています。最短45分は「審査完了」までの時間で、融資は「最短でお振込み」ですが、営業時間が平日9:30〜18:00のため申込時間によっては当日対応できません。必要書類は本人確認書類に加えて収入証明(源泉徴収票・給料明細等)が原則必要です。無利息サービスはなく、在籍確認の方法は公式に記載がありません。上限金利が19.94%と大手より2ポイント高く、審査基準は公式非公開のため、条件面で大手より有利な点は少なく、中小貸金業者の選択肢の一つという位置づけです。中小を含めた消費者金融の全体像は消費者金融おすすめランキング(大手〜中小)で比較しています。
エアウォレット クイックローン:GeNiEが貸し付ける最短5分のスマホ完結ローン
エアウォレット(株式会社リクルートMUFGビジネス)は銀行口座直結のプリペイド・送金アプリで、その中の「クイックローン」はGeNiE株式会社(東京都知事(2)第31922号、日本貸金業協会会員第006253号)が貸し付ける個人向けローンです。実質年率3.0%〜18.0%、契約枠1万円〜800万円、申込条件は20歳〜72歳の安定した収入がある方(職業制限なし、審査で判断)。「申込から受取まで最短5分・スマホ完結」で、受付は24時間365日(メンテナンス除く)ですが、時間帯によっては審査に時間がかかる旨の注釈があります。
借入金はエアウォレット(COIN+残高)へのチャージか登録銀行口座への振込で受け取り、残高上限を超える借入も可能です。返済は定額リボルビング方式で毎月27日、最終借入日から最長13年9か月・1〜165回、繰上返済可、遅延損害金年20.0%です。本人確認はマイナンバーカードまたは運転免許証が必須で、エアウォレットのトップページにある「本人確認不要」というキャッチはローン詳細ページの記載と異なるため、「本人確認なしのローン」ではありません。エアウォレット自体に後払いチャージ機能はなく、クイックローンは貸金(融資)です。無利息期間の記載はなく、在籍確認の方法も公式に記載がありません。
▶ エアウォレット クイックローンの公式サイトで最新条件を確認する
VIPローンカード(ドコモ・ファイナンス):コース別金利と最短60分審査
VIPローンカードは、2025年4月1日にオリックス・クレジット株式会社から社名変更した株式会社ドコモ・ファイナンス(関東財務局長(15)第00170号)の信販系ローンです。実質年率は1.5%〜18.0%で、2025年11月13日新規受付分からコース別に800/700/600万円コース1.5%〜6.0%、500・400万円コース5.0%〜8.0%、300・200万円コース5.3%〜12.5%、100万円コース10.0%〜14.5%、50万円コース12.0%〜18.0%が適用されます。契約枠は10万円〜800万円、申込は日本国内居住の満20歳以上69歳までで毎月定期収入がある方(アルバイト・パート・派遣・契約社員可)です。
審査は最短60分(申込の曜日・時間帯により翌日以降)、「最短即日でお借り入れが可能」で、アプリ型(カードレス・郵送物なし)とカード発行型を選べます。借入はインターネット振込・スマホATM(セブン銀行・ローソン銀行)・カード出金で、返済日は10日・20日・末日から選択、遅延損害金は年19.9%です。在籍確認は承認時に「在籍確認を兼ねまして、お勤め先へお電話」(オペレーターの個人名)と公式に明記されており、電話確認が難しい場合は申込後に相談する形です。必要書類は本人確認書類に加えて年収確認書類(源泉徴収票・給与明細書等)が必要で、無利息期間はありません。公式は年14.5%で100万円を30日借りると利息約11,918円という例を示しています。
申込締切→審査→振込の時刻早見表(平日・土日祝・受取方法別)
「最短◯分」と「今日中に入金されるか」は別の話です。審査の対応時間と振込の実施時間、そして振込先の銀行が24時間即時入金に対応しているかで、実際の入金時刻が決まります。8社の公式に記載された時間条件を一覧にしました。「公式記載なし」の欄は、公式サイトに時刻の明記がないものです。
| アプリ | 申込受付 | 審査対応時間 | 振込の実施時間・所要 | 土日祝の即日 | スマホATM・残高チャージ |
|---|---|---|---|---|---|
| アコム | Web・アプリ24時間(電話申込は18時以降翌日受付) | 公式記載なし(最短20分) | 24時間365日・最短10秒(金融機関により異なる。メンテナンス時間あり) | 可(振込24時間365日) | カードレスでアプリから借入。スマホATMの記載は本記事では未確認 |
| プロミス | Web・アプリ原則24時間365日 | 電話・自動契約機9:00〜21:00(土日祝可) | 最短10秒程度・原則24時間365日・手数料0円 | 可 | セブン銀行・ローソン銀行スマホATM原則24時間(110円/220円)、PayPayマネーへチャージ無料 |
| アイフル | 24時間365日 | 9:00〜21:00(土日祝含む)。夜間申込は翌営業日午前の回答の可能性 | 最短9分(申込完了時点から計測) | 可(審査時間内) | カードレス選択可。銀行口座登録で本人確認も可 |
| レイク | 24時間365日 | 公式記載なし | Web最短8分融資 | 公式記載なし | 公式記載なし |
| SMBCモビット | WEB申込は21:00〜9:00受付休止 | 9:00〜21:00(土日祝も営業) | 受付完了から最短3分。平日14:50〜23:59・土日祝の申込は翌営業日9:30ごろまたは最短3分 | 条件付き(翌営業日9:30になる場合あり) | セブン銀行・ローソン銀行スマホATM、PayPayマネーへチャージ |
| アロー | ネット・アプリのみ(電話不可) | 平日9:30〜18:00(AM5〜7時メンテナンス) | 審査最短45分後「最短でお振込み」 | 不可(平日営業) | なし(振込) |
| エアウォレット クイックローン | 24時間365日(メンテナンス除く) | 時間帯により審査に時間がかかる場合あり | 申込から受取まで最短5分 | 公式に曜日の記載なし | COIN+残高へチャージ、または口座振込 |
| VIPローンカード | 24時間(電話窓口は平日9〜19時・土日祝9〜18時) | 最短60分(曜日・時間帯により翌日以降) | 最短即日(インターネット振込) | 公式は「曜日・時間帯により翌日以降」 | セブン銀行・ローソン銀行スマホATM |
※2026年9月2日 編集部調べ(各社公式サイトのFAQ・商品ページ)。振込の着金時刻は振込先の金融機関のシステムにも依存します。最新の条件は公式サイトで確認してください。
表から読み取れる実務上のポイントは3つです。第一に、審査対応時間が明記されている社は9:00〜21:00が共通で、21時を過ぎた申込は翌日回答になり得ます。今日中に受け取りたいなら、遅くとも20時前には申込と本人確認書類の提出を終えておくのが安全です。第二に、振込は「24時間365日・最短10秒」の社でも、振込先の銀行がモアタイムシステム(24時間即時振込)に対応していなければ翌営業日扱いになることがあります。夜間や土日にどうしても現金が要る場合は、セブン銀行・ローソン銀行のスマホATM(プロミス・SMBCモビット・VIPローンカード)で引き出す方が確実です。第三に、アローは平日9:30〜18:00の営業なので土日祝の即日は想定できません。今すぐ申し込むなら、この表で「可」の社から選んでください。
無利息期間の比較:起算日と対象条件で実質の得を比べる
「30日間無利息」と書いてあっても、起算日が契約日か初回借入日かで実質の無利息日数が変わります。8社のうち無利息があるのはアコム・プロミス・アイフル・レイクの4社で、SMBCモビット・アロー・エアウォレット クイックローン・VIPローンカードにはありません。
- アコム:契約日の翌日から30日間。無担保カードローンのみ対象で、クレジットや借換えローンは対象外。30日以内の追加借入も無利息、期間中の返済は全額元金充当
- プロミス:初回借入の翌日から30日間。メールアドレス登録とWeb明細の利用が条件。完済後の再借入も期間内なら対象。契約だけ先に済ませても無利息は減らない
- アイフル:契約日の翌日から30日間。はじめて無担保キャッシングローンを契約する人限定
- レイク:契約日の翌日からWeb申込・契約額50万円未満なら60日間、50万円以上+契約後59日以内に収入証明提出で365日間(借入額は1万円でも可)、自動契約機・電話申込は30日間。他の無利息商品との併用不可
「契約日起算」の3社は、契約した当日に借りるなら実質30日、契約から1週間後に借りれば実質23日です。「借りるのは来月かもしれない」という人はプロミスの借入日起算が有利で、「契約と同時に借りて2か月以内に返す」ならレイクの60日間が最も長くなります。なお、無利息期間中でも約定返済日が来れば約定返済額の支払いは必要です。返済が遅れると無利息が終了・停止する旨をレイク・プロミスは公式に明記しており、他社でも期日どおりの返済が前提です。
1,000円から少額で借りれるアプリ|スマホ決済・キャリア系5選
「お金借りれるアプリ」「少額融資アプリ」で探している人の多くは、数千円を今日使いたい人です。ここでは借りたお金が決済残高に直接入るローンと、残高不足を立て替える銀行サービス、保険契約に基づく貸付を、最低借入額・借入単位・最小返済額の観点でまとめます。「アプリで1,000円借りられる?」という疑問への答えは、FamiPayローン(ファミペイ残高へ1,000円から)とdスマホローン(d払い残高へ1,000円から)の2つ、「5,000円借りられる?」にはこの2つに加えてFamiPayローンの銀行振込(5,000円から)が該当します。
FamiPayローン:1,000円から借りてファミペイ残高に即チャージ
FamiPayローンは株式会社ファミマデジタルワン(関東財務局長(2)第01525号)が貸し付けるローンで、実質年率0.8%〜18.0%、契約極度額1万円〜300万円です。借入はファミペイ残高へのチャージなら1,000円から、指定銀行口座への振込なら5,000円から(振込は月10回まで手数料無料)で、チャージ・振込とも24時間365日行えます。「1,000円から借りられる」というのはチャージ時の最低借入単位であり、契約の極度額は1万円からです。
申込条件は満20歳〜満70歳で安定した収入のある方(パート・アルバイト・年金受給者・自営業者可、専業主婦・主夫は不可)。審査の受付時間は平日9:30〜18:00で、17時以降の申込は翌営業日以降の回答です。つまり契約が済んでいれば夜間でも1,000円単位で即チャージできるが、初回申込は平日日中にという使い方になります。在籍確認は「原則、勤務先への在籍確認電話なし」、利用明細は郵送されずアプリで確認(遅延時は郵送物の可能性あり)。返済は残高スライドリボルビング方式で、遅延損害金は年20.0%です。本人確認書類は健康保険証を除きます。
dスマホローン:d払い残高へ1,000円から・ドコモ回線やdカードで最大−3.0%
dスマホローンの貸付主体は株式会社NTTドコモ・フィナンシャルグループ(関東財務局長(1)第01533号)です。基準金利は年3.9%〜17.9%で、ドコモ回線契約等で−1.0%、dカード GOLD U・dカード GOLD・dカード PLATINUMで−1.5%(通常のdカードは−0.5%)、前月に1回以上d払い残高から支払うと−0.5%の優遇が重なり、最大−3.0%で年0.9%〜17.9%になります。契約額は1万円〜300万円(1万円単位)で、最小借入額はd払い残高へ1,000円、金融機関口座へは10,000円です。
申込は満20歳以上満68歳以下の国内居住者で安定した収入があり、本人名義のドコモ回線契約またはdアカウントを持ちSMSを受信できる方が対象です(ドコモ回線がなくてもdアカウントで申込可)。d払い残高への入金は「原則、お手続き後すぐ」で24時間365日、金融機関口座への振込は「原則、お手続きの翌営業日までに」です。返済は毎月27日の口座振替で、残高1〜2万円なら月1,000円から。在籍確認については、電話なしを明記する消費者金融と違って「電話なし」の公式表記がなく、編集部の確認時点では商品ページに在籍確認の方法自体の記載もありません。勤務先へ電話が行われる可能性を前提に考えてください。審査の「最短◯分」表記は公式にありません。旧「ドコモ・ファイナンス」と混同されがちですが、dスマホローン おまとめ・dスマホローン BUSINESSは別会社(株式会社ドコモ・ファイナンス)の別商品です。
au PAY スマートローン:au PAY残高・セブン銀行スマホATM・振込の3通りで受取
au PAY スマートローンはauフィナンシャルサービス株式会社(関東財務局長(1)第01532号、日本貸金業協会会員第006420号)の商品で、実質年率年2.9%〜18.0%(2020年4月28日以前の申込は8.0%〜18.0%)、利用限度額1万円〜100万円、借入は1万円からです。申込条件は本人名義のau IDを持つ満20歳以上70歳以下で本人に定期収入がある方(法人契約のau IDは不可)。受付は24時間365日WEB完結で、審査完了は「お申し込み完了から最短30分」のメール連絡です(申込時間帯・審査状況により前後)。
借入方法はau PAY残高へのチャージ、セブン銀行スマホATM、登録口座への振込の3通りで、残高チャージ利用では200円(税込)ごとに1Pontaポイントが付きます。返済は毎月26日の口座振替(借入時残高スライド元利定額、最長60回)、返済は1円単位(スマホATMは1,000円単位)で追加返済もできます。遅延損害金は年20.0%。無利息期間の記載はなく、在籍確認の扱いも公式本文に記載がないため、本記事では「公式に記載なし」としています。限度額を「300万円」と書いている比較サイトがありますが、公式は1万円〜100万円です。
▶ au PAY スマートローンの公式サイトで最新条件を確認する
みんなの銀行「カバー」:残高不足を最大5万円まで利息なしで立て替える
みんなの銀行のカバーは、デビット払いやATM出金で代表口座の残高が足りないときに最大5万円まで自動で立て替える機能です。利息はかからず、カバー自体は無料のオプションですが、月額600円(税込)のプレミアムサービスへの加入が前提です。申込条件は20歳以上で収入がある方(パート・アルバイト・年金受給者可)で、「年収のみのかんたん審査」と案内されています。返済は普通預金(代表口座)に入金した時点で自動的に行われ、プレミアム契約を終了するときは全額返済が必要です。「借入」というより口座の当座貸越に近い仕組みで、ローンのように月々の約定返済日がない点が特徴です。信用情報機関への照会については公式に記載がないため断定できません。
日本生命アプリの契約者貸付:保険加入者が解約払戻金の範囲で借りる
貯蓄性のある生命保険に加入しているなら、契約者貸付が使えます。貸金業ではなく保険契約に基づく貸付で、貸付範囲は「解約払戻金の所定の範囲内」、貸金業者のような与信審査や信用情報の照会はありません。日本生命の場合、ニッセイマイページまたは日本生命アプリから申し込め、月〜金の14:30までのインターネット申込なら当日着金です。利率は「金融情勢等により変動」とだけ案内されており、具体的な数値は公式ページに掲載がないため本記事には書きません。注意点は、返済しないままだと保険契約が失効または解除となる場合があり、保険金や祝金が返済に充当されることです。他の保険会社でも同種の制度があるので、加入中の保険会社のマイページで「契約者貸付」の項目を確認してください。
LINEポケットマネー・メルペイスマートマネー・「ちょい借り」系の扱い
「お金借りれるアプリ」として検索されることの多いLINEポケットマネー(LINE Credit株式会社)とメルペイスマートマネー(株式会社メルペイ)は、2026年9月2日時点で編集部が公式サイト上の貸付条件表示を取得できませんでした。サービス自体は継続しているとみられますが、本記事は公式で確認できた確定値だけを掲載する方針のため、金利・限度額・年齢条件・審査時間は記載していません。どちらも貸金業者の商品なので、審査・総量規制・信用情報の扱いは本記事の消費者金融系と同じ枠組みだと考えてください。また「ちょい借り」「サクッとちょいカリ」のような名称の超少額ローンは、運営主体と貸金業登録を公式に確認できなかったため掲載していません。アプリストアや広告で見かけた場合は、登録貸金業者情報検索サービスで登録番号を確認してから判断してください。
最低借入額・借入単位・最小返済額の早見表
少額借入で本当に見るべきは「いくらから借りられるか」と「月々いくら返すか」です。本記事で条件を確認できたアプリのうち、最低借入額または最小返済額が公式に明記されているものを並べます。
| アプリ | 最低借入額・単位 | 借入先 | 最小月返済額(最小残高帯) | 返済日 | 限度額上限・年齢 |
|---|---|---|---|---|---|
| FamiPayローン | 残高チャージ1,000円〜/振込5,000円〜(極度額は1万円〜) | ファミペイ残高/銀行口座 | 公式の残高別表は未掲載(残高スライドリボ) | 公式ページに記載なし | 300万円/満20〜70歳 |
| dスマホローン | d払い残高1,000円〜/口座10,000円〜(契約額1万円単位) | d払い残高/銀行口座 | 1,000円(残高1〜2万円) | 毎月27日(口座振替) | 300万円/満20〜68歳 |
| au PAY スマートローン | 1万円〜(返済は1円単位、スマホATMは1,000円単位) | au PAY残高/セブン銀行スマホATM/口座 | 公式の残高別表は未掲載(借入時残高スライド) | 毎月26日(口座振替) | 100万円/満20〜70歳 |
| みんなの銀行Loan(銀行) | 1,000円以上 | みんなの銀行口座(アプリ) | 前月借入残高の利息分(元金は随時返済) | 月末 | 1,000万円/20〜69歳 |
| アコム | 契約極度額1万円〜(借入単位はATM・振込の単位) | 口座/ATM | 定率リボルビング(残高別) | 契約時に確認 | 800万円/20〜72歳 |
| SMBCモビット | 1万円〜 | 口座/ATM/PayPayマネー | 4,000円(最終借入後残高10万円の例) | 5・15・25・末日から選択 | 800万円/20〜74歳 |
| エポスカード キャッシング(クレカ) | 1,000円単位(Net・電話) | 口座/ATM | 8,000円(新標準コース・10万円借入時) | カードの支払日 | 初回枠10〜50万円/20歳以上の会員 |
| バンドルカード ポチっとチャージ(立替) | 3,000円〜1,000円単位(上限は3,000〜50,000円で個別設定) | バンドルカード残高 | 翌月末日に一括(分割不可) | 翌月末日 | 50,000円/満18歳以上 |
※2026年9月2日 編集部調べ(各社公式サイト)。最新の条件は公式サイトで確認してください。
この表で分かるとおり、貸金業者のローンで「1,000円だけ借りる」ができるのは決済残高に入れるタイプに限られ、銀行口座に振り込む形だと5,000円(FamiPay)または1万円(dスマホローン・au PAY・大手消費者金融)が下限になります。1,000円〜5,000円の現金がどうしても必要なら、d払い残高へ借りてセブン銀行ATMで出金する(手数料は利用者負担)か、少額でも1万円を借りて無利息期間内に返すのが現実的です。「2万円をすぐ使いたい」という後払い寄りの需要は後払いアプリで2万円をすぐ使う方法で別途整理しています。
低金利で借りたい人向けの銀行カードローンアプリ18選
銀行カードローンは、上限金利が年13.8%〜14.95%の商品が多く、10万円以上を数か月以上かけて返す人に向きます。ここでは2026年9月2日時点で公式サイトの商品概要を確認できた15行と、居住地の条件が緩い地方銀行3行を、口座要否・最短融資・金利帯・在籍確認の観点で整理します。みずほ銀行・オリックス銀行・SBI新生銀行・ろうきんは公式ページの取得または金利改定の有無を確認できなかったため、本記事では掲載を見送りました。先に一覧表を示します。
| 銀行・商品 | 実質年率/限度額 | 口座開設 | 最短融資(公式表記) | 在籍確認(公式表現) | 年齢・対象エリア |
|---|---|---|---|---|---|
| セブン銀行ローンサービス | 12.0%〜15.0%/10万〜300万円(新規は最高50万円) | 必要 | 最短翌日借入(Myセブン銀行アプリ申込) | 原則連絡なし(場合により連絡) | 満20歳以上70歳未満・全国 |
| PayPay銀行カードローン | 1.59%〜18.0%(100万円未満は18.0%)/上限の公式記載は「1,000万円以上」区分まで | 必要(同時申込) | 公式の最短表記は本記事で未確認 | 公式で未確認 | 満20歳以上70歳未満・全国 |
| みんなの銀行Loan | 1.5%〜14.5%/最大1,000万円 | 必要 | 一次・最終審査とも最短当日(土日祝は審査を行わない) | 在籍確認なし・郵送物なし | 20〜69歳・全国 |
| ドコモSMTBネット銀行(旧住信SBIネット銀行) | 2.04%〜14.94%(10〜100万円は基準14.94%)/10万〜1,000万円 | 必要(同時申込可) | 公式記載なし | 公式記載なし | 満20〜65歳・全国 |
| 楽天銀行スーパーローン | 1.9%〜14.5%(2027年1月15日までキャンペーン0.95%〜7.25%)/10万〜800万円 | 不要 | 最短当日〜2営業日 | 電話あり(個人名、専業主婦はなし) | 満20〜62歳(パート等60歳以下)・全国 |
| 三菱UFJ銀行バンクイック | 1.4%〜14.6%/10万〜800万円 | 不要 | 審査結果最短即日(平日9〜21時、土日祝9〜17時) | 自宅・勤務先へ連絡する場合あり | 満20歳以上65歳未満・全国 |
| 三井住友銀行カードローン | 1.5%〜14.5%/10万〜800万円 | 公式サイトで確認(本記事では未確定) | 公式サイトで確認(ページ間で表記に不一致あり) | 電話による在籍確認 | 満20〜69歳・全国 |
| auじぶん銀行じぶんローン | 通常1.38%〜17.8%(誰でもコース1.28%〜17.7%)/10万〜800万円 | 不要 | 最短1時間で審査結果メール | 勤務先へ連絡(銀行名・個人名可) | 満20歳以上70歳未満・全国 |
| イオン銀行カードローン | 3.8%〜13.8%/10万〜800万円 | 不要 | 公式記載なし(最短5日でカード到着) | イオン銀行名で電話の場合あり | 満20歳以上65歳未満(学生不可)・全国 |
| ソニー銀行カードローン | 2.5%〜13.8%/10万〜800万円 | 必要(同時申込可) | 営業日14:30までに本審査結果確認で当日振込 | 勤務先へ電話 | 満20歳以上65歳未満・全国 |
| 東京スター銀行スターカードローンα | 1.5%〜14.6%/10万〜1,000万円 | 必要 | 公式記載なし | 一部の利用者に電話の場合あり | 20〜69歳・全国 |
| UI銀行UI Plan(保険なし) | 1.30%〜14.50%/30万〜1,000万円(PlanⅡは10万円〜・1.55%〜14.75%) | 必要 | 最短翌日 | 公式記載なし | 満20〜65歳(PlanⅡ69歳)・全国 |
| 横浜銀行カードローン | 1.5%〜14.6%/10万〜1,000万円 | 契約までに必要 | 最短即日審査結果、契約と同時借入で当日可 | 書類提出で原則電話なし | 満20〜69歳・神奈川全域、東京全域、群馬3市 |
| りそなプレミアムカードローン | 1.7%〜14.0%/10万〜800万円 | 口座に付加(口座なしでも申込可) | 申込から約5営業日(アプリ申込) | 公式記載なし | 満20歳以上66歳未満・営業エリア内 |
| ちばぎんクイックパワー<アドバンス> | 1.4%〜14.8%/10万〜800万円 | 契約までに必要 | 契約と同時に融資可 | 公式記載なし | 満20歳以上65歳未満・千葉、東京、茨城、埼玉、神奈川 |
| 静岡銀行セレカ | 1.5%〜14.5%/10万〜1,000万円(パート等50万円) | 不要(ネット支店口座を同時開設) | 契約完了後最短即日振込 | 公式で未確認 | 満20歳以上70歳未満・全国可 |
| 北海道銀行ラピッド | 1.90%〜14.95%(固定)/1万〜800万円 | 不要(返済口座も不要) | 最短当日(時間帯により翌日以降) | 自宅・勤務先へ連絡原則なし | 満20歳以上75歳未満・地域要件の記載なし |
| 愛媛銀行ひめぎんクイックカードローン | 4.4%〜14.6%/10万〜800万円 | 不要 | 契約時の即日振込は一時停止中 | 公式で未確認 | 20〜65歳・地域要件の記載なし |
※2026年9月2日 編集部調べ(各行公式サイトの商品概要・FAQ)。銀行カードローンは変動金利の商品が多く、金利は随時見直されます。最新の条件は公式サイトで確認してください。
セブン銀行ローンサービス:Myセブン銀行アプリで申込、最短翌日・ATM手数料0円
セブン銀行のカードローン(ローンサービス)は、金利が限度額別に年12.0%〜15.0%(10万・30万・50万円は15.0%、70万・100万円は14.0%、150万・200万円は13.0%、250万・300万円は12.0%)で、限度額は9段階・最高300万円、新規契約時は最高50万円です。申込条件はセブン銀行口座を持つ満20歳以上満70歳未満の個人で、保証会社アコム株式会社の保証を受けられる方。Myセブン銀行アプリからの申込は原則24時間365日受付で「最短翌日にお借入れが可能」、キャッシュカード到着前からスマホATMで取引できます。
在籍確認は「原則としてご連絡することはありませんが、場合によってはご連絡することがあります」。返済は毎月27日に自動引落で、新規時の例は残高10万円以下で2,000円から、随時返済も可能です。セブン銀行ATMの借入・返済手数料は曜日・時間帯にかかわらず0円で、コンビニで完結する使い勝手が最大の特徴です。上限金利15.0%は銀行としては高めで、100万〜300万円への増額には年収確認書類が必要です。増額は初回借入日から約6か月以上経過後に新規時と同様の審査を受けます。審査の実態はセブン銀行カードローンの審査の実態で整理しています。
▶ セブン銀行ローンサービスの公式サイトで最新条件を確認する
PayPay銀行カードローン:口座同時申込・初回借入日翌日から30日間利息0円
PayPay銀行カードローンは、限度額別の変動金利で100万円未満が年18.0%、100万円以上150万円未満15.0%、150万円以上200万円未満12.0%、以降段階的に下がり1,000万円以上で1.59%です。100万円未満の借入では消費者金融の上限と同水準の18.0%になる点は必ず押さえてください。申込条件は満20歳以上70歳未満で継続して安定した収入があり、PayPay銀行口座を持つ方(同時申込可)。専業主婦は配偶者に収入があれば申込可能ですが、配偶者の所得証明などが必要です。保証会社はSMBCコンシューマーファイナンス株式会社とアコム株式会社です。
「初めてご利用の方は最大30日間 利息0円」で、初回借入日の翌日から30日間が無利息です。返済日は毎月1日〜28日から選べ、自動振替は5日または27日、標準コースの最小返済額は残高3万円以下で1,000円、3万円超10万円以下で2,000円です。遅延損害金は年20.00%。審査の最短時間・在籍確認の方法・ATM手数料は本記事の確認時点で公式ページから取得できなかったため記載していません。仮審査と本審査の二段階で、「本審査に落ちる確率◯%」といった数値は公式に根拠がありません。本審査の考え方はPayPay銀行カードローンの本審査の実態を参照してください。
▶ PayPay銀行カードローンの公式サイトで最新条件を確認する
みんなの銀行Loan:申込から返済までアプリ完結・在籍確認なし・借入1,000円から
みんなの銀行Loanは、金利年1.5%〜14.5%、限度額最大1,000万円のスマホ完結ローンです。申込条件はみんなの銀行の普通預金口座を持つ20歳以上69歳以下で収入がある方(アルバイト・パート・年金受給者・自営業者も対象)。一次審査は申込後「最短当日」に借入条件を提示、最終審査も「最短当日」の回答ですが、混雑状況により数日〜1週間程度かかる場合があり、土日祝は審査を行いません。公式FAQは「勤務先への在籍確認はありません」と明記し、郵送物もありません。
借入はアプリから随時、1,000円以上の単位で行えます。返済の仕組みが独特で、毎月の返済額は「前月借入をした残高の利息分」のみ、元金はアプリで随時返済します(定額返済機能で返済額・返済日を設定することも可能)。返済日は月末で、月中に返済がなければ末日に自動引落し、初回借入月は返済不要です。銀行でありながら1,000円単位で借りられ、平日日中に申し込めば当日に借入まで進む可能性がある点で、少額ニーズにも銀行金利で応えられる数少ない商品です。審査に落ちた場合の考え方はみんなの銀行ローンの審査に落ちたときの対処にまとめています。
ドコモSMTBネット銀行(旧住信SBIネット銀行)カードローン:2026年8月3日に商号変更
住信SBIネット銀行は2026年8月3日付で「株式会社ドコモSMTBネット銀行」に商号変更しました。カードローンは変動金利で年2.04%〜14.94%、基準金利は限度額10〜100万円で14.94%、110〜200万円で12.14%、以降段階的に下がり910〜1,000万円で2.64%です。SBI証券口座の保有登録または同行取扱住宅ローンの残高があれば年−0.5%、ミライノカード(JCB)保有+同行口座引落で−0.1%(両方で最大−0.6%)の引下げがあります(ミライノカードは2023年11月30日に新規募集停止)。2026年4月1日に年0.15%引き上げられているので、古い記事の数値は使えません。かつての「プレミアムコース/スタンダードコース」という区分は現行の商品概要説明書にありません。
限度額は10万〜1,000万円、申込条件は申込時満20歳以上満65歳以下で安定継続した収入があり、同行の普通預金口座を持つ方(同時申込可)、保証会社はSMBCコンシューマーファイナンス株式会社です。約定返済日は毎月5日で、前月末残高2,000円超10万円以下なら月2,000円、借入・返済の手数料はWEB・ATMとも何回でも無料です。審査時間と在籍確認の方法は公式ページに記載がないため本記事では書きません(「最短30秒お借入れ診断」は診断であって審査時間ではありません)。
楽天銀行スーパーローン:口座不要・最短当日〜2営業日・2027年1月15日まで金利半額
楽天銀行スーパーローンは通常金利年1.9%〜14.5%(限度額10万円以上100万円未満は14.5%)で、2026年8月17日〜2027年1月15日は「金利半額キャンペーン」により年0.95%〜7.25%が適用されます。キャンペーン終了後は通常金利に戻ります。限度額は10万〜800万円(専業主婦は50万円上限)、申込条件は満20歳以上62歳以下(パート・アルバイト・専業主婦は60歳以下)で毎月安定した定期収入のある方または専業主婦。楽天銀行口座は不要で、保証会社は楽天カード株式会社または三井住友カード株式会社です。
審査は「最短当日〜2営業日」(手続き状況によりさらに時間がかかる場合あり)で、カード到着前の振込融資に対応しています。在籍確認は勤務先への電話があり、「社名は名乗らず個人名でご連絡」(専業主婦は在籍確認なし)です。楽天会員ランクに応じた審査優遇があると公式は記載していますが、内容は非公開です。返済日は1日・12日・20日・27日から選択、残高10万円以内の最低返済額は2,000円、遅延損害金は年19.9%、提携ATM利用手数料は0円です。収入証明書は限度額50万円以下なら原則不要。入会で1,000ポイント+利用残高に応じて最大30,000ポイントの特典があります。楽天銀行アプリから本人確認書類を提出できます。審査落ちの理由が気になる人は楽天銀行スーパーローンで審査落ちする理由を参考にしてください。
三菱UFJ銀行バンクイック:口座不要・審査結果は最短即日(平日9〜21時)
三菱UFJ銀行のバンクイックは、金利年1.4%〜14.6%、限度額10万〜800万円、申込条件は満20歳以上65歳未満の国内居住者で原則安定した収入があり、保証会社アコム株式会社の保証を受けられる方です。三菱UFJ銀行の口座は不要で(口座引落の返済を希望する場合のみ必要)、審査結果は「お申込日の最短即日(平日9〜21時、土・日・祝日は9〜17時)にご連絡」ですが、受付時間や審査状況により翌日以降になる場合があります。
在籍確認については「勤務先の確認や、申込内容に間違いがないかなどを確認するために、ご自宅および勤務先へ連絡する場合があります」とあり、電話省略や書類代替の明記はありません。返済日は「35日ごと」か「毎月指定日」を選べ、最少返済額は月1,000円〜(利率8.1%以下)または2,000円〜(8.1%超)です。三菱UFJ銀行・セブン銀行・ローソン銀行・イーネットのATMは時間外も含めていつでも無料。Web完結でカードレスを選べば原則郵送物なしですが、カードレス契約はATMが使えず振込借入のみになります。振込借入の受付は平日9:00〜21:00・土日祝9:00〜17:00で、申込時刻により最短数分〜翌営業日に実施されます。増額は会員ページ・アプリから24時間申し込めます(バンクイックの増額審査参照)。
三井住友銀行カードローン:カードレスならSMBCダイレクトで管理・ATM手数料0円
三井住友銀行カードローンは金利年1.5%〜14.5%(同行の住宅ローン利用者は1.5%〜8.0%)、限度額10万〜800万円、申込条件は満20歳以上満69歳以下で原則安定した収入のある方(年金収入のみは不可)、保証会社はSMBCコンシューマーファイナンス株式会社です。インターネット申込は24時間受け付けており、PC・スマホのほかローン契約機・電話でも契約できます。在籍確認は電話によるもので、「必要に応じて別途相談」の記載があります。
最少返済額は2,000円〜、返済方法は4つから選べ、三井住友銀行と提携(コンビニ)ATMの手数料は0円です。ローンカードを持たないカードレス契約はSMBCダイレクト(アプリ)で管理できます。審査時間について公式ページには「最短当日」「土日申込は3〜5日後の連絡」といった表記が見られる一方、取得したページ間で表現が一致しなかったため、本記事では時間の断定を避け、申込時に公式サイトの最新表記を確認することを推奨します。必要書類は本人確認書類(運転免許証・マイナンバーカード・パスポート等)で、50万円超は収入証明が必要です。
▶ 三井住友銀行カードローンの公式サイトで最新条件を確認する
auじぶん銀行じぶんローン:最短1時間で審査結果メール・au限定割で金利優遇
auじぶん銀行の「じぶんローン」は、通常金利年1.38%〜17.8%、au IDを持つ人向けの「カードローンau限定割」で誰でもコース年1.28%〜17.7%、借り換えコース年0.88%〜13.0%(限度額100万円以上)です。上限17.8%は銀行カードローンとしては高水準なので、少額・短期の利用では消費者金融と大差ありません。限度額は10万〜800万円、申込は契約時満20歳以上70歳未満で安定継続した収入のある方(自営・パート・アルバイト含む)、保証会社はアコム株式会社、auじぶん銀行の口座がなくても申し込めます。
審査は「最短1時間で審査結果をご登録のEメールアドレス宛にお知らせ」(夜間・混雑時は翌営業日回答)で、銀行としては速い部類です。在籍確認は登録した勤務先へ連絡があり、原則「auじぶん銀行」名ですが個人名での連絡も選べます。遅延損害金は年18%(保証料含む)、最低返済額は残高10万円以下で利率9.5%以下なら1,000円・13.5%以下1,500円・13.5%超2,000円、セブン銀行・イオン銀行・ローソン銀行・イーネット・三菱UFJ銀行・ゆうちょ銀行のATM手数料は時間・回数を問わず0円です。
イオン銀行カードローン:上限13.8%・口座不要・初回借入日から30日間利息0円
イオン銀行カードローンは変動金利で限度額10〜90万円が年11.8%〜13.8%、100〜190万円が8.8%〜13.8%と続き、800万円で3.8%(範囲表記は年3.8%〜13.8%)です。本記事で条件を確認した銀行のなかで上限金利が最も低い水準です。限度額は10万〜800万円(本人に収入がなく配偶者に収入がある方は50万円まで)、申込条件は契約時満20歳以上満65歳未満で本人に安定かつ継続した収入のある方(パート・アルバイト・自営業・専業主婦(夫)可、学生不可)で、イオン銀行の口座は不要です。保証会社はイオンフィナンシャルサービス・ドコモ・ファイナンス・オリエントコーポレーション・アコムのいずれかです。
「新規ご契約日から90日間以内の初回借入で初回借入れ日から30日間利息0円」の無利息特典があり、起算日は契約日ではなく初回借入日です。在籍確認は「ご勤務先へイオン銀行として在籍確認のお電話をさせていただく場合がございます」。返済は毎月20日、前月末残高5万円以下なら2,000円、遅延損害金は年14.5%と低めです。イオン銀行ATM・イーネット・ローソンATMは24時間365日手数料無料。ただし審査時間の公式表記はなく「最短5日でカード到着」とあるため、即日融資を狙う商品ではありません。金利は「2026年9月1日〜9月6日お借入れ分」のように短期間で見直されるため、申込時に必ず最新表示を確認してください。
ソニー銀行カードローン:上限13.8%・14:30までの本審査確認で当日振込
ソニー銀行カードローンは変動金利年2.5%〜13.8%(原則毎月1日に決定)、限度額10万〜800万円で、申込は申込時満20歳以上65歳未満、現在仕事をしていて毎月定期的な収入があり、前年度年収が限度額に応じた基準額以上の方です。円普通預金口座が必要ですが同時申込できます。キャンペーンページには保証会社がアコム株式会社である旨の記載があります。仮審査・本審査の結果はメールで届き、「最短◯分」のような時間表現は公式にありません。
初回振込サービスは、営業日14:30までに本審査結果を確認した場合は当日振込、それ以降は翌営業日です。在籍確認は「お勤め先に在籍確認、お申込の意思確認の電話をします」と明記されています。返済日は毎月2・7・12・17・22・27日から選べ、前月返済日残高10万円以下なら2,000円です。2026年7月1日〜10月31日に初めて契約すると最大3か月分の約定返済利息が全額キャッシュバックされるキャンペーンがあります(元利一括返済の利息・遅延時・解約時は対象外)。年収確認書類の基準は公式ページ間で「50万円超」と「100万円以上」の記載が分かれているため、申込画面の案内に従ってください。
東京スター銀行スターカードローンα:契約日から30日間利息0円・保証会社はアイフル
東京スター銀行のスターカードローンαは金利年1.5%〜14.6%、限度額10万円以上1,000万円以下(10万円単位)、申込は20歳以上69歳以下で継続して安定した収入のある方(パート・アルバイト可)、保証会社はアイフル株式会社、東京スター銀行の口座が必要です。無利息特典は「ご契約日から30日間利息0円」で、借入日ではなく契約日起算です。返済は残高スライド元利定額方式で毎月4日、残高に応じて2,000円〜150,000円。在籍確認は「一部の利用者には勤務先への在籍確認電話が必要になる場合があります」で、審査時間とATM手数料は公式ページから取得できませんでした。スターカードローンβは別商品です。
UI銀行UI Plan:スマホローン3種・最短翌日借入・口座必須
UI銀行のUI Planは「保険付」「保険なし」「UI PlanⅡ」の3種類で、金利は保険付が年2.90%〜14.50%、保険なしが年1.30%〜14.50%、PlanⅡが年1.55%〜14.75%(いずれも変動・保証料込)です。限度額はUI Planが30万〜1,000万円、PlanⅡが10万〜1,000万円。申込は保険付が満20歳以上満74歳以下、保険なしが満20歳以上満65歳以下(いずれもオリコ保証)、PlanⅡが満20歳以上満69歳以下(アイフル保証)で、UI銀行の普通預金口座が必須です。「最短翌日に借りられる」と案内され、返済は毎月10日、残高10万円以下で5,000円と最小返済額はやや高め、遅延損害金は年19.90%、収入確認資料は50万円超で必要です。「年収に関係なく審査」という表現は公式にはありません。
横浜銀行カードローン:神奈川・東京全域と群馬3市が対象・書類提出で原則電話なし
横浜銀行カードローンは変動金利年1.5%〜14.6%(限度額100万円以下は14.6%)、限度額10万円以上1,000万円以内、申込は契約時満20歳以上69歳以下で安定した収入のある方およびその配偶者(パート・アルバイト可、学生不可、年収に年金を含む)で、神奈川県内全域・東京都内全域・群馬県の前橋市・高崎市・桐生市に居住または勤務している方が対象です。保証会社はSMBCコンシューマーファイナンス株式会社。「最短即日審査結果連絡」で、契約と同時に借入すれば当日の借入が可能です。
在籍確認は「原則、勤務先への電話確認はありません」で、資格確認書・源泉徴収票・給与明細書・社員証などの在籍確認書類を提出する方式です。申込は口座がなくてもできますが、契約手続きまでに横浜銀行の普通預金口座の開設が必要です。収入証明書は「お借入限度額が60万円以上の場合」に必要で、他行に多い「50万円超」とは基準が違います。返済は毎月10日に自動引落、残高10万円以下で2,000円、横浜銀行ATMとセブン銀行・ローソン銀行・イーネット・イオン銀行のATMは手数料無料です。カードは契約完了後1〜2週間程度で簡易書留で届きます。
りそなプレミアムカードローン:アプリ申込で約5営業日・限度額50万円以下はWeb完結
りそな銀行のりそなプレミアムカードローンは、極度額に応じた型別の変動金利で、10万円型〜100万円型が年14.0%、150・200万円型が10.65%、800万円型が1.7%(範囲表記は年1.7%〜14.0%)です。同行の住宅ローンを利用中なら年−0.5%(100万円型以下は13.5%)になります。申込条件は営業エリア内に居住または勤務し、申込時満20歳以上満66歳未満で継続安定した収入のある方(パート・アルバイト可、学生・専業主婦(夫)不可)。保証会社はりそなカード・ドコモ・ファイナンス・オリエントコーポレーション・アコムのいずれかです。
りそなグループアプリから24時間365日申し込め、「審査完了の通知がきたら、契約完了。※申込から約5営業日」と案内されています。契約限度額50万円以下ならWeb完結で、口座がない人も来店不要で申し込めます(普通預金口座に当座貸越を付加するキャッシュカード一体型)。返済は毎月5日、残高2千円以上10万円以下で2,000円。りそなグループATMとコンビニATMで借入でき、月中平均残高10万円以上でりそなクラブポイントが付きます。在籍確認の方法と分・日単位の審査時間は公式に記載がありません。
ちばぎんクイックパワー<アドバンス>:1都4県対象・ちばぎんアプリで指定口座に入金
千葉銀行の現行商品は「ちばぎんカードローン クイックパワー<アドバンス>」で、変動金利年1.4%〜14.8%(極度額100万円未満は14.8%)、極度額10万円以上800万円以内、1回の借入は1円単位です。申込は契約時満20歳以上満65歳未満で安定した収入があり(パート・アルバイト含む、年金収入のみ不可)、原則として千葉県・東京都・茨城県・埼玉県・神奈川県に在住の方。保証会社はエム・ユー信用保証株式会社です。口座がなくても24時間WEBで申し込めますが、契約までに返済用の普通預金口座が必要で、口座保有者は申込から契約までWEB完結します。「ご契約と同時にご融資可能」で、ちばぎんアプリ・インターネットバンキングから指定口座への入金、ICローンカードでのATM借入に対応します。返済は毎月1日、残高10万円以下で2,000円。50万円超は所得証明書類が必要で、審査時間と在籍確認の方法は公式に記載がありません。
地域要件が緩い地銀3行(静岡銀行セレカ・北海道銀行ラピッド・愛媛銀行ひめぎんクイック)
地方銀行のカードローンは居住地の条件があるものが多い一方、次の3行は全国または地域要件の記載なしで申し込めます。静岡銀行セレカは金利年1.5%〜14.5%、限度額10万〜1,000万円(パート等は50万円)、満20歳以上70歳未満、全国から申込可能で、契約完了後最短即日振込、新規契約者は「ご契約から60日間」無利息(無利息期間中は元金のみ返済、1回でも延滞すると終了)です。ネット支店口座を同時開設します。北海道銀行ラピッドは固定金利年1.90%〜14.95%、限度額1万〜800万円、満20歳以上75歳未満、口座不要(返済口座も不要)で「最短で当日中の融資が可能」(申込時間帯により翌日以降)、自宅・勤務先への連絡は原則なし、コンビニATM手数料は一切無料です。郵送・FAX申込は2023年8月で終了しWEB・電話のみです。愛媛銀行ひめぎんクイックカードローンは年4.4%〜14.6%、限度額10万〜800万円、20〜65歳、口座不要、初回のWEB・電話申込で契約日から30日間無利息、返済日は毎月1日〜末日の任意日ですが、「ご契約時の即日振込」は現在一時停止中です。
銀行カードローンアプリを使う前に知っておく3つのこと
第一に、銀行カードローンは貸金業法の総量規制の対象外ですが、各行が自主的に年収に対する借入割合を審査しており、「年収の3分の1を超えても銀行なら借りられる」とは言えません。第二に、銀行は反社会的勢力の排除のため警察庁データベースへの照会を行う運用があるとされ、これが「最短当日〜数営業日」という審査時間の背景です。今日中の現金には消費者金融系、数日待てるなら銀行、と使い分けてください。第三に、保証会社が同じ商品は審査傾向が似る可能性があると一般に言われます(アコム保証:バンクイック・セブン銀行・auじぶん銀行・PayPay銀行〈SMBC CFと併用〉、SMBCコンシューマーファイナンス保証:三井住友銀行・PayPay銀行・ドコモSMTBネット銀行・横浜銀行、アイフル保証:東京スター銀行・UI PlanⅡ)。保証会社の審査基準は非公開のため断定はできませんが、1社に落ちた直後に同じ保証会社の商品へ申し込むのは避けるのが無難です。金利・審査を含めた総合比較はカードローンおすすめランキングで金利・審査を総合比較に委ねます。
クレジットカード会社のキャッシング・ローンをアプリで使う4選
「今持っているカードで今日借りる」のが、新規申込を伴わない最短ルートです。ここでは公式サイトでキャッシング・ローンの条件を確認できたエポスカードと、カード会社が提供する専用ローン3つ(JCB CARD LOAN FAITH・三井住友カード プレミアムカードローン・クレディセゾン MONEY CARD)を紹介します。いずれもクレジットカード会社が貸金業者として行う貸付なので、総量規制の対象で、信用情報機関への照会があります。
エポスカード キャッシング:エポスアプリからNetキャッシング・平日14:29までなら最短数十秒
エポスカードのキャッシングは実質年率18.0%(1回払い・リボ払いとも)、利用可能枠は初回設定時に10万円〜50万円から選択(枠50万円超の会員向けプランニングコースは1〜99万円)です。利息は元金残高×18.0%×据置日数÷365で、公式の例では1万円を30日借りて147円、10万円を30日後に返すと101,479円です。借入は1,000円単位で、エポスNet・エポスアプリからのNetキャッシング、電話キャッシング(0120-0101-25、24時間自動音声)、エポスATM・銀行・コンビニATM、海外ATM(Visa・PLUSマーク)に対応します。
Net・電話キャッシングの振込は、平日9:00〜14:29の申込で最短数十秒、平日0:00〜8:59は当日9時以降、平日14:30〜23:59と土日祝は翌金融機関営業日9時以降で、振込手数料は0円(即時振込対応の金融機関はより広い時間帯で対応)。提携ATMの手数料は1万円以下110円・1万円超220円です。返済は次回支払日に元利一括の1回払い(返済期間28〜61日)か、残高スライド元利定額のリボ払い(新標準コースは10万円借入で月8,000円から・18回)を選べ、遅延損害金は年20.0%です。キャッシング枠が0円のカードは、20歳以上の会員がWebから枠設定を申し込めます(店舗・電話不可)。審査時間は8:00〜21:50なら約10分程度、21:50〜8:00は翌日9:00ごろまでで、1週間程度かかる場合もあります。枠と他社借入の合計が100万円超(または1社50万円超)になると収入証明が必須で、未提出のまま期限を過ぎるとキャッシングが停止します。
JCB CARD LOAN FAITH:上限12.50%・最短即日・原則電話なし(パート・学生は不可)
株式会社ジェーシービーのカードローン「FAITH」は、キャッシングリボ払いの実質年率が年1.30%〜12.50%、1回払いは5.00%、限度額は最大900万円で、貸金業者のローンとしては上限金利が際立って低い商品です。その分、申込条件は20〜69歳で本人に毎月安定した収入があり給与または事業所得を証明できる方に限られ、パート・アルバイト・学生は申し込めません。審査は最短申込当日、融資は最短即日で、振込は平日9:00〜14:30の申込なら最短数十秒です。在籍確認は原則電話なし。返済は毎月10日、残高スライド標準で元金3千円から、提携ATMは月3回まで無料で以降110円/220円。WEB限定で最大2.5か月分の利息が0円になる特典があります(実施期間は公式サイトで確認してください)。収入証明は原則必要です。
三井住友カード プレミアムカードローン:会員限定・最短30分審査・即日融資可能
三井住友カード株式会社は2025年10月27日に「三井住友カード カードローン premium」と「同 plus」を統合し、「三井住友カード プレミアムカードローン」としました。旧「三井住友カード カードローン」(実質年率1.5%〜15.0%)は入会受付を終了しています。現商品は三井住友カード会員限定で、実質年率1.5%〜14.5%、限度額3万〜999万円、申込は20〜74歳。審査は最短30分、即日融資が可能で、申込内容について電話がある場合があります(在籍確認の有無は公式に明記されていません)。返済日は5・15・25・末日から選択でき、公式の例では残高2万円で月1,000円。ネット返済は無料、提携ATMは一部利用者負担です。利息充当額200円につき1ポイントのVポイントが貯まり、2026年9月1日〜11月25日は期間限定のVポイント特典もあります。返済回数は本文の「最長60回(例外106回)」と貸付条件欄の「最長160回」の2通りの記載があるため、契約時に確認してください。
クレディセゾン MONEY CARD:ONLINE即振込最短数十秒・ATM手数料いつでも0円
クレディセゾンのMONEY CARDは、新規100万円コースの実質年率が15.0%、上位のMONEY CARD GOLDは300万円コースが8.0%・200万円コースが10.0%(GOLDは年収400万円以上が条件)です。申込は20〜75歳で、学生・専業主婦は申し込めません。審査は最短即日、「ONLINE即振込」は最短数十秒で振込手数料0円。返済は口座引落なら毎月4日、ATM等なら5・10・25・末日から選択で、最低返済額は4,000円、ATM入出金手数料はいつでも0円です。最大3か月分の利息キャッシュバック特典があり、「+1か月追加」は2026年9月30日までの期間限定です。収入証明は原則必要です。
手持ちのカードのキャッシング枠を使うとき・枠が0円のときの手順
楽天カード・三井住友カード(Vpass)・JCB(MyJCB)・セゾン(セゾンPortal)・イオンカード(イオンウォレット)など、多くのカード会社がアプリや会員サイトからキャッシング枠の利用を受け付けていますが、これらのキャッシング金利・振込反映時間・ATM手数料は本記事の確認時点で公式ページから取得できなかったため、数値は掲載していません。手順は共通で、①アプリで現在のキャッシング利用可能枠を確認、②枠があれば振込またはATMで借入、③枠が0円なら枠設定の申込(新たな貸金業法上の審査。収入証明が必要になる場合あり)です。注意点は2つです。キャッシング枠は総量規制の対象で、枠が50万円超または他社借入と合わせて100万円超だと収入証明書が必要になること。そして、ショッピング枠で商品を買って売る「ショッピング枠の現金化」は各社の規約違反で、金融庁が注意喚起する後払い現金化と同じ構図であること。現金が要るなら、正規のキャッシング枠か貸金業者の審査を受けてください。
審査なしでお金を借りるアプリはない|後払い・立替・買取アプリ13選の正しい使い方
ここまで述べたとおり、貸金業者に「審査なし」はありません。ただし「現金でなく支払いができればよい」「信用情報機関の照会を伴う審査は避けたい」という人には、後払い・立替・キャリア決済という選択肢があります。この章では、2026年9月2日時点で公式サイトの受付を確認できた12の後払い・立替サービスと、品物を現金に換えるリースバックのCASHARiを、手数料・上限・支払期日・審査の公式表現・現金化の可否で整理します。受付を終了したBANKIT(2026年6月30日で新規登録終了)・あと払いbyエポス(2025年4月21日終了)・LINE Pay(2025年4月30日までに終了)は掲載していません。また、QUICPayやiDのようなタッチ決済は、登録したクレジットカード・プリペイドカードなどの支払方法で決済する仕組みであり、それ自体が後払いの枠や借入機能を持つものではないため件数に含めていません(本章のKyashのようにプリペイドをApple Pay・Google Pay経由でQUICPayとして使うことは可能ですが、現金にはなりません)。少額融資アプリと後払いの関係は少額融資アプリに審査なしは存在するかを詳しく検証した記事でも扱っています。
バンドルカード「ポチっとチャージ」:3,000〜50,000円・1万円で手数料510円・翌月末払い
バンドルカードのポチっとチャージは、Visaプリペイドの残高を後払いでチャージする立替払いサービスで、提供事業者はセブン銀行またはGardia株式会社(ユーザーごとにアプリ内表示)です。申込は1回3,000円から上限額まで1,000円単位、上限額は利用状況や支払い状況をもとに3,000円〜50,000円の範囲で個別に設定されます。手数料は1回のチャージにつき3,000〜10,000円で510円、11,000〜20,000円で815円、21,000〜30,000円で1,170円、31,000〜40,000円で1,525円、41,000〜50,000円で1,830円で、残高には含まれず別途支払います。支払期限は翌月末日で分割不可、コンビニ・セブン銀行ATM・ネット銀行・ペイジーで支払います。対象は満18歳以上(2023年12月4日から)で、初回は年齢確認が必須です。審査基準は「非公開」で、信用情報機関への照会の有無も公式に記載がありません。バーチャルカードの後払いという性質は審査なしのバーチャルカード後払いの実態で詳しく解説しています。
ワンバンク(旧B/43)「あとばらいチャージ」:提供事業者はセブン銀行・本人確認必須
ワンバンク(株式会社スマートバンク、旧B/43)のあとばらいチャージは、2024年6月11日から提供事業者がAGペイメントサービス株式会社からセブン銀行に変わりました。利用には登録・カード発行(バーチャル含む)・本人確認が必要で、申請は1回3,000円から最大5万円、申請可能額はセブン銀行が利用状況に応じて設定します。手数料は2025年9月17日改定後で3,000〜10,000円が510円、以降バンドルカードと同じ階段で41,000〜50,000円が1,830円。支払期限は入金した日から翌月末日まで(一括のみ)、延滞料は年率14.6%以下で、期限を過ぎるとセブン銀行から状況確認の連絡がある場合があります。審査はセブン銀行が申請ごとにリアルタイムで行い、基準は開示されていません。
Kyash「イマすぐ入金」:本人確認前でも申込可・手数料は支払額に含む
Kyashのイマすぐ入金は、AGペイメントサービス株式会社(旧AGミライバライ)が立て替える後払いチャージです。氏名・メールアドレス・電話番号の登録で申し込め、公的書類による本人確認が完了していない人も対象ですが、18歳未満は利用できません。申込額は最低3,000円〜最大50,000円の1,000円単位で、手数料は3,000〜10,000円が500円、11,000〜20,000円が800円、21,000〜30,000円が1,150円、31,000〜40,000円が1,500円、41,000〜50,000円が1,800円で、手数料は支払額に含まれます(1万円申込なら10,500円を支払う)。支払期限は入金月の翌月末まで、支払完了まで新規申込はできません。遅延損害金は年14.6%の日割りで、未払いのまま退会はできません。使えるのは国内外のVisa加盟店で、銀行口座への出金はできません。
ultra pay「ミライバライ」・Vプリカ「後払いチャージ」:登録審査なしのプリペイド+後払い
ultra payカード(株式会社Yeny)は電話番号認証のみで年齢制限なく発行できるプリペイドで(未成年は保護者の同意)、後払いの「ミライバライ」はAGペイメントサービス株式会社の審査を受けて利用します。申請額は1回2,000円〜30,000円の1,000円単位、手数料は2,000〜5,000円で550円、6,000〜10,000円で650円、11,000〜15,000円で950円、16,000〜20,000円で1,100円、21,000〜30,000円で1,500円(税込)で、例えば2,000円申請なら2,550円を翌月末日までにコンビニ端末で支払います。Vプリカ 後払いチャージ(ライフカード株式会社)は2025年3月6日開始で、18歳以上70歳未満の会員なら書類不要で申し込め、チャージ額は3,000〜50,000円(本人確認未済は上限30,000円)、手数料は3,000〜10,000円で500円、41,000〜50,000円で1,800円、後払いチャージした月の翌月末までにコンビニで支払います。申込ごとに審査があり、内容は本人にも案内されません。
atone:携帯番号とメールで登録・上限5万円基準・請求手数料は2026年9月から249円
atone(株式会社ネットプロテクションズ)は、携帯番号とメールアドレスのSMS認証で登録できる翌月まとめ払いです。本人確認は任意で、年齢制限はなく未成年は親権者同意が必要(上限は15歳未満1万円・15〜17歳2万円・18〜19歳5万円)、利用上限は「会員様ごとに利用上限額を50,000円を基準に設定」され、期限内の入金で上がり延滞で下がります。請求手数料は2026年9月請求分からコンビニ端末・銀行ATM(Pay-easy)・電子バーコードが249円、はがき請求書が349円、口座振替が99円(いずれも税込)に改定されました。支払期限はコンビニ端末・電子バーコードが毎月10日、はがきが20日、口座振替が27日です。審査は「ご注文ごとに審査」で基準は非開示、延滞すると上限額の低下・延滞事務手数料・長期化で債権回収機関への委託や法的措置の可能性があります。支払い遅れの影響はatoneの支払い遅れの影響で時系列にまとめています。
Paidy(ペイディ):メールと携帯番号で即時利用・翌月27日払い・3回あと払いは本人確認必須
Paidy(株式会社Paidy)はメールアドレスと携帯電話番号(SMS認証)だけで加盟店決済に使える翌月払いで、本人確認なしでも翌月払いは利用できます。請求は翌月1〜5日に通知され、支払期限は翌月27日。支払手数料は口座振替が無料、銀行振込は金融機関の振込手数料、コンビニ払いは1回払いで税込390円(請求ごと)です。3・6・12回あと払いは本人確認(ペイディプラス)が必須で、分割手数料無料は口座振替・銀行振込に限られ、最低額は3回3,000円・6回6,000円・12回12,000円以上。利用上限は公式非公開で、ペイディプラスの審査に基づいて設定され、承認後にアプリで確認できます。18歳・19歳は親権者の同意なしで利用できます。加盟店は70万店以上(Amazon、Qoo10など)です。似た使い勝手のアプリを探すならペイディの代わりになる後払いアプリ、支払いが遅れたときのリスクはペイディの支払いに遅れたときのリスクを参照してください。
PayPayクレジット(旧PayPayあと払い)・メルペイのクレジット(旧メルペイスマート払い)
PayPayクレジットは「PayPayアプリで支払いができるPayPayカードの支払い方法の1つ」で、PayPayカード(クレジットカード)の審査が前提です。2023年8月1日に「PayPayあと払い」から表記が変わりました。年会費無料、翌月27日の1回払いは手数料無料、ポイントは基本1.0%(PayPayステップ達成で最大1.5%)。利用上限は本人確認未完了だと過去24時間で10万円、本人確認後はカードの利用可能額までです。クレジットカードの審査が前提のため、後払いアプリの独自審査とは性質が異なります(信用情報機関への照会の有無はPayPayカードの公式ページに明記がありません)。メルペイのクレジットは2026年4月13日から順次「メルペイのあと払い(旧メルペイスマート払い)」から改称された名称で、機能・手数料に変更はありません。18歳未満は不可、本人情報の登録が必要で、上限金額の決定方法は非開示。支払期限は翌月1日〜末日、自動引落しとメルペイ残高での清算は無料、コンビニ・ATMは2,000円未満220円〜45,000円以上990円(税込)の清算手数料がかかります。実質年率18.0%の「定額払い」は別途申込・審査が必要で、「定額払い契約中は、信用情報機関に信用情報が提供されます」と明記されています。
ファミペイ翌月払い:18歳以上・申込当日から利用・翌月27日口座引落は手数料無料
ファミペイ翌月払い(株式会社ファミマデジタルワン)は、FamiPayローンと同じ会社が提供する後払いです。18歳以上(主婦・学生も可)で「ご利用には当社所定の審査があります」、申込当日から利用できます。当月1〜末日の利用分を翌月27日に口座引落(手数料無料)するか、ファミリーマート店舗で翌月5〜27日に現金で支払います(1回330円の収納事務手数料)。自動リボ・スキップ払い・分割払いも選べますが手数料がかかります(額は公式ガイドに記載なし)。残高上限は原則10万円で翌月払い利用時の支払可能額上限は110万円、本人確認を行うと残高上限30万円・支払可能額上限130万円になりますが、個人の利用可能枠は審査で個別に決まります。通常還元は1%です。「ローン(借入)」と「翌月払い(後払い)」を同じアプリで使い分けられる点が特徴で、現金が要るならローン、買い物だけなら翌月払い、と目的で選んでください。
d払い(電話料金合算払い)・ソフトバンクまとめて支払い:キャリア決済の上限と仕組み
d払いの電話料金合算払いはドコモと回線契約している人(spモード等のISP契約が必要)が対象で、初期の利用限度額は月1万円、設定可能な上限は20歳未満が最大1万円/月、20歳以上が最大10万円/月(1,000円単位で自身で設定、ドコモが契約・支払状況により個別設定)です。売上情報が到着した月の翌月に携帯電話料金と合算して請求され、明示的な審査の記載はありませんが支払遅延で利用制限の可能性があります。ソフトバンク・ワイモバイルまとめて支払いは、月間上限が満12歳未満2,000円、満20歳未満20,000円、満20歳以上100,000円で、実際の上限は契約内容・利用状況でソフトバンクが設定します。ソフトバンクカードへの「まとめて支払いチャージ」は1回1,000〜50,000円で手数料無料、1日あたり本人確認完了済みで100万円・未完了で30万円が上限です。auかんたん決済(au PAY)は上限が「お客さま毎に異なる」とだけ案内され、年齢別の上限額は公式で確認できませんでした。キャリア決済は「借入」ではなく通信料金への合算なので、現金は受け取れません。
CASHARi(カシャリ):品物を売却して当日入金、月額リース料で使い続けるリースバック
CASHARi(ガレージバンク株式会社)は「質屋アプリ」と紹介されることがありますが、正確には「リースバック」です。ノートパソコン・タブレット・スマートフォン・カメラ・ゲーム機・ブランドアイテムなどをアプリのガイドに沿って撮影して査定を依頼し、売却代金を受け取ったうえで月額リース料を払いながら品物を使い続けます。審査は原則24時間以内、審査完了後18時までの依頼で最短当日入金、査定手数料・受取手数料は0円、月額リース料は契約により異なり査定結果で確認します。契約期間中でもアイテムを手放せば解約できます。本人確認方法・年齢要件・査定上限額は公式ヘルプから確認できなかったため記載していません。なお、過去に「質屋・買取アプリ」として紹介されてきたKarrot(キャロット)は地域コミュニティ型のフリマアプリで質屋・買取機能はなく、アリススタイルは家電のサブスク型レンタルで現金化機能はないため、本記事では現金を用意する手段として扱いません。
後払い・立替・買取アプリ「現金になるか」判定表
この章のサービスを「現金として受け取れるか」「信用情報機関への照会が公式に明記されているか」を軸に一覧化します。「現金化」欄が「不可」のものは、換金目的の利用が各社規約に反します。
| サービス(種類) | 現金として受け取れるか | 手数料 | 上限 | 支払期日 | 審査・信用情報照会の公式表現 |
|---|---|---|---|---|---|
| バンドルカード ポチっとチャージ(後払いチャージ) | 不可(Visa加盟店で決済) | 510円〜1,830円/回 | 3,000〜50,000円で個別設定 | 翌月末日 | 審査基準非公開/照会の記載なし |
| ワンバンク あとばらいチャージ(後払いチャージ) | 不可 | 510円〜1,830円/回 | 最大5万円 | 翌月末日 | セブン銀行のリアルタイム審査/照会の記載なし |
| Kyash イマすぐ入金(後払いチャージ) | 不可(出金不可) | 500円〜1,800円/回 | 3,000〜50,000円 | 翌月末 | AGペイメントサービスのリアルタイム審査/照会の記載なし |
| ultra pay ミライバライ(後払いチャージ) | 不可 | 550円〜1,500円/回 | 2,000〜30,000円/回 | 翌月末日 | AGペイメントサービスの審査/照会の記載なし |
| Vプリカ 後払いチャージ(後払いチャージ) | 不可 | 500円〜1,800円/回 | 3,000〜50,000円(本人確認未済3万円) | 翌月末 | 申込ごとに審査(内容非開示)/照会の記載なし |
| atone(翌月払い) | 不可 | コンビニ等249円/口座振替99円 | 5万円を基準に個別 | 10日/20日/27日 | 注文ごとに審査/照会の記載なし |
| Paidy(翌月払い) | 不可 | 口座振替無料/コンビニ390円 | 非公開(プラス審査で設定) | 翌月27日 | 審査あり/照会の記載は確認できず |
| PayPayクレジット(クレカ) | 不可 | 1回払い無料 | 本人確認前10万円/24時間、以降カード利用可能額 | 翌月27日 | クレジットカード審査(照会の有無は公式ページに明記なし) |
| メルペイのクレジット(翌月払い) | 不可 | 引落・残高無料/コンビニ220〜990円 | 非開示 | 翌月末日 | 適否判断あり。定額払いのみ「信用情報機関に提供」と明記 |
| ファミペイ翌月払い(翌月払い) | 不可 | 口座引落無料/店舗払い330円 | 審査で個別(支払可能額上限110万円) | 翌月27日 | 当社所定の審査/照会の記載なし |
| d払い 電話料金合算(キャリア決済) | 不可 | 記載なし | 初期1万円/月、20歳以上最大10万円/月 | 携帯料金と合算 | 契約・支払状況で個別設定 |
| ソフトバンクまとめて支払い(キャリア決済) | 不可 | チャージ無料 | 20歳以上最大10万円/月 | 携帯料金と合算 | 契約内容・利用状況で設定 |
| CASHARi(リースバック) | 可(売却代金として18時までの依頼で最短当日入金) | 査定・受取0円、月額リース料は契約による | 査定額 | 月額リース料 | 原則24時間以内の審査/照会の記載なし |
| 質屋(質屋営業法) | 可(店頭でその場) | 質料は年109.5%以内で各店設定 | 品物の査定額 | 流質期限は3か月以上 | 品物の査定のみ(貸金業法の枠外) |
※2026年9月2日 編集部調べ(各社公式サイト・ヘルプ・利用規約)。最新の条件は公式サイトで確認してください。
「審査が不安だから後払いチャージで用意する」判断が金額面でどれだけ損か、同じ金額を貸金業者で30日借りた利息と並べました。後払いチャージは翌月末払い(約1か月)なので、条件をそろえて比べられます。
| 用意する金額 | バンドルカード/ワンバンク(後払いチャージ手数料) | Kyash/Vプリカ(同) | ultra pay ミライバライ(同) | 消費者金融で30日借りた利息(年18.0%) | 初回無利息の適用時 |
|---|---|---|---|---|---|
| 1万円 | 510円 | 500円 | 650円 | 148円 | 0円 |
| 3万円 | 1,170円 | 1,150円 | 1,500円 | 444円 | 0円 |
| 5万円 | 1,830円 | 1,800円 | 不可(1回の上限3万円) | 740円 | 0円 |
※2026年9月2日 編集部調べ・編集部試算。手数料は各社公式の金額帯(バンドルカード・ワンバンクは3,000〜10,000円510円/21,000〜30,000円1,170円/41,000〜50,000円1,830円、Kyash・Vプリカは500円/1,150円/1,800円、ultra payは6,000〜10,000円650円/21,000〜30,000円1,500円)。利息は年18.0%・期末一括返済の概算です。最新の条件は公式サイトで確認してください。
後払いチャージの手数料を年率換算すると、1万円を翌月末払いで使う場合、バンドルカード・ワンバンクで5.1%、Kyash・Vプリカで5.0%、ultra payで6.5%(いずれも編集部算出)です。1か月程度の利用で5〜6.5%ということは、年率に直せば消費者金融の上限18%を大きく上回ります。同じ1万円を消費者金融で30日借りた利息は約148円(年18.0%)、無利息期間なら0円です。審査を受けられる人は、貸金業者で借りる方が安いという事実は押さえておいてください。後払いの手数料・限度額を細かく比較したい人は少額融資に使える後払いアプリの手数料・限度額比較と後払いアプリのおすすめ一覧を比較をどうぞ。あと払いbyエポスの終了後の代替はあと払いbyEPOS終了後の代替アプリにまとめています。
現金化(キャリア決済現金化・後払い現金化)が規約違反・違法業者につながる理由
金融庁は「後払い(ツケ払い)現金化」について、形式的には商品の売買でも「商品代金の支払に先立ち、商品の購入者が金銭を受け取る」「給料日等に商品代金を支払うことになり、その商品代金と先に受け取った金銭との差額が高額」で、「経済的な実態が貸付けであり、業として行う場合には、貸金業に該当するおそれ」があると注意喚起しています。誘い文句の例として「金融ブラックOK」「借金ではありません」「今すぐ現金」「手軽に現金」が挙げられています。日本貸金業協会も、後払い現金化・給与ファクタリング・個人間融資・融資保証金詐欺を悪質業者の手口として列挙しています。キャリア決済で買った商品を売る、後払いで買った商品を買取業者に売る、といった行為は各社の利用規約で禁止され、発覚すれば利用停止となるうえ、先に受け取る金額と後で支払う代金の差額が大きいため、実質的な負担は貸金業者の上限金利をはるかに上回ります。本記事では現金化の手順を一切書きません。現金が必要なら、この記事の消費者金融系・スマホ決済系・銀行系の審査を正面から受けるか、次章の公的制度を検討してください。
状況別・金額別のお金借りるアプリの選び方
ここまでの48件を、読者の状況(金額・時間帯・属性・バレたくない)に当てはめて最終決定できるように整理します。金額別の詳しい選択肢は、それぞれ専用の記事へリンクしています。
選ぶときに比較する5つのポイント
候補を2〜3本に絞ったら、次の5点を公式サイトの表記で見比べてください。本記事の各表はこの5点を軸に作っています。
- 融資スピードと対応時間帯:「最短◯分」だけでなく、審査対応時間(明記されている社は9:00〜21:00)、振込の実施時間(24時間365日か、平日14:50以降・土日祝は翌営業日か)、土日祝の可否を見る(締切時刻早見表)
- 金利と無利息期間:上限金利(消費者金融17.9%〜18.0%、銀行の多くは13.8%〜14.95%)と、無利息の日数・起算日(契約日翌日か初回借入日翌日か)・対象条件を見る(利息実額表)
- 借入額の上限と下限:1,000円単位で借りられるのは決済残高型(FamiPayローン・dスマホローン・みんなの銀行Loan)、口座振込は5,000円〜1万円が下限。極度額が50万円を超えると収入証明が必要になる(最低借入額早見表)
- 返済方法と手数料:口座振替・アプリからのインターネット返済・ATM返済のどれが使えるか、ATM手数料(0円か、1万円以下110円・1万円超220円か)、返済日を選べるか(5・15・25・末日など)
- 在籍確認と郵送物:勤務先への電話が「100%なし」「一切なし」「原則なし」「電話あり」のどれか、カードレスと電磁交付(Web明細)で郵送物をなくせるか(在籍確認・郵送物マトリクス)
1,000円〜5,000円だけ借りたい
決済残高で使えるなら、FamiPayローン(ファミペイ残高へ1,000円から)かdスマホローン(d払い残高へ1,000円から、口座なら1万円から)が該当します。どちらも契約さえ済んでいれば24時間365日チャージできますが、FamiPayローンの初回審査は平日9:30〜18:00受付です。現金で5,000円が必要なら、FamiPayローンの銀行振込(5,000円から)か、大手消費者金融で1万円を借りて無利息期間内に返す方法が現実的です。後払いチャージ(3,000円から)は手数料500円以上がかかるため、審査を受けられる人には割高です。1万円までの選択肢は1万円だけ借りたいときの選択肢で状況別に整理しています。
今日中に1万円・3万円・5万円が必要
公式表記の最短時間と振込の実施時間から、今日中の現金に最も近いのはプロミス(最短3分・振込最短10秒・原則24時間365日)、アコム(最短20分・振込最短10秒・24時間365日)、アイフル(最短9分・審査回答9〜21時)、レイク(Web最短8分)、SMBCモビット(最短15分・平日14:50以降と土日祝は翌営業日9:30ごろの場合あり)です。いずれも1万円から契約でき、5万円以下なら収入証明書は原則不要(プロミスは19歳以下は必要)。初回なら無利息期間で利息0円にでき、5万円を30日借りても利息は年18.0%で約740円、無利息なら0円です。3万円を今日中に用意する具体策は3万円を今日中に用意する現実的な方法、5万円は5万円を即日で少額だけ借りる方法で詳しく扱っています。
10万円以上を数か月かけて返したい
返済が数か月以上にわたるなら、無利息期間の効果より金利の差が効きます。10万円を90日借りた利息は年18.0%で4,438円、年14.5%(楽天銀行・三井住友銀行・みんなの銀行の上限)で3,575円、年13.8%(イオン銀行・ソニー銀行の上限)で3,403円です(編集部試算、返済を期末一括とした場合)。数日待てるなら、上限金利が低い銀行カードローン(イオン銀行3.8%〜13.8%、ソニー銀行2.5%〜13.8%、りそな1.7%〜14.0%)や、レイクの365日間無利息(Web申込・契約額50万円以上・59日以内の収入証明提出)を検討してください。ただし収入証明書は、貸金業者では1社50万円超または他社合計100万円超で必須、銀行でも多くが50万円超(横浜銀行は60万円以上)で必要になります。
学生・主婦(パート)・アルバイト・無職(年金・失業中)の場合
公式の申込条件で属性別に整理すると次のとおりです。アルバイト・パートは、アコム(「パート・アルバイトの方でも結構です」)、プロミス(主婦・学生もアルバイト・パート等の安定収入があれば可)、アイフル(パート・アルバイト・学生も対象)、SMBCモビット、レイク、FamiPayローン、楽天銀行(60歳以下)、イオン銀行など多くの商品で申し込めます。学生は、プロミス(18歳以上、高校生不可)、アイフル(20歳以上)は可、イオン銀行・横浜銀行・りそな・JCB FAITHは不可です。専業主婦(夫)は、貸金業者では配偶者貸付(配偶者の同意と収入証明が必要な例外貸付)を扱う社が限られ、FamiPayローンは不可、銀行では楽天銀行(50万円上限)・イオン銀行(配偶者に収入があれば50万円まで)・PayPay銀行(配偶者の所得証明が必要)が申込可能です。年金収入のみはプロミス・アイフル・SMBCモビット・三井住友銀行・千葉銀行が不可で、FamiPayローンとみんなの銀行は年金受給者可と明記しています。自営業・フリーランスは、アイフル(自営業者が対象)・SMBCモビット(自営業も可)・FamiPayローン(自営業者可)・みんなの銀行Loan(自営業者も対象)が公式に申込可と明記し、プロミスは個人事業主の資金使途を「生計費および事業費」としています。収入証明は給与明細の代わりに確定申告書・所得(課税)証明書・納税通知書などが使え、事業資金として借りる場合は総量規制の例外貸付(個人事業者への貸付、事業実態の確認が必要)として残高に算入されます。無職(失業中)は、貸金業者は「安定した収入」が条件のため原則申し込めません。この場合は借入より先に、市区町村の社会福祉協議会の緊急小口資金(10万円以内・無利子・連帯保証人不要、生活困窮者自立支援制度の相談が原則要件)や総合支援資金(申込から交付まで約1か月)を検討してください。窓口の仕組みは市役所・区役所で借りる公的融資の仕組みで解説しています。「審査が甘い」と言われるカードローンが実在するのかは審査が甘いカードローンはあるのかを検証で扱っています。
土日・夜間に申し込む場合の入金タイミング
土日祝の申込で当日入金の可能性が公式表記から読み取れるのは、プロミス(振込原則24時間365日、電話・自動契約機9〜21時)、アコム(振込24時間365日)、アイフル(審査回答は土日祝も9〜21時)、SMBCモビット(土日祝も営業、ただし振込は翌営業日9:30ごろの場合あり)です。銀行ではバンクイックが土日祝9〜17時に審査結果連絡、振込借入も土日祝9〜17時受付、北海道銀行ラピッドが「最短当日」ですが、みんなの銀行は土日祝の審査を行いません。夜間は、審査対応時間が9〜21時の社では翌日回答になり得るため、21時以降に申し込むなら「翌朝9時以降に結果、その後振込」と見込んでおくのが現実的です。決済残高への借入(dスマホローンのd払い残高、FamiPayローンのチャージ、au PAY残高)は契約済みなら夜間・土日も即時で、現金が要る場合はセブン銀行ATMでの出金(手数料は利用者負担)やスマホATMが使えます。振込先の口座は、24時間即時振込に対応した銀行(多くのネット銀行・大手行)を登録しておくと、夜間の「最短10秒」が実際に機能します。
家族や勤務先にバレたくない場合(在籍確認・郵送物・カードレスのマトリクス)
「バレない」を保証する会社はありませんが、①勤務先への電話、②自宅への郵送物、③カードの有無の3点は公式表記で比較できます。本記事で公式表現を確認できた主要アプリを一覧にしました。
| アプリ | 勤務先への電話(公式表現) | 書類による代替 | 郵送物なしの条件 | カードレス | アプリで完結する工程 |
|---|---|---|---|---|---|
| アコム | 100%なし(いかなる場合も電話しない) | 書面・申告内容で確認 | ネット契約+カードレス(または自動契約機受取)+電磁交付登録 | 可 | 申込・本人確認・借入・返済 |
| プロミス | 原則なし(98%)、必要時も同意なく実施しない | 社員証・給与明細書・源泉徴収票・雇用契約書など | 書面受取方法をWeb明細に登録 | 可(アプリローン) | 申込・本人確認(口座登録可)・借入・返済 |
| アイフル | 原則なし(99.1%)、必要時は担当者個人名 | 公式記載なし | 希望がない限り原則なし | 可 | 申込・本人確認(3方式)・借入・返済 |
| SMBCモビット | 原則なし、必要時は事前同意 | 公式記載なし | WEB完結・カードレスで原則なし | 可 | 申込・オンライン本人確認・借入・返済 |
| レイク | 一切なし | 給与明細・源泉徴収票・社員証など(一般記述) | 郵送物なしの契約方法あり(選べない場合あり) | 可(郵送物なし契約) | 申込・スマート本人確認・借入 |
| FamiPayローン | 原則なし | 公式記載なし | 明細はアプリ(遅延時は郵送の可能性) | 可(残高チャージ) | 申込・借入(チャージ)・返済 |
| みんなの銀行Loan | なし | — | 郵送物なし | 可 | 申込・借入・返済すべてアプリ |
| 横浜銀行 | 書類提出で原則なし | 資格確認書・源泉徴収票・給与明細書・社員証等 | カードは簡易書留で郵送 | 不可(カード発行) | 申込(契約までに口座開設) |
| セブン銀行 | 原則なし(場合により連絡) | 公式記載なし | キャッシュカードは郵送 | 到着前はスマホATM | 申込(Myセブン銀行アプリ)・借入・返済 |
| VIPローンカード | 承認時に電話あり(個人名) | 電話が難しい場合は相談 | アプリ型は郵送物なし(重要案内は書面の場合あり) | 可(アプリ型) | 申込・オンライン本人確認・借入・返済 |
| dスマホローン | 電話の場合あり | 公式記載なし | 公式記載なし | 可(残高借入) | 申込・借入・返済 |
| 楽天銀行 | 電話あり(個人名、専業主婦はなし) | 公式記載なし | カードは郵送 | 不可(カード到着前の振込は可) | 申込・書類提出(アプリ) |
※2026年9月2日 編集部調べ(各社公式サイト・FAQ)。「原則なし」は審査状況により電話が行われる場合がある旨の注釈付きです。最新の条件は公式サイトで確認してください。
電話を避けたいなら、アコム(100%なし)・レイク(一切なし)・みんなの銀行(なし)が公式表現として最も強く、プロミス・アイフル・SMBCモビットは「原則なし・必要時は同意のうえ」です。ただし返済が遅れて連絡が取れなくなると、どの社も自宅への郵送や電話連絡が発生します。「バレない」の最大の条件は、期日どおりに返すことです。電話連絡なしの会社をさらに幅広く比較したい人は在籍確認なしで借りられるカードローン一覧を参照してください。
お金借りるアプリの申込から入金までの流れ
アプリ完結型の借入は、どの社でも「アプリDL→申込入力→本人確認(eKYC)→審査・在籍確認→契約→借入」の流れです。ここでは各工程で何が起き、どこで時間がかかるかを、法令の根拠とともに整理します。
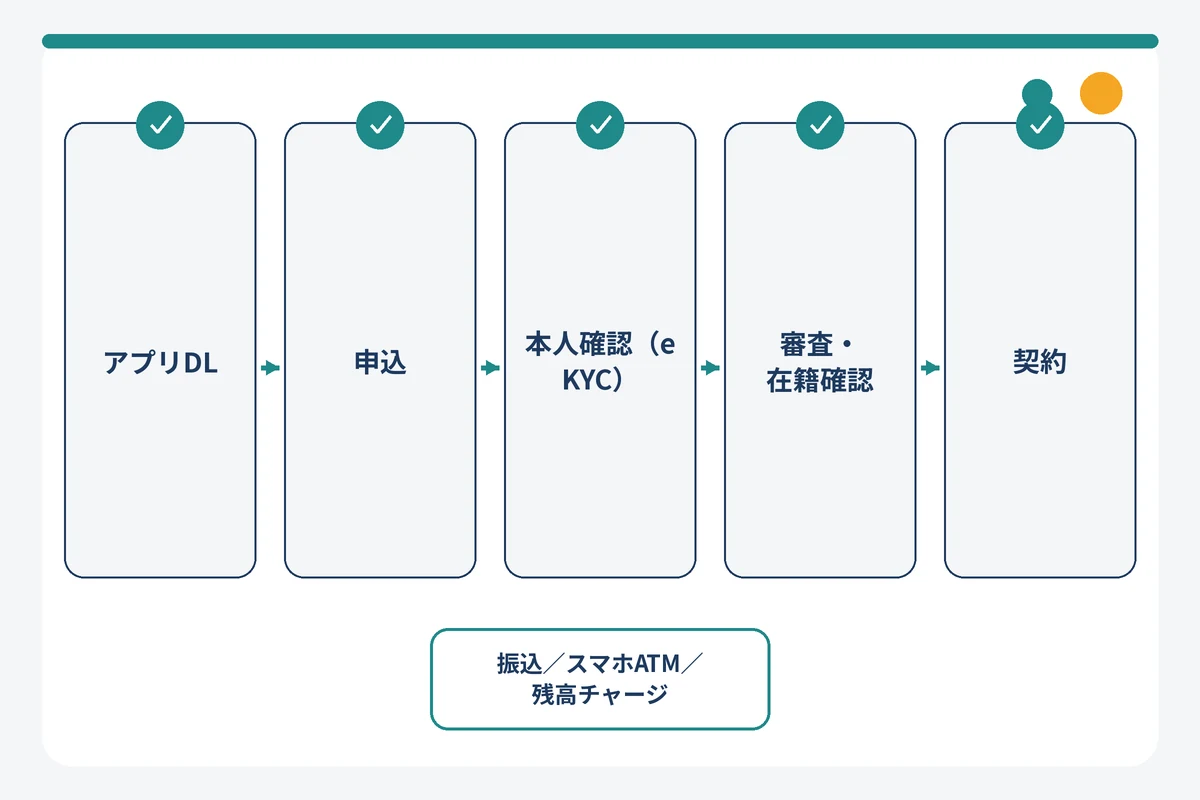
アプリDL→申込→本人確認(eKYC)→審査→契約→借入の6ステップ
- アプリのダウンロードと申込入力:氏名・生年月日・住所・勤務先・年収・他社借入額を入力します。他社借入額は指定信用情報機関の情報で照合されるため、正確に書きます
- 本人確認(eKYC):犯罪収益移転防止法に基づく取引時確認で、貸金業者・クレジットカード会社・資金移動業者はいずれも特定事業者です。スマホで顔と写真付き本人確認書類を撮影して送る方式(施行規則の「ホ」方式)、マイナンバーカードのICチップを読み取る方式(「ヘ」方式)、本人名義の銀行口座への振込確認等を組み合わせる方式(「ト」方式)などがあり、プロミス・アイフルは口座登録で書類提出を省略できます
- 審査・在籍確認:貸金業法第13条の返済能力調査として、指定信用情報機関(CIC・JICC)の信用情報を照会し、勤務先を書面または電話で確認します。銀行は保証会社の審査に加えて警察庁データベースへの照会があるとされています
- 契約:契約内容をアプリで確認し、電磁交付に同意すると郵送物を減らせます。無利息期間の起算日は多くが「契約日の翌日」なので、契約のタイミングに注意します
- 借入:口座振込、スマホATM(セブン銀行・ローソン銀行)、決済残高へのチャージのいずれかで受け取ります
- 返済:口座振替・アプリからのインターネット返済・ATMで返します。返済日を給料日直後に設定しておくと延滞を防げます
本人確認書類と収入証明書が必要になる条件(50万円超・他社合計100万円超)
本人確認書類は運転免許証・マイナンバーカード・在留カード・パスポート等の写真付き書類1点が基本です(プロミス・アイフルは本人名義の銀行口座登録で代替可能、アイフルは書類2点でも可)。収入証明書は貸金業法第13条第3項により、①その貸金業者での合算額(極度額を含む)が50万円超、②他社残高(指定信用情報機関の情報)を含む合算額が100万円超のときに提出が義務づけられています。「50万円以上」ではなく「50万円超」です。認められる書類は源泉徴収票・支払調書・給与の支払明細書(直近2か月分以上)・確定申告書・納税通知書・所得証明書・年金証書などで、プロミスは申込時19歳以下も提出必須、レイクは提出済みの証明が3年以上経過した場合も再提出です。銀行は法定義務ではありませんが、多くが50万円超(横浜銀行は60万円以上)で収入証明を求めます。少額なら本人確認書類だけで済むため、5万円以内の申込はスマホの撮影だけで完了するのが通常です。
在籍確認が電話なしで済むアプリの見分け方
公式サイトの表現を3段階で読み分けてください。「100%なし」「一切なし」(アコム・レイク・みんなの銀行)は電話が行われない旨を断定した表現、「原則なし」(プロミス・アイフル・SMBCモビット・FamiPayローン・セブン銀行・横浜銀行・北海道銀行)は審査状況によって電話がある可能性を残した表現、「連絡する場合があります」「電話をします」(バンクイック・三井住友銀行・auじぶん銀行・イオン銀行・ソニー銀行・dスマホローン・VIPローンカード)は電話が前提の表現です。「原則なし」の社は、社員証・給与明細書・源泉徴収票などの書類で代替する仕組みを持つことが多く、申込後に案内に従って提出すれば電話を避けられる可能性が高まります。なお、在籍確認そのものは貸金業法の返済能力調査の一部なので、「在籍確認なし」の貸金業者は存在しません。「電話なし」と「在籍確認なし」は別物です。詳しくは在籍確認なしで借りられるカードローン一覧を参照してください。
審査結果から入金までの時間:振込・スマホATM・残高チャージの違い
審査に通ったあとの受取方法で、実際に現金を手にするまでの時間が変わります。口座振込は、プロミス・アコムが最短10秒・原則24時間365日、SMBCモビットが最短3分(平日14:50以降・土日祝は翌営業日9:30ごろの場合あり)、エポスカードは平日9:00〜14:29申込で最短数十秒(それ以外は当日9時以降または翌営業日)で、振込先の銀行が即時入金に対応しているかに左右されます。スマホATMはプロミス・SMBCモビット・VIPローンカード・au PAY スマートローンがセブン銀行ATM(プロミス・モビット・VIPはローソン銀行ATMも)に対応し、カードなしで原則24時間出金できます(プロミスは1万円以下110円・1万円超220円)。残高チャージはdスマホローン(d払い残高へ原則即時)、FamiPayローン(ファミペイ残高へ24時間365日)、au PAY スマートローン(au PAY残高)、エアウォレット クイックローン(COIN+残高)が対応し、現金化はできませんがコード決済で即座に使えます。夜間・土日に現金が必要ならスマホATM、コンビニや通販で使うだけなら残高チャージ、翌営業日でよければ振込、と受取方法から逆算して選ぶと失敗しません。
スマホATMで現金を引き出す手順と手数料(カードなし・夜間でも出金)
カードレス契約でも現金を手にできるのが、セブン銀行ATM・ローソン銀行ATMの「スマホATM」です。一般的な流れは、①各社アプリで「スマホATM取引」を選ぶ、②ATMの画面でスマートフォンでの取引を選び、表示されたQRコードをアプリで読み取る、③アプリに表示された番号をATMに入力して出金する、の3ステップで、ローンカードや口座振込を経由せずに現金を受け取れます(メニュー名や細かな操作は各社アプリの案内に従ってください)。本記事で公式に対応を確認できたのは、プロミス(セブン銀行・ローソン銀行、原則24時間、手数料1万円以下110円・1万円超220円、携帯電話番号の登録と電話認証が必要)、SMBCモビット(セブン銀行・ローソン銀行、三井住友銀行ATMは0円)、VIPローンカード(セブン銀行・ローソン銀行)、au PAY スマートローン(セブン銀行、返済は1,000円単位)、セブン銀行ローンサービス(キャッシュカード到着前から利用可、手数料0円)です。アコム・アイフル・レイクのスマホATM対応は本記事の確認時点で公式ページから取得できなかったため、契約後にアプリの借入メニューで確認してください。振込先の銀行が夜間・土日の即時入金に対応していない場合、スマホATMが最も確実に現金を受け取る手段になります。
利息はいくら?1万円・3万円・5万円・10万円を30日・90日・180日借りたときの実額
利息は「借入額×実質年率×借入日数÷365」で計算します(うるう年は366)。この式に各社公式の上限金利と無利息条件を当てはめ、編集部が試算した実額が次の表です。返済は期間末に一括、無利息は借入当日に契約した前提で、実際の適用金利は審査で決まり、返済日ごとに元金が減るぶん利息はこれより小さくなります。半年(180日)の行は、無利息期間のある消費者金融と低金利の銀行のどちらが安くなるかの分岐点を見るために入れています。
| 借入額・期間 | アコム(17.9%・30日無利息) | プロミス/アイフル(18.0%・30日無利息) | レイク(18.0%・Web60日無利息) | SMBCモビット(18.0%・無利息なし) | 銀行上限帯(14.5%) |
|---|---|---|---|---|---|
| 1万円・30日 | 0円(非適用時147円) | 0円(非適用時148円) | 0円 | 148円 | 119円 |
| 1万円・90日 | 294円(非適用時441円) | 296円(非適用時444円) | 148円 | 444円 | 358円 |
| 3万円・30日 | 0円(非適用時441円) | 0円(非適用時444円) | 0円 | 444円 | 358円 |
| 3万円・90日 | 883円(非適用時1,324円) | 888円(非適用時1,332円) | 444円 | 1,332円 | 1,073円 |
| 5万円・30日 | 0円(非適用時736円) | 0円(非適用時740円) | 0円 | 740円 | 596円 |
| 5万円・90日 | 1,471円(非適用時2,207円) | 1,479円(非適用時2,219円) | 740円 | 2,219円 | 1,788円 |
| 10万円・30日 | 0円(非適用時1,471円) | 0円(非適用時1,479円) | 0円 | 1,479円 | 1,192円 |
| 10万円・90日 | 2,943円(非適用時4,414円) | 2,959円(非適用時4,438円) | 1,479円 | 4,438円 | 3,575円 |
| 5万円・180日 | 3,678円(非適用時4,414円) | 3,699円(非適用時4,438円) | 2,959円 | 4,438円 | 3,575円 |
| 10万円・180日 | 7,356円(非適用時8,827円) | 7,397円(非適用時8,877円) | 5,918円 | 8,877円 | 7,151円 |
※2026年9月2日 編集部試算。各社公式の上限金利と無利息条件(アコム・アイフル・レイクは契約日翌日起算、プロミスは初回借入翌日起算、レイクは契約額50万円未満のWeb申込)にもとづく概算で、実際の適用金利・利息は審査結果と返済状況で決まります。銀行上限帯は楽天銀行・三井住友銀行・みんなの銀行の上限14.5%で計算。最新の条件は公式サイトで確認してください。
無利息期間あり・なしでの利息の差(編集部試算)
表が示すとおり、30日以内に返すなら、無利息のある大手4社は利息0円で、銀行カードローンより安くなります。差が逆転するのは90日以上の長期です。10万円を90日借りると、無利息30日のアコムで2,943円、レイクの60日無利息なら1,479円、銀行上限14.5%で3,575円、無利息のないSMBCモビットで4,438円です。180日になると、10万円で銀行上限14.5%が7,151円、30日無利息のアコムが7,356円、無利息のないSMBCモビットが8,877円と、半年前後で銀行の低金利が無利息30日の効果を上回ります(レイクの60日無利息は5,918円で半年でもまだ有利)。つまり「1〜2か月で返す少額」は消費者金融の無利息、「3か月以上・10万円超」は銀行の低金利かレイクの365日無利息(50万円以上契約・収入証明提出が条件)という切り分けになります。後払いチャージで1万円を用意する手数料500〜650円は、この表の「1万円・90日」の利息(441〜444円)よりも高く、無利息なら差はさらに広がります。
利息制限法の上限金利と「年率18%」の意味
利息制限法第1条は、元本10万円未満で年20%、10万円以上100万円未満で年18%、100万円以上で年15%を上限とし、超過部分は無効です。大手消費者金融の上限が17.9%〜18.0%なのは、この18%の区分に合わせているためで、100万円以上の契約ではプロミス・SMBCモビットが15.0%、レイクが15.0%以下になるのも同じ理由です。営業的な貸付の遅延損害金の上限は年20%(同法第7条)で、各社の遅延損害金が20.0%なのもこの規定によります。出資法第5条第2項は、業として年20%を超える利息契約をした場合に5年以下の拘禁刑もしくは1,000万円以下の罰金(併科あり)を定め、年109.5%超は10年以下の拘禁刑もしくは3,000万円以下の罰金です。2010年6月18日の改正貸金業法完全施行で出資法の上限が29.2%から20%に引き下げられ、いわゆるグレーゾーン金利は撤廃されました。なお、質屋は質屋営業法第36条により年109.5%(うるう年109.8%)が上限で、貸金業者の20%とは別枠です。手数料・礼金など名目を問わず利息とみなされる(みなし利息、同法第3条)ため、「金利ゼロ・手数料のみ」という貸付も上限規制の対象です。
利息を減らす繰り上げ返済・一括返済の使い方と返済手数料
利息は日割りなので、返済を早めればそのぶん減ります。アコムは期間中の返済を全額元金に充当、au PAY スマートローンは1円単位で追加返済可、エアウォレット クイックローンは繰上返済可、VIPローンカードはボーナス加算(年2回)に対応し、みんなの銀行Loanは元金をアプリで随時返す設計です。返済方法ごとの手数料も確認してください。プロミスのインターネット返済は最短10秒で手数料の記載はなく、スマホATMは1万円以下110円・1万円超220円。SMBCモビットは三井住友銀行ATMが0円、バンクイックは三菱UFJ・セブン・ローソン・イーネットATMが時間外も無料、auじぶん銀行・横浜銀行・セブン銀行・ドコモSMTBネット銀行も主要ATMが0円です。エポスカードは提携ATMが1万円以下110円・1万円超220円、JCB FAITHは月3回まで無料です。ATM手数料は利息制限法上「みなし利息」から除かれる政令の範囲内ですが、少額を何度も出し入れすると手数料が利息を上回るため、まとめて借りてアプリから返すのが基本です。
お金借りるアプリを使う前に知っておく注意点
アプリで簡単に借りられるからこそ、法律と信用情報の仕組みを知っておく必要があります。総量規制・信用情報の登録期間・多重申込・違法業者・相談先の5点を、金融庁・日本貸金業協会・信用情報機関の公式情報に基づいて整理します。
総量規制:貸金業者からの借入は年収の3分の1まで(除外・例外貸付あり)
貸金業法第13条の2は、貸金業者からの個人向け貸付の合計が年収の3分の1を超える契約を禁止しています(年収300万円なら貸金業者からは100万円まで)。対象は貸金業者からの個人向け貸付だけで、本記事では消費者金融系・スマホ決済/キャリア系ローン・クレジットカードのキャッシング枠が該当し、銀行カードローン・クレジットカードのショッピング・法人名義の借入は対象外です。年収には給与・年金・恩給・定期的な不動産賃貸収入・安定的な事業所得が含まれ、宝くじなどの一時収入は含みません。住宅ローンや自動車ローンのような「除外貸付」は残高に算入されず、緊急の医療費・10万円以下で3か月以内に返す特定緊急貸付・配偶者貸付・顧客に有利な借換えなどの「例外貸付」は残高に算入されたうえで例外的に認められます。総量規制を超えても利用者が罰せられることはなく、新規の借入ができなくなるだけで、直ちに3分の1まで返済を求められることもありません(金融庁Q&A)。
返済遅延が信用情報(CIC・JICC・KSC)に残る期間
貸金業法第41条の35により、貸金業者は個人向け貸付契約を結ぶと遅滞なく信用情報を指定信用情報機関に登録します。登録期間は、CICが申込情報を照会日から6か月、契約情報(延滞・異動を含む)を契約期間中および契約終了後5年以内、JICCが2019年10月1日以降の契約について契約継続中および契約終了後5年以内(申込情報は6か月)、KSC(全国銀行個人信用情報センター)が契約終了日または完済日から5年を超えない期間、官報情報は7年です。3機関はCRIN(延滞等の交流)・FINE(CIC−JICC間の残高交流)・IDEA(無担保カードローン等の総債務把握)で情報を交流しているため、「消費者金融の延滞は銀行にはバレない」ということはありません。後払いのうちメルペイの定額払いは「定額払い契約中は、信用情報機関に信用情報が提供されます」と明記されており(PayPayクレジットはクレジットカードの支払方法のため、カード会社の審査が前提です)、翌月払い型の後払いでも延滞が長期化すると債権回収機関への委託や法的措置の可能性があります。自分の登録内容はCIC(インターネット開示500円)・JICC(スマホアプリ700円)・KSC(インターネット800円)で確認できます。
複数アプリの同時申込(多重申込)が審査に与える影響
申込情報はCIC・JICCとも照会日から6か月間登録され、他社からも見えます。短期間に複数社へ申し込むと、審査担当者には「複数の申込が同時に存在する」状態が見えるため、返済能力に不安があると判断されやすいと一般に言われています(各社の審査基準は非公開のため断定はできません)。今日中に借りたい焦りから3社・4社へ同時に申し込むより、本記事の早見表で条件に合う1社に絞り、通らなければ理由(年収に対する借入額・勤続・他社借入)を見直してから次に申し込む方が結果的に早く済みます。同じ保証会社の銀行カードローンに連続で申し込む場合も同様です。
「審査なし・即日・ブラックOK」をうたうSNS融資・ヤミ金・携帯担保融資の危険
金融庁は、貸金業法に基づく登録を受けずに貸金業を営むヤミ金融から「絶対に借りてはいけません」と明示し、SNSの個人間融資について「違法な高金利での貸付けが行われる」「個人情報が悪用されるなどして、更なる犯罪被害やトラブルに巻き込まれる危険性」を警告しています。日本貸金業協会は個人間融資・給与ファクタリング(「実質的には貸付け」)・偽装ファクタリング・融資保証金詐欺(保証金・信用調査料の名目)・後払い現金化を手口として挙げ、2026年には協会の名称や電話番号を偽装した偽広告・不審電話への注意喚起も出しています。年109.5%を超える利息の貸付契約は登録・無登録を問わず無効で「利息の支払いは一切不要」ですが、そもそも関わらないことが最善です。違法業者がアプリの形で勧誘することもあるため、アプリストアの提供元(開発者名)が公式の社名と一致するか、アプリ内や公式サイトに貸金業登録番号が記載され、金融庁の登録貸金業者情報検索サービスの登録内容と一致するかを、インストール前に確認してください。携帯電話の契約や端末を担保に取る「携帯担保融資」も、貸金業登録のない者が業として行えば無登録営業(貸金業法第11条)にあたる違法な貸付です。ヤミ金からの脅迫や取立てには警察相談専用電話#9110、業者の登録確認は金融庁の登録貸金業者情報検索サービスを使ってください。
返済が苦しくなったときの相談先(日本貸金業協会・法テラス・自治体)
返済が難しくなったら、延滞する前に貸付先へ連絡し(アコムは総合カードローンデスク0120-629-215、アイフルは0120-109-437など各社の会員向け窓口)、同時に公的な相談窓口を使ってください。日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051、9:00〜17:00、土日祝・年末年始除く)は債務相談・生活再建支援カウンセリングを手数料なしで受け付け、浪費やギャンブルで借入を自ら止めたい人向けに貸付自粛制度(登録5年以内、登録から3か月は撤回不可、無料)もあります。法テラス(サポートダイヤル0570-078374、平日9:00〜21:00・土曜9:00〜17:00)は収入・資産要件を満たせば1つの問題につき3回まで・1回30分の無料法律相談ができ、弁護士費用の立替も利用できます。金融庁の金融サービス利用者相談室(0570-016811、平日10:00〜17:00)は2026年9月1日〜12月31日に多重債務者相談強化キャンペーンを実施中です。ほかに消費者ホットライン188、日本クレジットカウンセリング協会の多重債務ほっとライン0570-031640、各財務局の多重債務相談窓口、市区町村の多重債務相談窓口があります。生活費そのものが足りない場合は、借入より先に社会福祉協議会の緊急小口資金・総合支援資金や自治体の窓口(市役所・区役所で借りる公的融資の仕組み)に相談してください。
お金借りるアプリに関するよくある質問
アプリで1,000円や5,000円だけ借りられる?
借りられます。FamiPayローンはファミペイ残高へのチャージなら1,000円から、dスマホローンはd払い残高へ1,000円から借りられます(いずれも契約極度額は1万円から)。5,000円はこの2つに加えてFamiPayローンの銀行振込(5,000円から)が該当します。大手消費者金融やau PAY スマートローンの借入は1万円からなので、1,000〜5,000円の現金が必要なら、1万円を借りて無利息期間内に返すか、d払い残高へ借りてセブン銀行ATMで出金する方法になります。後払いチャージ(バンドルカードなど)は3,000円から使えますが、1回500円以上の手数料がかかります。
今日中に3万円必要。どのアプリが一番早い?
公式表記の最短時間ではプロミス(Web・アプリ申込で最短3分借入、振込最短10秒・原則24時間365日)が最も早く、レイク(Web最短8分)、アイフル(最短9分、審査回答9〜21時)、SMBCモビット(最短15分)、アコム(最短20分、振込最短10秒・24時間365日)が続きます。いずれも「申込時間や審査状況により希望に添えない場合がある」注釈付きなので、確実性を上げるには審査対応時間内(多くは9〜21時)に申し込み、本人確認書類をすぐ提出し、即時振込に対応した銀行口座を登録してください。3万円なら収入証明書は原則不要で、初回契約なら30日間(レイクは60日間)無利息のため、給料日に返せば利息は0円です。詳しい手順は「3万円を今日中に用意する現実的な方法」の記事で解説しています。
審査なしで1万円借りられるアプリはある?
ありません。貸金業法第13条が貸金業者に返済能力の調査と指定信用情報機関の利用を義務づけているため、登録貸金業者に「審査なし」の融資は存在せず、「審査なし」「ブラックOK」と広告すること自体が同法第16条で禁止されています。審査なしをうたう業者は無登録のヤミ金の可能性が高く、金融庁は「絶対に借りてはいけません」としています。後払いアプリ(Paidy・atone・バンドルカード ポチっとチャージなど)は信用情報機関への照会を明記しない独自審査ですが、審査自体はあり、現金は受け取れません。審査を受けずに1万円を用意するなら、質屋(品物の査定のみ)、生命保険の契約者貸付(解約払戻金の範囲内)、勤務先の給与前払い制度といった「既存の契約や品物」を使う方法になります。
学生・無職・専業主婦でも使えるアプリは?
アルバイト収入のある学生は、プロミス(18歳以上、高校生不可)やアイフル(20歳以上)のように公式が学生可と明記する消費者金融に申し込めます。専業主婦(夫)は、本人に収入がないため貸金業者では配偶者貸付(配偶者の同意と収入証明が必要)を扱う社に限られ、銀行では楽天銀行スーパーローン(50万円上限)やイオン銀行カードローン(配偶者に収入があれば50万円まで)が申込可能です。年金収入のみの人はプロミス・アイフル・SMBCモビットが不可ですが、FamiPayローンとみんなの銀行Loanは年金受給者可と明記しています。無職(失業中)の人は「安定した収入」が条件の貸金業者・銀行には原則申し込めないため、借入より先に社会福祉協議会の緊急小口資金(10万円以内・無利子)や総合支援資金、ハローワークの求職者支援制度を相談してください。
支払いを滞納中・ブラックでも借りられる?
現在滞納中の借入があると、貸金業者・銀行の審査では原則として否決されると一般に考えられています(各社の審査基準は非公開のため断定はできません)。延滞情報はCIC・JICCで契約終了後5年以内、KSCで5年を超えない期間登録され、3機関の間で交流されるため、別の会社なら見えないということはありません。「ブラックでも借りられる」と広告する業者は貸金業法第16条に反する違法業者の可能性が高く、絶対に使わないでください。まずは滞納中の会社に連絡して返済計画を相談し、日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051)や法テラス(0570-078374)で債務整理を含めた選択肢を確認するのが正しい順序です。信用情報の登録内容はCIC・JICC・KSCの本人開示で確認できます。
家族や会社にバレずに借りられる?
「バレない」を保証する会社はありませんが、公式表記で勤務先への電話が「100%なし」のアコム、「一切なし」のレイク、「なし」のみんなの銀行Loan、「原則なし」のプロミス・アイフル・SMBCモビット・FamiPayローンを選び、カードレス契約と電磁交付(Web明細)で郵送物をなくせば、勤務先や家族に知られる要素はほぼ残りません。ただし返済が遅れて連絡が取れなくなると、どの社も自宅への郵送や電話をします。期日どおりに返すことが、結局いちばん確実な「バレない」対策です。
まとめ:お金借りるアプリは目的で選べば失敗しない
本記事では、2026年9月2日時点で公式サイトの受付と貸付条件を確認できた48件のお金借りるアプリを、5種類に分けて比較しました。要点を再掲します。
- 今日中に現金:プロミス(最短3分・振込最短10秒)、アコム(最短20分・電話100%なし)、アイフル(最短9分)、レイク(最短8分・Web60日無利息)。審査対応時間の9〜21時内に申し込む
- 1,000円〜の少額:FamiPayローン(残高チャージ1,000円〜)、dスマホローン(d払い残高1,000円〜)。契約済みなら夜間・土日も即時チャージ
- 10万円以上を長く:上限13.8〜14.5%の銀行カードローン(イオン・ソニー・りそな・楽天・三井住友・みんなの銀行)。審査は最短当日〜数営業日
- 手持ちのカード:エポスカードなどキャッシング枠があれば平日14:29までの申込で最短数十秒振込。枠は総量規制の対象
- 審査が不安・現金でなくてよい:Paidy・atone・後払いチャージ。ただし「審査なし」ではなく独自審査で、現金化は規約違反。貸金業者に審査なしは存在しない
- 1万円を30日借りた利息は年18%で約148円、無利息期間なら0円。後払いチャージの手数料500〜650円より安い
- 返済が苦しくなったら、延滞前に日本貸金業協会(0570-051-051)・法テラス(0570-078374)・自治体窓口へ
金利や無利息条件、受付状況は変わります。申込前に必ず公式サイトの最新表記を確認し、登録貸金業者情報検索サービスで登録番号を照合してください。
この記事の情報源
本記事の数値・条件は、以下の公式サイト・法令・公的機関の情報をSEIMEIメディア編集部が2026年9月2日時点で確認したものです。
- アコム カードローン 商品概要・公式FAQ(在籍確認・30日間金利0円)
- プロミス 商品内容・30日間無利息サービス・在籍確認FAQ
- アイフル キャッシングローン 貸付条件・本人確認方法・在籍確認
- レイク 365日間・60日間・30日間無利息の条件、貸付条件
- SMBCモビット 貸付条件・融資スピード・電話連絡の方針
- アロー 貸付条件・会社概要/エアウォレット クイックローン 貸付条件/ドコモ・ファイナンス VIPローンカード
- FamiPayローン 商品概要/dスマホローン 商品概要/au PAY スマートローン
- みんなの銀行 Loan・カバー/セブン銀行 ローンサービス/PayPay銀行 カードローン商品要項
- 楽天銀行スーパーローン 商品詳細/三菱UFJ銀行 バンクイック/三井住友銀行 カードローン/auじぶん銀行 じぶんローン
- ドコモSMTBネット銀行 カードローン/イオン銀行 カードローン/ソニー銀行 カードローン/東京スター銀行 スターカードローンα/UI銀行 UI Plan
- 横浜銀行 カードローン/りそな プレミアムカードローン/ちばぎん クイックパワー<アドバンス>/静岡銀行 セレカ/北海道銀行 ラピッド/愛媛銀行 ひめぎんクイックカードローン
- エポスカード キャッシング 貸付条件/JCB CARD LOAN FAITH/三井住友カード プレミアムカードローン/クレディセゾン MONEY CARD
- バンドルカード ポチっとチャージ 手数料・上限/ワンバンク あとばらいチャージ/Kyash イマすぐ入金/ultra pay ミライバライ/Vプリカ 後払いチャージ
- atone 請求手数料改定/Paidy 支払い方法/PayPayクレジット/メルペイのクレジット/ファミペイ翌月払い/d払い 電話料金合算払いの限度額/ソフトバンクまとめて支払い/CASHARi
- 貸金業法(e-Gov法令検索)/利息制限法/出資法/割賦販売法/犯罪収益移転防止法/質屋営業法
- 金融庁 貸金業法Q&A(総量規制)/金融庁 SNS等を利用した個人間融資への注意喚起/金融庁 後払い現金化への注意喚起/金融庁 立替サービスの貸金業該当性に関するQ&A/登録貸金業者情報検索サービス
- 日本貸金業協会 悪質業者の手口/日本貸金業協会 貸金業相談・紛争解決センター/法テラス 民事法律扶助/金融庁 多重債務者相談強化キャンペーン2026
- CIC 保有期間/JICC 登録期間/全国銀行個人信用情報センター 登録情報/厚生労働省 生活福祉資金貸付制度

コメント