
バーチャルカードの審査なし後払いは、信用情報機関への照会が法律で義務づけられていない独自審査の後払いサービスなら可能です。バンドルカードやKyash、Vプリカは本人確認やSMS認証だけで申し込め、後払いでチャージした残高をVisa番号で今日から使えます。ただし各社とも公式に「審査あり」と明記しており、審査がまったくない後払いは存在しません。
線引きは契約の形です。翌月一括で支払う後払いは割賦販売法の信用情報照会義務の対象外ですが、クレジットカード型のバーチャルカードは照会が法定され、貸金で「無審査」をうたう業者は違法の可能性があります。
本文では対応10サービスの後払い上限・手数料の実額・支払期限・本人確認の要否を早見表にまとめ、3万円を後払いしたときの実質コストも比較しました。自分の状況に合う1本をこの先で選べます。
結論: バーチャルカードで「審査なし後払い」は可能?30秒で分かる答え
先に要点だけまとめます。詳細は各セクションで確認してください。
- 可能です。バンドルカード・ワンバンク・Kyash・ultra pay・Vプリカは、プリペイド式のバーチャルカードに「後払いでチャージ」できる機能を持ち、各社とも公式に「審査あり」と明記していますが、その審査はクレジットカードのように信用情報機関への照会を法律で義務づけられたものではありません(照会の有無自体は各社とも公式に明示していません)。
- 「審査ゼロ」は存在しません。後払いチャージは各社が「申込ごとの審査」「リアルタイム審査」と明記しています。審査の中身が「クレジットカードの信用情報審査」とは別物、というのが「審査なし」の正体です。
- 後払い上限は多くが1回3,000円〜最大5万円、手数料は1万円で500〜650円、3万円で1,150〜1,500円が相場です(2026年9月2日時点・公式)。翌月末までにコンビニ等で支払います。
- クレジットカード型のバーチャルカードは必ず信用情報の審査があります。三井住友カード(CL)やPayPayカード、ナッジなどは「審査なし」の対象外です。
- 「審査なし」「ブラックOK」で現金を渡す業者は避けてください。無登録で貸金業を営むと貸金業法で10年以下の拘禁刑または3,000万円以下の罰金の対象です。金融庁と日本貸金業協会が後払い現金化を注意喚起しています。
信用情報の照会が法定されていない独自審査の後払いアプリなら、本人確認だけで今日から使える
クレジットカードの審査で見られる「信用情報」は、CICやJICCといった指定信用情報機関に登録された過去の契約・支払い履歴です。割賦販売法や貸金業法は、クレジットカードや貸付の契約時にこの情報の照会を義務づけています。
一方、翌月に一括で支払う後払い(契約から2か月以内の支払い)は、割賦販売法の「包括信用購入あっせん」の定義から除かれています(法第2条3項1号)。つまり法律上の信用情報照会義務がなく、各社は取引情報や利用実績をもとにした独自審査で可否を決めています。バンドルカードのポチっとチャージやKyashのイマすぐ入金は、公的書類による本人確認が完了していなくても申し込めると公式に記載されています。
ただし注意点があります。編集部が各社の公式ヘルプ・規約を確認した範囲では、「信用情報機関に照会しない」と明言している社はありませんでした。逆に、メルペイの定額払いやatoneプラスの分割払いのように、分割・リボ型の契約では「信用情報機関に情報を提供する」と明記されています。「翌月一括払いは照会義務がない」「分割・リボは照会される」という線引きで理解してください。
「無審査の貸付」は違法、クレカ型バーチャルカードは必ず審査がある
お金を貸す業者は貸金業法の登録が必要で、契約時には返済能力の調査と指定信用情報機関の利用が義務です(貸金業法第13条)。したがって「審査なしで借りられる」貸金業者は法律上あり得ません。無登録で貸金業を営んだ場合の罰則は、10年以下の拘禁刑もしくは3,000万円以下の罰金、またはその両方です(同法第47条)。
クレジットカード型のバーチャルカード(三井住友カード(CL)、PayPayカード、ナッジ、Oliveのクレジットモードなど)は割賦販売法の対象で、指定信用情報機関CICへの照会が法定されています。「クレジットカード 審査なし」と探しても該当するものはなく、この記事で扱う「審査なし」はあくまでプリペイド式カードに後払いでチャージする方式か翌月まとめ払い型の後払いアプリを指します。
状況別の最短ルート早見表
| あなたの状況 | 最短ルート | 理由(公式記載) | 詳細 |
|---|---|---|---|
| 今すぐネット決済用のVisa番号が欲しく、後払いも使いたい | Kyash/バンドルカード | 書類による本人確認なしで後払いチャージの申込が可能。Kyash Card Virtualは無料・最短1分 | 10選へ |
| 3万円だけ後払いにしたい | Kyash/Vプリカ(手数料1,150円) | 3万円帯の手数料が最安。バンドルカード・ワンバンクは1,170円 | 早見表へ |
| ソフトバンク・ワイモバイル回線を契約している | ソフトバンクカード | まとめて支払いチャージは手数料無料。携帯料金と合算で実質後払い | 10選へ |
| カード番号は不要、ネット通販を翌月払いにしたい | Paidy/atone | メールと携帯番号(SMS認証)で登録。口座振替なら手数料0円/99円 | 10選へ |
| 18歳未満・高校生 | atone(翌月払い) | 親権者の同意で利用可。15歳未満1万円・15〜17歳2万円の上限 | FAQへ |
| 過去に延滞があり信用情報が不安 | 後払いアプリ型全般 | 翌月一括払いは信用情報照会の法的義務がない。ただし各社の独自基準で否決の可能性はある | 3タイプ整理へ |
| 5万円を超える金額・数か月にまたがる | 大手カードローンの無利息期間 | 後払いチャージは最大5万円。3万円の手数料1,170円は年18%の30日分利息(444円)より高い | 分岐基準へ |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。後払いアプリ全般を広く比べたい方は後払いアプリ全体のおすすめ19選も参考にしてください。
- この記事が向いている人: 信用情報の審査を避けたい、または通らない状況で、ネット決済用のVisa番号を今日発行し、1回3,000円〜5万円の範囲を翌月末までに払う前提で後払いにしたい人。
- 向いていない人: 5万円を超える金額を数か月に分けて返したい人(手数料が割高になるため、審査を受けられるならカードローンの無利息期間のほうが安くなり得ます)、後払いした残高を現金に換えたい人(規約違反であり、金融庁が注意喚起する違法貸付の温床です)。
「審査なし」の正体を3タイプで整理|後払いアプリ型・前払い型・クレカ型
前提として、バーチャルカードとは、プラスチックのカードを発行せず、カード番号・有効期限・セキュリティコードをアプリや会員ページ上で発行するカードの総称です。番号の裏側にある仕組みは、先にチャージした残高から払う「プリペイド型」、銀行口座から即時に引き落とす「デビット型」、後日まとめて請求される「クレジット型」の3つに分かれ、審査の有無はこの裏側の仕組みで決まります。ネット決済ではVisaなどの国際ブランド加盟店で通常のカードと同じように使え、Apple Pay・Google Payに登録すれば実店舗でも使えるものがあります。
「審査なし」と呼ばれるバーチャルカードは、仕組みの違いで3つに分けると迷いません。上位の比較記事では、この整理がタイトルと本文で食い違っていたり、クレジットカード型を「審査なし」に混ぜていたりします。ここでは法令と各社公式の表現に沿って分類します。
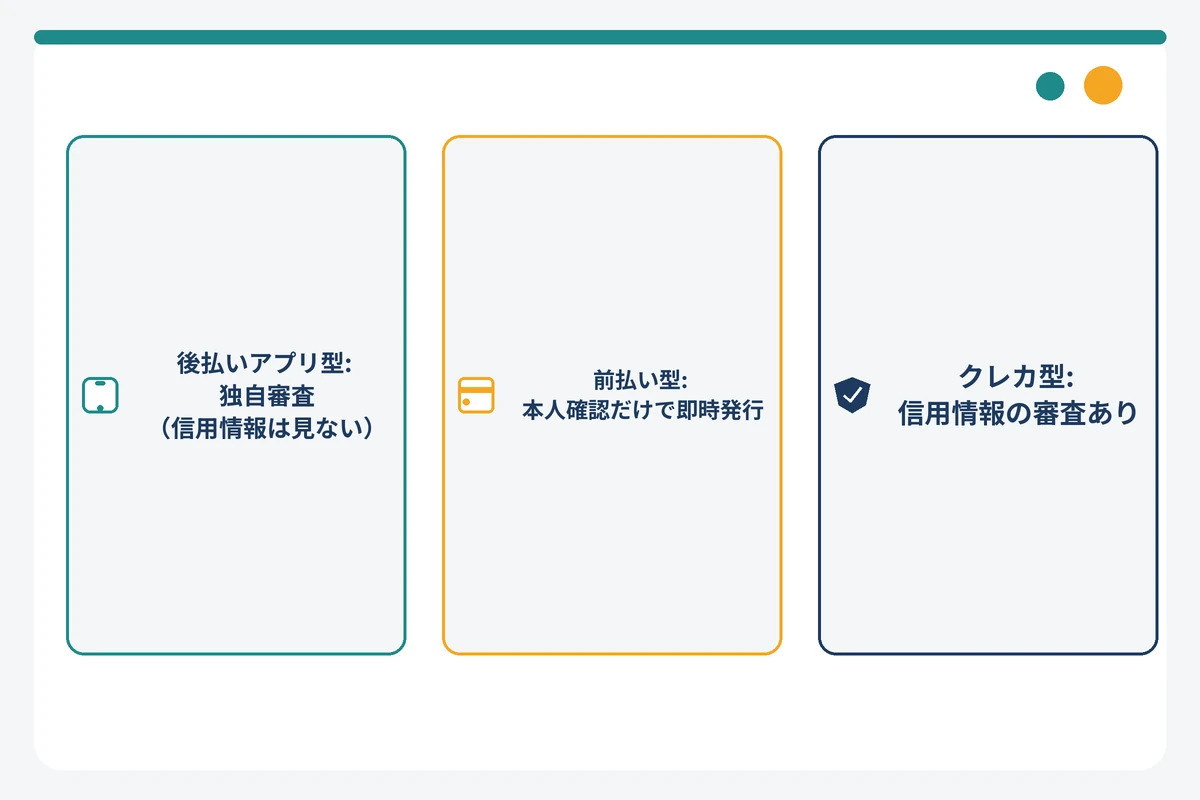
タイプA 後払いアプリ型: 独自審査・都度審査で、信用情報の照会は法定されていない
プリペイド式バーチャルカードに後払いでチャージする「ポチっとチャージ(バンドルカード)」「あとばらいチャージ(ワンバンク)」「イマすぐ入金(Kyash)」「後払い(ミライバライ)(ultra pay)」「後払いチャージ(Vプリカ)」と、ネット通販を翌月まとめ払いにする「Paidy」「atone」「メルペイのクレジット」がこのタイプです。
共通点は3つあります。第一に、申込に必要なのは氏名・メールアドレス・電話番号(SMS認証)程度で、公的書類による本人確認が必須ではないサービスが多いことです(ワンバンクとメルペイの自動引落は本人確認が必要)。第二に、審査は「申込ごと」「注文ごと」に行われ、基準は非公開です。第三に、後払いチャージの提供事業者はカード発行会社ではなく、セブン銀行・Gardia・AGペイメントサービスといった「立替払いサービス」の事業者であることです。各社はこれを「借入」ではなく「立替払い」と説明しています。
なお金融庁は2025年4月2日に「立替サービスの貸金業該当性に関するQ&A」を公表し、「少額又は短期的な貸付けであっても『貸付け』に該当し得る」「立替額の多寡や立替期間の長短のみで判断できない」としています。後払いだから貸金業と無関係、と一律には言えない点は押さえておいてください。
タイプB 前払い型・キャリア合算型: 本人確認や回線契約だけで発行、審査という工程がない
チャージした分だけ使える前払い式のバーチャルカードは、カード発行そのものに審査がありません。Kyash Card Virtual(無料・本人確認任意・最短1分)、ultra payのでじなカード(電話番号認証のみ・登録審査なし)、バンドルカード、Vプリカ、ワンバンクのバーチャルカードがこれに当たります。ただし前払い部分は文字通り先に入金が必要で、後払いにしたい場合はタイプAの後払いチャージ機能を追加で申し込む形になります。
もう1つ、携帯料金と合算して支払う「キャリア合算型」もここに含めます。ソフトバンクカードは、ソフトバンク・ワイモバイルの「まとめて支払い」でVisaプリペイドにチャージでき、手数料は無料です。回線契約と携帯料金の支払い状況が前提となり、SBペイメントサービスが与信判断を行うと公式に記載されています。ドコモの「電話料金合算払い」(19歳まで月1万円、20歳以上は契約1〜3か月目1万円・4〜5か月目3万円・6か月目以降10万円が上限)やauかんたん決済(18・19歳は月5万円、上限は契約状況で個別設定)もキャリア決済としては同じ位置づけですが、Visa番号を発行するバーチャルカードへのチャージ条件は公式で確認できなかったため、この記事の10選には入れていません。
なお、比較記事でよく並ぶ「エアウォレット」は、銀行口座と直結したプリペイド(チャージ・出金・送金の手数料0円、口座登録時に本人確認)で、後払いチャージの機能はありません。併設の「エアウォレット クイックローン」は貸付主体GeNiE株式会社の個人向けローン(実質年率3.0%〜18.0%、20〜72歳・審査あり)であり、後払いではなく貸金です。「後払いできるバーチャルカード」を探している場合は候補から外して問題ありません。
タイプC クレカ型バーチャルカード: クレジットカードに審査なしはなく、信用情報審査が必須
三井住友カード(CL)、PayPayカード(PayPayクレジット)、ナッジ、Oliveフレキシブルペイのクレジットモードなどは、番号だけのカードやアプリ完結型であっても法律上はクレジットカードです。割賦販売法にもとづく支払可能見込額の調査と、指定信用情報機関(CIC)への照会が義務づけられています。分割・リボ払いに対応する後払いも、極度額10万円以下なら「登録少額包括信用購入あっせん業者」(割賦販売法第35条の2の3・施行令第24条、2021年4月1日施行の改正で新設)の登録が必要で、同じくCICへの照会が義務づけられています。ナッジは「18歳からのクレジットカード」で審査結果は最短数分〜即日と公式が記載していますが、限度額は「当社が審査の上決定した金額」であり「審査なし」ではありません。
「クレジットカード 審査なし」で探している方は、このタイプでは条件に合いません。審査が比較的通りやすいとされるクレジットカードを探すなら審査が甘いクレジットカードはあるのかを検証した記事を参照してください。
審査の種類マトリクス(事前審査・都度審査・信用情報・本人確認)
| サービス | タイプ | 審査の公式表現 | 信用情報機関への照会 | 本人確認(後払い利用時) | 根拠となる法令・登録 |
|---|---|---|---|---|---|
| バンドルカード ポチっとチャージ | A 後払いチャージ | 「お申し込みごとに審査」「基準は非公開」(提供: セブン銀行またはGardia) | 公式記載なし(翌月一括のため法的義務なし) | 不要(氏名・生年月日・メール・電話+SMS、初回のみ年齢確認) | 立替払いサービス(提供事業者が審査) |
| ワンバンク あとばらいチャージ | A 後払いチャージ | 「申請毎にセブン銀行がリアルタイム審査」「基準非開示」 | 公式記載なし | 必要 | 立替払いサービス(セブン銀行) |
| Kyash イマすぐ入金 | A 後払いチャージ | 「リアルタイムでの審査」(AGペイメントサービス) | 公式記載なし | 不要(公的書類の本人確認未完了でも申込可) | 立替払いサービス(AGペイメントサービス) |
| ultra pay 後払い(ミライバライ) | A 後払いチャージ | 「AGペイメントサービスの審査あり」 | 公式記載なし | 公式記載なし(アカウント情報の全項目入力が必要) | カードは前払式支払手段(関東財務局長第00727号) |
| Vプリカ 後払いチャージ | A 後払いチャージ | 「お申込みごとに審査」「内容は本人にも案内不可」 | 公式記載なし | 不要(書類不要。未済は上限3万円) | ライフカードの立替型チャージ |
| Paidy 翌月払い | A 翌月まとめ払い | 「所定の審査」(基準非公開) | 公式記載なし(分割は本人確認必須) | 翌月払いは不要/3・6・12回は必要 | 翌月一括は割賦販売法の除外対象 |
| atone 翌月払い | A 翌月まとめ払い | 「ご注文ごとに審査」(基準非開示) | 翌月払いは記載なし/atoneプラス分割は「指定信用情報機関に提供」 | 任意(増額を約束しない) | 同上 |
| メルペイのクレジット | A 翌月まとめ払い | 「ご利用に適さないと判断された方は不可」 | 定額払い契約中は「信用情報機関に提供」と明記 | 本人情報の登録が必要 | 定額払いは別途審査 |
| ソフトバンクカード(まとめて支払いチャージ) | B キャリア合算 | 「契約内容・利用状況で当社が設定」(与信: SBペイメントサービス) | 公式記載なし | 不要(未完了は30万円/日、完了で100万円/日) | 携帯料金合算(回線契約が前提) |
| みんなの銀行 カバー | B 銀行の自動立替 | 「年収のみのかんたん審査」 | 公式記載なし | 口座開設時の本人確認 | 銀行のサービス(プレミアム会員向け) |
| 三井住友カード(CL)/PayPayカード/ナッジ/Oliveクレジットモード | C クレカ型 | クレジットカードの審査 | 割賦販売法によりCIC照会が法定 | 必須 | 割賦販売法(包括信用購入あっせん) |
※2026年9月2日 編集部調べ(各社公式ヘルプ・規約、e-Gov法令検索)。最新の条件は公式サイトで確認してください。「公式記載なし」は照会の有無を公式が明示していないことを意味し、「照会しない」の断定ではありません。
もう1点、本人確認と審査は別の手続きです。本人確認は犯罪収益移転防止法にもとづく「取引時確認」で、氏名・住居・生年月日などを確認するもの。スマホで運転免許証やマイナンバーカードと顔を撮影するeKYCがこれに当たります。本人確認を済ませても審査に通ることを保証するものではなく、逆に本人確認なしで使える後払いにも審査はあります。
後払い対応バーチャルカード早見表【編集部集計】|上限額・手数料・発行時間
ここからは比較の本題です。10サービスの後払い上限・手数料の実額・支払期限・本人確認の要否を、各社の公式手数料表・ヘルプから同じ条件で並べました。スマホで見やすいよう2つの表に分けています。
10サービスの後払い上限・手数料実額・支払期限・本人確認の一覧
| サービス | 後払いの方式 | 後払い上限(公式) | 手数料(実額) | 支払期限 | 本人確認(後払い利用時) |
|---|---|---|---|---|---|
| バンドルカード | ポチっとチャージ(立替チャージ) | 1回3,000円〜最大50,000円(個別設定) | 510円/815円/1,170円/1,525円/1,830円(1万円刻み) | 翌月末日 | 不要(SMS認証+初回年齢確認) |
| ワンバンク(旧B/43) | あとばらいチャージ | 1回3,000円〜最大50,000円(セブン銀行が設定) | 510円/815円/1,170円/1,525円/1,830円 | 入金日の翌月末日 | 必要 |
| Kyash | イマすぐ入金 | 3,000円〜50,000円(個別表示) | 500円/800円/1,150円/1,500円/1,800円(支払額に含む) | 入金月の翌月末 | 不要(書類なしで申込可) |
| ultra pay | 後払い(ミライバライ) | 1回2,000円〜30,000円 | 550円/650円/950円/1,100円/1,500円(5,000円・1万円・1.5万円・2万円・3万円まで) | 利用日の翌月末日 | 公式記載なし(全項目入力が必要) |
| Vプリカ | 後払いチャージ | 3,000〜50,000円(本人確認未済は30,000円) | 500円/800円/1,150円/1,500円/1,800円 | 翌月末(コンビニ) | 不要(書類不要) |
| ソフトバンクカード | まとめて支払いチャージ(携帯料金合算) | 1回1,000〜50,000円。月間はまとめて支払いの上限(20歳以上 最大10万円) | 無料 | 携帯料金と合算請求 | 不要(未完了30万円/日・完了100万円/日) |
| メルペイのクレジット | 翌月まとめ払い | 非開示(自分で上限設定可) | 自動引落・残高: 無料/コンビニ・ATM: 220〜990円 | 翌月末 | 本人情報の登録が必要 |
| Paidy | 翌月まとめ払い | 非公開(ペイディプラス審査で設定) | 口座振替: 無料/コンビニ: 最大390円/銀行振込: 振込手数料 | 翌月27日 | 翌月払いは不要 |
| atone | 翌月まとめ払い | 50,000円を基準に個別設定(累計) | 口座振替99円/コンビニ・ATM 249円/はがき349円(2026年9月請求〜) | コンビニ10日/はがき20日/口座振替27日 | 任意 |
| みんなの銀行 カバー | 残高不足時の自動立替(デビット・ATM) | 最大50,000円 | 利息なし(プレミアムサービス月額600円が前提) | 入金時に自動返済(プレミアム解約時は全額) | 口座開設時の本人確認 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。ワンバンクの手数料は2025年9月17日改定後、atoneの請求手数料は2026年9月請求分からの改定後の金額です。
| サービス | 発行までの時間(公式表記) | 年齢条件 | 国際ブランド | Apple Pay/Google Pay | 審査の公式表現 |
|---|---|---|---|---|---|
| バンドルカード | 公式に分数表記なし(アプリで発行) | ポチっとチャージは満18歳以上 | Visa | Google Pay対応(Apple Payは公式記載なし) | 申込ごとに審査・基準非公開 |
| ワンバンク | 最短1分 | 登録は年齢制限なし(18歳未満は同意・ジュニアカードは後払い不可) | Visa | Apple Pay・Google Pay(Visaのタッチ決済) | 申請ごとにリアルタイム審査 |
| Kyash | 最短1分(Kyash Card Virtual) | 後払いは18歳未満不可 | Visa | Apple Pay(Visaのタッチ決済。QUICPay+は2025年8月31日終了) | リアルタイム審査 |
| ultra pay | 電話番号認証のみ(でじなカード無料) | カードは年齢制限なし(未成年は保護者同意)。後払いの年齢下限は公式記載なし | Visa | 公式記載なし | AGペイメントサービスの審査 |
| Vプリカ | 公式に分数表記なし | 18歳以上70歳未満 | Visa | 公式記載なし | 申込ごとに審査 |
| ソフトバンクカード | 公式に分数表記なし(バーチャルは入会金・年会費無料) | まとめて支払いの上限が年齢別(12歳未満2,000円/20歳未満2万円/20歳以上10万円) | Visa | Apple Pay・Google Pay対応 | 契約内容・利用状況で設定 |
| メルペイのクレジット | —(メルカリアプリ内) | 18歳未満不可 | —(バーチャルカード・iD・コード決済・ネット決済) | iD対応 | 適否判断あり |
| Paidy | メールと携帯番号で登録(SMS 4桁認証) | 18・19歳は親権者同意不要 | — | — | 所定の審査 |
| atone | 携帯番号とメールで登録(SMS 6桁認証) | 年齢制限なし(未成年は親権者同意。15歳未満1万円/15〜17歳2万円/18〜19歳5万円) | — | — | 注文ごとに審査 |
| みんなの銀行 カバー | —(口座開設後) | 20歳以上で収入がある方 | — | — | 年収のみのかんたん審査 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。「—」は該当なし、または公式で確認できなかった項目です。
3万円を後払いしたときの実質コスト比較(後払い各社 vs 消費者金融の無利息期間)
「3万円だけ後払いにしたい」というのは、このテーマで最も多い質問の1つです。各社の公式手数料表から、3万円を使った場合の負担額を実額で並べました。比較のため、大手消費者金融で3万円を借りた場合の利息も編集部が試算しています。
| サービス | 3万円利用時の手数料(実額) | 支払期限 | 支払方法で安くなるか | 遅延時のペナルティ(公式記載) | 参考: 元本に対する割合 |
|---|---|---|---|---|---|
| バンドルカード ポチっとチャージ | 1,170円 | 翌月末日 | 変わらない | カード利用停止の場合あり | 3.9% |
| ワンバンク あとばらいチャージ | 1,170円 | 翌月末日 | 変わらない | 延滞料 年率14.6%以下(1日約0.04%) | 3.9% |
| Kyash イマすぐ入金 | 1,150円 | 翌月末 | 変わらない | 遅延損害金 年14.6%・一部サービス制限 | 3.8% |
| ultra pay 後払い(ミライバライ) | 1,500円 | 翌月末日 | 変わらない(コンビニ払いのみ) | 遅延損害金 年14.6%・一部サービス制限 | 5.0% |
| Vプリカ 後払いチャージ | 1,150円 | 翌月末 | 変わらない | 公式記載なし | 3.8% |
| ソフトバンクカード まとめて支払いチャージ | 0円 | 携帯料金と合算 | — | 携帯料金の支払遅れで利用不可 | 0% |
| メルペイのクレジット | 自動引落0円/コンビニ・ATM 660円 | 翌月末 | 自動引落で0円 | 定額払いは遅延損害金 年14.6% | 0〜2.2% |
| Paidy 翌月払い | 口座振替0円/コンビニ390円 | 翌月27日 | 口座振替で0円 | 公式の率は今回未確認(ペイディの支払いに遅れたらどうなるかの解説を参照) | 0〜1.3% |
| atone 翌月払い | 口座振替99円/コンビニ249円 | 27日/10日 | 口座振替で99円 | 上限額低下・延滞事務手数料・回収委託の場合あり | 0.3〜0.8% |
| みんなの銀行 カバー | 0円(利息なし。プレミアム月額600円) | 入金時に自動返済 | — | プレミアム解約時に全額返済 | 0%(+月額600円) |
| 参考: 大手消費者金融(無利息期間内) | 0円(アコム・プロミス・アイフルの30日間無利息) | 無利息期間終了後は利息発生 | — | 遅延損害金 年20.0% | 0% |
| 参考: 大手消費者金融(年18.0%で借入) | 30日 約444円/60日 約888円(編集部試算) | 約定返済日 | — | 遅延損害金 年20.0% | 1.5〜3.0% |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。消費者金融の利息は「3万円×年18.0%×日数÷365」の編集部試算で、実際の利率・無利息条件は各社の審査・契約内容によります。カードローンは信用情報の審査があります。
表から読み取れる結論は2つです。1つ目は、後払いチャージ型(バンドルカード・ワンバンク・Kyash・ultra pay・Vプリカ)は3万円で1,150〜1,500円の手数料がかかり、翌月まとめ払い型(Paidy・atone・メルペイ)を口座振替で使うほうがはるかに安いということです。ネット通販の支払いが目的なら、まずPaidyやatoneが加盟店にあるかを確認するのが節約になります。
2つ目は、手数料を年率換算すると後払いチャージは消費者金融の上限金利より高くなる点です。例えば1万円を後払いして手数料510円(5.1%)を払い、利用日から約1〜2か月後に支払う場合、年率換算では約30〜60%相当になります(編集部試算)。各社はこれを利息ではなく立替払いの手数料と位置づけていますが、負担の重さを比べる目安にはなります。信用情報の審査を受けられる状況なら、カードローンの無利息期間のほうが安く済むケースがあることは知っておいてください。
審査なし・本人確認だけで使える後払いバーチャルカード10選
ここからは10サービスを個別に解説します。各サービスとも「発行条件→後払いの仕組み→上限・手数料→支払期限→使える場所→向く人」の順で統一しています。提供終了・新規受付終了が確認されたサービス(BANKITなど)は除外し、記事後半の終了一覧にまとめました。
1. バンドルカード|ポチっとチャージで最大5万円まで後払い、公的書類の本人確認なしで申込可
バンドルカードは、アプリで発行するVisaプリペイドカードです。バーチャルカードの発行手数料は0円、年会費・登録料も0円です。後払い機能「ポチっとチャージ」は、氏名・生年月日・メールアドレス・電話番号の入力とSMS認証で申し込めます。公的書類による本人確認は不要ですが、対象は満18歳以上で、初回のみ通信キャリアの契約情報などで年齢確認が行われます。
申込可能額は1回3,000円〜上限額(最大50,000円)、1,000円単位です。上限額は「利用状況やお支払い状況、カード種別などをもとに3,000円〜50,000円の範囲で個別に設定」されるため、初回からいくら使えるかは公式に示されていません。手数料は3,000〜10,000円で510円、11,000〜20,000円で815円、21,000〜30,000円で1,170円、31,000〜40,000円で1,525円、41,000〜50,000円で1,830円です。手数料はカード残高には含まれず、支払時に別途上乗せされます。
支払期限は翌月末日で、分割はできません。コンビニ、セブン銀行ATM、ネット銀行、銀行ATM(ペイジー)で支払います。期限を過ぎても支払いはできますが、規約にしたがってカードの利用を停止する場合があると公式ヘルプに記載されています。審査は申込ごとに行われ、「審査基準については非公開」です。提供事業者はセブン銀行またはGardia株式会社で、どちらになるかはユーザーごとにアプリ内に表示されます。
使える場所は、バーチャルカードならネットのVisa加盟店、リアルカード(発行手数料300円または400円、本人確認不要)なら国内のVisa加盟店です。Google Payに対応しており、Apple Pay対応は公式ヘルプで確認できませんでした。向いているのは、ネット通販の支払いに今すぐVisa番号が欲しく、後払いは月5万円以内で足りる人です。
2. ワンバンク(旧B/43)|最短1分発行、あとばらいチャージは本人確認が必要
発行条件と後払いの仕組み
ワンバンクは、家計管理アプリと一体になったVisaプリペイドカードで、2025年3月24日に「B/43」から名称変更しました。バーチャルカードの発行料は0円で、公式は「最短1分で発行」と表記しています。登録に年齢制限はなく、18歳未満は親権者の同意が必要です。
後払い機能「あとばらいチャージ」を使うには、登録・カード発行に加えて本人確認が必要です。この点がバンドルカードやKyashと異なります。提供事業者は2024年6月11日からセブン銀行に変わっており、審査・上限設定・延滞時の連絡もセブン銀行が行います。審査は「初回利用時だけでなく申請毎に」リアルタイムで実施され、基準は開示されていません。子ども用のジュニアカードでは利用できません。
上限・手数料・支払期限・使える場所
申請額は1回3,000円〜申請可能な上限(最大5万円)で、上限はセブン銀行が利用状況に応じて設定します。手数料は2025年9月17日に改定され、3,000〜10,000円で510円、11,000〜20,000円で815円、21,000〜30,000円で1,170円、31,000〜40,000円で1,525円、41,000〜50,000円で1,830円です。手数料は入金額に含まれません。
支払期限は入金した日の翌月末日までの一括払いで、ワンバンク残高からは支払えません。セブン銀行ATM、コンビニ(ファミリーマート・ローソン・ミニストップ・セイコーマート)、銀行ATM(ペイジー)、ネット銀行で支払います。期限を過ぎると年率14.6%以下(1日あたり約0.04%)の延滞料が発生し、セブン銀行から電話等で状況確認が入る場合があります。
Apple Pay・Google Payに対応し、実店舗ではVisaのタッチ決済として使えます(QUICPayではありません)。海外決済は4.5%の手数料がかかります。向いているのは、本人確認を済ませてでも家計管理と後払いをまとめたい人、実店舗でタッチ決済も使いたい人です。
3. Kyash|イマすぐ入金で後払いチャージ、Kyash Card Virtualは無料・最短1分
Kyashは、Visaプリペイドの「Kyash Card Virtual」(無料・本人確認任意・メールアドレスと携帯番号で最短1分)と、物理カードの「Kyash Card」(発行手数料900円・本人確認必須・年会費無料)の2種類があります。Kyash Card Liteは2025年に終了しました。ポイント還元は0.5%(Kyashマネー決済のみ)です。
後払い機能「イマすぐ入金」は、氏名・メールアドレス・電話番号の登録で申し込めます。公式ヘルプには「公的書類を提出した上で行うような本人確認手続きが完了していないお客さまも申し込み可能」と明記されており、書類不要で始められる点が特徴です。18歳未満は利用できません。立替事業者はAGペイメントサービス株式会社で、リアルタイムの審査があります。
申込可能額は最低3,000円〜最大50,000円、1,000円単位で、本人確認状況や利用状況に応じた金額がアプリに表示されます。手数料は3,000〜10,000円で500円、11,000〜20,000円で800円、21,000〜30,000円で1,150円、31,000〜40,000円で1,500円、41,000〜50,000円で1,800円です。Kyashの場合、手数料は支払額に含まれる方式で、例えば10,000円を申し込むと10,500円を支払います。バンドルカード・ワンバンクより各帯で10〜30円安く、後払いチャージ型では最安水準です。
支払期限は入金月の翌月末までで、Kyashマネー残高(本人確認済みのみ)、コンビニ(ローソン・ファミリーマート・ミニストップ・セイコーマート)、口座引落しで支払います。支払いが完了するまで新規の申込はできず、遅延すると「(入金額×14.6%)÷365×延滞日数」の遅延損害金と一部サービスの制限が発生します。
使える場所は国内外のVisa加盟店で、Apple Payに登録してVisaのタッチ決済として実店舗でも使えます。注意点として、KyashのQUICPay+は2025年8月31日で終了し、Visaのタッチ決済に一本化されました。「KyashをQUICPayとして使う」という古い情報は現在は誤りです。向いているのは、本人確認書類を用意せずに最短で番号を発行し、手数料も抑えたい人です。
4. ultra pay(ウルトラペイ)|電話番号認証だけで発行、後払い(ミライバライ)は1回3万円まで
ultra payカードは株式会社Yenyが発行するVisaプリペイドで、前払式支払手段(第三者型)として関東財務局長第00727号の登録があります。オンライン専用の「でじなカード」は無料、プラスチックの「そとなカード」は500円です。カード発行は電話番号認証のみで登録審査がなく、年齢制限もありません(未成年は保護者の同意が必要)。
後払い機能は、AGペイメントサービス株式会社が提供する「後払い(ミライバライ)」です。以前の「こんど払い by GMO」は終了しており、現行はこちらのみです。申込には審査があり、アカウント情報の全項目入力が必要です。年齢の下限や本人確認の要否は公式記事に記載がなく、確認できませんでした。
チャージ額は1回2,000円〜30,000円、1,000円単位です。他社の5万円より上限は低い一方、最低額が2,000円と小さく、少額だけ使いたい人には向きます。手数料(税込)は2,000〜5,000円で550円、6,000〜10,000円で650円、11,000〜15,000円で950円、16,000〜20,000円で1,100円、21,000〜30,000円で1,500円です。1万円で650円、3万円で1,500円と、後払いチャージ型の中では割高です。
支払期限は利用日の翌月末日で、コンビニ(ファミリーマート・ローソン・ミニストップ・セイコーマート)のマルチメディア端末で発券して店頭で支払います。カード残高からの支払いやキャンセルはできません。遅延損害金は年14.6%です。使える場所は国内のVisa加盟店で、そとなカードは磁気ストライプ決済のみ(タッチ・IC非対応)です。向いているのは、年齢や書類の条件でほかのカードが作れず、まず番号だけ確保したい人です。
5. Vプリカ|書類不要で後払いチャージ、18歳以上70歳未満が対象
Vプリカはライフカードが発行するVisaプリペイドで、2025年3月6日から「後払いチャージ」を提供しています。公式は「18歳以上70歳未満の会員様であれば書類不要でお申込みができます」と記載しており、上位記事に多い「前払いのみ」という説明はすでに古い情報です。
後払いチャージ額は現行3,000〜50,000円で、本人確認が済んでいないVプリカ・Vプリカリアルは上限30,000円です(開始時の告知は上限20,000円でしたが、現行のチャージページでは50,000円に引き上げられています)。手数料は販売金額とチャージ額の差として設定され、3,000〜10,000円で500円、11,000〜20,000円で800円、21,000〜30,000円で1,150円、31,000〜40,000円で1,500円、41,000〜50,000円で1,800円です。Kyashと同水準で、後払いチャージ型の最安帯です。
支払期限は後払いチャージした月の翌月末までで、コンビニで支払います。審査は「お申込みごとに実施」され、「審査内容については、ご本人様であってもご案内できません」と明記されています。遅延時の扱いは公式ページで確認できませんでした。通常チャージはクレジットカード・銀行口座なら手数料負担なし、コンビニ等は販売金額に手数料が含まれます(例: 10,000円分が10,390円)。
向いているのは、本人確認書類を出さずに3万円までの後払いを使いたい人、ネット決済用の番号を用途ごとに分けたい人です。使える店舗の詳細は公式サイトで確認してください。
6. ソフトバンクカード|まとめて支払いチャージは手数料無料、ソフトバンク・ワイモバイル回線なら実質後払い
ソフトバンクカードはVisaプリペイド(バーチャル&リアル)で、バーチャルカードは入会金・年会費無料、リアルカードも初回発行手数料無料です。200円(税込)ごとに1ポイントが貯まります。
後払いに相当するのが「ソフトバンク・ワイモバイルまとめて支払いチャージ」です。チャージ分が月々の携帯料金と合算して請求されるため、実質的に翌月以降の支払いになります。1回あたり1,000円〜50,000円、1,000円単位で、手数料は無料です。申込不要で初回のみ同意すれば使えます。1日あたりの上限は本人確認完了済みで100万円、未完了で30万円です。
ただし、まとめて支払い自体に月間上限があります。満12歳未満は最大2,000円、満20歳未満は最大20,000円、満20歳以上は最大100,000円で、使用者情報が未登録の回線は20歳未満扱いです。実際の上限は契約内容・利用状況によりソフトバンクが設定し、利用者側で変更はできません。携帯料金の支払方法が口座振替またはクレジットカード・請求代行であること、携帯料金に支払遅れがないことが条件で、与信判断はSBペイメントサービス株式会社が行います。
Apple Pay・Google Payに対応しています。申込年齢や回線要件の詳細は公式ページで確認できなかったため、公式サイトで確認してください。向いているのは、ソフトバンク・ワイモバイル回線を契約していて、手数料ゼロで後払いにしたい人です。この条件に当てはまるなら、手数料の面で最有力です。
7. メルペイ(メルペイのクレジット・バーチャルカード)|翌月末払い、自動引落なら手数料無料
メルカリアプリの決済機能メルペイには、当月の利用分を翌月にまとめて支払う「メルペイのクレジット」があります。2026年4月13日から順次「メルペイのあと払い」から名称が変わりました(機能・手数料は不変)。古い記事にある「メルペイスマート払い」も同じ機能です。
利用には本人情報の登録が必要で、18歳未満は利用できません。上限金額の決め方は「非開示」で、利用者が自分で上限を設定できます。公式ヘルプでは、メルペイのクレジットの決済上限がコード決済・iD・バーチャルカード・ネット決済ごとに示されており、バーチャルカードでもクレジット枠を使った後払いができる仕組みです。
支払期限は翌月末日で、自動引落しは6・11・16・21・26日から選べます(口座登録・本人確認が必要)。清算手数料は、自動引落し・メルペイ残高での支払いなら無料、コンビニ・ATMでは利用金額に応じて220〜990円(税込)です。例えば3万円ならコンビニ・ATM払いは660円かかります。
注意したいのは「定額払い」です。手数料は実質年率18.0%、遅延損害金は年14.6%で、別途申込と審査があり、「定額払い契約中は、信用情報機関に信用情報が提供されます」と明記されています。信用情報に触れたくない人は、翌月一括の支払いにとどめてください。向いているのは、メルカリを日常的に使い、iDやネット決済を翌月一括にまとめたい人です。
8. Paidy(ペイディ)|メールと携帯番号だけで翌月払い、口座振替は手数料無料
Paidyは、メールアドレスと携帯電話番号(SMS 4桁認証)だけで買い物ができる翌月払いサービスで、加盟店は70万店以上(Amazon、Qoo10など)です。編集部が確認した公式ページの範囲では、対応する通販サイトの決済画面で「あと払い(ペイディ)」を選ぶ方式が中心です(Visa番号を発行するカード機能の有無や条件は公式サイトで確認してください)。「バーチャルカードの代わりにネット通販を翌月払いにしたい」という目的なら、最も加盟店が広い選択肢の1つです。
本人確認なしでも翌月払いは使えます。利用可能枠は公式非公開で、本人確認(ペイディプラス)の審査に基づいて設定され、本人確認前は枠が表示されません。18歳・19歳は親権者の同意なしで利用できます。審査基準は非公開で、信用情報機関への照会の有無は今回確認した公式ページに記載がありませんでした。
支払いは月末締めで、翌月1〜5日に請求が案内され、期限は翌月27日です(2024年6月利用分から。以前の「翌月10日」は旧仕様)。支払手数料は口座振替なら無料、銀行振込は金融機関の振込手数料、コンビニ払いは1回払いで税込390円です。3・6・12回あと払いは本人確認(ペイディプラス)が必須で、口座振替・銀行振込なら分割手数料無料です。
向いているのは、Amazonなど対応通販の支払いを翌月に回したい人、口座振替を設定して手数料ゼロで使いたい人です。
9. atone(アトネ)|SMS認証だけで翌月払い、未成年も親権者同意で使える
登録条件と上限
atoneは株式会社ネットプロテクションズの翌月払いサービスで、携帯番号とメールアドレス(SMS 6桁認証)で登録できます。本人確認は任意で、公式は「上限額の増額を約束するものではありません」としています。年齢制限がなく、未成年は登録時に親権者の同意にチェックを入れて利用できます。この記事で扱うサービスの中で、18歳未満が公式に使えると明記されているのはatoneだけです。
利用上限は「会員様ごとに利用上限額を50,000円を基準に設定」され、期限内に支払えば上がり、延滞すると下がります。未成年は15歳未満1万円、15〜17歳2万円、18〜19歳5万円が上限の目安です。審査は「上限金額に関わらず、ご注文ごと」に行われ、基準や理由は個別に案内されません。
手数料・支払期限・使える場所
請求手数料は2026年9月請求分から改定され、コンビニ端末・銀行ATM(Pay-easy)・電子バーコードが249円、はがき請求書が349円、口座振替が99円(いずれも税込)です。8月請求分までの「209円」は旧額なので注意してください。支払期限はコンビニ端末・電子バーコードが翌月10日、はがきが20日、口座振替が27日です。
使える場所は、Qoo10や無印良品、GRLなどのネットショップと、利用実績に応じて開放される実店舗のコード決済(大手コンビニ・ドラッグストア)です。延滞すると上限額の低下、延滞事務手数料の請求、長期化すれば債権回収機関への委託や法的措置の可能性が公式FAQに記載されています。遅れた場合の流れはatoneの支払いに遅れたらどうなるかの解説にまとめています。
なお「atoneプラス」の分割払い(3,000円以上・年率13%、キャンペーンで無料の時期あり)は、申込審査が「利用実績と信用情報をもとに」行われ、支払状況は指定信用情報機関に提供されます。翌月払いだけを使うなら関係ありませんが、分割を申し込む場合は信用情報が関わる点を理解しておいてください。
10. みんなの銀行 カバー|デビット払いの不足分を最大5万円まで利息なしで自動立替
みんなの銀行の「カバー」は、普通預金(代表口座)の残高が足りないときに最大5万円まで自動で立て替えるサービスです。デビットカードの支払いとATM出金が対象で、利息はかかりません。立て替えた分は口座に入金した時点で自動返済されます。
条件は、月額600円(税込)のプレミアムサービスに加入していること(カバー自体は無料オプション)と、20歳以上で収入があること(パート・アルバイト・年金受給者も可)です。審査は「年収のみのかんたん審査」で、否決理由は回答されません。銀行のサービスなので口座開設時の本人確認が必要です。
後払いチャージ型と違って手数料が一切かからない代わりに、月額600円が固定で発生します。3万円を毎月使うなら、バンドルカードの手数料1,170円より安く済む計算です。プレミアムサービスを解約した場合は借入全額の返済が必要です。向いているのは、20歳以上で収入があり、デビットカードで日常的に支払いながら「残高不足でも止まらない安心」を月額で買いたい人です。
用途別の選び方と使える場所|ネット通販・サブスク・実店舗・コンビニ
「バーチャルカードで後払いできるアプリはどれか」「バンドルカードみたいに使えるものは」という疑問は、結局のところ「自分が払いたい場所で使えるか」に行き着きます。ここでは決済シーン別に整理します。その前に、選ぶときの基準を3つに絞っておきます。
- 手数料の払い方: ネット通販の支払いが目的なら、口座振替で手数料0円のPaidy・自動引落0円のメルペイのクレジット・口座振替99円のatoneが最安です。Visaのカード番号そのものが必要なら、後払いチャージ型(3万円で1,150〜1,500円)から選びます。
- 本人確認の要否と発行までの時間: 書類なしで後払いまで申し込めるのはバンドルカード・Kyash・Vプリカ・Paidy・atone。ワンバンクは本人確認が必要、みんなの銀行カバーは口座開設(本人確認)が前提です。発行時間を公式が分数で示しているのはワンバンク・Kyash Card Virtualの「最短1分」だけです。
- 実店舗で使うならリアルカードかタッチ決済: バーチャルカードはネット専用が基本です。実店舗でも使いたい場合、リアルカードの発行手数料はバンドルカード300円または400円(本人確認不要のリアル)、Kyash Card 900円(本人確認必須)、ultra pay そとなカード500円(磁気決済のみ)、ソフトバンクカードは初回発行無料です。Apple Pay・Google Payでのタッチ決済に対応しているのはワンバンク・Kyash・ソフトバンクカードで、いずれもVisaのタッチ決済です。
ネット通販・Amazon・Apple Payで使いたい
Visa加盟店のネット通販なら、バンドルカード・ワンバンク・Kyash・ultra pay・Vプリカ・ソフトバンクカードのいずれもカード番号を入力して使えます。Amazonについては、PaidyがAmazonを含む70万店以上の加盟店を公式に掲げているので、Amazonの支払いを翌月に回したいならPaidyが最短です。
Apple Payに入れて使いたい場合は、公式に対応を明記しているワンバンク(Visaのタッチ決済)、Kyash(Visaのタッチ決済)、ソフトバンクカードが候補です。バンドルカードはGoogle Pay対応のみ公式ヘルプで確認でき、Apple Pay対応は確認できませんでした。
実店舗(QUICPay・iD・Visaのタッチ決済)で使いたい
実店舗でのタッチ決済は、Apple Pay・Google Payに登録したワンバンク・Kyashが「Visaのタッチ決済」として使えます。iDはメルペイが対応しています。一方、QUICPayについては注意が必要です。KyashのQUICPay+は2025年8月31日に終了し、ワンバンクもVisaのタッチ決済であってQUICPayではありません。バンドルカード・ソフトバンクカードもQUICPay対応の公式記載はありません。
QUICPayは「ポストペイ(後払い)」「プリペイド」「デビット」の3方式に対応した電子マネーで、後払いになるかどうかは紐づけるカード次第です。審査なしの後払いをQUICPayで使う方法は、QUICPayの後払いを審査なしで使う方法で個別に検証しています。
公共料金・サブスク・継続課金に使えるか
プリペイド式のバーチャルカードは、残高がないと決済が失敗するため、継続課金に登録しても更新月に残高不足で止まるリスクがあります。また、バンドルカード(リアル+を除く)はガソリンスタンド・宿泊施設・海外で使えないと公式に記載しており、ultra payのそとなカードはタッチ・IC非対応です。公共料金やサブスクの登録可否は加盟店側の判断も絡むため、各社公式の「使えるお店」ページで確認してから登録してください。
継続課金を確実に後払いにしたいなら、クレジットカード型(タイプC)か、口座振替を設定したメルペイのクレジット・Paidyのような翌月まとめ払い型のほうが向いています。
使える場所マトリクス(10サービス×決済シーン)
| サービス | ネット通販 | Apple Pay/Google Pay | 実店舗(タッチ・コード) | QUICPay | 海外 |
|---|---|---|---|---|---|
| バンドルカード | ○ ネットのVisa加盟店 | Google Pay ○/Apple Pay 記載なし | ○ リアルカードで国内Visa加盟店(ガソリンスタンド・宿泊施設は不可) | 記載なし | リアル+のみ○ |
| ワンバンク | ○ Visa加盟店 | ○(Visaのタッチ決済) | ○ Visaのタッチ決済 | × | ○(手数料4.5%) |
| Kyash | ○ Visa加盟店 | Apple Pay ○(Visaのタッチ決済) | ○ Visaのタッチ決済 | ×(2025年8月31日終了) | ○(手数料4.5%) |
| ultra pay | ○ 国内Visa加盟店(でじなカード) | 記載なし | △ そとなカードは磁気決済のみ | 記載なし | × |
| Vプリカ | ○ Visa加盟店 | 記載なし | 公式サイトで確認 | 記載なし | 公式サイトで確認 |
| ソフトバンクカード | ○ Visa加盟店 | ○ | ○ リアルカード | 記載なし | 記載なし |
| メルペイのクレジット | ○ ネット決済・バーチャルカード | iD対応 | ○ iD・コード決済 | 記載なし | — |
| Paidy | ○ 70万店以上(Amazon・Qoo10等) | — | — | — | — |
| atone | ○ 対応ネットショップ | — | △ 実績に応じてコード決済(コンビニ・ドラッグストア) | — | — |
| みんなの銀行 カバー | ○ デビット払い | 公式サイトで確認 | ○ デビット払い・ATM出金 | — | — |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。「記載なし」は公式ヘルプで対応の明記を確認できなかった項目です。
最後に禁止事項です。後払いで購入した商品や後払いチャージした残高を換金する「現金化」は、金融庁が「経済的な実態が貸付けであり、業として行う場合には貸金業に該当するおそれ」があると注意喚起しています。Kyashのイマすぐ入金は、入金した残高を銀行口座へ出金できない設計です。現金が必要なら、記事後半の「後払い枠で足りないときの選択肢」を参照してください。
申し込みから後払いチャージまでの手順と、使えないときの原因
「本人確認だけ」と言われても、実際に何を用意して何分かかるのかが分からないと動けません。ここでは後払いチャージ型を例に、発行から翌月の支払いまでの流れを具体的に示します。
必要なもの(スマホ・SMS認証・本人確認書類)
- SMSを受信できる携帯電話番号とメールアドレス: バンドルカード・Kyash・Paidy・atoneはこれだけで登録が始まります。
- 年齢確認の手段(バンドルカードのポチっとチャージ): 通信キャリアの契約情報、銀行の登録情報、本人確認書類のいずれかで初回のみ確認します。
- 本人確認書類(ワンバンク、Paidyの分割、Kyash Cardなど本人確認が必要な場合): 運転免許証またはマイナンバーカードが中心です。Paidyのペイディプラスは運転免許証・マイナンバーカード(外国籍は在留カード・特別永住者証明書)と顔写真の撮影で、結果は通常数分(深夜25時以降の申込は翌朝8時以降)です。
- 支払用の手段: 翌月末までにコンビニ・ATM・ネット銀行で支払うため、現金かネット銀行口座が必要です。口座振替を使うPaidy・atone・メルペイは銀行口座を登録します。
eKYC(オンラインの本人確認)は、犯罪収益移転防止法の施行規則で定められた方法です。スマホで本人の顔と写真付き本人確認書類を撮影して送る方法(規則第6条のホ方式)と、マイナンバーカードのICチップを読み取る方法(ヘ方式)が代表的で、多くの後払いアプリはこのどちらかを採用しています。
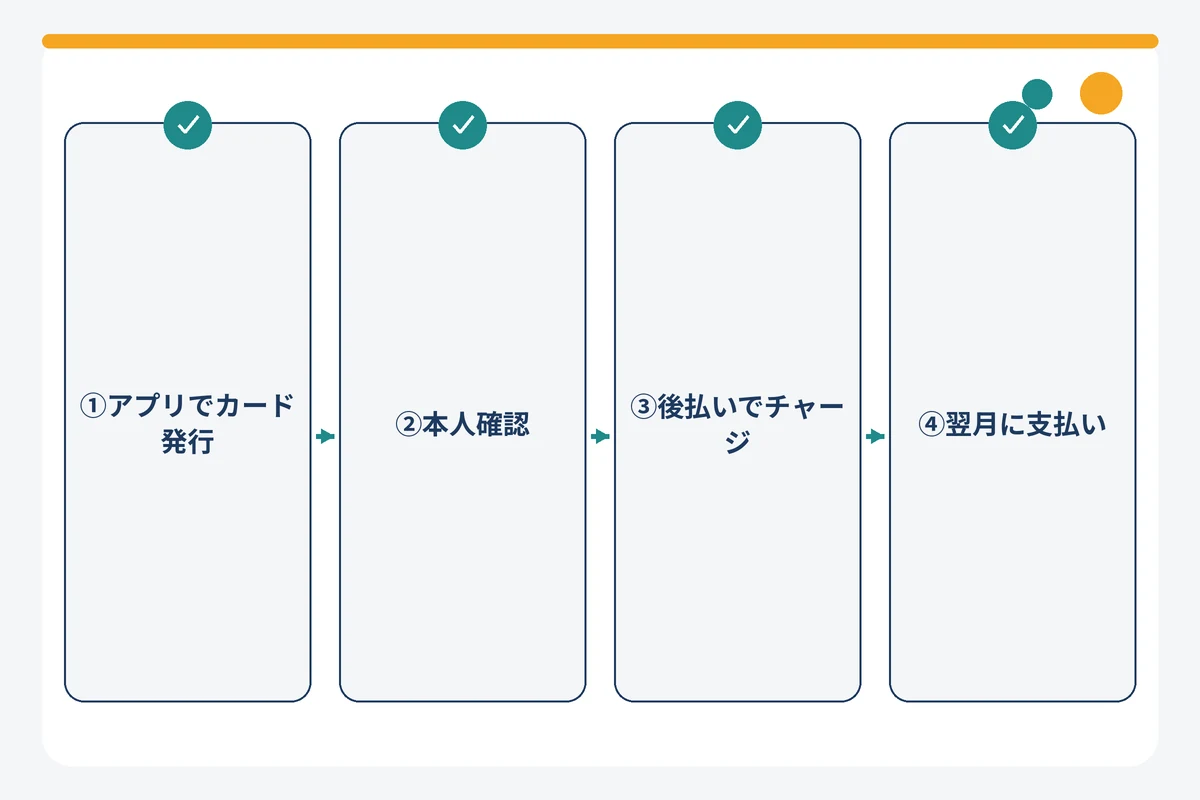
発行→本人確認→後払い有効化→翌月払いの流れ(バンドルカードを例に)
- アプリでバーチャルカードを発行する。バンドルカードはバーチャルカードの発行手数料0円で、アプリ内にVisaのバーチャルカードが発行されます。この時点で前払いのチャージをすればすぐネット決済に使えます。
- ポチっとチャージを申し込む。氏名・生年月日・メールアドレス・電話番号を入力し、SMS認証を行います。初回は年齢確認(満18歳以上)が必要です。提供事業者(セブン銀行またはGardia)がアプリ内に表示され、その事業者の規約に同意します。
- 金額を指定して審査を受ける。1回3,000円〜上限額(最大50,000円)、1,000円単位で申し込みます。申込ごとに審査があり、結果に応じて残高にチャージされます。手数料は残高に含まれません。
- 翌月末日までに支払う。チャージ額+手数料を、コンビニ・セブン銀行ATM・ネット銀行・銀行ATM(ペイジー)で支払います。前月分を支払うと、当月分の申込が再びできるようになります。
ワンバンクは手順2の前に本人確認が必要で、Kyashは手順2で書類なしで申し込めます。翌月まとめ払い型(Paidy・atone)は手順1がなく、通販サイトの決済画面で選ぶだけで利用が始まります。
都度審査で後払いが使えない主な理由と対処
後払いチャージが「申込ごとの審査」である以上、前回は通ったのに今回は使えない、ということが起こります。各社は審査基準を公開していないため、以下は公式ヘルプに記載された要素と、一般に言われる要因を分けて示します。
- 前回分が未払い(公式記載): Kyashは支払完了まで新規申込不可、ワンバンクは月末に合計が確定した後は支払うまで再申込不可、バンドルカードは前月分を支払うと当月分が申込可能になると明記されています。まず未払い分を精算してください。
- 年齢・本人確認の条件未達(公式記載): ポチっとチャージは満18歳以上、Kyashのイマすぐ入金は18歳未満不可、ワンバンクは本人確認未完了だと利用できません。Vプリカは本人確認未済だと上限が30,000円に下がります。
- 利用実績・支払い実績が浅い(公式記載): バンドルカードは「利用状況やお支払い状況、カード種別」で上限が個別設定され、atoneは期限内の支払いで上限が上がり延滞で下がると明記しています。希望額を下げて申し込む、前払いチャージで利用実績を積むのが現実的な対処です。
- 過去の延滞や規約違反(公式記載): バンドルカードは「カード種別・チャージ履歴・決済履歴・規約遵守など」で結果が変わるとしています。換金目的と疑われる使い方をしていた場合も否決要因になり得ます。
- その他(公式は非公開): 申込内容の不整合や短期間の連続申込は、一般に審査で不利になるとされていますが、公式は基準を公表していません。否決理由の問い合わせにも各社は個別回答しない方針です。
複数のサービスに同時に申し込んで枠を確保する使い方は、それぞれの支払期限が翌月末に集中するため、支払いが重なって延滞につながりやすくなります。1本に絞って実績を積むほうが、結果として上限が伸びやすい設計です。
「審査なし後払い」の注意点とリスク
後払いバーチャルカードは便利ですが、手数料の重さと、周辺に潜む違法業者の存在は理解しておく必要があります。煽るつもりはありません。公式情報と法令にもとづいて、事実だけを整理します。
手数料は年率換算すると高い(実額で確認する)
後払いチャージ型の手数料は、1万円で500〜650円、5万円で1,800〜1,830円です。金額が大きいほど率は下がり(5万円で3.6〜3.66%)、少額ほど率が上がります(ultra payの2,000円で550円=27.5%)。支払いは翌月末までなので、利用日から支払日までは30日前後から60日程度です。年率に換算すると、1万円・約1〜2か月で30〜60%相当という試算になります(編集部調べ)。
参考として、貸金業者に適用される利息制限法の上限は元本10万円未満で年20%、出資法は年20%超の利息契約を刑事罰の対象としています。後払いチャージは各社が「立替払いサービス」と説明しており、これらの利率規制がそのまま適用される前提ではありませんが、負担の重さを比べる目安として知っておくべき数字です。「少額だから」と毎月使い続けると、手数料だけで年間数千円〜1万円以上になります。
支払い遅延で利用停止・上限低下・遅延損害金
| サービス | 遅延時の扱い(公式記載) |
|---|---|
| バンドルカード ポチっとチャージ | 期限超過後も支払可。規約にしたがってカードの利用を停止する場合あり。一定期間を過ぎるとセブン銀行ATMでの支払いは選択不可 |
| ワンバンク あとばらいチャージ | 延滞料 年率14.6%以下(1日約0.04%)。セブン銀行から電話等で状況確認の場合あり |
| Kyash イマすぐ入金 | 遅延損害金(入金額×14.6%÷365×延滞日数)。一部サービスの一時制限。未払いのまま退会不可 |
| ultra pay 後払い(ミライバライ) | 遅延損害金(支払額×14.6%÷365×延滞日数)。一部サービスの一時制限 |
| atone | 上限額の低下、延滞事務手数料、長期化で債権回収機関への委託・法的措置の場合あり |
| メルペイ 定額払い | 遅延損害金 年14.6%。契約中は信用情報機関に情報提供 |
| ソフトバンクカード まとめて支払い | 携帯料金の支払遅れがあると利用不可 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
翌月一括の後払いは信用情報機関への登録が法定されていないため、延滞しても直ちにCICやJICCに記録されるとは限りません。ただし、各社は自社の取引記録で判断するため、延滞歴があるとそのサービス内で利用停止や上限低下が続く可能性があります。分割・リボ型(メルペイ定額払い、atoneプラス分割)は信用情報機関に情報が提供されるため、延滞は他社のクレジット審査にも影響し得ます。
「審査なし」「ブラックOK」で現金を渡す業者は違法の可能性がある
この記事で紹介したサービスと、「審査なしで現金を渡す」業者はまったく別物です。貸金業法第16条2項は、登録業者であっても「返済能力がない者を対象として勧誘する旨の表示」「借入れが容易であることを過度に強調」する広告を禁止しています。したがって「審査なし」「金融ブラックOK」を前面に出して現金を貸す業者は、登録業者ではなくヤミ金である可能性が高いと考えるべきです。
金融庁は「ヤミ金融からは、絶対に借りてはいけません」と明言し、日本貸金業協会は「審査なし」「ブラックOK」広告、SNSの個人間融資、給与ファクタリング、後払い現金化を悪質業者の手口として注意喚起しています。無登録営業の罰則は10年以下の拘禁刑もしくは3,000万円以下の罰金(併科あり)、法人は1億円以下の罰金です。業者が登録業者かどうかは、金融庁の登録貸金業者情報検索サービスで登録番号・商号から確認できます。
後払い現金化・換金は規約違反かつトラブルの温床
「後払いで商品を買い、その場で現金を受け取る」「後払いチャージした残高を換金する」といった現金化について、金融庁は「形式的には後払いによる商品売買だが、商品代金の支払に先立ち、商品の購入者が金銭を受け取る」「その商品代金と先に受け取った金銭との差額が高額」「経済的な実態が貸付けであり、業として行う場合には、貸金業に該当するおそれ」があると整理しています。誘い文句として挙げられているのは「金融ブラックOK」「借金ではありません」「今すぐ現金」「手軽に現金」です。
利用者側にも実害があります。差額分の負担が重いうえ、後払い各社の審査で規約違反と判断されれば利用停止になり、個人情報が悪用されるリスクも指摘されています。困ったときの相談先は、消費者ホットライン「188」、日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051、9:00〜17:00、土日祝・年末年始除く)、脅迫や取立てを受けている場合は警察相談専用電話「#9110」です。
後払い枠で足りないときの選択肢|カードローンとの分岐基準
後払いチャージの上限は最大5万円(ultra payは3万円)で、翌月末に一括で支払う設計です。5万円を超える金額や、数か月に分けて返したい場合には向きません。その場合の選択肢を、手数料の損益分岐と一緒に整理します。前提として、カードローンは貸金業法にもとづく信用情報の審査があり、「審査なし」ではありません。
5万円超・複数月にまたがるなら大手カードローンの無利息期間のほうが安くなるケース
3万円コスト比較の表で見たとおり、後払いチャージの手数料1,150〜1,500円は、年18.0%で3万円を30日間借りた場合の利息(約444円)や60日間の利息(約888円)より高くなります。さらにアコム・プロミス・アイフルには初回契約者向けの30日間無利息があり、期間内に返せば利息は0円です。
分岐の考え方はシンプルです。(1)信用情報の審査を受けられる状況で、(2)返済が翌月末を超えて数か月にわたる、または(3)金額が5万円を超えるなら、カードローンのほうがコストは低くなり得ます。逆に、信用情報に不安があって審査を避けたい、あるいは1〜2万円を今月だけ、という場合は後払いチャージや翌月まとめ払い型の口座振替のほうが現実的です。10万円規模が必要な場合の考え方は後払いアプリで10万円は審査なしで使えるのかを検証した記事を参照してください。
大手4社の比較(上限金利・無利息期間・在籍確認・郵送物・最短融資)
| 項目 | アコム | プロミス | アイフル | SMBCモビット |
|---|---|---|---|---|
| 貸付利率(実質年率) | 2.4%〜17.9% | 2.5%〜18.0% | 3.0%〜18.0% | 3.00%〜18.00% |
| 限度額 | 1万〜800万円 | 800万円まで | 1万〜800万円 | 1万〜800万円 |
| 申込年齢 | 20〜72歳 | 18〜74歳 | 満20歳以上(満70歳で新規融資停止) | 20〜74歳 |
| 無利息期間 | 30日間(契約日翌日から) | 30日間(初回借入日翌日から。メールアドレス登録+Web明細が条件) | 30日間(契約日翌日から) | なし |
| 勤務先への電話(公式表現) | 「100%ありません」(書面・申告内容で確認) | 「原則おこないません」(98%の顧客に実施していない) | 「原則実施しません」(99.1%なし、2025年1〜2月調査) | 「原則として実施しません」(必要時も同意のうえ) |
| 郵送物 | ネット契約+カードレス+電磁交付で原則なし | Web明細登録で原則なし | 原則、希望がない限りなし | 原則なし(WEB完結・カードレス) |
| 融資スピード(公式表記) | 最短20分 | 最短3分(Web・アプリ) | 最短9分 | 最短15分 |
| 貸金業登録 | 公式サイトの会社概要に記載 | 公式サイトの会社概要に記載 | 近畿財務局長(15)第00218号 | 近畿財務局長(15)第00209号 |
※2026年9月2日 編集部調べ(各社公式サイト)。最新の条件は公式サイトで確認してください。融資スピードは申込時間・審査状況により異なります。貸金業者からの借入は総量規制(年収の3分の1)の対象で、1社50万円超または他社を含めて100万円超の借入には収入証明書が必要です。
各社の詳しい比較はカードローンおすすめランキングにまとめています。なお、返済が難しくなったときは1人で抱え込まず、日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051)、法テラス・サポートダイヤル(0570-078374、平日9:00〜21:00・土曜9:00〜17:00)、お住まいの自治体の多重債務相談窓口に早めに相談してください。金融庁は2026年9月1日〜12月31日に多重債務者相談強化キャンペーンを実施しています。
終了・名称変更した後払い/バーチャルカードサービス一覧
「審査なし後払い」の比較記事には、すでに終了したサービスが掲載されたままのものが少なくありません。2026年9月2日時点で編集部が各社公式のお知らせで確認した、終了・受付終了・名称変更のあったサービスをまとめます。
BANKIT・あと払いbyエポス・後払いワイド・マエカリ・B/43→ワンバンクなどの現状と代替
| サービス名 | 変更内容 | 時期 | 現在の代替候補 |
|---|---|---|---|
| BANKIT(アプラス) | 新規アカウント登録終了・スマートクレカ新規受付終了(既存ユーザーは継続利用可) | 2026年6月30日 | バンドルカード/Kyash/ワンバンク(10選) |
| あと払いbyエポス(エポスカード) | 決済サービス終了(支払サイトは一定期間利用可) | 2025年4月21日 | Paidy/atone。詳細はエポスの後払いアプリ終了後の代替 |
| 後払いワイド(ポケットカード) | サービス終了(店頭の「後払いワイド/QR分割払い」は継続) | 2024年8月31日 | 翌月まとめ払い型。詳細はマエカリ・後払いワイドの代わりになるアプリ |
| マエカリ(ポケットカード) | サービス終了(公式お知らせ一覧に告知は残っていない) | 2019年 | 同上 |
| B/43(スマートバンク) | 「ワンバンク」に名称変更(カードはそのまま利用可) | 2025年3月24日 | ワンバンクとして継続 |
| ワンバンク あとばらいチャージの提供事業者 | AGペイメントサービス→セブン銀行に変更 | 2024年6月11日 | — |
| Kyash QUICPay+ | 決済取扱終了(Visaのタッチ決済に一本化) | 2025年8月31日 | Kyash(Visaのタッチ決済) |
| Kyash Card Lite | 新規発行終了→決済取扱終了 | 2025年4月10日→2025年9月30日 | Kyash Card Virtual(無料)/Kyash Card(900円) |
| こんど払い by GMO(ultra pay) | 終了し「後払い(ミライバライ)」に置き換え | —(終了日は公式で確認できず) | ultra pay 後払い(ミライバライ) |
| メルペイスマート払い/メルペイのあと払い | 「メルペイのクレジット」に名称変更(機能・手数料は不変) | 2026年4月13日〜順次 | メルペイのクレジット |
| PayPayあと払い | 「PayPayクレジット」に表記変更(クレジットカード審査が前提) | 2023年8月1日 | —(タイプC) |
| Tポイント×QUICPay(アプラス) | 「VALUECA」にリニューアル。後払い「スマートクレカ」は本人確認+アプラス審査・未成年不可 | 2025年2月16日 | —(上限・手数料は公式で確認できず本記事では非掲載) |
| LINE Pay(日本国内) | サービス終了 | 2025年4月30日まで | — |
| ポチっとチャージ(バンドルカード)対象年齢 | 満18歳以上に変更 | 2023年12月4日 | — |
| Paidy 支払期限 | 翌月10日→翌月27日に変更 | 2024年6月利用分〜 | — |
| atone 請求手数料 | コンビニ等209円→249円、はがき349円、口座振替99円 | 2026年9月請求分〜 | — |
※2026年9月2日 編集部調べ(各社公式お知らせ・App Store公式説明文)。最新の条件は公式サイトで確認してください。
バーチャルカードの審査なし後払いに関するよくある質問
ブラックリスト(信用情報に事故情報)でも後払いバーチャルカードは使える?
使える可能性はありますが、保証はされません。翌月一括払いの後払いは割賦販売法の信用購入あっせんから除外されており、信用情報機関への照会が法律で義務づけられていないため、過去の事故情報が直接は影響しないとされています。ただし、バンドルカード・ワンバンク・Kyash・atoneなどは申込ごとに独自審査を行い、基準は非公開です。各社の独自基準で否決されることはあり、公式に「照会しない」と明言している社も確認できませんでした。分割・リボ型(メルペイ定額払い、atoneプラス分割)は信用情報機関に情報が提供されるため、この限りではありません。
18歳未満・高校生・学生でも使える?
サービスによります。18歳未満が公式に利用できるのはatoneの翌月払いで、親権者の同意のもと、15歳未満は1万円、15〜17歳は2万円、18〜19歳は5万円が上限の目安です。バンドルカードのポチっとチャージは満18歳以上、Kyashのイマすぐ入金は18歳未満不可、メルペイのクレジットは18歳未満不可、Vプリカの後払いチャージは18歳以上70歳未満、みんなの銀行カバーは20歳以上で収入がある方が条件です。18歳以上の学生であれば、収入の有無を問わず登録できるサービスが多いものの、審査は各社の独自基準で行われます。
公共料金やサブスクの支払いに使える?
プリペイド式のバーチャルカードは、残高がないと決済に失敗するため、継続課金には向きません。更新月に後払いチャージが否決されると支払いが止まるリスクもあります。バンドルカード(リアル+を除く)はガソリンスタンド・宿泊施設で使えないと公式に記載しており、加盟店側で前払いカードの登録を受け付けない場合もあります。継続課金を確実に後払いにしたい場合は、口座振替を設定したメルペイのクレジットやPaidyの対応加盟店を使うか、審査を受けてクレジットカード型を持つほうが確実です。登録可否は各社公式の「使えるお店」で確認してください。
複数のサービスを同時に使っても大丈夫?
規約上禁止されているわけではありませんが、おすすめしません。後払いチャージ型は支払期限がいずれも翌月末に集中するため、複数を併用すると翌月末の支払額が一気に膨らみ、延滞につながりやすくなります。延滞するとKyashやultra payは年14.6%の遅延損害金、ワンバンクは年率14.6%以下の延滞料が発生し、利用停止や上限低下の対象になります。また各社とも利用実績・支払実績で上限を個別に設定しているため、1本に絞って期限内に支払い続けるほうが枠は伸びやすい設計です。
3万円くらいを後払いしたいときはどれを選べばいい?
ネット通販の支払いなら、口座振替で手数料0円のPaidy、99円のatone、自動引落で0円のメルペイのクレジットが最も安く済みます(枠は各社の審査で個別に決まります)。Visaのカード番号が必要な場合は、3万円の手数料が1,150円のKyashまたはVプリカ、1,170円のバンドルカードまたはワンバンクが候補です。ultra payは1回3万円まで使えますが手数料は1,500円です。ソフトバンク・ワイモバイル回線があるならソフトバンクカードのまとめて支払いチャージが手数料無料です。ただし、どのサービスも初回から3万円が使えると公式に約束しているわけではなく、上限は個別設定です。2万円規模の使い方は後払いアプリで2万円をすぐ使う方法を参照してください。
少額なら後払いとカードローンのどちらがいい?
コストだけで見ると、信用情報の審査を受けられるならカードローンのほうが安いケースが多いです。3万円を後払いチャージすると手数料は1,150〜1,500円ですが、年18.0%で30日間借りた利息は約444円、アコム・プロミス・アイフルの30日間無利息を使えば0円です(編集部試算・公式条件)。一方、カードローンは貸金業法にもとづく信用情報の審査と総量規制(年収の3分の1)の対象で、「審査なし」ではありません。信用情報に不安がある、借入として記録を残したくない、今月だけ1〜2万円という場合は後払いが現実的です。
審査なしの後払いで現金化はできる?
できませんし、やってはいけません。後払いチャージした残高や後払いで買った商品を換金する「現金化」は、金融庁が「経済的な実態が貸付けであり、業として行う場合には貸金業に該当するおそれ」があると注意喚起しており、日本貸金業協会も悪質業者の手口として「後払い現金化」を挙げています。Kyashのイマすぐ入金は入金した残高を銀行口座へ出金できない設計で、各社の審査で換金目的と判断されれば利用停止の対象になり得ます。現金が必要なら、審査を受けられる場合はカードローンの無利息期間、返済に困っている場合は日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051)や消費者ホットライン「188」に相談してください。
まとめ|審査なしで後払いしたいなら独自審査の後払いアプリ型を選ぶ
- 「審査なし」の正体は3タイプ。タイプA(後払いアプリ型)は信用情報の照会が法定されていない独自審査、タイプB(前払い型・キャリア合算型)は本人確認や回線契約だけで発行、タイプC(クレカ型)は信用情報の審査が必須です。
- Visa番号が今すぐ欲しく後払いも使いたいならKyash(書類なし・最短1分・3万円の手数料1,150円)かバンドルカード(1,170円)。本人確認を済ませられるならワンバンク、書類不要で18歳以上70歳未満ならVプリカも同水準です。
- ネット通販を翌月払いにするだけならPaidy(口座振替無料)・atone(口座振替99円・18歳未満も可)・メルペイのクレジット(自動引落無料)のほうが手数料は大幅に安くなります。
- ソフトバンク・ワイモバイル回線があればソフトバンクカードのまとめて支払いチャージが手数料無料、20歳以上で収入があればみんなの銀行カバーが利息なし(月額600円)です。
- 後払いチャージの手数料は年率換算で高く、5万円超や複数月にまたがる場合は、審査を受けられるならカードローンの無利息期間のほうが安くなり得ます。
- 支払いは翌月末までに必ず。遅延は利用停止・遅延損害金の対象です。「審査なし」「ブラックOK」で現金を渡す業者や後払い現金化には近づかないでください。
次の行動としては、まず自分の用途(Visa番号が必要か、ネット通販だけか)と回線・年齢・本人確認の条件を早見表で照らし合わせ、1本に絞って公式サイトで最新条件を確認してください。
この記事の情報源
SEIMEIメディア編集部が2026年9月2日時点で確認した公式一次情報です。
- バンドルカード公式ヘルプ|ポチっとチャージの手数料/対象年齢(満18歳以上)
- ワンバンク公式|あとばらいチャージ/B/43からワンバンクへの名称変更のお知らせ
- Kyash公式ヘルプ|イマすぐ入金の申込可能額・手数料/QUICPay+終了のお知らせ
- ultra pay公式|後払い(ミライバライ)の手数料・支払期限
- Vプリカ公式|チャージ方法(後払いチャージ)/後払いチャージ開始のお知らせ
- ソフトバンクカード公式|まとめて支払いチャージ/ソフトバンクまとめて支払いの利用限度額
- メルカリ公式ガイド|メルペイのクレジット/定額払いの手数料と信用情報機関への提供
- Paidy公式|特定商取引法に基づく表示(支払期限・手数料)
- atone公式FAQ|請求手数料の改定(2026年9月請求分〜)/未成年の利用上限
- みんなの銀行公式|カバー/エアウォレット公式|クイックローン(貸付条件)/ドコモ公式|電話料金合算払いの限度額/auかんたん決済|18・19歳の利用上限
- BANKIT(アプラス)App Store公式説明文|新規登録終了の告知/あと払いbyエポス 決済サービス終了のお知らせ
- e-Gov法令検索|貸金業法/割賦販売法/犯罪による収益の移転防止に関する法律/利息制限法
- 金融庁|後払い(ツケ払い)現金化等に関する注意喚起/立替サービスの貸金業該当性に関するQ&A(2025年4月2日)/貸金業法Q&A
- 日本貸金業協会|悪質業者の手口(審査なし・後払い現金化)/貸金業相談・紛争解決センター/法テラス|無料法律相談・費用立替
- アコム公式|カードローン商品概要/プロミス公式|フリーキャッシング商品内容/アイフル公式/SMBCモビット公式|貸付条件

コメント