
ペイディ(Paidy)の請求を27日までに払えず、アプリに期日超過の表示が出ている。ペイディの支払い遅れがこの段階なら、まだ深刻ではありません。期日から数日〜数週間のうちに未払い分を払えば、利用は再開できます。
ただし期日の翌日からは年14.6%の遅延損害金と回収手数料250円(税込)が加算され、未払いがある間は新しい買い物が承認されません。本当に避けたいのは、2ヶ月以上放置してCIC(信用情報機関)の延滞情報や強制解約、法的手続きに進む段階です。
期日から何日目に何が起き、いまなら何ができるかを早見表と遅延手数料のシミュレーションで整理したので、今日どの手を打つべきかを確認していけます。
最終確認日: 2026年9月2日(ペイディ公式サイト・利用規約・公式FAQ、CIC、法令を編集部が確認)。規約や手数料は改定される場合があります。最新の条件は必ず公式サイトとアプリの請求画面で確認してください。
【結論】ペイディの支払いが遅れると期日翌日から遅延損害金+利用停止、2ヶ月放置で強制解約・信用情報の危険
まず30秒で「いまどの段階か」「何日以内なら軽傷か」「最初に何をするか」を把握してください。要点は次の5つです。
- 支払期日は翌月27日(コンビニ払い・銀行振込・口座振替とも。金融機関休業日は翌営業日)。27日を過ぎた翌日から「支払い遅れ」の扱いです。
- 期日の翌日から年14.6%の遅延損害金(翌月あと払い規約 第8条)と回収手数料250円(税込)(同 第7条1項(4))が発生し、期日超過の未払いがある間は新規の決済が承認されません。
- サポートに連絡しても支払期日の延長はできず、遅延手数料の加算も止められません(公式FAQ「支払い期日に間に合わない」)。
- 本人確認済みのサービス(ペイディプラス・3・6・12回あと払い・あと払いプランApple専用)はCICに支払状況・延滞情報が登録される対象です。CICの「異動」は返済日から61日以上または3ヶ月以上の延滞が目安とされ、契約終了後5年間残ります。
- 今日できることは、アプリの請求画面からコンビニ払いか銀行振込で支払うこと。払えない場合は、分割への変更・無利息期間のあるカードローンでの立て替え・公的な相談窓口の3方向で考えます(対処法の章へ)。
この記事の使い方は、いまの状況で決めてください。
- 今日中に払える人: 対処法の章の支払い手順に進み、アプリからコンビニ払いか銀行振込で支払えば解決します。
- 数日〜数週間かかる人: 時系列の章で自分の段階を確認し、遅延手数料の章で追加費用の実額を把握してから、分割変更か立て替えかを選びます。
- すでに1ヶ月以上遅れている人・払えるめどがない人: 信用情報の章と対処法の章の「どうしても払えない」を先に読み、2ヶ月を超える前に相談先へ連絡してください。
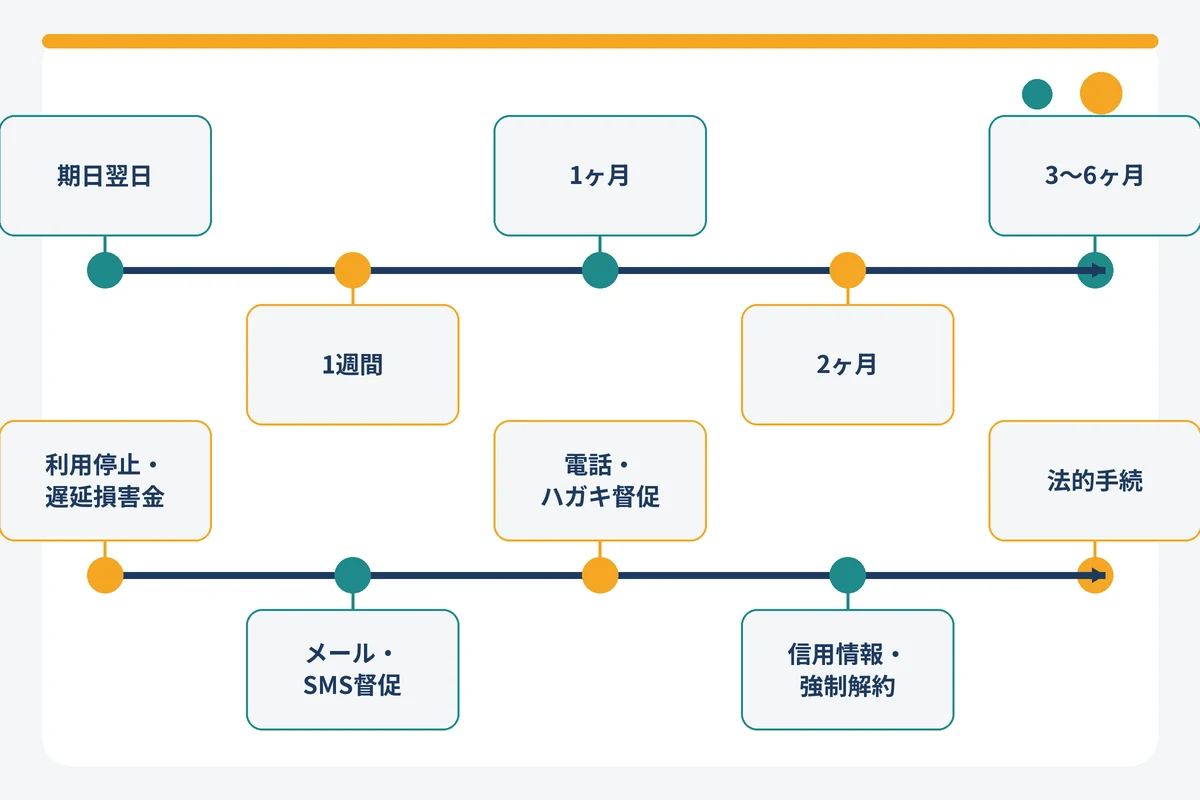
経過日数別『起きること×今できること』早見表
ペイディ公式FAQ、翌月あと払い規約、ペイディプラス規約、CICの公開情報、裁判所の手続き案内をもとに、編集部が経過日数ごとに整理した早見表です。公式が日数を明記していない段階は「一般的な目安」と注記しています。
| 期日からの経過 | ペイディ側で起きること | 費用の発生 | 信用情報への影響 | 今できること | 根拠 |
|---|---|---|---|---|---|
| 期日当日(27日) | この日までに支払えばペナルティなし。口座振替はこの日に引き落とし | なし(コンビニ払いは所定の支払手数料390円のみ) | なし | コンビニ払い・銀行振込で当日中に支払う(口座振替は引き落とし前に残高を確認) | 規約第4条2項、公式FAQ「いつまでに支払えばいいか」 |
| 翌日〜(1日) | 期日超過の未払いとして扱われ、新規決済が承認されない。メール・SMSで案内 | 遅延損害金(年14.6%)の起算、回収手数料250円 | 本人確認前の翌月あと払いは規約に登録の記載なし | コンビニ払い・銀行振込で支払う(手順は対処法の章)。支払えば新規決済は再び審査対象に | 規約第7条1項(4)・第8条、公式FAQ「お支払い待ちのご請求がある場合」 |
| 3〜5営業日(口座振替が失敗した場合) | 再引き落としはなく、コンビニ払い・銀行振込の案内がメール・SMSで届く | 同上 | 同上 | 案内に沿ってコンビニ払いか銀行振込に切り替える | 公式FAQ「引き落としできなかった場合」 |
| 1週間〜10日 | メール・SMSでの支払い案内が定期的に続く | 遅延損害金が日割りで増える(1万円で1日4円) | 本人確認済みは支払状況がCICに登録される対象(登録の時期は公式非公開) | 支払予定日を決め、必要なら分割変更や立て替えを検討 | 公式FAQ「支払い期日に間に合わない」、個人情報の取扱いに関する告知 |
| 1ヶ月 | 案内が続く。郵送での支払い案内が届く場合あり(開始日数は公式非公開) | 1万円なら遅延損害金120円+250円 | 同上 | 放置せず、部分的にでも古い請求から支払う(古い請求から充当) | 公式FAQ「複数月の請求がある場合の充当」 |
| 61日以上・2ヶ月(一般的な目安) | ペイディプラス等は20日以上の期間を定めた催告後に期限の利益を失い、残額一括請求の対象に。所有権留保による商品の返還請求もあり得る | 残額全体に年14.6% | CICの「異動」の目安(61日以上または3ヶ月以上の延滞)に到達 | 一括で払えないなら法テラス・貸金業相談センター等へ相談 | プラス規約第17条・第18条、翌月払い規約第9条、CIC「異動」の説明 |
| 3〜6ヶ月以降(一般的な目安) | 債権の第三者譲渡・回収委託の可能性。裁判所の支払督促や訴訟に進む場合あり(時期は公式非公開) | 遅延損害金に加え訴訟費用等の負担も | 異動情報が契約終了後5年間残る | 裁判所からの書類は無視せず2週間以内に対応。弁護士・司法書士に相談 | 規約第13条、民事訴訟法(支払督促の異議申立て)、CIC保有期間 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。「一般的な目安」の行は公式が日数を公表していないため、規約条項と制度から編集部が整理した段階です。
今日が期日から何日目か確認する方法(請求確定日・27日期日・アプリの請求画面)
ペイディは毎月末日で締め切り、利用が確定した日の翌月1日〜5日にメールとSMSで請求金額を知らせます。支払期日はその月の27日です。たとえば8月に買い物をした分は、9月1日〜5日に請求が届き、9月27日が支払期日になります。
自分が何日目にいるかは、ペイディアプリの「ご請求」画面で確認できます。請求ごとに支払期日と「お支払い待ち」「期日超過」などの状態が表示されるので、期日から今日までの日数を数えてください。複数月分が未払いのときは、いちばん古い請求の期日を起点に考えます。支払った金額は先に確定した古い請求から差し引かれるためです。
「請求確定日」は購入日や配送日ではなく、加盟店側で利用が確定した日を基準にします。月末近くの注文は、確定日が翌月にずれて請求が1ヶ月後ろになることもあるので、アプリの表示を正としてください。
ペイディの支払い期日と『支払い遅れ』の判定ルール(公式)
「いつから遅れ扱いになるのか」「連絡すれば待ってもらえるのか」を、公式の一次情報で確定させます。古い解説記事には「10日が期日」「12日引き落とし」という記載が残っていますが、現行の支払期日は27日です。
請求確定は翌月1〜5日、支払期日はコンビニ払い・銀行振込とも27日
翌月あと払い規約 第4条2項は「毎月月末日に締切り、締切日の属する月の翌月27日に支払う」と定めています。公式FAQ「いつまでに支払えばいいか知りたい」でも、請求確定は翌月1日〜5日、支払期日は27日、金融機関休業日にあたる場合は翌営業日と案内されています。
コンビニ払いと銀行振込は、27日までに入金が完了していれば期日内です。コンビニ払いには1回払いで390円(税込)の支払手数料がかかり、銀行振込は金融機関所定の振込手数料が自己負担になります。口座振替は手数料無料です。
なお、ペイディショッピングクレジット規約には「翌々月10日(口座振替等は12日)」という記載が残っていますが、これは立替払契約の一般規約です。アプリの3・6・12回あと払いの実際のスケジュールは、公式FAQで「初回は利用確定の翌月27日、最終回は3・6・12ヶ月後の27日」と案内されています。分割払いも27日基準と考えてください。
口座振替は27日引き落とし・引き落とし不能なら再引き落としなし(3〜5営業日後にメール・SMSで案内)
口座振替を設定している場合、請求金額は毎月15日に確定し、16日以降にメールで案内が届きます。27日に登録口座から引き落とされますが、残高不足などで引き落とせなかった場合、自動での再引き落としはありません。
公式FAQ「引き落としできなかった場合」によると、引き落とし不能から3〜5営業日後にメールとSMSでコンビニ払い・銀行振込の案内が届きます。期日を過ぎた請求は口座振替では支払えず、翌月分と合算して引き落とすこともできません(公式FAQ「支払期日が過ぎている請求を口座振替で支払いたい」)。案内が届くまで待たず、アプリの請求画面からコンビニ払いか銀行振込を選んで早めに支払うのが確実です。
口座振替の請求金額は、引き落とし前に返品やキャンセルがあると変動することがあります。引き落とし額が想定と違ったときは、アプリの明細で内訳を確認してください。
支払期日の延長は事前連絡でもできない
「事前に連絡すれば待ってもらえる」という説明を見かけますが、公式FAQ「支払い期日に間に合わない」は「ご連絡をいただいても、お支払い期日の延長はできません」と明記し、遅延手数料の加算を止めることもできないとしています。連絡の有無にかかわらず、27日を過ぎれば同じ扱いです。
期日を過ぎたあとは、メール・SMS・郵送で届く案内に従い、コンビニ払いまたは銀行振込で支払います。郵送の支払い案内を受け取った場合は、その書面に記載された方法に従ってください。
「待ってもらう」ことはできませんが、請求が確定する前なら3・6・12回あと払いへ変更して月々の負担を減らす方法はあります(ペイディプラスが必要)。この点は対処法の章で手順を説明します。
時系列で見るペイディ支払い遅れのリスク【1日・1週間・1ヶ月・2ヶ月以降】
ここからは、期日を過ぎてからの経過日数ごとに「何が起き」「いくら増え」「まだ戻れるか」を、規約条項と公式FAQを根拠に見ていきます。ペイディは電話督促や強制解約に至る日数を公表していないため、公式が明記している事項と、制度上の一般的な目安を分けて書いています。
支払い遅れ1日: 遅延損害金の起算・新規利用の一時停止・アプリとメールの通知
27日を1日でも過ぎると、翌月あと払い規約 第8条にもとづき「約定返済期日の翌日から支払いに至るまで」年14.6%の遅延損害金が日割りで発生します。あわせて、同規約 第7条1項(4)の回収手数料250円(税込)が請求に加算されます。公式FAQではこの250円を「遅延手数料」と呼び、金額は支払い直前の案内文書・アプリ・MyPaidyで確認するよう案内しています。
同時に、新しい買い物が承認されなくなります。公式FAQは「期日を過ぎているお支払い待ちのご請求がある場合は、お支払いのうえ、もう一度お試しください」と案内しており、期日超過の未払いがある間は決済が通らない仕組みです。1日遅れの段階でも、この利用停止は自動的に起こります。
ただし、この段階の影響は限定的です。未払い分を支払えば、その後の買い物は通常どおり与信審査の対象に戻ります。1万円の請求を1日遅れで払った場合の追加負担は、遅延損害金4円と回収手数料250円の合計254円です。この日のうちにアプリの請求画面からコンビニ払いか銀行振込を選び、支払ってしまうのが最善です。
支払い遅れ1週間〜10日: メール・SMS督促の反復と回収手数料の請求
期日を過ぎると、公式FAQのとおり「定期的にメール・SMSで請求案内」が続きます。公式が案内している督促の手段はメール・SMS・郵送で、SMSの発信元番号は03-5545-5667と公表されています。この時期の連絡は、支払い方法(コンビニ払いの番号や振込先)を再案内する内容が中心です。
費用面では、遅延損害金が日割りで積み上がります。1万円なら7日で28円、10日で40円と少額ですが、回収手数料250円は日数に関係なく加算されるため、合計では約280〜290円の追加になります。金額の重さよりも、「未払いがある限り新規決済ができない」状態が続くことのほうが生活への影響は大きいでしょう。
この段階でやるべきことは、支払予定日を決めて実行することです。まとまった金額が用意できないときは、次の章で説明する分割への変更(請求確定前のみ)や、無利息期間のあるカードローンでの立て替えを検討するタイミングでもあります。
支払い遅れ1ヶ月: 電話・ハガキ督促、他社の審査への波及の可能性
1ヶ月を過ぎると、翌月分の請求も重なり、未払い額が膨らみやすくなります。ペイディは電話督促の有無・開始日数・発信番号を公式に公開しておらず、郵送の支払い案内についても「存在する」ことは公式FAQで分かるものの、何日目から届くかの記載はありません。第三者サイトや口コミでは1ヶ月前後から電話やハガキが届いたという報告が見られますが、公式に確認できる情報ではない点に注意してください。
信用情報の面では、本人確認済みのペイディプラス・3・6・12回あと払い・あと払いプランApple専用の利用者は、「個人情報の取扱いに関する告知」により支払状況と延滞情報がCICに登録される対象です。CICへの延滞情報の登録がいつ始まるかは公式非公開ですが、CICはクレジットカード会社や消費者金融も加盟する機関なので、登録された支払状況は他社の審査で参照され得ます。
本人確認をしていない翌月あと払いのみの利用者については、規約に信用情報機関への登録・照会の記載がありません。ただし公式が「登録しない」と明言しているわけでもないため、「対象外と解されるが公式非公開」という理解が正確です。
1ヶ月時点の費用は、1万円の未払いで遅延損害金120円+回収手数料250円=370円です。金額はまだ小さいものの、複数月の未払いがあると支払った金額は古い請求から順に充当されるため、新しい請求の期日超過が解消されにくくなります。部分的にでも支払いを始めることが重要です。
支払い遅れ2ヶ月(61日)以降: CICの異動登録・強制解約と残高一括請求・所有権留保による商品返還
2ヶ月前後は、影響の質が変わる境目です。理由は3つあります。
1つ目はCICの「異動」です。CICの開示報告書では、返済日から61日以上または3ヶ月以上支払いが遅れた状態を「異動」として区分しています。本人確認済みのペイディ利用者は登録対象なので、この段階に達すると、他社のクレジットカードやローンの審査で不利になる情報が残る可能性が高くなります(ペイディが延滞情報を登録する時期は公式非公開です)。異動を含む情報の保有期間は契約期間中および契約終了後5年以内です(詳しくは信用情報の章)。
2つ目は期限の利益の喪失、いわゆる残額の一括請求です。ペイディプラス規約 第17条1項は「20日以上の相当な期間を定めて書面または電磁的方法で催告されたにもかかわらず、その期間内に支払わなかったとき」などに期限の利益を失うと定め、第18条により喪失後は残金全額に年14.6%の遅延損害金がかかります。あと払いプランApple専用の規約も第15条1項(1)で同じ内容を定めています。翌月あと払い規約は、虚偽申告や意図的な未払いなどの禁止行為(第10条)に該当すると当然に期限の利益を失うとしており、通常の延滞で何日後に一括請求になるかは明記していません。
3つ目は所有権留保です。翌月あと払い規約 第9条により、購入した商品の所有権は支払いが完了するまでPaidyに留保されています。担保権の実行を通知された場合、利用者は商品をPaidyが指定する先へ送料自己負担で送付しなければなりません。実際に回収に至る日数は公式非公開ですが、規約上の根拠は明確に存在します。
また、ペイディプラス規約 第16条4項・第29条は、債務不履行や信用状態の悪化を理由に利用停止や会員資格の喪失ができると定めています。翌月あと払い規約 第12条は解約後の利用再開はできないと定め、公式FAQでも解約後は同じ電話番号・メールアドレスで再登録できないと案内されています。この段階でも、一括で払えるなら支払いが最優先ですが、払えないときは一人で抱えず、法テラス(0570-078374)や日本貸金業協会 貸金業相談・紛争解決センター(0570-051-051)などの無料相談窓口に連絡してください。
3〜6ヶ月以降: 支払督促・訴訟から差し押さえまでの法的手続
長期化すると、債権が第三者に譲渡または回収委託される可能性があります。翌月あと払い規約 第13条は、Paidyが債権を第三者へ担保差入・譲渡することを利用者が承諾する内容で、ペイディプラス規約 第26条にも同様の定めがあります。委託先や時期は公式非公開ですが、ここから先は裁判所を通じた手続きになり得ます。
代表的なのが「支払督促」です。債権者が簡易裁判所に申し立てると、裁判所から支払督促の書類が特別送達で届きます。受け取ってから2週間以内に異議を申し立てなければ仮執行宣言の申立てが可能になり、そのまま確定すると給与や預金の差し押さえに進むことがあります(民事訴訟法の支払督促手続)。裁判所からの書類は必ず開封し、2週間という期限を意識してください。
給与の差し押さえは、民事執行法 第152条により手取り額の4分の3が差押禁止とされ、原則として手取りの4分の1が上限です。勤務先に裁判所から通知が届くため、職場に知られる可能性も出てきます。
「5年放置すれば時効になる」という話も見かけますが、民法 第166条の消滅時効(権利を行使できることを知った時から5年)は、裁判上の請求や債務の承認があると更新(リセット)されます。ペイディからの督促に応じて一部を支払ったり、裁判所の手続きが取られたりすれば時効は成立しません。時効を当てにして放置するのは現実的ではなく、法的手続きの段階では弁護士・司法書士への相談が必要です。
なお、同じ後払いでもサービスごとに期日・手数料・督促の仕組みは異なります。atoneを併用している方は「atoneの支払いに遅れた場合の流れ」で確認してください。
ペイディの遅延手数料はいくら?商品別の遅延損害金・回収手数料とシミュレーション
ペイディの「遅延手数料」は、日割りで増える遅延損害金(年14.6%)と、定額の回収手数料(250円・税込)の2種類に分かれます。他社の解説記事では、この2つの混同や、分割払いの回収手数料を別の金額で断定する例が見られますが、公式規約とFAQで確認できるのは次のとおりです。
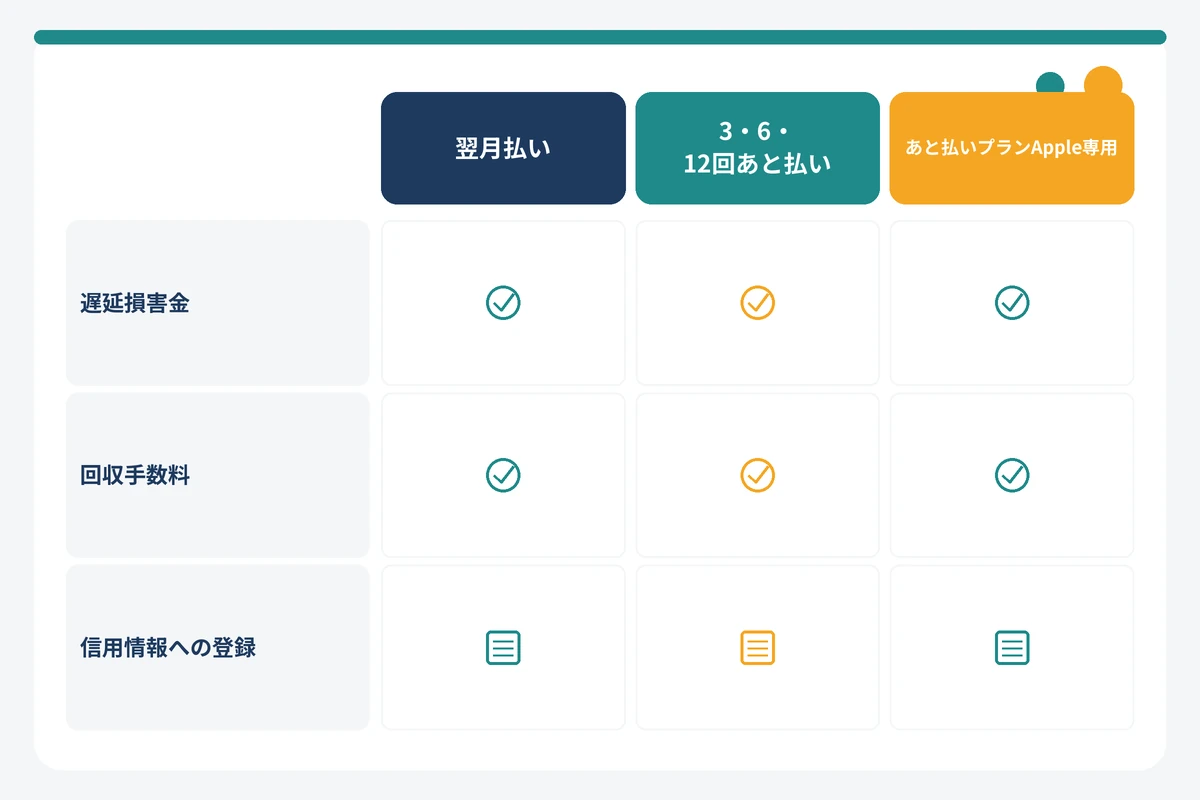
商品別マトリクス(翌月払い/3・6・12回あと払い/あと払いプランApple専用/ペイディプラス)
ペイディの各規約(翌月あと払い規約 2026年1月6日改定、ペイディプラス規約・あと払いプランApple専用規約 2026年8月3日改定)と「個人情報の取扱いに関する告知」から、編集部が商品別に集計しました。
| 商品 | 支払期日 | 遅延損害金(年率) | 回収手数料(税込) | CIC登録の対象 | 根拠 |
|---|---|---|---|---|---|
| 翌月あと払い(本人確認なし・1回払い) | 翌月27日(休業日は翌営業日) | 14.6%(期日翌日から) | 250円+債権保全の実費 | 規約に記載なし(公式非公開) | 翌月あと払い規約 第4条・第7条1項(4)・第8条 |
| ペイディプラス(本人確認済み・1回払い) | 翌月27日 | 14.6%(営業目的の取引は20.0%) | 規約に個別記載なし | 対象(申込事実・契約内容・支払状況・延滞情報) | ペイディプラス規約 第18条、個人情報の取扱いに関する告知 |
| 3・6・12回あと払い(ペイディプラス) | 初回は利用確定の翌月27日、以降毎月27日 | 14.6%(期限の利益喪失後は残金全額に適用) | 規約に個別記載なし。コンビニ払いは別途109〜371円/回の分割手数料 | 対象 | ペイディプラス規約 第17条・第18条・第19条、公式FAQ「3・6・12回あと払いの利用方法」 |
| あと払いプランApple専用 | 翌月27日から支払い開始(最大36回) | 14.6%(営業目的は20.0%) | 遅延手数料250円(公式ページ表記) | 対象 | Apple専用規約 第15条・第16条、公式ページ「遅延手数料」 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。「超あと払い」もCIC登録対象の立替払い方式サービスとして告知文に明記されています。
ポイントは2つです。1つ目は、遅延損害金の率はどの商品でも消費者取引は年14.6%で共通していること。2つ目は、回収手数料250円が規約で明記されているのは翌月あと払い(第7条1項(4))で、あと払いプランApple専用は公式ページに「遅延手数料250円」と表示されている一方、ペイディプラスの分割払い分については規約・FAQに個別の金額記載がないことです。分割払いの回収手数料を特定の金額で断定している記事は、根拠を確認したほうがよいでしょう。
金額×日数の遅延損害金シミュレーション表
遅延損害金は「未払額×14.6%÷365×遅れた日数」で計算します。年14.6%は1日あたり0.04%にあたるため、1万円なら1日4円、10万円なら1日40円です。編集部が金額×日数で試算した結果が次の表です(1円未満切り捨て)。
| 未払額 | 遅れ7日 | 遅れ14日 | 遅れ30日 | 遅れ61日 | 遅れ90日 |
|---|---|---|---|---|---|
| 5,000円 | 14円 | 28円 | 60円 | 122円 | 180円 |
| 1万円 | 28円 | 56円 | 120円 | 244円 | 360円 |
| 3万円 | 84円 | 168円 | 360円 | 732円 | 1,080円 |
| 5万円 | 140円 | 280円 | 600円 | 1,220円 | 1,800円 |
| 10万円 | 280円 | 560円 | 1,200円 | 2,440円 | 3,600円 |
※2026年9月2日 編集部試算(年14.6%・年365日の日割り・1円未満切り捨て)。実際の請求額は翌月あと払いなら上記に回収手数料250円(税込)が加わります。コンビニで支払う場合は支払手数料390円(税込)も別途必要です。最新の条件は公式サイトで確認してください。
表から分かるとおり、遅延損害金そのものは1ヶ月程度なら数十円〜数百円で、家計を壊す金額ではありません。たとえば3万円を30日遅れで払う場合、遅延損害金360円+回収手数料250円=610円、コンビニ払いならさらに390円で合計1,000円の追加です。「5万円を2ヶ月遅れると1万円以上かかる」といった桁違いの計算を掲載している記事もありますが、年14.6%の計算式に当てはめると5万円×61日で1,220円です。
本当のリスクは金額ではなく、未払いが続くことで利用停止・信用情報・一括請求と段階が進む点にあります。「手数料が怖くて払えない」という理由で先延ばしにする必要はなく、払える分から早く払うのが合理的です。
遅延手数料はいつ・どのように請求されるか
遅延損害金と回収手数料は、未払いの請求に上乗せされる形で請求されます。公式FAQ「遅延手数料について」では、具体的な金額は支払い直前の案内文書、アプリ、MyPaidyで確認するよう案内されており、支払う日によって遅延損害金の額が変わるため、案内に表示された金額をその日のうちに支払うのが確実です。
複数月の未払いがある場合、支払った金額は先に確定した古い請求から差し引かれます(公式FAQ)。たとえば2月請求1万円と3月請求5,000円が未払いで5,000円を払うと、2月分に充当されて2月分の残り5,000円と3月分がまだ未払いという状態になります。古い請求を完全に消さないと期日超過の状態が解消されないため、払える金額と請求の順番を意識してください。
なお、翌月あと払い規約 第7条1項(4)には回収手数料に加えて「債権の保全実行のために要した費用: 実費」の定めがあります。長期の延滞で回収手続きが進むと、250円以外の実費が請求される可能性があることも覚えておきましょう。
信用情報(CIC)への影響: 登録対象の商品・『異動』になる条件・残る期間
「ペイディの滞納でブラックリストに載るのか」は、検索者がもっとも知りたい点の一つです。「ブラックリスト」という名簿は存在せず、実際には信用情報機関に延滞情報(CICでは「異動」)が登録される状態を指します。ペイディでは、利用しているサービスによって登録対象かどうかが変わります。
PaidyはCIC加盟(JICC・全銀協センターと提携): 登録される情報の一覧
ペイディの「個人情報の取扱いに関する告知」によると、株式会社Paidyは割賦販売法にもとづく指定信用情報機関である株式会社シー・アイ・シー(CIC、0570-666-4141)に加盟し、CICと提携する全国銀行個人信用情報センター(03-3214-5020)および株式会社日本信用情報機構(JICC、0570-055-955)とも情報を交流します。
登録される情報は、申込みの事実、契約内容、支払状況、延滞情報です。保有期間は契約期間中および契約終了後5年以内で、延滞情報を含む場合は契約終了後5年間とされています。申込情報(照会記録)はCICの規定で照会日より6ヶ月間残ります。
CICは貸金業法上の指定信用情報機関でもあり、クレジットカード会社・消費者金融・銀行・携帯電話会社などが加盟しています。ペイディで登録された支払状況は、これらの会社が審査時に照会すれば参照される情報です。
翌月払いのみとペイディプラス・3回あと払い・Apple専用で登録対象が異なる
告知文がCIC照会・登録の対象として挙げているのは、「ペイディショッピングクレジットサービス(立替払い方式)」「超あと払い」「ペイディプラス」「ペイディあと払いプランApple専用」といった立替払い方式のサービスです。つまり、本人確認を完了してペイディプラスになった人、3・6・12回あと払いを使う人、Apple製品をあと払いプランApple専用で購入した人は、支払状況と延滞情報がCICに登録される対象になります。
一方、メールアドレスと携帯電話番号だけで使う本人確認前の翌月あと払いについては、翌月あと払い規約に信用情報機関への照会・登録の記載がありません。翌月一括払い型の後払いは、割賦販売法の包括信用購入あっせんの定義から「契約から2ヶ月を超えない範囲で受領するもの」として除外されており(同法 第2条3項1号)、指定信用情報機関への登録義務がない仕組みです。ただしペイディが「登録しない」と公式に明言しているわけではないため、「対象外と解されるが公式非公開」という理解にとどめてください。
| 利用しているサービス | 本人確認 | CIC照会・登録 | 規約・告知の根拠 |
|---|---|---|---|
| 翌月あと払い(1回払いのみ) | なし(SMS認証のみ) | 規約に記載なし(公式非公開) | 翌月あと払い規約(信用情報機関の条項なし) |
| ペイディプラス(本人確認済みアカウント) | あり | 対象 | 個人情報の取扱いに関する告知 |
| 3・6・12回あと払い | あり(ペイディプラス必須) | 対象 | 同上 |
| 超あと払い | あり | 対象 | 同上 |
| あと払いプランApple専用 | あり(18歳以上・本人確認書類) | 対象 | 同上、Apple専用規約 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
あと払いプランApple専用は、申込時点でCICへの照会が行われる審査つきのサービスです。審査に落ちた理由や再申込みの考え方は「ペイディあと払いプランApple専用の審査に落ちた理由と対処法」で扱っています。
61日以上/3ヶ月以上の延滞で『異動』、契約終了後5年間
CICの開示報告書では、「返済日より61日以上または3ヶ月以上の支払遅延」があった場合などに「異動」と表示されます。これが俗に言う「ブラックリストに載った」状態です。異動を含むクレジット情報の保有期間は、契約期間中および契約終了後5年以内と定められています(CIC「信用情報の保有期間」)。
ペイディが何日目の遅れでCICに延滞情報を送るかは公式非公開です。しかし、登録対象のサービスを使っている限り、61日以上の延滞が続けば異動として扱われる可能性が高いと考えるべきです。逆に言えば、期日から2ヶ月以内に完済すれば「異動」には至らない可能性が高く、この2ヶ月がもっとも重要な安全ラインになります。
注意したいのは、異動情報は延滞を解消しても即座に消えるわけではない点です。保有期間の起算は「契約終了」で、未払いを清算してペイディとの契約が終了してから5年以内が目安になります。また、信用情報機関の保有期間が過ぎても、過去に延滞や強制解約があった会社自身は自社の取引記録を審査に使う可能性があります(期間は公式非公開)。
自分の登録内容を確認する方法(CIC開示請求の手順と費用)
「すでに載っているのか」が気になるなら、CICへの本人開示で確認できます。2026年9月2日時点の開示方法は、インターネット開示と郵送開示の2つです(窓口開示は公式ページに記載がありません)。
- インターネット開示: 手数料500円(税込)。受付は8:00〜21:45で年末年始も可。署名用電子証明書が入ったマイナンバーカード、スマホ、クレジット会社等に登録した電話番号、メールアドレスが必要。報告書はPDFでその場でダウンロードでき、初回開示から96時間以内の再開示は無料。
- 郵送開示: 手数料1,500円(定額小為替の場合。コンビニの開示利用券は1,650円)。申込みから報告書の送付まで1週間〜10日程度。
参考までに、JICCはスマホアプリ開示700円(税込)・郵送2,177円、全国銀行個人信用情報センター(KSC)はインターネット開示800円(税込・2026年4月1日改定)・郵送2,403円です。ペイディの登録先はCICなので、まずCICを開示すれば足ります。
今すぐできる対処法: 今日払える・数日で払える・払えない場合に分けて解説
ここからは行動編です。「今日払える」「数日あれば払える」「手元にお金がない」「どうしても払えない」の4つの状況に分けて、それぞれ最短の手順を示します。どの状況でも共通する原則は、放置しないこと、そして返済のための借入は無利息期間内に返し切れる範囲に限ることです。
今日払える: アプリの請求情報からコンビニ払い・銀行振込で支払う手順と反映目安
支払い期限を過ぎた請求は、口座振替では支払えません。ペイディアプリを開き、「ご請求」から対象の請求を選んで、コンビニ払いか銀行振込を選択します。
- コンビニ払い: アプリで支払い番号またはバーコードを表示し、レジまたは店内端末で支払います。セブン-イレブンはバーコード払いのみ、ファミリーマートは番号払いのみです。支払手数料は1回払いで390円(税込)。
- 銀行振込: アプリに表示される振込先へ、遅延損害金を含めた請求額を振り込みます。振込手数料は金融機関所定の額が自己負担です。
- 支払い後は、アプリの請求画面で状態が「お支払い済み」に変わることを確認します。反映までにかかる時間は支払い方法や時間帯によって異なり、公式は具体的な時間を公表していません。反映前に再度買い物をしようとしても承認されないことがあるため、少し時間を置いて確認してください。
もともとの支払い方法によって、期日超過後に選べる手段と手数料が変わります。公式FAQをもとに編集部が整理しました。
| 元の支払い方法 | 期日超過後の支払い手段 | 再引き落とし | 支払手数料(税込) | 3・6・12回あと払いへの変更 | 反映の確認 |
|---|---|---|---|---|---|
| コンビニ払い | コンビニ払い(番号・バーコード)または銀行振込 | — | コンビニ払い390円(1回払い)。分割の請求分は1回あたり109〜371円 | ペイディプラスなら「ご利用明細」から変更可(Amazon購入分は不可。変更の選択肢が表示される期間内のみ) | アプリ「ご請求」が「お支払い済み」に変わるか確認(所要時間は公式非公開) |
| 銀行振込 | 銀行振込またはコンビニ払い | — | 金融機関所定の振込手数料(コンビニに切り替えると390円) | 同上 | 同上 |
| 口座振替 | 口座振替は不可。コンビニ払いか銀行振込に切り替える | なし(引き落とし不能から3〜5営業日後にメール・SMSで案内)。翌月分との合算引き落としも不可 | 切り替え先の手数料(コンビニ390円・振込は実費)。口座振替自体は無料 | 同上 | 同上 |
※2026年9月2日 編集部調べ(ペイディ公式FAQ「支払い期日に間に合わない」「引き落としできなかった場合」「支払期日が過ぎている請求を口座振替で支払いたい」「手数料について知りたい」「3・6・12回あと払いの利用方法」)。最新の条件は公式サイトで確認してください。
期日前であれば、「すぐ払い」で請求確定前に早めに支払う方法もあります。来月の支払いが不安な人は、給料日直後に「すぐ払い」で払ってしまえば期日超過を防げます。
請求確定前なら3・6・12回あと払いへ変更して月々の負担を下げる(要ペイディプラス・Amazon購入分は不可)
「一括では払えないが、月々なら払える」という人は、購入した分を3・6・12回あと払いに変更する方法があります。利用条件は次のとおりです。
- 本人確認を完了したペイディプラスであること(本人確認は運転免許証・マイナンバーカード等と顔写真の撮影で、結果は通常数分。深夜25時以降、日曜は22時以降の申込みは翌朝8時以降の連絡)。
- 1回の買い物が3回払いなら3,000円以上、6回なら6,000円以上、12回なら12,000円以上。選べる回数は加盟店によって異なります。
- 購入後でも、アプリの「ご利用明細」から対象の購入を選んで回数を変更できます。ただしAmazonでの購入分は購入後の変更ができません。変更できる期間には条件があるため、対象の購入に分割へ変更する選択肢が表示されるかをアプリで確認してください。
- 分割手数料は口座振替・銀行振込なら0円。コンビニ払いは請求月の合計支払額に応じて1回あたり109円〜371円かかります(3回払いで999円以下は109円、7,000円以上は371円)。
分割スケジュールは、初回が利用確定の翌月27日、最終回が3・6・12ヶ月後の27日です。例えば3万円の買い物を3回に変更すれば、月々1万円ずつ(口座振替なら手数料0円)になります。ただし、3・6・12回あと払いの利用にはペイディプラスの審査があり、すでに期日超過の未払いがある状態では承認されない場合があります。審査基準は公式非公開です。
回数を変えると月々の負担がどこまで下がるかを、公式FAQの最低金額(3回3,000円以上・6回6,000円以上・12回12,000円以上)と分割手数料の条件をもとに編集部が試算しました。口座振替・銀行振込なら分割手数料は0円なので、購入金額を回数で割った額がそのまま月々の支払額になります。
| 購入金額 | 3回あと払い(月々) | 6回あと払い(月々) | 12回あと払い(月々) | コンビニ払いの場合の追加手数料 |
|---|---|---|---|---|
| 12,000円 | 4,000円 | 2,000円 | 1,000円 | 1回あたり109〜371円の分割手数料が加算 |
| 30,000円 | 10,000円 | 5,000円 | 2,500円 | 同上 |
| 60,000円 | 20,000円 | 10,000円 | 5,000円 | 同上 |
| 120,000円 | 40,000円 | 20,000円 | 10,000円 | 同上 |
※2026年9月2日 編集部試算(口座振替・銀行振込で分割手数料0円の場合。ペイディプラス規約 第19条2項、公式FAQ「3・6・12回あと払いの利用方法」「手数料について知りたい」)。コンビニ払いの分割手数料は請求月の合計支払額に応じて1回あたり109〜371円(例: 3回払いで999円以下は109円、7,000円以上は371円)です。割り切れない金額の端数配分は公式非公開のため、割り切れる金額で例示しています。最新の条件は公式サイトで確認してください。
たとえば6万円の請求を一括で払えない場合、12回に変更できれば月々5,000円まで下がります。ただし変更できるのは分割の選択肢がアプリに表示されている購入分だけで、すでに期日を過ぎた請求をあとから分割に変えることは公式FAQに案内がありません。「一括は無理だが分割なら払える」と分かった時点で、期日前にアプリの「ご利用明細」を確認するのが分かれ目です。
手元にお金がない: 無利息期間のあるカードローンで立て替える選択肢と比較表・注意点【広告】
給料日まで数日〜数週間あり、その間にペイディの未払いを解消したい場合、大手消費者金融のカードローンの無利息期間を使って立て替える方法があります。無利息期間内に完済すれば利息はかからず、ペイディ側の遅延損害金の積み上がりと利用停止をその日のうちに止められます。
ただし、これは「借入で借入を返す」行為です。無利息期間を過ぎれば年18.0%前後の利息がかかり、返済が遅れれば年20.0%の遅延損害金が発生します。貸金業法の総量規制により借入は年収の3分の1までに制限され、審査では指定信用情報機関(CIC・JICC)への照会が必ず行われます。ペイディで本人確認済みの人は、ペイディの支払状況も審査で参照され得ます。給料日までの短期のつなぎとして、完済日を決めてから使ってください。
| 商品名 | 無利息期間と起算日 | 実質年率 | 最短融資(公式表記) | 勤務先への電話(公式表現) | 申込年齢 |
|---|---|---|---|---|---|
| アコム | 30日間金利0円(契約日の翌日から・はじめての契約) | 年2.4%〜17.9% | 最短20分 | 電話での在籍確認は100%なし(書面・申告内容で確認) | 20〜72歳 |
| プロミス | 30日間無利息(初回借入日の翌日から・メールアドレス登録+Web明細利用が条件) | 年2.5%〜18.0% | 最短3分(Web・アプリ) | 原則電話なし(98%の顧客に電話での在籍確認を実施していない) | 18〜74歳 |
| アイフル | 最大30日間利息0円(契約日の翌日から・はじめての契約) | 年3.0%〜18.0% | 最短9分 | 原則電話なし(99.1%なし・2025年1〜2月調査) | 満20歳以上(取引中に満70歳で新規融資停止) |
| レイク | 60日間(Web申込・契約額50万円未満)/365日間(Web申込・契約額50万円以上・59日以内に収入証明提出)/30日間(自動契約機・電話申込)。いずれも契約日の翌日から | 年4.5%〜18.0% | Webなら最短8分 | 申込時の勤務先への連絡は一切なし | 満20〜70歳 |
| SMBCモビット | 無利息サービスなし | 年3.00%〜18.00% | 最短15分 | 原則電話なし(必要時も同意を得たうえで実施) | 20〜74歳 |
※2026年9月2日 編集部調べ(各社公式サイトの貸付条件・無利息サービス・在籍確認に関する記載を確認)。最新の条件は公式サイトで確認してください。無利息期間は各社とも「はじめて契約する人」が対象で、最短融資時間は申込時間・審査状況により異なります。
選ぶ基準は「無利息の起算日」と「完済までの日数」です。アコム・アイフル・レイクは契約日の翌日から数え始めるため、契約してすぐ借りないと無利息期間を消費します。プロミスは初回借入日の翌日からなので、契約だけ先に済ませておく使い方に向きます。給料日まで30日以上ある人は、Web申込で60日間無利息になるレイクが候補です。SMBCモビットには無利息サービスがないため、短期のつなぎ目的では他の4社が優先になります。
金利・無利息期間・審査スピードをより多くの商品で比べたい人は「無利息期間や審査スピードでカードローンを比較する」を、勤務先への電話連絡が心配な人は「在籍確認なしで申し込めるカードローン」を参考にしてください。
なお、ペイディの審査とカードローンの審査は基準がまったく別です。ペイディが使えなくなった状態でもカードローンの審査に通ることはありますし、その逆もあります。「ブラックでも借りられる」「審査なし」をうたう業者は貸金業法の登録を受けていないヤミ金の可能性が高く、絶対に利用しないでください。登録業者かどうかは金融庁の登録貸金業者情報検索サービスで確認できます。
カードローン以外では、日払いの仕事や不用品の売却で数日以内に現金を作る、家族に事情を話して立て替えてもらうといった方法も、費用がかからない分だけ優先度は高いといえます。
どうしても払えない: 法テラス・社会福祉協議会の緊急小口資金・債務整理の目安
収入が途絶えている、ペイディ以外にも複数の支払いが滞っているという場合は、借入で解決しようとせず、公的な窓口に早めに相談してください。相談は無料で、2026年9月1日〜12月31日は金融庁・日本弁護士連合会・日本司法書士会連合会・法テラスが共催する多重債務者相談強化キャンペーンも実施されています。
- 法テラス・サポートダイヤル 0570-078374(平日9:00〜21:00、土曜9:00〜17:00): 情報提供は無料。収入・資産が一定以下なら、1つの問題につき3回まで・1回30分の無料法律相談が受けられます(手取月収の目安は単身で東京都特別区等20万200円以下、その他地域18万2,000円以下)。
- 日本貸金業協会 貸金業相談・紛争解決センター 0570-051-051(9:00〜17:00、土日祝・年末年始除く): 債務相談・生活再建支援カウンセリングを無料で受けられます。
- 金融庁 金融サービス利用者相談室 0570-016811(平日10:00〜17:00)、消費者ホットライン 188。
- 市区町村の社会福祉協議会: 生活福祉資金貸付制度(緊急小口資金など)の窓口です。失業や減収で生活費に困っている場合、公的な貸付制度の利用を相談できます(対象条件・貸付額・利率は窓口で確認してください)。
ペイディを含む複数の債務をどうしても返せない場合の法的な選択肢として、任意整理・個人再生・自己破産があります。どれが適切かは債務総額や収入によって異なり、弁護士・司法書士への相談が前提です。法テラスの民事法律扶助を使えば、任意整理の費用立替は1社43,000円、自己破産は債権者1〜10社で155,000円が目安で、月々5,000〜10,000円程度の無利息分割で返済できます。債務整理を選ぶと、その事実も信用情報に登録される点は理解したうえで検討してください。
ペイディからの督促はどう来る?電話・SMS・ハガキの順番と本物の見分け方
支払いが遅れているときに届く連絡は、本物の督促と、ペイディをかたるフィッシングが混在しやすい状況です。「未払いがあります」というメッセージに焦って偽サイトに情報を入力すると、二次被害につながります。公式が公開している連絡手段と、本物・偽物の見分け方を整理します。
連絡手段の順番(メール→SMS→電話→ハガキ)と概ねの時期
公式FAQで確認できる連絡手段は、メール・SMS・郵送の3つです。期日を過ぎるとまずメールとSMSで支払い方法の案内が定期的に届き、長引くと郵送での支払い案内が届く場合があります。電話督促については、公式FAQ・規約に有無や開始日数の記載がなく、督促専用の番号も公表されていません。
第三者サイトや口コミでは「1週間ほどでSMSが増え、1ヶ月前後で電話やハガキが来た」という報告が見られますが、時期は個人差があり、公式に確認できる情報ではありません。確実に言えるのは、連絡の頻度にかかわらず、遅延損害金は期日翌日から日割りで発生し続けているということです。
本物の連絡の特徴: 公式メールドメインとアプリ内『ご請求』との一致
本物かどうかを判断する最も確実な方法は、メッセージ内のリンクを踏まずに、ペイディアプリを直接開いて「ご請求」画面と照合することです。本物の督促なら、アプリにも同じ請求が期日超過として表示されています。アプリに未払いの表示がないのに「未払いがある」と迫るメッセージは偽物と判断できます。
逆に、アプリの「ご請求」には表示されているものの心当たりがない請求も、放置は禁物です。心当たりがなくても期日を過ぎれば通常の未払いと同じ扱いになり、遅延損害金の加算や新規決済の停止につながる可能性があります。アプリの明細で利用日・加盟店・金額の内訳を確認し、それでも不明なら支払期日を待たずにアプリの問い合わせフォームまたはオンライン通話から確認してください。第三者による不正利用が疑われる場合も、まず公式への連絡が先です。
| 連絡手段 | 本物の特徴 | 偽物の兆候 | 確認手順 |
|---|---|---|---|
| メール | 送信元アドレスのドメインが公式サイトと同じpaidy.com(表示名ではなくアドレス本体で確認)。内容がアプリの請求と一致し、支払い方法はアプリ内で完結する | paidy.com以外のドメイン、短縮URL、リンク先でカード番号や口座情報の入力を求める、「本日中に振込」など期限を極端に迫る | リンクを踏まずアプリの「ご請求」で照合。不審ならメールを削除 |
| SMS | 公式が公表するSMS発信元は03-5545-5667。アプリの請求と一致 | 知らない番号・海外番号、URLのみの本文、個人情報の入力誘導 | 同上。返信や電話の折り返しはしない |
| 電話 | 公式は督促番号を公開していない。本物でも支払いはアプリ・コンビニ・振込で行い、電話口で振込先を指定されることはない | 電話口で個人の口座への振込やギフトカード購入を指示、脅迫的な言動 | いったん切り、アプリの請求を確認。必要ならアプリのオンライン通話から公式に問い合わせ |
| ハガキ・書面 | アプリの請求内容と一致した支払い案内 | アプリに存在しない金額・請求、振込先が個人名義 | アプリで照合。裁判所名義の特別送達は開封して2週間以内に対応 |
※2026年9月2日 編集部調べ。SMS発信元番号はペイディ公式FAQ「お電話によるお問い合わせ」の記載にもとづきます。最新の情報は公式サイトで確認してください。
ペイディへの問い合わせは、アプリからのオンライン通話または問い合わせフォームで行います。オンライン通話は22時〜翌9時が混雑しやすいと案内されています。「ペイディに連絡したい」ときに検索で出てくる番号へ電話するのではなく、アプリ内から発信するのが安全です。
電話番号は公式非公開: 口コミで報告される番号への対応と折り返しの注意
「050-3155-1041」「03-5544-8715」といった番号がペイディの督促電話として第三者サイトや口コミで挙げられていますが、これらはペイディが公式に公開している番号ではなく、当編集部も公式情報で確認できていません。番号の主体を断定できないため、着信があってもすぐに折り返さず、まずアプリで期日超過の請求があるかを確認してください。
本物の督促電話に出た場合は、支払予定日を具体的に伝えるのが基本です。「◯日の給料日に全額払う」「◯日に半分、◯日に残りを払う」と日付で答え、その日に実行します。期日の延長はできないため、「待ってほしい」という交渉には意味がありません。逆に、電話口で個人名義の口座への振込やコンビニでのプリペイドカード購入を指示された場合は詐欺の典型なので、応じないでください。
貸金業者からの着信番号を公式一覧と突き合わせて確認する考え方は、消費者金融でも同じです。具体例は「貸金業者からの着信番号の見分け方(アコムの例)」で解説しています。
ペイディが使えない状態からの『復活』条件と再開までの流れ
「未払いを清算すればまた使えるのか」「一度止まったら二度と使えないのか」は、復活に関する検索で多い疑問です。答えは「利用制限なら支払いで解除、強制解約なら再開不可」で、両者は規約上まったく別の状態です。
利用制限は未払い分の入金反映後に解除される(反映までの目安と確認方法)
期日超過の未払いによる新規決済の不承認は、公式FAQのとおり「お支払いのうえ、もう一度お試しください」という扱いです。未払い分(遅延損害金・回収手数料を含む)を支払い、入金がペイディ側に反映されれば、次の買い物は通常の与信審査に戻ります。解約されたわけではないので、アカウント自体はそのまま使えます。
入金の反映時間は支払い方法や時間帯で異なり、公式は具体的な所要時間を公表していません。確認方法は、アプリの「ご請求」画面で該当の請求が「お支払い済み」に変わっているかを見ることです。支払い直後に「期日超過」の案内メールが届くことがありますが、行き違いの可能性があるため、アプリの表示を優先して判断してください。
注意点として、ペイディは購入のたびに「利用金額、利用履歴、その他の事情を踏まえた当社の与信審査」を行い、結果の内容は開示しません。延滞を解消しても、以前と同じ金額が必ず使えるとは限らず、利用上限の目安が下がる可能性はあります。上限額の変動基準や、延滞を繰り返した場合の扱いは公式非公開で、一般に利用実績が悪化すると制限が厳しくなるとされています。
強制解約された場合は再開できない(翌月払い規約の解約条項)
翌月あと払い規約 第12条は「利用者が本サービスの利用を解約した場合、ご利用を再開いただくことはできません」と定め、公式FAQでも、解約後は同じ電話番号・メールアドレスで再登録できないと案内されています。また、未払いがある状態では解約自体ができず、完済後に解約する流れになります。
Paidy側から会員資格を失わせる措置(ペイディプラス規約 第16条4項など)が取られた場合も、同様に再開は見込めないと考えるべきです。強制解約までの日数は公式非公開ですが、CICの「異動」の目安である61日以上の延滞と、20日以上の期間を定めた催告後の期限の利益喪失が重なる2ヶ月前後が、実務上の分岐点とみられます。この段階に入る前に清算することが、ペイディを使い続けるための唯一の方法です。
解約後も、未払いの債務そのものが消えるわけではありません。所有権留保による商品の返還請求や、残額の一括請求、法的手続きは解約後も続きます。
解約後に後払いが必要なときの代替サービス
ペイディが使えなくなった後、別の後払いサービスに乗り換えて買い物を続けることは、支払いの負担を増やすだけになりかねません。まずはペイディの未払いを清算し、家計を立て直すことが先です。そのうえで、どうしても後払いが必要な場面があるなら、サービスごとの手数料・期日・信用情報の扱いを確認してから選んでください。候補の一覧は「ペイディの代わりに使えるアプリ」で整理しています。
ペイディ支払い遅れのよくある質問【知恵袋の疑問も検証】
知恵袋などのQ&Aサイトで繰り返し投稿されている疑問を、公式規約・公式FAQ・CICの情報で検証しました。
ペイディは何日遅れたら『やばい』?安全ラインの目安は?
ペイディは「何日以内なら安全」という基準を公表していません。公式が明記しているのは、期日の翌日から年14.6%の遅延損害金と回収手数料250円(税込)が発生し、未払いがある間は新規決済が承認されないことです。制度上の大きな分岐点は2ヶ月前後で、CICの「異動」は返済日から61日以上または3ヶ月以上の延滞が目安とされ、ペイディプラス規約では20日以上の期間を定めた催告後に期限の利益を失い残額一括請求の対象になります。数日〜数週間の遅れなら支払えば元に戻れますが、2ヶ月を超える前に必ず清算してください。
ペイディの支払いに2週間遅れたらどうなる?
2週間の遅れなら、影響は費用と利用停止にとどまります。1万円の未払いなら遅延損害金は14日で56円、これに回収手数料250円が加わって約306円の追加です(コンビニ払いは別途390円)。この間はメール・SMSで支払い案内が続き、新しい買い物は承認されません。未払い分を支払えば利用は再開されます。本人確認済みの場合は支払状況がCICに登録される対象ですが、2週間の時点で「異動」(61日以上の延滞)にはなりません。
ペイディを1ヶ月滞納したらブラックリストに載る?
1ヶ月の滞納だけで、いわゆる「ブラックリスト」にあたるCICの「異動」になることは考えにくいです。CICの異動は返済日から61日以上または3ヶ月以上の支払遅延が目安だからです。ただし、ペイディプラス・3・6・12回あと払い・あと払いプランApple専用の利用者は、支払状況と延滞情報がCICに登録される対象で、ペイディが延滞情報を登録する時期は公式非公開です。本人確認前の翌月あと払いのみの利用者は、規約に信用情報機関への登録の記載がなく、対象外と解されますが公式は明言していません。1ヶ月の時点で清算すれば、長期の影響を避けられる可能性が高いといえます。
ペイディを滞納中でも新規購入できる?
できません。公式FAQは「期日を過ぎているお支払い待ちのご請求がある場合は、お支払いのうえ、もう一度お試しください」と案内しており、期日超過の未払いがある間は新規の決済が承認されない仕組みです。複数月分が未払いの場合、支払った金額は古い請求から順に充当されるため、いちばん古い請求から完全に消していかないと期日超過の状態は解消されません。
ペイディの支払いを待ってもらうことはできる?
支払期日の延長はできません。公式FAQ「支払い期日に間に合わない」に「ご連絡をいただいても、お支払い期日の延長はできません」と明記され、遅延手数料の加算を止めることもできないとされています。できるのは、請求確定前に3・6・12回あと払いへ変更して月々の負担を下げること(ペイディプラス必須・Amazon購入分は不可)と、督促の連絡に支払予定日を具体的に伝えて、その日に確実に支払うことです。
ペイディの支払い遅れを繰り返すとどうなる?
繰り返した場合の具体的な扱いは公式非公開です。ペイディは購入のたびに利用履歴などを踏まえた与信審査を行い、結果の内容は開示しないと規約に定めているため、一般に延滞を繰り返すと利用上限の目安が下がる、または新規決済が承認されにくくなるとされています。本人確認済みの場合は延滞のたびに支払状況がCICに登録される対象となり、他社の審査にも影響し得ます。口座振替を登録して27日に自動で引き落とされるようにし、請求確定の通知(翌月1〜5日)が届いたら金額を確認する習慣をつけるのが、繰り返しを防ぐ現実的な方法です。
手元の資金が足りず、給料日までのつなぎが必要な人は、対処法の章のカードローン比較表で無利息期間の起算日と条件を確認してください。
まとめ: ペイディの支払い遅れは「2ヶ月以内に清算」が分岐点
- 支払期日は翌月27日。翌日から年14.6%の遅延損害金と回収手数料250円(税込)が発生し、未払いがある間は新規決済が承認されない。
- 期日の延長は連絡してもできない。口座振替の再引き落としもなく、期日超過後はコンビニ払いか銀行振込で支払う。
- 遅延損害金は1万円で1日4円。1ヶ月遅れでも370円程度で、金額よりも利用停止・信用情報・一括請求への進行が本当のリスク。
- ペイディプラス・3・6・12回あと払い・Apple専用はCIC登録対象。61日以上の延滞は「異動」の目安で、契約終了後5年間残る。
- 利用制限は支払いで解除されるが、強制解約後は再開不可。2ヶ月を超える前に、分割変更・立て替え・公的相談のいずれかで清算する。
今日やることは1つです。ペイディアプリの「ご請求」を開き、期日超過の請求があればコンビニ払いか銀行振込で支払う。払えないなら、対処法の章の3つの選択肢から、給料日までの日数と金額に合うものを今日中に決めてください。返済に行き詰まっていると感じたら、法テラス(0570-078374)や日本貸金業協会(0570-051-051)、お住まいの自治体の多重債務相談窓口に早めに相談することが、状況を悪化させない最善の一手です。
この記事の情報源
本記事は以下の公式サイト・法令・公的機関の情報をSEIMEIメディア編集部が2026年9月2日時点で確認して作成しました。
- ペイディ利用規約(翌月あと払い・2026年1月6日改定)
- ペイディプラス規約(2026年8月3日改定)
- ペイディあと払いプランApple専用規約(2026年8月3日改定)
- ペイディ 個人情報の取扱いに関する告知(指定信用情報機関の項)
- ペイディ公式FAQ「支払い期日に間に合わない」
- ペイディ公式FAQ「いつまでに支払えばいいか知りたい」
- ペイディ公式FAQ「引き落としできなかった場合」
- ペイディ公式FAQ「支払期日が過ぎている請求を口座振替で支払いたい」
- ペイディ公式FAQ「手数料について知りたい」
- ペイディ公式FAQ「3・6・12回あと払いの利用方法」
- ペイディ公式FAQ「お支払い待ちのご請求がある場合」
- ペイディ公式FAQ「複数月の請求がある場合の充当」
- ペイディ公式FAQ「お電話によるお問い合わせ」
- ペイディ公式FAQ「解約について」
- ペイディあと払いプランApple専用 公式ページ
- CIC 信用情報開示(インターネット・郵送)
- CIC 信用情報の保有期間
- CIC 開示報告書の詳細(「異動」の定義)
- 割賦販売法(e-Gov法令検索)
- 貸金業法(e-Gov法令検索)
- 民事執行法(e-Gov法令検索)
- 民事訴訟法(e-Gov法令検索)
- 民法(e-Gov法令検索)
- 金融庁 貸金業法Q&A(総量規制)
- 金融庁 登録貸金業者情報検索サービス
- 法テラス 民事法律扶助(無料法律相談・費用立替)
- 日本貸金業協会 貸金業相談・紛争解決センター
- 金融庁 多重債務者相談強化キャンペーン2026
- アコム 30日間金利0円サービス/プロミス 30日間無利息サービス/アイフル 30日間利息0円/レイク 無利息サービス/SMBCモビット 貸付条件

コメント