
「アコムの在籍確認も、書類に不備があれば勤務先へ電話が入る」という言説を検索上で見かけますが、正確ではありません。アコム公式FAQは、いかなる場合においても電話での在籍確認は実施しないと明言しており、勤務先の確認は本人確認書類などの書面と申込時の申告内容だけで行われます。
ただし「電話がない」と「在籍確認がない」は別物です。貸金業法にもとづく返済能力の調査として、書面による勤務先の確認は必ず行われます。裏を返せば、申告内容と書類が一致していれば電話なしで完結するため、使える書類と申込方法ごとの確認タイミングを押さえれば不安の大半は消えます。
本文では書類の早見表と申込方法別のタイミング、電話以外で職場や家族に知られる経路の塞ぎ方、雇用形態別の扱い、大手5社との違いまで順に整理しています。
※本文の数値・条件は2026年9月2日時点の各社公式サイト・公式FAQで確認したものです。
【結論】アコムの在籍確認は勤務先への電話が100%なし|書面と申告内容で確認される
まず、検索者の最大の不安である「職場に電話が来るのか」に30秒で答えます。要点は次の5つです。
- 勤務先への在籍確認の電話は100%なし。アコム公式FAQが「いかなる場合においても」電話での在籍確認は実施しないと明言しています(2026年9月2日時点)。
- 勤務先の確認は書面(本人確認書類・収入証明書など)と申込時の申告内容で行われます。
- 在籍確認そのものはなくなりません。貸金業法第13条が貸金業者に返済能力の調査を義務づけているためです。「電話なし」は「審査なし」ではありません。
- 申込内容と書類の内容が一致していれば、追加のやり取りなしに書面だけで確認が完了します。不備があると本人の携帯に確認の連絡が入ることはあります。
- 職場や家族に知られる経路は電話以外にもあります(郵送物・ローンカード・ATM明細など)。インターネット契約+カードレス+電磁交付の設定で塞げます。
「電話なし」を裏付ける根拠を、公式表明・対象・確認方法の3点セットで整理したのが次の表です。
| 項目 | アコム公式の内容 | 出典 |
|---|---|---|
| 勤務先への電話 | 「勤務先へ在籍確認の電話は100%ありません」「いかなる場合においても、電話での在籍確認は実施しません」 | 公式FAQ(カードローンの審査で勤務先に在籍確認の電話はかかってきますか) |
| 確認の方法 | 「書面やご申告内容での確認を実施します」 | 同上 |
| 確認に使う書面 | 本人確認書類(運転免許証・マイナンバーカード等)。契約極度額50万円超、または極度額と他の貸金業者からの借入合計が100万円超なら収入証明書(源泉徴収票・給与明細書等)も必要 | 公式「お申込条件・必要書類」ページ |
| 在籍確認が行われる法的根拠 | 貸金業法第13条(返済能力の調査義務)。個人向け貸付では指定信用情報機関の信用情報の使用も義務 | e-Gov法令検索(貸金業法) |
| 申込条件 | 20歳から72歳までで、安定した収入のある方(パート・アルバイトも可) | 公式「お申込条件・必要書類」ページ |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
公式が「いかなる場合も電話での在籍確認は実施しない」と明言している
アコムの在籍確認について、ネット上には「原則なし」「約1%は電話がある」といった表現も見られます。しかし公式FAQの文言は「原則」ではなく「100%ありません」で、注記として「いかなる場合においても、電話での在籍確認は実施しません」とまで書かれています。これは大手消費者金融の中でも踏み込んだ表現です(後述の5社比較を参照)。
つまり、「書類に不備があったら電話に切り替わるのでは」「高額の申込なら電話されるのでは」という心配は、公式表明を素直に読む限り不要です。書類の不備がある場合に連絡が来るとしても、その相手は勤務先ではなく申込者本人の携帯電話です。この切り分けは後の章で詳しく扱います。
電話の代わりに本人確認書類・収入証明書・申告内容で勤務先を確認する
電話をかけない代わりに、アコムは「書面やご申告内容での確認」を行います。申込フォームに入力した勤務先名・勤務先電話番号・年収・勤続年数などの申告内容と、提出された本人確認書類や収入証明書の内容を突き合わせて、在籍と収入の実態を判断する仕組みです。
収入証明書として使える源泉徴収票や給与明細書には、勤務先名(支払者名)が記載されています。契約極度額が50万円以下で収入証明書が不要なケースでは、本人確認書類と申告内容が確認の中心になります。どの書類をどう使うかは、次の章の早見表で整理します。
在籍確認そのものはなくならない(貸金業法13条の返済能力調査)
「電話なし」を「在籍確認なし」「審査なし」と読み替えるのは誤りです。貸金業法第13条は、貸金業者が貸付契約を結ぶ際に顧客の返済能力を調査することを義務づけ、個人向け貸付では指定信用情報機関(CIC・JICC)の信用情報を使うことも義務としています。勤務先で働いて収入を得ているかどうかは返済能力そのものなので、確認手段が電話から書面に変わっただけで、確認自体は必ず行われます。
審査が存在する証拠として、アコムは新規貸付率(申込に対して契約に至った割合)を月次で公開しています。2026年7月は37.3%、2026年4〜7月の累計では39.0%でした(提携カード分を除く。出典: アコム マンスリーレポート)。申込者の6割前後は契約に至っていないことになり、「電話がない=通りやすい」わけではないことが分かります。
ACマスターカード(クレジットカード)を検討している場合の確認ポイント
編集部が2026年9月2日時点で確認できた公式FAQの文言は、「カードローンの審査で勤務先に在籍確認の電話はかかってきますか?」という質問への回答です。アコムのクレジットカード(ACマスターカード)を検討している人は、申込前に公式FAQまたはアコムコールセンター(0120-07-1000、平日9:00〜18:00)でクレジットカード審査の在籍確認の扱いを確認しておくと安心です。本記事はカードローンの在籍確認を対象に解説します。
この記事の使い方: 「書類だけで通したい」人は次の章(書類)と申込方法別タイミングの章を、「職場や家族に知られたくない」人はバレる経路の章を、「自分の雇用形態で通るか不安」な人は雇用形態別の章を読んでください。他社と迷っている人は5社比較の章から読み始めても構いません。
アコムが電話なしで在籍確認できる仕組み|勤務先はどの書類で確認されるのか
「アコム 在籍確認 書類」で調べている人が知りたいのは、「何を出せば電話なしのまま確認が終わるのか」です。ここでは本人確認書類と収入証明書の役割を分け、収入証明書が必要になる条件を判定表にします。
本人確認書類(運転免許証・マイナンバーカードなど)の役割
本人確認書類は、犯罪収益移転防止法(犯収法)にもとづく「取引時確認」のために提出するものです。犯収法第4条は、貸金業者に対して氏名・住居・生年月日(本人特定事項)、取引の目的、職業の確認を義務づけています。アコムの公式ページでは、本人確認書類の例として運転免許証・マイナンバーカード等が挙げられています。
スマホやパソコンからの申込では、本人確認書類の画像をアップロードして提出します。犯収法の施行規則では、非対面で本人確認を完結させる方法として「本人の容貌の画像+写真付き本人確認書類の画像を送る方法」や「容貌の画像+マイナンバーカード等のICチップ情報を送る方法」が定められており、いずれも顔写真付きの書類が前提になっています。運転免許証かマイナンバーカードを用意しておくのが、最も詰まりにくい選択です。
勤務先名が載る書類(給与明細書・源泉徴収票など)と申告内容の突き合わせ
勤務先の確認に直接使えるのは、勤務先名が印字されている収入証明書です。アコム公式が例示している源泉徴収票・給与明細書のほか、貸金業法施行規則第10条の17が収入証明書として定めている書類を、勤務先名の記載の有無とあわせて整理しました。
| 書類の種類 | 区分 | 勤務先名の記載 | 主な対象者 | 備考 |
|---|---|---|---|---|
| 運転免許証 | 本人確認書類 | なし | 全員 | アコム公式の例示書類。顔写真付きで非対面の本人確認に使いやすい |
| マイナンバーカード | 本人確認書類 | なし | 全員 | アコム公式の例示書類。顔写真付きで非対面の本人確認に使いやすい |
| 源泉徴収票 | 収入証明書 | あり(支払者欄) | 会社員・パート・派遣 | アコム公式の例示書類。前年分が一般的 |
| 給与明細書 | 収入証明書 | あり(会社名) | 会社員・パート・派遣・転職直後 | アコム公式の例示書類。法令上は直近2か月分以上 |
| 確定申告書・青色申告決算書・収支内訳書・支払調書 | 収入証明書 | 屋号・事業所(支払調書は支払者名) | 個人事業主・フリーランス | 貸金業法施行規則に定める書類。支払調書は報酬の支払元が発行 |
| 納税通知書・納税証明書・所得証明書 | 収入証明書 | 原則なし | 全員 | 収入額の証明に使う。勤務先確認は申告内容が中心になる |
※2026年9月2日 編集部調べ。アコムが個別に受け付ける書類の範囲は、公式サイトの必要書類ページで確認してください。
ポイントは、申込フォームに入力した勤務先名と、書類に印字された会社名が一致していることです。正式社名で入力すべきところを略称や店舗名で入力していたり、転職前の会社の源泉徴収票を出したりすると、書類と申告内容が食い違い、確認が長引く原因になります。
収入証明書が必要になる条件(契約極度額50万円超・他社を含む借入総額100万円超)
収入証明書の提出が必要になる条件は、貸金業法第13条3項で決まっています。①その貸金業者での契約極度額が50万円を超える場合、②他の貸金業者からの借入残高を含めた合計が100万円を超える場合です。アコムの公式ページもこの2条件を記載しています。「50万円以上」ではなく「50万円超」なので、希望額ちょうど50万円なら法令上は不要です。
| アコムの希望極度額 | 他の貸金業者からの借入残高 | 収入証明書の要否 | 確認に使われる主な材料 |
|---|---|---|---|
| 50万円以下 | なし(合計100万円以下) | 原則不要 | 本人確認書類+申告内容 |
| 50万円以下 | あり。合計が100万円超 | 必要 | 本人確認書類+収入証明書+申告内容 |
| 50万円超 | 問わない | 必要 | 本人確認書類+収入証明書+申告内容 |
| 増額申込 | 増額後の極度額で再判定 | 必要になる場合あり(公式明記) | 最新の収入証明書 |
※2026年9月2日 編集部調べ。根拠は貸金業法第13条3項とアコム公式の必要書類ページ。他社借入の残高は指定信用情報機関の情報で判定されます。審査の過程で公式が必要と判断した場合は上記以外でも提出を求められることがあります。
「収入証明書を出したくないから50万円以下で申し込む」という考え方は、法令上の要否としては成り立ちます。ただし、収入証明書は勤務先名と収入額を同時に示せる書類でもあるため、書面での在籍確認をスムーズに終えたい人には、求められていなくても提出できる状態にしておく価値があります。
健康保険証・資格確認書を使うつもりだった人の注意点
「本人確認は健康保険証で済ませたい」と考えている人は注意が必要です。編集部が確認したアコム公式の必要書類ページで例示されているのは運転免許証・マイナンバーカード等で、健康保険証やマイナ保険証、資格確認書が使えるかどうかの記載は確認できませんでした(2026年9月2日時点)。
仕組みの面でも、健康保険証や資格確認書には顔写真がありません。犯収法の非対面本人確認の方法は「容貌の画像+写真付き書類」「容貌の画像+ICチップ」が中心のため、写真のない書類はスマホ完結の本人確認に向きません。参考までに、アイフルは資格確認書を本人確認書類(公的証明書)の一つとして、レイクは資格確認証を本人確認書類5点の一つとして公式に挙げていますが、アコムで同様に扱われるかは公式で確認してください。手元に運転免許証もマイナンバーカードもない場合は、申込前にアコムコールセンターへ使える書類を問い合わせるのが確実です。
書類だけで通しやすくするコツ(申告内容と書類の一致・不備チェック・アプリでのアップロード)
電話なしのまま確認を終えるために、申込前に不備になりやすいパターンを潰しておきます。いずれも「審査を有利にする特別な方法」ではなく、書面確認で食い違いを起こさないための基本です。よくある7パターンと対処を表にしました。
| 不備になりやすいパターン | 何が起きるか | 対処 |
|---|---|---|
| 勤務先名を略称・店舗名・支店名で入力 | 書類の会社名と一致せず、本人宛ての確認連絡・再提出で時間がかかる | 「株式会社」の位置まで書類どおりの正式名称で入力。派遣社員は派遣元の会社名 |
| 年収欄に月収・手取りを入力 | 収入証明書の金額と食い違い、確認事項になる | 源泉徴収票の支払金額、または給与明細から算出した年収(税込)を入力 |
| 本人確認書類の住所が現住所と違う | 取引時確認が完了せず、追加書類を求められる原因になる | 引っ越し後は免許証の住所変更を済ませてから申し込む |
| 画像が不鮮明・四隅が切れている・反射 | 読み取れず再提出になる | 明るい場所で四隅まで写し、指や反射の写り込みをなくす |
| 前職の源泉徴収票を提出(転職直後) | 勤務先名が申告と一致しない | 現在の勤務先が発行した給与明細書を使う |
| 給与明細書が1か月分だけ | 法令上の収入証明書の要件(直近2か月分以上)を満たさない | 直近2か月分以上を揃える。賞与があれば賞与明細も用意 |
| 有効期限切れの本人確認書類 | 本人確認書類として使えない | 有効期限内の運転免許証・マイナンバーカードを用意 |
※2026年9月2日 編集部調べ。アコム公式の必要書類ページ、犯罪収益移転防止法、貸金業法施行規則第10条の17をもとに作成。個別の可否は審査によります。
書類に不備があった場合、アコムから勤務先に電話がかかることはありませんが、本人の携帯電話に確認の連絡が入ったり、再提出を求められたりして契約までの時間が延びます。不安な点は申込前にアコムコールセンター(0120-07-1000)へ相談できます。
申込方法別|アコムの在籍確認が行われるタイミングと所要時間
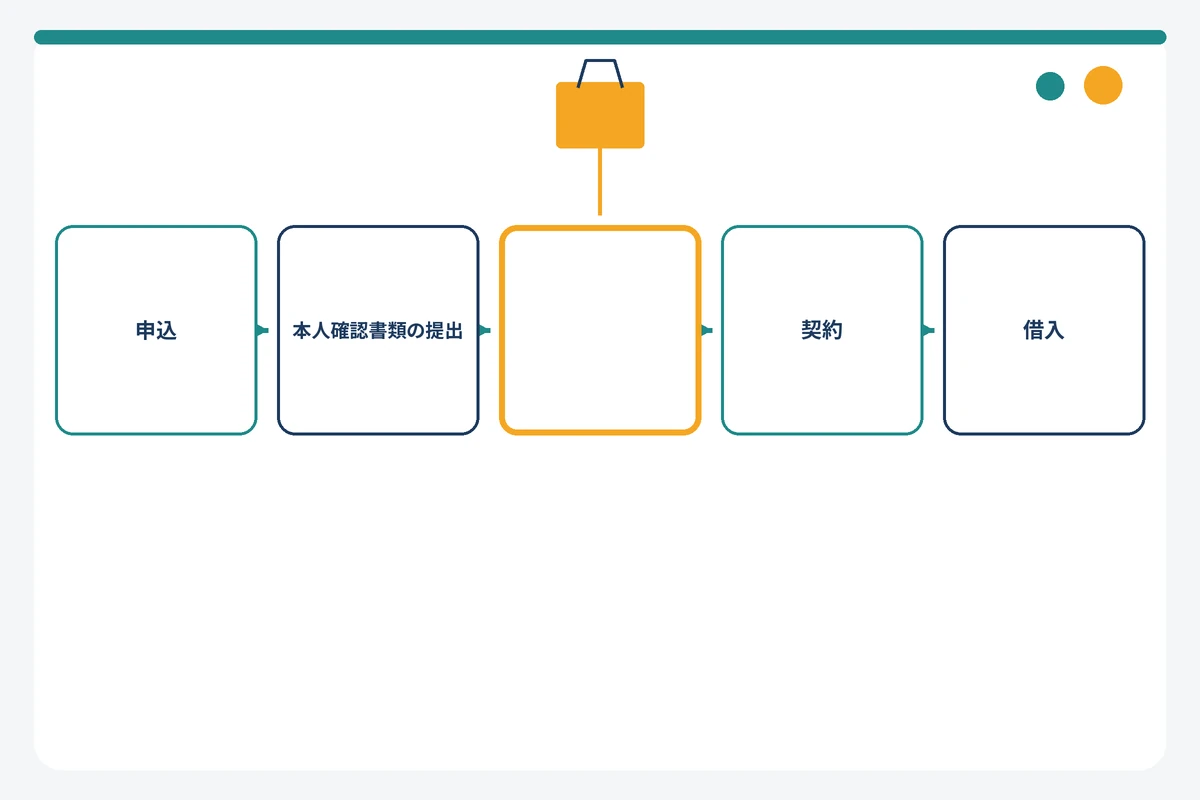
「アコム 在籍確認 タイミング」で調べている人向けに、申込から借入までの流れの中で、勤務先の確認がどの段階で行われるかを申込方法別に整理します。アコムの在籍確認は書面と申告内容で行われるため、在籍確認の「タイミング」は実質的に書類提出後の審査の段階です。
| 申込経路 | 受付時間 | 本人確認書類の提出 | 勤務先の確認が行われる段階 | 契約〜借入 | 郵送物 |
|---|---|---|---|---|---|
| WEB・スマホアプリ | 申込受付・審査回答の対応時間は公式サイトで確認 | 申込後、画像をアップロード | 書類到着後の審査中(書面+申告内容) | インターネット契約後、振込は24時間365日・最短10秒(金融機関により異なる) | カードレス+電磁交付登録で原則なし |
| 自動契約機(むじんくん) | 店舗により異なる(公式の店舗検索で確認) | 機械で書類を読み取り | 読み取り後の審査中(書面+申告内容) | その場で契約・カード発行 | カードを受け取れば原則なし |
| 電話(0120-07-1000) | 平日9:00〜18:00。18時以降の電話は翌日受付 | 電話で申込・仮審査後、ネットか自動契約機で提出 | 書類提出後の審査中(書面+申告内容) | 提出先(ネット/自動契約機)の流れに準じる | 契約方法に準じる |
※2026年9月2日 編集部調べ。アコム公式の申込方法ページ・スピード案内ページ・郵送物に関する公式コラムをもとに作成。最新の条件は公式サイトで確認してください。
WEB・アプリ申込: 本人確認→審査→契約のどの段階で勤務先が確認されるか
WEB・アプリ申込の流れは「申込フォーム入力→本人確認書類(必要なら収入証明書)の画像提出→審査→契約手続き→借入」です。勤務先の確認は、提出された書類と申告内容を照合する審査の段階で行われます。申込フォームの入力時点では勤務先はまだ確認されていないため、フォーム入力後すぐに書類を提出することが、在籍確認を早く終わらせる最短ルートです。
アコムは「最短20分で契約完了・借入可能」と案内しています(※お申込時間や審査によりご希望に添えない場合がございます)。この「最短20分」には書面での在籍確認も含まれています。書類が揃っていて申告内容と一致していれば、勤務先への電話待ちで止まることがないのが、書面確認のメリットです。
自動契約機(むじんくん): 書類読み取り〜カード発行の流れ
自動契約機では、機械に本人確認書類を読み取らせ、その場で審査結果を待ち、契約後にローンカードが発行されます。勤務先の確認は読み取った書類と申込内容にもとづく審査の中で行われ、勤務先に電話がかかることはありません。
自動契約機の営業時間は店舗によって異なるため、来店前に公式サイトの店舗検索で確認してください。自動契約機でカードを受け取るとカードが郵送されないため、家族に郵送物で知られたくない人にも向いています。ただし、来店中の様子を職場の同僚に見られる可能性はゼロではないので、勤務先から離れた店舗を選ぶといった配慮は必要です。
電話申込・店頭窓口: 受付時間と流れ
電話申込はアコムコールセンター(0120-07-1000)で受け付けています。受付は平日9:00〜18:00で、18時以降にかけた電話は翌日の受付扱いになります。電話で申込と仮審査を行った後、本人確認書類などはインターネットまたは自動契約機で提出する流れです。勤務先の確認は、書類提出後の審査で行われます。
電話申込は「オペレーターと話しながら入力内容を確認できる」利点がありますが、書類提出のステップが別に必要なため、WEB・アプリ申込より工程が一つ増えます。即日を狙うなら、電話で仮審査を受けた後すぐにアプリで書類を提出するのが効率的です。店頭窓口での申込を希望する場合は、公式サイトの店舗検索で窓口の有無と営業時間を確認してください。
即日で借りるための時間の考え方と審査回答の目安
アコムの振込は24時間365日対応で、最短10秒で振り込まれます(※金融機関により異なる/メンテナンス時間帯を除く)。そのため、契約さえ完了すれば夜間や土日でも借入自体は可能です。一方、審査の対応時間(何時まで審査回答が出るか)は、編集部が確認した公式ページには時刻の明記がありませんでした。即日で借りたい人は、次の3点を意識してください。
- 申込フォームの入力と書類提出を同じタイミングで済ませる(書類待ちが最大の時間ロス)。
- 電話申込を使うなら平日18時までに。18時以降は翌日受付になります。
- 「最短20分」は最短値で、申込時間や審査状況によっては当日中に回答が出ないこともある前提で動く。
なお、はじめて契約する人向けの「30日間金利0円サービス」は、契約日の翌日から30日間が対象です(借入日の翌日ではありません)。借入予定日が決まっていないのに先に契約すると無利息期間を消費してしまうため、在籍確認の準備が整い、借りる日が見えてから契約するのが得策です。
職場や家族にバレないための対策|電話以外の「知られる経路」を全部塞ぐ
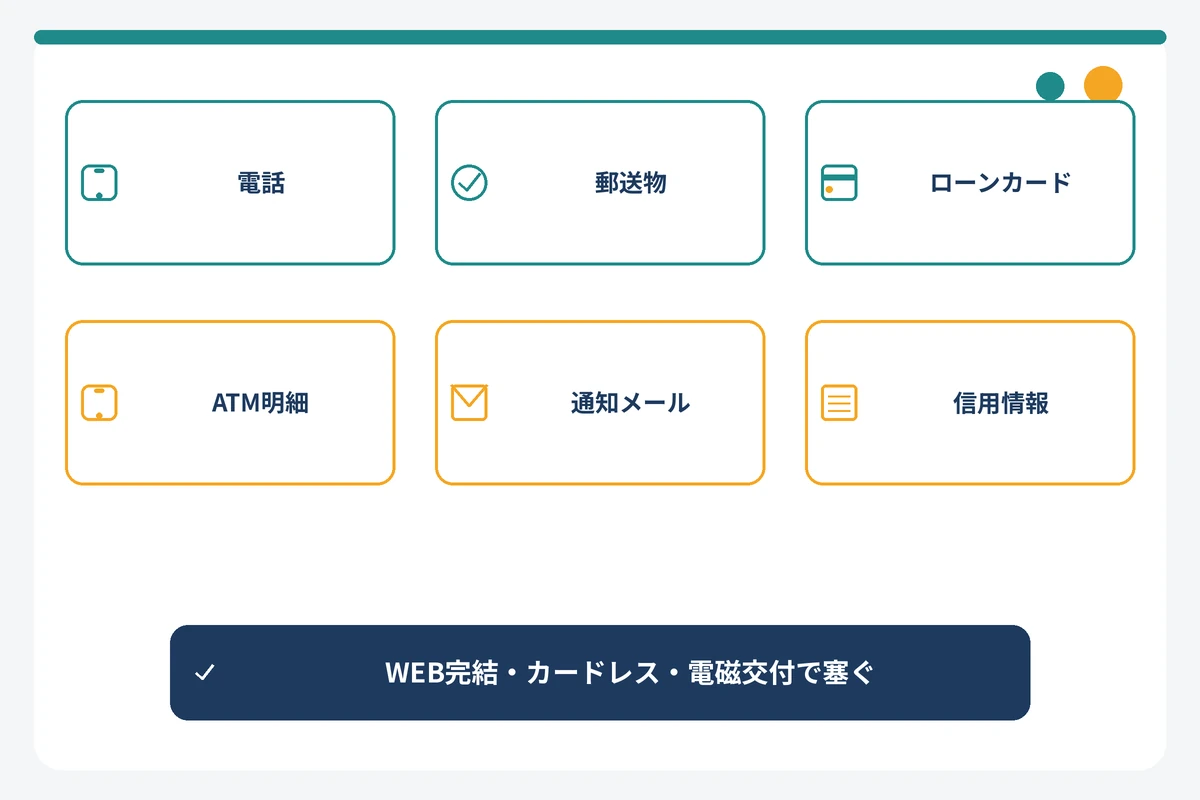
アコムから職場に連絡が入ることはなくても、アコムの利用が職場や家族に知られる経路は他にもあります。ここでは「電話/郵送物/ローンカード/ATM明細/メール・アプリ通知/信用情報」の6経路に分解し、それぞれの発生条件とアコムでの塞ぎ方を整理します。違法な隠蔽(虚偽申告など)ではなく、契約方法と設定の選び方で対処するのが前提です。
| 経路 | 発生条件 | アコムでの塞ぎ方 | 残るリスク |
|---|---|---|---|
| 勤務先への電話 | 発生しない(公式FAQ「100%ありません」) | 対策不要 | 本人の携帯への確認連絡はあり得る |
| 郵送物(契約書類・カード・利用明細) | 郵送でカードを受け取る/書面交付を選んだ場合 | インターネット契約+カードレス(または自動契約機でカード受取)+電磁交付の登録 | 返済遅れが続いた場合の連絡は別途あり得る |
| ローンカード | 財布や机の中でカードを見られる | カードレス契約(会員番号とWEBパスワードでマイページ・アプリから借入) | アプリのアイコンを見られる |
| ATM利用明細 | 提携ATMで借入・返済したときに出る明細 | 振込での借入・インターネット返済を使う/明細を持ち帰らない | 通帳・銀行アプリの入出金記録には残る |
| メール・アプリ通知 | スマホの画面を家族に見られる | 通知のロック画面表示をオフにする/アプリの配置を工夫する | スマホ自体を見られれば防げない |
| 信用情報(CIC・JICC) | 他の加盟会員が審査で照会 | 塞ぐ必要なし(勤務先や家族は照会できない) | 住宅ローン等の審査では金融機関に借入が見える |
※2026年9月2日 編集部調べ。アコム公式FAQ・郵送物に関する公式コラム、CIC・JICCの公開情報をもとに作成。最新の条件は公式サイトで確認してください。
本人の携帯に電話が来るケース(申込内容の確認・書類不備)と、その場で確認される内容
ネット上には「アコムから電話が来るケース」という見出しも見られますが、公式FAQは「いかなる場合においても、電話での在籍確認は実施しません」としているため、勤務先に電話が来るケースは存在しないと整理するのが正確です。一方で、申込者本人の携帯電話に連絡が入る場面はあり得ます。代表的なのは次のようなケースです。
- 申込内容に入力漏れや矛盾がある(勤務先名と書類の会社名が違う、年収欄の桁違いなど)。
- 提出した書類の画像が不鮮明で読み取れない、有効期限切れ、住所が現住所と異なる。
- 審査結果や契約手続きの案内(メールやアプリ通知で届く場合もあります)。
- 契約後の返済期日の案内や、返済が遅れているときの連絡。
アコムが公式に公開している発信元番号は、0120または0800から始まるフリーダイヤル・フリーコールの番号です(2026年4月21日以降に0120-462-936などが追加されています)。それ以外の番号から「アコム」を名乗る着信があった場合は、折り返す前に公式窓口で確認するのが安全です。06-6910-4141など個別の番号の扱いと対処は06-6910-4141(ACサービスセンターとされる番号)から電話が来たときの対処法で詳しく解説しています。
本人宛ての電話で確認されるのは、申込内容の不明点や書類の再提出依頼といった手続き上の事項です。電話をかける際の名乗り方について、アコム公式コラムは一般論として担当者の個人名で連絡すると説明しており、「アコム」と社名を告げて周囲に知られる形は想定されていません(アコム固有の運用として明記した公式記載は確認できていません)。職場で電話を受けたくない人は、申込時の連絡先を携帯番号にし、職場の電話番号を連絡先として登録しないようにしてください(勤務先電話番号の欄とは別です)。
郵送物をなくす条件(インターネット契約・カードレス・契約書類の電磁交付)
家族に知られる最大の経路は郵送物です。アコム公式コラムによると、郵送物をなくす条件は「インターネットで契約する」「カードを自動契約機で受け取る、またはカードレスで契約する」「契約書類などの電磁交付に登録する」の3つを満たすことです。この3条件を揃えると、契約書類もカードも利用明細も郵送されず、すべてマイページ・アプリで確認する形になります。
逆に言うと、WEBで申し込んでもカードを郵送で受け取る設定にすると、カードが自宅に届きます。申込画面でカードレスを選ぶか、自動契約機で受け取るかを、契約前に決めておいてください。なお、返済が遅れて連絡が取れない状態が続いた場合の連絡手段は、通常の郵送物なしの設定とは別の話なので、期日どおりの返済が家族に知られない最大の防御策です。
ローンカード・ATM明細・利用明細メールの扱い
カードレスで契約すると、会員番号とWEBパスワードでマイページやスマホアプリにログインし、振込で借り入れる形になります。財布にローンカードを入れておく必要がないため、カードを見られて知られる経路が消えます。
提携ATMを使うと利用明細が出力され、これが家族の目に触れることがあります。振込での借入とインターネット返済を基本にすれば明細は発生しません。ATMを使う場合は明細を持ち帰らず、その場で処分する習慣をつけてください。提携ATMの利用手数料の有無は公式サイトで確認しておくと、手数料分の出費も抑えられます。
利用明細を電磁交付にすると、明細は郵送されず、マイページやアプリで確認する形になります。アプリの通知やメールを受け取る設定にしている場合、スマホのロック画面に通知内容が表示されると家族に画面を見られる可能性があるため、通知のプレビュー表示をオフにしておくと安心です。
信用情報(CIC・JICC)に登録されても勤務先や家族は閲覧できない
アコムに申し込むと、貸金業法第41条の35にもとづき、申込情報や契約内容が指定信用情報機関(CIC・JICC)に登録されます。申込情報の登録期間はCIC・JICCともに照会日から6か月、契約内容や返済状況は契約期間中および契約終了後5年以内です。
ただし、信用情報を照会できるのは、クレジット会社・消費者金融・銀行などの加盟会員に限られます。一般の勤務先企業や家族が個人の信用情報を照会する仕組みはありません。信用情報の登録によって職場に借入が知られることはないと考えて差し支えありません。一方で、住宅ローンや自動車ローンの審査では金融機関が信用情報を見るため、アコムの借入・返済状況はその審査に影響します。
同僚や家族に聞かれたときの無理のない対応
アコムから勤務先へ電話がかかることはないため、「アコムから電話があったよ」と同僚に言われる状況は起こりません。それでも、スマホの画面や自動契約機への出入りをきっかけに聞かれる可能性はあります。その場合、嘘を重ねるより「手続きの確認」「銀行関係の用事」といった事実の範囲で短く答えるのが無難です。
家族については、そもそも知られたくない理由が「返済の負担」であれば、借入前に返済計画を立てておくことが最善の対策です。返済が難しくなったときは、アコムの返済相談(総合カードローンデスク 0120-629-215)や、日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051)などに早めに相談してください。
雇用形態・状況別|アコムの在籍確認はこう扱われる
アコムの申込条件は「20歳から72歳までで、安定した収入のある方」で、パート・アルバイトの方も申し込めると公式に明記されています。雇用形態そのもので申込を断られることはありませんが、勤務先欄の書き方と提出書類は立場によって変わります。7つの区分で整理しました。
| 雇用形態・状況 | 勤務先欄の書き方 | 提出書類(本人確認書類に加えて) | 申込可否・注意点 |
|---|---|---|---|
| 正社員・契約社員 | 雇用契約を結んでいる会社の正式名称 | 必要な場合は源泉徴収票または給与明細書 | 申込可。書類と申告内容の一致が最重要 |
| 派遣社員 | 派遣元(雇用契約先)の会社名 | 派遣元発行の給与明細書・源泉徴収票 | 申込可。派遣先を書くと書類と食い違う |
| パート・アルバイト・学生 | 勤務先の店舗ではなく運営会社の正式名称 | 必要な場合は給与明細書(直近2か月分以上) | 申込可(公式明記)。20歳以上で安定収入が条件 |
| 個人事業主・フリーランス | 屋号または本人名、事業所の所在地・連絡先 | 確定申告書・青色申告決算書・収支内訳書など | 申込可。事業所得の安定性が見られる |
| 転職直後・試用期間中 | 現在の勤務先の正式名称 | 現在の勤務先の給与明細書(前職の源泉徴収票は勤務先が不一致) | 申込可。勤続年数は事実どおり入力 |
| 休職中・育休中 | 在籍している会社の正式名称 | 収入状況が分かる書類 | 「安定した収入」の要件を満たすかは個別判断。公式に相談 |
| 専業主婦(主夫)・無職 | 記入する勤務先がない | — | 本人に安定した収入がなければ申込条件を満たさない |
※2026年9月2日 編集部調べ。アコム公式の申込条件・必要書類ページと貸金業法施行規則をもとに作成。個別の可否は審査によります。
正社員・契約社員
最も書面確認がスムーズな区分です。勤務先欄には雇用契約を結んでいる会社の正式名称と代表電話番号を入力します。契約社員も雇用形態の区別で不利になる公式記載はありません。希望極度額が50万円以下で他社借入がなければ収入証明書は原則不要ですが、勤務先名が印字された給与明細書を手元に用意しておくと、確認事項があった場合にすぐ対応できます。
派遣社員(勤務先欄は派遣元)
派遣社員が最も間違えやすいのが勤務先欄です。雇用契約を結び、給与を支払っているのは派遣元の会社なので、勤務先欄には派遣元を書きます。給与明細書や源泉徴収票の発行元も派遣元です。派遣先の会社名を書いてしまうと、書類の会社名と申告内容が食い違い、書面での確認が止まります。実際に働いている場所を伝えたい場合は、本人宛ての確認連絡があった際に補足すれば足ります。
パート・アルバイト・学生
アコムはパート・アルバイトの申込を公式に認めています。学生も20歳以上でアルバイト収入があれば申込条件上は対象ですが、収入の安定性は審査で見られます。勤務先欄には店舗名ではなく運営会社の正式名称を書き、給与明細書は法令上「直近2か月分以上」が収入証明書の要件なので、2か月分を保管しておくと安心です。アルバイト収入で申し込む際の考え方はアルバイトでも借りられるカードローンと審査で見られるポイントでも整理しています。
個人事業主・フリーランス(確定申告書等)
個人事業主には「在籍」する勤務先がないため、確認の中心は事業の実態と収入です。勤務先欄には屋号(なければ本人名)と事業所の所在地・連絡先を入力し、収入証明書は確定申告書・青色申告決算書・収支内訳書など、貸金業法施行規則が認める書類を使います。年収欄には、貸金業法施行規則第10条の22が年収に含めると定める「年間の事業所得(安定的なもの)」を記入します。開業直後で確定申告がまだの場合は、申込前に公式へ相談してください。
転職直後・試用期間中
転職直後でも申込は可能です。注意点は書類の選び方で、前職の源泉徴収票は勤務先名が現在の会社と一致しないため、現在の勤務先が発行した給与明細書を使います。入社1か月目で給与明細がまだない場合は、雇用契約書などで在籍を示せるかを申込前にアコムへ確認してください。勤続年数は短くても正直に入力します。長く見せかけるための虚偽申告は次章のとおり審査落ちの原因です。
休職中・育休中
休職中・育休中は会社に在籍していますが、給与が出ていない、または減っている期間です。アコムの申込条件は「安定した収入のある方」なので、休職中の収入状況で要件を満たすかは個別の審査判断になり、公式に一律の基準は公表されていません。申込む場合は現在の収入状況を正確に申告し、復職予定などは本人宛ての確認連絡で補足する形になります。無理に「勤務中」として申告するのは虚偽申告にあたるので避けてください。
専業主婦(主夫)・無職は申込可否から確認
在籍確認の心配をする前に、申込条件を満たすかを確認する区分です。アコムの申込条件は本人に安定した収入があることなので、本人に収入のない専業主婦(主夫)や無職の人は条件を満たしません。貸金業法には配偶者の同意と年収証明を条件とする「配偶者貸付」の仕組みがありますが、大手消費者金融では取り扱っていないケースが多いとされており、アコムでの取り扱いは公式サイトまたはコールセンターで確認が必要です。パート収入がある主婦(主夫)は、前述のパート・アルバイトの区分で申し込めます。
在籍確認で審査に落ちないための注意点|やってはいけないこと
「在籍確認で落ちる人」の特徴として検索されるのは、電話に出られなかったといった話ではなく、書面確認で食い違いや法令上の制限に引っかかるケースです。アコムの審査基準は公式非公開ですが、法令と公式記載から確実に言える「やってはいけないこと」を4つ挙げます。
| やってはいけないこと | 何が起きるか | 根拠 | 代わりにすべきこと |
|---|---|---|---|
| 勤務先・年収の虚偽申告、アリバイ会社の利用 | 書類と申告の不一致で審査落ち。契約後の発覚は契約解除、刑事責任を問われるおそれ | 犯収法第4条6項(確認事項を偽ってはならない)、会員規約 | 事実どおり申告し、書類で裏付ける |
| 年収の3分の1を超える希望額で申し込む | 総量規制により契約不可 | 貸金業法第13条の2 | 他社借入を含め年収の3分の1以内に収める |
| 勤務先名・電話番号・年収の入力ミス | 書面確認が止まり、本人への確認連絡・再提出で時間がかかる | 書面と申告内容の照合(公式FAQ) | 正式名称・代表番号・書類と整合する年収を入力 |
| 短期間に複数社へ同時申込 | 申込情報が信用情報機関に6か月登録され、他社審査で参照される | CIC・JICCの申込情報の登録期間 | 1社に絞って申込み、結果を見てから次を検討 |
※2026年9月2日 編集部調べ。法令はe-Gov法令検索の現行版、信用情報の登録期間はCIC・JICCの公式ページで確認。
虚偽申告・アリバイ会社の利用は審査落ち・契約解除の原因
電話での在籍確認がないことを逆手に取り、実在しない勤務先や、在籍を偽装する「アリバイ会社」を勤務先として申告する行為は、書面確認の仕組みの前では成立しません。申告した会社名と、給与明細書や源泉徴収票に印字された支払者名が一致しないためです。仮に契約に至ったとしても、後から発覚すれば契約解除や一括返済請求の対象になり、勤務先や収入を偽って金銭を借りる行為は詐欺罪などの刑事責任を問われるおそれもあります。犯収法第4条6項も、取引時確認の事項を偽ってはならないと定めています。
借入希望額が総量規制(年収の3分の1)を超えていないか
貸金業法第13条の2は、貸金業者からの借入残高の合計が年収の3分の1を超える貸付契約を原則禁止しています(総量規制)。年収300万円なら、アコムを含む貸金業者からの借入は合計100万円までです。対象は貸金業者からの個人向け借入で、銀行カードローンやクレジットカードのショッピング利用は残高に算入されませんが、クレジットカードのキャッシングは算入されます。
年収に含められるのは、給与・年金・恩給・定期的な不動産賃貸収入・安定的な事業所得で、宝くじなどの一時的な収入は含みません。在籍確認の書類を完璧に揃えても、総量規制に触れる希望額では契約できないため、申込前に他社残高を含めて計算しておいてください。
勤務先名・電話番号・年収の入力ミスを防ぐ
意図しない入力ミスも、書面確認では虚偽申告と同じように「不一致」として扱われます。よくあるのは、会社名の「株式会社」の前後の位置違い、支店名や店舗名を勤務先として入力、勤務先電話番号に自分の携帯番号を入力、年収欄に月収や手取りを入力、といったケースです。送信前に、手元の給与明細書と見比べながら確認してください。
複数社への同時申込と信用情報(申込情報の登録期間6か月)
アコムへの申込情報は、CIC・JICCに照会日から6か月間登録されます。短期間に複数社へ申し込むと、その事実が各社の審査で参照されます。各社の審査基準は非公開なので「何社で落ちる」とは言えませんが、審査で不利になる要因を減らす観点では、まず1社に絞って申し込むのが基本です。
契約後に転職した場合は、勤務先の変更を届け出る必要があります。アコムは「急に借入できなくなる理由」の一つとして「現在の勤務先の届出をしていない」ことを公式に挙げており、届出はスマホアプリ・マイページ・電話でできます。詳しくはFAQで扱います。
大手消費者金融5社の在籍確認を比較|アコムと他社の違い
「アコム以外はどうなのか」という乗り換え比較の意図に答えるため、大手5社(アコム・プロミス・アイフル・SMBCモビット・レイク)の在籍確認の方針を、各社の公式サイト・公式FAQの記載から同一条件で整理しました。表はスマホでの見やすさを考え、方式の表と条件の表に分けています。
5社比較表①(勤務先への電話の原則・公表率・書類・事前同意・郵送物)
| 社名 | 勤務先への電話の原則(公式表現) | 公式公表の電話なし率と調査期間 | 書類確認に使う書類(公式記載) | 電話になる場合の事前同意 | 郵送物なしの条件 |
|---|---|---|---|---|---|
| アコム | 100%なし(いかなる場合も電話での在籍確認は実施しない) | 100%(率ではなく方針として明言) | 書面(本人確認書類・収入証明書)と申告内容 | 電話自体がないため該当なし | ネット契約+カードレス(または自動契約機受取)+電磁交付 |
| プロミス | 原則なし | 98%の顧客に電話での在籍確認を実施していない(期間の記載なし) | 社員証・給与明細書・源泉徴収票・雇用契約書など | 同意なく実施しない | 書面受取方法をWeb明細に登録 |
| アイフル | 原則実施しない(審査状況により実施する場合あり) | 99.1%なし(2025年1月1日〜2月28日、WEB・無人店舗申込後に契約した顧客) | 公式サイトに具体的な書類名の記載は確認できず | 担当者個人名で連絡(同意の明記は確認できず) | 原則、希望がない限り送らない。カードレス選択可 |
| SMBCモビット | 原則実施しない | 公表なし | 公式サイトに具体的な書類名の記載は確認できず | 必要な場合も事前に同意を得たうえで実施 | WEB完結・カードレスで原則なし |
| レイク | お勤め先への連絡は一切行っていない | 公表なし(「一切」が公式表現) | 給与明細・源泉徴収票・社員証・雇用契約書・在籍証明書など(一般記述) | 電話自体がないため該当なし | 郵送物なしの契約方法あり(選べない場合あり) |
※2026年9月2日 編集部調べ。各社公式サイト・公式FAQ・公式コラムの記載を編集部が同一条件で整理。最新の条件は公式サイトで確認してください。
5社比較表②(審査時間・無利息・金利・限度額・申込年齢)
| 社名 | 審査・融資時間の公式表記 | 無利息期間 | 貸付利率(実質年率) | 限度額 | 申込年齢 |
|---|---|---|---|---|---|
| アコム | 最短20分で契約完了・借入可能 | 30日間(契約日の翌日から。はじめての人) | 年2.4%〜17.9% | 1万〜800万円 | 20〜72歳 |
| プロミス | Web・アプリなら最短3分で借入 | 30日間(初回借入の翌日から。メールアドレス登録+Web明細が条件) | 年2.5%〜18.0%(新規契約の方) | 800万円まで | 18〜74歳 |
| アイフル | 最短9分で融資 | 30日間(契約日の翌日から。はじめての人) | 年3.0%〜18.0% | 1万〜800万円 | 満20歳以上(取引中に満70歳で新規融資停止) |
| SMBCモビット | 申込から最短15分で融資完了 | なし | 年3.00%〜18.00% | 1万〜800万円 | 20〜74歳 |
| レイク | Webなら最短8分融資 | 365日間/60日間/30日間(条件により。契約日の翌日から) | 年4.5%〜18.0% | 1万〜500万円 | 満20〜70歳 |
※2026年9月2日 編集部調べ。審査・融資時間はいずれも公式の最短表記で、申込時間や審査状況により希望に添えない場合があります。レイクの365日間無利息はWeb申込・契約額50万円以上・契約後59日以内の収入証明書提出などの条件付き、60日間はWeb申込・契約額50万円未満、30日間は自動契約機・電話申込が対象です。
「100%なし」と「原則なし」の違い
5社とも「勤務先への電話は基本的にしない」点は共通ですが、公式表現の強さには差があります。アコムとレイクは「100%」「一切」と例外を残さない表現、プロミス・アイフル・SMBCモビットは「原則」として審査状況により電話する余地を残す表現です。プロミスは「98%」、アイフルは「99.1%(2025年1〜2月調査)」と公表率も示しています(SMBCモビットは公表率なし)。電話が必要になった場合の運用は、プロミス・SMBCモビットが本人の同意を得たうえで連絡、アイフルが担当者の個人名で連絡と公式に記載されています。
「本人の同意なしに勤務先へ連絡されることはない」という論点は、電話の可能性が残る他社で意味を持つ話であって、アコムでは電話自体が存在しないため、同意の有無を気にする必要がありません。「勤務先に電話される可能性を完全にゼロにしたい」という基準で選ぶなら、公式表明の強さではアコム(100%なし)とレイク(一切なし)が該当します。
アコムが向く人・他社が向く人
アコムが向くのは、勤務先への電話を完全に避けたい人、上限金利が5社で唯一18%未満(年17.9%)である点を重視する人、はじめての契約で30日間の無利息を使いたい人です。一方、次のような人は他社も候補になります。
- 18〜19歳で申し込みたい人: アコムは20歳からのため、18歳から申し込めるプロミスが候補(19歳以下は収入証明書が必須)。
- 無利息期間の長さを最優先する人: レイクはWeb申込で条件を満たすと365日間または60日間の無利息が適用されます。
- 本人確認を銀行口座の登録で済ませたい人: アイフルは「銀行口座で本人確認」(原則書類不要)を用意しています。選び方はアイフルの本人確認はスマホと銀行口座のどちらがよいかを参照してください。
- 審査通過率の公開値を参考にしたい人: アコム(2026年7月 新規貸付率37.3%)とアイフル(同 新規成約率28.7%)は公開していますが、プロミス・SMBCモビット・レイクは非公開です。
大手以外の中小消費者金融まで含めた比較は大手から中小まで消費者金融26社の比較ランキングで、在籍確認の電話がない業者を横断して選びたい場合は在籍確認なしで借りられるカードローン12社の比較で詳しく解説しています。
アコムの在籍確認に関するよくある質問
アコムは勤務先に電話しますか?
しません。アコム公式FAQは「勤務先へ在籍確認の電話は100%ありません。書面やご申告内容での確認を実施します」「いかなる場合においても、電話での在籍確認は実施しません」と明記しています(2026年9月2日時点)。ただし在籍確認そのものは書面と申告内容で必ず行われるため、「在籍確認なし」「審査なし」ではありません。
借入額が50万円以下でも在籍確認はありますか?
あります。貸金業法第13条の返済能力調査は金額にかかわらず義務なので、50万円以下でも本人確認書類と申告内容による勤務先の確認は行われます。50万円以下で変わるのは収入証明書の要否で、アコムの契約極度額が50万円以下、かつ他の貸金業者からの借入と合計して100万円以下なら、収入証明書は原則不要です。
在籍確認は申込者に無断で行われますか?
アコムの在籍確認は、申込者自身が提出した本人確認書類・収入証明書と、申込フォームに入力した申告内容を照合して行われます。申込者が知らないところで勤務先に連絡が入ることはありません。書類に不備があった場合は、勤務先ではなく申込者本人の携帯電話やメールに確認の連絡が入ります。
本人への確認電話では何を聞かれますか?
本人宛ての連絡で確認されるのは、申込内容の入力漏れや矛盾、提出書類の不鮮明・期限切れ・住所相違といった手続き上の事項です。勤務先の同僚に取り次いでもらうような電話ではありません。アコムが公式に公開している発信元番号は0120または0800から始まる番号なので、見覚えのない市外局番からの着信は、折り返す前にアコム総合カードローンデスク(0120-629-215、平日9:00〜18:00)で確認してください。
転職して勤務先を変更したらアコムにバレますか?届出は必要ですか?
届出が必要です。アコムは「現在の勤務先の届出をしていない」ことを、急に借入できなくなる理由の一つとして公式に挙げています。勤務先の変更はスマホアプリ・マイページ・電話(総合カードローンデスク 0120-629-215)で手続きできます。届出をしても新しい勤務先に電話がかかることはなく、必要に応じて書面で確認されます。「バレる」かどうかより、届出をしないと利用停止の原因になる点に注意してください。
増額申請や再契約のときも在籍確認はありますか?
増額申込は返済能力の再調査を伴うため、書面と申告内容による確認が改めて行われる可能性があります。アコムは増額申込について「収入証明書が必要な場合がある」と公式に案内しており、増額後の極度額が50万円を超える場合などは貸金業法上も収入証明書の提出が必要です。増額時の在籍確認について個別に説明した公式記載は確認できていませんが、公式FAQは「いかなる場合においても、電話での在籍確認は実施しません」としているため、この文言を素直に読む限り増額時も勤務先への電話はないと考えられます。解約後に再契約する場合は新たな貸付契約になるため、新規申込と同じく書面と申告内容による確認が行われる前提で書類を準備してください。増額申込のボタンが表示されない・押せないときの対処は「アコムの増額申請ができないときの対処法」で解説しています。
土日祝や休職中でも在籍確認は完了しますか?
土日祝でも、WEB・アプリからの申込と書類のアップロードは可能で、契約後の振込は24時間365日・最短10秒(金融機関により異なる)です。ただし、審査回答が何時まで出るかを示した公式の時刻表記は確認できていないため、土日祝に即日で借りたい人は申込前に公式サイトの案内で当日の対応時間を確認してください。電話申込(0120-07-1000)は平日9:00〜18:00のみで、18時以降は翌日受付です。休職中・育休中は会社に在籍していても「安定した収入のある方」という申込条件を満たすかが個別の審査判断になり、公式に一律の基準は公表されていません。現在の収入状況を事実どおり申告し、無理に「勤務中」として申し込まないでください。
まとめ|アコムの在籍確認は書類と申告内容を揃えれば電話なしで完結する
- アコムは勤務先への在籍確認の電話を100%行わず、書面と申告内容で確認する(公式FAQ、2026年9月2日時点)。
- 在籍確認そのものは貸金業法第13条により必ず行われる。「電話なし」は「審査なし」ではない。
- 書類は運転免許証・マイナンバーカードなどの本人確認書類が基本。契約極度額50万円超、または他社を含め100万円超なら源泉徴収票・給与明細書などの収入証明書が必要。
- 勤務先の確認は書類提出後の審査の段階で行われる。申込と同時に書類を出すのが最短。
- 職場・家族に知られる経路は、インターネット契約+カードレス(または自動契約機でカード受取)+電磁交付の設定で塞ぐ。
- 派遣は派遣元、パートは運営会社の正式名称を勤務先欄に書く。虚偽申告・アリバイ会社は審査落ちと契約解除の原因。
次の行動: 手元の本人確認書類と、勤務先名が載った給与明細書(または源泉徴収票)を用意し、申込フォームの勤務先名・年収を書類と揃えて入力してください。他社借入がある人は、合計が年収の3分の1以内かを先に計算します。
在籍確認の電話がない業者を横断して比較したい人は在籍確認なしのカードローン12社の比較を、アコムからの着信に心当たりがない人は06-6910-4141から電話が来たときの対処法をあわせて確認してください。
返済が難しくなったときは、一人で抱え込まず早めに相談してください。日本貸金業協会 貸金業相談・紛争解決センター(0570-051-051、9:00〜17:00、土日祝・年末年始除く)、法テラス・サポートダイヤル(0570-078374、平日9:00〜21:00・土曜9:00〜17:00)、金融庁 金融サービス利用者相談室(0570-016811、平日10:00〜17:00)のほか、お住まいの自治体の多重債務相談窓口でも無料で相談できます。
この記事の情報源
本記事はSEIMEIメディア編集部が以下の公式情報・法令を2026年9月2日時点で確認して作成しました。
- アコム公式FAQ「カードローンの審査で勤務先に在籍確認の電話はかかってきますか?」 https://www.acom.co.jp/faq/2/
- アコム「お申込条件・必要書類」 https://www.acom.co.jp/other/confirm/
- アコム「カードローン 貸付条件」 https://www.acom.co.jp/lineup/cardloan/
- アコム「最短20分・振込スピード」 https://www.acom.co.jp/first/speedy/
- アコム「電話・郵送でのお申込み」 https://www.acom.co.jp/first/apply/other/
- アコム公式コラム「郵送物なし・カードレスの条件」 https://www.acom.co.jp/loanmyac/article-2875/
- アコム「30日間金利0円サービス」 https://www.acom.co.jp/first/zero/
- アコム公式FAQ「急に借入できなくなった理由」「登録情報の変更」「増額申込」 https://www.acom.co.jp/faq/50/ / https://www.acom.co.jp/faq/99/ / https://www.acom.co.jp/use/limit/
- アコム「お問い合わせ窓口」「発信元電話番号のお知らせ」 https://www.acom.co.jp/inquiry/ / https://www.acom.co.jp/news/420/
- アコム マンスリーレポート(新規貸付率) https://www.acom.co.jp/corp/ir/library/monthly_report/
- プロミス「よくあるご質問」「お申込条件・必要書類」 https://cyber.promise.co.jp/APA01X/APA01X01 / https://cyber.promise.co.jp/APD01X/APD01X02
- アイフル「在籍確認・WEB完結」「必要書類」 https://www.aiful.co.jp/starter/secret/ / https://www.aiful.co.jp/borrow/docs/loan/
- SMBCモビット「在籍確認・電話連絡について」「貸付条件」 https://www.mobit.ne.jp/media/1101/index.html / https://www.mobit.ne.jp/kariru/conditions/index.html
- レイク「おしえて!レイク(在籍確認・必要書類)」「365日間無利息」 https://lakealsa.com/teach/00026/ / https://lakealsa.com/cashing/nointerest/365nil/
- 貸金業法(第13条・第13条の2・第41条の35)・貸金業法施行規則 e-Gov法令検索 https://laws.e-gov.go.jp/law/358AC1000000032 / https://laws.e-gov.go.jp/law/358M50000040040
- 犯罪収益移転防止法・同施行規則 e-Gov法令検索 https://laws.e-gov.go.jp/law/419AC0000000022 / https://laws.e-gov.go.jp/law/420M60000F5A001
- 金融庁「貸金業法Q&A(総量規制)」 https://www.fsa.go.jp/policy/kashikin/qa.html
- 日本貸金業協会「収入を証明する書類」「年収の考え方」 https://www.j-fsa.or.jp/association/money_lending/law/proof.php / https://www.j-fsa.or.jp/association/money_lending/law/annual_income.php
- CIC「信用情報の保有期間」/JICC「登録内容と登録期間」 https://www.cic.co.jp/confidence/posession.html / https://www.jicc.co.jp/aboutus/credit-info/registration
- 日本貸金業協会「貸金業相談・紛争解決センター」/法テラス/金融庁 金融サービス利用者相談室 https://www.j-fsa.or.jp/personal/trouble/ / https://www.houterasu.or.jp/site/soudan-tatekae/ / https://www.fsa.go.jp/receipt/soudansitu/index.html

コメント