
「給料日まであと数日なのに、財布に1万円がない」。1万円借りたい人が今日中に現金を手にする最短ルートは消費者金融カードローンのアプリ申込で、プロミスは最短3分と公式に表記され、初回契約なら無利息期間内の完済で利息は0円です。
一方で、審査なしで貸す正規の貸金業者は存在しません。貸金業法が返済能力の調査を義務付けているためで、審査を受けたくない人の現実的な選択肢は、クレジットカードのキャッシング枠・生命保険の契約者貸付・質屋のように、すでに持っている契約や品物を使う方法になります。
本文では大手5社とスマホ完結ローン4社を「1万円を30日借りたときの利息と手数料」で横並びにし、利息よりATM手数料が高くつく1万円ならではの落とし穴と、学生・専業主婦・無職・延滞歴ありの可否まで整理しています。
【結論】1万円借りたい時の最適解は状況で決まる(30秒で分かる早見表)
1万円を用意する方法は大きく「今日中に借りる」「審査を受けずに用意する」「借りずに作る」の3つに分かれます。自分がどれに当てはまるかで、選ぶべき手段はほぼ決まります。
- 今日中に現金1万円が必要:消費者金融カードローンにアプリで申込。初回契約なら無利息期間で利息0円にできる会社がある
- 審査を受けたくない・通る自信がない:クレジットカードのキャッシング枠、生命保険の契約者貸付、質屋など「既存の契約・担保」を使う。新規の与信審査はない
- 借りずに用意したい:勤務先の給与前払い・非常時払、スキマバイトの即日払い、不用品の売却
- 収入がない・生活が苦しい:市区町村の社会福祉協議会の緊急小口資金(10万円以内・無利子)を先に相談
- どの方法でも、「審査なし」「ブラックOK」を掲げる業者は使わない(正規の貸金業者に審査なしは存在しません)
今日中に現金1万円が必要なら消費者金融カードローンのアプリ申込が最短
大手消費者金融5社は少額から契約でき(アコム・アイフル・レイク・SMBCモビットは公式に契約額1万円からと明記。プロミスは融資額800万円までの記載のみで下限の明記なし)、申込から借入までの公式表記はプロミス最短3分(Web・アプリ)、レイク最短8分(Web)、アイフル最短9分、SMBCモビット最短15分、アコム最短20分です。いずれも「申込時間や審査状況により希望に添えない場合がある」という但し書き付きなので、確実に今日中に受け取りたいなら審査対応時間内(後述、多くは9時〜21時)に申し込むのが前提です。
初めて契約する人には無利息サービスがあります。アコム・アイフルは契約日の翌日から30日間、プロミスは初回借入日の翌日から30日間、レイクはWeb申込・契約額50万円未満なら契約日の翌日から60日間が無利息です(SMBCモビットは無利息サービスなし)。期間内に1万円を返し切れば利息は0円で、これが1万円という少額で最も効く節約ポイントです。
▶ プロミスの公式サイトで最新条件を確認する(Web・アプリ申込で最短3分/初回借入翌日から30日間無利息)
▶ アコムの公式サイトで最新条件を確認する(最短20分/契約日翌日から30日間金利0円)
▶ アイフルの公式サイトで最新条件を確認する(最短9分/契約日翌日から30日間利息0円)
審査を受けたくないなら「既に持っている契約・担保」を使う5つの方法
貸金業法は貸金業者に返済能力の調査を義務付けているため、新しくお金を借りる契約に審査なしはありません。しかし、すでに審査を通過している契約や、自分の持ち物を担保にする方法なら、新規の与信審査を受けずに1万円を用意できます。①クレジットカードのキャッシング枠、②生命保険の契約者貸付、③質屋、④勤務先の給与前払い・非常時払、⑤家族・知人からの借入の5つで、詳しい条件と実費は後の章で表にまとめています。
借りずに用意するなら給与前払い・即日払いバイト・不用品売却
そもそも借金にしたくない人は、すでに働いた分の給与を先に受け取る「給与前払いサービス」(勤務先が導入している場合)や、労働基準法第25条の非常時払、スキマバイトの即日払い、フリマ・買取での売却が候補です。借入ではないので信用情報に記録が残らず、返済も発生しません。ただし勤務先の制度や売れる品物がなければ使えないため、確実性は借入より下がります。
7つの方法一覧(早さ・コスト・審査の有無・向く人)
| 方法 | 受取までの目安 | 審査 | 1万円のコスト目安 | 向く人 |
|---|---|---|---|---|
| ①消費者金融カードローン(大手5社) | 最短3〜20分(公式表記・審査時間内) | あり(信用情報照会) | 初回無利息なら0円。非適用なら30日で約147〜148円 | 安定収入があり今日中に必要な人 |
| ②スマホ完結の少額ローン(dスマホローン・au PAYスマートローン・FamiPayローン・エアウォレット クイックローン) | エアウォレットは申込から受取まで最短5分、au PAYは審査完了まで最短30分(dスマホローン・FamiPayローンは公式記載なし) | あり(信用情報照会) | 無利息期間の記載なし。30日で約147〜148円 | d払い・au PAY・ファミペイ残高で使いたい人 |
| ③クレジットカードのキャッシング枠 | 枠があればATMで即時 | 枠設定時のみ(都度の新規審査なし) | 利率はカード会社所定(法定上限は10万円未満で年20%)+ATM手数料 | キャッシング枠付きカードを持つ人 |
| ④生命保険の契約者貸付 | 日本生命はネット申込で平日14:30までなら当日着金 | なし(解約払戻金の範囲内) | 保険会社所定の利率 | 貯蓄型の保険に加入中の人 |
| ⑤質屋 | 店頭でその場 | なし(品物の査定のみ) | 質料は各店設定(法定上限 年109.5%) | ブランド品・貴金属・スマホ等を預けられる人 |
| ⑥給与前払い・非常時払/家族・知人 | 即時〜当日(JOBPAYは就業当日ATM) | なし | JOBPAYは1回440円。家族・知人は無利息でも借用書を | 勤務先に制度がある人・頼れる相手がいる人 |
| ⑦公的貸付(緊急小口資金) | 交付までの日数は公式に記載なし | 社協の面接・審査 | 無利子(10万円以内) | 低所得世帯で緊急に生計維持が困難な人 |
※2026年9月2日 編集部調べ。利息は「1万円×各社上限金利×30日÷365日」で試算。最新の条件は公式サイトで確認してください。3万円・5万円など金額が違う場合の選択肢は、記事末尾のよくある質問で金額別の記事を案内しています。
「審査なしで1万円」は正規の貸金業者では不可能:理由とヤミ金の見分け方
「1万円くらいなら審査なしで貸してくれるところがあるはず」と探す人は多いのですが、金額の大小にかかわらず、登録を受けた貸金業者が審査を省くことは法律上できません。逆に言えば、「審査なし」「ブラックOK」「即日現金」を前面に出す業者は、無登録のヤミ金融か、貸付を装った違法サービスの可能性が高いということです。ここでは根拠となる法令と、1分でできる見分け方を整理します。
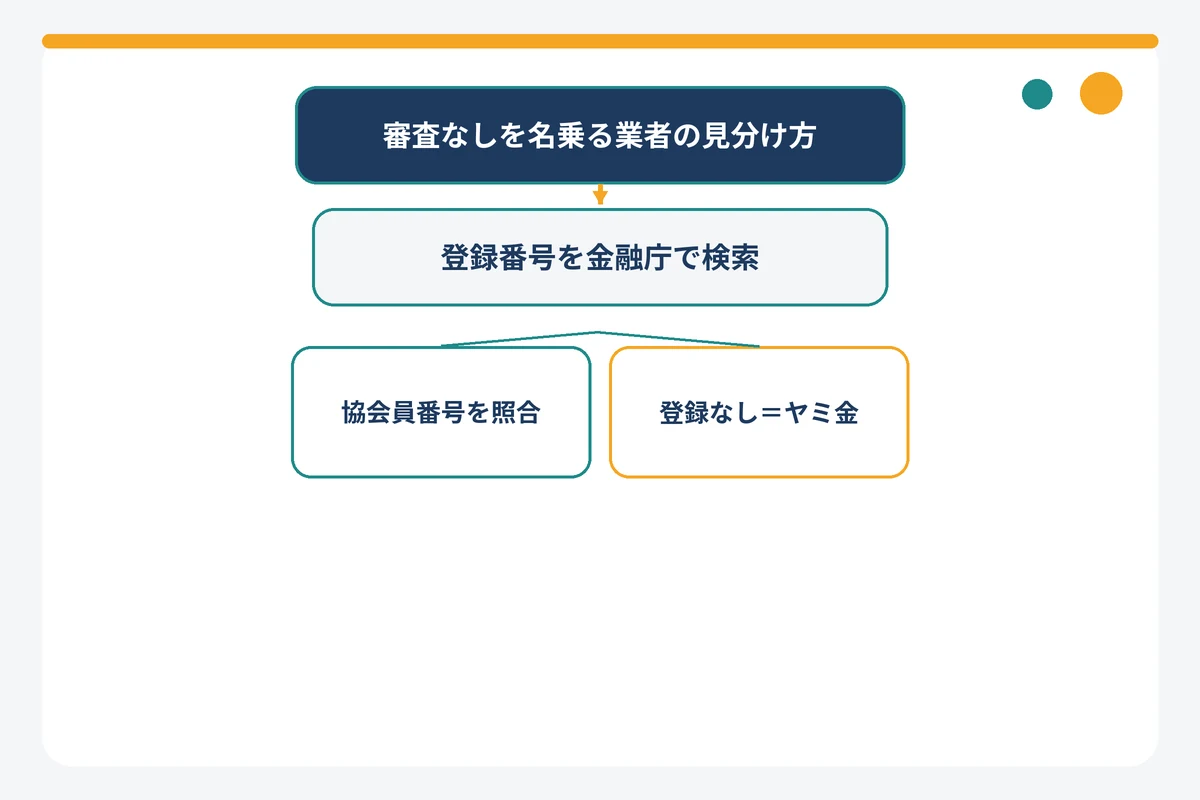
貸金業法が返済能力の調査を義務付けている
貸金業法第13条は、貸金業者が貸付契約を結ぶときに「返済能力の調査」を行うことを義務付け、個人向けの貸付では指定信用情報機関(CIC・JICC)の信用情報を使うことまで求めています。これが「審査」の正体です。さらに同法第13条の2の総量規制により、貸金業者からの借入残高が年収の3分の1を超える貸付は原則禁止です。年収を確認せずに貸すことは、そもそも制度上できません。
広告の側にも規制があります。貸金業法第16条2項は「返済能力がない者を対象として勧誘する旨の表示」や「借入れが容易であることを過度に強調する表示」を禁止しています。つまり登録業者が「審査なし」「ブラックOK」と広告することは、この条項に抵触し得る表示で、そう書いている時点で正規業者である可能性は低いと判断できます。
なお、「最短3分」「在籍確認の電話なし」といった表現は審査が速い・電話を使わないという意味で、審査がないわけではありません。アコムは「勤務先へ在籍確認の電話は100%ない」と公表していますが、書面や申告内容による確認は行うと明記しています。少額融資アプリに「審査なし」があるかどうかの検証は、少額融資アプリに審査なしは存在するかを検証した記事で詳しく扱っています。
「審査なし・ブラックOK・即日現金」の広告はヤミ金のサイン
金融庁はヤミ金融を「貸金業法に基づく登録を受けずに、違法に貸金業を営む業者」と定義し、「ヤミ金融からは、絶対に借りてはいけません」と呼びかけています。無登録で貸金業を営むと、貸金業法第47条により10年以下の拘禁刑もしくは3,000万円以下の罰金(またはその両方)です。金利面でも、業として年20%を超える利息を取れば出資法第5条で5年以下の拘禁刑もしくは1,000万円以下の罰金、年109.5%を超えると10年以下の拘禁刑もしくは3,000万円以下の罰金となり、年109.5%超の契約は無効で利息の支払い自体が不要です。「ソフト闇金」のように対応の丁寧さや少額対応をうたう業者も、登録がなければ同じ無登録営業に変わりありません。
金融庁と日本貸金業協会が注意喚起している誘い文句は、「審査なし」「金融ブラックOK」「借金ではありません」「今すぐ現金」「手軽に現金」などです。次のような形態は、1万円という少額でも手を出さないでください。
- SNSの「個人間融資」:個人であっても反復継続して貸せば貸金業に該当し、無登録なら違法。違法な高金利や個人情報の悪用につながると金融庁が警告
- 給与ファクタリング:給料を「買い取る」形式でも、金融庁は「ファクタリングを装った違法な貸付け」として注意喚起。勤務先が導入する給与前払いサービスとは別物
- 後払い(ツケ払い)現金化・先払い買取現金化:商品売買の形をとっても、経済的な実態が貸付けなら貸金業に該当するおそれがあると金融庁が明示
- 融資保証金詐欺:「保証金」「信用調査料」名目で先にお金を振り込ませる手口。金融庁の名をかたり「貸付枠を広げるための手数料」を要求する事例も報告されています
少額専門の業者は名前ではなく「登録番号」で判断する
「1万円借りたい」の検索では、「ちょい借り」「サクッとちょい借り」のように少額専門をうたうサービス名も一緒に表示されます。サービス名や「少額専門」という表現だけでは、正規の登録業者かどうかは判断できません。判断材料は貸金業登録番号だけです。SEIMEIメディア編集部は2026年9月2日時点で、これらの名称のサービスについて運営主体と登録番号を公式一次情報から確認できなかったため、本記事では金利や条件を掲載していません。利用を検討する場合は、次の方法で登録の有無を必ず照合してください。
参考までに、正規の登録業者であれば少額専門でも上限金利は利息制限法の範囲内(元本10万円未満は年20%)に収まります。逆に、登録があっても年20%を超える利息を提示する業者は違法です。
登録貸金業者かどうかを1分で確認する方法(金融庁検索・協会員検索)
- 広告や公式サイトの表記を見る:正規業者は「◯◯財務局長(△)第□号」または「◯◯県知事(△)第□号」の登録番号を表示しています。(△)は3年ごとの更新回数です。「審査なし」「ブラックOK」の文言があれば、その時点で要警戒です
- 金融庁「登録貸金業者情報検索サービス」で照合する:登録貸金業者情報検索サービスで登録番号・商号・所在地・電話番号を検索し、表示された内容が広告と一致するかを確認します。番号だけ実在の業者から借用した偽サイトもあるため、商号と電話番号まで突き合わせるのがポイントです
- 日本貸金業協会「協会員検索」で確認する:協会員検索で会員かどうかを確認します。登録業者でも協会に未加入の業者はあるため、ここに出ないだけでヤミ金とは限りませんが、金融庁検索にも出ない場合は利用しないでください
すでに怪しい業者と接触してしまった場合は、日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051、9:00〜17:00、土日祝・年末年始除く)、金融庁の金融サービス利用者相談室(0570-016811、平日10:00〜17:00)、脅迫や取立てがあれば警察相談専用電話(#9110)に相談できます。
審査なし(条件付き)で1万円を借りる5つの方法【既存契約・担保型】
新規の貸付契約に審査なしは存在しませんが、「すでに審査を通っている契約」や「自分の持ち物」を使えば、今日中に1万円を用意できる方法はあります。いずれも信用情報機関への新たな照会が発生しない(または貸金業法の枠外)のが特徴で、延滞歴があって審査に通らない人の受け皿にもなります。条件が揃っている順に、実費とリスクを見ていきます。
①クレジットカードのキャッシング枠(既に枠があれば即日・ATMで1万円)
手持ちのクレジットカードにキャッシング枠が設定されていれば、提携ATMやカード会社の会員サイトから1万円を借りられます。枠はカード発行時(または後から増枠申請したとき)の審査で決まっているため、借りる都度の新規審査はありません。枠の有無と利用可能額は、カード会社の会員サイトやアプリの「キャッシング」「ご利用可能額」の欄で確認できます。
注意点は3つです。第一に、クレジットカードのキャッシングは貸金業法の適用を受けるため、総量規制(年収の3分の1)の対象で、残高は消費者金融の借入と合算されます。ショッピング枠は割賦販売法の世界で総量規制の対象外ですが、キャッシング枠は違います。第二に、利率はカード会社ごとに異なり、法定上限は元本10万円未満で年20%です。消費者金融のような初回無利息サービスは一般に付いていないため、同じ1万円でも利息は「即日で借りる」大手カードローンの無利息より不利になりがちです。第三に、ATMでの借入には所定の手数料がかかる場合があり、1万円の借入では利息より手数料の方が大きくなることもあります。利率・手数料は必ず自分のカードの規定で確認してください。
②生命保険の契約者貸付(解約払戻金の範囲・審査なし)
終身保険や養老保険、学資保険など解約払戻金のある保険に加入していれば、その払戻金を担保に保険会社から借りる「契約者貸付」が使えます。担保が自分の保険なので与信審査はなく、信用情報機関への照会もありません。日本生命の場合、貸付範囲は「解約払戻金の所定の範囲内」で、申込はマイページ・アプリ・電話から行え、インターネット申込なら月〜金の14:30までの手続きで当日に着金します。
貸付利率は保険会社と契約時期によって異なり、日本生命は「金融情勢等により変動」とだけ案内しているため、実際の利率は加入中の保険会社の案内で確認してください。最大のリスクは、返済しないまま元利金が解約払戻金を上回ると保険契約が失効または解除になる点です。また、保険金や祝金が支払われるときに未返済分が差し引かれる場合があります。1万円程度なら早めに返せば影響は小さいものの、「借りたことを忘れて放置」が一番危険です。同じ「自分の資産を担保にする」型として、ゆうちょ銀行の貯金担保自動貸付けや、銀行の総合口座の当座貸越(定期預金を担保に残高不足分を自動で立て替える仕組み)もあります。いずれも貸付上限・利率・条件は金融機関ごとに異なるため、口座を持つ金融機関の公式案内で確認してください。
③質屋(品物を預ける・信用情報に載らない)
質屋は、品物を預けて査定額の範囲でお金を借り、期限までに元金と質料(利息)を払えば品物が戻ってくる仕組みです。根拠法は貸金業法ではなく質屋営業法で、営業には都道府県公安委員会の許可が必要です。人の与信ではなく品物の査定で貸すため、収入の審査も信用情報機関への照会もありません。全国質屋組合連合会の案内では18歳以上から利用でき(都道府県の条例により異なる場合あり)、本人確認書類として運転免許証・保険証・パスポート・学生証などを提示します。
コストの上限は質屋営業法第36条で年109.5%(うるう年は109.8%)と定められており、貸金業者の上限(年20%)とは別枠です。実際の利率と計算方法は各質屋が法の範囲内で独自に設定し、営業所内に掲示する義務があります。流質期限は質契約の日から3か月未満には定められず、全質連の案内でも「貸付の期限は3か月」です。期限までに質料だけ払えば期間を延長でき、返済しなければ品物が質流れになる代わりに返済義務はなくなり、質屋から請求されることもありません。1万円程度であれば、ブランド品・貴金属・スマートフォン・ゲーム機など査定が付きやすい品物1点で足りる場合もありますが、査定額は店舗と品物の状態次第です。
似た仕組みに「リースバック」があります。CASHARi(ガレージバンク株式会社)はスマホやゲーム機などをアプリで撮影して査定を受け、売却代金を受け取ったうえで月額リース料を払いながら使い続けるサービスで、原則24時間以内に審査、18時までの依頼で最短当日入金、査定・受取手数料は0円です。ただし「質預かり」ではなく売却契約であり、月額リース料は契約ごとに異なるため、総コストは査定結果の画面で必ず確認してください。
④勤務先の給与前払い・非常時払(すでに働いた分を先に受け取る)
借入ではなく、すでに働いた分の給与を給料日より前に受け取る方法です。勤務先が給与前払いサービスを導入していれば、審査なしで申請できます。JOBPAY(旧CYURICA)は導入企業の従業員が対象で、手数料440円、事前申請不要・24時間365日、最短で就業当日に全国のATMから引き出せます(銀行口座不要)。Payme(Payme, Inc.)も導入企業の従業員が対象で、セブン銀行デポジット型は24時間365日申請でき即時振込、利用額と手数料は毎月の給与から相殺されます。手数料額と申請できる割合は勤務先の導入内容で決まるため、総務・人事に確認してください。
制度がない職場でも、労働基準法第25条は「出産、疾病、災害その他厚生労働省令で定める非常の場合」に労働者が請求すれば、支払期日前でも既に働いた分の賃金を支払うよう使用者に義務付けています。あくまで既往の労働分で「前借り」ではありませんが、病気や災害が理由なら請求する権利があります。
⑤家族・知人からの借入(借用書と贈与税の注意)
審査も利息もなく、最も安く1万円を用意できるのが家族・知人からの借入です。ただし人間関係のリスクが最も大きい方法でもあります。1万円でも借用書(貸主・借主の氏名、金額、借入日、返済期日、返済方法、利息の有無、署名)を残し、返済したら受領の記録を残してください。返済しないまま放置すると、金額によっては贈与とみなされる可能性がありますし、何より信頼を失います。SNSで知り合った相手からの「個人間融資」はこの方法には含まれません。前章のとおり違法な貸付である可能性が高く、絶対に避けてください。
5手段の条件マトリクス(前提・時間・コスト・リスク)
| 手段 | 必要な前提 | 審査・信用情報 | 受け取りまで | コストの上限・目安 | 主なリスク |
|---|---|---|---|---|---|
| ①クレカのキャッシング枠 | キャッシング枠付きカードを保有 | 枠設定時のみ審査。貸金業法適用で総量規制の対象 | 提携ATM・会員サイトで即時 | カード会社所定の利率(法定上限10万円未満 年20%)+ATM手数料 | リボ払いを選ぶと長期化しやすい。残高が消費者金融と合算される |
| ②生命保険の契約者貸付 | 解約払戻金のある保険に加入 | なし・照会なし | 日本生命はネット申込で平日14:30までなら当日着金 | 保険会社所定の利率(変動) | 未返済が膨らむと失効・解除。保険金から相殺 |
| ③質屋 | 査定が付く品物(18歳以上・条例差あり) | なし・照会なし(質屋営業法) | 店頭でその場 | 質料は各店設定、法定上限 年109.5% | 期限3か月で質流れ(返済義務は消滅) |
| ④給与前払い・非常時払 | 勤務先が制度を導入/非常時の事由 | なし(勤務実績) | JOBPAY 最短就業当日ATM、Payme 即時振込 | JOBPAY 440円/Payme 給与から相殺(額は導入内容による) | 次の給料が減る。制度がなければ使えない |
| ⑤家族・知人 | 頼れる相手 | なし | 相手次第 | 原則0円 | 人間関係の悪化。借用書がないとトラブルに |
※2026年9月2日 編集部調べ。最新の条件は各社・各制度の公式案内で確認してください。
今日中に1万円借りたいなら消費者金融カードローン|大手5社+スマホ完結ローン4社を1万円目線で比較
「今日中に、スマホだけで、1万円借りる」という条件で最も確実なのは、貸金業登録を受けた消費者金融のカードローンです。ここでは大手5社(アコム・プロミス・アイフル・レイク・SMBCモビット)と、スマホ決済残高に直接入金できる少額ローン4社(dスマホローン・au PAYスマートローン・FamiPayローン・エアウォレット クイックローン)を、「1万円から借りられるか」「最小いくら単位で借りられるか」「1万円を30日借りたら利息はいくらか」「手数料はいくらか」という1万円ならではの項目で横並びにしました。公式コラムには載らない、9社同一条件の比較です。
1万円借入の比較表(契約額の下限・借入単位・最短時間・年齢・受取方法)
| 社名 | 契約額(極度額) | 最小借入単位(公式記載) | 受取方法 | 申込年齢 | 最短時間(公式表記) |
|---|---|---|---|---|---|
| アコム | 1万〜800万円 | 公式サイトで確認 | 振込(24時間365日・最短10秒)/ATM | 20〜72歳 | 最短20分 |
| プロミス | 800万円まで | 公式サイトで確認 | 振込(最短10秒・原則24時間365日・手数料0円)/スマホATM/PayPayマネーへチャージ | 18〜74歳 | 最短3分(Web・アプリ) |
| アイフル | 1万〜800万円(千円単位) | 公式サイトで確認 | 振込/ATM(カードレス可) | 満20歳以上(満70歳で新規融資停止) | 最短9分 |
| レイク | 1万〜500万円 | 公式サイトで確認 | 振込/ATM | 満20〜70歳 | 最短8分(Web) |
| SMBCモビット | 1万〜800万円 | 公式サイトで確認 | 振込(受付から最短3分)/ATM・スマホATM/PayPayマネーへチャージ | 20〜74歳 | 最短15分 |
| dスマホローン | 1万〜300万円(1万円単位) | d払い残高 1,000円〜/銀行口座 1万円〜 | d払い残高/登録口座 | 満20〜68歳(dアカウント) | 公式記載なし |
| au PAY スマートローン | 1万〜100万円 | 1万円から | au PAY残高/セブン銀行スマホATM/登録口座 | 満20〜70歳(au ID) | 審査完了まで最短30分 |
| FamiPayローン | 1万〜300万円 | ファミペイ残高 1,000円〜/振込 5,000円〜 | ファミペイ残高/振込(月10回まで無料) | 満20〜70歳 | 公式記載なし(受付 平日9:30〜18:00) |
| エアウォレット クイックローン | 1万〜800万円 | 公式サイトで確認 | COIN+残高/登録口座 | 20〜72歳 | 申込から受取まで最短5分 |
※2026年9月2日 編集部調べ。最短時間はいずれも「申込時間帯・審査状況により希望に添えない場合がある」旨の公式注記付き。最新の条件は公式サイトで確認してください。
表から分かるのは、プロミスを除く8社が公式に「契約額1万円から」と明記していること(プロミスは融資額800万円までの記載のみで、下限額は公式商品ページに明記がありません)と、「1,000円だけ借りる」ができると公式に確認できたのはdスマホローン(d払い残高)とFamiPayローン(ファミペイ残高)の2社だけということです。現金(銀行口座)で受け取る場合、dスマホローンは1万円から、FamiPayローンは5,000円からです。今日中の現金にこだわるなら、最短時間が数分単位で公表され、24時間振込に対応するプロミス・アコムが有力です。
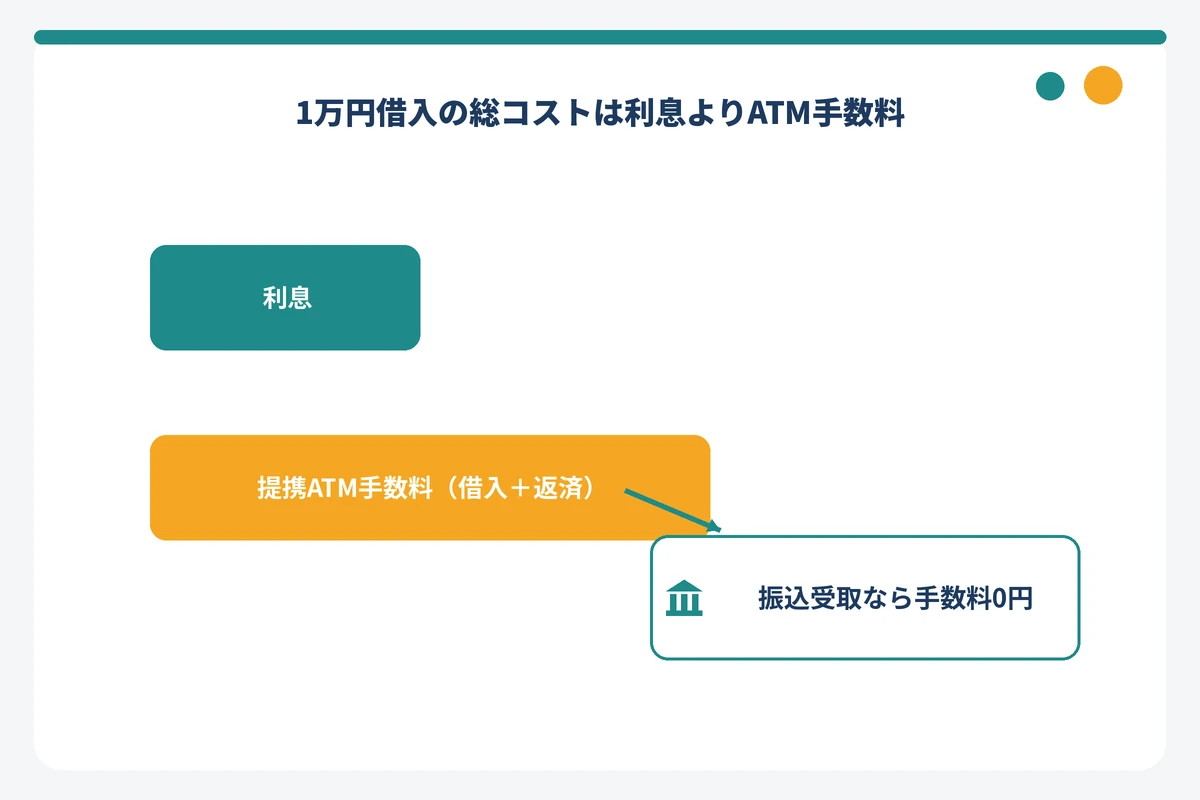
1万円借入の総コストは「利息」より「ATM手数料」で決まる(30日実額シミュレーション)
1万円を借りるときに本当に気にすべきなのは、金利の数字ではなく総コストです。利息は「借入額×年率×日数÷365」で決まるため、年18.0%で30日借りても約148円にしかなりません。一方、プロミスのスマホATM(セブン銀行・ローソン銀行ATM)は1万円以下の取引で110円の手数料がかかり、借入と返済の両方でATMを使えば往復で220円です。つまり1万円の借入では、ATM手数料が利息を上回り得るのです。
| 社名 | 上限金利(実質年率) | 無利息期間(起算日) | 1万円×30日の利息(無利息適用時/非適用時) | 振込・ATM手数料(公式記載) | 最安ルート |
|---|---|---|---|---|---|
| アコム | 年17.9%(2026年1月6日以降の新規契約) | 30日間(契約日の翌日から) | 0円/約147円 | ATM手数料は公式サイトで確認 | 初回契約+振込受取+30日以内に完済で0円 |
| プロミス | 年18.0% | 30日間(初回借入日の翌日から。メールアドレス登録+Web明細が条件) | 0円/約148円 | 振込0円。スマホATM(セブン銀行・ローソン銀行)は1万円以下110円・1万円超220円 | 初回契約+振込受取+口座振替またはネット返済で0円 |
| アイフル | 年18.0% | 30日間(契約日の翌日から) | 0円/約148円 | 公式サイトで確認 | 初回契約+30日以内に完済で0円 |
| レイク | 年18.0% | 60日間(Web申込・契約額50万円未満、契約日の翌日から) | 0円/約148円(60日でも0円) | 公式サイトで確認 | Web契約+60日以内に完済で0円 |
| SMBCモビット | 年18.00% | なし | 約148円/約148円 | 三井住友銀行ATMは0円。他は公式サイトで確認 | 三井住友銀行ATM利用で利息のみ |
| dスマホローン | 年17.9%(優遇適用で最大−3.0%) | なし | 約147円/約147円 | 公式サイトで確認 | d払い残高で受取+口座振替で利息のみ |
| au PAY スマートローン | 年18.0% | なし(公式記載なし) | 約148円/約148円 | 公式サイトで確認 | au PAY残高で受取+口座振替で利息のみ |
| FamiPayローン | 年18.0% | なし(公式記載なし) | 約148円/約148円 | 振込は月10回まで無料 | 残高チャージまたは振込で利息のみ |
| エアウォレット クイックローン | 年18.0% | なし(公式記載なし) | 約148円/約148円 | チャージ・出金・送金0円(エアウォレット) | COIN+残高で受取で利息のみ |
※2026年9月2日 編集部調べ。利息は「1万円×上限金利×30日÷365日」による編集部試算(1円未満四捨五入)。実際の適用利率は審査で決まるため、ここでは各社の上限金利で試算しています。無利息0円は「初回契約かつ期間内完済」の場合。最新の条件は公式サイトで確認してください。
ポイントは2つです。第一に、初回無利息のある4社(アコム・プロミス・アイフル・レイク)なら、期間内に返せば利息は0円です。第二に、その0円を台無しにするのがATM手数料で、プロミスのスマホATMを借入と返済の両方で使えば計220円、これは30日分の利息(約148円)より高い金額です。振込で受け取り、口座振替やインターネット返済で返せば手数料はかかりません(プロミスは振込手数料0円と明記、アコムも24時間365日振込に対応)。アコムの公式FAQでは、利息が発生するのは借入の翌日からで、契約しただけでは利息はかからないと案内されています。
無利息期間は「契約日起算」と「初回借入日起算」で損得が変わる
同じ「30日間無利息」でも、いつから数えるかは会社で違います。アコム(30日間金利0円サービス)とアイフル(最大30日間利息0円)は契約日の翌日から、プロミス(30日間無利息サービス)は初回借入日の翌日から、レイク(60日間無利息)は契約日の翌日から数えます。「とりあえず契約だけして、必要になったら借りる」使い方をすると、契約日起算の会社では借りる前に無利息期間が減っていきます。今日1万円が必要な人は契約と借入が同日なので差はありませんが、来週借りるかもしれない人はプロミスの初回借入日起算が有利です。
条件面では、プロミスはメールアドレスの登録とWeb明細の利用が無利息の条件で、期間中でも返済期日が来れば返済が必要です。レイクはWeb申込で契約額50万円未満なら60日間、契約額50万円以上で契約後59日以内に収入証明書類を提出すれば365日間、自動契約機・電話申込なら30日間と3種類に分かれ、いずれも「はじめて」の契約が条件です。1万円の借入なら契約額は50万円未満になるのが自然で、Web申込の60日間が該当します。どの会社も、返済が滞ると無利息期間は終了します。
各社の1万円借入での特徴
アコム|契約日翌日から30日間金利0円、振込は24時間365日・最短10秒
契約極度額1万〜800万円、貸付利率は年2.4%〜17.9%(2026年1月6日以降の新規契約)。申込条件は20歳から72歳までで安定した収入のある人(パート・アルバイト可)、最短20分で契約・借入まで進めます。初めての契約なら契約日の翌日から30日間は金利0円で、30日以内の追加借入分も対象、期間中の返済は全額が元金に充当されます。振込は24時間365日・最短10秒(金融機関により異なる)、勤務先への在籍確認の電話は100%ないと公式FAQに明記されています(書面や申告内容で確認)。インターネット契約+カードレス+電磁交付の登録で郵送物もなくせます。
プロミス|最短3分・振込手数料0円・18歳から申込可
融資額800万円まで、借入利率は年2.5%〜18.0%(新規契約の人が対象)。申込年齢は18〜74歳と大手で唯一18歳から申し込め、主婦・学生でもアルバイト・パート等の安定収入があれば対象です(高校生は不可、19歳以下は収入証明書類が必須)。Web・アプリ申込なら最短3分で借入でき、インターネット振込は最短10秒程度・原則24時間365日・手数料0円。初回借入日の翌日から30日間無利息(メールアドレス登録+Web明細利用が条件)です。勤務先への電話は原則行わず、98%の顧客には電話での在籍確認を実施していないと公表しています。スマホATM(セブン銀行・ローソン銀行)は1万円以下110円・1万円超220円、PayPayマネーへのチャージ(手数料無料)にも対応します。
アイフル|最短9分、審査回答は土日祝も9:00〜21:00
契約限度額1万〜800万円(千円単位)、貸付利率は年3.0%〜18.0%。申込条件は満20歳以上で定期的な収入と返済能力のある人(学生・パート・アルバイト可、専業主婦・年金収入のみは対象外)。最短9分で融資可能(申込手続き完了時点から計測)で、審査回答時間は土日祝にかかわらず9:00〜21:00、申込受付は24時間365日です。初めてキャッシングローンを契約する人は契約日の翌日から最大30日間利息0円。勤務先への在籍確認の電話は99.1%なし(2025年1〜2月調査)で、原則実施せず、必要な場合も担当者個人名で連絡します。本人確認は「スマホで本人確認」「銀行口座で本人確認」「書類2点」の3方式から選べ、銀行口座で本人確認する場合は原則として書類の提出が不要です。
レイク|Webなら最短8分、契約額50万円未満は60日間無利息
融資額1万〜500万円、貸付利率は年4.5%〜18.0%。申込条件は満20歳以上70歳以下で安定した収入のある人(パート・アルバイト可)。Web申込なら最短8分で融資、申込は24時間365日受け付けています。無利息は「はじめて」の契約が条件で、Web申込・契約額50万円未満なら契約日の翌日から60日間、Web申込・契約額50万円以上で契約後59日以内に収入証明書類を提出すれば365日間、自動契約機・電話申込なら30日間です。1万円の借入なら60日間無利息が該当し、大手5社で最も長い無利息期間を使えます。勤務先への連絡は「一切おこなっていない」と公式コラムに明記されています。
SMBCモビット|最短15分、無利息なし、三井住友銀行ATMは手数料0円
利用限度額1万〜800万円、借入利率は年3.00%〜18.00%。申込条件は満20〜74歳の安定した収入のある人(アルバイト・パート・自営業可、年金収入のみは不可)。申込から最短15分で融資完了(審査結果の案内は曜日・時間帯により翌日以降となる場合あり)で、WEB申込は21:00〜9:00が受付休止、審査は9:00〜21:00です。振込キャッシングは受付完了から最短3分ですが、平日14:50〜23:59および土日祝の申込は翌金融機関営業日9:30頃の入金、または最短3分と案内されています。無利息サービスはないため、1万円を30日借りると約148円の利息がかかります。その代わり三井住友銀行ATMは利用手数料0円で、スマホATM(セブン銀行・ローソン銀行)とPayPayマネーへのチャージにも対応。返済で利息充当額200円につきVポイント1ポイントが貯まります。
dスマホローン|d払い残高なら1,000円から、優遇で最大−3.0%
貸付主体は株式会社NTTドコモ・フィナンシャルグループ(関東財務局長(1)第01533号)。契約額は1万円以上300万円以内(1万円単位)で、基準の実質年率は年3.9%〜17.9%、ドコモ回線契約(−1.0%)・dカード GOLD U/PLATINUM(−1.5%、dカードは−0.5%)・d払い残高からの支払い(−0.5%)の優遇を合わせると最大−3.0%で年0.9%〜17.9%になります。申込条件は満20歳以上68歳以下で安定した収入があり、ドコモ回線契約またはdアカウントを持つ人。最小借入額はd払い残高なら1,000円から、銀行口座なら1万円からで、返済は毎月27日の口座振替、無利息期間はありません。最短融資時間と在籍確認は公式ページに記載がありません。
au PAY スマートローン|au PAY残高・セブン銀行スマホATMで受取、審査は最短30分
貸付主体はauフィナンシャルサービス株式会社(関東財務局長(1)第01532号、日本貸金業協会会員第006420号)。利用限度額は1万〜100万円で「お借り入れは1万円から」、実質年率は年2.9%〜18.0%。申込条件は本人名義のau IDを持ち、満20歳以上70歳以下で本人に定期収入がある人(定期収入のない人は申込不可)。24時間365日Web完結で、審査完了は申込完了から最短30分(時間帯・審査状況で前後)とメールで連絡されます。借入はau PAY残高へのチャージ、セブン銀行スマホATM、登録口座への振込から選べ、返済は毎月26日の口座振替(1円単位で追加返済可)。無利息期間の記載はありません。
▶ au PAY スマートローンの公式サイトで最新条件を確認する
FamiPayローン|ファミペイ残高なら1,000円から、振込は月10回まで無料
貸付主体は株式会社ファミマデジタルワン(関東財務局長(2)第01525号)。契約極度額1万〜300万円、実質年率は年0.8%〜18.0%。ファミペイ残高へのチャージなら1,000円から、銀行振込なら5,000円から借りられ、振込は24時間365日・月10回まで手数料無料です。申込条件は満20〜70歳で安定した収入のある人(パート・アルバイト・年金受給者・自営業者可、専業主婦・主夫は不可)。原則として勤務先への在籍確認電話はなく、利用明細もアプリ確認で郵送されません。注意点は受付時間が平日9:30〜18:00で、17時以降の申込は翌営業日以降の回答になることです。土日や夜間に「今日中」を狙う手段には向きません。
エアウォレット クイックローン|申込から受取まで最短5分、COIN+残高へ入金
貸付主体はGeNiE株式会社(東京都知事(2)第31922号、日本貸金業協会会員第006253号)。契約枠1万〜800万円、実質年率は年3.0%〜18.0%。申込条件は20〜72歳の安定した収入がある人(職業制限なし、審査で判断)。公式表記は「申込から受取まで最短5分・スマホ完結」で、受付は24時間365日(メンテナンス除く)、審査があり時間帯によっては審査に時間がかかると注記されています。借入はエアウォレット(COIN+残高)へのチャージまたは登録口座への振込で、返済は毎月27日の定額リボルビング。本人確認はマイナンバーカードまたは運転免許証が必須で、エアウォレットのトップページにある「本人確認不要」のキャッチはローンには当てはまりません。無利息期間の記載はありません。
▶ エアウォレット クイックローンの公式サイトで最新条件を確認する
ここに挙げた9社以外のアプリで借りられるローンをまとめて比較したい人は、お金を借りられるアプリ45選の一覧を参照してください。本記事は「1万円を今日中に」という条件で公式に条件を確認できた9社に絞っています。
銀行カードローンが1万円借入に向かない理由(審査日数・土日祝)
銀行カードローンは貸金業法ではなく銀行法の世界にあるため、総量規制の対象外で、金利も消費者金融より低い商品が多くあります。それでも「今日中に1万円」には向きません。理由は審査の日数です。例えばスマホ完結型のみんなの銀行 Loanでも、一次審査・最終審査はそれぞれ「最短当日」ですが、申込時間帯や混雑状況により数日〜1週間程度かかる場合があり、土日祝は非対応です。銀行は保証会社の審査を挟む構造上、消費者金融のように数分〜数十分で完結する設計になっていないのが一般的です。金利差で見ても、1万円を30日借りたときの利息は年18%で約148円、年14.5%(みんなの銀行 Loanの上限)で約119円と、差は30円程度に過ぎません。数日待てて数万円以上を長く借りるなら銀行、1万円を今日中に借りて短期で返すなら消費者金融、という使い分けが合理的です。
消費者金融アプリで1万円を最短で借りる手順(申込〜入金まで)
「最短3分」「最短9分」を実現できるかどうかは、申込前の準備と申し込む時間帯でほぼ決まります。1万円という少額は書類も最小限で済むため、手順どおりに進めれば審査対応時間内に受け取れる可能性が高い金額です。4つのステップに分けて、つまずきやすい点を先に潰しておきます。
STEP1 申込前に揃えるもの(本人確認書類・口座・勤務先情報)
1万円の借入で必要になるのは、原則として本人確認書類1点だけです。貸金業法第13条3項により収入証明書類が必要になるのは、1社での契約額(極度額)が50万円を超えるとき、または他社を含めた借入合計が100万円を超えるときで、1万円の申込には該当しません。ただしプロミスは申込時の年齢が19歳以下の場合、金額にかかわらず収入証明書類の提出が必須です。
- 本人確認書類:運転免許証またはマイナンバーカードが最も通りやすい。プロミス・アイフルは本人名義の銀行口座を登録する方法でも本人確認ができ、その場合は原則書類の提出が不要(アイフルは「銀行口座で本人確認」)。レイクは口座登録で本人確認する場合も本人確認書類1点が必要
- 振込先の銀行口座:24時間振込を受けるには、本人名義の口座が必要。口座振替での返済に使えるようキャッシュカードや通帳の情報も手元に
- 勤務先情報:会社名・所在地・電話番号・入社時期・年収の見込み額。電話での在籍確認は各社とも原則行いませんが、申告内容は審査に使われるため正確に
- メールアドレス:プロミスは無利息サービスの条件がメールアドレス登録+Web明細。アイフルも確認連絡は原則Eメール
STEP2 アプリ/Webで申込(入力ミスと同時申込を避ける)
各社の公式アプリまたはWebフォームから申し込みます。希望額は1万円(または必要最小限)にしておくと、収入証明の要件にかからず審査もシンプルです。住所・勤務先・年収の入力ミスは、本人確認書類や信用情報との不一致として審査を止める原因になるので、送信前に見直してください。
もう一つ避けたいのが、「どこか通るだろう」と複数社へ同時に申し込むことです。申込の事実は信用情報機関に申込情報として登録され、CIC・JICCとも照会日から6か月間保有されます。短期間に複数の申込記録があると、審査で不利になる要因が増えます。各社の審査基準は非公開ですが、1社に絞って申し込み、結果を見てから次を考えるのが基本です。
STEP3 審査と在籍確認(原則電話なしの各社方針)
審査では信用情報の照会と、申告した勤務先に実際に勤めているかの確認(在籍確認)が行われます。「勤務先に電話が来て借入がバレる」を心配する人が多いのですが、大手5社の公式表現は次のとおりで、いずれも電話は原則行わず、書類や申告内容で確認する方式です。
| 社名 | 勤務先への電話(公式表現) | 電話の代替 |
|---|---|---|
| アコム | 「100%ありません」「いかなる場合においても電話での在籍確認は実施しません」 | 書面や申告内容で確認 |
| プロミス | 「原則おこないません」。98%の顧客に電話での在籍確認を実施していない。必要な場合も同意なく実施しない | 社員証・給与明細書・源泉徴収票・雇用契約書など |
| アイフル | 「原則実施しません。ただし審査状況により実施する場合があります」。99.1%なし(2025年1〜2月調査)、担当者個人名で連絡 | 公式に具体一覧なし(収入証明等の提出はあり) |
| SMBCモビット | 「原則として実施しません」。必要になった場合も同意を得たうえで実施 | 公式に具体一覧なし |
| レイク | 「お勤め先へのご連絡は一切おこなっておりません」 | 給与明細・源泉徴収票・社員証・雇用契約書など(一般記述) |
※2026年9月2日 編集部調べ。各社公式サイト・公式FAQ・公式コラムの表現を転記。最新の条件は公式サイトで確認してください。
電話連絡なしで借りられる会社をさらに広く比較したい人は在籍確認なし(電話連絡なし)で借りられるカードローンの一覧を、アコムの書面確認の実態はアコムの在籍確認の仕組みを解説した記事を参照してください。
STEP4 受け取り方法を選ぶ(24時間振込/スマホATM/カードレス)
契約が完了したら、受け取り方法を選びます。1万円の場合は手数料の差が利息より大きいため、第一候補は登録口座への振込です。プロミスは最短10秒程度・原則24時間365日・手数料0円、アコムは24時間365日・最短10秒(金融機関により異なる)で、対応する金融機関の口座なら深夜や休日でも入金されます。SMBCモビットの振込は受付完了から最短3分ですが、平日14:50〜23:59と土日祝の申込は翌金融機関営業日9:30頃の入金になる場合があります。
現金で受け取りたい場合は、カードレス契約でもスマホATMが使えます。プロミスはセブン銀行ATM・ローソン銀行ATMで原則24時間利用でき(携帯電話番号の登録と電話認証が必要)、手数料は1万円以下110円・1万円超220円。SMBCモビットもスマホATM(セブン銀行・ローソン銀行)に対応し、三井住友銀行ATMなら手数料0円です。dスマホローン・au PAYスマートローン・FamiPayローン・エアウォレット クイックローンは、それぞれd払い残高・au PAY残高・ファミペイ残高・COIN+残高に直接入金でき、コード決済で使うなら現金化の手間がありません(au PAYスマートローンはセブン銀行スマホATMからの現金受取にも対応)。
土日祝・深夜に1万円を受け取れる条件(審査対応時間と振込対応時間)
「最短3分」は審査が動いている時間帯に申し込んだ場合の話です。申込受付自体は多くの会社が24時間ですが、審査回答の時間帯は限られます。アイフルは土日祝を問わず9:00〜21:00に審査回答し、夜間帯の申込は翌営業日午前中の回答になる可能性があると案内しています。SMBCモビットはWEB申込の受付が21:00〜9:00は休止で審査は9:00〜21:00、プロミスの電話・自動契約機は9:00〜21:00(土日祝も可)です。つまり土日祝でも、日中〜21時までに申し込めば当日受取の可能性がある一方、21時を過ぎてからの申込は翌日回答になると考えておくのが安全です。FamiPayローンは受付が平日9:30〜18:00なので、土日祝や夜間の「今日中」には使えません。
審査が通れば、振込はプロミス・アコムとも24時間365日対応なので、深夜でも口座に入ります。ただし各社とも定期メンテナンスがあり、プロミスは毎週月曜0:00〜7:00と元日終日、SMBCモビットは毎週月曜0:00〜7:00(Myモビ・提携ATM・自動音声)と毎月最終月曜2:00〜7:00(全インターネットサービス)は利用できません。月曜早朝の申込は避けてください。
借りずに1万円を今日用意する方法(給与前払い・即日払いバイト・フリマ・買取)
「1万円のために借金はしたくない」「審査に通らなかった」という人には、借りずに現金を作る方法があります。借入ではないので信用情報に記録が残らず、返済も利息もありません。確実性は勤務先の制度や手持ちの品物次第ですが、条件が合えば消費者金融より早く、コストも低く済みます。
勤務先の前払い制度・給与前払いサービス(すでに働いた分だけ)
もっとも確実なのは、すでに働いた分の給与を先に受け取る方法です。前章で触れたJOBPAYは導入企業の従業員が手数料440円で最短就業当日にATMから引き出せ、Paymeは即時振込で利用額と手数料が給与から相殺されます。勤務先が導入しているかは、給与明細の注記や社内ポータル、総務・人事への問い合わせで分かります。導入がなくても、病気や災害などの非常時なら労働基準法第25条の非常時払を請求できます。いずれも「前借り」ではなく既往の労働分の受け取りなので、翌月の給与が減る点だけは織り込んでおいてください。このほか、勤務先によっては就業規則で従業員貸付制度(社内貸付)を設けている場合があります。利率・上限・申請手順は会社ごとの規程で決まるため、制度の有無を含めて総務・人事に確認してください。
ここで絶対に混同してはいけないのが「給与ファクタリング」です。給料日前に給与債権を買い取ると称して現金を渡し、給料日に高額を回収する業者は、金融庁が「ファクタリングを装った違法な貸付け」と注意喚起している違法業者です。勤務先が導入する給与前払いサービスとは仕組みも主体も別物なので、個人向けに「給与買取」を宣伝するサービスは使わないでください。
スキマバイトアプリの即日払い
スキマバイトアプリには、働いた当日〜翌日に報酬を受け取れる即日払いに対応するものがあります。1万円なら1日〜数日の単発勤務で届く金額で、借入ではないため返済も不要です。ただし、報酬の受け取りタイミング(即時振込申請の可否)、振込手数料の有無、初回利用時の本人確認の所要時間はアプリごとに異なります。「今日働いて今日受け取る」ためには、事前に本人確認と口座登録を済ませておく必要があるため、当日にアプリを入れて即日現金化できるとは限りません。各アプリの公式ヘルプで、報酬の振込スケジュールと手数料を確認してから使ってください。
フリマ・買取で不用品を現金化する(売上金の振込スケジュール)
フリマアプリでの売却は、売れてから購入者の受取評価と売上金の振込申請を経て入金されるため、「今日中の1万円」には間に合わないのが普通です。振込のスケジュールと手数料は各アプリで異なるので、公式ガイドで確認してください。今日中に現金が欲しいなら、店頭で査定・即日現金払いをするリサイクルショップやブランド買取店、または前章の質屋(売らずに預ける)やリースバック(CASHARi・18時までの依頼で最短当日入金)の方が現実的です。売却は「借りる」より確実にコストが低い反面、品物は戻ってきません。手放したくない品物なら質屋、手放してよいなら買取、と使い分けてください。
状況別|学生・専業主婦・無職・延滞歴あり・未成年が1万円借りたい場合
学生や専業主婦、無職の人が「一万円借りたい」と思ったとき、借りられるかどうかは金額よりも収入・年齢・信用情報で決まります。各社の申込条件と貸金業法のルールをもとに、属性ごとに使える手段と推奨ルートを整理しました。審査に通るかどうかは各社非公開のため、ここでは「申込条件を満たすか」「制度上使えるか」で判定しています。
| 属性 | 消費者金融・スマホローン | クレカのキャッシング枠 | 質屋・契約者貸付 | 公的貸付 | 推奨ルート |
|---|---|---|---|---|---|
| 学生(18〜19歳) | プロミスのみ申込可(アルバイト等の安定収入+収入証明が必須、高校生不可)。他4社・スマホローン4社は20歳以上 | 枠があれば可 | 質屋は18歳以上(条例差あり) | 世帯の状況による(緊急小口資金の借受人は原則「生計中心者」) | プロミス(収入あり)または質屋・家族 |
| 学生(20歳以上) | アルバイト等の安定収入があれば大手5社とも申込可 | 枠があれば可 | 可 | 世帯の状況による(借受人は原則「生計中心者」) | 初回無利息のある大手で1万円を短期で |
| 専業主婦(主夫) | 本人に収入がないと申込不可(アイフル・FamiPayローンは専業主婦を明示的に対象外)。配偶者貸付は配偶者の同意・収入証明が必要で、大手は取り扱っていないケースが多い | 本人名義の枠があれば可 | 可(信用情報を照会しない) | 世帯の状況による | クレカ枠・契約者貸付・質屋、または銀行カードローン(総量規制対象外、条件は銀行による) |
| 無職・収入なし | 不可(全社「安定した収入」が条件。年金のみも多くが対象外) | 既存の枠があれば可 | 可 | 緊急小口資金(10万円以内・無利子・社協)、求職者支援資金融資(訓練受講が前提) | 社協の緊急小口資金→質屋・契約者貸付 |
| 延滞歴・債務整理歴あり | 申込は可能だが、信用情報に記録がある間(契約終了後5年以内)は審査で不利 | 既存の枠があれば可(枠が停止されている場合あり) | 可(信用情報を照会しない) | 債務整理中・多額の滞納がある世帯は緊急小口資金の対象外 | 質屋・契約者貸付・給与前払い |
| 未成年(18歳未満)・高校生 | 不可(18歳のプロミスも高校生は不可) | 不可(カード自体を持てない) | 質屋は18歳以上 | 対象外 | 保護者に相談。労働分は非常時払の対象になり得る |
※2026年9月2日 編集部調べ。各社公式の申込条件・貸金業法・厚生労働省および東京都社会福祉協議会の案内にもとづく整理。審査の可否は各社非公開で、条件を満たしても借入を保証するものではありません。最新の条件は公式サイトで確認してください。
学生(アルバイト収入があれば可、年齢条件に注意)
学生でも、アルバイトなどの安定した収入があれば消費者金融カードローンに申し込めます。分かれ目は年齢です。大手5社の申込年齢は、アコム20〜72歳、プロミス18〜74歳、アイフル満20歳以上、SMBCモビット20〜74歳、レイク満20〜70歳で、18〜19歳が申し込めるのはプロミスだけです。プロミスは19歳以下の申込に収入証明書類の提出を必須にしているため、給与明細(直近2か月分以上)などを用意してください。高校生(定時制・高専含む)は年齢にかかわらず申し込めません。dスマホローン・au PAYスマートローン・FamiPayローン・エアウォレット クイックローンも満20歳以上です。アルバイト収入で申し込む際の考え方はアルバイトでも借りられるカードローンを解説した記事にまとめています。
専業主婦(主夫)は総量規制で本人収入が必要、銀行カードローンという選択肢
貸金業者からの借入は本人の年収の3分の1が上限(総量規制)なので、本人に収入がない専業主婦(主夫)は原則として消費者金融で借りられません。アイフルは対象者から専業主婦を明示的に除き、FamiPayローンも「専業主婦・主夫は不可」と明記しています。金融庁は「配偶者の同意を得て借入れをすることができる場合がある」(配偶者貸付。配偶者の年収証明書類と同意書が必要)と案内していますが、大手消費者金融は配偶者貸付を取り扱っていないケースが多いのが実態です。現実的なのは、①本人名義のクレジットカードにキャッシング枠があればそれを使う、②契約者貸付や質屋、③総量規制の対象外である銀行カードローン(申込条件は銀行ごとに異なる)の3つです。パートなど本人に収入があれば、プロミス・アコムなどは「主婦でもアルバイト・パート等の安定収入があれば可」としています。
無職・収入なしは貸金業者からの借入不可、公的貸付と相談窓口
収入がない人は、貸金業者の申込条件(安定した収入)を満たさないため、消費者金融でもスマホローンでも借りられません。年金収入のみの人も、プロミス・アイフル・SMBCモビットは対象外です。この場合は借りる前に、市区町村の社会福祉協議会が窓口の生活福祉資金貸付制度・緊急小口資金を相談してください。貸付限度額は10万円以内(1,000円単位)、無利子、連帯保証人不要、据置期間2か月・返済は12か月以内で、対象は緊急かつ一時的に生計の維持が困難になった低所得世帯です。ただし生活保護世帯、多額の負債や返済滞納がある世帯、債務整理中の世帯は対象外で、交付までの日数は公表されていないため「即日」は期待できません。東京都では自立相談支援事業の利用が原則要件です。離職して職業訓練を受ける人には、ハローワークの要件確認を経て労働金庫が貸し付ける求職者支援資金融資(単身は月5万円・扶養家族ありは月10万円が上限、年2.0%)もあります。離職・減収で求職中の世帯向けには総合支援資金(生活支援費は単身で月15万円以内・2人以上で月20万円以内、連帯保証人ありは無利子・なしは年1.5%)がありますが、申込から資金交付まで約1か月かかるため急ぎの1万円には向きません。ひとり親家庭なら、自治体のひとり親家庭支援窓口が扱う母子父子寡婦福祉資金(資金の種類と連帯保証人の有無により無利子または年1.0%)も候補です。申込手順の詳細は市役所・社会福祉協議会でお金を借りる方法を解説した記事を参照してください。
延滞歴・債務整理歴(いわゆる「ブラック」)でも使える手段
「ブラック」は俗称で、信用情報機関に延滞や債務整理などの記録が残っている状態を指します。CIC・JICCとも、契約内容や返済状況の情報は契約期間中および契約終了後5年以内、申込情報は照会日から6か月保有します(銀行系のKSCも取引情報を契約終了日から5年を超えない期間保有します)。この間、貸金業者は貸付時に必ず信用情報を照会するため、審査で不利になるのは避けられません。各社の審査基準は非公開なので「必ず落ちる」とも「通る」とも言えませんが、申込を重ねると申込情報が増えてさらに不利になります。
信用情報の記録が影響しない手段は、質屋(質屋営業法で貸金業法の枠外、品物の査定のみ)、生命保険の契約者貸付(自分の解約払戻金が担保)、給与前払い(勤務実績)です。すでに持っているクレジットカードのキャッシング枠も使えることがありますが、延滞があるとカード会社が枠を停止している場合があります。「ブラックOK」を掲げる業者は違法業者なので、記録が残っている間は既存契約・担保型に絞るのが安全です。中小の消費者金融を含めて比較したい場合は大手から中小まで26社の消費者金融を比較した記事が参考になります。
未成年・高校生は貸金契約不可、代替策
民法の成年年齢は18歳ですが、各社の申込条件は民法とは別に設定されています。18歳未満はどの貸金業者でも契約できず、18歳から申し込めるプロミスも高校生は対象外です。クレジットカードのキャッシング枠も高校生は持てません。質屋は全国質屋組合連合会の案内で18歳以上(条例差あり)です。したがって17歳以下・高校生が自分で1万円を借りる合法的な手段は事実上なく、保護者に相談するのが唯一の正解です。アルバイトをしているなら、病気などの非常時には労働基準法第25条に基づき、既に働いた分の賃金を給料日前に請求できます。SNSで「未成年OK」「学生証だけで」と勧誘する相手は違法業者なので、絶対に関わらないでください。
1万円でも守りたい注意点(返済計画・多重申込・現金化)
1万円は「すぐ返せる」金額ですが、扱いを間違えると信用情報への記録や利息の積み上がりは10万円でも1万円でも同じように起こります。少額だからこそ油断しやすい4つのポイントを押さえておきます。
最低返済額だけ払うと1万円でも利息が積み上がる(返済回数別の総利息)
カードローンの返済方式はリボルビング方式(残高スライド元利定額など)が基本で、毎月の約定返済額は残高に応じて小さく設定されます。楽ですが、最低額だけ払い続けると完済までの利息が増えます。年18.0%で1万円を借り、毎月の返済で元金を均等に減らした場合の利息を編集部で試算すると次のとおりです。
| 返済の仕方(1万円・年18.0%) | 完済までの利息(編集部試算) | 初回無利息30日を使った場合 |
|---|---|---|
| 30日後に一括返済 | 約148円 | 0円 |
| 3回(3か月)で元金均等返済 | 約300円 | 約150円前後 |
| 6回(6か月)で元金均等返済 | 約525円 | 約375円前後 |
| 12回(12か月)で元金均等返済 | 約975円 | 約825円前後 |
※2026年9月2日 編集部試算。月利1.5%(年18.0%÷12)で毎月末に元金を均等返済する前提の概算。実際の約定返済額・返済日・利息は各社の返済方式(残高スライド元利定額リボルビング等)で異なります。無利息適用時は初回30日分の利息を差し引いた概算です。最新の条件は公式サイトで確認してください。
金額の差は数百円ですが、1万円に対して1年で975円は年利換算どおり約10%相当のコストです。無利息期間のある会社で借りたなら、期間内に一括で返して0円で終わらせるのが最も合理的です。追加返済(繰上返済)の方法は会社により異なりますが、会員サービスやATMから随時できるのが一般的です(アコムは無利息期間中の返済が全額元金充当、au PAYスマートローンは1円単位で追加返済可)。ATMで返す場合は手数料が利息を上回ることを思い出してください。
短期間の複数社同時申込は審査に不利
申込の記録(申込情報)は、CIC・JICCとも照会日から6か月間保有され、他社の審査でも参照されます。1万円のために3社・4社へ同時に申し込むと、「短期間に複数社へ申し込んでいる人」として審査で不利になる要因が増えます。1社に絞り、結果が出てから次を検討してください。落ちた場合も理由は開示されないため、同じ条件で立て続けに申し込むより、既存契約・担保型の手段に切り替える方が現実的です。
後払いアプリ・クレカショッピング枠の現金化は規約違反かつ違法業者の温床
後払いアプリやバーチャルカードへの後払いチャージは「買い物」のための立替払いサービスで、現金を借りるものではありません。それを商品転売や「買取」で現金に換える「後払い現金化」について、金融庁は「形式的には後払いによる商品売買だが、経済的な実態が貸付けであり、業として行う場合には貸金業に該当するおそれがある」と注意喚起し、日本貸金業協会もヤミ金の手口として挙げています。クレジットカードのショッピング枠の現金化も同様で、カード会社の規約違反による利用停止のリスクがあります。後払いアプリ自体を買い物に使うのは問題ありません。2万円程度の買い物に後払いを使う方法は後払いアプリで2万円まで使う方法を解説した記事にまとめていますが、「現金1万円」が必要な本記事の読者の解決策にはならない点は明確にしておきます。
延滞すると信用情報に記録される(1万円でも同じ)
貸金業者は個人向け貸付契約を結んだら、貸金業法第41条の35により信用情報機関へ遅滞なく情報を提供します。返済状況もそこに登録されるため、1万円の返済遅れでも延滞の事実は記録され、契約終了後5年以内は保有されます。遅延損害金は各社とも年20.0%で、無利息期間中でも返済が滞ればその時点で無利息は終了します。返済日を忘れないよう、口座振替と返済日お知らせメール(プロミスなど各社の会員サービスにあります)を設定しておくのが確実です。
もし返済が難しくなったら、放置せずに借入先へ連絡するのが最初の一歩です。それでも難しい場合は、日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051、9:00〜17:00、土日祝・年末年始除く、相談無料)、法テラス・サポートダイヤル(0570-078374、平日9:00〜21:00・土曜9:00〜17:00。無料法律相談は収入・資産要件があり1つの問題につき3回まで)、各財務局の多重債務相談窓口、市区町村の多重債務相談窓口に相談できます。2026年9月1日から12月31日は、金融庁・日弁連・日司連・法テラス共催の多重債務者相談強化キャンペーンも実施されています。
1万円借りたい人のよくある質問
審査なしで1万円を貸してくれるところはありますか?
登録を受けた貸金業者にはありません。貸金業法第13条が貸付時の返済能力調査(個人向けは指定信用情報機関の照会)を義務付けており、金額が1万円でも省略できないためです。「審査なし」「ブラックOK」と広告する業者は無登録のヤミ金融か違法な貸付である可能性が高く、無登録営業は10年以下の拘禁刑もしくは3,000万円以下の罰金の対象です。審査を受けずに1万円を用意したいなら、クレジットカードのキャッシング枠、生命保険の契約者貸付、質屋、勤務先の給与前払い、家族・知人からの借入といった「既存の契約・担保・勤務実績」を使う方法を選んでください。
「ちょい借り」「サクッとちょい借り」はヤミ金ですか?
サービス名だけでは正規業者かヤミ金かは判断できません。正規の貸金業者であれば公式サイトに「◯◯財務局長(△)第□号」または「◯◯県知事(△)第□号」の登録番号が表示され、金融庁の登録貸金業者情報検索サービスで商号・所在地・電話番号まで照合できます。SEIMEIメディア編集部は2026年9月2日時点で、これらの名称のサービスの運営主体と登録番号を公式一次情報から確認できなかったため、本記事では条件を掲載していません。利用前に必ず金融庁の検索で登録を確認し、確認できない業者や「審査なし」「ブラックOK」を掲げる業者は利用しないでください。正規登録業者であれば、少額専門でも上限金利は利息制限法の範囲内(10万円未満は年20%)です。
今日中(いますぐ)に1万円を借りることはできますか?
安定した収入があり申込条件を満たしていれば可能性は高いです。公式表記では、プロミスがWeb・アプリ申込で最短3分、レイクがWebで最短8分、アイフルが最短9分、SMBCモビットが最短15分、アコムが最短20分で借入まで進め、プロミス・アコムの振込は24時間365日対応です。ただし審査回答には時間帯があり、アイフルは土日祝も9:00〜21:00、SMBCモビットは9:00〜21:00(WEB申込は21:00〜9:00受付休止)です。今日中に受け取るには、本人確認書類と振込先口座を用意したうえで、遅くとも夕方までに1社へ申し込むのが現実的です。
1万円を借りられるアプリはどれですか?
スマホアプリまたはWebで申込から借入まで完結し、少額から契約できるのは、アコム・プロミス・アイフル・レイク・SMBCモビットの大手5社(プロミス以外の4社は公式に契約額1万円からと明記)と、dスマホローン(d払い残高なら1,000円から)、au PAY スマートローン(au PAY残高・セブン銀行スマホATM)、FamiPayローン(ファミペイ残高なら1,000円から)、エアウォレット クイックローン(COIN+残高)です。初回無利息があるのは大手5社のうちアコム・プロミス・アイフル・レイクの4社で、期間内に返せば利息は0円です。より多くのアプリを網羅した一覧はお金を借りられるアプリ45選の記事を参照してください。
2万円〜3万円借りたい場合も同じ方法でいいですか?
消費者金融カードローンを使うなら基本は同じで、2万〜3万円でも収入証明書類は不要(1社50万円超・合計100万円超が基準)、無利息期間内に返せば利息0円という考え方も変わりません。違いが出るのは「借りずに用意する」「審査なしで用意する」側で、質屋の査定額や後払い系の上限、公的貸付の枠の使い方が金額によって変わります。3万円については3万円を審査なしで借りられるかを検証した記事、5万円については5万円を審査なしで借りる方法の記事で、金額ごとの現実的な選択肢を整理しています。
どこからも1万円を借りられない場合はどうすればいいですか?
審査に通らない、担保になる品物も契約もない、という場合は、借りる以外の方法と公的な相談窓口に切り替えてください。収入が途絶えて生計の維持が難しいなら、市区町村の社会福祉協議会で緊急小口資金(10万円以内・無利子・保証人不要)を相談できます。すでに複数の借入があって返済が回らないなら、日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051)、法テラス・サポートダイヤル(0570-078374)、各財務局や自治体の多重債務相談窓口が無料で相談に応じます。消費者トラブル全般は消費者ホットライン188、違法業者からの取立てや脅迫は警察相談専用電話#9110です。ヤミ金や個人間融資に頼ると1万円の問題が桁違いの被害に変わるため、絶対に避けてください。
まとめ:1万円借りたいなら「今日中なら消費者金融アプリ、審査を避けるなら既存契約・担保」
- 今日中に現金1万円なら消費者金融カードローンのアプリ申込が最短(プロミス最短3分・レイク最短8分・アイフル最短9分・SMBCモビット最短15分・アコム最短20分の公式表記)
- 初回契約なら無利息期間(アコム・アイフル30日、プロミス30日、レイクWeb60日)で1万円の利息は0円。非適用でも30日約148円
- 1万円の総コストを左右するのは利息よりATM手数料。振込で受け取り、口座振替やネット返済で返す
- 「審査なし」で貸す正規業者は存在しない。既存契約・担保型(クレカ枠・契約者貸付・質屋・給与前払い・家族)が現実解
- 怪しい業者は金融庁の登録貸金業者情報検索で登録番号を照合。収入がない人は社協の緊急小口資金を先に相談
初めての契約で、期間内に返し切れる見込みがあるなら、無利息期間のある4社から1社を選んで振込で受け取るのが、1万円を最も安く・早く借りる方法です。
▶ プロミスの公式サイトで最新条件を確認する(初回借入日翌日から30日間無利息・振込手数料0円)
▶ アコムの公式サイトで最新条件を確認する(契約日翌日から30日間金利0円)
▶ アイフルの公式サイトで最新条件を確認する(契約日翌日から30日間利息0円)
▶ レイクの公式サイトで最新条件を確認する(Web申込・契約額50万円未満は60日間無利息)
返済が難しくなったときは一人で抱えず、日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051)、法テラス(0570-078374)、お住まいの自治体の多重債務相談窓口に早めに相談してください。
この記事の情報源
以下の公式サイト・法令・公的機関の情報をSEIMEIメディア編集部が2026年9月2日時点で確認し、記事を作成しています。
- アコム カードローン 商品概要/30日間金利0円サービス/在籍確認に関する公式FAQ
- プロミス 商品内容(貸付条件)/申込条件・必要書類/30日間無利息サービス
- アイフル キャッシングローン 貸付条件/在籍確認・無利息に関する案内
- レイク 無利息サービス/レイク公式コラム(在籍確認・必要書類)/申込ページ(最短8分)
- SMBCモビット 貸付条件/融資スピード/在籍確認に関する案内
- dスマホローン 公式/au PAY スマートローン 公式/FamiPayローン 公式/エアウォレット クイックローン 公式/みんなの銀行 Loan
- 貸金業法(e-Gov法令検索)/利息制限法/出資法/質屋営業法/労働基準法
- 金融庁 貸金業法Q&A(総量規制・ヤミ金融)/金融庁 SNS等での個人間融資に関する注意喚起/金融庁 後払い現金化に関する注意喚起/金融庁 給与ファクタリングに関する注意喚起
- 金融庁 登録貸金業者情報検索サービス/日本貸金業協会 協会員検索/日本貸金業協会 悪質業者の手口/貸金業相談・紛争解決センター
- CIC 信用情報の保有期間/JICC 登録内容と登録期間
- 厚生労働省 生活福祉資金貸付条件等一覧/東京都社会福祉協議会 緊急小口資金のご案内/厚生労働省 求職者支援資金融資のご案内
- 全国質屋組合連合会 質屋の利用方法/日本生命 契約貸付金のご利用・ご返済/CASHARi 公式/JOBPAY 公式/Payme 公式
- 法テラス 無料法律相談・費用立替/金融庁 金融サービス利用者相談室/多重債務者相談強化キャンペーン2026

コメント