
「今日中に5万円が必要だけど、審査に通る自信がない」。この状況で5万円を借りる方法を探す人がまず押さえるべきなのは、正規の貸金業者に審査なしの貸付は存在しないことです。貸金業法が返済能力の調査を義務づけているためで、「審査なし・誰でも融資」を掲げる業者は違法業者の可能性が高くなります。
それでも、後払いアプリ・質屋・生命保険の契約者貸付など信用情報を照会しない手段はあり、審査はあっても最短即日で5万円を借りられるキャッシングアプリも選択肢に入ります。本文では7つのルートを審査の重さ・速さ・5万円を30日使ったコスト実額で早見表にし、無職や延滞履歴ありなど状況別に使える手段を判定しています。
初回に5万円を借りられるか、無利息期間で利息がゼロになるかまで確認して、自分のルートを決めてください。
※記事中の金利・手数料・上限額・申込条件は2026年9月2日時点の各社公式情報にもとづきます。改定される場合があるため、申込前に公式サイトで最新条件をご確認ください。
【結論】5万円を審査なしで借りることはできる?30秒でわかる答え
最初に、この記事の要点を5つにまとめます。急いでいる方はここだけ読めば、自分の取るべきルートが決まります。
- 貸金業者に「審査なし」は存在しない。貸金業法13条が返済能力の調査を義務づけており、「審査なし」を掲げる業者は無登録のヤミ金の可能性が高い
- 「審査なし」で5万円を用意できるのは3パターン。①信用情報を照会しない手段(後払いアプリの独自審査・給与前払い)②担保がある手段(質屋・定期預金担保貸付)③自分の資産を使う手段(生命保険の契約者貸付・クレカのキャッシング枠)
- 今日中に現金5万円が要るなら、審査ありのキャッシングアプリが現実的。大手5社はWeb申込で最短3〜20分(公式表記・条件あり)、初回30日〜60日の無利息を使えば5万円の利息は0円にできる
- 後払いアプリは「現金」ではなく「決済枠」。バンドルカード・ワンバンク・Kyashは5万円までチャージできるが、手数料は1,800〜1,830円。現金化は規約違反で、違法性のリスクもある
- 無職・収入なしの人は貸金業者から借りられない。質屋・契約者貸付などの審査なし手段か、社会福祉協議会の緊急小口資金(10万円以内・無利子)を検討する
この記事が向いている人と、別の記事や窓口を先に見たほうがよい人は次のとおりです。
- 向いている人:今日〜数日中に5万円前後が必要で、審査に通るか不安がある方、または審査の手間をかけずに用意したい方。「後払いアプリで5万円分は使えるか」「初回で5万円を借りられるか」を金額固定で確認したい方
- 向いていない人:10万円以上をまとめて借りたい方(後払いチャージの上限が5万円のため、選択肢が消費者金融中心に変わります。まとめの金額別記事を参照してください)。すでに返済が滞っている方(借入を重ねる前に状況別セクションの相談先を確認してください)
正規の貸金業者に「審査なし」は存在しない(貸金業法の返済能力調査義務)
消費者金融やカードローン会社などの貸金業者は、貸金業法第13条により、貸付契約を結ぶ前に申込者の返済能力を調査する義務を負っています。個人向けの貸付では、指定信用情報機関(CIC・JICC)の信用情報を使うことまで義務づけられています。つまり、登録を受けた正規業者である限り「審査なし」はあり得ません。
逆に言えば、「審査なし」「ブラックOK」「借金ではありません」といった宣伝文句は、金融庁や日本貸金業協会がヤミ金・後払い現金化業者の典型的な誘い文句として注意喚起しているものです。無登録で貸金業を営むと、貸金業法第47条により10年以下の拘禁刑もしくは3,000万円以下の罰金(またはその両方)の対象になります。
この記事では、以降「審査なし」という言葉を「信用情報機関への照会をともなわない手段」「事業者の独自審査で完結する手段」という意味で使います。金融庁の注意喚起にあるとおり、個人を装ったSNSの「お金貸します」も、反復継続して貸し付ければ貸金業に該当し、無登録なら違法です。
「審査なし」で5万円を用意できるのは3パターン
貸金業者の審査を通さずに5万円を用意する方法は、仕組みで分けると次の3つに整理できます。
- 信用情報を照会しない手段:後払いアプリのチャージ型後払い(バンドルカード・ワンバンク・Kyashなど)は、提供事業者の独自審査で完結します。翌月一括払いの後払いは割賦販売法の包括信用購入あっせんから除外されており、指定信用情報機関への照会義務がありません。勤務先が導入している給与前払いサービスも、勤務実績のみで使えます
- 担保がある手段:質屋はブランド品や貴金属を預けて現金を受け取る仕組みで、人の与信ではなく品物を査定します。銀行の総合口座に定期預金があれば、定期預金を担保に自動的に借りられる仕組み(定期預金担保貸付)もあります
- 自分の資産を使う手段:解約払戻金のある生命保険に入っていれば契約者貸付、すでにキャッシング枠のあるクレジットカードを持っていればATMでその場で引き出せます。いずれも新たな審査はありません
ただし、後払いアプリで受け取れるのは現金ではなく「買い物に使える枠」です。現金5万円が必要な場合は、質屋・契約者貸付・クレカのキャッシング枠、または審査ありのキャッシングアプリに絞られます。
状況別・最短ルートの結論表
「何に使うか」「何を持っているか」で、最短ルートは次のように決まります。
| あなたの状況 | 最短ルート | 審査の種類 | 5万円×30日のコスト目安 | 詳しい解説 |
|---|---|---|---|---|
| 今日中に現金が要る・安定収入がある | 大手消費者金融のキャッシングアプリ | 信用情報照会あり | 初回無利息なら0円/年18.0%なら約740円 | キャッシングアプリの5万円条件表 |
| 買い物や支払いで足りる・18歳以上 | 後払いアプリ(チャージ型) | 事業者の独自審査 | 1,800〜1,830円(5万円チャージ時) | 後払いアプリの5万円マトリクス |
| ブランド品・貴金属がある | 質屋 | 審査なし(品物の査定) | 上限年109.5%なら最大約4,500円 | 審査なしで用意する方法 |
| 解約払戻金のある保険に加入中 | 生命保険の契約者貸付 | 審査なし(払戻金の範囲内) | 保険会社所定の利率 | 審査なしで用意する方法 |
| キャッシング枠つきのクレカがある | ATMでキャッシング | 追加審査なし | 年18.0%なら約740円(利率はカードごと) | 審査なしで用意する方法 |
| 無職・収入がない | 質屋・契約者貸付、または緊急小口資金 | 審査なし/社協の審査 | 緊急小口資金は無利子 | 状況別の判定 |
※2026年9月2日 編集部調べ。利息は元金5万円×年率÷365日×30日で計算した概算です。最新の条件は各公式サイトで確認してください。
今日中に現金5万円が必要で安定した収入がある方は、Web申込から最短3分で借入できるプロミス、最短20分で契約できるアコムが候補になります。どちらも初回は30日間の無利息サービスがあり、5万円を30日以内に返せば利息は0円です。
5万円を今日中に用意する7つの方法【審査の重さ×速さ×コスト早見表】
5万円を用意するルートは大きく7つあります。ここでは「審査の重さ」「現金で受け取れるか決済枠か」「使えるまでの速さ」「5万円を30日使った場合のコスト実額」の4軸で1枚の表にまとめました。自分に当てはまる行を探してから、該当セクションに進んでください。
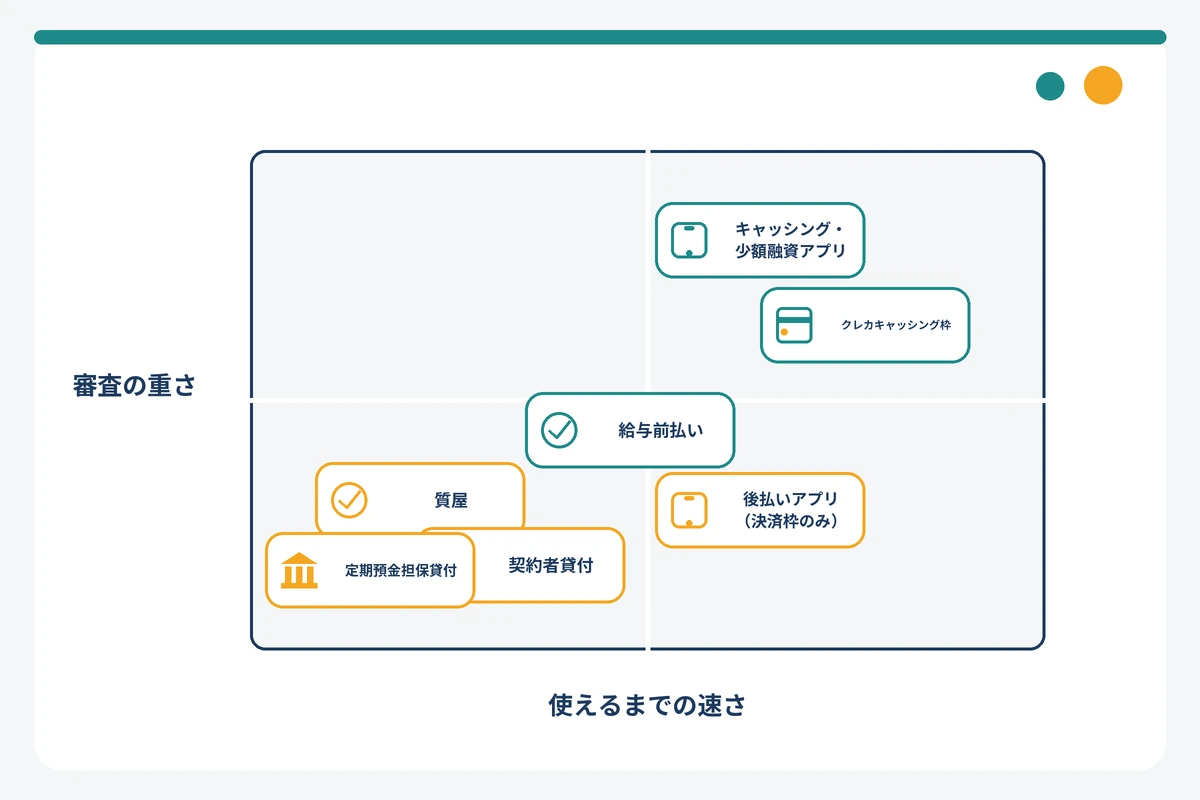
早見表の見方(審査の種類・現金か決済枠か・5万円×30日のコスト)
表の「審査の種類」は3段階です。信用情報照会ありは貸金業者の審査で、CIC・JICCへの照会と申込情報の登録(6か月間)をともないます。事業者の独自審査は後払いアプリの提供事業者が行うもので、法令上は信用情報機関への照会義務がなく、各社は審査基準を非公開としています。審査なしは品物や資産を担保・原資にするため、人の与信そのものが発生しない手段です。
「受け取れる形」も重要です。現金として受け取れる手段は振込・ATM・店頭のいずれかで5万円が手元に入りますが、後払いアプリは加盟店での支払いに使える枠が付与されるだけで、口座への出金や現金化はできません。家賃や借金の返済など「現金でしか払えない用途」には使えない点に注意してください。
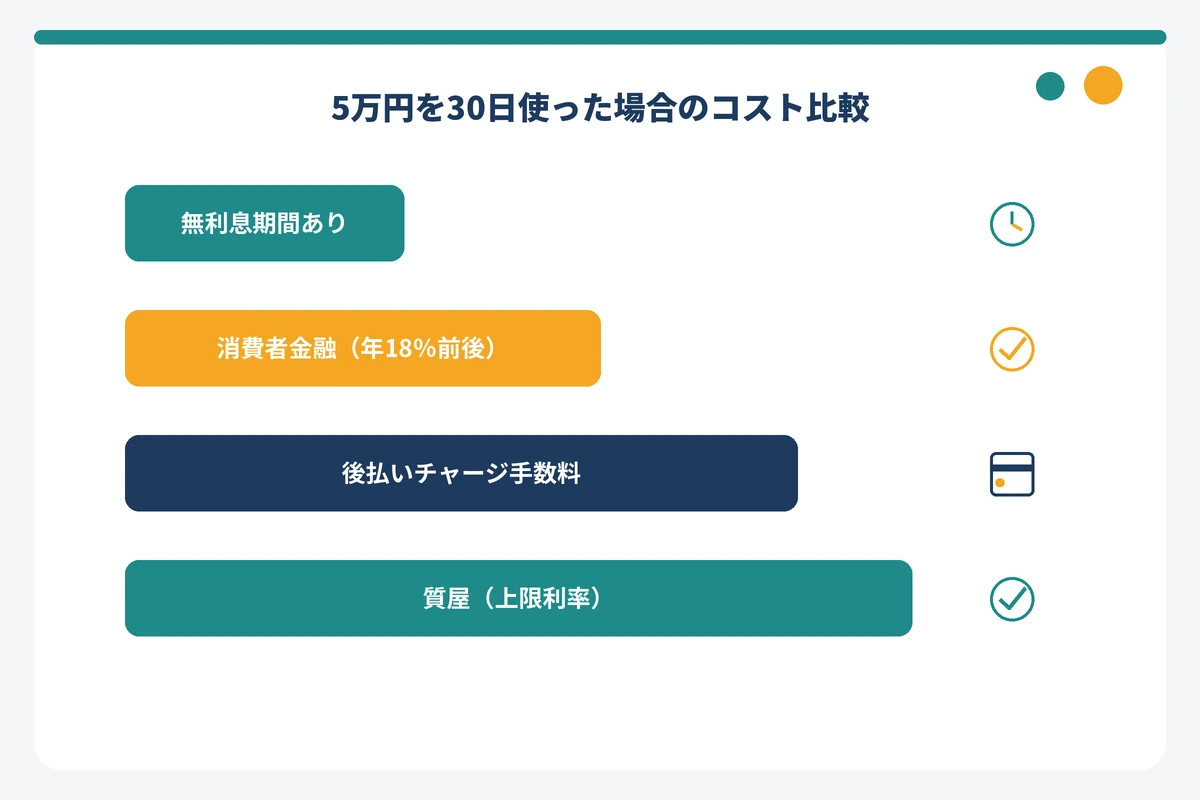
コストは「元金5万円×年率÷365日×30日」で計算しました。たとえば年18.0%なら約740円、利息制限法の上限である年20.0%なら約822円です。後払いアプリは利息ではなく1回ごとの手数料、質屋は質屋営業法の上限利率(年109.5%)を基準に最大額を示しています。
7つの方法の比較表
| 手段 | 審査の種類 | 受け取れる形 | 最短で使えるまで | 5万円×30日のコスト目安 | 向いている人 |
|---|---|---|---|---|---|
| ①キャッシング・少額融資アプリ(大手消費者金融など) | 信用情報照会あり | 現金(振込・スマホATM) | Web申込で最短3〜20分(各社公式表記・条件あり) | 年18.0%で約740円。初回30日無利息なら0円 | 安定収入があり、今日中に現金が要る人 |
| ②後払いアプリ(チャージ型) | 事業者の独自審査 | 決済枠(Visa加盟店など) | 申込後すぐ(審査結果次第) | 5万円チャージで1,800〜1,830円の手数料 | 買い物・支払いで足りる18歳以上の人 |
| ③クレジットカードのキャッシング枠 | 追加審査なし(契約時に審査済み) | 現金(ATM) | その場 | 年18.0%なら約740円(利率・ATM手数料はカードごと) | すでにキャッシング枠のあるカードを持つ人 |
| ④質屋 | 審査なし(品物の査定) | 現金(店頭) | その場 | 上限年109.5%なら最大約4,500円(各店が上限内で設定) | ブランド品・貴金属・時計などがある18歳以上の人 |
| ⑤生命保険の契約者貸付 | 審査なし(解約払戻金の範囲内) | 現金(口座振込) | 日本生命の例:平日14:30までのネット申込で当日着金 | 保険会社所定の利率(契約時期で異なる) | 解約払戻金のある保険に加入中の人 |
| ⑥定期預金担保貸付(総合口座の自動貸越) | 審査なし(定期預金が担保) | 現金(普通預金から出金) | その場 | 銀行所定(定期預金の金利に上乗せした利率) | 総合口座に定期預金がある人 |
| ⑦給与前払い(勤務先導入型)・家族や知人 | 勤務実績のみ/審査なし | 現金 | JOBPAYは最短就業当日にATMで受取 | JOBPAYは手数料440円。家族・知人は取り決め次第 | 勤務先に制度がある人、頼れる相手がいる人 |
※2026年9月2日 編集部調べ。各社公式サイト・質屋営業法・生命保険会社の契約者貸付ページをもとに作成。最新の条件は公式サイトで確認してください。
この表を見ると、コストがもっとも低いのは「無利息期間を使ったキャッシングアプリ」で、次いで「契約者貸付」「クレカのキャッシング枠」「年18%前後の消費者金融」の順です。後払いアプリの手数料(5万円で1,800円前後)は、年率に換算すると消費者金融の30日分の利息より高くなります。質屋は速さと審査のなさが魅力ですが、上限利率が貸金業者とは別枠で高い点を理解して使う必要があります。
「最短」「無利息」の注意(条件付き表記の読み方)
各社が掲げる「最短3分」「最短20分」は、条件が整った場合の最短値で、申込時間帯や審査状況によって前後します(アイフルは「申込手続き完了時点から計測」と明記)。夜間や土日祝の申込では審査回答が翌営業日以降になる場合がある旨を、アイフル・SMBCモビットなどが公式に注記しています。5万円を今日中に受け取りたいなら、審査対応時間内(多くの社で9:00〜21:00)に申込を終えることが大切です。
無利息サービスも起算日に差があります。アコム・アイフル・レイクは「契約日の翌日」から、プロミスは「初回借入日の翌日」から数えます。契約だけして数日後に借りる場合、アコム・アイフルでは無利息期間がその分短くなる点に注意してください。詳細は利息シミュレーションで解説します。
なお、収入が途絶えて生活費に困っている場合は、借入より先に公的な支援を確認してください。市区町村の社会福祉協議会が窓口の緊急小口資金は10万円以内・無利子・保証人不要で、返済期間は12か月以内です(低所得世帯などの要件あり)。詳しくは状況別のセクションで説明します。
審査なし(信用情報の照会なし)で5万円を用意する方法5つ【無職・専業主婦・ブラックでも使える】
ここでは、信用情報の照会をともなわず、収入審査もない5つの手段を解説します。いずれも「担保」か「自分の資産」を原資にするため、無職・専業主婦・過去に延滞がある人でも条件を満たせば使えます。それぞれの仕組み、5万円を用意する際の条件、コスト、注意点を順に見ていきます。
クレジットカードのキャッシング枠を使う(すでに枠がある人)
クレジットカードにキャッシング枠が設定されていれば、提携ATMでその場で現金を引き出せます。カード発行時に審査が済んでいるため、新たな審査はありません。利用可能なキャッシング枠は、カード会社の会員サイトやアプリで確認できます。
注意点は3つです。第一に、キャッシング枠は貸金業法の適用対象で、総量規制(年収の3分の1)の残高に算入されます。ショッピング枠とは扱いが異なります。第二に、利率はカードごとに異なります。元本10万円未満の上限は利息制限法で年20.0%と定められており、年18.0%なら5万円×30日で約740円の利息です。第三に、ATM手数料や返済方式(一括かリボか)はカード会社の規定によるため、引き出す前に会員規約で確認してください。
キャッシング枠が「0円」に設定されているカードでは、枠の新規設定に審査が必要です。この場合は「審査なし」の手段にはなりません。また、海外のATMで現地通貨を引き出す海外キャッシングは、国内利用とは別に海外ATM手数料や為替レートの上乗せがかかるのが一般的で、国内で5万円を引き出す場合とはコストの構造が異なります。
質屋にブランド品・貴金属を預ける(質屋営業法・上限利率・質流れの仕組み)
質屋は、品物を預けて査定額の範囲内で現金を借り、期限までに元金と質料(利息)を払えば品物が戻る仕組みです。質屋営業法にもとづき都道府県公安委員会の許可を受けて営業しており、貸金業法の対象外です。人の与信ではなく品物を査定するため、信用情報機関への照会はなく、総量規制の枠組みの外にあります。
| 項目 | 内容(質屋営業法・全国質屋組合連合会) |
|---|---|
| 上限利率 | 年109.5%(うるう年は109.8%)。貸金業者の上限(年20%)とは別枠。実際の利率は各質屋が上限内で設定し、店内に掲示 |
| 流質期限 | 質契約成立の日から3か月未満には定められない(全質連の案内では「貸付の期限は3ヶ月」) |
| 期限延長 | 質料(利息)だけ支払えば期間を延長できる |
| 返済できない場合 | 質流れとなり品物の所有権は質屋へ。貸付額の返済義務はなくなり、請求もされない |
| 年齢 | 18歳以上(都道府県の条例により異なる場合あり) |
| 必要書類 | 運転免許証・保険証・パスポート・学生証などの本人確認書類 |
| 信用情報 | 貸金業法の対象外のため、CIC・JICCへの照会・登録なし |
※2026年9月2日 編集部調べ。質屋営業法(e-Gov法令検索)および全国質屋組合連合会の案内をもとに作成。利率・査定率は店舗により異なるため、店頭で確認してください。
5万円を借りるには、査定額が5万円以上になる品物が必要です。貴金属・ブランドバッグ・時計・カメラなどが一般的な対象品目で、査定率は店ごとに異なります。コストは上限利率で計算すると5万円×30日で最大約4,500円です。返せなくなっても品物を手放すだけで済み、督促や信用情報への影響がない点は、他の手段にない特徴です。
なお、「質屋アプリ」として紹介されることのあるCASHARi(カシャリ)は、正確には質預かりではなく「リースバック」(品物を売却して代金を受け取り、月額リース料を払って使い続ける)の仕組みです。運営はガレージバンク株式会社で、審査完了後18時までの依頼なら最短当日入金と案内されています。質料ではなく月額リース料がかかるため、質屋とは別のサービスとして条件を確認してください。
生命保険の契約者貸付制度を使う(解約払戻金の範囲・申込方法)
終身保険や養老保険など解約払戻金のある保険に加入していれば、払戻金の所定の範囲内で保険会社からお金を借りられます。保険を解約せずに済み、与信審査もありません。日本生命の場合、ニッセイマイページ(インターネット)・アプリ・電話で申し込め、インターネット申込は月〜金の14:30までなら当日着金です。
貸付利率は「金融情勢等により変動」とされ、契約時期や保険会社によって異なります。具体的な利率と借入可能額は、各社のマイページや契約者向け窓口で確認してください。注意点として、返済がない状態が続くと保険契約が失効または解除となる場合があり、保険金や祝金が返済に充当されることもあります。
掛け捨て型の医療保険・定期保険には解約払戻金がないか、あってもごくわずかなため、この方法は使えません。加入中の保険の種類をまず確認しましょう。
定期預金担保貸付(総合口座の自動貸付)を使う
銀行の総合口座に定期預金があると、普通預金の残高が不足したときに定期預金を担保として自動的に立て替えてもらえる「自動貸越(定期預金担保貸付)」の仕組みがあります。定期預金を解約せずに、ATMで普通預金から引き出すだけで使えるため、審査も手続きも不要です。
貸付割合や利率は銀行ごとの規定で決まっており、定期預金の金利に一定率を上乗せした利率が適用されるのが一般的です。金額・利率の具体値は、口座のある銀行の総合口座規定や公式サイトで確認してください。定期預金を持っていない人には使えない手段ですが、持っている人にとっては最もコストが低い選択肢の一つです。
給与前払いサービスと家族・知人からの借入(給与ファクタリングとの違い・借用書)
勤務先が給与前払いサービスを導入していれば、すでに働いた分の給与を給料日前に受け取れます。JOBPAY(旧CYURICA)は手数料440円で、24時間365日・事前申請不要、最短で就業当日に全国のATMから引き出せます(銀行口座不要)。Paymeは前払い利用額と手数料を毎月の給与から相殺する仕組みで、セブン銀行デポジット型なら即時振込に対応しています。いずれも導入企業の従業員のみ利用でき、与信審査はありません。
制度がない職場でも、労働基準法第25条(非常時払)により、出産・疾病・災害などの非常の場合には、すでに働いた分の賃金を支払期日前に請求できます。これは「前借り」ではなく既往の労働に対する賃金の支払いで、会社には応じる義務があります。
混同してはいけないのが「給与ファクタリング」です。給与債権を業者に買い取ってもらう形式ですが、金融庁は「ファクタリングを装った違法な貸付け」として注意喚起しており、実態は貸金業に該当します。無登録の業者はヤミ金と同じで、利用してはいけません。
家族・知人から借りる場合は、後々のトラブルを避けるために借用書を作りましょう。記載する項目は、貸主・借主の氏名、金額、借入日、返済期日、返済方法、利息の有無、双方の署名・押印です。返済の約束を書面にしておくことは、関係を守るうえでも有効です。なお、返済の約束がない金銭のやり取りは「借入」ではなく「贈与」とみなされ、年間の受取額によっては贈与税の対象になる場合があります。借用書で貸し借りであることを明確にしておく意味は、この点にもあります。
後払いアプリで5万円分を「今すぐ使う」選択肢【独自審査・信用情報照会なし】
「お金を借りるアプリ」として検索されることの多い後払いアプリは、正確には「借入」ではなく「立替払い」や「翌月まとめ払い」のサービスです。現金は受け取れませんが、5万円分の買い物や支払いをいますぐ済ませ、翌月に支払う使い方ができます。ここでは、5万円という金額に届くかどうかを軸に、主要8サービスを比較します。
後払いアプリの「審査なし」の正体(割賦販売法・事業者の独自審査・信用情報照会の有無)
後払いアプリが「審査なし」と言われる理由は、法令の仕組みにあります。割賦販売法では、契約から2か月を超えない範囲で代金を受け取る「翌月一括払い」は、包括信用購入あっせんの規制対象から除外されています。そのため翌月一括の後払いには、指定信用情報機関(CIC)への照会義務がありません。
ただし、各社は「独自審査」「与信審査」「所定の審査」を必ず行うと明記しており、審査基準は非公開です。バンドルカードのポチっとチャージやワンバンクのあとばらいチャージでは、提供事業者(セブン銀行など)が申請ごとに審査し、結果次第で入金できない場合もあります。「審査なし」ではなく「信用情報機関への照会義務のない独自審査」と理解するのが正確です。実際に信用情報を照会しているかどうかは、多くの社で公式に明記されていません。
なお、金融庁は2025年4月に「立替サービスの貸金業該当性に関するQ&A」を公表し、少額・短期の立替でも実態によっては貸付けに該当し得るとしています。後払い各社の立替サービスは各社が「立替払いサービス」と説明しており、この記事でも「借入」とは区別して扱います。
5万円チャージ可否マトリクス(バンドルカード/ワンバンク/Kyash/ultra pay/Vプリカ/メルペイ/atone/Paidy)
| アプリ(提供・立替事業者) | 種類 | 上限額(5万円に届くか) | 5万円利用時の手数料 | 審査・信用情報(公式表現) | 支払期日/年齢 |
|---|---|---|---|---|---|
| バンドルカード ポチっとチャージ(セブン銀行またはGardia) | チャージ型 | 3,000〜50,000円の範囲で個別設定(届く) | 41,000〜50,000円は1,830円 | 都度審査・基準は非公開。信用情報照会の記載なし | 翌月末日/満18歳以上(初回年齢確認) |
| ワンバンク あとばらいチャージ(セブン銀行) | チャージ型 | 3,000〜最大50,000円(届く) | 41,000〜50,000円は1,830円 | セブン銀行が申請ごとにリアルタイム審査・基準非開示 | 翌月末日/登録年齢制限なし(18歳未満は同意)・本人確認必須 |
| Kyash イマすぐ入金(AGペイメントサービス) | チャージ型 | 3,000〜50,000円(届く) | 41,000〜50,000円は1,800円(5万円申込で51,800円支払) | リアルタイム審査。本人確認書類なしでも申込可 | 翌月末/18歳未満不可 |
| ultra pay ミライバライ(AGペイメントサービス) | チャージ型 | 2,000〜30,000円/回(5万円は不可) | 21,000〜30,000円は1,500円 | AGペイメントサービスの審査 | 翌月末日/カード発行は年齢制限なし(未成年は保護者同意) |
| Vプリカ 後払いチャージ(ライフカード) | チャージ型 | 3,000〜50,000円(本人確認未済は30,000円) | 41,000〜50,000円は1,800円 | 申込ごとに審査・内容は非開示 | 翌月末(コンビニ)/18歳以上70歳未満 |
| メルペイのクレジット(旧メルペイスマート払い) | ショッピング型 | 上限は非開示(自分で上限設定) | 自動引落し・残高払いは無料、コンビニ・ATMは45,000円以上で990円 | 適否判断あり。定額払いのみ信用情報機関へ提供と明記 | 翌月1日〜末日/18歳未満不可 |
| atone(ネットプロテクションズ) | ショッピング型 | 5万円を基準に個別設定(18〜19歳は上限5万円) | 請求手数料 コンビニ・ATM249円/口座振替99円 | 注文ごとに審査・基準非開示。信用情報照会の記載なし | コンビニ10日・口座振替27日/年齢制限なし(未成年は同意) |
| Paidy(ペイディ) | ショッピング型 | 非公開(ペイディプラス審査で枠設定) | 口座振替無料/コンビニ390円 | 審査あり。信用情報の記述は公式ページに記載なし | 翌月27日/18・19歳は親権者同意不要 |
※2026年9月2日 編集部調べ。各社公式ヘルプ・手数料ページをもとに作成。上限額は利用状況により個別に設定され、初回から5万円が使えるとは限りません。最新の条件は公式サイトで確認してください。
5万円分を「1回で」チャージできる上限を公式に持つのは、バンドルカード・ワンバンク・Kyash・Vプリカの4つです。ただし4社とも「利用状況に応じて個別設定」としており、初回から上限額が使える保証はありません。ultra payは1回3万円が上限で、5万円には届きません。ショッピング型のatone・メルペイ・Paidyは加盟店での買い物専用で、チャージや送金には使えません。
後払いアプリを全件比較したい方は、後払いアプリのおすすめを全件比較した記事(19選)をご覧ください。マエカリ・後払いワイドの代替を探している方はマエカリ・後払いワイドの代わりになるアプリの記事で網羅しています。
バンドルカード ポチっとチャージ(上限・手数料実額・支払期日)
バンドルカードのポチっとチャージは、Visaプリペイドカードの残高を後払いでチャージする機能です。申込には電話番号・氏名・メールアドレスの入力と、初回のみ年齢確認(通信キャリア情報・銀行登録情報・本人確認書類のいずれか)が必要で、対象は満18歳以上です。提供事業者はセブン銀行またはGardia株式会社で、ユーザーごとにアプリ内に表示されます。
申込可能額は1回3,000円〜上限額(最大50,000円)で、上限は利用状況や支払い状況をもとに個別に設定されます。手数料は金額帯ごとに固定で、3,000〜10,000円は510円、11,000〜20,000円は815円、21,000〜30,000円は1,170円、31,000〜40,000円は1,525円、41,000〜50,000円は1,830円です。手数料はカード残高には含まれず、別途支払います。支払期限は翌月末日で、分割はできません。期限を過ぎると利用停止となる場合があります。
ワンバンク あとばらいチャージ
ワンバンク(旧B/43)のあとばらいチャージは、2024年6月11日から株式会社セブン銀行が提供事業者となっています。利用にはアプリ登録・カード発行(バーチャル可)・本人確認が必要です。申請可能額は1回3,000円〜最大5万円で、セブン銀行が申請ごとにリアルタイムで審査します。
手数料は2025年9月17日以降、バンドルカードと同じ体系(3,000〜10,000円510円〜41,000〜50,000円1,830円)です。支払期限は入金日から翌月末日までの一括払いで、セブン銀行ATM・コンビニ・ペイジー・ネット銀行から支払えます。延滞した場合は年率14.6%以下の延滞料がかかり、セブン銀行から電話等で状況確認が入る場合があります。
Kyash イマすぐ入金
本人確認書類なしでも申し込める立替サービス
Kyashのイマすぐ入金は、AGペイメントサービス株式会社が立替事業者となるサービスです。氏名・メールアドレス・電話番号の登録で申し込め、公的書類による本人確認が完了していないユーザーでも利用できます(18歳未満は不可)。申込可能額は3,000〜50,000円で、本人確認状況や利用状況に応じた金額がアプリに表示されます。
手数料は3,000〜10,000円500円、11,000〜20,000円800円、21,000〜30,000円1,150円、31,000〜40,000円1,500円、41,000〜50,000円1,800円で、支払額に含まれます(例:5万円申込→51,800円支払)。支払期限は入金月の翌月末で、Kyashマネー残高・コンビニ・口座引落しで支払います。遅延時は年14.6%の遅延損害金がかかり、支払完了まで新規申込ができません。銀行口座への出金はできず、国内外のVisa加盟店での支払いに使います。
ultra pay ミライバライ
ultra payカード(株式会社Yeny)の後払い機能「ミライバライ」は、AGペイメントサービス株式会社の審査を経て残高をチャージするサービスです。金額は1回2,000〜30,000円(1,000円単位)で、5万円を1回でチャージすることはできません。手数料は2,000〜5,000円550円、6,000〜10,000円650円、11,000〜15,000円950円、16,000〜20,000円1,100円、21,000〜30,000円1,500円(税込)です。
支払期限は利用日の翌月末日までで、コンビニのマルチメディア端末で支払います。キャンセルはできず、遅延時は年14.6%の遅延損害金が発生します。カード自体は年齢制限なく電話番号認証のみで発行できますが、ミライバライには審査があります。
後払いアプリで現金は借りられない(現金化は規約違反・違法性リスク)
後払いでチャージした残高やショッピング枠を現金に換える行為(ギフト券や商品を買って売る「現金化」)は、各社の利用規約で禁止されています。金融庁は「後払い(ツケ払い)現金化」について、形式は商品売買でも経済的な実態は貸付けであり、業として行えば貸金業に該当するおそれがあると注意喚起しています。現金化業者を使うと、商品代金と受け取る現金の差額が高額になり、実質的に違法な高金利を払うことになります。
また、延滞すると利用停止・上限額の引き下げ・遅延損害金の対象となり、長期化すれば債権回収会社への委託や法的措置に進む場合があります。メルペイの定額払いのように信用情報機関へ情報提供される契約もあるため、「後払いだから信用情報に影響しない」とは限りません。5万円分を後払いで使うなら、翌月末の支払原資を先に確保してから使いましょう。
審査ありでも最短即日!5万円を借りられるキャッシング・少額融資アプリ【5万円条件表】
少額融資アプリ・キャッシングアプリは、貸金業者や銀行がスマホ完結で提供する現金の借入サービスです。貸金業者である以上「審査なし」は存在せず、信用情報機関(CIC・JICC)への照会と申込情報の登録をともないます。それでも、安定した収入があれば最短数分〜数十分で5万円を口座やスマホATMで受け取れる点で、現金が必要なときにもっとも現実的なルートです。
「少額融資アプリで審査なし」と検索して出てくるアプリの多くは、実際には後払いアプリ(決済枠)か、審査ありの貸金業者アプリのどちらかです。この区別を詳しく知りたい方は、少額融資アプリに審査なしはあるのかを解説した記事(19選)をご覧ください。ここでは「5万円を初回で借りられるか」「5万円なら無利息で利息ゼロにできるか」に絞って条件を整理します。
大手5社の5万円条件表(金利・最低借入額・無利息・最短時間・在籍確認)
| 社名 | 実質年率(上限) | 契約極度額の下限 | 無利息(5万円借入時) | 最短融資時間(公式表記) | 勤務先への在籍確認電話 |
|---|---|---|---|---|---|
| アコム | 年2.4%〜17.9%(上限17.9%) | 1万円〜(極度額1万〜800万円) | 30日間金利0円。契約日の翌日から起算 | 最短20分で契約・借入 | 100%なし(書面・申告内容で確認) |
| プロミス | 年2.5%〜18.0%(上限18.0%) | 公式記載は「800万円まで」(下限の明記なし) | 30日間無利息。初回借入日の翌日から起算(メール登録+Web明細が条件) | Web・アプリで最短3分 | 原則なし(98%の顧客に電話なし) |
| アイフル | 年3.0%〜18.0%(上限18.0%) | 1万円〜(限度額1万〜800万円) | 最大30日間利息0円。契約日の翌日から起算 | 最短9分 | 原則なし(99.1%なし。2025年1〜2月調査) |
| レイク | 年4.5%〜18.0%(上限18.0%) | 1万円〜(融資額1万〜500万円) | Web申込・契約額50万円未満なら60日間無利息。契約日の翌日から起算 | Webなら最短8分 | 一切なし(公式コラム表記) |
| SMBCモビット | 年3.00%〜18.00%(上限18.00%) | 1万円〜(限度額1万〜800万円) | なし(無利息サービスの記載なし) | 申込から最短15分で融資 | 原則なし(必要時も同意を得て実施) |
※2026年9月2日 編集部調べ。各社公式サイトの貸付条件・FAQをもとに作成。「最短」は申込時間帯や審査状況により異なります。最新の条件は公式サイトで確認してください。
| 社名 | 申込条件(年齢・収入) | 5万円×30日の利息(無利息なし) | 5万円×30日の利息(無利息あり) | 収入証明書が必要な条件 | スマホATM・振込 |
|---|---|---|---|---|---|
| アコム | 20〜72歳・安定した収入(パート・アルバイト可) | 約736円(年17.9%) | 0円(契約日翌日から30日以内に完済) | 限度額50万円超/他社合計100万円超 | 振込は24時間365日・最短10秒(金融機関により異なる) |
| プロミス | 18〜74歳・本人に安定した収入(主婦・学生もパート等の収入があれば可。高校生不可・年金収入のみ不可) | 約740円(年18.0%) | 0円(初回借入日翌日から30日以内に完済) | 50万円超/他社合計100万円超/申込時19歳以下 | セブン銀行・ローソン銀行のスマホATM(1万円以下110円・1万円超220円)。振込は最短10秒・手数料0円 |
| アイフル | 満20歳以上・定期的な収入(年金収入のみ不可。学生・主婦もパート等の収入があれば可) | 約740円(年18.0%) | 0円(契約日翌日から30日以内に完済) | 50万円超/他社合計100万円超 | セブン銀行ATMでの書類提出に対応。カードレス可・郵送物は原則なし |
| レイク | 満20〜70歳・安定した収入(パート・アルバイト可) | 約740円(年18.0%) | 0円(契約日翌日から60日以内に完済・Web申込) | 50万円超/他社合計100万円超 | 郵送物なしの契約方法あり |
| SMBCモビット | 満20〜74歳・安定した収入(アルバイト・パート・自営業可。年金収入のみ不可) | 約740円(年18.00%) | 無利息なし(約740円) | 50万円超/他社合算100万円超 | セブン銀行・ローソン銀行のスマホATM、PayPayマネーへのチャージ可。振込は受付完了から最短3分 |
※2026年9月2日 編集部調べ。利息は元金5万円×上限年率÷365日×30日で計算した概算です。実際の適用利率は審査で決まります。
5万円という金額は、下限を公式に示すアコム・アイフル・レイク・SMBCモビット(いずれも1万円から)の範囲内で、プロミスも「800万円まで」の範囲内のため、5社とも希望額として申し込めます。ただし初回の極度額は審査で個別に決まり、各社とも基準は公開していません。金利面では、上限金利がどの社も年17.9〜18.0%とほぼ横並びのため、差がつくのは「無利息期間の有無と長さ」と「起算日」です。5万円を30日以内に返せる見込みなら、無利息のある4社(アコム・プロミス・アイフル・レイク)は利息0円、60日以内ならレイクのみ0円になります。
金利・スピードで幅広く比較したい方は、カードローンおすすめランキングで金利・スピードを比較した記事もあわせてご覧ください。
アコム(初回30日間金利0円・最短20分・在籍確認の電話100%なし)
アコムは三菱UFJフィナンシャル・グループの消費者金融で、契約極度額は1万〜800万円、貸付利率は年2.4%〜17.9%です(2026年1月6日以降の新規契約)。申込条件は20〜72歳で安定した収入のある方で、パート・アルバイトも対象です。Web申込なら最短20分で契約が完了し、振込は24時間365日・最短10秒で実行されます(金融機関により異なります)。
はじめて契約する人は「30日間金利0円サービス」の対象で、契約日の翌日から30日間は利息がかかりません。期間中の返済は全額が元金に充当されます。5万円を借りて30日以内に返せば利息は0円、通常金利(年17.9%)でも30日で約736円です。在籍確認については、公式FAQで「勤務先へ在籍確認の電話は100%ありません」「いかなる場合においても電話での在籍確認は実施しません」と明記されており、書面や申告内容で確認します。ただし在籍確認そのものは行われるため「在籍確認なし」ではありません。詳しくはアコムの在籍確認の実態を解説した記事をご覧ください。
アコムは新規貸付率(審査通過率に相当する公開指標)を月次で公表しており、2026年7月は37.3%、2026年4〜7月累計で39.0%でした。参考値として、申込者の3人に1人強が契約に至っている計算です。
プロミス(上限18.0%・初回30日無利息は初回借入日翌日から・最短3分)
プロミス(SMBCコンシューマーファイナンス)は、Web・アプリからの申込で最短3分で借入できると公式に案内しています。借入利率は年2.5%〜18.0%(新規契約の方が対象)、融資額は800万円までです。申込年齢は18〜74歳と大手5社で最も広く、主婦・学生でもアルバイト・パートなどの安定収入があれば申し込めます(高校生は不可、収入が年金のみの方も不可)。19歳以下は収入証明書類の提出が必須です。
30日間無利息サービスは「初回借入日の翌日」から数える点が他社と異なります。契約してすぐに借りなくても、実際に借りた日から30日間が無利息になるため、5万円を借りる日を自分で選べる余裕があります。条件はメールアドレスの登録とWeb明細の利用です。在籍確認は「原則、勤務先にお電話はおこないません」とされ、98%の顧客に電話での在籍確認を実施していないと公式に開示しています。電話が必要な場合も本人の同意なしには行われず、社員証・給与明細書などの書類で代替できます。
借入はインターネット振込(最短10秒・手数料0円・原則24時間365日)のほか、セブン銀行・ローソン銀行のスマホATM(1万円以下110円・1万円超220円)で受け取れます。なお、プロミスの成約率は2024年12月分を最後に公表が終了しており、2025年以降の値は公式非公開です。
アイフル(30日間利息0円・最短9分・原則電話連絡なし)
契約日翌日起算の無利息と、3種類から選べる本人確認
アイフルのキャッシングローンは、貸付利率年3.0%〜18.0%、契約限度額1万〜800万円(千円単位)です。申込条件は満20歳以上で定期的な収入と返済能力のある方で、パート・アルバイト・派遣・学生・主婦(専業主婦を除く)が対象、年金収入のみは対象外です。融資は最短9分(申込手続き完了時点から計測)で、審査回答は土日祝を問わず9:00〜21:00に行われます。
はじめての契約なら最大30日間利息0円で、起算日は契約日の翌日です。在籍確認の電話は「原則実施しません」とされ、2025年1〜2月の調査ではWeb・無人店舗申込後に契約した顧客の99.1%で電話なしでした。実施する場合も担当者の個人名で連絡します。本人確認は「スマホで本人確認(顔画像+写真付き書類1点)」「銀行口座で本人確認(原則書類不要)」「本人確認書類2点の画像送信」の3種類から選べます。
アイフルも新規成約率を公表しており、2026年7月は28.7%、4〜7月累計で28.5%です。郵送物は原則なしで、カードレスも選べます。
レイク(Web申込なら60日間無利息・最短8分)
レイク(新生フィナンシャル・SBI新生銀行グループ)は、融資額1万〜500万円、貸付利率年4.5%〜18.0%です。申込条件は満20歳以上70歳以下で安定した収入のある方(パート・アルバイト可)で、Webなら最短8分で融資と案内されています。在籍確認については公式コラムで「お申込みの際、お勤め先へのご連絡は一切おこなっておりません」と明記されています。
無利息サービスは現在3種類です。①Web申込・契約額50万円以上・契約後59日以内に収入証明書類を提出すると365日間無利息、②Web申込で契約額50万円未満なら60日間無利息、③自動契約機・電話申込なら30日間無利息。いずれも「はじめて」の契約が対象で、契約日の翌日から起算します。5万円の借入なら②が該当し、60日以内に返せば利息は0円です。無利息期間中も返済日はあり、返済が滞ると無利息期間は終了します。
なお、かつて案内されていた「5万円まで180日間無利息」は現行の公式ページには記載がなく、現在は上記3種類のみです。旧情報にもとづく比較記事を見かけた場合は、公式サイトで最新の条件を確認してください。
SMBCモビット(WEB完結・無利息なし・最短15分)
SMBCモビットは、借入利率年3.00%〜18.00%、利用限度額1万〜800万円で、申込から最短15分で融資完了と案内しています(審査結果の案内は曜日・時間帯により翌日以降となる場合あり)。申込条件は満20〜74歳で安定した収入のある方で、アルバイト・パート・自営業も可、年金収入のみは不可です。WEB申込は21:00〜9:00が受付休止で、審査は9:00〜21:00に行われます。
他の4社と異なり、無利息サービスはありません。5万円を30日借りると上限金利で約740円の利息がかかります。その代わり、WEB完結ならカードレスで、申込者本人・勤務先への電話連絡を原則として実施せず、郵送物も原則ありません。振込キャッシングは受付完了から最短3分ですが、平日14:50以降および土日祝の申込は翌金融機関営業日の9:30頃になる場合があるため、当日中に受け取りたい場合はスマホATM(セブン銀行・ローソン銀行)も選択肢です。返済額のうち利息充当額200円につき1ポイントのVポイントが貯まります。
「サクッとちょいカリ」など中小業者を使う前に確認すること(登録番号の照会)
「5万円 借りる」で検索すると、大手以外に「初回5万円まで」といった少額専門の貸金業者のサイトが表示されることがあります。SEIMEIメディア編集部では、2026年9月2日時点で「サクッとちょいカリ」の運営主体・貸金業登録番号・貸付条件を公式サイトから確認できていないため、この記事では条件を掲載していません。
初めて聞く業者を利用する前には、必ず次の2点を確認してください。①金融庁の登録貸金業者情報検索サービスで、業者が表示する登録番号(「東京都知事(△)第□号」「関東財務局長(△)第□号」の形式)・商号・電話番号が一致するか。②日本貸金業協会の協会員検索で協会員かどうか(登録業者でも未加入の場合はあります)。登録番号を確認できない業者は、利用しないでください。
また、登録業者であっても、元本10万円未満の貸付では利息制限法の上限が年20.0%です。5万円を30日借りた場合の利息は約822円で、大手の上限金利(年17.9〜18.0%)より80円ほど高くなります。無利息期間の有無も含めて、大手5社と条件を比べてから選びましょう。
スマホ完結の少額融資アプリの5万円条件表(au PAY スマートローン/dスマホローン/FamiPayローン/エアウォレット クイックローン/みんなの銀行)
通信キャリアやコンビニ、ネット銀行が提供する少額融資アプリも、5万円の借入先になります。貸金業者が運営するものは総量規制の対象で、審査には信用情報の照会をともないます。5社の条件を「5万円が範囲内か」「最短でいつ借りられるか」で整理しました。
| サービス(貸付主体・登録番号) | 実質年率 | 借入額の範囲(最小単位) | 5万円は初回の範囲内か/最短時間 | 年齢・収入条件 | 5万円×30日の利息(上限金利) |
|---|---|---|---|---|---|
| au PAY スマートローン(auフィナンシャルサービス・関東財務局長(1)第01532号) | 年2.9%〜18.0% | 1万〜100万円(1万円から借入) | 範囲内(審査で決定)/審査結果は申込完了から最短30分でメール | 満20歳以上70歳以下・定期収入・au ID | 約740円 |
| dスマホローン(NTTドコモ・フィナンシャルグループ・関東財務局長(1)第01533号) | 年3.9%〜17.9%(優遇適用後0.9%〜) | 1万〜300万円(d払い残高1,000円〜・口座1万円〜) | 範囲内/最短融資時間は公式記載なし | 満20〜68歳・安定収入・dアカウント | 約736円 |
| FamiPayローン(ファミマデジタルワン・関東財務局長(2)第01525号) | 年0.8%〜18.0% | 1万〜300万円(チャージ1,000円〜・振込5,000円〜) | 範囲内/17時以降の申込は翌営業日回答(平日9:30〜18:00受付) | 満20〜70歳・安定収入(専業主婦不可) | 約740円 |
| エアウォレット クイックローン(GeNiE・東京都知事(2)第31922号) | 年3.0%〜18.0% | 1万〜800万円 | 範囲内/申込から受取まで最短5分(審査あり) | 20〜72歳・安定収入 | 約740円 |
| みんなの銀行 Loan(みんなの銀行・銀行のため総量規制対象外) | 年1.5%〜14.5% | 最大1,000万円(審査で決定) | 範囲内/一次・最終審査とも最短当日(土日祝非対応・数日〜1週間の場合あり) | 20歳以上69歳以下・収入あり・同行口座 | 約596円 |
※2026年9月2日 編集部調べ。各社公式ページをもとに作成。いずれも無利息期間の記載はありません。LINEポケットマネー・メルペイスマートマネーは、2026年9月2日時点で編集部が公式ページの条件を確認できなかったため掲載していません。最新の条件は公式サイトで確認してください。
5社とも5万円は借入可能額の範囲内です。ただし無利息期間がないため、5万円を30日借りると上限金利で約600〜740円の利息がかかります。無利息のある大手4社より条件面で有利になるのは、優遇金利の適用や、au PAY・d払い・ファミペイ残高に直接チャージしてそのまま支払いに使いたい場合です。FamiPayローンは在籍確認の電話を原則行わず、みんなの銀行は在籍確認なし・郵送物なしと公式に案内しています。
お金を借りるアプリを全件で比較したい方は、お金借りるアプリを全件比較した記事(45選)をご覧ください。
5万円借りたら利息はいくら?金利別・期間別の返済シミュレーション
5万円の借入コストは、金利と借りる日数、無利息期間の有無で決まります。ここでは、利息制限法の上限(元本10万円未満は年20.0%)から銀行系の低めの金利まで、5つの年率で30日・60日・90日の利息を計算しました。無利息期間を使った場合と、毎月の返済額による総利息の差も示します。
利息の計算式(元金×年率÷365×日数)
消費者金融やカードローンの利息は日割りで計算されます。計算式は「利息=借入残高×実質年率÷365日×借入日数」です。たとえば5万円を年18.0%で30日借りると、50,000円×0.18÷365×30=約740円になります。給料日までの短期なら、15日で約370円、7日なら約173円です(年17.9%なら15日で約368円)。利息は借りた翌日から発生し、契約しただけでは発生しません。
利息制限法では、元本10万円未満の貸付の上限利率は年20.0%、10万円以上100万円未満は年18.0%、100万円以上は年15.0%です。5万円の借入に適用されるのは「年20.0%」の区分ですが、大手消費者金融は10万円未満でも年17.9〜18.0%を上限としています。返済が遅れた場合の遅延損害金は、貸金業者の場合で年20.0%が上限です。
年率20.0%/18.0%/17.9%/15.0%/14.5%で5万円を30・60・90日借りた利息表
| 実質年率(該当例) | 30日 | 60日 | 90日 | 毎月1万円ずつ返済(5か月)の総利息 | 毎月5,000円ずつ返済(10か月)の総利息 |
|---|---|---|---|---|---|
| 年20.0%(利息制限法の上限・小規模業者の上限例) | 約822円 | 約1,644円 | 約2,466円 | 約2,466円 | 約4,521円 |
| 年18.0%(プロミス・アイフル・レイク・SMBCモビットの上限) | 約740円 | 約1,479円 | 約2,219円 | 約2,219円 | 約4,068円 |
| 年17.9%(アコム・dスマホローンの上限) | 約736円 | 約1,471円 | 約2,207円 | 約2,207円 | 約4,046円 |
| 年15.0%(100万円以上の法定上限の参考値) | 約616円 | 約1,233円 | 約1,849円 | 約1,849円 | 約3,390円 |
| 年14.5%(みんなの銀行 Loanの上限) | 約596円 | 約1,192円 | 約1,788円 | 約1,788円 | 約3,277円 |
※2026年9月2日 編集部調べ。元金5万円×年率÷365日×日数で計算。毎月返済の欄は30日ごとに元金1万円(または5,000円)と利息を返済する想定の概算で、各社の返済方式によって実際の額は前後します。
5万円という金額では、金利差による利息の差は小さく、年20.0%と年18.0%の差は30日で約82円、90日でも約247円です。むしろ影響が大きいのは「何日で返すか」で、返済期間が2倍になれば利息も2倍になります。5万円なら、無利息期間を使い切る前に完済することが、最もコストを下げる方法です。
無利息期間を使った場合(30日無利息/60日無利息・起算日の差)
| 無利息の条件(社名) | 起算日 | 30日で完済 | 60日で完済 | 90日で完済 |
|---|---|---|---|---|
| 30日間無利息(アコム 年17.9%) | 契約日の翌日 | 0円 | 約736円(31〜60日目の30日分) | 約1,471円(60日分) |
| 30日間無利息(アイフル 年18.0%) | 契約日の翌日 | 0円 | 約740円 | 約1,479円 |
| 30日間無利息(プロミス 年18.0%) | 初回借入日の翌日 | 0円 | 約740円 | 約1,479円 |
| 60日間無利息(レイク Web申込・50万円未満 年18.0%) | 契約日の翌日 | 0円 | 0円 | 約740円(61〜90日目の30日分) |
| 無利息なし(SMBCモビット 年18.00%) | ― | 約740円 | 約1,479円 | 約2,219円 |
※2026年9月2日 編集部調べ。契約日当日に5万円を借り、期間中に追加借入をしない想定の概算です。無利息期間中も約定返済日は到来し、返済が遅れると無利息が終了する場合があります。
無利息期間は分割で返す場合にも効きます。年18.0%で毎月1万円ずつ返す場合、通常なら総利息は約2,219円ですが、最初の30日が無利息なら約1,479円に減ります。毎月5,000円ずつなら約4,068円が約3,329円になります(30日ごとに返済する概算)。
起算日の違いは、契約してから実際に借りるまで間が空く人に影響します。アコム・アイフル・レイクは契約日の翌日から数え始めるため、契約から10日後に借りると無利息の残りは20日(レイクは50日)です。プロミスは初回借入日の翌日から30日なので、いつ借りても丸30日が無利息になります。「とりあえず契約だけしておく」使い方をするならプロミス、契約と同時に借りるなら4社に差はありません。
毎月1万円返済と毎月5,000円返済の総利息の差・繰上返済の効果
上の表のとおり、年18.0%で5万円を毎月1万円ずつ返すと総利息は約2,219円(5か月)、毎月5,000円ずつなら約4,068円(10か月)です。返済額を半分にすると期間が2倍になり、利息は約1.8倍に増えます。各社の約定返済額は残高に応じて決まりますが(例:SMBCモビットは残高10万円で月4,000円)、5万円なら最低返済額より多めに返す設定にするだけで利息を大きく減らせます。
毎月同じ額を返す「元利均等」で3回・6回・12回に分けた場合の目安も示します。回数が増えるほど毎月の負担は軽くなりますが、総利息は増えます。
| 返済回数 | 毎月の返済額(年18.0%) | 総利息(年18.0%) | 返済総額(年18.0%) | 総利息(年17.9%・アコムの上限) |
|---|---|---|---|---|
| 3回(約3か月) | 約17,162円 | 約1,487円 | 約51,487円 | 約1,478円 |
| 6回(約6か月) | 約8,770円 | 約2,621円 | 約52,621円 | 約2,606円 |
| 12回(約12か月) | 約4,578円 | 約4,938円 | 約54,938円 | 約4,909円 |
※2026年9月2日 編集部調べ。元金5万円を30日ごとに元利均等で返済し、無利息期間を使わない想定の概算です。各社の返済方式(残高スライドリボルビング等)では毎月の返済額・総利息が異なります。
大手5社はいずれもインターネット返済やATM返済に対応しており、約定返済額より多く返すことで残高を早く減らせます(返済単位や手数料は各社公式サイトで確認してください)。給料が入った日にまとめて返す、ボーナスで完済する、といった使い方で、利息は返済日までの日割り分だけで済みます。5万円の借入は「短く借りて早く返す」ことがコストを抑える最大のポイントです。
状況別:無職・専業主婦・学生・ブラック・すでに借入がある人はどうする?
「無職で5万円借りたい」「ブラックでも借りられるか」といった疑問には、手段ごとに使える・使えないがはっきり分かれます。まず判定表で全体を確認し、続いて状況ごとの根拠と手順を解説します。
| 状況 | 消費者金融・少額融資アプリ | 後払いアプリ | 質屋・契約者貸付など審査なし手段 | 公的貸付 | 推奨ルート |
|---|---|---|---|---|---|
| 無職・収入なし | 不可(各社とも安定収入が申込条件) | 独自審査次第(年齢条件を満たせば申込は可) | 可(品物・保険・定期預金があれば) | 緊急小口資金(10万円以内・無利子)の要件確認 | 質屋・契約者貸付→社協の相談 |
| 専業主婦(夫) | 本人収入がないと大手は不可。配偶者貸付は要件と同意書が必要 | 可(年齢条件のみ・審査あり) | 可 | 世帯要件次第 | 後払いアプリ・審査なし手段 |
| 学生(18・19歳、収入あり) | プロミスのみ18歳から可(高校生不可・収入証明必須)。他4社は20歳から | バンドルカード・Kyash・Vプリカは18歳以上可。atoneは18〜19歳上限5万円 | 質屋は18歳以上(条例差あり) | ― | プロミスまたは後払いアプリ |
| 年金収入のみ | プロミス・アイフル・SMBCモビットは不可(公式明記)。FamiPay・みんなの銀行は年金受給者も対象 | 可 | 可 | 生活福祉資金(高齢者世帯) | FamiPayローン・みんなの銀行・審査なし手段 |
| 延滞履歴・債務整理中 | 審査で不利になりやすい(基準は非公開)。信用情報の登録は契約終了後5年以内 | 独自審査次第(公式に信用情報照会の記載なし) | 可(信用情報を見ない) | 債務整理中は緊急小口資金の対象外 | 質屋・契約者貸付・後払いアプリ |
| すでに他社借入がある | 年収の3分の1(総量規制)の範囲内なら申込可。5万円も残高に算入 | 独自審査次第(貸金業者の借入残高とは別枠) | 可 | 多額の負債がある世帯は緊急小口資金の対象外 | 総量規制の残枠を計算してから申込 |
※2026年9月2日 編集部調べ。各社の申込条件・貸金業法・生活福祉資金貸付制度の要件をもとに作成。審査の可否は個別に判断されるため、最終的な結果を保証するものではありません。
無職・収入なし(貸金は不可/使える審査なし手段/公的貸付)
大手消費者金融も少額融資アプリも、申込条件に「安定した収入」「定期収入」を掲げており、収入のない方は申し込めません。総量規制は年収の3分の1が上限のため、年収0円なら借入可能額も0円になります。「無職でもOK」と勧誘する業者は、貸金業法第16条が禁じる「返済能力がない者を対象とした勧誘」にあたり、ヤミ金の可能性が高いと考えてください。
収入がない方が5万円を用意する現実的な手段は、①質屋(品物があれば)②生命保険の契約者貸付(解約払戻金があれば)③定期預金担保貸付(定期預金があれば)④後払いアプリ(買い物用途で、独自審査に通れば)です。生活費そのものに困っている場合は、市区町村の社会福祉協議会が窓口の緊急小口資金(10万円以内・無利子・保証人不要)を検討してください。低所得世帯で緊急かつ一時的に生計維持が困難であることなどが要件で、東京都の場合は生活困窮者自立支援制度の相談窓口の利用が原則となります。生活保護世帯や債務整理中の世帯は対象外です。
離職して求職中の方は、ハローワークで職業訓練受講手当の支給決定を受けたうえで、労働金庫の求職者支援資金融資(単身者は月5万円まで・年2.0%)を利用できる場合があります。市役所・区役所の窓口で借りられる制度については、市役所・区役所で即日お金を借りられるかを解説した記事をご覧ください。
専業主婦・パート(配偶者貸付・銀行カードローンとの違い)
パート・アルバイト収入がある主婦(主夫)は、大手5社とも申込可能です。プロミス・アイフルは「主婦もパート等の安定収入があれば可」と明記しています。一方、本人に収入のない専業主婦(夫)は、大手消費者金融には申し込めません。
貸金業法には、配偶者と合算した年収の3分の1まで借りられる「配偶者貸付」という例外がありますが、配偶者の収入証明書・住民票などの身分関係証明書・配偶者の同意書・信用情報提供に関する配偶者同意書が必要です。大手消費者金融ではこの取り扱いをしていないケースが多いため、専業主婦(夫)が5万円を用意するなら、後払いアプリ(決済枠)や審査なし手段が中心になります。銀行カードローンは貸金業法の対象外で総量規制がかかりませんが、一般に審査に日数がかかり、当日中の借入は前提にできません。
学生(年齢条件・後払いアプリの可否)
18歳・19歳の学生がキャッシングで5万円を借りられるのは、大手ではプロミスだけです(18〜74歳・高校生は不可・アルバイト等の安定収入が必要・19歳以下は収入証明書類が必須)。アコム・アイフル・レイク・SMBCモビットは20歳以上が条件で、少額融資アプリ(au PAY・d・FamiPay・エアウォレット・みんなの銀行)も20歳以上です。
後払いアプリは18歳から使えるものが多く、バンドルカードのポチっとチャージは満18歳以上、Kyashのイマすぐ入金は18歳未満不可、Vプリカ後払いチャージは18歳以上70歳未満です。atoneは18〜19歳の上限を5万円としています。Paidyは18・19歳なら親権者の同意なしで利用できます。20歳以上の学生でアルバイト収入があれば、大手5社すべてに申し込めます。
延滞履歴・債務整理中(信用情報の登録期間・使える手段)
「ブラックリスト」という名簿は存在しませんが、信用情報機関に延滞や債務整理の記録が登録されている状態を指して使われます。登録期間は次のとおりです。
| 情報の種類 | CIC | JICC(2019年10月1日以降の契約) | KSC(全国銀行個人信用情報センター) |
|---|---|---|---|
| 申込(照会)情報 | 照会日より6か月 | 照会日から6か月以内 | 会員への提供は6か月以内 |
| 契約・返済状況(延滞・異動を含む) | 契約期間中および契約終了後5年以内 | 契約継続中および契約終了後5年以内 | 契約終了日(未完済なら完済日)から5年を超えない期間 |
| 官報情報(破産・再生) | ― | 取引事実情報として5年以内 | 決定日から7年を超えない期間 |
※2026年9月2日 編集部調べ。各信用情報機関の公式ページをもとに作成。
この期間中は、貸金業者の審査で不利になりやすいのが一般的です(各社の審査基準は非公開)。また、信用情報機関の登録期間が過ぎても、過去に延滞した会社自身は自社の取引記録を審査に使う可能性があります(期間は非公開)。自分の登録内容は、CICならインターネット開示500円、JICCならスマホアプリ開示700円で確認できます。
延滞履歴がある間に5万円を用意するなら、信用情報を見ない質屋・契約者貸付・定期預金担保貸付か、独自審査の後払いアプリが現実的です。ただし後払いアプリも審査基準は非公開で、必ず使えるわけではありません。「ブラックOK」を掲げる業者は違法業者です。まずは自分の信用情報を開示して登録内容を確認し、登録期間が過ぎるまでは審査なし手段で乗り切るのが現実的です。
すでに他社借入がある(総量規制・年収の3分の1の計算)
貸金業法第13条の2の総量規制により、貸金業者からの借入残高の合計が年収の3分の1を超える貸付は原則禁止です。年収300万円なら貸金業者からは合計100万円までで、他社に97万円の残高があれば、新たに5万円を借りることはできません。5万円という少額でも例外にはならず、クレジットカードのキャッシング残高も合算されます。
年収に含められるのは給与・年金・恩給・定期的な不動産賃貸収入・安定的な事業所得で、宝くじなどの一時的な収入は含みません。銀行カードローンの残高やクレジットカードのショッピング残高は総量規制の対象外です。総量規制を超えていても利用者が罰せられることはなく、新規の借入ができなくなるだけです。大手5社の申込条件には他社借入件数の制限はありませんが、複数社に同時申込すると申込情報が6か月間登録され、審査上不利になる要因になります。
どこからも借りられないときの相談先(緊急小口資金・生活福祉資金・法テラス)
どの手段も使えない場合や、すでに返済が難しい場合は、借入を重ねる前に公的な相談窓口を使ってください。いずれも相談は無料です。
- 市区町村の社会福祉協議会:緊急小口資金(10万円以内・無利子・据置2か月・返済12か月以内)、総合支援資金(単身月15万円以内・申込から交付まで約1か月)などの生活福祉資金の窓口
- 日本貸金業協会 貸金業相談・紛争解決センター:0570-051-051(9:00〜17:00、土日祝・年末年始除く)。債務相談・生活再建支援カウンセリング・貸付自粛制度の申告(無料)
- 法テラス・サポートダイヤル:0570-078374(平日9:00〜21:00、土曜9:00〜17:00)。収入・資産要件を満たせば、1つの問題につき3回まで無料法律相談(1回30分)
- 金融庁 金融サービス利用者相談室:0570-016811(平日10:00〜17:00)。2026年9月1日〜12月31日は多重債務者相談強化キャンペーン期間で、無料相談会が実施される
- 消費者ホットライン:188。警察相談専用電話:#9110(ヤミ金の取立てなど)
5万円を借りる前に知っておくべき注意点【闇金・個人間融資・現金化】
5万円は少額ですが、急いでいるときほど危険な選択肢に引っかかりやすい金額でもあります。ここでは、金融庁・日本貸金業協会の注意喚起にもとづき、避けるべき手段と申込時の注意点をまとめます。
「審査なし」「誰でもOK」「ブラックOK」は闇金のサイン(登録業者の確認方法)
登録を受けた貸金業者は、貸金業法第16条2項により「返済能力がない者を対象に勧誘する表示」「借入れが容易であることを過度に強調する表示」を禁じられています。つまり「審査なし」「ブラックOK」「無職OK」と広告できるのは、法律を守るつもりのない無登録業者だけです。金融庁はこうした文言を、ヤミ金や後払い現金化の誘い文句として名指しで注意喚起しています。
ヤミ金は年20%(出資法の上限)をはるかに超える金利を取り、業として年109.5%を超える利息契約は10年以下の拘禁刑もしくは3,000万円以下の罰金の対象です。年109.5%超の利息契約は無効で、利息の支払いは一切不要とされています。業者の登録は、金融庁の登録貸金業者情報検索サービスで登録番号・商号・電話番号を照合して確認してください。登録番号の表示だけで判断せず、検索サービスに登録された商号・所在地・電話番号まで一致するかを見ることが大切です。
SNS・掲示板の個人間融資は違法・犯罪被害のリスク
SNSや掲示板で「5万円貸します」「個人融資」と持ちかける相手は、個人を装っていても、反復継続して貸し付けていれば貸金業法上の貸金業者にあたり、無登録なら違法です。金融庁は、違法な高金利での貸付けに加え、個人情報が悪用されてさらなる犯罪被害やトラブルに巻き込まれる危険性を指摘しています。身分証の画像を送る、口座を教えるといった行為が、口座の不正利用や脅迫につながる例もあります。相談先は警察相談専用電話#9110です。
クレジットカード現金化・先払い買取・給与ファクタリングは使わない
「後払い(ツケ払い)現金化」「先払い買取現金化」は、形式は商品の売買でも、商品代金の支払いに先立って現金を受け取り、給料日に高額な代金を支払う仕組みで、金融庁は経済的な実態が貸付けであり貸金業に該当するおそれがあるとしています。差額が実質的な利息となり、年率換算では法定上限を大きく超えるのが通常です。クレジットカードのショッピング枠を使った現金化も、一般にカード会社の規約で禁止されており、利用停止や強制解約の原因になり得ます。携帯キャリア決済(d払いの電話料金合算払い・ソフトバンクまとめて支払いなど)の枠でギフト券などを買って売る行為も同じ構図で、各社の利用規約に抵触するのが一般的です。
給与ファクタリングについても、金融庁が「ファクタリングを装った違法な貸付け」として注意喚起しています。日本貸金業協会は、個人間融資・給与ファクタリング・偽装ファクタリング・融資保証金詐欺・後払い現金化を、悪質業者の代表的な手口として挙げています。5万円のために、これらの手段を使うことは避けてください。
銀行カードローンは即日融資ができない理由
銀行カードローンは貸金業法の対象外で総量規制がかからず、金利も消費者金融より低めに設定される傾向があります。しかし、一般に審査に日数がかかり、申込当日中の融資には対応していないとされています。ネット銀行のみんなの銀行 Loanでも、一次審査・最終審査はそれぞれ「最短当日」ですが、土日祝は非対応で、混雑状況により数日〜1週間かかる場合があると案内されています。「今日中に5万円」という条件では、消費者金融のキャッシングアプリか審査なし手段が現実的です。
| 項目 | 大手消費者金融(アコム・プロミス・アイフル・レイク・SMBCモビット) | 銀行カードローン(例:みんなの銀行 Loan) |
|---|---|---|
| 根拠法・総量規制 | 貸金業法。年収の3分の1の総量規制あり | 銀行法。総量規制の対象外 |
| 当日中の借入 | Web申込で最短3〜20分(公式表記・条件あり) | 一般に審査に日数がかかる。みんなの銀行は最短当日だが土日祝は非対応 |
| 上限金利(5万円借入時) | 年17.9〜18.0% | みんなの銀行は年14.5%(銀行により異なる) |
| 無利息期間 | アコム・プロミス・アイフルは30日、レイクはWeb申込で60日(SMBCモビットはなし) | みんなの銀行は記載なし |
| 在籍確認の電話 | 原則なし〜100%なし(社により表現が異なる) | みんなの銀行は在籍確認なし・郵送物なし |
※2026年9月2日 編集部調べ。各社公式サイト・貸金業法Q&A(金融庁)をもとに作成。銀行カードローンは一例としてみんなの銀行 Loanの公式条件を示しています。
希望額は5万円ちょうどで申し込み、複数同時申込を避ける
申込時の希望額は、必要な5万円ちょうどにしましょう。希望額が大きいほど返済能力の審査は厳しくなり、50万円を超えると収入証明書類の提出が法律で義務づけられます。5万円なら本人確認書類だけで申し込めるのが基本で(プロミスの19歳以下など例外あり)、手続きも速く進みます。
また、貸金業者に申し込むと、その事実が信用情報機関に「申込情報」として6か月間登録されます。短期間に複数社へ同時申込すると、他社の審査担当者からも申込の集中が見えるため、審査で不利になる要因になります。まず1社に絞って申し込み、結果が出てから次を検討してください。
借入前に返済日と返済額を決める
5万円を借りる前に、「いつ、いくら返すか」を決めておきましょう。給料日の翌日に全額返す、2回に分けて返すなど、具体的な日付と金額を手帳やアプリに書いておくだけで、無利息期間内の完済や利息の最小化につながります。返済が遅れると年20.0%の遅延損害金がかかり、信用情報にも延滞として記録されます。返済が難しくなったら、放置せず早めに借入先へ連絡し、必要に応じて日本貸金業協会や法テラスに相談してください。
5万円を最短で借りる申込手順と審査に落ちないコツ
キャッシングアプリで5万円を最短で受け取るには、手順と必要書類を事前に把握しておくことが有効です。ここでは大手5社に共通する流れを、犯罪収益移転防止法(犯収法)の本人確認の仕組みとあわせて解説します。
申込から入金までの流れ(Web申込→本人確認→審査→契約→振込・スマホATM)
- Web・アプリで申込:氏名・住所・勤務先・年収・他社借入額などを入力。希望額は5万円に
- 本人確認(eKYC):スマホで運転免許証やマイナンバーカードと自分の顔を撮影して送信。銀行口座の登録で本人確認する方法(プロミス・アイフル・レイク)もある
- 審査:信用情報機関への照会と申告内容の確認。在籍確認は原則書類や申告内容で行われる
- 契約:Web上で契約内容を確認。カードレスを選べば郵送物なし
- 借入:登録口座への振込(アコム・プロミスは最短10秒)、またはセブン銀行・ローソン銀行のスマホATMで現金を受け取る
本人確認は犯収法で貸金業者に義務づけられており、氏名・住居・生年月日のほか、取引目的と職業を確認します。スマホで顔と写真付き書類を撮影して送る方法は、犯収法施行規則が定めるオンライン完結の本人確認方式(いわゆるeKYC)にあたります。虚偽の申告は契約解除の原因になるだけでなく、犯収法上も罰則の対象です。
本人確認書類と収入証明が要るケース
本人確認書類は、運転免許証・マイナンバーカード・在留カード・パスポート(発行時期の条件あり)などの写真付き書類1点が基本です。収入証明書類(源泉徴収票・給与明細書直近2か月分・確定申告書・所得証明書など)が必要になるのは、貸金業法第13条3項により①1社の極度額が50万円を超える場合②他社の借入残高との合計が100万円を超える場合です。5万円の申込ではどちらにも該当しないため、原則として本人確認書類のみで済みます。例外として、プロミスは申込時19歳以下の場合に収入証明が必須で、各社とも審査の過程で提出を求める場合があります。
在籍確認の扱い(原則電話なしの社と書類代替)
在籍確認は「勤務先に本当に勤めているか」を確認する手続きで、貸金業法の返済能力調査の一部として省略はできません。ただし電話で行うかどうかは会社によって異なります。アコムは「電話は100%なし」、レイクは「勤務先への連絡は一切なし」、プロミス・アイフル・SMBCモビットは「原則なし(必要な場合も本人の同意を得て実施)」と公式に案内しています。プロミスでは社員証・給与明細書・源泉徴収票・雇用契約書などの書類で代替できます。
「勤務先に知られたくない」という理由で申込をためらっている方は、書類での在籍確認に対応した社を選べば、電話なしで5万円を借りられる可能性が高いといえます。申込フォームの勤務先情報は正確に入力し、書類の提出を求められたら速やかに応じることが、審査を止めないコツです。
即日で受け取るための時間帯・振込先銀行の条件
審査には対応時間があります。アイフルは土日祝を問わず9:00〜21:00、SMBCモビットは9:00〜21:00(Web申込は21:00〜9:00受付休止)、プロミスの電話・自動契約機は9:00〜21:00です。当日中に5万円を受け取るなら、遅くとも夕方までに申込と本人確認を終えておくのが安全です。
振込はアコム・プロミスが24時間365日・最短10秒に対応していますが、金融機関によっては即時反映されない場合があります。SMBCモビットの振込は平日14:50以降および土日祝の申込では翌金融機関営業日9:30頃になる場合があります。夜間や休日に確実に現金を受け取りたいなら、セブン銀行・ローソン銀行のスマホATM(プロミスは1万円以下110円・1万円超220円の手数料)を使うと、口座の反映を待たずに引き出せます。支払い先がスマホ決済なら、口座を経由せず残高に直接受け取る方法もあります。プロミス・SMBCモビットはPayPayマネーへのチャージ、au PAY スマートローンはau PAY残高、dスマホローンはd払い残高(1,000円から)、FamiPayローンはファミペイ残高(1,000円から)、エアウォレット クイックローンはCOIN+残高に対応しています。
5万円を審査なしで借りたい人のよくある質問
サクッとちょいカリは闇金?
SEIMEIメディア編集部では、2026年9月2日時点で「サクッとちょいカリ」の運営主体・貸金業登録番号・貸付条件を公式サイトから確認できていないため、正規業者か否かの断定はしていません。利用を検討する場合は、業者が表示する登録番号・商号・電話番号を金融庁の登録貸金業者情報検索サービスで照合し、一致が確認できない場合は利用しないでください。登録業者であっても、元本10万円未満の上限金利は年20.0%で、5万円を30日借りた利息は約822円と大手より高くなります。無利息期間のある大手5社と条件を比べてから判断しましょう。ちょいカリのように少額をスマホだけで借りられる貸金業登録済みのアプリとしては、大手5社のアプリのほか、au PAY スマートローン・dスマホローン・FamiPayローン・エアウォレット クイックローン(いずれも1万円から借入可・20歳以上)が候補です。
今すぐ5万円を手に入れる方法は?
安定した収入があれば、大手消費者金融のキャッシングアプリが最短です。プロミスはWeb・アプリで最短3分、レイクはWebで最短8分、アイフルは最短9分、SMBCモビットは最短15分、アコムは最短20分で借入できると各社が案内しており、振込またはスマホATMで当日中に5万円を受け取れます。収入がない場合は、質屋(品物の査定でその場で現金)、生命保険の契約者貸付(日本生命は平日14:30までのネット申込で当日着金)、勤務先の給与前払いサービス(JOBPAYは最短就業当日)が現金を当日受け取れる手段です。買い物や支払いで足りるなら、後払いアプリで5万円分をチャージする方法もあります。
後払いアプリで現金5万円は借りられる?
借りられません。バンドルカード・ワンバンク・Kyashなどの後払いチャージは、最大5万円をプリペイドカード残高としてチャージする立替払いサービスで、銀行口座への出金や現金の受け取りはできません。チャージ残高で商品やギフト券を買って売る「現金化」は各社の規約違反で、金融庁も後払い現金化業者について実態が貸付けにあたるおそれがあると注意喚起しています。現金5万円が必要な場合は、質屋・契約者貸付・クレジットカードのキャッシング枠、または審査ありのキャッシングアプリを使ってください。
5万円の借入に総量規制は関係ある?
関係あります。総量規制は貸金業者からの借入残高の合計を年収の3分の1までに制限する貸金業法の規制で、金額の大小にかかわらず、消費者金融・少額融資アプリ・クレジットカードのキャッシング枠からの5万円も残高に算入されます。年収150万円なら貸金業者からの借入は合計50万円までです。銀行カードローン・クレジットカードのショッピング・質屋は総量規制の対象外です。後払いアプリの立替サービスは貸金業者の借入残高とは別枠ですが、貸金業に該当するかは金融庁が個別に判断するとしています。総量規制を超えても利用者が罰せられることはなく、新たに借りられなくなるだけです。
無職やブラックリストでも5万円を借りる方法はある?
貸金業者から借りることはできません。無職の方は各社の申込条件(安定した収入)を満たさず、延滞や債務整理の情報が信用情報機関に登録されている方(登録期間は契約終了後5年以内が目安)は審査で不利になりやすいためです。「無職OK」「ブラックOK」と勧誘する業者は違法業者です。使える手段は、信用情報を見ない質屋・生命保険の契約者貸付・定期預金担保貸付と、独自審査の後払いアプリ(決済枠のみ・審査あり)です。生活費に困っている場合は、社会福祉協議会の緊急小口資金(10万円以内・無利子)や生活困窮者自立支援制度の窓口に相談してください。
どこからもお金を借りられない場合はどうすればいい?
借入を重ねるのではなく、公的な相談窓口を使ってください。生活費の不足なら市区町村の社会福祉協議会(緊急小口資金・総合支援資金)、離職中ならハローワーク(求職者支援制度・求職者支援資金融資)、返済に困っているなら日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051)や法テラス(0570-078374、収入・資産要件を満たせば1つの問題につき3回まで無料法律相談)が窓口です。金融庁の金融サービス利用者相談室(0570-016811)でも相談でき、2026年9月1日〜12月31日は多重債務者相談強化キャンペーンとして無料相談会が実施されます。ヤミ金からの取立てを受けている場合は、警察相談専用電話#9110に連絡してください。
まとめ:5万円は「審査の重さ」と「今日中かどうか」で借り方を選ぶ
- 正規の貸金業者に「審査なし」は存在しない。「審査なし・ブラックOK」を掲げる業者はヤミ金の可能性が高く、登録番号を金融庁の検索サービスで照合する
- 今日中に現金5万円が要る・安定収入がある→大手消費者金融のキャッシングアプリ。無利息期間(アコム・アイフルは契約日翌日から30日、プロミスは初回借入日翌日から30日、レイクはWeb申込で60日)を使えば利息0円
- 買い物・支払いで足りる→後払いアプリ。バンドルカード・ワンバンク・Kyashは5万円までチャージ可(手数料1,800〜1,830円)。現金化は不可
- 収入がない・延滞履歴がある→質屋(上限年109.5%・質流れで返済義務なし)、生命保険の契約者貸付、定期預金担保貸付、勤務先の給与前払い
- 生活費そのものに困っている→社会福祉協議会の緊急小口資金(10万円以内・無利子)と生活困窮者自立支援制度の相談窓口を先に確認する
5万円は、無利息期間を使えば利息0円、通常金利でも30日で740円前後で借りられる金額です。だからこそ「短く借りて早く返す」計画を先に立て、返済日と返済額を決めてから申し込んでください。安定した収入があり今日中に必要な方は、次の大手5社の公式サイトで最新条件を確認して申し込みましょう。
必要な金額が5万円ではない方は、金額別の記事もご覧ください。1万円だけ借りたい人向けの記事、3万円を審査なしで借りたい人向けの記事、10万円を後払いで使いたい人向けの記事で、それぞれの金額に合わせた手段を整理しています。
この記事の情報源
本記事の数値・条件は、SEIMEIメディア編集部が2026年9月2日時点で以下の公式情報を確認して作成しています。
- 金融庁「違法な金融業者にご注意!」
- 金融庁「後払い(ツケ払い)現金化にご注意ください」
- 金融庁「貸金業法Q&A」(総量規制・ヤミ金融)
- 金融庁「立替サービスの貸金業該当性に関するQ&A」
- 金融庁「登録貸金業者情報検索サービス」
- 日本貸金業協会「悪質業者の手口」
- 日本貸金業協会「上限金利について」
- 貸金業法(e-Gov法令検索)/利息制限法/質屋営業法/割賦販売法
- 全国質屋組合連合会「質屋の利用方法」
- 厚生労働省「生活福祉資金貸付条件等一覧」
- アコム「カードローン商品概要」/30日間金利0円サービス/在籍確認FAQ
- プロミス「商品内容」/30日間無利息サービス/申込条件・必要書類
- アイフル「キャッシングローン商品概要」/在籍確認・無利息の案内
- レイク「無利息サービス」/おしえて!レイク(在籍確認)
- SMBCモビット「貸付条件」/融資スピード
- au PAY スマートローン/dスマホローン/FamiPayローン/エアウォレット クイックローン/みんなの銀行 Loan
- バンドルカード「ポチっとチャージの手数料」/ワンバンク「あとばらいチャージ」/Kyash「イマすぐ入金」/ultra pay「ミライバライ」
- CIC「信用情報の保有期間」/JICC「登録期間」/全国銀行個人信用情報センター
- 日本貸金業協会「貸金業相談・紛争解決センター」/法テラス「無料法律相談・費用立替」/日本生命「契約貸付金のご利用」

コメント