
仮審査通過のメールは届いたのに、本審査の結果がまだ来ない。申し込む前に、自分が通るのかを知っておきたい。PayPay銀行カードローンの審査を調べている人の多くは、このどちらかの状況にいます。答えの土台になるのは、審査が仮審査と本審査の二段階に分かれているという事実です。
仮審査の結果連絡は最短60分ですが、本審査では保証会社(SMBCコンシューマーファイナンスまたはアコム)の審査が加わり、結果は最短当日以降になります。仮審査に通っても本審査で落ちることは公式サイトも前提としており、信用情報・他社借入・在籍確認など、落ちる要因は段階ごとに異なります。
申込から借入までを時系列表と「落ちる原因×段階」のマトリクスで分解し、審査時間や在籍確認の実態、落ちた後の代替案まで順に確認できます。
【結論】PayPay銀行カードローンの審査は「甘くないが特別厳しくもない」—30秒で分かる要点
PayPay銀行カードローンの審査は、PayPay銀行と保証会社の2者が関わる銀行カードローンの標準的な仕組みです。「甘い」と言える根拠はなく、逆に他行より厳しいと言える公開データもありません。まずは要点を5つに絞ります。
審査の要点5つ
- 審査は二段階:仮審査の結果連絡のあとに本審査があり、本審査では保証会社(SMBCコンシューマーファイナンスまたはアコム)の審査が加わります。公式サイトは「当社および保証会社の審査があります」と明記しています。
- 「最短60分」は仮審査の結果連絡までの時間:申込内容や混雑状況により60分以上かかることがあり、この数値にはお断りの連絡も含まれます。
- 本審査の結果は最短当日:審査状況や書類の提出状況によって時間がかかる場合があります。口座保有者はローンアプリで審査状況を確認できます。
- 在籍確認は原則電話なし:公式FAQは「原則として勤務先に在籍確認のお電話はいたしません」とし、審査状況により一部の顧客に「銀行名+担当者名」で電話する場合があるとしています。
- 落ちる確率は非公開:PayPay銀行も保証会社も通過率を公表していません。「本審査で60%が落ちる」といった数値に公式の根拠はなく、参考にできるのは全国銀行協会の利用者調査などの公開統計だけです。
この記事は、上から順に読めば「流れ→落ちる理由→確率→審査時間→在籍確認→対策→落ちた後」の順で疑問が解けるように並べています。急いでいる方は「審査時間」のセクションへ、すでに落ちた方は「落ちたときの対処法」のセクションへ進んでください。
申込条件と基本スペック(年齢・収入・口座・保証会社・金利・限度額)
審査を考える前提として、公式の申込条件と商品スペックを1枚にまとめます。申込条件を1つでも満たしていなければ、仮審査の段階で通りません。
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 申込条件 | 申込時の年齢が20歳以上70歳未満/仕事をしていて安定した収入がある方(配偶者に安定した収入がある専業主婦、年金による一定の収入がある方も対象) |
| 必要な口座 | PayPay銀行の普通預金口座(口座開設と同時申込可。個人事業主の普通預金口座(BUSINESS ACCOUNT)にはセットできない) |
| 保証会社 | SMBCコンシューマーファイナンス株式会社またはアコム株式会社 |
| 利用限度額 | 10万円〜1,000万円(目的型ローン・フリーローンとの合算で最大1,000万円) |
| 金利 | 年1.59%〜18.0%(変動金利。利用限度額の区分別に13段階) |
| 仮審査の結果連絡 | 最短60分(メールで連絡。申込内容・混雑状況により60分以上かかる場合あり) |
| 本審査の結果 | 最短当日(審査状況・書類の提出状況により前後) |
| 在籍確認 | 原則、勤務先への電話なし(審査状況により一部で「銀行名+担当者名」の電話あり) |
| 無利息 | 初回借入日の翌日から30日間利息0円(初めて利用する方が対象。適用条件は公式サイトで確認) |
| 遅延損害金 | 年20.00% |
| 返済日 | 毎月1日〜28日から選択 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
金利は利用限度額の区分で決まります。100万円未満の枠では上限の年18.0%が適用されるため、初回契約で少額の枠になった場合は消費者金融の上限金利と同水準です。「銀行だから低金利」と思い込まず、区分を確認しておきましょう。
| 利用限度額の区分 | 年率 | 利用限度額の区分 | 年率 |
|---|---|---|---|
| 100万円未満 | 18.0% | 500万円以上600万円未満 | 5.5% |
| 100万円以上150万円未満 | 15.0% | 600万円以上700万円未満 | 5.0% |
| 150万円以上200万円未満 | 12.0% | 700万円以上800万円未満 | 4.0% |
| 200万円以上250万円未満 | 10.0% | 800万円以上900万円未満 | 3.5% |
| 250万円以上300万円未満 | 8.0% | 900万円以上1,000万円未満 | 3.0% |
| 300万円以上400万円未満 | 6.5% | 1,000万円以上 | 1.59% |
| 400万円以上500万円未満 | 6.0% | — | — |
※2026年9月2日 編集部調べ(PayPay銀行 商品要項)。変動金利のため、最新の条件は公式サイトで確認してください。
毎月の約定返済額は、標準コースの場合、借入残高3万円以下で1,000円、3万円超10万円以下で2,000円、10万円超20万円以下で3,500円、20万円超は残高が10万円増えるごとに1,500円が加算されます。返済額が小さい分、残高が減りにくい点は契約前に理解しておきたいところです。
▶ PayPay銀行カードローンの公式サイトで最新条件を確認する
PayPay銀行カードローンの審査の流れ|仮審査→本審査→契約を時系列で分解
「最短60分」と聞いて申し込んだのに、実際に借りられるのが翌日以降になる。この落差の理由は、審査が二段階で、本審査に保証会社の審査や書類確認が入るからです。公式の「契約の流れ」と公式FAQをもとに、5つの段階に分けて整理しました。
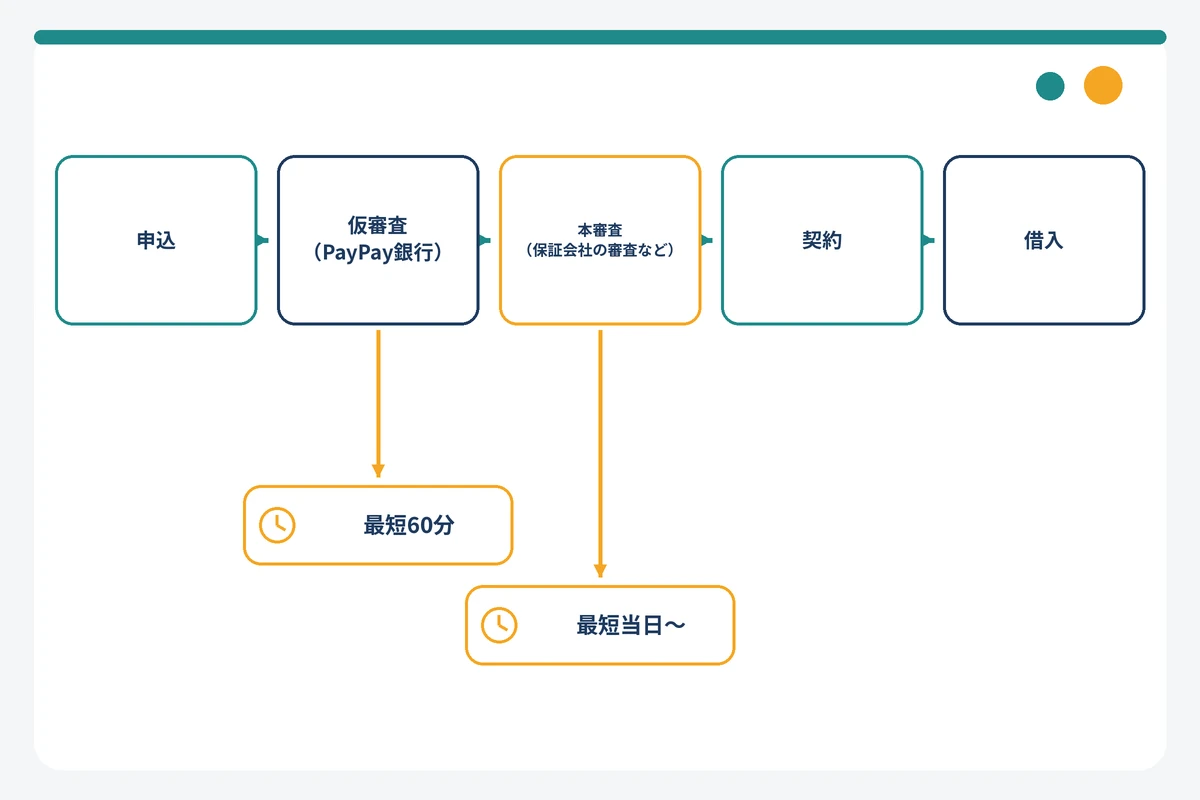
| 段階 | 主な審査・確認の主体 | 確認される内容 | 所要時間の目安 | 連絡手段 | この段階で落ちやすい要因 |
|---|---|---|---|---|---|
| ①申込 | 申込者本人(入力) | 年齢・収入・勤務先・他社借入・希望限度額の申告 | Web・ローンアプリで入力 | 申込確認メール | 申込条件未達(年齢・収入・口座)、入力ミス |
| ②仮審査 | PayPay銀行(一般に銀行側の審査が中心とされる) | 申告内容の審査、信用情報の照会 | 結果連絡は最短60分(混雑状況で60分以上。お断りの連絡も含む) | メール | 信用情報の延滞・異動、短期間の多重申込、年収に対する借入割合 |
| ③本審査 | PayPay銀行+保証会社(SMBCコンシューマーファイナンスまたはアコム) | 保証会社の保証審査、本人確認書類・収入証明書の確認、必要に応じた在籍確認、反社会的勢力データベースへの照会 | 結果は最短当日(審査状況・書類の提出状況で前後) | メール/ローンアプリで審査状況を確認 | 書類の未提出・不備、申込内容と書類の相違、在籍確認が完了しない、保証会社の判断 |
| ④契約 | PayPay銀行 | 手続完了、利用限度額の確定(希望額より減額される場合あり) | 手続完了メールの受信後 | 手続完了メール | — |
| ⑤借入 | 本人 | 初回自動借入を希望した場合は手続完了と同時に普通預金口座へ入金 | 手続完了後すぐ | — | — |
※2026年9月2日 編集部調べ(PayPay銀行「契約の流れ」、公式FAQ177・231・180・176をもとに整理)。仮審査・本審査それぞれの判定主体は公式が明示していないため、一般的な銀行カードローンの仕組みにもとづく整理です。最新の条件は公式サイトで確認してください。
申込〜仮審査(最短60分):PayPay銀行が見る項目
申込はWebまたはローンアプリから行います。ここで申告するのは年齢・勤務先・年収・他社借入・希望限度額といった基本情報で、仮審査はこの申告内容と信用情報をもとに進みます。公式サイトは「仮審査結果は最短60分でご連絡」としたうえで、次の3つの注記を付けています。
- 審査の結果、希望に沿えない場合がある
- 仮審査結果の連絡後に本審査がある
- 申込内容や混雑状況により60分以上かかる場合がある(お断りの連絡もあわせた数値)
つまり「最短60分」は、通過・否決を問わず仮審査の結果が届くまでの目安です。夜間や休日に申し込んだ場合は、翌営業日以降の連絡になる可能性も見込んでおくと、待ち時間の不安が減ります。連絡の時間帯は公式サイトの案内で確認してください。
仮審査で何を見るかは公式非公開ですが、一般に銀行カードローンの仮審査では、申込条件の充足、年収と他社借入のバランス、信用情報機関に登録された延滞や申込履歴が中心とされています。
本審査で追加される確認:保証会社の保証審査・警察庁データベース照会・書類・在籍確認
本審査で仮審査と大きく違うのは、次の4点が加わることです。
- 保証会社の保証審査:PayPay銀行カードローンの保証会社はSMBCコンシューマーファイナンス(プロミスの運営会社)またはアコムです。銀行カードローンは保証会社が保証を引き受けることで成立するため、保証会社が「保証できない」と判断すれば契約できません。保証会社ごとの審査基準は非公開です。
- 反社会的勢力データベースへの照会:全国銀行協会は2018年1月4日から、預金保険機構を介して警察庁の暴力団情報データベースへ接続し、新規の個人向け融資等を対象に照会を行っています。照会結果の到着を待つ必要があるため、銀行カードローンの本審査が仮審査より時間を要する背景の一つとされています。
- 本人確認書類・収入証明書の確認:本人確認書類はスマートフォンから画像をアップロードします。収入証明書は「必要なお客さまのみ」の提出で、給与所得者は源泉徴収票や給与明細(最新3か月以内のもの)など、個人事業主は確定申告書や納税証明書などが対象です。受理される書類の種類と証明年度の条件は、公式の収入証明書ページで確認してください。
- 必要に応じた在籍確認:原則として勤務先への電話はありませんが、審査状況により一部の顧客には「銀行名+担当者名」で電話が入ります。詳しくは後述の「在籍確認の実態」で解説します。
公式FAQは本審査の結果を「最短当日」としつつ、「審査状況や書類の提出状況によってお時間がかかる場合がございます」と注記しています。書類を早く出すほど本審査は早く進む、と理解しておけば十分です。
審査結果の連絡方法(メール)とローンアプリでの審査状況確認
審査結果は、利用限度額を含めて登録したメールアドレス(LINEでログインしている場合はLINEトーク)に届きます。メールを見落とすと結果に気づけないため、迷惑メールフォルダの確認と、PayPay銀行からのメールを受信できる設定にしておくことが大切です。
口座保有者は、ローンアプリで審査の状況を確認できます。「結果が来ない」と感じたら、まずローンアプリで進捗を見るのが早道です。なお、PayPayアプリから申し込むパーソナルローンはローンアプリに対応しておらず、PayPayアプリの[カードローン]アイコンから確認します。増額審査の結果については、公式FAQでメール・LINEトーク(LINEでログインしている場合)・電話のいずれかで連絡されるとされています。
契約手続きが完了すると「手続完了メール」が届き、そこから借入を開始できます。申込時に初回自動借入を希望しておくと、手続完了と同時に指定金額が普通預金口座に入金されます。
口座がない人の流れ(口座開設同時申込・トークンアプリの初期設定)
カードローンの利用にはPayPay銀行の普通預金口座が必要ですが、口座がなくても口座開設と同時に申し込めます。口座がない場合の流れは「仮審査(口座開設+ローン申込)→本人確認書類の提出→審査結果の連絡(メール)→トークンアプリの設定→借入スタート」の5段階で、口座保有者より1段階多くなります。
口座がない場合も、仮審査結果の連絡が最短60分という条件は同じです。ただし口座開設の手続きが並行するため、借入までの時間は口座保有者より長めに見ておきましょう。公式サイトは「申込内容が事実と異なる場合等、ご契約をお断りさせていただくこともございます」とも注記しています。
仮審査に通ったのに本審査で落ちる理由6つ|どの段階で何が見られるか
仮審査通過後に本審査で落ちる原因は、大きく「仮審査では見えなかった情報が本審査で確認された」「保証会社が独自に否決した」「書類・在籍確認が完了しなかった」の3系統に分かれます。落ちる原因を6つに整理し、それぞれがどの段階で判定され、自分で事前に確認できるかをマトリクスにしました。
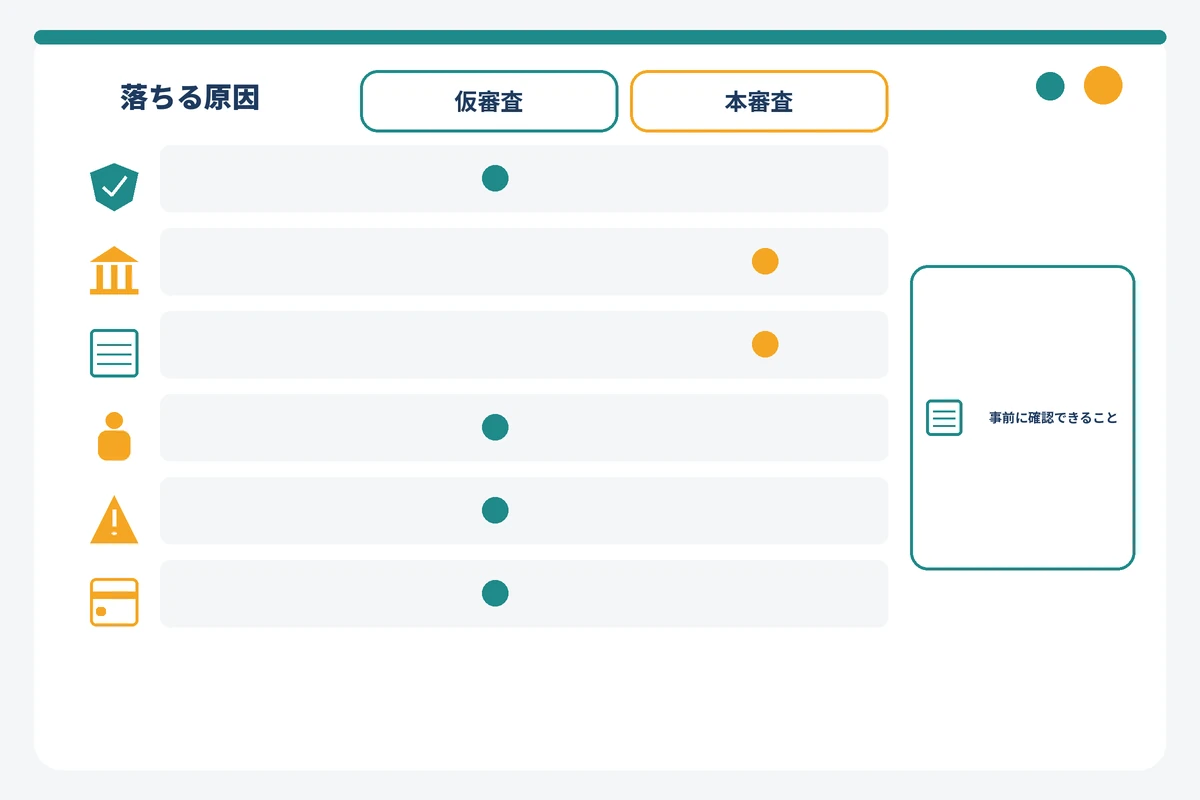
| 落ちる原因 | 主に判定される段階 | 自分で事前に確認できるか | 対策 |
|---|---|---|---|
| 申込条件未達(年齢・収入・口座) | 申込〜仮審査 | できる(公式の申込条件と照合) | 条件を満たしてから申し込む |
| 信用情報の延滞・異動 | 仮審査・本審査の両方 | できる(CIC 500円・JICC 700円・KSC 800円でオンライン開示) | 記録の保有期間が過ぎるまで申込を控える |
| 他社借入と年収のバランス | 仮審査・本審査の両方 | できる(自分の借入残高と年収を整理) | 借入を減らしてから申し込む。希望額は必要額に絞る |
| 短期間の多重申込 | 仮審査・本審査の両方 | できる(申込情報は照会日から6か月保有) | 他社との同時申込を避け、前回申込から6か月空ける |
| 在籍確認・書類提出が完了しない | 本審査 | できる(書類を事前にそろえる) | 本人確認書類・収入証明書を先に用意し、連絡に出られる状態にする |
| 申込内容と書類の相違・虚偽 | 本審査 | できる(申告と書類の一致を確認) | 年収・勤務先・他社借入を書類どおりに入力する |
| 反社会的勢力データベースへの該当 | 本審査 | — | — |
| 保証会社の独自判断 | 本審査 | できない(基準は非公開) | 同じ保証会社が付く他のローンへ続けて申し込まない |
※2026年9月2日 編集部調べ(PayPay銀行公式の申込条件・必要書類・在籍確認FAQ、CIC・JICC・KSC公式の保有期間、全国銀行協会の反社会的勢力データベース照会をもとに整理)。判定段階は一般的な銀行カードローンの仕組みにもとづく整理で、PayPay銀行が公表しているものではありません。
1. 信用情報に延滞・異動(CIC・JICC・KSC)がある
銀行と保証会社は、それぞれ加盟する信用情報機関に照会します。銀行はKSC(全国銀行個人信用情報センター)、貸金業者である保証会社はCIC・JICCの指定信用情報機関に加盟しているのが一般的で、仮審査と本審査で参照される機関が異なる可能性があります。3機関は延滞などの情報を交流する仕組み(CRIN)を持つため、どこか1機関にだけ記録があるケースは多くありませんが、仮審査で見えなかった記録が本審査で引っかかる余地はここにあります。
保有期間は、CICが契約期間中および契約終了後5年以内、JICC(2019年10月1日以降の契約)が契約継続中および契約終了後5年以内、KSCが契約終了日(未完済なら完済日)から5年を超えない期間です。KSCの官報情報(破産・民事再生)は決定日から7年を超えない期間で、2022年11月4日に10年から短縮されています。「5〜7年で消える」という曖昧な理解ではなく、自分の記録がどの機関に、いつまで残るかを開示で確かめるのが確実です。
2. 他社借入と年収のバランス(銀行は総量規制の対象外だが年収は見られる)
貸金業法の総量規制(借入残高が年収の3分の1を超える貸付の禁止)は、貸金業者からの個人向け貸付に適用される規制で、銀行カードローンは直接の対象ではありません。ただし、各銀行は自主的に年収に対する借入額を審査で考慮しており、貸金業法と同じ「年収の3分の1」を一つの目安にする銀行が多いと一般に言われています。PayPay銀行が公表している基準はありません。
本審査の主役である保証会社は貸金業者です。保証審査は貸金業法上の貸付ではないため総量規制がそのまま適用されるわけではありませんが、保証会社が自社の与信ノウハウで「年収に対して借入が多い」と判断すれば否決につながります。他社借入が3社以上ある場合の考え方は、他社借入が3社以上ある人が審査に通るためのポイントで詳しく解説しています。
3. 在籍確認・書類提出が完了しない
本審査は「書類がそろって初めて進む」段階です。本人確認書類の画像が不鮮明、収入証明書の証明年度が古い、郵送で送ったが到着していない、といった理由で審査が止まると、そのまま期限切れや否決の扱いになることがあります。公式の収入証明書ページは、提出時期に応じて前年度・前々年度のどちらの書類が有効かを書類ごとに定めているため、古い年度のものを出すと差し戻されます。
在籍確認についても、電話が必要と判断されたのに勤務先で本人の在籍を確認できない、書類確認のために携帯電話へ連絡したが応答がない、という状態が続くと審査は完了しません。「電話が来ない=通った」ではなく、「連絡が取れない=止まっている」可能性を意識してください。
4. 申込内容と書類の相違・虚偽
仮審査は自己申告ベースで進みますが、本審査では申告した年収・勤務先・他社借入が書類や信用情報と突き合わされます。年収を多めに書いた、他社借入を少なめに書いた、勤務先の名称が保険証と違う、といった食い違いは、意図がなくても「申込内容が事実と異なる」と判断される要因です。公式サイトは「申込内容が事実と異なる場合等、ご契約をお断りさせていただくこともございます」と明記しています。
とくに他社借入額は、信用情報機関に登録された残高と機械的に照合されます。申込前にカードのキャッシング枠の残高まで含めて正確に把握し、書類と同じ数字を入力するだけで、この要因は避けられます。
5. 短期間の多重申込(申込ブラック)と保証会社の独自判断
信用情報機関には、契約の有無にかかわらず「申込(照会)情報」が登録されます。保有期間はCIC・JICCとも照会日から6か月で、KSCも会員への提供は6か月以内です。短期間に複数社へ申し込むと、この照会記録が集中して見え、「資金繰りに困っている」と判断されやすいと一般に言われています。これが通称「申込ブラック」で、法的な用語ではありません。
もう一つ見落とされがちなのが、保証会社の独自判断です。PayPay銀行の保証会社であるSMBCコンシューマーファイナンスとアコムは、それぞれプロミス・アコムのカードローンを自社で運営しており、過去に自社商品で延滞や強制解約があった人については、信用情報機関の記録が消えた後でも自社の取引記録で判断しうると一般に言われています(いわゆる社内ブラック。保有期間や基準は非公開)。仮審査は通るのに本審査で落ちる、という現象の一部はここで説明がつきます。
6. 反社会的勢力データベース照会・申込条件の再確認
前述のとおり、全国銀行協会加盟行は2018年1月4日から警察庁の暴力団情報データベースへの照会を行っています。該当した場合は契約できません。一般の申込者には無関係ですが、この照会があるために「即日融資」が銀行カードローンで難しくなった、という構造は知っておく価値があります。
また、本審査では申込条件(20歳以上70歳未満、安定した収入、PayPay銀行の普通預金口座)が書類ベースで再確認されます。たとえば年金収入のみで申し込んだ場合、公式FAQ上は対象ですが、収入証明書として年金額を示す書類が求められる可能性があり、書類を出せなければ完了しません。
ここで問われるのは「安定した収入」の実態です。公式の申込条件は「お仕事をされていて、安定した収入のある方」で、雇用形態や年収額の下限は明記されていません。ただし一般に、勤続期間が短い、収入が月ごとに大きく変動する、個人事業主で確定申告の実績が少ない、といった状態は「継続して安定した収入」の裏付けが弱いと判断されやすいとされています。仮審査は申告した年収で進みますが、本審査では源泉徴収票や確定申告書で収入の実額と継続性が確認されるため、申告と実態の差がここで表面化します。公式の申込条件を属性別に当てはめると、次のように整理できます。
| 属性 | 公式の申込条件への当てはめ | 本審査で求められやすい裏付け |
|---|---|---|
| 正社員・公務員 | 「お仕事をされていて、安定した収入のある方」に該当 | 源泉徴収票または給与明細(最新3か月以内)が求められる場合あり |
| パート・アルバイト・契約社員 | 公式の申込条件に雇用形態の限定はなく、「安定した収入」に該当するかで判断(個別の可否は公式非公開) | 給与明細(最新3か月以内)など継続した収入を示す書類 |
| 個人事業主・自営業 | 申込可。ただし個人事業主向け口座(BUSINESS ACCOUNT)にはセットできず、個人の普通預金口座が必要 | 確定申告書・納税証明書など(証明年度の条件あり) |
| 専業主婦(主夫) | 配偶者に安定した収入があれば申込可(公式FAQ178) | 配偶者の収入を示す書類が求められる可能性あり(公式FAQに明記なし) |
| 年金受給者 | 年金による一定の収入がある方は対象(公式FAQ180)。申込時70歳未満が条件 | 年金額を示す書類が求められる可能性あり |
| 学生 | 公式に個別の記載なし。「20歳以上・仕事をしていて安定した収入がある」を満たすかで判断 | 給与明細など |
| 無職・収入なし | 申込条件を満たさない(配偶者収入・年金収入がある場合を除く) | — |
※2026年9月2日 編集部調べ(PayPay銀行公式FAQ180・178、収入証明書ページをもとに整理)。属性ごとの通過可否は公式非公開で、表は申込条件の当てはめにとどまります。最新の条件は公式サイトで確認してください。
本審査に落ちる確率は?PayPay銀行は非公開—公開データで見る「目安」
「PayPay銀行カードローンの本審査に落ちる確率は60%以上」といった数字を見かけることがありますが、PayPay銀行も保証会社も通過率・否決率を公表していません。この種の数値は、保証会社の自社カードローンの成約率を本審査の否決率に読み替えたもので、指標の意味が異なります。ここでは「断定できない」ことを明確にしたうえで、参考にできる公開データを整理します。
PayPay銀行・保証会社とも通過率は公表していない
PayPay銀行の公式サイト・FAQには、通過率や否決率に関する記載はありません。保証会社の一方であるSMBCコンシューマーファイナンスは、以前は月次の成約率を公開していましたが、2024年12月をもって決算公告および業績情報の掲載を終了しており、2025年以降の値は存在しません。もう一方のアコムはマンスリーレポートで「新規貸付率」を公開していますが、これはアコム自社のカードローンの数値であり、PayPay銀行向けの保証審査の結果ではありません。
参考にできる公開データ(アコム新規貸付率・全国銀行協会調査)
| データ名 | 発行元・時点 | 指標の意味 | 数値 | PayPay銀行への当てはめ方の注意 |
|---|---|---|---|---|
| アコム 新規貸付率 | アコム株式会社 マンスリーレポート(2026年4〜7月) | 新規申込件数に対する新規貸付件数の割合(提携カード分を除く) | 2026年4月40.1%/5月39.8%/6月38.9%/7月37.3%/4〜7月累計39.0%(新規申込313,319件・新客122,349件) | アコム自社カードローンの数値。PayPay銀行の保証審査の結果ではない |
| アイフル 新規成約率 | アイフル株式会社(ムニノバホールディングス月次データ、2026年4〜7月) | 個人向け無担保ローンの申込件数に対する新規獲得件数の割合 | 2026年4月28.3%/5月27.8%/6月29.4%/7月28.7%/4〜7月累計28.5% | 消費者金融の水準感の参考。PayPay銀行とは無関係 |
| SMBCコンシューマーファイナンス 成約率 | SMBCコンシューマーファイナンス株式会社 | プロミスの新規成約率 | 2024年12月をもって業績情報の掲載を終了(最新値なし) | PayPay銀行の保証会社だが、最新の数値は得られない |
| 全国銀行協会「銀行カードローンに関する消費者意識調査」 | 全国銀行協会 2020年3月31日公表(1年以内の銀行カードローン利用者2,000サンプル) | 銀行カードローン利用時の審査結果(複数回答) | 「借入できなかった(審査で否認された)ことがある」7.5%/「希望する金額で借り入れることができなかったことがある」15.9%/「希望する金額で借り入れることができたことがある」60.6% | 銀行カードローン全体の利用者調査。特定行の否決率ではなく、利用者(契約できた人を含む)の経験率 |
※2026年9月2日 編集部調べ。各社IR資料・全国銀行協会公表資料をもとに整理。最新の数値は各公式サイトで確認してください。
数字の読み方の注意(保証会社の指標≠本審査落ち率)
表の数値を読むときは、3つの点に注意してください。第一に、アコムやアイフルの新規貸付率・成約率は「申込全体のうち契約に至った割合」で、申込条件を満たさない人や途中で手続きをやめた人も分母に含みます。第二に、これらは消費者金融の自社商品の数値であり、銀行の保証審査とは審査の目的も母集団も異なります。第三に、全国銀行協会の7.5%は「銀行カードローン利用者」への調査で、そもそも一度も契約できなかった人は対象外です。
したがって、「消費者金融の新規貸付率が約4割だから、PayPay銀行の本審査も6割が落ちる」という推論は成り立ちません。言えるのは、「通過率は非公開」「銀行カードローンの利用経験者でも一定割合が否決や減額を経験している」という範囲までです。自分が通るかどうかは、確率よりも前のセクションのマトリクスで該当項目を潰すほうが実効性があります。
「審査予想メール」「カードローンのご案内メール」が来た人はどう考えるべきか
PayPay銀行の口座を持っていると、カードローンの案内メールが届くことがあり、ネット上では「審査予想メール」と呼ばれることがあります。「審査予想」という名称の公式なメールは、編集部が確認した範囲では公式サイト・FAQに存在しません。ここでは通称として扱い、公式に存在するメールの種類と区別して整理します。
どんなメールが届くのか(案内メールと審査結果メールの違い)
PayPay銀行のカードローンに関して公式サイトで確認できるメールは、大きく「申込後に届く審査に関するメール」と「契約後の取引に関するメール」です。前者は申込確認、仮審査・本審査の結果、手続完了の連絡で、審査結果は「ご利用限度額を含む審査結果」としてメールで届きます。後者は初回自動借入の実行や約定返済の実行など、契約中の取引に関する通知です。
これに対し、申し込んでいないのに届く「カードローンのご案内」は、口座保有者向けの販促・告知です。件名や文面に「ご利用いただける可能性がある」「限度額◯万円まで」といった表現があっても、それは審査結果ではありません。申込前に届くメールは案内、申込後に届くメールが審査結果、と線を引いて考えてください。
案内メール=審査通過の保証ではない理由
案内メールが審査通過を保証しない理由は、公式の「契約の流れ」にあります。カードローンは申込後に当社および保証会社の審査があり、審査の結果、希望に沿えない場合があると明記されているためです。案内メールの送付時点では、保証会社の審査も、本人確認書類・収入証明書の確認も、反社会的勢力データベースへの照会も行われていません。
案内メールは、口座の取引状況などの既存顧客情報にもとづく告知と考えるのが自然です。仮に案内をもとに申し込んで否決されても、それは「案内が間違っていた」のではなく、正式な審査で確認された情報が案内時点と異なった、ということです。案内メールの受信者がどの程度通っているかを示す公開データは存在しないため、本記事では傾向の断定を行いません。
受け取った後に申し込む場合の注意点
案内メールをきっかけに申し込むなら、次の3点を守ると審査で不利になる要因を減らせます。
- 案内に記載された条件(申込条件・限度額の範囲)どおりに申し込み、条件外の希望額を入れない
- 案内メールが来たからといって、他社へ同時に申し込まない(申込情報は6か月残る)
- 登録している勤務先・住所・年収などの顧客情報が古い場合は、申込前に変更手続きを済ませる(公式サイトは「お客さま情報に誤りや変更があると、ご契約いただけない場合があります」と注記)
審査時間はどれくらい?仮審査が長い・本審査結果が来ないときの原因と対処
審査時間の疑問は「いつ結果が来るのか」と「来ないときにどうするか」の2つです。まず公式の目安を一覧にし、次に長引く原因と対処、最後に今日中に必要な人の選択肢を示します。
審査時間の目安一覧(仮審査最短60分/本審査最短当日〜/口座開設ありの場合)
| 場面 | 公式の目安 | 根拠(2026年9月2日確認) |
|---|---|---|
| 仮審査の結果連絡 | 最短60分(申込内容・混雑状況により60分以上。お断りの連絡も含む数値) | 公式「契約の流れ」 |
| 本審査の結果 | 最短当日(審査状況・書類の提出状況により時間がかかる場合あり) | 公式FAQ177 |
| 口座がない人 | 口座開設同時申込→本人確認→仮審査・本審査→トークンアプリ初期設定→借入。口座保有者より1段階多い | 公式「契約の流れ(口座がない方)」 |
| 借入の開始 | 手続完了メールの受信後。初回自動借入を希望すれば手続完了と同時に口座へ入金 | 公式「契約の流れ」 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
現実的な見立てとしては、平日の午前中に申し込み、本人確認書類と(求められた場合は)収入証明書をその場でアップロードできれば、仮審査から本審査まで同日中に進む可能性があります。一方、夕方以降や休日の申込、書類の後出しがあると、翌営業日以降にずれ込みます。
長引く3つのケース(書類未提出、連絡が取れない、営業時間外・申込集中)
- 本人確認書類・収入証明書の未提出や不備:本審査は書類がそろわないと進みません。画像が不鮮明、証明年度が古い、氏名や住所が申告と異なる、といった不備は差し戻しの原因です。郵送提出は到着まで時間がかかるため、スマートフォンからの画像アップロードを使いましょう。
- 在籍確認や本人への連絡が取れない:審査状況によって勤務先へ電話する場合や、提出書類の内容確認・融資内容の説明のために携帯電話へ連絡する場合があります。知らない番号からの着信に出ない設定にしていると、審査が止まります。
- 営業時間外の申込や申込の集中:公式サイトは申込内容や混雑状況により60分以上かかる場合があると注記しています。夜間や休日の申込は、翌営業日以降に結果が届く可能性も見込んでおいてください。
問い合わせ先とローンアプリでの確認方法
結果が来ないときは、電話をかける前にローンアプリで審査状況を確認するのが最も早い方法です。口座保有者はローンアプリに審査状況の確認機能があり、パーソナルローンの場合はPayPayアプリの[カードローン]アイコンから確認できます。メールが見当たらない場合は、迷惑メールフォルダと受信設定も確認してください。
それでも状況が分からない場合は、公式サイトのチャット窓口や問い合わせ窓口で申込状況を確認できます。問い合わせ窓口の連絡先や受付時間は変更されることがあるため、公式サイトの最新案内に従ってください。なお、審査結果の理由は金融機関では開示されないのが一般的で、否決理由を問い合わせても回答は得られないと考えておきましょう。
今日中に必要な人の現実的な選択肢
本審査には保証会社の審査や反社会的勢力データベースへの照会が入るため、PayPay銀行カードローンで「申込当日に必ず借りる」ことは計画しにくいのが実情です。今日中にどうしても必要な場合は、審査から融資までを自社で完結する大手消費者金融のほうが時間の見通しは立ちます。たとえばプロミスはWeb・アプリからの申込で最短3分での借入を公式に掲げています(申込時間や審査状況により希望に添えない場合があります。初回借入の翌日から30日間の無利息サービスはメールアドレス登録とWeb明細利用が条件)。
ただし、PayPay銀行の審査が進行中に他社へ申し込むと、申込情報が信用情報機関に残り、両方の審査に影響しうる点は理解したうえで判断してください。
在籍確認の実態|原則電話なし・電話が来るケースと職場にバレない対策
「銀行カードローンは職場に必ず電話がある」という通説は、PayPay銀行には当てはまりません。公式FAQと「契約の流れ」の両方に、原則として勤務先へ在籍確認の電話はしない旨が明記されています。ただし「在籍確認なし」でもありません。正確な線引きを確認しましょう。
公式FAQの回答(原則勤務先へ電話しない・電話する場合は銀行名+担当者名)
公式FAQ「ローンの申し込みをした場合、勤務先や携帯電話に電話がかかってきますか」への回答は、次の3点に整理できます。
- 原則として勤務先に在籍確認の電話はしない
- 審査の状況によっては、一部の顧客の勤務先電話番号に「銀行名+担当者名」で在籍確認の電話をする場合がある
- 提出書類の内容確認や融資内容の説明のために、勤務先や携帯電話に連絡する場合がある
電話が入る場合の名乗りは「銀行名+担当者名」です。「PayPay銀行の◯◯」と名乗るため、電話を受けた同僚がカードローンの申込と結びつける可能性はゼロではありませんが、用件(ローンの審査であること)を第三者に伝える運用は公式に記載されていません。
電話が必要になるケースと携帯に連絡が来る理由(書類確認・融資内容説明)
どの申込者に電話するかの基準は公式非公開です。一般に、申告した勤務先を書類で確認しにくい場合(給与明細に社名がない、転職直後で証明書類が前職のもの)や、申込内容に確認事項がある場合に電話が選ばれやすいとされていますが、PayPay銀行がそう明言しているわけではありません。
携帯電話への連絡は在籍確認とは別の目的で行われます。提出書類の内容確認と融資内容の説明が公式に挙げられている理由で、これは審査が進んでいる証拠でもあります。出られなかった場合は折り返し、確認事項を早く解消するほうが本審査は早く終わります。
書類で在籍を示す準備(社員証・給与明細・健康保険証)
PayPay銀行は電話の代わりに書類で在籍確認を行う制度を公式に案内しているわけではありません。ただし、勤務先が記載された給与明細(最新3か月以内のもの)は公式の収入証明書として案内されているため、申込時点で用意しておけば、勤務先の裏付けとして役立ちます。氏名・勤務先名が申込内容と一致していることを確認してから提出してください。
電話そのものを避けたい場合は、公式に「電話での在籍確認を実施しない」と明言している消費者金融を比較したほうが確実です。各社の公式表現は在籍確認なしで借りられるカードローン一覧にまとめています。
口コミ・評判から見る審査の傾向(公開レビューの要約)
審査の体感は公式情報だけでは分かりません。ここでは、出典を確認できる公開レビューとして、Yahoo!ファイナンス「カードローンカタログ」のPayPay銀行カードローンのクチコミを、個別の口コミを転載せずに傾向として要約します。匿名掲示板の書き込みは、出典と真偽を確認できないため扱いません。
Yahoo!ファイナンスの評価分布(280件・総合3.5)から分かる審査スピードの評価
| 評価 | 割合 | 項目別評価 | 結果 |
|---|---|---|---|
| とても良い | 20% | 借入れまでの早さ | 早い |
| 良い | 31% | 金利の低さ | 普通 |
| 普通 | 40% | 借入時の便利さ | 満足 |
| 悪い | 3% | 返済時の便利さ | 満足 |
| とても悪い | 5% | 接客対応の満足度 | 満足 |
※Yahoo!ファイナンス カードローンカタログ「PayPay銀行カードローンのクチコミ・評判」より編集部が集計(クチコミ280件・総合評価3.5、2026年9月2日取得)。個人の感想の集計であり、審査結果を保証するものではありません。
総合評価3.5で、「とても良い」「良い」を合わせて51%、「悪い」「とても悪い」は8%です。項目別では「借入れまでの早さ」が「早い」と評価されており、仮審査の結果が早く届いた、申込から数日以内に借りられた、という声が目立ちます。「金利の低さ」は「普通」で、100万円未満の枠に年18.0%が適用される点が評価を抑えていると読めます。
通った人・落ちた人に共通する傾向(自営業・複数借入・在籍確認の有無)
公開レビューを通して見ると、通った人からは「スマートフォンだけで完結した」「銀行系で安心」「PayPay銀行の口座があったので手続きが少なかった」という声が多く見られます。落ちた人・時間がかかった人の声では、自営業で収入証明の準備に手間取った、他社借入が複数あった、勤務先への確認電話があった、というものが見られます。
これらは個人の感想の集まりであり、「自営業だから落ちる」「複数借入があると落ちる」と一般化はできません。ただし、前述のマトリクスで挙げた「他社借入と年収のバランス」「書類提出の完了」が、体感としても審査を左右しているという方向性は一致しています。
Q&Aサイトで多い相談(仮審査中のキャンセル、落ちた直後の再申込)
Q&Aサイトで繰り返し見られる相談は「仮審査中にキャンセルできるか」「落ちた直後に再申込していいか」の2つです。前者については、公式FAQ・契約の流れにキャンセル手続きの記載はなく、申込後の取り消しは問い合わせ窓口で確認する必要があります。仮に取り消せたとしても、信用情報機関の申込情報は照会日から6か月残ります。
後者については、否決の理由が変わらないまま再申込しても結果は変わりにくく、申込情報が重なることで不利になる要因が増えます。再申込の目安は、後述の「落ちたときの対処法」で説明します。
本審査に通過するための対策5つ
確実に通過できる方法は存在しません。できるのは、審査で不利になる要因を減らすことです。ネットの通説の中には公式回答と食い違うものがあるため、まず通説と公式回答を突き合わせた早見表で認識を補正し、そのうえで5つの対策を実行してください。
| 論点 | ネットの通説 | PayPay銀行の公式回答(2026年9月2日確認) | 記事の解釈・注意 |
|---|---|---|---|
| 在籍確認の電話 | 銀行カードローンは必ず職場に電話がある | 原則として勤務先に在籍確認の電話はしない。審査の状況によっては一部の顧客の勤務先電話番号に「銀行名+担当者名」で電話する場合がある | 「在籍確認なし」ではない。書類確認や融資内容説明で携帯に連絡が来ることもある |
| 希望限度額を少なく申告 | 少額なら審査が通りやすい | 希望限度額の大小で審査内容や審査方法が変わることはない。小さく申告しても通りやすくならない | 必要額で申し込む。収入証明書の要否や年収に対する借入割合の判断に金額が関係する可能性はある |
| 本審査の所要日数 | 銀行は1週間かかる | 本審査の結果は最短当日。審査状況や書類の提出状況で時間がかかる場合がある | 書類提出の早さが所要時間を左右する |
| 専業主婦・年金受給者 | 本人に収入がないと申し込めない | 配偶者に安定した収入があれば専業主婦も申込可。年金による一定の収入がある方も対象 | 個別の可否は審査次第。配偶者や年金の収入を示す書類が求められる可能性がある |
| 収入証明書 | 50万円以下なら不要 | 「必要なお客さまのみ」提出。金額基準は公式ページに明記なし | 求められた場合に備えて用意しておく。貸金業法の「50万円超」基準は貸金業者向けの規定で銀行には直接適用されない |
| 結果の連絡方法 | 電話で結果が来る | 審査結果はメール(LINEでログインしている場合はLINEトーク)で連絡。ローンアプリで審査状況を確認できる | メールの受信設定と迷惑メールフォルダを確認する |
| 口座がない場合 | 先に口座を作ってから申し込む必要がある | 口座開設と同時に申込可。手続完了後にトークンアプリの初期設定を経て借入 | 口座開設の手続きが加わる分、時間は長めに見る |
※2026年9月2日 編集部調べ(PayPay銀行公式FAQ231・538・177・178・180・176、「契約の流れ」をもとに整理)。最新の条件は公式サイトで確認してください。
1. 希望限度額は必要額に絞る(ただし「少額申告で審査は変わらない」が公式回答)
公式FAQは「希望のご利用限度額の大小で審査内容や審査方法が変わることはございません」と明言しています。つまり、10万円で申し込めば通りやすくなる、という通説は公式に否定されています。それでも希望額を必要額に絞る意味はあります。年収に対する借入割合の判断は希望額を含めて行われるため、不要に大きな枠を希望すると「年収に対して借入が多い」と見なされる余地が広がるからです。審査の結果、希望額より減額された限度額で契約になることもあります。
2. 同時期の複数社申込を避ける(申込情報は6か月残る)
申込(照会)情報の保有期間は、CIC・JICCとも照会日から6か月、KSCも会員への提供は6か月以内です。PayPay銀行の審査中に他社へ申し込むと、PayPay銀行と保証会社の双方からその記録が見えます。急ぎでない限り、1社ずつ結果を待ってから次を検討するほうが、不利になる要因を増やしません。
3. 本人確認書類・収入証明書を申込前にそろえる
本審査の所要時間は書類の提出状況に左右されます。申込前に、本人確認書類と、求められた場合に備えた収入証明書を手元に用意しておきましょう。公式の収入証明書ページで案内されている主な書類は次のとおりで、いずれも最新の証明年度のもの1点です(受理条件の詳細は公式ページで確認してください)。
- 給与所得者:源泉徴収票/給与明細(最新3か月以内のもの)など
- 個人事業主:確定申告書/納税証明書など
提出日によって有効な証明年度(前年度か前々年度か)が変わる点に注意してください。氏名・支払金額・発行元などの必須項目が鮮明に写っているかも確認しましょう。提出はスマートフォンからの画像アップロードが最も早い方法です。
4. 申込情報(勤務先・年収・他社借入)を書類と一致させる
本審査では申告内容と書類・信用情報が照合されます。年収は源泉徴収票の支払金額、勤務先は給与明細や健康保険証の名称、他社借入は信用情報機関に登録される残高と一致させてください。クレジットカードのキャッシング枠の残高や、他行カードローンの残高を忘れがちです。PayPay銀行の口座保有者は、登録済みの顧客情報(住所・勤務先など)が古いと契約できない場合があると公式サイトが注記しているため、申込前に変更手続きを済ませておきましょう。
5. 不安があれば信用情報を開示して確認する(CIC・JICC・KSCの手数料・方法)
過去に延滞や債務整理の心当たりがある人、他社の申込状況を把握できていない人は、申込前に信用情報を開示すると、落ちる要因を事前に把握できます。3機関の開示方法と手数料は次のとおりです。
| 機関 | オンライン開示 | 郵送開示 | 主な保有期間 |
|---|---|---|---|
| CIC | 500円(税込)。マイナンバーカード(署名用電子証明書)が必要。受付8:00〜21:45、PDFで即時。96時間以内の再開示は無料 | 1,500円(定額小為替)。1週間〜10日程度 | 申込情報:照会日より6か月/契約・返済状況(延滞・異動含む):契約期間中および契約終了後5年以内 |
| JICC | 700円(税込)。スマホアプリ、マイナンバーカードで本人認証。1〜3日程度 | 2,177円(速達2,511円)。コンビニで郵送開示利用券を購入 | 申込情報:照会日から6か月以内/契約内容・返済状況(2019年10月1日以降の契約):契約継続中および契約終了後5年以内 |
| KSC(全国銀行個人信用情報センター) | 800円(税込、2026年4月1日改定)。マイナンバーカード+専用アプリ。本人確認1〜3営業日、開示は最短3〜5営業日 | 2,403円。コンビニで利用券を購入。1週間〜10日ほど | 取引情報:契約終了日(未完済なら完済日)から5年を超えない期間/官報情報:決定日から7年を超えない期間/照会記録の会員提供:6か月以内 |
※2026年9月2日 編集部調べ(CIC・JICC・全国銀行個人信用情報センターの公式ページ)。3機関とも窓口開示は行っていません。最新の手数料・方法は各機関の公式サイトで確認してください。
銀行はKSC、保証会社(貸金業者)はCIC・JICCを主に参照するのが一般的です。PayPay銀行の審査に備えるなら、KSCと、CIC・JICCの少なくとも一方を開示すると、仮審査・本審査の両方で参照されうる情報を確認できます。KSCの開示ではCIC・JICCの情報は見えないため、それぞれに申し込む必要があります。
PayPayアプリの「パーソナルローン」と通常カードローンで審査は違う?
2025年10月1日から、PayPay銀行はPayPayアプリで申込から返済まで完結する新しいカードローン「パーソナルローン」の提供を始めました。「PayPay銀行カードローン」で検索した人の中には、PayPayアプリ経由で申し込んだ人も含まれます。両者は商品性が異なり、審査の仕組みにも違いがあるため、自分がどちらに申し込んだかを確認してください。
パーソナルローンの概要(2025年10月開始・PayPayアプリ完結・PayPayマネーへチャージ可)
パーソナルローンは、PayPayアプリのホーム画面から[PayPay銀行]→[カードローン]と進んで申し込みます。申込にはYahoo! JAPAN IDの連携が必要で、PayPay銀行のWebページからは利用できません。借入金は普通預金口座への入金に加え、PayPay残高(PayPayマネー)へ直接チャージでき、チャージ上限は過去24時間で100万円、30日間で200万円です(借入後のローン残高が利用限度額を超えない範囲)。金利は年1.59%〜18.0%、毎月の返済は500円からで、初めての借入から30日間は利息がかかりません。
審査面での最大の特徴は、公式ニュースが、機械学習を活用した与信モデルにより保証会社に頼らず与信判断を行える仕組みだと説明している点です。公式FAQでも、パーソナルローンは「保証会社をつけずにご契約いただく場合があります」とされています。
通常カードローンとの違い(申込経路・カード有無・借入先・最低返済額・限度額)
| 項目 | 通常のPayPay銀行カードローン | パーソナルローン(PayPayアプリ) |
|---|---|---|
| 提供開始 | — | 2025年10月1日 |
| 申込経路 | PayPay銀行のWeb・ローンアプリ | PayPayアプリ([PayPay銀行]→[カードローン])。Yahoo! JAPAN IDの連携が必要 |
| 借入先 | PayPay銀行の普通預金口座(ATM・アプリ) | PayPay銀行口座またはPayPayマネーへ即時入金(PayPayマネーへのチャージ上限は過去24時間100万円・30日間200万円) |
| 金利 | 年1.59%〜18.0% | 年1.59%〜18.0% |
| 毎月の最低返済額 | 1,000円〜(標準コース・借入残高3万円以下) | 500円〜(ゆとりコース・借入残高1万円以下) |
| 返済日 | 毎月1日〜28日から選択 | 公式サイトで確認 |
| 無利息 | 初回借入日の翌日から30日間 | 初めての借入から30日間 |
| 保証会社・審査 | SMBCコンシューマーファイナンスまたはアコムの保証審査 | 独自の与信モデル(機械学習)で判断。保証会社をつけずに契約する場合あり |
| 審査状況の確認 | ローンアプリ | PayPayアプリの[カードローン]アイコン(ローンアプリは非対応) |
| 利用限度額 | 10万円〜1,000万円 | 公式の商品要項で確認(資料により表記が異なるため本記事では記載しません) |
※2026年9月2日 編集部調べ(PayPay銀行 公式ニュース2025年10月24日、パーソナルローン「借り方・返し方」、公式FAQ177・327・753・858)。最新の条件は公式サイトで確認してください。
審査の主体・流れは共通か(公式の記載範囲で整理)
通常カードローンは「PayPay銀行+保証会社」の二段階ですが、パーソナルローンは保証会社をつけずに契約する場合があるため、保証会社の審査が入らないケースがあります。ただし「保証会社をつけない場合がある」という表現であり、すべての契約で保証会社が外れるとは書かれていません。また、銀行としての本人確認・信用情報の照会・反社会的勢力データベースへの照会は共通と考えるのが自然です。
パーソナルローンの審査時間や在籍確認の運用について、通常カードローンと異なる公式記載は確認できていません。本記事の「審査の流れ」「在籍確認」の解説は通常カードローンを基準にしているため、パーソナルローンの申込者は、PayPayアプリ内の案内と商品要項を優先して確認してください。通常カードローンで否決された人がパーソナルローンに申し込めるかどうかも、公式に明記はありません。
本審査に落ちたときの対処法と代替案|再申込の目安と消費者金融5社比較
PayPay銀行カードローンの審査に落ちた直後にやるべきことは「理由の推定」と「次の一手の選定」です。PayPay銀行は否決理由を教えてくれないため、自分で信用情報を確認し、再申込の時期と代替案を決めます。審査が不安な人向けの横断比較は審査が不安な人向けの通過率が高いカードローン13社でも扱っていますが、ここでは大手消費者金融5社を同一条件で整理します。
落ちた理由は開示されない—自分で信用情報を確認する
審査結果の理由は金融機関では開示されないのが一般的で、PayPay銀行でも問い合わせて理由を教えてもらえるとは期待できません。そのため、前のセクションで紹介したCIC・JICC・KSCの開示で、延滞や異動の記録、直近6か月の申込件数、他社残高を確認してください。記録に問題がなければ、年収に対する借入割合や、書類・在籍確認の未完了が候補になります。
他行の審査落ちでも考え方は同じです。楽天銀行スーパーローンで審査落ちしたときの対処法やセブン銀行カードローンの審査と落ちる人の特徴も、原因の切り分け方の参考になります。なお、セブン銀行の保証会社はアコム、三井住友銀行カードローンの保証会社はSMBCコンシューマーファイナンスで、PayPay銀行と同じ保証会社です。同じ保証会社の商品は審査の傾向が似る可能性があると一般に言われているため、落ちた直後に同じ保証会社の銀行カードローンへ申し込むのは得策ではありません。
他の銀行カードローンを次の候補にするなら、まず保証会社を確認してください。主な銀行カードローンの保証会社を公式情報で整理すると、PayPay銀行と保証会社が重なる銀行がかなり多いことが分かります。
| 銀行カードローン | 保証会社 | PayPay銀行と保証会社が重なるか | 金利(実質年率) | 申込年齢 |
|---|---|---|---|---|
| 三菱UFJ銀行 バンクイック | アコム | 重なる | 年1.4%〜14.6% | 20歳以上65歳未満 |
| セブン銀行 ローンサービス | アコム | 重なる | 年12.0%〜15.0% | 20歳以上70歳未満 |
| auじぶん銀行 じぶんローン | アコム | 重なる | 年1.38%〜17.8%(通常) | 20歳以上70歳未満 |
| ソニー銀行カードローン | アコム | 重なる | 年2.5%〜13.8% | 20歳以上65歳未満 |
| 三井住友銀行カードローン | SMBCコンシューマーファイナンス | 重なる | 年1.5%〜14.5% | 20〜69歳 |
| ドコモSMTBネット銀行(旧住信SBIネット銀行)カードローン | SMBCコンシューマーファイナンス | 重なる | 年2.04%〜14.94%(基準年2.64%〜14.94%、最大年0.6%引下げ) | 20〜65歳 |
| イオン銀行カードローン | イオンフィナンシャルサービス/ドコモ・ファイナンス/オリエントコーポレーション/アコムのいずれか | 重なる場合あり | 年3.8%〜13.8% | 20歳以上65歳未満 |
| 楽天銀行スーパーローン | 楽天カードまたは三井住友カード | 重ならない | 年1.9%〜14.5% | 20〜62歳(パート等は60歳以下) |
| 東京スター銀行 スターカードローンα | アイフル | 重ならない | 年1.5%〜14.6% | 20〜69歳 |
※2026年9月2日 編集部調べ(各行公式サイト)。ソニー銀行の保証会社はキャンペーンページの記載にもとづきます。保証会社の審査基準は各社非公開で、「同じ保証会社なら必ず落ちる」「別の保証会社なら通る」とは言えません。最新の条件は各公式サイトで確認してください。
PayPay銀行の本審査で落ちた原因が保証会社の判断にある可能性を考えるなら、保証会社が重ならない銀行か、後述の消費者金融のうちアイフル(アイフル株式会社)・レイク(新生フィナンシャル株式会社)のようにPayPay銀行の保証会社とは別の会社が審査する商品を選ぶほうが、同じ判断を繰り返されにくいと考えられます。ただし、信用情報の延滞記録や年収に対する借入割合が原因であれば、どこに申し込んでも結果は変わりにくい点は同じです。
再申込は6か月以上空けるのが目安(申込情報の保有期間)
PayPay銀行は再申込までの期間を公式に定めていません。「6か月」という目安は、信用情報機関の申込情報の保有期間(CIC・JICCとも照会日から6か月)にもとづく一般論です。6か月経てば前回の申込記録は会員に提供されなくなりますが、否決の原因(延滞記録、借入割合、収入の安定性)が変わっていなければ結果も変わりにくい点は理解しておきましょう。
再申込までの間にできることは、他社借入の残高を減らす、延滞を解消して期間を経過させる、勤続期間を積む、書類をそろえる、の4つです。逆に、短期間に複数社へ申し込んで申込情報を増やすことは避けてください。
審査が不安な人向けの代替5社比較表(プロミス・アコム・アイフル・SMBCモビット・レイク)
銀行カードローンと違い、大手消費者金融は自社で審査から融資まで完結するため、結果までの時間の見通しが立ちやすいのが特徴です。ただし貸金業法の総量規制(年収の3分の1)の対象で、年収に対する借入割合が大きい人は借りられません。5社の条件を公式表記で整列しました。
| 商品 | 実質年率 | 融資までの最短時間(公式表記) | 無利息期間と起算日 | 勤務先への電話(公式表現) | WEB完結・郵送物 |
|---|---|---|---|---|---|
| プロミス | 年2.5%〜18.0% | Web・アプリ申込で最短3分※ | 30日間(初回借入の翌日から。メールアドレス登録+Web明細利用が条件) | 原則行わない(98%の顧客に電話での在籍確認を実施していない。必要な場合も同意なく実施しない) | Web明細登録で郵送物は原則なし |
| アコム | 年2.4%〜17.9% | 最短20分※ | 30日間(契約日の翌日から) | 100%なし(書面や申告内容で確認。いかなる場合も電話での在籍確認は実施しない) | ネット契約+カードレス+電磁交付で郵送物なし |
| アイフル | 年3.0%〜18.0% | 最短9分※ | 30日間(契約日の翌日から) | 原則実施しない(99.1%なし・2025年1〜2月調査。実施する場合は担当者個人名) | 原則、希望がない限り郵送物なし |
| SMBCモビット | 年3.00%〜18.00% | 最短15分※ | なし | 原則実施しない(必要な場合も同意を得たうえで実施) | WEB完結・カードレス。原則郵送物なし |
| レイク | 年4.5%〜18.0% | Webで最短8分※ | 365日間/60日間/30日間(いずれも契約日の翌日から。申込経路・契約額・収入証明提出の条件あり) | 勤務先への連絡は一切行っていない(公式コラム) | 郵送物なしの契約方法あり(選べない場合あり) |
※2026年9月2日 編集部調べ(各社公式サイト)。「最短◯分」は各社の公式表記で、申込時間・審査状況・申込方法により希望に添えない場合があります(アイフルは申込手続き完了時点から計測、SMBCモビットは審査結果の案内が曜日・時間帯により翌日以降となる場合あり)。アコムの年2.4%〜17.9%は2026年1月6日以降の新規契約向け。最新の条件は各公式サイトで確認してください。
大手から中小まで幅広く比較したい場合は、大手から中小まで消費者金融26社の比較を参照してください。
各社の特徴(融資時間・無利息・在籍確認の原則・WEB完結)
- プロミス:申込年齢18〜74歳と幅が広く、Web・アプリ申込で最短3分融資を掲げています。無利息は「初回借入の翌日」起算なので、契約だけ先に済ませて必要なときに借りる使い方と相性がよい商品です。PayPay銀行の保証会社(SMBCコンシューマーファイナンス)が運営している点は、本審査で落ちた人には留意点になります。
- アコム:勤務先への電話による在籍確認を「100%なし」と公式に明言している唯一の大手で、職場への連絡を避けたい人向けです。無利息は契約日の翌日起算のため、契約後すぐ借りる人向けです。こちらもPayPay銀行の保証会社です。在籍確認の詳細はアコムの在籍確認の実態で解説しています。
- アイフル:PayPay銀行の保証会社ではないため、SMBCコンシューマーファイナンス・アコムの保証審査で否決された人が、別の審査主体で判断を受けたい場合の選択肢です。最短9分融資、電話での在籍確認は99.1%なし(2025年1〜2月調査)と公表しています。本人確認をスマートフォンで最短で済ませる手順はアイフルの本人確認をスマホで最短で済ませる方法で解説しています。
- SMBCモビット:WEB完結・カードレスで郵送物が原則なく、電話での在籍確認も原則実施しません。無利息サービスがない点だけは他社と異なるため、短期返済で利息を抑えたい人には向きません。
- レイク:Web申込・契約額50万円以上・契約後59日以内の収入証明提出で365日間無利息、契約額50万円未満のWeb申込で60日間無利息と、無利息期間の長さが特徴です。勤務先への連絡は一切行っていないと公式コラムに記載があります。
借入以外の選択肢(公的貸付・クレジットカードのキャッシング枠・相談窓口)
生活費や医療費など生活に直結する資金で困っている場合は、消費者金融より先に、お住まいの市区町村の社会福祉協議会が窓口となる「生活福祉資金貸付制度」(緊急小口資金など)を確認してください。低所得世帯などを対象にした公的な貸付で、対象者や貸付条件は社会福祉協議会の窓口で案内されます。
手持ちのクレジットカードにキャッシング枠が付いていれば、新たな申込審査を受けずに借りられますが、キャッシングは貸金業法の総量規制の対象で、利率も高めです。返済のあてがないまま借入を重ねると状況は悪化します。返済が難しくなったときは、日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051、平日9:00〜17:00、相談無料)、法テラス・サポートダイヤル(0570-078374)、各自治体の多重債務相談窓口に早めに相談してください。金融庁の金融サービス利用者相談室(0570-016811、平日10:00〜17:00)でも相談を受け付けています。
PayPay銀行カードローンの審査に関するよくある質問
仮審査に通れば本審査もほぼ通りますか?
公式サイトは「仮審査結果のご連絡後、本審査がございます」とし、審査の結果、希望に沿えない場合があると明記しています。本審査では保証会社の保証審査や書類確認が加わるため、仮審査の通過は本審査の通過を保証しません。通過率は公表されていません。
PayPay銀行の審査は他のネット銀行より厳しいですか?
各行とも審査基準・通過率を公表していないため、比較はできません。申込条件(20歳以上70歳未満・安定した収入・口座保有)は他のネット銀行と大きく変わらず、上限金利の年18.0%は銀行カードローンとしては高めの水準です。「厳しい」「甘い」と断定できる根拠はありません。
在籍確認の電話は必ず来ますか?
公式FAQでは「原則として勤務先に在籍確認のお電話はいたしません」とし、審査の状況によっては一部の顧客の勤務先に「銀行名+担当者名」で電話する場合があるとしています。提出書類の確認や融資内容の説明のために携帯電話へ連絡が来ることはあります。
審査に落ちた理由は教えてもらえますか?
審査結果の理由は金融機関では開示されないのが一般的で、問い合わせても回答は得られないと考えておきましょう。原因を推定するには、CIC・JICC・KSCで自分の信用情報を開示し、延滞記録や直近6か月の申込件数、他社残高を確認するのが現実的です。
土日・夜間でも審査は進みますか?
申込と本人確認書類の提出はスマートフォンから行えますが、公式サイトは申込内容や混雑状況により審査結果の連絡に60分以上かかる場合があると注記しています。夜間や休日に申し込んだ場合、結果の連絡は翌営業日以降になる可能性を見込んでおきましょう。連絡の時間帯は公式サイトの案内で確認してください。
専業主婦・年金受給者・学生は申し込めますか?
公式FAQでは、専業主婦は配偶者に安定した収入があれば申込可、年金による一定の収入がある方も対象です。学生については公式の申込条件に個別の記載がなく、「20歳以上で、仕事をしていて安定した収入がある」という条件を満たすかどうかで判断されます。
まとめ|PayPay銀行カードローンの審査は二段階。落ちる要因を段階別に潰す
- 審査は仮審査(PayPay銀行)と本審査(保証会社SMBCコンシューマーファイナンスまたはアコムの審査を含む)の二段階。公式サイトも「仮審査結果の連絡後に本審査がある」と明記している
- 「最短60分」は仮審査の結果連絡までの目安で、混雑状況により60分以上かかることもある。本審査の結果は最短当日だが、書類の提出状況で前後する
- 在籍確認は原則電話なし。審査状況により一部で「銀行名+担当者名」の電話があり、書類確認で携帯に連絡が来ることもある
- 本審査で落ちる主因は、信用情報の延滞・異動、他社借入と年収のバランス、書類・在籍確認の未完了、申込内容の相違、多重申込、保証会社の独自判断。通過率は非公開で「60%が落ちる」等の数値に根拠はない
- 落ちたら信用情報を開示して原因を推定し、再申込は6か月以上空ける。急ぐなら自社完結の大手消費者金融、生活資金なら公的貸付と相談窓口を先に検討する
申し込む前なら、申込条件の確認、書類の準備、信用情報の開示、希望額の絞り込みの4点を済ませてから、PayPay銀行の公式サイトで最新条件を確認して申し込んでください。すでに落ちた方は、落ちたときの対処法と代替5社比較に戻り、自分の状況に合う次の一手を選びましょう。ネット銀行・消費者金融を横断して比較したい方はカードローンおすすめランキングも参考にしてください。
▶ PayPay銀行カードローンの公式サイトで最新条件を確認する
この記事の情報源
本記事は、次の公式一次情報をSEIMEIメディア編集部が2026年9月2日時点で確認して作成しました。
- PayPay銀行「カードローン」「契約の流れ(口座がある方/口座がない方)」「商品要項」「収入証明書の提出について」「無利息特約」:https://www.paypay-bank.co.jp/cardloan/index.html/https://www.paypay-bank.co.jp/cardloan/apply.html/https://www.paypay-bank.co.jp/cardloan/proc2.html/https://www.paypay-bank.co.jp/cardloan/detail.html/https://www.paypay-bank.co.jp/cardloan/income.html/https://www.paypay-bank.co.jp/cardloan/nointerest/index.html
- PayPay銀行 よくあるご質問(審査時間FAQ177、電話連絡FAQ231、申込条件FAQ180、利用限度額FAQ176、希望限度額と審査FAQ538、専業主婦FAQ178、保証会社FAQ753、パーソナルローンFAQ858、増額FAQ327):https://faq.paypay-bank.co.jp/faq/show/177/https://faq.paypay-bank.co.jp/faq/show/231/https://faq.paypay-bank.co.jp/faq/show/180/https://faq.paypay-bank.co.jp/faq/show/176/https://faq.paypay-bank.co.jp/faq/show/538/https://faq.paypay-bank.co.jp/faq/show/753/https://faq.paypay-bank.co.jp/faq/show/178/https://faq.paypay-bank.co.jp/faq/show/327/https://faq.paypay-bank.co.jp/faq/show/858
- PayPay銀行「PayPayアプリから借りられる『パーソナルローン』の提供を開始しました」(2025年10月24日)、パーソナルローン「借り方・返し方」:https://www.paypay-bank.co.jp/news/2025/1024.html/https://www.paypay-bank.co.jp/cardloan/personal_use.html
- 全国銀行協会「反社会的勢力との関係遮断に向けた対応について」(2018年)、「銀行カードローンに関する消費者意識調査」(2020年3月31日):https://www.zenginkyo.or.jp/news/2018/n8951//https://www.zenginkyo.or.jp/news/2020/n033101/(調査結果PDF: https://www.zenginkyo.or.jp/fileadmin/res/news/news320331.pdf)
- アコム株式会社 マンスリーレポート(2026年4〜7月)、ムニノバホールディングス 月次データ(アイフル)、SMBCコンシューマーファイナンス 業績情報:https://www.acom.co.jp/corp/ir/library/monthly_report//https://www.muninova.co.jp/ir/finance/monthly_data.html/https://www.smbc-cf.com/corporate/management/data.html
- CIC「情報開示」「信用情報の保有期間」、JICC「信用情報の開示」「登録期間」、全国銀行個人信用情報センター「本人開示」「登録情報」:https://www.cic.co.jp/mydata/index.html/https://www.cic.co.jp/confidence/posession.html/https://www.jicc.co.jp/kaiji/https://www.jicc.co.jp/aboutus/credit-info/registration/https://www.zenginkyo.or.jp/pcic/open//https://www.zenginkyo.or.jp/pcic/about/
- 金融庁「貸金業法Q&A」(総量規制の対象)、金融サービス利用者相談室、日本貸金業協会 貸金業相談・紛争解決センター、法テラス:https://www.fsa.go.jp/policy/kashikin/qa.html/https://www.fsa.go.jp/receipt/soudansitu/index.html/https://www.j-fsa.or.jp/personal/trouble//https://www.houterasu.or.jp/site/soudan-tatekae/
- プロミス、アコム、アイフル、SMBCモビット、レイクの各公式サイト(貸付条件・在籍確認・無利息サービス):https://cyber.promise.co.jp/APD03X/APD03X01/https://www.acom.co.jp/lineup/cardloan//https://www.aiful.co.jp/borrow/products/loan//https://www.mobit.ne.jp/kariru/conditions/index.html/https://lakealsa.com/cashing/nointerest/365nil/
- Yahoo!ファイナンス カードローンカタログ「PayPay銀行カードローンのクチコミ・評判」(2026年9月2日取得):https://finance.yahoo.co.jp/card-loan/item/2/reviews

コメント