
消費者金融のおすすめは、初めての借入なら無利息サービスと即日融資に強い大手5社(プロミス/アコム/レイク/アイフル/SMBCモビット)、大手で否決された人なら登録番号と貸付条件を公式サイトで確認できる中小(いつも/ダイレクトワン/セントラル等)です。今日か明日には借りたい人ほど、この順路が条件面で最も損の少ない選び方になります。
迷いどころは金利の差ではなく、無利息が日数より「起算日」で損得が変わること、即日融資が最短時間より「振込の締め時間」で決まること、大手で否決された後にどこへ行くかの3点に集約されます。大手5社・スマホ系4社・中小18社の計27社を実質年率・無利息の起算日・在籍確認・郵送物など同じ項目で並べた比較表と、締め時間の早見表で、この3点に答えます。
パート・主婦・年金受給者など属性別の申込可否も一覧にしているので、自分の条件で通る候補を1〜2社まで絞り込めます。
※掲載する数値・条件は2026年9月2日時点の各社公式サイト・金融庁・日本貸金業協会の公表情報で確認しています。
【結論】消費者金融のおすすめは目的別にこの5社!30秒で分かる早見表
消費者金融とは、貸金業法にもとづいて財務局長または都道府県知事の登録を受け、個人向けに無担保で融資する貸金業者のことです。銀行ではないため総量規制(年収の3分の1)の対象になる一方、審査スピードと無利息サービスの面で銀行カードローンより有利な商品が多くあります。
目的別のおすすめは次のとおりです。迷ったらこの表だけで申込先を決められます。
| 目的 | おすすめ | 決め手(公式表記) |
|---|---|---|
| 初めて・無利息で安く | プロミス | 30日間無利息が「初回借入の翌日」起算。借りる日を待てるなら無駄がない |
| 今日中に借りたい | プロミス/アコム | Web・アプリで最短3分(プロミス)、最短20分(アコム)。振込は24時間365日・最短10秒 |
| 職場・家族に内緒 | アコム/レイク | アコムは勤務先への電話「100%なし」、レイクは「一切おこなっていない」と公式明記 |
| 大きめの額を長く無利息で | レイク | Web申込・契約額50万円以上・収入証明提出で365日間無利息(契約額50万円未満は60日間) |
| 上限金利を少しでも低く | アコム | 上限17.9%(他の大手4社は18.0%) |
| 大手で否決された | いつも/ダイレクトワン/セントラル | Web完結・郵送物なし・原則電話なし(いつも)、初回借入翌日から55日無利息・原則電話なし(ダイレクトワン)、契約日翌日から30日無利息(セントラル) |
※2026年9月2日 編集部調べ。最短時間は申込時間帯・審査状況・金融機関の営業時間により異なります。最新の条件は公式サイトで確認してください。
| 大手5社 | 実質年率 | 無利息(起算日) | 最短融資 | 勤務先への電話 | 郵送物 |
|---|---|---|---|---|---|
| プロミス | 2.5〜18.0% | 30日(初回借入の翌日) | 最短3分 | 原則なし(98%で実施せず) | Web明細登録で原則なし |
| アコム | 2.4〜17.9% | 30日(契約日の翌日) | 最短20分 | 100%なし(書面で確認) | ネット契約+カードレス+電磁交付で原則なし |
| レイク | 4.5〜18.0% | 365日/60日/30日(契約日の翌日) | 最短8分(Web) | 一切なし | 郵送物なしの契約方法あり |
| アイフル | 3.0〜18.0% | 30日(契約日の翌日) | 最短9分 | 原則なし(99.1%で実施せず) | 原則なし(希望がない限り) |
| SMBCモビット | 3.00〜18.00% | なし | 最短15分 | 原則なし | 原則なし(WEB完結・カードレス) |
※2026年9月2日 編集部調べ(各社公式サイトの貸付条件・FAQ)。無利息はいずれも初回契約者限定で、プロミスはメールアドレス登録とWeb明細の利用が条件、レイクの365日型はWeb申込・契約額50万円以上・契約後59日以内の収入証明提出が条件です。最新の条件は公式サイトで確認してください。
初めて・無利息重視なら大手3社(プロミス/アコム/アイフル)の違いで選ぶ
3社とも「初めての契約で30日間無利息」という点は同じです。違いは起算日にあります。プロミスは「初回お借入の翌日」から、アコムとアイフルは「ご契約日の翌日」から30日を数えます。
契約したその日に借りるなら3社の差はほぼありません。一方、「今すぐ契約だけ済ませて、給料日前に借りる」ような使い方では、契約日起算の2社は借りる前に無利息期間が減っていきます。借りる日が決まっていない人はプロミス、契約即日に借りる人は上限金利が17.9%と低いアコムが条件面で有利です。
アイフルは上限金利18.0%で起算日も契約日翌日ですが、審査回答が土日祝を含む9:00〜21:00で、最短9分という融資スピードの公式表記があります。「無利息の差より、今日中に確実に借りたい」という人には現実的な選択肢です。
今日中に借りたいなら最短融資時間より振込締め時間で選ぶ
「最短3分」「最短8分」は、審査が順調に進んだ場合の申込完了からの所要時間です。実際に今日中に口座へ入るかどうかは、審査の受付時間と振込の実施時間で決まります。
大手5社は振込が24時間365日(プロミス・アコム)または最短3分(SMBCモビット)に対応していますが、SMBCモビットはWeb申込の受付が21:00〜9:00の間は休止し、アイフルは夜間帯の申込が翌営業日午前の回答になる可能性を公式が案内しています。夕方以降に申し込むなら、24時間振込に対応し、電話・自動契約機も21時まで受け付けるプロミスか、24時間365日・最短10秒の振込を公式表記するアコムが安全です。詳細は後述の選び方「3. 即日融資は審査受付時間と振込締め時間で決まる(早見表)」にまとめました。
職場・家族に内緒なら在籍確認の電話なし・郵送物なしが原則の社
在籍確認そのものは、貸金業法の返済能力調査の一環としてどの社も行います。ただし「勤務先への電話」については、大手5社のいずれも「原則なし」以上の表現を公式に掲げています。
- アコム: 「勤務先へ在籍確認の電話は100%ありません」(書面や申告内容で確認)
- レイク: 「お勤め先へのご連絡は一切おこなっておりません」
- アイフル: 原則実施せず、電話なしの実績99.1%(2025年1〜2月の公式調査)
- プロミス: 原則電話せず、98%の顧客に電話での在籍確認を実施していない
- SMBCモビット: 原則実施せず、必要な場合も事前に同意を得る
郵送物についても、5社ともWeb契約・カードレス・Web明細(電磁交付)の組み合わせで「原則なし」にできます。ただしプロミスのように、返済が遅れて連絡が取れない場合は郵送するという例外を公式に案内する社もあります。
大手で否決された人はWeb完結・全国対応の中小(いつも/セントラル等)へ
大手の審査で否決された場合、同じ属性のまま別の大手に連続で申し込んでも、申込情報が信用情報機関(CIC・JICC)に6か月間残るため不利になりがちです。次の一手として現実的なのが、大手とは別の基準で審査する中小消費者金融です。
ただし「独自審査」は「審査なし」ではありません。中小も貸金業法13条の返済能力調査を各社の基準で行います。本記事では、公式サイトで貸金業登録番号を確認できた18社だけを登録番号付きで掲載しています(登録番号は金融庁の登録貸金業者情報検索サービスで照合できます)。Web完結で郵送物がなく、原則電話なしを公式に掲げる「いつも」、初回借入翌日から55日間無利息の「ダイレクトワン」、契約日翌日から30日間無利息で平日14時までの受付で当日振込の「セントラル」が、条件面の上位です。
目的別おすすめ診断フロー(図解)
「初めて借りるか」「無利息で安く借りたいか」「今日中か」「内緒か」「大手で否決されたか」の順に分岐すると、推奨タイプは4つに絞れます。
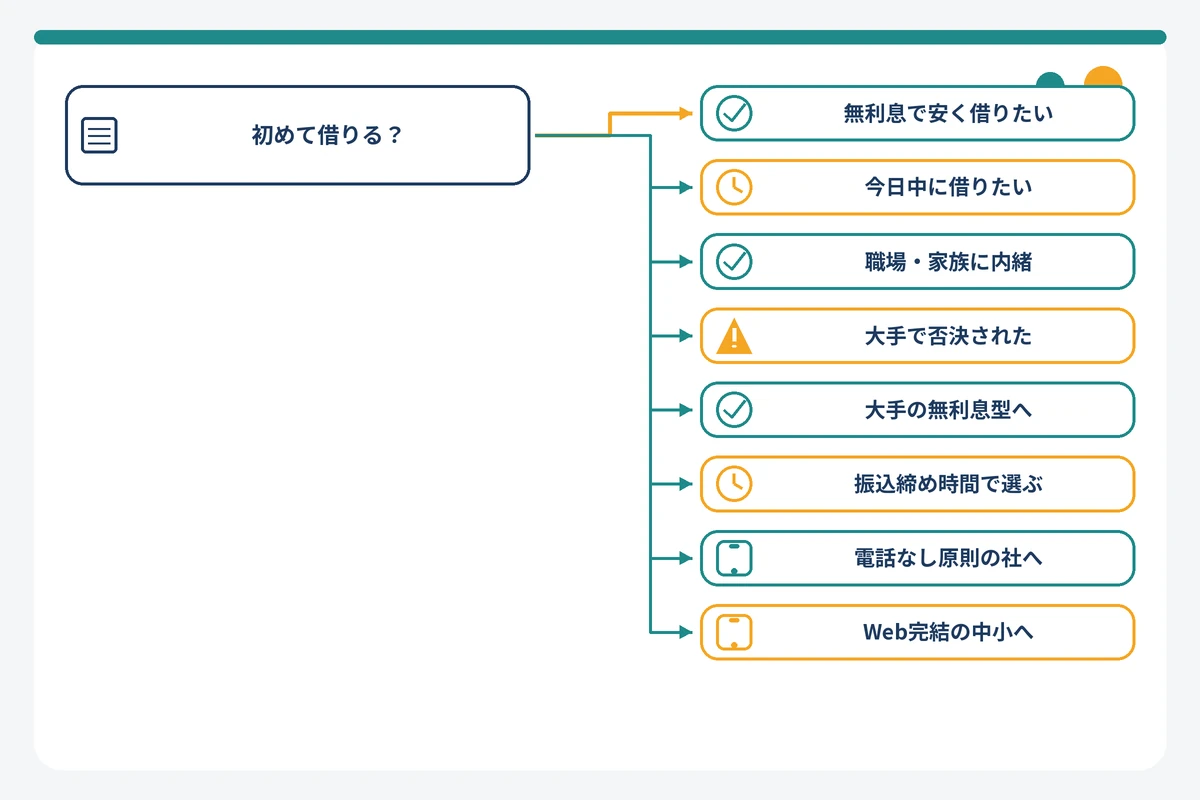
- 無利息で安く借りたい → 大手の無利息型へ(借りる日が先ならプロミス、即日借りるならアコム、50万円以上ならレイクの365日型)
- 今日中に借りたい → 振込締め時間で選ぶ(24時間振込のプロミス・アコム、最短3分振込のSMBCモビット)
- 職場・家族に内緒 → 電話なし原則の社へ(アコム・レイクは「100%なし」「一切なし」の公式表記)
- 大手で否決された → Web完結の中小へ(いつも・ダイレクトワン・セントラル・フクホー・アロー)
この記事の使い方は簡単です。上の4タイプのどれかに当てはまれば該当社のランキング解説へ、当てはまらなければ「選び方7つの比較軸」と「属性別マトリクス」で自分の条件に合う社を絞り込んでください。
消費者金融おすすめランキング【大手・スマホ系9社】金利・無利息・審査時間を一覧比較
ここでは、大手5社と、貸金業登録を確認できたスマホ系ローン4社(エアウォレット クイックローン/FamiPayローン/au PAY スマートローン/dスマホローン)の計9社を、同じ4軸で採点して順位を付けました。LINEポケットマネーとメルペイスマートマネーは、編集部が公式サイトで貸付条件を確認できなかったため、本記事では掲載を見送っています。口コミやアクセス数を根拠にした「消費者金融の人気ランキング」とは異なり、本記事の順位はすべて公式表記だけで決めています。利用者数という意味での人気は、IRで口座数を公表しているアコム(無担保ローン口座数約199万件、2026年7月末)とアイフル(個人向け無担保ローン約140万口座、同月末)が参考になります。
スマホ系ローンをアプリの機能面から比べたい人は、スマホで即日借りられるアプリを目的別に比較した記事も参考にしてください。本記事では「消費者金融の一形態」として貸付条件の比較にとどめます。
9社スペック比較表(編集部集計・2026年9月時点の公式表記)
ランキングの評価基準は次の4軸・各3点満点(合計12点)です。すべて公式サイトの表記だけで採点し、口コミや通過率のうわさは一切使っていません。
| 評価軸 | 3点 | 2点 | 1点/0点 |
|---|---|---|---|
| 上限金利 | 17.9%以下 | 18.0% | 18.0%超(1点) |
| 無利息 | 60日以上、または初回借入翌日起算の30日 | 契約日翌日起算の30日 | なし(0点) |
| 即日性 | 公式に「最短◯分」の融資時間表記あり | 公式に「最短◯分」の審査時間表記あり | 時間表記なし(1点) |
| 在籍確認 | 勤務先への電話「原則なし」以上を公式明記 | — | 公式記載なし(1点)/電話ありを明記(0点) |
※同点の場合は「申込年齢の幅が広い順」で順位を決めています。2026年9月2日 編集部調べ。
| 順位/商品名 | 実質年率 | 限度額 | 無利息(起算日) | 最短時間(公式表記) | 採点 |
|---|---|---|---|---|---|
| 1位 プロミス | 2.5〜18.0% | 800万円まで | 30日(初回借入の翌日) | 最短3分で借入(Web・アプリ) | 11点 |
| 2位 アコム | 2.4〜17.9% | 1万〜800万円 | 30日(契約日の翌日) | 最短20分で契約・借入 | 11点 |
| 3位 レイク | 4.5〜18.0% | 1万〜500万円 | 365日/60日/30日(契約日の翌日) | 最短8分融資(Web) | 11点 |
| 4位 アイフル | 3.0〜18.0% | 1万〜800万円 | 30日(契約日の翌日) | 最短9分で融資 | 10点 |
| 5位 SMBCモビット | 3.00〜18.00% | 1万〜800万円 | なし | 最短15分で融資完了 | 8点 |
| 6位 エアウォレット クイックローン | 3.0〜18.0% | 1万〜800万円 | なし | 申込から受取まで最短5分 | 6点 |
| 7位 FamiPayローン | 0.8〜18.0% | 1万〜300万円 | なし | 時間表記なし(17時以降は翌営業日回答) | 6点 |
| 8位 au PAY スマートローン | 2.9〜18.0% | 1万〜100万円 | なし | 審査結果まで最短30分 | 5点 |
| 9位 dスマホローン | 3.9〜17.9%(優遇後0.9〜17.9%) | 1万〜300万円 | なし | 時間表記なし | 4点 |
※2026年9月2日 編集部調べ。最短時間は各社の公式表記で、申込時間帯・審査状況・金融機関の営業時間により異なります。最新の条件は公式サイトで確認してください。
採点の内訳は次のとおりです。プロミスは上限金利2点・無利息3点(借入翌日起算)・即日性3点・在籍確認3点、アコムは上限金利3点(17.9%)・無利息2点(契約翌日起算)・即日性3点・在籍確認3点、レイクは上限金利2点・無利息3点(60日以上)・即日性3点・在籍確認3点で、3社が11点で並びました。アイフルは無利息が契約翌日起算の2点で10点、SMBCモビットは無利息なしの0点が響いて8点です。スマホ系4社はいずれも無利息がなく、エアウォレットは即日性3点、FamiPayは在籍確認3点で6点、au PAYは審査時間の表記で2点を得たものの在籍確認の記載がなく5点、dスマホローンは上限金利17.9%で3点を得たものの、勤務先へ在籍確認の電話をする場合があると公式に明記しているため在籍確認は0点となり4点にとどまりました。同点の並び順は申込年齢の幅(プロミス18〜74歳、アコム20〜72歳、レイク20〜70歳)で決めています。
| 商品名 | Web完結・カードレス | 勤務先への電話(公式表現) | 郵送物 | 申込年齢 | 収入証明の提出ライン |
|---|---|---|---|---|---|
| プロミス | 可(Web・アプリ申込) | 原則なし(98%で実施せず) | Web明細登録で原則なし | 18〜74歳 | 50万円超/他社合計100万円超/19歳以下 |
| アコム | 可(カードレス契約) | 100%なし | ネット契約+カードレス+電磁交付で原則なし | 20〜72歳 | 50万円超/他社合計100万円超 |
| レイク | 可(郵送物なしの契約方法あり) | 一切なし | なしの契約方法あり(選べない場合あり) | 満20〜70歳 | 50万円超/他社合計100万円超/提出済み証明が3年経過 |
| アイフル | 可(カードレス選択可) | 原則なし(99.1%で実施せず) | 原則なし(希望がない限り) | 満20歳以上(70歳で新規融資停止) | 50万円超/他社合計100万円超 |
| SMBCモビット | 可(WEB完結でカードレス) | 原則なし | 原則なし | 20〜74歳 | 50万円超/他社合算100万円超 |
| エアウォレット クイックローン | 可(スマホ完結) | 公式記載なし | 公式記載なし | 20〜72歳 | 公式記載なし |
| FamiPayローン | 可(アプリ完結) | 原則なし | 明細はアプリ(遅延時は郵送の可能性) | 満20〜70歳 | 公式記載なし |
| au PAY スマートローン | 可(24時間WEB完結) | 公式記載なし | 公式記載なし | 満20〜70歳 | 50万円超/他社合計100万円超 |
| dスマホローン | 可(dアカウントで申込) | 在籍確認の電話をする場合あり(公式明記) | 公式記載なし | 満20〜68歳 | 公式記載なし |
※2026年9月2日 編集部調べ。収入証明の提出ラインは貸金業法13条3項の基準(1社50万円超または他社を含めた合計100万円超)で、「公式記載なし」の社も法律上は同じ基準が適用されます。最新の条件は公式サイトで確認してください。
大手5社の返済条件・問い合わせ窓口の比較(借りた後の使いやすさ)
ランキングの4軸には入れていませんが、借りた後に効いてくるのが返済条件とサポート窓口です。返済期間が長い社ほど月々の最低返済額は小さくなりますが、最低額だけを払い続けると利息総額は増えます。
| 項目 | プロミス | アコム | レイク | アイフル | SMBCモビット |
|---|---|---|---|---|---|
| 返済方式 | 残高スライド元利定額返済 | 定率リボルビング | 残高スライドリボ/元利定額リボ | 借入後残高スライド元利定額リボ | 借入後残高スライド元利定額 |
| 最長返済期間・回数 | 6年9か月・80回 | 9年7か月・100回 | 10年・120回 | 14年6か月・151回 | 5年・60回(例外8年10か月・106回) |
| 返済日 | 5日・15日・25日・末日から選択 | 公式記載を確認 | 公式記載を確認 | 35日以内または毎月約定日 | 5日・15日・25日・末日から選択 |
| 遅延損害金 | 20.0% | 20.0% | 20.0% | 20.0% | 20.00% |
| 新規申込の窓口 | 0120-24-0365(9:00〜21:00・土日祝も) | 0120-07-1000(平日9:00〜18:00) | 0120-09-09-09(平日9:00〜18:00) | 0120-201-810(9:00〜17:00) | 0120-03-5000(9:00〜21:00) |
| 会員向け窓口 | 0120-24-0365(各種問合せ9:00〜18:00) | 0120-629-215(平日9:00〜18:00) | 会員ログイン後チャット(年中無休24時間) | 0120-109-437(平日9:00〜17:00) | 0120-24-7217(9:00〜18:00) |
| 定期メンテナンス | 毎週月曜0:00〜7:00、元日終日 | 公式記載を確認 | 公式記載を確認 | 公式記載を確認 | 毎週月曜0:00〜7:00、毎月最終月曜2:00〜7:00 |
※2026年9月2日 編集部調べ(各社公式サイトの貸付条件・問い合わせページ)。「公式記載を確認」は本記事の調査時点で公式ページに該当項目の記載を確認できなかったもので、申込前に各社公式サイトで確認してください。
返済期間はアイフルの最長14年6か月(151回)が最も長く、SMBCモビットの5年(60回)が最も短い設定です。10万円程度の少額を数か月で返すなら差は出ませんが、50万円以上を長期で返す場合は、最低返済額と期間の組み合わせで総返済額が大きく変わります。窓口の受付時間は、新規申込がプロミス・SMBCモビットで21時まで、アコム・レイクは平日18時まで、アイフルは17時までです。会員向けの窓口は平日日中に限られる社が多く、夜間の相談はレイクのチャット(24時間)やアイフルのAIチャット(24時間)が受け皿になります。
女性専用の窓口を公式に設けているのは、プロミス(レディースコール 0120-86-2634、9:00〜21:00)とアイフル(女性専用ダイヤル 0120-201-884、9:00〜17:00)です。中小では、セントラルの「マイレディス」(女性スタッフが受付、アルバイト・パートも可)と、フタバの「レディースキャッシングフタバ」(同社・同条件で14.959〜17.950%・1〜50万円)があります。窓口が女性専用でも、貸付条件と審査は通常商品と同じです。
1位 プロミス(SMBCコンシューマーファイナンス)|最短3分・初回借入翌日起算の30日無利息
| 運営会社 | SMBCコンシューマーファイナンス株式会社(SMBCグループ) |
| 実質年率 | 2.5〜18.0%(新規契約の方が対象。100万円以上は上限15.0%) |
| 限度額 | 800万円まで |
| 無利息 | 30日間(初回借入の翌日から。メールアドレス登録+Web明細利用が条件) |
| 最短融資 | Web・アプリからの申込で最短3分 |
| 申込条件 | 18〜74歳で本人に安定した収入がある方(年金収入のみは不可、高校生不可) |
プロミスの最大の強みは、30日間無利息の起算日が「初回お借入の翌日」である点です。契約を先に済ませても、実際に借りるまで無利息期間は減りません。無利息を使い切りたい人にとって、大手5社の中で最も無駄が出にくい設計です。
スピード面も、Web・アプリ申込なら最短3分で借入可能という公式表記で、インターネット振込は原則24時間365日・最短10秒程度・手数料0円です。電話(プロミスコール 0120-24-0365)と自動契約機の受付は9:00〜21:00で土日祝も対応しています。
在籍確認は「原則、勤務先にお電話はおこないません」「実際に98%のお客さまには電話での在籍確認を実施しておりません」が公式表現で、電話が必要な場合も本人の同意なく実施しないとしています。書類での代替は社員証・給与明細書・源泉徴収票・雇用契約書などです。郵送物は書面受取方法を「Web明細」にすれば原則ありません。
申込年齢が18〜74歳と大手5社で最も広く、主婦・学生でもアルバイト・パート等の安定収入があれば申し込めます。ただし19歳以下は希望額にかかわらず収入証明書の提出が必須です。新規成約率は2024年12月分を最後に公表を終了しており、現在の通過率は公式非公開です。返済方式は残高スライド元利定額返済方式、返済日は5日・15日・25日・末日から選べます。
向いているのは、契約と借入の日が離れそうな人、18〜19歳で申し込みたい人、夜間や土日に即日で借りたい人です。逆に、収入が年金のみの人は申込条件を満たさず、無利息の条件であるメールアドレス登録とWeb明細利用を避けたい人には無利息が適用されません。
会員サービスでは、インターネット振込のほかPayPayマネーへのチャージ(手数料無料)、インターネット返済(最短10秒)、口座振替の設定、返済日お知らせメール、利息シミュレーションが使えます。増額の申込も会員サービス・アプリから24時間Web完結で、9:00〜21:49の申込なら最短1分で回答(50万円以内、一定の条件あり)です。毎週月曜0:00〜7:00と元日は定期メンテナンスで会員サービスとスマホATMが止まるため、借入や返済の予定はずらしてください。
本人確認書類はマイナンバーカード・運転免許証(経歴証明書可)・在留カード(特別永住者証明書可)・パスポート(2020年2月3日以前申請発行分)から1点で、金融機関口座の登録で本人確認する場合は書類が不要です。スマホATMはセブン銀行・ローソン銀行で原則24時間、手数料は1万円以下110円・1万円超220円です。
2位 アコム(三菱UFJフィナンシャル・グループ)|上限17.9%・勤務先への電話100%なし
| 運営会社 | アコム株式会社(三菱UFJフィナンシャル・グループ) |
| 実質年率 | 2.4〜17.9%(2026年1月6日以降の契約。同年1月5日までの契約は3.0〜18.0%) |
| 限度額 | 1万〜800万円 |
| 無利息 | 30日間金利0円(契約日の翌日から。無担保カードローンのみ対象) |
| 最短融資 | 最短20分で契約完了・借入可能。振込は24時間365日・最短10秒 |
| 申込条件 | 20〜72歳で安定した収入のある方(パート・アルバイト可) |
アコムは2026年1月の改定で貸付利率が年2.4〜17.9%となり、上限金利が大手5社で唯一18.0%を下回ります。50万円を1年間借りた場合の利息差は0.1ポイント分の500円程度(編集部試算)と小さいものの、長期利用では確実に効いてきます。
在籍確認は「勤務先へ在籍確認の電話は100%ありません」「いかなる場合においても、電話での在籍確認は実施しません」と公式FAQに明記され、大手5社で最も強い表現です。書面や申告内容で確認するため、在籍確認自体がないわけではない点だけ押さえておきましょう。詳しくはアコムの在籍確認の仕組みと電話が来るケースの解説で確認できます。
30日間金利0円サービスは「ご契約日の翌日」起算です。契約後すぐ借りる人には問題ありませんが、借りる日が先の人は無利息期間が目減りします。期間中の返済は全額元金に充当され、30日以内の追加借入も対象です。
審査の透明性も特長で、IRのマンスリーレポートで新規貸付率を毎月公表しています。2026年4〜7月の累計は39.0%(7月単月37.3%)でした。郵送物は、インターネット契約+カードレス契約(または自動契約機でのカード受取)+電磁交付登録の組み合わせで原則なしにできます。増額の申込はマイページ・自動契約機・電話(0120-629-215、平日9:00〜18:00)から行えます。
向いているのは、勤務先への電話を確実に避けたい人、1年以上の利用を見込んで上限金利の0.1ポイント差を取りたい人、審査の透明性(新規貸付率の公表)を重視する人です。借りる日が10日以上先になりそうな人は、契約日起算の無利息が目減りする点でプロミスに分があります。
契約後の運用面では、利用可能額は契約極度額を上限に「あといくら借りられるか」の金額で、範囲内なら何度でも追加借入できます。急に借りられなくなる理由として公式が挙げるのは、①年収の3分の1を超えた借入、②利用可能額が残っていない、③支払いが遅れている、④現在の勤務先の届出をしていない、⑤暗証番号の一定回数以上の誤入力、⑥カードの磁気不良の6つです。返済相談・増額・利用停止の問い合わせは総合カードローンデスク(0120-629-215、平日9:00〜18:00)で、新規申込窓口(0120-07-1000)とは番号が異なります。
返済方式は定率リボルビング方式で、最終借入日から最長9年7か月・1〜100回です。無担保ローンの口座数は2026年7月末で約199万件、消費者向け無担保ローン残高は1兆78億円と、利用者数の面でも最大級の規模です。
3位 レイク(新生フィナンシャル・SBI新生銀行グループ)|Webなら60日間、50万円以上契約で365日間無利息
| 運営会社 | 新生フィナンシャル株式会社(SBI新生銀行グループ) |
| 実質年率 | 4.5〜18.0% |
| 限度額 | 1万〜500万円 |
| 無利息 | 365日間(Web申込・契約額50万円以上・契約後59日以内に収入証明提出)/60日間(Web申込・契約額50万円未満)/30日間(自動契約機・電話申込)。いずれも初回・契約日の翌日起算 |
| 最短融資 | Webなら最短8分融資 |
| 申込条件 | 満20〜70歳で安定した収入のある方(パート・アルバイト可) |
レイクは無利息期間の長さで大手5社の中で突出しています。Web申込で契約額50万円未満なら60日間、契約額50万円以上で契約後59日以内に収入証明書類を提出すれば365日間、借入額全額が無利息になります(2025年3月27日開始)。契約額50万円以上でも借入額は1万円からで構いません。
注意点は3つあります。365日型は期限内に収入証明を出さないと60日型に切り替わること、無利息期間中も返済日があり滞ると無利息が終了すること、他の無利息商品と併用できないことです。また365日型で契約した場合の適用利率は極度額100万円未満で18.0%、100万〜200万円で15.0%です。
在籍確認は「レイクではお申込みの際、お勤め先へのご連絡は一切おこなっておりません」が公式コラムの表現です。郵送物なしの契約方法もあります(選べない場合あり)。旧名称の「レイクALSA」は現在使われておらず、ブランド名は「レイク」で統一されています。
限度額の上限が500万円と他の大手より低く、下限金利も4.5%とやや高めですが、初めての借入で100万円未満を使う人にとっては上限18.0%が適用されるため実質的な差はありません。「まとまった額を長く無利息で」という使い方なら第一候補です。
向いているのは、50万円以上の契約を長期で使う予定があり、収入証明書を期限内に出せる人、勤務先への電話を避けたい人です。一方、極度額が500万円を超える借入を検討している人や、収入証明を出したくない人(365日型は60日型に切り替わる)には向きません。
適用利率は契約形態で異なります。365日間無利息で契約した場合は極度額100万円未満18.0%、100万〜200万円15.0%、200万円超〜500万円4.5〜12.0%です。それ以外の極度額200万円以下の契約では、最大利用残高100万円未満15.0〜18.0%、100万〜200万円12.0〜15.0%で、残高が基準に達した日に利率が変わり、一度100万円以上になれば以後も維持されます。
公式の返済例は、18.0%・50万円・残高スライドリボで毎回13,000円×58回、返済総額745,035円(30日ごと返済、無利息考慮なし)です。本人確認書類は運転免許証(表裏)・資格確認証・パスポート・マイナンバーカード(表面)・在留カード/特別永住者証明書の5点から1点で、「スマート本人確認」は運転免許証で行います。問い合わせは0120-09-09-09(オペレーター、平日9:00〜18:00)、会員はログイン後のチャットが年中無休24時間です。
4位 アイフル(独立系)|最短9分・土日祝も21時まで審査・電話なし99.1%
| 運営会社 | アイフル株式会社(近畿財務局長(15)第00218号・日本貸金業協会会員第002228号) |
| 実質年率 | 3.0〜18.0% |
| 限度額 | 1万〜800万円(千円単位) |
| 無利息 | 最大30日間利息0円(契約日の翌日から。無担保キャッシングローンを初めて契約する人限定) |
| 最短融資 | 最短9分(申込手続き完了時点から計測)。審査回答は土日祝問わず9:00〜21:00 |
| 申込条件 | 満20歳以上で定期的な収入と返済能力がある方(年金収入のみは除く。取引中に満70歳で新規融資停止) |
アイフルは銀行グループに属さない独立系の大手です。最短9分という融資スピードの公式表記に加え、審査回答時間が土日祝にかかわらず9:00〜21:00で、申込受付は24時間365日です。夜間帯の申込は翌営業日午前中の回答になる可能性がある点は覚えておきましょう。
在籍確認は「原則実施しません。ただし審査状況により実施する場合があります」が公式表現で、電話なしの実績は99.1%(2025年1月1日〜2月28日、WEB・無人店舗申込後に契約した顧客対象)と公表されています。電話する場合は担当者の個人名で連絡します。
本人確認は非対面で3通り用意されており、①スマホで本人確認(顔画像+写真付き本人確認書類1点)、②銀行口座で本人確認(本人名義の口座登録で原則書類不要)、③本人確認書類2点の画像送信から選べます。どちらが早いかはアイフルの本人確認をスマホと銀行口座で比べた記事で解説しています。
新規成約率はムニノバホールディングスの月次データで公表され、2026年4〜7月の累計は28.5%(7月単月28.7%)です。アコムの新規貸付率より10ポイントほど低い水準で、これは審査の厳しさというより集計方法・申込層の違いも含む数字である点に注意してください。返済期間は最長14年6か月(1〜151回)と大手5社で最も長く、月々の負担を抑えやすい設計です。個人向け無担保ローンの口座数は2026年7月末で約140万口座(残高6,579億円)と、利用者数の面でも大手の中で大きな規模です。
向いているのは、土日や夜間に即日融資を狙う人(審査回答9:00〜21:00・土日祝対応)、本人確認を銀行口座登録で済ませたい人、月々の返済額を抑えたい人(最長151回)です。収入が年金のみの人と専業主婦は対象外です。
契約後は、限度額の増額をスマホアプリから最新の収入証明書を提出するだけで申し込め、2営業日以内(混雑時1週間程度)に限度額の見直しが完了します。定期審査で限度額が下がる場合もあると公式FAQで明記しています。郵送物はカードレスを選べば原則なく、カードあり選択時もカード到着前に登録口座への振込で借入できます。
問い合わせは、はじめての申込専用0120-201-810(9:00〜17:00)、取引中0120-109-437(平日9:00〜17:00)、女性専用ダイヤル0120-201-884(9:00〜17:00)で、AIチャットは24時間、オペレーターチャットは平日9:00〜17:00です。収入証明書はセブン銀行ATM(QRコード)、WEB書類提出サービス、FAXでも提出できます。
5位 SMBCモビット(SMBCグループ)|最短15分・WEB完結でカードレス・無利息はなし
| 運営会社 | SMBCモビット株式会社(近畿財務局長(15)第00209号・SMBCグループ) |
| 実質年率 | 3.00〜18.00%(最高利用残高100万円以上は15.00%) |
| 限度額 | 1万〜800万円 |
| 無利息 | なし(公式の貸付条件に記載なし) |
| 最短融資 | 申込から最短15分で融資完了。振込キャッシングは受付完了から最短3分 |
| 申込条件 | 満20〜74歳の安定した収入のある方(アルバイト・パート・自営業可。年金のみは不可) |
SMBCモビットは大手5社で唯一、無利息サービスがありません。その分、スピードとプライバシー配慮は充実しており、「お申込から最短15分で融資完了」「10秒で簡易審査結果表示」が公式表記です。振込キャッシングは受付から最短3分ですが、平日14:50〜23:59および土日祝の申込は翌金融機関営業日9:30頃の入金になる場合があります。
Web申込は21:00〜9:00の間は受付を休止し、審査は9:00〜21:00に行われます。今日中に借りたいなら、遅くとも夕方までに申し込むのが現実的です。在籍確認は「申込者および勤務先に対する電話連絡を原則として実施しません」「必要な場合も事前に申込者の同意を得たうえで実施」と公式が案内しています。
WEB完結ならカードレスで、スマホATM(セブン銀行・ローソン銀行)とPayPayマネーへのチャージに対応します。三井住友銀行ATMは利用手数料0円です。返済額のうち利息充当額200円につきVポイントが1ポイント貯まり、1ポイント=1円で返済に使えます。
返済回数は最長60回(5年)が基本で、他の大手より短めです。10万円の借入で月4,000円、50万円で月13,000円が返済額の例として公式に示されています。無利息にこだわらず、SMBCグループの安心感とWEB完結を重視する人に向いています。
向いているのは、三井住友銀行の口座やATMを普段使いしている人、Vポイントを貯めている人、無利息より「電話なし・郵送物なし・カードレス」を優先する人です。無利息期間が必要な人、21時以降に申し込んで今日中に借りたい人には向きません。
本人確認はスマホアプリの「オンライン本人確認」(運転免許証またはマイナンバーカード等)で、書類を用意できない場合は返済タイプで口座振替型を選ぶ方法があります。返済回数は最長60回(5年)が基本で、合理的な理由があると認められた場合は最長106回(8年10か月)です。約定支払日は毎月5日・15日・25日・末日から選べ、返済方法は口座振替・ATM返済・振込返済・インターネット返済・ポイント返済の5種類です。
定期メンテナンスは毎週月曜0:00〜7:00(Myモビ・提携ATM・自動音声)と毎月最終月曜2:00〜7:00(全インターネットサービス)です。問い合わせは申込フリーコール0120-03-5000(9:00〜21:00)、利用中0120-24-7217(9:00〜18:00)、自動音声0120-24-7061(24時間)です。
スマホ系ローンと大手カードローンの使い分け
スマホ系ローン4社は、いずれも貸金業登録を受けた正規の貸金業者で、総量規制(年収の3分の1)の対象になる点は大手と同じです。違いは3つあります。①借入金が口座振込だけでなくau PAY・d払い・ファミペイ・COIN+の残高に直接入ること、②初回の無利息サービスがないこと、③在籍確認の方法や最短融資時間を公式に明記していない社が多いことです。
したがって、「決済アプリの残高として少額を使い、翌月に返す」使い方ならスマホ系、「現金を今日中に用意し、30日以内に返して利息をゼロにする」使い方なら大手5社が合理的です。上限金利はどちらも17.9〜18.0%で差がないため、無利息の有無と即日性の明確さで選び分けてください。
6位 エアウォレット クイックローン(GeNiE)|申込から受取まで最短5分・スマホ完結
エアウォレット クイックローンは、GeNiE株式会社(東京都知事(2)第31922号・日本貸金業協会会員第006253号)が貸付主体のスマホ完結型ローンです。実質年率3.0〜18.0%、契約枠1万〜800万円で、申込条件は20〜72歳の安定した収入がある方です。職業制限はなく審査で判断されます。
公式表記は「申込から受取まで最短5分・スマホ完結」で、受付は24時間365日(メンテナンス除く)です。借入金はエアウォレットのCOIN+残高へのチャージ、または登録銀行口座への振込で受け取れます。返済は毎月27日の定額リボルビング方式で、最終借入日から最長13年9か月・1〜165回です。
注意点として、エアウォレットのトップページには「本人確認不要」というキャッチがありますが、クイックローンの詳細ページではマイナンバーカードまたは運転免許証での本人確認が必須と記載されています。ローンを使う以上、本人確認は避けられません。無利息期間はなく、在籍確認の方法も公式に記載がありません。
返済は毎月27日に定額リボルビング方式で、繰上返済にも対応します。借入はエアウォレットの残高上限を超える額でも可能で、COIN+残高で決済に使うか口座へ振り込むかを選べます。遅延損害金は年20.0%です。向いているのは、すでにエアウォレット(COIN+)を使っていて、5分程度の即時性を最優先する人です。無利息や電話なし原則の明記が必要な人には、大手5社のほうが条件を確認しやすいでしょう。
公式サイト: エアウォレット クイックローン
7位 FamiPayローン(ファミマデジタルワン)|ファミペイ残高に1,000円からチャージ・電話原則なし
FamiPayローンは株式会社ファミマデジタルワン(関東財務局長(2)第01525号)の商品で、実質年率0.8〜18.0%、契約極度額1万〜300万円です。借入はファミペイ残高へのチャージなら1,000円から、銀行振込なら5,000円から可能で、振込は月10回まで手数料無料です。
申込条件は満20〜70歳で安定した収入がある方。パート・アルバイト・年金受給者・自営業者は申込可能ですが、専業主婦・主夫は対象外です。在籍確認は「原則、勤務先への在籍確認電話なし」が公式表現で、利用明細はアプリで確認するため郵送されません(遅延時は自宅に郵送物が届く可能性あり)。
スピード面では「最短◯分」の表記がなく、審査の受付時間は平日9:30〜18:00で、17時以降の申込は翌営業日以降の回答になります。土日に今日中の借入を狙う商品ではありません。少額をコンビニ決済で使う人向けの設計です。
返済方式は残高スライドリボルビング方式で、返済期間は契約額により1〜36か月から1〜120か月です。遅延損害金は年20.0%、担保・保証人は不要で、必要書類は健康保険証を除く本人確認書類です。向いているのは、ファミリーマートの利用が多く、1,000円単位の少額を残高チャージで使いたい人です。
公式サイト: FamiPayローン
8位 au PAY スマートローン(auフィナンシャルサービス)|審査結果まで最短30分・限度額100万円
au PAY スマートローンは、auフィナンシャルサービス株式会社(関東財務局長(1)第01532号・日本貸金業協会会員第006420号)の商品です。実質年率2.9〜18.0%(2020年4月28日以前の申込は8.0〜18.0%)、利用限度額1万〜100万円で、スマホ系ローンの中では限度額が小さめです。
申込条件は本人名義のau IDを持つ満20〜70歳で、本人に定期収入があることです。審査完了はメールで連絡され「お申し込み完了から最短30分」が公式表記です。借入方法はau PAY残高へのチャージ、セブン銀行スマホATM、登録口座への振込の3通りで、残高チャージではPontaポイントが200円(税込)ごとに1ポイント付きます。
返済は毎月26日の口座振替で、最長60回(5年)。無利息期間の記載はなく、在籍確認の有無も公式本文に記載がありません。auユーザーで100万円以内の利用なら候補になりますが、無利息と即日性では大手5社に及びません。
収入証明書は限度額50万円超または他社合計100万円超のほか、前回提出から2年以上経過した場合にも求められることがあります。遅延損害金は年20.0%(日割り)、担保・保証人は不要です。向いているのは、au PAY残高で日常の支払いをまとめている人と、セブン銀行スマホATMで現金を引き出せる手軽さを求める人です。
公式サイト: au PAY スマートローン
9位 dスマホローン(NTTドコモ・フィナンシャルグループ)|ドコモ回線・dカードで最大−3.0%の優遇
dスマホローンは株式会社NTTドコモ・フィナンシャルグループ(関東財務局長(1)第01533号)の商品で、基準の実質年率は3.9〜17.9%、契約額は1万〜300万円です。ドコモ回線契約で−1.0%、dカード GOLD U・PLATINUMで−1.5%(dカードは−0.5%)、d払い残高からの支払い(前月1回以上)で−0.5%と、条件を満たすと最大−3.0%の優遇が適用され、年0.9〜17.9%になります。
上限金利17.9%はアコムと並ぶ大手・スマホ系の最低水準で、優遇後は上限も下がります。申込条件は満20〜68歳の日本国内居住者で、安定収入があり、ドコモ回線契約またはdアカウントを持ち、SMSを受信できることです。借入はd払い残高(1,000円から)または登録口座(10,000円から)で、返済は毎月27日の口座振替、最長8年1か月(96回)です。
一方で、最短融資時間の表記も無利息期間もなく、在籍確認については「お勤め先へも在籍確認のお電話をさせていただく場合がございます」と公式に明記しています。ドコモユーザーで金利優遇の条件を満たす人には有力ですが、「今日中に」「無利息で」という目的では順位が下がります。
借入金はd払い残高なら即時に反映されますが、登録口座への振込は翌営業日までかかる場合があります。担保・保証人は不要、遅延損害金は20.0%です。向いているのは、ドコモ回線契約とdカード GOLD U・PLATINUMを持ち、優遇金利を最大限使える人です。優遇がない場合の基準金利は3.9〜17.9%で、上限だけ見れば大手と同水準です。
公式サイト: dスマホローン
中小消費者金融おすすめランキング18社!大手で否決後の独自審査をWeb完結・全国対応で比較
中小消費者金融(いわゆる街金)は、大手とは別の基準で審査するため「大手で否決された人の次の一手」として検討されます。ただし、ここで言う「独自審査」は審査なしという意味ではありません。中小も貸金業法13条にもとづき、指定信用情報機関(CIC・JICC)の情報を使った返済能力の調査を各社の基準で行います。
本記事で掲載する18社は、すべて各社公式サイトで貸金業登録番号を確認できた業者で、登録番号は金融庁の登録貸金業者情報検索サービスで照合できます。なお、中小の定番として紹介されることが多いライフティは「現在新規のキャッシング受付を停止」、ユニーファイナンスも「新規ご契約のお申込みを停止」と公式に明記しているため除外しました。キャレントは法人専用(個人事業者不可)、ベルーナノーティスは編集部が公式サイトで条件を確認できなかったため、同じく掲載していません。
順位は「居住地の制限がない(公式に地域限定の記載がない)」「Web完結(来店不要・郵送物なし)」「無利息の有無」「在籍確認の公式表現」「即日融資の締め時間の明確さ」の5軸(各3点満点・合計15点)で、公式表記だけを根拠に採点しました。同点は最大限度額が大きい順、それでも同点なら上限金利が低い順、さらに同点なら下限金利が低い順です。
中小18社の登録番号・条件一覧表(公式サイトで登録番号を確認)
| 順位/社名 | 登録番号 | 本店所在地 | 実質年率 | 限度額 | 無利息 |
|---|---|---|---|---|---|
| 1位 いつも | 高知県知事(5)第01519号 | 高知県高知市 | 4.80〜20.00% | 1万〜500万円 | 最大60日(初回かつ60万円以上の契約) |
| 2位 ダイレクトワン | 東海財務局長(15)第00027号 | 静岡県沼津市 | 4.9〜18.0% | 1万〜300万円 | 55日(初回借入の翌日から) |
| 3位 セントラル | 四国財務局長(10)第00083号 | 愛媛県松山市 | 4.80〜18.00% | 1万〜300万円 | 最大30日(契約日の翌日から) |
| 4位 アムザ | 福岡県知事(4)第08682号 | 福岡県福岡市 | 15.0〜20.0% | 5万〜100万円 | なし |
| 5位 フタバ | 東京都知事(5)第31502号 | 東京都千代田区 | 14.959〜19.945% | 1万〜50万円 | 30日(初回。起算日は公式記載なし) |
| 6位 フクホー | 大阪府知事(07)第12736号 | 大阪府大阪市 | 7.30〜20.00% | 5万〜200万円(初回50万円まで) | なし |
| 7位 AZ | 京都府知事(6)第03407号 | 京都府京都市 | 7.0〜18.0% | 1万〜200万円 | なし |
| 8位 アロー | 愛知県知事(6)第04195号 | 愛知県名古屋市 | 14.95〜19.94% | 最大200万円 | なし |
| 9位 アルコシステム | 兵庫県中播磨県民センター長(15)第50158号 | 兵庫県姫路市 | 3.00〜20.00%(新規契約者) | 50万円まで | なし |
| 10位 スカイオフィス | 福岡県知事(7)第08437号 | 福岡県福岡市 | 15.0〜20.0% | 1万〜50万円 | なし |
| 11位 ほくせん(OUEN) | 北海道知事(7)石第02942号 | 北海道札幌市 | 3.8〜17.8% | 1万〜500万円 | なし |
| 12位 キャッシングMOFF | 東京都知事(6)第31250号 | 公式記載なし(サイト整備中) | 15.0〜20.0%(1dayダイレクト)/12.6〜15.0%(ビッグ) | 1万〜100万円(1dayダイレクト)/100万〜300万円(ビッグ) | なし |
| 13位 ビアイジ | 近畿財務局長(15)第00546号 | 京都府京都市 | 12.00〜18.00% | 200万円以内 | なし |
| 14位 エイワ | 関東財務局長(15)第00154号 | 神奈川県横浜市 | 17.9507〜19.9436% | 1万〜50万円 | なし |
| 15位 キャネット(札幌) | 北海道知事(8)石第02857号 | 北海道札幌市 | 15.0〜20.0% | 新規5万〜50万円(既存顧客300万円) | なし |
| 16位 ココリス | 北海道知事(8)石第02911号 | 北海道札幌市 | 10.00〜20.00% | 1万〜1,000万円 | なし |
| 17位 グットファイナンス | 北海道知事(7)石第03023号 | 北海道札幌市 | 10.00〜20.00% | 1万〜300万円 | なし |
| 18位 クラポ | 北海道知事(13)石第03056号(エイシン産業)/茨城県知事(14)第00488号(CURAPO) | 北海道札幌市 | 7.3〜18.0% | 1万〜300万円 | なし |
※2026年9月2日 編集部調べ(各社公式サイトの会社概要・貸付条件ページ)。登録番号は金融庁「登録貸金業者情報検索サービス」で照合できます。括弧内は更新回数で、更新時に変わります。最新の条件は公式サイトで確認してください。
| 社名 | 対応地域 | 申込方法 | 勤務先への電話(公式表現) | 即日融資の条件 | 協会会員番号 |
|---|---|---|---|---|---|
| いつも | 居住地の制限記載なし | Web(郵送物なし) | 原則不要・必要時は事前確認 | Web申込で最短30分。新規は平日9:30〜18:00に審査・振込 | 第005847号 |
| ダイレクトワン | 居住地の制限記載なし(店舗は静岡・神奈川・愛知・東京・山梨) | Web・電話・店頭 | 原則なし(申告内容・書類で確認) | 店頭なら最短30分でカード発行・当日借入。Webはカード郵送 | 第003633号 |
| セントラル | 居住地の制限記載なし(全国16店舗) | Web・自動契約機・店舗・郵送 | 基本的に電話確認(申込直後には実施しない) | 平日14時までの申込受付で当日振込 | 第001473号 |
| アムザ | 居住地条件の記載なし | Web・来店・郵送 | ネット申込は在籍確認・郵送物なし | 即日審査・即日融資(締め時間の記載なし) | 第006007号 |
| フタバ | 全国対応(公式明記) | Web・電話(契約書類は郵送) | 個人名で連絡する場合あり | 平日16時までの審査完了で即日振込 | 第000034号 |
| フクホー | 居住地の制限記載なし | Web・チャット・電話・店頭(電子契約可) | 申込時は電話なし。契約時に必要な場合も事前確認 | 仮審査は最短即日〜数営業日 | 第001391号 |
| AZ | 居住地の制限記載なし | Web | 公式記載なし | 平日17:30まで即日振込 | 第005562号 |
| アロー | 居住地の制限記載なし | Web・アプリのみ(電話申込不可) | 公式記載なし | 審査は最短45分。申込時間により当日不可の場合あり | 第005786号 |
| アルコシステム | 居住地の制限記載なし | Web(来店不要・振込専門) | 公式記載なし | 一次審査通過後30分〜2時間で連絡、最短当日送金 | 公式記載なし |
| スカイオフィス | 居住地の制限記載なし | Web(契約書類は郵送) | 公式記載なし | 9:00〜14:00の申込で即日審査・最短30分 | 第001567号 |
| ほくせん(OUEN) | 日本国内居住 | Web(カードは郵送) | 自宅・勤務先へ電話連絡が可能なことが申込条件 | 最短30分審査回答。Web契約後にWebキャッシング可 | 公式記載なし |
| キャッシングMOFF | 全国(振込ローン) | 電話・来店・Web | 公式記載なし | 即日融資(状況により不可の場合あり) | 第005533号 |
| ビアイジ | 初回は北海道・東北4県・中国4県・九州7県の16道県 | Web→郵送または来店 | 個人事業者向けは個人名で電話(一般個人は記載なし) | 当日14時(ゆうちょ銀行は17時)までの審査完了で即日振込 | 第002674号 |
| エイワ | 全国25店舗で対面契約 | Web・電話→来店 | 公式記載なし | 公式記載なし(対面与信) | 第001053号 |
| キャネット(札幌) | 原則北海道内 | Web・電話・FAX・郵送・店舗 | 公式記載なし | 最短即日(時間の記載なし) | 第000696号 |
| ココリス | 公式記載なし(札幌) | 電話・Web・来店 | 公式記載なし | 公式記載なし | 第000716号 |
| グットファイナンス | 公式記載なし(札幌) | 電話・Web・来店 | 公式記載なし | 公式記載なし | 第005324号 |
| クラポ | 北海道全域・関東全域 | 店頭 | 勤務先に電話で確認(書類で省略可) | 店頭来店後、最短30分でカード発行 | 第001714号/第005077号 |
※2026年9月2日 編集部調べ。「公式記載なし」は公式サイトに該当する記述がなかった項目で、「なし」を意味しません。最新の条件は公式サイトで確認してください。
大手と中小の違い(審査方式・スピード・限度額・返済方法・対応地域)
| 項目 | 大手5社 | 中小(本記事の18社) |
|---|---|---|
| 審査方式 | スコアリング中心。公式は「最短◯分」を表記 | 各社基準。エイワは店舗での対面与信、アルコシステムは一次審査後に電話・メール連絡 |
| 審査・融資の時間 | 最短3〜20分、振込は24時間対応の社あり | 「平日14時まで」「平日16時までの審査完了」など締め時間制が中心。土日休業の社が多い |
| 上限金利 | 17.9〜18.0% | 18.0〜20.0%(10万円未満の借入は利息制限法の上限20%まで) |
| 限度額 | 500万〜800万円 | 50万〜500万円が中心(ココリスは最大1,000万円)。初回は50万円までとする社(フクホー等)あり |
| 無利息 | SMBCモビット以外の4社にあり | いつも・ダイレクトワン・セントラル・フタバの4社のみ |
| 返済方法 | 口座振替・ATM・振込・インターネット返済・アプリ | 指定口座への振込が中心。セントラルはセブン銀行ATM、ダイレクトワンは提携ATMに対応 |
| 対応地域 | 全国 | 全国対応の社と、北海道・16道県などの地域限定の社が混在 |
| 成約率の公開 | アコム・アイフルがIRで公表 | 18社とも非公開 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
中小の上限金利が20.0%に達する社が多いのは、利息制限法が元本10万円未満の貸付に年20%を認めているためです。10万円以上100万円未満は年18%、100万円以上は年15%が上限で、これを超える金利は登録業者でも無効です。
1位 いつも|Web完結・郵送物なし・原則電話なしで最短30分融資
株式会社いつも(高知県知事(5)第01519号)のフリーローンは、実質年率4.80〜20.00%、限度額1万〜500万円です。申込はWeb完結で「契約時の郵送物一切なし」、在籍確認は「原則、在籍確認のお電話は不要」「必要になる場合も必ずお客様へ事前確認」が公式表現です。中小で郵送物なし・電話なし原則・Web完結の3つがそろう数少ない社です。
融資スピードは「WEB申込なら最短30分で融資(申込状況による)」で、新規は平日9:30〜18:00に審査と振込が行われ、18時以降の申込は翌営業日扱いです。振込先がPayPay銀行なら24時間365日、他行は9:00〜21:00・365日に対応します。
無利息サービス「itsumoゼロ」は最大60日間ですが、対象は「初めての契約」かつ「60万円以上の契約」に限られます。少額を借りる人には適用されない点を誤解しないでください。申込条件は20〜65歳の安定した収入がある方で、必要書類は顔写真付き身分証+健康保険証の2点と収入証明1点です。
2位 ダイレクトワン(スルガ銀行グループ)|初回借入翌日から55日間無利息・原則電話なし
ダイレクトワン株式会社(東海財務局長(15)第00027号)はスルガ銀行グループの貸金業者で、実質年率4.9〜18.0%、限度額1万〜300万円です。上限金利18.0%は中小18社の中でも低い水準で、新規契約者は「初回の借入翌日から55日間」金利がかかりません。起算日が借入翌日型である点はプロミスと同じで、無利息を無駄にしにくい設計です。
在籍確認は「原則、電話での在籍確認は行っておりません。ご申告内容や書類にて確認」で、必要な場合は事前に同意を得ます。申込条件は20〜74歳で、主婦(主夫)・パート・学生・アルバイトも安定収入があれば申込可能、年金収入も安定収入に含むと公式FAQに明記されています。
スピード面は店頭窓口(沼津・掛川・甲府・名駅・日本橋・藤沢)なら最短30分でカード発行・当日借入が可能ですが、ネット申込はカードが郵送される流れです。今日中に借りたい人は店舗が近くにあるかを先に確認しましょう。返済は月々4,000円からの定額リボルビング方式です。
3位 セントラル|契約日翌日から30日間金利0円・平日14時までで当日振込
株式会社セントラル(四国財務局長(10)第00083号)は1973年創業、全国16店舗の中小消費者金融です。実質年率4.80〜18.00%、限度額1万〜300万円で、初回契約者は「契約日の翌日から最大30日間」金利0円になります。公式が「お借入日の翌日ではございません」と明記しているため、契約したら早めに借りるのが得策です。
即日融資は「平日14時までのお申し込み受付で当日のご融資が可能」と締め時間が明確です。申込はインターネット(24時間365日)のほか、自動契約機「セントラルくん」(年中無休9:00〜20:00、土日祝は18:00まで)でその場でカードを受け取れます。セブン銀行ATMで借入・返済ができる点も、振込返済が中心の中小の中では使いやすい部分です。
在籍確認は「基本的にお電話確認をさせていただきます」が公式表現で、申込直後には実施せず、一度本人と話してから方法を確認します。勤務先への電話を避けたい人はこの点で減点になります。女性専用の「マイレディス」もあり、アルバイト・パートの女性も申込可能です。
4位 アムザ|ネット申込なら在籍確認・郵送物なしと公式明記
株式会社アムザ(福岡県知事(4)第08682号)のフリーローンは、実質年率15.0〜20.0%、限度額5万〜100万円です。最大の特徴は「ネットでお申し込みの方は、郵送物、在籍確認ありません」「保険証の確認のみで在籍確認等は行っておりません」という公式表現で、電磁的書面契約により郵送物もありません。
「即日審査・即日融資」を掲げていますが、締め時間の記載はなく、営業時間は平日9:30〜17:00(土日祝・正月・お盆休み)です。来店の場合は「ご来店からご融資まで30分〜40分程」と案内されています。年齢条件・返済方式・返済回数は公式ページに記載がないため、申込前に確認してください。
公式サイト: アムザ
5位 フタバ|30日間無利息・平日16時までの審査完了で即日振込
フタバ株式会社(東京都知事(5)第31502号)は1962年創業の老舗で、実質年率14.959〜19.945%、限度額1万〜50万円です。初めての利用者には30日間無利息サービスがありますが、起算日は公式に記載がありません。即日融資は「平日16時までの審査完了で即日振込」で、銀行営業時間外と休日は翌営業日の振込になります。
申込条件は20〜73歳の安定した収入がある方で、「他社でのお借入は4社以内の方が対象」と明記されています。パート・アルバイト・主婦も安定収入があれば申込可能です。在籍確認は「ご自宅および勤務先に個人名でご連絡させていただく場合がございます」で、契約書類は「FTサービスセンター」名で郵送され、返送時に住民票が必要です。営業時間は平日9:30〜18:00です。
公式サイト: フタバ
6位 フクホー|まるごと電子契約で来店不要・申込時の電話なし
フクホー株式会社(大阪府知事(07)第12736号)は1967年創業で、実質年率7.30〜20.00%、限度額5万〜200万円(新規は初回50万円まで)です。契約は「まるごと電子契約」(オンライン完結・来店不要)と郵送契約の2種類で、在籍確認は「お申込みの際に、ご自宅やお勤め先にお電話することはございません」が公式表現です。
注意したいのは融資対象の制限です。公式FAQでは、他社延滞中・自営業主・会社役員・現在仕事をしていない方(年金のみ・主婦・主夫・就職予定を含む)は融資対象外と明記されています。申込可能なのは20歳以上66歳未満の安定した収入がある方で、パート・アルバイト・派遣は可です。必要書類に「住民票原本(本籍地記載分)」が含まれる点も他社と異なります。
仮審査の回答は「通常、最短即日〜数営業日以内」で、電話申込は最長3営業日かかるためWeb申込が推奨されています。即日融資の締め時間は公式に記載がありません。総量規制の扱いについては、年収の3分の1超は新規融資不可としつつ、住宅ローン・自動車ローン・銀行カードローン・クレジットカードのショッピングは総額に含めないと公式FAQで説明しています。
7位 AZ|平日17:30まで即日振込・おまとめ/学生ローンも用意
AZ株式会社(京都府知事(6)第03407号)のフリーローンは、実質年率7.0〜18.0%(利用金額100万円以上は7.0〜15.0%)、限度額1万〜200万円です。上限18.0%は中小の中では低い部類で、「平日17:30まで即日振込融資対応中」と締め時間が明確です(申込時間や金融機関によっては即日対応できない場合あり)。営業時間は平日9:00〜18:30、土日祝は休業です。
フリーローンのほか、貸金業法にもとづくおまとめローン(7.0〜18.0%・30万〜200万円・最長7年3か月)、学生ローン(15.0〜17.0%・1万〜50万円・最長4年)、事業サポートローンなど商品が幅広い点も特徴です。一方、フリーローンの年齢上限・在籍確認の方法・必要書類は貸付条件表に記載がなく、Web申込時に確認する必要があります。
8位 アロー|アプリでWEB完結・審査最短45分・申込は22〜70歳
株式会社アロー(愛知県知事(6)第04195号)のフリープランは、実質年率14.95〜19.94%、限度額200万円(基本的に年収の3分の1まで)です。申込はネット(アプリ)のみで電話申込は受け付けておらず、「アプリをご利用の場合はすべてWEBで完結しますので書類が届くことはありません」と公式が案内しています。
「最短45分」は審査完了までの時間で、融資は「最短でお振込み」「お申込み時間によっては対応できない場合」とされています。年齢条件は「21歳以下及び71歳以上の方はご契約出来ません」、つまり22〜70歳で、20歳・21歳は申し込めない点に注意してください。営業時間は平日9:30〜18:00、返済日は5・10・15・20・25日・月末から選べます。在籍確認の方法は公式に記載がありません。
9位 アルコシステム|カードレス・来店不要の振込専門・一次審査後30分〜2時間で連絡
株式会社アルコシステム(兵庫県中播磨県民センター長(15)第50158号)は1983年設立、来店不要・カードレスの振込専門業者です。新規契約者向けの貸付利率は貸付条件ページで年3.00〜20.00%(トップページの表記は15.0〜20.0%)、限度額は50万円まで(借入総額が年収の3分の1以内)です。
Web受付は24時間で、一次審査を通過すると30分〜2時間以内に電話またはメールで連絡があり、最短でその日のうちに指定口座へ送金されます。融資不可の場合は連絡がない運用と明記されている点は独特です。営業時間は9:00〜17:00(土日祝休み)で、年齢条件・在籍確認は公式に記載がありません。
公式サイト: アルコシステム
10位 スカイオフィス|9:00〜14:00の申込で即日審査・最短30分
株式会社スカイオフィス(福岡県知事(7)第08437号)のキャッシングサービスは、実質年率15.0〜20.0%(新規契約は20.0%以下)、限度額1万〜50万円です。「当日9:00〜14:00までの申込で即日審査可能、最短30分」と締め時間が明確で、審査内容や金融機関の都合によりできない場合があると注記されています。
申込条件は20歳以上で現在安定した収入がある方で、会社員・会社役員・アルバイト・自営業・年金受給者に対応します。契約は書類の郵送・返送で、返済は指定口座への振込です。プライバシーについては「家族であっても会社名を名のったり…することはありません」と公式に記載があります。在籍確認の方法は公式に記載がありません。
公式サイト: スカイオフィス
11位 ほくせん(OUEN)|上限17.8%・限度額500万円・全国申込可
株式会社ほくせん(北海道知事(7)石第02942号)のローンカードOUENは、実質年率3.8〜17.8%、限度額1万〜500万円で、中小18社の中で上限金利が最も低い商品です。申込条件は20〜75歳、日本国内居住で、「自宅(携帯)及び勤務先に電話連絡が可能な方」が条件に含まれるため、勤務先への電話を避けたい人には不向きです。
審査は最短30分で回答(営業時間外は翌営業日以降)、Web契約後はWebキャッシングが利用でき、カードは最短4日で郵送されます。全国65,000台以上のATMを手数料無料で使える点は、中小では珍しい利点です。必要書類は本人確認書類2点と収入証明書1点、無利息サービスはありません。
公式サイト: ほくせんローンカードOUEN
12位 キャッシングMOFF|全国対応の振込ローン・100万円超は12.6〜15.0%
株式会社MOFF(東京都知事(6)第31250号)の「1dayダイレクト」は実質年率15.0〜20.0%(10万円未満は20.0%)、限度額1万〜100万円の振込ローンで、100万〜300万円の「フリーローン・ビッグ」は12.6〜15.0%です。「全国対応の振込ローンで即日融資」を掲げますが、状況により希望に添えない場合があると注記されています。
申込条件は満20歳以上で定期収入がある方。必要書類は身分証明書、直近2か月以内の給与明細書または源泉徴収票、印鑑です。営業時間は平日9:00〜18:00。なお公式サイトは2026年9月時点で下層ページが整備中(「Coming soon」表示)のため、所在地・店舗・在籍確認の方法は確認できていません。
公式サイト: キャッシングMOFF
13位 ビアイジ|初回は16道県限定・14時までの審査完了で即日振込・配偶者貸付あり
ビアイジ株式会社(近畿財務局長(15)第00546号)は1963年創業で、実質年率12.00〜18.00%、限度額200万円以内です。初回申込は北海道・青森・岩手・秋田・山形・岡山・島根・広島・山口・福岡・佐賀・長崎・熊本・大分・宮崎・鹿児島の16道県に居住する人に限られます(再貸・増額は全都道府県、一部除く)。
審査は「30分以内にお応え致します」(結果連絡は月〜金9:00〜18:00)、即日振込は当日14時(ゆうちょ銀行は17時)までの審査完了が条件です。専業主婦向けに配偶者貸付(配偶者の同意と婚姻関係証明書類が必要)を用意している点は、大手にはない特徴です。契約は郵送(電磁的交付対応)または来店で、札幌・旭川・帯広・弘前・八戸・秋田・広島・福岡に支店があります。
公式サイト: ビアイジ
14位 エイワ|全国25店舗で対面与信・20〜84歳まで申込可
株式会社エイワ(関東財務局長(15)第00154号)は1961年創業で、貸付利率は貸付金額10万円未満が年19.9436%、10万円以上が年17.9507%、限度額は1万〜50万円です。最大の特徴は無人契約機ではなく店舗で担当者と面談する「対面与信」で、方針として「返済可能な金額ではなく、必要最低限の金額」を融資するとしています。
申込可能年齢は20歳以上84歳までと、本記事の27社で最も上限が高い設定です。主婦・パート・アルバイトも審査により検討され、学生は20歳以上でアルバイト等の安定収入がある人が対象です。Webフォーム(24時間)または電話で申し込み、担当者の個人名で希望日時に連絡があり、来店して契約します。必要書類は顔写真付き本人確認書類+もう1点、収入証明、印鑑(シャチハタ不可)です。審査時間・在籍確認・即日融資の可否は公式に記載がありません。
公式サイト: エイワ
15位 キャネット(札幌)|原則北海道内居住者向け・道内9店舗
株式会社キャネット(北海道知事(8)石第02857号)は札幌本店の貸金業者で、実質年率15.0〜20.0%、限度額は新規5万〜50万円(既存顧客は300万円)です。貸付対象は20歳以上で安定収入があり、原則として北海道内に居住する人に限られます。京都市のCANET(近畿財務局長(6)第00813号)とは別会社です。
申込はインターネット(24時間)・電話・FAX・郵送・店舗で、契約は来店または郵送です。「最短即日のご融資も可能」とありますが時間・締め切りの記載はなく、営業時間は平日9:30〜18:00です。札幌本店・札幌店・札幌駅前店のほか旭川・函館・五稜郭・帯広・苫小牧・釧路に店舗があります。北海道の店舗情報や他の道内業者との比較は札幌・北海道で申し込める消費者金融の記事で詳しく扱っています。
公式サイト: キャネット
16位 ココリス|札幌の貸金業者・10.00〜20.00%
有限会社ココリス(北海道知事(8)石第02911号)は2004年設立の札幌市の貸金業者で、実質年率10.00〜20.00%、限度額は1万〜1,000万円(厳重な審査のうえ1,000万円を最高限度とする場合あり)です。返済は貸付残高スライドリボルビング(最長4年)または元利均等(10年以内)で、10万円借入時の返済例は月4,000円〜32回以内(18.00%の場合)と公式に示されています。
申込は電話・インターネット(24時間365日)・来店で、必要書類は運転免許証・健康保険証・マイナンバーカード・源泉徴収票・給与明細書等です。加盟信用情報機関はJICCです。年齢条件・居住地域・審査時間・在籍確認・営業時間は公式に記載がなく、公式サイトはHTTPS非対応のため、申込時は入力内容の取り扱いに注意してください。
公式サイト: ココリス
17位 グットファイナンス|札幌の貸金業者・借換えとシルバーローンも扱う
グットファイナンス株式会社(北海道知事(7)石第03023号)は2007年設立の札幌市の貸金業者で、通常商品は実質年率10.00〜20.00%、限度額1万〜300万円です。借換えローン(10.0〜15.0%・10万〜300万円・満18歳以上の定期収入者、専業主婦は配偶者同意書)と、満60歳以上70歳以下向けのシルバーローン(1万〜100万円)も用意しています。
申込は電話・ホームページ(24時間365日)・来店で、必要書類は運転免許証・健康保険証・マイナンバーカード・源泉徴収票・給与明細書等です。通常商品の年齢条件・居住地域・審査時間・在籍確認・営業時間は公式に記載がありません。
公式サイト: グットファイナンス
18位 クラポ|北海道と関東の店頭で最短30分カード発行
クラポは北海道をエイシン産業株式会社(北海道知事(13)石第03056号)、関東を株式会社CURAPO(茨城県知事(14)第00488号)が運営する2社体制の貸金業者です。フリーキャッシングは実質年率7.3〜18.0%、限度額1万〜300万円で、申込条件は満20〜65歳で一定の収入がある方(アルバイト可)です。
店頭来店後、最短30分でカード発行が可能ですが、対応地域は北海道全域と関東全域(土浦店)に限られ、Web完結ではありません。在籍確認は「お勤め先にお電話にて確認」(提出書類で省略可能)です。レンタル商品が半額になる会員特典や返済時のポイント付与がある点はユニークですが、条件面では上位の全国Web完結型に劣ります。
公式サイト: クラポ
大手で否決された後の中小への申込手順と順番
大手で否決された直後に、条件を変えずに次の大手へ申し込んでも結果は変わりにくく、申込情報だけが積み上がります。中小へ進む前に、次の順で状況を整理してください。
- 否決の要因を推測する: 他社借入が年収の3分の1に近い(総量規制)、直近6か月に複数社へ申し込んだ、過去5年以内に延滞・債務整理がある、申告内容に誤りがあった、のどれに当たるかを考えます。要因が総量規制なら中小でも結果は同じで、おまとめや公的貸付が次の一手です。
- 信用情報を自分で開示する: CICはインターネット開示500円(8:00〜21:45、マイナンバーカード必要)、JICCはスマホアプリ開示700円で、申込情報(6か月)や延滞の有無を確認できます。開示しても審査に影響はありません。
- 申込は1社ずつ: 同時申込は「申込情報が並ぶ」状態を作ります。本記事の中小ランキング上位(いつも・ダイレクトワン・セントラル・フクホー・アロー)から、居住地域と必要書類が合う社を1社選び、結果を待ってから次を検討してください。フタバは「他社借入4社以内」と条件を明示しています。
- 必要書類を先にそろえる: 中小は住民票(フクホー・フタバ)、印鑑(エイワ・MOFF)、収入証明(多くの社で必須)など大手より書類が多く、不備があると即日は成立しません。
- それでも否決なら借入以外の手段へ: 緊急小口資金(10万円以内・無利子)などの公的貸付、日本貸金業協会の債務相談(0570-051-051)、法テラスの無料法律相談を検討してください。「審査なし」をうたう業者に流れるのが最も危険です。
中小の必要書類の違い(住民票・印鑑・収入証明)
大手5社は本人確認書類1点(50万円超なら収入証明)で完結しますが、中小は社ごとに必要書類が異なります。本記事で公式に確認できた範囲では次のとおりです。
- いつも: 顔写真付き身分証+健康保険証の2点セット、収入証明1点(源泉徴収票・確定申告書・所得証明書・給与明細)
- ダイレクトワン: eKYC利用時は運転免許証・マイナンバーカード・在留カードのいずれか1点。収入証明は極度額50万円超または他社含め100万円超
- セントラル: 本人確認書類(運転免許証など)の写し
- フクホー: 本人確認書類、所得証明書類、住民票原本(本籍地記載分)
- フタバ: 運転免許証か健康保険証。契約書類の返送時に住民票。源泉徴収票が必要な場合あり
- アロー: 本人確認書類(運転免許証・資格確認書・マイナンバーカード等)+収入証明(源泉徴収票・給料明細等)
- エイワ: 顔写真付き本人確認書類+もう1点(住民票等)、収入証明(直近2か月分の給与明細・源泉徴収票等)、印鑑(シャチハタ不可)
- キャッシングMOFF: 身分証明書、直近2か月以内の給与明細書または直近の源泉徴収票、印鑑
- ビアイジ: 運転免許証(ない場合は健康保険証等)、公共料金請求書、50万円超は源泉徴収票等
- キャネット: 本人確認書類、所得証明書、住所相違時は住民票等、印鑑証明書
- ほくせん: 本人確認書類2点+収入証明書1点
- アルコシステム: 健康保険証・運転免許証・給与明細書・前年度年収確認書類(源泉徴収票等)
収入証明を「限度額50万円超のときだけ」とする大手と違い、中小の多くは金額にかかわらず収入証明の提出を前提にしています。給与明細は直近2か月分以上が貸金業法施行規則の基準です。
学生ローン(AZ学生ローン/エイワ学生ローン)|申込は20歳以上・収入要件あり
本記事で貸付条件を確認できた学生向け商品は、AZの学生ローン(実質年率15.0〜17.0%・1万〜50万円・最長4年48回、大学生・大学院生・短大・専門・予備校生が対象)と、エイワの学生ローン(20歳以上でアルバイト等の安定収入があること、限度額は現在の年収の3分の1まで)の2つです。いずれも学生証等の提示が必要です。
18〜19歳で申し込めるのは、本記事の27社では申込年齢を18歳からとするプロミスだけで、19歳以下は希望額にかかわらず収入証明書の提出が必須です。高校生(定時制・高専含む)は不可です。中小・学生ローンを含めた他の社は、本記事で確認した範囲ではすべて20歳以上(アローは22歳以上)が条件でした。学生ローンも貸金業法の総量規制と返済能力調査の対象で、「学生だから審査が緩い」ということはありません。
中小を利用するときの注意点(即日の条件・限度額・地域・土日休業・審査は甘くない)
- 即日は「締め時間」と「平日」が条件: セントラル平日14時、フタバ平日16時の審査完了、AZ平日17:30、スカイオフィス9〜14時など、締め時間を過ぎると翌営業日です。土日祝は休業の社が大半です。
- 初回の限度額は小さい: フクホーは初回50万円まで、キャネットは新規50万円まで、フタバ・スカイオフィス・アルコシステム・エイワは上限50万円です。
- 地域限定の社がある: キャネットは原則北海道内、ビアイジは初回16道県、クラポは北海道・関東、エイワは店舗での対面契約です。
- 返済は振込が中心: 口座振替やATM返済に対応しない社が多く、振込手数料は利用者負担(フタバ等)です。
- 審査は甘くない: 18社とも審査通過率・審査基準を公開しておらず、貸金業法13条の返済能力調査を必ず行います。「審査が甘い」を広告に掲げる登録業者は貸金業法16条2項(借入れが容易であることを過度に強調する表示の禁止)に抵触し得るため、そのような宣伝をする業者はまず疑ってください。
- 他社借入件数の制限: フタバは「他社でのお借入は4社以内」と条件を明示しています。多重申込は避け、1社ずつ結果を待つのが基本です。
消費者金融の選び方7つの比較軸|上限金利・無利息の起算日・即日の締め時間で差がつく
ランキングで候補を絞ったら、次の7つの軸で最終確認します。上位サイトが曖昧にしがちな「起算日」と「締め時間」は、編集部の試算表と早見表で数字にしました。
1. 上限金利で比べる(利息制限法の上限と各社実質年率の一覧)
初めての借入では、ほとんどの場合「上限金利」が適用されます。下限金利(2.4%など)は数百万円の極度額に対する利率で、10万〜50万円の初回契約には関係ありません。比べるべきは上限です。
| 元本 | 利息制限法の上限(超過分は無効) | 遅延損害金の上限(営業的貸付) | 出資法の刑事罰ライン |
|---|---|---|---|
| 10万円未満 | 年20% | 年20% | 年20%超で5年以下の拘禁刑または1,000万円以下の罰金 |
| 10万円以上100万円未満 | 年18% | 年20% | 同上 |
| 100万円以上 | 年15% | 年20% | 同上(年109.5%超は10年以下の拘禁刑または3,000万円以下の罰金) |
※利息制限法第1条・第7条、出資法第5条(e-Gov法令検索、2026年9月2日時点の現行版)。
本記事の27社の上限金利は、アコム・dスマホローン17.9%、ほくせん17.8%、SMBCモビット・プロミス・アイフル・レイク・au PAY・FamiPay・エアウォレット・ダイレクトワン・セントラル・AZ・ビアイジ・クラポ18.0%、アロー19.94%、フタバ19.945%、エイワ19.9436%、いつも・フクホー・アルコシステム・アムザ・スカイオフィス・MOFF・キャネット・ココリス・グットファイナンス20.0%です。20.0%の社は10万円未満の借入に限って利息制限法の上限が適用されるもので、10万円以上は18%以下になります。
同じ社でも極度額や残高で適用利率は変わります。プロミス・SMBCモビットは100万円以上で上限15.0%、レイクは極度額100万〜200万円で15.0%、200万円超は4.5〜12.0%、セントラルは30万円超〜300万円で上限15.00%、AZは100万円以上で7.0〜15.0%、MOFFは100万〜300万円で12.6〜15.0%、フクホーは10万〜100万円未満18.00%・100万〜200万円15.00%です。アコムは「契約極度額に応じて異なる」とのみ公表しています。これは利息制限法の区分(100万円以上15%)に各社が合わせているためで、100万円を超えるおまとめや借換えでは上限15%前後の商品が基準になります。
上限金利の差が利息にどれだけ響くかも、編集部で試算しました。計算式は「借入額×実質年率×日数÷365日」、返済を挟まない単純計算で円未満切り捨てです。中小に多い20.0%が適用されるのは利息制限法上10万円未満の借入に限られるため、9万円(大手18.0%と中小20.0%の比較)と30万円(アコム17.9%と他の大手18.0%の比較)の2パターンで示します。
| 借入額・適用利率 | 30日の利息 | 90日の利息 | 180日の利息 |
|---|---|---|---|
| 9万円・年18.0%(大手の上限) | 1,331円 | 3,994円 | 7,989円 |
| 9万円・年20.0%(中小の10万円未満) | 1,479円 | 4,438円 | 8,876円 |
| 差額(18.0%と20.0%) | 148円 | 444円 | 887円 |
| 30万円・年17.9%(アコム) | 4,413円 | 13,241円 | 26,482円 |
| 30万円・年18.0%(他の大手4社) | 4,438円 | 13,315円 | 26,630円 |
| 差額(17.9%と18.0%) | 25円 | 74円 | 148円 |
※2026年9月2日 編集部試算。実際の利息は日割り計算・返済状況で変動します。最新の条件は公式サイトで確認してください。
10万円未満の少額なら、大手と中小の上限金利差は半年借りても887円です。30万円でアコムと他の大手を比べると、0.1ポイント差は半年で148円にとどまります。同じ30万円を年18.0%で30日借りた場合の利息が4,438円ですから、初回の借入では上限金利の差より「30日間無利息が使えるか」「起算日で無利息が目減りしないか」のほうが、支払う利息への影響がはるかに大きいことが分かります。金利で迷うのは、無利息が終わったあとも数か月以上借り続ける場合だけで十分です。
2. 無利息期間は日数より「起算日」で選ぶ(契約翌日型/借入翌日型/365日型の利息差シミュレーション)
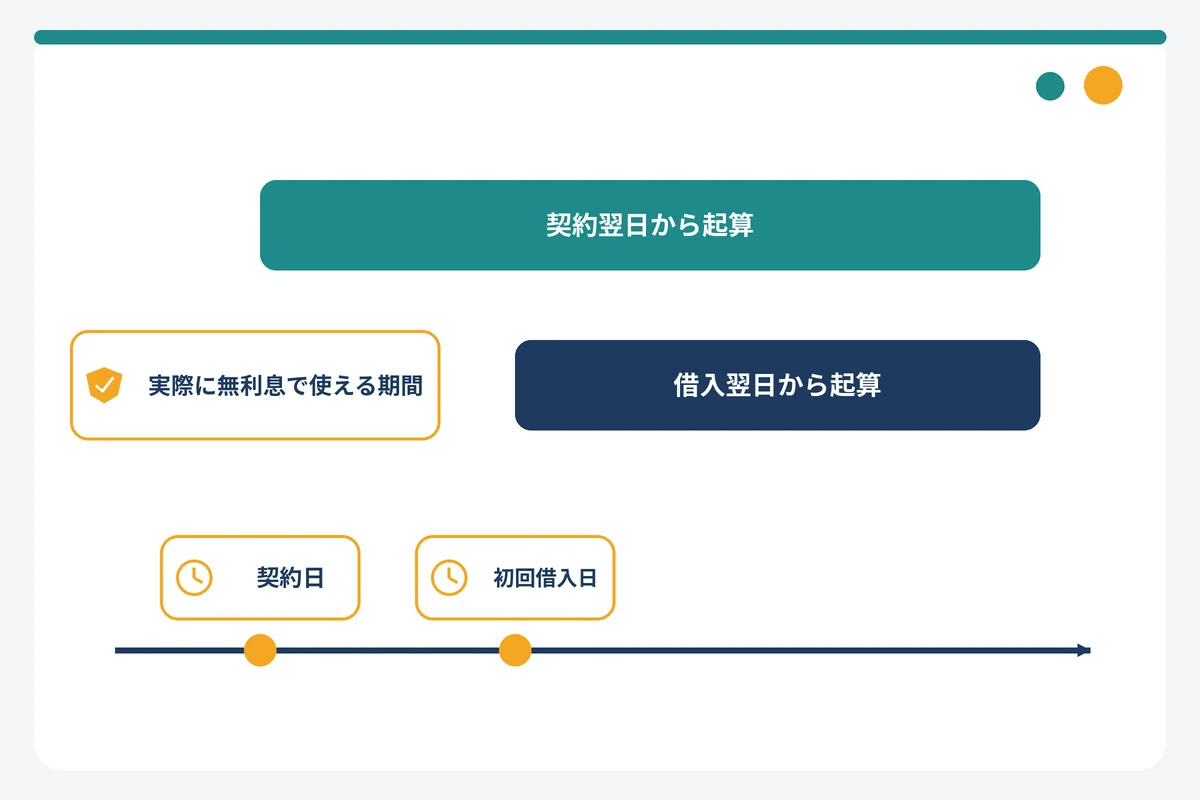
「30日間無利息」は同じでも、起算日が「契約日の翌日」か「初回借入の翌日」かで、実際に無利息で使える日数が変わります。契約だけ先に済ませて10日後に借りた場合、契約翌日起算型は残り20日しか無利息になりません。
| 社名 | 期間 | 起算日 | 主な条件 |
|---|---|---|---|
| プロミス | 30日 | 初回借入の翌日 | 初回・メールアドレス登録・Web明細 |
| ダイレクトワン | 55日 | 初回借入の翌日 | 新規契約者 |
| アコム | 30日 | 契約日の翌日 | 初回・無担保カードローンのみ |
| アイフル | 30日 | 契約日の翌日 | 初回・無担保キャッシングローンのみ |
| セントラル | 最大30日 | 契約日の翌日 | 初回契約者 |
| レイク | 365日/60日/30日 | 契約日の翌日 | 365日は契約額50万円以上+59日以内の収入証明提出、60日はWeb申込で契約額50万円未満、30日は自動契約機・電話申込 |
| いつも | 最大60日 | 公式記載なし | 初回かつ60万円以上の契約 |
| フタバ | 30日 | 公式記載なし | 初回利用者 |
※2026年9月2日 編集部調べ。SMBCモビット・スマホ系4社・その他の中小には無利息サービスの記載がありません。最新の条件は公式サイトで確認してください。
起算日の違いが利息にどれだけ影響するか、編集部で試算しました。計算式は「借入額×実質年率18.0%×日数÷365日」で、返済を挟まない単純計算、円未満切り捨てです。
| 借入額 | 無利息なし・30日の利息 | 契約翌日起算型(契約10日後に借入)の利息負担 | 借入翌日起算型の利息負担 | 起算日の違いによる差額 | 60日型(契約当日借入)の削減額 |
|---|---|---|---|---|---|
| 10万円 | 1,479円 | 493円 | 0円 | 493円 | 2,958円 |
| 30万円 | 4,438円 | 1,479円 | 0円 | 1,479円 | 8,876円 |
| 50万円 | 7,397円 | 2,465円 | 0円 | 2,465円 | 14,794円 |
※2026年9月2日 編集部試算。実際の利息は日割り計算・返済状況・適用利率(アコムは17.9%)で変動します。最新の条件は公式サイトで確認してください。
契約から10日後に借りる程度なら、起算日の差は50万円でも2,465円です。この差より大きいのは「日数」で、レイクの60日型なら50万円で14,794円、365日型(契約額50万円以上・収入証明提出)なら50万円を1年間借りっぱなしにした場合で90,000円分の利息がゼロになります(編集部試算、18.0%適用時)。結論として、①契約即日に借りるなら日数の長いレイク、②借りる日が先になりそうならプロミスかダイレクトワン、③どちらでもないなら上限金利の低いアコム、という順で考えると失敗しません。
3. 即日融資は審査受付時間と振込締め時間で決まる(早見表)
「最短◯分」の数字だけで選ぶと、夜に申し込んで翌日回答、という結果になりがちです。今日中に借りたいなら、次の早見表で「何時までに申し込めばよいか」を確認してください。
| 商品名 | 申込受付・審査時間 | 振込の実施時間 | 土日祝の対応 | 備考 |
|---|---|---|---|---|
| プロミス | Web・アプリ原則24時間365日。電話・自動契約機9:00〜21:00 | 最短10秒程度・原則24時間365日・手数料0円 | 電話・自動契約機も対応 | 最短3分は申込完了から |
| アコム | Web24時間受付(審査対応の時刻は公式記載なし)。電話は18時以降翌日受付 | 24時間365日・最短10秒(金融機関により異なる) | — | 最短20分で契約・借入 |
| アイフル | 受付24時間365日。審査回答は9:00〜21:00 | 公式記載なし | 土日祝も9:00〜21:00に回答 | 夜間帯の申込は翌営業日午前の回答となる可能性 |
| SMBCモビット | Web受付は21:00〜9:00休止。審査は9:00〜21:00 | 受付完了から最短3分。平日14:50〜23:59および土日祝の申込は翌金融機関営業日9:30頃または最短3分 | 土日祝も営業 | 10秒で簡易審査結果表示 |
| レイク | 申込24時間365日(審査時刻は公式記載なし) | 公式記載なし | — | Webなら最短8分融資 |
| いつも | 新規は平日9:30〜18:00に審査・振込。18時以降は翌営業日 | PayPay銀行は24時間365日、他行9:00〜21:00 | 会員は土日祝も振込可 | Web申込最短30分 |
| セントラル | 平日14時までの受付で当日振込 | — | 自動契約機は年中無休(土日祝9:00〜18:00) | 電話受付は平日8:00〜20:00 |
| フタバ | 平日16時までの審査完了で即日振込 | 銀行営業時間外・休日は翌営業日 | 休業 | 営業は平日9:30〜18:00 |
| AZ | 平日17:30まで即日振込対応 | — | 休業 | 金融機関によって即日不可の場合あり |
| スカイオフィス | 9:00〜14:00の申込で即日審査・最短30分 | — | — | 営業9:00〜18:00 |
| ビアイジ | 当日14時までの審査完了で即日振込(ゆうちょ銀行は17時) | — | 休業(月〜金9:00〜18:00) | 審査は30分以内に回答 |
※2026年9月2日 編集部調べ(各社公式サイトのFAQ・申込案内)。「—」は公式に記載がない項目です。最新の条件は公式サイトで確認してください。
要点は3つです。①夜間・土日に今日中を狙うなら、24時間振込のプロミス・アコムか、土日も21時まで審査するアイフル・SMBCモビット。②中小は平日14〜17時台が締め時間で、土日は原則動きません。③振込先の銀行がモアタイム(24時間即時振込)に対応していないと、いくら早く審査が終わっても入金は翌営業日になります。
振込が翌営業日になる時間帯でも、自動契約機や店頭でカードを受け取ればATMで当日引き出せます。プロミスの自動契約機は9:00〜21:00(土日祝可、一部店舗異なる)、セントラルの自動契約機「セントラルくん」は年中無休9:00〜20:00(土日祝は18:00まで)、ダイレクトワンとクラポは店頭で最短30分のカード発行に対応しています。カードレス契約でもプロミス・SMBCモビットはセブン銀行・ローソン銀行のスマホATMで現金を引き出せるため、振込先銀行の営業時間に左右されません。
4. 審査通過率はIR公表の新規成約率だけを参考にする
「審査通過率◯%」という数字で比較できるのは、IRで月次データを公表している会社だけです。2026年9月時点で公表があるのはアコムとアイフルの2社で、プロミスは2024年12月分を最後に掲載を終了し、SMBCモビット・レイク・スマホ系・中小はいずれも非公開です。
| 会社 | 2026年4月 | 5月 | 6月 | 7月 | 4〜7月累計 |
|---|---|---|---|---|---|
| アコム(新規貸付率) | 40.1% | 39.8% | 38.9% | 37.3% | 39.0% |
| アイフル(新規成約率) | 28.3% | 27.8% | 29.4% | 28.7% | 28.5% |
| プロミス | 非公開(2024年12月分で業績情報の掲載を終了) | ||||
| SMBCモビット/レイク | 非公開 | ||||
※出典: アコム マンスリーレポート(2026年4〜7月)、ムニノバホールディングス 月次データ(2026年7月)。2026年9月2日 編集部調べ。アコムは提携カード分を除く新規貸付率、アイフルは個人向け無担保ローンの新規成約率で、集計方法は各社で異なります。
この数字は「申し込んだ人のうち契約に至った割合」であり、審査の甘さそのものではありません。申込者の属性構成や集計方法が違うため、社をまたいで単純比較するのも避けてください。「どこが通りやすいか」より「審査で不利になる要因(多重申込・延滞・年収の3分の1超)を減らす」ほうが結果に直結します。通過率の考え方と対策は通過率の高いカードローンと審査に受かるコツをまとめた記事で詳しく解説しています。
5. 在籍確認の原則と郵送物の有無
在籍確認は「勤務先への電話」と「書類での確認」の2通りがあり、電話をしないと公式が明記しているのは、大手5社(アコム100%なし、レイク一切なし、アイフル原則なし99.1%、プロミス原則なし98%、SMBCモビット原則なし)と、中小ではいつも・ダイレクトワン・アムザ・フクホー(申込時)、スマホ系ではFamiPayローンです。
逆に、セントラル(基本的に電話確認)、フタバ(個人名で連絡する場合あり)、クラポ(勤務先に電話・書類で省略可)、ほくせん(電話連絡可能が申込条件)は電話前提です。郵送物は、大手5社ともWeb契約・カードレス・Web明細で原則なしにできますが、返済遅延で連絡が取れない場合の郵送はどの社にも共通します。電話連絡なしで借りられる社の詳しい比較は電話連絡なしで借りられるカードローンの詳細記事を参照してください。
6. アプリ・スマホATM・返済方法の豊富さ
借入後の使い勝手は返済方法の数で決まります。大手5社は口座振替・ATM・振込・インターネット返済など複数の返済方法を用意しており(対応範囲は社により異なります)、プロミス・SMBCモビットはセブン銀行・ローソン銀行のスマホATM(プロミスは手数料1万円以下110円・1万円超220円)とPayPayマネーへのチャージにも対応します。SMBCモビットは三井住友銀行ATMが手数料0円で、Vポイントでの返済も可能です。
中小は指定口座への振込返済が中心で、セントラルのセブン銀行ATM対応、ダイレクトワンの提携ATM(スルガ銀行・ゆうちょ銀行・セブン銀行・イーネット・イオン銀行・プロミス)対応が例外的です。スマホ系はau PAY残高・d払い残高・ファミペイ残高・COIN+残高への直接チャージが特徴で、少額をアプリ決済で使う人には便利です。
返済額の目安として、SMBCモビットは最終借入後残高10万円で月4,000円、50万円で月13,000円、100万円で月26,000円(18.00%・100万円以上は15.00%の場合)、レイクは50万円を毎回13,000円で返すと58回・総額745,035円(18.0%・無利息考慮なし)、セントラルは残高10万円以下4,000円・20万円以下8,000円・30万円以下12,000円、ダイレクトワンは月々4,000円からと公式に示しています。最低返済額が小さいほど月の負担は軽くなりますが、返済回数と利息総額は増えます。
7. 総量規制(年収の3分の1)と収入証明の提出ライン
貸金業者からの借入残高の合計が年収の3分の1を超える貸付は、貸金業法13条の2により原則禁止です。年収300万円なら貸金業者からの借入は合計100万円までで、これは1社ごとではなく他社を含めた合計で判断されます。年収には給与・年金・恩給・定期的な不動産賃貸収入・安定した事業所得が含まれ、宝くじなどの一時収入は含みません。
収入証明書が必要になるのは、①1社での極度額が50万円を超える、②他社を含めた合計が100万円を超える場合です(貸金業法13条3項)。「50万円以上」ではなく「50万円超」なので、50万円ちょうどなら本人確認書類だけで申し込めます。プロミスは申込時19歳以下、レイクは提出済み証明が3年経過した場合も提出が必要です。認められる書類は源泉徴収票・給与明細書(直近2か月分以上)・確定申告書・所得証明書・年金証書など11種類です。
総量規制には「除外貸付」と「例外貸付」があります。除外貸付(残高に算入しない)は不動産の建設・購入資金、自動車購入資金(所有権留保等)、高額療養費、有価証券担保・不動産担保(居宅除く)などです。例外貸付(残高に算入するが3分の1超でも契約できる)は、顧客に一方的に有利な借換え、緊急の医療費、10万円以下・返済3か月以内の特定緊急貸付、配偶者貸付(夫婦合算で3分の1以内・配偶者の同意)、個人事業者への貸付、金融機関の正規貸付までの1か月以内のつなぎ資金です。なお、総量規制を超えても利用者が処罰されることはなく、直ちに3分の1までの返済を求められることもありません(金融庁Q&A)。銀行カードローンやクレジットカードのショッピングは対象外ですが、クレジットカードのキャッシングは貸金業法の適用を受け対象になります。
すでに複数社から借りている人は、総量規制の残り枠と例外貸付(おまとめ)の考え方を先に整理してください。消費者金融3社目でも審査に通るかを検証した記事で、件数別の考え方をまとめています。
職業・属性別に見るおすすめ消費者金融|申込可否マトリクス
「自分の働き方でも通るか」という不安は、各社の公式申込条件を読めばかなり解消します。ここでは公式に明記のある条件だけを属性別に整理しました。「明記なし」は「不可」ではなく、各社の「安定した収入」要件で個別に判断されるという意味です。
| 属性 | 大手5社 | スマホ系4社 | 中小(公式明記のある社) | 必要書類・注意点 |
|---|---|---|---|---|
| パート・アルバイト | 5社とも可(公式明記) | FamiPay可、au PAY・d・エアウォレットは定期収入があれば可 | セントラル・フタバ・エイワ・ダイレクトワン・フクホー・いつも・クラポ・スカイオフィスが可 | 本人確認書類。50万円超は収入証明 |
| 学生18〜19歳 | プロミスのみ可(収入証明必須・高校生不可) | 不可(満20歳以上) | 本記事の確認範囲では不可(20歳以上) | アルバイト等の安定収入が必須 |
| 学生20歳以上 | プロミス・アイフルは公式に学生可を明記。他3社は安定収入があれば申込可 | 年齢・収入条件を満たせば可 | ダイレクトワン、エイワ学生ローン、AZ学生ローン | 学生証・本人確認書類 |
| 専業主婦(夫) | 本人に収入がない場合は5社とも不可(プロミス・アイフルは公式明記) | FamiPayは不可と明記 | ビアイジは配偶者貸付あり。フクホーは不可と明記 | 配偶者の同意書・配偶者の収入証明・婚姻関係証明書類 |
| 年金収入のみ | プロミス・アイフル・SMBCモビットは不可と明記。アコム・レイクは公式記載なし | FamiPayは年金受給者可 | ダイレクトワン(年金収入含む)・スカイオフィスは可。フクホーは不可 | 年金証書・年金通知書は収入証明として有効 |
| 個人事業主・自営業 | プロミス(生計費+事業費)・アイフル・SMBCモビットは可と明記。アコム・レイクは安定収入があれば申込可 | FamiPay可。エアウォレットは職業制限なし | ダイレクトワン(自営業者サポートローン)・AZ(事業サポートローン、業歴1年以上)・いつも(ビジネスローン)・ビアイジ・スカイオフィスは可。フクホーは不可 | 確定申告書・所得証明書等 |
| 無職・生活保護受給中 | 不可(安定収入が必須) | 不可 | 不可(フクホー・いつもは公式明記) | 公的貸付・相談窓口へ |
※2026年9月2日 編集部調べ(各社公式サイトの申込条件・FAQ)。審査基準は各社非公開で、条件を満たしても審査で否決される場合があります。最新の条件は公式サイトで確認してください。
本記事の27社のうち、申込年齢の上限が最も高いのはエイワ(84歳)、範囲が最も広いのはプロミス(18〜74歳)です。年齢と収入の形(給与・年金・事業所得)の2点で候補を先に絞ると、無駄な申込を減らせます。無職の人は貸金業者では借りられないため、公的貸付の案内を先に置いています。
パート・アルバイト
大手5社は「パート・アルバイトの方でも結構です」(アコム)、「主婦・学生でもアルバイト・パート等の安定収入があれば可」(プロミス)など、公式に申込可能と明記しています。ポイントは「安定した収入」で、毎月の勤務実績があることが前提です。借入可能額は総量規制により年収の3分の1が上限なので、年収120万円なら合計40万円までが目安です。
中小でも、セントラルの女性専用「マイレディス」は「アルバイトやパートの方もOK」、フクホーはパート・アルバイト・派遣は可、いつもは「現在お仕事をされている方であれば」パート・アルバイト・派遣・契約社員も可と案内しています。アルバイト収入での借入可能額や申込時の注意点はアルバイトでも借りられるカードローンと借入可能額の記事にまとめています。
年収は、給与明細を使う場合は直近2か月分の平均を12倍した額で計算され、賞与は過去1年分を確認できれば加算できます(貸金業法施行規則)。年収の3分の1を超える借入は法律上できないため、希望額は年収の3分の1未満で申告するのが現実的です。勤続期間の要件は本記事の27社の公式申込条件には見当たりませんが、審査基準は各社非公開です。
学生(18〜19歳と20歳以上で選択肢が変わる)
18〜19歳の学生が申し込めるのは、本記事の27社ではプロミスだけです。アルバイト等の安定収入があることが条件で、19歳以下は希望額にかかわらず収入証明書の提出が必須、高校生(定時制・高専含む)は不可です。20歳以上になると、アイフル(学生が対象に明記)、ダイレクトワン(学生も安定収入があれば可)、エイワとAZの学生ローンが加わります。
アコム・SMBCモビット・レイクは学生を明示していませんが、申込条件は「20歳以上で安定した収入」なので、アルバイト収入のある20歳以上の学生は申込対象です。学生ローンも総量規制の対象で、年収の3分の1(エイワは公式に明記)が上限です。
学生ローンだから金利が安いわけではなく、AZ学生ローンの15.0〜17.0%はアコムの上限17.9%とほぼ同水準です。卒業後の返済も見据え、アルバイト収入の3分の1以内で必要最低限にとどめてください。親権者の同意については、本記事の27社の公式申込条件に記載を確認できませんでした。
専業主婦(夫)は配偶者貸付に対応する社へ
本人に収入がない専業主婦(夫)は、大手5社では申し込めません。プロミスは「本人に安定した収入のある方」、アイフルは「主婦(専業主婦除く)」、FamiPayローンは「専業主婦・主夫は不可」と明記しています。金融庁のQ&Aでは、配偶者の同意を得て夫婦の年収を合算した3分の1以内で借りる「配偶者貸付」が例外貸付として認められていますが、本記事の大手5社では配偶者貸付の取り扱いを公式サイトで確認できませんでした。
本記事で配偶者貸付を公式に確認できたのはビアイジ(配偶者の同意と婚姻関係証明書類が必要、初回は16道県限定)です。グットファイナンスは借換えローンに限り専業主婦の申込に配偶者同意書で対応します。フクホーは主婦・主夫を「現在お仕事をされていない方」として融資対象外と明記しています。必要書類は配偶者の年収を証明する書類と同意書で、配偶者に知られずに借りることはできません。
配偶者貸付は貸金業法施行規則10条の23の例外貸付で、借入残高は夫婦それぞれの残高に算入されます。銀行カードローンには専業主婦(夫)向けの枠を設ける行(イオン銀行は50万円)がありますが、本記事の対象外なので総合比較の記事で確認してください。
無職・生活保護受給中は貸金業者から借りられない(公的貸付・相談窓口へ)
収入がない人は、貸金業法の返済能力調査の観点から、どの貸金業者でも申込条件を満たしません。「無職OK」「生活保護でも借りられる」と宣伝する業者は、無登録のヤミ金融か、後払い現金化などの違法な貸付である可能性が高いため、絶対に利用しないでください。
先に検討すべきは公的貸付です。生活福祉資金の「緊急小口資金」は10万円以内・無利子・保証人不要で、市区町村の社会福祉協議会が窓口です。失業中で生活の立て直しが必要なら「総合支援資金」(生活支援費は単身月15万円以内・2人以上月20万円以内)、住居を失った離職者には「臨時特例つなぎ資金」(10万円・無利子)もあります。生活保護受給中の世帯は緊急小口資金・総合支援資金の対象外ですが、まず福祉事務所のケースワーカーに相談してください。
職業訓練中の人には求職者支援資金融資(月5万円または10万円×最大12か月、年2.0%)があります。職業訓練受講手当の支給決定を受け、ハローワークで要件確認書の交付を受けた人が対象で、労働金庫の審査があります。
市役所・区役所で受けられる貸付制度の全体像は市役所・区役所の公的貸付制度をまとめた記事で解説しています。
年金受給者
年金は貸金業法上「年収」に含まれますが、各社の申込条件は分かれます。プロミス・アイフル・SMBCモビットは「収入が年金のみの方は不可」と明記しており、アコム・レイクは公式に記載がありません。一方、ダイレクトワンは「ご本人さまのお勤めにより安定した収入(年金収入含む)」、スカイオフィスは年金受給者に対応、FamiPayローンも年金受給者を申込可能と明記しています。
年齢上限も確認が必要です。大手はアコム72歳・プロミス74歳・SMBCモビット74歳・レイク70歳・アイフルは取引中に70歳で新規融資停止です。中小ではエイワ84歳、ほくせん75歳、ダイレクトワン74歳、フタバ73歳が高めで、グットファイナンスには60〜70歳向けのシルバーローンがあります。収入証明として年金証書・年金通知書が認められます。
個人事業主・自営業
個人事業主は、プロミス(資金使途は「生計費および事業費」)、アイフル(自営業者を対象に明記)、SMBCモビット(自営業も可)で申込可能です。事業資金として借りる場合は、貸金業法の例外貸付(個人事業者への貸付)として事業実態の確認や事業計画の提出を求められることがあります。フクホーは自営業主・会社役員を融資対象外としている点に注意してください。
中小には事業者向け商品が複数あります。ダイレクトワンの「自営業者サポートローン」、AZの「事業サポートローン」(業歴1年以上)、いつもの「ビジネスローン」(4.8〜18.0%)、ビアイジの個人事業者向け貸付などです。必要書類は確定申告書・所得(課税)証明書・納税証明書などで、給与明細の代わりに前年の申告内容で年収を判定します。
事業資金としての借入は総量規制の例外貸付(個人事業者への貸付)に該当し得ますが、残高には算入されます。個人向けの生計費として借りる場合は通常の3分の1ルールが適用され、年収には安定した事業所得が含まれます。
消費者金融と銀行カードローン・後払い(BNPL)の違い
「消費者金融より銀行のほうが安全では」「後払いアプリなら審査がないのでは」という迷いに、制度の違いから答えます。根拠法が違うため、総量規制の適用・審査スピード・金利帯・照会される信用情報がそれぞれ異なります。
3種類の制度比較表(根拠法・総量規制・即日・上限金利帯・信用情報)
| 項目 | 消費者金融(貸金業者) | 銀行カードローン | 後払い(BNPL) |
|---|---|---|---|
| 根拠法 | 貸金業法 | 銀行法 | 割賦販売法(契約から2か月以内の一括払いは規制対象外) |
| 総量規制(年収の3分の1) | 対象 | 法律上は対象外(銀行独自の審査で年収比は見られる) | 対象外(ただし立替の実態が貸付なら貸金業に該当するおそれ) |
| 審査・融資のスピード | 最短3〜20分の公式表記(大手5社) | 審査結果は最短当日の銀行もあるが、楽天銀行は最短当日〜2営業日、セブン銀行は最短翌日借入、みんなの銀行は最短当日(数日〜1週間程度かかる場合あり) | サービスにより即時〜数日 |
| 上限金利帯(本記事確認分) | 17.9〜20.0% | 三井住友銀行・三菱UFJ銀行・楽天銀行で年1.4〜14.6%(PayPay銀行は上限18.0%、auじぶん銀行は上限17.8%) | 金利ではなく手数料型が中心 |
| 無利息サービス | 大手4社・中小4社にあり | 一部あり(イオン銀行30日、東京スター銀行30日など) | 翌月一括払いは手数料無料のサービスが多い |
| 照会される信用情報機関 | CIC・JICC(貸金業法の指定信用情報機関) | KSC(全国銀行個人信用情報センター)等 | 翌月一括型は照会義務なし(各社独自審査)。分割・リボ対応の登録少額包括信用購入あっせん業者はCIC照会義務あり |
| 向いている人 | 今日中・無利息・少額を短期で借りたい人 | 金利を抑えて中長期で借りたい人、急がない人 | 買い物代金を1〜2か月遅らせたい人(現金は借りられない) |
※2026年9月2日 編集部調べ(貸金業法・銀行法・割賦販売法、金融庁「貸金業法Q&A」「立替サービスの貸金業該当性に関するQ&A」、各社公式サイト)。最新の条件は公式サイトで確認してください。
銀行カードローンは低金利だが融資まで日数がかかりやすく審査は厳格
三井住友銀行カードローン(年1.5〜14.5%)、三菱UFJ銀行バンクイック(年1.4〜14.6%)、楽天銀行スーパーローン(年1.9〜14.5%)のように、銀行の上限金利は消費者金融より3〜4ポイント低い水準です。50万円を1年借りれば利息差は17,500円(編集部試算、18.0%と14.5%の差・返済を挟まない単純計算)になります。
一方で、審査結果の連絡が最短当日でも、融資までの日数は銀行と申込状況で幅があり、楽天銀行スーパーローンのように「最短当日〜2営業日、手続き状況によりさらに時間がかかる場合あり」と公式に案内する銀行もあります。在籍確認も勤務先への電話を前提とする銀行が多く(楽天銀行・三井住友銀行・ソニー銀行等)、消費者金融のような「原則電話なし」は一般的ではありません。銀行カードローンも含めた総合比較は銀行カードローンも含めた総合ランキングの記事で扱っています。
保証会社にも注目してください。バンクイック・セブン銀行・auじぶん銀行の保証会社はアコム、三井住友銀行・ドコモSMTBネット銀行はSMBCコンシューマーファイナンス(プロミス)、東京スター銀行はアイフルで、消費者金融大手が銀行カードローンの保証を担っています。保証会社の審査基準は非公開ですが、同じ保証会社の商品は審査傾向が似る可能性があるという一般論があり、消費者金融で否決された直後に同じ保証会社の銀行ローンへ申し込むのは得策ではありません。
消費者金融は審査スピードと無利息で優位
消費者金融の強みは「最短◯分」の即日性と、初回30〜365日の無利息サービスです。30日以内に返せる少額の借入なら、上限金利18.0%でも無利息期間内は利息ゼロで、結果的に銀行より安く済みます。逆に、返済が数か月以上に及ぶ見込みなら、無利息期間終了後の金利差が効いてくるため、急ぎでなければ銀行カードローンも候補に入れる価値があります。
後払い(BNPL)について補足すると、翌月一括払い型は割賦販売法の包括信用購入あっせんの定義から除外され、信用情報機関への照会義務がありません。ただし金融庁は2025年4月の「立替サービスの貸金業該当性に関するQ&A」で、少額・短期でも立替が「貸付け」に該当し得るとしており、後払いで買った商品を換金する「後払い現金化」は実態が貸付として貸金業法の規制対象になり得ると注意喚起しています。現金が必要なら、後払いアプリではなく登録貸金業者の消費者金融か公的貸付を使ってください。
複数社から借りているならおまとめローン(総量規制の例外貸付)
すでに複数の貸金業者から借りていて年収の3分の1に近い人は、新規借入より「おまとめ(借換え)」を検討してください。貸金業法施行規則10条の23が定める例外貸付のうち、「顧客に一方的に有利な借換え」「貸金業者の債務のみを対象とし、金利が加重平均以下で残高が段階的に減少する借換え」は、総量規制を超えていても契約できます。ただし残高には算入されるため、その後の新規借入には影響します。
本記事の中小では、AZ(貸金業法に基づくおまとめローン 7.0〜18.0%・30万〜200万円)、フクホー(借換えローン 元利均等・最長10年)、ダイレクトワン(お借り換えローン 4.9〜18.0%・最長10年)、いつも(おまとめローン 4.8〜18.0%)、アロー(貸金業法に基づく借換ローン)が該当商品を用意しています。
消費者金融の申込から借入までの流れと審査・必要書類(5ステップ)
初めての申込でつまずきやすいのは「本人確認の方法」と「時間帯」です。大手5社を例に、申込から借入までの5ステップと、即日を実現するための時間の使い方を具体化します。
STEP1 申込(Web・アプリ・自動契約機・電話)
Web・アプリ申込は大手5社とも24時間受け付けています(SMBCモビットは21:00〜9:00休止)。入力するのは氏名・生年月日・住所・勤務先・年収・他社借入額などで、虚偽の申告は審査で不利になるだけでなく、犯収法上も本人特定事項を偽ることは禁じられています。自動契約機はプロミスが9:00〜21:00、セントラルが年中無休9:00〜20:00(土日祝18:00まで)で、その場でカードを受け取れます。電話申込はプロミスコール(0120-24-0365、9:00〜21:00)、アコム(0120-07-1000、18時以降は翌日受付)などです。
申込前に手元に用意しておくと早いのは、①写真付き本人確認書類(運転免許証またはマイナンバーカード)、②振込先口座の情報、③勤務先の名称・住所・電話番号、④他社の借入残高(信用情報で照合されるため正確に)、⑤50万円超なら収入証明書です。申込フォームの入力は10分程度で、ここで誤記があると確認の電話が入り、即日が遠のきます。
STEP2 本人確認(犯収法・eKYC)と収入証明書
貸金業者は犯罪収益移転防止法の特定事業者として、氏名・住居・生年月日・取引目的・職業の確認が義務付けられています。オンライン完結の本人確認(eKYC)は、スマホで顔と写真付き本人確認書類を撮影する方式(犯収法施行規則6条1項1号ホ)か、マイナンバーカードのICチップを読み取る方式(同ヘ)が主流です。アイフルは「スマホで本人確認」「銀行口座で本人確認(原則書類不要)」「書類2点の画像送信」の3通り、プロミスは本人確認書類1点または金融機関口座の登録で完結します。
本人確認書類は運転免許証・マイナンバーカード・在留カード・パスポート(プロミスは2020年2月3日以前申請発行分)などから1点で、マイナンバーカードは表面のみ提出し、通知カードは使えません。収入証明書は極度額50万円超または他社合計100万円超で必要です。どの本人確認方法が早いかは、ランキングのアイフルの項で紹介した本人確認の比較記事が参考になります。
| 社名 | 非対面の本人確認方法 | 使える主な書類 |
|---|---|---|
| プロミス | 本人確認書類1点の提出、または金融機関口座の登録(書類不要) | マイナンバーカード/運転免許証/在留カード/パスポート(2020年2月3日以前申請発行分) |
| アコム | 本人確認書類をネットまたは自動契約機で提出 | 運転免許証・マイナンバーカード等 |
| レイク | スマート本人確認(運転免許証)、または口座登録+書類1点 | 運転免許証(表裏)/資格確認証/パスポート/マイナンバーカード(表面)/在留カード・特別永住者証明書 |
| アイフル | ①スマホで本人確認(顔画像+書類1点)②銀行口座で本人確認(原則書類不要)③書類2点の画像送信 | 運転免許証/特別永住者証明書/在留カード/マイナンバーカード(表のみ)ほか |
| SMBCモビット | アプリの「オンライン本人確認」。用意できなければ口座振替型を選択 | 運転免許証またはマイナンバーカード等 |
※2026年9月2日 編集部調べ(各社公式サイトの必要書類ページ)。健康保険証は犯収法上の写真付き書類ではないため、単独では本人確認に使えない社が多い点に注意してください。最新の条件は公式サイトで確認してください。
STEP3 審査で見られる3要素(属性・信用情報・在籍確認)
審査基準は各社非公開ですが、貸金業法が義務付ける手続きから、見られる要素は3つに整理できます。①申告した属性(年齢・年収・勤務形態・勤続・居住形態)、②指定信用情報機関(CIC・JICC)の信用情報(他社借入残高・返済状況・申込履歴)、③在籍確認(勤務先に実在するか)です。
信用情報の登録期間は、申込情報がCIC・JICCとも照会日から6か月、契約内容・返済状況(延滞を含む)が契約期間中および契約終了後5年以内です。短期間に複数社へ申し込むと申込情報が6か月間並び、審査で不利に働くことがあります。在籍確認を書類で代替できるのは、プロミス(社員証・給与明細書・源泉徴収票・雇用契約書など)、アコム(書面・申告内容)、ダイレクトワン(申告内容・書類)などです。
信用情報がどこに・どれだけの期間残るかは、次の表のとおりです。「大手で否決されたので中小へ」と動く前に、自分の登録内容を開示して延滞や多重申込の有無を確かめておくと、無駄な申込を避けられます。
| 項目 | CIC | JICC | KSC(全国銀行個人信用情報センター) |
|---|---|---|---|
| 位置づけ | 貸金業法・割賦販売法の指定信用情報機関 | 貸金業法の指定信用情報機関 | 銀行系(貸金業法の指定機関ではない) |
| 申込情報の保有期間 | 照会日より6か月 | 照会日から6か月以内 | 会員への提供は6か月以内 |
| 契約内容・返済状況(延滞を含む) | 契約期間中および契約終了後5年以内 | 契約継続中および契約終了後5年以内(2019年10月1日以降の契約) | 契約終了日(未完済なら完済日)から5年を超えない期間 |
| 本人開示(オンライン) | 500円・8:00〜21:45・即時にPDF | 700円・スマホアプリ・1〜3日程度 | 800円・最短3〜5営業日 |
| 本人開示(郵送) | 1,500円(定額小為替) | 2,177円(コンビニで利用券購入) | 2,403円(コンビニで利用券購入) |
※2026年9月2日 編集部調べ(CIC・JICC・全国銀行協会の公式ページ)。KSCの手数料は2026年4月1日改定後の金額です。オンライン開示はいずれもマイナンバーカードが必要です。最新の条件は各機関の公式サイトで確認してください。
消費者金融が照会するのはCIC・JICCですが、3機関は延滞等の情報を「CRIN」で交流し、2022年5月からは無担保カードローン・キャッシングの総債務を把握する「IDEA」も運用されています。消費者金融での延滞は、KSCに加盟する銀行の審査にも影響し得ると考えてください。開示しても審査に影響はありません。
STEP4 契約と借入(振込・スマホATM・カード発行)
審査に通ると、Web上で契約内容を確認して契約完了です。借入方法は①登録口座への振込(プロミス・アコムは24時間365日・最短10秒)、②セブン銀行・ローソン銀行のスマホATM(プロミス・SMBCモビットのアプリ)、③自動契約機で発行したカードでのATM出金、④au PAY残高・d払い残高・ファミペイ残高などへのチャージ(スマホ系)です。カードレス契約を選べば郵送物は原則なく、アプリと会員番号で借入・返済ができます。
今日中に借りるための時間の使い方を公式の受付時間から逆算すると、大手なら平日・土日を問わず午前中〜15時ごろまでにWeb申込と本人確認を終えるのが安全圏です。アイフル・SMBCモビットの審査は21時まで、プロミスの電話・自動契約機も21時までですが、振込先の銀行が24時間即時振込に対応していないと入金は翌営業日になります。中小は平日14時(セントラル・ビアイジ)、16時の審査完了(フタバ)、17:30(AZ)が締め時間なので、午前中の申込が前提です。
STEP5 返済方式(残高スライドリボルビング)と返済方法4種
大手5社の返済方式は、借入残高に応じて毎月の最低返済額が決まる「残高スライド(元利定額)リボルビング方式」が基本です。SMBCモビットの例では、最終借入後残高10万円で月4,000円、50万円で月13,000円、100万円で月26,000円です。レイクの公式返済例では、50万円を18.0%・毎回13,000円で返すと58回・返済総額745,035円になります(無利息考慮なし)。
返済方法は①口座振替(自動引落)、②提携ATM・スマホATM、③銀行振込、④インターネット返済・アプリ返済の4種類が大手の標準です。返済日はプロミス・SMBCモビットが5日・15日・25日・末日から選択、アイフルは35日ごとまたは毎月約定日払いです。最低返済額だけを払い続けると返済期間が長期化するため、無利息期間中や余裕のある月に繰上返済で元金を減らすのが利息を抑える基本です。
正規の消費者金融の見分け方と「審査なし」「ブラックOK」業者の危険性
「審査なし」「ブラックOK」「即日現金」を掲げる業者は、貸金業の登録を受けていないヤミ金融か、後払い現金化・給与ファクタリングのような実質的な違法貸付である可能性が高い業者です。正規業者かどうかは、次の手順で数分で確認できます。
金融庁「登録貸金業者情報検索」で登録番号を確認する手順
- 金融庁の登録貸金業者情報検索サービスを開く
- 業者のサイトに記載された登録番号(例: 「近畿財務局長(15)第00218号」)、商号、所在地、電話番号のいずれかで検索する
- 検索結果の商号・所在地・電話番号が、業者のサイトや広告の表示と一致するか照合する(番号だけ他社のものを流用する手口がある)
- あわせて日本貸金業協会の「協会員検索」で会員かどうかを確認する(登録業者でも協会未加入の業者はある)
登録番号の読み方は、「◯◯財務局長」が2つ以上の都道府県に営業所を持つ業者(内閣総理大臣登録)、「◯◯県知事」が1つの都道府県のみの業者で、括弧内の数字は3年ごとの更新回数です。数字が大きいほど登録が長く続いていることを示します。本記事に掲載した登録番号は各社公式サイトの表示にもとづくもので、申込前にこの方法で照合することをおすすめします。
登録業者であっても、日本貸金業協会に未加入の業者や、広告で「審査が甘い」「即日で誰でも」と借入の容易さを強調する業者は、貸金業法16条2項の趣旨に照らして慎重に見てください。また、浪費やギャンブルで借入を自分で止めたい人は、日本貸金業協会またはKSCに申告する「貸付自粛制度」(無料、登録から3か月間は撤回不可、5年以内)を使うと、CIC・JICC・KSCの3機関に登録され、貸金業者・銀行の与信判断の参考情報として扱われます。
ヤミ金の典型手口と違法金利(出資法の上限20%超)
貸金業法13条は、貸付契約の際に返済能力を調査し、個人向けでは指定信用情報機関の情報を使うことを義務付けています。つまり登録業者に「審査なし」は存在しません。無登録で貸金業を営むと10年以下の拘禁刑もしくは3,000万円以下の罰金(法人は1億円以下の罰金)、業として年20%を超える利息を取ると出資法により5年以下の拘禁刑もしくは1,000万円以下の罰金で、年109.5%を超える契約は無効かつ10年以下の拘禁刑の対象です。
金融庁・日本貸金業協会が注意喚起している手口は、SNSの個人間融資、給与ファクタリング(「ファクタリングを装った違法な貸付け」)、後払い・ツケ払い現金化(「経済的な実態が貸付け」)、融資保証金詐欺(保証金・信用調査料の名目で先に振り込ませる)、金融庁の名をかたって「貸付枠を広げる手数料」を要求する詐欺などです。誘い文句として「金融ブラックOK」「借金ではありません」「今すぐ現金」が挙げられています。
なお、後払いアプリ(BNPL)は「審査なし」ではなく、信用情報機関への照会を伴わない各社独自の審査で利用可否を判断するサービスです。買い物代金の支払いを遅らせる仕組みであり、現金を借りる消費者金融の代わりにはなりません。
日本貸金業協会・金融庁・法テラスの相談窓口
返済が難しくなったとき、ヤミ金の取立てを受けたときは、一人で抱えず次の窓口に相談してください。いずれも相談は無料です。
- 日本貸金業協会 貸金業相談・紛争解決センター: 0570-051-051(9:00〜17:00、土日祝・年末年始除く)。債務相談・生活再建支援カウンセリング・貸付自粛制度の申告
- 金融庁 金融サービス利用者相談室: 0570-016811(平日10:00〜17:00)。2026年9月1日〜12月31日は「多重債務者相談強化キャンペーン2026」を実施中
- 法テラス・サポートダイヤル: 0570-078374(平日9:00〜21:00、土曜9:00〜17:00)。収入・資産要件を満たせば弁護士・司法書士の無料法律相談(1つの問題につき3回まで・1回30分)
- 消費者ホットライン: 188/警察相談専用電話: #9110(ヤミ金の脅迫・取立て)
- 各地の自治体・財務局の多重債務相談窓口(例: 関東財務局 048-600-1113、東京財務事務所 03-5842-7475、近畿財務局 06-6949-6523)
法テラスの無料法律相談と弁護士費用の立替には収入・資産の要件があり、東京都特別区・大阪市等では手取月収が単身200,200円以下(2人276,100円以下)、その他の地域では単身182,000円以下、現金・預貯金は単身180万円以下が目安です。立替費用の目安は任意整理で1社43,000円、自己破産(債権者1〜10社)で155,000円で、原則月5,000〜10,000円程度の分割・無利息で返済します。
消費者金融に関するよくある質問
消費者金融で一番良いのはどこ?
目的によって答えが変わります。無利息を無駄なく使いたいならプロミス(30日無利息が初回借入の翌日起算・最短3分)、上限金利の低さと勤務先への電話なしを重視するならアコム(17.9%・電話100%なし)、まとまった額を長く無利息で借りるならレイク(Web申込・契約額50万円以上で365日無利息、50万円未満なら60日)です。大手で否決された人は、Web完結・郵送物なし・原則電話なしのいつもが中小の第一候補です。編集部の4軸採点(上限金利・無利息・即日性・在籍確認)では、プロミス・アコム・レイクが同点の11点でトップでした。どの社も初回の無利息は1回限りなので、最初の1社は「借りる日」と「借りる額」から逆算して選ぶのが、最も損をしない方法です。
アコムとアイフルはどっちがいい?
条件面ではアコムが上限金利17.9%(アイフルは18.0%)、勤務先への電話「100%なし」(アイフルは原則なし・99.1%)で優位です。無利息はどちらも契約日翌日起算の30日間で差がありません。アイフルの強みは最短9分の融資スピードと、土日祝を含む9:00〜21:00の審査回答、返済期間が最長14年6か月と長い点です。IRで公表している2026年4〜7月の新規契約率はアコム39.0%(新規貸付率)、アイフル28.5%(新規成約率)ですが、集計方法が異なるため単純比較はできません。親会社はアコムが三菱UFJフィナンシャル・グループ、アイフルは独立系です。申込年齢はアコム20〜72歳、アイフル満20歳以上(取引中に70歳で新規融資停止)で、年金収入のみはアイフルが不可、アコムは公式記載がありません。
アコムとプロミスはどちらがいい?
決め手は無利息の起算日です。プロミスは「初回借入の翌日」から30日、アコムは「契約日の翌日」から30日なので、契約してすぐ借りないならプロミス、契約即日に借りるなら上限金利が0.1ポイント低いアコムが有利です。スピードはプロミスがWeb・アプリで最短3分、アコムが最短20分で、振込はどちらも24時間365日・最短10秒です。在籍確認はアコムが「100%電話なし」、プロミスが「原則なし(98%で実施せず)」、申込年齢はプロミスが18〜74歳、アコムが20〜72歳です。19歳以下で申し込めるのはプロミスだけです。返済期間は最長でプロミス6年9か月(80回)、アコム9年7か月(100回)で、月々の負担を抑えたい人はアコムのほうが回数に余裕があります。
消費者金融はやめたほうがいい?アコムが「やばい」と言われる理由は?
「やばい」という検索が多いのは、かつての高金利・厳しい取立てのイメージが残っているためです。現在の大手消費者金融は、貸金業法にもとづき財務局に登録された業者で、上限金利は利息制限法の範囲内(アコムは17.9%、他社18.0%)、取立ては貸金業法21条で夜間(午後9時〜午前8時)の連絡や勤務先への正当な理由のない電話が禁止されています。2010年6月18日の改正貸金業法の完全施行で出資法の上限金利は年29.2%から年20%に引き下げられ、いわゆるグレーゾーン金利は撤廃済みです。アコムは三菱UFJフィナンシャル・グループの一員で、2026年7月末の無担保ローン口座数は約199万件です。危険なのは消費者金融そのものではなく、返済計画なしに年収の3分の1近くまで借りることと、無登録のヤミ金融を利用することです。返済が難しくなったら日本貸金業協会(0570-051-051)や法テラスに早めに相談してください。
「審査なし」「ブラックOK」の業者は安全?
安全ではありません。貸金業法13条により、登録貸金業者は返済能力の調査と信用情報機関への照会が義務付けられており、「審査なし」で貸す正規業者は存在しません。また同法16条2項は「返済能力がない者を対象として勧誘する旨の表示」や「借入れが容易であることを過度に強調」する広告を禁じているため、「ブラックOK」を掲げる時点で登録業者の広告としては成り立ちません。金融庁と日本貸金業協会は、こうした文言を無登録業者や後払い現金化の誘い文句として注意喚起しています。利用前に必ず金融庁の登録貸金業者情報検索で登録番号を確認し、確認できない業者からは借りないでください。
審査が最も通りやすい消費者金融はどこ?
審査基準はすべての社が非公開のため、「最も通りやすい社」を断定することはできません。参考にできる公表値は、アコムの新規貸付率(2026年4〜7月累計39.0%)とアイフルの新規成約率(同28.5%)の2つだけで、プロミス・SMBCモビット・レイク・中小各社は数字を公表していません。この数字も集計方法や申込者層が異なるため、審査の甘さを示すものではありません。通りやすさを探すより、短期間の多重申込を避ける、申告内容を正確にする、年収の3分の1の枠内で希望額を抑える、といった「不利になる要因を減らす」ことが現実的です。大手で否決された場合は、別の基準で審査する中小(いつも・ダイレクトワン・セントラル等)を1社ずつ検討してください。
消費者金融で借りると信用情報に傷がつく?住宅ローンに影響する?
借りたこと自体は「傷」ではありません。貸金業者は契約後、契約内容と返済状況をCIC・JICCに登録します(貸金業法41条の35)が、期日どおり返済していれば延滞などの情報は付きません。登録される期間は、申込情報が照会日から6か月、契約内容・返済状況が契約期間中および契約終了後5年以内です。延滞や債務整理があると、その情報は契約終了後5年以内まで残り、銀行系のKSCとも延滞等の情報がCRINで共有されるため、住宅ローンなど銀行の審査で不利に働く可能性があります。住宅ローンの審査で消費者金融の利用残高をどう評価するかは各銀行が公表していないため、申込前に完済しておくのが確実です。自分の登録内容は、CICならインターネット開示500円、JICCならスマホアプリ開示700円で確認できます。
まとめ|消費者金融は目的別に大手5社から、否決ならWeb完結の中小へ
- 無利息で安く: 借りる日が先ならプロミス(初回借入翌日起算)、即日借りるならアコム(上限17.9%)、50万円以上を長く借りるならレイク(365日無利息・収入証明提出が条件)
- 今日中に: 24時間振込のプロミス・アコム、土日も21時まで審査するアイフル・SMBCモビット。中小は平日14〜17時台の締め時間を守る
- 職場・家族に内緒: アコム(電話100%なし)・レイク(一切なし)・アイフル(99.1%なし)。郵送物はWeb契約+カードレス+Web明細で原則なし
- 大手で否決: Web完結・郵送物なし・原則電話なしのいつも、55日無利息のダイレクトワン、契約翌日から30日無利息のセントラル。いずれも登録番号を確認済み
- 必ず守ること: 「審査なし」「ブラックOK」は利用しない、年収の3分の1の枠内で借りる、返済が苦しくなったら日本貸金業協会(0570-051-051)・法テラス(0570-078374)へ早めに相談する
無利息サービスはいずれも初回契約者限定で、プロミスはメールアドレス登録とWeb明細利用、レイクの365日型はWeb申込・契約額50万円以上・59日以内の収入証明提出が条件です。「最短◯分」は申込時間帯・審査状況・金融機関の営業時間により異なります。すべて2026年9月2日時点の公式表記で、申込前に各社公式サイトで最新条件を確認してください。
次の行動は3つです。①上の目的別早見表で1社に絞る、②本人確認書類と振込先口座を手元に用意し、大手なら午前中〜15時ごろ、中小なら午前中にWeb申込を済ませる、③契約後は無利息期間内の返済日と最低返済額を会員ページで確認し、繰上返済で元金を減らす。この順で進めれば、初回の借入で条件面の失敗はほぼ避けられます。
この記事の情報源
本記事の数値・条件は、SEIMEIメディア編集部が2026年9月2日時点で以下の公式情報を確認して作成しています。
- アコム「カードローン 貸付条件」/在籍確認FAQ/IR マンスリーレポート
- プロミス「お申込条件・必要書類」/30日間無利息サービス/SMBCコンシューマーファイナンス 業績情報
- アイフル「キャッシングローン 商品概要」/ムニノバホールディングス 月次データ
- SMBCモビット「貸付条件」/融資スピード
- レイク「365日間無利息」/貸付利率
- いつも「貸付条件」/ダイレクトワン「商品概要」/セントラル「貸付条件」/フクホー「商品概要」
- au PAY スマートローン/dスマホローン/FamiPayローン/エアウォレット クイックローン
- 金融庁「登録貸金業者情報検索サービス」/貸金業法Q&A/後払い現金化等に関する注意喚起/立替サービスの貸金業該当性に関するQ&A
- 日本貸金業協会「上限金利」/ヤミ金融の手口/貸金業相談・紛争解決センター
- 貸金業法/利息制限法/出資法/割賦販売法(いずれもe-Gov法令検索)
- CIC「信用情報の保有期間」/JICC「登録内容と登録期間」/JICC「信用情報機関間の情報交流」/全国銀行個人信用情報センター「センターの概要」
- 法テラス「無料法律相談・弁護士等費用の立替」/金融庁 金融サービス利用者相談室
- 厚生労働省「生活福祉資金貸付制度」

コメント