
少額融資に「審査なし」は存在しません。貸金業者は貸金業法第13条で返済能力の調査を義務づけられており、「審査なし」「ブラックOK」と宣伝して現金を貸す業者は、登録を受けていないヤミ金です。少額融資アプリを審査なしで探しても、合法な貸金は見つかりません。
ただし、審査の負担が軽い合法手段はあります。信用情報の照会義務がない後払いアプリ、持ち物を担保にする質屋・リースバック、解約払戻金の範囲で借りる契約者貸付の3種類です。後払いチャージ型は1万円で500〜650円の手数料がかかる一方、大手消費者金融の無利息期間なら30日以内の返済で利息は0円です。
37件のアプリ・サービスを審査レベル別に4段階で分類したマトリクスと状況別の最短ルート早見表で、自分が使える手段を判断できます。
※掲載の数値・条件は2026年9月2日時点の公式情報にもとづきます。
【結論】少額融資に「審査なし」は存在しない|30秒で分かる要約
まず、この記事全体の要点を5つにまとめます。急いでいる方は、このセクションと「状況別の最短ルート早見表」だけ読めば、次に何をすべきか判断できます。
- 貸金業者に「審査なし」は存在しない。貸金業法第13条で返済能力の調査が義務づけられており、個人向け貸付では指定信用情報機関(CIC・JICC)の情報を使うことも義務です。
- 「審査なし」「ブラックOK」で現金を貸す業者はヤミ金。無登録営業は10年以下の拘禁刑もしくは3,000万円以下の罰金の対象で、金融庁・日本貸金業協会が繰り返し注意喚起しています。
- 審査の負担が軽い合法手段は3種類。①持ち物や自分の資産を担保にする方法(質屋・リースバック・契約者貸付)、②信用情報の照会義務がない後払いアプリ(翌月一括払い型)、③公的な貸付制度(緊急小口資金など)です。
- 「審査を避ける」と割高になることがある。後払いチャージ型の手数料は1万円で500〜650円(月あたり5〜6.5%)。一方、大手消費者金融の無利息期間を使えば30日以内の返済なら利息は0円です。
- 現金が必要で審査に不安がある人は、まず「希望額を最小限にして1社だけ申し込む」。審査基準は各社非公開ですが、収入証明が不要な50万円以下の少額申込なら書類準備の負担も軽くなります。
貸金業者は法律上、審査(返済能力の調査)が義務
お金を貸す事業(貸金業)を営むには、貸金業法にもとづく財務局長または都道府県知事の登録が必要です。登録業者は、貸付契約を結ぶ際に「返済能力の調査」を行うことが貸金業法第13条で義務づけられています。個人向けの貸付では、指定信用情報機関(CIC・JICC)の信用情報を使うことまで法律で決まっています。
つまり、正規の貸金業者が「審査なし」で貸すことは、法律違反になるため起こりえません。消費者金融のアプリで「最短3分」「最短9分」と案内されているのは、審査を省略しているのではなく、審査の処理が速いという意味です。また、貸金業法第13条の2の総量規制により、貸金業者からの借入残高が年収の3分の1を超える貸付も原則禁止されています。
さらに貸金業法第16条第2項は、「返済能力がない者を対象として勧誘する旨の表示」や「借入れが容易であることを過度に強調する表示」を広告で使うことを禁止しています。登録業者であれば、そもそも「審査なし」「ブラックOK」という広告自体が出せない仕組みです。
「審査なし」「ブラックOK」をうたう業者はヤミ金
金融庁は、貸金業の登録を受けずに違法に貸金業を営む業者を「ヤミ金融」と定義し、「ヤミ金融からは、絶対に借りてはいけません」と呼びかけています。日本貸金業協会も、「審査なし」「金融ブラックOK」「借金ではありません」といった文言を、悪質業者や後払い現金化業者の典型的な誘い文句として挙げています。
無登録で貸金業を営んだ場合の罰則は、貸金業法第47条により10年以下の拘禁刑もしくは3,000万円以下の罰金(または併科)です。また出資法第5条は、業として年20%を超える利息で貸し付けた場合に5年以下の拘禁刑もしくは1,000万円以下の罰金、年109.5%を超える場合は10年以下の拘禁刑もしくは3,000万円以下の罰金を定めています。金融庁によれば、年109.5%を超える利息での貸付契約は無効で、利息の支払いは一切不要とされています。
SNSの「個人間融資」も同じです。金融庁は、個人であっても反復継続する意思をもって金銭を貸し付ける行為は貸金業に該当すると説明しており、無登録なら罰則の対象になります。「個人だから審査なし」ではなく、「無登録だから違法」と考えてください。
審査の負担が軽い合法手段は3種類
「審査なし」を字義どおり求める人が、合法的に選べる手段は次の3種類に整理できます。
- 担保・自己資産型(与信審査なし):質屋、リースバック(CASHARi)、生命保険の契約者貸付、勤務先導入型の給与前払い。人の信用ではなく、品物や自分の資産・勤務実績が裏付けになります。現金を受け取れますが、質屋の利息は年109.5%が上限と高く、期限内に返せないと品物が手元から離れます。
- 後払いアプリ(信用情報の照会義務なし・独自審査):バンドルカードのポチっとチャージ、ワンバンクのあとばらいチャージ、Kyashのイマすぐ入金、atone、Paidyなど。翌月一括払い型は割賦販売法の信用購入あっせん規制の対象外で、指定信用情報機関への照会義務がありません。ただし各社とも「所定の審査」はあり、現金は借りられず買い物にしか使えません。
- 公的貸付(社会福祉協議会・ハローワーク):緊急小口資金(10万円以内・無利子・保証人不要)や総合支援資金など。信用情報機関への照会はありませんが、世帯の収入基準や面接があり、資金交付まで日数がかかります。なお求職者支援資金融資は労働金庫の審査を伴います。
このほか、すでに審査を通ってキャッシング枠が設定されているクレジットカードや、総合口座の定期預金を担保にする自動貸越があれば、新たな申込・審査なしにその枠の範囲で借りられます(詳細は担保・自己資産型で解説)。「今日中に現金が必要」で、上の3種類が使えない人にとって現実的なのは、審査はあるものの最短即日・無利息期間つきで少額から申し込める消費者金融アプリです。審査を「なくす」のではなく「負担を軽くする」という発想に切り替えると、選択肢は大きく広がります。
状況別の最短ルート早見表
あなたの状況に合わせて、最初に検討すべき手段を編集部が整理しました。金額固定の具体手順は、関連記事にまとめています。
| あなたの状況 | 最初に検討する手段 | 上限の目安 | コスト(2026年9月2日時点) | 詳しく見る |
|---|---|---|---|---|
| 買い物・支払いなら後払いで足りる | バンドルカード ポチっとチャージ/Kyash イマすぐ入金 | 3,000〜50,000円(個別設定) | 1万円で510円/500円の手数料 | 後払いアプリ12選 |
| 今日中に現金が必要 | プロミス/アコム/アイフル/レイク(Web申込) | 審査で決定(アコム・アイフル・レイクは1万円から) | 30日〜60日の無利息期間あり(条件あり) | 消費者金融・少額ローンアプリ |
| 数日待てるので金利を抑えたい | 楽天銀行スーパーローン/バンクイック/みんなの銀行 Loan など銀行カードローン | 10万円〜(審査で決定) | 上限金利 年14.5%〜15.0%(PayPay銀行は年18.0%)・無利息は原則なし | 銀行カードローン7行 |
| 持ち物はあるが審査が不安 | 質屋/CASHARi(リースバック) | 品物の査定額の範囲 | 質屋は年109.5%以内で店ごとに設定 | 担保・自己資産型 |
| どこの審査も通らない・収入がない | 緊急小口資金・総合支援資金(社会福祉協議会) | 10万円以内(緊急小口資金) | 無利子・保証人不要 | 代替手段 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
金額が決まっている方は、5万円を今日中に用意する具体手順、3万円を審査なしで借りたい場合の現実的な方法もあわせて参考にしてください。
この記事は次のような方に向けて書いています。当てはまらない方は、各項目で案内している別の記事や相談窓口のほうが早く解決できます。
- 向いている人:審査に落ちた経験や信用情報への不安があり、「審査なし」または審査の負担が軽い手段を合法の範囲で探している人。1万〜10万円程度の少額を今日〜数日以内に用意したい人。知恵袋などで見た「審査なしで借りられた」という情報の真偽を確かめたい人。
- 向いていない人:50万円を超えるまとまった金額を借りたい人(収入証明書が必要になり、本記事の「少額・審査負担の軽さ」という軸から外れます)。すでに複数の借入や後払いの支払いが遅れている人(新たな借入より先に、記事末尾の相談窓口へ連絡してください)。
知恵袋で話題の「審査なしで借りられた」の正体
Yahoo!知恵袋などのQ&Aサイトでは、「審査なしで借りられるアプリはありますか」「ちょい借りみたいなアプリを教えてください」という質問が繰り返し投稿されています。「審査なしで借りられた」とされる情報の中身を公式情報と照らして整理すると、貸金業者からの融資ではないか、違法業者のどちらかです。ここでは、その正体を3つのパターンに整理し、違法業者を見分ける手順を解説します。
実際は「後払いアプリ」「質屋」「違法業者」の3パターン
「審査なしで借りられた」という書き込みを編集部が類型化すると、次の3パターンに分かれます。
| よくある主張 | 実際に該当する手段 | 合法性 | 注意点 |
|---|---|---|---|
| 「バーチャルカードのアプリで審査なしで5万円使えた」 | 後払いチャージ型(ポチっとチャージ・あとばらいチャージ・イマすぐ入金など) | 合法(立替払いサービス) | 各社「所定の審査」あり。現金は引き出せず、買い物専用。手数料は1万円で500〜510円 |
| 「本人確認なしで翌月払いにできた」 | Paidy・atone・NP後払いなどの翌月一括払い型 | 合法(割賦販売法の信用購入あっせん規制の対象外) | 注文ごとに独自審査。上限はatoneが5万円基準(累計)、NP後払いが55,000円累計、Paidyは非公開 |
| 「ブランド品を持ち込んだらその場で現金になった」 | 質屋(質屋営業法)/リースバック(CASHARi) | 合法 | 質屋の利息は年109.5%が上限。流質期限(3か月以上)を過ぎると品物は質屋のもの |
| 「SNSで見つけた個人からすぐ借りられた」 | SNS個人間融資 | 違法(無登録の貸金業) | 金融庁が「違法な高金利」「個人情報の悪用」を警告。絶対に利用しない |
| 「商品を買って現金をもらうだけで借金ではないと言われた」 | 後払い現金化・先払い買取現金化 | 違法の疑い(実態が貸付けなら貸金業に該当のおそれ) | 金融庁が注意喚起。受け取る現金と支払う代金の差額が実質的な高金利 |
| 「給料を買い取ってもらって現金を受け取った」 | 給与ファクタリング | 違法(金融庁は「ファクタリングを装った違法な貸付け」と注意喚起) | 勤務先導入型の給与前払いサービスとは別物。混同しない |
※2026年9月2日 編集部調べ(金融庁・日本貸金業協会の注意喚起および各社公式サイトをもとに類型化)。最新の条件は公式サイトで確認してください。
合法な手段はいずれも「現金を借りる」のではなく、「買い物の支払いを先送りする」か「自分の持ち物を現金に換える」仕組みです。この違いを押さえておくと、「審査なしで現金を貸す」と言ってくる相手が違法業者だとすぐに気づけます。
「ちょい借り」「サクッと借りる」系アプリの実態と借りられる金額
検索結果の「他の人はこちらも質問」には、「ちょい借りみたいなアプリはある?」「サクッとちょい借りはいくら借りられる?」といった質問が並びます。編集部が2026年9月2日時点で調査した範囲では、「ちょい借り」「サクッとちょい借り」という名称のサービスについて、運営主体と貸金業登録を公式に確認できませんでした。
そのため本記事では、特定の業者を違法と断定するのではなく、次の一般原則で受け止めることをおすすめします。金融庁の「登録貸金業者情報検索サービス」で登録番号を確認できない業者からは、金額の大小にかかわらず借りないということです。少額でも、業として現金を貸すには登録が必要です。「少額だから登録不要」「アプリだから貸金業ではない」という説明は成り立ちません。
「数千円〜数万円をスマホで手軽に」というニーズ自体は、本記事で紹介する登録業者のスマホ少額ローン(決済残高への借入なら1,000円から、口座への借入は1万円からなど各社所定の単位)や、後払いチャージ型(3,000円から申込可能)で合法的に満たせます。名称に惹かれて未確認のアプリを使う必要はありません。
SNS個人間融資・先払い買取現金化・後払い現金化・給与ファクタリングの手口
金融庁と日本貸金業協会は、「審査なし」志向の人が巻き込まれやすい手口として、次の4つを公式に注意喚起しています。
- SNS個人間融資:X(旧Twitter)などの「お金貸します」投稿。金融庁は「違法な高金利での貸付けが行われる」「個人情報が悪用されるなどして、更なる犯罪被害やトラブルに巻き込まれる危険性」を指摘しています。
- 後払い(ツケ払い)現金化:形式は商品の売買ですが、商品代金の支払いより先に現金を受け取り、給料日に高額な代金を支払う仕組みです。金融庁は「経済的な実態が貸付けであり、業として行う場合には、貸金業に該当するおそれ」があるとしています。
- 先払い買取現金化:手元の品物を「買い取る」名目で先に現金を渡す手口です。金融庁は後払い現金化と同じく、形式が売買でも実態が貸付けなら貸金業に該当するおそれがあるとしています。
- 給与ファクタリング:給料を受け取る権利を「買い取る」と称して現金を渡す手口です。金融庁は「ファクタリングを装った違法な貸付け」として注意喚起しています。勤務先が導入する給与前払いサービス(既に働いた分を受け取る仕組み)とは別物です。
日本貸金業協会はこのほか、「保証金」「供託金」「信用調査料」などの名目で先にお金を振り込ませる融資保証金詐欺や、協会の名前・バナーを無断使用した偽広告についても注意を呼びかけています。金融庁の名をかたって「信用情報を管理している」「貸付枠を広げる」などと手数料を求める手口も報告されていますが、金融庁が個人の信用情報を管理したり、個別の貸付に関与したりすることはありません。
携帯キャリア決済で購入した商品を転売して現金を得る「キャリア決済の現金化」も、実態が貸付けに近い取引であれば同じ問題を抱えます。各キャリアの規約に反すれば決済枠の利用停止につながるおそれもあるため、手を出さないでください。
違法業者を1分で見分ける手順(登録番号の照会・上限金利・固定電話)
「審査なし」「即日」「ブラックOK」と宣伝するアプリや業者に出会ったら、申し込む前に次の4項目を順番に確認してください。1つでも「違法の兆候」に当てはまれば利用しない、というルールで判断すれば、1分で結論が出ます。
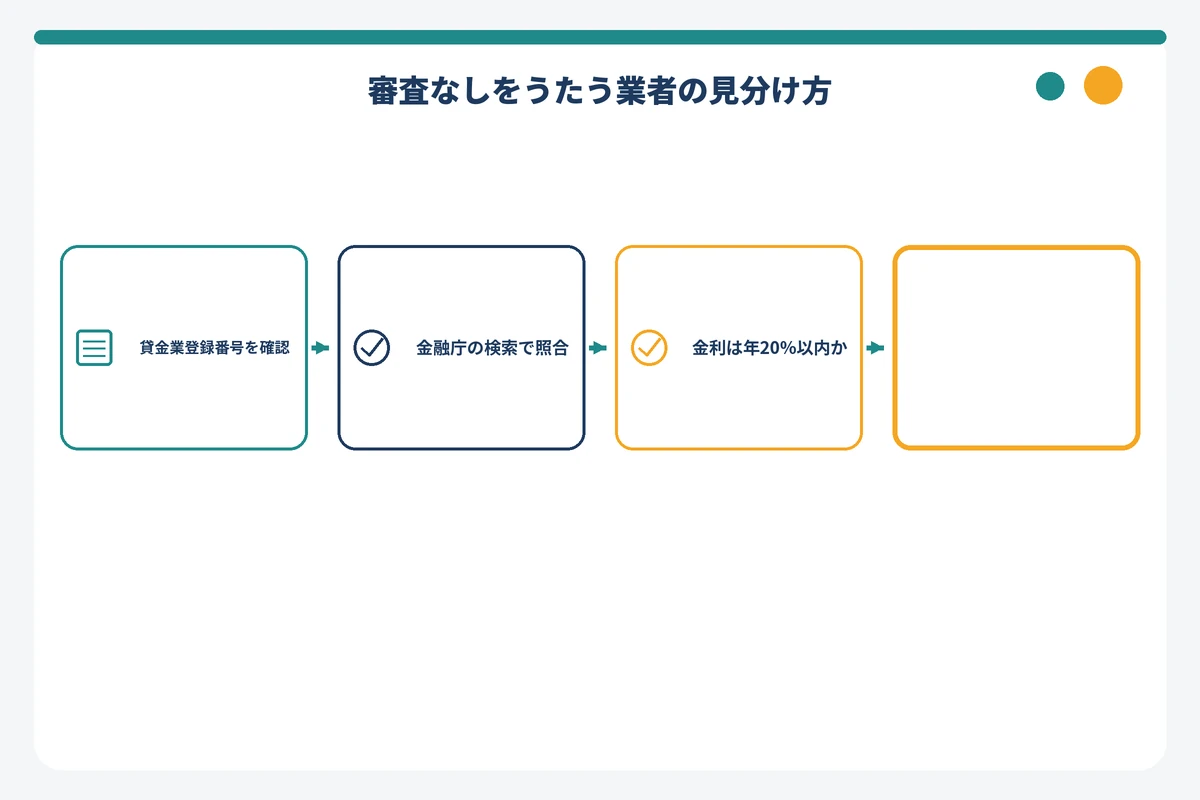
| 確認項目 | 合法業者の状態 | 違法の兆候 | 確認先 |
|---|---|---|---|
| 1. 貸金業の登録番号が表示されているか | 「関東財務局長(△)第□号」「東京都知事(△)第□号」の形式で公式サイト・広告に明記(△は3年ごとの更新回数) | 登録番号の記載がない/「登録不要」「アプリだから不要」と説明する | 貸金業法第3条・第11条 |
| 2. 金融庁の検索でその番号・商号が一致するか | 登録貸金業者情報検索サービスで登録番号・商号・所在地・電話番号が一致する | 検索でヒットしない/番号は実在するが商号・電話番号が違う(他社の番号をかたる「かたり業者」) | 金融庁 登録貸金業者情報検索サービス/日本貸金業協会 協会員検索 |
| 3. 金利が年20%以内か | 利息制限法の上限(10万円未満は年20%、10万円以上100万円未満は年18%、100万円以上は年15%)以内。遅延損害金も年20%以内 | 「10日で1割」など年20%を大きく超える/利息を「手数料」「保証料」と呼ぶ/金利を明示しない | 利息制限法第1条・第7条、出資法第5条 |
| 4. 貸付の形式が「借入」として明示されているか | 契約書面(電磁的交付を含む)で貸付額・利率・返済期日を明示する | 「借金ではありません」「商品を買うだけ」「給料を買い取る」「先に保証金を振り込む」と説明する | 金融庁 後払い現金化の注意喚起/日本貸金業協会 悪質業者の手口 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
登録貸金業者情報検索サービスでは、登録番号のほか、商号・所在地・代表者名・電話番号でも検索できます。登録業者であっても日本貸金業協会に加入していない業者はあるため、協会員検索でヒットしないことだけをもって違法とは判断できません。逆に、金融庁の検索で登録が確認できない業者は、名称や広告がどれだけ立派でも利用しないでください。
すでに違法業者から借りてしまった、脅迫的な取り立てを受けている、という場合は、警察相談専用電話「#9110」、日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051、9:00〜17:00、土日祝・年末年始除く)、金融庁の金融サービス利用者相談室(0570-016811、平日10:00〜17:00)に相談してください。年109.5%を超える利息の契約は無効で、利息の支払いは不要です。
審査レベル別|少額融資アプリ・サービスの全体地図(編集部マトリクス)
「審査なし」を探している人が本当に知りたいのは、「自分はどの段階までなら使えるのか」「その段階の手段はいくらかかるのか」です。そこで編集部は、少額融資に使える37のアプリ・サービスを、審査の重さで4段階に分類しました。各社公式サイトの申込条件・利用規約・FAQ、e-Gov法令検索、金融庁の登録情報をもとに、2026年9月2日時点で確認した内容です。
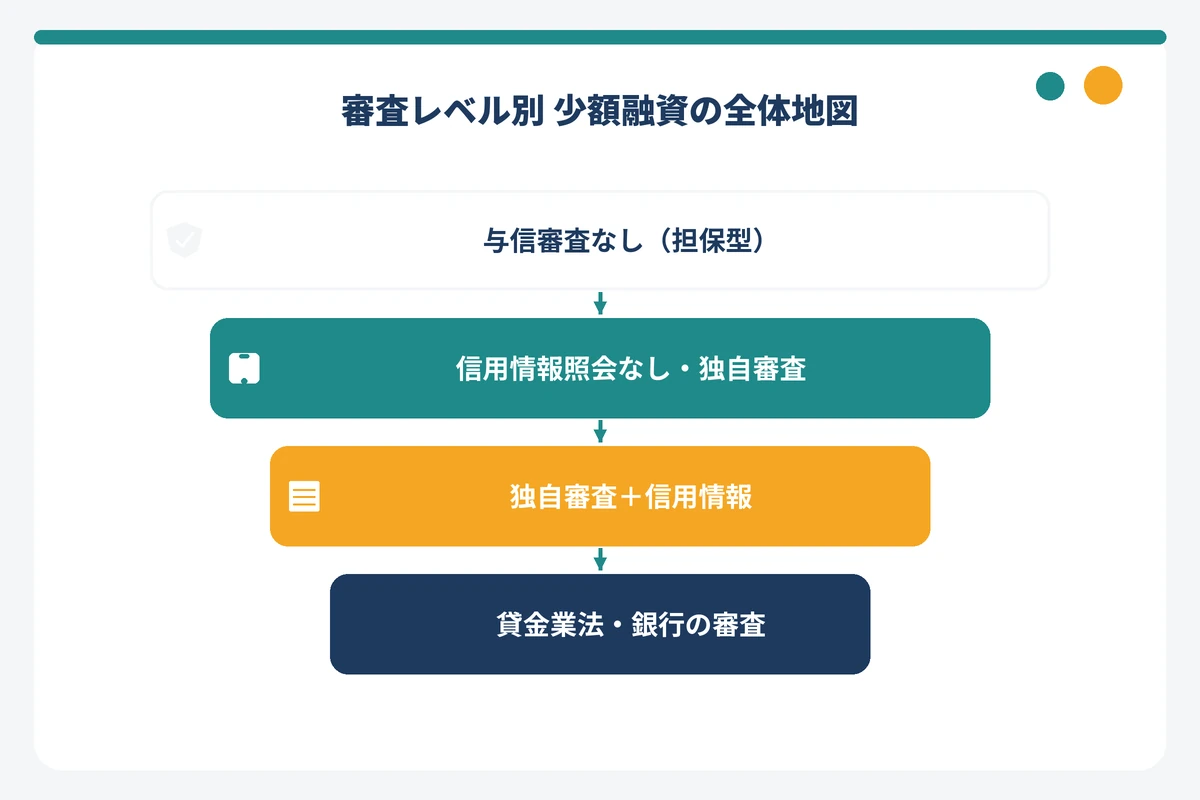
- レベル1:与信審査なし(担保・自己資産型)…質屋、CASHARi(リースバック)、契約者貸付、給与前払い、緊急小口資金。人の信用ではなく、品物・資産・勤務実績・世帯状況が裏付け。現金を受け取れる。
- レベル2:信用情報の照会義務なし・独自審査(後払い・立替型)…バンドルカード、ワンバンク、Kyash、atone、Paidyなど。翌月一括払い型は割賦販売法の信用購入あっせん規制の対象外で、指定信用情報機関への照会義務がない。各社「所定の審査」はあり、現金は借りられない。
- レベル3:独自審査+信用情報(スマホ決済アプリ一体型の少額ローン)…au PAY スマートローン、dスマホローン、FamiPayローン、エアウォレット クイックローン。いずれも貸金業登録業者で、信用情報の照会と総量規制の対象。1,000円〜1万円単位で決済残高に直接借りられる。
- レベル4:貸金業法・銀行の審査(カードローンアプリ)…大手5社(アコム、プロミス、アイフル、レイク、SMBCモビット)、中小3社(セントラル、アロー、フクホー)、銀行7行(楽天銀行、バンクイック、セブン銀行、ドコモSMTBネット銀行〔旧住信SBIネット銀行〕、横浜銀行、PayPay銀行、みんなの銀行)。審査は最も本格的だが、大手消費者金融は最短3〜20分・無利息期間つきで、少額なら実質コストが最も低くなりうる。銀行は上限金利が低い代わりに、原則として即日には借りられない。
レベル3と4はどちらも法律上の審査内容(返済能力の調査・信用情報の照会)は同じです。分けているのは、「決済アプリの残高に少額単位でチャージできるか」「無利息期間や最短融資時間の公式表記があるか」という使い勝手の違いです。なお、LINEポケットマネーとメルペイスマートマネーは、編集部が公式サイトで条件を確認できなかったため、本記事では掲載を見送っています。
レベル1:与信審査なし(担保・自己資産型)=質屋・リースバック・契約者貸付・給与前払い・公的貸付
| サービス | 法的区分 | 審査の種類 | 上限額 | コスト | 最短時間 |
|---|---|---|---|---|---|
| 質屋(店舗) | 質屋営業法(公安委員会の許可) | 品物の査定。人の与信・信用情報照会なし | 品物の査定額の範囲 | 年109.5%以内で各店が設定 | 店頭でその場 |
| CASHARi(カシャリ) | リースバック(売却+月額リース) | 品物の査定。原則24時間以内に審査。信用情報照会は公式記載なし | 査定額 | 査定・受取手数料0円。月額リース料は契約ごと | 審査完了後、18時までの依頼で最短当日入金 |
| 生命保険の契約者貸付(日本生命の例) | 保険契約にもとづく貸付 | 与信審査なし(解約払戻金の範囲内) | 解約払戻金の所定の範囲内 | 保険会社所定の利率(金融情勢で変動) | 平日14:30までのネット申込で当日着金 |
| クレジットカードのキャッシング枠(設定済みの場合) | 貸金業法(総量規制の対象) | 枠の設定時に審査済み。枠内の個別借入は返済能力調査の対象外 | 設定済みの枠の範囲 | 各社所定の利率(利息制限法の上限内) | 提携ATMでその場 |
| JOBPAY(給与前払い) | 資金移動業者(勤務先導入型) | 勤務実績。導入企業の従業員のみ | 既に働いた分の範囲 | 手数料440円 | 最短で就業当日にATMで受取 |
| Payme(給与前払い) | 勤務先導入型 | 勤務実績。導入企業の従業員のみ | 既に働いた分の範囲 | 手数料は給与から相殺(額は公式未記載) | セブン銀行デポジット型は24時間365日・即時振込 |
| 緊急小口資金 | 生活福祉資金貸付(社会福祉協議会) | 世帯の収入基準・面接。信用情報照会なし | 10万円以内 | 無利子・保証人不要 | 交付日数は公式未記載 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
レベル1は「人を審査しない」代わりに、担保にできる品物や資産がなければ使えません。質屋は現金をその場で受け取れる反面、利息の上限が年109.5%と貸金業者(年20%)の5倍以上に設定されている点に注意が必要です。
レベル2:信用情報の照会義務なし・独自審査=後払いアプリ・立替チャージ
| サービス | 立替・提供事業者 | 審査の公式表現 | 上限額 | 手数料 | 利用開始の条件 |
|---|---|---|---|---|---|
| バンドルカード ポチっとチャージ | セブン銀行またはGardia(立替払い) | 都度審査。基準は非公開 | 3,000〜50,000円で個別設定 | 510〜1,830円/回 | 満18歳以上。初回に年齢確認 |
| ワンバンク あとばらいチャージ | セブン銀行(立替払い) | 申請ごとにリアルタイム審査。基準非開示 | 3,000〜50,000円 | 510〜1,830円/回 | 本人確認必須。バーチャルカードは最短1分発行 |
| Kyash イマすぐ入金 | AGペイメントサービス(立替払い) | リアルタイム審査 | 3,000〜50,000円 | 500〜1,800円(支払額に含む) | 18歳以上。本人確認書類なしでも申込可 |
| ultra pay ミライバライ | AGペイメントサービス(立替払い) | AGペイメントサービスの審査 | 2,000〜30,000円/回 | 550〜1,500円 | 電話番号認証のみでカード発行 |
| Vプリカ 後払いチャージ | ライフカード | 申込ごとに審査。内容非開示 | 3,000〜50,000円(本人確認未済は30,000円) | 500〜1,800円 | 18歳以上70歳未満。書類不要 |
| atone | ネットプロテクションズ | 注文ごとに審査。基準非開示 | 5万円を基準に個別設定(累計) | 口座振替99円/コンビニ・ATM 249円 | 携帯番号+メールで登録 |
| Paidy | Paidy | 審査あり。利用可能枠は非公開 | 非公開(ペイディプラス承認後に表示) | 口座振替無料/コンビニ払い390円 | メール+携帯番号 |
| メルペイのクレジット(旧メルペイスマート払い) | メルペイ | 適否判断あり。上限の決め方は非開示 | 非開示(自分で上限設定可) | 自動引落し無料/コンビニ・ATM 220〜990円 | 18歳以上。本人情報の登録 |
| ファミペイ翌月払い | ファミマデジタルワン | 当社所定の審査 | 個人の枠は審査で個別 | 口座引落無料/店舗払い330円 | 18歳以上。申込当日から利用可 |
| d払い 電話料金合算払い | NTTドコモ | 契約・支払状況で個別設定 | 初期1万円/月、20歳以上は最大10万円/月 | 手数料の記載なし | ドコモ回線契約者 |
| NP後払い | ネットプロテクションズ | 取引ごとに独自の与信審査 | 55,000円(税込)累計 | コンビニ・ドラッグストア等は無料 | 注文時に選択。本人確認不要 |
| みんなの銀行 カバー | みんなの銀行 | 年収のみのかんたん審査 | 最大5万円 | 利息なし(プレミアム月額600円が前提) | 20歳以上・収入あり。口座+プレミアム加入 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
ここで大切な法律の整理をしておきます。割賦販売法は、契約から2か月を超えない範囲で代金を受け取る翌月一括払い型を「包括信用購入あっせん」の定義から除外しています(第2条第3項第1号)。つまり、翌月一括払いの後払いアプリには、指定信用情報機関(CIC)への照会義務がありません。一方、分割払い・リボ払いに対応する後払いは、極度額10万円以下なら「登録少額包括信用購入あっせん業者」として営むことができ、この区分にはCIC照会が義務づけられています。メルペイの定額払いが「定額払い契約中は、信用情報機関に信用情報が提供されます」と明記しているように、分割・リボ型は翌月一括型と信用情報の扱いが異なります(各社の登録区分は公式で確認できた範囲でのみ記載しています)。
注意したいのは、「照会義務がない」ことと「照会しない」ことは別だという点です。編集部が確認した範囲では、上記の各社は公式サイトで信用情報機関への照会の有無を明示しておらず、「審査基準は非公開」としています。本記事でも「照会なし」とは断定していません。また金融庁は2025年4月2日に「立替サービスの貸金業該当性に関するQ&A」を公表し、少額・短期の立替でも実態によっては「貸付け」に該当しうると示しています。後払いを「借入ではないから安全」と考えるのではなく、「支払期日のある債務」として管理してください。
後払いチャージ型で使える上限は最大でも5万円です。後払いで10万円は使えるのか、上限額の実態は別記事で詳しく検証しています。
レベル3・4:信用情報の照会あり=スマホ少額ローン・消費者金融・銀行のカードローンアプリ
| サービス | 貸付主体(区分) | 限度額 | 実質年率 | 最短時間(公式表記) | 無利息期間 |
|---|---|---|---|---|---|
| au PAY スマートローン | auフィナンシャルサービス(貸金業) | 1万〜100万円 | 年2.9%〜18.0% | 審査結果の連絡が申込完了から最短30分 | 記載なし |
| dスマホローン | NTTドコモ・フィナンシャルグループ(貸金業) | 1万〜300万円 | 年3.9%〜17.9%(優遇適用で年0.9%〜) | 記載なし | なし |
| FamiPayローン | ファミマデジタルワン(貸金業) | 1万〜300万円 | 年0.8%〜18.0% | 受付は平日9:30〜18:00。17時以降の申込は翌営業日回答 | 記載なし |
| エアウォレット クイックローン | GeNiE(貸金業) | 1万〜800万円 | 年3.0%〜18.0% | 申込から受取まで最短5分 | 記載なし |
| アコム | アコム(貸金業) | 1万〜800万円 | 年2.4%〜17.9% | 最短20分で契約・借入 | 30日間(契約日の翌日から) |
| プロミス | SMBCコンシューマーファイナンス(貸金業) | 800万円まで | 年2.5%〜18.0% | Web・アプリで最短3分 | 30日間(初回借入の翌日から) |
| アイフル | アイフル(貸金業) | 1万〜800万円 | 年3.0%〜18.0% | 最短9分 | 30日間(契約日の翌日から) |
| レイク | 新生フィナンシャル(貸金業) | 1万〜500万円 | 年4.5%〜18.0% | Webで最短8分 | 60日間(Web・50万円未満)/365日間(Web・50万円以上・条件あり)/30日間 |
| SMBCモビット | SMBCモビット(貸金業) | 1万〜800万円 | 年3.00%〜18.00% | 申込から最短15分で融資 | なし |
| セントラル | セントラル(貸金業・中小) | 1万〜300万円 | 年4.80%〜18.00% | 平日14時までの申込受付で当日振込 | 30日間(契約日の翌日から・初回) |
| アロー | アロー(貸金業・中小) | 最大200万円 | 年14.95%〜19.94% | 審査完了まで最短45分(融資時間ではない) | なし |
| フクホー | フクホー(貸金業・中小) | 5万〜200万円(初回は50万円まで) | 年7.30%〜20.00% | 仮審査は最短即日〜数営業日 | なし |
| 楽天銀行スーパーローン | 楽天銀行(銀行) | 10万〜800万円 | 年1.9%〜14.5% | 最短当日〜2営業日 | なし |
| バンクイック | 三菱UFJ銀行(銀行) | 10万〜800万円 | 年1.4%〜14.6% | 審査結果は最短即日(平日9〜21時・土日祝9〜17時) | なし |
| セブン銀行ローンサービス | セブン銀行(銀行) | 10万〜300万円(新規は最高50万円) | 年12.0%〜15.0% | 最短翌日に借入 | なし |
| ドコモSMTBネット銀行カードローン(旧住信SBIネット銀行) | ドコモSMTBネット銀行(銀行) | 10万〜1,000万円 | 年2.04%〜14.94% | 記載なし | なし |
| 横浜銀行カードローン | 横浜銀行(銀行) | 10万〜1,000万円 | 年1.5%〜14.6% | 最短即日に審査結果連絡。契約と同時借入で当日可 | なし |
| PayPay銀行カードローン | PayPay銀行(銀行) | 公式で上限を確認できず | 年1.59%〜18.0%(100万円未満は年18.0%) | 記載を確認できず | 30日間(初回借入日の翌日から) |
| みんなの銀行 Loan | みんなの銀行(銀行) | 最大1,000万円 | 年1.5%〜14.5% | 一次審査・最終審査とも最短当日(数日〜1週間の場合あり、土日祝非対応) | 記載なし |
※2026年9月2日 編集部調べ。「最短」は各社公式の表記で、申込時間や審査状況により異なります。最新の条件は公式サイトで確認してください。
レベル3・4はすべて信用情報の照会があり、貸金業者は総量規制(年収の3分の1)の対象です。銀行ローンは総量規制の対象外ですが、銀行独自の審査があります。「審査なし」からは最も遠い段階ですが、担保となる品物や資産がなくても、審査に通れば現金を口座(または決済残高)で受け取れるのはこの段階だけです。少額融資アプリの全カタログはお金借りるアプリの全カタログ45選にまとめています。
後払い手数料 vs 無利息期間の実額比較(1万・3万・5万円)
「審査を避けたい」という理由で後払いチャージを選ぶと、実は消費者金融より高くつくことがあります。後払いチャージ型の手数料と、消費者金融の上限金利(年18.0%)で30日間借りた場合の利息を、同じ金額で比べたのが次の表です。利息は「元本×年率×30÷365」で編集部が計算し、1円未満を切り捨てています。
| 金額 | ポチっとチャージ/あとばらいチャージ | イマすぐ入金/Vプリカ後払いチャージ | ultra pay ミライバライ | 年18.0%×30日の利息 | 無利息期間内(30日) |
|---|---|---|---|---|---|
| 1万円 | 510円(5.1%) | 500円(5.0%) | 650円(6.5%) | 147円(約1.5%) | 0円 |
| 3万円 | 1,170円(3.9%) | 1,150円(約3.8%) | 1,500円(5.0%) | 443円(約1.5%) | 0円 |
| 5万円 | 1,830円(約3.7%) | 1,800円(3.6%) | 対象外(上限3万円/回) | 739円(約1.5%) | 0円 |
※2026年9月2日 編集部調べ・編集部計算。後払い手数料は各社公式の手数料表(翌月末払い)、利息は年18.0%を30日間・1円未満切り捨てで試算。無利息期間は各社の条件(はじめての契約、Web申込など)を満たした場合。最新の条件は公式サイトで確認してください。
1万円を1か月使う場合、後払いチャージの手数料は500〜650円で、年18.0%の利息147円の3〜4倍です。アコム・プロミス・アイフルの30日間無利息や、レイクの60日間無利息(Web申込・契約額50万円未満)が適用されれば、期間内の返済で利息は0円になります。60日間借りた場合の年18.0%の利息も、1万円で295円、3万円で887円、5万円で1,479円と、後払い手数料を下回ります。
返済までの日数が延びた場合の利息の目安も、同じ計算式(元本×年18.0%×日数÷365、1円未満切り捨て)で編集部が試算しました。期間の末日に元本をまとめて返す前提の単純計算で、実際は毎月の約定返済で元本が減るため、利息はこの表より少なくなります。
| 借入額 | 30日 | 60日 | 90日 | 180日 | 後払いチャージの手数料(翌月末払い) |
|---|---|---|---|---|---|
| 1万円 | 147円 | 295円 | 443円 | 887円 | 500〜650円 |
| 3万円 | 443円 | 887円 | 1,331円 | 2,663円 | 1,150〜1,500円 |
| 5万円 | 739円 | 1,479円 | 2,219円 | 4,438円 | 1,800〜1,830円 |
| 10万円 | 1,479円 | 2,958円 | 4,438円 | 8,876円 | 対象外(上限5万円) |
※2026年9月2日 編集部計算。年18.0%(大手消費者金融の上限金利。アコムは17.9%)で期末一括返済した場合の単利。無利息期間(アコム・プロミス・アイフル・セントラルは30日、レイクはWeb申込・契約額50万円未満で60日)が適用されれば、その期間内の返済で利息は0円です。最新の条件は公式サイトで確認してください。
1万円なら90日借りても利息は443円で、翌月末までに返す後払いチャージの手数料(500〜650円)を下回ります。逆に、返済が180日以上に延びると利息が後払い手数料を上回りはじめます。「翌月の給料で確実に返せる」なら後払いか無利息期間、「数か月かかる」なら上限金利の低い手段(銀行カードローン・公的貸付)という順で検討するのが、コスト面では合理的です。
もちろん、消費者金融には信用情報の照会と審査があり、通るかどうかは各社非公開の基準で決まります。それでも、「審査があるから避ける」と決める前に、コストの差を知ったうえで判断するほうが合理的です。後払いアプリの手数料・限度額をさらに細かく比較したい方は、少額融資に使える後払いアプリの手数料・限度額比較を参照してください。
与信審査なしで少額を用意できるサービス(担保・自己資産型)
「審査なし」を字義どおりに求める人が、合法的に現金を手にできるのがこのレベル1です。共通点は、あなたの信用を審査する代わりに、品物・保険の解約払戻金・働いた分の給料・世帯の状況が裏付けになることです。それぞれの仕組み、上限、コスト、入金までの時間を公式情報で確認しました。
CASHARi(カシャリ):持ち物を査定して最短当日入金のリースバック
CASHARi(カシャリ)は、ガレージバンク株式会社が運営するリースバック型のサービスです。「質屋アプリ」と紹介されることがありますが、正確には質預かりではありません。品物を査定・売却して代金を受け取り、月額のリース料を払いながらその品物を使い続ける仕組みです。契約期間中でも、品物を手放せば解約できます。
- 対応品目:ノートパソコン、タブレット、スマートフォン、カメラ、ゲーム機、ブランドアイテムなど。車は「マイカー」サービスが別にあります。
- 査定〜審査:アプリのガイドに沿って撮影するだけで査定依頼が完了し、原則24時間以内に審査されます。信用情報機関への照会の有無は公式に記載がありません。
- 入金:審査完了後、18時までの依頼で最短当日入金。査定手数料・受取手数料は0円です。
- コスト:月額リース料は契約により異なり、査定結果で確認します。リース料の具体的な率は公式ページに掲載されていません。
- 支払い方法:クレジットカード決済およびウォレット決済。本人確認の方法や年齢条件、査定上限は公式ヘルプのカテゴリのみ確認でき、詳細は未掲載でした。
スマホ1台で完結し、来店不要で当日入金まで進める点は、質屋の店舗よりも手軽です。一方で、品物はいったん売却する仕組みのため、「借りて返す」感覚とは異なり、リース料を払い続けるほど総支払額は増えます。査定結果に表示されるリース料と、何か月使うつもりか、契約内容(買い戻しの可否を含む)を必ず確認してから契約してください。
質屋(店舗):品物を預けてその場で現金、返せなくても請求されない
質屋は、質屋営業法にもとづき各都道府県の公安委員会の許可を受けて営業しています。品物を質に取り、流質期限までに返済がなければその品物で弁済に充てる、という約束つきで金銭を貸し付ける営業です。人の信用ではなく品物が担保なので、信用情報機関への照会はなく、貸金業法の総量規制の枠組みの外にあります。
- 上限利息:年109.5%(2月29日を含む年は年109.8%)。出資法の特例で、貸金業者の年20%とは別枠です。利率や計算方法は法の範囲内で各店が独自に設定し、店内に掲示する義務があります。
- 流質期限:質契約成立の日から3か月未満には定められません。全国質屋組合連合会の案内でも「貸付の期限は3ヶ月」で、利息だけ払えば期間を延長できます。
- 返せない場合:質流れとなり品物の所有権は質屋に移りますが、「貸付融資額の返済義務はなくなり、質屋からの返済請求もありません」(全質連)。信用情報にも影響しません。
- 年齢・本人確認:18歳以上であれば利用できる案内ですが、都道府県の条例により異なる場合があります。運転免許証・保険証・パスポート・学生証などの本人確認書類が必要です。
「利息の相場は月◯%」という情報を見かけますが、公式に相場が公表されているわけではないため、本記事では上限のみ記載しています。年109.5%は月に換算すると約9%で、1万円を30日間借りると最大で約900円の利息です。後払いチャージの手数料(1万円で500〜510円)より高くなりうるため、質屋は「品物を手放してもよい」「短期間で必ず受け出す」場合に向いています。
なお、比較記事でよく「質屋アプリ」として名前が挙がる「キャロット(Karrot)」は、株式会社Karrot Japanが運営する地域コミュニティ型のフリマアプリで、質屋機能・買取機能はありません。「アリススタイル」も家電などのサブスク型レンタルサービスで、現金化の機能はありません。編集部が公式サイトで確認した結果、いずれも少額融資の手段には該当しないため、本記事では掲載していません。
生命保険の契約者貸付:解約払戻金の範囲で借りる
貯蓄性のある生命保険(終身保険・養老保険・学資保険など)に加入している人は、解約払戻金の所定の範囲内で保険会社からお金を借りられます。これが契約者貸付です。自分の保険契約の積立部分が裏付けなので、与信審査も信用情報機関への照会もありません。
日本生命の例では、ニッセイマイページ(インターネット)・日本生命アプリ・電話から申し込め、インターネット申込なら月〜金の14:30までの申込で当日着金です。貸付利率は「金融情勢等により変動」とされ、契約時期別の利率表はページに掲載されていません。貸付範囲も「解約払戻金の所定の範囲内」とだけ案内されているため、具体的な割合は自分の契約で確認してください。
注意点は、返済がない場合に保険契約が失効または解除となる場合があること、保険金・祝金などの受取時に貸付残高が差し引かれる場合があることです。借りたまま放置すると、いざというときの保障が消えるリスクがあります。掛け捨て型の保険には解約払戻金がほとんどないため、この手段は使えません。
すでに持っているクレジットカードのキャッシング枠・定期預金担保貸付:新たな審査なしで借りられる
「審査なしで今日中に現金」に最も近いのは、新しいアプリではなく、自分がすでに持っている枠です。キャッシング枠が設定されているクレジットカードがあれば、提携ATMでその場で現金を借りられます。枠を設定した時点で返済能力の調査と信用情報の照会は済んでおり、貸金業法第13条の返済能力調査は極度方式貸付(設定済みの枠内での個別の借入)を対象から除いているため、借りるたびの審査はありません。
ただし、クレジットカードのキャッシングは貸金業法の適用を受け、総量規制(年収の3分の1)の残高に算入されます。利率はカード会社ごとに利息制限法の上限(10万円未満は年20%、10万円以上100万円未満は年18%)の範囲で定められ、無利息期間は基本的にありません。枠が「0円」または未設定のカードで新たに枠を申し込む場合は、通常どおり審査が行われます。自分のカードの枠と利率は、会員サイトかカード裏面の窓口で確認してください。
銀行の総合口座に定期預金がある人は、普通預金の残高が不足したときに定期預金を担保として自動的に貸し越される「定期預金担保貸付(自動貸越)」も使えます。担保は自分の預金なので与信審査はなく、信用情報の照会もありません。貸越の上限額と利率は銀行ごとに定められており、本記事では各行の数値を確認できていないため、口座を持つ銀行の総合口座規定で確認してください。
給与前払いサービス・非常時払:すでに働いた分を先に受け取る
勤務先が給与前払いサービスを導入している場合、すでに働いた分の給料を給料日より前に受け取れます。借入ではなく「自分の賃金の前倒し受取」なので、信用情報とは無関係です。ただし、導入企業の従業員しか使えません。まず勤務先の総務・人事に導入の有無を確認してください。
- JOBPAY(旧CYURICA):手数料440円で前払い。最短で就業当日にATMから引き出せ(全国10万台以上のATM、銀行口座不要)、24時間365日・事前申請不要です。給与支払日に前払い分を差し引いた残額が支払われます。運営は関東財務局登録の資金移動業者です。
- Payme:導入企業の従業員のみ利用可。前払い利用額と手数料は毎月の給与から相殺されます。セブン銀行デポジット型は24時間365日申請でき即時振込です。手数料額と申請可能な割合は公式ページに記載がありません。
サービスがない勤務先でも、労働基準法第25条(非常時払)により、出産・疾病・災害など厚生労働省令で定める非常の場合に費用を必要とするときは、支払期日前でも既に働いた分の賃金を支払ってもらう権利があります。これは「前借り」ではなく、既往の労働に対する賃金の請求です。会社独自の従業員貸付制度については各社の規程によるため、利率や上限は勤務先に確認してください。
繰り返しになりますが、「給料を買い取る」と称して現金を渡す給与ファクタリングは、これらとはまったく別物の違法な貸付けです。勤務先を介さず、個人が業者と直接やり取りする形のものは利用しないでください。
緊急小口資金など公的貸付:無利子・保証人不要の条件
市区町村の社会福祉協議会が窓口となる生活福祉資金貸付制度のうち、少額の急な出費に対応するのが「緊急小口資金」です。信用情報機関への照会はありませんが、世帯単位の収入基準と面接があり、審査で不承認となる場合もあります。東京都社会福祉協議会の案内(2026年4月)をもとに条件を整理します。
- 貸付限度額:10万円以内の必要額(1,000円単位)。債務の返済には充てられません。
- 利子・保証人:無利子・連帯保証人不要。返済期限を過ぎると残元金に年3%の延滞利子がつきます。
- 据置・返済:据置期間2か月、返済期間12か月以内。原則口座引落しの月賦返済です。
- 対象:低所得世帯で、緊急かつ一時的に生計の維持が困難になり、返済の見通しが立つこと。医療費の支払い、解雇・休業による収入減、公的給付の支給開始までの生活費、初回給与までの生活費などの貸付対象理由に該当する必要があります。東京都の収入基準(平均月額)は1人191,000円、2人283,000円、3人345,000円などです。
- 利用できない世帯:生活保護世帯(停止中を含む)、恒常的に生活全般に困窮している世帯、多額の負債や返済滞納がある世帯、債務整理中・予定の世帯など。
- 手続き:生活困窮者自立支援制度の自立相談支援事業の利用が原則要件(東京都)。住民票・本人確認書類・世帯の収入証明・貸付対象理由の確認書類などを提出し、借用書は窓口で面前署名します。
申込から交付までの日数は公式に記載がなく、総合支援資金については「申込みから資金交付まで約1か月」とされています。「即日」の手段ではありませんが、無利子・保証人不要で信用情報に関係なく申し込める点は、他のどの手段にもない強みです。生活保護世帯は緊急小口資金の対象外ですが、教育支援資金や要保護世帯向け不動産担保型生活資金など別の制度が用意されています。詳しくは後述の「代替手段」で解説しています。
信用情報の照会義務なし・独自審査で使える後払いアプリ12選
ここからは、レベル2の後払いアプリ12件を同じ項目で比較します。先に共通の前提を3つ確認してください。①後払いは「借入」ではなく「買い物の支払いを先送りする枠」で、現金は借りられません。②翌月一括払い型は割賦販売法の信用購入あっせん規制の対象外で信用情報機関への照会義務はありませんが、各社「所定の審査」があり、審査基準と信用情報照会の有無は公式非公開です。③後払いで買った商品を売って現金を得る「現金化」は規約違反であり、業者が介在すれば金融庁が注意喚起する後払い現金化に該当します。
バンドルカード(ポチっとチャージ)
バンドルカードは、アプリで発行できるVisaプリペイドカードです。「ポチっとチャージ」は、チャージ額を翌月末までに後払いする立替払いサービスで、提供事業者はセブン銀行またはGardia株式会社(ユーザーごとにアプリ内で表示)です。バンドルカードの運営会社自身が与信しているわけではない点は、よく誤解されています。
- 年齢・本人確認:満18歳以上(2023年12月4日から)。ポチっとチャージの初回のみ年齢確認が必須で、通信キャリアの登録情報・銀行の登録情報・本人確認書類のいずれかで行います。申込に必要なのは電話番号・氏名・メールアドレスです。
- 申込可能額:1回3,000円〜上限額(最大50,000円)、1,000円単位。上限額は利用状況や支払い状況、カード種別をもとに3,000〜50,000円の範囲で個別に設定されます。「初回はいくら」という公式表記はありません。
- 手数料(1回のチャージにつき):3,000〜10,000円は510円、11,000〜20,000円は815円、21,000〜30,000円は1,170円、31,000〜40,000円は1,525円、41,000〜50,000円は1,830円。手数料はカード残高に含まれず別途支払います。
- 支払期限・方法:翌月末日まで、分割不可。コンビニ・セブン銀行ATM・ネット銀行・銀行ATM(ペイジー)で支払います。期限を過ぎても支払えますが、利用規約にしたがってカードの利用が停止される場合があります。
- 審査:「ポチっとチャージの審査基準については非公開」。信用情報機関への照会の有無も公式には記載がありません。
- カードの種類:リアルカードは発行手数料300円または400円で本人確認不要、国内のVisa加盟店で使えます。リアル+は600円または700円で本人確認が必要になり、国内外のVisa加盟店で使えます。
なお、バンドルカードには「バンドルカードローン」(提供元GeNiE、要本人確認)という別商品もあります。こちらは貸金業者による融資で、信用情報の扱いはGeNiEに問い合わせる必要があります。ポチっとチャージと混同しないでください。
ワンバンク(旧B/43)あとばらいチャージ
ワンバンクは株式会社スマートバンクが提供するVisaプリペイドカードで、公式表記は「ワンバンク(旧:B/43)」です。「あとばらいチャージ」の提供事業者は2024年6月11日から株式会社セブン銀行に変わっており、審査・上限・延滞時の窓口はセブン銀行です。
- 年齢・本人確認:登録に年齢制限はありません(日本在住。18歳未満は親権者などの同意が必要)。ただし、あとばらいチャージの利用には登録・カード発行・本人確認が必要で、バーチャルカードの発行にも本人確認が必要です。バーチャルカードは発行料0円・最短1分発行の表記です。
- 申込可能額:1回3,000円〜申請可能な上限(最大5万円)。申請可能額はセブン銀行が利用状況に応じて設定し、アプリ表示額は目安で、審査により入金できない場合があります。
- 手数料(申請ごと、2025年9月17日改定後):3,000〜10,000円は510円、11,000〜20,000円は815円、21,000〜30,000円は1,170円、31,000〜40,000円は1,525円、41,000〜50,000円は1,830円。手数料は入金額に含まれません。
- 支払期限・延滞:入金した日から翌月末日まで一括払い。セブン銀行ATM・コンビニ・ペイジー・ネット銀行で支払います。延滞料は年率14.6%以下(1日あたり約0.04%)で、期限超過時はセブン銀行から電話などで状況確認が入る場合があります。
- 審査:セブン銀行が申請ごとにリアルタイム審査。「審査基準等は開示されていません」。
手数料テーブルはバンドルカードと同額です。違いは、ワンバンクは本人確認が必須である点と、延滞料が年率で明示されている点です。「あとばらいチャージ マイペース払い」という指定口座への振込型メニューもありますが、別審査で条件は公開されていません。
Kyash(イマすぐ入金)
Kyashは株式会社Kyashが提供するVisaプリペイドカードで、Kyash Card Virtual(無料・本人確認任意・最短1分)とKyash Card(発行手数料900円・本人確認必須)の2種類があります。「イマすぐ入金」は残高を後払いでチャージする立替払いサービスで、立替事業者はAGペイメントサービス株式会社です。
- 申込条件:氏名・メールアドレス・電話番号の登録で申込可能。「公的書類を提出した上で行うような本人確認手続きが完了していないお客さまも申し込み可能」と公式に明記されています。18歳未満は利用できません。
- 申込可能額:3,000円〜50,000円、1,000円単位。本人確認状況や利用状況に応じた金額がアプリに表示され、表示額は目安です。
- 手数料:3,000〜10,000円は500円、11,000〜20,000円は800円、21,000〜30,000円は1,150円、31,000〜40,000円は1,500円、41,000〜50,000円は1,800円。手数料は支払額に含まれます(1万円申込なら10,500円を支払い)。
- 支払期限・方法:入金月の翌月末まで。Kyashマネー残高(本人確認済みのみ)・コンビニ・口座引落しで支払います。支払完了まで新規申込はできません。
- 遅延時:遅延損害金は(入金額×14.6%)÷365×延滞日数。Kyashの一部サービスが一時的に制限され、未払いのまま退会はできません。
- 使える場所:国内外のVisa加盟店(一部除く)。QUICPay(Apple Pay/Google Pay経由)にも対応。銀行口座への出金はできません。
本人確認書類を用意できない人でも申し込める点が、12件の中で最も「審査の負担が軽い」特徴です。ただしカードの発行に審査がないことと、イマすぐ入金に審査がないことは別です。イマすぐ入金にはAGペイメントサービスのリアルタイム審査があります。
atone(アトネ)
atoneは株式会社ネットプロテクションズが提供する翌月まとめ払いの後払い決済です。携帯番号とメールアドレス(SMS認証)だけで登録でき、本人確認は任意です。対応するネットショップなどで使えます。
- 年齢:登録・利用に年齢制限はなく、未成年は親権者の同意が必要。上限の目安は15歳未満1万円、15〜17歳2万円、18〜19歳5万円です。
- 利用上限:会員ごとに50,000円を基準に設定(累計)。期限内の入金で上がり、延滞で下がります。注文ごとに審査があります。
- 請求手数料(2026年9月請求分から改定):コンビニ端末・銀行ATM(Pay-easy)249円、電子バーコード249円、はがき請求書349円、口座振替99円(いずれも税込)。8月請求分まではコンビニなどが209円でした。
- 支払期限:コンビニ端末・電子バーコードは毎月10日、はがきは20日、口座振替は27日。請求は翌月1〜3日に通知されます。
- 審査・延滞:「審査基準や詳細な理由は個別にご案内できません」。延滞すると上限額の低下、延滞事務手数料、長期化すると債権回収機関への委託や法的措置の場合があります。
口座振替なら請求手数料99円で、後払いチャージ型(500円以上)より大幅に安く済みます。ただし使えるのは加盟店での買い物に限られ、チャージ型のように「Visa加盟店ならどこでも」という汎用性はありません。
Paidy(ペイディ)
Paidyは株式会社Paidyが提供する後払い決済で、Amazon、Qoo10など70万店以上の加盟店で使えます。メールアドレスと携帯電話番号(SMS認証)だけで翌月払いが利用でき、本人確認なしでも使い始められます。
- 支払期限:翌月1〜5日に請求通知、翌月27日まで。
- 支払手数料:口座振替は無料、銀行振込は金融機関の振込手数料、コンビニ払いは1回払いで税込390円(請求ごと)。
- 3・6・12回あと払い:ペイディプラス(本人確認)が必須。分割手数料が無料になるのは口座振替・銀行振込のみで、最低額は3回3,000円、6回6,000円、12回12,000円以上です。
- ペイディプラス:運転免許証またはマイナンバーカード(外国籍は在留カードなど)と顔写真の撮影で申請し、結果は通常数分(深夜25時以降は翌朝8時以降)。審査があります。
- 利用上限:公式非公開。「ご利用可能枠は、ペイディプラスの審査に基づいて設定」され、承認後にアプリで自分の枠を確認できます。本人確認前の枠は表示されません。
- 年齢:18歳・19歳は親権者の同意なしで利用可能。
「本人確認なしなら3万円まで」といった具体額を見かけますが、公式は上限を公開していないため本記事では記載しません。口座振替を設定すれば手数料無料で翌月払いにできるのが最大の利点です。支払いに遅れた場合の影響は、ペイディ公式の案内で必ず確認してください。
メルペイのクレジット(旧メルペイスマート払い)
メルカリの決済機能「メルペイ」の後払いは、2026年4月13日から順次「メルペイのあと払い」から「メルペイのクレジット」に名称が変わりました。機能や手数料に変更はありません。当月に使った分を翌月にまとめて支払う仕組みで、メルカリでの買い物のほか、コード決済・iD・バーチャルカードでも使えます。
- 利用条件:18歳未満は利用不可。本人情報の登録が必要で、「ご利用に適さない可能性があると判断されたお客さま」は使えません。上限金額の決め方・条件は非開示で、自分で上限額を設定できます。
- 支払期限:翌月1日〜末日。自動引落しは6・11・16・21・26日から選べます(口座登録・本人確認が必要)。
- 清算手数料:自動引落し・メルペイ残高は無料。コンビニ・ATMは利用金額に応じて220円(2,000円未満)〜990円(45,000円以上)(税込)。
- 定額払い:別途申込・審査が必要な分割型で、手数料は実質年率18.0%、遅延損害金は年14.6%。「定額払い契約中は、信用情報機関に信用情報が提供されます」と明記されています。
翌月一括のクレジットと、信用情報機関に情報提供される定額払いは、同じ「メルペイ」の中でも法律上の位置づけが異なります。「信用情報に載せたくない」という人は、定額払いに切り替えないよう注意してください。
ファミペイ翌月払い
ファミペイ翌月払いは、株式会社ファミマデジタルワンが提供する、ファミペイ残高の利用分を翌月にまとめて支払うサービスです。18歳以上(主婦・学生も可)で、「ご利用には当社所定の審査があります」とされています。申込当日から利用できます。
- 支払期限・方法:当月1日〜末日の利用分を翌月27日に口座引落し(手数料無料)、またはファミリーマート店舗で翌月5〜27日に現金払い(1回330円の収納事務手数料)。請求確定は翌月5日です。
- 上限:残高上限は原則10万円、翌月払い利用時の支払可能額の上限は110万円(本人確認をすると残高上限30万円・支払可能額130万円)。個人の利用可能枠は審査で個別に決まり、初回額は公表されていません。
- 支払調整:自動リボ・スキップ払い・分割払いに変更できますが手数料がかかります(額は公式未掲載)。
- 還元:通常1%+ステップボーナス最大9%(上限500円/月)。
ファミペイにはこれとは別に「FamiPayローン」(貸金業者による融資、年0.8%〜18.0%)もあります。翌月払いは買い物枠、ローンは現金の借入で、審査の性質がまったく異なります。ローンについては次のセクションで解説します。
d払い(電話料金合算払い)
ドコモ回線を契約している人は、d払いの支払方法として「電話料金合算払い」を選べます。買い物代金を月々の携帯電話料金と一緒に支払う仕組みで、新たな申込や審査の案内はなく、契約状況・利用状況・支払状況に応じてドコモが限度額を個別に設定します。
- 利用条件:ドコモの回線契約(個人・法人名義)とspモードなどのISP契約が必要。回線がないユーザーは使えません。
- 限度額:初期設定は1万円/月。設定できる上限は20歳未満が最大1万円/月、20歳以上が最大10万円/月で、1,000円単位で自分で設定します。ただし実際の上限は契約・支払状況により個別に決まります。
- 支払時期:売上情報が到着した月の翌月に携帯電話料金と合算して請求。手数料の記載はありません。
- 利用制限:支払遅延があると利用が制限される可能性があります。
「d払いなら誰でも10万円使える」わけではなく、初期設定は1万円です。携帯料金と一体で請求されるため、支払いが遅れると利用制限の可能性があるだけでなく携帯料金の滞納にもなります。後払いの中でも延滞のリスクが生活に直結しやすい手段だと理解しておいてください。
その他の後払い・立替サービス4件(ultra pay・Vプリカ・NP後払い・みんなの銀行カバー)
- ultra pay ミライバライ(株式会社Yeny/立替事業者:AGペイメントサービス):カード発行は電話番号認証のみで年齢制限なし(未成年は保護者の同意)。ミライバライは1回2,000〜30,000円、手数料は550円(2,000〜5,000円)〜1,500円(21,000〜30,000円)、支払期限は利用日の翌月末日でコンビニ端末払い。遅延損害金は年14.6%。
- Vプリカ 後払いチャージ(ライフカード):18歳以上70歳未満なら書類不要で申込可。3,000〜50,000円(本人確認未済は上限30,000円)、手数料500円(3,000〜10,000円)〜1,800円(41,000〜50,000円)。翌月末までにコンビニで支払い。申込ごとに審査があり内容は非開示。
- NP後払い(ネットプロテクションズ):ネットショップの注文時に選ぶ後払いで、本人確認不要。上限は複数店舗の未払い合計で55,000円(税込)、支払期限は請求書発行から14日、コンビニ・ドラッグストア・郵便局での支払いは手数料無料。取引ごとに独自の与信審査があり、延滞時は年14.6%の遅延損害金と延滞事務手数料297円(税込)×最大3回がかかります。
- みんなの銀行 カバー:デビット払いやATM出金で残高が足りないときに最大5万円を自動で立て替える機能。利息なし・カバー自体は無料ですが、月額600円(税込)のプレミアムサービスへの加入が前提です。20歳以上で収入がある人が対象で、「年収のみのかんたん審査」。入金した時点で自動返済されます。
終了したサービスに注意(BANKIT・LINE Pay)
古い比較記事には、すでに新規で使えないサービスが残っています。BANKIT(アプラス)は2026年6月30日で新規アカウント登録と後払い機能「スマートクレカ」の新規受付を終了しました(既存アカウントは継続利用可)。LINE Payは日本国内のサービスを2025年4月30日までに終了しており、「LINE Payの後払い」は現存しません。本記事では、2026年9月2日時点で新規申込できるサービスだけを掲載しています。
後払いアプリを幅広く比較したい方は、後払いアプリの総合ランキング19選を参照してください。本記事は「審査の負担」という観点で12件に絞っています。
1万円以上を今日中に借りたい人向け|消費者金融・少額ローンアプリ12選(審査あり・最短即日)
「買い物枠ではなく現金が必要」「後払いの上限5万円では足りない」という人の主導線が、貸金業登録を受けた消費者金融・少額ローンのアプリです。審査(返済能力の調査と信用情報の照会)は必ずありますが、大手5社はWeb申込で最短3〜20分、SMBCモビットを除く4社にははじめての契約で30〜60日の無利息期間があり、少額から申し込めます(アコム・アイフル・レイク・SMBCモビットは1万円から)。「審査の負担が軽い」とは、電話の在籍確認が原則ない、収入証明が50万円以下なら原則不要、郵送物なしで契約できる、といった具体的な条件を指します。1万円だけ必要な場合の考え方は1万円だけ借りたいときの対処法で整理しています。
前提として、貸金業者からの借入は総量規制の対象です。年収の3分の1を超える貸付は原則禁止で、年収300万円なら貸金業者からの借入は合計100万円までです。1社で50万円を超える申込、または他社を含めた合計が100万円を超える申込では収入証明書が必要になります。少額の申込なら、本人確認書類だけで手続きできるのが一般的です。
アコム(myac)
- 貸付利率:年2.4%〜17.9%(実質年率、2026年1月6日以降の新規契約)。契約極度額は1万〜800万円、遅延損害金は年20.0%。
- 申込条件:20歳から72歳までで安定した収入のある方(パート・アルバイトも可)。
- スピード:最短20分で契約完了・借入可能(申込時間や審査により希望に添えない場合あり)。振込は24時間365日・最短10秒。
- 無利息:30日間金利0円サービス。はじめて契約する人が対象で、契約日の翌日から30日間(借入日の翌日ではない点に注意)。
- 在籍確認:「勤務先へ在籍確認の電話は100%ありません。書面やご申告内容での確認を実施します」。電話はしないが、在籍確認そのものは書面で行います。
- 郵送物・アプリ:インターネット契約+カードレス契約(または自動契約機でのカード受取)+電磁交付登録で郵送物なし。カードレス契約ならスマホアプリ「myac」やマイページから借入でき、暗証番号の照会もアプリで可能。
アコムは審査通過率に相当する「新規貸付率」を公開している数少ない会社で、2026年7月は37.3%、2026年4〜7月累計は39.0%でした(提携カード分を除く)。「通りやすい」と断定はできませんが、申込者の3人に1人以上が契約に至っている公表値です。
プロミス(アプリローン)
- 貸付利率:年2.5%〜18.0%(実質年率、新規契約対象)。融資額は800万円まで、遅延利率は年20.0%。
- 申込条件:18〜74歳で本人に安定した収入のある方。主婦・学生もアルバイト・パートなどの安定収入があれば可。高校生と収入が年金のみの人は不可。
- スピード:Web・アプリからの申込なら最短3分で借入可能。インターネット振込は最短10秒程度・原則24時間365日・手数料0円。Web・アプリの申込受付は原則24時間365日。
- 無利息:30日間無利息サービス。はじめての利用+メールアドレス登録+Web明細利用が条件で、初回借入の翌日から30日間。
- 在籍確認:「原則、勤務先にお電話はおこないません。実際に98%のお客さまには電話での在籍確認を実施しておりません」。電話が必要な場合も同意なく実施しない。書類代替は社員証・給与明細書・源泉徴収票・雇用契約書など。
- 本人確認・収入証明:本人確認書類1点、または金融機関口座の登録で書類不要。収入証明は50万円超・他社合計100万円超に加え、申込時19歳以下も必須。
- その他:PayPayマネーへのチャージ(手数料無料)、セブン銀行・ローソン銀行のスマホATM(1万円以下110円・1万円超220円)に対応。
18歳から申し込める点と、無利息期間が「初回借入の翌日」起算である点が他社との違いです。契約だけして借入を先延ばしにしても、無利息の30日間は減りません。なお、月次の成約率は2024年12月分で公開が終了しているため、最新の通過率は非公開です。
アイフル
- 貸付利率:年3.0%〜18.0%(実質年率)。契約限度額は1万〜800万円(千円単位)、遅延損害金は年20.0%。
- 申込条件:満20歳以上で定期的な収入と返済能力があり、当社基準を満たす方。年金収入のみは不可。取引中に満70歳で新規融資停止。
- スピード:最短9分で融資可能(申込手続き完了時点から計測。申込時間・審査状況により異なる)。申込受付は24時間365日、審査回答は土日祝を問わず9:00〜21:00。夜間の申込は翌営業日午前中の回答になる可能性があります。
- 無利息:最大30日間利息0円。はじめて契約する人限定で、契約日の翌日から30日間。
- 在籍確認:「勤務先への在籍確認の電話99.1%なし」(2025年1月1日〜2月28日、WEB・無人店舗申込後に契約した顧客対象)。原則実施せず、必要な場合も担当者の個人名で連絡。
- 本人確認:①スマホで本人確認(顔画像+写真付き書類1点)、②銀行口座で本人確認(原則書類不要)、③書類2点の画像送信の3方式。郵送物は原則、希望がない限り送られません。
アイフルも新規成約率を公開しており、2026年7月は28.7%、2026年4〜7月累計は28.5%でした(個人向け無担保ローン、公開主体はムニノバホールディングス)。アコムと同じく、公表値をもとに「約3割弱が契約に至っている」とだけ言えます。
レイク
- 貸付利率:年4.5%〜18.0%。融資額は1万〜500万円、遅延損害金は年20.0%。極度額100万円未満で365日間無利息を選んだ場合の利率は18.0%です。
- 申込条件:満20歳以上70歳以下で安定した収入のある方(パート・アルバイトも可)。取引中に満71歳で新規融資停止。
- スピード:Webなら最短8分融資(申込時間や審査状況により希望にそえない場合あり)。申込は24時間365日。
- 無利息(はじめての契約、契約日の翌日起算):①365日間無利息…Web申込・契約額50万円以上・契約後59日以内に収入証明書類の提出と登録完了(借入額は1万円でも可)、②60日間無利息…Web申込・契約額50万円未満、③30日間無利息…自動契約機・電話申込。併用不可。返済が滞ると無利息期間は終了します。
- 在籍確認:「レイクではお申込みの際、お勤め先へのご連絡は一切おこなっておりません」。
- 郵送物・本人確認:郵送物なしの契約方法あり(選べない場合あり)。運転免許証の「スマート本人確認」、または口座登録+書類1点。
少額を短期で借りる人にとって重要なのは、Web申込・契約額50万円未満なら60日間無利息になる点です。大手5社の中で最も長い無利息期間で、1万円を借りて60日以内に返せば利息は0円です。旧名称「レイクALSA」で覚えている人も多いですが、現在のブランド名は「レイク」です。
SMBCモビット
- 貸付利率:年3.00%〜18.00%(実質年率)。利用限度額は1万〜800万円、遅延損害金は年20.00%。
- 申込条件:満20〜74歳の安定した収入のある方。アルバイト・パート・自営業も可。年金収入のみは不可。
- スピード:申込から最短15分で融資完了(審査結果の案内は曜日・時間帯により翌日以降となる場合あり)。10秒で簡易審査結果を表示。振込キャッシングは受付完了から最短3分ですが、平日14:50〜23:59および土日祝の申込は翌金融機関営業日9:30頃、または最短3分となります。
- 受付時間:WEB申込は21:00〜9:00が受付休止で、審査は9:00〜21:00。土日祝も営業。
- 無利息:なし(公式の貸付条件に無利息サービスの記載なし)。
- 在籍確認・郵送物:原則として電話での在籍確認を実施せず、必要な場合も同意を得たうえで実施。原則郵送物なし、WEB完結ならカードレス。
- その他:セブン銀行・ローソン銀行のスマホATM、PayPayマネーへのチャージに対応。返済時の利息充当額200円につきVポイント1ポイント。
無利息期間がない点は、30日以内に返せる少額利用では他の4社に劣ります。一方、三井住友銀行ATMの手数料が0円、PayPayへの直接チャージなど、決済との連携に強みがあります。
au PAY スマートローン
- 貸付主体:auフィナンシャルサービス株式会社(関東財務局長(1)第01532号)。
- 貸付利率・限度額:年2.9%〜18.0%、1万〜100万円(「お借り入れは1万円から」)。遅延損害金は年20.0%。
- 申込条件:本人名義のau IDを持ち、満20歳以上70歳以下で定期収入があり、国内に住んでいる方。定期収入のない方は申し込めません。
- スピード:申込完了から最短30分で審査完了をメール連絡(申込時間帯・審査状況により前後)。24時間365日WEB完結。
- 借入方法:au PAY残高へのチャージ、セブン銀行スマホATM、登録口座への振込。残高チャージではPontaポイントが付きます。
- 返済:毎月26日の口座振替、最長60回(5年)。1円単位で追加返済可。
無利息期間と在籍確認については公式ページに記載がありません。「300万円まで」と紹介されることがありますが、現行の限度額は100万円です。
▶ au PAY スマートローンの公式サイトで最新条件を確認する
dスマホローン
- 貸付主体:株式会社NTTドコモ・フィナンシャルグループ(関東財務局長(1)第01533号)。
- 貸付利率:基準は年3.9%〜17.9%。優遇は最大−3.0%(ドコモ回線契約−1.0%、dカード GOLD U・PLATINUM −1.5%〔dカードは−0.5%〕、前月にd払い残高からの支払い1回以上で−0.5%)で、適用後は年0.9%〜17.9%。
- 契約額・最小借入:1万〜300万円(1万円単位)。最小借入額はd払い残高へなら1,000円から、銀行口座へは10,000円から。
- 申込条件:満20歳以上満68歳以下で国内居住、安定した収入があり、ドコモ回線契約またはdアカウントを持ちSMSを受信できる方。
- 返済:毎月27日の口座振替、最終借入後原則最長8年1か月(96回)。遅延損害金は年20.0%。無利息期間はありません。
最短融資時間と在籍確認の有無は公式ページに記載がないため、本記事では書いていません。「1,000円から借りられる」のはd払い残高への借入に限られます。
FamiPayローン
- 貸付主体:株式会社ファミマデジタルワン(関東財務局長(2)第01525号)。
- 貸付利率・極度額:年0.8%〜18.0%、契約極度額1万〜300万円。ファミペイ残高へのチャージは1,000円から、銀行振込は5,000円から借入可(振込は月10回まで手数料無料)。遅延損害金は年20.0%。
- 申込条件:満20歳〜満70歳で安定した収入のある方(パート・アルバイト・年金受給者・自営業者も可)。専業主婦・主夫は不可。
- 審査時間:受付は平日9:30〜18:00(年末年始除く)で、17時以降の申込は翌営業日以降の回答。最短の融資時間は公式に数値の記載がありません。
- 在籍確認・郵送物:原則、勤務先への在籍確認電話なし。利用明細は郵送されずアプリで確認(遅延時は郵送物が届く可能性あり)。必要書類は本人確認書類(健康保険証を除く)。
「1,000円から」はファミペイ残高へのチャージ時の最低単位で、契約極度額そのものは1万円からです。土日祝や夜間は審査回答が翌営業日になるため、「今日中」を狙うなら平日日中の申込が前提になります。
エアウォレット クイックローン
エアウォレット(株式会社リクルートMUFGビジネス)は銀行口座直結のプリペイド型ウォレットで、後払いチャージの機能はありません。古い記事で「後払いアプリ」に分類されていますが、少額融資に使えるのは個人向けローン「クイックローン」で、これは貸金業者による融資です。本記事ではレベル3の貸金業者枠に置いています。
- 貸付主体:GeNiE株式会社(東京都知事(2)第31922号、日本貸金業協会会員 第006253号)。
- 貸付利率・契約枠:年3.0%〜18.0%、1万〜800万円。遅延損害金は年20.0%。無利息期間の記載はありません。
- 申込条件:20歳〜72歳の安定した収入がある方。職業制限はなく審査で判断。
- スピード:「申込から受取まで最短5分・スマホ完結」(審査あり。時間帯により審査に時間がかかる場合あり)。受付は24時間365日(メンテナンス除く)。
- 本人確認:マイナンバーカードまたは運転免許証で必須。トップページの「本人確認不要」というキャッチはエアウォレット側の案内で、クイックローン詳細ページでは本人確認が必須と記載されています。
- 借入・返済:COIN+残高へのチャージまたは登録口座への振込。毎月27日の定額リボルビング、最長13年9か月・165回。
「本人確認不要のローン」と紹介されることがありますが、誤りです。貸金業者である以上、犯罪収益移転防止法にもとづく本人確認は省略できません。
最新の条件はエアウォレット クイックローンの公式ページで確認してください。
中小消費者金融3社(セントラル・アロー・フクホー):大手で断られた人が検討する登録業者
「大手で落ちたので中小に申し込む」という選択肢も、登録貸金業者であれば合法です。ただし、中小消費者金融も審査基準・通過率は公式非公開で、「審査が甘い」とは言えません。大手との違いは、上限金利が年18〜20%と高めなこと、無利息期間がない社が多いこと、申込方法や対応時間が限られることです。編集部が公式サイトで条件を確認できた3社を整理します。
| 項目 | セントラル | アロー | フクホー |
|---|---|---|---|
| 貸金業登録 | 四国財務局長(10)第00083号 | 愛知県知事(6)第04195号 | 大阪府知事(07)第12736号 |
| 実質年率・限度額 | 年4.80%〜18.00%・1万〜300万円 | 年14.95%〜19.94%・最大200万円 | 年7.30%〜20.00%・5万〜200万円(初回は50万円まで) |
| 申込年齢 | 20歳以上(上限の記載なし) | 22〜70歳 | 20歳以上66歳未満 |
| 無利息 | 最大30日間金利0円(契約日の翌日から・初回のみ) | なし | なし |
| スピード(公式表記) | 平日14時までの申込受付で当日振込 | 審査完了まで最短45分(申込時間により当日不可) | 仮審査は最短即日〜数営業日 |
| 勤務先への電話(公式表現) | 「基本的にお電話確認」(本人と話してから方法を確認) | 記載なし | 申込時に自宅・勤務先への電話なし(契約時に必要な場合も事前確認) |
| 申込・契約方法 | Web(24時間)/自動契約機/店舗/郵送。セブン銀行ATM対応 | Web・アプリのみ(電話申込不可)。アプリならWEB完結・郵送物なし | Web/チャット/電話/店頭。オンライン完結の電子契約あり |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
フクホーは自営業者・会社役員・収入が年金のみの人・無職の人(主婦・主夫・就職予定を含む)への融資を行っておらず、必要書類に所得証明書類と住民票原本(本籍地記載)が含まれます。アローは本人確認書類に加えて収入証明の提出が前提で、「最短45分」は審査完了までの時間です。中小3社も登録貸金業者である以上、貸金業法第13条にもとづき指定信用情報機関の信用情報を使った返済能力の調査が必ず行われます。最新条件はセントラル・アロー・フクホーの公式サイトで確認してください。
消費者金融・少額ローンアプリ 審査スピード・無利息・在籍確認の早見表
大手5社とスマホ少額ローン4社の「審査の負担の軽さ」に関わる条件を、公式表記のまま横並びにしました。「最短」はすべて申込時間や審査状況により異なります。
| アプリ | 最短融資(公式表記) | 無利息期間(起算日) | 勤務先への電話(公式表現) | 郵送物なし | 申込受付・審査時間 |
|---|---|---|---|---|---|
| アコム | 最短20分 | 30日間(契約日の翌日) | 100%なし(書面で確認) | ネット契約+カードレス+電磁交付で原則なし | 審査対応時間は公式未記載。電話申込は18時以降翌日受付 |
| プロミス | 最短3分(Web・アプリ) | 30日間(初回借入の翌日) | 原則なし(98%に電話なし) | Web明細登録で原則なし | Web・アプリ原則24時間365日。電話・自動契約機9:00〜21:00 |
| アイフル | 最短9分 | 30日間(契約日の翌日) | 原則なし(99.1%なし) | 原則、希望がない限りなし | 受付24時間365日。審査回答9:00〜21:00(土日祝含む) |
| レイク | 最短8分(Web) | 60日間(Web・50万円未満)/365日間(Web・50万円以上・条件あり)/30日間 | 一切なし | 郵送物なしの契約方法あり | 申込24時間365日。審査時刻は公式未記載 |
| SMBCモビット | 最短15分 | なし | 原則なし(同意なく実施しない) | 原則なし(WEB完結) | WEB申込は21:00〜9:00受付休止。審査9:00〜21:00 |
| au PAY スマートローン | 審査結果連絡が最短30分 | 記載なし | 記載なし | WEB完結 | 24時間365日WEB完結 |
| dスマホローン | 記載なし | なし | 記載なし | 記載なし | 記載なし |
| FamiPayローン | 数値の記載なし | 記載なし | 原則なし | 明細はアプリ確認(遅延時は郵送の可能性) | 平日9:30〜18:00受付。17時以降は翌営業日回答 |
| エアウォレット クイックローン | 申込から受取まで最短5分 | 記載なし | 記載なし | スマホ完結 | 24時間365日(メンテナンス除く) |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
「今日中に現金」を最優先するなら、最短融資時間を公式に示しているプロミス・アイフル・レイク・アコム・SMBCモビットが候補になります(審査対応時間はアコム・レイクが公式未記載、他3社は9:00〜21:00)。「30日以内に返せる」ならアコム・プロミス・アイフル、「2か月以内に返せる」ならレイク(Web・50万円未満)が、利息0円で使えます。カードなしでコンビニATMから現金を引き出せる「スマホATM」は、プロミス・SMBCモビットがセブン銀行・ローソン銀行ATM、au PAY スマートローンがセブン銀行ATMに対応していることを公式で確認しました(他社は公式サイトで確認してください)。上記3社以外の中小消費者金融を含めた比較は中小消費者金融を含む26社比較を参照してください。
金利を抑えたい人向け|銀行カードローンアプリ7行(総量規制の対象外・原則翌日以降)
「今日中」ではなく「数日待てるので、できるだけ低い金利で少額を借りたい」という人は、銀行のカードローンが候補になります。銀行ローンは貸金業法ではなく銀行法にもとづくため総量規制の対象外ですが、銀行と保証会社(多くは消費者金融・信販会社)の審査があり、信用情報の照会も行われます。上限金利は年14.5〜15.0%台が中心で、消費者金融の年17.9〜18.0%より3〜3.5ポイント低い一方、無利息期間は原則なく、融資は早くても翌日以降になるのが一般的です。編集部が公式サイトで条件を確認できた7行を、審査の負担に関わる項目で比較します。
主要6行の上限金利・スピード・口座・在籍確認 早見表(楽天銀行・バンクイック・セブン銀行・ドコモSMTBネット銀行・横浜銀行・PayPay銀行)
| 銀行・商品 | 金利(実質年率) | 審査・融資のスピード(公式表記) | 口座の要否 | 勤務先への電話(公式表現) | 収入証明が必要な基準 |
|---|---|---|---|---|---|
| 楽天銀行スーパーローン | 年1.9%〜14.5%(10万円以上100万円未満は14.5%)。2026年8月17日〜2027年1月15日は金利半額キャンペーンで年0.95%〜7.25%(終了後は通常金利) | 最短当日〜2営業日(状況によりさらに時間がかかる場合あり) | 不要 | 勤務先への電話あり(社名は名乗らず個人名。専業主婦はなし) | 限度額50万円以下は原則不要 |
| 三菱UFJ銀行 バンクイック | 年1.4%〜14.6% | 審査結果は最短即日に連絡(平日9〜21時、土日祝9〜17時。翌日以降になる場合あり) | 不要 | 自宅・勤務先へ連絡する場合あり | 限度額50万円超 |
| セブン銀行ローンサービス | 年12.0%〜15.0%(10万〜50万円は15.0%) | 最短翌日に借入(Myセブン銀行アプリ申込) | 必要(セブン銀行口座) | 原則連絡なし(場合により連絡あり) | 100万円以上への増額時に年収確認 |
| ドコモSMTBネット銀行カードローン(旧住信SBIネット銀行) | 年2.04%〜14.94%(10万〜100万円の基準金利は14.94%) | 公式に記載なし | 必要(同時申込可) | 公式に記載なし | 希望額・審査結果に応じて提出 |
| 横浜銀行カードローン | 年1.5%〜14.6%(100万円以下は14.6%) | 最短即日に審査結果連絡。契約と同時借入で当日可 | 契約手続きまでに横浜銀行口座が必要 | 原則なし(在籍確認書類の提出) | 限度額60万円以上 |
| PayPay銀行カードローン | 年1.59%〜18.0%(100万円未満は18.0%) | 公式で確認できず | 必要(同時申込) | 公式で確認できず | 公式で確認できず |
※2026年9月2日 編集部調べ。横浜銀行は神奈川県・東京都の全域と群馬県の一部(前橋市・高崎市・桐生市)に居住または勤務する人が対象です。最新の条件は公式サイトで確認してください。
申込年齢は楽天銀行が満20歳以上62歳以下(パート・アルバイト・専業主婦は60歳以下)、バンクイックが満20歳以上65歳未満、セブン銀行・PayPay銀行が満20歳以上70歳未満、ドコモSMTBネット銀行が満20歳以上65歳以下、横浜銀行が満20歳以上69歳以下です。限度額はいずれも10万円からで、1万円単位で申し込める消費者金融より最低額が大きい点に注意してください。PayPay銀行は「初めての方は最大30日間利息0円」(初回借入日の翌日から)を公式に掲げていますが、上限金利は100万円未満で年18.0%と消費者金融と同水準です。保証会社は楽天銀行が楽天カードまたは三井住友カード、バンクイックとセブン銀行がアコム、ドコモSMTBネット銀行と横浜銀行がSMBCコンシューマーファイナンス、PayPay銀行がSMBCコンシューマーファイナンスとアコムです。最新条件は各行の公式ページ(楽天銀行・バンクイック・セブン銀行・ドコモSMTBネット銀行・横浜銀行・PayPay銀行)で確認してください。
みんなの銀行 Loan
- 金利・限度額:年1.5%〜14.5%(審査により決定)、最大1,000万円。上限金利14.5%は、消費者金融の上限(17.9〜18.0%)より3.4〜3.5ポイント低い水準です。
- 申込条件:みんなの銀行の普通預金口座を持ち、20歳以上69歳以下で収入がある方。アルバイト・パート・年金受給者・自営業者も対象。
- 審査時間:一次審査は申込後最短当日に借入条件を提示、最終審査も最短当日に回答。ただし申込時間帯や混雑状況により数日〜1週間程度かかる場合があり、土日祝は非対応です。
- 在籍確認・郵送物:在籍確認なし・郵送物なし(公式表現)。
- 借入・返済:アプリから随時借入。毎月末日までに利息額をアプリで返済するか、定額返済機能で返済額・返済日を設定。返済日までに入金がなければ末日に自動引落し。
「在籍確認なし」を公式に明記している点は、大手消費者金融の「電話なし(書面確認あり)」よりさらに一歩進んだ表現です。ただし口座開設が前提で、土日祝は審査が進まないため、平日に余裕を持って申し込む必要があります。遅延損害金と、プレミアム会員向けの金利優遇の有無は公式ページに記載がありませんでした。
最新の条件はみんなの銀行 Loanの公式ページで確認してください。
銀行カードローンを少額で使うときの考え方
銀行カードローンを検討するときは、次の3点を確認してください。①上限金利が消費者金融より低い代わりに、無利息期間がないのが一般的で、30日以内に返せる少額利用では消費者金融の無利息期間のほうが安く済むこと。②審査の回答や融資までに日数がかかる場合があり、「今日中」には向かないこと。③総量規制の対象外でも、銀行と保証会社の審査で返済能力は必ず確認され、信用情報に延滞情報があれば不利になることです。
すでに口座を持っている銀行にカードローンがあれば、口座開設の手間を省けます。楽天銀行とバンクイックは口座不要で申し込め、横浜銀行は申込自体は口座なしでも可能です。「電話の在籍確認を避けたい」なら、公式に「在籍確認なし」と明記するみんなの銀行、「原則電話なし」の横浜銀行、「原則連絡なし」のセブン銀行が候補です。
今日中に少額融資を受ける手順とタイムライン(申込→本人確認→入金)
使う手段を決めたら、次は「今日中に間に合うか」です。各手段の申込締切の目安、本人確認の方式、審査から入金までの流れを、公式サイトの記載をもとにタイムライン表にまとめました。
| 手段 | 申込締切の目安 | 本人確認の方式 | 審査〜結果 | 入金・利用可能 | 必要なもの |
|---|---|---|---|---|---|
| 後払いチャージ(バンドルカード・ワンバンク・Kyash) | 24時間申込可(審査はリアルタイム) | バンドルカードは初回年齢確認、ワンバンクは本人確認必須、Kyashは本人確認書類なしでも申込可 | 都度審査(基準非公開) | 承認後すぐ残高にチャージ | スマホ・電話番号・メールアドレス |
| プロミス | Web・アプリは原則24時間365日 | 本人確認書類1点または金融機関口座の登録 | 最短3分 | インターネット振込 最短10秒程度・24時間365日 | 本人確認書類(50万円超は収入証明) |
| アコム | 電話申込は18時以降翌日受付 | 本人確認書類をネットまたは自動契約機で提出 | 最短20分で契約 | 振込 24時間365日・最短10秒 | 本人確認書類(50万円超は収入証明) |
| アイフル | 受付24時間、審査回答9:00〜21:00 | スマホで本人確認/銀行口座で本人確認/書類2点 | 最短9分(夜間は翌営業日午前の可能性) | 登録口座へ振込(カード到着前でも可) | 本人確認書類 |
| SMBCモビット | WEB申込は21:00〜9:00受付休止 | アプリのオンライン本人確認 | 最短15分 | 振込は受付から最短3分(平日14:50以降・土日祝は翌営業日9:30頃または最短3分) | 本人確認書類 |
| CASHARi(リースバック) | 審査完了後、18時までの依頼 | アプリ(詳細は公式ヘルプ参照) | 原則24時間以内に審査 | 最短当日入金 | 査定する品物・スマホ |
| 契約者貸付(日本生命の例) | 月〜金 14:30まで(ネット申込) | ニッセイマイページ・アプリのログイン | 与信審査なし | 当日着金 | 解約払戻金のある保険契約 |
※2026年9月2日 編集部調べ。「最短」は各社公式の表記で、申込時間や審査状況により異なります。最新の条件は公式サイトで確認してください。
後払いアプリで今日使う手順(本人確認〜チャージまで)
- アプリをインストールし、電話番号・メールアドレスなどでアカウントを作成する(バンドルカード・Kyashは電話番号とメールで開始可。ワンバンクは本人確認が必要)。
- バーチャルカードを発行する(ワンバンクは最短1分・発行料0円、Kyash Card Virtualは無料・最短1分)。
- 後払いチャージのメニューから金額を選ぶ(3,000円から1,000円単位。表示される上限は目安で、審査で入金されない場合あり)。バンドルカードは初回に年齢確認を行う。
- 手数料と支払期限(翌月末日)を確認して申し込む。承認されれば残高に反映され、Visa加盟店でそのまま使える。
- 支払期限をカレンダーに登録する。支払完了まで次回の申込ができないサービス(Kyash)や、延滞で利用停止になるサービスがある。
消費者金融アプリで今日振り込んでもらう手順(申込締切・書類・在籍確認)
- 申込は午前〜昼に済ませる。審査回答時間はアイフルが9:00〜21:00、SMBCモビットが9:00〜21:00(WEB申込は21:00〜9:00受付休止)。夜間申込は翌営業日回答になる可能性があります。
- 希望額は必要最小限にする。50万円以下なら収入証明書は原則不要で、本人確認書類だけで進められます(プロミスは19歳以下も収入証明が必要)。
- 本人確認はオンラインで完結させる。犯罪収益移転防止法にもとづく本人確認は省略できませんが、スマホで顔と運転免許証・マイナンバーカードを撮影する方式(規則上の「ホ」方式)や、マイナンバーカードのICチップを読み取る方式(「ヘ」方式)、本人名義の銀行口座を登録する方式で、来店・郵送なしで済みます。
- 在籍確認は「電話なし」が原則。アコムは100%電話なし、レイクは一切なし、プロミス・アイフル・SMBCモビットは原則なしで、必要な場合は書類(社員証・給与明細書など)で代替できます。勤務先の情報は正確に入力してください。
- 振込先口座を登録し、振込を依頼する。プロミス・アコムは24時間365日・最短10秒で振込。SMBCモビットは平日14:50までの受付なら最短3分です。
リースバック・契約者貸付で当日入金される手順
CASHARiは、アプリのガイドに沿って品物を撮影して査定を依頼し、原則24時間以内に審査結果が出ます。審査完了後に18時までに依頼すれば最短当日入金です。「今日中」を確実にするなら、前日のうちに査定依頼を済ませておくのが現実的です。契約者貸付は、日本生命の場合、月〜金の14:30までにニッセイマイページまたはアプリから申し込めば当日着金です。他社も同様のオンライン手続きを用意していることが多いので、加入している保険会社のマイページを確認してください。
必要書類チェックリスト(本人確認書類・収入証明が要るケース)
- 本人確認書類(必須):運転免許証、マイナンバーカード、在留カード・特別永住者証明書、パスポートなど。各社が受け付ける書類は異なります(例:FamiPayローンは健康保険証を除く)。
- 収入証明書(条件付き):1社で50万円を超える、または他社を含めた合計が100万円を超える申込で必要(貸金業法第13条第3項)。源泉徴収票、給与明細書(直近2か月分以上)、確定申告書、所得証明書などが認められます。
- 勤務先情報:会社名・所在地・電話番号。在籍確認を書類で代替する場合は社員証や給与明細書。
- 振込先の本人名義口座:口座登録で本人確認を兼ねられる会社(プロミス・アイフル)もあります。
審査で不利になる要因を減らす準備と、落ちる主な原因
「審査なし」を探す動機の多くは、過去に審査に落ちた経験や、信用情報への不安です。各社の審査基準は公式非公開のため「こうすれば通る」とは言えませんが、審査で不利になる要因を減らすことはできます。ここでは、法令と公表情報から言える範囲で、準備と主な原因を整理します。
希望額は必要最小限にする
貸金業者は年収の3分の1という総量規制の範囲内で、返済能力を見て極度額を決めます。希望額が大きいほど、必要な返済能力も大きくなります。少額の申込であれば、50万円以下なら収入証明書が原則不要で、書類不備で審査が止まるリスクも減らせます。「あとで足りなくなるかも」と多めに申し込むより、必要額だけ申し込み、必要になったら増額を申し込むほうが、手続きは軽くなります。
同時申込を避け、申込情報を正確に入力する
貸金業者やクレジット会社が信用情報を照会すると、その記録は「申込情報」としてCICでは照会日から6か月、JICCでは6か月以内、保有されます。短期間に複数社へ申し込むと、その事実が各社から見える状態になります。まず1社に絞って申し込み、結果を待ってから次を検討してください。また、年収・勤務先・他社借入の入力ミスは、信用情報との食い違いとして扱われます。他社借入額は信用情報で判明するため、正直に入力することが結果的に最も有利です。
信用情報(CIC・JICC・KSC)の確認方法と開示手数料
過去の延滞が登録されているか不安な人は、申し込む前に自分の信用情報を開示して確認できます。貸金業法上の指定信用情報機関はCICとJICCの2社で、KSC(全国銀行個人信用情報センター)は銀行系です。開示方法と手数料は2026年9月2日時点で次のとおりです。
| 項目 | CIC | JICC | KSC(全銀協) |
|---|---|---|---|
| 位置づけ・主な会員 | 割賦販売法・貸金業法の指定機関。クレジット会社・消費者金融・銀行など | 貸金業法の指定機関 | 銀行系(指定機関ではない)。銀行・信用保証協会など |
| オンライン開示の手数料 | 500円(税込) | 700円(税込、スマホアプリ) | 800円(税込、2026年4月1日改定) |
| オンライン開示に必要なもの | 署名用電子証明書つきマイナンバーカード+スマホ | マイナンバーカード(ICチップ電子証明書) | マイナンバーカード+NFC対応スマホ+専用アプリ |
| 所要時間 | 8:00〜21:45に即時PDF | 1〜3日程度 | 本人確認1〜3営業日、開示は最短3〜5営業日 |
| 郵送開示の手数料 | 1,500円(定額小為替)/1,650円(コンビニ券) | 2,177円(速達2,511円) | 2,403円 |
| 延滞など契約情報の保有期間 | 契約期間中および契約終了後5年以内 | 契約継続中および契約終了後5年以内(2019年10月1日以降の契約) | 契約終了日(未完済なら完済日)から5年を超えない期間 |
※2026年9月2日 編集部調べ。最新の条件は各機関の公式サイトで確認してください。
CICはインターネット開示なら8:00〜21:45に即時でPDFを受け取れ、初回開示から96時間以内の再開示は無料です。3機関はCRINという仕組みで延滞などの情報を交流しているため、1機関だけ問題がなければ安心、とは限りません。消費者金融に申し込む前ならCICとJICC、銀行ならKSCも確認するのが確実です。
落ちる主な原因:総量規制超過・延滞情報・在籍確認不可・申込条件未達
- 総量規制の超過:貸金業者からの借入残高が年収の3分の1に達していると、新規の貸付はできません。クレジットカードのキャッシング枠も算入されます(ショッピング枠と銀行ローンは対象外)。
- 延滞・債務整理などの登録:CIC・JICCとも契約期間中および契約終了後5年以内は返済状況が保有されます。KSCの官報情報(破産・民事再生)は決定日から7年です。
- 在籍確認ができない:電話をしない会社でも、書面や申告内容で在籍を確認します。勤務先の情報が不正確だと確認が取れず、審査が進みません。
- 申込条件の未達:年齢(アコム20〜72歳、プロミス18〜74歳、アイフル満20歳以上、SMBCモビット20〜74歳、レイク満20〜70歳)や「安定した収入」の条件を満たしていない場合。収入が年金のみの人はプロミス・アイフル・SMBCモビットで申込不可です。
- 過去の取引:信用情報機関の保有期間が過ぎても、過去に延滞や強制解約があった会社自身は自社の取引記録を審査に使う可能性があります(期間は非公開)。その場合は別の会社を検討してください。
「審査が甘い会社」を探す人もいますが、登録業者はそもそも「借入れが容易であることを過度に強調する広告」を禁止されており、甘さを公言できません。公表値で比較できるのはアコム(新規貸付率)とアイフル(新規成約率)だけです。審査が甘いと言われるカードローンの実態では、公表値をもとに検証しています。
どのアプリでも借りられない人の代替手段(ブラック・無職も対象)
信用情報に延滞が残っている、収入がない、総量規制の上限に達している。こうした状況の人が「審査が通らないが貸してくれるローン会社」を探すと、行き着く先は違法業者です。ここでは、信用情報に関係なく、または信用情報とは別の基準で利用できる合法的な選択肢を整理します。
公的融資(生活福祉資金貸付・緊急小口資金・求職者支援資金融資)
生活福祉資金貸付制度は、都道府県社会福祉協議会が実施し、市区町村の社会福祉協議会が窓口です。対象は低所得世帯(市町村民税非課税程度)、障害者世帯、65歳以上の高齢者世帯で、主な資金は次のとおりです。
| 資金 | 限度額 | 利子 | 保証人 | 据置期間 | 返済期限 |
|---|---|---|---|---|---|
| 緊急小口資金 | 10万円以内 | 無利子 | 不要 | 2か月以内 | 12か月以内 |
| 総合支援資金・生活支援費 | 単身 月15万円以内/2人以上 月20万円以内 | 保証人あり無利子/なし年1.5% | 原則必要(なしでも可) | 最終貸付日から6か月以内 | 10年以内 |
| 総合支援資金・住宅入居費 | 40万円以内 | 同上 | 原則必要 | 6か月以内 | 10年以内 |
| 総合支援資金・一時生活再建費 | 60万円以内 | 同上 | 原則必要 | 6か月以内 | 10年以内 |
| 福祉資金・福祉費 | 580万円以内 | 同上 | 原則必要(なしでも可) | 6か月以内 | 20年以内 |
| 臨時特例つなぎ資金(東京都の例) | 10万円 | 無利子 | 不要 | — | — |
※2026年9月2日 編集部調べ(厚生労働省「貸付条件等一覧」、東京都社会福祉協議会の各案内)。最新の条件は公式サイトで確認してください。
総合支援資金は「申込みから資金交付まで約1か月」とされ、生活困窮者自立支援制度の自立相談支援事業の支援を受けることが前提です。住居を失った離職者には、公的給付が支給されるまでのつなぎとして、臨時特例つなぎ資金(10万円・無利子・保証人不要)もあります。なお、新型コロナ特例貸付はすでに受付を終了しており、現在は通常制度のみです。
離職して職業訓練を受ける人には、ハローワークの「求職者支援資金融資」があります。職業訓練受講手当の支給決定を受け、ハローワークで要件確認書の交付を受けた人が対象で、貸付は労働金庫が行います。貸付額は配偶者・子・父母と同居または生計を一にする場合は月10万円、単身者などは月5万円を上限に、受講予定の訓練月数(最大12か月)分。利率は年2.0%(信用保証料0.5%を含む)で担保・保証人は不要です。ただし労働金庫の審査があり、約定どおり返済しないと信用情報機関に遅滞状態が登録されます。「無職でも誰でも使える」制度ではない点に注意してください。
ひとり親家庭には、都道府県・指定都市・中核市が実施する母子父子寡婦福祉資金貸付金(無利子または年1.0%、生活資金は一般で月額118,000円など)もあります。窓口はお住まいの自治体のひとり親家庭支援窓口です。市区町村の窓口で借りられる制度の全体像は市役所・区役所で即日借りられるか、公的融資の実態にまとめています。
従業員貸付制度・給与の非常時払
勤務先に従業員貸付制度(社内貸付)があれば、信用情報機関を通さずに借りられる場合があります。利率や上限は各社の就業規則・社内規程によるため、総務・人事に確認してください。制度がなくても、出産・疾病・災害などの非常時には、労働基準法第25条により既に働いた分の賃金を給料日前に請求できます。勤務先が給与前払いサービス(JOBPAY・Paymeなど)を導入していれば、JOBPAYなら手数料440円で最短で就業当日に受け取ることも可能です(Paymeの手数料額は公式未記載)。
質屋・不用品の売却
信用情報に関係なく、その日のうちに現金を手にできる合法的な方法が質屋(品物を預けて借りる)と売却(品物を手放す)です。質屋は年109.5%以内の質料がかかりますが、3か月以上の流質期限内に元利を返せば品物は戻り、返せなくても請求されません。手放してよい品物なら、リサイクルショップやフリマアプリでの売却のほうが利息がかからず有利です。スマホで完結させたい場合はCASHARiのリースバックが選択肢になります。
家族・知人からの借入と借用書
家族や知人から借りる場合も、金額・返済日・利息の有無を書いた借用書を作ることをおすすめします。口約束は関係を壊す原因になります。なお、個人間の貸し借りでも、出資法は年109.5%を超える利息を禁止しています(違反は5年以下の拘禁刑もしくは1,000万円以下の罰金)。SNSで知り合った「個人」が反復継続して貸し付けていれば、それは個人間の貸し借りではなく無登録の貸金業(ヤミ金)に該当すると金融庁は説明しています。家族・知人以外の「個人」からは借りないでください。
「審査がどこも通らない人に貸してくれるローン会社」は存在するか
結論として、「どこの審査も通らない人」に貸すことを公言する登録貸金業者は存在しません。貸金業法第16条第2項が、返済能力がない者を対象とする勧誘表示を禁止しているためです。「審査が通らない人専門」「ブラック歓迎」「他社で断られた方へ」といった広告は、それ自体が違法業者のサインです。
ただし、「A社で落ちたからどこも通らない」とは限りません。各社の基準は異なり、アコムの新規貸付率が約4割、アイフルの新規成約率が約3割という公表値からも、申込者の一定割合は契約に至っています。総量規制の範囲内で、申込条件を満たし、信用情報に問題がなければ、別の会社で結果が変わる可能性はあります。それでも通らない場合は、借入以外の方法(公的貸付・売却・給与前払い)と、後述する返済相談の窓口を検討してください。
少額融資アプリを使う前に知っておく注意点
最後に、どの手段を選ぶ場合でも共通する注意点を4つ挙げます。少額であっても「返す約束」であることは変わりません。
総量規制と後払い枠は別枠でも「支払い総額」で管理する
総量規制(年収の3分の1)が適用されるのは貸金業者からの借入だけで、翌月一括払いの後払いアプリや銀行ローン、クレジットカードのショッピング枠は対象外です。だからといって「後払いはいくら使っても大丈夫」ではありません。割賦販売法にもとづく信用購入あっせん業者には支払可能見込額の調査があり、翌月一括型の後払いも各社の独自審査で上限が決まります。法律上の枠が別でも、翌月に払う総額はひとつの財布から出ます。借入と後払いの支払予定を1枚のカレンダーにまとめ、翌月の手取りで払える範囲に収めてください。
後払い現金化・キャリア決済現金化・クレジットカード現金化は禁止
後払いアプリやキャリア決済、クレジットカードのショッピング枠で買った商品を業者に売って現金を得る「現金化」は、各社の規約で禁止されており、発覚すれば利用停止や一括請求の対象になります。金融庁は、後払い現金化について「経済的な実態が貸付けであり、業として行う場合には、貸金業に該当するおそれ」があると注意喚起しています。受け取る現金と払う代金の差額が高額になると金融庁は指摘しており、実質的には高金利の借入と変わりません。「借金ではありません」という説明を信じないでください。
延滞時の遅延損害金・利用停止・信用情報への影響
貸金業者の遅延損害金は利息制限法第7条により年20%が上限で、大手消費者金融・スマホ少額ローンはいずれも年20.0%です。後払い・立替型でも、ワンバンクは年率14.6%以下の延滞料、Kyash・ultra pay・NP後払いは年14.6%の遅延損害金がかかり、NP後払いはさらに延滞事務手数料297円×最大3回が加算されます。atoneは延滞で上限額が下がり、長期化すると債権回収機関への委託や法的措置に進む場合があります。
貸金業者・クレジット会社の延滞は信用情報機関に登録され、契約期間中および契約終了後5年以内は保有されます。翌月一括払いの後払いは信用情報機関への照会・登録が法律で義務づけられていませんが、各社の社内記録には残り、以後の利用が制限されます。また、無利息期間中でも返済日はあり、遅れると無利息が終了して遅延損害金が発生します。1日でも遅れそうなら、期日前に会社へ連絡してください。
複数アプリの併用は返済日を一元管理し、返済が難しいときは相談窓口へ
後払いチャージは翌月末日、atoneは翌月10日(コンビニ)または27日(口座振替)、Paidyは翌月27日、消費者金融は各社の約定日と、支払日はサービスごとに違います。複数を併用するなら、支払日と金額をひとつのメモやカレンダーに集約し、給料日との前後関係を確認してください。1つの支払いのために別の後払いを申し込む「自転車操業」は、手数料が積み上がるだけで解決になりません。
返済が難しくなったときは、一人で抱えず早めに相談してください。日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051、9:00〜17:00、土日祝・年末年始除く)は相談・生活再建支援カウンセリングが無料です。法テラス(0570-078374、平日9:00〜21:00・土曜9:00〜17:00)は収入・資産の要件を満たせば1つの問題につき3回まで無料で法律相談ができます。金融庁の金融サービス利用者相談室(0570-016811、平日10:00〜17:00)、消費者ホットライン(188)、お住まいの自治体の多重債務相談窓口も利用できます。2026年9月1日〜12月31日は金融庁・日弁連・日司連・法テラス共催の多重債務者相談強化キャンペーンが実施されており、無料相談会も開かれています。
少額融資の審査なしに関するよくある質問
審査なしで借りられる少額融資アプリは本当にありませんか?
ありません。貸金業法第13条により、登録貸金業者は貸付の際に返済能力の調査を行い、個人向け貸付では指定信用情報機関(CIC・JICC)の信用情報を使うことが義務づけられています。「審査なし」で現金を貸すアプリや業者は無登録のヤミ金融で、10年以下の拘禁刑もしくは3,000万円以下の罰金の対象です。審査の負担を軽くしたいなら、信用情報の照会義務がない後払いアプリ、品物を担保にする質屋・リースバック、公的な緊急小口資金が合法的な選択肢です。
ちょい借りみたいなアプリはありますか?借りられる金額は?
「ちょい借り」「サクッとちょい借り」という名称のサービスについて、編集部は2026年9月2日時点で運営主体と貸金業登録を公式に確認できませんでした。金融庁の登録貸金業者情報検索サービスで登録番号を確認できない業者は、金額にかかわらず利用しないでください。数千円〜数万円をスマホで手軽に借りたいなら、登録業者のスマホ少額ローン(dスマホローンはd払い残高へ1,000円から、FamiPayローンはファミペイ残高へ1,000円から、au PAY スマートローンは1万円から)や、後払いチャージ型(バンドルカード・ワンバンク・Kyashは3,000円から、上限は最大5万円で個別設定)が合法的に使えます。
ブラックリストでも少額融資アプリで借りられますか?
「ブラックリスト」という名簿は存在せず、信用情報機関に延滞や債務整理の情報が登録されている状態を指す俗称です。CIC・JICCでは契約期間中および契約終了後5年以内、KSCの官報情報は7年以内保有されます。この期間中、貸金業者の審査で不利になることは避けられませんが、各社の基準は非公開で、結果は一律ではありません。信用情報に関係なく使える合法手段は、質屋・リースバック(品物が担保)、契約者貸付(保険の解約払戻金が担保)、給与前払い(勤務実績)、緊急小口資金などの公的貸付です。翌月一括払いの後払いアプリは信用情報の照会義務がありませんが、各社の独自審査があるため必ず使えるとは限りません。「ブラックOK」をうたう業者はヤミ金ですので、絶対に利用しないでください。
審査がどこも通らない人に貸してくれるローン会社の一覧はありますか?
ありません。貸金業法第16条第2項は、返済能力がない者を対象に勧誘する表示や、借入れが容易であることを過度に強調する広告を禁止しているため、登録業者が「どこも通らない人に貸します」と公言することはできません。そうした広告を出しているのは違法業者です。ただし、1社で落ちても別の会社で通る可能性はあります(アコムの新規貸付率は2026年4〜7月累計39.0%、アイフルの新規成約率は同28.5%と、申込者の一定割合が契約に至っています)。それでも通らない場合は、公的貸付(緊急小口資金・総合支援資金)、給与前払い、質屋・売却、そして返済に困っているなら日本貸金業協会(0570-051-051)や法テラス(0570-078374)への相談を優先してください。
後払いアプリで現金化するのは問題ありませんか?
問題があります。後払いアプリで買った商品を業者に売って現金を得る「後払い現金化」は各社の規約違反で、利用停止や一括請求の対象になります。金融庁は、後払い現金化について「経済的な実態が貸付けであり、業として行う場合には、貸金業に該当するおそれ」があると注意喚起しており、受け取る現金と支払う代金の差額が実質的な高金利になります。「借金ではありません」「金融ブラックOK」は典型的な誘い文句です。現金が必要なら、登録貸金業者の少額ローンか、質屋・公的貸付を使ってください。
審査なしをうたうアプリはヤミ金ですか?見分け方は?
現金を貸すと言いながら「審査なし」をうたう相手は、無登録のヤミ金融と考えて間違いありません。見分け方は4つです。①貸金業の登録番号(「関東財務局長(△)第□号」など)が表示されているか、②金融庁の登録貸金業者情報検索サービスでその番号・商号・電話番号が一致するか、③金利が利息制限法の上限(年15〜20%)以内か、④「借金ではない」「商品を買うだけ」「先に保証金を振り込む」といった説明をしていないか。1つでも当てはまれば利用せず、被害にあった場合は警察相談専用電話(#9110)や日本貸金業協会(0570-051-051)に相談してください。
まとめ|「審査なし」を探すより「審査の負担が軽い合法手段」を選ぶ
- 貸金業者に「審査なし」は存在しない。返済能力の調査と信用情報の照会は貸金業法上の義務で、「審査なし」「ブラックOK」で現金を貸す業者はヤミ金。
- 審査の負担が軽い合法手段は、①担保・自己資産型(質屋・CASHARi・契約者貸付・給与前払い)、②信用情報の照会義務がない後払いアプリ(バンドルカード・ワンバンク・Kyash・atone・Paidyなど12件)、③公的貸付(緊急小口資金など)の3種類。
- 後払いチャージの手数料は1万円で500〜650円。大手消費者金融の無利息期間(30〜60日)内に返せば利息0円で、審査を避けると割高になることがある。
- 今日中に現金が必要なら、Web申込で最短3〜20分・電話の在籍確認が原則ないプロミス・アコム・アイフル・レイク・SMBCモビットに、希望額を最小限にして1社ずつ申し込む。数日待てて金利を抑えたいなら、上限金利年14.5〜15.0%台の銀行カードローン(楽天銀行・バンクイック・セブン銀行・ドコモSMTBネット銀行・横浜銀行・みんなの銀行)を検討する。
- すでにキャッシング枠のあるクレジットカードや、定期預金を担保にする自動貸越があれば、新たな審査なしにその枠で借りられる。
- 申し込む前に、登録番号・金融庁の検索・年20%以内の金利・「借金ではない」説明の有無の4点で違法業者を除外する。
- 返済が難しくなったら、日本貸金業協会・法テラス・金融庁・自治体の多重債務相談窓口へ早めに相談する。
次の行動としては、まず審査レベル別マトリクスで自分が使える段階を確認し、後払いで足りるなら後払いアプリ12選から、現金が必要なら消費者金融・少額ローンアプリ12選から、金利を優先するなら銀行カードローン7行から1つ選んでください。金額が決まっている方は、5万円を今日中に用意する具体手順もあわせて確認すると、申込までの流れが具体的になります。
この記事の情報源
本記事の法令・制度・各社条件は、以下の一次情報をSEIMEIメディア編集部が2026年9月2日時点で確認したものです。
- 貸金業法(e-Gov法令検索)/利息制限法/出資法/割賦販売法/質屋営業法/労働基準法
- 金融庁「貸金業法のキホン・Q&A」/金融庁 SNS個人間融資への注意喚起/金融庁 後払い現金化への注意喚起/金融庁「立替サービスの貸金業該当性に関するQ&A」/金融庁 登録貸金業者情報検索サービス
- 日本貸金業協会 悪質業者の手口/日本貸金業協会 上限金利/日本貸金業協会 総量規制/日本貸金業協会 貸金業相談・紛争解決センター
- CIC 情報開示/JICC 信用情報の開示/全国銀行個人信用情報センター 本人開示/法テラス 無料法律相談
- 厚生労働省 生活福祉資金 貸付条件等一覧/東京都社会福祉協議会「緊急小口資金のご案内」/厚生労働省「求職者支援資金融資のご案内」/全国質屋組合連合会 質屋の利用方法
- バンドルカード ポチっとチャージの手数料/ワンバンク あとばらいチャージ/Kyash イマすぐ入金/atone 請求手数料改定のお知らせ/Paidy 支払手数料/メルペイ 清算手数料/ファミペイ翌月払い/d払い 電話料金合算払いの限度額
- アコム カードローン商品概要/プロミス 商品内容/アイフル キャッシングローン/レイク 無利息サービス/SMBCモビット 貸付条件/au PAY スマートローン/dスマホローン/FamiPayローン/エアウォレット クイックローン/みんなの銀行 Loan/セントラル 貸付条件/アロー/フクホー 商品概要/楽天銀行スーパーローン 商品詳細/三菱UFJ銀行 バンクイック/セブン銀行ローンサービス/ドコモSMTBネット銀行カードローン/横浜銀行カードローン 商品概要/PayPay銀行カードローン 商品詳細/CASHARi/日本生命 契約貸付金のご利用

コメント