
「後払いアプリなら審査なしで2万円をすぐ使える」という言い方は検索上に多いものの、正確ではありません。貸金業者の審査なし貸付は法律上ありえず、後払いアプリの初回枠も信用情報機関を照会しない独自与信で個別に決まります。それでも、公式の申込可能額に2万円が含まれ、本人確認書類なしで今日から申し込めるサービスはあります。
代表がバンドルカード(ポチっとチャージ)・Kyash(イマすぐ入金)・Vプリカ(後払いチャージ)のチャージ型で、手数料なしで翌月まとめ払いならPayPayクレジット・ファミペイ翌月払い・メルペイのクレジット、加盟店での買い物ならatone・Paidy・アトカラが候補です。16サービスを初回上限・本人確認・2万円時の手数料実額・支払期限・使える場所の同じ条件で並べた比較表から、自分に合う1〜2個を選べます。
終了・変更したサービスの整理と、2万円なら借りた方が安くなるケースまで読めば、今日入れるアプリを決められます。
※掲載の数値・条件は2026年9月2日時点で各サービスの公式サイト・利用規約と関連法令を確認したものです。
【結論】2万円をすぐ使える後払いアプリはこれ|30秒で分かる早見表
まず、16サービスの中から「初回から2万円に届きやすいか」という軸で上位8サービスを絞り込みました。到達性の記号は、編集部が各社の公式記載をもとに次の基準で判定しています。◎=公式の申込可能額の範囲に2万円が含まれ、初回からその額を申し込める仕組み(審査結果で減額される可能性はあります)。○=上限は2万円以上だが枠が非公開、またはカード審査・本人確認など追加条件で枠が決まる。△=初期の上限が2万円未満、または契約期間・利用実績が必要で今日中の2万円は難しい。
| サービス | タイプ | 2万円到達性 | 本人確認 | 2万円利用時の手数料 | 支払期限 |
|---|---|---|---|---|---|
| バンドルカード(ポチっとチャージ) | チャージ型 | ◎(3,000〜50,000円で個別設定) | 公的書類は不要(初回に年齢確認) | 815円 | 翌月末日 |
| Kyash(イマすぐ入金) | チャージ型 | ◎(3,000〜50,000円) | 書類未提出でも申込可 | 800円(支払額に含む) | 翌月末 |
| Vプリカ(後払いチャージ) | チャージ型 | ◎(3,000〜50,000円、本人確認未済は30,000円まで) | 書類不要 | 800円 | 翌月末(コンビニ) |
| ワンバンク(あとばらいチャージ) | チャージ型 | ◎(3,000〜50,000円) | 必要 | 815円 | 翌月末日 |
| atone | 決済型(加盟店) | ○(5万円を基準に個別設定・注文ごと審査) | 任意 | 0円+請求手数料99〜249円 | 翌月10日(コンビニ)/27日(口座振替) |
| Paidy | 決済型(加盟店) | ○(枠は非公開・都度審査) | 翌月払いは不要 | 0円(口座振替)/390円(コンビニ) | 翌月27日 |
| PayPayクレジット | クレジット型 | ○(PayPayカードの審査で枠決定) | カード審査あり | 0円(翌月1回払い) | 翌月27日 |
| ファミペイ翌月払い | クレジット型 | ○(枠は審査で個別・申込当日から利用可) | 枠拡大時に実施 | 0円(口座引落)/330円(店頭払い) | 翌月27日 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。手数料は2万円ちょうどを1回で利用した場合の公式手数料表にもとづく実額です。
ネット通販で今すぐVisa決済したい人向け(チャージ型)
Amazonや楽天市場のようなVisa加盟店で今すぐ決済したいなら、後払いでプリペイド残高を作れる「チャージ型」(後払いチャージアプリ)が最短です。バンドルカードのポチっとチャージは1回3,000円〜上限額(最大50,000円)を1,000円単位で申し込め、氏名・生年月日・メールアドレス・電話番号の入力とSMS認証で手続きが進みます。手数料は11,000〜20,000円の帯で815円、支払期限は翌月末日です。
Kyashのイマすぐ入金も3,000〜50,000円の範囲で、公的書類による本人確認が完了していなくても申し込めます。2万円なら手数料800円で、支払額は20,800円です。同じくVプリカの後払いチャージは18歳以上70歳未満なら書類不要で、2万円の手数料は800円です。ワンバンクのあとばらいチャージは本人確認が必要ですが、バーチャルカードは最短1分で発行でき、手数料体系はバンドルカードと同額(2万円で815円)です。
- バンドルカード ポチっとチャージ:3,000〜50,000円で個別設定、2万円時815円、翌月末日払い、満18歳以上
- Kyash イマすぐ入金:3,000〜50,000円、2万円時800円(支払額に含む)、翌月末払い、18歳未満不可
- Vプリカ 後払いチャージ:3,000〜50,000円(本人確認未済は30,000円まで)、2万円時800円、翌月末までにコンビニ払い
- ワンバンク あとばらいチャージ:3,000円〜上限額(最大5万円)、2万円時815円、翌月末日払い、本人確認必須
手数料をかけずに翌月まとめ払いしたい人向け(QR・キャリア・クレジット型)
チャージ型は便利な反面、2万円で800円前後の手数料がかかります。手数料ゼロで翌月払いにしたいなら、翌月27日の1回払いに手数料がかからないPayPayクレジット、口座引落なら手数料無料のファミペイ翌月払い、自動引落・メルペイ残高での清算なら無料のメルペイのクレジットが候補です。いずれもクレジットカード審査または所定の審査があり、枠は個別に決まります。
加盟店での買い物に限れば、Paidyは口座振替なら支払手数料が無料、atoneは口座振替で99円(コンビニ端末などは2026年9月請求分から249円)です。ドコモ回線があるなら電話料金合算払いも選べますが、初期設定は月1万円で、契約6か月目以降に最大10万円まで自分で設定できる仕組みのため、契約したばかりの人は2万円に届きません。
本人確認なし・信用情報に不安がある人向け
公的書類の提出なしで始められるのは、バンドルカードのポチっとチャージ(初回に通信キャリア情報などで年齢確認)、Kyashのイマすぐ入金(本人確認未完了でも申込可)、Vプリカの後払いチャージ(書類不要)、Paidyの翌月あと払い(メールアドレスと携帯電話番号)、atone(本人確認は任意)です。これらは翌月一括払い型で、割賦販売法の信用購入あっせん規制の対象外のため、指定信用情報機関への照会義務がありません。
ただし、各社とも「申込ごと」「注文ごと」に独自審査を行うと公式に明記しており、信用情報機関への照会の有無を公式が明示していない社が大半です。「信用情報に事故情報があっても必ず使える」とは言えません。過去の延滞などが不安な人は、少額から使って期限内に払い、枠を育てていく使い方が現実的です。詳しくは審査なしで2万円を後払いできるアプリは本当にあるかの検証で解説します。
『審査なし』の結論を1文で
貸金業者がお金を貸す際は貸金業法で返済能力の調査が義務付けられており、「審査なし」で借りられる貸金業者は存在しません。後払いアプリの翌月一括払いは、信用情報機関を照会する義務のない各社独自の与信審査で、審査そのものはあります。この記事で「審査なし」という言葉が出てくるときは、検索でよく使われる表現を受け止めているだけで、審査がないという意味ではありません。
ここまでを踏まえて、後払いアプリで2万円を使う方法が向いている人は次のとおりです。
- ネット通販・加盟店・スマホ決済の支払いを、翌月末(または翌月27日)までに確実に払える人
- クレジットカードを持っていない、または枠が足りないが、2万円前後の少額を短期で先送りしたい人
- 信用情報に不安があり、翌月一括払いの範囲で少額から支払実績を作りたい人
反対に、次にあてはまる人は後払いアプリ以外の手段を先に検討してください(向いていない人)。
- 家賃や人への返済など、現金そのものが必要な人(後払いの現金化は規約違反・詐欺被害のリスクがあるため、登録貸金業者のカードローンか公的な相談窓口が選択肢)
- 支払いまでに30日以上かかりそうな人(チャージ型の定額手数料は年率換算すると高く、日割りのカードローンより割高になりやすい)
- 分割・リボで払う前提の人(2か月超の分割は割賦販売法の対象となり、CICへの照会・登録がある)
現金そのものが必要な場合は、後払いアプリより無利息期間のあるカードローンの方が総コストが安くなることがあります。→ 2万円なら「借りる」方が安いケース
後払いアプリおすすめ16選を比較|初回枠・2万円時の手数料・支払期限・使える場所
ここからは、加盟店型の後払い決済アプリ・後払いチャージアプリ・キャリア決済・銀行系を含む16サービスを同じフォーマットで解説します。まず、全16サービスを「初回上限の公式記載と2万円到達性」「本人確認」「2万円利用時の手数料」「支払期限」で並べた一覧表①と、「使える場所」「審査の主体」「信用情報照会の公式記載」「リアルカード」「年齢条件」で並べた一覧表②を掲載します。個別解説では、公式のスペック表のあとに「編集部の2万円到達性判定と根拠」を添えています。
なお、新規受付を終了したBANKIT、日本国内のサービスを終了したLINE Pay、決済サービスを終了したあと払いbyエポスは16選に含めていません。終了・変更したサービスは終了・変更した後払いサービス一覧にまとめています。
| サービス | タイプ | 初回上限の公式記載(2万円到達性) | 本人確認 | 2万円利用時の手数料 | 支払期限 |
|---|---|---|---|---|---|
| 1. バンドルカード(ポチっとチャージ) | チャージ型 | 3,000〜50,000円で個別設定(◎) | 公的書類不要(初回年齢確認) | 815円 | 翌月末日 |
| 2. ワンバンク(あとばらいチャージ) | チャージ型 | 3,000円〜上限額、最大5万円(◎) | 必要 | 815円 | 入金日の翌月末日 |
| 3. Kyash(イマすぐ入金) | チャージ型 | 3,000〜50,000円(◎) | 未完了でも申込可 | 800円(支払額に含む) | 入金月の翌月末 |
| 4. ultra pay(後払い・ミライバライ) | チャージ型 | 2,000〜30,000円/回(◎) | 公式記載なし | 1,100円 | 利用日の翌月末日 |
| 5. atone | 決済型 | 5万円を基準に個別設定・累計(○) | 任意 | 請求手数料99〜249円 | 翌月10日/20日/27日(支払方法別) |
| 6. アトカラ | 決済型 | 会員登録なしで累積55,000円(◎) | 会員登録時に必要 | コンビニは所定手数料/口座振替0円 | 翌月10日(コンビニ・振込)/27日(口座振替) |
| 7. Paidy | 決済型 | 非公開・都度審査(○) | 翌月払いは不要 | 0円(口座振替)/390円(コンビニ) | 翌月27日 |
| 8. メルペイのクレジット | クレジット型 | 非開示(○) | 本人情報の登録が必要 | 0円(自動引落・残高)/550円(コンビニ・ATM) | 翌月1日〜末日 |
| 9. PayPayクレジット | クレジット型 | PayPayカードの利用可能額(○) | カード審査+PayPay本人確認 | 0円(翌月1回払い) | 翌月27日 |
| 10. ファミペイ翌月払い | クレジット型 | 審査で個別(上限110万円)(○) | 枠拡大時に実施 | 0円(口座引落)/330円(店頭) | 翌月27日 |
| 11. d払い(電話料金合算払い) | キャリア決済 | 初期1万円/月(△) | ドコモ回線契約 | 公式記載なし(携帯料金と合算) | 翌月の携帯料金と合算 |
| 12. auかんたん決済 | キャリア決済 | 基本1万円/月から変動(△) | au回線契約 | 公式サイトで確認 | 通信料金と合算 |
| 13. ソフトバンクまとめて支払い | キャリア決済 | 20歳以上 最大10万円/月(○) | 回線契約 | 0円(チャージ手数料無料) | 携帯料金と合算 |
| 14. みんなの銀行 Cover | 銀行系 | 最大5万円(○) | 銀行口座開設時に実施 | 利息なし(プレミアム月額600円) | 口座入金時に自動返済 |
| 15. Oliveフレキシブルペイ | 銀行系(クレジットモード) | クレジット審査で決定(△) | 口座開設時に実施 | 1回払い(公式サイトで確認) | クレジットモードの請求日 |
| 16. Vプリカ(後払いチャージ) | チャージ型 | 3,000〜50,000円、本人確認未済は30,000円(◎) | 書類不要 | 800円 | 翌月末(コンビニ) |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。到達性の記号は編集部判定(◎○△の基準は結論セクション参照)です。
| サービス | 使える場所 | 審査の主体・種類 | 信用情報照会の公式記載 | リアルカード | 年齢条件 |
|---|---|---|---|---|---|
| バンドルカード | ネットのVisa加盟店(リアルカードで国内店舗) | 提供事業者(セブン銀行またはGardia)が申込ごと審査 | 記載なし | あり(300円〜) | 満18歳以上 |
| ワンバンク | Visa加盟店(Apple Pay・Google Payのタッチ決済対応) | セブン銀行が申請ごとにリアルタイム審査 | 記載なし | あり(ICチップ付き900円) | ジュニアカードは不可 |
| Kyash | 国内外のVisa加盟店(Apple PayのVisaタッチ決済) | AGペイメントサービスがリアルタイム審査 | 記載なし | あり(900円・本人確認必須) | 18歳未満不可 |
| ultra pay | 国内Visa加盟店 | AGペイメントサービスの審査 | 記載なし | あり(そとなカード500円) | 公式記載なし(カード発行は制限なし) |
| atone | ネットショップ+実績に応じ実店舗コード決済 | 注文ごとに審査 | 翌月払いは記載なし(分割はCICへ提供) | なし | 制限なし(未成年は親権者同意・上限あり) |
| アトカラ | ネット決済+QRコードの実店舗決済 | 所定の審査(会員登録は本人確認+審査) | 記載なし | なし | 会員登録は満18歳以上(高校生除く) |
| Paidy | Amazon・Qoo10など70万店以上 | 購入ごとの与信審査 | 本人確認なしは記載なし/ペイディプラス等はCIC照会 | 公式サイトで確認 | 未成年は法定代理人の同意 |
| メルペイのクレジット | メルペイ加盟店(iD・コード)・ネット決済 | メルペイの適否判断(定額払いは別途審査) | 定額払い契約中は信用情報機関に提供 | なし(バーチャルカードあり) | 18歳未満不可 |
| PayPayクレジット | PayPay加盟店・請求書払い・対応オンラインストア | PayPayカードのクレジット審査 | 記載なし(クレジットカード) | PayPayカード | 公式サイトで確認 |
| ファミペイ翌月払い | FamiPay加盟店 | ファミマデジタルワンの所定審査 | 記載なし | なし | 18歳以上 |
| d払い(電話料金合算) | d払い加盟店 | ドコモが契約・支払状況で限度額設定 | 記載なし | なし | 19歳まで上限1万円 |
| auかんたん決済 | 対応サービス・au PAY マーケット等 | KDDIの基準で上限を設定 | 記載なし | なし | 18〜19歳は最大5万円 |
| ソフトバンクまとめて支払い | 対応サービス・ソフトバンクカード経由でVisa加盟店 | SBペイメントサービスが与信判断 | 記載なし | ソフトバンクカード(無料) | 12歳未満2,000円/20歳未満2万円 |
| みんなの銀行 Cover | デビットカード支払・ATM出金 | 年収のみのかんたん審査 | 記載なし | デビットカード | 20歳以上・収入がある方 |
| Oliveフレキシブルペイ | Visa加盟店(Apple Pay・Google Pay・iD) | クレジットモードは審査あり | 記載なし(クレジットカード) | あり | クレジットモードは18歳以上 |
| Vプリカ | Visaプリペイドとして利用 | 申込ごとに審査(内容非開示) | 記載なし | Vプリカリアル | 18歳以上70歳未満 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。「記載なし」は公式サイト・規約に信用情報機関への照会有無の記述がないことを示し、照会がないことを保証するものではありません。
1. バンドルカード(ポチっとチャージ)
バンドルカードは、アプリで発行するVisaプリペイドカードに、後払いで残高をチャージできる「ポチっとチャージ」を備えたサービスです。ポチっとチャージの提供事業者はセブン銀行またはGardia株式会社で、どちらが担当するかはユーザーごとにアプリ内で表示されます。申込に必要なのは氏名・生年月日・メールアドレス・電話番号の入力とSMS認証で、公的書類による本人確認は不要です(初回のみ通信キャリアの契約情報などで年齢確認が入ります)。
| 項目 | 公式記載(2026年9月2日時点) |
|---|---|
| 申込可能額 | 1回3,000円〜上限額(最大50,000円)、1,000円単位。上限額は利用状況・支払状況・カード種別で個別設定 |
| 2万円利用時の手数料 | 815円(11,000〜20,000円の帯)。手数料はカード残高に含まれず別途支払う |
| 支払期限 | 翌月末日まで(分割不可) |
| 支払方法 | コンビニ/セブン銀行ATM/ネット銀行/銀行ATM(ペイジー) |
| 本人確認 | ポチっとチャージ申込は公的書類不要。初回のみ年齢確認(満18歳以上) |
| 審査 | 提供事業者が申込ごとに審査。基準は非公開。信用情報機関への照会の有無は公式記載なし |
| 使える場所 | バーチャル: ネットのVisa加盟店/リアル: 国内Visa加盟店/リアル+: 国内外Visa加盟店。Google Pay対応 |
| リアルカード | リアル 300円または400円(本人確認不要、残高上限10万円)/リアル+ 600円または700円(本人確認必要、残高上限100万円、発送は最大2週間程度) |
| 年会費・登録料 | 0円 |
| 延滞時 | 期限超過後も支払可だが、利用規約にしたがってカードの利用を停止する場合あり |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
2万円到達性の判定:◎。公式の申込可能額が3,000〜50,000円の範囲で、初回から2万円を申し込む仕組み自体はあります。ただし上限額は「利用状況やお支払い状況、カード種別などをもとに」個別に設定されるため、初回に2万円の枠が出る保証はなく、公式は初回の目安額を公開していません。月内は上限まで何度でも申し込め、前月分を支払うと当月分が申込可能になる仕組みなので、少額でも期限内に支払う実績を作ることが枠の面では有利に働きます。
| 申込額 | 手数料(1回) | 手数料率 |
|---|---|---|
| 3,000〜10,000円 | 510円 | 5.1%(1万円時) |
| 11,000〜20,000円 | 815円 | 4.1%(2万円時) |
| 21,000〜30,000円 | 1,170円 | 3.9%(3万円時) |
| 31,000〜40,000円 | 1,525円 | 3.8%(4万円時) |
| 41,000〜50,000円 | 1,830円 | 3.7%(5万円時) |
※2026年9月2日 編集部調べ。手数料率は各帯の上限額で使った場合の編集部計算です。
注意点として、ポチっとチャージの対象年齢は2023年12月4日から満18歳以上に変更されています。また、リアルカードはガソリンスタンド・宿泊施設・海外では使えません。バンドルカードには提供元GeNiEの「バンドルカードローン」も併設されていますが、これは後払いではなく貸金業のローンで、本人確認が必要な別商品です。
2. ワンバンク(あとばらいチャージ・旧B/43)
ワンバンクは、株式会社スマートバンクが運営する家計簿一体型のVisaプリペイドカードで、2025年3月24日に「B/43」から名称変更されました。後払いでチャージできる「あとばらいチャージ」の提供事業者は2024年6月11日から株式会社セブン銀行に変わっており、審査・支払管理・延滞時の連絡窓口もセブン銀行です。あとばらいチャージの利用には、登録・カード発行(バーチャルを含む)・本人確認が必要です。
| 項目 | 公式記載(2026年9月2日時点) |
|---|---|
| 申込可能額 | 1回3,000円〜申請可能な上限額(最大5万円)。上限はセブン銀行が利用状況に応じて設定 |
| 2万円利用時の手数料 | 815円(11,000〜20,000円の帯、2025年9月17日以降の手数料)。手数料は入金額に含まれない |
| 支払期限 | 入金した日の翌月末日まで(一括のみ)。ワンバンク残高からの支払は不可 |
| 支払方法 | セブン銀行ATM/コンビニ(ファミリーマート・ローソン・ミニストップ・セイコーマート)/銀行ATM(ペイジー)/ネット銀行 |
| 本人確認 | 必要(バーチャルカード発行にも必要)。バーチャルカードは最短1分で発行 |
| 審査 | セブン銀行が申請ごとにリアルタイム審査。審査基準は非開示。信用情報機関への照会の有無は公式記載なし |
| 使える場所 | Visa加盟店。ICチップ付きカードはVisaのタッチ決済、バーチャルはApple Pay・Google Payでタッチ決済 |
| カード発行料 | バーチャル0円/マイカードICチップ付きは900円(2026年6月29日〜) |
| 年齢 | 登録に年齢制限なし(18歳未満は親権者の同意が必要)。ジュニアカードではあとばらいチャージ不可 |
| 延滞時 | 延滞料 年率14.6%以下(1日あたり約0.04%)。セブン銀行から電話等で状況確認の場合あり |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
2万円到達性の判定:◎(本人確認が前提)。申込可能額は3,000円〜最大5万円で、2万円は範囲内です。ただしアプリに表示される申請可能額は目安で、申請ごとの審査で入金できない場合があると公式が明記しています。マイカードとペアカードの申請可能額は合算されます。手数料表はバンドルカードと同額(510円〜1,830円)で、月末に合計が確定した後は支払うまで再申込ができません。
ワンバンクにはもう1つ、「あとばらいチャージ マイペース払い」という指定銀行口座への振込型の別商品があります。こちらは株式会社スマートプラスクレジットが審査する、月々の返済額を調整できる別商品で、通常のあとばらいチャージとは条件が異なります。金額・金利は公式ページで確認してください。海外決済は4.5%の手数料がかかります。
3. Kyash(イマすぐ入金)
Kyashは株式会社Kyashが提供するVisaプリペイドカードで、後払いで残高を作る「イマすぐ入金」は立替事業者のAGペイメントサービス株式会社(旧AGミライバライ)が提供しています。Kyash Card Virtual(バーチャル)は発行手数料無料・本人確認任意で、メールアドレスと携帯番号があれば最短1分で発行できます。イマすぐ入金は、公的書類を提出する本人確認が完了していないユーザーも申込可能と公式が明記しているのが特徴です。
| 項目 | 公式記載(2026年9月2日時点) |
|---|---|
| 申込可能額 | 最低3,000円〜最大50,000円、1,000円単位。本人確認状況・利用状況に応じてアプリに表示(目安) |
| 2万円利用時の手数料 | 800円(11,000〜20,000円の帯)。手数料は支払額に含まれる(2万円申込→20,800円支払) |
| 支払期限 | 入金月の翌月末まで。同一期限の入金はまとめて支払い、支払完了まで新規申込不可 |
| 支払方法 | Kyashマネー残高(本人確認済アカウントのみ)/コンビニ(ローソン・ファミリーマート・ミニストップ・セイコーマート)/口座引落し |
| 本人確認 | 氏名・メールアドレス・電話番号の登録で申込可。書類不要 |
| 審査 | AGペイメントサービスによるリアルタイム審査。基準は非開示。信用情報機関への照会の有無は公式記載なし |
| 使える場所 | 国内外のVisa加盟店(一部除く)。Apple Pay登録でVisaのタッチ決済。入金残高の出金は不可 |
| カード種別 | Kyash Card Virtual 無料/Kyash Card 900円(税込・本人確認必須・年会費無料) |
| 年齢 | 18歳未満は利用不可 |
| 延滞時 | 遅延損害金 {(入金額×14.6%)÷365}×延滞日数。Kyashの一部サービスが一時的に制限。未払いのまま退会不可 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
2万円到達性の判定:◎。申込可能額は3,000〜50,000円で、本人確認が未完了でも申し込めます。本人確認未完了のKyash Card Virtualでも、本人認証済みなら決済上限は1回3万円・月12万円、未認証でも1回3万円・月5万円なので、2万円の1回決済は上限の範囲内です。ただし表示される申込可能額はあくまで目安で、審査により入金できない場合があります。
| 申込額 | 手数料 | 支払額の例 |
|---|---|---|
| 3,000〜10,000円 | 500円 | 10,000円申込→10,500円 |
| 11,000〜20,000円 | 800円 | 20,000円申込→20,800円 |
| 21,000〜30,000円 | 1,150円 | 30,000円申込→31,150円 |
| 31,000〜40,000円 | 1,500円 | 40,000円申込→41,500円 |
| 41,000〜50,000円 | 1,800円 | 50,000円申込→51,800円 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
2025年のKyashは変更が多く、QUICPay+は2025年8月31日18時で決済取扱いを終了してVisaのタッチ決済に一本化され、Kyash Card Liteも2025年9月30日18時で決済取扱いを終了しました。古い記事にある「KyashをQUICPayとして使う」「Kyash Card Liteを発行する」はいずれも現在はできません。コンビニ入金・ペイジー入金には各100円(税別)、口座やATMへの出金には各200円(税別)の手数料がかかる点も覚えておきましょう。
4. ultra pay(後払い・ミライバライ)
ultra payカードは株式会社Yenyが発行するVisaプリペイドカードで、電話番号認証のみ・登録審査なしで発行できます(年齢制限なし、未成年は保護者の同意が必要)。後払いチャージは、以前の「こんど払い by GMO」が終了し、現在はAGペイメントサービス株式会社が提供する「後払い(ミライバライ)」に置き換わっています。ミライバライ自体にはAGペイメントサービスの審査があります。
| 項目 | 公式記載(2026年9月2日時点) |
|---|---|
| 申込可能額 | 最小2,000円〜最大30,000円/回、1,000円単位。同一支払期限内に複数回可 |
| 2万円利用時の手数料 | 1,100円(16,000〜20,000円の帯、税込) |
| 支払期限 | 利用日の翌月末日まで |
| 支払方法 | コンビニ(ファミリーマート・ローソン・ミニストップ・セイコーマート)のマルチメディア端末で発券して店頭払い。カード残高からの支払は不可 |
| 本人確認 | カード発行は電話番号認証のみ。ミライバライの本人確認要否・年齢下限は公式記載なし |
| 審査 | AGペイメントサービスの審査あり(アカウント情報の全項目入力が必要)。信用情報機関への照会の有無は公式記載なし |
| 使える場所 | 国内Visa加盟店。でじなカード(オンライン専用・無料)/そとなカード(プラスチック・500円、磁気ストライプ決済専用) |
| チャージ上限(そとなカード) | 1回3万円/残高上限10万円/月間12万円/累計100万円 |
| 延滞時 | 遅延損害金 {(支払額×14.6%)÷365}×延滞日数。一部サービスの一時制限 |
| その他 | キャンセル不可。前払式支払手段(第三者型)関東財務局長第00727号 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
2万円到達性の判定:◎(ただし手数料は高め)。申込額の上限は1回30,000円で2万円は範囲内ですが、手数料は2,000〜5,000円で550円、6,000〜10,000円で650円、11,000〜15,000円で950円、16,000〜20,000円で1,100円、21,000〜30,000円で1,500円と、同じ2万円でもバンドルカード・ワンバンク(815円)やKyash・Vプリカ(800円)より約300円高くなります。2万円の支払額は21,100円です。「そとなカード+」は2024年7月22日から順次受付を終了しているため、実店舗用の物理カードは「そとなカード」のみです。
5. atone(アトネ)
atoneは株式会社ネットプロテクションズが運営する後払い決済で、携帯番号とメールアドレス(SMS6桁認証)だけで登録でき、本人確認は任意です。Qoo10・無印良品・GRLなどのネットショップで使え、利用実績に応じて大手コンビニ・ドラッグストアなど実店舗のコード決済も使えるようになります。運営会社は2024年10月8日に包括信用購入あっせん業の登録(関東(包)第127号)を受けており、加入指定信用情報機関はCICです。ただし翌月払いについては、規約・FAQに信用情報機関への照会・登録の記載がありません。
| 項目 | 公式記載(2026年9月2日時点) |
|---|---|
| 利用上限 | 会員ごとに50,000円を基準に設定(累計)。期限内入金で上がる/延滞で下がる。上限内でも注文ごとに審査 |
| 決済手数料 | なし。請求がある月のみ請求手数料が発生 |
| 請求手数料(2026年9月請求分〜) | コンビニ端末/銀行ATM(Pay-easy)249円、電子バーコード249円、はがき請求書349円、口座振替99円(税込) |
| 支払期限 | コンビニ端末・電子バーコード: 翌月10日/はがき: 翌月20日/口座振替: 翌月27日(休業日は翌営業日)。請求は翌月3営業日以内に案内 |
| 本人確認 | 任意(増額を約束するものではない)。実店舗のコード決済利用時は必須で、審査完了の目安は最短5分 |
| 審査 | 注文ごとに利用内容・支払状況などをもとに審査。基準・理由は非開示 |
| 年齢 | 登録・利用に年齢制限なし。未成年は親権者同意。上限は15歳未満1万円/15〜17歳2万円/18〜19歳5万円 |
| 使える場所 | ネットショップ+実績に応じた実店舗コード決済(コード決済枠はオンライン上限の一部) |
| 延滞時 | 上限額低下、延滞事務手数料100円(初回期限切れの翌月から毎月10日・25日)、遅延損害金 年14.6%、長期化で債権回収機関に委託・法的措置の場合あり |
| ポイント | 200円で1ポイント |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
2万円到達性の判定:○。上限は「50,000円を基準」に会員ごとに設定され、上限内でも注文ごとに審査があります。2万円は基準額の範囲内ですが、初回の枠は個別に決まるため◎ではなく○としました。18〜19歳は上限5万円、15〜17歳は2万円が目安です。手数料面では、決済ごとの手数料がなく、口座振替なら請求手数料99円で済むため、加盟店で買い物をする限りチャージ型より安く使えます。
2026年9月請求分から、コンビニ端末・電子バーコードの請求手数料が209円から249円に、はがき請求書が349円に改定されました。古い記事の「209円」は旧料率です。会員登録不要の「atoneつど後払い」(請求連絡から10日以内にコンビニ端末・Pay-easyで支払い、手数料249円)や、本人確認済みの18歳以上が申し込める「atoneプラス」の分割払い(3・6・12回、手数料率13.00%、2026年9月2日時点はキャンペーンで無料)もあります。atoneプラスの分割払いは申込時に信用情報を参照し、支払状況がCICに提供されます。
6. アトカラ
アトカラは、GMOペイメントサービス株式会社と三井住友カード株式会社が共同でブランド管理する後払い決済です。携帯電話番号とメールアドレスの登録(SMS認証)だけで買い物ができ、当月分を翌月にまとめて支払います。会員登録なしの都度利用型は累積55,000円まで(1回払いのみ)で、会員登録をすると36回までの分割払いが使えるようになります。
| 項目 | 公式記載(2026年9月2日時点) |
|---|---|
| 利用上限 | 会員登録なし: 累積55,000円(1回払いのみ)/会員: 審査で個別設定 |
| 会員登録条件 | 満18歳以上(高校生除く)。運転免許証またはマイナンバーカードで本人確認+所定の審査(最短当日〜最大4営業日、結果はメール) |
| 支払期限 | 請求確定通知は翌月3〜4日。コンビニ払い・銀行振込は翌月10日まで/口座振替は翌月27日引落 |
| 支払手数料 | コンビニ払いは所定の手数料(金額は公式サイトに記載なし)/銀行振込は振込手数料が利用者負担/口座振替は無料 |
| 分割払い | 6回までの分割手数料無料、会員登録後は36回まで可 |
| 使える場所 | ネット決済+QRコード読取による実店舗決済。Vポイントを1ポイント=1円で支払に充当可 |
| 審査 | 所定の審査。理由・基準は非開示。信用情報機関への照会の有無は公式記載なし |
| その他 | 「すぐ払い」で請求確定前のコンビニ支払も可 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
2万円到達性の判定:◎(都度利用型・加盟店限定)。会員登録なしでも累積55,000円まで使えるため、2万円の買い物は上限の範囲内です。ただし注文ごとに所定の審査があり、使えるのはアトカラ加盟店のネット決済とQRコード対応の実店舗に限られます。「55,000円」は複数の買い物の未払い合計に対する累積上限で、初回に必ず55,000円分使える意味ではありません。会員登録の審査は最短当日〜最大4営業日かかるため、分割払いを今日中に使うのは難しいと考えてください。
7. Paidy(あと払いペイディ)
Paidyは株式会社Paidyが運営する後払い決済で、メールアドレスと携帯電話番号(SMS4桁認証)だけでAmazon・Qoo10など70万店以上の加盟店で買い物ができます。本人確認なしでも「翌月あと払い」(翌月一括)は利用でき、運転免許証またはマイナンバーカードで本人確認をした「ペイディプラス」になると、利用可能枠の表示や分割手数料無料の3・6・12回あと払いが使えるようになります。
| 項目 | 公式記載(2026年9月2日時点) |
|---|---|
| 利用上限 | 非公開。「ご利用上限金額はあくまで目安」で購入の都度与信審査。ペイディプラス承認後にアプリで自分の枠を確認可 |
| 支払期限 | 毎月末日締め、翌月27日まで(口座振替は27日引落、休業日は翌営業日)。請求案内は翌月1〜5日 |
| 支払手数料 | 口座振替: 無料/銀行振込: 振込手数料実費/コンビニ払い: 390円(税込・1回払い) |
| 本人確認 | 翌月あと払いは不要。ペイディプラスは最短5分で申込完了、結果は通常数分以内(深夜25時以降、日曜は22時以降の申込は翌朝8時以降) |
| 審査 | 利用金額・利用履歴などを踏まえた与信審査。結果の内容は開示しない。本人確認なしの翌月あと払い規約に信用情報機関の記載なし。ペイディプラス・3/6/12回・Apple専用はCICに照会・登録 |
| 3・6・12回あと払い | ペイディプラス必須。口座振替・銀行振込なら分割手数料0円(コンビニ払いは109〜371円/回)。最低額は3回3,000円/6回6,000円/12回12,000円以上 |
| 年齢 | 18歳・19歳は親権者の同意なしで利用可。未成年は法定代理人の同意が必要(ペイディプラス・Apple専用は未成年不可) |
| 延滞時 | 遅延損害金 年14.6%+回収手数料250円(税込)。期日超過の未払いがあると新規決済は承認されない。期日の延長は不可 |
| 使える場所 | Paidy加盟店(Amazon、Qoo10など70万店以上) |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
2万円到達性の判定:○。枠が公式非公開で、購入の都度与信審査が行われるため、2万円が初回に承認されるかは個別判断です。「本人確認なしは3万円まで」といった数字は比較サイトの推定で、公式は公表していません。口座振替にすれば支払手数料が無料で、2万円を実質コストゼロで翌月27日まで先送りできる点は、加盟店で買う限り最も安い選択肢の1つです。
2024年6月利用分から支払期限が翌月10日→27日に、口座振替の引落日が12日→27日に変更されています。「翌月10日まで」は旧仕様です。Paidyの規約は2026年1月6日(翌月あと払い)と2026年8月3日(ペイディプラス・Apple専用)に改定されており、公式は「ご連絡をいただいても、お支払い期日の延長はできません」と明記しています。Paidyが使えないショップで似た使い方をしたい人は、ペイディの代わりに使えるアプリの比較も参考にしてください。
8. メルペイのクレジット(旧メルペイのあと払い)
メルカリアプリの決済機能メルペイで、当月の利用分を翌月にまとめて支払うのが「メルペイのクレジット」です。2026年4月13日から順次「メルペイのあと払い」から名称変更されましたが、機能・手数料は変わっていません。旧称の「メルペイスマート払い」も同じサービスです。18歳未満は利用できず、本人情報の登録が必要です。上限金額の決め方・条件は非開示で、利用者は自分で上限を設定できます。
| 項目 | 公式記載(2026年9月2日時点) |
|---|---|
| 利用上限 | 決定方法・条件は非開示。自分で上限金額を設定可能 |
| 支払期限 | 翌月1日〜末日。自動引落しは6・11・16・21・26日から選択(口座登録・本人確認が必要) |
| 清算手数料 | 自動引落し・メルペイ残高: 無料/コンビニ・ATM: 2,000円未満220円〜45,000円以上990円(20,000〜26,000円未満は550円、税込) |
| 本人確認 | 本人情報の登録が必要。自動引落しには口座登録と本人確認が必要 |
| 審査 | 「ご利用に適さない可能性があると判断されたお客さま」は利用不可。翌月一括払いの信用情報照会の有無は公式記載なし |
| 定額払い・分割払い | 手数料 実質年率18.0%。別途申込・審査(通常1〜2日)。定額払い契約中は信用情報機関に信用情報が提供される。2026年7月6日〜メルカード無しでも分割払い(3〜24回)が順次可 |
| 使える場所 | メルペイ加盟店(コード決済・iD)、バーチャルカード、ネット決済 |
| 年齢 | 18歳未満は利用不可(高校生は定額払いのみ不可) |
| 延滞時 | 遅延損害金 年14.6%(定額払い) |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
2万円到達性の判定:○。上限の決め方が非開示のため、2万円の枠が初回に出るかは個別です。一方で、メルカリの売上金・残高で清算すれば手数料無料、自動引落しでも無料なので、2万円を翌月末まで無料で先送りできる点は魅力です。コンビニ・ATM払いは利用額20,000〜26,000円未満で550円かかるため、口座登録を済ませてから使うのが安く済みます。定額払い(実質年率18.0%)は割賦販売法の対象で信用情報機関に情報が提供されるため、翌月一括払いとは別物として考えてください。
9. PayPayクレジット(旧PayPayあと払い)
PayPayクレジットは、PayPayアプリで支払いができるPayPayカード(クレジットカード)の支払い方法の1つで、当月の利用分を翌月27日に登録口座からまとめて支払います。2023年8月1日に「PayPayあと払い」から「クレジット」表記に変わりました。年会費は無料で、翌月27日の1回払いなら手数料がかかりません。利用にはPayPayカードの申込(審査あり)と支払口座の登録が必要です。
| 項目 | 公式記載(2026年9月2日時点) |
|---|---|
| 利用上限 | 本人確認未完了: 本会員・家族会員とも10万円(過去24時間)/本人確認後: 本会員はPayPayカードの利用可能額まで(PayPayクレジットの上限とカード利用可能額のいずれか低い額) |
| 支払期限 | 翌月27日に登録口座から1回払い |
| 手数料 | 年会費無料。翌月27日の1回払いは手数料無料。リボ払い・分割払いは手数料あり(率は公式サイトで確認) |
| 申込・審査 | PayPayカードの登録には審査が必要。PayPayで本人確認済みなら一部入力が不要 |
| ポイント | 基本1.0%、PayPayステップ達成で最大1.5%(条件は公式サイトで確認) |
| 使える場所 | PayPay加盟店(クレジットカード不可の店舗でも可)、請求書払い(一回・分割・リボ選択可)、対応オンラインストア |
| 信用情報 | クレジットカードの審査を伴う(公式ページに信用情報機関の記載なし) |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
2万円到達性の判定:○。枠はPayPayカードの利用可能額で決まり、その額は審査次第です。クレジットカードの審査は割賦販売法上、指定信用情報機関(CIC)の照会を伴うため、信用情報に不安がある人には向きません。逆に、審査に通れば2万円の翌月払いに手数料がかからず、PayPay加盟店ならクレジットカードが使えない個人店でも払えるため、日常の支払いに使うならコストは最安クラスです。
10. ファミペイ翌月払い
ファミペイ翌月払いは、ファミリーマートのアプリ決済「FamiPay」で、当月1日〜末日の利用分を翌月にまとめて支払う機能です。18歳以上(主婦・学生も可)で、当社所定の審査に通れば申込当日から利用できます。翌月27日の口座引落なら手数料無料、ファミリーマート店舗での現金払い(翌月5〜27日)は1回330円の収納事務手数料がかかります。
| 項目 | 公式記載(2026年9月2日時点) |
|---|---|
| 利用上限 | 個人の利用可能枠は審査で個別(自分で上限設定可)。翌月払い利用時の支払可能額の上限は110万円、本人確認実施で130万円 |
| 支払期限 | 翌月27日に口座引落/店舗現金払いは翌月5〜27日。請求確定は翌月5日 |
| 手数料 | 口座引落: 無料/店舗払い: 1回330円 |
| 申込条件 | 18歳以上(主婦・学生可)。所定の審査あり。申込当日から利用可 |
| 本人確認 | 上限引上げ時に実施(残高上限10万円→30万円) |
| 支払調整 | スキップ払い・自動リボ・分割払い(いずれも手数料あり。率・額は公式サイトで確認)。設定は翌月5日〜26日 |
| 使える場所 | FamiPay加盟店 |
| 信用情報 | 公式ガイドに信用情報機関への照会の記載なし |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
2万円到達性の判定:○。申込当日から使える即日性と、口座引落なら手数料無料という条件は2万円の用途に合っています。ただし個人の枠は審査で個別に決まり、公式は初回額を公開していないため○としました。スキップ払い・自動リボ・分割払いは手数料が発生するため、「翌月27日に一括で払う」前提で使うのが基本です。
11. d払い(電話料金合算払い)
d払いの電話料金合算払いは、ドコモ回線(spモード・ahamoなど指定ISP契約が必要)の利用者が、d払いの支払いを月々の携帯電話料金と合算して後払いにできる仕組みです。ドコモ回線がない人は使えず、その場合はdカード・他社クレジットカード・d払い残高から選ぶことになります。限度額は契約期間と年齢で段階的に決まる点が、2万円をすぐ使いたい人にとっての最大のポイントです。
| 項目 | 公式記載(2026年9月2日時点) |
|---|---|
| 初期設定 | 1万円/月。新規契約・名義変更時は約2〜3か月利用できない場合あり |
| 設定可能な限度額(2023年7月1日〜) | 19歳まで: 最大1万円/月。20歳以上: 契約1〜3か月 最大1万円、4〜5か月 最大3万円、6か月目以降 最大10万円/月(1,000円単位で自分で設定) |
| 支払時期 | 月々の携帯電話料金に合算(売上情報到着月の翌月請求) |
| 手数料 | 公式ページに記載なし |
| 審査 | 明示的な審査記載なし。契約・利用・支払状況に応じてドコモが限度額を設定。支払遅延で利用制限の可能性 |
| 使える場所 | d払い加盟店(街のお店はdポイントクラブランクに応じ最大4.0%還元) |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
2万円到達性の判定:△。初期設定が月1万円で、20歳以上でも契約1〜3か月は最大1万円、4〜5か月で最大3万円、6か月目以降でようやく最大10万円まで設定できます。19歳までは最大1万円です。つまり、ドコモ回線を6か月以上使っている20歳以上の人が上限を引き上げていれば2万円は使えますが、契約したばかりの人や未成年は届きません。上限は自分で設定する必要があるため、使う前にd払いアプリの設定画面で現在の限度額を確認してください。
12. auかんたん決済(通信料金合算支払い)
auかんたん決済は、KDDIの回線利用者が対象サービスの支払いを通信料金と合算して後払いにできるキャリア決済です。利用上限は「お客さま毎に異なり、ご契約中の通信ブランドやお支払い状況、およびサービスのご利用状況等に応じて、弊社基準により変動」すると公式に記載されており、その範囲内で自分で上限を設定できます。
| 項目 | 公式記載(2026年9月2日時点) |
|---|---|
| 利用上限(20歳以上・個人) | 基本となる限度額は加入年月にかかわらず1万円/月で、KDDIの基準により1万円〜10万円の間で変動。最大10万円/月 |
| 18〜19歳 | 最大5万円(2022年10月1日〜、旧2万円) |
| 支払時期 | 通信料金と合算請求 |
| 手数料 | 公式ページで確認できず(未記載) |
| 審査 | KDDIの基準で上限を設定。信用情報機関に関する記載なし |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
2万円到達性の判定:△。20歳以上でも基本の限度額は月1万円からで、そこからKDDIの基準で1万〜10万円の間で変動します。長く使っていて上限が上がっている人なら2万円は使えますが、初めての人・契約が浅い人は1万円止まりになりやすい仕組みです。12歳以下や13〜17歳の上限、UQ mobile・povo回線での可否は公式ページで確認できなかったため、該当する人はau PAYアプリ内の上限額設定画面で確認してください。
13. ソフトバンクまとめて支払い・ソフトバンクカード
ソフトバンクまとめて支払い(LINEMOも対象、ワイモバイルは「ワイモバイルまとめて支払い」)は、対象サービスの代金を携帯料金と合算して払うキャリア決済で、与信判断はSBペイメントサービス株式会社が行います。さらにVisaプリペイド「ソフトバンクカード」(バーチャル・リアルとも入会金・年会費無料、リアルカードの初回発行手数料も無料)に、まとめて支払いでチャージすれば、Visa加盟店での買い物を実質的に後払いにできます。
| 項目 | 公式記載(2026年9月2日時点) |
|---|---|
| 月間上限(使用者年齢別) | 満12歳未満 最大2,000円/満20歳未満 最大20,000円/満20歳以上 最大100,000円。使用者情報未登録は20歳未満扱い。範囲内で契約内容・利用状況により決定(利用者側で変更不可) |
| まとめて支払いチャージ(ソフトバンクカード) | 1回1,000〜50,000円、1,000円単位。手数料無料。申込不要・初回のみ同意 |
| 1日あたり上限(チャージ) | 本人確認完了済み100万円/日、未完了30万円/日。携帯料金の支払方法が口座振替またはクレジットカード・請求代行であること |
| 支払時期 | 月々の携帯料金とまとめて請求(回線の請求サイクルに従う) |
| 使える場所 | まとめて支払い対応サービス/ソフトバンクカード経由でVisa加盟店(Apple Pay・Google Pay対応) |
| 利用不可の条件 | まとめて支払いに利用制限中/携帯料金の支払遅れ/登録クレジットカードの状態/本人が支払者でない場合 |
| ポイント | 200円(税込)ごとに1ポイント(ソフトバンクポイント) |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
2万円到達性の判定:○。20歳以上なら月間上限が最大10万円で、チャージも1回50,000円まで手数料無料と、キャリア決済3社の中では2万円に最も届きやすい条件です。ただし実際の上限は契約内容・利用状況で決まり、20歳未満は最大2万円、使用者情報を登録していない回線は20歳未満扱いになります。携帯料金の支払いに遅れがあると利用できません。d払い・auかんたん決済と同様、回線契約が前提の後払いなので、審査というより「回線の支払い実績」で枠が決まる仕組みと考えると分かりやすいでしょう。
14. みんなの銀行 Cover(カバー)
みんなの銀行のCoverは、普通預金(代表口座)の残高が足りないときに最大5万円まで自動で立て替えてくれる機能で、デビットカードの支払いとATM出金をカバーします。利息はかかりません。ただし月額600円(税込)のプレミアムサービスへの加入が前提で、Coverはその追加オプション(無料)という位置づけです。プレミアムサービスの無料期間の有無や条件は、申込時点の公式ページで確認してください。
| 項目 | 公式記載(2026年9月2日時点) |
|---|---|
| 立替上限 | 最大5万円(代表口座のみ)。立替分は残高がマイナス表示 |
| 利息・手数料 | 利息なし。Coverは無料オプション(プレミアムサービス月額600円・税込が必要) |
| 申込条件 | 20歳以上で収入がある方(パート・アルバイト・年金受給者も可)。「年収のみのかんたん審査」。否決理由は回答しない |
| 返済 | 代表口座に入金した時点で自動返済。プレミアムサービス契約終了後は借入全額を返済 |
| 本人確認 | 銀行口座開設時に実施 |
| 審査時間・信用情報 | 公式ページに記載なし |
| 使える場所 | みんなの銀行デビットカードの支払い、ATM出金 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
2万円到達性の判定:○。上限5万円・利息なしで、ATM出金にも使えるため「現金が必要」な人にも対応できる珍しい仕組みです。一方で、20歳以上で収入があることが条件で、年収による審査があり、口座開設(本人確認)とプレミアムサービスの申込が必要です。公式は「返済期限なし」とは書いておらず、「プレミアムサービス契約終了後は借入全額を返済」と記載しているため、プレミアム会員である間は入金時に自動返済される、と理解してください。銀行の当座貸越に近い商品なので、後払いアプリと同じ感覚で「審査が軽い」と決めつけないほうが安全です。
▶ みんなの銀行 Coverの公式サイトで最新条件を確認する
15. Oliveフレキシブルペイ(クレジットモード)
Oliveフレキシブルペイは、三井住友銀行の口座と三井住友カードのカード機能が一体になったサービスで、1枚のカードをデビット・クレジット・ポイント払いの3モードで切り替えられます。「後払い」になるのはクレジットモードで、こちらは18歳以上・審査ありです。Olive口座の開設が必須で、申込自体は0歳以上から可能(デビットモード)です。年会費は一般が無料、ゴールド5,500円、プラチナプリファード33,000円、Infinite 99,000円(いずれも税込)です。
| 項目 | 公式記載(2026年9月2日時点) |
|---|---|
| 後払いになる仕組み | クレジットモード(クレジットカードとしての利用)。デビット・ポイント払いモードは即時引落 |
| 申込条件 | Olive口座開設が必須。クレジットモードは18歳以上(ゴールド以上は20歳以上)。審査あり |
| 年会費(税込) | 一般 無料/ゴールド 5,500円/プラチナプリファード 33,000円/Infinite 99,000円 |
| 利用上限 | クレジット審査で決定(公式ページに金額の記載なし) |
| ポイント | 基本還元率0.5%(対象店舗での上乗せ条件は公式サイトで確認) |
| 使える場所 | Visa加盟店。Apple Pay・Google Pay・Samsung Pay、iDのタッチ決済 |
| 信用情報 | クレジットカードの審査を伴う |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
2万円到達性の判定:△。クレジットモードはクレジットカードの審査を伴い、口座開設から利用開始まで複数のステップが必要なため、「今日中に2万円」という用途には向きません。競合の比較記事にはOliveを上位に置くものもありますが、即日性と本人確認の軽さで見れば後払いアプリとは性格が異なります。すでにOlive口座を持っていてクレジットモードが使える人にとっては、翌月払いで手数料をかけずに2万円を先送りできる有力な選択肢です。
16. Vプリカ(後払いチャージ)
Vプリカは、ライフカード株式会社が発行するVisaプリペイドカードです。2025年3月6日に「後払いチャージ」が始まり、18歳以上70歳未満の会員なら書類不要で申し込めます。開始当初の告知では申込額が3,000〜20,000円でしたが、2026年9月2日時点の公式チャージページでは3,000〜50,000円(本人確認未済のVプリカ・Vプリカリアルは上限30,000円)に拡大されています。「上限2万円」は旧情報です。
| 項目 | 公式記載(2026年9月2日時点) |
|---|---|
| 申込可能額 | 3,000〜50,000円(本人確認未済は上限30,000円) |
| 2万円利用時の手数料 | 800円(11,000〜20,000円の帯。販売金額とチャージ額の差額) |
| 手数料(帯別) | 3,000〜10,000円 500円/11,000〜20,000円 800円/21,000〜30,000円 1,150円/31,000〜40,000円 1,500円/41,000〜50,000円 1,800円 |
| 支払期限 | 後払いチャージした月の翌月末までにコンビニで支払い |
| 本人確認 | 書類不要(18歳以上70歳未満の会員) |
| 審査 | 申込ごとに審査を実施。審査内容は本人にも案内しない。信用情報機関への照会の有無は記載なし |
| 通常チャージ | クレジットカード・銀行口座からはチャージ額以外の負担なし。コンビニ等は販売金額に手数料込み |
| 延滞時 | 公式ページに記載なし |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
2万円到達性の判定:◎。本人確認未済でも上限30,000円の範囲に2万円が含まれ、書類不要で申し込めます。手数料はKyashと同じ帯別(2万円で800円)です。申込ごとに審査があり、審査内容は本人にも案内されません。一部で「新規受付を停止している」という情報が出回っていますが、2026年9月2日時点の公式サービスページ・チャージページには停止の告知がないため、最新の受付状況は公式サイトで確認してください。
ここまでの16サービスは「2万円をすぐ使う」軸で選んでいます。NP後払い・GMO後払い・DSK後払いのような通販サイト限定の後払いや、用途別の一覧は後払いアプリを用途別・タイプ別にまとめた一覧記事で確認できます。
【最新】2024〜2026年に終了・変更した後払いサービスと代替アプリ
後払いアプリは終了・改称・条件改定が頻繁で、上位の比較記事でも終了済みサービスが「おすすめ」に残ったままのケースが目立ちます。ここでは、SEIMEIメディア編集部が2026年9月2日時点で各社の公式告知を確認できたものだけを、日付つきで整理しました。公式の告知を確認できなかったサービスは、終了の有無を含めて掲載していません。
終了・変更サービス一覧表
| サービス | 終了・変更内容 | 公式告知・適用日 | 代替として使えるアプリ |
|---|---|---|---|
| BANKIT(アプラス) | 新規アカウント登録終了。後払い「スマートクレカ」の新規受付も終了(既存ユーザーは継続利用可) | 2026年6月30日 | バンドルカード、Kyash、ワンバンク |
| LINE Pay(日本国内) | サービス終了(残高はPayPayへ移行または払戻し) | 2025年4月30日までに順次終了 | PayPayクレジット |
| あと払いbyエポス(エポスカード) | 決済サービス終了(支払サイトは一定期間利用可) | 2025年4月21日 | Paidy、atone、アトカラ(あと払いbyエポス終了後の代替アプリ) |
| 後払いワイド(ポケットカード) | サービス終了(店頭の「後払いワイド/QR分割払い」は継続) | 2024年8月31日 | アトカラ、Paidy(マエカリ・後払いワイドの代わりに使えるアプリ) |
| マエカリ(ポケットカード) | サービス終了(現在は利用不可。公式お知らせに告知が残っていない) | 2019年に終了 | 同上 |
| B/43 → ワンバンク | 名称変更(ドメインも b43.jp → onebank.jp)。カードはそのまま利用可 | 2025年3月24日 | —(同じサービス) |
| ワンバンク あとばらいチャージ | 提供事業者をAGペイメントサービス→セブン銀行に変更/手数料改定 | 2024年6月11日/2025年9月17日 | —(同じサービス) |
| こんど払い by GMO(ultra pay) | 終了。現行はAGペイメントサービスの「後払い(ミライバライ)」 | 終了日は公式で未確認 | ultra pay 後払い(ミライバライ) |
| Kyash QUICPay+ | QUICPay+の決済取扱いを終了しVisaのタッチ決済に一本化 | 2025年8月31日 | Kyash(Visaタッチ決済) |
| Kyash Card Lite | 新規発行終了(2025年4月10日)→決済取扱い終了 | 2025年9月30日 | Kyash Card Virtual(無料)/Kyash Card(900円) |
| PayPayあと払い → PayPayクレジット | 表記変更(仕組みは同じ) | 2023年8月1日 | —(同じサービス) |
| メルペイのあと払い → メルペイのクレジット | 名称変更(機能・手数料は不変) | 2026年4月13日〜順次 | —(同じサービス) |
| Tポイント×QUICPay → VALUECA | アプリをリニューアル。後払い機能は「スマートクレカ」 | 2025年2月16日 | VALUECA(条件は公式サイトで確認) |
| Paidy 支払期限 | 翌月10日→翌月27日、口座振替12日→27日に変更 | 2024年6月利用分〜 | —(同じサービス) |
| atone 請求手数料 | コンビニ等209円→249円、はがき349円、口座振替99円に改定 | 2026年9月請求分〜 | —(同じサービス) |
| atoneプラス 月額300円 | 廃止(無料化) | 2025年8月1日 | — |
| ナッジカードの上限 | 認定包括信用購入あっせん業者の取得で「極度額10万円以下」の制限を撤廃(枠は審査で個別決定) | 2025年3月27日 | — |
| ポチっとチャージ 対象年齢 | 満18歳以上に変更 | 2023年12月4日 | — |
| d払い 電話料金合算払い | 限度額を契約期間別(1万→3万→10万円)に改定 | 2023年7月1日 | — |
| Vプリカ 後払いチャージ | 申込額を3,000〜20,000円→3,000〜50,000円に拡大 | 2025年3月6日開始・その後拡大 | — |
※2026年9月2日 編集部調べ(各社公式告知・公式ヘルプ・プレスリリースで確認)。最新の条件は公式サイトで確認してください。
あわせて注意したいのが「エアウォレット」です。比較記事で後払いアプリとして紹介されることがありますが、エアウォレット自体はCOIN+残高を銀行口座からチャージする送金アプリで、後払いチャージ機能はありません。別途案内されている「クイックローン」はGeNiE株式会社が貸し付ける貸金業のローン(実質年率3.0%〜18.0%、20〜72歳・安定収入が条件)で、後払いではなく借入です。
終了サービスの代わりに使えるアプリの選び方
終了したサービスの「使い方」に近いものを選ぶのが基本です。BANKITのようにVisaプリペイドに後払いでチャージして使っていた人は、同じチャージ型のバンドルカード・Kyash・ワンバンク・Vプリカが代替になります。あと払いbyエポスや後払いワイドのように、ネットショップの支払い方法として後払いを選んでいた人は、加盟店型のPaidy・atone・アトカラが近い使い方です。LINE Payのコード決済を後払いにしていた人は、PayPayクレジットが受け皿になります。
乗り換え時に確認すべきは、旧サービスで慣れていた「支払期限」と「手数料」が変わる点です。たとえばチャージ型は2万円で800円前後の手数料がかかり、支払期限は翌月末です。加盟店型は決済手数料がない代わりに、コンビニ払いだと請求ごとに249〜390円がかかります。旧サービスの感覚で使うと支払額が想定より増えることがあるため、乗り換え先の手数料表を先に見ておいてください。
使える場所で選ぶ後払いアプリ早見表|ネット通販・実店舗・QR・公共料金
「2万円の枠が出た」としても、払いたい相手で使えなければ意味がありません。後払いアプリは大きく、Visaプリペイドに残高を作る「チャージ型」、加盟店の支払い方法として選ぶ「加盟店型」、スマホ決済やキャリア決済に紐づく「決済アプリ型」に分かれ、使える場所がまったく異なります。下の早見表は、各社公式の「使える場所」の記載を編集部が整理したものです。
| サービス | ネットのVisa加盟店 | 実店舗(カード・タッチ決済) | QR・コード決済 | 使える範囲の注記 |
|---|---|---|---|---|
| バンドルカード | ○(バーチャルで可) | ○(リアルカード発行で国内Visa加盟店、Google Pay対応) | × | ガソリンスタンド・宿泊施設・海外はリアル不可(リアル+は可) |
| ワンバンク | ○ | ○(ICチップ付きはVisaタッチ、バーチャルはApple Pay・Google Pay) | × | Visa加盟店 |
| Kyash | ○ | ○(Apple PayでVisaタッチ決済、Kyash Cardは国内外) | × | QUICPay+は2025年8月31日で終了 |
| ultra pay | ○(でじなカード) | ○(そとなカードは磁気ストライプ決済専用、タッチ非対応) | × | 国内Visa加盟店 |
| Vプリカ | ○(Visaプリペイド) | Vプリカリアルは公式サイトで確認 | × | Visaプリペイドの利用範囲に従う |
| atone | 加盟店のみ(Qoo10・無印良品・GRLなど) | × | ○(利用実績に応じ大手コンビニ・ドラッグストア) | コード決済枠はオンライン上限の一部 |
| アトカラ | 加盟店のみ | × | ○(QRコード読取の実店舗) | Vポイント充当可 |
| Paidy | 加盟店のみ(Amazon・Qoo10など70万店以上) | 公式サイトで確認 | × | Apple Store専用プランは別サービス |
| メルペイのクレジット | ○(ネット決済・バーチャルカード) | ○(iD) | ○(メルペイコード決済) | メルカリ内の購入にも利用可 |
| PayPayクレジット | 対応オンラインストア | ×(PayPayカードとしての利用は別) | ○(PayPay加盟店、クレジットカード不可の店舗でも可) | 請求書払いにも利用可 |
| ファミペイ翌月払い | FamiPay対応ネットサービス | × | ○(FamiPay加盟店) | ファミリーマート店頭で現金払いも可(330円) |
| d払い(電話料金合算) | d払い対応ネットショップ | × | ○(d払い加盟店) | ドコモ回線契約者のみ |
| auかんたん決済 | 対応サービス | × | au PAY経由は公式サイトで確認 | KDDI回線契約者のみ |
| ソフトバンクまとめて支払い | ○(ソフトバンクカード経由) | ○(ソフトバンクカード、Apple Pay・Google Pay) | × | 回線契約者のみ |
| みんなの銀行 Cover | ○(デビットカード) | ○(デビットカード)+ATM出金 | × | 現金の引き出しにも使える |
| Oliveフレキシブルペイ | ○(クレジットモード) | ○(Apple Pay・Google Pay・iD) | × | Visa加盟店 |
※2026年9月2日 編集部調べ。各社公式の利用可能店舗・対応決済の記載にもとづく整理で、店舗や加盟店側の設定により使えない場合があります。最新の条件は公式サイトで確認してください。
ネット通販(Visa加盟店)で使えるチャージ型・バーチャルカード
Amazon・楽天市場・各種通販サイト・サブスクなど「クレジットカード番号を入力して払う」場面で使えるのは、バーチャルのVisaプリペイドカードに後払いチャージできるアプリ4つ(バンドルカード・ワンバンク・Kyash・Vプリカ)と、ultra payのでじなカードです。カード番号がすぐ発行され、Visa加盟店なら相手を選ばないのが強みです。ただしプリペイドカードは、加盟店側の判断で登録を受け付けない場合があります(公式もKyashについて「一部除く」と明記)。月額課金サービスやガソリンスタンドなど、与信を伴う支払いは特に事前確認が必要です。
メルペイのクレジットにもバーチャルカードがあり、ネット決済に使えます。ソフトバンクカードはまとめて支払いチャージで残高を作れるため、ソフトバンク・LINEMO回線があれば手数料無料でVisa加盟店の後払いに使えます。
実店舗のタッチ決済・QRコードで使えるアプリ
実店舗でスマホをかざして払いたい場合、チャージ型ではワンバンク(Apple Pay・Google PayでVisaのタッチ決済、2026年2月26日発表でApple Pay対応)、Kyash(Apple PayでVisaのタッチ決済)、バンドルカード(Google Pay)が対応しています。バンドルカードのApple Pay対応は公式ヘルプで確認できなかったため、iPhoneでかざして払いたい人はワンバンクかKyashが確実です。ultra payのそとなカードは磁気ストライプ決済専用で、タッチ決済には対応していません。
QRコード・バーコード決済で後払いにするなら、PayPayクレジット、メルペイのクレジット(コード決済・iD)、ファミペイ翌月払い、d払いの電話料金合算払いが該当します。atoneは利用実績に応じて実店舗のコード決済に、アトカラはQRコード読取による実店舗決済に対応しますが、atoneのコード決済枠はオンライン上限の一部に限られます。なお、QUICPayで後払いになるのは紐づけたカードがクレジットカードの場合で、QUICPay自体に審査はなく、カード型QUICPayは1回2万円が上限です。詳しくはQUICPayの後払いは審査なしで使えるかを検証した記事で解説しています。
通販サイト限定・公共料金・サブスクで使えるアプリ
Paidy・atone・アトカラは、対応するネットショップの支払い方法として選ぶ加盟店型です。Paidyは70万店以上、atoneはQoo10・無印良品・GRLなどが対応していますが、加盟店以外では使えません。買いたい商品のショップが対応しているかを先に確認してから登録すると無駄がありません。
通販サイトの支払い方法として選ぶ後払いには、アプリを入れずに使える「請求書型」(いわゆる「ツケ払い」と呼ばれる型)もあります。NP後払い・GMO後払い・DSK後払い・PAY IDあと払いは、いずれも未払い残高の累計上限が55,000円(税込)で、2万円の注文1回なら上限の範囲内です。ただし取引ごとに与信審査があり、支払期限が「請求書発行から14日」と短いものが多いため、翌月払いの感覚で使うと期限を逃しやすい点に注意してください。Vマネーの「後払いでチャージ」は、Paidyの翌月払いを使ってVマネー残高を作る仕組みで、1回3,000〜29,000円に一律300円(税込)のシステム手数料がかかります。参考として、16選に入れていない通販限定・請求書型の主なサービスを同じ条件で並べます。
| サービス | 上限(公式記載) | 支払期限 | 支払手数料 | 審査・本人確認 |
|---|---|---|---|---|
| NP後払い | 累計55,000円(税込・複数店舗の合計) | 請求書発行から14日 | コンビニ・ドラッグストア・郵便局・スマホ請求書払いは無料/銀行振込は振込手数料が利用者負担 | 取引ごとに独自の与信審査。本人確認不要 |
| GMO後払い | 累計55,000円(税込・他店分も合算) | 請求書発行から14日 | コンビニは無料/銀行振込は振込手数料が利用者負担 | 注文ごとに与信審査。高額・短期の多数注文時は本人確認の場合あり |
| DSK後払い | 未払い分合計55,000円(税込) | 請求書記載の期限まで | 公式サイトに記載なし | 所定の与信審査。高額・繰り返し注文時は電話等で本人確認の場合あり |
| PAY IDあと払い(BASE) | GMO後払いと合わせて累計55,000円(税込) | コンビニ払い: 毎月1〜10日/口座振替: 毎月27日 | コンビニ払いは請求ごとに350円/口座振替は無料 | 注文ごとに与信審査。未成年は法定代理人の同意 |
| Vマネー 後払いでチャージ | 1回3,000〜29,000円、1,000円単位(チャージ後の残高が30,000円を超える場合は不可) | Paidyの請求に従う(公式サービスページは翌月27日、FAQには翌月10日の記載も残るため請求画面で確認) | システム手数料300円(税込)/回+Paidyの支払手数料(口座振替無料・コンビニ最大390円) | Paidyの審査。成年、または未成年は保護者の事前同意 |
※2026年9月2日 編集部調べ。請求書型は「初回◯円」ではなく未払い残高の累計に対する上限で、購入店により条件が異なる場合があります。最新の条件は公式サイトで確認してください。
公共料金や税金については、PayPayクレジットが請求書払い(一回・分割・リボ選択可)に対応しています。ファミペイも公共料金の支払いに対応していますが、翌月払いでの取扱いや還元条件はサービスごとに異なるため、公式サイトで最新の対象を確認してください。サブスクやアプリ課金は、Visaのバーチャルカードで登録できるものが多い一方、プリペイドを拒否するサービスもあるため、登録画面で弾かれたら別のアプリに切り替えるのが早道です。
リアルカードが発行できる後払いカード
「後払いカード」として物理カードを持ちたい人向けに、発行手数料と条件をまとめます。バンドルカードのリアルは300円または400円(本人確認不要、国内Visa加盟店)、リアル+は600円または700円(本人確認必要、国内外Visa加盟店、発送は最大2週間程度)です。ワンバンクはバーチャル0円、マイカードICチップ付きは2026年6月29日から900円です。Kyash Cardは900円(税込)で本人確認が必須、ultra payのそとなカードは500円、ソフトバンクカードのリアルカードは初回発行手数料無料です。
今日中に2万円を使いたいなら、リアルカードの到着を待つ必要はありません。バーチャルカードでネット決済するか、Apple Pay・Google Payに登録して実店舗で使うのが現実的です。バーチャルカードの発行に審査があるかどうか、審査なしで作れるカードはどれかは、審査なしで作れるバーチャルカードの選び方で詳しく比較しています。
2万円をすぐ使うための後払いアプリの選び方3ポイント
早見表の読み方を補強するために、2万円を今日使うときに見るべき判断軸を3つに絞ります。件数や知名度ではなく、「初回の枠」「手数料と期限」「今日使えるか」の順に確認すると、自分に合うアプリが1〜2個に絞れます。
初回から2万円の枠が出る条件を公式記載で確認する
後払いアプリの上限には2つの型があります。1つは「3,000円〜50,000円の範囲で審査により個別設定」型で、バンドルカード・ワンバンク・Kyash・Vプリカ・ultra pay(2,000〜30,000円)が該当します。この型は、公式の範囲に2万円が含まれているので申し込むこと自体はでき、審査結果で減額されるかどうかが分かれ目です。もう1つは「累積上限が固定」型で、アトカラの都度利用型(55,000円)やatone(5万円を基準)がこれにあたります。こちらは未払い残高の合計に対する上限なので、2万円の買い物を1回するだけなら上限内です。
一方、Paidy・メルペイのクレジットは枠を公開しておらず、PayPayクレジット・Oliveはクレジットカードの審査で決まります。キャリア決済は年齢と契約期間で段階的に上がる仕組みで、d払いは初期1万円、auかんたん決済も基本1万円からです。「初回に必ず2万円使える」と公式が明言しているサービスは、編集部が確認した範囲では1社もありません。だからこそ、公式の申込可能額に2万円が含まれるかどうかを最初の基準にしてください。
手数料と支払期限をセットで比較する(年率換算の考え方)
チャージ型の手数料は「2万円で800円」のように定額なので、何日先送りできるかで実質的な負担率が変わります。支払期限が翌月末の場合、月初(1日)に使えば猶予は約60日、月末(30日)に使えば約30日です。2万円で815円(バンドルカード・ワンバンク)なら手数料率は約4.1%ですが、年率に直すと60日で約24.8%、30日なら約49.6%に相当します。これは利息ではなく手数料の参考換算ですが、利息制限法が10万円未満の貸付に定める上限金利(年20%)より高い水準です。
加盟店型やクレジット型は、決済ごとの手数料がなく、口座振替・自動引落なら無料または99円(atone)で済みます。使う場所が加盟店に限られる制約はありますが、コストだけを見れば圧倒的に有利です。つまり、「Visa加盟店で今すぐ」ならチャージ型、「加盟店で買える・時間に余裕がある」なら加盟店型・クレジット型、という使い分けが基本になります。
本人確認の方式と発行スピードで『今日使えるか』を見る
本人確認の方式は3つに分かれます。①公的書類なし(電話番号・メール・SMS認証と、通信キャリア情報などの年齢確認): バンドルカードのポチっとチャージ、Kyashのイマすぐ入金、Vプリカ、Paidyの翌月あと払い、atone。②公的な本人確認書類による本人確認(スマホで書類と顔を撮影するeKYCなど): ワンバンク(あとばらいチャージは本人確認必須)、ペイディプラス(最短5分で申込完了、結果は通常数分以内)、atoneのコード決済(審査完了の目安は最短5分)、アトカラの会員登録(運転免許証またはマイナンバーカード、審査は最短当日〜最大4営業日)。③銀行口座の開設やクレジットカード審査を伴うもの: みんなの銀行Cover、Olive、PayPayクレジット。
今日中に使うなら①か、eKYCの結果が数分で出る②までが現実的です。深夜は注意が必要で、Paidyの本人確認は25時以降(日曜は22時以降)の申込だと結果連絡が翌朝8時以降になります。アトカラの会員登録審査は最大4営業日かかるため、分割払いを前提にした今日中の利用には向きません。
もう1つ見落としがちなのが、月初利用と月末利用で支払猶予が変わる仕組みです。支払期限が「翌月末」のチャージ型は、月末に使うと約30日後に支払いが来ます。給料日が翌月25日なら支払えますが、給料日が月初の人は月末利用だと給料日前に期限が来ることもあります。「いつ払うか」をカレンダーに入れてから使う習慣が、延滞と利用停止を防ぎます。
審査なしで2万円を後払いできるアプリは本当にある?仕組みと法律から検証
「後払いアプリ 2万 審査なし」「後払い 審査なし 即日」と検索する人が本当に知りたいのは、「信用情報に不安があっても使えるのか」だと思います。結論は、審査そのものがないサービスは存在しないが、翌月一括払いの後払いアプリは信用情報機関への照会義務がなく、各社独自の審査で判断される、です。ここでは貸金業法・割賦販売法・信用情報機関の仕組みから、「審査なし」という言葉の正体を整理します。
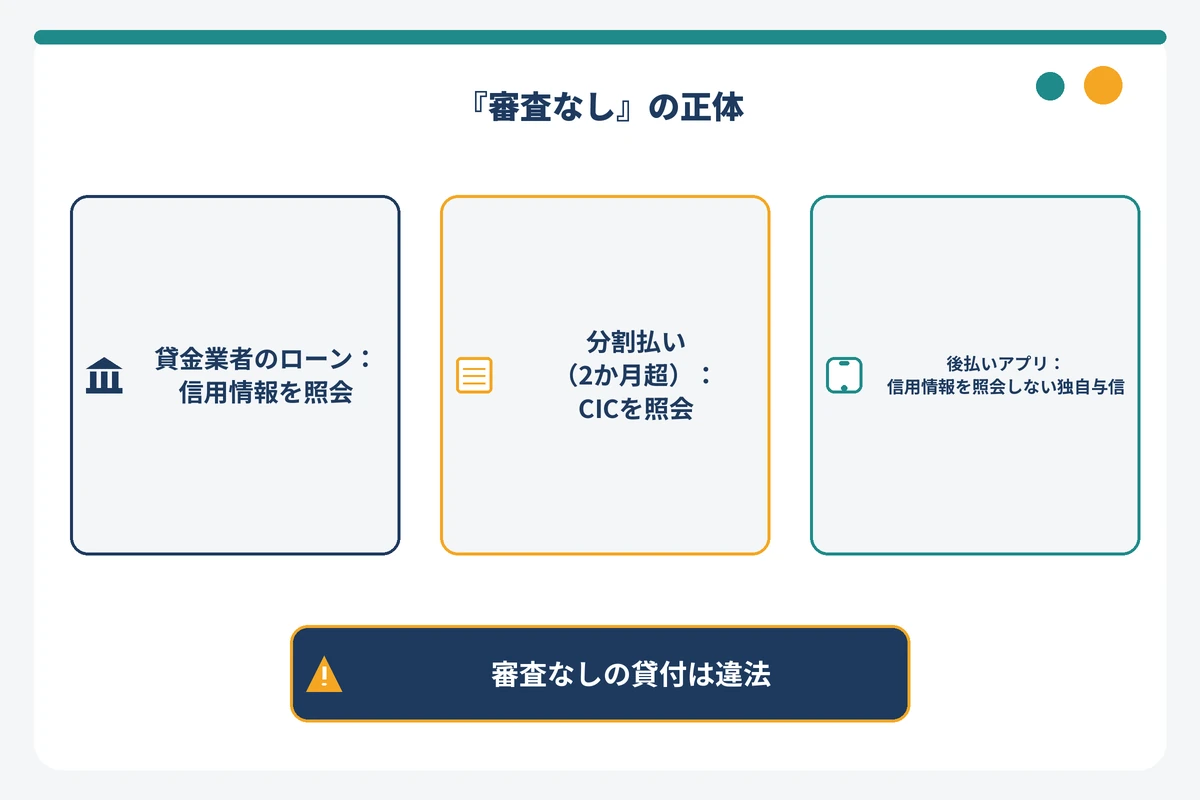
| 区分 | 根拠法 | 信用情報機関への照会 | 審査の主体 | 該当サービス例 | 「審査なし」と言えるか |
|---|---|---|---|---|---|
| 後払いアプリの翌月一括払い(2か月以内) | 割賦販売法の包括信用購入あっせんから除外(法第2条3項1号)。立替が「貸付け」に当たれば貸金業法 | 義務なし(各社独自審査。照会の有無を公式が明示しない社が多い) | 各社または立替事業者(セブン銀行・Gardia・AGペイメントサービス等) | ポチっとチャージ、イマすぐ入金、Paidy翌月あと払い、atone翌月払い | 言えない(「信用情報を照会しない独自審査」が正確) |
| キャリア決済(電話料金合算) | 通信契約にもとづく合算請求 | 公式に記載なし | ドコモ・KDDI・SBペイメントサービス | d払い電話料金合算、auかんたん決済、ソフトバンクまとめて支払い | 言えない(契約・支払状況で上限設定) |
| 分割・リボ対応の後払い(2か月超) | 割賦販売法(登録少額包括信用購入あっせん業者は極度額10万円以下、登録・認定包括信用購入あっせん業者) | 指定信用情報機関(CIC)への照会義務あり | 登録・認定を受けた事業者 | ペイディプラス・3/6/12回あと払い、atoneプラス分割、メルペイ定額払い、ナッジカード | 言えない(CIC照会あり) |
| 貸金業者のローン(現金を借りる) | 貸金業法(第13条 返済能力の調査義務) | 指定信用情報機関(CIC・JICC)への照会義務あり。総量規制(年収の3分の1) | 登録貸金業者 | プロミス・アイフル・レイク・SMBCモビット等 | 言えない(審査なしは違法=ヤミ金) |
※2026年9月2日 編集部調べ(貸金業法・割賦販売法の条文、金融庁「立替サービスの貸金業該当性に関するQ&A」、各社公式の記載にもとづく)。最新の条件は公式サイトで確認してください。
貸金業者の『審査なし』は違法|後払いアプリは信用情報照会のない独自与信
お金を貸す貸金業者には、貸金業法第13条で貸付契約時に返済能力を調査する義務があり、個人向けの貸付では指定信用情報機関(CICとJICC)の信用情報を使うことが義務付けられています。さらに第16条2項は、「返済能力がない者を対象として勧誘する旨の表示」や「借入れが容易であることを過度に強調」する広告を禁止しています。つまり、登録貸金業者が「審査なし」「ブラックOK」と広告すること自体が法律違反で、そうした宣伝をしている業者は無登録のヤミ金融である可能性が高いのです。無登録営業の罰則は10年以下の拘禁刑もしくは3,000万円以下の罰金(またはその併科)です。
一方、後払いアプリの翌月一括払いは「商品代金の立替」または「残高の立替」で、割賦販売法は契約から2か月を超えない範囲で代金を受け取るものを包括信用購入あっせんの定義から除外しています。このため、翌月払いの後払いアプリには指定信用情報機関への照会義務がなく、各社が取引情報や利用履歴をもとに独自審査を行っています。バンドルカードは「お申し込みごとに審査」、ワンバンクは「申請毎にセブン銀行がリアルタイム審査」、Kyashとultra payは「AGペイメントサービスの審査」、atoneは「ご注文ごとに審査」、Paidyは「当社の与信審査」と、すべての社が審査の存在を公式に明記しています。「審査なし」ではなく、「信用情報機関を照会する義務のない独自審査」が正確な表現です。
なお、金融庁は2025年4月2日に「立替サービスの貸金業該当性に関するQ&A」を公表し、少額・短期の立替であっても、支払能力をどの程度補完するか、信用力をどの程度考慮しているかなどによって「貸付け」に該当し得るという考え方を示しています。「後払いだから貸金業ではない」とも「後払い=貸金業」とも一律には言えず、サービスごとの実態で判断される点は覚えておいてください。
『審査なし』と言われるアプリでも都度与信・利用実績で枠が変わる
独自審査のサービスは「一度通れば固定の枠が使える」わけではありません。バンドルカードは申込ごとに、カード種別・チャージ履歴・決済履歴・規約遵守などで審査結果が変わると公式ヘルプに書かれています。ワンバンクは「審査は初回利用時だけでなく申請毎に」行い、アプリに表示される申請可能額は目安で、審査により入金できない場合があります。atoneは「お支払い期限内の入金を継続していただくと、上限が上がる場合があります」「お支払い期限が過ぎてしまうと、上限が下がる場合があります」と、利用実績で上限が上下することを明示しています。
Paidyも「ご利用上限金額はあくまで目安」で購入の都度与信審査を行い、期日を過ぎた未払いがあると新規決済は承認されません。このように、独自審査型は「信用情報を見ない代わりに、そのサービス内での支払実績を見る」仕組みです。初回に2万円が出なかった場合も、少額を期限内に払う実績を積むことで、次回以降に枠が広がる可能性があります(公式は具体的な増額基準を公開していません)。
分割払い(2か月超)は割賦販売法の対象で信用情報の照会がある
同じアプリでも、分割払い・定額払い・リボ払いを申し込むと話が変わります。割賦販売法では、2か月以上の期間にわたり、かつ3回以上に分けて支払う契約が「割賦販売」にあたります。また、契約から2か月を超えて代金を受け取る包括信用購入あっせん(分割・リボ払い)は同法の規制対象で、包括信用購入あっせん業者は指定信用情報機関(CIC)の照会が義務です。極度額10万円以下の「登録少額包括信用購入あっせん業者」も、指定信用情報機関の信用情報を照会・使用することが義務付けられています。
公式に確認できる例を挙げると、Paidyはペイディプラス・3/6/12回あと払い・Apple専用プランなどの立替払い方式サービスの申込時にCICへ照会し、契約内容・支払状況・延滞情報がCICに登録されます(契約期間中および契約終了後5年以内、延滞情報を含む場合は契約終了後5年間)。atoneプラスの分割払いは「利用実績と信用情報をもとに」審査され、支払状況が指定信用情報機関に提供されます。メルペイの定額払いは「契約中は、信用情報機関に信用情報が提供」されます。クレジットカードのナッジカードは、勤務先・年収の入力や在籍確認の電話がない一方で、CICに加盟して照会・登録を行うと明記しています。「ナッジは信用情報を見ない独自審査」という説明は不正確で、審査に落ちた理由や対処はナッジカードの審査と落ちる原因を解説した記事を参考にしてください。
2万円を「翌月一括」で払うか「分割」で払うかは、コストだけでなく信用情報への影響という面でも別物です。信用情報に不安がある人は、分割・定額払いではなく翌月一括の範囲で使うのが現実的です。
ブラック・信用情報に不安がある人の現実的な選び方
過去に延滞や債務整理があり、CIC・JICC・KSC(全国銀行個人信用情報センター)に事故情報が登録されている状態は、いわゆる「ブラック」と呼ばれます。登録期間はCICのクレジット情報が契約期間中および契約終了後5年以内、JICCも2019年10月1日以降の契約は契約終了後5年以内、KSCは契約終了日から5年を超えない期間で、官報情報(破産・民事再生など)はKSCで7年です。この間はクレジットカードやカードローンの審査で不利になります。
この状態で2万円を後払いにしたいなら、信用情報機関への照会義務がない翌月一括払い型(ポチっとチャージ・イマすぐ入金・Vプリカ後払いチャージ・Paidy翌月あと払い・atone翌月払い)が候補になります。ただし各社が照会の有無を公式に明示していない以上、「ブラックでも必ず使える」とは言えません。一般に、こうしたサービスは自社内の利用・支払実績を重視するとされていますが、審査基準は非公開です。現実的な進め方は、①まず最低額(3,000円程度)で申し込んで承認されるか確かめる、②承認されたら期限内に必ず支払う、③実績を積んでから2万円を申し込む、の3段階です。
自分の信用情報の状態を確かめたい人は、各機関で本人開示ができます。CICはインターネット開示が500円(税込)で8時〜21時45分に即時PDFで確認でき、JICCはスマホアプリ開示が700円(税込)、KSCはインターネット開示が800円(税込・2026年4月1日改定)です。いずれもマイナンバーカードによる本人確認が必要です。
審査なし・即日を強調する業者に注意(ヤミ金・後払い現金化の手口)
「審査なし」「金融ブラックOK」「借金ではありません」「今すぐ現金」といった誘い文句は、金融庁と日本貸金業協会がヤミ金融や後払い(ツケ払い)現金化の典型的な手口として注意喚起している表現です。後払い現金化は、形式上は後払いによる商品売買ですが、商品代金の支払いに先立って購入者が金銭を受け取り、給料日に払う代金との差額が高額になる仕組みで、金融庁は「経済的な実態が貸付けであり、業として行う場合には、貸金業に該当するおそれ」があるとしています。
SNSの「お金貸します」も、個人であっても反復継続して貸し付ければ貸金業にあたり、無登録なら違法です。給与ファクタリングや、保証金・信用調査料を先に振り込ませる融資保証金詐欺、「金融庁があなたの信用情報を管理している」と称して手数料を取る手口も報告されています。金融庁は「個人の信用情報を管理したり、個別の貸付について関与することはありません」と明言しています。
お金を借りる業者が正規登録かどうかは、金融庁の登録貸金業者情報検索サービスで登録番号・商号・電話番号から確認できます。登録番号は「◯◯財務局長(△)第□号」「◯◯県知事(△)第□号」の形式です。困ったときの相談先は、日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051、平日9:00〜17:00)、消費者ホットライン(188)、警察相談専用電話(#9110)です。
今日中に2万円を使い始める手順|登録から決済までのタイムライン
使うアプリが決まったら、あとは手順の問題です。ここでは「今日中に2万円」を前提に、登録から決済、支払期限の管理までを3ステップで整理し、サービス別に公式が表記している所要時間と夜間・休日の扱いを表にまとめました。所要時間は公式表記のあるものだけを載せ、公式に記載のないものは「記載なし」としています。
| サービス | 本人確認方式 | 登録〜利用開始の目安(公式表記) | 夜間・休日の扱い(公式表記) | 初回に2万円が出るまでの条件 |
|---|---|---|---|---|
| バンドルカード(ポチっとチャージ) | 公的書類なし(氏名・生年月日・メール・電話+SMS、初回のみ年齢確認) | アプリ内で申込→申込ごとに審査(所要時間の記載なし) | 記載なし | 3,000〜50,000円の範囲で上限が個別設定される |
| Kyash(イマすぐ入金) | 公的書類なし(氏名・メール・電話番号) | Kyash Card Virtualは最短1分で発行。イマすぐ入金はリアルタイム審査 | 記載なし | 表示額は目安。本人確認状況・利用状況で変わる |
| Vプリカ(後払いチャージ) | 書類不要(18歳以上70歳未満の会員) | 申込ごとに審査(所要時間の記載なし) | 記載なし | 本人確認未済は上限30,000円 |
| ワンバンク(あとばらいチャージ) | 本人確認必須(バーチャルカード発行にも必要) | バーチャルカードは最短1分で発行。申請ごとにリアルタイム審査 | 記載なし | セブン銀行が利用状況に応じて上限を設定 |
| Paidy | 翌月あと払いは不要(メール+携帯番号)。ペイディプラスはeKYC | ペイディプラスは申込最短5分、結果は通常数分以内 | 深夜25時以降(日曜は22時以降)の本人確認申込は翌朝8時以降に結果連絡 | 枠は非公開。購入の都度与信審査 |
| atone | 任意(携帯番号+メール、SMS6桁)。コード決済は必須 | 登録後すぐ注文可(注文ごとに審査)。本人確認の審査完了は最短5分(数日かかる場合も) | 記載なし | 5万円を基準に会員ごとに設定 |
| アトカラ | 都度利用は不要(携帯番号+メール)。会員登録は運転免許証またはマイナンバーカード | 都度利用型は登録後すぐ。会員登録の審査は最短当日〜最大4営業日 | 記載なし | 都度利用型は累積55,000円まで(注文ごとに審査) |
| ファミペイ翌月払い | 枠拡大時に実施 | 申込当日から利用可(所定の審査あり) | 記載なし | 枠は審査で個別 |
| メルペイのクレジット | 本人情報の登録が必要 | 記載なし | 記載なし | 上限の決め方は非開示 |
| PayPayクレジット | PayPayカードの審査+PayPay本人確認 | 記載なし(PayPayカードの審査後) | 記載なし | PayPayカードの利用可能額まで |
| キャリア決済(d払い・au・ソフトバンク) | 回線契約(審査というより契約・支払状況で上限設定) | 回線契約があれば設定後すぐ(d払いは新規契約後2〜3か月利用不可の場合あり) | 記載なし | d払い初期1万円、au基本1万円、ソフトバンクは20歳以上最大10万円の範囲で個別 |
| みんなの銀行 Cover | 口座開設(本人確認)+プレミアムサービス申込 | 記載なし(年収のみのかんたん審査) | 記載なし | 20歳以上・収入あり。最大5万円 |
| Oliveフレキシブルペイ | 口座開設+クレジットモードの審査 | 記載なし | 記載なし | クレジット審査で決定 |
| ultra pay(ミライバライ) | カード発行は電話番号認証のみ。後払いはアカウント情報の全項目入力 | 記載なし(AGペイメントサービスの審査) | 記載なし | 2,000〜30,000円/回の範囲で審査 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
手順1: アプリをインストールして電話番号・メールで登録
App StoreまたはGoogle Playで公式アプリをインストールし、電話番号とメールアドレスで登録します。ほとんどのサービスでSMS認証(Paidyは4桁、atoneは6桁)が入るため、SMSを受信できる携帯番号が必要です。チャージ型の場合は、この段階でバーチャルカード(Visa)の番号が発行されます。Kyash Card Virtualは最短1分、ワンバンクのバーチャルカードも最短1分と公式に表記されています。バンドルカードのポチっとチャージは氏名・生年月日・メールアドレス・電話番号の入力が必要で、公的書類の提出は不要です。
登録時に迷いやすいのが「本人確認をするかどうか」です。Kyash・Paidy・atoneは本人確認なしでも後払いが使えますが、Kyashマネー残高での支払いは本人確認済みアカウントのみ、Paidyの分割払いはペイディプラス必須、atoneの実店舗コード決済は本人確認必須と、できることに差が出ます。今日は2万円のネット決済だけ、と決めているなら本人確認は後回しでも問題ありません。
手順2: 本人確認(eKYC)を済ませて枠を申請する
本人確認が必要なサービス(ワンバンク、ペイディプラス、atoneのコード決済、アトカラの会員登録など)では、運転免許証またはマイナンバーカードなどの本人確認書類をスマホで提出します。ペイディプラスやatoneのコード決済は、書類と自分の顔を撮影するeKYC方式です。この方式は犯罪収益移転防止法の施行規則で定められた非対面の本人確認方法(写真付き本人確認書類の画像と容貌の画像を送信する方式、またはICチップ情報と容貌の画像を送信する方式)にあたります。ペイディプラスは申込が最短5分で完了し、結果は通常数分以内にメールで届きます。
枠の申請は、チャージ型なら「ポチっとチャージ」「あとばらいチャージ」「イマすぐ入金」のメニューから金額を指定して申し込みます。最低額は3,000円(ultra payは2,000円)で、1,000円単位です。2万円を申し込む前に、アプリに表示されている申込可能額を確認してください。ワンバンク・Kyashは表示額が目安で審査により入金できない場合があると公式が明記しています。表示額が2万円未満なら、まず表示額の範囲で申し込み、期限内に支払って実績を作るのが次の一手です。
手順3: チャージ/決済して支払期限をカレンダーに入れる
枠が承認されたら、チャージ型は残高にすぐ反映され、バーチャルカード番号でネット決済できます。加盟店型はショップの支払い方法で「Paidy」「atone」「アトカラ」を選び、SMS認証を通せば注文完了です。決済が終わった瞬間に、支払期限をカレンダーに登録してください。期限はサービスによって次のように異なります。
- 翌月末日:バンドルカード(ポチっとチャージ)、ワンバンク(入金日の翌月末日)、Kyash(入金月の翌月末)、ultra pay(利用日の翌月末日)、Vプリカ(翌月末までにコンビニ払い)、メルペイのクレジット(翌月1日〜末日)
- 翌月27日:Paidy(コンビニ・振込は27日まで、口座振替は27日引落)、PayPayクレジット、ファミペイ翌月払い(口座引落)、atone・アトカラの口座振替
- 翌月10日:atone(コンビニ端末・電子バーコード)、アトカラ(コンビニ払い・銀行振込)
- 翌月20日:atone(はがき請求書)
- 携帯料金の請求日:d払い(電話料金合算)、auかんたん決済、ソフトバンクまとめて支払い
支払方法によって手数料も変わります。同じ2万円でも、Paidyはコンビニ払いで390円・口座振替で無料、atoneはコンビニ端末・電子バーコードで249円・口座振替で99円、メルペイのクレジットはコンビニ・ATM払いで550円(20,000〜26,000円未満の帯)・自動引落や残高払いで無料、ファミペイは店頭払い330円・口座引落で無料です。チャージ型は手数料がチャージ時に確定しており、支払方法(コンビニ・セブン銀行ATM・ペイジー・ネット銀行など)による差はありません。
夜間・休日でも使えるか、コンビニ支払いの流れ
後払いアプリの申込・審査は基本的にアプリ内で完結するため、夜間や休日でも手続き自体はできます。公式が時間帯の制約を明記しているのはPaidyの本人確認で、深夜25時以降(日曜は22時以降)の申込は翌朝8時以降の結果連絡になります。バンドルカードのポチっとチャージ、ワンバンク、Kyash、atoneについては、夜間・休日の審査可否や所要時間の公式記載がないため、「深夜に申し込んで即時に承認されるとは限らない」前提で、できるだけ日中に手続きを済ませるのが無難です。
支払いの流れは、チャージ型ならアプリで支払方法を選び、コンビニなら店頭のマルチメディア端末で払込票を発券して(ultra pay)、または表示されたバーコード・番号でレジ払いします。ワンバンク・Kyash・ultra payのコンビニ払いはファミリーマート・ローソン・ミニストップ・セイコーマートが対象で、セブン銀行ATMでの支払いに対応しているのはバンドルカード・ワンバンクです。Paidyはコンビニの番号払い・バーコード払い(セブンはバーコードのみ、ファミマは番号のみ)で、atoneはコンビニ端末・電子バーコード・はがき・口座振替から選べます。期限を過ぎると一部の支払方法が選べなくなる(バンドルカードはセブン銀行ATMが選択不可になる)ため、期限内に支払うことが最も重要です。
枠が出ない・決済が通らないときに確認する5つの原因
申し込んだのに枠が出ない、決済が弾かれる、という場合は、審査基準そのものは非公開でも、各社が公式に「利用できない条件」として明記している項目から順に確認すると原因が絞れます。
- 期日を過ぎた未払いが残っている:Paidyは期日超過の未払いがあると新規決済が承認されず、atoneも期限超過の請求があるとオンライン決済時に「お支払期限日を過ぎている」と表示されて使えません。Kyash・ワンバンクは同じ期限の入金分をまとめて支払うまで新規申込ができません。まず未払い分を払うのが先です
- 携帯料金の支払い遅れ・回線の状態(キャリア決済):ソフトバンクまとめて支払いは、利用制限中・携帯料金の支払遅れ・登録クレジットカードの状態・本人が支払者でない場合に使えないと公式が明記しています。d払いの電話料金合算払いは、新規契約・名義変更後は約2〜3か月利用できない場合があります
- 年齢・本人確認の条件を満たしていない:ポチっとチャージは満18歳以上(初回に年齢確認)、Kyashのイマすぐ入金は18歳未満不可、ワンバンクのあとばらいチャージは本人確認が必須でジュニアカードでは使えません。Vプリカは本人確認未済だと上限が30,000円になります
- 表示された申込可能額を超えている・審査で減額された:ワンバンク・Kyashはアプリの表示額が目安で、審査により入金できない場合があると公式が明記しています。バンドルカードも申込ごとに、カード種別・チャージ履歴・決済履歴・規約遵守などで審査結果が変わります。表示額の範囲内で申し込み直し、期限内に払って実績を作るのが次の一手です
- 店側がプリペイドカードを受け付けない:枠はあるのに決済だけ通らない場合は、加盟店側の設定が原因のことがあります。Kyashは国内外のVisa加盟店で使えるものの「一部除く」と公式に記載があり、バンドルカードのリアルはガソリンスタンド・宿泊施設・海外で使えません。月額課金サービスもプリペイドを拒否することがあるため、別のアプリか支払方法に切り替えてください
審査に落ちた理由は各社とも案内していません(バンドルカードは理由非開示、Kyashは基準をAGペイメントサービスが非開示、atoneは「審査基準や詳細な理由は個別にご案内できません」、Vプリカは「審査内容については、ご本人様であってもご案内できません」)。問い合わせで結果が変わることもないため、上の①〜⑤を確認したうえで、別のタイプのアプリ(チャージ型→加盟店型など)に切り替えるのが早道です。
後払いアプリで2万円を使うときの注意点
2万円という金額は、後払いアプリの手数料が「絶対額では小さく見えるが、率で見ると高い」ことが最も分かりやすい水準です。ここでは、手数料の年率換算、後払い現金化のリスク、支払い遅れの影響、複数アプリの管理という4つの注意点を、各社の公式規約と法令の範囲で整理します。
手数料を年率換算すると高い|短期少額に限定して使う
下の表は、2万円を1回利用したときの手数料実額を、支払猶予の日数で年率に換算した編集部のシミュレーションです。チャージ型は支払期限が翌月末なので、月初(1日)に使えば猶予約60日、月末(30日)に使えば猶予約30日として計算しました。年率換算は「手数料÷2万円×365÷猶予日数」で、利息ではなく手数料の参考換算です。比較のため、同じ2万円を大手カードローン(上限金利 年18.0%)で30日間借りた場合の利息も並べています。
| サービス(2万円利用) | 手数料実額 | 月初利用(猶予約60日)の年率換算 | 月末利用(猶予約30日)の年率換算 | 同額をカードローンで30日借りた利息(年18.0%) |
|---|---|---|---|---|
| バンドルカード/ワンバンク | 815円(4.1%) | 約24.8% | 約49.6% | 無利息適用: 0円/非適用: 約296円 |
| Kyash/Vプリカ | 800円(4.0%) | 約24.3% | 約48.7% | 同上 |
| ultra pay(ミライバライ) | 1,100円(5.5%) | 約33.5% | 約66.9% | 同上 |
| Paidy(コンビニ払い・翌月27日) | 390円(2.0%) | 約12.5%(猶予約57日) | 約26.4%(猶予約27日) | 同上 |
| atone(コンビニ端末・翌月10日) | 249円(1.2%) | 約11.4%(猶予約40日) | 約45.4%(猶予約10日) | 同上 |
| atone(口座振替・翌月27日) | 99円(0.5%) | 約3.2%(猶予約57日) | 約6.7%(猶予約27日) | 同上 |
| Paidy(口座振替)/PayPayクレジット/ファミペイ(口座引落)/メルペイ(自動引落) | 0円 | 0% | 0% | 同上 |
※2026年9月2日 編集部調べ(各社公式手数料表、利息制限法・各社上限金利をもとに編集部計算)。年率換算は手数料の参考値で、利息ではありません。カードローンの利息は「2万円×18.0%×30日÷365日」で算出した概算で、無利息期間の適用条件は各社で異なります。最新の条件は公式サイトで確認してください。
利息制限法は元本10万円未満の貸付の上限金利を年20%と定めており、業として年20%を超える利息を取ると出資法で刑事罰の対象になります。後払いアプリの手数料は利息ではなく立替手数料なので同法の適用対象とは言い切れませんが、参考換算でこの水準を大きく超える以上、「翌月末までに必ず払える短期・少額」に限定して使うのが合理的です。2万円を月末近くに使い、翌月末まで30日しか猶予がないケースでは、手数料815円は約49.6%の年率に相当します。同じ2万円を無利息期間のあるカードローンで30日借りれば利息は0円、無利息が適用されなくても約296円です。
後払いの現金化は規約違反・詐欺被害のリスクがある
「後払いアプリ 現金化」「後払い 現金」で検索すると、後払いで買った商品や残高を業者に買い取らせて現金を得る方法が出てきますが、この記事では手順・業者名・相場は一切案内しません。理由は3つあります。第一に、金融庁は後払い(ツケ払い)現金化を「経済的な実態が貸付けであり、業として行う場合には、貸金業に該当するおそれ」があるとして注意喚起しており、日本貸金業協会も悪質業者の手口として挙げています。無登録で貸付を行えばヤミ金融です。第二に、各サービスの規約は一般に換金目的の利用を禁止または利用停止の事由としており、たとえばナッジカードの規約は「換金目的によるショッピング利用」を利用停止事由と明記しています。発覚すればアカウント停止や一括請求の対象になり得ます。
第三に、商品代金の支払いに先立って受け取る現金と、給料日に支払う商品代金との差額が高額になる仕組みで、実質的に高金利の借金と同じか、それ以上の負担になります。「金融ブラックOK」「借金ではありません」「今すぐ現金」といった誘い文句は、金融庁が挙げる典型的な文言です。現金が必要なら、後払いの現金化ではなく、次のセクションで紹介する登録貸金業者のカードローン、あるいは公的な貸付制度・相談窓口を使ってください。
支払い遅れは利用停止・遅延損害金・信用情報への影響につながる
支払期限を過ぎたときの扱いは各社の公式規約・FAQで確認できます。ワンバンクは延滞料が年率14.6%以下(1日あたり約0.04%)、Kyashとultra payは遅延損害金が年14.6%で日割り計算され、一部サービスが制限されます。バンドルカードは利用規約にしたがってカードの利用を停止する場合があると明記しています。Paidyは遅延損害金 年14.6%に加えて回収手数料250円(税込)がかかり、期日超過の未払いがあると新規決済が承認されません。しかも「ご連絡をいただいても、お支払い期日の延長はできません」と公式が明記しています。
atoneは期限を過ぎると利用上限が下がる場合があり、初回期限切れの翌月から毎月10日・25日に延滞事務手数料100円(税込)が加算され、遅延損害金は年14.6%です。未払いが続くと自動音声の督促電話(0120-839-046など)があり、長期化すると弁護士法人などの債権回収機関に委託され、法的措置がとられる場合もあります。時系列での影響はペイディの支払いに遅れたらどうなるかを解説した記事とatoneの支払いに遅れた場合の流れをまとめた記事で詳しく確認できます。
信用情報への影響は、翌月一括払いと分割払いで異なります。本人確認をしていないPaidyの翌月あと払いやatoneの翌月払いは、規約に信用情報機関への登録の記載がありません。一方、ペイディプラス・atoneプラスの分割・メルペイ定額払い・ナッジカードなど割賦販売法の対象となる契約は、支払状況・延滞情報がCICに登録され、延滞情報を含む場合は契約終了後5年間保有されます。「後払いアプリの延滞は信用情報に一切残らない」という説明は、分割・定額払いを使っている人には当てはまりません。
複数アプリの併用で使いすぎない管理方法
チャージ型は各社とも上限が最大5万円前後ですが、バンドルカード・ワンバンク・Kyash・Vプリカを併用すれば理論上は合計20万円近い後払い残高を作れてしまいます。支払期限がいずれも翌月末に集中するため、給料日前にまとめて請求が来る構造です。併用するなら、①使うアプリは2つまでに絞る、②合計の後払い残高を「翌月の手取りの1割以内」など自分の基準で決める、③支払期限をすべて同じカレンダーに入れる、の3点を守ってください。
アプリ側の機能も活用できます。メルペイのクレジットとファミペイ翌月払いは利用者が自分で上限金額を設定でき、d払いの電話料金合算払いも1,000円単位で自分の限度額を設定します。ナッジカードはアプリのスライドバーで月の決済限度額を自由に設定できます。また、浪費やギャンブルで借入を自分で制限したい人向けに、日本貸金業協会またはKSCに申告すると3つの信用情報機関に登録される「貸付自粛制度」(無料、登録は5年以内、登録から3か月間は撤回不可)もあります。これは貸金業者・銀行の与信判断の参考情報になる制度で、後払いアプリの独自審査に直接反映される保証はありませんが、借入の歯止めとしては有効です。
2万円なら『借りる』方が安いケース|即日で使えるカードローンアプリ
「後払い 即日」で探している人の中には、後払いアプリでは払えない相手(家賃・人への返済・現金払いの店など)に2万円の現金が必要な人もいるはずです。その場合、後払いアプリの残高を現金化するのではなく、登録貸金業者のカードローンで借りる方が安全で、条件によっては安くなります。ここでは大手4社の公式条件を同一条件で並べ、2万円×30日で比較します。なお、カードローンは貸金業法にもとづく審査が必ずあり、総量規制(年収の3分の1)と安定した収入という条件があります。
後払い手数料 vs 無利息期間つきカードローンの利息比較(2万円・30日)
| 手段 | 2万円・30日のコスト | 条件 |
|---|---|---|
| バンドルカード/ワンバンク(チャージ型) | 815円 | 翌月末日払い。手数料は猶予日数に関係なく定額 |
| Kyash/Vプリカ(チャージ型) | 800円 | 翌月末払い |
| ultra pay(ミライバライ) | 1,100円 | 翌月末日払い |
| プロミス(30日間無利息が適用される場合) | 0円 | はじめての契約+メールアドレス登録+Web明細利用。初回借入の翌日から30日間 |
| アイフル(30日間利息0円が適用される場合) | 0円 | はじめての無担保キャッシングローン契約。契約日の翌日から30日間 |
| レイク(Web申込・契約額50万円未満) | 0円 | はじめての契約で60日間無利息。契約日の翌日から起算 |
| SMBCモビット(無利息サービスなし) | 約296円 | 年18.00%で30日借りた場合の概算利息 |
| 無利息が適用されない場合(年18.0%) | 約296円 | 2万円×18.0%×30日÷365日。60日なら約592円 |
※2026年9月2日 編集部調べ。利息は編集部の概算で、実際の利息は借入日・返済日・適用利率で変わります。無利息期間の適用には各社の条件があり、審査により借入できない場合があります。最新の条件は公式サイトで確認してください。
この比較から分かるのは、無利息期間が適用されるなら2万円×30日のコストは0円で、後払いアプリのチャージ手数料800円前後より確実に安いということです。無利息が適用されない場合でも、上限金利18.0%で30日の利息は約296円、60日でも約592円で、チャージ型の手数料(800〜1,100円)を下回ります。後払いアプリが有利になるのは、「加盟店で買う」「口座振替・自動引落で手数料無料」というコストゼロの使い方ができる場合と、カードローンの審査に通らない・借入を避けたい場合です。
プロミス/アイフル/レイク/SMBCモビットの比較表
| 項目 | プロミス | アイフル | レイク | SMBCモビット |
|---|---|---|---|---|
| 貸付利率(実質年率) | 年2.5%〜18.0% | 年3.0%〜18.0% | 年4.5%〜18.0% | 年3.00%〜18.00% |
| 無利息期間と起算日 | 30日間(初回借入の翌日から。メールアドレス登録+Web明細利用が条件) | 最大30日間(契約日の翌日から。はじめての契約限定) | Web申込: 契約額50万円未満は60日間、50万円以上は条件付きで365日間/自動契約機・電話申込: 30日間(いずれも契約日の翌日から) | なし |
| 融資スピード(公式表記) | Web・アプリからの申込なら最短3分で借入可能 | 最短9分(申込手続き完了時点から計測。申込時間・審査状況により異なる) | Webなら最短8分融資(申込時間・審査状況により希望にそえない場合あり) | 申込から最短15分で融資完了(審査結果の案内は曜日・時間帯により翌日以降の場合あり) |
| 勤務先への電話(公式表現) | 原則行わない。98%の顧客に電話での在籍確認を実施していない。必要な場合も同意なく実施しない | 原則実施しない(99.1%なし、2025年1〜2月調査)。審査状況により実施する場合あり | 「お勤め先へのご連絡は一切おこなっておりません」 | 原則として実施しない。必要な場合も事前に同意を得たうえで実施 |
| 申込年齢 | 18〜74歳(高校生不可) | 満20歳以上(取引中に満70歳で新規融資停止) | 満20歳以上70歳以下 | 満20〜74歳 |
| 限度額 | 800万円まで | 1万円〜800万円 | 1万円〜500万円 | 1万円〜800万円 |
| 遅延損害金 | 年20.0% | 年20.0% | 年20.0% | 年20.00% |
※2026年9月2日 編集部調べ(各社公式サイトの貸付条件・FAQ)。いずれも審査があり、申込時間や審査状況により希望に添えない場合があります。最新の条件は公式サイトで確認してください。
2万円を30日以内に返せる見込みなら、無利息期間のあるプロミス・アイフル・レイクのいずれかが、コストの面では最有力です。プロミスは18歳から申し込めますが(高校生不可)、19歳以下は収入証明書類が必要です。アイフルとレイクは20歳以上が条件です。SMBCモビットには無利息サービスがない代わりに、最短15分の融資スピードと、原則電話なし・郵送物なしのWEB完結が特徴です。いずれの社も、収入証明書は1社50万円超または他社を含めた合計100万円超で必要になるため、2万円の借入なら本人確認書類だけで申し込めるのが通常です(審査過程で求められる場合はあります)。
後払いアプリとカードローンの使い分け
使い分けの基準は「何に払うか」「いつ返せるか」「信用情報の状態」の3つです。ネット通販や加盟店の買い物で、翌月末までに確実に払えるなら後払いアプリで十分です。とくに加盟店型を口座振替・自動引落で使えばコストはゼロです。現金が必要、または返済に30日以上かかりそうなら、上限金利18.0%・日割り計算のカードローンの方が、定額手数料の後払いより総コストは低くなります。ただしカードローンは貸金業法上の審査(指定信用情報機関への照会)があり、総量規制の対象で、安定した収入が条件です。信用情報に事故情報がある人は審査で不利になるため、その場合は後払いアプリの翌月一括払いを少額から使う方が現実的です。
「借りる」でも「後払いアプリ」でもない第三の選択肢として、クレジットカードを即日発行して翌月払いにする方法もあります。ナッジカードは年会費無料・最短発行3分で、審査結果は原則、最短数分〜即日でアプリに反映され、満18歳以上(高校生を含む)から申し込めます。申込時に勤務先名・年収の入力項目はなく、審査のための電話もありません。ただしクレジットカードである以上、CIC(指定信用情報機関)への照会・登録があり、与信枠は審査で個別に決まります(上限額は非公開。「上限10万円」は2025年3月27日の認定包括信用購入あっせん業者の取得前の旧制度です)。「いつでも好きなだけ返済」を選べば、利用確定日の翌々月末日までに全額返済すれば手数料はかからず、期日を過ぎた残高には実質年率18.25%のリボ手数料が日割りで発生します。信用情報に不安がなく、カード現物の郵送(審査完了後約4営業日)を待てる人にとっては、2万円を約2か月間コストなしで先送りできる手段です。
少額融資アプリと後払いアプリを手数料・限度額で横並びに比較した記事は少額融資アプリと後払いアプリの手数料・限度額比較、カードローン全体を金利や審査スピードで見比べたい場合はカードローンおすすめランキングの比較記事を参考にしてください。
すでに複数の借入や後払いの支払いが重なり、返済が難しくなっている場合は、新しい借入や後払いを増やす前に相談窓口を使ってください。日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051、平日9:00〜17:00、相談無料)、法テラス・サポートダイヤル(0570-078374、平日9:00〜21:00・土曜9:00〜17:00。収入・資産要件を満たせば無料法律相談が1つの問題につき3回まで)、金融庁の金融サービス利用者相談室(0570-016811、平日10:00〜17:00)、各財務局や自治体の多重債務相談窓口があります。金融庁・日弁連・日司連・法テラス共催の「多重債務者相談強化キャンペーン2026」は2026年9月1日〜12月31日に実施されています。
後払いアプリで2万円を使うときによくある質問
2万円をすぐ後払いで使えるアプリはどれ?
ネットのVisa加盟店で今すぐ使うなら、公式の申込可能額に2万円が含まれるチャージ型のバンドルカード(ポチっとチャージ・手数料815円)、Kyash(イマすぐ入金・800円)、Vプリカ(後払いチャージ・800円)、ワンバンク(あとばらいチャージ・815円、本人確認必須)が候補です。加盟店での買い物ならPaidy・atone・アトカラが使えます。ただし初回の枠は各社の審査で個別に決まり、「初回から必ず2万円」と公式が明言しているサービスはありません。詳しくは結論の早見表を参照してください。
審査不要で使える後払いアプリはある?
審査がまったくない後払いアプリはありません。バンドルカード・ワンバンク・Kyash・atone・Paidyなど各社とも「申込ごと」「注文ごと」の審査を公式に明記しています。ただし翌月一括払いの後払いは割賦販売法の信用購入あっせん規制の対象外で、指定信用情報機関への照会義務がなく、各社が独自に審査します。これが「審査なし」と言われる正体です。一方、お金を貸す貸金業者には貸金業法で返済能力の調査が義務付けられており、「審査なし」で貸す業者は無登録のヤミ金融です。仕組みは審査なしの検証セクションで解説しています。
後払いアプリの残高は現金化できる?
後払いで作った残高や購入した商品を業者に買い取らせて現金を得る「後払い現金化」は、各社の規約で禁止・利用停止の対象となり、金融庁は「経済的な実態が貸付けであり、業として行う場合には、貸金業に該当するおそれ」があると注意喚起しています。高額な手数料や個人情報の悪用など詐欺被害のリスクもあるため、この記事では方法を案内していません。現金が必要な場合は、無利息期間のある登録貸金業者のカードローンや、公的な相談窓口を利用してください。注意点のセクションにリスクをまとめています。
ブラック(信用情報に事故情報がある)でも後払いアプリは使える?
「必ず使える」とは言えません。翌月一括払いの後払いアプリ(ポチっとチャージ・イマすぐ入金・Paidyの翌月あと払い・atoneの翌月払いなど)は指定信用情報機関への照会義務がなく、各社独自の審査で判断されますが、照会の有無を公式に明示していない社が大半で、審査基準も非公開です。分割払い・定額払い(ペイディプラス・atoneプラス・メルペイ定額払いなど)は割賦販売法の対象でCICへの照会があります。現実的には、翌月一括払いを最低額から使い、期限内に支払う実績を積んでから2万円を申し込む方法が近道です。
5万円・10万円を後払いしたいときはどうすればいい?
チャージ型の上限はバンドルカード・ワンバンク・Kyash・Vプリカが最大5万円、ultra payが1回3万円なので、5万円は上限の範囲内ですが、10万円はチャージ型では作れません。10万円に届く可能性があるのは、20歳以上で契約6か月目以降のd払い電話料金合算払い(最大10万円/月)、20歳以上のソフトバンクまとめて支払い(最大10万円/月)、PayPayクレジット(本人確認未完了でも24時間あたり10万円まで、カード利用可能額の範囲内)などで、いずれも契約状況や審査で個別に決まります。10万円の後払いは10万円を後払いしたい場合の現実的な方法、5万円の現金が必要な場合は5万円を今日中に用意する現実的な方法で詳しく解説しています。
学生・未成年でも使える後払いアプリはある?
18歳以上なら多くのサービスが使えます。バンドルカードのポチっとチャージは満18歳以上、Kyashのイマすぐ入金とメルペイのクレジットは18歳未満不可、ファミペイ翌月払いは18歳以上(学生可)、Vプリカの後払いチャージは18歳以上70歳未満です。Paidyは18歳・19歳なら親権者の同意なしで使えます。18歳未満で使えるのはatoneの翌月払い(親権者の同意が必要で、上限は15歳未満1万円・15〜17歳2万円)など限られ、キャリア決済は19歳までのd払いが月1万円、20歳未満のソフトバンクまとめて支払いが月2万円が上限です。未成年の利用には保護者の同意と支払計画が前提で、収入がないのに後払いを重ねることは避けてください。
まとめ|2万円をすぐ使うなら初回枠と手数料で後払いアプリを選ぶ
後払いアプリで2万円をすぐ使うときに見るべきは、件数や知名度ではなく「初回の枠が公式の範囲に入っているか」「2万円でいくら手数料がかかり、いつまでに払うか」「払いたい相手で使えるか」の3点です。この記事の要点をまとめます。
- 初回2万円到達性◎の上位3社:バンドルカード(ポチっとチャージ、815円、公的書類不要)、Kyash(イマすぐ入金、800円、本人確認未完了でも申込可)、Vプリカ(後払いチャージ、800円、書類不要)。いずれも3,000〜50,000円の範囲で審査により枠が決まり、支払期限は翌月末
- 手数料をかけたくないなら:PayPayクレジット・ファミペイ翌月払い・メルペイのクレジット(口座振替・自動引落で無料)、加盟店ならPaidy(口座振替無料)・atone(口座振替99円)
- 「審査なし」の正しい理解:貸金業者に審査なしは存在せず(違法)、後払いアプリの翌月一括払いは信用情報機関への照会義務のない独自審査。分割・定額払いはCICの照会がある
- 借りた方が安いケース:現金が必要、または返済に30日以上かかるなら、無利息期間のあるカードローン(2万円×30日で0円、非適用でも約296円)の方がチャージ型の手数料(800〜1,100円)より安い
- 最新性:BANKIT(2026年6月30日新規終了)、LINE Pay、あと払いbyエポス、後払いワイド、マエカリは新規では使えない。Paidyの支払期限は翌月27日、atoneのコンビニ端末などの請求手数料は2026年9月請求分から249円(口座振替は99円)
次の行動としては、①自分の用途(Visa加盟店か、加盟店の買い物か、現金か)を決める、②該当するアプリを1〜2個インストールして表示された申込可能額を確認する、③2万円を使ったら支払期限をその場でカレンダーに入れる、の3つです。用途別にもっと多くの後払いアプリを見比べたい人は後払いアプリを用途別・タイプ別にまとめた一覧記事、少額融資との比較は少額融資アプリと後払いアプリの手数料・限度額比較を参考にしてください。
この記事の情報源
本記事の数値・条件は、SEIMEIメディア編集部が2026年9月2日時点で以下の公式サイト・法令・公的機関のページを確認して作成しています。
- バンドルカード公式ヘルプ「ポチっとチャージの手数料」/同「ポチっとチャージとは」
- ワンバンク公式「あとばらいチャージ」/ワンバンク公式ヘルプ
- Kyash公式ヘルプ「イマすぐ入金の申込可能額・手数料」/Kyash「QUICPay+終了のお知らせ」
- ultra pay公式ヘルプ「後払い(ミライバライ)」
- atone公式FAQ「請求手数料の改定」/同「利用上限額」
- アトカラ公式FAQ
- Paidy 特定商取引法に基づく表示/Paidy 個人情報の取扱い(CIC照会)/Paidy公式サポート「支払い手数料」
- メルカリ公式ガイド「メルペイのクレジット」/同「定額払い」
- PayPay公式「PayPayクレジット」/PayPayヘルプ「利用上限」
- ファミペイ公式「ファミペイ翌月払い」
- NTTドコモ「電話料金合算払いの限度額改定」/auかんたん決済ヘルプ/ソフトバンク「まとめて支払い」/ソフトバンクカード「まとめて支払いチャージ」
- みんなの銀行「Cover」/三井住友銀行「Olive」/Vプリカ「チャージ方法」
- BANKIT(アプラス)App Store公式説明文/LINEヤフー「LINE Pay国内サービス終了」/エポスカード「あと払いbyエポス終了のお知らせ」/スマートバンク「B/43からワンバンクへ」
- 貸金業法(e-Gov法令検索)/割賦販売法(e-Gov法令検索)/利息制限法(e-Gov法令検索)
- 金融庁「立替サービスの貸金業該当性に関するQ&A」/金融庁「後払い(ツケ払い)現金化に関する注意喚起」/日本貸金業協会「悪質業者の手口」/金融庁 登録貸金業者情報検索サービス
- CIC「信用情報の保有期間」/JICC「登録内容と登録期間」/全国銀行個人信用情報センター
- プロミス「30日間無利息サービス」/アイフル「キャッシングローン」/レイク「無利息サービス」/SMBCモビット「貸付条件」
- 日本貸金業協会 貸金業相談・紛争解決センター/法テラス/金融庁「多重債務者相談強化キャンペーン2026」

コメント