
「申し込んで数分で否決のメールが届いた」。みんなの銀行ローン審査で瞬殺と呼ばれるこの即否決は、一次審査・最終審査・契約という流れのうち、一次審査の段階で起きるものが中心です。増枠(増額)審査の否決も、見られる項目は別ですが同じ考え方で整理できます。
どの段階で落ちたかによって、原因も再申込までの目安も変わります。申込情報は6か月、延滞・異動の記録は契約終了後5年残るため、原因を切り分けないまま申し込み直しても結果は変わりにくいのが実情です。本文の早見表では、段階ごとの典型的な原因と再申込の目安を一覧にしました。
否決後に検討したいカードローン5社の比較まで読み進めれば、次にどこへ申し込むかを決められます。
【結論】みんなの銀行ローン審査の「瞬殺」は一次審査での即否決が中心
まず30秒で、何が起きたのか、次に何をすべきかを把握しましょう。要点は次の5つです。
- 瞬殺=申込から短時間で否決通知が届く状態。みんなの銀行の審査は一次審査と最終審査の2段階で、即否決は一次審査で起きるものが中心です
- 一次審査で見られるのは、申込条件(年齢・収入・口座)、信用情報、他社借入、申込内容の整合性が中心と一般にされています。審査基準そのものは公式非公開です
- 最終審査には保証会社の審査が含まれます。公式FAQでは、一次審査・最終審査とも「数日〜1週間程度」かかる場合があり、土日祝は審査を行っていないと案内されています
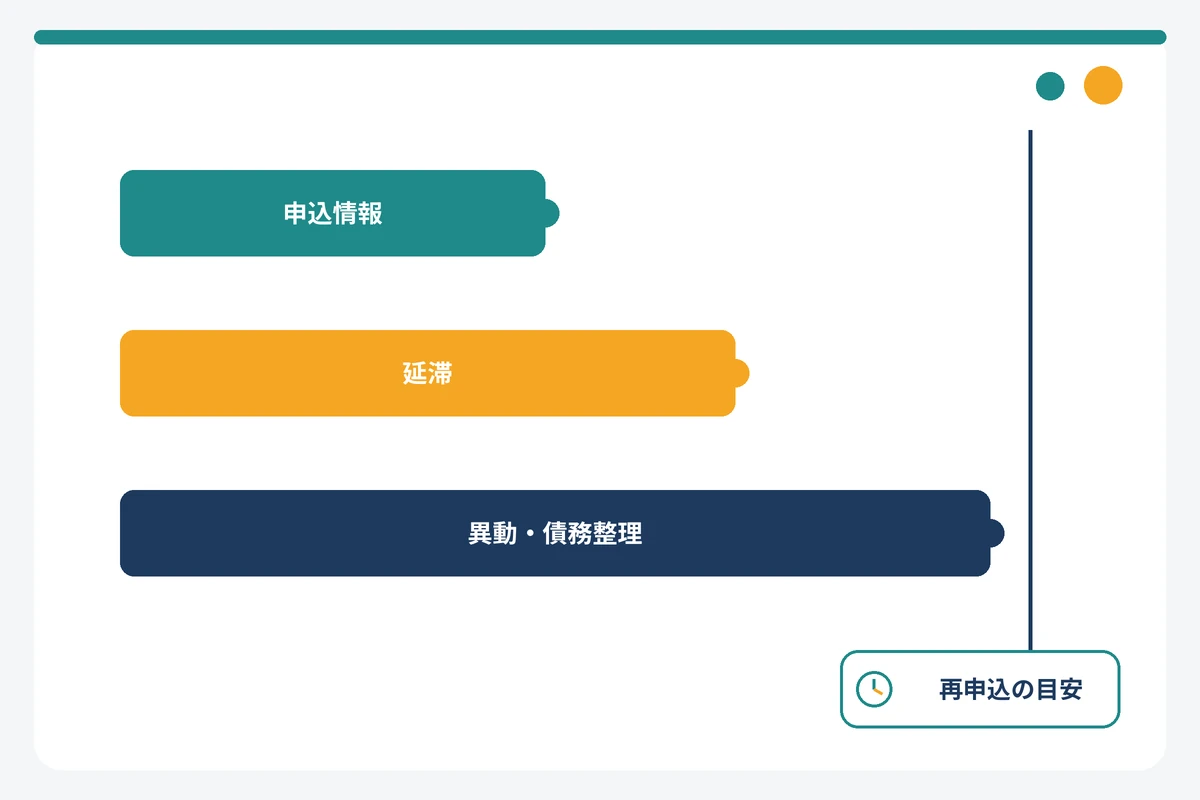
- 再申込の目安は、信用情報の記録期間から逆算します。申込情報は6か月、延滞・債務整理などの記録は契約終了後5年、破産等の官報情報はKSCで7年が公式の保有期間です
- 今すぐ借りる必要があるなら、みんなの銀行に再申込するより、別の会社に1社だけ申し込む方が現実的です。候補は否決後に検討するカードローン5社の比較表にまとめました
瞬殺=短時間で一次審査の否決通知が来る状態を指す
「瞬殺」は公式用語ではありません。検索している人の多くは、アプリで申込を完了した直後から数分〜数十分でメールやアプリ通知に否決結果が表示された状態を指しています。みんなの銀行の公式FAQは審査時間の目安を「数日〜1週間程度お時間をいただく場合がございます」と案内しており、短時間で結果が出るケースがあること自体は公式に保証されたものではありません。
ただ、審査が2段階に分かれていることは公式FAQで確認できます。申込内容と信用情報をもとに行われる一次審査は、証明書類の確認などを伴う最終審査に比べて早く結果が出やすい、と一般に説明されます。短時間で否決が届いたのなら、一次審査の時点で「申込条件」または「信用情報・他社借入」に明確な引っかかりがあった可能性が高いと考えるのが自然です。
落ちた段階別の主な原因と再申込目安(早見表)
自分がどの段階で落ちたのかを起点に、原因と再申込の目安を確認してください。目安期間は信用情報機関の公式保有期間から編集部が逆算した一般的な考え方で、みんなの銀行が公表しているルールではありません。
| 落ちた段階 | 典型的な原因 | 関係する記録の保有期間 | 再申込の目安 | 先にやること |
|---|---|---|---|---|
| 一次審査(瞬殺) | 申込条件の不該当、延滞・異動の記録、他社借入の多さ、短期間の多重申込、入力ミス | 申込情報6か月/延滞・異動は契約終了後5年 | 入力ミスなら修正後すぐ相談可。申込集中なら6か月超。異動があれば5年超 | 信用情報の開示で原因を特定 |
| 最終審査 | 保証会社の審査、収入証明と申告年収の差、確認連絡への未対応 | 同上 | 年収・勤務先情報を正確に整えてから。時期の公式基準はなし | 申告内容と証明書類の整合を確認 |
| 増枠審査 | 返済遅れ、他社借入の増加、契約からの期間が短い、収入の変化 | 返済状況は契約継続中ずっと記録 | 返済実績を積んでから。時期の公式基準はなし | 既存枠の範囲で計画を立て直す |
| Cover | Loanとは別サービス・別審査。条件は公式サイト参照 | — | 公式サイトで条件を再確認 | Loanとの関係を切り分けて考える |
※2026年9月2日 編集部調べ。保有期間はCIC・JICC・KSCの公式ページの値。再申込の目安は編集部による一般的な考え方で、最新の条件は公式サイトで確認してください。
今すぐやるべき3つのこと
- 同じ日に他社へ立て続けに申し込まない。申込情報はCIC・JICCで6か月間記録され、短期間の集中申込は次の審査で不利に働くと一般にされています
- 信用情報を開示して原因を確認する。CICはインターネット開示500円、JICCはスマホアプリ700円、KSCはインターネット開示800円で本人開示ができます
- 今すぐ資金が必要なら、申込先を1社に絞る。後半の比較表で、無利息期間・在籍確認の扱い・保証会社としての関わりが自分の状況に合う会社を選んでください
この記事の使い方は、自分が落ちた段階に合わせて読む場所を選ぶことです。
- 新規申込で短時間に否決された(瞬殺)→ 一次審査で瞬殺される原因7つ
- 一次審査は通ったのに最終審査で落ちた → 最終審査で落ちる原因
- 既存契約の増枠(増額)を断られた → 増枠審査に落ちたときの対処法
- Coverの審査に落ちた → Coverの審査に瞬殺された場合
- 今すぐ借りる必要がある → 否決後に検討するカードローン5社
みんなの銀行ローンの審査の仕組み|一次審査・最終審査・増枠審査の3段階
原因を切り分けるには、まず審査の構造を知る必要があります。みんなの銀行のLoanは、新規申込では一次審査と最終審査の2段階、既存契約者の限度額引き上げでは増枠審査が用意されています。それぞれ誰が何を見るのかを整理します。
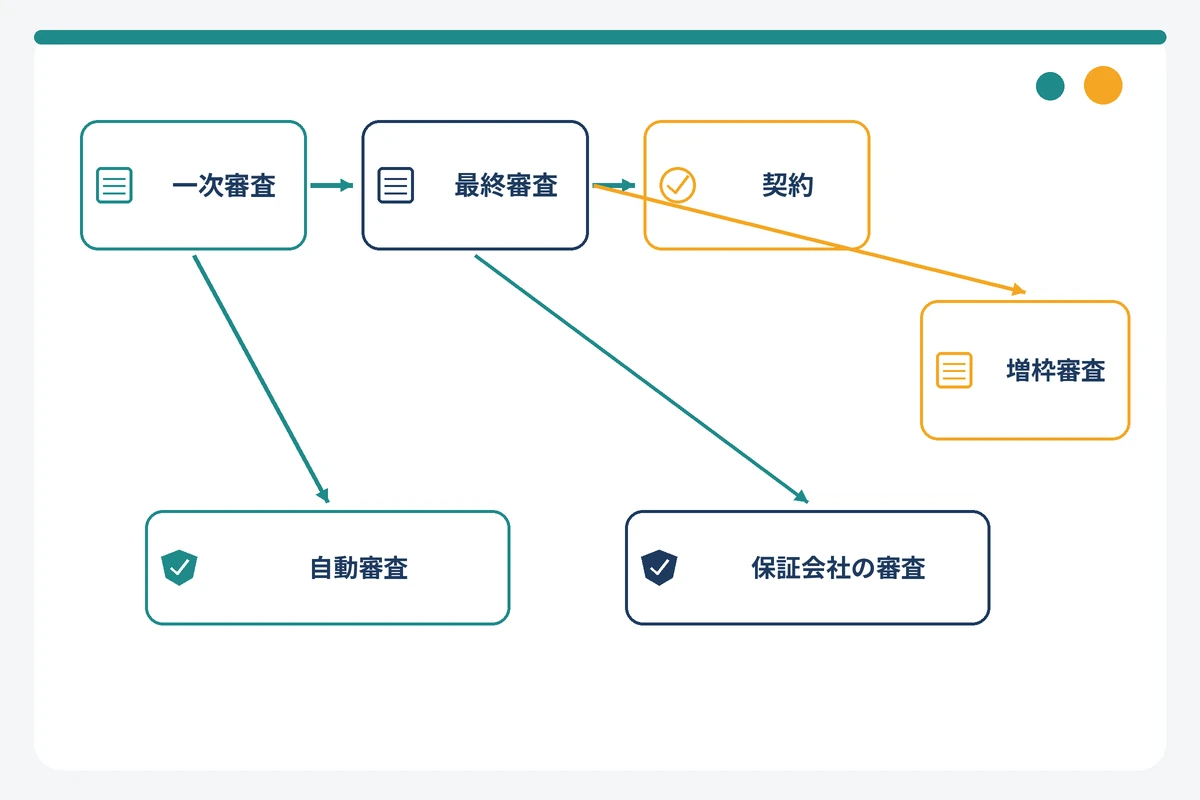
| 審査段階 | 審査の主体 | 主に見られる項目(一般論) | 所要時間の目安(公式FAQ) | 結果の通知 | 否決時にできること |
|---|---|---|---|---|---|
| 一次審査 | みんなの銀行 | 申込条件の該当、信用情報、他社借入、申込内容の整合 | 数日〜1週間程度かかる場合あり。土日祝は審査を行わない | メールとアプリ | 原因の特定、6か月以上空けて再検討、他社を検討 |
| 最終審査 | みんなの銀行+保証会社(公式サイト掲載) | 保証会社の基準、収入証明と申告内容の整合、本人確認 | 同上 | メールとアプリ | 申告内容の見直し、他社を検討 |
| 増枠審査 | みんなの銀行(保証会社の関与は非公開) | 返済実績、他社借入の変化、勤務先・収入の現況 | 連絡まで数日かかる場合あり | 連絡あり(方法は公式FAQ参照) | 既存枠内で利用継続、時期を改めて再申込 |
※2026年9月2日 編集部調べ(みんなの銀行公式FAQ)。「主に見られる項目」は公式非公開のため一般論です。最新の条件は公式サイトで確認してください。
一次審査: 申込内容と信用情報をもとに借入条件が提示される
一次審査は、アプリで入力した申込内容(年齢・収入・勤務先・他社借入など)と信用情報をもとに、みんなの銀行が行う審査です。増枠審査の公式FAQには「一次審査の結果で限度額と金利を提示する」旨の記載があり、新規申込でも一次審査の通過後に借入条件が示される流れと一般に説明されています。
公式FAQによれば、一次審査でも「数日〜1週間程度お時間をいただく場合がございます」とされ、審査は土日祝には行われていません。つまり金曜の夜に申し込むと、翌週まで結果が出ないこともあります。一方で「瞬殺」と呼ばれる短時間の否決は、この一次審査の段階で、申込条件や信用情報に明確な引っかかりがあったときに起きるものと一般に考えられています。
最終審査: 保証会社(エム・ユー信用保証)の審査が加わる
一次審査を通過すると最終審査に進みます。みんなの銀行の公式サイトでは、Loanの保証会社としてエム・ユー信用保証株式会社が掲載されています(編集部は公式サイトの掲載値として確認。申込前に公式サイトで最新の記載を確認してください)。
銀行カードローンでは一般に、銀行本体の審査に加えて保証会社が独自の基準で審査し、保証を引き受けられると判断した場合に契約が成立します。最終審査で落ちる場合、この保証会社の判断が関わっている可能性がありますが、どちらの判断で否決になったかは通知されません。
なお、一部の解説記事ではエム・ユー信用保証をアコムのグループ会社として扱い、「アコム系」と表現しています。編集部は2026年9月2日時点で、両社の資本関係をみんなの銀行の公式サイト上では確認できていないため、本記事では「アコム系」とは断定しません。保証会社の観点から次の申込先を選ぶ考え方は、後半の「保証会社マップ」で扱います。
在籍確認については、公式FAQに「勤務先への在籍確認はありません」と明記されています。最終審査だからといって勤務先に電話がかかることはありません。
増枠審査: アプリの「増枠」から申込・希望金額の入力不要・電話は原則なし
すでにLoanを契約している人は、アプリのBanking→「ローン」→「Loan」→「増枠」から限度額の引き上げを申し込めます。公式FAQで確認できる増枠審査のルールは次のとおりです。
- 申込時に勤務先情報を入力する。希望金額の入力は不要
- 一次審査の結果で限度額と金利が提示される
- 50万円を超える限度額を希望する場合は、一次審査後に収入証明書類が必要
- 審査結果によっては断られる場合がある
- 連絡まで「数日かかる場合があります」
- 原則として電話はない(申込内容の確認などで携帯電話に連絡が入る可能性はある)
増枠審査は新規申込と同じく審査ありです。「契約から何か月経てば申し込めるか」といった時期の基準は公式FAQに記載がなく、非公開です。増枠に落ちた場合の対処は増枠審査に落ちたときの対処法で詳しく扱います。
みんなの銀行Loanの基本仕様(公式サイト掲載値)
審査の前提となるLoanの基本仕様をまとめます。金利・限度額・申込条件・保証会社は公式サイトの掲載値、審査時間・在籍確認・返済・増枠は公式FAQの記載にもとづきます。金利や限度額は改定されることがあるため、申込前に必ず公式サイトで最新条件を確認してください。
| 項目 | 内容 | 確認状況 |
|---|---|---|
| 金利 | 年1.5%〜14.5% | 公式サイト掲載値(申込前に公式サイトで要確認) |
| 限度額 | 10万円〜1,000万円 | 公式サイト掲載値(申込前に公式サイトで要確認) |
| 申込条件 | 20歳以上69歳以下で収入がある方(アルバイト・パート・年金受給者可)、みんなの銀行の口座が必要 | 公式サイト掲載値(申込前に公式サイトで要確認) |
| 収入証明 | 50万円超の限度額を希望する場合に年収証明書類をアップロード | 公式サイト掲載値(申込前に公式サイトで要確認) |
| 保証会社 | エム・ユー信用保証株式会社 | 公式サイト掲載値(申込前に公式サイトで要確認) |
| 審査時間 | 一次審査・最終審査とも数日〜1週間程度かかる場合あり。土日祝は審査を行わない | 公式FAQで確認 |
| 在籍確認 | 勤務先への在籍確認なし | 公式FAQで確認 |
| 返済 | 毎月の返済額は前月借入残高の利息分。返済日は月末。月中にアプリで随時返済可。初回借入月は返済不要 | 公式FAQで確認 |
| 借入単位 | 1,000円以上 | 公式FAQで確認 |
※2026年9月2日 編集部調べ。金利・限度額・申込条件・保証会社は公式サイトの掲載値です。最新の条件は公式サイトで確認してください。
返済方式には注意点があります。みんなの銀行Loanの毎月の約定返済は「前月に借り入れた残高の利息分」で、元金は随時返済です。他行のように「毎月◯円ずつ元金が減る」方式ではないため、自分で随時返済しなければ残高が減りません。この点は増枠審査や他社の審査で「残高が減っていない」と見られる要因にもなり得るので、後述の対処法で触れます。
参照: みんなの銀行公式FAQ「審査にはどのくらい時間がかかりますか」/同「在籍確認はありますか」/同「増枠」カテゴリ
みんなの銀行ローンの審査は厳しい?|通過率は非公開、判断材料は審査の構造と条件
「みんなの銀行 ローン 審査 厳しい」と調べる人も多いですが、みんなの銀行はLoanの審査通過率を公表していません。アコム(新規貸付率 2026年7月 37.3%)やアイフル(新規成約率 同 28.7%)のように月次で数値を公開している会社とは違い、数字で「厳しい」「甘い」を判断する材料はないのが実情です。
そのうえで、審査の構造と条件から言えることは3つあります。①銀行本体の一次審査に加えて保証会社の審査が入る2段階構造であること。②上限金利が年14.5%(公式サイト掲載値)で、大手消費者金融5社の上限(年17.9%〜18.0%)より低く、一般に金利の低い商品ほど返済能力の基準は慎重に見られるとされること。③審査は土日祝に行われず、結果まで数日〜1週間程度かかる場合があり、即日で借りたい人には向かないこと。「特別に厳しい」というより、銀行カードローンとして標準的な審査構造だと理解しておくのが正確です。
口コミ・評判の見方|公開されている相談で多い3つの型と、鵜呑みにできない理由
Q&Aサイトや検索候補に並ぶ「みんなの銀行 ローン 審査」の相談は、おおむね次の3つの型に分かれます。①申込から短時間で否決通知が届いた(いわゆる瞬殺)、②一次審査は通ったのに最終審査で否決された、③否決の理由が分からず何を直せばよいか判断できない。この記事の構成はこの3つの型に対応させています(①は原因7つ、②は最終審査で落ちる原因、③は信用情報の開示)。
一方で、「通った」「落ちた」という個別の声から審査基準を推定するのは避けてください。投稿者の年収・他社借入・信用情報の状態は第三者には確認できず、同じ属性に見えても結果は分かれます。また「口座に一定額を入れておけば通る」といった対策は公式の基準として公表されていません。編集部は本記事で口コミを審査基準の根拠には使わず、原因の切り分けは信用情報機関の公式記録と公式FAQの確定情報だけで行います。
一次審査で瞬殺される原因7つ(セルフ診断マトリクス付き)
ここからが本題です。みんなの銀行は否決理由を開示しないため、原因は自分で切り分けるしかありません。一次審査で短時間に否決される典型的な原因を7つに分け、それぞれ「引っかかる段階」「信用情報での記録期間」「再申込の目安」「今すぐできる対策」を1枚の表にしました。
| 原因 | 引っかかる段階 | CIC/JICC/KSCでの記録期間 | 再申込までの目安 | 今すぐできる対策 |
|---|---|---|---|---|
| 1. 申込条件を満たしていない | 一次審査 | 記録なし(条件の問題) | 条件を満たした時点で申込可 | 年齢・収入・口座の条件を公式サイトで再確認 |
| 2. 延滞・異動の記録がある | 一次審査(最終審査でも) | 契約期間中および契約終了後5年(CIC・JICC・KSC共通)。破産等の官報情報はKSCで7年 | 記録が消えるまで。完済・解消が起点になるため早期の解消が先 | 信用情報を開示し、記録の有無と契約終了日を確認 |
| 3. 他社借入の件数・残高が多い | 一次審査・最終審査 | 契約中は残高・返済状況が継続して記録 | 残高を減らしてから。時期の公式基準はなし | リボ残高・キャッシング残高を含めて総額を把握し、返済を優先 |
| 4. 短期間に複数社へ申し込んだ | 一次審査 | 申込情報は照会日から6か月(CIC・JICC。KSCの会員提供も6か月以内) | 直近の申込から6か月超が一般的な目安 | 追加の申込を止め、期間を空ける |
| 5. 収入・勤続が不安定、年収申告が実態と乖離 | 一次審査・最終審査 | 記録なし(申告内容と証明書類の問題) | 収入が安定してから。証明書類と同じ数字で申告 | 源泉徴収票などで年収を確認し、実額で申告 |
| 6. 入力ミス・申告内容の不一致 | 一次審査 | 申込情報として6か月残る | 公式サポートに確認のうえ、誤りを正して再申込 | 氏名・生年月日・住所・勤務先・他社借入を見直す |
| 7. みんなの銀行・保証会社との過去の取引トラブル(推測) | 一次審査・最終審査 | 各社の社内記録の保有期間は非公開 | 公式基準なし | 過去に延滞や強制解約があった会社とは別系統を検討 |
※2026年9月2日 編集部調べ。記録期間はCIC・JICC・KSCの公式ページの値。「引っかかる段階」「再申込までの目安」はみんなの銀行の公式基準ではなく、編集部による一般的な整理です。最新の条件は公式サイトで確認してください。
1. 申込条件を満たしていない(年齢・収入・口座)
最も単純で、最も短時間に否決されやすい原因です。公式サイトの掲載値では、Loanの申込条件は「20歳以上69歳以下で収入がある方」で、みんなの銀行の口座が必要とされています。アルバイト・パート・年金受給者も対象とされていますが、収入がまったくない人は対象外です。
年齢が範囲外、無収入で申し込んだ、口座開設が完了していない、といった場合は審査以前の問題として即否決になり得ます。「収入がある」の具体的な下限は公式非公開です。まずは公式サイトの申込条件を読み直し、条件を満たしているかを確認してください。
2. 信用情報に延滞・異動(債務整理・代位弁済)の記録がある
信用情報機関に延滞や債務整理の記録があると、一次審査の段階で否決になりやすいと一般にされています。銀行は全国銀行個人信用情報センター(KSC)に加盟し、保証会社は加盟する信用情報機関(一般にCIC・JICC)を照会するのが通常です。3機関はCRINという仕組みで延滞などの情報を交流しているため、どこか1機関に記録があれば他機関を通じて見られる可能性があります。
記録が残る期間は機関ごとに公式値が決まっています。CICは「契約期間中および契約終了後5年以内」、JICCは2019年10月1日以降の契約について「契約継続中および契約終了後5年以内」、KSCは「契約期間中および契約終了日(未完済なら完済日)から5年を超えない期間」です。破産・民事再生などの官報情報はKSCで「決定日から7年を超えない期間」保有されます(2022年11月4日に10年から7年に短縮)。
重要なのは、起算点が「契約終了」や「完済」であることです。延滞したまま放置していると記録は消え始めません。心当たりがある場合は、まず該当の借入を完済・解消し、そのうえで信用情報を開示して契約終了日を確認するのが再申込への最短ルートです。
3. 他社借入の件数・残高が多い(銀行は総量規制の対象外だが自主的に見る)
他社からの借入が多いと、返済能力の面で否決されやすくなります。ここで誤解しやすいのが総量規制です。総量規制(借入残高が年収の3分の1を超える貸付の禁止)は貸金業法上の規制で、対象は貸金業者からの個人向け借入だけです。銀行のカードローンは銀行法にもとづく貸付で、総量規制の直接の対象ではありません(金融庁「貸金業法Q&A」)。
ただし、対象外だからいくらでも借りられるわけではありません。各銀行は自主的な審査基準として、年収に対する借入割合を見ています。みんなの銀行が具体的にどの割合を上限としているかは公表されていません。消費者金融のカードローンやクレジットカードのキャッシング残高はもちろん、クレジットカードのショッピングリボ残高も返済負担として審査に影響し得ると一般にされています。
他社借入が3社以上ある場合は、みんなの銀行の再申込より先に借入先の整理を検討した方が現実的です。詳しくは他社借入が3社以上ある場合の申込先の考え方で解説しています。
4. 短期間に複数社へ申し込んでいる(申込情報は6か月残る)
申込情報の保有期間(公式値)
- CIC: 照会日より6か月間
- JICC: 照会日から6か月以内
- KSC: 会員への提供は6か月以内(本人開示では1年以内)
金融機関が信用情報を照会すると、その事実が「申込情報」として記録されます。短期間に複数の申込が並んでいると、「資金繰りに困っている」と判断されやすいと一般にされ、これが一次審査の否決要因になることがあります。
「みんなの銀行に落ちたから、今日中に別の3社へ申し込む」という行動は、次の審査をさらに不利にします。否決後の申込先は1社に絞り、それでも通らなければ、直近の申込情報が消える6か月超を目安に期間を空けるのが定石です。
5. 収入・勤続が不安定、または年収の申告が実態と乖離している
収入が不安定、勤続期間が極端に短い、といった属性も否決要因になり得ます。加えて見落としがちなのが「年収の申告額」です。一次審査は申告ベースで進むため、実態より多く申告すれば一次審査は通っても、50万円超の限度額を希望して収入証明書類を提出した最終審査の段階で乖離が判明し、否決につながります。
年収は、源泉徴収票や直近の給与明細をもとに実額で申告してください。副業収入や一時的な収入を上乗せして書くのは、証明書類と食い違う原因になります。
6. 入力ミス・申告内容の不一致
スマホ完結の申込では、氏名の漢字、生年月日、住所、勤務先名、他社借入の件数や金額の入力ミスが起こりがちです。申告内容と信用情報や本人確認書類の内容が食い違うと、虚偽申告の疑いとして一次審査で止まる可能性があります。
とくに「他社借入」の欄は、信用情報に登録されている件数・残高と大きくずれると不利です。正確な数字が分からないときは、先に信用情報を開示して確認してから申し込むのが安全です。入力ミスが原因だと分かった場合は、自己判断で即日再申込する前に、公式サポートに再申込の扱いを確認することをおすすめします。
7. みんなの銀行・保証会社との過去の取引トラブル(推測を含む)
信用情報機関の記録とは別に、各社は自社での取引履歴(いわゆる社内記録)を持っています。過去にみんなの銀行や保証会社で延滞・強制解約などがあった場合、信用情報機関の保有期間が過ぎても、その会社自身の記録をもとに審査で不利になる可能性があると一般にされています。ただし、社内記録の保有期間や利用基準はどの会社も公式非公開で、みんなの銀行がグループ内でどの範囲の情報を共有しているかも公表されていません。
この原因は推測の域を出ないため、「心当たりがあるなら、その会社とは別系統の申込先を優先する」という程度の判断材料として使ってください。なお、同じみんなの銀行のCoverに否決された履歴がLoanの審査に影響するかどうかも公表されていません。この点はCoverの審査に瞬殺された場合で整理します。
一次審査は通ったのに最終審査で落ちる原因
一次審査を通過して借入条件まで提示されたのに、最終審査で否決になるケースもあります。瞬殺とは違い時間がかかったぶん、落胆も大きいはずです。最終審査で見られるのは、保証会社の判断、証明書類との整合、本人確認の3点に整理できます。
保証会社(エム・ユー信用保証)の審査で見られる点
最終審査では、公式サイトに掲載されている保証会社エム・ユー信用保証の審査が関わると考えられます。保証会社は、銀行が貸したお金を利用者が返せなくなったときに代わりに返済(代位弁済)する立場のため、銀行本体とは別の目線で返済能力を判断します。
保証会社の審査基準は非公開ですが、一般には信用情報の詳細(延滞の回数や時期、他社の契約内容)、申告内容と信用情報の整合、収入証明書類の内容が見られるとされています。一次審査で提示された限度額は、最終審査で下がることも、否決になることもあります。
仮審査は通ったのに本審査で落ちる構造は、他の銀行カードローンでも同じです。仮審査通過後に本審査で落ちるケースの整理も参考にしてください。
収入証明書類(50万円超)の不備・年収申告との差
公式サイトの掲載値では、50万円を超える限度額を希望する場合に年収証明書類のアップロードが必要とされています。ここで提出した書類の年収と、申込時に申告した年収に差があると、最終審査で否決や減額の要因になります。
一般に収入証明として使われるのは、給与所得者なら源泉徴収票・給与明細・所得証明書・住民税決定通知書、自営業者なら確定申告書・納税証明書などです。みんなの銀行で受け付ける書類の種類と有効期限は、申込画面の案内と公式サイトで確認してください。画像が不鮮明、必要な項目が切れている、といった不備も審査が止まる原因になります。
提出前に、画像で次の点を確認すると不備による差し戻しを減らせます。
- 書類の四隅まで写っており、氏名・年収(支払金額)・発行元・年度が切れていない
- 文字がぼやけていない。照明の反射や手・スマホの影で数字が隠れていない
- 書類上の氏名・住所が本人確認書類および申込内容と一致している
- 書類上の年収と申込時に申告した年収が一致している(賞与・副業の上乗せをしていない)
- 直近のものを使っている(古い年度の源泉徴収票や数か月前の給与明細を避ける)
公式サイトの掲載どおりなら、50万円以下の限度額であれば原則として収入証明書類は不要です(審査状況により求められる場合は公式案内に従ってください)。急ぎで少額が必要なだけなら、希望額を50万円以下に抑えて申し込む方が、書類の不備で止まるリスクを減らせます。
電話連絡・在籍確認が発生するケースと対応
みんなの銀行Loanは、公式FAQで「勤務先への在籍確認はありません」と明記しており、増枠時も「原則として、お電話をすることはありません」としています。ただし、申込内容の確認などで申込者本人の携帯電話に連絡が入る可能性はあります。
この連絡に出られない、折り返さない状態が続くと、審査が進まず結果的に否決や申込の取り下げ扱いになり得ます。申込後は、知らない番号からの着信やメールを見落とさないようにしてください。勤務先への電話を避けたい人は、在籍確認の電話を原則行わないカードローンの一覧もあわせて確認しておくと、次の申込先を選びやすくなります。
増枠(増額)審査に落ちたときの対処法
すでにLoanを契約している人が増枠審査に落ちた場合、新規申込の否決とは状況が異なります。契約自体は続いており、既存の限度額の範囲では借入を続けられるのが一般的です。ここでは、みんなの銀行の公式FAQで確認できる増枠ルールを軸に、落ちた後の判断を整理します。
増枠否決でも既存契約が直ちに失われるわけではない
増枠審査は、現在の限度額を引き上げるための追加の審査です。公式FAQでは「審査結果によってはお断りする場合があります」とされていますが、否決イコール契約解除ではありません。一般に、増枠が断られても既存の契約と限度額はそのまま残り、その範囲内での借入・返済は継続できます。
ただし、増枠審査の過程で返済状況や他社借入の悪化が判明した場合、限度額の見直し(減額)が行われる可能性は他行と同様に否定できません。否決後の既存枠の扱いについて不安がある場合は、みんなの銀行の公式FAQ「増枠」カテゴリを確認するか、アプリのサポートに問い合わせてください。
増枠の申込手順と必要書類(公式FAQ)
増枠の申込は、アプリのBanking→「ローン」→「Loan」→「増枠」から行います。勤務先情報を入力し、希望金額の入力は不要です。一次審査の結果で限度額と金利が提示され、50万円超を希望する場合は一次審査後に収入証明書類を提出します。結果の連絡までは「数日かかる場合があります」と案内されています。
電話は原則ありませんが、申込内容の確認などで携帯電話に連絡が入る可能性はあります。「契約から何か月後に申し込めるか」の基準は公式FAQに記載がなく、非公開です。
増枠を申し込める契約と申し込めない契約(対象条件は公式サポートで確認)
契約時期や保証の有無によって、増枠を申し込める契約と申し込めない契約が分かれる可能性があります。編集部が公式FAQの「増枠」カテゴリで確認できた範囲では、増枠の対象となる契約の条件(契約時期・保証会社の保証の有無など)は明記されていません。アプリのローン画面に「増枠」の項目が表示されない、または申込に進めない場合は、自己判断で何度も操作を繰り返さず、アプリ内のサポートに自分の契約が増枠の対象かを確認してください。
増枠が通らない典型パターン(契約直後・返済遅れ・他社借入の増加)
増枠審査の基準は非公開ですが、一般に次のようなケースは通りにくいとされています。
- 契約直後で返済実績がほとんどない。増枠は「きちんと返している実績」を評価する審査のため、実績が乏しいと判断材料が足りません
- 月末の約定返済に遅れたことがある。みんなの銀行の返済は月末に前月分の利息を支払う方式で、遅れは返済状況として記録されます
- 契約後に他社借入が増えた。他社の残高が増えていれば、返済負担が重くなったと見られます
- 元金がまったく減っていない。利息分だけの約定返済を続けると残高は減りません。随時返済で元金を減らした実績がないと、増枠の根拠が弱くなります
- 収入や勤務先が変わった。転職直後や収入減少は返済能力の低下と判断され得ます
- 登録している勤務先・住所が現況と違う。増枠申込では勤務先情報を入力するため、契約時の登録内容と食い違うと確認に時間がかかったり、申告内容の不一致として不利になり得ます。転居・転職があれば先にアプリで登録情報を更新してください
増枠審査に落ちる構造は他行でも共通しています。バンクイックの増額審査に落ちた場合の整理も参考になります。
増枠ではなく新規申込・他社を選ぶ判断基準
増枠に落ちた後の選択肢は3つです。①返済実績を積んで時期を改めて増枠を申し込む、②既存枠の範囲で資金計画を組み直す、③別の会社で新規に申し込む。急ぎでなければ①か②、今すぐ資金が必要なら③が現実的です。
③を選ぶ場合は、みんなの銀行の残高が他社審査で「他社借入」として見られる点に注意してください。残高が大きいほど新規審査は厳しくなります。可能なら随時返済で残高を減らしてから申し込む方が有利です。候補は否決後に検討するカードローン5社で比較しています。
Cover(カバー)の審査に瞬殺された場合
「みんなの銀行 審査 瞬殺」で検索する人の中には、LoanではなくCoverの審査に落ちた人も多く含まれます。Coverはみんなの銀行が提供するLoanとは別のサービスで、審査も別に行われます。ここではLoanとの関係と、落ちた後の考え方を整理します。Coverの限度額・手数料・会員条件などの仕様は改定されることがあるため、必ず公式サイトで最新の内容を確認してください。
Coverの審査で見られる条件は公式サイトで確認する
Coverは、Loanとは別の仕組みで提供されるサービスで、利用条件や審査も別に定められています。利用条件の詳細(対象となる会員種別、年齢、口座の利用状況など)は公式サイトの記載が正です。
Coverに短時間で否決された場合も、考え方はLoanの一次審査と同じです。「利用条件に該当しているか」「信用情報に延滞・異動の記録がないか」「短期間に申込が集中していないか」の順で切り分けてください。
公開されているQ&Aや解説記事でCoverの否決と結びつけて語られることが多い状況は、次のとおりです。いずれもみんなの銀行が否決理由として公表しているものではなく、一般論として受け取ってください。
- 口座を開設した直後で、入出金などの利用実績がほとんどない
- Coverの利用条件(会員種別・年齢など)を満たしていない、または申込時点で条件の確認が完了していない
- 信用情報に延滞・債務整理などの記録がある(CIC・JICC・KSCで契約終了後5年が公式の保有期間)
- 直近6か月以内に、他社を含めて申込が集中している(申込情報の公式保有期間は6か月)
- 収入が不安定で、継続的な収入を確認しにくい
Cover否決とLoan審査の関係(別商品・別審査だが影響は非公開)
CoverとLoanは別の商品で、審査もそれぞれ独立して行われます。Coverに落ちたからLoanも必ず落ちる、という公式の説明はありません。一方で、両方ともみんなの銀行の審査であるため、Coverの否決原因が信用情報や他社借入にある場合は、Loanでも同じ点が見られる可能性があります。
Coverの否決歴そのものがLoanの審査に影響するかどうかは公表されていません。「Coverに落ちたので、すぐにLoanに申し込む」という行動は、申込情報が短期間に2件並ぶことになる点だけは意識しておいてください。
Coverの再申込で気をつけること
Coverの再申込ルール(再申込までの期間など)は公式サイトの記載を確認してください。再申込の可否や期間について、編集部が確認できた公式の基準はありません。一般論としては、否決直後に条件を変えずに再申込しても結果は変わりにくく、信用情報の申込記録が消える6か月超を目安に、状況(延滞の解消、他社借入の減少、口座の利用実績)を改善してから再申込するのが現実的です。
なお、ネット上には「口座に一定額を入金しておくと通りやすい」といった情報も見られますが、公式にそのような基準は公表されていません。根拠のない対策に期待するより、原因の特定を優先してください。
審査に落ちた後の対処法と再申込のタイミング
原因の切り分けができたら、次は具体的な手順です。信用情報の開示で原因を確定し、記録の保有期間から再申込の時期を逆算し、申込内容を整えて臨む。この3ステップが基本になります。
信用情報を開示して原因を確認する(CIC・JICC・KSCの開示方法と手数料)
否決理由は教えてもらえませんが、信用情報は本人が開示請求できます。銀行はKSC、保証会社は一般にCIC・JICCを照会するため、可能なら3機関すべてを確認するのが確実です。2026年9月2日時点の開示方法と手数料は次のとおりです。
| 項目 | CIC | JICC | KSC(全国銀行個人信用情報センター) |
|---|---|---|---|
| オンライン開示の手数料 | 500円(税込) | 700円(税込・スマホアプリ) | 800円(税込・2026年4月1日改定) |
| オンライン開示の本人確認 | マイナンバーカード(署名用電子証明書) | マイナンバーカード(ICチップ電子証明書) | マイナンバーカード+NFC対応スマホ+専用アプリ |
| オンライン開示の所要 | 受付8:00〜21:45、即時PDF | 1〜3日程度(土日祝・年末年始除く) | 本人確認1〜3営業日、開示は最短3〜5営業日 |
| 郵送開示の手数料 | 1,500円(定額小為替)/コンビニ券1,650円 | 2,177円(速達2,511円・コンビニ券のみ) | 2,403円(コンビニ券のみ) |
| 郵送開示の所要 | 1週間〜10日程度 | 到着後7〜10日 | 1週間〜10日ほど |
| 窓口開示 | なし | なし | なし |
※2026年9月2日 編集部調べ(各機関の公式開示ページ)。最新の手数料・方法は各機関の公式サイトで確認してください。
急いで原因を知りたいなら、CICのインターネット開示が最も早く、即時にPDFで確認できます。CICは初回開示から96時間以内なら再開示が無料です。開示報告書では、延滞・異動の記録の有無、各契約の終了日、直近6か月の申込(照会)記録を確認してください。
参照: CIC 情報開示/JICC 信用情報の開示/KSC 本人開示の手続き
記録期間から逆算した再申込の目安(タイムライン)
再申込の時期は、信用情報の記録が消えるタイミングから逆算します。みんなの銀行は「否決後◯か月は再申込不可」といったルールを公表していないため、以下は信用情報機関の公式保有期間にもとづく一般的な目安です。
| 否決からの経過期間 | 消える記録(公式保有期間) | 再申込の現実性 |
|---|---|---|
| 直後〜6か月未満 | 何も消えない。申込情報が残っている | 入力ミス等の単純な原因を除き、同条件での再申込は通りにくい。他社に1社だけ申し込む方が現実的 |
| 6か月超 | 申込(照会)情報が消える(CIC・JICCは照会日から6か月、KSCの会員提供も6か月以内) | 原因が「申込の集中」だけなら再申込を検討できる時期 |
| 1年超 | KSCの照会記録が本人開示上も消える | 他社借入を減らし、収入が安定していれば再申込の検討余地が広がる |
| 契約終了後5年超 | 延滞・異動・債務整理などの契約情報(CIC・JICC・KSC) | 信用情報上の記録は消える。ただし当事者の会社の社内記録は別(期間非公開) |
| 決定日から7年超 | KSCの官報情報(破産・民事再生など) | 銀行系の信用情報上も記録がなくなる |
※2026年9月2日 編集部調べ。保有期間はCIC・JICC・KSCの公式ページの値。「再申込の現実性」は編集部による一般的な目安で、みんなの銀行の公式基準ではありません。最新の条件は公式サイトで確認してください。
ポイントは、延滞・異動の5年は「契約終了(完済)」が起算点だという点です。延滞中の借入があるなら、再申込の時期を考える前に、その借入を解消することが先決です。
申込内容・年収申告・勤務先情報の見直し
再申込の前に、申込内容を書類ベースで整えます。チェック項目は次のとおりです。
- 年収: 源泉徴収票・直近の給与明細と同じ数字か。賞与や副業を上乗せしていないか
- 勤務先: 正式名称・所在地・電話番号が正しいか。転職直後なら現在の勤務先で申告しているか
- 他社借入: 開示した信用情報の件数・残高と一致しているか。クレジットカードのキャッシング残高を漏らしていないか
- 本人情報: 氏名の漢字、生年月日、住所が本人確認書類と一致しているか
- 口座: みんなの銀行の口座開設が完了し、利用できる状態か
希望額を抑えて申し込むという選択
再申込や他社申込では、希望額を必要最小限に抑えるのが基本です。みんなの銀行では50万円超の限度額を希望すると収入証明書類が必要になり、書類の不備や年収の乖離で止まるリスクが増えます。急ぎで必要な金額が10万〜30万円程度なら、その額で申し込む方が審査の論点を減らせます。
増枠審査では、一次審査の結果で限度額と金利が提示されます。提示された額が希望より少なくても、その範囲で契約して返済実績を積み、改めて増枠を申し込む方が、否決を重ねるより結果的に早道になることが多いと一般にされています。
返済が難しくなっている場合は、新たな借入で解決しようとせず、早めに相談窓口を使ってください。日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051、平日9:00〜17:00)と金融庁の金融サービス利用者相談室(0570-016811、平日10:00〜17:00)は無料で相談できます。法テラス・サポートダイヤル(0570-078374)は情報提供が無料で、弁護士等による無料法律相談には収入・資産の要件があります。自治体の多重債務相談窓口も利用できます。2026年9月1日〜12月31日は金融庁・日弁連・日司連・法テラス共催の多重債務者相談強化キャンペーンも実施されています。
みんなの銀行ローンに落ちた後に検討するカードローン5社|保証会社の関わりで選ぶ
今すぐ資金が必要な人向けに、否決後の申込先を整理します。選び方の軸は3つです。①みんなの銀行と同じ審査主体に短期間で再度見られる状況を避ける、②在籍確認・無利息期間など自分の事情に合う条件を優先する、③申込は1社に絞る。まず銀行カードローンの保証会社マップで①を確認し、次に消費者金融5社の比較表で②を決めてください。
銀行カードローンの保証会社マップ(同じ保証会社への連続申込を避ける目安)
銀行カードローンは、銀行本体とは別に保証会社が審査に関わります。同じ保証会社が付いた商品に続けて申し込むと、同じ審査主体に短期間で2度見られることになります。各社の審査は独立しており、情報共有の範囲は非公開ですが、順序としては「保証会社が異なる商品から検討する」のが無難です。主要な銀行カードローンの保証会社を公式商品ページの記載から整理しました。
| 銀行カードローン | 保証会社(公式記載) | 同じ保証会社を使う他の主な商品 | みんなの銀行否決直後の位置づけ(目安) |
|---|---|---|---|
| みんなの銀行 Loan | エム・ユー信用保証(公式サイト掲載値) | 本記事の調査範囲では他に該当なし | —(否決元) |
| 三菱UFJ銀行 バンクイック | アコム | セブン銀行、auじぶん銀行、PayPay銀行(併用)、イオン銀行(4社のいずれか)、ソニー銀行 | 保証会社の資本関係が気になる人は順番を後ろに |
| セブン銀行 ローンサービス | アコム | 同上 | 同上。セブン銀行口座が必要 |
| 三井住友銀行 カードローン | SMBCコンシューマーファイナンス | PayPay銀行(アコムと併用)、ドコモSMTBネット銀行(旧住信SBIネット銀行) | 別の保証会社。電話による在籍確認あり |
| 楽天銀行 スーパーローン | 楽天カードまたは三井住友カード | — | 別の保証会社。勤務先への電話あり |
| 東京スター銀行 スターカードローンα | アイフル | UI銀行 UI PlanⅡ | 別の保証会社。東京スター銀行口座が必要 |
※2026年9月2日 編集部調べ(各行の公式商品ページ・FAQ)。保証会社の審査基準は各社非公開で、「同じ保証会社なら審査傾向が似る」は一般論です。最新の条件は公式サイトで確認してください。
先に触れたとおり、一部の解説記事ではエム・ユー信用保証をアコムのグループ会社として扱い、「みんなの銀行に落ちた直後はアコム保証の銀行ローンやアコム本体を避けるべき」と説明しています。編集部は両社の資本関係を公式サイト上で確認できていないため、この説明を事実として断定しません。ただし、申込先を分散させるという意味では、アコムが保証する銀行ローン(バンクイック・セブン銀行など)を最初の候補にしない判断は合理的です。
銀行カードローンで瞬殺された経験がある人は、楽天銀行スーパーローンで瞬殺された場合の対処法や、アコムが保証するセブン銀行カードローンの審査の考え方もあわせて確認してください。
否決後の次の一手 比較表(消費者金融5社)
銀行ローンで否決された後の現実的な選択肢は、大手消費者金融です。審査は必ずあり、貸金業法の総量規制(年収の3分の1)の対象になります。5社の条件を同一項目で並べました。
| 社名 | 実質年率 | 限度額 | 融資スピード(公式表記) | 無利息期間 | 勤務先への電話(公式表現) |
|---|---|---|---|---|---|
| プロミス | 年2.5%〜18.0% | 800万円まで | Web・アプリなら最短3分 | 30日間(初回借入の翌日から。メールアドレス登録+Web明細が条件) | 原則行わない(98%の顧客に電話での在籍確認を実施していない) |
| アイフル | 年3.0%〜18.0% | 1万円〜800万円 | 最短9分 | 30日間(契約日の翌日から) | 原則実施しない(99.1%なし・2025年1〜2月調査) |
| SMBCモビット | 年3.00%〜18.00% | 1万円〜800万円 | 申込から最短15分 | なし | 原則実施しない(必要時も同意のうえ) |
| レイク | 年4.5%〜18.0% | 1万円〜500万円 | Webなら最短8分 | 365日間/60日間/30日間(契約日の翌日から。条件あり) | 一切行っていない |
| アコム | 年2.4%〜17.9% | 1万円〜800万円 | 最短20分で契約・借入 | 30日間(契約日の翌日から) | 100%なし(書面や申告内容で確認) |
※2026年9月2日 編集部調べ(各社公式サイト)。融資スピードは申込時間や審査状況により異なります。無利息はいずれも初めて契約する人が対象です。最新の条件は公式サイトで確認してください。
5社はいずれも貸金業法の登録を受けた貸金業者(登録番号は各社公式サイトに記載)で、審査なしで借りられることはありません。「審査なし」「ブラックOK」をうたう業者は無登録のヤミ金の可能性が高く、金融庁と日本貸金業協会が注意喚起しています。登録の有無は金融庁の登録貸金業者情報検索サービスで確認できます。
審査通過率(成約率)を公開しているのはアコムとアイフルです。公開値の比較は審査通過率を公開しているカードローンの比較にまとめています。
プロミス(SMBCグループ)|最短3分・30日間無利息
プロミス(SMBCコンシューマーファイナンス)は、実質年率2.5%〜18.0%、融資額800万円まで、申込年齢18〜74歳です。Web・アプリからの申込なら最短3分で借入でき、Web・アプリの申込受付は原則24時間365日です。SMBCコンシューマーファイナンスは三井住友銀行・PayPay銀行・ドコモSMTBネット銀行のカードローンの保証会社でもあり、みんなの銀行の保証会社とは別の主体です。
30日間無利息は「初回借入の翌日」から数える方式で、メールアドレス登録とWeb明細の利用が条件です。契約日ではなく借入日起算のため、契約だけ先に済ませておいても無利息期間は減りません。在籍確認は原則電話なし(98%の顧客に電話での在籍確認を実施していない)で、必要な場合も同意なく行わないと公式に案内されています。収入証明は50万円超、他社合計100万円超、申込時19歳以下の場合に必要です。
アイフル(独立系・自社審査)|最短9分・在籍確認の電話99.1%なし
アイフルは、実質年率3.0%〜18.0%、契約限度額1万円〜800万円、申込条件は満20歳以上の定期的な収入がある方(年金収入のみは除く)です。融資は最短9分で、審査回答は土日祝を問わず9:00〜21:00に行われます。銀行の傘下にない独立系で、東京スター銀行スターカードローンαやUI銀行UI PlanⅡの保証会社を務めています。
30日間利息0円は契約日の翌日から数えます。在籍確認は「原則実施しません。ただし審査状況により実施する場合があります」で、2025年1〜2月の調査で99.1%の顧客に勤務先への電話を行っていないと公表しています。新規成約率も月次で公開しており、2026年7月は28.7%でした。貸金業登録は近畿財務局長(15)第00218号です。
SMBCモビット|最短15分・電話連絡と郵送物が原則なし
SMBCモビットは、実質年率3.00%〜18.00%、利用限度額1万円〜800万円、申込条件は満20〜74歳の安定した収入がある方(年金のみは不可)です。申込から最短15分で融資完了と案内されていますが、審査結果の案内は申込の曜日・時間帯によって翌日以降になる場合があります。WEB申込の受付は21:00〜9:00が休止で、審査は9:00〜21:00です。
他の4社と違い無利息サービスはありません。そのぶん、申込者本人および勤務先への電話連絡を原則行わず、原則郵送物もないWEB完結が特徴です。短期で完済できる見込みがあるなら無利息のある会社が有利、電話や郵送物を避けたい事情が強いならモビットという選び方になります。貸金業登録は近畿財務局長(15)第00209号です。
レイク|最短8分・無利息期間の選択肢が広い
レイク(新生フィナンシャル)は、実質年率4.5%〜18.0%、融資額1万円〜500万円、申込条件は満20歳以上70歳以下で安定した収入がある方です。Webなら最短8分で融資と案内されています。無利息は3種類あり、いずれも初めての契約で「契約日の翌日」起算です。
- 365日間無利息: Web申込・契約額50万円以上・契約後59日以内に収入証明書類の提出と登録完了が条件
- 60日間無利息: Web申込・契約額50万円未満
- 30日間無利息: 自動契約機または電話申込
在籍確認については「お申込みの際、お勤め先へのご連絡は一切おこなっておりません」と公式コラムに明記されています。無利息期間中も返済日はあり、返済が滞ると無利息期間は終了します。
アコム|保証会社との関係が気になる人は申込順を後ろに
アコムは、実質年率2.4%〜17.9%(2026年1月6日以降の新規契約)、契約極度額1万円〜800万円、申込条件は20〜72歳で安定した収入がある方です。最短20分で契約・借入でき、振込は24時間365日・最短10秒です。30日間金利0円サービスは契約日の翌日から数えます。新規貸付率を月次で公開しており、2026年7月は37.3%でした。
在籍確認は「勤務先へ在籍確認の電話は100%ありません」と公式FAQに明記され、書面や申告内容で確認します。詳しい仕組みはアコムの在籍確認の実態で解説しています。
アコムは三菱UFJ銀行バンクイック、セブン銀行、auじぶん銀行などの保証会社を務めており、銀行ローンの審査に広く関わる会社です。みんなの銀行の保証会社エム・ユー信用保証との資本関係は編集部が公式に確認できていないため断定しませんが、「否決直後は同じ審査主体に見られる可能性を減らす」という観点で慎重を期すなら、アコムは他社より順番を後ろにし、直近の申込情報が消える6か月超を目安に検討する、という判断もあります。条件面ではアコムが劣るわけではないので、あくまで申込順序の目安として受け取ってください。
中小消費者金融(セントラル・ダイレクトワン・ベルーナノーティスなど)を使う場合の注意
大手5社でも通らなかった場合、中小の消費者金融を検討する人もいます。中小だからといって審査がないわけではなく、貸金業法の返済能力調査と総量規制は同じように適用されます。金利の上限も利息制限法(10万円未満は年20%、10万円以上100万円未満は年18%、100万円以上は年15%)の範囲内です。
申し込む前に必ず、金融庁の登録貸金業者情報検索サービスで登録番号を確認してください。登録がない業者はヤミ金(無登録業者)です。「審査なし」「ブラックでも可」を強調する、年20%(出資法の上限)を超える金利を提示する、といった業者も違法業者の可能性が高いため避けてください。各社の条件と登録番号は公式サイトで確認し、大手から中小までの一覧は大手から中小まで消費者金融の一覧を参照してください。
審査結果が来ない・審査時間が長いときの確認ポイント
瞬殺とは逆に、「申し込んだのに結果が来ない」という相談も多くあります。みんなの銀行の公式FAQをもとに、待つべき期間と確認すべき点を整理します。
一次審査・最終審査とも「数日〜1週間程度」が公式の目安
公式FAQでは、一次審査・最終審査のいずれも「数日〜1週間程度お時間をいただく場合がございます」とされ、「審査は土日祝は行っておりません」と明記されています。結果はメールとアプリで通知されます。増枠審査も結果の連絡まで「数日かかる場合があります」です。
つまり、申込から1〜2営業日で結果が来ないことは異常ではありません。結果を急ぐ場合でも、審査中に別の会社へ並行して申し込むのは、申込情報が重なる点で避けた方が無難です。
アプリの通知とメールを確認する
審査結果はメールとアプリで届きます。メールが迷惑メールフォルダに振り分けられていないか、アプリの通知がオフになっていないかを確認してください。また、申込内容の確認などで携帯電話に連絡が入る場合があります。着信に気づかず放置すると審査が止まるため、申込後は不在着信を必ず確認しましょう。
審査が長引きやすい条件(土日祝・収入証明・確認連絡の未対応)
- 土日祝をまたぐ申込。審査は土日祝に行われないため、金曜夜〜日曜の申込は翌週以降の処理になります
- 50万円超の希望額。収入証明書類の提出と確認の工程が加わります。提出が遅れればその分だけ結果も遅れます
- 確認連絡への未対応。携帯電話への連絡やメールでの追加確認に応答しないと審査が進みません
- 申込内容の不整合。信用情報との食い違いがあると、確認に時間がかかります
1週間を大きく超えても結果が届かない場合は、アプリ内のサポートから問い合わせてください。
みんなの銀行ローンの審査に関するよくある質問
瞬殺されると信用情報に傷がつきますか?
否決された事実そのものが「事故情報」として登録されることはありません。ただし、申込時に信用情報が照会された記録(申込情報)は、CIC・JICCでは照会日から6か月間、KSCでは会員への提供期間として6か月以内残ります。短期間に申込記録が並ぶと次の審査で不利に働くと一般にされているため、否決直後に複数社へ申し込むのは避けてください。
審査に落ちた後、再申込はいつからできますか?
みんなの銀行は再申込までの期間を公表していません。一般的な目安として、申込情報が消える6か月超を空け、そのあいだに否決の原因(延滞の解消、他社借入の減少、申告内容の修正)を改善してから再申込するのが現実的です。延滞・債務整理の記録がある場合は、契約終了後5年(官報情報はKSCで7年)が信用情報上の目安になります。
土日・祝日でも審査結果は出ますか?
出ません。公式FAQで「審査は土日祝は行っておりません」と明記されています。一次審査・最終審査とも数日〜1週間程度かかる場合があるため、週末に申し込んだ場合は翌週以降の結果通知を待つことになります。
パート・アルバイト・学生でも申し込めますか?
公式サイトの掲載値では、Loanの申込条件は20歳以上69歳以下で収入がある方とされ、アルバイト・パート・年金受給者も対象と案内されています。学生については、20歳以上でアルバイト等の収入があれば申込自体は可能と読めますが、学生の可否や収入の下限は公式サイトで最新の記載を確認してください。収入がまったくない場合は対象外です。
在籍確認の電話はありますか?
ありません。公式FAQに「勤務先への在籍確認はありません」と明記されています。増枠審査でも原則として電話はありません。ただし、申込内容の確認などで申込者本人の携帯電話に連絡が入る可能性はあるため、申込後は着信を確認してください。
みんなの銀行ローンは審査なしで借りられますか?
借りられません。公式FAQのとおり、Loanには一次審査と最終審査があり、最終審査には保証会社の審査が含まれます。銀行に限らず、貸金業者にも貸金業法で返済能力の調査が義務付けられており、「審査なし」「ブラックOK」を掲げて貸付を勧誘する業者は無登録のヤミ金の可能性が高いと金融庁・日本貸金業協会が注意喚起しています。急ぎでも、銀行または登録貸金業者の正規の審査を受けてください。
一次審査にはどのくらい時間がかかりますか?即日で借りられますか?
公式FAQでは、一次審査・最終審査とも「数日〜1週間程度お時間をいただく場合がございます」とされ、審査は土日祝に行われません。結果はメールとアプリで通知されます。申込当日に借入まで進む前提で計画を立てるのは現実的ではなく、当日中に資金が必要な場合は、最短時間を公式に表示している大手消費者金融(本文の比較表を参照)を1社だけ検討する方が確実です。
Coverに落ちたらLoanも落ちますか?
CoverとLoanは別の商品で、審査もそれぞれ独立しています。Coverの否決がLoanの審査にどう影響するかは公表されていません。ただし、どちらもみんなの銀行の審査であるため、Coverの否決原因が延滞記録や他社借入にある場合は、Loanでも同じ点が見られる可能性があります。Cover否決の直後にLoanへ申し込むと申込情報が短期間に2件並ぶ点にも注意してください。
まとめ|瞬殺の原因を段階で切り分け、記録期間に合わせて次の一手を選ぶ
- みんなの銀行ローンの審査は一次審査→最終審査→契約の2段階で、既存契約者には増枠審査がある。瞬殺は一次審査での即否決が中心
- 一次審査で瞬殺される原因は、申込条件の不該当、延滞・異動の記録、他社借入の多さ、短期間の多重申込、年収申告の乖離、入力ミス、過去の取引トラブルの7つに整理できる
- 公式FAQの確定情報: 一次・最終審査とも数日〜1週間程度かかる場合あり、土日祝は審査を行わない、勤務先への在籍確認なし、増枠はアプリから申込・希望金額の入力不要・電話は原則なし
- 再申込の目安は信用情報の保有期間から逆算する。申込情報6か月、延滞・異動は契約終了後5年、官報情報はKSCで7年。まずCIC(500円)・JICC(700円)・KSC(800円)で開示して原因を確定する
- 今すぐ借りる必要があるなら、みんなの銀行への再申込より別の会社に1社だけ申し込む。保証会社の関わりと在籍確認・無利息の条件で選ぶ
次の行動としては、①信用情報を開示する、②原因に応じて再申込の時期を決める、③急ぎなら否決後に検討するカードローン5社の比較表から1社を選ぶ、の順で進めてください。他社借入が多い場合は、新たな借入より先に他社借入が3社以上ある場合の考え方を確認し、返済が難しいときは日本貸金業協会や法テラス、自治体の多重債務相談窓口を早めに使ってください。
この記事の情報源
SEIMEIメディア編集部が2026年9月2日時点で確認した一次情報です。
- みんなの銀行 公式FAQ「審査にはどのくらい時間がかかりますか」
- みんなの銀行 公式FAQ「在籍確認はありますか」
- みんなの銀行 公式FAQ「増枠の申込方法」/同「増枠」カテゴリ
- みんなの銀行 公式FAQ「毎月の返済額」/同「返済日」
- みんなの銀行 Loan 商品ページ
- CIC「信用情報の保有期間」/CIC「情報開示」
- JICC「登録内容と登録期間」/JICC「開示の方法」
- 全国銀行個人信用情報センター「センターの概要(登録期間)」/同「本人開示の手続き」
- 金融庁「貸金業法Q&A」(総量規制の対象)
- 三菱UFJ銀行 バンクイック コラム(銀行カードローンと貸金業法)
- 金融庁「後払い(ツケ払い)現金化・審査なし等への注意喚起」/日本貸金業協会「ヤミ金融の手口」
- プロミス 商品内容/アイフル 貸付条件/SMBCモビット 貸付条件/レイク 無利息サービス/アコム カードローン商品概要
- 日本貸金業協会 貸金業相談・紛争解決センター/法テラス/金融庁 金融サービス利用者相談室

コメント