
審査が甘い・緩いカードローンは存在しません。貸金業法が全業者に返済能力の調査を義務づけ、「借入れが容易」と強調する広告そのものを禁止しているためで、大手・中小・銀行のどこに申し込んでも審査は必ず行われます。
ただし通りやすさには差があります。アコムとアイフルが毎月公表する新規成約率は、2026年4〜7月累計でアコム39.0%、アイフル28.5%と10ポイント以上開いており、この数値を軸に大手5社・中小5社・銀行3社の審査時間・在籍確認を同じ列で並べた13社早見表を用意しました。
どこに申し込むかを決めたあとは、落ちる原因の照合と次の一手、「審査なし」を掲げるヤミ金の見分け方まで確認できます。
【結論】カードローンの審査が甘い・緩い会社は存在しない。ただし「通りやすさ」は成約率で比較できる
まず、この記事の要点を30秒で確認できるようにまとめます。
- 審査が甘いカードローンはない:貸金業法第13条が返済能力の調査を義務づけ、第16条2項が「借入れが容易であることを過度に強調する広告」を禁止しています。「必ず借りられる」カードローンも存在しません。
- 通りやすさの客観指標は成約率だけ:公表しているのはアコム(2026年4〜7月累計39.0%)とアイフル(同28.5%)の2社。プロミスは2024年12月分で公表を終了し、SMBCモビット・レイク・中小・銀行は非公開です。
- 大手消費者金融は電話による在籍確認が原則なし・最短3〜20分で借入可:アコムは「勤務先への電話は100%なし」と公式に明記しています。
- 大手で否決されたなら中小消費者金融、低金利を優先するなら銀行:中小は独自審査で個別事情を見るとされる一方、審査に日数がかかりやすく上限金利が高め。銀行は上限金利が14〜15%台と低い代わりに、保証会社と銀行の二段階審査になります。
- 「審査なし」「ブラックOK」を掲げる業者は無登録のヤミ金:申込前に金融庁の「登録貸金業者情報検索サービス」で登録番号を確認してください。
この記事の使い方は次のとおりです。今日中に借りたい人は「大手消費者金融5社」の章へ、大手に落ちた人は「中小消費者金融5社」と「審査に落ちたときの対処法」の章へ、金利を抑えたい人は「銀行カードローン3社」の章へ進んでください。自分がなぜ落ちたのか分からない人は「審査に通らない人の特徴5つ」で信用情報の登録期間を確認すると、次に申し込むべき時期が分かります。
貸金業法が全業者に返済能力調査を義務づけ、「審査が甘い」広告自体が禁止されている
「審査が甘い会社はない」と言い切れる根拠は法律にあります。貸金業法第13条第1項・第2項は、貸金業者が貸付契約を結ぶ際に顧客の返済能力を調査することを義務づけ、個人向け貸付では指定信用情報機関(CIC・JICC)の信用情報を使うことまで義務にしています。つまり、登録を受けた貸金業者である限り、カードローンでもキャッシングでも、信用情報を見ない審査も、返済能力を確認しない審査も法律上できません。
さらに貸金業法第16条第2項は、「他の貸金業者の利用者又は返済能力がない者を対象として勧誘する旨の表示」や「借入れが容易であることを過度に強調」する広告を禁止しています。「審査が甘い」「ブラックでもOK」といった広告は、登録業者であればこの条項に抵触し得るため、正規の会社は使いません。逆に言えば、そうした文言を掲げている時点で無登録業者(ヤミ金)を疑うべきだ、ということです(詳しくは後述のヤミ金の見分け方)。
加えて、貸金業者からの借入は貸金業法第13条の2の総量規制により、年収の3分の1を超える貸付契約が原則禁止です。年収300万円なら貸金業者からの借入合計は100万円までで、どの会社に申し込んでもこの枠を超える契約はできません。「甘い会社を探せば枠を超えて借りられる」という期待は、制度上成り立たないことになります。
通りやすさの唯一の客観指標は「新規成約率」:大手3社の最新数値
審査基準はどの会社も非公開ですが、大手消費者金融の一部はIR資料として「新規申込のうち契約に至った割合」を毎月公表しています。アコムは「新規貸付率」、アイフルは「成約率」という名称で、いずれも申込者全体に対する契約者の割合です。編集部が2026年9月2日時点で各社の月次資料を確認した最新値は次のとおりです。
| 会社 | 2026年4月 | 2026年5月 | 2026年6月 | 2026年7月 | 公表状況・累計 |
|---|---|---|---|---|---|
| アコム(新規貸付率) | 40.1% | 39.8% | 38.9% | 37.3% | 公表中。4〜7月累計39.0%(2026年3月期通期38.9%) |
| アイフル(成約率) | 28.3% | 27.8% | 29.4% | 28.7% | 公表中。4〜7月累計28.5% |
| プロミス | 非公開 | 非公開 | 非公開 | 非公開 | 2024年12月分で業績情報の掲載を終了 |
| SMBCモビット | 非公開 | 非公開 | 非公開 | 非公開 | 公表なし |
| レイク | 非公開 | 非公開 | 非公開 | 非公開 | 公表なし |
※2026年9月2日 編集部調べ。アコムはマンスリーレポート(提携カード分を除く新規貸付率)、アイフルはムニノバホールディングスの月次推移データ(個人向け無担保ローン)を出典としています。最新の条件は公式サイトで確認してください。
同じ期間の申込件数は、アコムが313,319件(新客122,349件)、アイフルが327,822件(新規獲得93,497件)です。申込件数はほぼ同規模なのに契約に至った割合は10ポイント以上違う、というのがこのデータから読み取れることです。
ただし、成約率は「審査の甘さ」をそのまま表す数値ではありません。申込者の属性構成(初めて借りる人の割合、他社借入の多い人の割合など)や、成約率の集計定義が会社ごとに異なる影響も含んでいます。例えばアコムの数値は提携カード分を除いたもの、アイフルは個人向け無担保ローンの数値です。「10人申し込めば約4人が契約できている会社」と「約3人の会社」がある、という規模感の把握に使うのが適切な見方です。
プロミスについては、SMBCコンシューマーファイナンスが「2024年12月をもって決算公告および業績情報の掲載を終了」しているため、2025年以降の成約率は存在しません。ネット上で「プロミスの最新通過率◯%」と書かれていても、2024年12月分までの過去値か、根拠のない推計です。
30秒で分かる結論早見表:大手5社・中小5社・銀行3社の成約率公表・審査時間・在籍確認
13社を「通りやすさに関わる条件」だけに絞って一覧化しました。ランキングではなく、業態ごとに条件を横並びにしたものです。各社の詳細と申込条件は後の章で解説します。
| 会社 | 業態 | 審査・融資(最短、公式表記) | 勤務先への電話(公式表現) | 無利息 | 成約率の公表 |
|---|---|---|---|---|---|
| アコム | 大手消費者金融 | 最短20分で契約・借入 | 100%なし(書面で確認) | 30日間(契約日翌日〜) | 公表(39.0%) |
| プロミス | 大手消費者金融 | Web・アプリで最短3分 | 原則なし(98%の顧客に実施せず) | 30日間(初回借入翌日〜) | 非公開(2024年12月終了) |
| アイフル | 大手消費者金融 | 最短9分で融資 | 原則なし(99.1%なし) | 30日間(契約日翌日〜) | 公表(28.5%) |
| SMBCモビット | 大手消費者金融 | 申込から最短15分で融資 | 原則なし | なし | 非公開 |
| レイク | 大手消費者金融 | Webなら最短8分融資 | 一切なし | 365日・60日・30日(契約日翌日〜) | 非公開 |
| セントラル | 中小消費者金融 | 平日14時までの申込で当日振込 | 基本的に電話確認あり | 最大30日(契約日翌日〜) | 非公開 |
| フクホー | 中小消費者金融 | 仮審査は最短即日〜数営業日 | 申込時は電話なし | なし | 非公開 |
| アロー | 中小消費者金融 | 最短45分で審査完了 | 公式記載なし | なし | 非公開 |
| ダイレクトワン | 中小消費者金融 | 店頭なら最短30分でカード発行 | 原則なし(書類で確認) | 55日間(初回借入翌日〜) | 非公開 |
| いつも | 中小消費者金融 | Web申込で最短30分融資 | 原則なし | 最大60日(60万円以上契約のみ) | 非公開 |
| 三菱UFJ銀行バンクイック | 銀行 | 審査結果は最短即日連絡 | 連絡する場合あり | なし | 非公開 |
| 楽天銀行スーパーローン | 銀行 | 最短当日〜2営業日 | あり(個人名で連絡) | なし | 非公開 |
| セブン銀行カードローン | 銀行 | 最短翌日に借入 | 原則なし(場合により連絡) | なし | 非公開 |
※2026年9月2日 編集部調べ。「最短」は各社公式サイトの表記で、Web申込・申込時間帯・審査状況により延びる場合があります。最新の条件は公式サイトで確認してください。
| 会社 | 貸付利率(実質年率) | 限度額 | 申込年齢 | パート・アルバイト | 公式サイト |
|---|---|---|---|---|---|
| アコム | 年2.4%〜17.9% | 1万〜800万円 | 20〜72歳 | 可 | 公式サイト |
| プロミス | 年2.5%〜18.0% | 800万円まで | 18〜74歳 | 可 | 公式サイト |
| アイフル | 年3.0%〜18.0% | 1万〜800万円 | 満20歳以上(満70歳で新規融資停止) | 可 | 公式サイト |
| SMBCモビット | 年3.00%〜18.00% | 1万〜800万円 | 20〜74歳 | 可 | 公式サイト |
| レイク | 年4.5%〜18.0% | 1万〜500万円 | 満20〜70歳 | 可 | 公式サイト |
| セントラル | 年4.80%〜18.00% | 1万〜300万円 | 20歳以上 | 可 | 公式サイト |
| フクホー | 年7.30%〜20.00% | 5万〜200万円(初回50万円まで) | 20歳以上66歳未満 | 可(自営業・年金のみは不可) | 公式サイト |
| アロー | 年14.95%〜19.94% | 最大200万円 | 22〜70歳 | 公式記載なし | 公式サイト |
| ダイレクトワン | 年4.9%〜18.0% | 1万〜300万円 | 20〜74歳 | 可(学生・主婦も安定収入があれば可) | 公式サイト |
| いつも | 年4.80%〜20.00% | 1万〜500万円 | 20〜65歳 | 可(現在働いている人) | 公式サイト |
| 三菱UFJ銀行バンクイック | 年1.4%〜14.6% | 10万〜800万円 | 満20歳以上65歳未満 | 公式記載なし | 公式サイト |
| 楽天銀行スーパーローン | 年1.9%〜14.5% | 10万〜800万円 | 満20歳以上62歳以下(パート等は60歳以下) | 可 | 公式サイト |
| セブン銀行カードローン | 年12.0%〜15.0% | 10万〜300万円(新規は最高50万円) | 満20歳以上満70歳未満 | 公式サイトで確認 | 公式サイト |
※2026年9月2日 編集部調べ。楽天銀行スーパーローンは2026年8月17日〜2027年1月15日の期間限定で年0.95%〜7.25%の金利半額キャンペーンを実施中(終了後は通常金利)。最新の条件は公式サイトで確認してください。
審査が甘いと言われやすい大手消費者金融5社を成約率・審査時間で比較
「消費者金融の審査は甘い・緩い」と言われやすいのは、申込から融資までが速く、パート・アルバイトでも申し込めるためです。ただし速さと甘さは別物で、大手5社はいずれも貸金業法にもとづく返済能力調査と信用情報照会を行っています。ここでは、審査に関わる条件だけを同じ列でそろえて比較します。ポイントが貯まるといったサービス面の特徴は通りやすさに関係しないため省いています。
| 項目 | アコム | プロミス | アイフル | SMBCモビット | レイク |
|---|---|---|---|---|---|
| 貸付利率 | 年2.4%〜17.9% | 年2.5%〜18.0% | 年3.0%〜18.0% | 年3.00%〜18.00% | 年4.5%〜18.0% |
| 限度額 | 1万〜800万円 | 800万円まで | 1万〜800万円 | 1万〜800万円 | 1万〜500万円 |
| 申込年齢 | 20〜72歳 | 18〜74歳 | 満20歳以上 | 20〜74歳 | 満20〜70歳 |
| 審査・融資(最短) | 最短20分 | 最短3分(Web・アプリ) | 最短9分 | 最短15分 | 最短8分(Web) |
| 審査対応時間 | 公式サイトで確認 | 電話・自動契約機9:00〜21:00 | 9:00〜21:00(土日祝含む) | 9:00〜21:00 | 公式サイトで確認(申込は24時間受付) |
| 無利息 | 30日間(契約日翌日〜) | 30日間(初回借入翌日〜) | 30日間(契約日翌日〜) | なし | 365日・60日・30日 |
| 勤務先への電話 | 100%なし | 原則なし(98%) | 原則なし(99.1%) | 原則なし | 一切なし |
| Web完結・郵送物 | ネット契約+カードレス+電磁交付で原則なし(アプリから借入可) | Web・アプリ申込24時間、Web明細登録で原則なし | 原則なし(希望しない限り送らない、カードレス選択可) | WEB完結・カードレスで原則なし | 郵送物なしの契約方法あり(選べない場合あり) |
| 収入証明が必要な条件 | 50万円超/他社合計100万円超 | 同左+19歳以下 | 同左+審査で求められた場合 | 50万円超/他社合算100万円超 | 同左+提出済証明が3年経過 |
| 成約率の公表 | 公表 | 非公開 | 公表 | 非公開 | 非公開 |
※2026年9月2日 編集部調べ。アコムの年2.4%〜17.9%は2026年1月6日以降の新規契約に適用される利率です。最新の条件は公式サイトで確認してください。
アコム:新規貸付率を毎月公表、最短20分審査で初めての借入に選ばれやすい
アコムは大手5社の中で唯一、新規貸付率(申込者のうち契約に至った割合)を毎月のマンスリーレポートで公表しています。2026年3月期通期は38.9%、2027年3月期の4〜7月累計は39.0%で、申込者の約4割が契約しています。無担保ローンの口座数は1,993,997件(2026年7月末)で、申込件数と成約率の両方を月次で公開している点で、通りやすさの判断材料が最も揃っている会社と言えます。
審査に関わる条件は、申込条件が「20歳から72歳までで安定した収入のある方(パート・アルバイトも可)」、契約極度額1万〜800万円、貸付利率は年2.4%〜17.9%です。申込から最短20分で契約・借入まで完了し、振込は24時間365日・最短10秒とされています(申込時間や審査により希望に添えない場合があります)。無利息は「30日間金利0円サービス」で、起算日は借入日ではなく契約日の翌日です。契約してすぐ借りない場合は無利息期間が目減りする点に注意してください。
在籍確認については、公式FAQに「勤務先へ在籍確認の電話は100%ありません。書面やご申告内容での確認を実施します。いかなる場合においても、電話での在籍確認は実施しません」と明記されています。在籍確認そのものがないわけではなく、電話ではなく書面で行う、という意味です。詳しい仕組みはアコムの在籍確認が原則電話なしになる仕組みを解説した記事で確認できます。収入証明書は、利用限度額50万円超、または限度額と他の貸金業者からの借入合計が100万円超の場合に必要です。
プロミス:最短3分審査、無利息期間は初回借入日の翌日から30日
プロミス(SMBCコンシューマーファイナンス)は、Web・アプリからの申込なら申込完了から最短3分で借入可能と案内しています。申込年齢は18〜74歳と大手5社の中で最も幅広く、主婦・学生でもアルバイト・パート等の安定収入があれば申し込めます(高校生は不可、収入が年金のみの人も不可)。貸付利率は年2.5%〜18.0%、融資額は800万円までです。
無利息は「30日間無利息サービス」ですが、起算日がアコム・アイフルと異なり初回借入の翌日からです。契約後すぐ借りない人には有利な設計と言えます。条件として、はじめての利用であることに加え、メールアドレスの登録とWeb明細の利用が必要です。
在籍確認は「原則、勤務先にお電話はおこないません。実際に98%のお客さまには電話での在籍確認を実施しておりません」と公式に記載されています。100%ではない点、電話が必要な場合も同意なしには実施しない点を押さえておきましょう。書類で代替する場合は社員証・給与明細書・源泉徴収票・雇用契約書などが使えます。成約率は2024年12月分を最後に公表を終了しているため、現在の通過率は分かりません。
収入証明書が必要になる条件は、希望額50万円超・他社利用残高との合計100万円超に加えて、申込時の年齢が19歳以下の場合も含まれます。18〜19歳で申し込む人は最初から用意しておくと手続きが止まりません。
アイフル:最短9分融資、電話での在籍確認は99.1%なし
アイフルはアコムと並んで成約率を月次で公表している会社です。2026年4〜7月累計の成約率は28.5%(4月28.3%、5月27.8%、6月29.4%、7月28.7%)で、申込件数327,822件に対して新規獲得は93,497件でした。アコムの39.0%と比べると10ポイント以上低い数値ですが、これは申込者層の違いも反映しており、「アイフルの審査が厳しい」と単純に断定できるものではありません。
審査に関わる条件は、貸付利率年3.0%〜18.0%、契約限度額1万〜800万円、申込条件は「満20歳以上の定期的な収入と返済能力を有する方」(年金収入のみは除く、取引中に満70歳で新規融資停止)です。給与所得者・自営業者・パート・アルバイト・派遣・学生・主婦(専業主婦を除く)が対象と明記されています。
融資スピードは「最短9分」で、申込手続き完了時点から計測した最短時間です。審査回答は土日祝にかかわらず9:00〜21:00で、夜間の申込は翌営業日午前中の回答になる可能性があります。無利息は最大30日間利息0円で、起算日は契約日の翌日です。
在籍確認は「勤務先への在籍確認の電話99.1%なし」(調査期間2025年1月1日〜2月28日、WEB・無人店舗申込後に契約した顧客対象)と公表されています。原則実施しないものの、審査状況により実施する場合があり、その際は担当者の個人名で連絡します。本人確認はスマホでの撮影・銀行口座登録・書類2点送信の3方式から選べます。
レイク:Web申込で最短8分融資、最大365日無利息の条件
レイク(新生フィナンシャル・SBI新生銀行グループ)は、Web申込なら最短8分で融資と案内しています(申込時間や審査状況により希望に沿えない場合あり)。貸付利率は年4.5%〜18.0%、融資額は1万〜500万円で、大手5社の中では限度額の上限が最も低い設定です。申込条件は「満20歳以上70歳以下で安定した収入のある方(パート・アルバイトも可)」で、取引中に満71歳になると新規融資が停止します。
無利息サービスは現在3種類です。①365日間無利息(Web申込・契約額50万円以上・契約後59日以内に収入証明書類の提出と登録完了)、②60日間無利息(Web申込・契約額50万円未満)、③30日間無利息(自動契約機・電話申込)。いずれも「はじめて」の契約が対象で、起算日は契約日の翌日です。365日間の条件を満たさず期限内に収入証明を出さなかった場合は60日間無利息に切り替わります。旧ページにあった「180日間無利息」「選べる無利息」は現行の公式サイトには記載がありません。
在籍確認は公式コラムで「お申込みの際、お勤め先へのご連絡は一切おこなっておりません」とされており、アコムの「100%なし」と並ぶ明確な表現です。収入証明書は限度額総額50万円超、他社借入との合計100万円超、または提出済みの収入証明が発行から3年以上経過している場合に必要です。成約率は公表していません。
SMBCモビット:WEB完結申込で原則電話連絡なし、無利息期間なしに注意
SMBCモビット(SMBCグループ)は、申込から最短15分で融資完了と案内しています。10秒で簡易審査結果が表示される仕組みもあります。ただし審査結果の案内は申込の曜日・時間帯によって翌日以降になる場合があり、WEB申込は21:00〜9:00が受付休止です。貸付利率は年3.00%〜18.00%(最高利用残高100万円以上は15.00%)、利用限度額は1万〜800万円、申込条件は「満20〜74歳の安定した収入のある方」でアルバイト・パート・自営業も可、年金収入のみは不可です。
大手5社の中で唯一、無利息サービスがありません。公式の貸付条件・トップページ・はじめての方向けページのいずれにも無利息の記載がなく、初回借入から通常金利がかかります。目安として、10万円を年18.0%で30日間借りた場合の利息は約1,479円(元金×年率×日数÷365で編集部試算)です。無利息期間があればこの分がゼロになるため、短期間で返す予定の少額借入なら、無利息のある他4社のほうが利息負担は小さくなります。
在籍確認は「申込者および勤務先に対する電話連絡を原則として実施しません。もし連絡が必要な場合も、事前に申込者の同意を得たうえで実施します」と公式に記載され、原則として郵送物もありません。かつて語られた「WEB完結には指定銀行の口座と社会保険証が必要」という条件は現行ページに記載がないため、本記事ではそのような条件があるとは書きません。成約率は非公開です。
大手5社の申込条件は「安定した収入」が共通で、年収の下限額はどの社も公式に定めていません。パート・アルバイトの可否も5社とも公式に「可」です。即日融資を狙う場合は、審査対応時間(プロミス・アイフル・SMBCモビットは9:00〜21:00)の中で、なるべく午前中に申し込むのが現実的です。金利やサービスも含めた総合比較は消費者金融26社の金利・サービスを総合比較した記事にまとめています。
大手に落ちた人が検討する中小消費者金融5社:独自審査の実態と正規業者の見分け方
大手で否決された人が次に探すのが中小消費者金融です。中小は大手のような自動審査(スコアリング)だけで判断せず、申込内容を担当者が個別に確認する「独自審査」を行う会社が多いとされています。ただし、中小も貸金業法の登録業者であり、返済能力調査と信用情報照会の義務は大手と同じです。審査基準や通過率を公表している中小は編集部が確認した範囲で1社もありません。「大手より甘い」のではなく「見方が違う」と捉えてください。
ここでは、公式サイトで貸付条件・登録番号・日本貸金業協会の会員番号を確認できた5社を掲載します。上限金利が年19〜20%と大手より高い会社、審査に数営業日かかる会社、在籍確認を電話で行う会社があるため、条件を見比べてから申し込んでください。
| 会社 | 貸付利率 | 限度額 | 申込年齢 | 勤務先への電話(公式表現) | 登録番号 |
|---|---|---|---|---|---|
| セントラル | 年4.80%〜18.00% | 1万〜300万円 | 20歳以上 | 基本的に電話確認 | 四国財務局長(10)第00083号 |
| フクホー | 年7.30%〜20.00% | 5万〜200万円(初回50万円まで) | 20歳以上66歳未満 | 申込時は電話なし | 大阪府知事(07)第12736号 |
| アロー | 年14.95%〜19.94% | 最大200万円 | 22〜70歳 | 公式記載なし | 愛知県知事(6)第04195号 |
| ダイレクトワン | 年4.9%〜18.0% | 1万〜300万円 | 20〜74歳 | 原則なし(書類で確認) | 東海財務局長(15)第00027号 |
| いつも | 年4.80%〜20.00% | 1万〜500万円 | 20〜65歳 | 原則なし(事前確認のうえ実施) | 高知県知事(5)第01519号 |
※2026年9月2日 編集部調べ。5社とも日本貸金業協会の会員です。最新の条件は公式サイトで確認してください。
セントラル:創業1973年・16店舗、自動契約機で当日カード発行できる中小
セントラルは愛媛県松山市に本社を置く創業昭和48年(1973年)の消費者金融で、全国16店舗と自動契約機「セントラルくん」を持ちます。貸付利率は実質年率4.80%〜18.00%(30万円超は上限15.00%)、限度額は1万〜300万円、貸付対象は「20歳以上の定期的な収入と返済能力を有する方」です。上限金利が18.00%と大手と同水準で、中小の中では金利面の負担が小さい部類です。
即日融資は「平日14時までの申込受付で当日振込可能」です。無利息は最大30日間で、起算日は契約日の翌日(公式が「お借入日の翌日ではございません」と明記)、初回契約者限定で再契約・増額は対象外です。在籍確認は「基本的にお電話確認をさせていただきます」と公式サイトにあり、申込直後ではなく一度本人と話してから方法を決める運用です。電話を避けたい人は申込後の連絡で相談する形になります。セブン銀行ATMで借入・返済ができるCカードも発行されます。
フクホー:来店不要の電子契約、仮審査は最短即日〜数営業日
フクホーは大阪市に本社を置く創業1967年の消費者金融で、商品は証書貸付の「フリーキャッシング」です。貸付利率は実質年率7.30%〜20.00%(10万円未満は上限20.00%、10万〜100万円未満18.00%、100万円以上15.00%)、限度額は5万〜200万円ですが、新規は初回50万円までの契約です。申込年齢は20歳以上66歳未満で、パート・アルバイト・派遣は申し込めます。
注意したいのは融資対象外の範囲です。公式FAQでは、他社延滞中の人、過去の借入を放置している人に加え、自営業主・会社役員・現在仕事をしていない人(年金のみ・主婦・主夫・就職予定を含む)は融資対象外と明記されています。「中小なら誰でも」ではなく、給与所得者向けの会社と理解してください。
審査は「仮審査は通常、最短即日〜数営業日以内」で、電話申込は最長3営業日かかるためWeb申込が推奨されています。契約は「まるごと電子契約」(オンライン完結・来店不要)か郵送契約の2種類で、必要書類には本人確認書類・所得証明書類のほか住民票原本(本籍地記載分)が含まれます。在籍確認は「お申込みの際に、ご自宅やお勤め先にお電話することはございません」とされ、契約時に必要な場合も事前に要望を確認する運用です。
アロー:最短45分で審査完了、申込はネット・アプリのみ
アローは名古屋市の消費者金融で、商品は使途自由の「フリープラン」と借換ローンです。貸付利率は実質年率14.95%〜19.94%、限度額は最大200万円(基本的に年収の3分の1まで)、申込可能年齢は「21歳以下及び71歳以上の方はご契約出来ません」という表記なので22〜70歳です。「20歳以上」と紹介しているサイトがありますが誤りです。
審査は「最短45分で審査完了」ですが、これは審査完了までの時間で融資時間ではありません。振込は「最短でお振込み」で、申込時間によっては当日対応できない場合があります。申込はネット(アプリ)のみで電話申込は受け付けておらず、アプリを使えば書類が郵送されることなくWEBで完結します。必要書類は本人確認書類と収入証明(源泉徴収票・給料明細等)で、希望額にかかわらず収入証明が必要書類に含まれる点は大手と異なります。在籍確認の方法は公式サイトに記載がないため、本記事では「あり」とも「なし」とも書きません。上限金利が19.94%と高いため、短期・少額の利用に向いた会社です。
ダイレクトワン:スルガ銀行グループ、店頭契約なら最短30分でカード発行・当日借入
ダイレクトワンは静岡県沼津市に本社を置くスルガ銀行グループの消費者金融です。貸付利率は実質年率4.9%〜18.0%、限度額1万〜300万円、申込年齢は20〜74歳で、「主婦(主夫)・パート・学生・アルバイトの方でも、安定した収入があればお申込みいただけます」「年金収入含む」と公式に記載されています。フクホーが対象外とする年金受給者も、本人の安定した収入があれば申込対象に含まれる点が特徴です。
無利息は「初めての方なら55日間利息0円」で、起算日は初回借入の翌日です。契約額の条件なしで適用される無利息としては中小5社の中で最も長く、期間中に返済日が来れば約定額の返済は必要です。融資スピードは「店頭窓口なら最短30分でカード発行・当日借入可」で、ネット申込の場合はカードが郵送されます(Web申込の最短時間は公式に記載なし)。店舗は静岡・神奈川・愛知・東京・山梨の6プラザとインターネット店です。
在籍確認は「原則、電話での在籍確認は行っておりません。ご申告内容や書類にて確認」とされ、必要な場合は事前同意を得る運用です。収入証明は当社極度額50万円超、または他社を含め100万円超で必要になります。
いつも:Web申込で最短30分融資、郵送物なし・原則電話なし
いつもは高知市に本社を置く1993年設立の消費者金融です。フリーローンの貸付利率は実質年率4.80%〜20.00%、限度額は1万〜500万円と中小5社の中で最大、申込年齢は20〜65歳で「現在お仕事をされている方であれば」パート・アルバイト・派遣・契約社員も申し込めます。本人に収入がない人は申込条件を満たしません。
融資スピードは「WEB申込なら最短30分で融資」(申込状況による)で、新規の審査・振込は平日9:30〜18:00のみ、18時以降の申込は翌営業日扱いです。振込はPayPay銀行宛なら24時間365日、他行は9:00〜21:00に対応します。契約時の郵送物は一切なく、在籍確認は「原則、在籍確認のお電話は不要」「必要になる場合も必ずお客様へ事前確認」と公式FAQに記載されています。
無利息「itsumoゼロ」は最大60日間ですが、対象は初回契約かつ60万円以上の契約に限られ、少額契約では使えません。必要書類は顔写真付き身分証と健康保険証の2点に加え、収入証明1点が必須です。上限金利が20.00%なので、10万円未満の借入は利息制限法の上限いっぱいの金利になり得ることを踏まえて利用してください。
中小に申し込む前に確認する3点:登録番号・上限金利・「審査あり」の明記
中小消費者金融には正規の登録業者と、それを装った無登録業者が混在しています。申込前に次の3点を必ず確認してください。
- 登録番号を金融庁のデータベースで照合する:正規業者は「◯◯財務局長(△)第□号」または「◯◯県知事(△)第□号」の登録番号を公式サイトに掲載しています。金融庁の登録貸金業者情報検索サービスで登録番号・商号・所在地・電話番号を入力し、検索結果と公式サイトの表記(商号・所在地・電話番号)が一致するか確認します。番号だけ実在業者のものを流用する手口もあるため、番号が出るだけで安心しないでください。
- 上限金利が年20%以内か:出資法により、業として年20%を超える利息契約は刑事罰の対象です。利息制限法では10万円未満で年20%、10万円以上100万円未満で年18%、100万円以上で年15%が上限で、超過分は無効です。本記事の中小5社はいずれも上限20.00%以内です。
- 「審査あり」「返済能力の確認」が明記されているか:登録業者は貸金業法第13条により審査を省略できません。「審査なし」「無審査」「ブラックOK」と書かれていれば、その時点で無登録業者です。
もう1つ、中小特有の注意点があります。大手が最短数分〜数十分で回答するのに対し、中小は「最短即日〜数営業日」(フクホー)のように日数がかかる会社があり、セントラルのように在籍確認を電話で行う会社もあります。当日中の借入と電話なしの両方を優先するなら、まず大手5社に申し込み、否決された場合に中小へ進む順序が合理的です。
審査は厳しめでも低金利を優先するなら銀行カードローン3社
「銀行カードローンのほうが審査が甘い」「バンクイックは甘いのか」という疑問はよく検索されますが、銀行カードローンの審査基準も通過率もすべて非公開です。構造面で言えば、銀行カードローンは銀行自身の審査に加えて保証会社(アコム・SMBCコンシューマーファイナンス・カード会社など)の保証審査を通る二段階の仕組みで、消費者金融より審査に時間がかかる傾向があります。代わりに上限金利は14.5〜15.0%と消費者金融(17.9〜18.0%)より3ポイント前後低く、返済負担を抑えたい人に向いています。
| 項目 | 三菱UFJ銀行バンクイック | 楽天銀行スーパーローン | セブン銀行カードローン |
|---|---|---|---|
| 金利 | 年1.4%〜14.6% | 年1.9%〜14.5%(2027年1月15日まで年0.95%〜7.25%のキャンペーン) | 年12.0%〜15.0% |
| 限度額 | 10万〜800万円 | 10万〜800万円(専業主婦は50万円) | 10万〜300万円(新規は最高50万円) |
| 申込年齢 | 満20歳以上65歳未満 | 満20歳以上62歳以下(パート等は60歳以下) | 満20歳以上満70歳未満 |
| 保証会社 | アコム | 楽天カードまたは三井住友カード | アコム |
| 口座 | 不要 | 不要 | セブン銀行口座が必要 |
| 審査・融資(公式表記) | 審査結果は最短即日(平日9〜21時、土日祝9〜17時) | 最短当日〜2営業日 | 最短翌日に借入 |
| 勤務先への電話 | 連絡する場合あり | あり(個人名で連絡、専業主婦はなし) | 原則なし(場合により連絡) |
| 収入証明 | 50万円超で必須 | 50万円以下は原則不要 | 100万円以上への増額時に年収確認 |
※2026年9月2日 編集部調べ。楽天銀行の金利半額キャンペーンは2026年8月17日〜2027年1月15日で、終了後は通常金利に戻ります。最新の条件は公式サイトで確認してください。
三菱UFJ銀行バンクイック:口座不要・上限金利14.6%、審査結果は最短即日でも「甘い」とは言えない理由
バンクイックは三菱UFJ銀行のカードローンで、金利は年1.4%〜14.6%、限度額は10万〜800万円です。三菱UFJ銀行の口座がなくても申し込め、Web完結・カードレスなら原則郵送物もありません。申込条件は「満20歳以上65歳未満の国内居住個人、原則安定した収入、保証会社アコム株式会社の保証を受けられる方」です。パート・アルバイト・学生・年金受給者の可否は公式ページに記載がありません。
「バンクイックの審査は甘いか」という問いに対する答えは、根拠となる公表データが存在しない、です。審査結果の連絡は「お申込日の最短即日(平日9〜21時、土日祝9〜17時)」と銀行の中では速い部類ですが、受付時間・審査状況によっては翌日以降になります。在籍確認は「勤務先の確認や申込内容の確認のため、自宅および勤務先へ連絡する場合があります」とされ、消費者金融のような「原則電話なし」の明記はありません。収入証明書は限度額50万円超で必須です。保証会社がアコムであることから「アコムと同じ基準」と解説されることがありますが、公式にそのような記載はなく、断定はできません。
楽天銀行スーパーローン:楽天会員ランクに応じた審査優遇、審査結果まで最短当日〜2営業日
楽天銀行スーパーローンは金利年1.9%〜14.5%、限度額10万〜800万円で、楽天銀行の口座は不要です。2026年8月17日〜2027年1月15日は「金利半額キャンペーン」で年0.95%〜7.25%が適用されますが、期間限定で終了後は通常金利に戻ります。申込条件は「満20歳以上62歳以下(パート・アルバイト・専業主婦は60歳以下)、毎月安定した定期収入のある方または専業主婦」で、保証会社は楽天カード株式会社または三井住友カード株式会社です。
公式サイトには「楽天会員ランクに応じて審査優遇」(一部例外あり)と記載がありますが、優遇の内容やランク別の条件は公開されていません。「ダイヤモンド会員なら通る」といった断定はできず、あくまで審査上の参考要素と捉えてください。審査時間は「最短当日〜2営業日」で、手続き状況によりさらに時間がかかる場合があります。在籍確認は勤務先へ社名を名乗らず個人名で電話があり(専業主婦はなし)、収入証明書は限度額50万円以下なら原則不要です。審査に落ちる理由や再申込のタイミングは楽天銀行スーパーローンで審査落ちする理由と再申込のコツを解説した記事で詳しく扱っています。
セブン銀行カードローン:セブン銀行口座があれば申込が簡単、新規契約は最高50万円
セブン銀行のローンサービス(カードローン)は、セブン銀行口座を持つ個人が対象で、金利は年12.0%〜15.0%、限度額は10万〜300万円の9段階です。新規契約時は最高50万円で、100万円以上への増額には年収情報の提出または年収確認書類のアップロードが必要です。申込年齢は契約時満20歳以上満70歳未満、保証会社はアコムです。
Myセブン銀行アプリから申し込むと最短翌日に借入でき、キャッシュカード到着前からスマホATMで取引できます。在籍確認は「原則としてご連絡することはありませんが、場合によってはご連絡することがあります」で、銀行3社の中では最も消費者金融に近い表現です。ATM手数料は借入・返済とも曜日・時間帯にかかわらず0円です。金利の下限が12.0%と他の銀行より高く、限度額別に固定(10万〜50万円は15.0%)なので、少額を短期で使う人向けの設計と言えます。セブン銀行単体の審査傾向や落ちる人の特徴はセブン銀行カードローンの審査は甘いのかを検証した記事で解説しています。
銀行は保証会社と銀行の二段階審査で、融資は翌営業日以降になりやすい
銀行カードローンは銀行法にもとづく貸付で、貸金業法の総量規制(年収の3分の1)の直接の対象ではありません。ただし各行は独自の審査で年収に対する借入割合を見ており、「銀行なら年収の3分の1を超えて借りられる」と考えるのは適切ではありません。金融庁の貸金業法Q&Aも、銀行・信用金庫などのローンは総量規制の対象外で残高にも算入しないと整理しています。一方で、各行の商品概要には必ず「保証会社の保証を受けられる方」が申込条件として入っています。
この保証会社審査と銀行自身の審査を経る二段階構造が、銀行の審査が消費者金融より時間を要する主因です。上の3社でも、審査結果の連絡は最短即日でも、実際の借入はセブン銀行「最短翌日」、楽天銀行「最短当日〜2営業日」と、今日中の借入を前提にできない表記になっています。今日借りる必要があるなら消費者金融、数日待てて金利を抑えたいなら銀行、という使い分けが現実的です。銀行の本審査で落ちる仕組みはPayPay銀行カードローンの本審査に落ちる確率を検証した記事でも扱っています。金利やスピード別の総合ランキングはカードローンおすすめランキング(金利・スピード別)を参照してください。
審査が甘くなくても「通りやすさ」に差が出る2つの理由
「審査が甘い会社はない」のに、成約率に10ポイント以上の差があり、大手で落ちた人が中小で契約できることがあるのはなぜか。理由は、①業態によって根拠法・審査の仕組みが違うこと、②同じ業態でも自動審査か個別審査かで見ているポイントが違うこと、の2つです。
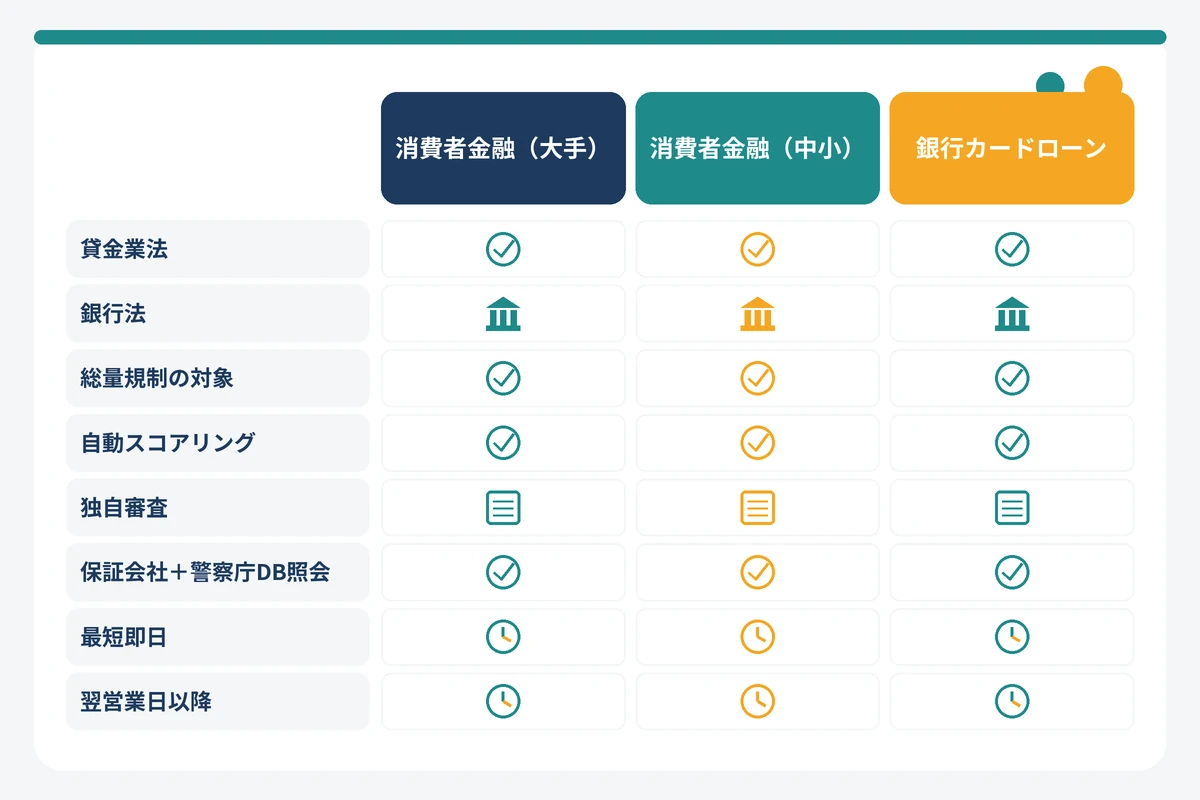
消費者金融・銀行・信販で審査の仕組みが違う(業態別マトリクス)
編集部が法令と各社公式の記載から整理した、業態別の審査の仕組みの違いは次のとおりです。信販系の例として、JCBのカードローン「FAITH」の公式条件を参考に載せています。
| 項目 | 消費者金融(大手) | 消費者金融(中小) | 銀行 | 信販(例:JCB FAITH) |
|---|---|---|---|---|
| 根拠法 | 貸金業法 | 貸金業法 | 銀行法 | 貸金業法 |
| 総量規制(年収の1/3) | 対象 | 対象 | 対象外(銀行独自の審査で年収比を確認) | 対象 |
| 信用情報の照会 | CIC・JICC(法律上の義務) | CIC・JICC(法律上の義務) | KSC+保証会社経由でCIC・JICC | CIC・JICC(法律上の義務) |
| 審査の主体 | 自社(自動審査中心) | 自社(担当者による個別確認が多い) | 銀行+保証会社の二段階 | 自社 |
| 審査・融資の最短表記 | 最短3〜20分 | 最短30分〜数営業日 | 最短即日〜2営業日(融資は翌日以降が多い) | 最短当日審査・即日融資 |
| 勤務先への電話 | 原則なし(5社とも公式明記) | 会社による(電話ありの社もある) | 連絡する場合あり(銀行による) | 原則なし |
| 上限金利 | 17.9〜18.0% | 18.0〜20.0% | 14.5〜15.0% | 12.50% |
| 成約率の公表 | アコム・アイフルのみ公表 | なし | なし | なし |
| パート・アルバイト | 5社とも可 | 会社による(多くは可) | 銀行による | 不可(FAITHの場合) |
※2026年9月2日 編集部調べ。貸金業法・銀行法(e-Gov法令検索)、金融庁「貸金業法Q&A」、各社公式サイトの記載を編集部が整理したものです。最新の条件は公式サイトで確認してください。
この表から分かるのは、「甘い・厳しい」ではなく「見ている場所が違う」ということです。消費者金融は貸金業法の総量規制で年収の3分の1という機械的な上限があり、それを超えていればどの社でも否決されます。銀行は総量規制の対象外ですが、保証会社の審査を経るため「銀行だから通る」とは言えません。信販は貸金業法の適用を受け、JCB FAITHのようにパート・アルバイト不可、年収の3分の1超の借入がある人は申込不可と、条件を明示している例もあります。
スコアリングと人の目:大手はAI自動審査、中小は独自審査で個別事情を見る
大手消費者金融が「最短3分」「最短9分」で審査を終えられるのは、申込内容と信用情報を自動的に点数化する審査(スコアリング)を使っているためとされています。年齢・年収・勤務先の規模・勤続年数・居住形態・他社借入件数などの属性と、信用情報機関に登録された返済履歴を機械的に評価するため、速い代わりに例外を汲み取りません。「転職したばかりだが前職で長く勤めた」「延滞は1回だけですぐ解消した」といった事情は点数に反映されにくく、基準を下回れば否決されます。
一方、中小消費者金融は申込件数が少ない分、担当者が申込内容を個別に確認する会社が多いとされています。エイワのように「無人契約機ではなく、お会いしてお客様の現状をお聞きした上で」融資すると公式に掲げる対面与信の会社もあります。大手のスコアリングで弾かれた人が中小で契約できることがあるのは、この「見方の違い」によるものであり、中小が返済能力を見ていないわけではありません。中小も貸金業法第13条の返済能力調査義務を負い、CIC・JICCへの照会は必須です。
なお、審査の速さは「甘さ」の証拠にはなりません。信用情報の照会はオンラインで即時に行われ、スコアリングも自動で完了するため、法律上必要な調査をすべて行ったうえで数分の回答が可能になっています。
「審査通過率を公表している業者」を借入先選びの参考にする方法
成約率を公表しているのはアコム(新規貸付率)とアイフル(成約率)の2社だけです。プロミスは2024年12月分で公表を終了、SMBCモビット・レイク・中小消費者金融・銀行はすべて非公開です。したがって「通過率◯%」という数値で比較できるのはこの2社に限られ、ほかの会社について「通過率◯%」と書かれた情報は根拠を確認できません。
成約率を借入先選びに使うときの注意は3点です。第1に、成約率は会社ごとに定義が違い(アコムは提携カード分を除く、アイフルは個人向け無担保ローン)、単純比較は目安に留めること。第2に、成約率は申込者層の影響を受けるため、「アコムのほうが甘い」ではなく「アコムには契約に至る属性の申込者が相対的に多い」と読むこと。第3に、自分が総量規制に抵触していたり、信用情報に延滞の記録があったりする場合は、成約率の高低にかかわらず否決される可能性が高いこと。成約率は「自分の状態が基準を満たしている前提で、どこに申し込むか」を決める材料であり、基準を満たしていない状態を覆す材料ではありません。
審査で見られる項目と通過率を上げる事前準備6つ
審査基準は非公開ですが、貸金業法が求める返済能力調査の内容と各社公式の申込条件から、「審査で見られる項目」は特定できます。ここでは項目ごとに、申込前に自分で確認・準備できることを数値基準つきで整理します。「通りやすくする裏技」はありませんが、審査で不利になる要因を減らすことはできます。
前提として、大手消費者金融5社の申込から借入までの流れは共通しています。どの段階で何を見られるかを押さえておくと、準備の優先順位が決まります。
- 申込:Web・アプリは原則24時間受付(プロミス・アイフル・SMBCモビットの審査回答は9:00〜21:00)。氏名・住所・勤務先・年収・他社借入を入力する
- 本人確認:スマホで本人確認書類(運転免許証・マイナンバーカードなど)を撮影して送る方式が中心。プロミス・アイフルは銀行口座の登録で書類提出を省略できる方式もある(レイクは口座登録+書類1点)
- 審査:申込内容の評価と、CIC・JICCへの信用情報照会、在籍確認(大手5社は原則書類・申告内容で確認)が行われる。50万円超の希望額なら収入証明書の提出もこの段階
- 契約:Web上で契約内容を確認。カードレスを選べば郵送物は原則なし(各社の条件は上の比較表を参照)
- 借入:登録口座への振込(アコムは24時間365日・最短10秒)か、スマホATM(プロミス・SMBCモビットはセブン銀行・ローソン銀行ATMに対応)で受け取る
年収・勤務先・勤続年数で「安定収入」を判断される
13社の申込条件で最も多く掲げられているのが「安定した収入」(会社により「定期的な収入」)です。年収の下限額を公式に定めている会社はなく、重視されるのは金額そのものより「毎月継続して収入があるか」です。そのため、雇用形態(正社員・契約社員・パート・アルバイト・自営業)、勤務先、勤続期間、収入の受け取り方(給与振込か手渡しか)が申込フォームで問われます。
準備としては、申込フォームの年収欄に「税込の総支給額」を正確に入れることです。貸金業法の施行規則では、年収に含めてよいのは給与・年金・恩給・定期的な不動産賃貸収入・安定的な事業所得で、宝くじや競馬などの一時的な収入は含められません。給与明細から年収を算出する場合は直近2か月の平均×12(賞与は過去1年分を確認できれば加算可)が基準です。実際より多く申告すると、収入証明書の提出時に食い違いが出て虚偽申告扱いになります。
信用情報(CIC・JICC・KSC)は申込前に自分で開示できる
審査で最も影響が大きいのは信用情報です。過去に延滞・債務整理があったか、他社にいくら借りているか、最近どこに申し込んだかは、すべて信用情報機関に登録されています。「自分がなぜ落ちたか分からない」人は、申込前に自分の信用情報を開示すると原因を特定できます。開示方法と手数料は次のとおりです。
| 機関 | 主な加盟先 | オンライン開示 | 郵送開示 | オンライン開示に必要なもの |
|---|---|---|---|---|
| CIC | クレジット会社・消費者金融・銀行など | 500円(税込)、8:00〜21:45受付、即時PDF。96時間以内の再開示は無料 | 1,500円(定額小為替)、1週間〜10日程度 | 署名用電子証明書付きマイナンバーカード+スマホ |
| JICC | 消費者金融・クレジット会社など | 700円(税込、スマホアプリ)、1〜3日程度 | 2,177円(速達2,511円、コンビニで利用券購入)、到着後7〜10日 | マイナンバーカードのICチップ電子証明書 |
| KSC(全国銀行個人信用情報センター) | 銀行・信用金庫・信用保証協会など | 800円(税込、2026年4月1日改定)、本人確認1〜3営業日+開示最短3〜5営業日 | 2,403円(コンビニで利用券購入)、1週間〜10日ほど | マイナンバーカード+NFC対応スマホ+専用アプリ |
※2026年9月2日 編集部調べ(各機関の公式開示ページ)。3機関とも窓口開示は行っていません。最新の条件は公式サイトで確認してください。
消費者金融に申し込む人はCICとJICCの2つ、銀行カードローンに申し込む人はKSCも含めた3つを開示するのが確実です。貸金業法上の指定信用情報機関はCICとJICCの2社で、KSCは銀行系の機関です。3機関の間では延滞等の情報が交流(CRIN)されていますが、すべての情報が共有されるわけではないため、KSCの開示ではCIC・JICCの内容は確認できません。
他社借入と総量規制(年収の3分の1)を計算しておく
貸金業者からの借入は、総量規制により合計で年収の3分の1までです。クレジットカードのキャッシング枠の利用分も貸金業法の適用を受けるため合算されます。一方、銀行カードローン、クレジットカードのショッピング(リボ・分割を含む)、住宅ローン・自動車ローンは対象外で、残高にも算入されません。自分の年収と他社借入から「あといくら申し込めるか」を編集部が計算した早見表は次のとおりです。
| 年収(税込) | 貸金業者からの借入上限(年収の1/3) | 他社借入50万円のときの残枠 | 他社借入100万円のときの残枠 | 収入証明書が必要になる条件 |
|---|---|---|---|---|
| 200万円 | 約66万円 | 約16万円 | 0円(新規借入不可) | 1社で50万円超、または他社合計100万円超 |
| 300万円 | 100万円 | 50万円 | 0円(新規借入不可) | 同上 |
| 400万円 | 約133万円 | 約83万円 | 約33万円 | 同上 |
| 500万円 | 約166万円 | 約116万円 | 約66万円 | 同上 |
※2026年9月2日 編集部調べ。貸金業法第13条の2(年収の3分の1)にもとづき編集部が試算した目安で、各社が実際に設定する限度額は審査により異なります。最新の条件は公式サイトで確認してください。
年収300万円で他社に100万円借りている人は、どの消費者金融に申し込んでも枠がゼロなので否決されます。この状態で「通りやすい会社」を探しても結果は変わりません。総量規制を超えていても利用者が罰せられることはなく、直ちに返済を求められることもありませんが、新規借入はできない、というのが金融庁Q&Aの整理です。なお、貸金業法の「例外貸付」として、配偶者の同意を得て夫婦合算で年収の3分の1以内に収める配偶者貸付や、顧客に一方的に有利な借換え(おまとめ)は総量規制を超えても契約できる場合がありますが、残高には算入されます。
在籍確認の仕組みと「原則電話なし」の各社の条件
在籍確認は「申告した勤務先に本当に在籍しているか」の確認で、貸金業法の返済能力調査の一部です。省略はできませんが、確認の方法が会社によって違います。大手5社はいずれも「電話による在籍確認は原則なし」で、書類(社員証・給与明細書・源泉徴収票・雇用契約書など)や申告内容で確認します。表現の強さには差があり、アコムが「100%なし」、レイクが「一切なし」、アイフルが「99.1%なし」、プロミスが「98%に実施せず」、SMBCモビットが「原則実施しない」です。
中小はセントラルが「基本的に電話確認」、フタバが「個人名で連絡する場合あり」と電話を前提にする社がある一方、ダイレクトワン・いつも・フクホーは原則電話なしです。銀行は楽天銀行が「個人名で電話あり」、バンクイックが「連絡する場合あり」、セブン銀行が「原則なし」と分かれます。勤務先に知られたくない人は、申込前に「電話なし」の条件(書類の提出・Web申込など)を公式サイトで確認し、必要書類を先に用意しておくと審査が止まりません。逆に、勤務先の電話番号が誤っている、社員証や給与明細で在籍を示せない、といった理由で在籍確認が取れない状態は、返済能力調査が完了しないため否決の要因になります。転職直後で給与明細がまだない人は、雇用契約書や採用通知など在籍を示せる書類を用意してから申し込むのが確実です。各社の方法と電話が来るケースの詳細は在籍確認なし(原則電話なし)のカードローン12社の詳細をまとめた記事で確認できます。
借入希望額は必要最低限に絞る(50万円超で収入証明が必要)
希望額が大きいほど審査のハードルは上がります。貸金業法第13条第3項により、1社で50万円超、または他社を含めた合計が100万円超になる契約では収入証明書の提出が義務づけられており、13社の公式条件もこれに沿っています(プロミスは19歳以下も必須、レイクは提出済み証明が3年経過した場合も必要)。収入証明書として認められるのは、源泉徴収票・給与の支払明細書(直近2か月分以上)・確定申告書・納税通知書・所得証明書・年金証書などです。
初めて申し込む人は、希望額を50万円以下に設定して収入証明書なしで審査を受け、後から増額申請する流れのほうが手続きが止まりにくくなります。セブン銀行のように新規契約時の上限が50万円と最初から決まっている商品もあります。必要な金額だけを申し込むことは、総量規制の残枠を温存する意味でも合理的です。
入力ミス・虚偽申告は即否決。申込前チェックリスト
審査に落ちる理由の中で、自分で完全に防げるのが入力ミスと虚偽申告です。年収を多く書く、他社借入を少なく書く、勤務先を偽るといった申告は、信用情報の照会と収入証明書の提出で必ず食い違いが出ます。犯罪収益移転防止法では取引時確認で本人特定事項を偽ることも禁止されています。申込前に次の点を確認してください。
- 氏名・生年月日・住所は本人確認書類(運転免許証・マイナンバーカードなど)の記載と完全に一致しているか(引越し後に住所変更していない場合は現住所の確認書類が別途必要)
- 年収は税込の総支給額で、収入証明書の金額と一致するか
- 他社借入は貸金業者からの借入(消費者金融・クレジットカードのキャッシング)を件数・残高とも正確に書いたか(銀行カードローン・ショッピングは各社の指示に従う)
- 勤務先名・所在地・電話番号は在籍確認書類(社員証・給与明細など)と一致しているか
- 希望額は50万円以下か。50万円超なら収入証明書を手元に用意したか
- 直近6か月以内に他社へ申し込んだ回数を把握しているか(申込情報は6か月間登録される)
- 申込は審査対応時間内(多くは9:00〜21:00)か。即日融資が必要なら午前中に
審査に通らない人の特徴5つ【信用情報の登録期間つき】
審査に落ちた理由は各社とも開示しません。ただし、貸金業法の要件と信用情報の登録内容から、否決の原因になりやすい状態は特定できます。自分がどれに当てはまるかが分かれば、「いつまで待てば消えるか」「次にどこへ申し込むか」が決まります。まず、信用情報機関3社の登録期間を一次情報から整理します。
| 情報の種類 | CIC | JICC(2019年10月1日以降の契約) | KSC | 審査への影響 |
|---|---|---|---|---|
| 申込(照会)情報 | 照会日から6か月 | 照会日から6か月以内 | 会員への提供は6か月以内 | 短期間に複数の申込があると「申込ブラック」と見られやすい |
| 契約内容・返済状況(延滞・異動を含む) | 契約期間中および契約終了後5年以内 | 契約継続中および契約終了後5年以内 | 契約期間中および契約終了日(未完済なら完済日)から5年以内 | 延滞・債務整理の記録がある間は否決されやすい |
| 官報情報(破産・民事再生など) | 公式の保有期間一覧に記載なし | 取引事実情報として5年以内 | 決定日から7年以内(2022年11月4日に10年から短縮) | 銀行カードローンではKSCの7年が影響する |
| 本人申告情報・貸付自粛情報 | 登録日から5年以内 | 登録日(申請日)から5年以内 | 申告日から5年以内 | 貸付自粛を登録すると与信判断の参考情報になる |
※2026年9月2日 編集部調べ(CIC・JICC・KSC各公式サイトの「登録情報と保有期間」)。JICCの2019年9月30日以前の契約は延滞情報が「延滞解消日から1年以内」など別ルールです。最新の条件は公式サイトで確認してください。
過去5年以内に延滞・債務整理の記録がある
最も影響が大きいのがこの状態です。長期の延滞、任意整理・個人再生・自己破産などの記録は、CIC・JICCでは契約終了後5年以内、KSCでは契約終了日から5年以内(破産・再生の官報情報は決定日から7年以内)登録されます。この期間中は、成約率の高い会社に申し込んでも否決される可能性が高く、「通りやすい会社を探す」より「記録が消える時期を把握して待つ」ほうが確実です。
注意点として、起算日は「契約終了日」なので、延滞したまま放置している借入があると期間のカウントが始まりません。完済して契約を終了させることが先です。また、信用情報機関の登録期間が過ぎても、過去に延滞や強制解約をした会社自身は自社の取引記録を審査に使う可能性があります(いわゆる社内ブラック。期間・基準は各社非公開)。過去に迷惑をかけた会社ではなく、取引のなかった会社に申し込むのが無難です。
短期間に3社以上申し込んでいる(申込ブラック)
申込情報はCIC・JICCとも照会日から6か月間登録され、KSCも会員へは6か月以内の照会記録を提供します。短期間に複数の会社へ申し込むと、その履歴が審査時に見え、「他社で断られている」「資金繰りに困っている」と判断されやすくなります。一般に「申込ブラック」と呼ばれる状態で、公式に件数の基準を示している会社はありませんが、否決後に続けて申し込むほど不利になるのは確かです。
すでに複数社に申し込んで落ちている人は、申込情報が消える6か月後まで待ち、その間に信用情報を開示して原因を確認するのが最も確実な対処です。同時申込で「どこか1社に通れば」と考えるのは逆効果になります。
勤続期間が短い・収入が不安定・無職
「安定した収入」の判断で不利になりやすいのが、転職直後で勤続期間が短い、収入が月ごとに大きく変動する、現在無職、という状態です。勤続期間の下限を公式に定めている会社はありませんが、申込フォームで勤続年月を問われる以上、審査要素になっていると考えるのが自然です。本人に収入がない人は、「安定した収入」を申込条件とする会社では条件を満たしません。フクホーのように「現在お仕事をされていない方(年金のみ・主婦・主夫・就職予定を含む)」を明示的に融資対象外とする会社もあります。
収入がない専業主婦(主夫)については、貸金業法の例外貸付として配偶者の同意と配偶者の収入証明を条件に夫婦合算で年収の3分の1以内まで借りられる「配偶者貸付」の仕組みがありますが、大手消費者金融5社は取り扱いを明記しておらず、本記事の中小5社でも公式に確認できたものはありません(ビアイジなど一部の中小に取り扱いあり)。銀行では楽天銀行スーパーローンが専業主婦を申込対象に含め、限度額50万円としています。信用情報が空の状態(いわゆるスーパーホワイト)は、それ自体で否決される要因ではありませんが、返済実績がないため属性情報だけで判断されます。
他社借入が年収の3分の1に近い
貸金業者からの借入合計が年収の3分の1に達していれば、総量規制により新規契約はできません。達していなくても残枠が小さければ、希望額を満たせずに否決や減額になります。他社借入は信用情報で残高・件数とも把握されるため、申告を少なく書いても意味がありません。上の総量規制シミュレーションで自分の残枠を確認し、残枠がない場合は返済を進めてから申し込む、または銀行カードローン(総量規制対象外だが独自審査あり)を検討する、が順序になります。他社借入が3社目・4社目になる場合の考え方は消費者金融3社目・4社目でも審査に通るかを検証した記事で詳しく扱っています。
申込内容と本人確認書類が一致しない
住所・氏名・生年月日が本人確認書類と一致しない、年収が収入証明書と食い違う、勤務先の電話番号が実在しない、といった不一致は、意図の有無にかかわらず虚偽申告と扱われて否決されます。引越し後に免許証の住所を変えていない場合は、現住所が記載された公共料金の領収書などの追加書類(多くの会社で発行6か月以内)が必要です。犯罪収益移転防止法にもとづく本人確認は貸金業者の義務で、書類の不備があると審査自体が進みません。申込前チェックリストで書類との一致を確認してから送信してください。
審査に落ちたときの対処法:次の一手フローチャート
審査に落ちた直後に別の会社へ続けて申し込むのは、申込情報が6か月残るため最も避けたい行動です。落ちた理由を推定し、理由ごとに「待つ期間」「次に申し込む業態」「代替手段」を選ぶのが次の一手になります。編集部が上の登録期間表と各社の公式条件から整理したフローは次のとおりです。
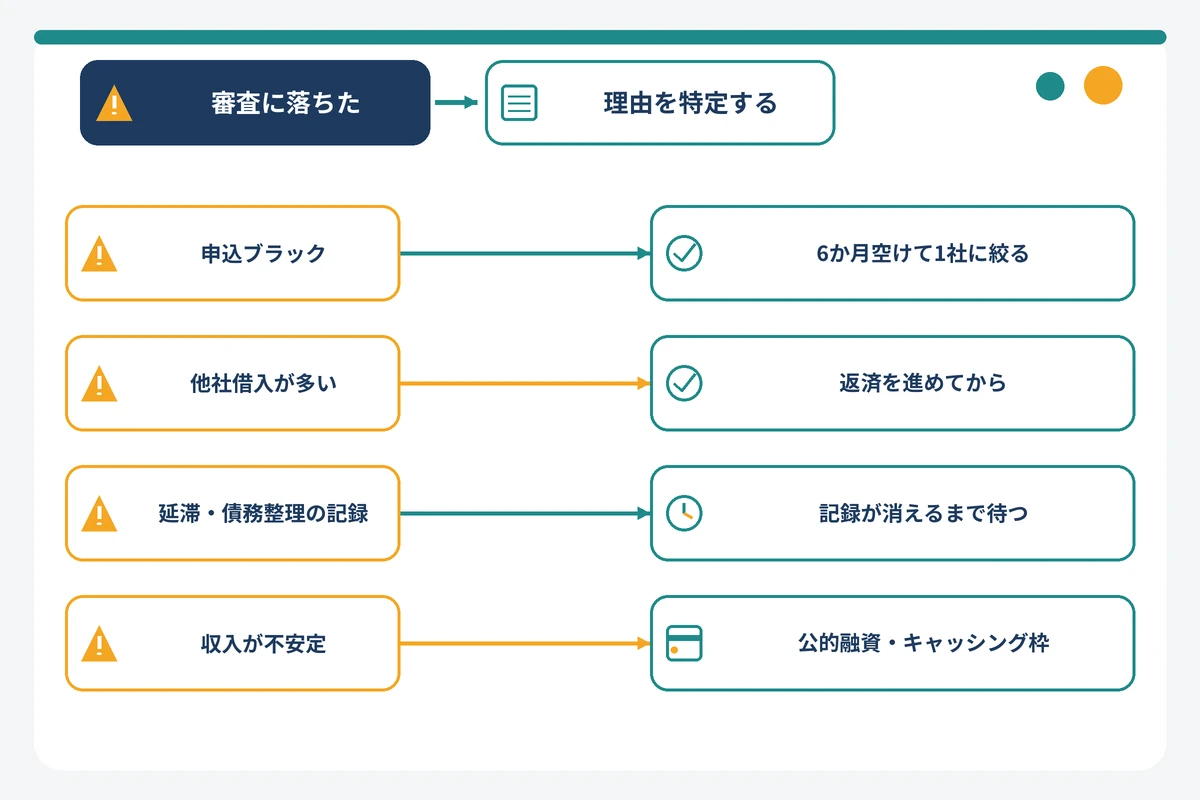
| 落ちた理由(推定) | 待つべき期間の目安 | 次に申し込む業態 | 並行して検討する代替手段 |
|---|---|---|---|
| 短期間に複数社へ申込(申込ブラック) | 申込情報が消える6か月 | 6か月後に業態の異なる1社に絞る | クレジットカードのキャッシング枠、公的融資 |
| 他社借入が年収の3分の1に近い・超過 | 返済を進めて残枠ができるまで | 残枠ができてから消費者金融、または銀行(独自審査あり) | おまとめ(一方的に有利な借換えは例外貸付)、相談窓口 |
| 延滞・債務整理の記録がある | 契約終了後5年(KSC官報は7年) | 記録が消えてから取引のなかった会社へ | 公的融資、家計の見直し、多重債務相談窓口 |
| 勤続が短い・収入が不安定 | 収入の実績が積み上がるまで | 個別審査の中小、または勤続が延びてから大手 | 少額なら後払いアプリ・質屋など貸金以外 |
| 入力ミス・書類不備 | 不要(訂正すれば可) | 同じ会社でも再申込は可能だが6か月空けるのが無難 | — |
※2026年9月2日 編集部調べ。待つ期間は信用情報機関の登録期間にもとづく目安で、各社の審査結果を保証するものではありません。最新の条件は公式サイトで確認してください。
6か月以上空けてから、業態の異なる1社に絞って再申込する
再申込の目安期間が6か月なのは、CIC・JICCの申込情報の登録期間が照会日から6か月だからです。6か月経てば前回の申込履歴は審査で見えなくなります。ただし、否決の原因が延滞記録や総量規制であれば、6か月待っても状態が変わらなければ結果も変わりません。待つ期間の間に信用情報を開示し、原因を確認しておくことが前提です。
再申込先は「同じ会社」より「業態の異なる会社」を選ぶほうが合理的です。大手の自動審査で落ちたなら個別審査の中小へ、消費者金融で総量規制に触れたなら銀行へ、という順序です。前回否決された会社に再申込しても、審査基準が同じである以上、状態が改善していなければ結果は変わりにくいと考えられます。
再申込のときは、借入希望額も見直してください。前回50万円超を希望していたなら、50万円以下に下げれば収入証明書が不要になり、総量規制の残枠に対する希望額の比率も下がります。希望額を必要最低限にすることは、審査で不利になる要因を1つ減らす行動です。
すでに複数社から借りていて残枠がない人には、新規の借入先を探すより「おまとめ・借換え」のほうが現実的な場合があります。貸金業法施行規則第10条の23は、顧客に一方的に有利な借換え(金利が借換え前の加重平均以下で、残高が段階的に減るもの)を総量規制の例外貸付として認めています。ただし例外貸付も残高には算入されるため、おまとめ後に新たな借入枠が生まれるわけではありません。おまとめを検討する段階なら、先に日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051)で返済計画を相談するのが安全です。
手持ちのクレジットカードのキャッシング枠を確認する
すでに持っているクレジットカードにキャッシング枠が設定されていれば、新たな審査なしで枠の範囲内の借入ができます(枠の設定時にすでに審査を通っているためです)。カード会社の会員ページやアプリで「キャッシング利用可能額」を確認してください。枠がゼロの場合は枠の新設申請が必要で、これは審査を伴います。
注意点は2つです。第1に、クレジットカードのキャッシングは貸金業法の適用を受けるため総量規制の対象で、消費者金融の借入と合算されます。第2に、金利は利息制限法の上限(10万円以上100万円未満で年18%)に近い水準が多く、無利息期間のある消費者金融の初回借入より利息負担が大きくなる場合があります。カード自体を新しく作る場合の審査の考え方は審査が甘いクレジットカードはあるのかを検証した記事を参照してください。
国や自治体の公的融資(生活福祉資金貸付・緊急小口資金)を検討する
生活費そのものに困っている場合は、民間の貸金より先に公的な制度を確認してください。低所得世帯などを対象とした生活福祉資金貸付制度(緊急小口資金を含む)は、市区町村の社会福祉協議会が窓口で、貸金業者のような信用情報にもとづく審査ではなく世帯の状況で判断されます。上限額・要件・貸付までの日数は制度や自治体で異なるため、居住地の社会福祉協議会に直接確認してください。市役所・区役所で相談できる制度の全体像は市役所・区役所で即日にお金を借りる方法(公的融資)をまとめた記事で解説しています。
すでに複数の借入があり返済が難しい状態なら、借入先を探すより相談窓口が先です。日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051、9:00〜17:00、土日祝・年末年始除く)は相談・生活再建支援カウンセリングを無料で行っています。法テラス(0570-078374)では収入・資産の要件を満たせば1つの問題につき3回まで無料の法律相談が受けられます。2026年9月1日〜12月31日は金融庁・日弁連・日司連・法テラス共催の多重債務者相談強化キャンペーンも実施中です。
少額なら後払いアプリ・質屋など「貸金以外」の選択肢もある
必要なのが数万円で、用途が買い物や支払いであれば、貸金業者以外の選択肢もあります。翌月一括払い型の後払いアプリは、割賦販売法の包括信用購入あっせんの規制対象外(契約から2か月以内の支払い)で、信用情報機関への照会を伴わない独自審査で利用可否を判断するサービスが多くあります。「審査なし」ではなく「信用情報を照会しない独自審査」であり、利用できるのは現金の借入ではなく買い物の後払いです。質屋は品物を担保にするため信用情報の審査がなく、返済できなければ品物を手放す仕組みです。
金額別の現実的な選択肢は、3万円を審査なしで借りたいときの現実的な方法をまとめた記事と5万円を即日で少額だけ借りたい人向けの選択肢を整理した記事、後払いアプリの比較は後払いアプリおすすめ(信用情報照会のない独自審査)の記事で扱っています。ただし、後払いで買った商品を換金業者に売って現金を得る「後払い現金化」は、金融庁が貸金業に該当するおそれのある違法性の高い取引として注意喚起しており、次の章で解説する典型的な手口です。
「審査なし」「ブラックOK」を掲げる業者はヤミ金:見分け方と相談先
「審査が甘い」「審査なし」で検索すると、正規の記事に混じって「ブラックOK」「即日現金」「借金ではありません」といった広告が表示されます。金融庁はヤミ金融を「貸金業法に基づく登録を受けずに、違法に貸金業を営む業者」と定義し、「絶対に借りてはいけません」と注意喚起しています。無登録営業は貸金業法第47条により10年以下の拘禁刑もしくは3,000万円以下の罰金(またはその両方)の対象です。
正規業者の見分け方3つ:登録番号・上限金利20%以内・「審査あり」の明記
正規の貸金業者かどうかは、次の3点で見分けられます。
- 登録番号が実在し、検索結果と商号・所在地・電話番号が一致する:金融庁の「登録貸金業者情報検索サービス」で確認します。登録番号の「( )」内の数字は3年ごとの更新回数です。番号だけを実在業者から流用する手口があるため、所在地と電話番号まで照合します。日本貸金業協会の協会員検索も併用できます(登録業者でも協会未加入の場合はあります)。
- 金利が年20%以内:出資法により、業として年20%を超える利息契約は5年以下の拘禁刑もしくは1,000万円以下の罰金の対象です。ヤミ金でよくある「10日で3割(トサン)」は、単純計算で年1,095%に相当します。年109.5%を超える利息契約は登録の有無を問わず無効で、金融庁は「利息の支払いは一切不要」と明示しています。
- 「審査あり」が前提になっている:貸金業法第13条により登録業者は審査を省略できず、第16条2項により「借入れが容易であることを過度に強調」する広告もできません。「審査なし」「無審査」「ブラックOK」「他社で断られた方歓迎」は、それ自体が無登録業者のサインです。
SNSの個人間融資・後払い現金化も違法または高リスク
ヤミ金は「業者」の形をとるとは限りません。金融庁は、SNS上の「お金貸します」といった個人間融資について、個人であっても反復継続の意思をもって貸付を行えば貸金業に該当し、無登録なら罰則の対象になると整理しています。違法な高金利に加え、個人情報が悪用されてさらなる犯罪被害やトラブルに巻き込まれる危険性も指摘されています。
後払い(ツケ払い)現金化は、形式上は後払いでの商品売買ですが、商品代金の支払いに先立って購入者が現金を受け取り、給料日に高額な商品代金を支払う仕組みです。金融庁は「経済的な実態が貸付けであり、業として行う場合には貸金業に該当するおそれ」があるとし、「金融ブラックOK」「借金ではありません」「今すぐ現金」を誘い文句の例として挙げています。日本貸金業協会は、給与ファクタリング(実質的には貸付け)や融資保証金詐欺(保証金・信用調査料名目で先にお金を要求する手口)も併せて注意喚起しています。「審査なしで少額を借りられるアプリはあるか」という疑問については少額融資アプリに審査なしは存在するかを検証した記事で整理しています。
困ったときの相談先:金融庁・日本貸金業協会・法テラス
すでにヤミ金から借りてしまった、返済が難しい、取立てに困っている、という場合は1人で抱えず次の窓口に相談してください。いずれも公的または公的性格の窓口です。
- 金融庁 金融サービス利用者相談室:0570-016811(IP電話 03-5251-6811)、平日10:00〜17:00。貸金・前払式・資金移動などの相談。
- 日本貸金業協会 貸金業相談・紛争解決センター:0570-051-051(IP電話 03-5739-3861)、9:00〜17:00(土日祝・年末年始除く)。相談・苦情処理・生活再建支援カウンセリングは手数料無料。浪費やギャンブルで借入を自ら制限したい人向けの「貸付自粛制度」(登録5年以内、無料)の申告先でもあります。
- 法テラス・サポートダイヤル:0570-078374、平日9:00〜21:00・土曜9:00〜17:00。情報提供は無料。収入・資産要件を満たせば1つの問題につき3回まで(1回30分)無料の法律相談。
- 消費者ホットライン:188。警察相談専用電話:#9110(ヤミ金の脅迫・取立て)。
貸金業法第21条は、午後9時〜午前8時の電話・訪問、正当な理由のない勤務先への連絡、第三者への弁済要求などの取立てを禁止しており、違反は2年以下の拘禁刑もしくは300万円以下の罰金の対象です。正規業者でもこの規制に違反する取立ては許されないため、該当する行為があれば上記窓口に相談してください。
カードローンの審査が甘いかどうかに関するよくある質問
消費者金融と銀行カードローンではどちらが審査に通りやすい?
公表データで比較できる範囲では、成約率を公表しているのは消費者金融のアコム(2026年4〜7月累計39.0%)とアイフル(同28.5%)だけで、銀行カードローンは全行が非公開です。そのため「銀行のほうが通りやすい」と言える根拠はありません。構造面では、消費者金融は自社の自動審査で最短数分〜数十分で回答し、銀行は保証会社と銀行の二段階審査で融資まで翌日以降になることが多い、という違いがあります。今日中に借りたいなら消費者金融、上限金利(14.5〜15.0%)を優先して数日待てるなら銀行、が現実的な選び方です。
バンクイックの審査は甘い?
バンクイック(三菱UFJ銀行)の審査基準・通過率は公式非公開で、「甘い」と言える根拠となるデータは存在しません。公式に分かるのは、申込条件が満20歳以上65歳未満・原則安定した収入・保証会社アコムの保証を受けられること、金利が年1.4%〜14.6%、審査結果の連絡が最短即日(平日9〜21時、土日祝9〜17時)、自宅・勤務先へ連絡する場合があること、限度額50万円超で収入証明が必須であることです。保証会社がアコムだからアコムと同じ基準、という公式記載もありません。すでに契約していて増額審査に落ちた場合の原因と対処はバンクイックの増額審査に落ちた原因と対処法をまとめた記事で解説しています。
パート・アルバイトでもカードローンの審査に通る?
申込自体は可能です。大手消費者金融5社(アコム・プロミス・アイフル・SMBCモビット・レイク)はいずれも公式にパート・アルバイトを申込対象と明記しており、中小ではセントラル・フクホー・ダイレクトワン・いつも、銀行では楽天銀行スーパーローン(60歳以下)も対象です。審査では「毎月継続した収入があるか」が見られ、借入上限は貸金業者の場合、年収の3分の1までです。年収120万円なら貸金業者からの借入合計は40万円までが目安になります。借入可能額の考え方と申込のポイントはアルバイトでも借りられるカードローンと借入可能額を解説した記事で詳しく扱っています。
即日融資に対応しているカードローンは審査が甘い?
甘くはありません。即日融資が可能なのは、信用情報機関への照会がオンラインで即時に行われ、申込内容の評価が自動審査(スコアリング)で完了するためで、貸金業法第13条が求める返済能力調査はすべて行われています。プロミス「最短3分」、レイク「最短8分」、アイフル「最短9分」、SMBCモビット「最短15分」、アコム「最短20分」はいずれも審査を経たうえでの最短時間で、申込時間帯や審査状況により延びます。審査が速いことと、基準が緩いことは別の話です。
在籍確認なしで借りられるカードローンはある?
「在籍確認なし」のカードローンはありませんが、「電話による在籍確認が原則なし」のカードローンはあります。在籍確認は返済能力調査の一部で省略できないため、電話の代わりに書類(社員証・給与明細書・源泉徴収票など)や申告内容で確認する運用です。大手5社はすべてこの方式で、アコムは「勤務先への電話は100%なし」、レイクは「勤務先への連絡は一切なし」、アイフルは「電話99.1%なし」、プロミスは「98%の顧客に実施せず」、SMBCモビットは「原則実施しない」と公式に記載しています。中小ではダイレクトワン・いつも・フクホー、銀行ではセブン銀行が原則電話なしです。各社の条件と電話が来るケースは在籍確認なし(原則電話なし)のカードローン12社の詳細で確認できます。
一度落ちた業者に再申込しても大丈夫?
再申込自体は可能ですが、申込情報がCIC・JICCに照会日から6か月間登録されるため、すぐに再申込しても前回の否決が見える状態で審査されます。目安として6か月以上空け、その間に信用情報を開示して否決の原因(延滞記録・他社借入・申込件数など)を確認し、原因が解消してから申し込むのが確実です。同じ会社は審査基準が変わらないため、状態が改善していなければ結果も変わりにくいと考えられます。次は業態の異なる会社(大手で落ちたなら中小、消費者金融で総量規制に触れたなら銀行)を1社に絞って申し込むほうが合理的です。
まとめ:審査が甘いカードローンを探すより「成約率と自分の条件」で選ぶ
- 審査が甘い・緩いカードローン・キャッシングは法律上存在しない。貸金業法第13条が返済能力調査を義務づけ、第16条2項が「借入れが容易」と強調する広告を禁止している。
- 通りやすさの客観指標は成約率だけ。公表しているのはアコム(2026年4〜7月累計39.0%)とアイフル(同28.5%)で、プロミスは2024年12月分で公表終了、他社は非公開。
- 今日中に借りたいなら大手消費者金融5社(最短3〜20分・電話による在籍確認は原則なし)、大手で否決されたなら個別審査の中小5社、金利を優先して数日待てるなら銀行3社。
- 落ちた原因は信用情報の開示(CIC500円・JICC700円・KSC800円)で特定できる。申込情報は6か月、延滞・債務整理は契約終了後5年(KSC官報7年)で消える。
- 「審査なし」「ブラックOK」は無登録のヤミ金。金融庁の登録貸金業者情報検索サービスで登録番号・商号・所在地・電話番号を照合してから申し込む。
次の行動は、①自分の年収と他社借入から総量規制の残枠を確認する、②直近6か月の申込回数と延滞の有無を思い出し、不安があれば信用情報を開示する、③条件を満たしているなら、13社早見表から業態を1つ選び、1社に絞って申し込む、の順です。大手5社の公式サイトは以下から確認できます。
金利やサービスを含めた総合的な比較はカードローンおすすめランキング(金利・スピード別)と消費者金融26社の総合比較記事で確認できます。返済が難しくなったときは、借入先を増やす前に日本貸金業協会(0570-051-051)や法テラス(0570-078374)、お住まいの自治体の多重債務相談窓口に相談してください。
この記事の情報源
本記事の数値・条件は、以下の公式サイト・法令・公的機関の情報をSEIMEIメディア編集部が2026年9月2日時点で確認したものです。
- アコム マンスリーレポート(新規貸付率):https://www.acom.co.jp/corp/ir/library/monthly_report//在籍確認FAQ:https://www.acom.co.jp/faq/2/
- アイフル 月次推移データ(ムニノバホールディングス):https://www.muninova.co.jp/ir/finance/monthly_data.html
- SMBCコンシューマーファイナンス 業績情報(掲載終了の告知):https://www.smbc-cf.com/corporate/management/data.html
- プロミス 申込条件・必要書類:https://cyber.promise.co.jp/APD01X/APD01X02/SMBCモビット 貸付条件:https://www.mobit.ne.jp/kariru/conditions/index.html/レイク 365日間無利息:https://lakealsa.com/cashing/nointerest/365nil/
- セントラル 貸付条件:https://011330.jp/kashitsuke.html/フクホー 商品概要:https://fukufo.co.jp/syohin.php/アロー:https://www.my-arrow.co.jp//ダイレクトワン 商品概要:https://www.directone.co.jp/directone/03_products/directone.html/いつも 貸付条件:https://www.126.co.jp/borrow/terms
- 三菱UFJ銀行バンクイック 申込条件:https://www.bk.mufg.jp/kariru/banquic/moushikomi/index.html/楽天銀行スーパーローン 商品詳細:https://www.rakuten-bank.co.jp/loan/cardloan/details//セブン銀行ローンサービス:https://www.sevenbank.co.jp/personal/netbank/deposit_loan/loan/
- 貸金業法(e-Gov法令検索):https://laws.e-gov.go.jp/law/358AC1000000032/利息制限法:https://laws.e-gov.go.jp/law/329AC0000000100/出資法:https://laws.e-gov.go.jp/law/329AC0000000195
- 金融庁 貸金業法Q&A:https://www.fsa.go.jp/policy/kashikin/qa.html/登録貸金業者情報検索サービス:https://clearing.fsa.go.jp/kashikin//ヤミ金融・後払い現金化への注意喚起:https://www.fsa.go.jp/ordinary/chuui/cashing_chuui.html
- 日本貸金業協会 ヤミ金融の手口:https://www.j-fsa.or.jp/personal/info/dark_finance.php/貸金業相談・紛争解決センター:https://www.j-fsa.or.jp/personal/trouble/
- CIC 保有期間:https://www.cic.co.jp/confidence/posession.html/JICC 登録期間:https://www.jicc.co.jp/aboutus/credit-info/registration/全国銀行個人信用情報センター:https://www.zenginkyo.or.jp/pcic/about/
- 法テラス 無料法律相談:https://www.houterasu.or.jp/site/soudan-tatekae//金融庁 多重債務者相談強化キャンペーン2026:https://www.fsa.go.jp/policy/kashikin/campaign/campaign2026.html

コメント