
「消費者金融は3社目になると急に通らなくなる」という言説は検索上に多くありますが、正確ではありません。消費者金融3社目でも審査に通る可能性はあり、貸金業法に件数の上限もありません。見られるのは「何社目か」ではなく、借入合計と返済実績です。
具体的には、貸金業者からの借入合計が年収の3分の1に収まっているか(総量規制の残り枠)、既存2社の返済に遅れがないか、直近6か月に多重申込をしていないかの3点です。年収×既存借入額の残り枠早見表を使えば、自分が申し込める状態かを30秒で判定できます。
そのうえで、3社目・4社目でも申し込める大手5社+中小6社の申込条件、通る確率を上げるコツ、借りた後の返済シミュレーションと増額・おまとめ・相談先までを順に整理します。
結論:消費者金融3社目でも審査に通る可能性はある【30秒で分かる要約】
まず要点をまとめます。急いでいる方はこのセクションと、次の「残り枠早見表」だけ読めば、自分が申し込んでよい状態かが分かります。
- 3社目でも申込自体は可能。今回比較した11社のうち、申込条件に他社借入の件数制限を明記しているのはフタバ(他社4社以内)のみで、大手5社を含む10社には件数制限の記載がありません。
- 通るための条件は「総量規制の残り枠がある」「既存2社に延滞がない」「直近6か月に多重申込をしていない」の3つ。件数より合計額と返済実績で見られます。
- 審査基準は各社とも非公開です。公表されている指標は、アコムの新規貸付率(2026年7月 37.3%)とアイフルの新規成約率(同 28.7%)のみで、これは申込者全体に対する契約率であり個人の通過率ではありません。
- 4社目・5社目に法律上の件数上限はありません。ただし件数が増えるほど返済比率が高く見え、審査は慎重になる傾向があります。
- 残り枠がほとんどない、または返済がすでに苦しい場合は、3社目より「既存2社の増額申請」「おまとめ・借換え」「相談窓口」を先に検討してください。
自分が今すぐ申し込んでよい状態かは、次の2つのリストで確認できます。消費者金融・カードローン3社目の申込が向いている人と、先に別の手を打つべき人の違いは「残り枠」「返済状況」「申込履歴」の3点に集約されます。
3社目の申込が向いている人
- 貸金業者からの借入合計が年収の3分の1未満で、残り枠が希望額以上ある
- 既存2社の返済に遅れがなく、現在延滞していない
- 直近6か月に複数社へ申し込んでいない
- 借りる目的と金額が決まっていて、3社分の月々の返済額を収入の範囲で払える見込みがある
3社目より先に別の手を打つべき人
- 残り枠が10万円未満、またはすでに年収の3分の1に達している(増額申請・おまとめ・借換えを検討)
- 既存2社のどちらかで延滞中、または過去5年以内に延滞・債務整理の記録がある(まず遅れの解消と相談窓口)
- 直近6か月に複数社へ申し込んで否決されている(6か月あけ、その間に残高を減らす)
- 既存の返済に充てるために新たに借りようとしている(日本貸金業協会・法テラスへ無料相談)
3社目で通るための条件は『総量規制の残り枠』『延滞なし』『短期の多重申込なし』の3つ
貸金業法第13条の2により、貸金業者は借り手の借入合計が年収の3分の1を超える貸付契約を結べません(総量規制)。年収300万円なら貸金業者からの借入は合計100万円までです。既存2社で合計90万円借りていれば、3社目で借りられるのは最大10万円までとなります。
次に見られるのが返済実績です。貸金業者は契約時に指定信用情報機関(CIC・JICC)の信用情報を必ず使って返済能力を調査する義務があります(貸金業法第13条)。既存2社の返済状況・残高・延滞の有無はここで確認されるため、延滞中は通る可能性が大きく下がります。
3つ目は申込履歴です。CIC・JICCとも申込情報を照会日から6か月間保有します。短期間に複数社へ申し込むと「資金繰りに困っている」と見られやすく、一般に審査で不利になるとされています。
3社目に申し込むならどこ?状況別の申込先早見表(大手/中小/おまとめ)
| あなたの状況 | 候補 | 理由 |
|---|---|---|
| 既存2社が大手で、残り枠が30万円以上ある | 別の大手(プロミス/アイフル/アコム/レイク/SMBCモビット) | 上限金利17.9〜18.0%で、中小の多く(19.9〜20.0%)より低め。Web完結・電話連絡原則なしの環境が整う |
| 大手に落ちた、または既存に中小が含まれる | 中小(セントラル/フタバ/フクホー/いつも/ダイレクトワン/アロー) | 各社独自の審査。フタバは「他社4社以内」と条件を明記。総量規制は大手と同じく適用 |
| 残り枠が10万円未満、または返済が重い | 既存2社の増額申請/おまとめ・借換え専用商品 | おまとめは総量規制の例外貸付。金利を下げ、返済日を1つにできる可能性 |
| すでに延滞がある、月々の返済が収入に対して重い | 相談窓口(日本貸金業協会・法テラス・消費者ホットライン188) | 3社目は返済負担を増やすだけになりやすい。無料で家計と返済計画を相談できる |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
3社目が『やばい』のは件数ではなく返済比率が高いとき
「3社目はやばい」と言われるのは、件数そのものが違法だからではありません。3社になると返済日が3つに分かれ、月々の返済額の合計が収入に対して重くなりやすいからです。たとえば3社合計100万円を年18.0%・36回で返すと、月々の返済額は合計約36,000円になります(後述の編集部試算)。手取り20万円なら約18%が返済に消える計算です。
逆に言えば、残り枠に余裕があり、返済比率が低く、既存2社を遅れなく返していれば、3社目は「危険な多重債務」とは限りません。大切なのは、借りる前に返済額の合計と収入のバランスを数字で確かめることです。
消費者金融・カードローンは何社まで借りられる?件数より『総量規制の残り枠』で決まる
「消費者金融は何社まで」「カードローンは何社まで」という疑問に対する法律上の答えは「件数の上限はない」です。貸金業法が制限しているのは複数借入の件数ではなく、貸金業者からの借入の合計額です。ここでは総量規制の仕組みと、年収別にあといくら借りられるかの早見表を示します。
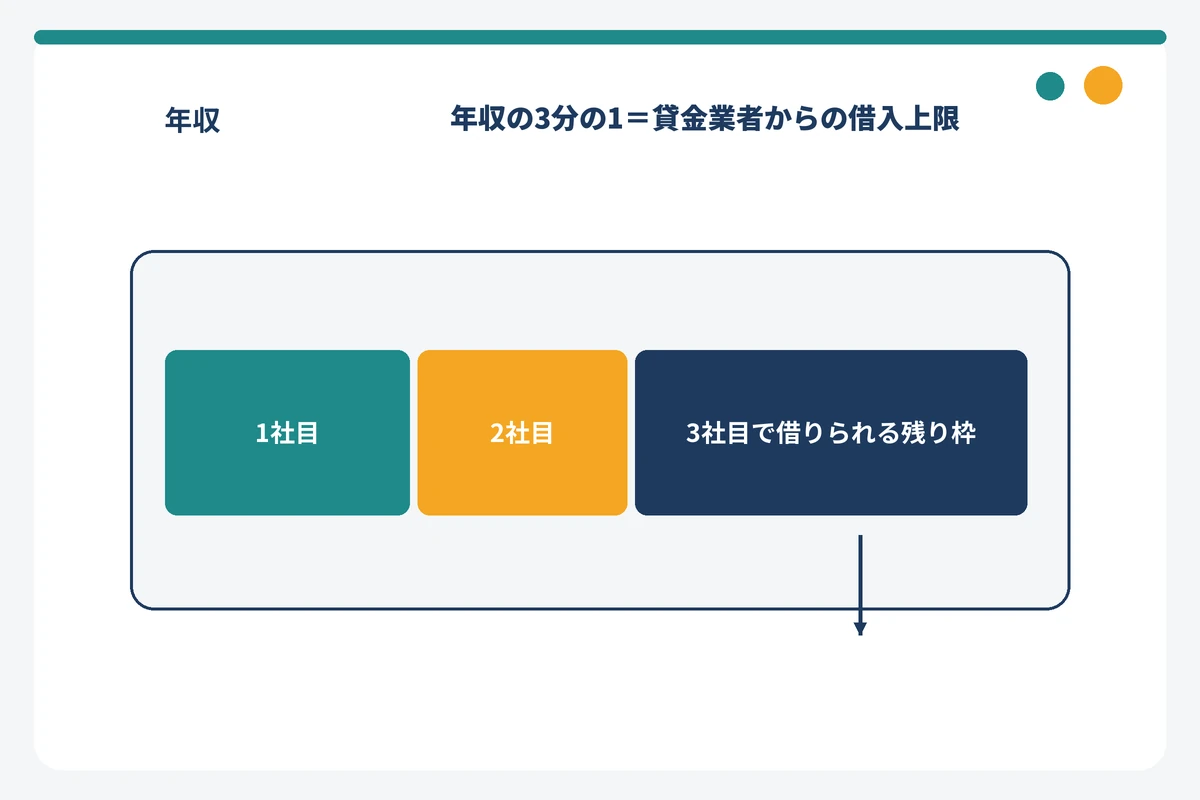
総量規制の仕組み:年収の3分の1は『件数』ではなく『合計額』の上限
総量規制は貸金業法第13条の2に定められた規制で、貸金業者は個人の借入残高の合計(個人顧客合算額)が年収の3分の1を超える貸付契約を結んではいけません。2010年6月18日の改正貸金業法完全施行で導入されました。対象は消費者金融・信販会社のカードローンやキャッシング、クレジットカードのキャッシング枠など、貸金業者からの個人向け借入です。
ここでいう年収には、給与のほか年金・恩給・定期的な不動産賃貸収入・安定的な事業所得が含まれます(貸金業法施行規則第10条の22)。宝くじや競馬などの一時的な収入は含みません。
すでに年収の3分の1を超えている場合でも、新規の借入ができなくなるだけで、直ちに3分の1まで返済を求められることはなく、借り手が処罰されることもありません(金融庁「貸金業法Q&A」)。ただし、その状態では3社目の審査に通る見込みはほぼないと考えてください。
年収×既存借入額の『残り枠』早見表(編集部作成)
貸金業法第13条の2の「年収の3分の1」にもとづき、編集部が年収別の借入上限額と、既存借入額ごとの残り枠を計算しました。上限額は1万円未満を切り捨てています。既存借入額は「貸金業者からの借入残高の合計」で、銀行カードローンやクレジットカードのショッピング残高は含めません。
| 年収 | 貸金業者からの借入上限(年収の1/3) | 既存借入50万円→残り枠 | 既存借入100万円→残り枠 | 既存借入150万円→残り枠 | 既存借入200万円→残り枠 |
|---|---|---|---|---|---|
| 250万円 | 83万円 | 33万円 | 0円(超過) | 0円(超過) | 0円(超過) |
| 300万円 | 100万円 | 50万円 | 0円 | 0円(超過) | 0円(超過) |
| 400万円 | 133万円 | 83万円 | 33万円 | 0円(超過) | 0円(超過) |
| 500万円 | 166万円 | 116万円 | 66万円 | 16万円 | 0円(超過) |
| 600万円 | 200万円 | 150万円 | 100万円 | 50万円 | 0円 |
| 800万円 | 266万円 | 216万円 | 166万円 | 116万円 | 66万円 |
※2026年9月2日 編集部調べ(貸金業法第13条の2にもとづく編集部計算)。最新の条件は公式サイトで確認してください。
既存借入が80万円の場合は、年収300万円で残り20万円、年収400万円で残り53万円、年収500万円で残り86万円です。残り枠は「法律上借りられる上限」であり、各社がその全額を貸すとは限りません。実際の限度額は残り枠の範囲内で、各社の審査により決まります。
あわせて確認したいのが収入証明書の要否です。貸金業法第13条3項により、1社で50万円超、または他社を含めた合計で100万円超の貸付をする場合、貸金業者は源泉徴収票などの収入証明書の提出を受ける義務があります。既存2社で合計80万円借りている人が3社目で30万円を希望すると合計110万円となり、収入証明書は必須です。3社目では「合計100万円超」に該当しやすいため、先に用意しておくと手続きが止まりません。
総量規制の対象外・例外:銀行カードローン、おまとめローン(例外貸付)、クレジットカードのショッピング枠
総量規制が適用されるのは貸金業者からの個人向け貸付のみです。次の借入は残り枠の計算に含めません。
- 銀行・信用金庫・信用組合・労働金庫・農協のカードローン:貸金業法ではなく銀行法などが適用され、総量規制の対象外。ただし銀行も独自に他社借入や返済状況を審査します。
- クレジットカードのショッピング枠(リボ・分割を含む):割賦販売法の領域で対象外。一方、クレジットカードのキャッシング枠は貸金業法の適用を受け、総量規制の対象です。
- 除外貸付:住宅ローン、自動車ローン(貸金業者のもの)、高額療養費の貸付など。残高にも算入されません(貸金業法施行規則第10条の21)。
また、総量規制を超えていても契約できる「例外貸付」があります(貸金業法施行規則第10条の23)。代表例が、借り手に一方的に有利になる借換え、いわゆるおまとめローンです。ほかに緊急の医療費、10万円以下・返済期間3か月以内の特定緊急貸付、配偶者と合算して年収の3分の1以内に収める配偶者貸付(配偶者の同意が必要)などがあります。例外貸付は残高に算入されるため、その後の借入には影響します。
借入件数の実態:JICC統計で3件以上・5件以上の人はどのくらいいるか
「3社も借りているのは自分だけではないか」と不安な方は、公開統計で規模感を確かめられます。指定信用情報機関のJICCは、加盟する貸金業者から登録された情報をもとに、貸金業者からの借入残高がある人の登録人数を借入件数別に集計した信用情報統計を毎月公表しています。数値は月ごとに更新されるため、本記事では転記せず、JICC公式サイトで最新月の値を確認してください。3件以上・5件以上の区分を見れば、複数社から借りている人がどの程度いるかが分かります。
参考として、各社が公表する利用者数も挙げておきます。アコムの無担保ローン(消費者向け)の口座数は1,993,997件、アイフルの個人向け無担保ローンの口座数は1,403千口座(いずれも2026年7月末時点、残高あり)です。口座数は会社ごとの集計で、同じ人が複数社に口座を持つ場合は重複して数えられます。何件借りている人が何人いるかは、上記のJICC統計の件数別データで確認できます。
統計上の位置づけがどうであれ、審査で見られるのは件数の多さそのものより、残り枠と返済状況です。3件以上の借入がある人も、総量規制の残り枠があり延滞がなければ、法律上は申込を妨げられません。
4社目・5社目はどうなる?件数が増えるほど審査が厳しくなる理由
「消費者金融4社目は大丈夫か」「カードローン4社目でも通るか」という疑問への答えも同じで、4社目・5社目に法律上の件数上限はありません。総量規制の残り枠があり、延滞がなければ申込は可能です。今回比較した11社のうち、他社借入の件数条件を明記しているのはフタバの「他社でのお借入は4社以内の方が対象」のみで、他社借入がすでに5社以上ある人(6社目以降の申込)は対象外です。ほかの10社は件数条件を公表していません。
一方で、件数が増えるほど審査が慎重になるのには理由があります。貸金業者は契約時に指定信用情報機関の情報を使う義務があるため、借入件数・各社の残高・返済状況をすべて把握できます。同じ100万円の借入でも、1社100万円と5社で20万円ずつでは、返済日と最低返済額が5つに分かれる後者のほうが返済管理が難しく、延滞リスクが高いと見られるのが一般的です。
そのため4社目以降を検討する段階では、新規申込より「既存契約の増額」や「おまとめで件数を減らす」ほうが、金利・返済負担の面でも有利になることが多いです。記事後半の落ちたとき・返済が苦しいときの選択肢で具体的な商品条件を比較しています。
3社目の審査で見られるポイントと落ちる人の特徴
3社目の審査で貸金業者が何を見ているかを知れば、自分が「落ちる側」かどうかを事前に判定できます。ここでは信用情報で分かること、落ちる人の特徴、そして自分の信用情報を開示して確かめる方法を整理します。審査基準そのものは各社非公開のため、法令上の義務と信用情報機関の公開情報から分かる範囲で説明します。
信用情報(CIC/JICC/KSC)で貸金業者に分かること:借入件数・残高・返済状況・申込履歴
貸金業法上の指定信用情報機関はCICとJICCの2社です。貸金業者は個人向けの貸付契約を結ぶと、遅滞なく契約内容を加入する指定信用情報機関に登録する義務があります(貸金業法第41条の35)。KSC(全国銀行個人信用情報センター)は銀行系の機関で、貸金業法上の指定機関ではありません。
3社目の審査で照会されるのは、主に次の情報です。
- 契約内容と残高:既存2社の契約日・極度額・現在の残高。総量規制の残り枠はここから計算されます。
- 返済状況:延滞の有無、債務整理などの取引事実情報。CIC・JICCとも契約期間中および契約終了後5年以内保有します。
- 申込情報:どの会社にいつ申し込んだか。CIC・JICCとも照会日から6か月間保有します。
- 他機関との交流情報:CICとJICCの間では貸金業法にもとづく残高等の交流(FINE)、3機関の間では延滞等の交流(CRIN)と無担保カードローン等の総債務把握(IDEA、2022年5月開始)が行われています。
つまり、既存2社の借入は3社目の会社に必ず分かります。件数や金額を少なく申告しても信用情報と照合されるため、隠すことはできません。
3社目で落ちる人の特徴5つ(総量規制超過/延滞・異動情報/申込ブラック/虚偽申告/返済比率の高さ)
- 総量規制の残り枠がない:貸金業者からの借入合計が年収の3分の1に達していると、法律上、新たな貸付契約が結べません。残り枠が数万円しかない場合も、希望額次第で否決されやすくなります。
- 延滞中、または過去5年以内に延滞・債務整理の記録がある:返済状況・取引事実情報は契約終了後5年以内保有されます。消費者金融だけでなく、クレジットカードや携帯電話端末の分割払いの遅れもCIC(加盟先はクレジット会社・消費者金融・銀行・携帯電話会社など)に登録され、延滞情報は3機関間の交流(CRIN)で共有されます。フクホーのように「他社延滞中」「過去の借入を放置している」人を融資対象外と明記している会社もあります。
- 直近6か月に複数社へ申し込んでいる:申込情報は6か月間残ります。短期間の多重申込は、一般に「申込ブラック」と呼ばれ、審査で不利になるとされています。
- 他社借入の件数・金額や勤務先を偽って申告している:信用情報や書類で照合されます。判明すれば否決だけでなく、契約後であれば契約解除や一括返済請求のリスクがあります。
- 年収に対する年間返済額(返済比率)が高い:残り枠があっても、既存2社の月々の返済額が収入に対して重ければ、返済能力に疑問が持たれます。3社目で少額しか提示されない、または否決される要因です。
既存2社の返済実績が最重要:延滞なしの履歴は3社目のプラス材料
審査で最も重視されるのは、これまでの返済を約束どおり続けているかです。既存2社を一度も遅れずに返済している人は、信用情報上「返済状況に問題なし」と登録されており、3社目の会社にとってはむしろ安心材料になります。反対に、直近で1回でも遅れがあると、その事実が5年以内は残ります。
もし現在遅れがあるなら、3社目に申し込む前に既存の遅れを解消し、数か月間きちんと返済してから申し込むほうが現実的です。延滞中に申し込んでも、否決の記録(申込情報)が増えるだけになりかねません。
信用情報の開示で自分の状態を確認する方法(3機関の開示方法・費用・保有期間)
「自分の残高や延滞がどう登録されているか分からない」という方は、申し込む前に本人開示で確認できます。CICとJICCはスマホから開示でき、3社目の審査で見られる情報はこの2機関に集約されています。銀行カードローンも借りている人はKSCも確認しておくと安心です。
| 項目 | CIC | JICC | KSC(全国銀行個人信用情報センター) |
|---|---|---|---|
| 主な加盟先・位置づけ | クレジット会社・消費者金融・銀行など。割賦販売法・貸金業法の指定信用情報機関 | 消費者金融など。貸金業法の指定信用情報機関 | 銀行・信用金庫など。貸金業法の指定機関ではない |
| オンライン開示の手数料 | 500円(税込) | 700円(税込・スマホアプリ) | 800円(税込・2026年4月1日改定) |
| オンライン開示の本人確認・所要 | マイナンバーカード(署名用電子証明書)。8:00〜21:45受付、即時PDF | マイナンバーカード(ICチップ電子証明書)。1〜3日程度 | マイナンバーカード+NFCスマホ+専用アプリ。本人確認1〜3営業日、開示は最短3〜5営業日 |
| 郵送開示の手数料 | 1,500円(定額小為替)/1,650円(コンビニ券) | 2,177円(速達2,511円・コンビニ券のみ) | 2,403円(コンビニ券のみ) |
| 申込情報の保有期間 | 照会日より6か月 | 照会日から6か月以内 | 会員への提供は6か月以内(本人開示では1年以内) |
| 契約・返済状況(延滞・異動を含む)の保有期間 | 契約期間中および契約終了後5年以内 | 契約継続中および契約終了後5年以内(2019年10月1日以降の契約) | 契約期間中および契約終了日(未完済なら完済日)から5年を超えない期間 |
※2026年9月2日 編集部調べ(各機関の公式開示案内より)。最新の条件は公式サイトで確認してください。
3社目の審査で見られる項目は、CIC・JICCの「契約内容・残高」「返済状況」「申込情報」です。開示報告書で既存2社の残高合計を確認し、前述の早見表で残り枠を出せば、申し込んでよいかの判断材料がそろいます。なお、KSCで開示してもCIC・JICCの情報は確認できません。3機関はそれぞれ別に申し込む必要があります。
3社目の審査に通る確率を上げる7つのコツ
審査基準は非公開ですが、「審査で不利になる要因を減らす」ことはできます。ここでは、法令上の仕組みと各社の公式記載から導ける7つのコツをまとめます。「必ず通る方法」は存在しないため、その点はあらかじめご了承ください。
1. 申込前に公式サイトの簡易診断で当たりをつける(結果は審査を保証しない)
本申込をする前に、各社の公式サイトにある簡易診断を使うと、本申込の前に目安を確かめられます。たとえばSMBCモビットは「10秒で簡易審査結果表示」と公式に案内しています。簡易診断は入力した年収や他社借入額などから機械的に目安を出すもので、本審査の結果を保証するものではありません。ただし、残り枠を超えた希望額を入れて借入が難しい趣旨の結果が出た場合は、本申込をしても否決されやすいと考え、希望額を見直すきっかけにできます。
2. 借入希望額は必要最低限にする
希望額が大きいほど、残り枠との関係と返済比率の両面で審査は厳しくなります。3社目では「必要な金額だけ」を申し込むのが基本です。希望額を抑えると次の2つの効果があります。
- 1社50万円以下かつ他社を含めた合計100万円以下に収まれば、法律上は収入証明書の提出義務が生じません(各社の判断で求められる場合はあります)。
- 月々の返済額が小さくなり、返済能力の評価で不利になりにくくなります。
金利についても補足します。利息制限法の上限金利は元本10万円未満で年20%、10万円以上100万円未満で年18%、100万円以上で年15%です。大手5社の上限金利は17.9〜18.0%で、新規契約では上限に近い金利が適用されやすい傾向があります。3社目で少額を借りる場合、金利が下がることは期待せず、返済総額を試算してから申し込んでください。
3. 収入証明書を先に用意する(合計100万円超なら必須)
3社目では、既存2社の残高と希望額の合計が100万円を超えるケースが多く、その場合は収入証明書の提出が法律上必須です。提出が遅れると審査が止まり、「最短◯分」の融資は受けられません。貸金業法施行規則第10条の17で認められる書類は、源泉徴収票、支払調書、給与の支払明細書(直近2か月分以上)、確定申告書、納税通知書、所得証明書、年金証書などです。給与明細を使う場合は直近2か月分をそろえておきましょう。
4. 既存借入の一部を返済して残高・件数を減らしてから申し込む
残り枠がわずかしかない人は、先に既存借入の一部を返して残高を減らすほうが近道です。たとえば年収300万円で既存2社合計90万円なら残り枠は10万円ですが、20万円返済して残高70万円にすれば残り枠は30万円に広がります。少額の既存契約を完済して件数を2社から1社に減らせば、返済日も1つ減り、返済管理の面でも評価が変わりやすくなります。
5. 同時申込を避け、前回の申込から期間をあける
「どこかに通ればいい」と複数社に同時申込をするのは逆効果です。申込情報はCIC・JICCとも6か月間保有され、3社目の会社は他社への申込履歴を見られます。最近他社に否決された場合も、否決の理由(残り枠不足・延滞など)を解消しないまま次に申し込んでも結果は変わりにくいです。申込は1社ずつ、条件が最も合う会社に絞ってください。
6. 申込内容は正確に:他社借入件数・金額の欄は信用情報と照合される
申込フォームの「他社借入件数」「他社借入金額」は、貸金業者が信用情報で確認する項目そのものです。少なく書いても判明しますし、申告内容と信用情報の食い違いは、それ自体が虚偽申告として不利に働きます。年収も、施行規則の定義(給与・年金・不動産賃貸収入・安定的な事業所得)にもとづき、税込の支給額を正確に書いてください。虚偽の申告が判明した場合、一般に契約条項にもとづき期限の利益を失い、一括返済を求められることがあります。
7. 勤続年数・在籍の安定を示せる状態で申し込む
大手5社は「勤務先への電話連絡は原則なし」としていますが、在籍確認そのものを省略しているわけではありません。アコムは「書面やご申告内容での確認を実施」、プロミスは社員証・給与明細書・源泉徴収票・雇用契約書などの書類で代替すると公式に案内しています。転職直後で書類がそろわない時期や、勤務先の届出が古いままの状態は避け、現在の勤務先を証明できる書類を用意してから申し込むと審査が止まりにくくなります。
3社目・4社目でも申し込める消費者金融11社を比較【大手5社+中小6社】
ここからは、3社目・4社目として申込先を選ぶための比較です。大手5社(アイフル/プロミス/アコム/レイク/SMBCモビット)と、公式サイトで申込条件を確認できた中小6社(セントラル/フタバ/フクホー/いつも/ダイレクトワン/アロー)を、同じ条件でそろえました。中小は「審査が甘い」のではなく、各社独自の基準で審査する会社です。大手と同じく貸金業法の登録業者で、総量規制も同様に適用されます。
11社の比較表:金利・限度額・無利息・最短融資・他社借入がある人の申込条件(公式記載)
| 社名 | 実質年率 | 限度額 | 無利息サービス(起算日) | 最短融資(公式表記) | 申込年齢 |
|---|---|---|---|---|---|
| アイフル | 3.0%〜18.0% | 1万〜800万円 | 最大30日間(契約日の翌日) | 最短9分 | 満20歳以上(取引中に満70歳で新規融資停止) |
| プロミス | 2.5%〜18.0% | 800万円まで | 30日間(初回借入の翌日。メール登録+Web明細が条件) | 最短3分(Web・アプリ) | 18〜74歳 |
| アコム | 2.4%〜17.9% | 1万〜800万円 | 30日間(契約日の翌日) | 最短20分 | 20〜72歳 |
| レイク | 4.5%〜18.0% | 1万〜500万円 | 365日間/60日間/30日間(契約日の翌日。条件は本文参照) | 最短8分(Web) | 満20〜70歳 |
| SMBCモビット | 3.00%〜18.00% | 1万〜800万円 | なし | 最短15分 | 20〜74歳 |
| セントラル | 4.80%〜18.00% | 1万〜300万円 | 最大30日間(契約日の翌日) | 平日14時までの申込受付で当日振込 | 20歳以上 |
| フタバ | 14.959%〜19.945% | 1万〜50万円 | 30日間(起算日は公式未記載) | 平日16時までの審査完了で即日振込 | 20〜73歳 |
| フクホー | 7.30%〜20.00% | 5万〜200万円(初回50万円まで) | なし | 仮審査は最短即日〜数営業日 | 20歳以上66歳未満 |
| いつも | 4.80%〜20.00% | 1万〜500万円 | 最大60日間(初回かつ60万円以上の契約が条件) | Web申込なら最短30分(新規は平日9:30〜18:00) | 20〜65歳 |
| ダイレクトワン | 4.9%〜18.0% | 1万〜300万円 | 55日間(初回借入の翌日) | 店頭なら最短30分でカード発行 | 20〜74歳 |
| アロー | 14.95%〜19.94% | 最大200万円 | なし | 審査は最短45分(融資時間は別) | 22〜70歳 |
※2026年9月2日 編集部調べ。「最短◯分」はいずれも公式表記で、申込時間帯・審査状況により翌日以降になる場合があります。最新の条件は公式サイトで確認してください。
次の表は「他社借入がある人」に直結する条件です。公式サイトの貸付条件・FAQに記載がある内容のみを転記し、記載がない項目は「記載なし」としています。
| 社名 | 他社借入に関する公式記載 | 収入証明書が必要な条件 | 在籍確認(公式表現) | 申込方法 |
|---|---|---|---|---|
| アイフル | 件数制限の記載なし | 50万円超/他社を含め100万円超/審査過程で求められた場合 | 原則実施しない(電話なし99.1%・2025年1〜2月調査) | Web・アプリ完結、カードレス可 |
| プロミス | 件数制限の記載なし | 50万円超/他社利用残高との合計100万円超/申込時19歳以下 | 原則電話なし(98%の顧客に電話なし) | Web・アプリ・電話・自動契約機 |
| アコム | 件数制限の記載なし。年収の3分の1超は借入不可と公式FAQに明記 | 50万円超/他社合計100万円超 | 電話は100%なし。書面・申告内容で確認 | Web・自動契約機・電話 |
| レイク | 件数制限の記載なし | 50万円超/他社借入総額との合計100万円超/提出済み証明が3年経過 | 勤務先への連絡は一切なし | Web(24時間365日)・自動契約機・電話 |
| SMBCモビット | 件数制限の記載なし | 50万円超/他社合算100万円超 | 原則電話なし。必要時も同意を得て実施 | Web完結(カードレス) |
| セントラル | 件数制限の記載なし(「当社基準を満たす方」) | 記載なし(法定基準は他社と同じ) | 基本的に電話で確認(申込直後には実施しない) | Web・自動契約機・店舗・郵送 |
| フタバ | 「他社でのお借入は4社以内の方が対象」「年収の1/3までお借入が可能」 | 源泉徴収票が必要な場合あり | 自宅・勤務先に個人名で連絡する場合あり | Web・電話(契約書類は郵送で返送) |
| フクホー | 他社延滞中・過去の借入放置は融資対象外。年収の1/3超は新規融資不可 | 所得証明書類が必要書類に含まれる | 申込時に自宅・勤務先へ電話なし | Web電子契約・郵送・チャット・電話・店頭 |
| いつも | 件数制限の記載なし(現在仕事をしている方が対象) | 収入証明1点が必要書類に含まれる | 原則電話なし。必要時は事前確認 | Web完結(郵送物なし) |
| ダイレクトワン | 件数制限の記載なし | 50万円超/他社を含め100万円超 | 原則電話なし。申告内容・書類で確認 | Web(カード郵送)・電話・店頭 |
| アロー | 「基本的には年収の1/3までの融資額」 | 収入証明が必要書類に含まれる | 公式記載なし | Web・アプリのみ(電話申込不可) |
※2026年9月2日 編集部調べ。各社の審査基準・通過率は非公開です。最新の条件は公式サイトで確認してください。
アイフル:電話連絡原則なし、Web完結で申し込みやすい
アイフルは最短9分融資(申込手続き完了時点から計測。申込時間や審査状況により異なる)で、審査回答は土日祝を問わず9:00〜21:00です。無利息は契約日の翌日から最大30日間で、はじめて契約する人が対象です。
3社目として見た場合のポイントは、勤務先への在籍確認の電話が「原則実施しない」で、公式調査では99.1%が電話なし(2025年1月1日〜2月28日、Web・無人店舗申込後に契約した顧客対象)という点です。郵送物も原則、希望がない限り送られず、カードレスを選べます。貸金業登録は近畿財務局長(15)第00218号。
プロミス:最短3分融資、申込年齢は18〜74歳と広い
プロミスはWeb・アプリからの申込なら最短3分で借入可能と案内しています。30日間無利息の起算日は「初回お借入の翌日」で、メールアドレス登録とWeb明細利用が条件です。他社の「契約日の翌日」起算とは異なるため、借りる予定がまだ先の人には有利です。
申込条件は18〜74歳で本人に安定した収入がある人。主婦・学生もアルバイト・パート等の安定収入があれば申し込めます(高校生は不可、年金収入のみは不可)。在籍確認は原則電話なしで、98%の顧客に電話での在籍確認を実施していないと公式に案内しています。上限金利は18.0%で、100万円以上は年15.0%が上限です。
アコム:新規貸付率を毎月公表、はじめての方は30日間金利0円
アコムの上限金利17.9%(2026年1月6日以降の契約)は大手5社で最も低い水準です。最短20分で契約完了・借入可能(申込時間や審査により希望に添えない場合あり)で、30日間金利0円サービスは契約日の翌日から30日間、無担保カードローンのみ対象です。
アコムはマンスリーレポートで新規貸付率を毎月公表しています(2026年7月37.3%、4〜7月累計39.0%、提携カード分を除く)。公式FAQでは「年収の3分の1を超えた借入」を借入できなくなる理由として明記しており、3社目の可否が総量規制の残り枠で決まることが分かります。在籍確認は「勤務先へ在籍確認の電話は100%ありません」と公式が明言し、書面や申告内容で確認します。
レイク:無利息期間の選択肢が広い(365日/60日/30日)
レイクはWebなら最短8分融資(申込時間や審査状況により希望にそえない場合あり)です。無利息サービスは現行3種類で、いずれも「はじめて」かつ契約日の翌日起算です。
- 365日間無利息:Web申込・契約で契約額50万円以上、契約後59日以内に収入証明書類の提出と登録完了が条件(2025年3月27日開始)。
- 60日間無利息:Web申込で契約額50万円未満。
- 30日間無利息:自動契約機または電話での申込。
3社目では残り枠の関係で契約額50万円未満になるケースが多く、その場合はWeb申込の60日間無利息が対象です。無利息期間中も返済日はあり、滞ると無利息期間は終了します。在籍確認は「お申込みの際、お勤め先へのご連絡は一切おこなっておりません」と公式コラムに明記しています。
SMBCモビット:WEB完結なら電話連絡・郵送物が原則なし、無利息はなし
SMBCモビットは申込から最短15分で融資完了(審査結果の案内は申込の曜日・時間帯により翌日以降になる場合あり)ですが、無利息サービスはありません。「無利息で少額を短期間だけ借りたい」3社目にはやや不向きで、電話・郵送物を避けたい人向けです。
電話連絡は「申込者および勤務先に対する電話連絡を原則として実施しない。必要な場合も事前に同意を得たうえで実施」、郵送物も原則なしでカードレスを選べます。返済方式は借入後残高スライド元利定額返済方式で、公式例では最終借入後残高10万円で月4,000円、50万円で13,000円、100万円で26,000円です。返済回数は最長60回(5年)。貸金業登録は近畿財務局長(15)第00209号。
セントラル:全国対応の中小、30日間金利0円と自動契約機あり
セントラルは1973年創業・16店舗を展開する全国対応の中小消費者金融で、上限金利は大手と同水準の18.00%です。初回契約者は契約日の翌日から最大30日間金利0円で、公式が「お借入日の翌日ではございません」と明記しています。
他社借入の件数条件は記載がありません。在籍確認は「基本的にお電話確認」ですが、申込直後には実施せず、一度本人と話してから方法を確認するとしているため、電話を避けたい人は申込時に相談してください。自動契約機「セントラルくん」(年中無休9:00〜20:00、土日祝9:00〜18:00)でその場でカードを発行でき、セブン銀行ATMで借入・返済ができます。返済額は残高10万円以下で4,000円、20万円以下で8,000円、30万円以下で12,000円です。貸金業登録は四国財務局長(10)第00083号。
フタバ:他社借入『4社以内』を公式に明記、少額向け
フタバは1962年創業の東京の中小消費者金融で、今回の11社で唯一、他社借入の件数条件を公式に明記しています。「他社でのお借入は4社以内の方が対象」「年収の1/3までお借入が可能」との記載があり、3社目・4社目・5社目までは申込対象、6社目以降は対象外という線引きが明確です。
限度額は最大50万円の少額専用で、10〜50万円の実質年率は14.959%〜17.950%です。はじめて利用する人は30日間無利息サービスの対象ですが、起算日は公式に記載がありません。パート・アルバイト・主婦も申込可能。在籍確認は「ご自宅および勤務先に個人名でご連絡させていただく場合がございます」、契約書類は郵送で返送が必要で住民票が求められます。返済はフタバ指定口座への振込(手数料は利用者負担)です。貸金業登録は東京都知事(5)第31502号。
フクホー:他社延滞中は対象外と明記、電子契約で来店不要
フクホーは1967年創業の大阪の中小消費者金融で、他社借入がある人向けの記載が具体的です。FAQでは融資対象外として「他社延滞中」「過去の借入を放置している人」を明記し、総量規制については「年収の1/3超は新規融資不可」、住宅ローン・自動車ローン・銀行カードローン・クレジットカードのショッピングは総額に含めないと説明しています。つまり、他社借入があっても延滞がなく残り枠があれば申込対象です。
注意点として、自営業主・会社役員・現在仕事をしていない人(年金のみ・主婦・主夫・就職予定を含む)は融資対象外です。パート・アルバイト・派遣は申込可能。申込時に自宅や勤務先へ電話することはないと明記し、契約は「まるごと電子契約」(オンライン完結・来店不要)または郵送契約です。必要書類に住民票原本(本籍地記載分)と所得証明書類が含まれ、無利息サービスはありません。貸金業登録は大阪府知事(07)第12736号。
いつも:来店不要のWeb完結、郵送物なし
いつもは高知市の中小消費者金融で、Web申込なら最短30分で融資(申込状況による。18時以降の申込は翌営業日、新規は平日9:30〜18:00のみ審査・振込)です。在籍確認は「原則、在籍確認のお電話は不要」「必要になる場合も必ずお客様へ事前確認」、契約時の郵送物は一切なしと公式に明記しており、家族や職場への配慮を重視する人に向きます。
最大60日間利息0円「itsumoゼロ」は、いつもでの契約が初めてで、かつ60万円以上の契約が条件です。3社目で残り枠が60万円未満の人は対象外になるため、無利息目当てでは選ばないでください。申込対象は現在仕事をしている人(パート・アルバイト・派遣・契約社員可)で、必要書類は顔写真付き身分証と健康保険証の2点、収入証明1点です。貸金業登録は高知県知事(5)第01519号。
ダイレクトワン:スルガ銀行グループ、初回借入翌日から55日間無利息
ダイレクトワンはスルガ銀行グループの消費者金融で、新規契約者は初回の借入翌日から55日間利息がかかりません(無利息期間中に返済日が来れば約定額の返済は必要)。起算が「初回借入の翌日」なので、契約だけ先に済ませておく使い方ができます。
主婦(主夫)・パート・学生・アルバイトも申込可で、年金収入も収入に含めます。在籍確認は「原則、電話での在籍確認は行っておりません。ご申告内容や書類にて確認」で、必要な場合は事前同意を取ります。店頭なら最短30分でカード発行・当日借入が可能ですが、店舗は静岡・神奈川・愛知・東京・山梨の6店舗(ほかにインターネット店)のみで、ネット申込はカードが郵送されます。返済は定額リボルビング方式で「月々4,000円から」。おまとめ向けの「お借り換えローン」も扱っています。貸金業登録は東海財務局長(15)第00027号。
アロー:独自審査のWeb完結型、電話申込は不可
アローは名古屋市の中小消費者金融で、公式サイトに「基本的には年収の1/3までの融資額」と記載があり、他社借入があっても残り枠の範囲で審査されます。申込はネット(アプリ)のみで電話申込は受け付けておらず、アプリを使えばすべてWebで完結し、書類が届くこともありません。
審査は最短45分で完了と案内していますが、これは審査完了までの時間で、融資は「最短でお振込み」「お申込み時間によっては対応できない場合」があります。申込年齢は22〜70歳で、20歳・21歳は申し込めません。在籍確認の方法は公式に記載がなく、無利息サービスもありません。返済日は5・10・15・20・25日・月末から選べます。貸金業登録は愛知県知事(6)第04195号。
3社目に限らず、大手から中小まで幅広く条件を比べたい方は、大手から中小まで26社の消費者金融を一覧で比較した記事も参考にしてください。
3社目は大手と中小どちらに申し込むべき?既存の借入先別の選び方
「3社目だから中小」と件数だけで申込先を決めるのは得策ではありません。既存2社がどこか、残り枠がいくらか、そして各社の公表データから、自分に合う申込先を選ぶ手順を示します。
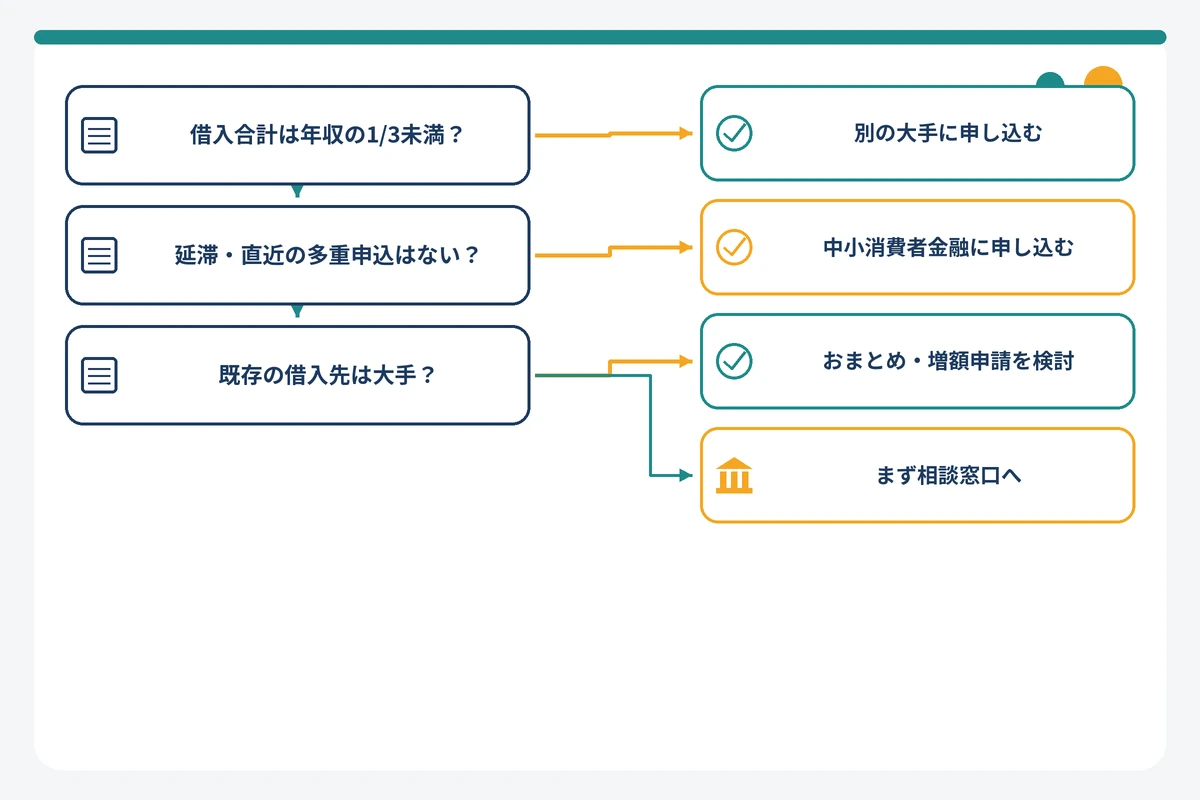
既存2社が大手なら:別の大手か、増額申請を先に検討
既存2社が大手で延滞なく返済できているなら、まず検討したいのは3社目ではなく既存契約の増額申請です。プロミスは会員サービス・アプリから24時間Web完結で増額を申し込め、9:00〜21:49の申込は最短1分回答(50万円以内、一定の条件あり)。アコムはマイページの「増額申込」から手続きでき、公式ページに「最短30秒」の表記があります。アイフルはスマホアプリから最新の収入証明書を提出すると2営業日以内(混雑時は1週間程度)に限度額を見直します。増額なら新しい契約が増えず、返済日も増えません。
増額が難しい、または増額では足りない場合は、まだ契約していない別の大手が候補です。大手5社は上限金利17.9〜18.0%と中小の多くより低く、はじめての契約なら無利息サービスも使えます(SMBCモビットを除く)。ただし増額審査でも信用情報は照会され、減額される場合もあることは押さえておいてください。
既存に中小が含まれるなら:大手は難しい場合があり、条件を明記する中小へ
既存2社に中小が含まれる、または大手に否決された経験がある人は、条件を公式に明記している中小のほうが判断しやすいです。フタバは「他社4社以内」、フクホーは「他社延滞中は対象外」、アローは「年収の1/3まで」と公表しており、自分が対象かを申込前に判定できます。ただし中小は上限金利が19.9〜20.0%の会社が多く、フクホーとアローには無利息サービスがありません。「大手より条件が広い」わけではなく、審査の基準が各社で異なるだけです。中小でも延滞中や残り枠ゼロの人が通る見込みは低いと考えてください。
銀行カードローンは3社目に向く?総量規制対象外でも他社借入は審査される
銀行カードローンは貸金業法の総量規制の対象外で、残り枠がゼロでも法律上は申込できます。ただし、対象外だからといって審査で他社借入が無視されるわけではありません。銀行も返済能力を審査し、消費者金融2社からの借入や返済状況は信用情報(KSCに加え、保証会社を通じてCIC・JICC)で確認されるのが一般的です。総量規制ぎりぎりの人が銀行に申し込んでも、返済比率の高さを理由に通らないことは珍しくありません。
金利面では銀行のほうが低い傾向があるため、延滞がなく返済比率に余裕がある人にとっては選択肢になります。銀行カードローンを含めて比較したい方は、銀行カードローンを含むおすすめカードローン46選の比較記事を参考にしてください。本記事では銀行の個別商品は扱いません。
大手の新規成約率(公式月次データ)から見る『通りやすさ』の目安
審査基準は非公開ですが、アコムとアイフルは月次データで新規申込に対する契約率を公表しています。プロミス(SMBCコンシューマーファイナンス)は2024年12月分をもって業績情報の掲載を終了しており、2025年以降の値は存在しません。SMBCモビットとレイクも非公表です。
| 社名(指標名) | 2026年4月 | 2026年5月 | 2026年6月 | 2026年7月 | 2026年4〜7月累計 |
|---|---|---|---|---|---|
| アコム(新規貸付率) | 40.1% | 39.8% | 38.9% | 37.3% | 39.0% |
| アイフル(新規成約率) | 28.3% | 27.8% | 29.4% | 28.7% | 28.5% |
| プロミス | 非公開(月次営業指標の掲載は2024年12月で終了) | ||||
| SMBCモビット | 非公開 | ||||
| レイク | 非公開 | ||||
※2026年9月2日 編集部調べ。出典はアコム マンスリーレポート(2026年4月〜7月、提携カード分を除く)、ムニノバホールディングス 月次データ(アイフル個人向け無担保ローン)。最新の条件は公式サイトで確認してください。
アコムの2026年3月期通期の新規貸付率は38.9%、2026年4〜7月の新規申込数は313,319件、新客数は122,349件です。アイフルは同期間の申込件数327,822件に対し新規獲得件数93,497件でした。これらは「申込者全体に対する契約率」であり、他社借入がある人だけの通過率ではありません。個人が通るかどうかを示す数値ではない点に注意してください。あくまで「申し込んだ人の3〜4割前後が契約に至っている」という規模感の目安です。各社の成約率をさらに詳しく比べたい方は、各社の成約率(通過率)を詳しく比較した記事を参照してください。
3社目を借りると返済はどうなる?シミュレーションで確認
3社目を借りる前に必ず確認してほしいのが、月々の返済額の合計と支払う利息の総額です。ここでは「3社目を借りる」場合と「おまとめローンで一本化する」場合を、同じ元利均等返済の条件で編集部が試算しました。
既存2社+3社目の月々返済額と総利息の試算(編集部シミュレーション)
試算の前提は次のとおりです。既存A社50万円・B社30万円に3社目C社で20万円を借り、3社とも年18.0%(大手・中小の上限金利水準)、36回の元利均等返済で完済する場合(ケース1)。おまとめは3社分の合計100万円を年15.0%(利息制限法で元本100万円以上に適用される上限)で借り換え、36回(ケース2)または60回(ケース3)で返済する場合です。実際の各社の返済方式はリボルビング方式が多く、金利・回数も審査で決まるため、あくまで比較のための目安です。
| ケース | 借入総額 | 適用金利 | 月々の返済額合計 | 完済までの期間 | 支払利息総額 |
|---|---|---|---|---|---|
| 1. 3社目を借りる(50万+30万+20万円) | 100万円 | 各社 年18.0% | 約36,152円(3社合計) | 36回(3年) | 約301,486円 |
| 2. おまとめで一本化・36回 | 100万円 | 年15.0% | 約34,665円 | 36回(3年) | 約247,952円 |
| 3. おまとめで一本化・60回 | 100万円 | 年15.0% | 約23,790円 | 60回(5年) | 約427,396円 |
※2026年9月2日 編集部調べ(元利均等返済で編集部試算。手数料・無利息期間は考慮していません)。最新の条件は公式サイトで確認してください。
ケース1の総支払額は約1,301,486円、ケース2は約1,247,952円で、同じ3年返済でも金利が18.0%から15.0%に下がるだけで利息は約53,500円減ります。一方ケース3のように返済期間を5年に延ばすと、月々は約12,000円軽くなりますが、利息総額はケース1より約126,000円増え、総支払額は約1,427,396円になります。「月々が楽になる」と「支払総額が減る」は別物です。
参考までに、各社の公式返済例も示します。SMBCモビットは最終借入後残高10万円で月4,000円、50万円で13,000円、100万円で26,000円(年18.00%、100万円以上は15.00%)。レイクの公式返済例では、年18.0%・50万円を残高スライドリボで返すと毎回13,000円×58回、返済総額745,035円(30日ごと返済、無利息考慮なし)です。セントラルは残高10万円以下で4,000円、20万円以下で8,000円、30万円以下で12,000円が返済額です。3社目の月々の返済額は、各社の返済方式と残高で決まります。
おまとめローンで一本化した場合との比較
おまとめ・借換えは、借り手に一方的に有利になる借換えとして総量規制の例外貸付に位置づけられ、残り枠がなくても契約できる可能性があります。利点は3つあります。①元本が100万円以上になれば利息制限法の上限が年15%に下がる、②返済日が1つになり延滞リスクが下がる、③件数が減るため以後の審査で「多重債務」と見られにくくなる、です。
注意点は、おまとめ後に既存カードローンをまた使い始めると借入が増えてしまうこと、返済期間を延ばすとケース3のように総利息が増えることの2つです。おまとめ商品の具体的な条件は、次のセクション「落ちたとき・返済が苦しいときの選択肢」で比較しています。
返済比率(年収に対する年間返済額)の目安と『自転車操業』のサイン
返済比率とは、年間の返済額合計を年収で割った割合です。ケース1なら年間返済額は約433,800円で、年収300万円に対して約14.5%、手取り月20万円なら毎月の返済が手取りの約18%を占めます。法律や各社が公表する「安全な返済比率」の基準はありませんが、家賃・食費・光熱費を払ったうえで返済が続けられるかを、必ず月の収支で確かめてください。
申し込む前に、次の表の空欄を自分の数字で埋めてみてください。記入例はケース1(手取り月20万円、既存A社50万円・B社30万円、3社目C社20万円をいずれも年18.0%・36回で返済)の場合です。最後の行がマイナスになる、または数千円しか残らないなら、3社目より増額申請・おまとめ・相談窓口を先に検討するサインです。
| 確認項目 | 記入例(ケース1) | 自分の数字 |
|---|---|---|
| ①手取り月収 | 200,000円 | |
| ②家賃・住宅費 | 60,000円 | |
| ③食費・光熱費・通信費 | 50,000円 | |
| ④その他の固定費(保険・交通費など) | 20,000円 | |
| ⑤既存2社の月々の返済額合計 | 約28,900円(A社約18,100円+B社約10,800円) | |
| ⑥返済前に残るお金(①−②−③−④−⑤) | 約41,100円 | |
| ⑦3社目の月々の返済額 | 約7,200円(20万円・年18.0%・36回) | |
| ⑧3社目を借りた後に残るお金(⑥−⑦) | 約33,900円 |
※2026年9月2日 編集部調べ(元利均等返済で編集部試算した記入例。実際の返済額は各社の返済方式・金利・残高で決まります)。最新の条件は公式サイトで確認してください。
次のような状態は、3社目ではなく相談が必要なサインです。返済のために別の会社から借りている/返済日をずらすために新しい借入を検討している/最低返済額しか払えず残高が減らない/延滞の督促が来ている。こうした場合は、日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051、9:00〜17:00、土日祝・年末年始除く)、法テラス・サポートダイヤル(0570-078374、平日9:00〜21:00・土曜9:00〜17:00)、消費者ホットライン(188)で無料相談できます。金融庁の金融サービス利用者相談室(0570-016811、平日10:00〜17:00)は2026年9月1日〜12月31日に多重債務者相談強化キャンペーンを実施しており、無料相談会も行われています。
複数社からの借入は家族・職場・他社にバレる?
3社目を検討する人が気にするのが「他社に知られるか」「職場や家族に知られるか」です。結論は、他社(貸金業者)には必ず分かり、職場・家族には各社の仕組みを使えば知られにくくできる、です。順に説明します。
他社(貸金業者)には信用情報で必ず分かる:隠す方法はない
貸金業者は契約時に指定信用情報機関(CIC・JICC)の信用情報を使う義務があり、契約後は遅滞なく契約内容を登録する義務があります。既存2社の残高・返済状況・3社目への申込情報はすべて共有される仕組みです。3社目に申し込んだ事実は申込情報として6か月間残り、契約すれば契約情報として登録されます。1社目・2社目が個別に通知を受けるわけではありませんが、各社が増額審査や定期的な与信の見直しで信用情報を照会すれば分かります。
職場:在籍確認の原則と電話連絡なしで対応する会社
在籍確認そのものは、貸金業者が返済能力を確認するために行われます。ただし電話ではなく書類で確認する会社が増えており、公式表現は次のとおりです。
- アコム:「勤務先へ在籍確認の電話は100%ありません」。書面や申告内容で確認。
- プロミス:「原則、勤務先にお電話はおこないません」。98%の顧客に電話なし。電話が必要な場合も同意なく実施しない。
- アイフル:「原則実施しません。ただし審査状況により実施する場合があります」。99.1%が電話なし(2025年1〜2月調査)。連絡時は担当者個人名。
- SMBCモビット:「原則として実施しません」。必要な場合も事前に同意を得て実施。
- レイク:「お勤め先へのご連絡は一切おこなっておりません」。
- 中小:ダイレクトワン・いつも・フクホーは原則電話なし(必要時は事前確認)。セントラルは基本的に電話確認、フタバは個人名で連絡する場合あり。アローは公式記載なし。
電話なしの会社でも、在籍を証明する書類(社員証・給与明細書・源泉徴収票・雇用契約書など)の提出を求められることがあります。各社の在籍確認方式の詳細は在籍確認なし(電話連絡なし)で借りられるカードローン一覧、アコムの仕組みはアコムの在籍確認は原則電話なし、電話が来るケースの解説で確認できます。
家族:郵送物なし・カードレス・Web完結で対応する方法
家族に知られる主な経路は、自宅に届く郵送物とカードです。各社とも郵送物なしの契約方法を用意しています。アコムはインターネット契約+カードレス(または自動契約機でのカード受取)+電磁交付登録で郵送物なし。プロミスは書面受取方法を「Web明細」にすれば原則郵送なし(支払遅れで連絡が取れない場合は郵送あり)。アイフルは原則、希望がない限り郵送せず、カードレスを選べます。SMBCモビットはWEB完結でカードレス、原則郵送物なし。レイクにも郵送物なしの契約方法があります(選べない場合あり)。中小では、いつもが契約時の郵送物一切なし、アローはアプリ利用ですべてWeb完結です。一方、フタバは契約書類の郵送返送が必要で、ダイレクトワンのネット契約はカード・会員規約が郵送されます。
ただし、どの会社でも返済が遅れて連絡が取れない場合は書面が郵送されます。「郵送物なし」は、約束どおり返済している限りの仕組みです。
他社借入を過少申告するとどうなるか
「他社借入1社」と書けば通りやすくなる、という考えは通用しません。申告内容は信用情報と照合され、食い違いは審査でマイナスに働きます。契約後に虚偽が判明した場合、一般に契約条項にもとづき期限の利益を失い、残高の一括返済を求められるリスクがあります。また、本人特定事項(氏名・住居・生年月日)を隠す目的で偽ると、犯罪収益移転防止法第25条の罰則(3年以下の拘禁刑もしくは500万円以下の罰金)の対象になり得ます。他社借入は正確に申告し、そのうえで通る条件を整えてください。
3社目の審査に落ちたとき・返済が苦しいときの選択肢
3社目に落ちた、あるいは残り枠がなく申し込めない場合の選択肢を、負担の軽い順に整理します。落ちた直後に別の会社へ連続で申し込むのは、申込情報が増えるだけで得策ではありません。
既存2社の増額申請(条件と注意点)
増額申請は新しい契約を増やさずに借入枠を広げる方法です。手続きはアコムがマイページ「増額申込」・自動契約機・電話(総合カードローンデスク0120-629-215、平日9:00〜18:00)、プロミスが会員サービス・アプリ(24時間Web完結、最短1分回答は9:00〜21:49の申込で50万円以内が対象)、アイフルがスマホアプリからの収入証明書提出(2営業日以内、混雑時1週間程度)です。プロミスは50万円超の申込で収入証明書類が必要、アコムも必要な場合があります。
注意点は、増額審査でも信用情報が照会され、総量規制や返済遅延を理由に増額できない、あるいは逆に減額される場合があることです。プロミスの公式コラムは増額できない理由として「総量規制や信用情報による影響」「返済遅延で信用情報が悪化」を挙げています。アイフルは定期審査の影響で限度額が下がることがあると公式FAQに明記しています。詳しくはアコムの増額申請ができない場合の対処法、プロミスの増額審査に落ちたときの対処法、アイフルの利用可能額0円を復活させる方法を参照してください。
おまとめローンで一本化する(公式で条件を確認できた借換え商品の比較表)
おまとめ・借換えローンは、複数の借入を1本にまとめる貸金業法上の例外貸付です。編集部が公式サイトで金利・限度額・返済条件を確認できた商品を比較します。アコムにも借換え専用ローンがありますが(30日間金利0円サービスの対象外)、条件は公式サイトで確認してください。フクホーも「貸金業法に基づく借換えローン」(元利均等・最長10年・2〜120回)を扱っています。
| 商品名 | 実質年率 | 限度額 | 返済方式・期間 | 申込条件 | 総量規制の扱い |
|---|---|---|---|---|---|
| ダイレクトワン お借り換えローン | 4.9%〜18.0% | 1万〜300万円 | 元利均等・最長10年・1〜120回(証書貸付) | 21歳以上 | 例外貸付(残高には算入) |
| AZ 貸金業法に基づくおまとめローン | 7.0%〜18.0% | 30万〜200万円 | 元利均等・契約成立から最長7年3か月・87回 | 20歳以上の安定収入者 | 例外貸付(残高には算入) |
| アロー 貸金業法に基づく借換ローン | 14.95%〜19.94% | 最大200万円 | 元利均等・2〜180回・最長15年 | 22〜70歳 | 例外貸付(残高には算入) |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
おまとめを選ぶときは、金利だけでなく「総支払額」で比較してください。前述の試算のとおり、返済期間を延ばすと月々は軽くなっても利息総額は増えます。また、おまとめ後に残高が算入されるため、以後の新規借入はさらに難しくなります。おまとめは「借入を減らす出口」として使うのが前提です。
公的貸付制度(生活福祉資金貸付)を確認する
生活費や医療費、失業などで一時的に生活が立ち行かない場合は、消費者金融の3社目より先に、市区町村の社会福祉協議会が窓口となる生活福祉資金貸付制度を確認してください。低所得世帯などを対象にした公的な貸付制度で、要件・利率・上限額は資金の種類と世帯の状況によって異なります。まず自治体の社会福祉協議会に相談するのが第一歩です。少額だけ必要な場合の選択肢は、5万円だけ必要なときの少額の選択肢(アプリ・質屋・後払い)で整理しています。
返済が難しいなら相談先へ:日本貸金業協会・法テラス・消費生活センター、債務整理の概要
3社目を借りても返済の見通しが立たない場合は、借入を増やす前に相談窓口を使ってください。いずれも相談は無料です。
- 日本貸金業協会 貸金業相談・紛争解決センター:0570-051-051(9:00〜17:00、土日祝・年末年始除く)。債務相談・生活再建支援カウンセリングを無料で受けられ、借入を自ら制限する「貸付自粛制度」(登録5年以内、登録から3か月間は撤回不可、手数料無料)の申告もできます。
- 法テラス・サポートダイヤル:0570-078374(平日9:00〜21:00、土曜9:00〜17:00)。収入・資産の要件を満たせば、1つの問題につき3回まで無料で弁護士・司法書士に相談できます(1回30分)。
- 消費者ホットライン:188。最寄りの消費生活センターにつながります。
- 金融庁 金融サービス利用者相談室:0570-016811(平日10:00〜17:00)。2026年9月1日〜12月31日は多重債務者相談強化キャンペーン期間です。
返済が続けられない場合の法的手続きが債務整理(任意整理・個人再生・自己破産)です。信用情報に取引事実情報として登録され、CIC・JICCでは契約終了後5年以内、KSCの官報情報は決定日から7年を超えない期間保有されるため、その間は新規借入が難しくなります。手続きの選択は弁護士・司法書士への相談が必要で、法テラスの民事法律扶助では費用の立替制度もあります。
『審査なし』『ブラックOK』『他社借入何件でもOK』広告はヤミ金の可能性:登録貸金業者の確認方法
3社目に落ちた人を狙って「審査なし」「ブラックOK」「他社借入何件でもOK」とうたう広告が目に入ることがあります。貸金業法第13条により、貸金業者は返済能力の調査が義務づけられており、審査なしで貸す登録貸金業者は存在しません。同法第16条2項は「返済能力がない者を対象として勧誘する旨の表示」「借入れが容易であることを過度に強調」する広告を禁止しており、こうした文言を掲げる業者は無登録のヤミ金融である可能性が高いと金融庁・日本貸金業協会が注意喚起しています。無登録営業は貸金業法第47条で10年以下の拘禁刑もしくは3,000万円以下の罰金の対象です。
申込前に、金融庁の登録貸金業者情報検索サービスで商号・登録番号・所在地・電話番号を検索し、日本貸金業協会の協会員検索で加入状況を確認してください。登録番号は「◯◯財務局長(△)第□号」「◯◯県知事(△)第□号」の形式で、括弧内は3年ごとの更新回数です。番号の形式は合っていても実在の業者名をかたるケースがあるため、検索結果の電話番号・所在地と広告の内容が一致するかまで確認しましょう。ヤミ金から脅迫や取立てを受けた場合は警察相談専用電話#9110に相談してください。
消費者金融3社目に関するよくある質問
総量規制に抵触していないかはどこで確認できる?
貸金業者からの借入残高の合計を、CIC(インターネット開示500円)またはJICC(スマホアプリ開示700円)の本人開示で確認し、年収の3分の1と比べてください。年収は給与・年金・不動産賃貸収入・安定的な事業所得の合計で、源泉徴収票の支払金額(税込)が目安です。銀行カードローンとクレジットカードのショッピング残高は合計に含めません。
すでに2社から借りていると3社目の限度額は少なくなる?
少なくなる可能性が高いです。3社目の限度額は法律上「年収の3分の1から既存2社の残高を引いた残り枠」が上限で、さらに各社が返済能力を審査して決めます。一般に、他社借入がある人は希望額より少ない限度額を提示されやすいとされています。必要最低限の希望額で申し込み、返済実績を積んでから増額を検討するのが現実的です。
3社目は1社目・2社目より金利が高くなる?
「3社目だから高くなる」という仕組みはありませんが、新規契約では各社の上限金利が適用されやすい傾向があります。大手5社の上限金利はアコム17.9%、プロミス・アイフル・SMBCモビット・レイクが18.0%、中小はフタバ19.945%、アロー19.94%、フクホー・いつも20.00%です。既存2社で残高が増え、金利が下がっている人ほど、3社目の上限金利との差を感じやすくなります。金利は各社とも契約額や利用残高に応じて決まります。
3社目に申し込むと1社目・2社目に知られる?
申込や契約の事実が1社目・2社目に直接通知されることはありません。ただし、申込情報は指定信用情報機関に6か月間、契約情報は契約終了後5年以内登録されるため、既存2社が増額審査や定期的な与信見直しで信用情報を照会すれば把握できます。信用情報で分かる以上、隠す方法はなく、隠す必要もありません。
申込ブラックはどのくらいの期間で解消される?
申込情報の保有期間はCIC・JICCとも照会日から6か月です。したがって、短期間に複数社へ申し込んだ記録は、最後の申込から6か月経てば信用情報から消えます。ただし「申込ブラック」は正式な用語ではなく、各社の判断基準も非公開です。6か月待つ間に既存借入を減らし、延滞なく返済を続けることが、次の申込での不利な要因を減らす方法です。
アルバイト・パート・専業主婦(夫)でも3社目は申し込める?
アルバイト・パートで安定した収入があれば、大手5社とも申込可能と公式に明記しています(プロミスは主婦・学生も安定収入があれば可、アイフルは主婦のうち専業主婦を除く)。中小もセントラル・フタバ・ダイレクトワン・フクホー・いつもがパート・アルバイト可です。収入のない専業主婦(夫)は、貸金業法の例外貸付「配偶者貸付」(配偶者と合算して年収の3分の1以内、配偶者の同意と年収証明が必要)でしか借りられず、大手5社はいずれも本人に安定した収入があることを申込条件とし、プロミス・アイフル・SMBCモビットは年金収入のみの人を対象外と明記しています。フクホーは主婦・主夫(無職)を融資対象外と明記しています。3社目でも条件は同じで、収入がなければ総量規制の残り枠自体が計算できません。
まとめ:3社目は『残り枠』と『返済実績』を確認してから、条件の合う1社に絞って申し込む
- 消費者金融3社目でも審査に通る可能性はある。決め手は「何社目か」ではなく、貸金業者からの借入合計が年収の3分の1未満か(総量規制の残り枠)、既存2社に延滞がないか、直近6か月に多重申込がないかの3点。
- 何社まで借りられるかに法律上の件数上限はない。ただし件数が増えるほど返済比率が上がり、審査は慎重になる。フタバは「他社4社以内」と公式に明記。
- 申込前にCIC・JICCの本人開示(500円/700円)で残高と返済状況を確認し、残り枠早見表で希望額を決める。合計100万円超なら収入証明書を先に用意する。
- 申込先は「既存2社が大手→増額申請か別の大手」「中小が含まれる・大手に落ちた→条件を明記する中小」「残り枠がない・返済が重い→おまとめ・相談窓口」の順で選び、1社ずつ申し込む。
- 3社合計100万円を年18.0%・3年で返すと利息は約30万円。借りる前に月々の返済額合計と収入のバランスを確かめ、返済が苦しいなら日本貸金業協会(0570-051-051)や法テラス(0570-078374)に無料で相談する。
自分の状況に合う申込先は、状況別の申込先早見表と11社の比較表で確認できます。大手を含めた全体の比較は消費者金融26社の一覧比較もあわせてご覧ください。職場・家族への配慮を重視する方は、家族・職場・他社にバレる?のセクションで各社の在籍確認・郵送物の公式表現を確認してから申込先を選んでください。
この記事の情報源
本記事の数値・条件は、以下の一次情報をSEIMEIメディア編集部が2026年9月2日時点で確認したものです。
- 貸金業法(e-Gov法令検索):第13条(返済能力の調査・収入証明書)、第13条の2(総量規制)、第16条(誇大広告の禁止)、第41条の35、第47条
- 貸金業法施行規則(e-Gov法令検索):第10条の17(収入証明書類)、第10条の21(除外貸付)、第10条の22(年収の範囲)、第10条の23(例外貸付)
- 利息制限法(e-Gov法令検索):第1条(上限利率)
- 金融庁「貸金業法Q&A」
- 金融庁「後払い(ツケ払い)現金化・ヤミ金融に関する注意喚起」/登録貸金業者情報検索サービス/金融サービス利用者相談室
- 日本貸金業協会「総量規制」解説/貸金業相談・紛争解決センター/ヤミ金融の手口に関する注意喚起
- CIC 情報開示/CIC 保有期間
- JICC 信用情報の開示/JICC 登録期間/JICC 情報交流(FINE・CRIN・IDEA)
- 全国銀行個人信用情報センター 本人開示/同 登録情報と登録期間
- 法テラス 民事法律扶助/消費者ホットライン188
- アコム 貸付条件/アコム 在籍確認FAQ/アコム マンスリーレポート
- プロミス 商品内容/プロミス 申込条件・必要書類/SMBCコンシューマーファイナンス 業績情報
- アイフル キャッシングローン 貸付条件/ムニノバホールディングス 月次データ
- SMBCモビット 貸付条件/SMBCモビット 電話連絡・郵送物について
- レイク 365日間無利息/レイク 在籍確認・必要書類(公式コラム)
- セントラル 貸付条件/フタバ よくある質問/フクホー 商品案内/いつも 貸付条件/ダイレクトワン 商品案内/アロー 公式サイト/AZ 貸付条件

コメント