
今月の支払いが給料日まで持たない、急な出費で数万円だけ足りない。そこでカードローンのおすすめを探し始めると、金利・即日・無利息のどれを優先すべきかで迷います。答えは目的で決まり、今日中に借りたいなら大手消費者金融、利息を抑えたいなら上限金利12〜14%台の銀行カードローンや信販系が有利です。
職場や家族に知られたくない人には、在籍確認の電話が原則なく郵送物も選べるWEB完結型が向きます。本文では消費者金融・銀行・信販・地方銀行・中小消費者金融の48社を、実質年率・無利息期間・最短融資時間・在籍確認・郵送物の同じ項目で横並びにし、目的別に「この3社」と絞れる早見表にまとめました。
利息早見表で返済総額の目安を確かめ、申込の流れと審査で不利になる要因を押さえれば、自分に合う1社まで決められます。
【結論】カードローンおすすめ早見表|目的別に30秒で選ぶ
カードローン選びで失敗しないコツは、48社を読み比べる前に「自分の目的」を1つに決めることです。目的が決まれば、比べる項目は最短融資時間・上限金利・無利息期間・在籍確認と郵送物の4つに絞れます。ここでは4つのシーン別に、公式情報の数値で上位3社を選びました。
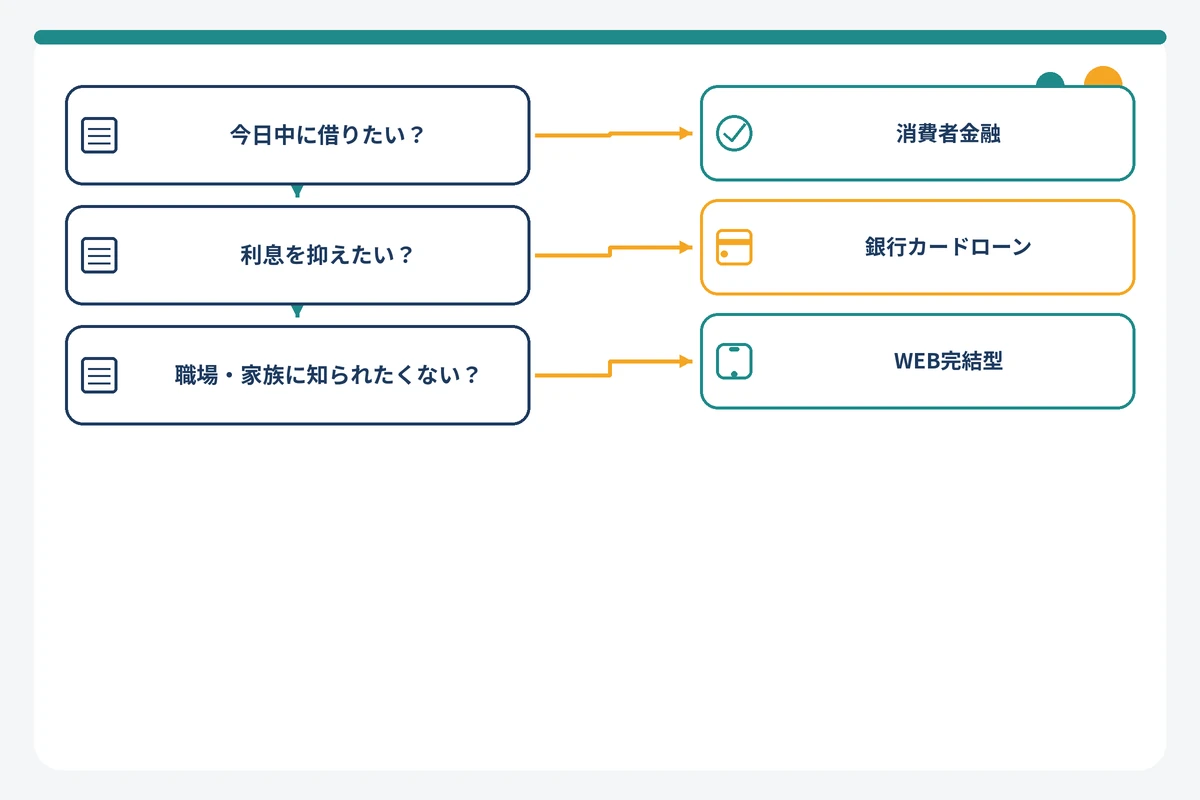
先に結論だけ示すと、目的別のおすすめは次の通りです(各3社の根拠となる数値は、この後の表で確認できます)。
- 今日中に借りたい: プロミス(Web・アプリで最短3分)/レイク(Webなら最短8分)/アイフル(最短9分)
- 利息を抑えたい: JCB CARD LOAN FAITH(上限年12.50%)/イオン銀行(上限年13.8%・初回借入日から30日間利息0円)/ソニー銀行(上限年13.8%)
- 職場や家族に知られたくない: アコム(在籍確認の電話100%なし)/レイク(勤務先への連絡一切なし)/SMBCモビット(電話原則なし・カードレス)
- 初めてで審査が不安: プロミス(18歳から申込可・無利息は初回借入の翌日起算)/アコム(新規貸付率を毎月公開)/アイフル(本人確認を3方式から選択)
選定は、各社公式サイトの商品概要・貸付条件ページに記載された実質年率、無利息期間、最短融資時間、在籍確認の原則、郵送物の扱いを編集部が集計したものです(2026年9月2日時点)。ランキングの採点方法はランキングの採点基準で公開しています。
今日中に借りたい人におすすめの3社(最短融資時間で比較)
今日中に借りたいなら、選択肢は大手消費者金融に絞られます。銀行カードローンは全国銀行協会の申し合わせにより警察庁データベースへの照会を行うため、申込当日に借入まで進む商品はほとんどありません。消費者金融5社は公式サイトで「最短◯分」を明示しており、WEB申込は原則24時間受け付けています(振込の実施時間は会社と振込先の金融機関により異なります)。
| 順位 | 商品名 | 最短融資時間(公式表記) | 選定理由となる数値 | 公式サイト |
|---|---|---|---|---|
| 1位 | プロミス | 最短3分(Web・アプリ申込) | 実質年率2.5%〜18.0%、振込は最短10秒程度・原則24時間365日・手数料0円、電話・自動契約機の受付9:00〜21:00(土日祝可) | 公式サイト |
| 2位 | レイク | Webなら最短8分融資 | 実質年率4.5%〜18.0%、申込24時間365日、Web申込で60日間無利息(契約額50万円未満) | 公式サイト |
| 3位 | アイフル | 最短9分で融資可能 | 実質年率3.0%〜18.0%、審査回答は土日祝問わず9:00〜21:00、契約日翌日から30日間利息0円 | 公式サイト |
※2026年9月2日 編集部調べ。最短時間はいずれも申込時間や審査状況により希望に添えない場合があります(各社公式の但し書き)。最新の条件は公式サイトで確認してください。
次点はSMBCモビット(申込から最短15分で融資完了)とアコム(最短20分で契約完了・借入可能)です。5社とも申込時間や審査状況によっては希望に添えない(翌日以降になる)場合がある旨を公式に明記しているので、今日中に借りたいなら日中、遅くとも各社の審査対応時間内(アイフル・SMBCモビットは9:00〜21:00)に申込を完了させることが条件になります。
利息を抑えたい人におすすめの3社(上限金利・無利息で比較)
低金利のカードローンを探すとき、見るべきは下限金利ではなく上限金利です。初めての契約では限度額が小さくなりやすく、上限に近い金利が適用されるのが一般的です。消費者金融の上限が年17.9〜18.0%なのに対し、次の3社は上限が年12.50〜13.8%と5ポイント前後低く、10万円を1年借りた場合の利息差は4,000〜5,500円になります。
| 順位 | 商品名 | 上限金利(実質年率) | 選定理由となる数値 | 公式サイト |
|---|---|---|---|---|
| 1位 | JCB CARD LOAN FAITH | 年12.50%(キャッシングリボ払い、利用可能枠149万円以下) | 年1.30%〜12.50%の固定金利、キャッシング1回払いは年5.00%(最大5万円)、入会金・年会費無料。ただしパート・アルバイト・学生は申込不可 | 公式サイト |
| 2位 | イオン銀行カードローン | 年13.8%(限度額10〜90万円は年11.8〜13.8%) | 年3.8%〜13.8%、契約日から90日以内の初回借入で借入日から30日間利息0円、イオン銀行ATM・イーネット・ローソンATM手数料無料 | 公式サイト |
| 3位 | ソニー銀行カードローン | 年13.8% | 年2.5%〜13.8%の変動金利、2026年7月1日〜10月31日の初回契約で最大3ヶ月分の約定返済利息を全額キャッシュバック | 公式サイト |
※2026年9月2日 編集部調べ。適用金利は審査で決まり、下限金利は初回契約ではほぼ適用されません。最新の条件は公式サイトで確認してください。
「無利息期間の長さ」で利息を抑える方法もあります。静岡銀行セレカは新規契約者に契約から60日間の無利息を用意し、上限金利も年14.5%と低めです。レイクはWeb申込・契約額50万円以上で365日間無利息(契約後59日以内の収入証明書提出が条件)を選べます。無利息期間中に完済できる短期の借入なら、上限金利の差より無利息の有無が効きます。
職場や家族に知られたくない人におすすめの3社(在籍確認・郵送物なし)
知られたくない人が確認すべきは「勤務先への電話の有無」と「自宅への郵送物の有無」の2点です。貸金業者は返済能力の調査義務があるため在籍確認そのものは省略できませんが、大手消費者金融は書類や申告内容で確認する運用を公式に明記しています。郵送物はカードレス契約と電子交付の組み合わせでなくせます。
| 順位 | 商品名 | 勤務先への電話(公式表現) | 郵送物の扱い | 公式サイト |
|---|---|---|---|---|
| 1位 | アコム | 「勤務先へ在籍確認の電話は100%ありません。書面やご申告内容での確認を実施します」 | インターネット契約+カードレス(または自動契約機でカード受取)+電磁交付登録で郵送物なし | 公式サイト |
| 2位 | レイク | 「お申込みの際、お勤め先へのご連絡は一切おこなっておりません」 | 郵送物なしの契約方法あり(選べない場合あり) | 公式サイト |
| 3位 | SMBCモビット | 「申込者および勤務先に対する電話連絡を原則として実施しません」必要な場合も事前同意のうえ実施 | WEB完結・カードレスで原則郵送物なし | 公式サイト |
※2026年9月2日 編集部調べ。各社公式サイト・公式FAQの記載を要約しています。最新の条件は公式サイトで確認してください。
プロミス(原則電話なし、98%の顧客に電話での在籍確認を実施していない)とアイフル(99.1%なし、2025年1〜2月の公式調査)も同水準です。銀行ではみんなの銀行Loanが公式FAQで「勤務先への在籍確認はありません」と明記し、北洋銀行スーパーアルカと北海道銀行ラピッドも「自宅・勤務先へのご連絡は原則いたしません」としています。
初めてで審査が不安な人におすすめの3社(WEB完結・少額)
審査が不安な人には、申込条件が広く、1万円などの少額から契約でき、審査の通過指標を公式に公開している会社が向きます。審査基準そのものはどの会社も非公開ですが、アコムとアイフルは月次で新規貸付率(成約率)をIR資料で公開しており、申込者のうちどの程度が契約に至ったかを確認できます。
| 順位 | 商品名 | 申込条件・最低契約額 | 選定理由となる数値 | 公式サイト |
|---|---|---|---|---|
| 1位 | プロミス | 18〜74歳、主婦・学生もアルバイト・パート等の安定収入があれば可(高校生不可) | 初回借入の翌日から30日間無利息、Web申込は原則24時間365日、本人確認は書類1点または金融機関口座の登録で完了 | 公式サイト |
| 2位 | アコム | 20〜72歳、安定した収入(パート・アルバイト可)、契約極度額1万円〜 | 新規貸付率 2026年7月 37.3%(2026年4〜7月累計39.0%)を公開、契約日翌日から30日間金利0円 | 公式サイト |
| 3位 | アイフル | 満20歳以上、定期的な収入(パート・アルバイト・学生可)、限度額1万円〜 | 新規成約率 2026年7月 28.7%(4〜7月累計28.5%)を公開、本人確認はスマホ・銀行口座・書類2点から選択 | 公式サイト |
※2026年9月2日 編集部調べ。新規貸付率・成約率はアコム(マンスリーレポート)・ムニノバホールディングス(月次データ)の公開値で、提携カード分等を除きます。最新の条件は公式サイトで確認してください。
「審査が甘い会社」は存在しません。貸金業法第13条が返済能力の調査を義務づけているためです。ただし、申込年齢の幅(プロミスは18歳から、アコムは72歳まで)や、少額契約の可否、成約率の公開有無は会社ごとに違います。初めての人は希望額を必要最小限にし、他社への同時申込を避けるだけでも、審査で不利になる要因を減らせます。詳しくは審査に通るためのポイントで解説します。
主要12社スペック横比較表
大手消費者金融5社と、口座不要や無利息などで選ばれやすい銀行・信販7社の計12社の金利(実質年率)・限度額・無利息期間・最短融資時間を、同じ項目で横に並べて比較しました。スマホで見やすいように基本条件と利用条件の2表に分けています。
| 商品名 | 実質年率 | 限度額 | 無利息期間 | 最短審査・融資(公式表記) |
|---|---|---|---|---|
| アコム | 年2.4%〜17.9% | 1万〜800万円 | 30日間(契約日の翌日から) | 最短20分で契約・借入可能 |
| プロミス | 年2.5%〜18.0% | 800万円まで | 30日間(初回借入の翌日から) | 最短3分で借入(Web・アプリ) |
| アイフル | 年3.0%〜18.0% | 1万〜800万円 | 30日間(契約日の翌日から) | 最短9分で融資 |
| SMBCモビット | 年3.00%〜18.00% | 1万〜800万円 | なし | 申込から最短15分で融資完了 |
| レイク | 年4.5%〜18.0% | 1万〜500万円 | 365日/60日/30日(契約日の翌日から、条件別) | Webなら最短8分融資 |
| 三菱UFJ銀行バンクイック | 年1.4%〜14.6% | 10万〜800万円 | なし | 審査結果は最短即日(平日9〜21時、土日祝9〜17時) |
| 三井住友銀行カードローン | 年1.5%〜14.5% | 10万〜800万円 | なし | 公式サイトで要確認 |
| 楽天銀行スーパーローン | 年1.9%〜14.5%(2027年1月15日まで金利半額キャンペーン年0.95%〜7.25%) | 10万〜800万円 | なし | 最短当日〜2営業日 |
| auじぶん銀行じぶんローン | 年1.38%〜17.8%(au限定割 誰でもコース1.28%〜17.7%) | 10万〜800万円 | なし | 最短1時間で審査結果メール |
| PayPay銀行カードローン | 年1.59%〜18.0% | 公式サイトで要確認 | 30日間(初回借入日の翌日から) | 公式サイトで要確認 |
| セブン銀行ローンサービス | 年12.0%〜15.0% | 10万〜300万円(新規は最高50万円) | なし | 最短翌日に借入(アプリ申込) |
| JCB CARD LOAN FAITH | 年1.30%〜12.50% | 最大900万円 | なし(最大2.5ヵ月分利息0円キャンペーンはキャッシュバック方式) | 最短申込当日に審査完了・即日融資 |
※2026年9月2日 編集部調べ。最短時間は各社の但し書き(申込時間・審査状況により翌日以降)付きです。最新の条件は公式サイトで確認してください。
| 商品名 | WEB完結・口座要否 | 在籍確認(公式表現) | 郵送物 | 収入証明不要の上限 | ATM手数料 |
|---|---|---|---|---|---|
| アコム | WEB完結可・口座不要 | 電話100%なし(書面・申告内容で確認) | カードレス+電磁交付で原則なし | 50万円以下(他社合計100万円以下) | 公式サイトで要確認 |
| プロミス | WEB完結可・口座不要 | 原則電話なし(98%の顧客に実施せず) | Web明細登録で原則なし | 50万円以下(他社合計100万円以下、19歳以下は必須) | スマホATM 1万円以下110円・1万円超220円 |
| アイフル | WEB完結可・口座不要 | 原則電話なし(99.1%なし) | 原則なし(希望がない限り) | 50万円以下(他社合計100万円以下) | 公式サイトで要確認 |
| SMBCモビット | WEB完結可・口座不要 | 原則電話なし(同意なく実施しない) | 原則なし(カードレス) | 50万円以下(他社合算100万円以下) | 三井住友銀行ATM 0円、スマホATMあり |
| レイク | WEB完結可・口座不要 | 勤務先への連絡は一切なし | 郵送物なしの契約方法あり | 50万円以下(他社合計100万円以下) | 公式サイトで要確認 |
| 三菱UFJ銀行バンクイック | Web完結可・口座不要 | 自宅・勤務先へ連絡する場合あり | カードレスで原則なし | 50万円以下 | 三菱UFJ・セブン・ローソン・イーネット無料 |
| 三井住友銀行カードローン | ネット申込24時間、カードレス可 | 電話による在籍確認 | 公式サイトで要確認 | 50万円以下 | 三井住友銀行・提携コンビニATM 0円 |
| 楽天銀行スーパーローン | Web完結・口座不要 | 勤務先へ電話あり(個人名)、専業主婦はなし | 公式サイトで要確認 | 50万円以下(原則) | 提携ATM 0円(一部有料) |
| auじぶん銀行じぶんローン | 口座不要 | 勤務先へ連絡(原則銀行名、個人名も可) | 公式サイトで要確認 | 公式サイトで要確認 | セブン・イオン・ローソン・イーネット・三菱UFJ・ゆうちょ 0円 |
| PayPay銀行カードローン | PayPay銀行口座必須(同時申込) | 公式サイトで要確認 | 公式サイトで要確認 | 公式サイトで要確認 | 公式サイトで要確認 |
| セブン銀行ローンサービス | セブン銀行口座必須、アプリ完結 | 原則連絡なし(場合により連絡) | キャッシュカード到着前からスマホATM利用可 | 公式サイトで要確認(100万円以上への増額で年収確認) | 借入・返済とも0円 |
| JCB CARD LOAN FAITH | オンライン口座設定で最短契約 | 原則電話なし | カードは最短3営業日で郵送(受取前に振込借入可) | 原則収入証明が必要(不要の場合あり) | 月3回まで無料、4回目以降110円/220円 |
※2026年9月2日 編集部調べ。「収入証明不要の上限」は貸金業法の基準(1社50万円超または他社合計100万円超で提出義務)と各社公式記載にもとづきます。最新の条件は公式サイトで確認してください。
この表から読み取れるポイントは3つです。第一に、口座不要でWEB完結できるのは消費者金融5社とバンクイック・楽天銀行・auじぶん銀行です。第二に、上限金利が15%を下回るのは銀行と信販のみで、消費者金融は5社とも17.9〜18.0%に並びます。第三に、無利息期間があるのは消費者金融4社(SMBCモビットを除く)とPayPay銀行、イオン銀行、東京スター銀行、静岡銀行、愛媛銀行などに限られます。
カードローンおすすめランキング48選|金利・即日・無利息で比較
ここからは、公式一次情報で条件を確認できた48社を「大手消費者金融5社」「ネット銀行・都市銀行13社」「信販・通信系5社」「地方銀行12社」「中小消費者金融13社」の5ブロックに分けて紹介します。各社のスペック表は項目をそろえ、実質年率・限度額・申込年齢・無利息期間・最短融資・WEB完結・在籍確認・郵送物・口座開設の要否・返済方式と最低返済額・登録番号または保証会社の順に並べています。
公式サイトで数値を確認できなかったみずほ銀行カードローン、オリックス銀行カードローン、SBI新生銀行カードローン、au PAY スマートローンは、誤った条件を掲載しないために今回は掲載を見送りました。新規受付を停止しているライフティ、ユニーファイナンス、法人専用のキャレントも同様に掲載していません。掲載順は各ブロック内で編集部の採点スコア(採点基準)が高い順です。
大手消費者金融5社(アコム/プロミス/アイフル/SMBCモビット/レイク)
大手消費者金融5社の共通点は、WEB完結・口座不要・最短数分〜数十分の融資・原則として勤務先への電話なし、の4つです。違いが出るのは無利息期間の起算日と日数、申込年齢、成約率の公開有無です。上限金利は5社とも年17.9〜18.0%で横並びなので、金利で選ぶ意味はほとんどありません。利用者数で見た人気の目安は公開値に限られ、アコムは無担保ローン(消費者向け)の口座数1,993,997件(2026年7月末、マンスリーレポート)、アイフルは個人向け無担保ローンの口座数1,403千口座(2026年7月末、ムニノバホールディングス月次データ)を公表しています。本記事の順位はこうした人気度ではなく、公式条件の採点で決めています。
レイク(新生フィナンシャル)|Web申込で60日・条件を満たせば365日無利息
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 年4.5%〜18.0%(365日間無利息で契約した場合は極度額100万円未満18.0%、100万〜200万円15.0%。それ以外は最大利用残高100万円未満15.0%〜18.0%、100万〜200万円12.0%〜15.0%) |
| 限度額 | 1万円〜500万円 |
| 申込年齢 | 満20歳以上70歳以下(取引中に満71歳で新規融資停止)、パート・アルバイト可 |
| 無利息期間 | ①365日間(Web申込・契約額50万円以上・契約後59日以内に収入証明書提出)②60日間(Web申込・契約額50万円未満)③30日間(自動契約機・電話申込)。いずれも初めての契約で契約日の翌日から |
| 最短融資 | Webなら最短8分融資(申込時間・審査状況により希望に添えない場合あり) |
| WEB完結 | 可(申込24時間365日) |
| 在籍確認 | 「お勤め先へのご連絡は一切おこなっておりません」 |
| 郵送物 | 郵送物なしの契約方法あり(選べない場合あり) |
| 口座開設 | 不要 |
| 返済方式 | 残高スライドリボルビング方式/元利定額リボルビング方式、最長10年・120回 |
| 運営会社 | 新生フィナンシャル株式会社(SBI新生銀行グループ) |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
レイクの強みは無利息期間の長さです。Web申込で契約額50万円未満なら60日間、契約額50万円以上で期限内に収入証明書を提出すれば365日間、借入額全額が無利息になります。365日間無利息は借入額が1万円でも対象で、期限内に収入証明書を出さなかった場合は60日間無利息に切り替わります。10万円を60日借りた場合の利息は年18.0%で2,959円、365日なら18,000円なので、無利息の効果は大手5社で最大です。
注意点は、無利息期間中も返済日が来る点と、返済が滞ると無利息期間が終了する点です。他の無利息商品との併用はできません。融資スピードは「Webなら最短8分」で、申込は24時間365日受け付けています。旧名称の「レイクALSA」は現在使われておらず、公式のブランド名は「レイク」です。
アコム|在籍確認の電話100%なし・新規貸付率を毎月公開
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 年2.4%〜17.9%(2026年1月5日までに契約した人は3.0%〜18.0%) |
| 限度額 | 1万円〜800万円(契約極度額) |
| 申込年齢 | 20歳〜72歳で安定した収入のある方(パート・アルバイト可) |
| 無利息期間 | 30日間金利0円サービス。初めての契約が対象で、契約日の翌日から30日間(無担保カードローンのみ、借換えローンは対象外) |
| 最短融資 | 最短20分で契約完了・借入可能(申込時間や審査により希望に添えない場合あり)。振込は24時間365日・最短10秒 |
| WEB完結 | 可 |
| 在籍確認 | 「勤務先へ在籍確認の電話は100%ありません。書面やご申告内容での確認を実施します」 |
| 郵送物 | インターネット契約+カードレス(または自動契約機でカード受取)+電磁交付登録で郵送物なし |
| 口座開設 | 不要 |
| 返済方式 | 定率リボルビング方式、最終借入日から最長9年7ヵ月・1〜100回。遅延損害金年20.0% |
| 運営会社 | アコム株式会社(三菱UFJフィナンシャル・グループ) |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
アコムは2026年1月6日以降の新規契約から実質年率が年2.4%〜17.9%になり、大手5社で唯一、上限金利が18.0%を下回ります。差は0.1ポイントなので利息額の違いはわずかですが、10万円を1年借りた場合で100円ほどの差になります。無利息は「契約日の翌日」起算のため、契約してすぐ借りない人は無利息期間を無駄にしやすい点に注意してください。
審査が不安な人にとっての判断材料は、公開されている新規貸付率です。2026年4月40.1%、5月39.8%、6月38.9%、7月37.3%、2027年3月期の4〜7月累計で39.0%(提携カード分を除く)とマンスリーレポートに記載されています。在籍確認は「いかなる場合においても電話での在籍確認は実施しません」と公式FAQに明記されており、仕組みの詳細はアコムの在籍確認の仕組みと電話が来るケースで解説しています。
プロミス|最短3分融資・18歳から申込可・無利息は初回借入の翌日から
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 年2.5%〜18.0%(新規契約の方が対象。100万円以上は年15.0%が上限) |
| 限度額 | 800万円まで |
| 申込年齢 | 18〜74歳で本人に安定した収入のある方。主婦・学生もアルバイト・パート等の安定収入があれば可。高校生(定時制・高専含む)不可、収入が年金のみは不可 |
| 無利息期間 | 30日間無利息サービス。初回借入の翌日から30日間(はじめて+メールアドレス登録+Web明細利用が条件) |
| 最短融資 | Web・アプリからの申込なら最短3分で借入可能。振込は最短10秒程度・原則24時間365日・手数料0円 |
| WEB完結 | 可(Web・アプリは原則24時間365日受付) |
| 在籍確認 | 原則、勤務先に電話しない(98%の顧客に電話での在籍確認を実施していない)。必要な場合も同意なく実施しない |
| 郵送物 | Web明細登録で原則なし(支払遅れで連絡が取れない場合は郵送あり) |
| 口座開設 | 不要 |
| 返済方式 | 残高スライド元利定額返済方式、最終借入後原則最長6年9か月・1〜80回。返済日は5日・15日・25日・末日から選択 |
| 運営会社 | SMBCコンシューマーファイナンス株式会社 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
プロミスの最大の特徴は、無利息の起算日が「初回借入の翌日」である点です。アコム・アイフルは契約日の翌日起算なので、契約後しばらく借りない予定の人はプロミスのほうが無利息期間を使い切れます。申込年齢が18歳からという点も大手5社で唯一で、19歳以下は収入証明書の提出が必須になります。
「4.5%〜17.8%」「500万円まで」「20〜69歳」という数値は旧条件で、公式サイト内の一部コラムに残っていますが、現行の商品内容ページでは年2.5%〜18.0%・800万円まで・18〜74歳です。成約率は2024年12月分を最後に公表を終了しており、2025年以降の値は存在しません。増額は会員サービスから24時間申し込め、9:00〜21:49の申込で最短1分回答です。
アイフル|最短9分融資・本人確認は3方式から選択・成約率を公開
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 年3.0%〜18.0% |
| 限度額 | 1万円〜最大800万円(千円単位) |
| 申込年齢 | 満20歳以上の定期的な収入と返済能力を有する方(年金収入のみは除く)。取引中に満70歳で新規融資停止。パート・アルバイト・派遣・主婦(専業主婦除く)・学生も対象 |
| 無利息期間 | 最大30日間利息0円。初めての契約が対象で、契約日の翌日から30日間 |
| 最短融資 | 最短9分で融資可能(申込手続き完了時点から計測。申込時間や審査状況により異なる)。審査回答は土日祝問わず9:00〜21:00 |
| WEB完結 | 可(申込受付24時間365日) |
| 在籍確認 | 原則実施しない(電話99.1%なし、2025年1月1日〜2月28日の公式調査)。実施する場合は担当者個人名 |
| 郵送物 | 原則、希望がない限り送らない(メール不着等の場合に法定書面が郵送される例外あり)。カードレス選択可 |
| 口座開設 | 不要 |
| 返済方式 | 借入後残高スライド元利定額リボルビング返済方式、最長14年6ヶ月・1〜151回。遅延損害金年20.0% |
| 貸金業登録 | 近畿財務局長(15)第00218号/日本貸金業協会会員 第002228号 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
アイフルは本人確認の方法が3種類から選べる点が使いやすさにつながっています。①スマホで本人確認(写真付き本人確認書類1点と顔画像を送信)、②銀行口座で本人確認(本人名義の口座を登録、原則書類不要)、③本人確認書類2点の画像送信です。マイナンバーカードでの本人確認にも対応しています。
新規成約率は2026年4月28.3%、5月27.8%、6月29.4%、7月28.7%、4〜7月累計28.5%で、公開主体はムニノバホールディングスです。アコムの新規貸付率(同期間累計39.0%)より低い数値ですが、指標の定義が各社で異なるため単純比較はできません。夜間帯の申込は翌営業日午前中の回答になる可能性があると公式に記載されているため、即日を狙うなら日中に申し込んでください。
SMBCモビット|最短15分融資・Vポイント返済・無利息サービスはなし
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 年3.00%〜18.00%(最高利用残高100万円以上は15.00%) |
| 限度額 | 1万円〜800万円 |
| 申込年齢 | 満20歳〜74歳の安定した収入のある方(アルバイト・パート・自営業可、収入が年金のみは不可) |
| 無利息期間 | なし(貸付条件・トップ・はじめてページに無利息の記載なし) |
| 最短融資 | 申込から最短15分で融資完了(審査結果の案内は申込曜日・時間帯により翌日以降となる場合あり)。振込は受付完了から最短3分 |
| WEB完結 | 可(WEB申込は21:00〜9:00受付休止、審査は9:00〜21:00・土日祝も営業) |
| 在籍確認 | 原則として電話での在籍確認を実施しない。必要になった場合も同意なく実施しない |
| 郵送物 | 原則なし(WEB完結・カードレス) |
| 口座開設 | 不要 |
| 返済方式 | 借入後残高スライド元利定額返済方式(残高10万円→月4,000円、50万円→13,000円、100万円→26,000円)、最長60回・5年(例外で最長106回) |
| 貸金業登録 | 近畿財務局長(15)第00209号 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
SMBCモビットは大手5社で唯一、無利息サービスがありません。その代わり、返済額のうち利息充当額200円につきVポイント1ポイントが貯まり、1ポイント=1円として返済に使えます(延滞中の返済は対象外)。三井住友銀行ATMは利用手数料0円で、セブン銀行・ローソン銀行のスマホATMにも対応しています。
かつて「WEB完結には三井住友銀行等の口座と社会保険証が必要」とされていた条件は、現行の公式ページには記載がありません。「最短30分」も旧表記で、現在は「最短15分」です。振込キャッシングは平日14:50〜23:59および土日祝の申込だと翌金融機関営業日9:30頃の入金になる場合があると公式に明記されているので、当日入金を狙う場合は振込先の金融機関の対応時間も確認してください。
大手5社を含む消費者金融26社を「消費者金融おすすめ」の観点で深掘りした比較は、消費者金融おすすめランキング26社の比較にまとめています。本記事では中小消費者金融は13社に絞っているため、街金の詳細や成約率の推移を知りたい方はそちらも参考にしてください。
ネット銀行・都市銀行のカードローン13社(イオン/三菱UFJ/ソニー/楽天/セブン/三井住友/東京スター/ドコモSMTB/auじぶん/UI/りそな/PayPay/みんなの銀行)
銀行カードローンの共通点は、上限金利が年14〜15%前後と消費者金融より低いこと、貸金業法の総量規制の直接の対象外であること、審査に消費者金融や信販会社などの保証会社が付くことの3つです。弱点は融資までの時間で、申込当日に借りられる商品はほとんどありません。口座の要否と無利息期間の有無で使い勝手が大きく分かれます。
イオン銀行カードローン|上限年13.8%・初回借入日から30日間利息0円
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 年3.8%〜13.8%(変動金利。限度額10〜90万円は年11.8〜13.8%、100〜190万円は8.8〜13.8%、800万円は3.8%) |
| 限度額 | 10万円〜800万円(10万円単位。本人に収入がなく配偶者に収入がある方は50万円まで) |
| 申込年齢 | 契約時満20歳以上満65歳未満、本人に安定かつ継続した収入(パート・アルバイト・自営業・専業主婦(夫)可、学生不可) |
| 無利息期間 | 新規契約日から90日以内の初回借入で、初回借入日から30日間利息0円(適用条件あり) |
| 最短審査・融資 | 公式サイトで要確認(「最短5日でカード到着」の記載のみ) |
| WEB完結 | 可(イオン銀行口座不要) |
| 在籍確認 | 「ご勤務先へイオン銀行として在籍確認のお電話をさせていただく場合がございます」 |
| 郵送物 | 公式サイトで要確認 |
| 口座開設 | 不要 |
| 返済方式・最低返済額 | 約定返済日毎月20日。前月末残高5万円以下2千円/5万超10万円3千円/10万超40万円7千円/40万超50万円1万円。遅延損害金年14.5% |
| 保証会社 | イオンフィナンシャルサービス(株)・(株)ドコモ・ファイナンス・(株)オリエントコーポレーション・アコム(株)のいずれか |
※2026年9月2日 編集部調べ。金利は「2026年9月1日〜9月6日お借入れ分」の表示で頻繁に見直されます。最新の条件は公式サイトで確認してください。
イオン銀行は「上限金利13.8%」「30日間の無利息」「イオン銀行ATM・イーネット・ローソンATMが24時間365日手数料無料」の3点がそろい、編集部の採点ではネット銀行・都市銀行ブロックの中で最高点になりました。無利息の起算は契約日ではなく初回借入日なので、契約から90日以内に借りればよく、無利息期間を無駄にしにくい設計です。専業主婦(夫)でも配偶者に収入があれば50万円まで申し込める点も、銀行カードローンでは貴重です。
弱点はスピードです。公式サイトには審査時間の記載がなく、「最短5日でカード到着」とだけ書かれています。当行口座を返済口座に指定すると、残高不足時に限度額内で自動融資する仕組み(希望制)も使えます。
三菱UFJ銀行カードローン「バンクイック」|口座不要・審査結果は最短即日・提携ATM無料
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 年1.4%〜14.6%(利用限度額等により異なる) |
| 限度額 | 10万円〜800万円(10万円単位) |
| 申込年齢 | 満20歳以上65歳未満の国内居住個人、原則安定した収入、保証会社の保証を受けられる方 |
| 無利息期間 | なし |
| 最短審査・融資 | 審査結果は申込日の最短即日に連絡(平日9〜21時、土日祝9〜17時。受付時間・審査状況により翌日以降)。振込借入は受付平日9:00〜21:00・土日祝9:00〜17:00で最短数分〜翌営業日 |
| WEB完結 | 可 |
| 在籍確認 | 「ご自宅および勤務先へ連絡する場合があります」 |
| 郵送物 | カードレス選択で原則なし(カード発行時は転送不要簡易書留) |
| 口座開設 | 不要(自動支払い返済を希望する場合のみ当行口座が必要) |
| 返済方式・最低返済額 | 35日ごと返済または毎月指定日。借入利率年8.1%超は残高10万円ごとに2,000円(8.1%以下は1,000円)。月1,000円〜 |
| 保証会社 | アコム株式会社 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
バンクイックは、口座不要でWeb完結でき、審査結果の連絡が最短即日、三菱UFJ銀行・セブン銀行・ローソン銀行・イーネットのATMが時間外手数料も含めていつでも無料という、都市銀行カードローンの基準になる商品です。最少返済額が月1,000円〜2,000円と小さいのも特徴ですが、最低額のみの返済は完済が長引くので後述の利息早見表で確認してください。
注意点は、カードレス契約を選ぶとATMでの借入ができず振込借入のみになる点と、在籍確認について電話省略や書類代替の明記がない点です。収入証明書は限度額50万円超で必須で、提出はWebアップロード・郵送・FAXに対応します。増額は会員ページ・アプリから24時間申し込めますが、審査の所要日数は公式に記載がありません。増額審査の詳細はバンクイックの増額審査に落ちる原因と対処法で解説しています。
ソニー銀行カードローン|上限年13.8%・2026年10月31日まで最大3ヶ月分の利息キャッシュバック
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 年2.5%〜13.8%(変動金利、原則毎月1日に決定) |
| 限度額 | 10万円〜800万円(10万・30万・50万・100万・150万・200万・250万・300万円などのコース制) |
| 申込年齢 | 申込時満20歳以上65歳未満、現在仕事をしていて毎月定期的な収入があり、前年度年収が限度額に応じた基準額以上 |
| 無利息期間 | なし。2026年7月1日〜10月31日に初めて契約した場合、最大3ヶ月分の約定返済利息を全額キャッシュバック(遅延・解約時は対象外) |
| 最短審査・融資 | 仮審査・本審査結果ともメール連絡。営業日14:30までに本審査結果を確認した場合は当日振込、以降は翌営業日(初回振込サービス) |
| WEB完結 | 可 |
| 在籍確認 | 「お勤め先に在籍確認、お申込の意思確認の電話をします」 |
| 郵送物 | カードは7〜10日程度で転送不要簡易書留 |
| 口座開設 | 円普通預金口座が必要(口座がなくても同時申込可) |
| 返済方式・最低返済額 | 返済日は毎月2・7・12・17・22・27日から選択。前月返済日残高10万円以下2,000円/10万超20万円4,000円/20万超40万円6,000円 |
| 保証会社 | アコム株式会社(キャンペーンページの記載) |
※2026年9月2日 編集部調べ。キャッシュバックは期間限定です。最新の条件は公式サイトで確認してください。
ソニー銀行は上限金利年13.8%とイオン銀行に並ぶ低さで、返済日を6候補から選べる自由度があります。初回振込サービスは、本審査結果を営業日14:30までに確認すればその日のうちに本人名義口座へ振り込まれます。一方で在籍確認は勤務先への電話が前提で、ATM手数料や遅延損害金は公式ページで確認できませんでした。年収確認書類が必要になる基準はページによって「50万円超」と「100万円以上」で記載が分かれているため、申込時に公式サイトで確認してください。
楽天銀行スーパーローン|口座不要・楽天会員ランクで審査優遇・2027年1月15日まで金利半額キャンペーン
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 年1.9%〜14.5%(変動金利。10万以上100万円未満は14.5%、100万以上200万円未満は6.6〜14.5%)。金利半額キャンペーン期間(2026年8月17日〜2027年1月15日)は年0.95%〜7.25%、終了後は通常金利 |
| 限度額 | 10万円〜800万円(10万円単位。専業主婦は50万円上限) |
| 申込年齢 | 満20歳以上62歳以下(パート・アルバイト・専業主婦は60歳以下)、毎月安定した定期収入のある方または専業主婦 |
| 無利息期間 | なし。入会1,000ポイント+利用残高に応じ最大30,000ポイント |
| 最短審査・融資 | 最短当日〜2営業日(手続き状況によりさらに時間がかかる場合あり)。カード到着前の振込融資可 |
| WEB完結 | 可 |
| 在籍確認 | 勤務先への在籍確認と契約内容確認の電話あり(社名は名乗らず個人名、必要時は「楽天銀行」)。専業主婦は在籍確認なし |
| 郵送物 | 公式サイトで要確認 |
| 口座開設 | 不要(返済口座に楽天銀行口座を設定するとハッピープログラムのステージが1アップ) |
| 返済方式・最低返済額 | 残高スライドリボルビング返済方式D。返済日は1日・12日・20日・27日から選択。残高10万円以内2,000円/10万超30万円以内5,000円/30万超50万円以内10,000円/50万超100万円以内15,000円。遅延損害金年19.9% |
| 保証会社 | 楽天カード株式会社または三井住友カード株式会社 |
※2026年9月2日 編集部調べ。キャンペーン金利は期間限定です。最新の条件は公式サイトで確認してください。
楽天銀行スーパーローンは、口座不要・提携ATM手数料0円・楽天ポイント特典と、ネット銀行らしい使いやすさがそろっています。「楽天会員ランクに応じて審査優遇」と公式に記載がありますが、優遇の内容やランク別条件は非公開です。金利半額キャンペーンは2026年8月17日〜2027年1月15日で、終了後は通常金利(年1.9%〜14.5%)に戻ります。公式LPには旧回(2026年4月30日〜6月25日)の記載が残っているので、時期を混同しないよう注意してください。
審査時間は公式で「最短当日〜2営業日」で、「最短即日融資」とは書かれていません。申込年齢が62歳以下(パート等は60歳以下)と他行より上限が低い点も見落としやすいポイントです。審査に落ちた場合の対処は楽天銀行スーパーローンで審査落ちしたときの対処法で解説しています。
セブン銀行ローンサービス|アプリ完結・最短翌日借入・ATM手数料0円
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 年12.0%〜15.0%(限度額10万・30万・50万円は15.0%、70万・100万円は14.0%、150万・200万円は13.0%、250万・300万円は12.0%) |
| 限度額 | 10万〜300万円の9段階(新規契約時は最高50万円) |
| 申込年齢 | 契約時満20歳以上満70歳未満、セブン銀行口座を持つ個人 |
| 無利息期間 | なし |
| 最短審査・融資 | 最短翌日に借入可能(Myセブン銀行アプリからの申込、原則24時間365日受付) |
| WEB完結 | 可(アプリ完結) |
| 在籍確認 | 「原則としてご連絡することはありませんが、場合によってはご連絡することがあります」 |
| 郵送物 | キャッシュカード到着前からスマホATMで取引可 |
| 口座開設 | セブン銀行口座が必要 |
| 返済方式・最低返済額 | 毎月27日に自動引落、前月約定返済日の残高に応じて決定(新規時の例: 残高10万円以下2,000円〜)。随時返済可 |
| 保証会社 | アコム株式会社 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
セブン銀行ローンサービスは下限金利が年12.0%と高めですが、上限は年15.0%で、10万〜50万円の少額なら15.0%が適用されます。新規契約時は最高50万円で、100万〜300万円への増額には年収情報の提出が必要です。借入・返済とも曜日・時間帯にかかわらずATM手数料0円で、セブン銀行ATMは原則24時間使えます。在籍確認は「原則として連絡しない」と公式に記載があり、銀行カードローンとしては珍しい表現です。審査で落ちる人の傾向はセブン銀行カードローンの審査と落ちる人の特徴で解説しています。
▶ セブン銀行ローンサービスの公式サイトで最新条件を確認する
三井住友銀行カードローン|上限年14.5%・住宅ローン利用者は年1.5%〜8.0%
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 年1.5%〜14.5%(住宅ローン利用者は年1.5%〜8.0%) |
| 限度額 | 10万円〜800万円 |
| 申込年齢 | 満20歳以上満69歳以下、原則安定した収入(年金収入のみは不可) |
| 無利息期間 | なし |
| 最短審査・融資 | 公式サイトで要確認(公式ページ間で審査時間の表記が異なるため、本記事では断定していません) |
| WEB完結 | 可(インターネット申込24時間受付、ローン契約機・電話も可) |
| 在籍確認 | 電話による在籍確認(必要に応じて別途相談の記載あり) |
| 郵送物 | 公式サイトで要確認(カードレス(SMBCダイレクト)も可) |
| 口座開設 | 公式サイトで要確認 |
| 返済方式・最低返済額 | 最少返済額2,000円〜、4つの返済方法から選択 |
| 保証会社 | SMBCコンシューマーファイナンス株式会社 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
三井住友銀行カードローンは、三井住友銀行と提携コンビニATMの手数料が0円で、三井住友銀行の住宅ローンを利用中なら年1.5%〜8.0%の優遇金利が適用されます。プロミスと同じSMBCコンシューマーファイナンスが保証会社です。審査時間は公式ページ間で表記が異なるため、本記事では断定していません。
▶ 三井住友銀行カードローンの公式サイトで最新条件を確認する
東京スター銀行 スターカードローンα|契約日から30日間利息0円・限度額1,000万円
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 年1.5%〜14.6%(審査により決定) |
| 限度額 | 10万円以上1,000万円以下(10万円単位) |
| 申込年齢 | 20歳以上69歳以下、継続して安定した収入(パート・アルバイトも対象) |
| 無利息期間 | 契約日から30日間利息0円(借入日起算ではない) |
| 最短審査・融資 | 公式サイトで要確認 |
| WEB完結 | 可 |
| 在籍確認 | 「一部の利用者には勤務先への在籍確認電話が必要になる場合があります」 |
| 郵送物 | 公式サイトで要確認 |
| 口座開設 | 東京スター銀行口座が必要 |
| 返済方式・最低返済額 | 残高スライド元利定額返済方式、毎月4日、残高に応じ2,000円〜150,000円 |
| 保証会社 | アイフル株式会社 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
東京スター銀行のスターカードローンαは、銀行カードローンでは少ない30日間の無利息を用意し、限度額の上限が1,000万円と大きいのが特徴です。無利息は「契約日から」なので、契約後すぐに借りる予定がある人向きです。保証会社はアイフルで、口座開設が必要です。同名の「スターカードローンβ」は別商品なので混同しないでください。
ドコモSMTBネット銀行(旧住信SBIネット銀行)カードローン|借入・返済手数料が何回でも無料・最大年0.6%引下げ
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 年2.04%〜14.94%(引下げ適用後の下限を含む。基準金利は10〜100万円14.94%、110〜200万円12.14%、210〜300万円9.14%、910〜1,000万円2.64%。変動金利) |
| 限度額 | 10万〜1,000万円(10万円刻み) |
| 申込年齢 | 申込時満20歳以上満65歳以下、安定継続した収入 |
| 無利息期間 | なし。SBI証券口座保有登録済または当社取扱住宅ローン残高ありで年-0.5%、ミライノカード(JCB)保有+当社口座引落で年-0.1%、両方で年-0.6% |
| 最短審査・融資 | 公式サイトで要確認(「最短30秒お借入れ診断」は審査時間ではない) |
| WEB完結 | 可 |
| 在籍確認 | 公式サイトで要確認 |
| 郵送物 | 公式サイトで要確認 |
| 口座開設 | 当社普通預金口座が必要(同時申込可) |
| 返済方式・最低返済額 | 残高スライドリボルビング、約定返済日毎月5日。前月末残高2,000円超10万円以下2,000円/10万超20万円4,000円/20万超40万円6,000円。借入・返済手数料はWEB・ATMとも何回でも無料 |
| 保証会社 | SMBCコンシューマーファイナンス株式会社 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
住信SBIネット銀行は2026年8月3日付で「株式会社ドコモSMTBネット銀行」に商号変更しました。カードローンの金利は2026年4月1日に年0.15%引き上げられており、旧記事に載っている数値は使えません。かつての「プレミアムコース/スタンダードコース」という区分も、2026年8月3日現在の商品概要説明書には記載がなく、限度額別の基準金利に引下げを組み合わせる体系になっています。ミライノカード(JCB)は2023年11月30日で新規募集を停止しているため、新規申込者が使える引下げは実質的にSBI証券口座または住宅ローンの年-0.5%です。
▶ ドコモSMTBネット銀行カードローンの公式サイトで最新条件を確認する
auじぶん銀行カードローン「じぶんローン」|最短1時間で審査結果・au限定割・主要ATM手数料0円
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 通常金利 年1.38%〜17.8%/カードローンau限定割 誰でもコース 年1.28%〜17.7%/借り換えコース 年0.88%〜13.0%(変動金利。au限定割はau ID保有者が対象) |
| 限度額 | 通常・誰でもコース10万〜800万円(10万円単位)、借り換えコース100万〜800万円 |
| 申込年齢 | 契約時満20歳以上70歳未満、安定継続した収入(自営・パート・アルバイト含む) |
| 無利息期間 | なし |
| 最短審査・融資 | 最短1時間で審査結果をEメールで通知(夜間・混雑時は翌営業日) |
| WEB完結 | 可 |
| 在籍確認 | 登録勤務先へ連絡。原則「auじぶん銀行」名、個人名での連絡も可 |
| 郵送物 | 公式サイトで要確認 |
| 口座開設 | 不要 |
| 返済方式・最低返済額 | 期日指定返済または35日ごと返済。残高10万円以下は利率9.5%以下1,000円・13.5%以下1,500円・13.5%超2,000円。遅延損害金年18% |
| 保証会社 | アコム株式会社 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
じぶんローンは「最短1時間で審査結果」と銀行では速い部類で、口座不要、セブン銀行・イオン銀行・ローソン銀行・イーネット・三菱UFJ銀行・ゆうちょ銀行のATM手数料が時間・回数を問わず0円です。ただし上限金利は年17.8%(誰でもコースで17.7%)と、銀行カードローンとしては消費者金融並みに高い点を必ず押さえてください。「下限1%台」は誰でもコース・通常金利の下限を指し、初回契約で適用される可能性は低いです。借り換えコース(年0.88%〜13.0%)は限度額100万円以上が条件で、100万円未満になる場合は誰でもコースの金利が適用されます。
UI銀行 UI Plan(スマホローン)|3種類から選択・最短翌日借入・保険付は74歳まで
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | UI Plan【保険付】年2.90%〜14.50%/UI Plan【保険なし】年1.30%〜14.50%/UI PlanⅡ【保険なし】年1.55%〜14.75%(いずれも変動・保証料込) |
| 限度額 | UI Plan 30万〜1,000万円/UI PlanⅡ 10万〜1,000万円(10万円単位) |
| 申込年齢 | 保険付: 満20歳以上満74歳以下/保険なし: 満20歳以上満65歳以下/PlanⅡ: 満20歳以上満69歳以下。いずれも収入のある方・国内居住 |
| 無利息期間 | なし |
| 最短審査・融資 | 最短翌日に借りられる |
| WEB完結 | 可(スマホ完結) |
| 在籍確認 | 公式サイトで要確認 |
| 郵送物 | 公式サイトで要確認 |
| 口座開設 | UI銀行普通預金口座が必要 |
| 返済方式・最低返済額 | 毎月10日約定返済+随時返済。残高1万円未満は利息+残高/10万円以下5,000円/50万円以下10,000円/100万円以下20,000円。収入確認資料は50万円超の場合。遅延損害金年19.90%(Plan) |
| 保証会社 | UI Plan(保険付・保険なし): (株)オリエントコーポレーション/UI PlanⅡ: アイフル(株) |
※2026年9月2日 編集部調べ(商品概要説明書2026年6月14日現在)。最新の条件は公式サイトで確認してください。
UI銀行のUI Planは、保険付・保険なし・PlanⅡの3種で金利・年齢上限・保証会社が異なります。保険付は満74歳まで申し込めるのが特徴で、PlanⅡは10万円から契約できます。UI Plan(保険なし)の適用金利は1.30/2.90/3.00/3.90/5.50/7.80/9.80/14.50%のいずれかで、借入日の利率が適用されます。最低返済額が残高10万円以下でも5,000円と他行より大きいため、返しやすさより早期完済を重視する人向けです。
りそなプレミアムカードローン|上限年14.0%・住宅ローン利用者は年0.5%引下げ
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 年1.7%〜14.0%(変動金利。10万円型〜100万円型は14.0%、150万・200万円型10.65%、300万円型7.65%、800万円型1.7%。住宅ローン利用者は通常金利より年▲0.5%) |
| 限度額 | 10万円型〜800万円型の13区分(申込時60歳以上は原則200万円以下) |
| 申込年齢 | 申込時満20歳以上満66歳未満、継続安定した収入(パート・アルバイト可、学生・専業主婦(夫)不可)、営業エリア内に居住または勤務 |
| 無利息期間 | なし |
| 最短審査・融資 | アプリ申込で申込から約5営業日で契約完了(審査完了通知後) |
| WEB完結 | 契約限度額50万円以下ならWeb完結 |
| 在籍確認 | 公式サイトで要確認 |
| 郵送物 | 公式サイトで要確認 |
| 口座開設 | 普通預金口座に当座貸越を付加する方式(口座がなくてもWebで来店不要申込可) |
| 返済方式・最低返済額 | 毎月5日、基準貸越残高に応じ自動引落(残高スライド)。2千円以上10万円以下2,000円/10万超20万円4,000円/20万超30万円6,000円 |
| 保証会社 | りそなカード(株)/(株)ドコモ・ファイナンス/(株)オリエントコーポレーション/アコム(株)のいずれか |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
りそなプレミアムカードローンは「変動金利の上限は年14%」と明記され、りそな銀行の住宅ローンを取引口座で申し込むと年0.5%引き下げられます(フラット35のみの利用者は対象外)。月中平均残高10万円以上でりそなクラブポイントが付く点も独自です。審査は約5営業日と時間がかかるため、急ぎには向きません。
▶ りそなプレミアムカードローンの公式サイトで最新条件を確認する
PayPay銀行カードローン|初回借入日の翌日から30日間利息0円・保証会社は2社
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 年1.59%〜18.0%(変動金利。100万円未満18.0%、100万以上150万円未満15.0%、150万以上200万円未満12.0%、1,000万円以上1.59%) |
| 限度額 | 公式サイトで要確認(金利表の最上位区分は「1,000万円以上」) |
| 申込年齢 | 満20歳以上70歳未満、継続して安定した収入 |
| 無利息期間 | 初めて利用する方は初回借入日の翌日から最大30日間利息0円 |
| 最短審査・融資 | 公式サイトで要確認 |
| WEB完結 | 可 |
| 在籍確認 | 公式サイトで要確認 |
| 郵送物 | 公式サイトで要確認 |
| 口座開設 | PayPay銀行口座必須(同時申込) |
| 返済方式・最低返済額 | 返済日は毎月1日〜28日から選択。標準コースの最小返済額は3万円以下1,000円/3万超10万円以下2,000円/10万超20万円以下3,500円/20万円超は10万円ごとに1,500円追加。遅延損害金年20.00% |
| 保証会社 | SMBCコンシューマーファイナンス株式会社とアコム株式会社 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
PayPay銀行カードローンは、銀行でありながら100万円未満の金利が年18.0%と消費者金融と同水準です。その代わり30日間の無利息があり、最小返済額が残高3万円以下で1,000円と小さく設定されています。保証会社はSMBCコンシューマーファイナンスとアコムの2社で、公式FAQに記載があります。審査時間や在籍確認の方法は公式ページで確認できませんでした。本審査で落ちる確率を数値で示す情報が出回っていますが、公式に根拠はありません。仮審査後の流れはPayPay銀行カードローンの本審査の実態で解説しています。
▶ PayPay銀行カードローンの公式サイトで最新条件を確認する
みんなの銀行 Loan|勤務先への在籍確認なし・毎月の返済は利息分のみ
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 公式サイトで要確認(公式ページ本文を取得できなかったため本記事では数値を記載していません) |
| 限度額 | 公式サイトで要確認 |
| 申込年齢 | 公式サイトで要確認(みんなの銀行口座が必要) |
| 無利息期間 | なし |
| 最短審査・融資 | 一次審査・最終審査とも「数日〜1週間程度お時間をいただく場合がございます」。土日祝は審査を行っていない |
| WEB完結 | 可(アプリ完結) |
| 在籍確認 | 「勤務先への在籍確認はありません」(公式FAQ) |
| 郵送物 | 公式サイトで要確認 |
| 口座開設 | みんなの銀行口座が必要 |
| 返済方式・最低返済額 | 毎月の返済額は前月借入残高の利息分(元金は随時返済)。返済日は月末、初回借入月は返済不要。借入は1,000円以上 |
| 保証会社 | 公式サイトで要確認 |
※2026年9月2日 編集部調べ。公式FAQで確認できた項目のみ記載しています。最新の条件は公式サイトで確認してください。
みんなの銀行Loanは、公式FAQで「勤務先への在籍確認はありません」と明記している数少ない銀行カードローンです。毎月の約定返済が「前月借入残高の利息分」で、元金はアプリから随時返済する方式のため、他行の残高スライド方式と同列に「毎月◯円から」とは言えません。返済を利息分だけにすると元金が減らないので、計画的な随時返済が前提の商品です。審査は数日〜1週間程度かかり、土日祝は行われません。増額審査の流れはみんなの銀行ローンの増額審査に落ちたときの対処法を参照してください。
信販・通信系のカードローン5社(JCB FAITH/セゾン/三井住友カード/dスマホローン/VIPローンカード)
信販会社や通信会社のカードローンは、貸金業法にもとづく貸付なので総量規制の対象です。その代わり、JCB CARD LOAN FAITHの上限年12.50%のように銀行より低い上限金利を設定する商品や、dスマホローンのように携帯回線や決済サービスとの組み合わせで金利を引き下げる商品があります。ポイント還元を目当てに選ぶ価値があるのは、SMBCモビットや三井住友カードのVポイント返済のように、利息分に対して付与される仕組みがある場合に限られます。
JCB CARD LOAN FAITH|上限年12.50%・最短即日融資・年会費無料(パート・アルバイト不可)
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | キャッシングリボ払い 年1.30%〜12.50%(固定・利用可能枠別。149万円以下12.50%、150万〜249万円10.50%、900万円1.30%)/キャッシング1回払い 年5.00%固定(最大5万円) |
| 限度額 | 最大900万円(審査により50万円未満の設定もあり) |
| 申込年齢 | 20歳以上69歳以下で本人に毎月安定した収入のある方(個人事業主可)。学生、パート・アルバイト、借入合計残高(住宅・自動車ローン除く)が年収の1/3超の方は不可 |
| 無利息期間 | なし(WEB申込限定「最大2.5ヵ月分の利息0円キャンペーン」はキャッシュバック方式、実施期間は公式サイトで要確認) |
| 最短審査・融資 | 最短申込当日に審査完了、最短即日融資(カード受取前に振込で借入可)。振込は平日9:00〜14:30の申込で最短数十秒 |
| WEB完結 | 可(最短契約にはオンライン口座設定が必要) |
| 在籍確認 | 「原則、電話での在籍確認は行いません」(審査状況により連絡するケースあり) |
| 郵送物 | カードは最短3営業日で郵送 |
| 口座開設 | 支払口座の設定が必要(口座開設は不要) |
| 返済方式・最低返済額 | 毎月10日に自動振替。残高スライド(標準)元金定額払いで残高10万円以下は元金3千円+利息。ATMは月3回まで無料、4回目以降1万円以下110円・1万円超220円。遅延損害金年20.00% |
| 貸金業登録 | 株式会社ジェーシービー 関東財務局長(15)第00183号 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
JCB CARD LOAN FAITHは、編集部の採点で48社中トップになりました。理由は「上限金利12.50%」「最短即日融資」「原則電話なし」「ATM月3回無料」がそろっているためです。10万円を1年借りた場合の利息は年12.50%で12,500円で、年18.0%の18,000円より5,500円少なくなります。5万円までなら年5.00%の1回払いも選べます。
ただし申込条件は厳しめで、パート・アルバイト・学生は申し込めず、給与収入や事業所得の書類が原則必要です。総量規制の対象なので、他社借入が年収の3分の1に近い人も申込対象外になります。振込キャッシングの「最短数十秒」は平日9:00〜14:30の申込に限られ、それ以外の時間帯の扱いはLPで「24時間365日対応」とされているため、実際の反映時間は公式サイトで確認してください。
▶ JCB CARD LOAN FAITHの公式サイトで最新条件を確認する
クレディセゾン MONEY CARD|ATM入出金手数料0円・最大3ヵ月分の利息キャッシュバック
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 新規入会時 100万円コース 年15.0%(融資コース表: 300万円コース8.0〜12.0%、200万円コース8.0〜15.0%、100万円コース8.0〜17.7%、50万円コース17.7%)。MONEY CARD GOLDは300万円枠8.0%・200万円枠10.0% |
| 限度額 | 新規入会時 最高100万円(枠は最高300万円) |
| 申込年齢 | 20歳から75歳までの安定した収入のある方(パート・アルバイト可。学生・専業主婦は不可)。GOLDは年収400万円以上 |
| 無利息期間 | なし。新規契約&利用で「最大3ヵ月分の利息が実質0円」(キャッシュバック方式、口座引落選択が条件)。「プラス1ヵ月追加」は2026年9月30日まで |
| 最短審査・融資 | 最短即日審査。ONLINE即振込サービスは原則24時間・最短数十秒、振込手数料0円 |
| WEB完結 | 可(WEB申込は口座引落のみ) |
| 在籍確認 | 公式サイトで要確認 |
| 郵送物 | 公式サイトで要確認 |
| 口座開設 | 不要(口座引落の登録が必要) |
| 返済方式・最低返済額 | 定額リボルビング方式。締切日残高10万円4,000円/30万円12,000円/50万円14,000円/100万円29,000円。口座引落は毎月4日。ATM入出金手数料いつでも0円。遅延損害金年11.68%〜20.00% |
| 運営会社 | 株式会社クレディセゾン |
※2026年9月2日 編集部調べ。キャンペーンは期限付きです。最新の条件は公式サイトで確認してください。
MONEY CARDは、新規入会時の金利が100万円コースで年15.0%と、消費者金融の上限より3ポイント低く、全国の郵便局・都市銀行・地方銀行・信用金庫・コンビニATMの入出金手数料が0円です。「最大3ヵ月分の利息が実質0円」は、入会翌月末までの借入分を入会3ヵ月後の支払日までに返済した利息をキャッシュバックする仕組みで、無利息期間とは異なります。所得証明書類は原則必要で、申込年齢は75歳までと広めです。
三井住友カード プレミアムカードローン|会員限定・最短30分審査・郵送物なし
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 年1.5%〜14.5%(審査結果によって個別に決定) |
| 限度額 | 3万〜999万円 |
| 申込年齢 | 満20歳〜74歳の安定した定期収入のある方で、三井住友カード発行のクレジットカード本会員、または三井住友カード(旧SMBCファイナンスサービス)の提携ローン契約中の方 |
| 無利息期間 | なし。返済額のうち利息分200円につきVポイント1ポイント。新規契約・借入で最大8,000円相当+もれなく1,000円相当のVポイント(2026年9月1日〜11月25日) |
| 最短審査・融資 | 最短30分で審査完了、即日融資も可能(審査結果の連絡は9:00〜21:00)。銀行振込はアプリで24時間・最短3分 |
| WEB完結 | 可 |
| 在籍確認 | 「申込内容について、お電話させていただくことがあります」 |
| 郵送物 | なし(審査状況により書類送付あり) |
| 口座開設 | 不要(口座振替可) |
| 返済方式・最低返済額 | 借入後残高スライド元利定額返済方式、返済日は5日・15日・25日・末日から選択。返済額例(年14.5%): 2万円→1,000円、25万円→9,000円、50万円→12,000円、100万円→24,000円。遅延損害金年20.0% |
| 貸金業登録 | 三井住友カード株式会社 近畿財務局長(15)第00209号 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
三井住友カードのカードローンは、2025年10月27日に「カードローン premium」と「同 plus」が統合されて「プレミアムカードローン」になりました。旧「三井住友カード カードローン」(年1.5%〜15.0%)は入会受付を終了しています。現商品は三井住友カード会員限定で、上限が年14.5%と信販系では低く、郵送物なし・最短30分審査・スマホATM・PayPayマネーへの直接チャージに対応します。返済回数は本文で「最長60回(例外106回)」、貸付条件欄で「最長160回」と記載が分かれているため、契約前に確認してください。
▶ 三井住友カード プレミアムカードローンの公式サイトで最新条件を確認する
dスマホローン|ドコモ回線・dカードで最大年3.0%引下げ・d払い残高へ即時入金
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 基準金利 年3.9%〜17.9%/優遇適用後 年0.9%〜17.9%(ドコモ回線契約等-1.0%、dカード GOLD U・dカード GOLD・dカード PLATINUM -1.5%(dカード通常-0.5%)、d払い残高からの支払い-0.5%で最大-3.0%。毎月見直し) |
| 限度額 | 1万円以上300万円以内(1万円単位) |
| 申込年齢 | 審査申込時満20歳以上満68歳以下の国内居住個人、安定した収入、本人名義のドコモ携帯回線契約またはdアカウント保有 |
| 無利息期間 | なし |
| 最短審査・融資 | 審査完了後メール・アプリで連絡。d払い残高へは原則手続き後すぐに入金(24時間365日)、金融機関口座へは原則翌営業日までに振込 |
| WEB完結 | 可(アプリ完結) |
| 在籍確認 | 「お勤め先へも在籍確認のお電話をさせていただく場合がございます」 |
| 郵送物 | 公式サイトで要確認 |
| 口座開設 | 不要(dアカウント必須) |
| 返済方式・最低返済額 | 残高スライド元利定額リボルビング方式、毎月27日口座振替。例: 残高1〜2万円1,000円/10万1円〜13万円5,000円/100万1円〜104万円19,000円。借入時手数料なし。遅延損害金年20.0% |
| 貸金業登録 | 株式会社NTTドコモ・フィナンシャルグループ 関東財務局長(1)第01533号 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
dスマホローンはドコモ回線がなくてもdアカウントがあれば申し込め、d払い残高への借入なら1,000円から、手続き後すぐに入金されます。優遇金利は毎月25日または26日の情報で判定し翌月1日から適用されるため、契約直後は基準金利(上限年17.9%)が適用される点に注意してください。「dスマホローン おまとめ」「dスマホローン BUSINESS」は別会社(株式会社ドコモ・ファイナンス)の別商品です。
VIPローンカード(ドコモ・ファイナンス、旧オリックス・クレジット)|最短60分審査・コース別金利・アプリ型は郵送物なし
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 年1.5%〜18.0%(2025年11月13日新規受付分から適用。50万円コース12.0〜18.0%、100万円コース10.0〜14.5%、300・200万円コース5.3〜12.5%、800・700・600万円コース1.5〜6.0%) |
| 限度額 | 10万円〜800万円(50万〜800万円から希望コースを選択、審査により50万円未満となる場合あり) |
| 申込年齢 | 満20歳以上69歳まで、毎月定期収入がある方(アルバイト・パート・派遣社員・契約社員可) |
| 無利息期間 | なし |
| 最短審査・融資 | 審査最短60分(申込の曜日・時間帯により翌日以降)、最短即日で借入可能 |
| WEB完結 | 可(アプリ型はカードレス) |
| 在籍確認 | 承認時に「在籍確認を兼ねまして、お勤め先へお電話」(オペレーターの個人名) |
| 郵送物 | アプリ型は郵送物なし(重要案内は書面の場合あり)。カード発行型は転送不要の簡易書留 |
| 口座開設 | 不要(口座振替可) |
| 返済方式・最低返済額 | 新残高スライドリボルビング返済。残高10万円以下4,000円/10万超20万円8,000円/20万超30万円11,000円。返済日は10日・20日・末日から選択。最長12年3ヵ月・147回。遅延損害金年19.9% |
| 貸金業登録 | 株式会社ドコモ・ファイナンス 関東財務局長(15)第00170号 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
オリックス・クレジットは2025年4月1日に株式会社ドコモ・ファイナンスへ社名変更しており、VIPローンカードは現在ドコモ・ファイナンスの商品です。コース別金利は2025年11月13日の新規受付分から年1.5%〜18.0%に改定され、旧レート(1.7%〜17.8%など)は使われていません。50万円コースの上限は年18.0%と消費者金融並みですが、100万円コース以上を選べば上限が14.5%以下に下がります。在籍確認は勤務先への電話が前提で、電話確認が難しい場合は申込後に相談する形です。
地方銀行のカードローン12社(静岡/横浜/北海道/愛媛/福岡/北洋/京都/名古屋/あいち/広島/千葉/きらぼし)
地方銀行のカードローンは、居住地や勤務地が営業区域内であることが申込条件になる商品が多い一方、静岡銀行セレカのように全国から申し込める商品もあります。上限金利は年13.8〜14.95%と都市銀行と同水準で、口座不要でWEB完結できるか、契約と同時に借りられるかが選ぶポイントです。ここでは公式の商品概要説明書で条件を確認できた12行を掲載します。
静岡銀行カードローン「セレカ」|全国対応・契約から60日間無利息・上限年14.5%
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 年1.5%〜14.5%(100万円以下14.5%、100万円超200万円以下12.0%、200万円超300万円以下9.0%、1,000万円1.5%) |
| 限度額 | 10万円以上1,000万円以内(10万円単位。パートタイマー・アルバイト・派遣社員は50万円上限、増額不可) |
| 申込年齢 | 申込・契約時満20歳以上70歳未満、全国から申込可(住所地不問)、学生不可 |
| 無利息期間 | 新規契約者は契約から60日間無利息(手続き不要。期間内は元金のみ返済、1回でも返済を怠ると終了) |
| 最短審査・融資 | 契約完了後、最短即日で振込可能(仮審査の所要時間は公式サイトで要確認) |
| WEB完結 | 可(オンライン本人確認「proost」利用) |
| 在籍確認 | 公式サイトで要確認 |
| 郵送物 | 公式サイトで要確認 |
| 口座開設 | 静岡銀行の口座がなくても可(申込と同時にインターネット支店口座を開設。初回のみ他行の本人名義口座へ振込可) |
| 返済方式・最低返済額 | 毎月10日にインターネット支店口座から自動引落。2千円以上10万円以下2千円/10万円超30万円以下5千円/30万円超50万円以下1万円。しずぎんATMいつでも無料、セブン銀行ATMは返済無料・借入月3回まで無料 |
| 保証会社 | 静銀カード(株)・新生フィナンシャル(株) |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
セレカは編集部の採点で全48社中2位に入りました。全国から申し込め、上限金利が年14.5%で、契約から60日間の無利息があり、口座がなくても同時開設できるためです。10万円を60日借りた場合、年14.5%なら2,384円の利息が0円になります。パート・アルバイト・派遣社員は限度額50万円までで増額できない点、無利息期間中に1回でも返済を怠ると無利息が終了する点は押さえておいてください。
横浜銀行カードローン|最短即日審査・原則電話なし・神奈川/東京/群馬の一部
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 年1.5%〜14.6%(変動金利。100万円以下14.6%、100万円超200万円以下11.8%、200万円超300万円以下8.8%、1,000万円1.5%) |
| 限度額 | 10万円以上1,000万円以内(10万円単位) |
| 申込年齢 | 契約時満20歳以上69歳以下、安定した収入のある方およびその配偶者(パート・アルバイト可、学生不可)。神奈川県内・東京都内全地域、群馬県(前橋市・高崎市・桐生市)に居住または勤務 |
| 無利息期間 | なし |
| 最短審査・融資 | 最短即日で審査結果連絡。契約と同時借入で当日可、カード到着後は24時間365日利用可 |
| WEB完結 | 可(申込受付24時間) |
| 在籍確認 | 「原則、勤務先への電話確認はありません」(在籍確認書類の提出時) |
| 郵送物 | カードは簡易書留で自宅へ(契約完了後1〜2週間程度) |
| 口座開設 | 契約手続きまでに横浜銀行の普通預金口座が必要(申込は口座なしでも可) |
| 返済方式・最低返済額 | 毎月10日に指定預金口座から自動引落。2千円超10万円以下2,000円/10万円超20万円以下4,000円/20万円超30万円以下6,000円。横浜銀行ATM・コンビニATM(セブン銀行・ローソン銀行・イーネット・イオン銀行)無料。収入証明書は限度額60万円以上で必要 |
| 保証会社 | SMBCコンシューマーファイナンス(株) |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
横浜銀行カードローンは、地銀では珍しく「原則、勤務先への電話確認はありません」と公式に明記し、在籍確認書類(資格確認書・源泉徴収票・給与明細書・社員証など)の提出で代替します。収入証明書が必要になる基準が「限度額60万円以上」と、多くの銀行の「50万円超」より緩い点も特徴です。「他社ローンおまとめOK」と公式に記載があります。
北海道銀行カードローン「ラピッド」|最短当日融資・口座不要・コンビニATM手数料無料
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 固定金利 年1.90%〜14.95%(極度額別の表は非公開) |
| 限度額 | 1万円以上800万円以内(1千円単位) |
| 申込年齢 | 融資時満20歳以上75歳未満、安定した収入(パート・アルバイト可) |
| 無利息期間 | なし |
| 最短審査・融資 | 「最短で、当日中のご融資が可能です」(申込時間帯により翌日以降) |
| WEB完結 | 可(WEBまたはフリーダイヤル。郵送・FAX申込は2023年8月で終了) |
| 在籍確認 | 「ご自宅や勤務先へのご連絡は原則いたしません」(連絡する場合は担当者の個人名) |
| 郵送物 | 専用ローンカードを自宅へ郵送、本人の受取確認後に利用可 |
| 口座開設 | 不要(返済用預金口座も不要) |
| 返済方式・最低返済額 | 35日ごとまたは毎月指定日。限度額400万円以下は残高10万円以下2,000円/10万円超20万円以下4,000円(400万円超は1,000円〜)。ATM返済または振込、口座引落なし。コンビニATM含め手数料一切なし。遅延損害金年18.00% |
| 保証会社 | アコム(株) |
※2026年9月2日 編集部調べ(商品ページ2024年11月1日現在)。最新の条件は公式サイトで確認してください。
ラピッドは銀行カードローンでは例外的に「最短で当日中の融資が可能」と公式に記載し、口座も返済用口座も不要です。公式の利息例として「10万円を年14.95%で30日利用→利息1,228円」が示されています。北洋銀行スーパーアルカ(最短翌営業日)とは融資スピードが異なるので混同しないでください。詳しくは北海道銀行ラピッドの審査・金利・即日融資で解説しています。
愛媛銀行「ひめぎんクイックカードローン」|契約日から30日間無利息・返済日は自由・口座不要
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 固定金利 年4.4%〜14.6%(100万円以下14.6%、100万円超200万円以下13.0%、500万円超800万円以下4.4%) |
| 限度額 | 10万円以上800万円以内(10万円単位) |
| 申込年齢 | 申込時満20歳以上満65歳以下、安定した収入(専業主婦・パート・アルバイト含む、年金受給のみは除く) |
| 無利息期間 | 初めての方はWEB契約・電話申込で契約日から30日間無利息 |
| 最短審査・融資 | 公式サイトで要確認(契約時の即日振込は現在一時停止中) |
| WEB完結 | 可(マイナンバーカード+スマートフォンの公的個人認証) |
| 在籍確認 | 公式サイトで要確認 |
| 郵送物 | 専用カードを本人限定受取郵便で郵送 |
| 口座開設 | 不要(来店・返済口座の開設不要) |
| 返済方式・最低返済額 | 毎月1日〜末日の任意の日にアプリ振替またはATM入金。2千円超10万円以下2,000円/10万円超30万円以下5,000円。コンビニATM月4回まで無料。遅延損害金年18.0% |
| 保証会社 | SMBCコンシューマーファイナンス(株) |
※2026年9月2日 編集部調べ(商品説明書2026年6月8日現在)。最新の条件は公式サイトで確認してください。
ひめぎんクイックカードローンは、返済日を毎月1日〜末日の間で自由に決められ、1カ月の間に約定返済額を分割して入金することもできます。所得確認資料が必要になる基準は商品説明書で「50万円超」、商品ページで「60万円以上」と公式ページ間で表記差があります。新規契約時の即日振込は一時停止中と告知されているので、急ぎの人は注意してください。
▶ ひめぎんクイックカードローンの公式サイトで最新条件を確認する
福岡銀行「FFGカードローン」|年0.95%〜14.5%・口座保有者は最短申込当日・おまとめ対応
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 固定金利 年0.95%〜14.5%(10万〜100万円14.5%、100万円超〜200万円12.0%、200万円超〜300万円10.0%、800万円超〜1,000万円0.95%) |
| 限度額 | 10万円〜1,000万円(10万円単位) |
| 申込年齢 | 20歳以上69歳以下で収入がある方(アルバイト・パート・年金受給者可)。居住地および勤務先が九州・山口、または福岡銀行の普通預金口座保有者 |
| 無利息期間 | なし |
| 最短審査・融資 | 審査結果は最短即日で通知(手続き状況により翌日以降、審査状況により3週間程度の場合あり)。ふくぎん口座があれば最短申込当日に利用可 |
| WEB完結 | 可(本人確認はe-KYC。アプリならカード到着前に借入可) |
| 在籍確認 | 「お勤め先またはご自宅へお電話にてお申込みの確認をさせていただく場合があります」 |
| 郵送物 | 公式サイトで要確認 |
| 口座開設 | 直接入金型なら不要、口座引落型は福岡銀行口座が必要 |
| 返済方式・最低返済額 | 口座引落型は1〜26日の任意日、直接入金型は毎月14日まで。2千円以上10万円以下2千円/10万円超20万円以下4千円/20万円超30万円以下6千円。返済(入金)は福岡銀行・セブン銀行・ローソン銀行・E-netATMで無料 |
| 保証会社 | ふくぎん保証(株)またはSMBCコンシューマーファイナンス(株) |
※2026年9月2日 編集部調べ(商品説明書2025年10月1日現在)。最新の条件は公式サイトで確認してください。
旧「福岡銀行カードローン」(年3.0%〜14.5%)は2023年3月以降新規申込を停止しており、現行の新規商品は「FFGカードローン」です。「年収や職業に関係なく、前月のご収入があればお申込みいただけます」と公式に記載があり、年金受給者も対象に含まれます。公式の利息例は「1万円を1週間(年14.5%)→利息28円」です。
北洋銀行「スーパーアルカ」|北海道内在住・勤務者向け・口座不要・原則連絡なし
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 年1.9%〜14.7%(変動金利。WEB契約時の金利で、審査結果により1.00%上乗せの場合あり。100万円未満14.70%、100〜150万円13.50%、1,000万円1.90%) |
| 限度額 | 10万円〜1,000万円(500万円以下は10万円単位) |
| 申込年齢 | 満20歳以上満69歳以下、安定した収入、住まいおよび勤務先が北海道内 |
| 無利息期間 | なし |
| 最短審査・融資 | 「最短で、翌営業日のご融資が可能です」(北洋銀行口座保有者) |
| WEB完結 | 可(来店不要、書類提出不要) |
| 在籍確認 | 「ご自宅・お勤め先へのご連絡は原則いたしません」 |
| 郵送物 | カードは簡易書留・転送不要で自宅へ郵送 |
| 口座開設 | 不要 |
| 返済方式・最低返済額 | 残高スライド方式、毎月10日(11日〜翌月10日の任意日)。残高10万円以下2,000円/10万円超20万円以下4,000円。ATMまたは振込(口座引落不可)。北洋銀行・セブン銀行・ローソン銀行・イーネットATM手数料0円 |
| 保証会社 | SMBCコンシューマーファイナンス(株) |
※2026年9月2日 編集部調べ(商品概要2026年6月1日現在)。最新の条件は公式サイトで確認してください。
スーパーアルカは北海道内に住まいと勤務先がある人が対象で、口座がなくても申し込めます。表示金利はWEB契約時のもので、審査結果によっては1.00%上乗せされる場合があります。即日融資の記載はなく、最短翌営業日です。審査結果は北洋銀行アルカ支店から個人名で連絡があります。審査・金利の詳細は北洋銀行スーパーアルカの審査・金利で解説しています。
京都銀行カードローン<ダイレクト>|仮審査最短即日・自動融資あり・近畿2府3県+愛知
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 固定金利 年1.9%〜14.5%(100万円以下14.5%、100万円超200万円以下12.5%、900万円超1,000万円以下1.9%) |
| 限度額 | 10万円以上1,000万円以内(パート・アルバイト・派遣・契約社員は100万円上限) |
| 申込年齢 | 申込時満20歳以上満70歳未満、京都・大阪・滋賀・兵庫・奈良・愛知在住、安定かつ継続した収入(本人に収入がない方・年金収入のみ・学生は不可) |
| 無利息期間 | なし |
| 最短審査・融資 | 最短即日で仮審査結果を連絡(WEB申込24時間365日) |
| WEB完結 | 可(店舗窓口では申込不可) |
| 在籍確認 | 「ご登録の電話番号やご自宅・勤務先へ連絡する場合がございます」 |
| 郵送物 | 専用ローンカードは発行されない(キャッシュカード一体型) |
| 口座開設 | 正式審査申込時までに普通預金口座が必要(京銀アプリで来店不要開設可) |
| 返済方式・最低返済額 | 毎月5日に返済用口座から自動引落。2千円以上10万円以下2,000円/10万円超20万円以下4,000円。公共料金等の口座振替で残高不足時に自動融資。遅延損害金年14.5% |
| 保証会社 | SMBCコンシューマーファイナンス(株) |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
京都銀行の<ダイレクト>は、公共料金などの口座振替で返済用口座の残高が不足したときに限度額内で自動融資する機能が付いています(当行ローン返済や振込は対象外)。入会金・年会費などの手数料は一切なく、遅延損害金は年14.5%と低めです。
▶ 京都銀行カードローン<ダイレクト>の公式サイトで最新条件を確認する
名古屋銀行カードローン|固定金利年1.8%〜13.8%・口座不要・愛知/岐阜
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 固定金利 年1.8%/4.5%/8.0%/11.5%/13.6%/13.8%(審査により決定) |
| 限度額 | 10万円以上1,000万円以内(パート・アルバイト・年金受給者・専業主婦(主夫)は50万円以内) |
| 申込年齢 | 契約時満20歳以上満69歳以下、継続的で安定した収入(パート・アルバイト・年金受給者・専業主婦含む)、愛知県・岐阜県の営業区域内に居住または勤務 |
| 無利息期間 | なし |
| 最短審査・融資 | 申込からローンカード到着まで3週間程度(即日融資の記載なし) |
| WEB完結 | 可(来店不要。本人限定郵便での郵送手続きあり) |
| 在籍確認 | 「携帯電話やご自宅、お勤め先にお電話を差し上げる場合がございます」 |
| 郵送物 | 本人限定郵便(特定事項伝達型)あり |
| 口座開設 | 不要 |
| 返済方式・最低返済額 | 35日サイクル方式、残高別2,000円〜100,000円。ATM返済(所定の手数料・時間外手数料が必要)。収入確認書類は50万円超(Web完結申込では60万円以上と案内) |
| 保証会社 | 名古屋銀行指定の保証会社(Web完結申込の保証委託先はSMBCコンシューマーファイナンス(株)) |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
名古屋銀行カードローンは上限が年13.8%と地銀では低く、固定金利なので返済中に金利が上がる心配がありません。一方でカード到着まで3週間程度かかり、ATM利用に手数料がかかるため、急ぎや少額の頻繁な借入には向きません。
あいち銀行カードローン「愛」|固定金利年1.60%〜13.90%・カード返済タイプなら口座不要
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 固定金利 年1.60%〜13.90%(審査により決定) |
| 限度額 | 10万円〜1,000万円(10万円単位) |
| 申込年齢 | 満20歳以上満69歳以下、安定継続した収入(専業主婦の場合は配偶者)、住居・勤務先のいずれかが当行営業区域内 |
| 無利息期間 | なし |
| 最短審査・融資 | 公式サイトで要確認 |
| WEB完結 | 可(1,000万円までWebで完結) |
| 在籍確認 | 公式サイトで要確認 |
| 郵送物 | 公式サイトで要確認 |
| 口座開設 | カード返済タイプなら不要(口座振替タイプは必要) |
| 返済方式・最低返済額 | 口座振替タイプは毎月10日自動引落、カード返済タイプは毎月1日〜10日にATMへ直接入金。前月末残高に応じ2,000円〜100,000円。50万円超は所得証明書 |
| 保証会社 | SMBCコンシューマーファイナンス(株) |
※2026年9月2日 編集部調べ(商品ページ2026年4月1日現在、金利ページ2026年9月1日現在)。最新の条件は公式サイトで確認してください。
あいち銀行(旧愛知銀行)のカードローンは「愛」のほか、変動金利年5.80%〜14.40%の「リブレ」(30〜500万円の7コース、オリコ保証)、住宅ローン利用者向けで年5.70%の「NEO」があります。本記事では新規で最も一般的な「愛」を掲載しています。
広島銀行「マイライフプラス(カード型)」|事前了承なく勤務先へ連絡しない・50万円未満は収入証明不要
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 変動金利 年3.125%〜14.125%(保証料込、審査のうえ決定) |
| 限度額 | 10万円以上500万円以内(10万円単位) |
| 申込年齢 | 満20歳以上満65歳以下で継続した安定収入がある方 |
| 無利息期間 | なし |
| 最短審査・融資 | 公式サイトで要確認(仮審査結果はSMS) |
| WEB完結 | 可(Web申込は広島銀行の普通預金口座が必須) |
| 在籍確認 | 「勤務先電話番号へは事前のご了承なく連絡することはありません」 |
| 郵送物 | 公式サイトで要確認 |
| 口座開設 | Web申込は必要(口座がない場合は窓口申込) |
| 返済方式・最低返済額 | 借入残高に応じた返済額を自動引落。収入証明書は申込金額50万円以上で必要(50万円未満は本人確認資料のみ)。契約時・利用時の手数料なし、ATM利用は所定手数料の場合あり |
| 保証会社 | ひろぎんカードサービス/アコム/SMBCコンシューマーファイナンス |
※2026年9月2日 編集部調べ(2026年4月1日現在)。最新の条件は公式サイトで確認してください。
マイライフプラスは、手持ちのキャッシュカードでひろぎんATMから借りられ、ひろぎんアプリや自動融資にも対応します。「収入証明書なしで借りられる」のは申込金額50万円未満に限られ、50万円「以上」で必要になる点が他行の「50万円超」と異なります。土曜21時〜翌7時(毎月第4日曜は21時〜翌9時)はWEB完結申込ができません。
ちばぎんカードローン「クイックパワー<アドバンス>」|契約と同時に融資・関東1都4県
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 変動金利 年1.4%〜14.8%(100万円未満14.8%、100万円以上290万円以下9.0〜12.0%、660万円以上800万円以下1.4〜3.5%) |
| 限度額 | 10万円以上800万円以内 |
| 申込年齢 | 契約時満20歳以上満65歳未満、安定した収入(パート・アルバイト含む、年金収入のみ不可)、原則千葉・東京・茨城・埼玉・神奈川在住 |
| 無利息期間 | なし |
| 最短審査・融資 | 「ご契約と同時にご融資可能」(審査日数の記載なし) |
| WEB完結 | 口座保有者は申込から契約までWEB完結 |
| 在籍確認 | 公式サイトで要確認 |
| 郵送物 | 公式サイトで要確認 |
| 口座開設 | 契約までに返済用普通預金口座が必要(申込は口座なしでも可) |
| 返済方式・最低返済額 | 毎月1日に自動振替。10万円以下2,000円/10万円超20万円以下4,000円/20万円超30万円以下6,000円。ATM手数料は利用ATM・時間帯により異なる。50万円超は所得証明書類 |
| 保証会社 | エム・ユー信用保証(株) |
※2026年9月2日 編集部調べ(商品概要2025年12月16日現在)。最新の条件は公式サイトで確認してください。
千葉銀行の現行商品は「クイックパワー<アドバンス>」で、旧「クイックパワー」「カードローン30」などは新規申込を中止しています。他の借入れのおまとめにも使え、極度額300〜500万円の上位商品「プレミアクラス」(年収600万円以上・勤続3年以上等)もあります。
▶ クイックパワー<アドバンス>の公式サイトで最新条件を確認する
きらぼし銀行カードローン(Web完結型)|7段階の金利・雇用形態を問わず・審査3〜5営業日
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 変動金利 年2.50%〜14.95%(2.50/4.50/6.50/9.50/11.70/13.70/14.95%の7種類。400万円超1,000万円以下は2.50〜9.50%) |
| 限度額 | 10万円〜1,000万円 |
| 申込年齢 | 借入時満20歳以上満69歳以下、安定・継続した収入(パート・アルバイト・派遣社員・契約社員可、勤続年数・年収の制限なし、年金のみ不可)、住まいまたは勤め先が営業地域内 |
| 無利息期間 | なし |
| 最短審査・融資 | 審査結果の連絡まで最短3〜5営業日 |
| WEB完結 | 可(口座なしで24時間365日Web申込可) |
| 在籍確認 | 「ご登録いただいたご勤務先へ『在籍確認』のためにお電話させていただきます」 |
| 郵送物 | 公式サイトで要確認 |
| 口座開設 | 融資実行前に返済用口座の開設が必要 |
| 返済方式・最低返済額 | 毎月7日に指定口座から引落。10万円以下2,000円/30万円以下5,000円/50万円以下10,000円。時間帯により当行ATM手数料、提携ATMは別途手数料の場合あり |
| 保証会社 | アイフル(株) |
※2026年9月2日 編集部調べ(2026年8月3日現在)。最新の条件は公式サイトで確認してください。
きらぼし銀行は「勤続年数・年収の制限なし」と公式に明記しており、雇用形態を問わず申し込めます。一方で在籍確認は勤務先への電話が明記され、審査に3〜5営業日かかるため、知られたくない人や急ぐ人には向きません。
▶ きらぼし銀行カードローンの公式サイトで最新条件を確認する
札幌・北海道の街金(キャネット・クラポなど、原則として道内在住者向けの貸金業者)を含めて地域限定で比較したい方は、札幌の消費者金融おすすめ12選も参考にしてください。本記事の地銀ブロックは全国の主要地銀を一覧することを目的にしており、地域限定の街金は掲載していません。
中小消費者金融のカードローン13社(ダイレクトワン/いつも/ほくせん/セントラル/フタバ/アムザ/アロー/ビアイジ/AZ/フクホー/スカイオフィス/アルコシステム/エイワ)
中小消費者金融は大手より上限金利が高く(10万円未満は年20%の商品もあります)、限度額も50万〜500万円と小さめですが、ダイレクトワンの55日無利息、いつもの最短30分融資、アムザの在籍確認なしなど、大手にない条件を持つ会社があります。掲載13社はすべて財務局または都道府県知事の登録を受けた貸金業者で、登録番号は金融庁の「登録貸金業者情報検索サービス」で確認できます。審査基準や通過率を公開している会社は1社もないため、「審査が甘い」とは書けません。
なお、ベルーナノーティスは公式サイトに接続できず条件を確認できなかったため、今回は掲載を見送りました。ライフティとユニーファイナンスは新規受付を停止しています。
ダイレクトワン(スルガ銀行グループ)|初回借入翌日から55日間利息0円・原則電話なし
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 年4.9%〜18.0%(利用限度額により異なる) |
| 限度額 | 1万円〜300万円 |
| 申込年齢 | 20歳〜74歳の安定した収入のある方(主婦(主夫)・パート・学生・アルバイト可、年金収入含む) |
| 無利息期間 | 初めての方は初回の借入翌日から55日間利息0円 |
| 最短融資 | 店頭窓口なら最短30分でカード発行・当日借入可(ネット申込はカード郵送) |
| WEB完結・在籍確認 | eKYC対応。「原則、電話での在籍確認は行っておりません。ご申告内容や書類にて確認」 |
| 郵送物 | ネット契約時はカード・会員規約を送付、店頭契約は送付なし |
| 返済方式・最低返済額 | 定額リボルビング方式、月々4,000円から。30万円以下は36回以内、30万円超は60回以内。遅延損害金年20.0% |
| 提携ATM | スルガ銀行・ゆうちょ銀行・セブン銀行・イーネット・イオン銀行・プロミス |
| 貸金業登録 | 東海財務局長(15)第00027号/日本貸金業協会会員 第003633号(静岡県沼津市) |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
ダイレクトワンは中小消費者金融の中で、少額契約でも使える無利息として最長の55日間を用意し、起算日も初回借入の翌日と使いやすい設計です。10万円を55日借りた場合、年18.0%で2,712円の利息が0円になります。在籍確認は原則電話なしで、必要な場合は事前に同意を取ります。Web申込の融資時間は公式に記載がなく、「最短30分」は店頭窓口での契約に限られます。
いつも|WEB申込で最短30分融資・郵送物なし・60万円以上の契約で最大60日無利息
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 年4.80%〜20.00%(フリーローン) |
| 限度額 | 1万円〜500万円 |
| 申込年齢 | 20歳以上65歳以下の安定した収入と返済能力を有する方(パート・アルバイト・派遣・契約社員可) |
| 無利息期間 | 最大60日間利息0円(itsumoゼロ)。初めての契約かつ60万円以上の契約が条件、無担保フリーローンのみ |
| 最短融資 | WEB申込なら最短30分で融資(申込状況による。18時以降の申込は翌営業日、新規は平日9:30〜18:00のみ審査・振込) |
| WEB完結・在籍確認 | WEB完結。「原則、在籍確認のお電話は不要」「必要になる場合も必ずお客様へ事前確認」 |
| 郵送物 | 契約時の郵送物一切なし |
| 返済方式・最低返済額 | 借入残高スライドリボルビング方式、最終借入日から最長60か月・1〜60回。返済は振込(毎月1回)。遅延損害金年20.00% |
| 振込時間 | PayPay銀行なら24時間365日、他行は9:00〜21:00・365日 |
| 貸金業登録 | 高知県知事(5)第01519号/日本貸金業協会会員 第005847号(高知県高知市) |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
いつもは「WEB申込で最短30分融資」「契約時の郵送物一切なし」「在籍確認の電話は原則不要」と、知られずに急いで借りたい人の条件がそろっています。ただし60日間無利息は60万円以上の契約が条件で、少額契約は対象外です。必要書類は顔写真付き身分証と健康保険証の2点に加え、収入証明1点が必要です。
ほくせん ローンカードOUEN|年3.8%〜17.8%・最短30分審査回答・ATM手数料無料・75歳まで
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 年3.8%〜17.8%(融資限度枠により決定) |
| 限度額 | 1万円〜500万円 |
| 申込年齢 | 20歳以上75歳以下、日本国内居住、自宅(携帯)および勤務先に電話連絡が可能、毎月一定の収入 |
| 無利息期間 | なし |
| 最短融資 | 最短30分審査回答(営業時間外は翌営業日以降)。Web契約後にWebキャッシング可、カードは最短4日で郵送 |
| WEB完結・在籍確認 | Web契約可。申込条件が「自宅(携帯)及び勤務先に電話連絡が可能な方」 |
| 郵送物 | カードを簡易書留で郵送 |
| 返済方式・最低返済額 | 元利均等残高スライドリボルビング(2〜145か月)または定額リボルビング(1〜121か月)。遅延損害金年20.0%。全国65,000台以上のATM利用手数料無料 |
| 必要書類 | 本人確認書類2点+収入証明書1点 |
| 貸金業登録 | 北海道知事(7)石第02942号(札幌市中央区) |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
ほくせんのOUENは札幌の会社ですが「日本国内に居住の方」が対象で北海道限定ではありません。上限金利が年17.8%と中小では低く、ATM手数料が無料、申込年齢が75歳までと広い一方、勤務先への電話連絡が可能なことが申込条件になっている点は、知られたくない人には不向きです。旧クレジットカード会員限定の「Lite」は新規申込できません。
セントラル|契約日翌日から最大30日金利0円・平日14時までの受付で当日振込・セブン銀行ATM対応
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 年4.80%〜18.00%(1万〜30万円4.80〜18.00%、30万円超〜300万円4.80〜15.00%) |
| 限度額 | 1万円〜300万円 |
| 申込年齢 | 20歳以上の定期的な収入と返済能力を有する方(年齢上限の記載なし) |
| 無利息期間 | 最大30日間金利0円。契約日の翌日から(借入日の翌日ではない)、初回契約者限定 |
| 最短融資 | 平日14時までの申込受付で当日振込可能。自動契約機「セントラルくん」は年中無休9:00〜20:00(土日祝9:00〜18:00)でその場でカード発行 |
| WEB完結・在籍確認 | インターネット申込24時間365日。在籍確認は「基本的にお電話確認」(一度話してから方法を確認) |
| 郵送物 | 公式サイトで要確認 |
| 返済方式・最低返済額 | 借入残高スライドリボルビング方式。残高10万円以下4,000円/20万円以下8,000円/30万円以下12,000円。30万円以下は最長3年、30万円超は最長4年。遅延損害金年20.00% |
| ATM | セブン銀行ATMで借入・返済可(Cカード、年会費無料) |
| 貸金業登録 | 四国財務局長(10)第00083号/日本貸金業協会会員 第001473号(愛媛県松山市、創業1973年、16店舗) |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
セントラルは全国16店舗と自動契約機を持ち、平日14時までの受付で当日振込、自動契約機ならその場でカードが発行されます。無利息は契約日の翌日起算で、公式が「お借入日の翌日ではございません」と明記しています。女性専用の「マイレディス」もあります。在籍確認は基本的に電話で行う方針なので、知られたくない人は事前に相談してください。
フタバ|30日間無利息・平日16時までの審査完了で即日振込・73歳まで
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 年14.959%〜19.945%(1〜10万円未満14.959〜19.945%、10〜50万円14.959〜17.950%) |
| 限度額 | 1万円〜50万円 |
| 申込年齢 | 20歳以上73歳以下の安定した収入と返済能力を有する方(パート・アルバイト・主婦可。他社借入は4社以内が対象) |
| 無利息期間 | 初めての利用者は30日間無利息(起算日は公式サイトで要確認) |
| 最短融資 | 平日16時までの審査完了で即日振込(銀行営業時間外・休日は翌営業日) |
| WEB完結・在籍確認 | Web・電話申込。「ご自宅および勤務先に個人名でご連絡させていただく場合がございます」 |
| 郵送物 | 「FTサービスセンター」名で契約書類を郵送(返送が必要、住民票が必要) |
| 返済方式・最低返済額 | 元利均等、6年以内(2〜72回)。返済はフタバ指定口座へ振込。遅延損害金19.945%以内 |
| 営業時間 | 平日9:30〜18:00(土日祝休) |
| 貸金業登録 | 東京都知事(5)第31502号/日本貸金業協会会員 第000034号(東京都千代田区、創業1962年) |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
フタバは限度額50万円までの少額専門で、10万円以上なら上限が年17.950%と、年18.0%の大手4社をわずかに下回ります。契約書類の郵送・返送が必要なため、WEBだけで完結はしません。レディースキャッシングフタバは同社・同条件です。
アムザ|ネット申込なら在籍確認・郵送物なし・来店なら30〜40分で融資
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 年15.0%〜20.0% |
| 限度額 | 5万円〜100万円 |
| 申込年齢 | 公式サイトで要確認 |
| 無利息期間 | なし |
| 最短融資 | 「即日審査・即日融資」表記(締切時間の記載なし)。来店なら来店から融資まで30〜40分程 |
| WEB完結・在籍確認 | 「ネットでお申し込みの方は、郵送物、在籍確認ありません」「保険証の確認のみで在籍確認等は行っておりません」 |
| 郵送物 | ネット申込は郵送物なし(電磁的書面契約) |
| 返済方式・最低返済額 | 公式サイトで要確認 |
| 営業時間 | 平日9:30〜17:00 |
| 貸金業登録 | 福岡県知事(4)第08682号/日本貸金業協会会員 第006007号(福岡市中央区天神) |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
アムザは公式が「在籍確認ありません」と明記する数少ない貸金業者で、保険証の確認で勤務先を確認する運用です。ただし返済方式や年齢条件が公式ページに記載されておらず、上限金利は年20.0%です(利息制限法上、年20%が適用できるのは元本10万円未満に限られます)。「必要書類が揃わなくても審査は可能」と記載がありますが、審査の内容や通過率は非公開です。
アロー|最短45分で審査完了・アプリならWEB完結・22〜70歳
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 年14.95%〜19.94% |
| 限度額 | 最大200万円(基本的に年収の1/3まで) |
| 申込年齢 | 22歳〜70歳(21歳以下および71歳以上は契約不可) |
| 無利息期間 | なし |
| 最短融資 | 最短45分で審査完了(融資時間ではない)。申込時間によっては当日対応不可 |
| WEB完結・在籍確認 | ネット(アプリ)申込のみ、電話申込不可。アプリ利用ならWEB完結。在籍確認の方法は公式サイトで要確認 |
| 郵送物 | アプリ利用なら書類が届くことはない |
| 返済方式・最低返済額 | フリープラン: 残高スライドリボルビング、2〜180回。返済日は5・10・15・20・25日・月末から選択。遅延利率19.94% |
| 営業時間 | 平日9:30〜18:00 |
| 貸金業登録 | 愛知県知事(6)第04195号/日本貸金業協会会員 第005786号(名古屋市中川区) |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
アローは店舗を持たずネット(アプリ)申込に特化しており、アプリを使えば書類が郵送されません。申込年齢が22歳からで、「20歳以上」ではない点に注意してください。「最短45分」は審査完了までの時間で、融資までの時間ではありません。
ビアイジ|年12.00%〜18.00%・14時までの審査完了で即日振込・初回は16道県限定
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 年12.00%〜18.00% |
| 限度額 | 200万円以内(50万円超は収入証明必要) |
| 申込年齢 | 20歳以上の安定した収入と返済能力を有する方。初回申込は北海道・青森・岩手・秋田・山形・岡山・島根・広島・山口・福岡・佐賀・長崎・熊本・大分・宮崎・鹿児島の16道県居住者限定 |
| 無利息期間 | なし |
| 最短融資 | 当日14時までに審査完了(ゆうちょ銀行は17時)で即日振込。審査は「30分以内にお応え致します」 |
| WEB完結・在籍確認 | 契約は郵送(電磁的交付対応)または来店。個人事業者向けページに「月〜金9:00〜18:00に個人名でお電話」 |
| 専業主婦 | 配偶者貸付あり(配偶者の同意と婚姻関係証明書類が必要) |
| 返済方式・最低返済額 | 元利均等返済または一括返済、極度方式5年以内(極度額30万円以下は3年以内)。遅延損害金年20.00% |
| 営業時間 | 月〜金9:00〜18:00(土日祝休) |
| 貸金業登録 | 近畿財務局長(15)第00546号/日本貸金業協会会員 第002674号(京都市右京区、8支店) |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
ビアイジは中小では珍しく配偶者貸付(専業主婦向け)に対応し、上限金利も年18.00%と20%の会社より低めです。初回申込は16道県の居住者に限られ、全国対応ではありません。
AZ|年7.0%〜18.0%・平日17:30まで即日振込・学生ローンあり(京都)
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | フリーローン 年7.0%〜18.0%(100万円以上は7.0〜15.0%) |
| 限度額 | 1万円〜200万円 |
| 申込年齢 | 公式サイトで要確認(おまとめローンは20歳以上) |
| 無利息期間 | なし |
| 最短融資 | 平日17:30まで即日振込融資対応(申込時間や金融機関により即日対応できない場合あり) |
| WEB完結・在籍確認 | Web申込。在籍確認の方法は公式サイトで要確認 |
| 郵送物 | 公式サイトで要確認 |
| 返済方式・最低返済額 | 定率リボルビング方式・元利均等・一括払い。1〜99万円は最長4年48回。遅延損害金年20.0%以下 |
| 営業時間 | 平日9:00〜18:30(土日祝休) |
| 貸金業登録 | 京都府知事(6)第03407号/日本貸金業協会会員 第005562号(京都市下京区) |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
AZは平日17:30まで即日振込に対応しており、中小では締切が遅めです。学生ローン(年15.0〜17.0%、1万〜50万円)やおまとめローン(30万〜200万円)も扱います。フリーローンの年齢条件や在籍確認は公式ページで確認できませんでした。
フクホー|申込時に自宅・勤務先へ電話なし・電子契約で来店不要・初回50万円まで
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 年7.30%〜20.00%(5〜10万円未満7.30〜20.00%、10〜100万円未満7.30〜18.00%、100〜200万円7.30〜15.00%) |
| 限度額 | 5万円〜200万円(新規は初回50万円までの契約) |
| 申込年齢 | 20歳以上66歳未満の安定した収入のある方(パート・アルバイト・派遣可。自営業主・会社役員・無職(年金のみ・主婦・主夫)は対象外) |
| 無利息期間 | なし |
| 最短融資 | 仮審査は「通常、最短即日〜数営業日以内」(電話申込は最長3営業日) |
| WEB完結・在籍確認 | 「まるごと電子契約」(オンライン完結・来店不要)または郵送契約。「お申込みの際に、ご自宅やお勤め先にお電話することはございません」 |
| 必要書類 | 本人確認書類、所得証明書類、住民票原本(本籍地記載分) |
| 返済方式・最低返済額 | 元金自由返済方式または元利均等返済方式、借入日から最長5年以内・2〜60回。遅延損害金年20.00% |
| 総量規制の扱い | 年収の1/3超は新規融資不可(住宅ローン・自動車ローン・銀行カードローン・クレカショッピングは総額に含めない) |
| 貸金業登録 | 大阪府知事(07)第12736号/日本貸金業協会会員 第001391号(大阪市中央区、創業1967年) |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
フクホーは申込時に自宅・勤務先へ電話しない方針を公式FAQで明記し、オンライン完結の「まるごと電子契約」に対応しています。一方で必要書類に本籍地記載の住民票原本が含まれ、自営業主・会社役員・年金のみの方は融資対象外です。10万円以上なら上限が年18.00%になります。
スカイオフィス|9:00〜14:00の申込で即日審査・最短30分・年金受給者も対応
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 年15.0%〜20.0%(新規契約は20.0%以下) |
| 限度額 | 1万円〜50万円 |
| 申込年齢 | 20歳以上で現在安定した収入がある方(会社員・会社役員・アルバイト・自営業・年金受給者対応、年齢上限記載なし) |
| 無利息期間 | なし |
| 最短融資 | 当日9:00〜14:00までの申込で即日審査可能、最短30分(審査内容や金融機関の都合により不可の場合あり) |
| WEB完結・在籍確認 | Web申込、契約書類は郵送・返送。在籍確認は公式サイトで要確認。「家族であっても会社名を名のったり…することはありません」 |
| 郵送物 | 契約書類を送付・返送(郵送) |
| 返済方式・最低返済額 | 元利均等方式、最長60回・借入日から5年以内。返済は指定口座へ振込。遅延損害金15.0%〜20.0% |
| 営業時間 | 9:00〜18:00 |
| 貸金業登録 | 福岡県知事(7)第08437号/日本貸金業協会会員 第001567号(福岡市中央区赤坂) |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
スカイオフィスは限度額50万円までの少額専門で、年金受給者も申込対象に含めています。即日審査は9:00〜14:00の申込が条件で、契約は郵送のため書類の往復が必要です。
アルコシステム|カードレス・来店不要の振込専門・最短当日送金(姫路)
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 年3.00%〜20.00%(新規契約者対象。トップページ表記は年15.0%〜20.0%で、貸付条件ページの幅を採用) |
| 限度額 | 50万円まで(借入総額が年収の3分の1以内) |
| 申込年齢 | 公式サイトで要確認 |
| 無利息期間 | なし |
| 最短融資 | 一次審査通過なら30分〜2時間以内に連絡、最短でその日のうちに指定口座へ送金(WEB24時間受付) |
| WEB完結・在籍確認 | カードレス・来店不要。在籍確認は公式サイトで要確認 |
| 郵送物 | 公式サイトで要確認 |
| 返済方式・最低返済額 | 一括/元利均等/元金均等/リボルビング、最長5年・1〜60回。遅延損害金年20.00% |
| 営業時間 | 午前9時〜午後5時(土日祝休) |
| 貸金業登録 | 兵庫県中播磨県民センター長(15)第50158号(兵庫県姫路市、設立1983年) |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
アルコシステムは証書貸付(振込キャッシング)専門で、カードは発行されません。「融資不可となった場合はお客さまへの連絡は控えさせていただいております」と公式に記載があり、否決時は連絡が来ない点が特徴的です。
エイワ|対面与信・全国25店舗・20歳から84歳まで
| 項目 | 内容(2026年9月2日時点) |
|---|---|
| 実質年率 | 年17.9507%〜19.9436%(10万円未満19.9436%、10万円以上17.9507%) |
| 限度額 | 1万円〜50万円 |
| 申込年齢 | 20歳以上84歳まで(主婦・パート・アルバイトも審査により検討。学生は20歳以上でアルバイト等の安定収入) |
| 無利息期間 | なし |
| 最短融資 | 公式サイトで要確認(店舗で担当者と面談する対面与信) |
| WEB完結・在籍確認 | Webフォーム(24時間)または電話で申込後、担当者の個人名で希望日時に電話連絡。在籍確認の方法は公式サイトで要確認 |
| 郵送物 | 営業承諾を得たうえで案内を送る場合あり |
| 返済方式・最低返済額 | 元利均等返済方式、10〜36回・最長3年(返済例: 10万円貸付で7,500円×14回+最終回)。遅延損害金年19.9436% |
| 必要書類 | 顔写真付本人確認書類+もう1点、収入証明、印鑑(シャチハタ不可) |
| 貸金業登録 | 関東財務局長(15)第00154号/日本貸金業協会会員 第001053号(横浜市西区、創業1961年) |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
エイワは無人契約機ではなく店舗で担当者と面談して融資を決める対面与信が特徴で、「返済可能な金額ではなく、必要最低限の金額」を貸す方針を公式に掲げています。申込年齢が84歳までと極めて広い一方、金利は上限に近く、WEB完結や即日融資の記載はありません。
ランキングの採点基準(5指標の配点)
本記事の掲載順は、SEIMEIメディア編集部が2026年9月2日時点の各社公式情報をもとに、次の5指標・100点満点で採点した結果です。審査の通りやすさや口コミ・人気投票は採点に含めていません(公式非公開のため)。広告掲載の有無や報酬額も順位に影響していません。
| 指標 | 配点 | 評価根拠となる公式情報 | 採点ルール |
|---|---|---|---|
| 上限金利 | 30点 | 商品概要・貸付条件の実質年率(上限) | 14.0%以下30点/14.9%以下25点/15.0%以下20点/18.0%以下10点/18.0%超5点 |
| 無利息期間 | 20点 | 無利息サービスの日数・条件 | 60日以上20点/30日15点/利息キャッシュバック型10点/なし0点。少額契約が対象外の場合は10点 |
| 最短融資時間 | 20点 | 公式表記の最短審査・融資時間 | 当日中に融資可で分単位の表記あり20点/最短当日・即日15点/最短翌日〜翌営業日10点/数日以上または記載なし5点 |
| WEB完結・郵送物なし・在籍確認 | 15点 | 在籍確認の原則と郵送物の扱い | 電話原則なし+郵送物なし15点/どちらか一方10点/いずれも公式記載なし5点 |
| 提携ATM手数料 | 15点 | ATM手数料の公式記載 | 無料と明記15点/条件付き無料10点/有料または公式記載なし5点 |
※2026年9月2日 編集部調べ。同点の場合は上限金利が低い順に並べています。最新の条件は公式サイトで確認してください。
| 順位 | 商品名 | 合計 | 上限金利/無利息/最短融資 | WEB完結・郵送物/ATM |
|---|---|---|---|---|
| 1位 | JCB CARD LOAN FAITH | 80点 | 30/10/20 | 10/10 |
| 2位 | 静岡銀行セレカ | 75点 | 25/20/15 | 5/10 |
| 3位 | イオン銀行カードローン | 70点 | 30/15/5 | 5/15 |
| 4位 | クレディセゾン MONEY CARD | 70点 | 20/10/20 | 5/15 |
| 5位 | レイク | 70点 | 10/20/20 | 15/5 |
| 6位 | 三菱UFJ銀行バンクイック | 65点 | 25/0/15 | 10/15 |
| 7位 | 横浜銀行カードローン | 65点 | 25/0/15 | 10/15 |
| 8位 | アコム | 65点 | 10/15/20 | 15/5 |
| 9位 | プロミス | 65点 | 10/15/20 | 15/5 |
| 10位 | アイフル | 65点 | 10/15/20 | 15/5 |
※2026年9月2日 編集部調べ。みんなの銀行Loanは金利の公式本文を確認できなかったため採点対象外です。最新の条件は公式サイトで確認してください。
スコアはあくまで「公開されている条件の良さ」を表すもので、審査に通るかどうかは別問題です。たとえば1位のJCB CARD LOAN FAITHはパート・アルバイトが申し込めず、2位の静岡銀行セレカはパート・アルバイトの限度額が50万円までです。自分の属性で申し込める商品かを、各社の申込条件で必ず確認してください。
目的・条件別で選ぶカードローン|条件マトリクス
48社の中から自分の条件に合う商品を探しやすいように、主要16社を10の条件で○△×に整理しました。○は公式サイトで該当を確認できたもの、×は公式で非該当が確認できたもの、△は条件付きまたは公式に記載がないものです。スマホで見やすいよう2表に分けています。
| 商品名 | 即日融資 | 無利息期間 | 在籍確認の電話が原則なし | 郵送物なし | カードレス |
|---|---|---|---|---|---|
| アコム | ○ | ○ | ○ | ○ | ○ |
| プロミス | ○ | ○ | ○ | ○ | ○ |
| アイフル | ○ | ○ | ○ | ○ | ○ |
| SMBCモビット | ○ | × | ○ | ○ | ○ |
| レイク | ○ | ○ | ○ | ○ | △ |
| 三菱UFJ銀行バンクイック | △(審査結果は最短即日) | × | × | ○(カードレス時) | ○ |
| 楽天銀行スーパーローン | △(最短当日〜2営業日) | × | × | △ | △ |
| イオン銀行カードローン | × | ○ | × | △ | △ |
| セブン銀行ローンサービス | ×(最短翌日) | × | ○ | △ | ○(スマホATM) |
| auじぶん銀行じぶんローン | △(最短1時間で審査結果) | × | × | △ | △ |
| ソニー銀行カードローン | △(14:30までの本審査確認で当日振込) | △(利息キャッシュバック) | × | × | × |
| 静岡銀行セレカ | △(契約完了後最短即日振込) | ○ | △ | △ | △ |
| 横浜銀行カードローン | ○(契約と同時借入) | × | ○ | × | × |
| JCB CARD LOAN FAITH | ○ | △(利息キャッシュバック) | ○ | × | × |
| ダイレクトワン | ○(店頭) | ○ | ○ | × | × |
| いつも | ○ | △(60万円以上の契約) | ○ | ○ | ○ |
※2026年9月2日 編集部調べ。○=公式で確認、×=公式で非該当、△=条件付きまたは公式記載なし。最新の条件は公式サイトで確認してください。
| 商品名 | 収入証明不要(50万円以下) | 口座不要 | 土日祝の審査対応 | おまとめ・借換対応 | 専業主婦(配偶者貸付)可 |
|---|---|---|---|---|---|
| アコム | ○ | ○ | △ | ○(借換えローン) | △ |
| プロミス | ○(19歳以下は必須) | ○ | ○(電話・自動契約機9:00〜21:00) | △ | ×(本人の収入が必要) |
| アイフル | ○ | ○ | ○(9:00〜21:00) | △ | ×(専業主婦は除く) |
| SMBCモビット | ○ | ○ | ○(9:00〜21:00) | △ | ×(本人の収入が必要) |
| レイク | ○ | ○ | △ | △ | △ |
| 三菱UFJ銀行バンクイック | ○ | ○ | ○(土日祝9〜17時) | △ | △ |
| 楽天銀行スーパーローン | ○(原則) | ○ | △ | △ | ○(50万円上限) |
| イオン銀行カードローン | △ | ○ | △ | △ | ○(配偶者に収入があれば50万円まで) |
| セブン銀行ローンサービス | △ | × | △ | △ | △ |
| auじぶん銀行じぶんローン | △ | ○ | △ | ○(借り換えコース) | △ |
| ソニー銀行カードローン | △ | △(同時申込可) | △ | △ | ×(本人に定期収入が必要) |
| 静岡銀行セレカ | ○ | △(同時開設) | △ | △ | △ |
| 横浜銀行カードローン | ○(60万円未満) | ×(契約までに必要) | △ | ○ | ○(安定収入のある方の配偶者) |
| JCB CARD LOAN FAITH | ×(原則必要) | ○ | △ | ○ | × |
| ダイレクトワン | ○ | △ | △ | ○(お借り換えローン) | ×(本人の収入が必要) |
| いつも | ×(収入証明1点必要) | ○ | ×(新規は平日のみ) | ○(おまとめローン) | × |
※2026年9月2日 編集部調べ。「収入証明不要」は貸金業法の基準(1社50万円超または他社合計100万円超で提出義務)と各社公式記載によります。最新の条件は公式サイトで確認してください。
今日中に借りたい: 即日融資できるのは消費者金融、銀行は原則翌営業日以降
即日融資を「申込当日に口座へ入金またはATMで出金できること」と定義すると、条件を満たすのは主に貸金業者(消費者金融・信販)です。大手5社は最短3〜20分の表記があり、アコム・プロミスは振込も原則24時間365日対応です。銀行カードローンは、全国銀行協会の申し合わせにより警察庁データベースへの照会を行うため、審査結果が出ても融資は翌営業日以降になるのが一般的です。横浜銀行や北海道銀行のように「最短当日」を掲げる銀行もありますが、公式の但し書きでは申込時間帯により翌日以降とされています。
「審査時間」と「融資時間」は別物です。auじぶん銀行の「最短1時間」は審査結果のメール通知までの時間、アローの「最短45分」は審査完了までの時間で、口座に入金されるまでの時間ではありません。今日中に使いたいなら、必ず「融資」「振込」「借入」までの時間が明記された商品を選び、各社の当日振込の締切時刻(後述の当日振込の受付締切一覧)を確認してください。
今日中に借りたい人は、次の3社から申込条件に合うものを選ぶのが現実的です。
- ▶ プロミス(Web・アプリで最短3分)の公式サイトで最新条件を確認する
- ▶ レイク(Webなら最短8分融資)の公式サイトで最新条件を確認する
- ▶ アイフル(最短9分融資)の公式サイトで最新条件を確認する
無利息期間で選ぶ: 30日・55日・60日・365日の違いと節約額
無利息期間は「日数」「起算日」「対象条件」の3点で比べます。起算日が契約日の翌日なら契約後すぐ借りる人向き、初回借入の翌日なら契約だけ先に済ませたい人向きです。10万円・30万円を借りて無利息期間を使い切った場合の節約額を、各社の上限金利で編集部が試算しました。
| 商品名 | 無利息日数 | 起算日 | 対象条件 | 10万円借入時の節約額 | 30万円借入時の節約額 |
|---|---|---|---|---|---|
| レイク(365日間) | 365日 | 契約日の翌日 | Web申込・契約額50万円以上・契約後59日以内に収入証明書提出(借入額は1万円でも可) | 18,000円 | 54,000円 |
| レイク(60日間) | 60日 | 契約日の翌日 | Web申込・初めての契約・契約額50万円未満 | 2,959円 | 8,877円 |
| 静岡銀行セレカ | 60日 | 契約から | 新規契約者。期間中は元金のみ返済、延滞で終了 | 2,384円 | 7,151円 |
| ダイレクトワン | 55日 | 初回借入の翌日 | 新規契約者 | 2,712円 | 8,137円 |
| プロミス | 30日 | 初回借入の翌日 | 初めて+メールアドレス登録+Web明細利用 | 1,479円 | 4,438円 |
| アコム | 30日 | 契約日の翌日 | 初めての契約(無担保カードローンのみ) | 1,471円 | 4,414円 |
| アイフル | 30日 | 契約日の翌日 | 初めての無担保キャッシングローン契約 | 1,479円 | 4,438円 |
| PayPay銀行 | 30日 | 初回借入日の翌日 | 初めて利用する方(条件注釈は公式サイトで要確認) | 1,479円 | 4,438円 |
| セントラル | 30日 | 契約日の翌日 | 初回契約者(再契約・増額は対象外) | 1,479円 | 4,438円 |
| フタバ | 30日 | 公式サイトで要確認 | 初めての利用者 | 1,475円 | 4,426円 |
| 東京スター銀行α | 30日 | 契約日から | 新規契約者 | 1,200円 | 3,600円 |
| 愛媛銀行ひめぎんクイック | 30日 | 契約日から | 初めての方・WEB契約または電話申込 | 1,200円 | 3,600円 |
| イオン銀行 | 30日 | 初回借入日から | 契約日から90日以内の初回借入 | 1,134円 | 3,403円 |
※2026年9月2日 編集部調べ。節約額は各社の上限金利(レイク・プロミス・アイフル・PayPay・セントラル18.0%、アコム17.9%、フタバ17.950%、静岡14.5%、東京スター・愛媛14.6%、イオン13.8%、ダイレクトワン18.0%)で「借入額×年率÷365×日数」により算出。最新の条件は公式サイトで確認してください。
30日間無利息の節約額は10万円で1,100〜1,500円程度にとどまります。無利息の効果が大きいのは、60日以上の商品か、レイクの365日間無利息のように借入額全額が長期間無利息になる商品です。ただしレイクの365日間は契約額50万円以上が条件で、契約額が大きいほど審査で収入証明が求められます。SMBCモビット・バンクイック・楽天銀行・auじぶん銀行など無利息のない商品でも、上限金利が低ければ長期の借入では有利になるため、「無利息期間内に完済できるか」で判断してください。
低金利で選ぶ: 上限金利12〜14.5%台の銀行・信販
48社の上限金利を比較して低い順に並べると、JCB CARD LOAN FAITH(12.50%)、イオン銀行・ソニー銀行・名古屋銀行(13.8%)、あいち銀行「愛」(13.90%)、りそな(14.0%)、広島銀行(14.125%)、楽天銀行・三井住友銀行・静岡銀行・福岡銀行・京都銀行・三井住友カード・UI Plan(14.5%)、バンクイック・東京スター銀行・横浜銀行・愛媛銀行(14.6%)、北洋銀行(14.7%)、千葉銀行(14.8%)となります。銀行でもPayPay銀行(18.0%)とauじぶん銀行(17.8%)は消費者金融並みなので、「銀行だから低金利」とは限りません。
利息制限法では、元本10万円未満は年20%、10万円以上100万円未満は年18%、100万円以上は年15%が上限です。100万円以上を借りる場合、消費者金融でも上限は15.0%まで下がります(プロミス・SMBCモビットは公式に明記)。中小消費者金融の「年20.0%」は10万円未満の借入に適用される上限で、10万円以上では18.0%以下になります。
在籍確認の電話なし・郵送物なしで選ぶ
「在籍確認なし」と書ける貸金業者は存在しません。貸金業法第13条の返済能力調査義務があるため、勤務先の確認自体は必ず行われます。ただし確認方法は会社によって異なり、大手5社はいずれも「電話は原則なし(アコムは100%なし、レイクは一切なし)」で、書類や申告内容で確認する運用です。銀行では横浜銀行・北洋銀行・北海道銀行・セブン銀行・みんなの銀行が「原則連絡なし」を公式に記載しています。
郵送物をなくすには、カードレス契約(アコム・プロミス・アイフル・SMBCモビット・バンクイック等)を選び、契約書類の電子交付に同意することが条件です。アイフルはメール不着や会員メニューにログインできない場合に法定書面が郵送される例外があり、プロミスは支払遅れで連絡が取れない場合に郵送されます。延滞しなければ郵送物は届かない、と理解しておくと正確です。在籍確認の具体的な流れは在籍確認なしのカードローン12社で解説しています。
収入証明書なし・口座開設なしで選ぶ
収入証明書の提出は、貸金業法第13条3項で「1社で50万円超」または「他社を含めた合計で100万円超」の場合に義務づけられています。裏を返せば、希望額50万円以下で他社借入が少なければ、大手消費者金融では原則として本人確認書類1点だけで申し込めます(審査過程で求められる場合はあります)。銀行は法律上の義務ではありませんが、バンクイック・楽天銀行・静岡銀行・京都銀行などは「50万円超で必要」、横浜銀行は「60万円以上で必要」、広島銀行は「50万円以上で必要」と独自基準を設けています。JCB CARD LOAN FAITH・いつも・セゾンMONEY CARDは金額にかかわらず原則必要です。
口座開設なしで契約できるのは、消費者金融5社・信販系に加え、銀行ではバンクイック、楽天銀行、auじぶん銀行、イオン銀行、北洋銀行、北海道銀行、愛媛銀行、名古屋銀行です。セブン銀行・PayPay銀行・みんなの銀行・ドコモSMTBネット銀行・東京スター銀行・UI銀行は自行口座が必要で、横浜銀行・千葉銀行・きらぼし銀行・京都銀行は契約までに返済用口座の開設が必要です。
希望額・限度額で選ぶ: 初回は50万円以下が中心、100万円以上は上限金利15%以下
「限度額800万円」「最大1,000万円」という表示は商品としての上限で、初めての契約で適用される極度額は審査で決まり、希望額と年収に応じて小さくなるのが一般的です。新規契約時の上限を公式に明記している商品もあり、セブン銀行ローンサービスは新規契約時最高50万円、クレディセゾンMONEY CARDは新規入会時最高100万円、フクホーは初回50万円まで、フタバ・エイワ・スカイオフィス・アルコシステムは商品自体が50万円までです。パート・アルバイトの限度額を別に定める銀行もあり、静岡銀行セレカ・名古屋銀行は50万円、京都銀行は100万円が上限です。
| 希望額の目安 | 該当する主な商品(商品上限) | 押さえておく条件 |
|---|---|---|
| 〜50万円 | フタバ・エイワ・スカイオフィス・アルコシステム(50万円)、セブン銀行(新規時50万円)、フクホー(初回50万円)のほか全48社 | 貸金業者は1社50万円以下・他社合計100万円以下なら収入証明書が原則不要(貸金業法第13条3項) |
| 50万円超〜100万円 | セゾンMONEY CARD(新規100万円)、アムザ(100万円)、大手消費者金融・銀行の多く | 貸金業者は収入証明書の提出が必須。銀行も横浜銀行(60万円以上)・広島銀行(50万円以上)など各行基準で必要 |
| 100万円以上 | 大手4社・多くの銀行(800万円)、セントラル・ダイレクトワン(300万円)、いつも・レイク(500万円)、JCB FAITH(900万円)、北洋・横浜・福岡・静岡・あいち・名古屋・京都・東京スター・ドコモSMTB・UI銀行(1,000万円) | 利息制限法により上限は年15%(プロミス・SMBCモビットは100万円以上15.0%、レイクは100万〜200万円15.0%と公式明記)。年収の3分の1(貸金業者)と保証会社の審査が壁になる |
※2026年9月2日 編集部調べ。各社公式の限度額・貸付条件より。最新の条件は公式サイトで確認してください。
希望額を決めるときの実務的な目安は「まず50万円以下で契約し、返済実績を積んでから増額する」ことです。50万円以下なら収入証明書なしで申し込める会社が多く、審査に必要な書類も減ります。増額は各社の会員ページやアプリから申し込め、プロミスは最短1分回答(50万円以内、9:00〜21:49の申込)、セブン銀行は初回借入日から約6ヶ月以上経過後が目安です。ただし増額時にも合算で50万円超になれば収入証明書が必要になります(貸金業法第13条5項)。
主婦・アルバイト・学生が申し込めるカードローン
パート・アルバイトで本人に安定した収入があれば、大手消費者金融5社はいずれも申込対象です(各社公式に明記)。銀行でも横浜銀行・福岡銀行・きらぼし銀行・名古屋銀行・愛媛銀行などがパート・アルバイト可と記載しています。一方、JCB CARD LOAN FAITHはパート・アルバイト不可、静岡銀行セレカはパート・アルバイトの限度額が50万円まで、名古屋銀行と京都銀行も限度額に上限があります。詳しくはアルバイトでも借りられるカードローン5社で解説しています。
本人に収入のない専業主婦(夫)は、貸金業者からは総量規制の例外である「配偶者貸付」(配偶者の同意と年収証明書が必要)でしか借りられず、大手消費者金融は本人に収入がある方のみを対象にしています。配偶者貸付に対応する貸金業者はビアイジ(配偶者の同意と婚姻関係証明書類が必要)などに限られます。銀行カードローンは総量規制の対象外のため、楽天銀行(50万円上限)、イオン銀行(配偶者に収入があれば50万円まで)、横浜銀行(安定収入のある方の配偶者)、PayPay銀行(配偶者に収入があれば申込可)が専業主婦の申込を受け付けています。
学生は、プロミスが18歳以上(高校生不可)でアルバイト等の安定収入があれば申込可、アイフル・ダイレクトワンも学生を対象に含めています。18〜19歳の申込可否は各社で対応が異なるため、公式サイトで確認してください。イオン銀行・京都銀行・りそな・静岡銀行・JCB FAITHは学生不可です。
女性が相談しやすい窓口を用意する会社もあります。プロミスはレディースコール(0120-86-2634、9:00〜21:00)、アイフルは女性専用ダイヤル(0120-201-884、9:00〜17:00)を設け、セントラルは女性スタッフが受け付ける「マイレディス」(アルバイト・パートも可)、フタバは「レディースキャッシングフタバ」(同社・同条件)を扱っています。いずれも金利や審査の条件は通常商品と同じで、有利になるわけではありません。
借り換え・おまとめに使えるカードローン
複数社からの借入を1本にまとめる目的なら、公式に「おまとめ・借換」を掲げる商品を選びます。銀行カードローンは総量規制の対象外なので、横浜銀行(他社ローンおまとめOK)、福岡銀行FFGカードローン(他社お借入れのおまとめにも最適)、千葉銀行クイックパワー<アドバンス>(他の借入れのおまとめに利用可)が該当します。貸金業者では、auじぶん銀行の借り換えコース(年0.88%〜13.0%、100万円以上)のほか、アコムの借換えローン、ダイレクトワンのお借り換えローン(最長10年)、いつものおまとめローン、AZ・フクホーの「貸金業法に基づくおまとめ(借換え)ローン」があります。
貸金業者のおまとめローンは総量規制の「例外貸付」に当たり、年収の3分の1を超えても契約できる場合がありますが、残高には算入されるためその後の借入には影響します。金利が現在の借入の加重平均以下であること、残高が段階的に減少することが条件です。おまとめの目的で新たな無利息期間を狙うのは適切ではなく、アコムの30日間金利0円サービスも借換えローンは対象外です。
カードローンの選び方5つの基準
ランキングや早見表を見ても迷う場合は、数値で判断できる5つの基準に絞って比べてください。「下限金利」「最短審査時間」「限度額の大きさ」は初めての人にはほとんど関係がなく、実際に効くのは上限金利・無利息の起算日・振込までの時間・在籍確認と郵送物・返しやすさの5点です。
金利は下限ではなく上限金利で比べる(初回はほぼ上限が適用)
カードローンの金利を比較するときは、「年1.4%〜14.6%」のように幅で表示された数値のうち上限を見ます。適用金利は限度額(契約極度額)に応じて決まり、限度額が小さいほど高くなるためです。楽天銀行の場合、10万以上100万円未満は14.5%、バンクイックの場合は限度額等により異なると公式にあり、初めての契約で下限金利が適用されることはまずありません。比べるべきは上限金利、正確には「100万円未満の区分の金利」です。
| 元本 | 利息制限法の上限 | 大手消費者金融の上限(例) | 銀行・信販の上限(例) |
|---|---|---|---|
| 10万円未満 | 年20% | アコム17.9%、プロミス・アイフル・SMBCモビット・レイク18.0% | イオン銀行13.8%、楽天銀行14.5%、JCB FAITH12.50% |
| 10万円以上100万円未満 | 年18% | 同上 | 同上 |
| 100万円以上 | 年15% | プロミス・SMBCモビット15.0%(公式明記)、レイク15.0%(100万〜200万円) | 楽天銀行6.6〜14.5%(100万以上200万円未満)、PayPay銀行15.0%(100万以上150万円未満) |
※2026年9月2日 編集部調べ。利息制限法第1条・各社公式サイトより。最新の条件は公式サイトで確認してください。
利息制限法の上限を超える利息は無効で、業として年20%を超える利息を取ると出資法により5年以下の拘禁刑もしくは1,000万円以下の罰金の対象になります。掲載48社の上限はいずれも法定上限内ですが、中小消費者金融の「年20.0%」は10万円未満の借入に限った上限であることを理解しておいてください。
無利息期間は起算日と対象条件を確認する
同じ「30日間無利息」でも、起算日が契約日の翌日(アコム・アイフル・セントラル)か、初回借入の翌日(プロミス・PayPay銀行・ダイレクトワン)か、契約日当日(東京スター銀行・愛媛銀行)かで実質的な価値が変わります。契約してから1週間後に借りる場合、契約日起算の商品では無利息期間が23日に目減りしますが、借入日起算なら30日フルに使えます。
対象条件も重要です。プロミスはメールアドレス登録とWeb明細の利用が条件、レイクの365日間は契約額50万円以上と収入証明書の提出、いつもの60日間は60万円以上の契約が条件です。イオン銀行は契約日から90日以内に初回借入をしないと無利息が使えません。無利息期間中も返済日は来るので、返済を怠ると無利息が終了する点(レイク・静岡銀行が公式に明記)にも注意してください。
融資スピードは審査時間ではなく振込・ATM出金までの時間で見る
公式サイトの「最短◯分」には、審査完了までの時間を指すもの(アロー「最短45分で審査完了」、auじぶん銀行「最短1時間で審査結果」、SMBCモビット「10秒で簡易審査結果表示」)と、借入までの時間を指すもの(プロミス「最短3分で借入」、レイク「最短8分融資」、アイフル「最短9分で融資」)が混在しています。さらに、振込先の金融機関によって入金反映の時間が異なり、SMBCモビットは平日14:50以降や土日祝の申込は翌金融機関営業日9:30頃になる場合があると明記しています。
今日中に現金が必要なら、「融資までの最短時間」「審査対応時間(アイフル・SMBCモビットは9:00〜21:00)」「振込対応時間(プロミス・アコムは原則24時間365日)」「自動契約機の営業時間(プロミスは9:00〜21:00)」の4つがそろっている商品を選び、日中に申し込むのが確実です。
在籍確認・郵送物・カードレスの扱いで「知られにくさ」を判断する
知られにくさは、①勤務先への電話の有無、②自宅への郵送物の有無、③財布に入るカードの有無、の3段階で判断します。①は公式表現を必ず確認してください。「原則なし」でも、プロミスは2%、アイフルは0.9%の顧客には電話が行われており、書類の不備などで審査状況により実施される場合があります。電話が必要な場合は事前に同意を求める運用(プロミス・SMBCモビット・ダイレクトワン・いつも)なら、突然勤務先に電話が来ることは避けられます。
②はカードレス+電子交付で回避できますが、延滞時の連絡や法定書面の郵送は例外です。③はスマホATM(セブン銀行・ローソン銀行)に対応する商品(プロミス・SMBCモビット・三井住友カード・セブン銀行など)なら、カードなしでコンビニATMから出金できます。
ATM手数料・最低返済額・返済日で返しやすさを比べる
提携ATM手数料は1回110円(1万円以下)または220円(1万円超)が標準で、月に数回使うと年間で数千円になります。手数料が無料と明記されているのは、バンクイック(三菱UFJ・セブン・ローソン・イーネット)、auじぶん銀行(主要6行)、楽天銀行(提携ATM0円、一部有料)、セブン銀行(0円)、イオン銀行(イオン銀行・イーネット・ローソン)、ドコモSMTBネット銀行(何回でも無料)、北海道銀行(一切無料)、北洋銀行・横浜銀行(提携コンビニATM無料)、セゾンMONEY CARD(いつでも0円)です。JCB FAITHは月3回まで無料、愛媛銀行はコンビニATM月4回まで無料です。
| 商品名 | 残高10万円時の毎月最低返済額 | 返済日 | 提携ATM手数料 |
|---|---|---|---|
| SMBCモビット | 4,000円 | 5日・15日・25日・末日から選択 | 三井住友銀行ATM0円、スマホATMあり |
| プロミス | 公式サイトで要確認(残高スライド元利定額) | 5日・15日・25日・末日から選択 | スマホATM110円/220円 |
| 三菱UFJ銀行バンクイック | 2,000円(利率8.1%超) | 35日ごとまたは毎月指定日 | 三菱UFJ・セブン・ローソン・イーネット無料 |
| 楽天銀行スーパーローン | 2,000円 | 1日・12日・20日・27日から選択 | 提携ATM0円(一部有料) |
| auじぶん銀行じぶんローン | 1,000〜2,000円(利率により) | 期日指定または35日ごと | 主要提携ATM0円 |
| イオン銀行カードローン | 3,000円(5万超10万円) | 毎月20日 | イオン銀行・イーネット・ローソン無料 |
| セブン銀行ローンサービス | 2,000円〜 | 毎月27日 | 0円 |
| JCB CARD LOAN FAITH | 元金3,000円+利息 | 毎月10日 | 月3回無料、以降110円/220円 |
| クレディセゾン MONEY CARD | 4,000円 | 口座引落は毎月4日 | いつでも0円 |
| 静岡銀行セレカ | 2,000円 | 毎月10日 | しずぎんATM無料、セブン銀行返済無料 |
※2026年9月2日 編集部調べ。最低返済額は各社の返済額表の残高10万円区分。最新の条件は公式サイトで確認してください。
最低返済額が小さい商品は月々の負担は軽くなりますが、返済期間が延びて総利息が増えます。バンクイックや楽天銀行の「2,000円」を年14.5〜14.6%で10万円の残高に当てはめると、利息だけで月1,200円前後を占め、元金は800円程度しか減りません。返済日は給料日の直後に設定できる商品(プロミス・SMBCモビット・楽天銀行・ソニー銀行など選択制)を選ぶと、残高不足による延滞を防げます。
消費者金融と銀行カードローンの違い|どちらを選ぶべきか
「カードローンはやめたほうがいい」「金利が一番安いのはどこ」という疑問に答えるには、消費者金融と銀行カードローンの構造の違いを押さえる必要があります。両者は根拠となる法律が異なり、それが金利・スピード・総量規制・審査の主体の差として表れます。
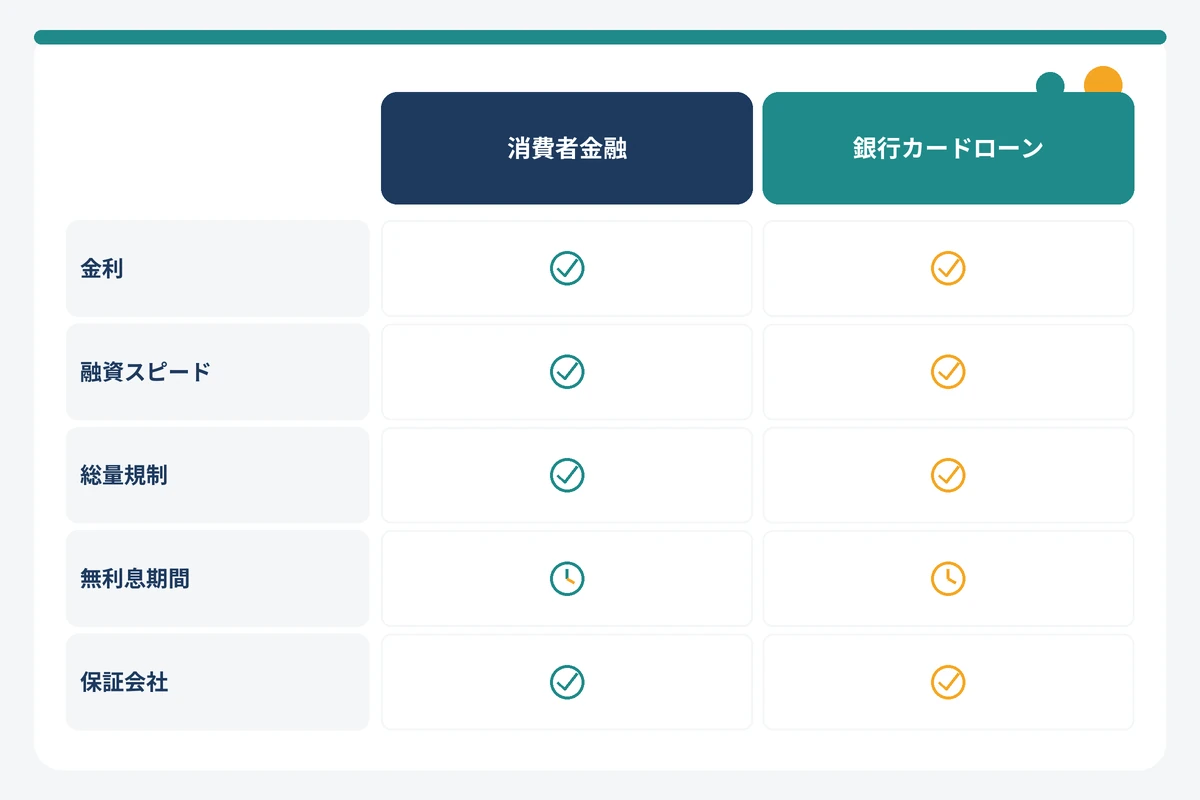
金利・限度額・審査時間・総量規制の違い一覧
| 項目 | 消費者金融(貸金業者) | 銀行カードローン | 根拠 |
|---|---|---|---|
| 根拠法 | 貸金業法(財務局長または都道府県知事の登録) | 銀行法 | 貸金業法第2条・第3条 |
| 上限金利の水準 | 年17.9〜18.0%(大手5社)、中小は10万円未満で年20%まで | 年13.8〜14.95%が中心(PayPay銀行18.0%、auじぶん銀行17.8%は例外) | 各社公式サイト(2026年9月2日) |
| 限度額 | 1万〜800万円(レイクは500万円) | 10万〜800万円が中心、1,000万円の商品もあり | 各社公式サイト |
| 融資までの時間 | 最短3〜20分(大手5社)、振込はアコム・プロミスが原則24時間365日 | 審査結果は最短即日〜数営業日、融資は原則翌営業日以降 | 各社公式サイト、全国銀行協会の申し合わせ(警察庁データベース照会) |
| 総量規制(年収の3分の1) | 対象。他社借入と合算で判定 | 法律上は対象外。ただし銀行独自の審査で年収に対する借入割合は見られる | 貸金業法第13条の2、金融庁Q&A |
| 収入証明書 | 1社50万円超または他社合計100万円超で提出義務 | 法律上の義務なし。各行が50万円超・60万円以上などの独自基準を設定 | 貸金業法第13条3項、各行公式 |
| 審査の主体 | 自社(指定信用情報機関CIC・JICCへの照会が義務) | 銀行+保証会社(アコム・SMBCコンシューマーファイナンス・アイフル・オリコなど) | 貸金業法第13条、各行商品概要説明書 |
| 無利息期間 | 大手4社が30〜365日(SMBCモビットはなし) | PayPay銀行・イオン銀行・東京スター銀行・静岡銀行・愛媛銀行など一部のみ | 各社公式サイト |
| 在籍確認 | 大手5社は電話原則なし(書類で確認) | 電話ありが多数、原則なしは横浜・北洋・北海道・セブン・みんなの銀行など | 各社公式サイト |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
総量規制は貸金業者からの個人向け貸付のみが対象で、銀行・信用金庫・信用組合・労働金庫・農協のローン、クレジットカードのショッピングは対象外です(クレジットカードのキャッシングは貸金業法の適用を受けるため対象)。銀行カードローンが総量規制の対象外だからといって年収の3分の1を超えて借りられるわけではなく、各行が保証会社の審査を通じて年収とのバランスを見ています。
銀行カードローンの審査に保証会社が付く仕組みも押さえておきましょう。バンクイック・セブン銀行・auじぶん銀行はアコム、三井住友銀行・ドコモSMTBネット銀行・横浜銀行・北洋銀行・京都銀行・愛媛銀行・あいち銀行はSMBCコンシューマーファイナンス(プロミス)、東京スター銀行・きらぼし銀行・UI PlanⅡはアイフルが保証会社です。保証会社は審査基準を公開していないため「同じ保証会社なら審査傾向が似る可能性がある」という一般論以上のことは言えませんが、直近で保証会社の商品に落ちた場合、同じ保証会社の銀行カードローンに申し込むのは避けたほうが無難です。
消費者金融が向いている人/銀行カードローンが向いている人
消費者金融が向いているのは次のような人です。
- 今日中、または数日以内に借りたい人(最短3〜20分。アコム・プロミスは振込も原則24時間365日)
- 無利息期間内に完済できる短期・少額の借入を予定している人(30〜365日無利息)
- 勤務先への電話や郵送物を避けたい人(大手5社は電話原則なし・カードレス可)
- 銀行口座を新たに作りたくない人(5社とも口座不要)
- 18〜19歳(プロミスのみ)や70歳以上(プロミス74歳・SMBCモビット74歳・アコム72歳まで)で申し込みたい人
銀行カードローンが向いているのは次のような人です。
- 数か月以上かけて返す予定で、上限金利の3〜5ポイントの差が利息額に効く人
- 貸金業者からの借入がすでに年収の3分の1に近く、総量規制の対象外で借りたい人(ただし銀行独自の審査あり)
- 本人に収入がない専業主婦(夫)で、楽天銀行・イオン銀行・横浜銀行・PayPay銀行のように配偶者の収入で申し込める商品を使いたい人
- 複数の借入をまとめたい人(横浜銀行・福岡銀行・千葉銀行などが公式におまとめ対応を明記)
- 住宅ローンを利用中の銀行で優遇金利を受けられる人(三井住友銀行年1.5〜8.0%、りそな年▲0.5%、ドコモSMTBネット銀行年-0.5%)
「カードローンはやめたほうがいい」と言われる理由は、金利が住宅ローンや自動車ローンより高く、限度額内で何度でも借りられるため借入が長期化しやすいことにあります。これはどちらのタイプでも同じで、対策は「必要最小限の額を借り、無利息期間や繰り上げ返済で早く完済すること」に尽きます。消費者金融と銀行の違いをさらに詳しく知りたい方は消費者金融と銀行の違いをさらに詳しく解説した記事を参照してください。
信販系・通信系カードローンの位置づけ
JCB・クレディセゾン・三井住友カードなどの信販系と、dスマホローンやVIPローンカードなどの通信系は、いずれも貸金業法の登録を受けた貸金業者の商品で、総量規制の対象です。位置づけとしては「消費者金融並みのスピード」と「銀行に近い上限金利」の中間にあり、JCB CARD LOAN FAITH(上限12.50%)や三井住友カード プレミアムカードローン(上限14.5%)は、上限金利では多くの銀行を下回ります。
一方で、パート・アルバイト不可(JCB FAITH)、会員限定(三井住友カード)、収入証明が原則必要(セゾン・JCB)など申込条件が厳しめで、無利息期間の代わりにキャッシュバック方式(セゾン「最大3ヵ月分の利息が実質0円」、JCB「最大2.5ヵ月分の利息0円キャンペーン」)を採る点が消費者金融と異なります。ポイント還元は、利息充当額200円につき1ポイント(三井住友カード・SMBCモビット)のように利息部分にしか付かないため、還元目当てで借入額を増やす意味はありません。
カードローンとフリーローン・クレジットカードキャッシングの違い
カードローンは、担保・保証人なしで契約した限度額(極度額)の範囲内なら何度でも借入と返済を繰り返せる「極度方式」の融資です。掲載48社はすべて担保・保証人不要で、資金使途は原則自由ですが、事業性資金は不可(イオン銀行・北洋銀行など)、プロミスは「生計費に限る(個人事業主は生計費および事業費)」、りそなは「健全な消費性資金」と各社が定めています。貸金業法第13条の返済能力調査は極度方式の基本契約を結ぶときに行われ、限度額内の個別の借入は調査の対象から除かれています(アイフルのように定期審査で限度額を見直す運用は別です)。
| 項目 | カードローン(極度方式) | フリーローン・証書貸付 | クレジットカードのキャッシング |
|---|---|---|---|
| 借入の回数 | 限度額内で繰り返し可 | 契約時に1回のみ(追加は再契約) | キャッシング枠内で繰り返し可 |
| 返済 | 残高スライド等のリボルビングが主流、随時返済可 | 元利均等の分割返済(回数固定) | 1回払いまたはリボ払い |
| 本記事の該当例 | 大手5社・銀行・信販系の各商品 | フクホー(フリーキャッシング=証書貸付)、アルコシステム(振込専門の証書貸付)、ダイレクトワンのお借り換えローン(最長10年)、ビアイジの証書貸付 | JCB CARD LOAN FAITHのキャッシング1回払い(年5.00%・最大5万円) |
| 適用法令・総量規制 | 貸金業者は貸金業法・総量規制対象、銀行は対象外 | 同左 | 貸金業法の適用を受け総量規制の対象(ショッピング枠は割賦販売法で対象外) |
| 金利の目安 | 上限年12.50〜18.0%(本記事48社) | 商品により異なる(例: ダイレクトワン借換 年4.9〜18.0%) | 一般に年15〜18%とされ、無利息期間はないのが通常 |
※2026年9月2日 編集部調べ。貸金業法・割賦販売法、各社公式サイトより。最新の条件は公式サイトで確認してください。
「一度だけ借りて計画的に返したい」「追加で借りられる状態を残したくない」人には、返済回数が固定される証書貸付型やおまとめ・借換え専用商品のほうが向きます。逆に、必要なときに少額ずつ使い、余裕がある月に随時返済したい人はカードローン型が合理的です。クレジットカードのキャッシング枠をすでに持っている場合は、数日以内に返せる少額なら新規申込の手間を省けますが、無利息期間や年12.50〜14.5%の上限金利は使えません。
利息シミュレーション|借入額・金利・期間別の利息早見表
「30万円借りたら利息はいくらか」「最低返済額だけ払っていたらいつ終わるのか」は、金利と期間が分かれば自分で計算できます。ここでは利息の計算式と、編集部が試算した早見表を載せます。数値は目安で、実際の利息は返済日ごとの残高で日割り計算されます。
10万円・30万円・50万円を借りた場合の利息(30日〜1年)
利息は「借入残高×実質年率÷365×利用日数」で計算します(うるう年は366日で計算する会社もあります)。たとえば10万円を年18.0%で30日借りると、100,000×0.18÷365×30=1,479円です。北海道銀行ラピッドの公式例(10万円を年14.95%で30日→1,228円)、福岡銀行の公式例(1万円を1週間、年14.5%→28円)、VIPローンカードの公式例(100万円を年14.5%で30日→約11,918円)も同じ式で求められます。
| 借入額 | 実質年率 | 30日 | 90日 | 180日 | 365日 |
|---|---|---|---|---|---|
| 5万円 | 18.0% | 740円 | 2,219円 | 4,438円 | 9,000円 |
| 5万円 | 15.0% | 616円 | 1,849円 | 3,699円 | 7,500円 |
| 5万円 | 14.5% | 596円 | 1,788円 | 3,575円 | 7,250円 |
| 5万円 | 12.0% | 493円 | 1,479円 | 2,959円 | 6,000円 |
| 10万円 | 18.0% | 1,479円 | 4,438円 | 8,877円 | 18,000円 |
| 10万円 | 15.0% | 1,233円 | 3,699円 | 7,397円 | 15,000円 |
| 10万円 | 14.5% | 1,192円 | 3,575円 | 7,151円 | 14,500円 |
| 10万円 | 12.0% | 986円 | 2,959円 | 5,918円 | 12,000円 |
| 30万円 | 18.0% | 4,438円 | 13,315円 | 26,630円 | 54,000円 |
| 30万円 | 15.0% | 3,699円 | 11,096円 | 22,192円 | 45,000円 |
| 30万円 | 14.5% | 3,575円 | 10,726円 | 21,452円 | 43,500円 |
| 30万円 | 12.0% | 2,959円 | 8,877円 | 17,753円 | 36,000円 |
| 50万円 | 18.0% | 7,397円 | 22,192円 | 44,384円 | 90,000円 |
| 50万円 | 15.0% | 6,164円 | 18,493円 | 36,986円 | 75,000円 |
| 50万円 | 14.5% | 5,959円 | 17,877円 | 35,753円 | 72,500円 |
| 50万円 | 12.0% | 4,932円 | 14,795円 | 29,589円 | 60,000円 |
| 100万円 | 18.0% | — | — | — | —(利息制限法により100万円以上は年15%が上限) |
| 100万円 | 15.0% | 12,329円 | 36,986円 | 73,973円 | 150,000円 |
| 100万円 | 14.5% | 11,918円 | 35,753円 | 71,507円 | 145,000円 |
| 100万円 | 12.0% | 9,863円 | 29,589円 | 59,178円 | 120,000円 |
※2026年9月2日 編集部調べ。「借入額×年率÷365×日数」で算出し、期間中に返済しない前提の単純計算です。実際は返済のたびに残高が減るため利息は少なくなります。最新の条件は公式サイトで確認してください。
この表から分かるのは、30日程度の短期なら金利差より無利息の有無のほうが効き、半年〜1年の長期なら年18.0%と年14.5%の差が10万円で3,500円、50万円で17,500円と無視できない額になることです。年12.0%(JCB CARD LOAN FAITHの上限12.50%に近い水準)なら、50万円を1年借りても利息は6万円で、年18.0%より3万円少なくなります。
無利息期間を使った場合と使わない場合の差
10万円を年18.0%で90日借りる場合、無利息なしなら利息は4,438円です。30日間無利息(プロミス・アコム・アイフルなど)を使うと最初の30日分1,479円が0円になり、残り60日分2,959円で済みます。60日間無利息(レイクのWeb申込・50万円未満)なら60日分2,959円が0円になり、残り30日分1,479円だけです。365日間無利息(レイクの契約額50万円以上・収入証明提出)を使えば、1年以内に完済する限り利息は0円です。
ただし、無利息期間の商品はいずれも上限金利が年17.9〜18.0%で、期間終了後は通常金利に戻ります。10万円を1年間借りっぱなしにするなら、30日間無利息の消費者金融(利息16,521円=18,000円−1,479円)より、無利息のないイオン銀行(年13.8%で13,800円)のほうが2,700円ほど少なくなります。無利息期間内に完済できるかどうかが分岐点です。
毎月の最低返済額と完済までの目安
カードローンの返済方式は「残高スライド元利定額リボルビング」が主流で、毎月の返済額は残高に応じた最低額(約定返済額)が決まっています。最低額だけを払い続けると、返済額の多くが利息に充てられ、完済まで数年かかります。編集部が「残高10万円を各社の最低返済額で30日ごとに返済し、上限金利を適用」という条件で試算した結果が次の表です。
| 商品名 | 返済方式 | 10万円時の毎月最低返済額 | 最低額のみで返した場合の返済回数(目安) | 総利息(上限金利適用・目安) |
|---|---|---|---|---|
| SMBCモビット(年18.00%) | 借入後残高スライド元利定額 | 4,000円 | 32回(約2年8か月) | 約25,800円 |
| セントラル(年18.00%) | 借入残高スライドリボルビング | 4,000円 | 32回(約2年8か月) | 約25,800円 |
| VIPローンカード(年18.0%) | 新残高スライドリボルビング | 4,000円 | 32回(約2年8か月) | 約25,800円 |
| クレディセゾン MONEY CARD(年15.0%) | 定額リボルビング | 4,000円 | 31回(約2年7か月) | 約20,300円 |
| イオン銀行(年13.8%) | 残高スライド(前月末残高基準) | 3,000円 | 43回(約3年7か月) | 約26,300円 |
| 楽天銀行スーパーローン(年14.5%) | 残高スライドリボルビング返済方式D | 2,000円 | 77回(約6年5か月) | 約53,000円 |
| 静岡銀行セレカ(年14.5%) | 残高スライド(自動引落) | 2,000円 | 77回(約6年5か月) | 約53,000円 |
| 三菱UFJ銀行バンクイック(年14.6%) | 残高10万円ごとに2,000円 | 2,000円 | 77回(約6年5か月) | 約53,600円 |
| 横浜銀行(年14.6%) | 残高スライド(自動引落) | 2,000円 | 77回(約6年5か月) | 約53,600円 |
| セブン銀行(年15.0%) | 前月約定返済日の残高に応じて決定 | 2,000円〜 | 79回(約6年7か月) | 約56,400円 |
| auじぶん銀行(年17.8%) | 残高10万円以下は利率13.5%超で2,000円 | 2,000円 | 91回(約7年7か月) | 約81,100円 |
| PayPay銀行(年18.0%) | 標準コース(3万超10万円以下2,000円) | 2,000円 | 92回(約7年8か月) | 約83,300円 |
※2026年9月2日 編集部調べ。各社の返済額表の「残高10万円」区分の金額を毎月固定で支払い、30日ごとに上限金利で日割り計算した試算です。実際は残高が減ると最低返済額も下がる方式(PayPay銀行は3万円以下1,000円など)があり、返済回数はさらに増える場合があります。最新の条件は公式サイトで確認してください。
同じ10万円でも、毎月4,000円なら約2年8か月・総利息約25,800円、毎月2,000円なら6〜7年・総利息5〜8万円と、最低返済額の違いで総利息が2〜3倍変わります。最低返済額が小さい商品を選ぶこと自体は悪くありませんが、「最低額だけ払う」のではなく、余裕がある月に随時返済(繰り上げ返済)で元金を減らすことが前提です。レイクの公式返済例では、50万円を年18.0%・残高スライドリボで毎回13,000円返済すると58回・返済総額745,035円(利息約245,000円)になります。
利息の計算式と繰り上げ返済の効果
利息は日割りで発生するため、1日でも早く元金を減らすほど利息は減ります。契約しただけでは利息は発生せず、借入の翌日から発生します(アコム公式FAQ)。30万円を年18.0%で借り、毎月12,000円返す場合の総利息は約77,400円(32回)ですが、毎月の返済に加えて3か月目に10万円を随時返済すると、以降の利息計算の元本が減り、総利息を大きく圧縮できます。
随時返済の方法は会社によって異なり、アコム・プロミス・SMBCモビットはインターネット返済(プロミスは最短10秒)、銀行はアプリやATMでの入金が中心で、北洋銀行はATMまたは振込(口座引落なし)、愛媛銀行はアプリ振替またはATM入金、みんなの銀行はアプリから随時返済できます。無利息期間中の返済は全額が元金に充当される(アコム・セントラルが公式に明記)ため、無利息期間中こそ多めに返すのが効率的です。
カードローンの申し込みから借入までの流れ
カードローンの申込は、WEBなら10〜20分程度で完了します。手順そのものは4ステップで単純ですが、「本人確認書類の準備」「収入証明書が必要になる条件」「当日振込の締切時刻」の3点を事前に押さえておくと、審査や入金の遅れを防げます。
申込前に用意するもの(本人確認書類1点・収入証明書が必要になる条件)
貸金業者・銀行は犯罪収益移転防止法にもとづき、契約時に本人特定事項(氏名・住居・生年月日)、取引目的、職業を確認する義務があります。スマホで免許証と顔を撮影して完結する方法(規則6条1項1号ホ方式)や、マイナンバーカードのICチップを読み取る方法(ヘ方式)がオンライン本人確認(eKYC)で、大手5社はいずれも対応しています。プロミス・アイフルは本人名義の銀行口座を登録する方法も選べ、この場合は書類提出が原則不要です。
| 書類 | 主な例 | 必要になる条件 |
|---|---|---|
| 本人確認書類(1点) | 運転免許証、マイナンバーカード、在留カード・特別永住者証明書、パスポート(プロミスは2020年2月3日以前申請発行分)、資格確認書など | 全員。住所が現住所と異なる場合は公共料金領収書等(6か月以内)を追加 |
| 収入証明書類(1点) | 源泉徴収票、給与明細書(直近2か月分以上)、確定申告書、所得(課税)証明書、住民税決定通知書・納税通知書、年金証書・年金通知書 | 貸金業者: 1社で50万円超、または他社を含めた合計で100万円超(貸金業法第13条3項)。プロミスは19歳以下も必須。銀行: 各行の基準(50万円超、60万円以上など) |
| 在籍確認の代替書類 | 社員証、給与明細書、源泉徴収票、雇用契約書、在籍証明書 | 電話での在籍確認を避けたい場合(プロミス・横浜銀行などが公式に例示) |
※2026年9月2日 編集部調べ。貸金業法施行規則第10条の17、各社公式サイトより。最新の条件は公式サイトで確認してください。
収入証明書は、カードローンの「極度額」で判定されます。希望限度額を50万円以下にすれば、他社借入と合わせて100万円を超えない限り提出は不要です。増額時にも同じ基準が適用されるため(貸金業法第13条5項)、後から限度額を50万円超に上げるときには提出を求められます。レイクは提出済みの収入証明が発行日から3年以上経過した場合も再提出が必要です。
WEB申込→審査→契約→借入の4ステップと所要時間
- WEB申込(5〜10分): 氏名・生年月日・住所・勤務先・年収・他社借入額・希望額を入力します。SMBCモビットは10秒で簡易審査結果が表示され、アコムは電話(0120-07-1000)でも仮審査を受けられます。虚偽の申告は審査で不利になるだけでなく、犯収法上の取引時確認を偽ることは罰則の対象です。
- 審査(最短数分〜数営業日): 申込内容と指定信用情報機関(CIC・JICC)の信用情報をもとに返済能力を調査します。審査結果はメールまたは電話で連絡され、アイフルは原則Eメール、バンクイックはEメールまたは電話、北洋銀行は個人名での電話またはメールです。この段階で在籍確認が行われます。
- 本人確認・契約(5〜10分): スマホで本人確認書類と顔写真を送信し、契約内容を確認して電子交付に同意します。銀行では返済用口座の開設(横浜・千葉・きらぼし・京都など)が契約までに必要な場合があります。
- 借入(最短10秒〜翌営業日): 振込(アコム・プロミスは最短10秒程度、原則24時間365日)、スマホATM(セブン銀行・ローソン銀行)、ローンカードでのATM出金から選びます。銀行は振込の実施が翌営業日以降になる場合があります。
審査時間は申込の時間帯に左右されます。アイフルとSMBCモビットの審査対応は9:00〜21:00(土日祝含む)、バンクイックは平日9〜21時・土日祝9〜17時、みんなの銀行は土日祝の審査を行いません。夜間や休日に申し込むと、審査回答は翌営業日以降になると各社が明記しています。契約だけ先に済ませておけば、必要になったときに限度額内ですぐ借りられますが、無利息期間が契約日起算の商品(アコム・アイフル・レイク等)では無利息期間が消化される点に注意してください。
在籍確認の方法(電話・書類代替)と当日振込の受付締切一覧
在籍確認は「申込者が申告した勤務先に実際に在籍しているか」を確認する審査手続きで、貸金業法の返済能力調査の一環として必ず行われます。方法は電話または書類で、大手5社は電話を原則行わず、書類(社員証・給与明細書・源泉徴収票・雇用契約書など)や申告内容で確認します。電話が必要になった場合も、プロミス・SMBCモビットは同意を得てから、アイフルは担当者の個人名で行います。銀行は電話が基本で、楽天銀行は個人名、auじぶん銀行は原則銀行名(個人名も可)、イオン銀行は「イオン銀行として」電話をかけると公式に記載しています。
今日中に借りたい人にとって最も重要なのが、当日振込の受付締切です。各社公式サイトの記載を編集部が一覧にしました。
| 商品名 | WEB申込の受付・審査対応時間 | 当日振込の条件・締切 | 振込反映(公式表記) | 自動契約機・店舗の営業時間 | 土日祝 |
|---|---|---|---|---|---|
| アコム | 電話申込は18時以降翌日受付(審査対応時間は公式サイトで要確認) | 最短20分で契約完了・借入可能 | 24時間365日・最短10秒(金融機関により異なる) | 公式サイトで要確認 | 振込は365日対応 |
| プロミス | Web・アプリは原則24時間365日。電話(プロミスコール)9:00〜21:00 | Web・アプリで最短3分 | 最短10秒程度・原則24時間365日・手数料0円 | 自動契約機9:00〜21:00(一部店舗異なる) | 電話・自動契約機とも土日祝可 |
| アイフル | 申込受付24時間365日、審査回答9:00〜21:00 | 最短9分で融資(申込手続き完了時点から計測) | 公式サイトで要確認 | 公式サイトで要確認 | 審査回答は土日祝も9:00〜21:00 |
| SMBCモビット | WEB申込は21:00〜9:00受付休止、審査9:00〜21:00 | 申込から最短15分で融資完了 | 受付完了から最短3分。平日14:50〜23:59および土日祝の申込は翌金融機関営業日9:30頃、または最短3分 | —(WEB完結) | 土日祝も営業 |
| レイク | 申込24時間365日(審査時間は公式サイトで要確認) | Webなら最短8分融資 | 公式サイトで要確認 | 自動契約機・電話申込は30日間無利息 | 申込は365日 |
| 三菱UFJ銀行バンクイック | 審査結果連絡は平日9〜21時、土日祝9〜17時 | 振込借入の受付は平日9:00〜21:00・土日祝9:00〜17:00 | 申込時刻により最短数分〜翌営業日 | — | 土日祝9〜17時に対応 |
| ソニー銀行 | 公式サイトで要確認 | 営業日14:30までに本審査結果を確認した場合は当日振込 | 以降は翌営業日 | — | 営業日のみ |
| JCB CARD LOAN FAITH | 公式サイトで要確認 | 平日9:00〜14:30の申込で振込キャッシング | 最短数十秒・振込手数料無料 | — | 公式サイトで要確認 |
| クレディセゾン MONEY CARD | 最短即日審査 | ONLINE即振込サービス(会員向け) | 月曜8:00〜23:30/火〜土曜0:30〜23:30/日曜4:00〜18:40、最短数十秒 | — | 日曜も18:40まで |
| いつも | 新規は平日9:30〜18:00のみ審査・振込(18時以降の申込は翌営業日) | WEB申込なら最短30分で融資 | PayPay銀行なら24時間365日、他行9:00〜21:00・365日 | —(WEB完結) | 新規は平日のみ |
| セントラル | インターネット24時間365日 | 平日14時までの申込受付で当日振込 | 公式サイトで要確認 | 自動契約機 年中無休9:00〜20:00(土日祝9:00〜18:00) | 自動契約機で土日祝もカード発行 |
| フタバ | 平日9:30〜18:00 | 平日16時までの審査完了で即日振込 | 銀行営業時間外・休日は翌営業日 | — | 休業 |
| AZ | 平日9:00〜18:30 | 平日17:30まで即日振込 | 申込時間や金融機関により即日不可の場合あり | — | 休業 |
| ビアイジ | 月〜金9:00〜18:00 | 当日14時までに審査完了(ゆうちょ銀行は17時)で即日振込 | — | 8支店 | 休業 |
| スカイオフィス | 9:00〜18:00 | 当日9:00〜14:00までの申込で即日審査、最短30分 | 審査内容や金融機関の都合により不可の場合あり | — | 公式サイトで要確認 |
※2026年9月2日 編集部調べ。各社公式サイトの記載を要約しています。最短時間はいずれも申込時間・審査状況により翌日以降となる場合があります。最新の条件は公式サイトで確認してください。
締切が最も遅いのは大手消費者金融で、アコム・プロミスのように振込が原則24時間365日の会社なら、振込先の金融機関が即時入金に対応している限り深夜でも入金されます。中小消費者金融は平日14〜17:30が締切で、土日祝は原則対応しません。銀行は「審査結果の連絡」と「振込の実施」で時間帯が分かれるため、当日中に現金が必要なら消費者金融を選ぶのが確実です。
借入方法(振込・スマホATM・ローンカード)と返済方法(口座振替・ATM・アプリ)
借入方法は大きく3つです。①指定口座への振込(アコム・プロミスは最短10秒、dスマホローンはd払い残高へ即時)、②スマホATM(セブン銀行・ローソン銀行のATMでアプリのQRコードを使い出金。プロミス・SMBCモビット・三井住友カード・VIPローンカードなどが対応。プロミスは1万円以下110円・1万円超220円)、③ローンカードまたはキャッシュカードでのATM出金(銀行カードローンの主流。京都銀行・りそなはキャッシュカード一体型)です。スマホだけで申込から出金まで完結させたい場合は、スマホで完結するお金借りるアプリ45選で対応商品を目的別に整理しています。
返済方法は、口座振替(自動引落)、ATM入金、インターネット返済、アプリ振替、振込のいずれかで、会社により選べる範囲が異なります。北洋銀行は「通帳(口座)からの自動引き落としによる返済はできません」と明記しATMまたは振込のみ、北海道銀行も口座引落なし、逆に静岡銀行・横浜銀行・京都銀行・ちばぎんは口座からの自動引落が基本です。返済日の設定は、給料日の数日後にできる選択制の商品(プロミス・SMBCモビット・三井住友カード・VIPローンカードは5日・15日・25日・末日等、楽天銀行は1日・12日・20日・27日、ソニー銀行は6候補)が延滞を防ぎやすい設計です。
限度額の増額は、返済実績を積んだ後に各社の会員ページやアプリから申し込みます。プロミスは最短1分回答、アイフルは収入証明書を提出して2営業日以内(混雑時1週間程度)、セブン銀行は初回借入日から約6ヶ月以上経過後が目安です。増額審査の基準は各社非公開で、減額される場合もあります。詳しくはアコムの増額申請ができない場合の対処法やプロミスの増額審査に落ちたときの対処法を参照してください。
カードローンの審査に通るためのポイントと注意点
審査に「必ず通る方法」や「裏技」はありません。できるのは、審査で不利になる要因を減らすことだけです。ここでは、貸金業法と信用情報の仕組みから、審査で見られる項目と落ちやすいケース、そして違法業者の見分け方を整理します。
審査が甘いカードローンは存在しない(審査項目と信用情報機関CIC・JICC・KSC)
貸金業法第13条は、貸金業者に貸付契約時の返済能力調査を義務づけ、個人向け貸付では指定信用情報機関(CICとJICCの2社)の信用情報を使うことを義務づけています。銀行は貸金業法の直接の対象ではありませんが、保証会社(アコム・SMBCコンシューマーファイナンス・アイフル等)が同じ義務を負い、銀行自身も全国銀行個人信用情報センター(KSC)に加盟しています。つまり、どの会社に申し込んでも信用情報の照会は必ず行われ、「審査なし」「審査が甘い」商品は制度上存在しません。
審査で見られる項目は、①申込内容(年齢・年収・勤務先・勤続年数・居住形態・他社借入額)、②信用情報(クレジットカードやローンの契約内容・返済状況・延滞や債務整理の有無・直近の申込件数)、③各社の社内基準です。③は公式非公開なので、「◯◯は審査が甘い」という断定はできません。公開されている指標は成約率のみで、アコムの新規貸付率は2026年7月で37.3%、アイフルの新規成約率は同月28.7%です。「審査が甘い」と言われる会社の実態と通過率については審査が甘いと言われるカードローンの実態と通過率で検証しています。
| 情報の種類 | CIC | JICC(2019年10月1日以降の契約) | KSC(全国銀行個人信用情報センター) |
|---|---|---|---|
| 申込(照会)情報 | 照会日より6か月間 | 照会日から6か月以内 | 会員への提供は6か月以内(本人開示は1年以内) |
| 契約・返済状況(延滞・異動を含む) | 契約期間中および契約終了後5年以内 | 契約継続中および契約終了後5年以内 | 契約期間中および契約終了日(未完済なら完済日)から5年を超えない期間 |
| 官報情報(破産・再生) | — | 取引事実情報として5年以内 | 決定日から7年を超えない期間 |
| 本人開示の手数料(オンライン) | 500円 | 700円(スマホアプリ) | 800円(2026年4月1日改定) |
※2026年9月2日 編集部調べ。各信用情報機関の公式サイトより。最新の条件は各機関の公式サイトで確認してください。
自分の信用情報に不安がある場合は、申込前に本人開示で確認できます。CICはインターネットで500円(マイナンバーカードが必要、8:00〜21:45受付、即時PDF)、JICCはスマホアプリで700円(1〜3日程度)、KSCはインターネットで800円(開示まで最短3〜5営業日)です。いずれも窓口開示は行っていません。
審査に落ちやすいケース(虚偽申告・他社借入件数・短期間の多重申込・延滞履歴)
審査で不利になる要因として、各社の公式サイトや制度上の仕組みから確認できるのは次の4つです。
- 虚偽申告: 年収や他社借入額を実際と違って申告しても、指定信用情報機関の照会で他社借入は判明します。犯収法の取引時確認で本人特定事項を偽ること(隠蔽目的の場合)は3年以下の拘禁刑もしくは500万円以下の罰金の対象です。
- 他社借入額・件数: 貸金業者の借入合計が年収の3分の1に達していると、総量規制により新規契約はできません。年収300万円なら貸金業者からの借入上限は100万円です。件数の上限を公式に定めている会社はフタバ(他社4社以内)など一部ですが、件数が多いほど返済負担率が高いと判断されやすくなります。3社目・4社目の申込については3社目・4社目でも申し込めるカードローンで解説しています。
- 短期間の多重申込: 申込情報はCIC・JICCに照会日から6か月間登録され、他社からも見えます。短期間に複数社へ申し込むと「資金繰りに困っている」と見られやすいため、1社ずつ結果を待って申し込むのが基本です。
- 延滞・債務整理の履歴: 返済状況や異動情報は契約終了後5年以内、KSCの官報情報は7年を超えない期間、信用情報機関に登録されます。登録期間が過ぎても、過去に延滞や強制解約があった会社自身は自社の取引記録を審査に使う可能性があります(期間は非公開)。
不利な要因を減らす具体策は、希望額を必要最小限(できれば50万円以下)にする、申込内容を正確に入力する、勤務先・年収の証明書類をすぐ出せるようにしておく、同時に複数社へ申し込まない、の4つです。「通りやすくなる裏技」ではなく、審査で疑われる材料を作らないことが最善策です。
転職直後で勤続年数が短い場合の扱いは各社非公開ですが、勤続年数や年収に条件を設けていないことを公式に明記する商品はあります。きらぼし銀行は「勤続年数・年収の制限なし」、福岡銀行FFGカードローンは「年収や職業に関係なく、前月のご収入があればお申込みいただけます」と記載しています。申込時には現在の勤務先を正確に届け出ることが前提で、アコムは「現在の勤務先の届出をしていない」ことを借入できなくなる理由の一つに挙げています。
総量規制と除外・例外貸付
総量規制(貸金業法第13条の2)は、貸金業者からの個人向け借入の合計が年収の3分の1を超える貸付契約を禁止する制度です。年収には給与のほか年金・恩給・定期的な不動産賃貸収入・安定した事業所得を含み、宝くじなどの一時収入は含みません。超過していても新規借入ができなくなるだけで、直ちに3分の1までの返済を求められたり、借り手が処罰されたりすることはありません(金融庁Q&A)。
| 区分 | 内容 | 残高への算入 |
|---|---|---|
| 除外貸付(施行規則第10条の21) | 不動産の建設・購入・改良資金、自動車購入資金(所有権留保等)、高額療養費の貸付、有価証券担保、不動産担保(居宅除く)、売却予定不動産の売却代金で返済する貸付など | 算入しない |
| 例外貸付(施行規則第10条の23) | 顧客に一方的に有利な借換え、貸金業者債務のみを対象とする借換え(おまとめ)、緊急の医療費、特定緊急貸付(10万円以下・返済期間3か月以内)、配偶者貸付(夫婦合算で3分の1以内・配偶者の同意)、個人事業者への貸付、新規事業資金、金融機関の正規貸付までのつなぎ(1か月以内) | 算入する(その後の借入に影響) |
| そもそも対象外 | 銀行・信用金庫・信用組合・労働金庫・農協のローン、法人名義の借入、クレジットカードのショッピング(リボ・分割含む) | 算入しない(クレジットカードのキャッシングは対象) |
※2026年9月2日 編集部調べ。貸金業法・同施行規則、金融庁「貸金業法Q&A」、日本貸金業協会の解説より。最新の内容は各公式サイトで確認してください。
「審査なし」を掲げる業者は違法(ヤミ金)の見分け方と登録番号の確認方法
貸金業を営むには財務局長または都道府県知事の登録が必要で(貸金業法第3条、3年ごと更新)、無登録営業は10年以下の拘禁刑もしくは3,000万円以下の罰金、またはその併科です(第47条、法人は1億円以下の罰金)。金融庁と日本貸金業協会は、「審査なし」「金融ブラックOK」「借金ではありません」といった誘い文句を、ヤミ金や後払い現金化の典型的な手口として注意喚起しています。登録業者であっても、返済能力がない者を対象に勧誘する表示や借入が容易であることを過度に強調する広告は貸金業法第16条2項で禁止されているため、「審査なし」「ブラックOK」を掲げる時点で違法の疑いがあります。
見分け方は3つです。①金融庁の「登録貸金業者情報検索サービス」(clearing.fsa.go.jp/kashikin/)で登録番号・商号・所在地・電話番号が一致するか確認する(本記事の中小消費者金融13社は登録番号を併記しています)。②登録番号を答えない、「バンク」「信託」など紛らわしい名称を使う、SNSやメッセージで個人間融資を持ちかける業者は避ける。③年20%を超える金利、保証金・信用調査料などの名目で先払いを求める、給料日前の後払い現金化は利用しない。年109.5%を超える利息の契約は登録の有無を問わず無効で、利息の支払いは一切不要です(金融庁)。
SNSの「お金貸します」は、個人であっても反復継続する意思で貸付を行えば貸金業に該当し、無登録なら罰則の対象です。脅迫や取立てを受けた場合は警察相談専用電話(#9110)、金融庁の名を騙る手口は金融庁(03-3506-6000)に通報してください。
返済に困ったときの相談先と公的融資制度(概要のみ)
返済が難しくなったときは、放置せずに早めに相談することが最も重要です。延滞は年20.0%前後の遅延損害金が発生するだけでなく、信用情報に記録され、その後5年間の借入や契約に影響します。まずは借入先に連絡し(アコムは総合カードローンデスク0120-629-215、プロミスはプロミスコール0120-24-0365、アイフルは0120-109-437など各社の会員向け窓口)、返済日の調整や返済額の相談をしてください。
| 相談窓口 | 電話番号 | 受付時間 | 費用・内容 |
|---|---|---|---|
| 日本貸金業協会 貸金業相談・紛争解決センター | 0570-051-051 | 9:00〜17:00(土日祝・年末年始除く) | 無料。債務相談・生活再建支援カウンセリング・貸付自粛制度(登録5年以内・3か月間撤回不可) |
| 金融庁 金融サービス利用者相談室 | 0570-016811 | 平日10:00〜17:00 | 無料。貸金・前払式・資金移動等の相談。多重債務者相談強化キャンペーンは2026年9月1日〜12月31日 |
| 法テラス・サポートダイヤル | 0570-078374 | 平日9:00〜21:00、土曜9:00〜17:00 | 情報提供は無料。収入・資産要件を満たせば無料法律相談(1つの問題につき3回まで・1回30分) |
| 日本クレジットカウンセリング協会 多重債務ほっとライン | 0570-031640 | 公式サイトで要確認 | 無料。任意整理と家計管理の改善を支援 |
| 消費者ホットライン | 188 | 原則毎日 | 最寄りの消費生活センターにつながる |
※2026年9月2日 編集部調べ。各機関の公式サイトより。最新の内容は各公式サイトで確認してください。
生活費そのものが不足している場合は、カードローンより先に公的な貸付制度(生活福祉資金貸付の緊急小口資金・総合支援資金など、社会福祉協議会が窓口)や自治体の相談窓口を検討してください。市役所・区役所で借りられる制度の概要は市役所・区役所で借りる公的融資の仕組みで解説しています。
カードローンのおすすめに関するよくある質問
カードローンはどこがいい?初めてなら何を基準に選ぶ?
初めての人は「今日中に必要か」「何か月で返せるか」の2点で決めるのが分かりやすいです。今日中に必要なら最短3〜20分の大手消費者金融(プロミス・レイク・アイフル・アコム・SMBCモビット)、1〜2か月で返せるなら無利息期間のある商品(レイク60日、静岡銀行セレカ60日、ダイレクトワン55日、プロミス・アコム・アイフル30日)、半年以上かけて返すなら上限金利が年12.50〜14.5%の商品(JCB CARD LOAN FAITH、イオン銀行、ソニー銀行、楽天銀行、三井住友銀行など)が有利です。どの商品でも、希望額は必要最小限にし、同時に複数社へ申し込まないことが審査で不利にならない基本です。
金利が一番安いカードローンはどこ?
本記事の掲載48社で上限金利が最も低いのはJCB CARD LOAN FAITHの年12.50%(キャッシングリボ払い、利用可能枠149万円以下)で、5万円までなら年5.00%の1回払いも選べます。次いでイオン銀行・ソニー銀行・名古屋銀行の年13.8%、あいち銀行「愛」の年13.90%、りそなプレミアムカードローンの年14.0%です。下限金利(年0.9〜1.9%など)は限度額が数百万円の契約にしか適用されないため、初めての契約では上限金利で比べてください。期間限定では楽天銀行スーパーローンの金利半額キャンペーン(2026年8月17日〜2027年1月15日、年0.95%〜7.25%)がありますが、終了後は通常金利(年1.9%〜14.5%)に戻ります。
カードローンはやめたほうがいいと言われるのはなぜ?
金利が年14〜18%と住宅ローンや自動車ローンより高く、限度額内で何度でも借りられるため、借入が長期化して総利息が膨らみやすいからです。たとえば10万円を最低返済額2,000円で返し続けると、年14.6%でも完済まで約6年5か月・総利息約53,600円かかります(編集部試算)。一方で、無利息期間内に完済する短期利用や、繰り上げ返済で早く元金を減らす使い方なら、クレジットカードのリボ払いより利息を抑えられる場合もあります。「やめたほうがいい」のは、最低返済額だけを払い続ける使い方や、返済のために別の借入をする使い方です。
カードローンで200万円借りるには年収いくら必要?
消費者金融など貸金業者から借りる場合、総量規制により貸金業者からの借入合計が年収の3分の1までに制限されるため、他社借入がゼロでも年収600万円以上が必要です。他社に100万円の借入があれば、年収900万円以上でなければ200万円の枠は作れません。銀行カードローンは法律上の総量規制の対象外ですが、保証会社の審査で年収とのバランスが見られ、りそなプレミアムカードローンのように申込時60歳以上は原則200万円以下、セブン銀行のように新規契約時は最高50万円といった独自の上限もあります。また、貸金業者では限度額が50万円を超えると収入証明書の提出が必須です(貸金業法第13条3項)。
30万円借りたら毎月の返済額はいくら?
各社の返済額表で残高30万円の区分を見ると、楽天銀行スーパーローン・静岡銀行セレカ・PayPay銀行(標準コース)は5,000円、三菱UFJ銀行バンクイック・横浜銀行・京都銀行は6,000円、VIPローンカードは11,000円、セントラル・クレディセゾンMONEY CARDは12,000円です。SMBCモビットは残高10万円で4,000円・50万円で13,000円の例が公式にあります。編集部の試算では、30万円を年14.5%・毎月5,000円で返すと約106回(8年10か月)・総利息約23万円、年14.6%・毎月6,000円なら約77回・総利息約16万円、年18.0%・毎月12,000円なら32回・総利息約7.7万円です。最低返済額が小さいほど完済が遠のくため、月々の返済額は無理のない範囲で多めに設定してください。
カードローンとクレジットカードのキャッシングはどちらが得?
利息の面ではカードローンのほうが有利になりやすいです。クレジットカードのキャッシング枠の金利は一般に年15〜18%とされ、無利息期間がないのが普通です。カードローンなら、大手消費者金融の30〜365日の無利息期間や、銀行・信販の年12.50〜14.5%の上限金利を使えます。ただしクレジットカードのキャッシングも貸金業法の適用を受け総量規制の対象になる点は同じで、ショッピング枠(リボ・分割含む)は割賦販売法の管轄で総量規制の対象外です。すでにキャッシング枠のあるカードを持っていて数日以内に返せる少額なら、新たに申し込む手間を省く意味でキャッシングを使う判断もあります。
まとめ|カードローンは目的別に上限金利・スピード・無利息で選ぶ
カードローン選びは「目的を1つに決めて、上限金利・最短融資時間・無利息の起算日・在籍確認と郵送物の4項目で比べる」だけで大きく外しません。本記事の要点を整理します。
- 今日中に借りたいなら大手消費者金融。プロミス(最短3分)・レイク(最短8分)・アイフル(最短9分)はいずれも申込を24時間365日受付(振込時間は各社公式で確認)
- 利息を抑えたいなら上限金利で比べる。JCB CARD LOAN FAITH(12.50%)・イオン銀行(13.8%)・ソニー銀行(13.8%)が低く、消費者金融は17.9〜18.0%で横並び
- 短期なら無利息期間が効く。レイク(60日/条件付き365日)・静岡銀行セレカ(60日)・ダイレクトワン(55日)は30日型より節約額が大きい
- 知られたくないならアコム(電話100%なし)・レイク(連絡一切なし)・SMBCモビット(原則なし)をカードレス+電子交付で契約する
- 審査が甘い商品はない。希望額を50万円以下にし、正確に申告し、同時申込を避けることが唯一の対策
- 最低返済額だけの返済は完済まで6〜7年かかることもある。繰り上げ返済で元金を減らす前提で借りる
目的別おすすめの再掲
| 目的 | 1位 | 2位 | 3位 |
|---|---|---|---|
| 今日中に借りたい | プロミス(最短3分) | レイク(最短8分) | アイフル(最短9分) |
| 利息を抑えたい | JCB CARD LOAN FAITH(上限12.50%) | イオン銀行(上限13.8%・30日無利息) | ソニー銀行(上限13.8%) |
| 職場や家族に知られたくない | アコム(電話100%なし) | レイク(連絡一切なし) | SMBCモビット(原則なし・カードレス) |
| 初めてで審査が不安 | プロミス(18歳から・借入翌日起算の無利息) | アコム(新規貸付率を公開) | アイフル(本人確認3方式) |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
借入は必要最小限にとどめ、返済計画を立ててから申し込んでください。返済が難しくなったときは、日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051)や法テラス(0570-078374)、自治体の多重債務相談窓口に早めに相談することをおすすめします。
関連記事(消費者金融ランキング/審査が甘い/在籍確認なし)
この記事の情報源
本記事の数値・条件は、SEIMEIメディア編集部が2026年9月2日時点で以下の公式サイト・法令を確認して作成しました。
- アコム カードローン 商品概要/アコム 公式FAQ(在籍確認)/アコム マンスリーレポート
- プロミス 商品内容/プロミス 申込条件・必要書類/プロミス 30日間無利息サービス
- アイフル キャッシングローン 貸付条件/ムニノバホールディングス 月次データ
- SMBCモビット 貸付条件/SMBCモビット 融資スピード
- レイク 365日間無利息/レイク 貸付利率/レイク 在籍確認・必要書類
- 楽天銀行スーパーローン 商品詳細/三菱UFJ銀行バンクイック 申込条件/セブン銀行ローンサービス/PayPay銀行カードローン 商品要項/みんなの銀行 公式FAQ
- 三井住友銀行カードローン/auじぶん銀行 じぶんローン 商品詳細/ドコモSMTBネット銀行 カードローン商品概要説明書/イオン銀行カードローン 商品概要説明書/ソニー銀行カードローン/東京スター銀行 スターカードローンα/UI銀行 UI Plan 商品概要説明書/りそなプレミアムカードローン 商品概要説明書
- JCB CARD LOAN FAITH/三井住友カード プレミアムカードローン 貸付条件/クレディセゾン MONEY CARD/dスマホローン 商品概要/ドコモ・ファイナンス VIPローンカード
- 静岡銀行 セレカ/横浜銀行カードローン 商品概要/北海道銀行 ラピッド/愛媛銀行 ひめぎんクイックカードローン 商品説明書/福岡銀行 FFGカードローン 商品説明書/北洋銀行 スーパーアルカ 商品概要/京都銀行 カードローン<ダイレクト> 商品内容説明書/名古屋銀行カードローン/あいち銀行カードローン/広島銀行 マイライフプラス/ちばぎん クイックパワー<アドバンス>/きらぼし銀行カードローン 商品概要
- ダイレクトワン 商品概要/いつも 貸付条件/ほくせん ローンカードOUEN/セントラル 貸付条件/フタバ 貸付条件/アムザ フリーローン/アロー/ビアイジ 商品プラン/AZ 貸付条件/フクホー 商品案内/スカイオフィス/アルコシステム 貸付条件/エイワ 貸付条件
- 貸金業法(e-Gov法令検索)/利息制限法(e-Gov法令検索)/出資法(e-Gov法令検索)/犯罪収益移転防止法(e-Gov法令検索)
- 金融庁 貸金業法Q&A/金融庁 後払い現金化・ヤミ金融に関する注意喚起/金融庁 登録貸金業者情報検索サービス/金融庁 金融サービス利用者相談室
- 日本貸金業協会 総量規制の解説/日本貸金業協会 ヤミ金融の手口/日本貸金業協会 貸金業相談・紛争解決センター
- CIC 保有期間/JICC 登録期間/全国銀行個人信用情報センター 登録情報/法テラス 無料法律相談Q&A/消費者庁 ステルスマーケティング規制

コメント