
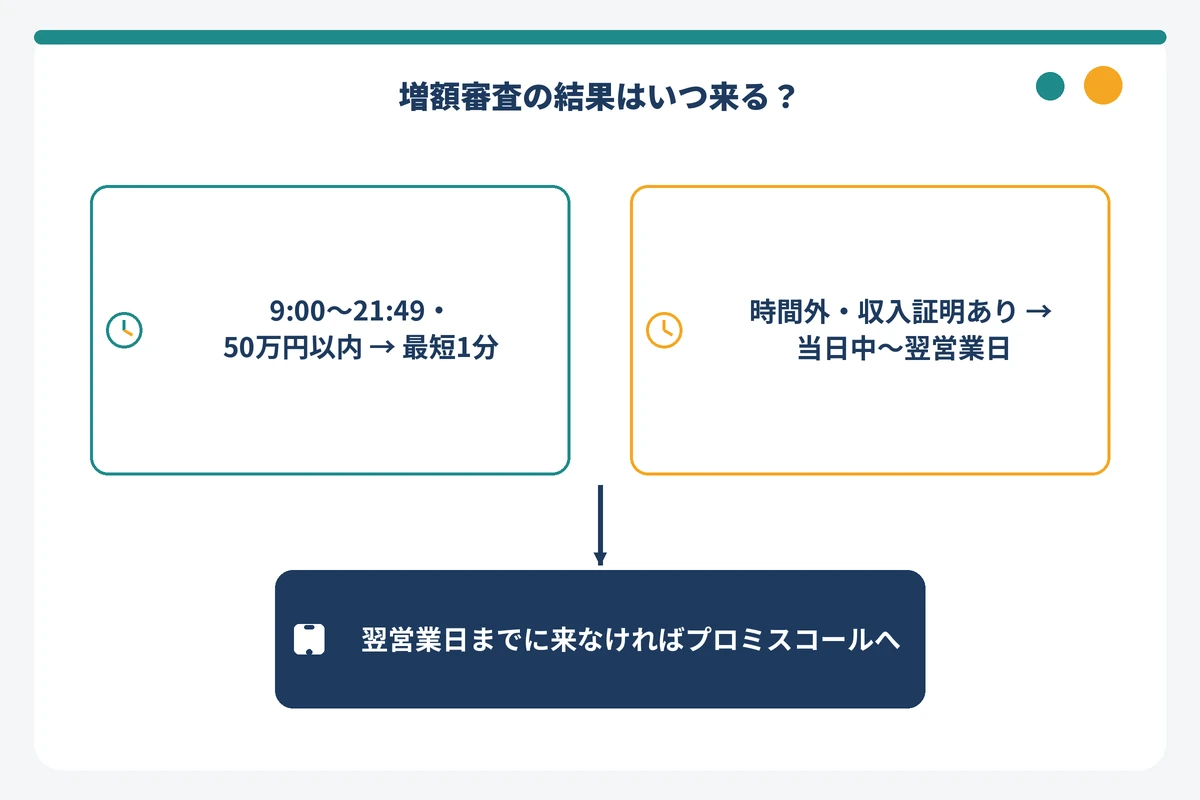
プロミスの増額審査が長いと感じても、公式の案内は「最短1分回答」で、対象は9:00〜21:49の申込です。土日祝も回答があり、アプリまたはWeb会員サービスから50万円以内で申し込み、収入証明書の提出や確認事項がなければ分単位で結果が届きます。
回答が遅れるのは、時間外の申込、50万円超で収入証明書が未提出、確認事項の発生で電話連絡が必要になったケースです。翌営業日の18:00までに連絡がなければプロミスコールに状況を確認する、というのが待つ限界ラインになります。
結果連絡の目安の早見表、落ちる7つの原因のセルフチェック、落ちた後の分岐(再申請・他社新規申込・キャッシング枠)まで順に確認できます。
【結論】プロミスの増額審査が長い・落ちたときに知っておくべきこと
先に要点だけまとめます。「いつ来るか」「落ちた兆候か」「今何をすべきか」の3点を30秒で確認してください。
- 結果はいつ来るか:公式の案内は「最短1分回答」。対象は9:00〜21:49の申込で、土日祝も回答があります。50万円超は収入証明書類の提出が必要です。
- 長引く主な理由:収入証明書の提出待ち、21:50以降や月曜0:00〜7:00(定期メンテナンス)の申込、確認事項の発生で電話連絡が必要になったケースです。
- 待つ限界ライン(編集部の目安):受付時間内に申し込んで翌営業日の18:00までに連絡がなければ、プロミスコール(0120-24-0365)に状況を確認するのが現実的です。
- 落ちる原因:プロミス公式コラムが挙げるのは「総量規制や信用情報による影響」「返済遅延で信用情報が悪化」の2系統。本記事では7項目に分解し、確認方法と再申請までの目安を付けています。
- 落ちたときの選択肢は3つ:①返済実績を積んで再申請 ②他社カードローンへ新規申込(初回無利息を使える) ③クレジットカードのキャッシング枠など別の手段。急ぎ度と他社借入の状況で選びます。
この記事の使い方:結果待ちの方は次の「時間の目安」から、否決された方は「落ちる原因」と「対処法」から読んでください。今すぐ現金が必要で増額を待てない方は、他社カードローンとの比較表に進んでください。
プロミスの増額審査にかかる時間の目安|長い・遅いと感じたら確認すること
「増額審査が長い」と感じる原因の大半は、申込の時刻・金額・書類の状態で回答の枠が変わることを知らずに待っているケースです。まず、公式の条件を申込パターン別に早見表で確認します。
| 申込経路 | 申込時刻 | 申込額 | 収入証明書 | 結果連絡の目安 | 連絡方法 |
|---|---|---|---|---|---|
| アプリ・Web会員サービス | 9:00〜21:49 | 50万円以内 | 不要 | 最短1分(公式表記) | メール・SMS。確認事項があれば電話 |
| アプリ・Web会員サービス | 9:00〜21:49 | 50万円超 | 提出済み | 最短1分対応の場合あり | メール・SMS・電話 |
| アプリ・Web会員サービス | 9:00〜21:49 | 50万円超 | 未提出 | 書類の提出・確認後(回答時期は審査状況による) | メール・SMS・電話 |
| アプリ・Web会員サービス | 21:50〜翌8:59 | 問わず | — | 最短1分の対象外。回答時期の公式表記なし(対応時間内に順次) | メール・SMS・電話 |
| アプリ・Web会員サービス | 月曜0:00〜7:00・元日 | — | — | 定期メンテナンスで会員サービス停止。申込自体ができない | — |
| プロミスコール(電話) | 各種お問合せ9:00〜18:00 | 問わず | 条件により必要 | 公式に回答時間の表記なし。オペレーターに確認 | 電話・SMS・メール |
※2026年9月2日 編集部調べ。プロミス公式の増額申込ページ・公式コラム・商品内容ページの記載をもとに編集部が整理した目安です。「最短1分」は一定の条件があり、審査状況により回答が遅れる場合があります。最新の条件は公式サイトで確認してください。
最短1分で結果が出る条件(9:00〜21:49・50万円以内・アプリまたはWeb申込)
プロミス公式の増額申込ページには、会員サービス・アプリから24時間Web完結で申し込め、最短1分で回答と記載されています。ただし最短1分の対象は9:00〜21:49の申込で、「一定の条件あり」と注記されています。金額面では50万円以内の申込が最短1分回答の対象で、50万円超は収入証明書類の提出が必要です(提出済みの場合は最短1分で対応できることがあります)。
つまり「昼間に、アプリから、50万円以内で、書類なし」という条件がそろえば、回答は分単位です。この条件で1時間以上結果が来ない場合は(編集部の目安)、確認事項が発生して個別の確認に回っている可能性があります。
なお、新規申込の「最短3分で借入可能」(Web・アプリ)と増額の「最短1分回答」は別の数値です。増額申請で参照すべきは増額申込ページの表記です。
審査結果の連絡方法はメール・SMS・電話のどれか
プロミス公式コラムでは、増額審査の結果通知はSMS・メール・電話と案内されています。増額申込ページには「確認事項がある場合は電話あり」とも記載されているため、通常はメールかSMS、追加で確認したいことがあるときに電話、という使い分けです。
「メールが来ない」と感じたら、①登録メールアドレスが現在使っているものか ②迷惑メールフォルダに入っていないか ③携帯電話番号が古いままでSMSが届かない状態になっていないか、を先に確認してください。いずれも会員サービスの各種設定変更から更新できます。登録情報が古いと、結果が出ていても届かない「見かけ上の長期化」が起こります。
増額審査が長引く4つの原因(収入証明書の提出・時間外申込・確認事項の発生・月末や連休前の混雑)
公式表記と貸金業法の仕組みから、増額審査が長引く原因は次の4つに整理できます。
- 収入証明書の提出が必要になった:希望額50万円超、または希望額と他社利用残高の合計100万円超は、貸金業法第13条第3項により収入証明書の提出が義務です。書類の確認が済むまで審査は先に進みません。
- 回答枠の時間外に申し込んだ:21:50以降の申込は最短1分の対象外です。月曜0:00〜7:00と元日は会員サービス自体が定期メンテナンスで止まります。
- 確認事項が発生した:勤務先や年収の登録内容と申込内容に食い違いがある、他社借入が増えているなど、機械的に判断できない要素があると電話での確認に回ります。電話に出られないと、その分だけ回答が遅れます。
- 申込が集中する時期:月末・連休前・年末年始は申込が増えやすい時期です。プロミスは年末年始の連絡停止期間を毎年告知しており、2025年末は12月31日18:00までの連絡、1月2日以降に順次再開でした。
1と3は自分で短縮できます。50万円超を希望するなら申込前に源泉徴収票などを手元に用意し、申込後は登録した携帯電話に出られる状態にしておくことが、審査を「長くしない」最も確実な方法です。
どこまで待つべきか|翌営業日までに連絡がなければプロミスコールへ
公式が「最短1分」「土日祝も回答」と案内している以上、受付時間内の申込で何日も音沙汰がないのは通常の流れではありません。編集部が目安として提案する限界ラインは、「申込の翌営業日18:00まで」です。時間外申込の回答が翌日の対応時間に回るケースと、確認事項の電話連絡に1日程度かかるケースを含めた幅です。
このラインを過ぎても連絡がない場合は、プロミスコール 0120-24-0365に電話して審査状況を確認してください。会員向けの各種お問合せの受付は9:00〜18:00です(はじめての申込・相談は9:00〜21:00、土日祝も受付)。申込日時・申込額・収入証明書の提出有無を伝えると確認が早く進みます。問い合わせ自体が審査に不利になるという公式記載はありません。
審査中に借入はできる?会員ページの表示で分かること
前提として「増額」と「追加借入」は別の手続きです。追加借入は現在の利用限度額の範囲内で借りることで、極度額を変えないため改めての審査はありません(貸金業法第13条の返済能力調査は、枠内の個別の借入である極度方式貸付を対象外としています)。増額は利用限度額(極度額)そのものを引き上げる契約変更で、この調査が改めて行われます。「限度額まで使っていないのに審査中と表示される」のは増額申請を出した状態であり、追加借入の可否とは切り分けて考えてください。
増額審査中に現在の限度額の範囲内で借入ができるかについて、プロミス公式は明確な記載を公開していません。一般に、審査中は利用状況を見直している最中のため、結果が出るまで追加の借入は控える方が無難とされています。審査中に借りると利用残高が増えた状態で判断されるためです。
審査状況は会員サービスの「利用限度額の増額」メニューや利用可能額の表示で確認できます。利用可能額が申込前と変わっていなければ審査継続中、増えていれば増額成立、逆に減っていれば審査の結果として限度額が見直された可能性があります。表示が変わっているのに通知が届いていない場合は、前述の登録情報(メールアドレス・電話番号)を確認してください。
プロミスの増額審査は厳しい?新規審査との違いと通過率の実態
新規審査には通ったのに増額審査では否決される、ということは起こり得ます。新規審査と増額審査で何が違うのかを構造で理解すると、自分が通りやすい状況かどうかを判断できます。
増額審査=途上与信+再審査|信用情報を再照会して返済実績を見る
増額審査は、契約後にプロミスが行う「途上与信(契約後の与信見直し)」に、本人からの申込をきっかけとした再審査を重ねたものと考えると分かりやすいです。貸金業法第13条は、貸付契約の締結時に返済能力を調査し、個人向けでは指定信用情報機関(CIC・JICC)の信用情報を使うことを義務づけています。増額は極度額を引き上げる契約変更なので、この調査が改めて行われます。
新規審査と違う最大のポイントは、プロミス自身の取引履歴という一次データが加わることです。増額時は「毎月の返済期日を守っているか」「限度額いっぱいまで使い切ったままか」といった実際の使い方が見えています。この履歴が良ければ新規より有利になり、悪ければ新規より厳しくなります。
| 項目 | 新規審査 | 増額審査 |
|---|---|---|
| 審査対象の情報 | 申告内容+CIC・JICCの信用情報 | 申告内容+CIC・JICCの再照会+プロミスでの返済実績 |
| 返済実績の要否 | 不要(取引がないため) | 重視される。延滞があれば不利(公式コラム) |
| 収入証明の条件 | 希望額50万円超/他社含め100万円超/19歳以下 | 増額後の極度額50万円超/他社含め100万円超(貸金業法第13条第5項で準用) |
| 在籍確認 | 原則、勤務先へ電話なし(98%の顧客に実施していない) | 公式に個別の記載なし。勤務先を変更している場合は確認が入る可能性あり |
| 結果までの時間(公式) | Web・アプリで最短3分で借入可能 | 最短1分回答(9:00〜21:49・50万円以内等の条件) |
| 落ちた場合の影響 | 契約なし。申込情報がCIC・JICCに6か月残る | 現在の契約は継続。審査結果により限度額が見直される可能性あり(プロミス公式に個別の記載なし) |
※2026年9月2日 編集部調べ。プロミス公式サイト、貸金業法第13条、CIC・JICCの公式ページをもとに編集部が整理。審査の具体的な基準はプロミス非公開です。最新の条件は公式サイトで確認してください。
増額審査で見られる4つのポイント(返済実績・他社借入・年収の増減・信用情報)
プロミス公式コラムは、増額できない理由として「総量規制や信用情報による影響」「返済遅延で信用情報が悪化」を挙げています。この2つを軸に、増額審査で見られるポイントは次の4つに整理できます。
- 返済実績:プロミスでの返済期日を守れているか。1回でも遅れがあると、公式コラムの言う「信用情報の悪化」に直結します。
- 他社借入:CIC・JICCの再照会で、契約後に他社の借入件数・残高が増えていないかを見ます。貸金業者間の残高はFINE(CIC・JICC間の交流)で把握されます。
- 年収の増減と総量規制:貸金業者からの借入合計が年収の3分の1を超える貸付は貸金業法第13条の2で禁止です。年収が下がっていれば、増額の余地そのものが縮みます。
- 信用情報の内容:他社での延滞・債務整理などの情報は、CICでは契約終了後5年以内、JICCでは2019年10月以降の契約で契約終了後5年以内まで登録が残ります。
「契約から半年以上」といった期間の条件は、プロミス公式には記載がありません。他社を含めて期間要件は各社非公開のため、本記事では「一定期間の返済実績が判断材料になる」という一般論にとどめます。
増額審査の通過率は非公開|公開されているのは新規貸付率だけ
増額審査の通過率を公開している消費者金融はありません。プロミスを運営するSMBCコンシューマーファイナンスは、月次の成約率(新規契約の指標)についても2024年12月分で業績情報の掲載を終了しており、2025年以降の値は存在しません。
参考になる公開値は他社の新規貸付率です。アコムは2026年7月で37.3%、4〜7月累計で39.0%(提携カード分を除く)、アイフルは2026年7月で28.7%、4〜7月累計で28.5%(個人向け無担保ローン)を公表しています。これらは新規契約の指標であり、増額審査の通過率ではありませんが、「新規でも通るのは3〜4割程度」という水準感は、増額審査を過度に恐れたり楽観したりしないための基準になります。
増額案内のメールが来ても落ちることがある理由
プロミスから増額を案内するメールやSMSが届くことがあるとされています。案内が送られる基準についてプロミス公式は詳細を公開していませんが、案内は増額を確約するものではありません。案内の後に申し込んでも、あらためて審査が行われます。
案内から申込までの間に、他社で新規借入をした、返済が遅れた、勤務先が変わったといった変化があれば、審査時点の情報で判断されるため否決や希望額未満の回答になり得ます。案内は「今の状態なら申し込む価値がある」というシグナルとして受け止め、状況が変わる前に申し込むのが合理的です。
プロミスの増額審査に落ちる・増額できない7つの原因【セルフチェック表つき】
否決の理由はプロミスから個別に開示されません。そこで、公式コラムが挙げる2系統の理由と貸金業法の仕組みから、落ちる原因を7つに分解し、確認方法と再申請までの目安をまとめました。
| 原因 | 該当しやすい状況 | 確認方法 | 再申請までの目安 | 先にやること |
|---|---|---|---|---|
| ①利用実績が短い | 契約・初回借入から日が浅い。返済回数が少ない | 会員サービスの取引履歴(PDF明細) | 数か月〜半年程度の返済実績を積む(公式規定なし) | 期日どおりの返済を続ける |
| ②延滞がある | プロミス・他社ローン・クレジットカード・携帯端末の分割で遅れ | CIC(500円)・JICC(700円)の開示 | 延滞解消後、登録が消えるまで最長5年。解消から時間を置く | まず延滞を解消し、以後遅れない |
| ③総量規制に近い | 貸金業者からの借入合計が年収の3分の1に近い・超えている | 年収×1/3と借入残高を自分で計算(下の表) | 残高を減らすか年収が増えるまで | 返済を進めて残枠を作る |
| ④他社借入が増えた | 契約後に他社カードローンやキャッシングを新規契約。リボ残高が増加 | CIC・JICCの開示で件数・残高を確認 | 件数・残高を減らしてから | 少額の借入先から完済する |
| ⑤返済能力が下がった | 転職・退職・時短勤務・年収減 | 直近の給与明細・源泉徴収票 | 新しい勤務先で収入が安定してから | 登録情報を更新し、収入証明を用意 |
| ⑥登録情報が古い | 勤務先・年収・住所・電話番号が契約時のまま | 会員サービスの各種設定変更画面 | 更新後すぐ申込可 | 会員サービスで変更手続き |
| ⑦多重申込・申告の誤り | 短期間に複数社へ申込。年収や勤務先の入力ミス・虚偽 | CIC・JICCの申込情報(6か月保存) | 申込情報が消える6か月後が一つの目安 | 他社への申込を止め、正確な情報で申し込む |
※2026年9月2日 編集部調べ。プロミス公式コラム、貸金業法、CIC・JICCの公式ページをもとに編集部が整理。「再申請までの目安」はプロミスの公式規定ではなく、信用情報の保有期間と一般的な考え方にもとづく編集部の目安です。最新の条件は公式サイトで確認してください。
契約または初回借入から半年未満で利用実績が足りない
増額審査で新規審査と違う材料は「プロミスでの返済実績」です。契約直後や返済回数がまだ数回という段階では、この材料がほとんどありません。プロミス公式に「契約から◯か月以上」という条件の記載はありませんが、実績が判断材料である以上、期間が短いほど増額の根拠は薄くなります。
対処は、期日どおりの返済を続けて実績を積むことです。会員サービスの取引履歴で、返済期日と実際の返済日にずれがないかも確認しておきましょう。
プロミスや他社ローン・クレジットカードで延滞がある
公式コラムが明記する否決要因が「返済遅延で信用情報が悪化」です。プロミスでの遅れはもちろん、他社カードローン・クレジットカード・スマホ端末の分割払いの延滞もCIC・JICCに登録され、再照会で把握されます。
心当たりがある場合は、自分の信用情報を開示して確認するのが確実です。CICはインターネット開示が500円(税込)で、受付は8:00〜21:45、署名用電子証明書付きのマイナンバーカードとスマホがあれば即時にPDFで確認できます。初回開示から96時間以内の再開示は無料です。JICCはスマホアプリ開示が700円(税込)で、結果まで1〜3日程度(土日祝・年末年始を除く)かかります。郵送はCICが1,500円、JICCが2,177円です。
延滞情報の保有期間は、CICが契約期間中および契約終了後5年以内、JICCは2019年10月1日以降の契約で契約継続中および契約終了後5年以内です。延滞を解消してすぐ再申請しても、記録自体は残っています。まず遅れを解消し、その後の返済を一定期間きちんと続けてから再申請する方が現実的です。
借入総額が総量規制(年収の3分の1)に近い・超えている
貸金業法第13条の2により、貸金業者からの借入残高の合計が年収の3分の1を超える貸付契約は原則禁止です。プロミスがどれだけ返済実績を評価しても、この上限を超える増額はできません。対象は貸金業者(消費者金融・信販会社のカードローン、クレジットカードのキャッシング)からの借入で、銀行カードローンやクレジットカードのショッピング利用は含まれません。
年収別に、増額の余地がどれくらい残っているかを試算したのが次の表です。プロミスの現在の借入残高を30万円と仮定しています。
| 年収 | 借入上限(年収×1/3) | 他社借入0円のときの増額余地 | 他社借入50万円のときの増額余地 | 他社借入100万円のときの増額余地 |
|---|---|---|---|---|
| 300万円 | 100万円 | 70万円 | 20万円 | 0円(超過) |
| 400万円 | 約133万円 | 約103万円 | 約53万円 | 約3万円 |
| 500万円 | 約166万円 | 約136万円 | 約86万円 | 約36万円 |
| 600万円 | 200万円 | 170万円 | 120万円 | 70万円 |
※2026年9月2日 編集部試算。貸金業法第13条の2(年収の3分の1)にもとづき、プロミスの借入残高30万円を前提に「上限−プロミス残高−他社借入」で算出。増額余地は法律上の上限であり、実際の増額額は審査で決まります。最新の条件は公式サイトで確認してください。
年収に含められるのは、給与・年金・恩給・定期的な不動産賃貸収入・安定的な事業所得です。宝くじや競馬などの一時収入は含みません。給与明細から計算する場合は直近2か月の平均×12が基本で、賞与は過去1年分を確認できれば加算できます。
総量規制には除外貸付(住宅ローン・自動車ローンなど)と例外貸付(顧客に一方的に有利な借換え・緊急の医療費など)がありますが、プロミスのフリーキャッシングの増額はこれらに当たりません。なお、金融庁の貸金業法Q&Aのとおり、上限を超えていても利用者が罰せられることはなく、新規の借入ができなくなるだけです。
他社借入の件数や残高が増えている(リボ残高を含む)
総量規制の範囲内でも、契約後に他社の借入件数や残高が増えていれば、返済負担が重くなったと判断されやすくなります。増額審査ではCIC・JICCを再照会するため、他社での新規契約は隠せません。クレジットカードのキャッシング残高も合算され、ショッピングリボの残高は総量規制の計算には入らないものの、毎月の支払額として返済能力の判断には影響し得ます。
他社借入が増えている場合は、増額申請の前に少額の借入先から完済して件数を減らす方が、増額の余地を広げやすくなります。複数社から借りている状況で新たな借入先を探している方は、消費者金融3社目でも審査に通るかどうかの解説も参考にしてください。
転職・退職・年収減で返済能力が下がった
増額は「今より多く貸しても返せるか」の判断なので、契約時より返済能力が下がっていれば通りにくくなります。転職直後は勤続期間がリセットされるため、収入が同じでも安定性の評価は下がるのが一般的です。退職して収入がない状態では、総量規制の計算上の年収が0になり、増額の余地はありません。転職で収入が上がった場合は有利な材料になりますが、登録情報を更新し、新しい勤務先の給与明細(直近2か月分)を提出できる状態にしてから申し込んでください。
登録している勤務先・年収情報が古い(変更届未提出)
勤務先や年収、住所、電話番号が契約時のままだと、申込内容との食い違いが「確認事項」になり、審査が長引くか、確認が取れずに否決されることがあります。住所・勤務先・メールアドレス・振込先口座などは会員サービスの各種設定変更から自分で更新できます。
とくに転職した場合は、増額申請の前に勤務先の変更手続きを済ませてください。新しい勤務先の在籍確認が必要になる場合がありますが、プロミスは原則として勤務先へ電話せず、必要な場合も本人の同意なく実施しないと明記しています。
短期間に複数社へ申し込んだ・申込内容に誤りや虚偽がある
他社に申し込んだ記録は、契約に至らなくてもCIC・JICCに「申込情報」として照会日から6か月間残ります。短期間に何社も申し込んでいると、資金繰りに困っていると見られやすく、増額審査でも不利に働き得ます。増額を否決された直後に何社も新規申込をすると、この記録がさらに増える点に注意してください。
年収や勤務先を実際より良く申告することは、通らないだけでなく、契約違反として一括返済を求められる可能性があります。収入証明書の提出時に食い違いはすぐに分かるため、申込内容は正確に入力してください。
増額申請のボタン自体が表示されない場合の原因
会員サービスに「利用限度額の増額」メニューが表示されない・押せない場合は、審査に落ちたのではなく申込の受付段階で止まっている状態です。考えられるのは、毎週月曜0:00〜7:00と元日の定期メンテナンス中、利用停止の措置がとられている、会員サービスにエラーが出ている、といったケースです。プロミス公式が挙げる利用停止の主な要因は、返済遅延・滞納、利用ATMの非対応、総量規制への抵触、限度額超過の4つです。
メンテナンス時間外でもメニューが出ない、または「会員サービスをご利用いただけません」と表示される場合は、プロミスで「会員サービスをご利用いただけません」と表示される原因と対処法で復旧手順を確認してください。それでも解決しなければ、プロミスコールで増額申込の可否を直接聞くのが早道です。
プロミスの増額審査に落ちたときの対処法|状況別の分岐
増額審査に落ちても、プロミスの契約は続き、現在の限度額の範囲内の利用は原則として可能です。次にとる行動は「どれくらい急ぎか」と「他社借入が総量規制の上限にどれくらい近いか」の2つで決まります。
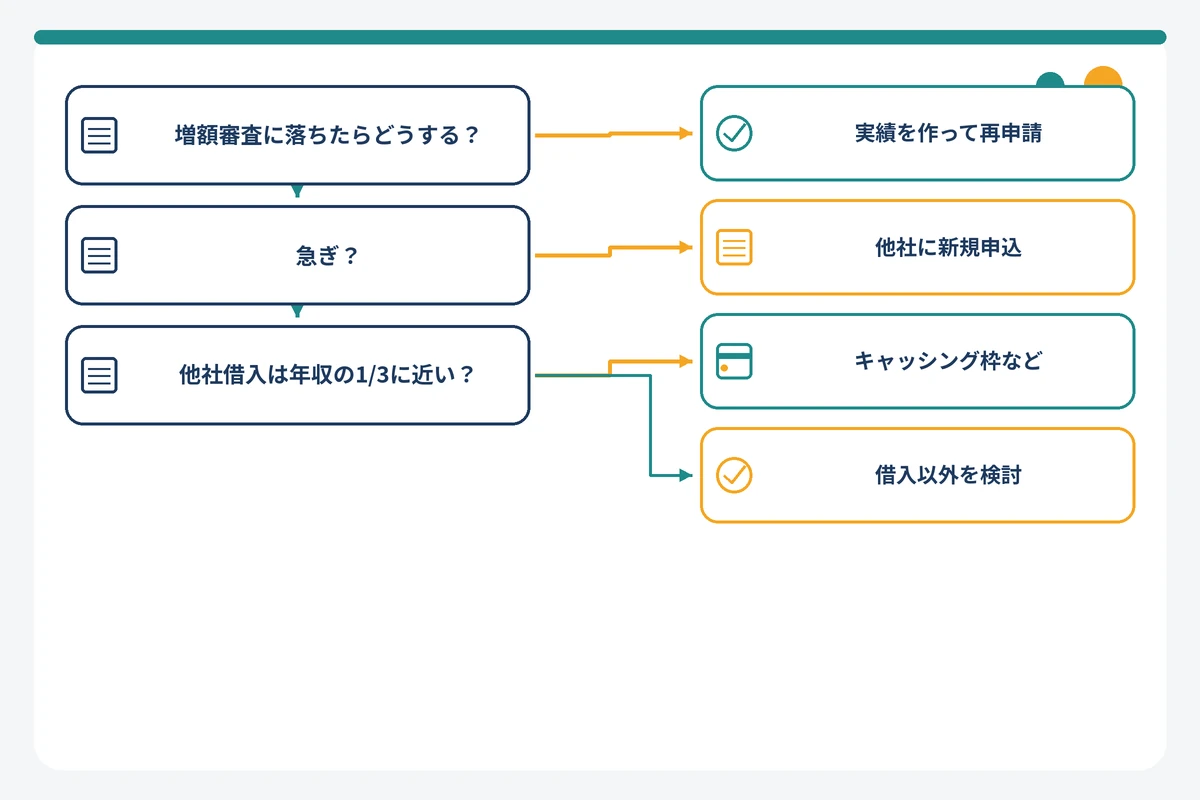
- 急ぎではない → 返済実績を積み、登録情報と収入証明を整えてから再申請する
- 急ぎで、他社借入を含めても年収の3分の1に余裕がある → 他社カードローンへ新規申込(初回無利息期間を使える)
- 急ぎで、クレジットカードにキャッシング枠がある → キャッシング枠の利用(ただし総量規制の対象)や、銀行の預金担保貸付など貸金業者以外の手段
- 急ぎで、すでに年収の3分の1に近い → 貸金業者からの追加借入は法律上できない。借入以外の手段(支払いの分割交渉・公的支援・相談窓口)を検討
急ぎでないなら半年〜1年の返済実績を作って再申請する(再申請前のチェック項目)
再申請の間隔について、プロミスに公式の規定はありません。ただし否決の原因を取り除かずに申し込んでも判断材料は変わらないため、一般には期日どおりの返済を半年程度続けたうえで再申請するのが目安とされています。再申請の前に、次の項目を確認してください。
- 前回の否決以降、プロミスと他社の返済に1回も遅れがない
- 他社借入の件数・残高が前回より減っている(CIC・JICCの開示で確認)
- 年収×1/3から現在の借入残高を引いた額が、希望する増額分以上ある
- 勤務先・年収・住所・電話番号・メールアドレスの登録情報が最新
- 増額後の極度額が50万円を超えるなら、収入証明書(源泉徴収票・給与明細直近2か月分+賞与明細直近1年分など)を用意済み
- 直近6か月以内に他社への申込を繰り返していない
すべてに当てはまってから、9:00〜21:49の時間帯にアプリまたはWeb会員サービスから申し込むと、確認事項が発生しにくく、回答も早くなります。
今すぐ必要なら他社カードローンへ新規申込|初回無利息期間を使える
増額を待てない場合、総量規制の範囲内であれば他社カードローンへの新規申込は可能です。各社の申込条件に「他社借入があると不可」という制限はなく、審査で判断されます。プロミスの増額と違い、他社の新規契約なら初回の無利息期間を使える点がメリットです。
| 申込先 | 無利息期間(起算日) | 審査・融資時間(公式表記) |
|---|---|---|
| アコム | 30日間(契約日の翌日から) | 最短20分で契約完了・借入可能 |
| アイフル | 最大30日間(契約日の翌日から) | 最短9分で融資可能 |
| レイク | Web申込・契約額50万円未満は60日間/50万円以上は365日間(いずれも契約日の翌日から) | Webなら最短8分融資 |
| SMBCモビット | なし | 申込から最短15分で融資完了 |
※2026年9月2日 編集部調べ。各社の「最短◯分」は申込時間帯・審査状況により異なる条件付きの表記です。無利息はいずれも初めて契約する人が対象で、レイクの365日間無利息は契約後59日以内の収入証明書類の提出・登録が条件です。最新の条件は公式サイトで確認してください。
ただし、新規申込は信用情報に申込情報として6か月残ります。1社に絞って申し込み、否決されたら次を検討する順番にしてください。詳細は他社カードローン比較で解説します。
クレジットカードのキャッシング枠・銀行の預金担保貸付など他の借入手段
すでに持っているクレジットカードにキャッシング枠が設定されていれば、新たな申込手続きを経ずにATMで借りられます。ただし、クレジットカードのキャッシングは貸金業法の適用を受け、総量規制の対象です。利用すればその分だけ次回のプロミス増額の余地も減り、金利もカードローンと同程度が一般的なため、短期のつなぎと割り切って使うのが前提です。
定期預金がある場合、預けている銀行の預金担保貸付(定期預金を担保にした自動貸越など)は銀行の貸付なので総量規制の対象外で、金利も低い水準が一般的です。取扱いの有無や条件は口座のある銀行に確認してください。
なお、後払いアプリは買い物の支払いを先送りする手段で、現金を用意する手段ではないため本記事では扱いません。
落ちた直後にやってはいけないこと|減額・利用停止を招く行動
増額審査に落ちた後に状況を悪化させる行動があります。次の4つは避けてください。
- 短期間での再申請の連打:判断材料が変わらないまま申し込んでも結果は変わらず、申込の履歴だけが積み上がります。
- 複数社への同時申込:申込情報が6か月残り、各社の審査で「資金繰りに困っている」と見られやすくなります。
- 返済の遅れ:増額が否決されても約定返済は続きます。遅れれば公式が利用停止の要因に挙げる「返済遅延・滞納」に該当し、限度額の減額や利用停止につながります。
- 「審査なし」「ブラックOK」をうたう業者への申込:貸金業者には貸金業法で返済能力の調査が義務づけられており、審査なしで貸す登録業者は存在しません。こうした宣伝は金融庁・日本貸金業協会がヤミ金や後払い現金化の誘い文句として注意喚起しているものです。
増額審査の結果として利用限度額が下がる、利用可能額が0円になる可能性もあります。プロミス公式は増額審査に伴う減額について個別に明記していませんが、アイフルは公式FAQで「定期審査の影響で限度額が下がる場合がある」と明記しており、契約後の見直しで限度額が下がり得ることは大手消費者金融に共通する仕組みと考えられます。減額後の考え方はアコムの利用可能額が0になったときの復活方法が参考になります。
収入証明書の提出や登録情報の更新で次回審査に備える
年収が上がった、転職して安定した、という事実は、登録情報と収入証明書で伝えない限り審査に反映されません。収入証明書として有効なのは、源泉徴収票・確定申告書・税額通知書・所得(課税)証明書・給与明細書(直近2か月分)+賞与明細書(直近1年分)のいずれか1点です。増額後の極度額が50万円以下で提出義務がない場合でも、収入が増えたことを示す書類を提出できる状態にしておくと、確認事項が発生したときに回答が早くなります。
返済そのものが難しくなっている場合は、増額や新規借入で乗り切ろうとせず、早めに相談してください。日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051、9:00〜17:00、土日祝・年末年始除く)は手数料無料で債務相談を受け付けています。法テラス(0570-078374)では収入・資産の要件を満たせば無料法律相談(1つの問題につき3回まで)が利用でき、自治体の多重債務相談窓口や金融庁の金融サービス利用者相談室(0570-016811、平日10:00〜17:00)も窓口です。2026年9月1日〜12月31日は、金融庁・日弁連・日司連・法テラスが共催する「多重債務者相談強化キャンペーン2026」の期間で、無料相談会や受付時間の延長が行われています。
プロミスで増額できないときの他社カードローン比較|増額との違いで選ぶ
比べるべきなのは「プロミスの増額で得られる条件」と「他社の新規契約で得られる条件」の差です。上限金利は大手5社でほぼ横並びなので、実質的な差は無利息期間・審査時間・在籍確認の扱い・収入証明の条件に出ます。
プロミス増額 vs 他社新規申込の比較表(無利息・審査時間・在籍確認・収入証明)
| 選択肢 | 上限金利・限度額 | 無利息期間(起算日) | 審査・融資時間(公式表記) | 勤務先への電話 | 収入証明が必要な条件 |
|---|---|---|---|---|---|
| プロミス増額 | 年18.0%・800万円まで(100万円以上は年15.0%が上限) | なし(30日間無利息ははじめて契約する人が対象) | 最短1分回答(9:00〜21:49・50万円以内等) | 原則なし(98%に実施せず) | 50万円超/他社含め100万円超 |
| アコム | 年17.9%・1万〜800万円 | 30日間(契約日の翌日から) | 最短20分 | 電話での在籍確認は実施しない(書面・申告内容で確認) | 50万円超/他社含め100万円超 |
| アイフル | 年18.0%・1万〜800万円 | 最大30日間(契約日の翌日から) | 最短9分 | 原則なし(99.1%に実施せず) | 50万円超/他社含め100万円超/審査過程で求められた場合 |
| レイク | 年18.0%・1万〜500万円 | 60日間(Web・50万円未満)/365日間(Web・50万円以上・収入証明提出)/30日間(自動契約機・電話) | Webなら最短8分 | 一切なし(公式コラム) | 50万円超/他社含め100万円超/提出済み証明が3年経過 |
| SMBCモビット | 年18.00%・1万〜800万円 | なし | 最短15分 | 原則なし(必要時も同意のうえ) | 50万円超/他社含め100万円超 |
※2026年9月2日 編集部調べ。各社公式サイトの商品概要・FAQ・公式コラムの記載を同一条件で整列。「最短◯分」は申込時間帯・審査状況により異なる条件付きの表記です。金利は実質年率。最新の条件は公式サイトで確認してください。
向いている状況を整理すると、短期間で返せる見込みがあるなら無利息期間が長いレイク(Web申込)か、30日間無利息のアコム・アイフル、勤務先への電話を確実に避けたいならアコムかレイク、無利息にこだわらずカードレス・郵送物なしで手早く済ませたいならSMBCモビットが候補です。いずれも貸金業者のため、総量規制の対象である点はプロミスと同じです。在籍確認の扱いを軸に選びたい方は、在籍確認なしで借りられるカードローンの一覧も参照してください。
アコム|電話による在籍確認は行わない・契約日翌日から30日間金利0円
アコムの借入利率は年2.4%〜17.9%(2026年1月6日以降の契約)、契約極度額は1万円〜800万円、申込条件は20歳から72歳までで安定した収入のある方です。最短20分で契約完了・借入可能、振込は24時間365日・最短10秒です。初めて契約する人は契約日の翌日から30日間、金利0円で、起算日が「契約日」なので契約だけして借入を後回しにすると無利息期間を消費します。在籍確認は公式FAQで「勤務先への在籍確認の電話は行わず、書面や申告内容で確認する」と明記されています。詳細はアコムの在籍確認の仕組みと電話が来るケースで解説しています。
アイフル|Web完結・原則電話なし・最短9分の公式表記
アイフルの貸付利率は年3.0%〜18.0%、契約限度額は1万円〜800万円、申込条件は満20歳以上で定期的な収入と返済能力のある方です。融資は最短9分(申込手続き完了時点から計測、申込時間や審査状況により異なる)で、審査回答は土日祝問わず9:00〜21:00です。無利息は契約日の翌日から最大30日間で、初めて契約する人が対象です。在籍確認は「原則実施しない。ただし審査状況により実施する場合がある」が公式表現で、2025年1〜2月の調査で99.1%の顧客に電話を実施していないと公表しています。
レイク|無利息期間の選択肢が多い(適用条件に注意)
レイクの貸付利率は年4.5%〜18.0%、融資額は1万円〜500万円、申込条件は満20歳以上70歳以下で安定した収入のある方です。Webなら最短8分融資が公式表記です。無利息は3種類あり、いずれも初めての契約で契約日の翌日が起算日です。Web申込・契約額50万円未満なら60日間、Web申込・契約額50万円以上で契約後59日以内に収入証明書類を提出・登録すれば365日間、自動契約機・電話申込なら30日間です。期限内に収入証明を提出しなければ60日間無利息に切り替わり、返済が滞ると無利息期間は終了します。在籍確認は公式コラムで「申込みの際、勤務先への連絡は一切行っていない」と記載されています。
SMBCモビット|WEB完結・カードレスで郵送物も原則なし
SMBCモビットの借入利率は年3.00%〜18.00%(最高利用残高100万円以上は年15.00%)、利用限度額は1万円〜800万円、申込条件は満20歳〜74歳の安定した収入のある方です。申込から最短15分で融資完了が公式表記で、審査結果の案内は申込の曜日・時間帯により翌日以降になる場合があります。無利息サービスはありませんが、WEB完結ならカードレスで、本人と勤務先への電話連絡を原則実施せず、郵送物も原則ありません。無利息期間より手続きの手軽さを優先する人向けです。
4社以外も含めて幅広く比較したい方は、カードローンおすすめランキングで金利・審査スピード別に整理しています。
プロミスの増額申請の方法と必要書類|申込前に確認したいこと
手順と書類を先に整えておくと審査が「長く」なりにくくなります。申込経路・収入証明・在籍確認・金利面のメリットとデメリットを確認します。
増額申込の3つの方法(アプリ・Web会員サービス/プロミスコール/自動契約機の可否)と受付時間
公式に案内されている増額の申込方法は、会員サービス・アプリからのWeb申込(24時間受付、来店不要・郵送物なし)と、プロミスコールへの電話です。最短1分回答の対象はWeb・アプリからの申込で、9:00〜21:49の申込に限られます。会員サービスは毎週月曜0:00〜7:00と元日が定期メンテナンスで停止します。
プロミスコール(0120-24-0365)の会員向け各種お問合せの受付は9:00〜18:00です。自動契約機での増額申込については公式サイトで明確な案内を確認できなかったため、増額はアプリ・会員サービスからの申込を基本にしてください。
アプリ・会員サービスから申し込む場合の流れは次の5ステップです。
- 会員サービス(またはアプリ)にログインし、メニューの「利用限度額の増額」を開く。申込前に住所・勤務先・年収・メールアドレスの登録内容が最新か確認する
- 希望する利用限度額を入力して申し込む。9:00〜21:49の申込で、増額後の極度額が50万円以内なら最短1分回答の対象
- 増額後の極度額が50万円超、または他社利用残高と合わせて100万円超に当たる場合は、案内に従って収入証明書類(源泉徴収票など1点)をアプリ・会員サービスから提出する
- 確認事項があれば登録した携帯電話に連絡が入るので、出られる状態にしておく。結果はSMS・メール・電話で通知される
- 増額が成立すると会員サービスの利用可能額に反映される。希望額未満の回答や否決の場合は、本記事のセルフチェック表で原因を確認する
収入証明書が必要になる条件と有効な書類(50万円超・他社含め100万円超)
収入証明書の提出義務は貸金業法第13条第3項で定められており、増額(極度額の引き上げ)にも同条第5項で準用されます。プロミスで必要になる条件と有効な書類を整理します。
| 条件 | 提出要否 | 有効な書類(いずれか1点) | 提出方法 |
|---|---|---|---|
| 増額後の希望額が50万円を超える | 必要 | 源泉徴収票/確定申告書/税額通知書/所得(課税)証明書/給与明細書(直近2か月分)+賞与明細書(直近1年分) | アプリ・会員サービス(案内に従って提出) |
| 希望額と他社利用残高の合計が100万円を超える | 必要 | 同上 | 同上 |
| 申込時の年齢が19歳以下 | 必要 | 同上 | 同上 |
| 上記に当たらないが、審査で確認事項が生じた | 求められる場合あり | 同上 | 案内に従って提出 |
| 50万円以内で他社含め100万円以下 | 原則不要 | — | —(最短1分回答の対象) |
※2026年9月2日 編集部調べ。プロミス公式の必要書類ページと貸金業法第13条をもとに編集部が整理。提出済みの収入証明書が古い場合は再提出を求められることがあります。最新の条件は公式サイトで確認してください。
増額審査で在籍確認の電話はある?(原則なし・勤務先変更時は必要な場合あり)
プロミスは新規申込時の在籍確認について「原則、勤務先に電話しない。98%の顧客には電話での在籍確認を実施していない。電話が必要な場合も本人の同意なく実施しない」と公式に明記しています。書類での代替として社員証・給与明細書・源泉徴収票・雇用契約書などが案内されています。
増額審査に固有の在籍確認の記載は公式にありません。勤務先が契約時と同じなら改めて確認する必要性は低く、転職して勤務先を変更した場合は新しい勤務先での確認が生じ得ます。その場合も新規と同じ方針(原則電話なし・必要なら同意を得る)が適用されると考えられるため、給与明細や社員証を提出できる状態にしておくと安心です。
増額のメリット|借入額100万円以上で上限金利15%以下になる可能性
増額のメリットは借入枠が広がることだけではありません。利息制限法第1条は元本の額に応じて上限金利を定めており、プロミスもこの区分に沿って100万円以上の上限を年15.0%としています。
| 借入元本 | 利息制限法の上限金利 | プロミスの適用金利帯 | 増額でこの帯に入る条件 |
|---|---|---|---|
| 10万円未満 | 年20% | 年2.5%〜18.0%の範囲(上限18.0%) | — |
| 10万円以上100万円未満 | 年18% | 年2.5%〜18.0%の範囲(上限18.0%) | — |
| 100万円以上 | 年15% | 上限は年15.0% | 増額後の極度額または借入額が100万円以上になること(適用の詳細はプロミスの判断) |
※2026年9月2日 編集部調べ。利息制限法第1条とプロミス公式の借入利率ページをもとに編集部が整理。プロミスの借入利率は年2.5%〜18.0%(実質年率、新規契約の方が対象)で、実際の適用利率は審査により決まります。最新の条件は公式サイトで確認してください。
なお利息制限法第5条は、同じ貸主から重ねて借りる場合、既存の残高と新たな元本の合計額で利率の区分を判定すると定めています。たとえば残高95万円の状態で10万円を追加借入すると、合計105万円として「100万円以上」の区分(上限年15%)で判定されます。増額で極度額が100万円以上になれば、この区分に入る道が開けます。
増額を「もっと借りるため」ではなく「金利を下げるため」に申請する使い方もあり、この場合は増額後の枠を使い切らないことが前提です。
増額のデメリット|審査中の借入制限・減額のリスク
第一に、審査の結果として限度額が今より下がる、あるいは利用可能額が0円になる可能性があります。増額申請は「今の利用状況を改めて見直してほしい」と自分から求める行為なので、返済実績や他社借入の状況が悪化していればそれが表面化します。
第二に、借りられる額が増える分、返済総額も増えます。プロミスは残高スライド元利定額返済方式で、返済期間は最終借入後、原則最長6年9か月・1〜80回です。増えた枠を本当に使う必要があるか、返済計画に無理がないかを申請前に確認してください。第三に、否決の事実は信用情報機関には登録されませんが、プロミス自身が自社の取引記録を次の審査で参照する可能性はあります(社内記録の保有期間や基準は非公開)。そのため、落ちる可能性が高い状況(延滞直後・転職直後・他社借入を増やした直後)での申請は避けてください。
プロミスの増額審査に関するよくある質問
増額審査の結果はどれくらいで来ますか?
プロミス公式の増額申込ページでは「最短1分回答」と案内されています。対象は9:00〜21:49にアプリ・Web会員サービスから申し込んだ場合で、50万円以内の申込が最短1分回答の対象です。50万円超は収入証明書類の提出が必要で、提出済みなら最短1分で対応できる場合があります。確認事項が発生した場合は電話連絡があり、その分だけ回答が遅れます。
土日や夜間に申し込んでも当日中に結果は来ますか?
公式は「土日祝も回答」と案内しているため、土日祝の9:00〜21:49の申込であれば平日と同じ扱いです。一方、21:50以降の申込は最短1分の対象外で、回答は翌日以降の対応時間内に順次行われると考えられます。毎週月曜0:00〜7:00と元日は会員サービスの定期メンテナンスで申込自体ができません。夜間に申し込んで翌朝まで結果が来ないのは、遅れではなく回答時間外です。
審査に落ちた場合も連絡は来ますか?
公式コラムでは増額審査の結果通知はSMS・メール・電話のいずれかで行われると案内されており、否決の場合も結果は通知されます。ただし否決の理由は個別に開示されません。登録したメールアドレスや携帯電話番号が古いと通知が届かないため、申込の翌営業日18:00までに連絡がない場合は、登録情報を確認したうえでプロミスコール(0120-24-0365、各種お問合せ9:00〜18:00)に状況を問い合わせてください。
落ちたあと、いつから再申請できますか?
再申請の間隔について、プロミスに公式の規定はありません。ただし否決の原因(延滞・他社借入の増加・総量規制・登録情報の不備など)を取り除かないまま申し込んでも判断材料は変わりません。一般には、期日どおりの返済を半年程度続け、他社借入を減らし、登録情報と収入証明書を整えてから再申請するのが目安とされています。他社への申込情報はCIC・JICCに6か月残るため、その間に多重申込をしないことも重要です。
増額審査に落ちると他社の審査にも影響しますか?
「増額審査に落ちた」という事実そのものは、CIC・JICCなどの信用情報機関には登録されません。したがって他社が増額否決の事実を直接知ることはありません。ただし、増額審査でプロミスが信用情報を照会した記録や、他社への申込情報は照会日から6か月間残ります。短期間に増額申請と他社申込を繰り返すと、その履歴が次の審査で不利に働く可能性があります。
増額審査に落ちると限度額が下がることはありますか?
可能性はあります。増額審査は現在の利用状況を改めて見直す途上与信を伴うため、返済実績や他社借入の状況によっては、審査の結果として利用限度額が下がる、あるいは利用可能額が0円になることも考えられます。プロミス公式は増額審査に伴う減額を個別に明記していませんが、アイフルは公式FAQで定期審査により限度額が下がる場合があると明記しており、契約後の見直しで限度額が下がり得る点は大手消費者金融に共通する仕組みと考えられます。延滞直後や他社借入を増やした直後の増額申請は、この意味でもリスクがあります。
まとめ|プロミスの増額審査が長い・落ちたときの次の行動
- プロミスの増額審査は「最短1分回答」が公式の案内で、対象は9:00〜21:49の申込・50万円以内。土日祝も回答があります。
- 長引く原因は、収入証明書の提出待ち・時間外申込・確認事項の発生・繁忙期の4つ。申込の翌営業日18:00までに連絡がなければプロミスコール(0120-24-0365)で確認します。
- 増額審査は途上与信+再審査で、新規審査と違いプロミスでの返済実績が加わります。通過率は非公開で、公開されているのは他社の新規貸付率だけです。
- 落ちる原因は7つ。延滞と他社借入はCIC(500円)・JICC(700円)の開示で、総量規制は年収×1/3の計算で自分で確認できます。
- 落ちたら、急ぎでなければ実績を積んで再申請、急ぎなら総量規制の範囲内で他社へ1社ずつ新規申込(初回無利息を活用)、キャッシング枠や預金担保貸付も選択肢です。多重申込と返済の遅れは避けてください。
次の行動としては、結果待ちの方はまず登録情報(メールアドレス・電話番号)を確認し、限界ラインを過ぎていればプロミスコールへ。否決された方はセルフチェック表で原因を特定し、急ぎなら他社カードローンの比較表から1社を選んで申し込んでください。4社以外の候補も見比べたい場合はカードローンおすすめランキングを参照してください。返済自体が苦しい場合は、日本貸金業協会(0570-051-051)や法テラス(0570-078374)への相談を優先してください。
この記事の情報源
以下の公式サイト・法令・公的機関のページをSEIMEIメディア編集部が2026年9月2日時点で確認しました。
- プロミス公式|ご利用限度額の増額(最短1分回答の条件)
- プロミス公式コラム|カードローンの増額審査(増額できない理由・通知方法)
- プロミス公式|必要書類(収入証明書類が必要な条件)
- プロミス公式|商品内容(借入利率・融資額・定期メンテナンス)
- プロミス公式|プロミスコール(電話番号・受付時間)
- プロミス公式|よくあるご質問(在籍確認・郵送物)
- SMBCコンシューマーファイナンス|業績情報(月次データの掲載終了)
- アコム公式|カードローン商品概要/30日間金利0円サービス/在籍確認FAQ/マンスリーレポート(新規貸付率)
- アイフル公式|キャッシングローン商品概要/無利息・在籍確認の案内/月次データ(新規成約率)
- レイク公式|365日間無利息/おしえて!レイク(在籍確認・収入証明)/お申込み(最短8分)
- SMBCモビット公式|貸付条件/最短15分融資/在籍確認の案内
- e-Gov法令検索|貸金業法(第13条・第13条の2)/利息制限法(第1条)
- 金融庁|貸金業法Q&A(総量規制の対象・超過時の扱い)/金融庁|後払い現金化等に関する注意喚起
- 日本貸金業協会|総量規制(除外・例外貸付)/年収の考え方/貸金業相談・紛争解決センター
- CIC|インターネット開示/CIC|保有期間/JICC|スマホ開示/JICC|登録期間
- 法テラス|無料法律相談・費用立替/金融庁|金融サービス利用者相談室

コメント