
アコムの増額申請は、マイページやアプリに「増額申込」のボタンが表示されていれば、そのまま手続きでき、公式は所要時間を最短30秒と案内しています。申請ルートはマイページ・アプリのほか、電話(アコム総合カードローンデスク)と自動契約機があり、来店も郵送も不要です。
一方、ボタンが表示されない・押せない場合は、申請より先に理由の確認が必要です。表示条件は公式非公開ですが、利用実績の不足、返済の遅れ、登録情報の未更新、総量規制が典型で、症状ごとに「考えられる原因→自分で確認する方法→次の一手」を診断表に整理しました。
極度額が100万円以上になると上限金利が年15%に下がる仕組みと、増額で利息がいくら変わるかの編集部試算、どうしても増額できないときの代替策まで読めば、今日やるべき一手が決まります。
結論:アコムの増額申請は「ボタンがあれば最短30秒」、なければ理由の確認が先
まず、あなたがいまどちらの状態かで最初の一手が変わります。要点を5つにまとめました。
- マイページ・アプリに「増額申込」(メニューでは「ご利用可能額を増やす」)が表示されていれば、そのまま申請できます。公式は手続きを最短30秒と案内しています。
- ボタンがない・押せない場合、公式の案内は「アコム総合カードローンデスク(0120-629-215、平日9:00〜18:00)へ問い合わせ」です。理由は公式非公開なので、先に本記事の診断表で自分の状態を切り分けると相談が早く済みます。
- 増額後の契約極度額が50万円を超える、または他社と合わせて100万円を超える場合は、貸金業法により収入証明書が必要です。手元に用意してから申請すると止まりません。
- 増額の最大のメリットは、極度額が100万円以上になると法律上の上限金利が年15%に下がることです。編集部試算では、残高100万円・毎月3万円返済で総利息が約9万円変わります。
- 増額できないときの対処は「登録情報の更新→返済実績→信用情報の開示→デスク相談→他社検討」の順です。増額審査中に他社へ申し込むのは避けてください。
いま増額申請に向いている人と、先に別の対処をしたほうがよい人を分けると次のとおりです。
- 今すぐ増額申請が向いている人:マイページ・アプリに「増額申込」が表示されている/約定日どおりの返済を続けている/勤務先・年収などの登録情報が最新/極度額を100万円以上にして上限金利を下げたい
- 先に別の対処が向いている人:返済が遅れている/貸金業者からの借入合計が年収の3分の1に近い/契約して間もなく返済実績がほとんどない/無利息で追加の資金を使いたい(増額に無利息は付かないため、他社の初回無利息を検討)
増額申請のルート別の窓口・受付時間と審査回答の目安(30秒でわかる要約表)
| ルート | 入口・窓口 | 受付時間 | 回答の目安(公式表記) |
|---|---|---|---|
| マイページ・アプリ | 「増額申込」/「ご利用可能額を増やす」 | ログイン後に操作可(メンテナンス時間は公式で確認) | 手続き最短30秒。申込時間・方法により回答が遅れる場合あり |
| 電話 | アコム総合カードローンデスク 0120-629-215 | 平日9:00〜18:00 | 同上 |
| 自動契約機(むじんくん) | 来店して手続き | 店舗の営業時間内 | 同上 |
| ボタンが押せない場合 | 総合カードローンデスクまたはアコムチャットサービス | デスクは平日9:00〜18:00 | 個別案内 |
※2026年9月2日 編集部調べ(アコム公式「増額審査のお申し込み方法」ページ・公式FAQ)。最新の条件は公式サイトで確認してください。
ボタンが表示されない・押せない人が最初に確認する3点
ボタンがない人は、デスクに電話する前に次の3点だけ確認してください。①返済が遅れていないか、②マイページの勤務先・年収・住所が現在のものか、③貸金業者からの借入合計が年収の3分の1に近づいていないか、です。この3つはアコムが公式FAQで「急に借入できなくなる理由」として挙げている項目と重なります。いずれかに該当すれば、増額の前に直すべきことがはっきりします。
アコムの増額申請の方法と手順【ルート別早見表】
アコムで限度額(正式には契約極度額)を増額する方法として公式サイトが案内しているのは、インターネット(マイページ・アプリ)、自動契約機、電話の3つです。これに「ご利用可能額の自動引き上げサービス」を加えた4ルートを、入口の名称・受付時間・必要なもの・回答の目安で整理しました。
| 申請ルート | 入口の名称 | 受付時間 | 手元に必要なもの | 審査回答の目安 | 向いている人 |
|---|---|---|---|---|---|
| マイページ・アプリ | 「増額申込」/メニュー「ご利用可能額を増やす」 | ログイン後に操作可(メンテナンス時間は公式で確認) | 会員番号・パスワード。極度額50万円超などは収入証明書 | 手続き最短30秒(公式)。時間帯・方法で遅れる場合あり | 今すぐ申請したい人 |
| 電話 | アコム総合カードローンデスク 0120-629-215 | 平日9:00〜18:00 | 本人確認に答えられる情報。必要なら収入証明書 | 同上 | ボタンが出ない人、相談しながら進めたい人 |
| 自動契約機(むじんくん) | 店頭の機械で手続き | 店舗ごとの営業時間 | 本人確認書類(運転免許証等)。必要なら収入証明書 | 同上 | 書類をその場で提出したい人 |
| 自動引き上げサービス | アコム側からの案内 | — | — | — | 自分から申請しない人(条件は公式で確認) |
※2026年9月2日 編集部調べ(アコム公式サイト)。最新の条件は公式サイトで確認してください。
なお、増額の対象は「契約極度額」です。マイページに表示される「ご利用可能額」は、契約極度額を上限に「あといくら借りられるか」を示す金額で、その範囲内なら申請なしで何度でも追加借入ができます。ご利用可能額が残っているなら増額申請は不要で、極度額いっぱいまで使っていて枠そのものを広げたいときが増額申請の出番です。
マイページ・アプリ「増額申込」「ご利用可能額を増やす」からの手順
もっとも早いのがマイページ(会員ログイン)またはスマホアプリからの申請です。ログイン後、「増額申込」のボタン、またはメニュー内の「ご利用可能額を増やす」から進みます。公式は手続きを「最短30秒」と案内しており(アコム公式「増額審査のお申し込み方法」)、来店も郵送も不要です。
- マイページまたはアプリにログインする(会員番号とWEBパスワードが必要)。
- 「増額申込」または「ご利用可能額を増やす」を選ぶ。
- 画面の案内に従って、希望する契約極度額などを入力する(勤務先・年収などの登録内容が古い場合は、先に変更手続きを済ませておく)。
- 収入証明書が必要な条件に当てはまる場合は、案内に従って書類を提出する。
- 審査結果を待つ。回答は申込時間や方法により遅れる場合があります。
公式の増額案内ページには、「申込時間・申込方法により審査回答が遅れる場合がある」「審査により希望に添えない場合がある」「収入証明書が必要な場合がある」という趣旨の注意書きがあります。また公式FAQは「現在の勤務先の届出をしていない」ことを借入できなくなる理由に挙げています。勤務先や年収が契約時から変わっているなら、先に登録情報を更新してから申請するのが手戻りの少ない順番です。
電話(アコム総合カードローンデスク)で申し込む手順と受付時間
電話で申し込む場合の窓口は、会員向けの「アコム総合カードローンデスク」(0120-629-215)です。受付は平日9:00〜18:00で、土日祝日は受け付けていません。新規申込用のアコムコールセンター(0120-07-1000)とは別番号なので注意してください。
電話では、本人確認のうえで希望額などを伝えて申し込みます。収入証明書が必要な場合の提出方法はオペレーターの案内に従ってください(アコムの書類提出はインターネットまたは自動契約機で受け付けています)。マイページに「増額申込」が表示されない・押せない人の相談先も、この番号です。
自動契約機(むじんくん)で申し込む手順と持ち物
自動契約機(むじんくん)でも増額申込ができます。持ち物は運転免許証やマイナンバーカードなどの本人確認書類です。極度額が50万円を超える申請や、他社と合わせて100万円を超える場合は収入証明書(源泉徴収票・給与明細書など)も持参してください。書類をその場で機械に読み取らせられるため、スマホでの画像提出に不安がある人には向いています。営業時間は店舗によって異なるため、来店前に公式サイトの店舗検索で確認しましょう。
「ご利用可能額の自動引き上げサービス」とは何か
アコムの公式増額案内ページには「ご利用可能額の自動引き上げサービス」という項目があります。名称のとおり、利用者からの申請とは別にアコム側で利用可能額を引き上げる仕組みと読み取れますが、対象となる条件や辞退の可否などの詳細について、編集部は公式ページ上で確認できていません。自分から申請する前に案内が届いている人は、案内に記載の窓口、または総合カードローンデスクで条件を確認してください。なお、引き上げ後の極度額が50万円を超える場合などは、自動引き上げであっても、すでに提出済みの書類で足りる場合を除き、法律上は収入証明書の提出が必要になります。
アコムATMからの増額申込は可能か
「ATMで増額できるか」もよく検索されますが、アコム公式の増額案内ページに記載されている申込方法はインターネット・自動契約機・電話の3つで、ATMからの申込は編集部が確認した範囲では案内されていませんでした。ATMは借入と返済の窓口と考え、増額はマイページか自動契約機、電話を使うのが確実です。契約極度額の上限は800万円で、実際の極度額は申込金額の範囲内でアコムが審査のうえ決定します。
アコムの増額審査にかかる時間と流れ・結果の連絡方法
「申請したのに連絡が来ない」という不安は、公式が示す時間の読み方を知っておくと解消しやすくなります。ここでは公式表記と、遅れる主なケース、連絡が来ないときの確認先をまとめます。
手続きは最短30秒、審査回答が遅れる主なケースは?
アコム公式は増額の手続きについて「最短30秒」と表記しています。ただし同じページに「申込時間・申込方法により審査回答が遅れる場合がある」「審査により希望に添えない場合がある」という注意書きがあります。編集部が公式の注意書きから整理した、遅れやすいケースは次の3つです。
- 申込時間帯:電話窓口は平日9:00〜18:00のみです。公式が「申込時間により審査回答が遅れる場合がある」としているため、夜間や土日にマイページから申請した場合は、回答が翌営業日以降に持ち越される可能性を見込んでおきましょう。
- 収入証明書の提出が必要な場合:書類の提出と確認が終わるまで審査は進みません。先に用意しておくのが最短ルートです。
- 登録内容の変更がある場合:公式FAQは「現在の勤務先の届出をしていない」ことを借入できなくなる理由に挙げています。勤務先や年収の変更を伴う申請は確認に時間がかかりやすいため、先に変更手続きを済ませてください。
審査結果の連絡方法と、連絡が来ないときの確認先
審査結果の連絡方法は申込ルートや登録内容によって異なるため、申請時の画面に表示される案内に従ってください。マイページからの申請なら、まずマイページのご利用可能額の表示が変わっていないかを確認する方法が確実です。増えていれば審査は通っています。
丸1営業日以上たっても表示も連絡も変わらない場合は、アコム総合カードローンデスク(0120-629-215、平日9:00〜18:00)またはアコムチャットサービスで、申請が受け付けられているかを確認しましょう。自動音声のプッシュホンサービス24(0120-134-567)は期日や残高の照会用で、増額の相談はできません。
増額審査で在籍確認・郵送物はあるのか
アコムは公式FAQで「勤務先へ在籍確認の電話は100%ありません」「いかなる場合においても、電話での在籍確認は実施しません」と明記しています。在籍の確認自体は書面や申告内容で行うため、「在籍確認がない」のではなく「電話がない」という理解が正確です。増額審査についての個別の記載は確認できていませんが、公式FAQの表現は申込全般を対象にしたものです。勤務先が変わっている場合は、電話ではなく登録情報の更新と書面で確認される可能性があると考えておきましょう。仕組みと例外はアコムの在籍確認が電話なしになる仕組みと例外で詳しく解説しています。
郵送物については、増額後の契約内容によって書面が届く可能性はゼロではありません。新規契約時にカードレス・電磁交付で郵送物なしにしていた人で、増額後も郵送物を避けたい場合は、申請前に総合カードローンデスクで取り扱いを確認しておくと安心です。
増額申請に必要な書類|収入証明書が必要になる条件
増額申請で止まる原因の多くは書類です。収入証明書が必要になる条件は、アコム独自のルールではなく貸金業法で決まっています。条件と使える書類を先に押さえておきましょう。
アコムで50万円超・他社合算100万円超なら収入証明書が必要(貸金業法)
貸金業法第13条3項は、①その貸金業者1社での貸付合計(カードローンは極度額で判定)が50万円を超える場合、②他社の借入残高を含めた合計が100万円を超える場合に、収入証明書の提出を受けることを貸金業者に義務づけています。この規定は増額時にも準用されます(同条5項)。アコムの公式案内も「利用限度額50万円超、または限度額+他の貸金業者からの借入合計100万円超の場合」に収入証明書が必要としています。
| ケース(増額後の極度額・他社残高) | 収入証明書の要否 | 使える書類 | 期間の目安(法令) |
|---|---|---|---|
| 増額後の極度額が50万円以下、他社残高と合わせても100万円以下 | 原則不要(審査過程で求められる場合あり) | — | — |
| 増額後の極度額が50万円超(他社借入なし) | 必要 | 源泉徴収票/給与明細書/確定申告書/所得証明書/納税通知書 など | 直近のもの。給与明細は直近2か月分以上 |
| 増額後の極度額が50万円以下でも、他社残高と合わせて100万円超 | 必要 | 同上 | 同上 |
| 提出済みだが転職・年収変更あり | 再提出を求められる場合あり | 現在の勤務先の書類 | 直近のもの |
※2026年9月2日 編集部調べ(貸金業法第13条・同施行規則第10条の17、アコム公式「必要書類」ページ)。最新の条件は公式サイトで確認してください。
収入証明書として使える書類と提出方法
貸金業法施行規則が収入証明書として認めているのは、源泉徴収票、支払調書、給与の支払明細書(直近2か月分以上)、確定申告書、青色申告決算書、収支内訳書、納税通知書、納税証明書、所得証明書、年金証書、年金通知書です。アコムの公式案内では「源泉徴収票・給与明細書等」と例示されています。会社員なら源泉徴収票か直近2か月分の給与明細、自営業なら確定申告書が一般的です。
提出方法は、アコムではインターネット(マイページ・アプリ)または自動契約機で受け付けています。スマホで撮影した画像をアップロードする場合は、氏名・支払者・金額・年月がすべて読める状態で撮ることが再提出を防ぐコツです。
提出済みでも再提出を求められるケース(有効期限・転職)
法令は「既に提出済みなら不要」としていますが、書類は「一般的に発行される直近の期間」のものである必要があります。契約時に提出した源泉徴収票が数年前のものになっていたり、転職して勤務先が変わっていたりすると、現在の収入を示す書類を改めて求められることがあります。アコムは有効期限の年数を公式に明示していないため、増額申請の前に直近の源泉徴収票か給与明細を用意しておくのが安全です。
アコムの増額ボタンが表示されない・押せない理由【診断チェックリスト】
ここがこの記事の中核です。アコムは「『増額申込』が押せない場合はアコム総合カードローンデスクまでお問い合わせください」と案内していますが、ボタンが表示されない理由そのものは公表していません。そこで編集部は、公式FAQが挙げる「急に借入できなくなる理由」、貸金業法の規定、一般に言われる利用実績の目安をもとに、症状から原因を切り分ける診断表を作りました。上から順に確認してください。
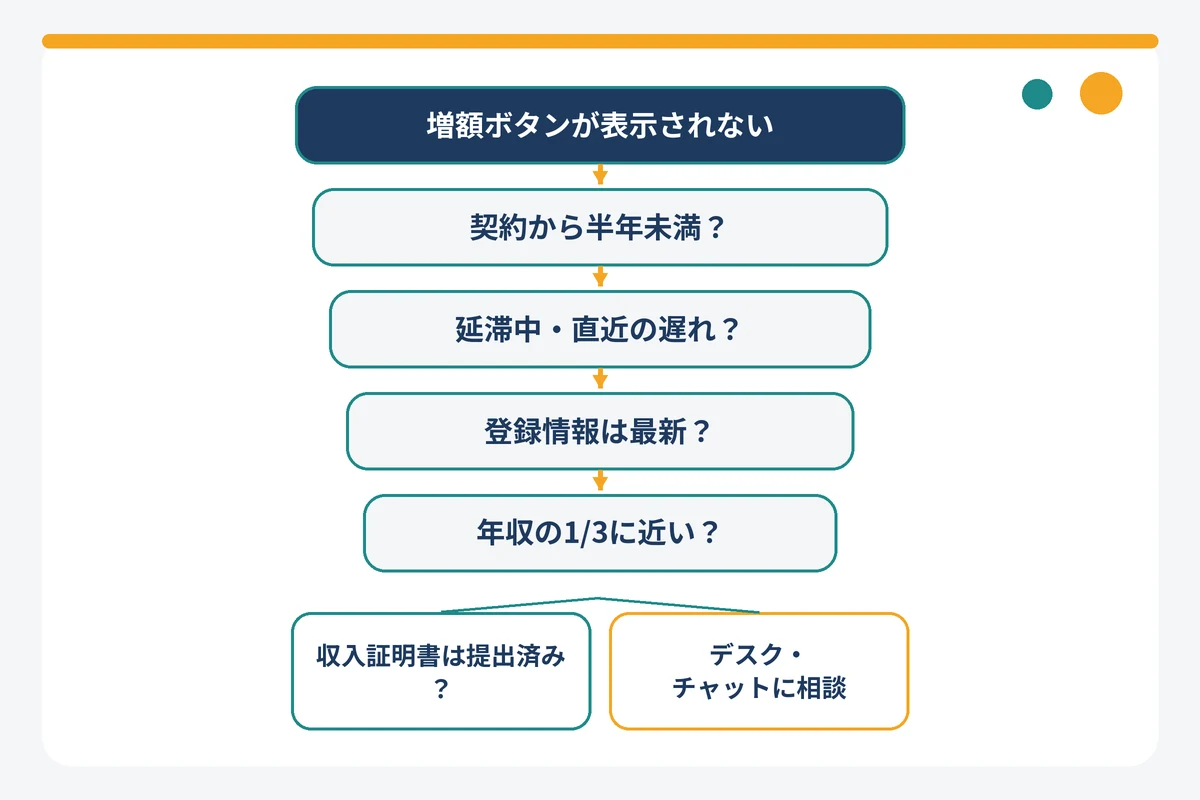
| 症状 | 考えられる原因 | 自分で確認する方法 | 次のアクション | 再申請の目安 |
|---|---|---|---|---|
| ボタン自体がない | 契約から日が浅く利用実績が少ない(一般に半年程度が目安。公式非公開) | 契約日と、これまでの借入・返済回数を取引履歴で確認 | 約定日どおりの返済を続ける | 返済実績を数か月積んでから |
| ボタンがない・グレーアウト | 返済の遅れ、または直近に延滞があった | マイページの返済期日と入金状況を確認 | 遅れ分を即日入金。デスクに返済相談 | 延滞解消後、正常返済を続けてから |
| ボタンがない・押しても進まない | 勤務先・年収・住所などの登録情報が古い(公式は勤務先未届を借入停止理由に明記) | マイページの登録内容を現在の情報と照合 | アプリ・マイページ・電話で変更手続き | 変更が反映されてから申請 |
| ボタンがない | 貸金業者からの借入合計が年収の3分の1に近い・超えている(総量規制) | 年収÷3と、消費者金融・クレカのキャッシング残高の合計を比べる | 他社残高の返済を優先 | 残高が減り、余裕ができてから |
| 押すと書類提出を求められる | 増額後の極度額が50万円超、または他社と合わせて100万円超 | 希望額と他社残高を確認 | 源泉徴収票・給与明細等を提出 | 書類確認後に審査 |
| 探しても見つからない | 表示位置の見落とし | 「増額申込」ボタンと、メニュー内の「ご利用可能額を増やす」の両方を確認 | 見つからなければデスクへ | — |
| いずれにも該当しない | アコム側の判断(理由非公開) | — | 総合カードローンデスク(0120-629-215)またはチャットへ | 案内に従う |
※2026年9月2日 編集部調べ。原因欄はアコム公式FAQ・貸金業法・一般的な目安をもとにした編集部の整理で、アコムの審査基準を示すものではありません。最新の条件は公式サイトで確認してください。
契約から日が浅く利用実績が不足している(一般に6か月が目安・公式非公開)
増額は「これまでの返済実績」をもとに判断されるのが一般的です。契約直後は実績がないため、ボタンが表示されないケースが多いと言われます。目安として「契約から半年程度」がよく挙げられますが、アコムはこの期間を公表していません。取引履歴を見て、返済回数がまだ数回なら、まずは約定日どおりの返済を続けることが増額への近道です。
返済の遅れ・延滞中、または直近の延滞履歴がある
アコムは公式FAQで「支払いが遅れている」ことを、急に借入できなくなる理由の1つに挙げています。返済が遅れている状態では追加の借入ができないだけでなく、増額が通る可能性も低いと考えられます。マイページで返済期日と入金状況を確認し、遅れがあれば即日入金してください。返済が難しいときは、放置せずアコムチャットサービスか総合カードローンデスクに返済相談をするのが先です。
登録情報(勤務先・年収・住所・電話)が古いままになっている
公式FAQは「現在の勤務先の届出をしていない」ことも借入できなくなる理由に挙げています。転職・引っ越し・年収の変化があったのに登録が契約時のままなら、増額申込の対象外になる可能性があります。住所と勤務先はスマホアプリ・マイページ・電話で変更できます。氏名と携帯電話番号の変更は総合カードローンデスクのみで受け付けているので、該当する人は電話で手続きしてください。
総量規制(年収の3分の1)の上限に近い・超えている
貸金業法第13条の2は、貸金業者からの借入合計が年収の3分の1を超える貸付契約を原則禁止しています(総量規制)。年収300万円なら、消費者金融やクレジットカードのキャッシングを合わせて100万円までです。銀行カードローンやクレジットカードのショッピングは対象外で、残高にも算入しません。年収に含めるのは給与・年金・不動産賃貸収入・事業所得などの定期的な収入で、宝くじ等の一時的な収入は含みません。すでに上限近くまで借りていれば、アコムは増額できません。この場合はまず他社残高を減らすことが対処になります。
収入証明書の提出が必要な状態、または提出済み書類が古い
希望額が50万円を超える、または他社と合わせて100万円を超えるのに書類が未提出だと、申請は書類提出の画面で止まります。前の章の条件に当てはまる人は、申請前に源泉徴収票か直近2か月分の給与明細を用意してください。転職している場合は、現在の勤務先の書類が必要です。
表示位置の見落とし(マイページとアプリの違い)
入口の名称が2種類あるため、見落としも起こります。公式案内では「増額申込」のボタンと、メニュー内の「ご利用可能額を増やす」という2つの表記が使われています。どちらか一方だけを見て「ない」と判断していないか、両方を確認してください。両方にない場合は、上の診断表の他の項目に該当している可能性が高くなります。
押せない・グレーアウトのときの公式の案内先(カードローンデスク・チャット)
アコムの公式案内は、「『増額申込』が押せない場合は、アコム総合カードローンデスク(0120-629-215)までお問い合わせください」です。受付は平日9:00〜18:00です。急に借入できなくなった理由がFAQの列挙に当てはまらない場合の相談先として、アコムチャットサービスも案内されています。電話する前に、上の診断表で「返済状況」「登録情報」「他社残高」の3点を整理しておくと、オペレーターとのやり取りが短く済みます。
アコムの増額審査に落ちる・増額できない理由5つ
ボタンは表示されて申請できたのに、審査で増額できなかった場合の理由を5つに分けます。アコムは増額審査の基準を公表していないため、以下は貸金業法上の返済能力調査の仕組みと、各社の公式コラムで共通して挙げられる要因からの整理です。
信用情報に延滞・債務整理などの記録がある(CIC・JICCの保有期間)
貸金業者は、個人向けの貸付契約時に指定信用情報機関(CICとJICCの2社)の信用情報を使って返済能力を調査することが法律で義務づけられています。他社での延滞や債務整理の記録があれば、アコムでの返済が順調でも増額に影響します。CICでは契約期間中および契約終了後5年以内、JICCでは2019年10月1日以降の契約について契約継続中および契約終了後5年以内、延滞などの情報が保有されます。申込情報(照会記録)は両機関とも6か月間残ります。
他社の借入件数・残高やリボ払い残高が多い
他社の消費者金融・クレジットカードのキャッシング残高は、総量規制の計算に含まれます。残高が年収の3分の1に近いほど、増額できる余地は小さくなります。クレジットカードのショッピングリボは総量規制の対象外ですが、信用情報には毎月の支払状況として記録されるため、返済負担として見られる可能性はあります。増額を目指すなら、他社残高を減らしてから申請するのが順番です。
年収・勤続年数・雇用形態など属性が契約時から悪化している
増額審査では現在の返済能力が見られます。転職直後で勤続年数が短い、年収が下がった、正社員から非正規に変わったといった変化は、契約時より返済能力が下がったと判断される要因になり得ます。逆に年収が上がっているなら、登録情報を更新して最新の収入証明書を出すことで、増額の判断材料になります。
アコムでの返済実績が浅い・利用がほとんどない
契約はしたが一度も借りていない、あるいは借りてすぐ完済して以降使っていない、という人も増額が通りにくいと言われます。増額は「限度額を増やしても返済できる」という実績の裏づけが判断材料になるためです。少額でも借入と約定返済を繰り返し、期日どおりの返済実績を作ることが、遠回りに見えて確実です。
希望額が大きすぎる(極度額の考え方)
アコムの契約極度額は1万円から800万円までで、公式FAQは「契約極度額は申込金額の範囲内でアコムが審査のうえ決定する」と説明しています。つまり希望額どおりに増えるとは限らず、年収の3分の1という法律上の上限も同時にかかります。年収の3分の1から他社残高を引いた金額が、理屈のうえでの上限です。たとえば年収300万円で他社の貸金業者からの残高が30万円なら、100万円−30万円=70万円が、アコムで設定できる極度額の上限の目安になります(他社残高は指定信用情報機関の情報で把握されます)。そこを大きく超える希望額を出しても審査は通りません。必要な金額に絞って申請しましょう。
増額申請の前に知っておくべきメリット・デメリット
増額には「借りられる額が増える」以外に、金利面のメリットがあります。一方で、審査の結果しだいで減額されるリスクもあります。申請前に両方を理解しておきましょう。
メリット:契約極度額が100万円以上になると上限金利が下がる(利息制限法とアコムの新旧金利)
利息制限法第1条は、元本10万円未満は年20%、10万円以上100万円未満は年18%、100万円以上は年15%を上限と定め、超える部分の利息を無効としています。アコムの貸付利率は契約極度額に応じて異なると公式が説明しており、極度額別の利率表は公開されていません。ただし、100万円以上の貸付に年15%を超える利息を付けることは法律上できないため、極度額が100万円以上になれば上限は年15%までに収まります。
ここで注意したいのが、2026年1月の金利改定です。アコムの貸付利率は、2026年1月6日以降に契約した人は年2.4%〜17.9%、2026年1月5日までに極度方式基本契約を締結した人は年3.0%〜18.0%です。公式FAQでは、1月5日以前の契約者でも同月6日以降に契約変更した場合は下限が2.4%になる旨が記載されています。増額が「契約変更」として扱われるかは個別の契約によるため、自分の契約日と適用利率はマイページか総合カードローンデスクで確認してください。増額しただけで自動的に新金利が適用される、とは考えないほうが安全です。
| 契約極度額の区分 | 利息制限法の上限 | アコム契約上の上限金利(2026年1月6日以降契約/1月5日以前契約) | 増額で下がり得るポイント |
|---|---|---|---|
| 10万円未満 | 年20% | 年17.9%/年18.0%(アコムの上限) | — |
| 10万円以上100万円未満 | 年18% | 年17.9%/年18.0% | 100万円未満のままなら法律上の区分は変わらない |
| 100万円以上 | 年15% | 年15%を超えない利率(極度額に応じて決定) | 17.9%(18.0%)→15%以下に下がる |
※2026年9月2日 編集部調べ(利息制限法第1条、アコム公式「カードローン」ページ・公式FAQ)。100万円以上の欄は法律上の上限を示したもので、アコムの実際の適用利率は契約極度額に応じて個別に決まります。最新の条件は公式サイトで確認してください。
なお利息制限法第5条には、同じ貸金業者から重ねて借りる場合、既存の残高と新規の元本を合計して区分を判定する特則があります。たとえば残高95万円の人が10万円を追加で借りると、合計105万円として年15%の区分で判定されます。
メリット:新規契約より手間が少なく、追加の無利息は付かない点も理解する
他社で新規契約する場合は、申込・本人確認・書類提出を一からやり直す必要があります。アコムの増額はマイページから最短30秒で手続きでき、来店も郵送も不要です。これが増額の手軽さです。
ただし、アコムの「30日間金利0円サービス」は、はじめてアコムと契約する人が対象で、契約日の翌日から30日間です。増額しても無利息期間が新たに付くことはありません。「無利息で追加の資金を使いたい」という目的なら、増額ではなく他社の初回無利息を検討する余地があります(後述の比較表を参照)。
デメリット:審査結果次第で減額・利用停止のリスクがある
増額申請は「もう一度審査を受ける」ことと同じです。アコムは増額審査で減額になる可能性を公式ページに明記していませんが、同業のアイフルは公式で「減額される場合もある」と明記しており、貸金業者の増額審査に共通する仕組みと考えておくべきです。返済に遅れがある、他社残高が増えている、といった状態で申請すると、審査の結果として極度額が下がったり、利用が止まったりするリスクがあります。心当たりがある人は、状態を整えてから申請してください。もし利用可能額が0円になってしまった場合の手順はご利用可能額が0円になった場合の復活手順にまとめています。
デメリット:増額審査中に他社へ申し込むと不利になり得る
信用情報機関には、貸金業者が信用情報を照会した記録(申込情報)が6か月間残ります。増額審査中に他社へ申し込むと、その照会記録がアコム側からも見える状態になり、「資金繰りに困っている」と受け取られる可能性があります。増額と他社申込を同時に進めるのではなく、増額の結果が出てから次を考える順番にしてください。
【編集部試算】増額で金利が下がった場合の利息差シミュレーション
極度額が100万円以上になって上限金利が年15%に下がると、利息はどれくらい変わるのでしょうか。編集部が次の前提で試算しました。
- 借入残高100万円を、毎月一定額で返済し続ける(追加借入なし)。
- 利息は残高×年率÷12の月利計算(実際は日割りのため端数は変わります)。
- 増額前の金利はアコムの上限(新規約17.9%/旧規約18.0%)、増額後は利息制限法の上限15.0%と仮定。アコムの実際の適用利率は極度額に応じて異なります。
- アコムの返済方式は定率リボルビングですが、毎月の最低返済額は契約により異なるため、ここでは返済額を固定して比較しています。
| 借入残高 | 適用金利(増額前→増額後) | 毎月返済額 | 完済までの回数 | 総利息の差 |
|---|---|---|---|---|
| 100万円 | 18.0%→15.0% | 30,000円 | 47回→44回 | 約396,700円→約301,700円(約95,000円減) |
| 100万円 | 17.9%→15.0% | 30,000円 | 47回→44回 | 約393,200円→約301,700円(約91,500円減) |
| 100万円 | 18.0%→15.0% | 25,000円 | 62回→56回 | 約538,600円→約395,000円(約143,700円減) |
| 100万円 | 17.9%→15.0% | 40,000円 | 32回→31回 | 約260,800円→約206,500円(約54,300円減) |
※2026年9月2日 編集部試算。上記の前提にもとづく概算で、実際の利息・回数はアコムの適用利率・返済方式・返済日により異なります。最新の条件は公式サイトで確認してください。
毎月3万円返済なら、金利が3ポイント下がるだけで総利息は9万円以上減ります。返済額が少ないほど返済期間が長くなり、差はさらに開きます。「借りる額を増やしたい」だけでなく「利息を減らしたい」目的でも、100万円の区分をまたぐ増額には意味があります。ただし、増額は限度額が増えるだけで借りる義務はありません。増えた枠を使い切れば利息の総額は当然増えるので、目的をはっきりさせて申請してください。
増額できない・ボタンが出ないときの対処法(やる順番)
対処法は順番が大切です。他社への申込は最後の選択肢にし、まずはアコム側で直せることから片付けます。5つのステップで説明します。
①マイページで登録情報(勤務先・年収・住所)を最新にする
もっとも手軽で効果が見えやすいのが登録情報の更新です。住所・勤務先はスマホアプリ、マイページ、電話のいずれからでも変更できます。氏名・携帯電話番号は総合カードローンデスク(0120-629-215)のみです。年収が上がっている人は、最新の収入証明書もあわせて提出できるようにしておきましょう。公式FAQは「現在の勤務先の届出をしていない」ことを借入できなくなる理由に挙げているため、変更手続きが完了してから申請するのが正しい順番です。
②返済実績を積み、再申請のタイミングを待つ(目安と再申請間隔)
契約から日が浅い、利用がほとんどない、直近に遅れがあった、という人は、実績を積む期間が必要です。アコムは必要な期間を公表していませんが、一般には半年程度の正常な返済実績が目安とされています。増額を断られた直後に何度も申請するのは避け、少なくとも数か月は約定日どおりの返済を続けてから再申請しましょう。この間に他社残高を減らしておくと、総量規制上の余裕も生まれます。
③信用情報を開示して原因を確認する(CIC・JICCの開示方法と手数料)
アコムで返済が順調なのに増額できない場合、他社での延滞や申込履歴が影響している可能性があります。自分の信用情報は本人が開示請求できます。貸金業法上の指定信用情報機関はCICとJICCの2社です。
| 機関 | オンライン開示 | 郵送開示 | 本人確認 | 延滞等の保有期間 |
|---|---|---|---|---|
| CIC | 500円(税込)。8:00〜21:45受付、即時PDF。96時間以内の再開示は無料 | 1,500円(定額小為替)。1週間〜10日程度 | 署名用電子証明書付きマイナンバーカード+スマホ | 契約期間中および契約終了後5年以内。申込情報は6か月 |
| JICC | スマホアプリ700円(税込)。1〜3日程度 | 2,177円(速達2,511円)。コンビニで開示利用券を購入 | マイナンバーカードのICチップ電子証明書 | 2019年10月1日以降の契約は契約終了後5年以内。申込情報は6か月 |
※2026年9月2日 編集部調べ(CIC・JICC公式サイト)。最新の条件は公式サイトで確認してください。
開示結果に身に覚えのない延滞や、完済したはずの契約が残っている場合は、該当する会社に訂正を求めることができます。延滞記録が事実であれば、保有期間が過ぎるまで待つしかありません。なお、信用情報の記録が消えた後でも、過去に延滞した会社自身は自社の取引記録を審査に使う可能性があります(期間は非公開)。
④カードローンデスク・チャットで直接相談する
①〜③を確認しても原因が見当たらない、またはボタンがそもそも表示されない場合は、公式の案内どおりアコム総合カードローンデスク(0120-629-215、平日9:00〜18:00)かアコムチャットサービスに相談してください。理由の詳細は教えてもらえないことが多いですが、「現時点で増額申込が可能か」「必要な手続きは何か」は確認できます。返済が苦しくて増額を考えている場合は、増額ではなく返済相談をする窓口でもあります。
⑤総量規制の範囲内で他社カードローンの新規申込を検討する
アコムで増額できず、それでも資金が必要な場合の最後の選択肢が他社の新規申込です。前提は2つあります。1つは総量規制の範囲内であること。年収の3分の1からアコムを含む現在の借入残高を引いた金額が、他社で借りられる理屈のうえでの上限です。もう1つは、アコムの増額審査の結果が出てから申し込むこと。同時並行は照会記録の面で不利になります。他社の審査に必ず通る保証はなく、各社とも審査があります。すでに2社以上から借りている人は消費者金融3社目でも審査に通るかも参考にしてください。
返済そのものが難しくなっている場合は、新たな借入で解決しようとせず、日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051、平日9:00〜17:00)、法テラス(0570-078374)、お住まいの自治体や財務局の多重債務相談窓口に相談してください。日本貸金業協会の相談は手数料がかからず、法テラスの無料法律相談は収入・資産の要件を満たせば1つの問題につき3回まで利用できます。
アコムで増額できない場合の代替カードローン4社比較
ここでは、アコムの増額が難しいときの受け皿として、大手消費者金融4社(プロミス・アイフル・レイク・SMBCモビット)を同一条件で比較します。増額できない人の判断材料になる「実質年率・無利息・審査時間・在籍確認・Web完結」に絞りました。いずれも審査があり、総量規制の対象です。審査通過率を公開している会社もあります。詳しくは審査通過率が公開されているカードローンの比較を参照してください。
| 社名 | 実質年率 | 無利息期間(起算日) | 審査・融資の最短時間 | 在籍確認の原則(公式表現) | Web完結・郵送物 |
|---|---|---|---|---|---|
| プロミス | 年2.5%〜18.0% | 30日間(初回借入日の翌日から。メールアドレス登録+Web明細利用が条件) | Web・アプリで最短3分 | 原則電話なし(98%の顧客に電話での在籍確認を実施していない) | Web完結可。Web明細登録で郵送物は原則なし |
| アイフル | 年3.0%〜18.0% | 最大30日間(契約日の翌日から) | 最短9分 | 原則実施しない(99.1%なし、2025年1〜2月調査) | Web完結可。郵送物は原則なし(カードレス選択可) |
| レイク | 年4.5%〜18.0% | 365日間(Web・契約額50万円以上・59日以内に収入証明提出)/60日間(Web・50万円未満)/30日間(自動契約機・電話)。いずれも契約日の翌日から | Webで最短8分 | 勤務先への連絡は一切行っていない | Web完結可。郵送物なしの契約方法あり |
| SMBCモビット | 年3.00%〜18.00% | なし | 申込から最短15分で融資完了 | 原則電話なし。必要時も同意を得たうえで実施 | WEB完結・カードレス。郵送物は原則なし |
※2026年9月2日 編集部調べ(各社公式サイト)。最短時間はいずれも申込時間や審査状況により異なります。最新の条件は公式サイトで確認してください。
プロミス:無利息は初回借入日の翌日から30日間
プロミス(SMBCコンシューマーファイナンス)の実質年率は年2.5%〜18.0%、融資額は800万円までです。申込年齢は18〜74歳で、主婦・学生もアルバイト等の安定収入があれば申し込めます。無利息は「初回借入の翌日」から30日間で、契約日起算のアコムとは起算日が違います。メールアドレス登録とWeb明細の利用が条件です。Web・アプリなら最短3分で借入可能と案内されています。収入証明書は50万円超・他社合計100万円超に加え、申込時19歳以下でも必要です。新規申込の条件のみ紹介しており、プロミスでの増額についてはプロミスで増額できないときの対処法で扱っています。
アイフル:Web完結・最短9分融資
アイフルの実質年率は年3.0%〜18.0%、契約限度額は1万円〜800万円です。申込は満20歳以上で定期的な収入と返済能力のある人が対象です。融資は最短9分(申込手続き完了時点から計測)で、審査回答は土日祝を問わず9:00〜21:00です。無利息は契約日の翌日から最大30日間で、はじめてアイフルと契約する人が対象です。在籍確認の電話は「原則実施しない」と明記され、2025年1〜2月の調査で99.1%の人に電話を実施していないと公表しています。郵送物は希望がない限り原則送られません。
レイク:無利息期間の選択肢が3種類
レイク(新生フィナンシャル)の貸付利率は年4.5%〜18.0%、融資額は1万円〜500万円です。申込は満20歳以上70歳以下です。特徴は無利息期間の種類で、Web申込・契約額50万円以上・契約後59日以内に収入証明書を提出すれば365日間、Web申込・契約額50万円未満なら60日間、自動契約機・電話申込なら30日間です。いずれもはじめての契約が対象で、契約日の翌日から起算します。Webなら最短8分融資と案内されています。公式の返済例は、年18.0%・50万円を残高スライドリボで返済した場合、毎回13,000円×58回、返済総額745,035円(30日ごと返済・無利息考慮なし)です。
SMBCモビット:Web完結(無利息期間なし)
SMBCモビットの実質年率は年3.00%〜18.00%(最高利用残高100万円以上は年15.00%)、利用限度額は1万円〜800万円です。申込は満20歳〜74歳の安定した収入のある人が対象です。申込から最短15分で融資完了と案内されていますが、審査結果の案内は申込の曜日や時間帯により翌日以降になる場合があります。無利息サービスはありません。WEB完結ならカードレスで、郵送物も原則なしです。公式の返済例は、最終借入後残高10万円で月4,000円、50万円で13,000円、100万円で26,000円(年18.00%、100万円以上は15.00%の場合)です。
在籍確認の電話を避けたい事情がある人は、4社の公式表現の違いを在籍確認なしで申し込めるカードローンで詳しく比較しています。
少額なら後払いアプリという選択肢もある
必要なのが数千円〜数万円の立て替えなら、カードローンの新規契約ではなく後払いアプリで足りる場合があります。後払いアプリも「審査なし」ではなく、各社独自の審査で利用可否が決まります(翌月一括払い型は信用情報機関への照会義務がなく、分割・リボ対応型はCICへの照会が義務づけられています)。また多くは借入ではなく買い物代金の後払いです。サービスの選び方と一覧は少額の立て替えに使える後払いアプリ一覧にまとめています。
アコムの増額申請に関するよくある質問
アコムの増額審査は甘い?厳しい?
アコムは増額審査の基準や通過率を公表していないため、甘い・厳しいと断定はできません。公開されている指標としては、新規契約の審査通過率にあたる「新規貸付率」があり、2026年7月は37.3%、2026年4〜7月の累計で39.0%です。これは新規申込の数値で、増額審査の数値ではありません。増額はこれまでの返済実績・登録情報・他社残高・信用情報をもとに判断されるため、遅れなく返済してきた人ほど判断材料がそろっている、と考えるのが実態に近いでしょう。
増額申請は契約後いつからできる?
アコムは「契約から何か月後に申請できる」という期間を公表していません。マイページやアプリに「増額申込」「ご利用可能額を増やす」が表示されていれば、その時点で申請自体は可能です。表示されない場合は、一般に半年程度の返済実績が目安と言われますが、これはアコム公式の基準ではありません。実績を積みながら、登録情報を最新にしておきましょう。
アコムの増額はいくらまでできる?
アコムの契約極度額の上限は800万円で、実際の極度額は申込金額の範囲内でアコムが審査のうえ決定します。ただし貸金業法の総量規制により、他社の貸金業者からの借入と合わせて年収の3分の1が上限です。年収300万円で他社残高がなければ100万円、他社残高が30万円なら70万円が極度額の上限の目安です。銀行カードローンやクレジットカードのショッピング利用は総量規制の対象外で、残高にも算入しません。上限いっぱいまで増額できるとは限らず、返済実績や登録情報をもとに個別に決まります。
増額申請は土日・夜間でもできる?
マイページ・アプリからの申込は、ログインできる時間帯であれば操作できます(メンテナンス時間は公式サイトで確認してください)。ただし電話窓口のアコム総合カードローンデスク(0120-629-215)は平日9:00〜18:00のみで、土日祝日は受け付けていません。公式は「申込時間・申込方法により審査回答が遅れる場合がある」としているため、土日や夜間に申請した場合は回答が持ち越される可能性を見込んでおいてください。
増額を断られたら次はいつ申請できる?
再申請までの間隔もアコムは公表していません。ただし、断られた直後に状況が変わらないまま申請しても結果は変わりにくく、申請のたびに審査を受けることになります。登録情報の更新、他社残高の返済、数か月の正常な返済実績という「変化」を作ってから再申請するのが現実的です。急ぎで資金が必要な場合は、総量規制の範囲内で他社の新規申込を検討する選択肢もあります。
アコムから増額案内の電話・メールが来たら通りやすい?
案内が来た場合でも、増額には審査があり、必ず通るわけではありません。案内はアコム側が「申込可能」と判断した利用者に送っていると考えられますが、審査の結果は申込時点の返済状況・登録情報・信用情報で決まります。なお、アコムが公式に公開している発信元番号は0120・0800から始まる番号のみです。見慣れない番号からの着信は、折り返す前に公式窓口で確認してください。よく話題になる番号については0669104141からの着信はアコムの案内電話かで検証しています。
増額申請で勤務先に電話は来る?
アコムは公式FAQで「勤務先へ在籍確認の電話は100%ありません」「いかなる場合においても、電話での在籍確認は実施しません」と明記しており、在籍の確認は書面や申告内容で行われます。増額申請についての個別の記載はありませんが、この表現は申込全般を対象にしたものです。転職して勤務先が変わっている場合は、電話ではなく登録情報の更新と書類で確認される可能性があるため、申請前にマイページで勤務先を最新にしておきましょう。
アコムの増額キャンペーンとは何?
アコムは不定期に、増額申込をした人を対象とした抽選型のキャンペーンを実施することがあります。直近の実施分は2026年9月2日時点ですでに終了しており、編集部が公式サイトを確認した範囲では実施中のキャンペーンは見当たりませんでした。キャンペーンの有無や内容は時期によって変わるため、申請前に公式サイトのお知らせを確認してください。キャンペーン中であっても増額審査の内容は変わらず、審査に通ることが前提です。
まとめ:アコムの増額申請はボタンの有無で最初の一手が変わる
- 「増額申込」「ご利用可能額を増やす」が表示されているなら、マイページ・アプリから最短30秒で申請できます。50万円超・他社合算100万円超なら収入証明書を先に用意しましょう。
- ボタンがない・押せないなら、返済状況・登録情報・他社残高(年収の3分の1)の3点を診断表で確認し、直せるものを直してから総合カードローンデスク(0120-629-215、平日9:00〜18:00)へ。
- 極度額が100万円以上になると法律上の上限金利は年15%に下がり、残高100万円・毎月3万円返済なら総利息が約9万円変わります。契約日による新旧金利の区分は必ず確認してください。
- 増額できないときの順番は、①登録情報の更新→②返済実績→③CIC・JICCの開示→④デスク相談→⑤総量規制内で他社検討。増額審査中の他社申込は避けましょう。
次の行動は3つに分かれます。今すぐ申請できる人はアコム公式の増額申込案内ページからマイページへ進んでください。先に直すことがある人は登録情報の更新と返済実績づくりから始め、状況が変わってから再申請します。どうしても増額できず資金が必要な人は、上の4社比較表から総量規制の範囲内で1社に絞って申し込んでください。返済自体が苦しいときは、借入を増やす前に日本貸金業協会や法テラスの無料相談を使いましょう。
この記事の情報源
本記事の数値・条件は、以下の公式サイト・法令をSEIMEIメディア編集部が2026年9月2日時点で確認したものです。
- アコム「増額審査のお申し込み方法」
- アコム公式FAQ「増額の申込方法」/「急に借入できなくなった理由」/「登録情報の変更」/「契約極度額」/「貸付利率」/「在籍確認」
- アコム「カードローン」商品ページ/「申込条件・必要書類」/「30日間金利0円サービス」/「お問い合わせ窓口」/増額キャンペーン(終了)
- アコム IRマンスリーレポート(新規貸付率)
- 貸金業法(e-Gov法令検索)/貸金業法施行規則/利息制限法
- 金融庁「貸金業法Q&A」/日本貸金業協会「収入を証明する書類」/「総量規制」/貸金業相談・紛争解決センター
- CIC「情報開示」/CIC「保有期間」/JICC「開示手続き」/JICC「登録期間」
- プロミス「商品内容」/「30日間無利息サービス」
- アイフル「キャッシングローン」/「限度額の増額」
- レイク「365日間無利息」/貸付条件・返済例
- SMBCモビット「貸付条件」/「融資スピード」
- 法テラス「無料法律相談」

コメント