
「クレカがなくてもクイックペイで後払いしたい」。そう探している人に先に伝えると、クイックペイ(QUICPay)の後払いを審査なしで使う方法はありません。QUICPay自体は無審査で、審査があるのは後払いを担うクレジットカードの部分だからです。
ただし、審査なしで作れるプリペイドカードをApple PayやGoogle Payに登録すれば、QUICPay+(クイックペイプラス)マークのある店で審査なしのままQUICPayで支払えます。各社審査で残高を作る後払いチャージ、審査ありでも即日で持てるQUICPay対応クレカも含め、本文では審査の重さ順に3ルートを早見表で整理しました。
OliveやペイディなどQUICPayに乗らない後払いアプリの一覧も添えたので、登録後に使えないと気づく失敗を防げます。
【結論】クイックペイ(QUICPay)の後払いに「審査なし」はない|30秒で分かる要約
QUICPayは、株式会社ジェーシービー(JCB)が運営する非接触型の電子マネーです。公式サイトによると、179社のカード発行会社に対応し、全国373万台以上の端末で利用でき、会員数は3,761万人以上(いずれも2026年3月末時点)です。ここまで普及している理由のひとつが、「クレジットカード・デビットカード・プリペイドカード」という3つの支払い方法を1つのマークで扱える点にあります。要点は次の3つです。
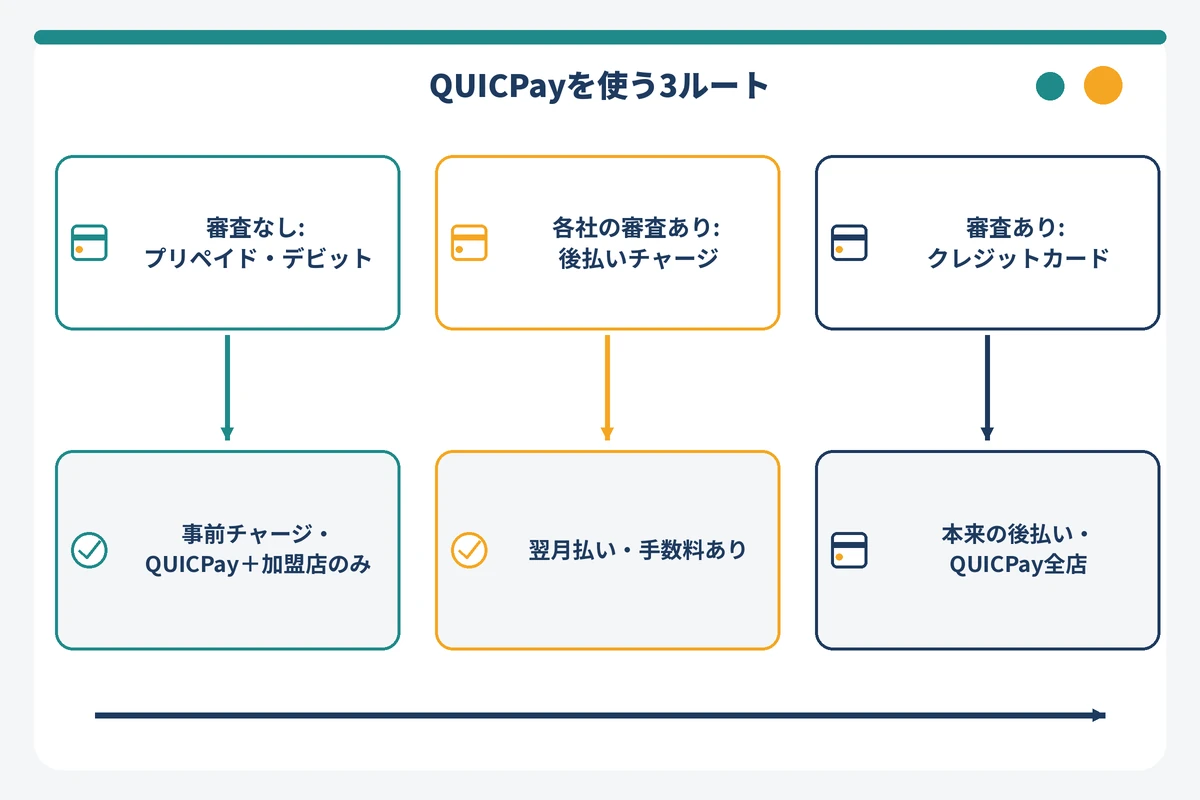
- QUICPay自体に審査はない。審査があるのは「後払い=クレジットカード」の部分。QUICPayは、登録したカードの支払いをかざすだけで済ませる「支払い手段」にすぎない
- 審査なしで使うなら「プリペイドカード・デビットカード×QUICPay+」。事前チャージ(前払い)が必要で、使える店はQUICPay+マークのある店に限られる
- 「後払い」にしたいなら審査は避けられない。クレジットカード審査か、各社所定の審査がある「後払いチャージ」のどちらかになる。「審査なしで後払い・融資」をうたう業者は違法業者の可能性が高い
QUICPay自体に審査はない。審査があるのは「後払い=クレジットカード」の部分
QUICPay公式FAQには、QUICPay自体の審査に関する記載はありません。審査を行うのは、QUICPayに登録するカードの発行会社です。クレジットカードを登録すればカード会社の翌月請求(後払い)になり、プリペイドカードを登録すれば事前にチャージした残高(前払い)から引かれます。つまり「後払いかどうか」「審査があるかどうか」は、QUICPayではなく紐づけるカードで決まります。
裏を返すと、すでにクレジットカードを持っている人は、そのカードがQUICPay対応(179社の発行会社)であれば、追加の審査を受けずにApple Pay・Google Payへ登録するだけで、QUICPayの後払いを今日から使えます。QUICPayに登録するための審査は存在せず、カード発行時の審査がすべてです。手元のカードが対応しているかは、カード会社の公式サイトのApple Pay・Google Pay案内で「QUICPay」の表記があるかを確認してください。
審査なしで使うなら「プリペイド・デビット×QUICPay+」(事前チャージ・使える店はQUICPay+加盟店のみ)
QUICPay公式によると、プリペイドカード・デビットカードが使えるのは「QUICPay+」だけです。Apple Pay・Google Payに登録したカードは自動的にQUICPay+として扱われますが、店側の端末がQUICPay+に対応している必要があります。QUICPayマークだけの店では、プリペイド・デビットは使えません。この制約は他の解説記事ではあまり触れられていないので、後述の「QUICPayとQUICPay+の違い」で詳しく整理します。
審査の重さ別に3ルート早見表(審査なしプリペイド/各社審査の後払いチャージ/審査ありクレカ)
| ルート | 審査 | お金の流れ | 使える店 | 始められる速さ | 詳しく |
|---|---|---|---|---|---|
| ①プリペイド・デビットを登録 | なし(プリペイド)/口座開設のみ(デビット) | 前払い(チャージ残高・口座残高) | QUICPay+マークの店のみ | アプリ発行なら当日 | 方法①へ |
| ②プリペイド残高を「後払いチャージ」で作る | 各社所定の審査あり(申込ごと) | 翌月払い(手数料がかかる手段あり) | QUICPay+マークの店のみ | 審査通過後すぐ | 方法②へ |
| ③QUICPay対応クレジットカードを登録 | クレジットカード審査あり | 本来の後払い(翌月請求) | QUICPay・QUICPay+の全店 | 最短即日〜数分でカード番号発行 | 方法③へ |
※2026年9月2日 編集部調べ(QUICPay公式・各社公式)。最新の条件は公式サイトで確認してください。
この記事の使い方:「とにかく今日、審査なしでスマホ決済したい」人は方法①へ。「手元にお金がないので翌月払いにしたい。各社の審査なら受けられる」人は方法②へ。「クレジットカードの審査を受けてもよいので、本来の後払いにしたい」人は方法③へ進んでください。「登録したアプリがQUICPayとして使えなかった」人は、QUICPayに乗らない後払いアプリ一覧で原因を確認できます。
なぜQUICPayの後払いは審査なしでできないのか(仕組みと法律)
「できない」とだけ言われても納得しにくいので、仕組みと法律の両面から理由を整理します。ここを理解しておくと、「審査なしで後払いできます」という広告を見たときに、正規のサービスか違法業者かを自分で見分けられるようになります。
QUICPayは「支払い手段」で、お金を立て替えるのはカード会社
QUICPay公式サイトは、QUICPayを「ポストペイ(後払い)」「プリペイド」「デビット」の3つの支払い方法に対応した電子マネーと説明しています。QUICPay自体がお金を貸したり立て替えたりする仕組みではありません。店でスマホをかざしたとき、代金を立て替えて翌月に請求するのはクレジットカード会社です。だからこそ、後払いにする場合は、カード会社が「この人に立て替えても回収できるか」を判断する審査を行います。
後払い(クレジット・BNPL)には割賦販売法・貸金業法上の審査義務がある
クレジットカードのリボ払い・分割払いは、割賦販売法の「包括信用購入あっせん」に当たり、カード会社には支払可能見込額の調査や指定信用情報機関(CIC)への照会が義務づけられています。極度額10万円以下の少額サービスでも「登録少額包括信用購入あっせん業者」として登録が必要で、経済産業省のFAQによれば、こちらも指定信用情報機関の信用情報の照会・使用が義務です。
一方、契約から2か月を超えない翌月一括払い(マンスリークリア)は、割賦販売法の包括信用購入あっせんの定義から除外されています(法第2条3項1号)。後払いアプリの多くはこの形で、法律上の信用情報照会義務はありません。ただし各社は公式に「所定の審査」「申込ごとの審査」を行うと明記しています。さらに金融庁は2025年4月2日に「立替サービスの貸金業該当性に関するQ&A」を公表し、少額・短期の立替でも実態次第で貸金業法の「貸付け」に当たり得るとしています。貸金業法第13条は、貸金業者に返済能力の調査を義務づけています。つまり、法律上も実務上も「審査ゼロで他人のお金を使う仕組み」は存在しません。
「審査なしで後払い・融資」をうたう業者は違法(ヤミ金)の可能性|金融庁・日本貸金業協会の注意喚起
金融庁と日本貸金業協会は、「審査なし」「金融ブラックOK」「借金ではありません」「今すぐ現金」といった文言を、ヤミ金や「後払い(ツケ払い)現金化」の誘い文句として注意喚起しています。貸金業法では、登録を受けずに貸金業を営むと10年以下の拘禁刑もしくは3,000万円以下の罰金(または併科)、法人には1億円以下の罰金が科されます。登録業者であっても、「返済能力がない者を対象として勧誘する旨の表示」や「借入れが容易であることを過度に強調」する広告は貸金業法第16条2項で禁止されています。
金融庁は後払い現金化について、「形式的には後払いによる商品売買だが、商品代金の支払に先立ち、商品の購入者が金銭を受け取る」「経済的な実態が貸付けであり、業として行う場合には、貸金業に該当するおそれ」があると説明しています。SNSや掲示板で「QUICPay 後払い 審査なし」と検索した人向けに現金化をすすめる投稿を見かけても、応じないでください。業者が正規の登録業者かどうかは、金融庁の「登録貸金業者情報検索サービス」(clearing.fsa.go.jp)で確認できます。
QUICPayとQUICPay+の違い(1回2万円上限・プリペイド/デビットはQUICPay+のみ)
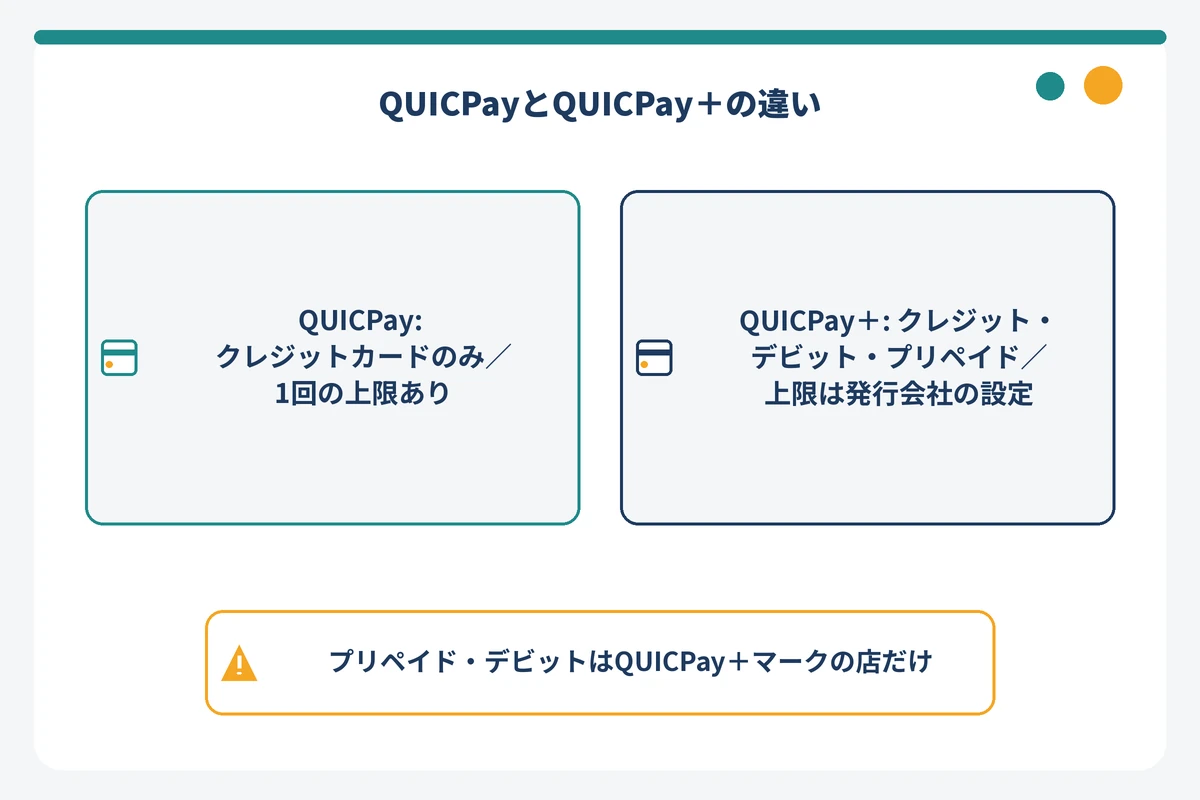
審査なしルートを選ぶ人が必ず知っておくべきなのが、QUICPayとQUICPay+の違いです。QUICPay公式の説明を表にまとめました。
| 項目 | QUICPay | QUICPay+ |
|---|---|---|
| 使えるカード種別 | クレジットカードのみ | クレジットカード・プリペイドカード・デビットカード |
| 1回あたりの上限 | 2万円まで(カード型・その他タイプ、QUICPayマーク提示店) | 上限なし(設定しているカードや店舗により異なる) |
| Apple Pay・Google Pay | — | Apple Pay・Google PayはQUICPay+に対応 |
| 店頭マーク | QUICPayマーク | QUICPay+マーク |
| プリペイド・デビットが使える店 | 使えない | QUICPay+マークの店のみ |
※2026年9月2日 編集部調べ(QUICPay公式「QUICPayとQUICPay+の違い」・公式FAQ)。最新の条件は公式サイトで確認してください。
QUICPay公式FAQは「カード・その他のタイプのQUICPayや、QUICPayマークを提示しているお店では、1回あたりのご利用上限金額は2万円まで」としています。Apple Pay・Google PayはQUICPay+扱いなので、クレジットカードを登録した場合の上限はカード会社と店舗の設定次第です。逆に、プリペイド・デビットを登録した場合は、QUICPay+マークのない店では決済自体ができません。「審査なしで使えるが、使える店が絞られる」というのが正確な理解です。
方法①【審査なし】プリペイド・デビットをApple Pay/Google Payに登録してQUICPay+で使う
「審査なしで今すぐQUICPayを使いたい」という意図への本命回答です。ポイントは、「そのプリペイドカードがApple Pay・Google Payに登録したときにQUICPay+として動くか」を公式情報で確認することです。他の解説記事には、実際にはQUICPayに乗らないサービスを「QUICPayの代わり」として並べているものが多く、登録してから「使えない」と気づく人が後を絶ちません。ここでは、2026年9月2日時点で公式サイトにQUICPay+対応の記載があるものを中心に掲載し、確認できなかった項目はその旨を明記します。
ファミペイ バーチャルカード|JCBブランドのプリペイド、Apple Pay・Google PayでQUICPay+
ファミペイ(株式会社ファミマデジタルワン)のバーチャルカードは、公式ガイドで「JCBブランドが付帯した前払い式のプリペイドカード」と説明されています。そして「Apple Payに設定すると、QUICPay+が使える街のお店でチャージ残高の範囲内で利用できます」「Google Payに設定すると、QUICPay+が使える街のお店でチャージ残高の範囲内で利用できます」と、iPhone・Androidの両方でQUICPay+対応が明記されています。
ファミペイ残高は、ファミリーマート店頭での現金チャージや銀行口座などから前払いで作ります。チャージした分だけしか使えないので、「審査なし」と「使いすぎない」を両立できます。バーチャルカードの発行手数料・年齢条件は、編集部が確認した公式ガイドに明記がなかったため、アプリ内の案内で確認してください。ファミペイには後述の「翌月払い」(所定の審査あり)もあるので、審査を受けてよい人は方法②とセットで検討できます。
VALUECA(バリューカ)|旧「Tポイント×QUICPay」のVisaプリペイド、QUICPay+対応(iPhoneのみ)
VALUECAは株式会社アプラス(SBI新生銀行グループ)が2025年2月16日に提供を始めたチャージ式のアプリ型Visaプリペイドです。「Tポイント×QUICPay」アプリ(2022年2月開始)をリニューアルしたもので、公式のプレスリリースとApp Storeの公式説明文では、Visaのタッチ決済に加えて「QUICPay+加盟店(QUICPay+マーク)」で使えるとされています。200円(税込)ごとにVポイントが1ポイント貯まり、Vポイントを1ポイント=1円でチャージすることもできます。
注意点は2つあります。1つ目は、App Storeの表記上iPhone向けアプリで、Androidでの提供を編集部は確認できていないことです。2つ目は、アプラスの公式サイト(bankit.jp配下)が編集部の確認時に接続できず、発行手数料や本人確認の詳細、残高不足時の後払い機能「スマートクレカ」の限度額・手数料を確認できなかったことです。アプラスは同じ基盤の「BANKIT」について2026年6月30日で新規アカウント登録とスマートクレカ新規受付を終了しているため、VALUECAの後払い機能の受付状況はアプリ内で必ず確認してください。
au PAY プリペイドカード|審査なし・Mastercardプリペイド、QUICPay+対応は公式で要確認
au PAY プリペイドカード(KDDI株式会社)は、公式サイトに「審査もないから気軽に持てる」と明記されたMastercardブランドのプリペイドカードです。バーチャルカードは無料、プラスチックカードは発行手数料600円で、au携帯電話などを個人契約している人のほか、auじぶん銀行口座を登録したau IDがあればau回線がなくても申し込めます。チャージはアプリ・Web・au Style/auショップ・コンビニ・ATMなどから行えます。
ただし、編集部が確認した公式ページには、Apple Pay・Google Payへの登録可否や「QUICPay+として使える」という明記は見つけられませんでした。そのため本記事では「QUICPay+対応は公式で要確認」として扱います。ウォレットにカードを追加できた場合も、追加画面に表示される決済方式(QUICPayまたはMastercardコンタクトレス)を確認してから使ってください。
Kyash・みんなの銀行デビットは掲載を見送った理由(Kyash QUICPay+は2025年8月31日で終了)
Kyash(Kyash Card Virtual)は、多くの解説記事で「審査なしでQUICPayが使えるプリペイド」として紹介されていますが、現在は誤りです。Kyash公式の告知によると、QUICPay+の新規登録は2025年6月2日17時に終了し、2025年8月31日18時でQUICPay+決済の取り扱いそのものが終了しました。以後はApple Payに登録した「Visaのタッチ決済」に一本化されています。Kyash自体は審査・書類不要で最短1分で発行でき、後払いチャージ「イマすぐ入金」もありますが、QUICPayとしては使えません。
みんなの銀行のデビットカード(JCB)については、編集部の確認時に公式サイトの該当ページが応答せず、Apple Pay・Google PayでのQUICPay+対応を一次情報で確認できませんでした。このため本記事では掲載を見送っています。同行の口座をすでに持っている人は、アプリ内のデビットカード案内でウォレット対応を確認してください。
審査なしでQUICPayが使えるプリペイド早見表(審査・本人確認・発行費用・対応OS・チャージ手段)
| サービス | 種別・ブランド | 審査 | iPhone(Apple Pay) | Android(Google Pay) | 発行費用・チャージ手段 |
|---|---|---|---|---|---|
| ファミペイ バーチャルカード | プリペイド・JCB | なし(前払い) | QUICPay+(公式明記) | QUICPay+(公式明記) | 発行費用は公式ガイドに記載なし。店頭現金・銀行口座など |
| VALUECA | プリペイド・Visa | なし(前払い。後払い機能は審査あり) | QUICPay+・Visaタッチ(公式明記) | 提供未確認(iPhone向け) | 発行費用は未確認。Vポイントチャージ可 |
| au PAY プリペイドカード | プリペイド・Mastercard | なし(公式明記) | 公式で要確認(QUICPay+の明記なし) | 公式で要確認(QUICPay+の明記なし) | バーチャル無料・カード600円。アプリ・Web・店頭・コンビニ・ATM |
| Kyash Card Virtual | プリペイド・Visa | なし(発行) | Visaタッチのみ(QUICPay+は2025年8月31日終了) | Visaタッチのみ | 無料。コンビニ入金・ペイジー入金は各100円(税別) |
※2026年9月2日 編集部調べ(各社公式サイト・公式ヘルプ・公式プレスリリース)。「明記なし」「未確認」は公式一次情報で確認できなかった項目です。最新の条件は公式サイトで確認してください。
▶ au PAY プリペイドカードの公式サイトで最新条件を確認する
バンドルカードやワンバンクなど、QUICPayには乗らないものの審査なしで作れるバーチャルカード全般の比較は、審査なしで作れるバーチャルカードの一覧と選び方で扱っています。
デメリット:事前チャージ必須・QUICPay+加盟店限定・上限額
- 事前チャージが必須:残高がゼロなら決済できません。「手元にお金がないから後払いにしたい」という目的そのものは満たせません
- QUICPay+マークの店に限られる:QUICPayマークだけの店(カード型端末や旧型端末)では、プリペイド・デビットは使えません
- 上限額はカード側の設定:QUICPay+の上限は「設定しているカードおよびご利用の店舗等により異なる」(公式FAQ)ため、プリペイド残高上限やカード側の1回上限が実質の上限になります
- チャージ手数料がかかる手段がある:コンビニ入金やペイジー入金に手数料を設定しているサービスがあります。銀行口座や店頭現金など無料の手段を選びましょう
方法②【各社審査あり】プリペイド残高を「後払いチャージ」で作ってQUICPay+で使う
「後払いにしたい。でもクレジットカードほど重い審査は避けたい」という中間の意図に応えるのが、プリペイド残高を翌月払いで作る「後払いチャージ」です。ただし最初に強調しておきます。後払いチャージは「審査なし」ではありません。Kyash・ワンバンク・バンドルカード・ファミペイなどは、いずれも公式に「所定の審査」「申込ごとの審査」を行うと明記しています。また、この章で扱う手段のうちQUICPay+で使えるのは、ファミペイ翌月払いと(提供状況の確認を前提に)VALUECAのスマートクレカに限られます。Kyash・ワンバンク・バンドルカード・Vプリカ・ultra payはVisaのタッチ決済かネット決済で使うことになります。
ファミペイ翌月払い|18歳以上・所定の審査、翌月27日の口座引落なら手数料無料
ファミペイ翌月払い(株式会社ファミマデジタルワン)は、当月1日〜末日の利用分を翌月にまとめて支払う仕組みです。公式ガイドの条件は次のとおりです。
- 申込条件:18歳以上(主婦・学生も可)。「ご利用には当社所定の審査があります」。申込当日から利用可
- 年会費・手数料:年会費無料。翌月27日の口座引落なら手数料無料。ファミリーマート店頭で現金払い(翌月5日〜27日)にすると1回330円の収納事務手数料
- 支払可能額:残高上限は原則10万円、翌月払い利用時の支払可能額は上限110万円。本人確認を実施すると残高上限30万円・支払可能額上限130万円。実際の枠は審査で個人差があり、利用者が自分で利用上限金額を設定できる
- 支払いを延ばす場合:スキップ払い(全額繰延)の手数料は実質年率18.0%。自動リボ・分割払いも手数料あり(率は公式ガイドに記載なし)
ファミペイ バーチャルカードは「チャージ残高の範囲内」でQUICPay+が使えると公式に書かれています。翌月払いで支払った利用分がバーチャルカード経由の決済でも同じ扱いになるかは公式ガイドに明記がないため、アプリ内の翌月払い設定画面で対象を確認してから使ってください。「初回は5,000円から」といった初回枠の情報は比較サイト由来で、公式には初回額の記載がありません。
VALUECA「スマートクレカ」|本人確認+アプラス所定の審査、未成年不可
VALUECAの後払い機能「スマートクレカ」は、公式プレスリリースによると「アプリ完結型のクレジットカード(現物なし)」で、残高不足時に後払いでチャージする仕組みです。本人確認とアプラス所定の審査が必要で、未成年は利用できません。名前のとおりクレジットカードなので、審査の性質は方法③に近いと考えてください。限度額・手数料・支払期日は公式サイトが確認できず未取得のため、本記事には記載しません。前述のとおり、同基盤のBANKITではスマートクレカ新規受付が2026年6月30日で終了しているので、申込前にアプリ内の受付状況を確認してください。
Kyash「イマすぐ入金」・ワンバンク・バンドルカード・Vプリカ・ultra payはQUICPayに乗らない(Visaタッチ・ネット決済で使う)
後払いチャージとして知名度が高いのは、Kyashの「イマすぐ入金」(立替事業者:AGペイメントサービス株式会社)、ワンバンク(旧B/43)の「あとばらいチャージ」(提供事業者:株式会社セブン銀行)、バンドルカードの「ポチっとチャージ」(提供事業者:セブン銀行またはGardia株式会社)です。いずれも3,000円〜最大50,000円の範囲(上限は審査で個別設定)で申し込み、翌月末までに支払う仕組みで、公式ヘルプに「審査あり」と明記されています。ただし、これらはすべてVisaプリペイドで、Apple Pay・Google Payに登録してもVisaのタッチ決済として動きます(Kyashは2025年8月31日にQUICPay+を終了、ワンバンクは2026年2月26日発表のApple Pay対応もVisaのタッチ決済、バンドルカードは公式ヘルプでGoogle Pay対応のみ確認)。QUICPay+マークの店で「クイックペイで」と言っても決済できないので、店頭では「Visaのタッチで」と伝えてください。
みんなの銀行 Cover|デビット残高の不足を最大5万円まで利息なしで立替(20歳以上・審査あり)
みんなの銀行(株式会社みんなの銀行)の「Cover(カバー)」は、普通預金(代表口座)の残高が足りないときに、デビットカードの支払いやATM出金を最大5万円まで自動で立て替えるサービスです。公式サイトによると利息はかからず、立て替えた分は代表口座に入金した時点で自動的に返済されます。ただし月額600円(税込)のプレミアムサービスの追加オプション(オプション自体は無料)で、対象は「20歳以上で収入がある方」(パート・アルバイト・年金受給者も可)、「年収のみのかんたん審査」「所定の審査」があると明記されています。プレミアムサービスの契約を終了するときは立替分を全額返済する必要があります。
QUICPayとの関係では注意が必要です。Coverで立て替えられるのは同行のデビットカード(JCB)の支払いですが、前述のとおり、このデビットカードをApple Pay・Google Payに登録したときにQUICPay+として動くかを、編集部は公式一次情報で確認できていません。同行の口座をすでに持っていて、アプリ内でウォレット登録時に「QUICPay」と表示された人にとっては「利息なしの後払い×QUICPay+」になり得る組み合わせなので、確認できた場合のみ選択肢に入れてください。
キャリア決済で残高を作る方法(auかんたん決済・ソフトバンクまとめて支払い・d払い)はQUICPayに乗るか
携帯料金と合算して翌月以降に支払う「キャリア決済」で、プリペイド残高を作る方法もあります。ソフトバンクカード(Visaプリペイド)は「ソフトバンクまとめて支払い」「ワイモバイルまとめて支払い」から1回1,000〜50,000円(1,000円単位)を手数料無料でチャージでき、月間の上限は満20歳以上で最大10万円、満20歳未満で最大2万円、満12歳未満で最大2,000円です(実際の上限は契約内容・利用状況で個別設定)。ただし公式サイトのウォレット対応はApple Pay・Google Pay(Visa)で、QUICPayの記載はありません。auかんたん決済は月最大10万円(18〜19歳は最大5万円、20歳以上は基本1万円から変動)ですが、au PAY残高へのチャージ可否と、au PAY プリペイドカードのQUICPay+対応を編集部は公式で確認できなかったため、本記事では「QUICPayに乗るルート」としては扱いません。d払いの電話料金合算払い(ドコモ回線契約者のみ。20歳以上は契約6か月目以降で最大10万円/月、初期設定1万円)はd払いアプリのコード決済で、QUICPayではありません。
キャリア決済は各社が契約状況・支払状況で限度額を設定する仕組みで、「審査なし」と公式に書いているわけではありません。携帯料金の支払いが遅れると利用制限がかかる点も共通です。
後払いチャージ7手段の審査区分・手数料・上限・支払期日 比較表+手数料シミュレーション(1万・3万・5万円)
「QUICPayで使いたい」意図から外れる手段も含め、同一条件で並べます。QUICPay+に乗るかどうかを最初の列に置いたので、店頭でQUICPayを使いたい人はまずそこを確認してください。
| 手段(提供・立替事業者) | QUICPay+で使えるか | 審査区分(公式表現) | 申込可能額 | 手数料(1万円/3万円/5万円) | 支払期日・延滞時 |
|---|---|---|---|---|---|
| ファミペイ翌月払い(ファミマデジタルワン) | ○(バーチャルカード経由。対象残高は要確認) | 当社所定の審査。18歳以上 | 審査で個別(支払可能額上限110万円・本人確認で130万円) | 口座引落なら0円/0円/0円。店頭払いは1回330円 | 翌月27日口座引落。スキップ払いは年率18.0% |
| VALUECA スマートクレカ(アプラス) | ○(QUICPay+対応プリペイドに後払いチャージ) | 本人確認+アプラス所定の審査。未成年不可 | 未取得 | 未取得 | 未取得 |
| みんなの銀行 Cover(みんなの銀行) | 未確認(デビットのQUICPay+対応を公式で確認できず) | 年収のみのかんたん審査・所定の審査。20歳以上で収入がある人 | 最大5万円(残高不足時に自動立替) | 0円/0円/0円(利息なし。プレミアム月額600円が前提) | 口座入金時に自動返済。プレミアム契約終了時は全額返済 |
| Kyash イマすぐ入金(AGペイメントサービス) | ×(Visaタッチ) | リアルタイム審査。18歳未満不可。書類の本人確認なしでも申込可 | 3,000〜50,000円 | 500円/1,150円/1,800円 | 翌月末。遅延損害金 年14.6% |
| ワンバンク あとばらいチャージ(セブン銀行) | ×(Visaタッチ) | 申請ごとにセブン銀行がリアルタイム審査。本人確認必須 | 3,000円〜上限(最大50,000円) | 510円/1,170円/1,830円 | 翌月末日。延滞料 年率14.6%以下 |
| バンドルカード ポチっとチャージ(セブン銀行/Gardia) | ×(Google PayはVisa。Apple Pay対応の公式記載なし) | 申込ごとに審査。満18歳以上(初回年齢確認) | 3,000〜50,000円 | 510円/1,170円/1,830円 | 翌月末日。期限超過で利用停止の場合あり |
| Vプリカ 後払いチャージ(ライフカード) | ×(QUICPay対応の公式記載なし) | 申込ごとに審査。18歳以上70歳未満・書類不要 | 3,000〜50,000円(本人確認未済は上限30,000円) | 500円/1,150円/1,800円 | 翌月末までにコンビニで支払い |
※2026年9月2日 編集部調べ(各社公式ヘルプの金額帯別手数料表から編集部が1万円・3万円・5万円の申込時の手数料を算出)。ultra pay「後払い(ミライバライ)」は1回上限30,000円のため5万円の申込不可(1万円650円・3万円1,500円)。最新の条件は公式サイトで確認してください。
手数料を率に直すと、1万円の申込ではKyash・Vプリカが5.0%、ワンバンク・バンドルカードが5.1%、5万円では3.6〜3.66%です(編集部算出)。翌月末までの1〜2か月の立替でこの負担なので、年率換算では消費者金融の上限金利(年18.0%前後)を大きく上回ります。「後払いチャージは手数料ゼロのファミペイ翌月払い(口座引落)を優先し、Visaプリペイドの後払いチャージは緊急時の1回に絞る」というのが編集部の考え方です。後払いアプリと少額融資アプリの手数料をさらに広く比べたい人は、後払いアプリと少額融資アプリの手数料比較を参照してください。
注意:「審査なし」ではない。信用情報に載る手段と載らない手段の違い
この章の手段は、いずれも各社(または立替事業者)の審査があります。信用情報機関(CIC・JICC)への照会・登録の有無は、翌月一括型の後払いチャージについては各社の公式ページに明示がなく、編集部では「照会なし」とも「あり」とも断定できません。一方、分割・リボ型は事情が異なります。たとえばメルペイの定額払いは「契約中は信用情報機関に信用情報が提供される」と公式に明記され、atoneプラスの分割払いも支払状況が指定信用情報機関に提供されます。クレジットカード(方法③)は割賦販売法上、CICへの照会・登録が法定です。「信用情報に一切残らない後払い」と断定する解説は、根拠を確認してから信じてください。QUICPay以外も含めた後払いアプリの総合比較は、QUICPay以外も含めた後払いアプリの総合比較にまとめています。
方法③【審査あり】即日発行できるQUICPay対応クレジットカードで本来の後払いにする
「審査を受けてもよいから、QUICPayの全店で使える本来の後払いにしたい」という人の受け皿です。クレジットカードをApple Pay・Google Payに登録すればQUICPay+として動き、QUICPayマークの店でも使えます。ここでは、編集部が公式サイトでQUICPay対応と発行スピードを確認できた3枚を、審査主体の違いが分かるように並べます。なお、いずれのカードも審査基準・通過率は公式非公開です。「審査が甘い」と断定する情報は根拠がないので、本記事では扱いません。
ACマスターカード(アコム)|Apple Pay・Google Payの両方でQUICPay、最短即日発行
ACマスターカードは消費者金融のアコム株式会社(三菱UFJフィナンシャル・グループ)が発行するクレジットカードです。公式サイトは「年会費無料」「最短即日カード発行」とし、自動契約機(むじんくん)でその場で受け取れる(一部発行できないコーナーあり)ほか、アプリ上でバーチャルカードを発行することもできます。QUICPayとの関係は、公式のApple Pay案内ページで「QUICPay」「QUICPay+」「Mastercard」(コンタクトレス)のマークが使えると示され、Google Pay案内ページでも「QUICPayの決済マークがあるか確認してください」と明記されています。iPhone・Androidの両方でQUICPayが使える点は、消費者金融系カードでは貴重です。
- 年会費:無料。ポイント制度はなく、毎月の利用金額の0.25%が自動キャッシュバック
- Google Payの注意:Android 7.0以降の対応端末が必要。公式ページにはGoogle Pay利用時の1回の利用上限3万円(税込)の記載あり
- Apple Payの注意:iOS 12.5.2以降が必要。機種変更時は自動で引き継がれないため再設定が必要
- リボ専用:ショッピングは「1回払い」を指定しても自動的にリボルビング払い(手数料 実質年率10.0%〜14.6%)になる。翌月に全額を繰り上げ返済しないと手数料が発生する点に注意
- 申込条件:20歳未満は申込不可(アコム共通)。ショッピング枠は最高300万円、カードローン契約と合わせて上限800万円
アコムはカードローンについて「勤務先へ在籍確認の電話は100%ありません」と公式FAQで明記しています(書面や申告内容で確認)。ACマスターカードの申込でも在籍確認が気になる人は、アコムの在籍確認の実態を先に確認してください。
JCBカード W|18〜39歳限定・年会費永年無料、ナンバーレスなら最短5分でカード番号発行
JCBカード Wは、QUICPayの運営元である株式会社ジェーシービーのカードです。公式サイトによると、申込対象は18歳以上39歳以下で本人または配偶者に安定継続収入のある人、または高校生を除く18歳以上39歳以下の学生。年会費は永年無料(39歳までに入会すれば40歳以降も無料)で、QUICPayの追加費用はなく、Apple Pay・Google Pay・Samsung Wallet・タッチ決済・MyJCB Payに対応します。ポイントは200円(税込)ごとに2ポイント(1.0%、通常カードの2倍)です。
ナンバーレスタイプなら、受付時間9:00〜20:00の申込で最短5分でカード番号・セキュリティコードが発行され、届く前からApple Pay・Google Payに登録してQUICPayが使えます(顔写真付き本人確認書類が必要。カード本体は約1週間で郵送)。2026年9月2日時点の新規入会キャンペーンでは、入会月の翌々月15日までのApple Pay・Google Pay・QUICPay等の利用が20%キャッシュバック(最大12,000円)の対象になっています(申込期間2026年4月1日〜、過去1年間の対象カード保有者は対象外。予告なく変更される場合あり)。
セゾンパール・アメリカン・エキスプレス・カード(デジタル)|QUICPay利用で最大2%相当還元、最短5分でデジタル発行
株式会社クレディセゾンのセゾンパール・アメリカン・エキスプレス・カードは、公式サイトで「QUICPay利用でポイント最大2%相当還元(永久不滅ポイント4倍)」と案内されています。対象は「ご利用金額が年間合計30万円(税込)に達する引落月まで」で、Apple Pay・Google Payでの支払いも対象です。デジタルカードは「原則として、お申し込み開始から、最短5分で、セゾンカードのスマートフォンアプリ上にデジタルカードが発行」されます。年会費は初年度無料で、2年目以降も前年に1円以上の利用があれば無料(利用がない場合は1,100円・税込)、申込対象は18歳以上で連絡可能な人です(公式サイト・2026年9月2日時点)。審査基準は公式非公開です。
▶ セゾンパール・アメリカン・エキスプレス・カードの公式サイトで最新条件を確認する
QUICPay対応クレカ比較表(審査主体・最短発行・Apple Pay/Google Pay対応・年会費・還元)
| カード | 審査主体 | 最短発行(公式表記) | Apple Pay/Google PayでQUICPay | 年会費・還元 | 注意点 |
|---|---|---|---|---|---|
| ACマスターカード | 消費者金融系(アコム) | 最短即日(むじんくん)/アプリでバーチャルカード | 両方○(公式明記) | 無料・0.25%自動キャッシュバック | リボ専用(年率10.0〜14.6%)。20歳未満不可。Google Payは1回3万円まで |
| JCBカード W | カード会社(JCB) | 最短5分でカード番号(9:00〜20:00受付・ナンバーレス) | 両方○(公式明記) | 永年無料・1.0% | 18〜39歳限定。カード本体は約1週間 |
| セゾンパール・アメックス(デジタル) | カード会社(クレディセゾン) | 最短5分でデジタル発行 | 両方○(QUICPay特典対象) | 初年度無料・前年1円以上の利用で翌年度も無料(未利用時1,100円)・QUICPay利用で最大2%相当 | 18歳以上。2%相当還元は年間合計30万円に達する引落月まで |
※2026年9月2日 編集部調べ(各社公式サイト)。発行時間は申込時間帯・審査状況により異なります。審査基準・通過率は各社非公開です。最新の条件は公式サイトで確認してください。
PayPayカードについて補足します。PayPayカードは年会費永年無料、満18歳以上で本人または配偶者に安定した継続収入がある人が申込対象で、公式には「申込手続き完了後、最短2分で審査完了」(21:30〜翌10:00の申込は翌日12:00以降の審査)とされています。ただし、Apple Payに追加した場合の決済方式(QUICPayかタッチ決済か)を編集部は公式ページで確認できなかったため、上の表には含めていません。PayPayアプリの「PayPayクレジット」はアプリ内のコード決済であり、QUICPayではない点にも注意してください。
審査に不安がある人が申し込む前に確認すること(多重申込・信用情報・収入証明)
- 短期間に複数枚申し込まない:申込情報はCICで照会日から6か月間、JICCで6か月以内保有されます。同時期の多重申込は審査で不利になる要因とされています
- 過去の延滞を把握する:延滞などの返済状況は、CIC・JICCとも契約期間中および契約終了後5年以内保有されます。心当たりがあれば、CICのインターネット開示(500円)などで事前に確認できます
- 収入と借入状況を正確に申告する:申込内容の虚偽は審査で不利になるだけでなく、犯罪収益移転防止法の取引時確認で本人特定事項を偽ることは罰則の対象です
- キャッシング枠は0にして申し込む:クレジットカードのキャッシング枠は貸金業法の総量規制(年収の3分の1)の対象で、枠を付けると返済能力調査が加わります。QUICPay目的ならショッピング枠だけで足ります
申込条件が広いとされるカードの選び方は、審査に通りやすいとされるクレジットカードの選び方で詳しく解説しています。
QUICPayに「乗らない」後払いアプリ一覧|間違えやすい非対応サービス
「クイックペイ 後払い 審査なし」で検索して出てくる記事の多くは、Olive・d払い・メルペイ・バンドルカード・ペイディなどを「QUICPayの代わり」として並べています。しかし、これらは非接触決済の方式がiDやVisaのタッチ決済であったり、そもそもコード決済専用だったりして、QUICPayとしては使えません。登録してから「クイックペイで」と言っても決済できず、レジで困る原因になります。各社公式のウォレット対応表記をもとに整理しました。
iDやVisaタッチにしか対応しないサービス(Olive・メルペイ・ワンバンク・Kyash)
Oliveフレキシブルペイ(三井住友銀行・三井住友カード)は、公式サイトで対応決済としてVisaのタッチ決済・iD・Apple Pay・Google Payなどを案内しており(iDはデビットモードのみ)、QUICPayの記載はありません。メルペイは公式トップで「iD・コード決済対応」と案内しており、QUICPayではありません。ワンバンク(旧B/43)はApple Pay・Google PayともVisaのタッチ決済、KyashもVisaのタッチ決済です(QUICPay+は2025年8月31日で終了)。
Apple Pay・QUICPayに登録できない、またはコード決済専用のサービス(バンドルカード・PayPayクレジット・d払い・atone・ペイディ)
バンドルカードは公式ヘルプでGoogle Pay対応のみ確認でき、Apple Pay対応の公式記載はありません(Google Payでの決済もVisa)。PayPayクレジット(旧PayPayあと払い)はPayPayアプリの支払い方法のひとつで、店頭ではPayPayのコード決済として使います。d払いの電話料金合算払いもd払いアプリのコード決済で、公式ページにQUICPayの記載はありません。atoneはネットショップ中心で、実店舗では利用実績に応じたコード決済です。ペイディはオンライン後払いが中心で、編集部の確認範囲ではQUICPayとして使える公式案内は見つかりませんでした。
後払いアプリ×非接触決済 対応マトリクス表
| サービス | QUICPay | iD | Visa/Mastercard/JCBタッチ | コード決済 | QUICPayで使いたい場合の代替 |
|---|---|---|---|---|---|
| ファミペイ(バーチャルカード) | ○ QUICPay+ | — | — | ○ FamiPay | そのまま使える(QUICPay+マーク店) |
| VALUECA | ○ QUICPay+ | — | ○ Visa | — | そのまま使える(iPhone) |
| Oliveフレキシブルペイ | ×(記載なし) | ○(デビットのみ) | ○ Visa | — | iD対応店・Visaタッチで支払う |
| メルペイ(メルペイのクレジット) | × | ○ | — | ○ | iD対応店で「iDで」と伝える |
| ワンバンク(あとばらいチャージ) | × | — | ○ Visa | — | 「Visaのタッチで」と伝える |
| Kyash(イマすぐ入金) | ×(2025年8月31日終了) | — | ○ Visa | — | 「Visaのタッチで」と伝える |
| バンドルカード(ポチっとチャージ) | × | — | ○ Visa(Google Payのみ確認) | — | Google PayのVisa、またはリアルカード |
| PayPayクレジット | × | — | — | ○ PayPay | PayPayのコード決済で支払う |
| d払い(電話料金合算払い) | ×(記載なし) | — | — | ○ d払い | d払いのコード決済で支払う |
| atone | × | — | — | ○(利用実績に応じ) | atoneのコード決済で支払う |
| ペイディ | ×(公式案内なし) | — | — | — | オンライン後払いとして使う |
| ソフトバンクカード | ×(記載なし) | — | ○ Visa(Apple Pay・Google Pay対応) | — | Visaのタッチで支払う |
※2026年9月2日 編集部調べ(各社公式サイト・公式ヘルプのウォレット対応表記)。「記載なし」は公式に対応の記載が見つからなかったことを示します。最新の条件は公式サイトで確認してください。
クイックペイ以外で審査なし・後払いを店頭で使いたい場合の代替(iD対応店・タッチ決済・コード決済)
QUICPayにこだわらなければ、上の表のサービスも店頭で使えます。iDはQUICPayと同じく非接触の電子マネーで、対応店舗も重なる部分が多いため、Olive(デビット)やメルペイをApple Pay・Google Payに登録すれば「iDで」と伝えて支払えます。Kyash・ワンバンク・バンドルカードは「Visaのタッチで」、PayPayクレジット・d払い・atoneはコード決済です。QUICPayでなければならない理由が「その店がQUICPay+対応だから」という場合は、方法①のファミペイ バーチャルカードのように、QUICPay+対応が公式に明記されたプリペイドを選んでください。Oliveの審査と使い方はOliveフレキシブルペイの審査と使い方で解説しています。
QUICPayを審査なし/後払いで使う設定手順(iPhone・Android別)
QUICPay公式ガイドは、利用開始を「利用端末を選ぶ→カードを確認する→スマホに設定する→お店で使う」の4ステップで案内しています。ここでは、審査なしのプリペイド(方法①)と、後払いのクレジットカード(方法③)のどちらでも共通するやり方(設定手順)を、iPhone・Android別に整理します。
iPhone:ウォレットにカードを追加してQUICPayで支払う手順
- 対応端末を確認する:Appleのサポートページによると、日本でApple Payを使ってお店で支払うにはiPhone 8以降(またはApple Watch Series 3以降)が必要です
- カードを用意する:方法①ならプリペイドアプリでバーチャルカードを発行し、残高をチャージします。方法③ならカード番号が発行された状態にします
- ウォレットに追加する:「ウォレット」アプリの「+」からカードを追加します。ファミペイやアコムのように、各社アプリ内の「Apple Payに設定」ボタンから追加できるサービスもあります(アコム公式アプリでは「Apple Payを設定」→カード情報確認→「設定をはじめる」→規約同意で完了)
- 追加時に決済方式を確認する:カード追加後の画面で「QUICPay」と表示されていれば、QUICPay+対応店で使えます。「Visa」「Mastercard」「iD」のみの表示なら、そのカードはQUICPayとしては使えません
- 店で支払う:QUICPay公式FAQのとおり、店員に「クイックペイで」と伝えます。サイドボタン(Face ID機種)またはホームボタン(Touch ID機種)で認証してから、端末にiPhoneをかざします
Android:Googleウォレットに追加し「QUICPayのメインカード」に設定する手順
- 対応端末を確認する:Googleのサポートページによると、電子マネー・QUICPay・iDを使うには「おサイフケータイ」対応のAndroid端末が必要で、支払いカードの利用にはAndroid 9以降が必要です。ACマスターカードの公式ページはAndroid 7.0以降の対応端末を条件にしています
- Googleウォレットにカードを追加する:Googleウォレットアプリの「ウォレットに追加」から登録します。ファミペイはGoogle Payに設定するとQUICPay+で使えると公式に明記しています。アコム公式アプリでは「Google Payを設定」→「G Payに追加」→規約同意で完了です
- QUICPayのメインカードを確認する:QUICPay対応カードを複数登録している場合は、Googleウォレット上でQUICPayとして使うカードを1枚選びます。Googleは、iD・QUICPay・モバイルSuicaなどのアプリとGoogleウォレットで同じアカウントを使うよう案内しています
- 店で支払う:「クイックペイで」と伝え、端末に背面をかざします。画面ロック解除の要否は端末・設定により異なるため、初回はロックを解除した状態でかざすと確実です
店頭での伝え方(「クイックペイで」)とQUICPay+マークの見分け方
QUICPay公式FAQは「お支払い時には『クイックペイで』とお伝えください」としています。プリペイド・デビットを登録した人は、レジ周りの決済マークに「QUICPay+」(プラスの表記)があるかを見てください。QUICPay公式によれば、プリペイド・デビットが使えるのはQUICPay+対応店に限られます。QUICPayの利用可能端末は全国373万台以上(2026年3月末時点)ですが、その中にQUICPay+非対応の端末も含まれる点は覚えておきましょう。
使えないときのチェックリスト(QUICPay非対応店・残高不足・上限超過・メインカード未設定)
- 店がQUICPay+非対応:プリペイド・デビットはQUICPay+マークの店でしか使えません
- 残高不足:プリペイドは残高の範囲内でしか決済できません(ファミペイ公式も「チャージ残高の範囲内」と明記)
- 上限超過:カード型やQUICPayマーク提示店は1回2万円まで。ACマスターカードのGoogle Payは1回3万円までなど、カード側の上限もあります
- 登録したカードがそもそもQUICPay非対応:Olive・Kyash・ワンバンク・メルペイなどはiDまたはVisaタッチです。ウォレットの表示を確認しましょう
- Android側の設定:おサイフケータイ非対応端末、QUICPayのメインカード未設定、QUICPayアプリとGoogleウォレットのアカウント不一致が原因になることがあります
- 機種変更後の再設定漏れ:アコム公式はApple Pay・Google Payとも機種変更時に自動引き継ぎされないため再設定が必要としています
審査なし・後払いでQUICPayを使うときの注意点
使い始めた後のトラブルを避けるために、上限・手数料・規約・年齢・広告の5点を確認しておきましょう。
QUICPay(1回2万円まで)とQUICPay+の上限と使える店の違い
カード型やQUICPayマーク提示店では1回2万円までという公式の上限があります。Apple Pay・Google Pay(QUICPay+)に上限はありませんが、「設定しているカードおよびご利用の店舗等により異なる」ため、実際にはカード側の上限に従います。プリペイドは残高上限が、後払いチャージは審査で決まる枠が、それぞれの上限になります。10万円規模の高額決済を審査なしの後払いで行えるかについては、10万円規模の後払いを審査なしで使えるかの検証で扱っています。
後払いチャージの手数料・延滞リスクと信用情報への影響
Visaプリペイドの後払いチャージは1回500〜1,830円の手数料がかかり、延滞するとKyashやワンバンクは年率14.6%の遅延損害金・延滞料がつきます。バンドルカードは期限超過でカード利用停止となる場合があり、atoneは長期化すると債権回収機関への委託や法的措置の可能性を公式に示しています。翌月一括型の後払いチャージが信用情報機関に登録されるかは公式に明示がありませんが、クレジットカード(方法③)の延滞は契約終了後5年以内、信用情報に残ります。「少額だから大丈夫」と考えず、翌月に必ず払える金額に絞ってください。
後払い・プリペイドの現金化は規約違反(利用停止・法的リスク)
後払いで商品券やギフト券を買って売る、後払いチャージした残高を出金するといった「現金化」は、各社の利用規約違反で、発覚すればアカウント停止や一括請求の対象になります。Kyashは後払いで入金した残高を出金できないと公式に明記しています。また、金融庁は「後払い(ツケ払い)現金化」を実態が貸付けであれば貸金業法の規制対象になり得るとして、利用者にも注意を呼びかけています。現金が必要なら、後述のカードローン(審査あり)か公的な貸付制度を検討してください。
年齢・本人確認の条件(18歳・20歳・eKYC)
後払い系の年齢条件は、ファミペイ翌月払い・Kyashイマすぐ入金・バンドルカードのポチっとチャージ・JCBカード W・PayPayカードが18歳以上、ACマスターカード・みんなの銀行Cover・アコムやSMBCモビットのカードローンが20歳以上、Vプリカ後払いチャージが18歳以上70歳未満です。クレジットカードや残高上限の引き上げでは、犯罪収益移転防止法にもとづく本人確認(スマホで本人確認書類と顔を撮影するeKYCなど)が必要になります。「審査なし・本人確認なしで高額枠」をうたうサービスは、法令上あり得ないと考えてください。
「審査なしで後払い・融資」広告への警戒(SNS・掲示板の勧誘)
日本貸金業協会は、SNSの個人間融資、給与ファクタリング、偽装ファクタリング、融資保証金詐欺、後払い現金化を悪質業者の手口として挙げています。「金融庁が貴方の信用情報を管理している」と称して手数料を求める手口もありますが、金融庁は個人の信用情報を管理したり個別の貸付に関与したりすることはありません。困ったときの相談先は、日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051、9:00〜17:00、土日祝・年末年始除く)、消費者ホットライン(188)、警察相談専用電話(#9110)です。
今すぐ現金が必要ならカードローン(審査あり)という選択肢
QUICPayの後払いはあくまで「店頭での買い物を翌月払いにする」手段です。家賃や公共料金など、店頭決済で払えない支出が目的なら、QUICPayをどう工夫しても解決しません。5万円程度を審査なしで用意したい人の選択肢は5万円を審査なしで用意したい人の状況別選択肢で整理していますが、貸金業者で「審査なし」は存在しないため、現金が必要なら審査を受けてカードローンを使うのが現実的です。
QUICPayの後払いでは足りない場合の判断基準(金額・用途・期日)
- 金額:後払いチャージは最大5万円。それ以上、または複数の支払いが重なるならカードローン
- 用途:現金でしか払えない支出(家賃・振込・病院の窓口など)はカードローン
- 期日:翌月末までに全額返せないなら、後払いチャージの延滞よりも、返済計画を立てられるカードローンのほうが総負担を抑えやすい
- 公的支援を先に確認:生活費に困窮している場合は、市区町村の社会福祉協議会の緊急小口資金・生活福祉資金など公的貸付を先に相談してください
大手消費者金融4社の比較表(金利・最短融資・無利息期間・在籍確認の電話)
| 項目 | アコム | プロミス | アイフル | SMBCモビット |
|---|---|---|---|---|
| 貸付利率(実質年率) | 2.4%〜17.9% | 2.5%〜18.0% | 3.0%〜18.0% | 3.00%〜18.00% |
| 融資スピード(公式表記) | 最短20分 | 最短3分(Web・アプリ) | 最短9分 | 最短15分 |
| 無利息期間 | 30日間(契約日の翌日から) | 30日間(初回借入の翌日から。メールアドレス登録+Web明細利用が条件) | 30日間(契約日の翌日から) | なし |
| 申込年齢 | 20〜72歳 | 18〜74歳 | 満20歳以上 | 20〜74歳 |
| 勤務先への電話(公式表現) | 「100%ありません」(書面・申告内容で確認) | 「原則おこないません」(98%の顧客に実施していない) | 「原則実施しません」(99.1%なし・2025年1〜2月調査) | 「原則として実施しません」(必要時も同意のうえ) |
※2026年9月2日 編集部調べ(各社公式サイト)。融資時間は申込時間帯や審査状況により異なり、希望に添えない場合があります。アコムの利率は2026年1月6日以降の新規契約の条件です。貸金業者からの借入は総量規制(年収の3分の1まで)の対象です。最新の条件は公式サイトで確認してください。
金利・審査スピード・無利息期間をより多くの会社で比べたい人は、カードローンおすすめランキングで金利・審査スピードを比較を参照してください。返済が難しくなったときは、一人で抱えず早めに相談してください。日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051)は相談・生活再建支援カウンセリングとも無料、法テラス・サポートダイヤル(0570-078374、平日9:00〜21:00・土曜9:00〜17:00)は収入・資産要件を満たせば1つの問題につき3回まで無料で法律相談ができます。お住まいの自治体の多重債務相談窓口や財務局の窓口も利用できます。
クイックペイの後払い・審査に関するよくある質問
QUICPayは本当に審査なしで後払いできない?
できません。QUICPay自体に審査はありませんが、後払いになるのはクレジットカードを登録した場合だけで、クレジットカードには必ず発行会社の審査があります。審査なしで使えるのは、プリペイドカードやデビットカードをApple Pay・Google Payに登録し、QUICPay+マークの店で前払い残高から支払う方法です。「審査なしで後払い」をうたう業者は違法業者の可能性があるため、利用しないでください。
審査がいらない後払いアプリはある?
審査がまったくない後払いアプリはありません。ファミペイ翌月払い・Kyashイマすぐ入金・ワンバンク・バンドルカード・ペイディ・atoneなどは、いずれも公式に「所定の審査」「申込ごとの審査」を行うと明記しています。違いは、クレジットカードのように信用情報機関の照会を法律上求められるか、各社の独自審査かという点です。QUICPayとして店頭で使えるのは、このうちファミペイ(バーチャルカード)などQUICPay+対応が明記されたものに限られます。
2万円をすぐ使える後払いアプリは?
Kyashイマすぐ入金・ワンバンクあとばらいチャージ・バンドルカードのポチっとチャージは、いずれも3,000円〜最大50,000円の範囲で申し込めますが、初回から2万円が使えると公式に約束しているサービスはなく、上限は審査で個別に決まります。2万円を申し込んだ場合の手数料はKyashが800円、ワンバンク・バンドルカードが815円です。これらはQUICPayではなくVisaのタッチ決済で使う点に注意してください。
QUICPayの利用限度額はいくら?支払回数は選べる?
カード型のQUICPayとQUICPayマーク提示店では1回2万円までです。Apple Pay・Google Pay(QUICPay+)は公式上「上限なし」ですが、設定しているカードや店舗により異なるため、実際にはクレジットカードの利用可能枠やプリペイドの残高が上限になります。支払回数はQUICPayではなく登録したカードの側で決まります。ACマスターカードは自動的にリボ払い、JCBカード Wなどは1回払いが基本で、後から分割やリボに変更できるかはカード会社の規定によります。
QUICPayとQUICPay+は何が違う?
QUICPayはクレジットカードのみ対応で1回2万円まで、QUICPay+はクレジットカードに加えてプリペイドカード・デビットカードにも対応し、上限は発行会社と店舗の設定によります。Apple Pay・Google Payに登録したカードはQUICPay+として扱われます。審査なしのプリペイド・デビットで支払えるのはQUICPay+マークのある店だけなので、店頭のマークを確認してください。
QUICPayとiDはどちらが審査なしで使いやすい?
どちらも「審査なし」で使えるかは登録するカード次第です。QUICPayはファミペイ バーチャルカード(JCBプリペイド)などQUICPay+対応のプリペイドで審査なしに使えます。iDはメルペイ(メルペイのクレジットは審査あり、残高払いは前払い)やOliveのデビットモードで使えます。メルペイやOliveをすでに使っている人はiD、ファミペイを使っている人はQUICPayが自然な選択です。持っていないカードのために新しくアプリを増やすより、いま手元にあるアプリの非接触決済方式を確認するほうが早く使い始められます。
まとめ|QUICPayを審査なしで使うならプリペイド×QUICPay+、後払いにするならクレカが必要
- QUICPay自体に審査はない。後払いにするにはクレジットカード審査が必要で、「審査なしの後払い」は存在しない
- 方法①(審査なし):ファミペイ バーチャルカード(JCB)はApple Pay・Google PayでQUICPay+対応が公式に明記。前払い残高・QUICPay+マーク店限定
- 方法②(各社審査あり):QUICPay+に乗る後払いチャージは実質ファミペイ翌月払い(口座引落なら手数料無料)。Kyash・ワンバンク・バンドルカードはVisaタッチ扱いで、QUICPayでは使えない
- 方法③(審査あり):ACマスターカードはApple Pay・Google Payの両方でQUICPay、最短即日発行。JCBカード W・セゾンパールは最短5分でデジタル発行
- Olive・メルペイ・d払い・PayPayクレジット・ペイディなどは「QUICPayの代わり」にはならない。iD・Visaタッチ・コード決済として使う
- 現金が必要なら、後払いの現金化ではなく審査ありのカードローンか公的貸付を。返済に困ったら日本貸金業協会(0570-051-051)や法テラスへ
編集部の推奨順は「①審査なしのプリペイド→②手数料無料のファミペイ翌月払い→③QUICPay対応クレジットカード」です。今日中にコンビニで使いたいならファミペイ バーチャルカードをApple Pay・Google Payに追加し、QUICPay+マークの店で「クイックペイで」と伝えてください。後払いで全店対応にしたいなら、ACマスターカードかJCBカード Wの公式サイトで申込条件を確認したうえで、キャッシング枠を付けずに申し込むのが、審査で不利になる要因を減らす進め方です。
この記事の情報源
以下の公式サイト・法令・公的機関の情報を、SEIMEIメディア編集部が2026年9月2日時点で確認しました。
- QUICPay公式(株式会社ジェーシービー)「QUICPayとQUICPay+の違い」:https://www.quicpay.jp/about/quicpayplus.html/「QUICPayについて」(179社・373万台・3,761万会員、2026年3月末時点):https://www.quicpay.jp/about//「よくあるご質問」(1回2万円上限・支払い時の伝え方):https://www.quicpay.jp/support/faq/
- ファミペイ公式「ファミペイ バーチャルカード」:https://famipay.famidigi.jp/guide/virtualcard/「ファミペイ翌月払い」:https://famipay.famidigi.jp/guide/skip/
- Kyash公式「QUICPay+の取扱終了について」:https://www.kyash.co/information/20250602/Kyashヘルプ「イマすぐ入金の申し込み可能額や手数料」:https://support.kyash.co/hc/ja/articles/4403097115161
- ワンバンク公式「あとばらいチャージ」:https://onebank.jp/postpay//バンドルカードヘルプ「ポチっとチャージの手数料」:https://support.vandle.jp/hc/ja/articles/360032013312/Vプリカ公式「チャージ」:https://vpc.lifecard.co.jp/guide/charge.html
- アプラス「VALUECA」提供開始プレスリリース:https://prtimes.jp/main/html/rd/p/000000083.000005563.html
- au PAY プリペイドカード公式:https://www.au.com/payment/prepaid/
- アコム公式「ACマスターカード」:https://www.acom.co.jp/lineup/credit//同 Apple Pay案内:https://www.acom.co.jp/lineup/credit/applepay//同 Google Pay案内:https://www.acom.co.jp/lineup/credit/googlepay/
- JCB公式「JCBカード W」:https://www.jcb.co.jp/promotion/ordercard/w/index.html/クレディセゾン公式「セゾンパール・アメリカン・エキスプレス・カード」:https://www.saisoncard.co.jp/amex/pearl/
- 三井住友銀行「Olive」:https://www.smbc.co.jp/kojin/olive//PayPay「クレジット」:https://paypay.ne.jp/guide/paylater/
- みんなの銀行「Cover」:https://www.minna-no-ginko.com/service/cover//ソフトバンクカード「まとめて支払いチャージ」:https://www.softbank.jp/card/howto/charge/sofmach//ソフトバンク「まとめて支払い」利用限度額:https://www.softbank.jp/mobile/service/payment//auかんたん決済ヘルプ:https://kantan.auone.jp/help/help03//d払い「電話料金合算払い」:https://service.smt.docomo.ne.jp/keitai_payment/guide/wallet/tell.html
- アコム・プロミス・アイフル・SMBCモビット各公式サイト(貸付条件・在籍確認FAQ):acom.co.jp/cyber.promise.co.jp/aiful.co.jp/mobit.ne.jp
- e-Gov法令検索「貸金業法」:https://laws.e-gov.go.jp/law/358AC1000000032/「割賦販売法」:https://laws.e-gov.go.jp/law/336AC0000000159
- 金融庁「立替サービスの貸金業該当性に関するQ&A」:https://www.fsa.go.jp/policy/kashikin/qatatekae.pdf/「後払い(ツケ払い)現金化にご注意」:https://www.fsa.go.jp/ordinary/chuui/cashing_chuui.html/「登録貸金業者情報検索サービス」:https://clearing.fsa.go.jp/kashikin/
- 日本貸金業協会「悪質業者の手口」:https://www.j-fsa.or.jp/personal/info/dark_finance.php/「貸金業相談・紛争解決センター」:https://www.j-fsa.or.jp/personal/trouble/
- 経済産業省「割賦販売法(後払い分野)の概要・FAQ」:https://www.meti.go.jp/policy/economy/consumer/credit/kappuhanbaihoatobaraibunyanogaiyofaq.html/CIC「信用情報の保有期間」:https://www.cic.co.jp/confidence/posession.html/法テラス:https://www.houterasu.or.jp/site/soudan-tatekae/
- Apple「Apple Payに対応しているデバイス」:https://support.apple.com/ja-jp/102896/Google「Google ウォレットの対応端末」:https://support.google.com/wallet/answer/13314575

コメント