
アイフルのアプリを開くと「ご利用可能額(使える金額)」が0円や「返済のみ」の表示になり、追加の借入ができない。アイフルの利用可能額が0円になる原因は7つに分かれ、どれに当たるかで復活の方法と日数が変わります。
限度額の使い切りや返済の反映待ちなら、入金が反映され次第戻ります。収入証明書の提出案内が届いたケースは、アプリから提出すれば2営業日以内(混雑時は1週間程度)に見直しが完了すると公式が案内しています。延滞や総量規制が原因なら、返済で状況を整えてから信用情報の更新を待つことになります。
アプリの表示と直近の行動から自分の0円のタイプを診断し、早見表で今日やることと復活の目安を確かめてください。
最終確認日:2026年9月2日
【結論】アイフルの利用可能額0円は原因で復活ルートが決まる(30秒早見表)
まず、アイフルの「ご利用可能額(使える金額)」とは、契約した限度額から現在の借入残高を差し引いた「あといくら借りられるか」の金額です。アプリでは「使える金額」、検索では「利用限度額0円」「利用停止」と表現が分かれますが、この記事ではいずれも「新たな借入ができない状態」として扱います。これが0円になるのは、単純に枠を使い切った場合だけではありません。返済がまだ反映されていない、限度額そのものが下がった、融資に制限がかかっているなど、複数の状況で同じ「0円」が表示されます。
アプリや会員ページに「返済のみ」と表示されている場合は、新たな借入はできず、返済だけができる状態です。定期審査で限度額が下がり、借入残高が限度額を上回っている場合にもこの状態になります。アイフル公式FAQは、限度額が下がった場合でも月々の返済金額は変わらないと案内しています。
原因×復活方法×目安日数の早見表
アプリの表示と状況から、該当しそうな行を探してください。復活の可能性は、アイフル公式FAQの案内と貸金業法の仕組みから編集部が整理した傾向で、アイフルが復活を保証するものではありません。
| アプリの表示・状況 | 考えられる原因 | 自分でできる対処 | 復活までの目安 | 復活の可能性 |
|---|---|---|---|---|
| 借入をした直後から0円 | ①限度額まで借りている | 返済して残高を減らす | 返済が反映され次第(元金の減少分) | 高い |
| 返済したのに0円のまま | ②返済の反映待ち | アプリで反映を確認し、反映されなければ会員専用ダイヤルへ | 入金がアイフルに反映され次第 | 高い |
| 「返済のみ」表示+返済が遅れたことがある | ③延滞・遅延(アイフルまたは他社) | 遅れている分を至急入金する | 公式は非公開。延滞解消と信用情報の更新後 | 条件付き |
| 他社で借り増しした後に0円 | ④総量規制(年収の3分の1) | 他社を返済し、貸金業者の残高を年収の3分の1以内に戻す | 他社の返済が信用情報に反映された後 | 条件付き(残高次第) |
| 収入証明書の提出案内が届いた | ⑤収入証明書の未提出・再提出待ち | スマホアプリから最新の収入証明書を提出 | 提出後2営業日以内(混雑時1週間程度) | 高い(減額になる場合もある) |
| 限度額が下がった通知が来た(延滞・借り増しなし) | ⑥定期審査による減額 | 登録情報・年収・他社借入を最新にして見直しを依頼 | 公式は日数を明示していない | 条件付き |
| 転職・引越し後、またはカード・ATMのエラー | ⑦登録情報の未更新・その他 | 登録変更の手続き、カードの再発行、時間をおいて再試行 | 手続き完了後 | 高い |
※2026年9月2日 編集部調べ。アイフル公式FAQ・公式サイトの案内と貸金業法の仕組みから整理。最新の条件は公式サイトで確認してください。
今日できること3つ(返済反映の確認/収入証明書の提出/登録情報の更新)
- 返済の反映を確認する:直近の返済が借入残高に反映されているか、スマホアプリまたは会員サービスの「使える金額」と取引履歴で確認します。反映されていれば、元金が減った分だけ利用可能額は戻ります。
- 収入証明書をアプリから提出する:アイフルでは、限度額の見直し(増額)はスマホアプリから最新の収入証明書を提出する方法で受け付けています。申込書類は不要で、画像の提出は24時間可能です。提出後は2営業日以内(混雑時は1週間程度)に見直しが完了します。
- 登録情報を最新にする:自宅・勤務先・年収・他社借入の状況に変更があれば、届け出ることで限度額の見直しが可能だとアイフル公式FAQは案内しています。転職や引越しをしたまま放置している場合は先に更新します。
この3つで動かない場合は、延滞・総量規制・定期審査のいずれかが関わっている可能性が高くなります。次のセクションで、自分の0円がどのタイプかを切り分けていきましょう。
この記事の使い方は次のとおりです。
- 原因に心当たりがない人:次の診断セクションで、アプリの表示と直近の行動からタイプを切り分けてください
- 原因が分かっている人:「復活させる方法と手順」の該当する手続きに進み、「反映タイミング」で復活の目安を確認してください
- 復活を待てない人:「復活しない・待てないときの選択肢」で、総量規制に余裕があるかを基準に代替を選んでください
まず確認:あなたの「0円」はどのタイプ?アイフルで借りれなくなった原因をアプリ表示と状況で診断
「アイフルで急に借りれなくなった」「突然0円になった」と感じたとき、多くの人が困るのは原因が分からないことです。アイフルは限度額を変更したときにメールまたはSMSで通知しますが、通知は電磁的交付の承諾とメール登録が前提で、原因の詳細まで書かれているとは限りません。ここでは、アプリの表示パターンと直近の行動から原因を絞り込む手順を説明します。
アプリ・会員ページの表示パターン別の意味(利用可能額0円/返済のみ/ご融資に制限がかかっている可能性)
アイフルの利用可能額は、現在取引中の方であればスマホアプリまたは会員サービスで確認できます。表示のされ方によって、考えられる状況が変わります。
| 表示・状態 | 意味 | まず疑う原因 | 次にやること |
|---|---|---|---|
| 使える金額が0円、限度額の表示は以前と同じ | 限度額いっぱいまで借入残高がある状態 | ①枠の使い切り/②返済の反映待ち | 取引履歴で残高と直近の入金を確認 |
| 限度額そのものが以前より小さくなっている | 定期審査などで限度額が引き下げられた状態 | ⑥定期審査/④総量規制/③延滞 | 限度額変更の通知メール・SMSを確認 |
| 「返済のみ」の表示 | 新規の借入はできず返済だけができる状態 | ③延滞/⑥減額で残高が限度額超え/⑤書類 | 遅れがあれば入金、案内が来ていれば書類提出 |
| 収入証明書の提出を求める案内が届いた | 限度額や他社借入の状況から書類が必要になった | ⑤収入証明書 | アプリから最新の収入証明書を提出 |
| ATMやアプリでエラーになる | 取引自体が受け付けられない状態 | ⑦カード・システム側の要因/メンテナンス | 時間をおいて再試行し、続くなら問い合わせ |
※2026年9月2日 編集部調べ。表示の文言や画面構成はアプリのバージョンにより異なる場合があります。最新の条件は公式サイトで確認してください。
収入証明書の提出案内について補足します。アイフルが収入証明書の提出を案内する際の発信元電話番号の一つとして、公式FAQは0120-659-792をアイフルの番号だと明記しています。この番号から提出を求められた場合は、公式アプリ・公式サイトの案内どおりに提出して問題ありません。ただし、メッセージにリンクが含まれる場合は、リンク先が公式ドメイン(aiful.co.jp)かどうかを必ず確認してください。
直近の行動チェック(返済直後か・延滞がないか・他社で借りたか・収入証明書を出したのはいつか・転職や引越しをしたか)
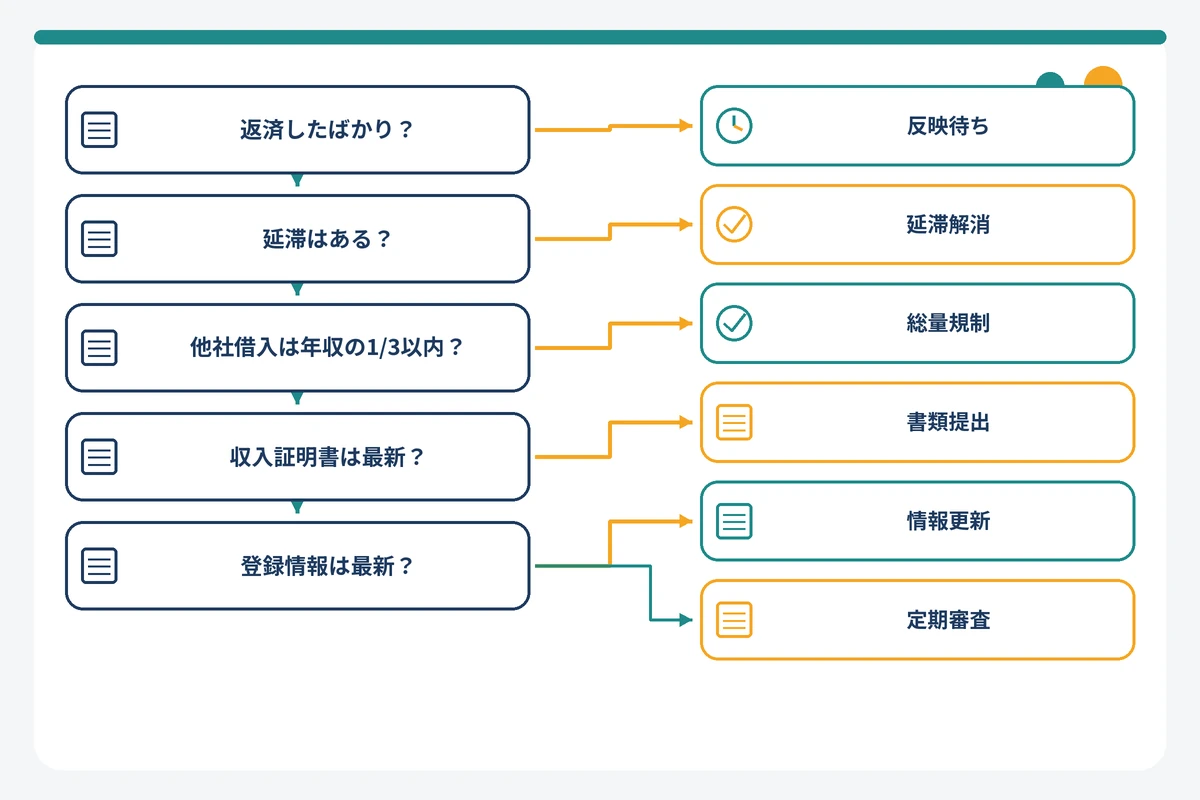
表示パターンで絞り込めなければ、次の5つを順番に自問してください。1つでも「はい」があれば、その原因の可能性が高まります。
- 返済した直後ではないか:返済してすぐの場合、入金の処理がアイフル側で完了するまで利用可能額に反映されないことがあります。→②返済の反映待ち
- アイフルまたは他社で返済が遅れていないか:アイフルの約定日を過ぎた、他社のカードローンやクレジットカードの支払いが遅れた、という場合は延滞が原因の可能性があります。→③延滞・遅延
- 最近、他の貸金業者で借入や増額をしなかったか:消費者金融やクレジットカードのキャッシングで借り増しをすると、貸金業者からの借入残高の合計が年収の3分の1に近づきます。→④総量規制
- 収入証明書を提出したのはいつか:限度額が50万円を超える、他社を含めた借入が100万円を超える、または審査の過程で求められた場合には提出が必要です。古い書類のままだと再提出を求められることがあります。→⑤収入証明書
- 転職・引越し・収入の変化を届け出ていないか:登録内容が実態と違うと、確認が取れるまで融資に制限がかかる場合があります。→⑦登録情報の未更新
すべて「いいえ」で、通知メール・SMSだけが届いているなら、⑥定期審査による減額の可能性が残ります。これはアイフル公式FAQが「定期審査の影響で限度額が下がっている状況」として案内しているケースです。
診断フローチャート(図解)
上の図解の分岐を、設問と対応セクションの形で一覧にしたのが次の表です。「はい」に当たった時点で、その原因のセクションに進んでください。
| 設問(はい/いいえ) | 「はい」のときの原因 | 対応セクション |
|---|---|---|
| 返済したのは今日〜数日以内で、残高がまだ減っていない? | 反映待ち | 復活方法「返済して枠を戻す」/反映タイミング |
| アイフルか他社で、支払いが遅れている・遅れたことがある? | 延滞 | 復活方法「延滞を解消してから待つ」 |
| 貸金業者からの借入合計が年収の3分の1に近い・超えている? | 総量規制 | 原因④/代替「総量規制を超えている人」 |
| 収入証明書の提出案内が届いた、または提出が古い? | 書類 | 復活方法「収入証明書をアプリから提出する」 |
| 転職・引越し・氏名変更を届け出ていない? | 登録情報 | 復活方法「登録情報を更新する」 |
| 上記すべて「いいえ」で、限度額が下がった通知だけ来た? | 定期審査 | 原因⑥/復活方法「増額(限度額の見直し)を申し込む」 |
※2026年9月2日 編集部調べ。複数の原因が重なることもあります。最新の条件は公式サイトで確認してください。
自分で切り分けきれない場合は、アイフルに直接原因を確認するのが最短です。取引中の方専用ダイヤルは0120-109-437(平日9:00〜17:00、一部24時間)、女性専用ダイヤルは0120-201-884(9:00〜17:00)です。オペレーターチャットは平日9:00〜17:00、AIチャット(ぽっぽくん)は24時間、メールの回答は平日9:00〜18:00に対応しています。
アイフルの利用可能額が0円になる7つの原因
ここからは、7つの原因を一つずつ掘り下げます。アイフルが公式に列挙している利用停止の理由は「限度額の使い切り」「定期審査による減額」「総量規制」の3系統ですが、実際には返済の反映待ちや書類、登録情報の問題でも同じ0円表示になります。それぞれの仕組みを、公式FAQと貸金業法に沿って説明します。
①利用限度額まで借りている(枠の使い切り)
最も単純な原因です。アイフルのキャッシングローンは、契約時に決まった限度額(1万円〜最大800万円、千円単位)の範囲で繰り返し借入ができる仕組みです。借入残高が限度額に達すると、利用可能額は0円になります。
返済方式は「借入後残高スライド元利定額リボルビング返済方式」です。毎月の返済額には利息が含まれるため、返済した金額がそのまま利用可能額に戻るわけではありません。戻るのは元金に充当された分だけです。たとえば返済額のうち利息が占める割合が大きい時期は、返済しても利用可能額の回復が小さく感じられます。
このタイプは、返済を続ければ確実に利用可能額が戻ります。限度額を上げたい場合は、次に説明する収入証明書の提出による見直し(増額)を検討します。
②返済の反映待ち(入金処理のタイムラグ)
「返済したのに0円のまま」という場合は、入金がアイフル側で処理され、借入残高に反映されるまでのタイムラグが原因であることが多いです。返済方法(口座振替・振込・ATMなど)や金融機関の処理時間によって、アイフルに入金が到達する時点は異なります。
一般に、金融機関の営業時間外や休日に行った振込は、翌営業日の扱いになることがあります。口座振替も、引落日当日に即時反映されるとは限りません。反映のタイミングは返済方法や金融機関によって異なるため、アプリの取引履歴で入金が反映されているかを確認し、数営業日たっても変わらなければ会員専用ダイヤル(0120-109-437)で確認するのが確実です。返済方法ごとの反映日の案内は、アイフル公式サイト・公式FAQで最新情報を確認してください。
反映待ちであれば、何もしなくても入金の処理が完了した時点で利用可能額は戻ります。急いでいる場合は、次回から反映が早い返済方法を選ぶことが対策になります。
③返済の延滞・遅延(アイフルまたは他社)
アイフルの返済が遅れると、遅延損害金(実質年率20.0%)が発生し、遅れが解消されるまで新たな借入は止まるのが一般的です。アプリに「返済のみ」と表示されて、直近に支払いの遅れがあった場合は、このタイプを最初に疑ってください。
見落としやすいのが他社での延滞です。貸金業法は、貸金業者に対して指定信用情報機関(CIC・JICC)の信用情報を使った返済能力の調査を義務づけています。他社のカードローンやクレジットカードの支払いが遅れると、その情報は信用情報機関に登録され、アイフルも参照できます。アイフルでは一度も遅れていなくても、他社の延滞が理由で利用可能額が0円になることはあり得ます。
信用情報の登録期間は、CICでは契約期間中および契約終了後5年以内、JICC(2019年10月1日以降の契約)でも契約継続中および契約終了後5年以内です。延滞を解消してもすぐに記録が消えるわけではなく、アイフルがいつ・どのように判断するかは非公開です。延滞が原因の復活は「解消してから待つ」が基本になります。
④総量規制(年収の3分の1)を他社借入と合わせて超えた
総量規制とは、貸金業法第13条の2にもとづき、貸金業者からの借入残高の合計が年収の3分の1を超える貸付を原則禁止するルールです。金融庁の例示では、年収300万円なら貸金業者から借りられるのは合計100万円までです。アイフル公式も、利用停止の理由として総量規制を挙げ、収入がない場合は上限が0円になると案内しています。
対象になるのは、消費者金融・信販会社のカードローンやクレジットカードのキャッシング枠など、貸金業者からの個人向け借入です。銀行・信用金庫・労働金庫などのローンや、クレジットカードのショッピング(リボ・分割を含む)は総量規制の対象外で、残高にも算入されません。他社で借り増しをした後に0円になった場合は、このタイプの可能性が高くなります。
年収別に、他社の借入残高がいくらあるとアイフルで使える枠がなくなるかを編集部が計算したのが次の表です。年収に含めるのは給与・年金・恩給・定期的な不動産賃貸収入・安定的な事業所得で、宝くじなどの一時収入は含みません。
| 年収 | 貸金業者からの借入上限(3分の1) | 他社残高50万円のとき | 他社残高100万円のとき | 他社残高150万円のとき | 0円になる境界 |
|---|---|---|---|---|---|
| 300万円 | 100万円 | 残り50万円 | 残り0円 | 超過(借入不可) | 他社+アイフルの残高合計が100万円 |
| 400万円 | 約133万円 | 残り約83万円 | 残り約33万円 | 超過(借入不可) | 合計が約133万円 |
| 500万円 | 約166万円 | 残り約116万円 | 残り約66万円 | 残り約16万円 | 合計が約166万円 |
| 600万円 | 200万円 | 残り150万円 | 残り100万円 | 残り50万円 | 合計が200万円 |
※2026年9月2日 編集部調べ。貸金業法第13条の2(年収の3分の1)にもとづく編集部の試算で、「残り」はアイフルの借入残高を含めた貸金業者全体の余地です。実際の限度額はアイフルの審査で決まり、この金額まで借りられることを保証するものではありません。除外貸付(住宅ローン等)は算入せず、例外貸付(おまとめ等)は残高に算入されます。最新の条件は公式サイトで確認してください。
なお、総量規制を超えたからといって、利用者が罰せられたり、直ちに3分の1まで返済を求められたりすることはありません。金融庁のQ&Aも「新規の借入ができなくなるだけ」と説明しています。復活させるには、他社の残高を返済して合計を3分の1以内に戻す必要があります。
⑤収入証明書の未提出・再提出待ち(50万円超/他社含め100万円超/審査過程で要求)
貸金業法第13条3項は、1社での貸付(極度額を含む)が50万円を超える場合、または他社を含めた合計が100万円を超える場合に、貸金業者が収入証明書の提出を受けることを義務づけています。増額のときも同様です。アイフルはこれに加えて、就業状況の確認などで審査の過程で求められた場合にも提出が必要だと案内しています。
契約時は限度額50万円以下で書類が不要だった人でも、他社の借入が増えて合計が100万円を超えると、提出が必要になります。提出されるまで融資に制限がかかる、というのがこのタイプの0円です。また、提出済みの書類が古くなった場合に、あらためて最新の収入証明書を求められることもあります。アイフルは「何年で期限切れになるか」を公表していませんが、大手の中には「提出済みの収入証明書が発行日から3年以上経過した場合」を再提出の条件として明記している会社(レイク)もあります。契約から数年たっていて書類を出し直した記憶がない人は、このタイプを疑ってください。
収入証明書の提出条件と使える書類を、法令とアイフルの案内からまとめたのが次の表です。
| 提出が必要になるケース | 根拠 | 使える書類(法令で定められた主なもの) | アイフルでの提出方法 |
|---|---|---|---|
| アイフルの限度額が50万円を超える | 貸金業法第13条3項(アイフル公式も明記) | 源泉徴収票/給与の支払明細書(直近2か月分以上)/確定申告書/所得証明書/納税通知書・納税証明書/年金証書・年金通知書 など | スマホアプリで画像提出(24時間) |
| アイフル+他の貸金業者の借入総額が100万円を超える | 貸金業法第13条3項(他社分は指定信用情報機関の情報で判定) | 同上 | セブン銀行ATM(QRコード) |
| 就業状況の確認など審査の過程で求められた | アイフルの運用(公式サイトに明記) | 同上(案内で指定された書類) | WEB書類提出サービス |
| 限度額の見直し(増額)を希望する | 貸金業法第13条5項(増額時も準用)・アイフルの運用 | 最新の収入証明書 | FAX 077-503-1501(収入証明書) |
※2026年9月2日 編集部調べ。書類の種類は貸金業法施行規則第10条の17、提出方法はアイフル公式サイトの案内にもとづきます。提出方法は表の行に対応するものではなく、いずれのケースでも利用できます。最新の条件は公式サイトで確認してください。
⑥定期審査(途上与信)で限度額が引き下げられた
アイフル公式FAQは、アプリの限度額が下がった場合について「定期審査の影響で、限度額が下がっている状況です。利用残高が限度額を下回るまでは借入できません」と説明しています。延滞も借り増しもしていないのに限度額が下がった、という人はこのタイプです。
貸金業法は、貸金業者に貸付契約の際の返済能力調査を義務づけており、個人向けの貸付では指定信用情報機関の信用情報を使うことが必須です。カードローンのような極度方式の契約では、契約後も利用状況や信用情報にもとづいて限度額を見直す運用が行われており、これが「途上与信」「定期審査」と呼ばれるものです。アイフルが何か月ごとに、どの基準で審査しているかは公開されていません。ただし公式FAQが見直しの材料として「登録内容(自宅・勤務先)や年収、他社借入状況」を挙げていることから、転職・退職による収入の減少や他社借入の増加が、定期審査で限度額が下がる方向に働く可能性はあると考えられます。
定期審査で下がった限度額は、そのままでは戻りません。ただしアイフル公式FAQは「登録内容(自宅・勤務先)や年収、他社借入状況等に変更があれば見直しも可能」としています。収入が増えた、他社を完済した、といった変化があれば、最新の収入証明書を提出して見直しを依頼するのが復活ルートです。なお、限度額が下がっても月々の返済金額は変わらないと公式は案内しています。
⑦登録情報の未更新・その他(転居・転職の未届、カードやATM側の要因、年齢の上限)
アイフルは、自宅や勤務先の登録内容を審査や見直しの材料にしています。転職・引越し・氏名変更を届け出ていないと、確認が取れるまで融資に制限がかかる場合があります。契約時に届け出た勤務先を退職している場合も同様です。
利用可能額そのものは残っているのに借入ができない場合は、アイフル側ではなくカードやATMの要因も考えられます。カードの磁気不良、暗証番号の誤入力、提携ATMや会員サービスのメンテナンス時間帯などです。この場合は利用可能額の表示が0円にならないことが多いので、まずアプリで「使える金額」を確認し、残っていれば時間をおいて別の方法(アプリからの振込など)で試してください。
もう一つ、年齢の上限があります。アイフルのキャッシングローンは満20歳以上が対象で、取引中に満70歳になると新規の融資が停止されます。この場合は返済のみの取引になり、復活はしません。
原因別|利用可能額0円を復活させる方法と手順
原因が見えたら、復活のための手続きに移ります。アイフルの手続きの多くはスマホアプリで完結します。ここでは6つの方法を、それぞれ「どの原因に効くか」「具体的な手順」「注意点」の順で解説します。
返済して枠を戻す(元金分だけ復活する仕組み/最速で反映される返済方法)
効く原因:①枠の使い切り、②反映待ち、③延滞(アイフル分)
利用可能額は「限度額−借入残高」なので、残高を減らせばその分だけ戻ります。ポイントは、戻るのが元金に充当された分だけという点です。約定返済額のうち利息にあたる部分は残高を減らしません。まとまった金額を早く戻したい場合は、約定返済に加えて任意の追加返済(繰上返済)で元金を減らすのが有効です。
反映までの時間は返済方法や金融機関の処理によって異なります。急ぐ場合は、金融機関の営業時間内に手続きを済ませ、アプリの取引履歴で反映を確認してください。延滞が原因なら、遅れている分と遅延損害金を含めた金額を優先して入金します。いくら入金すればよいかが分からなければ、会員専用ダイヤル(0120-109-437、平日9:00〜17:00)で確認できます。
収入証明書をアプリから提出する(使える書類・撮影の手順・提出後の流れ)
効く原因:⑤収入証明書、⑥定期審査による減額(見直しの依頼を兼ねる)
アイフルでは、限度額の見直し(増額)の申込は「スマホアプリから最新の収入証明書を提出する」方法で受け付けています。申込書類は不要で、画像の提出は24時間可能です。手順は次のとおりです。
- 手元に収入証明書を用意します。源泉徴収票、給与明細書(直近2か月分以上)、確定申告書、所得証明書、納税通知書などが法令上の対象書類です。給与明細を使う場合は直近2か月分以上をそろえます。
- アイフルのスマホアプリにログインし、収入証明書の提出メニューから書類を撮影・送信します。文字がはっきり読め、書類全体が写るようにします。
- アプリが使えない場合は、セブン銀行ATM(QRコード)、WEB書類提出サービス、FAX(077-503-1501)でも提出できます。
- 提出後、2営業日以内(混雑時は1週間程度)に限度額の見直しが完了します。公式FAQでは「1週間程度、審査状況によっては1週間以上」とも案内されています。
- 限度額が変更された場合のみ、メールまたはSMSで通知されます。通知を受け取るにはメールアドレスの登録と電磁的交付の承諾が必要です。変更がなければ通知は来ません。
注意点として、アイフル公式は見直しの結果「限度額が下がる場合もある」と明記しています。収入が減っている、他社の借入が増えている状態で提出すると、減額につながる可能性があります。提出前に、自分の年収と他社残高が総量規制の範囲内に収まっているかを確認しておきましょう。
▶ アイフルの公式サイトで限度額見直し(収入証明書の提出)の最新条件を確認する
自宅・勤務先・年収の登録情報を更新する
効く原因:⑦登録情報の未更新、⑥定期審査による減額
アイフル公式FAQは、限度額が下がった場合でも「登録内容(自宅・勤務先)や年収、他社借入状況等に変更があれば見直しも可能」と案内しています。転職・引越し・収入の変化があったなら、収入証明書の提出とあわせて登録情報を最新にしておくことが復活の前提です。登録変更の具体的な手続き方法は、会員サービスの案内を確認するか、会員専用ダイヤル(0120-109-437、平日9:00〜17:00)に問い合わせてください。
本人確認書類の住所と現住所が違う場合は、現住所が確認できる書類の追加提出を求められることがあります。アイフルの本人確認は、スマホでの本人確認(写真付き書類1点と本人の画像)、銀行口座での本人確認、書類2点の画像送信の3方式です。手順の詳細は「アイフルの本人確認をスマホと銀行口座のどちらで行うか迷ったときの選び方」で解説しています。
増額(限度額の見直し)を申し込む(=収入証明書提出で自動見直し/減額リスク)
効く原因:①枠の使い切り(枠そのものを広げたい場合)、⑥定期審査による減額
アイフル公式サイトは、限度額の見直し(増額)の申込方法として「スマホアプリから最新の収入証明書を提出する」ことを案内しています。つまり、最新の収入証明書を提出することが限度額見直しの申込になるという運用で、上で説明した収入証明書の提出手順がそのまま増額申込です。
見直しの結果は2営業日以内(混雑時1週間程度)に出ますが、増額が約束されるわけではなく、減額される場合もあります。また、限度額が上がっても、貸金業者全体の借入残高が年収の3分の1を超える貸付はできないため、総量規制の余地がなければ利用可能額は増えません。増額の前提条件は、①延滞がない、②他社を含めた残高が年収の3分の1に余裕がある、③登録情報が最新、の3つと考えておくと判断しやすいでしょう。
延滞・他社延滞を解消してから待つ(信用情報の更新タイミング)
効く原因:③延滞・遅延、④総量規制
延滞や総量規制が原因の場合、手続きで即座に復活させる方法はありません。やることは「遅れを解消する」「他社残高を減らす」の2つで、その後はアイフル側の判断を待つことになります。
信用情報は、各社が指定信用情報機関(CIC・JICC)に取引の状況を報告することで更新されます。他社での延滞解消や完済がアイフルの判断に反映されるのは、その報告がなされ、アイフルが照会した後です。アイフルが復活を判断する時期や基準は公開されていないため、「解消したのに戻らない」ときは、会員専用ダイヤルに状況を伝えて見直しの可否を確認してください。
自分の信用情報に何が登録されているかは、本人が開示請求で確認できます。CICはインターネット開示が500円(税込)で8:00〜21:45に受け付け、JICCはスマホアプリで700円(税込)です。どちらもマイナンバーカードが必要です。延滞の記録があるか不安な人は、開示で事実を確認してから動くと無駄がありません。
アイフルに原因を問い合わせる(チャット/電話/聞くべきこと)
効く原因:すべて(特に原因が特定できないとき)
窓口は診断セクションで挙げた取引中の方専用ダイヤル0120-109-437(平日9:00〜17:00、一部24時間)、女性専用ダイヤル、オペレーターチャット(平日9:00〜17:00)などです。原因を確認したい場合は、オペレーターに直接つながる電話かオペレーターチャットが確実です。
問い合わせるときに聞くべきことは次の4点です。
- 利用可能額が0円になっている理由は、返済の反映待ち・書類・登録情報・審査のどれか
- 自分の側で提出・手続きが必要なものがあるか(収入証明書、登録変更など)
- 直近の返済がいつ・いくら残高に反映されたか
- 見直しを依頼できる条件と、依頼した場合の結果が出るまでの目安
審査の内容そのものは教えてもらえないことが一般的ですが、「手続きが必要か」「待てば戻る可能性があるか」は確認できます。嘘の申告は絶対にしないでください。犯罪収益移転防止法は、取引時確認で本人特定事項などを偽ることを禁じています。
復活までの時間はどれくらい?手続き別・返済方法別の反映タイミング
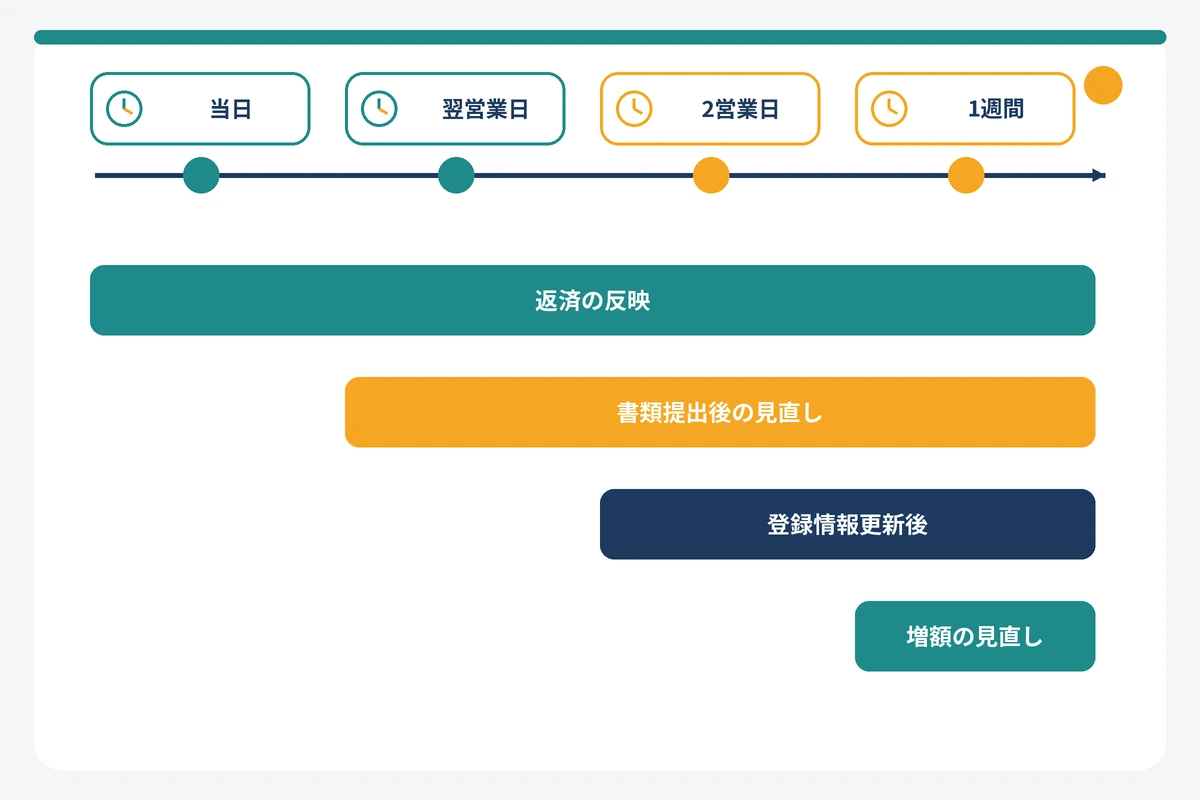
「いつ復活するのか」は、原因と手続きの種類で決まります。編集部が公式サイト・公式FAQで日数の明示を確認できたのは収入証明書提出後の見直しで、返済の反映は返済方法や金融機関により異なり、延滞解消後や総量規制解消後の判断時期は公開されていません。公式が示している値と、そうでない部分を区別して整理します。
| 手続き・状況 | 復活・反映の目安 | 公式の明示 | 通知 | 注意点 |
|---|---|---|---|---|
| 返済(元金の減少分が利用可能額に戻る) | 入金がアイフルに反映され次第 | 返済方法・金融機関により異なる(公式サイト・FAQで確認) | なし(アプリで確認) | 営業時間外・休日の入金は翌営業日扱いになることがある |
| 収入証明書の提出(限度額の見直し) | 2営業日以内、混雑時1週間程度 | 公式サイトに明示(FAQでは1週間程度・審査状況で1週間以上) | 限度額が変わった場合のみメール/SMS | 減額になる場合もある |
| 登録情報(自宅・勤務先・年収)の更新 | 更新後に見直し可能 | 日数は非公表 | 限度額が変わった場合のみ | 収入証明書とセットで提出すると見直しが一度で済む |
| 延滞の解消 | 解消後、アイフルの判断まで待つ | 非公表 | なし | 信用情報の更新は各社の報告後 |
| 総量規制の解消(他社返済) | 他社の返済が信用情報に反映され、アイフルが確認した後 | 非公表 | なし | 他社の報告タイミングに依存 |
※2026年9月2日 編集部調べ。アイフル公式サイト・公式FAQの案内にもとづき整理。「非公表」の項目は、編集部が公式サイト・公式FAQで日数の明示を確認できなかったことを示します。最新の条件は公式サイトで確認してください。
返済後に利用可能額が戻るまで
返済による復活は、入金がアイフルの借入残高に反映された時点で起こります。アイフルは返済方法ごとの反映時間を公表していないため、この記事でも日数の断定はしていません。一般に、金融機関の営業時間外や休日の振込は翌営業日扱いになりやすく、口座振替は引落日に即時反映されるとは限らないため、急ぐときは平日の営業時間内に手続きを済ませるのが無難です。自分の返済方法の反映日は、公式サイト・公式FAQで確認してください。急ぎであれば、平日の金融機関営業時間内に手続きを済ませ、アプリの取引履歴で残高の変化を確認するのが確実です。反映されているのに0円のままなら、別の原因(限度額の引き下げなど)が重なっている可能性があります。
収入証明書・登録情報の更新後
収入証明書を提出すると、2営業日以内(混雑時は1週間程度)に限度額の見直しが完了します。公式FAQの案内は「1週間程度、審査状況によっては1週間以上」なので、余裕をもって1週間は見ておきましょう。登録情報の更新については日数の公表がないため、収入証明書と同時に済ませ、1週間たっても変化がなければ問い合わせるのが現実的です。
増額審査の結果が出るまで
アイフルの増額(限度額の見直し)は収入証明書の提出と一体なので、結果が出るまでの目安も同じ2営業日以内〜1週間程度です。結果は限度額に変更があった場合のみメールまたはSMSで通知されます。通知が来ない場合は「変更なし」の可能性があるため、アプリで限度額を直接確認してください。
延滞解消後・総量規制解消後(すぐには戻らない理由)
延滞や総量規制が原因の場合にすぐ戻らないのは、アイフルの判断材料である信用情報が「各社の報告」で更新される仕組みだからです。他社を返済しても、その会社が指定信用情報機関に報告し、アイフルが照会するまでは、アイフル側の情報は古いままです。さらに、延滞の記録自体は契約終了後5年以内まで残る可能性があり、記録がある間は慎重な判断になることが一般的です。復活の時期や基準は非公開のため、「解消したあと、必要なら見直しを依頼して待つ」が正しい向き合い方になります。
復活しない・待てないときの選択肢(総量規制に余裕があるかで分かれる)
復活の見込みが立たない、あるいは今すぐ資金が必要な場合の選択肢は、「貸金業者からの借入残高が年収の3分の1に余裕があるか」で分かれます。余裕があれば他社カードローンの申込が選択肢になり、余裕がなければ総量規制の例外貸付(おまとめ・借換え)や、貸付以外の方法を検討することになります。どの選択肢も、返済の遅れがある状態では審査で不利になる点は共通です。
総量規制に余裕がある人:他社カードローンを検討する(アコム/プロミス/SMBCモビット/レイク 4社比較表)
アイフルで利用可能額が0円でも、他社の審査は各社が独立して行います。ただし信用情報は共有されるため、延滞や総量規制が理由で0円になっている場合は、他社でも同じ理由で通らない可能性が高くなります。余裕がある人向けに、大手4社の条件を同一項目で比較しました。
| 項目 | アコム | プロミス | SMBCモビット | レイク |
|---|---|---|---|---|
| 融資スピード(公式表記・注記あり) | 最短20分 | 最短3分(Web・アプリ) | 最短15分 | 最短8分(Web) |
| 無利息期間と起算日 | 30日間(契約日の翌日から) | 30日間(初回借入の翌日から。メールアドレス登録+Web明細が条件) | なし | 365日間/60日間/30日間(契約日の翌日から。申込方法・契約額で異なる) |
| 実質年率 | 年2.4%〜17.9% | 年2.5%〜18.0% | 年3.00%〜18.00% | 年4.5%〜18.0% |
| 在籍確認の方針(公式表現) | 勤務先への電話は100%なし(書面・申告内容で確認) | 原則電話なし(98%の顧客に電話での在籍確認を実施していない) | 原則電話なし(必要時も同意を得たうえで実施) | 勤務先への連絡は一切行っていない |
| 郵送物 | ネット契約+カードレス等で原則なし | Web明細登録で原則なし | 原則なし(WEB完結・カードレス) | 郵送物なしの契約方法あり |
| 申込条件 | 20〜72歳で安定した収入 | 18〜74歳で安定した収入(年金のみ不可) | 20〜74歳で安定した収入(年金のみ不可) | 満20〜70歳で安定した収入 |
※2026年9月2日 編集部調べ。各社公式サイトの商品概要・FAQにもとづく。融資スピードは各社の注記(アコム:申込時間や審査により希望に添えない場合あり/SMBCモビット:審査結果の案内が曜日・時間帯により翌日以降となる場合あり/レイク:申込時間や審査状況により希望にそえない場合あり)付きの最短時間です。アコムの年率2.4%〜17.9%は2026年1月6日以降の契約が対象、プロミスの年率は新規契約の方が対象。レイクの365日間無利息はWeb申込・契約額50万円以上・契約後59日以内の収入証明書提出が条件、60日間はWeb申込・契約額50万円未満、30日間は自動契約機・電話申込が対象。最新の条件は公式サイトで確認してください。
審査通過率の目安として、アコムは新規貸付率を月次で公開しており、2026年7月は37.3%(2026年4〜7月累計39.0%)です。アイフルの新規成約率は2026年7月で28.7%(4〜7月累計28.5%)です。プロミス・SMBCモビット・レイクは非公開です。いずれも新規申込者全体の値で、他社で利用可能額が0円になっている人の通過しやすさを示すものではありません。
在籍確認の電話を避けたい人は「在籍確認の電話なしで申し込めるカードローンの条件と各社の方針」、金利や審査スピードでより広く比較したい人は「カードローンおすすめ比較(金利・審査スピード・無利息で選ぶ)」も参考にしてください。すでに2社以上と契約している場合は「消費者金融3社目・4社目でも審査に通る可能性と選び方」で、申込前に確認すべき点を整理しています。
総量規制を超えている人:おまとめ・借換えなど総量規制の例外貸付
貸金業者からの借入残高が年収の3分の1を超えている場合、新規のカードローンは原則として契約できません。この状態で検討できるのが、貸金業法施行規則第10条の23で定められた「例外貸付」です。代表的なのが、複数の借入を一本化する「おまとめ」や、より有利な条件への「借換え」です。顧客に一方的に有利になる借換えや、貸金業者の債務だけを対象とし金利が従来の加重平均以下で残高が段階的に減っていく借換えは、年収の3分の1を超えていても契約できます。アイフルを含む各社がおまとめ・借換え向けのローンを扱っているか、その金利・限度額・対象となる借入などの最新条件は、各社の公式サイトで確認してください。
| 選択肢 | 総量規制上の扱い | 条件 | 向いている人 | 注意点 |
|---|---|---|---|---|
| おまとめ・借換え(貸金業者) | 例外貸付(残高には算入) | 顧客に一方的に有利な借換え。貸金業者の債務のみを対象とする借換えは金利が加重平均以下・残高が段階的に減少すること | 複数社の返済を一本化して月々の負担と総額を抑えたい人 | 新たな借入枠にはならない。審査あり。返済期間が延びると総額が増える場合がある |
| 緊急の医療費/特定緊急貸付 | 例外貸付 | 特定緊急貸付は10万円以下・返済期間3か月以内 | 社会通念上、緊急に必要な費用がある人 | 用途が限定される。取り扱いの有無は会社による |
| 配偶者貸付 | 例外貸付 | 夫婦合算で年収の3分の1以内、配偶者の同意と年収証明が必要 | 本人の収入が少なく配偶者に収入がある人 | 大手消費者金融では取り扱っていない場合が多い |
| 銀行カードローン | 対象外(貸金業法の適用なし) | 各銀行の審査基準による | 総量規制の枠外で借入先を探したい人 | 信用情報は参照される。延滞があれば同様に不利 |
※2026年9月2日 編集部調べ。貸金業法施行規則第10条の21・第10条の23、金融庁「貸金業法Q&A」、日本貸金業協会の解説にもとづく。各商品の取り扱い・条件は会社により異なります。最新の条件は公式サイトで確認してください。
おまとめは「借入を増やす手段」ではなく「返済を整理する手段」です。例外貸付の残高は総量規制の残高に算入されるため、おまとめ後に他社で新たに借りられるようになるわけではありません。月々の返済額が減っても返済期間が延びれば総額は増えることがあるので、返済総額を確認してから申し込んでください。
▶ アイフルの公式サイトでおまとめ・借換えの取り扱いと最新条件を確認する
クレジットカードのキャッシング枠(総量規制に含まれる点に注意)
手持ちのクレジットカードにキャッシング枠があれば、すぐに現金を引き出せる場合があります。ただし、クレジットカードのキャッシングは貸金業法が適用され、総量規制の対象で残高にも算入されます。アイフルが総量規制で0円になっている人は、キャッシング枠も使えない可能性が高いと考えてください。一方、ショッピング枠(リボ・分割を含む)は割賦販売法の領域で総量規制の対象外です。
後払いアプリ(貸付ではなく後払い決済/信用情報照会のない独自審査/手数料)
後払いアプリは、現金を借りる「貸付」ではなく、買い物の代金を後から支払う「後払い決済」です。翌月一括払い(契約から2か月以内)の後払いは割賦販売法の包括信用購入あっせんから除外され、信用情報機関への照会義務がないため、各社が独自の審査で利用可否を決めています。分割・リボに対応する後払い(極度額10万円以下の登録少額包括信用購入あっせん業者など)はCICへの照会が義務づけられます。
「審査なし」と断定できるサービスではなく、あくまで信用情報機関を照会しない独自審査です。また、後払いで購入した商品を換金する「後払い現金化」は、金融庁が「経済的な実態が貸付けであり、業として行う場合には貸金業に該当するおそれ」があると注意喚起しており、手数料相当の差額が高額になるため利用してはいけません。各サービスの手数料・上限額は「後払いアプリの手数料・上限額の比較」で整理しています。
公的制度(生活福祉資金・緊急小口資金)
収入の減少や失業で生活費そのものが足りない場合は、借入を重ねる前に公的な貸付制度を確認してください。生活福祉資金貸付制度(緊急小口資金など)は、各地域の社会福祉協議会が窓口です。条件や金額は世帯の状況によって異なるため、お住まいの自治体の社会福祉協議会に相談してください。
返済が難しくなっているときは、日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051、9:00〜17:00、土日祝・年末年始を除く)が無料で相談を受け付けています。金融庁の金融サービス利用者相談室(0570-016811、平日10:00〜17:00)、法テラス・サポートダイヤル(0570-078374、平日9:00〜21:00、土曜9:00〜17:00)も利用できます。2026年9月1日〜12月31日は、金融庁・日弁連・日司連・法テラスの共催で多重債務者相談強化キャンペーンが実施されています。
利用可能額0円のときにやってはいけないこと・注意点
焦って動くと、復活を遠ざける行動をとってしまいがちです。次の4つは避けてください。
短期間に何社も申し込む(申込情報が信用情報に残る)
カードローンに申し込むと、その事実は申込情報として信用情報機関に登録されます。保有期間はCIC・JICCともに照会日から6か月です。短期間に複数社へ申し込むと、その記録を見た各社が慎重な判断をする可能性があります。アイフルの復活を待つ間に他社を検討するなら、総量規制の余裕と延滞の有無を確認したうえで、申込先を絞るのが賢明です。
「審査なし」「ブラックOK」の業者に手を出す(ヤミ金)
貸金業法は貸金業者に返済能力の調査を義務づけているため、登録された貸金業者に「審査なし」は存在しません。「審査なし」「金融ブラックOK」「借金ではありません」といった宣伝は、金融庁と日本貸金業協会がヤミ金や後払い現金化の誘い文句として注意喚起しているものです。無登録で貸金業を営むことは貸金業法第47条で10年以下の拘禁刑もしくは3,000万円以下の罰金(またはその両方)の対象で、年20%を超える利息は出資法違反です。
借入先を検討するときは、金融庁の「登録貸金業者情報検索サービス」で登録の有無を確認してください。SNSの個人間融資も、反復継続して貸し付ければ貸金業に該当し、無登録なら違法です。
返済を止める(強制解約・一括請求のリスク)
借りられないからといって返済を止めるのは最も避けるべき行動です。アイフルの遅延損害金は実質年率20.0%で、延滞が続けば契約上、残高の一括返済を求められたり、契約を解除されたりする可能性があります。延滞の記録は信用情報に契約終了後5年以内まで残り、アイフルだけでなく他社の審査にも影響します。「返済のみ」の状態でも、約定どおりの返済を続けることが復活への最短ルートです。
問い合わせで嘘の申告をする
年収や勤務先、他社借入について事実と異なる申告をすると、後の確認で発覚した場合に信頼を失い、契約に影響します。犯罪収益移転防止法は取引時確認で本人特定事項などを偽ることを禁じており、隠蔽目的の虚偽申告は罰則の対象です。収入が下がったなら下がったとおりに申告し、その範囲で見直しを依頼するのが結果的に近道です。
アイフルの利用可能額0円に関するよくある質問
利用可能額が突然0円になったのに連絡が来ないのはなぜ?
アイフルが通知するのは限度額が変更された場合で、メールまたはSMSで届きます。通知にはメールアドレスの登録と電磁的交付の承諾が必要なため、未登録だと届きません。また、枠の使い切りや返済の反映待ちのように限度額自体が変わっていないケースでは、そもそも通知の対象になりません。通知がなければ、アプリで限度額と借入残高を確認し、限度額が変わっていなければ返済の反映状況を、変わっていれば定期審査や書類の案内を疑ってください。
「返済のみ」の表示はいつ解除される?
「返済のみ」は、新規の借入ができず返済だけができる状態です。定期審査で限度額が下がり借入残高が限度額を上回っている場合は、返済で残高が限度額を下回った時点で借入が可能になります。延滞が原因なら、遅れを解消した後にアイフルが判断するまで待つことになり、その時期は公開されていません。収入証明書の提出案内が来ている場合は、提出後2営業日以内(混雑時1週間程度)に見直しが完了します。
完済したら利用可能額は元に戻る?再び借りられる条件は?
限度額が変わっていない場合、完済すれば借入残高が0円になるため、利用可能額は限度額まで戻ります。ただし、定期審査で限度額そのものが引き下げられている場合は、完済しても戻るのは引き下げ後の限度額までです。元の限度額に戻したいときは、最新の収入証明書を提出して見直しを依頼する必要があり、結果として増額が認められるかは審査次第です。再び借りられる条件を整理すると、①借入残高が限度額を下回っている、②アイフル・他社ともに延滞がない、③貸金業者からの借入合計が年収の3分の1以内、④求められた収入証明書を提出済み、⑤登録情報が最新、の5つがそろっていることです。
限度額が減額されただけの場合も同じ対処でいい?
基本は同じです。減額の主な理由はアイフル公式FAQが案内する定期審査で、登録内容や年収、他社借入状況に変更があれば見直しが可能です。延滞や他社の借り増しがないかを確認したうえで、登録情報を最新にし、最新の収入証明書をアプリから提出してください。減額後も月々の返済金額は変わらないと公式は案内しています。増額審査で不利になる要因の整理は「プロミスの増額審査に落ちたときの対処法」でも解説しており、考え方はアイフルにも共通します。
アイフルで0円になったらアコムやプロミスでも借りられない?
各社の審査は独立しているため、アイフルで0円になったこと自体が他社の審査結果を決めるわけではありません。ただし、貸金業者は指定信用情報機関(CIC・JICC)の情報を共有しており、延滞や総量規制が原因であれば他社でも同じ理由で借りられない可能性が高くなります。枠の使い切りや書類が原因で、総量規制に余裕があるなら、他社の申込は選択肢になります。アコムで同じ状況になった場合の対処は「アコムの利用可能額が0円になった場合の復活方法」を参照してください。
アイフルで急に借りれなくなったとき、最初に確認することは?
最初に確認するのは、スマホアプリまたは会員サービスの「使える金額」と限度額、そして直近の返済が取引履歴に反映されているかの3点です。使える金額が0円で限度額が以前と同じなら、枠の使い切りか返済の反映待ちです。限度額が以前より小さくなっていれば、定期審査・総量規制・延滞のいずれかが関わっています。使える金額が残っているのにATMやアプリでエラーになる場合は、カードやシステム側の要因なので、時間をおいて別の方法で試してください。切り分けられなければ、取引中の方専用ダイヤル(0120-109-437、平日9:00〜17:00)に原因を確認するのが最短です。
まとめ|アイフルの利用可能額0円は原因を特定してから動く
- アイフルの利用可能額0円の原因は、①枠の使い切り、②返済の反映待ち、③延滞、④総量規制、⑤収入証明書、⑥定期審査による減額、⑦登録情報の未更新・その他の7つに整理できる
- アプリの表示(限度額が変わったか/「返済のみ」か)と直近の行動(返済・延滞・他社借入・書類・転職転居)で原因を切り分けられる
- ①②は返済の反映で戻る。⑤⑥⑦はアプリから最新の収入証明書を提出し、登録情報を更新する。収入証明書提出後の限度額の見直しは2営業日以内(混雑時1週間程度)に完了する。減額になる場合もある
- ③④は延滞の解消・他社返済で状況を整えてから待つ。復活の時期や基準は非公開
- 待てない場合は、総量規制に余裕があれば他社カードローン、超えていればおまとめ・借換えなどの例外貸付を検討する。「審査なし」をうたう業者は利用しない
次の行動は、アプリで限度額と借入残高を確認し、上の早見表で自分のタイプを決めることです。分からなければ会員専用ダイヤル(0120-109-437、平日9:00〜17:00)に原因を確認してください。他社の申込を検討する場合は、申込前に「カードローンおすすめ比較(金利・審査スピード・無利息で選ぶ)」で条件を比べ、申込先を1社に絞ってください。返済が難しい状況なら、日本貸金業協会(0570-051-051)や法テラス(0570-078374)などの無料相談窓口を早めに利用しましょう。
この記事の情報源
SEIMEIメディア編集部が2026年9月2日時点で確認した一次情報です。
- アイフル公式サイト「キャッシングローン 商品概要」 https://www.aiful.co.jp/borrow/products/loan/
- アイフル公式サイト「限度額の見直し(増額)」 https://www.aiful.co.jp/borrow/limit/increase/ / https://www.aiful.co.jp/borrow/limit/
- アイフル公式サイト「必要書類(収入証明書)」 https://www.aiful.co.jp/borrow/docs/loan/ / 「書類の提出方法」 https://www.aiful.co.jp/borrow/docs/submissions2/
- アイフル公式FAQ(限度額が下がった/利用可能額の確認/増額審査の結果/無利息) https://faq.aiful.co.jp/
- アイフル公式サイト「お問い合わせ」 https://www.aiful.co.jp/inquiry/
- アコム公式サイト「カードローン」 https://www.acom.co.jp/lineup/cardloan/ / 在籍確認FAQ https://www.acom.co.jp/faq/2/ / マンスリーレポート https://www.acom.co.jp/corp/ir/library/monthly_report/
- プロミス公式サイト「商品内容」 https://cyber.promise.co.jp/APD03X/APD03X01 / 「30日間無利息サービス」 https://cyber.promise.co.jp/static/APE01X03.html
- SMBCモビット公式サイト「貸付条件」 https://www.mobit.ne.jp/kariru/conditions/index.html / 「融資スピード」 https://www.mobit.ne.jp/special/speed/index.html
- レイク公式サイト「365日間無利息」 https://lakealsa.com/cashing/nointerest/365nil/ / 「おしえて!レイク」 https://lakealsa.com/teach/00026/
- ムニノバホールディングス「月次データ(アイフル新規成約率)」 https://www.muninova.co.jp/ir/finance/monthly_data.html
- e-Gov法令検索「貸金業法」 https://laws.e-gov.go.jp/law/358AC1000000032 / 「貸金業法施行規則」 https://laws.e-gov.go.jp/law/358M50000040040
- 金融庁「貸金業法Q&A」 https://www.fsa.go.jp/policy/kashikin/qa.html / 「後払い現金化等の注意喚起」 https://www.fsa.go.jp/ordinary/chuui/cashing_chuui.html / 「登録貸金業者情報検索サービス」 https://clearing.fsa.go.jp/kashikin/
- 日本貸金業協会「総量規制」「収入証明書」「ヤミ金融の手口」「貸金業相談・紛争解決センター」 https://www.j-fsa.or.jp/association/money_lending/law/total_regulation.php / https://www.j-fsa.or.jp/association/money_lending/law/proof.php / https://www.j-fsa.or.jp/personal/info/dark_finance.php / https://www.j-fsa.or.jp/personal/trouble/
- CIC「信用情報の保有期間」 https://www.cic.co.jp/confidence/posession.html / JICC「登録内容と登録期間」 https://www.jicc.co.jp/aboutus/credit-info/registration
- 法テラス「サポートダイヤル」 https://www.houterasu.or.jp/site/soudan-tatekae/ / 金融庁「多重債務者相談強化キャンペーン2026」 https://www.fsa.go.jp/policy/kashikin/soudankai2026.html

コメント