
「3万円程度の少額なら審査なしで借りられる」という説明をよく見かけますが、それは正確ではありません。3万円借りたい人が審査なしで頼れる正規の貸金業者は存在せず、貸金業法第13条が返済能力の調査を義務づけているため、「審査なし」を掲げて貸す相手はヤミ金です。
ただし、信用情報(CIC・JICC)の照会を前提としない手段はあり、設定済みのクレジットカードのキャッシング枠・質屋・後払いアプリのチャージがそれにあたります。収入があるなら審査ありの大手消費者金融が最も確実で、初回無利息の期間内に返せば3万円の利息は0円です。
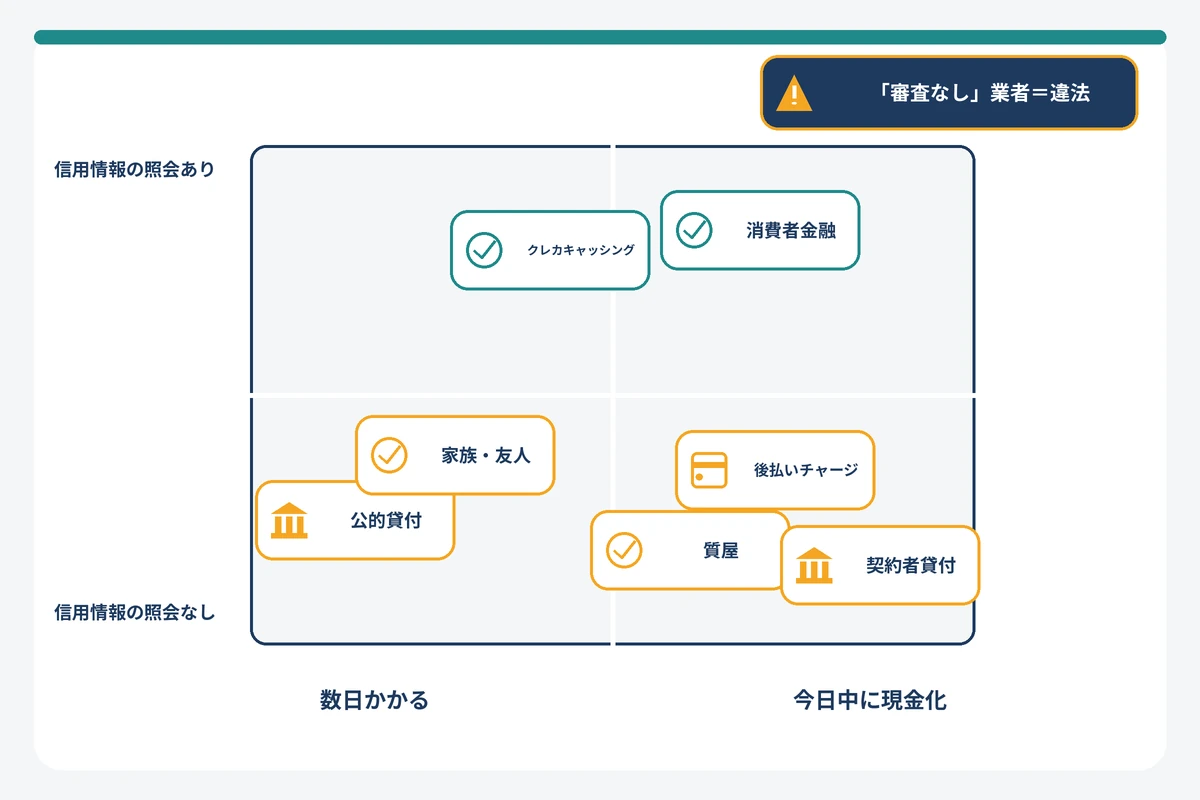
本文の条件マトリクスで各手段を同一条件で比べ、カード・収入・売れる物の有無から最短ルートを1本に絞れます。
【結論】3万円を審査なしで貸す正規業者はない|今日中に用意できる現実的な手段
まず30秒で全体像をつかめるよう、要点を先にまとめます。
- 貸金業者に「審査なし」は存在しない。貸金業法第13条で返済能力の調査(信用情報の使用)が義務づけられており、「審査なし」で貸す業者は無登録のヤミ金です
- 「審査なしに見える手段」の正体は、貸金業法の返済能力調査の枠組みの外にある手段(設定済みのクレジットカードのキャッシング枠・質屋・生命保険の契約者貸付・公的貸付・家族)と、信用情報の照会を前提としない独自審査の手段(後払いアプリのチャージ)です
- 今日中に3万円を「借りる」なら、審査ありの大手消費者金融が最も確実性が高い。Web申込で最短3〜20分の融資(各社注記あり)、初回30日間無利息を使えば3万円の利息は0円にできます
- クレジットカードにキャッシング枠がある人は、提携ATMで即時に借りられます。売れる物がある人は質屋・買取、収入がない人は公的貸付や家族への相談が現実的です
- 「審査なし・ブラックOK・即日」の3点セットで勧誘する業者、SNSの個人間融資、後払い現金化・先払い買取現金化は、いくら困っていても使わないでください
この記事の使い方は簡単です。まず下の条件マトリクスで自分に使える手段を把握し、次の章のフローチャートで1本のルートに絞ってください。5万円が必要な場合は後払いアプリの上限付近の組み合わせが論点になるため、5万円が必要な場合の手段別比較を参照してください。
貸金業者には審査が法律で義務づけられている(審査なし=ヤミ金)
貸金業法第13条は、貸金業者が貸付契約を結ぶ際に「返済能力の調査」を行うことを義務づけています。個人向けの貸付では、指定信用情報機関(CIC・JICC)の信用情報を使うことまで法律で決められています。つまり、登録された貸金業者である限り、3万円であっても審査を省くことはできません。
さらに貸金業法第16条第2項は、「返済能力がない者を対象として勧誘する旨の表示」や「借入れが容易であることを過度に強調する表示」を禁止しています。「審査なし」「ブラックOK」という広告は、登録業者なら出せない表現です。金融庁と日本貸金業協会は、こうした文言をヤミ金や後払い現金化の典型的な誘い文句として注意喚起しています(金融庁「違法な金融業者にご注意!」)。
無登録で貸金業を営んだ場合の罰則は、貸金業法第47条で10年以下の拘禁刑もしくは3,000万円以下の罰金(または併科)です。「審査なしで3万円」を約束する相手は、この罰則を承知で違法営業をしている業者だと考えてください。
「審査なしに見える手段」の正体は信用情報を照会しない手段(一覧早見表)
「審査なし」で検索したときに出てくる手段は、実際には「審査が一切ない」のではなく、「貸金業法の返済能力調査(信用情報の照会)の枠組みの外にある」か「信用情報の照会を前提としない独自審査で決まる」かのどちらかです。編集部が9つの手段を同一条件で整理しました。
| 手段 | 信用情報(CIC・JICC)の照会 | 3万円に届くか | 今日中に現金化 | コストの目安 | 必要なもの・向いている人 |
|---|---|---|---|---|---|
| クレジットカードのキャッシング枠(設定済み) | 新たな照会なし(枠の設定時に審査済み) | 利用可能枠の範囲内 | 可(提携ATMで即時) | カード会社所定の利率(元本10万円未満の法定上限は年20%) | キャッシング枠付きのカードを持つ人 |
| 後払いアプリのチャージ(バンドルカード・Kyash・ワンバンク等の立替型) | 公式に記載なし(提供事業者の都度審査) | 上限は3,000〜50,000円の範囲で個別設定 | 可(残高チャージは即時)。ただし現金の引き出しは不可 | 3万円チャージで1,150〜1,170円の手数料 | Visa加盟店での支払いに充てたい原則18歳以上の人(ワンバンクは18歳未満も親権者の同意で登録可) |
| 質屋 | なし(貸金業法の対象外・質屋営業法) | 品物の査定額の範囲内 | 可(店頭でその場) | 質料は年109.5%以内で各店設定 | ブランド品・貴金属・スマホなど預けられる品がある18歳以上の人 |
| 生命保険の契約者貸付 | なし(解約払戻金の範囲内) | 解約払戻金の所定の範囲内 | 条件付きで可(日本生命は平日14:30までのネット申込で当日着金) | 保険会社所定の利率 | 解約払戻金のある保険に加入している人 |
| 銀行の定期預金担保貸付(総合口座) | なし(自分の預金が担保) | 定期預金残高の範囲内 | 可(普通預金残高を超えて引き出すと自動貸付) | 銀行所定の利率 | 総合口座に定期預金がある人 |
| 家族・友人からの借入 | なし | 相手次第 | 相手次第 | 原則なし(借用書を作る) | 相談できる相手がいる人 |
| 公的貸付(生活福祉資金・緊急小口資金) | なし(社会福祉協議会の審査) | 10万円以内 | 不可(書類・面接・審査が必要) | 無利子・保証人不要 | 低所得世帯で緊急かつ一時的に生計維持が困難な人 |
| 給与前払い・非常時払い(勤務先) | なし(勤務実績ベース) | 既に働いた分の範囲内 | 勤務先の制度次第 | サービス手数料(JOBPAYは440円) | 勤務先が前払いサービスを導入している人 |
| 消費者金融(審査あり・比較用) | あり(法律上の義務) | 1万円から可 | 可(Web申込で最短3〜20分、各社注記あり) | 初回30日無利息なら0円。通常は上限年17.9〜18.0% | 安定収入がある20歳以上(プロミスは18歳以上)の人 |
※2026年9月2日 編集部調べ。最新の条件は各公式サイトで確認してください。後払いアプリの「信用情報の照会」は各社の公式ページに記載がなく、「照会なし」と断定できないため「公式に記載なし」としています。
表のとおり、「信用情報の照会がない」かつ「今日中に3万円の現金が手に入る」を両立するのは、既に持っているクレジットカードのキャッシング枠、質屋、契約者貸付・定期預金担保貸付、家族の4系統に限られます。後払いアプリのチャージは即時ですが、手に入るのは「カードで支払える残高」であり現金ではありません。少額融資アプリに「審査なし」が存在するかどうかは、少額融資アプリで審査なしは存在するかの検証記事で詳しく扱っています。
今日中に確実性が高いのは審査ありの消費者金融、初回無利息なら3万円の利息は0円
クレジットカードのキャッシング枠も預けられる品もない人にとって、今日中に3万円の「現金」を借りる手段は、審査ありの消費者金融が現実的な第一候補になります。理由は3つあります。
- 速い:Web申込での融資時間は、プロミス最短3分・レイク最短8分・アイフル最短9分・SMBCモビット最短15分・アコム最短20分(いずれも申込時間や審査状況により異なる旨の公式注記あり)
- 安い:アイフル・アコム・プロミスは初回30日間無利息、レイクはWeb申込・契約額50万円未満で60日間無利息。期間内に3万円を返せば利息は0円です
- 安全:いずれも貸金業法の登録を受けた正規の貸金業者で、金利は利息制限法の範囲内(上限年17.9〜18.0%)です
「審査あり」を避けたい理由が「落ちるのが怖い」だけなら、3万円という金額は、多くの社が公表する限度額の下限(1万円)に近い少額です。審査基準は各社とも非公開ですが、アコムは新規貸付率、アイフルは新規成約率を月次で公開しており、申込者の3〜4割が契約に至っていることは公表値から確認できます(詳細は消費者金融が最速な理由の章で解説)。
状況別|今日中に3万円を用意する最短ルート(フローチャート)
ここからは、自分の状況に合わせて手段を1本に絞ります。分岐は「クレジットカードのキャッシング枠があるか」「収入があるか」「売れる物・預けられる物があるか」の3つです。上から順に確認してください。
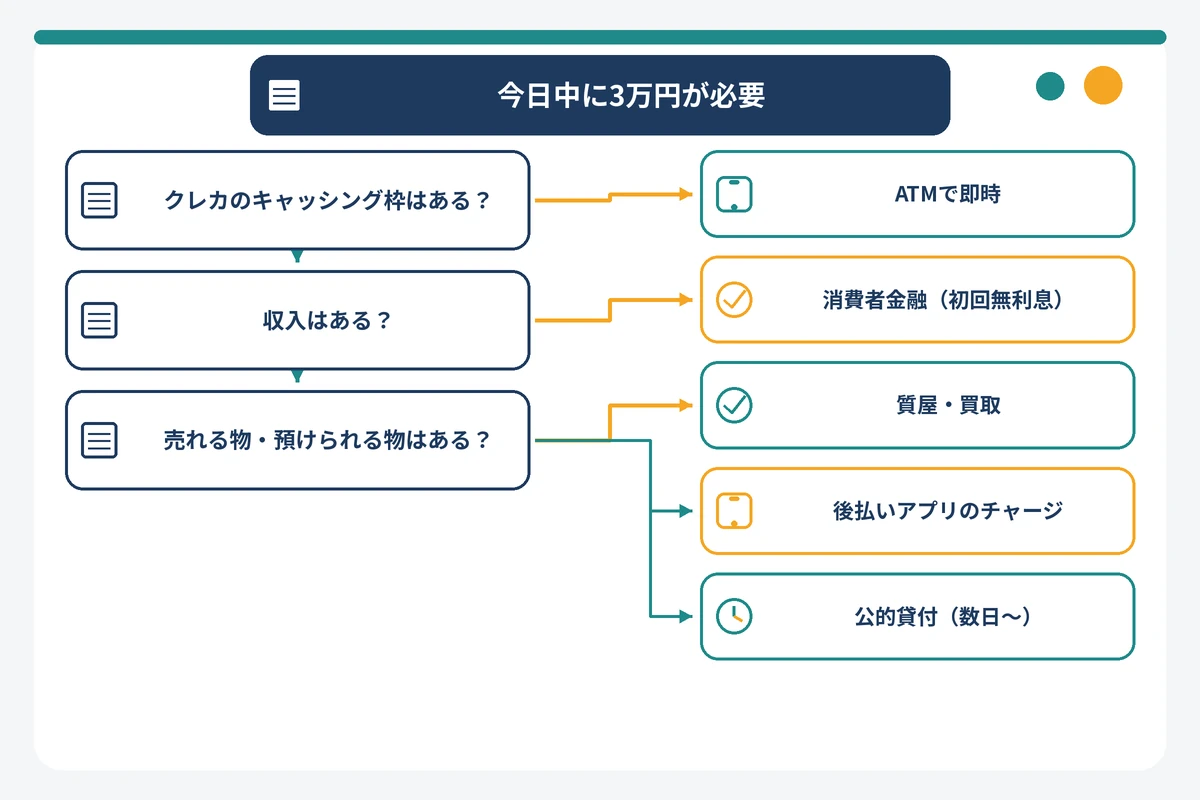
クレジットカードにキャッシング枠がある人 → ATMで即時
手持ちのクレジットカードにキャッシング枠が設定されていれば、コンビニATMや銀行の提携ATMで今すぐ3万円を引き出せます。枠はカード発行時(または後から枠を申し込んだ時)に審査が済んでいるため、新たに信用情報を照会されることはありません。所要時間はATMに着くまでの時間だけです。
枠があるかどうかは、カード会社の会員サイトやアプリの「ご利用可能額」画面で確認できます。「キャッシング利用可能額 0円」と表示されていれば枠がない状態で、この場合は新たに枠を申し込む必要があり、審査(信用情報の照会)が発生します。枠の新規申込は「審査なし」ではないので、今日中を優先するなら次の分岐へ進んでください。
注意点は、クレジットカードのキャッシングは貸金業法の適用を受け、総量規制(年収の3分の1)の対象になることです。既に貸金業者からの借入が年収の3分の1に近い人は、枠があっても引き出せない場合があります。また利率はカード会社ごとに異なるため、規約の「キャッシング利率」を確認してください。
クレジットカードがない・審査に通らない人 → 後払いアプリのチャージ
クレジットカードがなく、貸金業者の審査にも不安がある人は、後払いアプリのチャージ機能が候補になります。バンドルカードの「ポチっとチャージ」、Kyashの「イマすぐ入金」、ワンバンク(旧B/43)の「あとばらいチャージ」は、いずれも3,000〜50,000円の範囲で申し込め、承認されれば残高が即時に反映されます。支払いは翌月末までにコンビニなどで行います。
ただし2つの限界があります。第一に、これらは「借入」ではなく提供事業者(セブン銀行・Gardia・AGペイメントサービス)による立替払いサービスで、残高はVisa加盟店での支払いにしか使えません。銀行口座への出金や現金の引き出しはできないため、家賃の振込や現金払いには使えません。第二に、上限額は利用状況に応じて個別に設定されるため、初回から3万円が使える保証はありません。年齢は18歳以上(ワンバンクは18歳未満は親権者の同意が必要)で、都度審査があります。
「支払いが3万円分あるが手持ちがない」という状況なら有効ですが、「現金3万円が必要」なら次の分岐へ進んでください。手数料の実額は後払いアプリの解説で示します。
売れる物・預けられる物がある人 → 質屋・買取
ブランドバッグ・時計・貴金属・スマートフォン・ゲーム機など、価値のある品を持っている人は質屋が最短です。質屋は品物を担保に金銭を貸す「質屋営業法」上の営業で、貸金業法の対象外です。人の信用ではなく品物の査定で貸付額が決まるため、信用情報は照会されず、店頭でその場で現金を受け取れます。全国質屋組合連合会の案内では18歳以上が利用でき(都道府県の条例により異なる場合あり)、運転免許証や保険証などの本人確認書類が必要です。
質屋の利点は、返せなくても品物が「質流れ」になるだけで、督促や信用情報への登録がない点です。一方で質料(利息)は質屋営業法の上限である年109.5%以内で各店が独自に設定するため、消費者金融よりかなり高くなります。「3か月以内に確実に受け出す」前提で使い、それ以外なら買取(売却)のほうが手数料負担はありません。
会社員・パート・アルバイトで収入がある人 → 消費者金融の即日融資
キャッシング枠も売れる物もないが、毎月の収入はある人。今すぐ3万円借りたいなら、審査を避けようとするより、審査ありの大手消費者金融にWebで申し込むのが最も早く、最も安く3万円を借りるルートです。大手5社はいずれもパート・アルバイトを申込対象と明記しており(プロミスは主婦・学生も安定収入があれば可、アイフルもアルバイト収入のある学生を対象に含む。高校生は不可)、必要なのは本人確認書類(運転免許証・マイナンバーカード等)だけです。3万円なら収入証明書は原則不要です(1社50万円超、または他社を含めて100万円超の場合に必要。ただしプロミスは申込時19歳以下も提出必須で、各社とも審査の過程で求められる場合があります)。
「勤務先に電話が来るのが困る」という人も多いですが、アコムは電話での在籍確認を100%実施せず、レイクは勤務先への連絡を一切行わないと明記しています。プロミス・SMBCモビットも原則電話なし(必要な場合も同意なく実施しない)、アイフルも原則実施しない(審査状況により担当者個人名で連絡する場合あり)と公式に案内しています。アルバイトの申込条件を詳しく知りたい方はアルバイトでも借りられるカードローンの解説を、5社の少額借入条件は大手5社の条件比較表を確認してください。
無職・専業主婦・他社を延滞中の人 → 公的貸付・配偶者貸付・家族、避けるべき選択肢
収入がない人は、貸金業者からは借りられません。貸金業者は返済能力の調査が義務で、大手5社の申込条件はいずれも「安定した収入があること」を前提にしています。この状況で「審査なし」を探すと、ヤミ金に行き当たる危険が最も高くなります。現実的な選択肢は次の3つです。
- 公的貸付(緊急小口資金):市区町村の社会福祉協議会が窓口。10万円以内・無利子・保証人不要ですが、低所得世帯などの要件と面接・審査があり、当日には受け取れません(詳細は後述)
- 専業主婦(夫)の配偶者貸付:総量規制の例外として、配偶者と合わせた年収の3分の1以内で借りられる場合があります。配偶者の収入証明書・婚姻関係を示す書類(住民票等)・配偶者の同意書が必要で、取り扱う貸金業者は限られます。大手消費者金融の申込条件は本人の収入が前提で、アイフルは「専業主婦を除く」と明記しています
- 家族・親族への相談:金額と返済日を書いた借用書を作れば、トラブルを避けやすくなります
他社の返済を延滞中の人は、収入があっても新規の申込は否決されやすい状態です。貸金業者は申込時に信用情報を照会し、現在の延滞(CICでは「異動」情報)や毎月の入金状況を確認します。延滞が続いている状態で複数社に申し込んでも、申込情報だけが6か月間記録されて不利になるだけです。まず延滞中の会社に連絡して返済計画を相談し、それでも生活が回らない場合は後述の相談窓口を使ってください。
審査なし(信用情報を照会しない)で3万円を用意する手段と条件
ここでは、フローチャートで示した各手段の条件・コスト・所要時間を、公式情報にもとづく実額で解説します。「使えるかどうか」を判断するための具体的な確認手順も添えました。
クレジットカードのキャッシング枠:利用可能額の確認方法・ATM手数料・金利
キャッシング枠は、ショッピング枠とは別に「現金を借りるための枠」としてカードに設定されるものです。確認方法は3つあります。①カード会社の会員サイト・アプリで「キャッシング利用可能額」を見る、②カード送付時の台紙や利用明細に記載された「キャッシング枠」を見る、③カード会社の自動音声ダイヤルで照会する。枠が「0円」なら未設定です。
借り方は、提携ATM(コンビニATM・銀行ATM)にカードを入れ、「お借入れ」を選んで暗証番号と金額を入力するだけです。ATM利用手数料は提携先やカード会社によって異なり、無料の場合と、利用額に応じた手数料がかかる場合があります。利率はカード会社が利息制限法の範囲内で定めており、元本10万円未満の法定上限は年20%です。多くのカードは規約の「キャッシング利率」欄に実質年率が記載されているので、借りる前に確認してください。
返済は翌月の口座振替で一括、またはリボ払いです。3万円を翌月一括で返せば利息は1か月分だけで済みます。リボ払いにすると返済期間が延びて利息が増えるため、少額なら一括返済を選んでください。
後払いアプリのチャージ:バンドルカード・Kyash・ワンバンクの上限額・手数料実額・支払期限
「後払いアプリで3万円」を検討するなら、現金の代わりに使えるチャージ型(バーチャル/プリペイドカードへの立替チャージ)に絞る必要があります。編集部が公式ヘルプで確認した主要3サービスの条件は次のとおりです。
| サービス(提供事業者) | 申込額の範囲 | 3万円チャージ時の手数料 | 支払期限 | 年齢・本人確認 | 審査の公式表現 |
|---|---|---|---|---|---|
| バンドルカード ポチっとチャージ(セブン銀行またはGardia) | 3,000〜50,000円・1,000円単位(上限は個別設定) | 1,170円(21,000〜30,000円の区分) | 翌月末日まで・分割不可 | 満18歳以上・初回のみ年齢確認 | 「審査基準は非公開」・都度審査 |
| Kyash イマすぐ入金(AGペイメントサービス) | 3,000〜50,000円・1,000円単位(表示額は目安) | 1,150円(手数料は支払額に含まれる) | 入金月の翌月末まで | 18歳未満不可・本人確認書類なしでも申込可 | 「リアルタイムでの審査」 |
| ワンバンク あとばらいチャージ(セブン銀行) | 3,000〜50,000円(上限はセブン銀行が設定) | 1,170円 | 入金日から翌月末日まで・一括のみ | 登録年齢制限なし(18歳未満は親権者同意)・本人確認必須 | 申請ごとにリアルタイム審査・基準非開示 |
※2026年9月2日 編集部調べ。手数料はワンバンクが2025年9月17日改定後の現行額。最新の条件は公式サイトで確認してください。
3社とも手数料は金額帯ごとの定額で、3万円なら1,150〜1,170円です。翌月末までの支払いなので、利用期間は最長でも2か月弱。この手数料を仮に年率に換算すると、30日で返す場合は年40%を超える水準になります(編集部試算の参考値。後払いの手数料は「金利」ではなく、法的な性質も異なります)。消費者金融の初回無利息(0円)や通常金利(3万円・30日で444円)と比べると割高であることは知っておいてください。
遅延した場合は、Kyashは年14.6%の遅延損害金、ワンバンクは年率14.6%以下の延滞料がかかり、バンドルカードは規約にしたがってカードの利用が停止される場合があります。信用情報機関への照会・登録の有無は各社とも公式ページに記載がないため、「信用情報に影響しない」とは断定できません。
なお、メルペイのクレジット(旧メルペイスマート払い)・Paidy・atoneは「買い物代金を翌月にまとめて払う」タイプで、残高チャージや現金化はできません。ネット通販や加盟店での支払いを翌月に回す用途には使えますが、「3万円を用意する」手段ではありません。利用上限も、Paidyは公式非公開、atoneは5万円を基準に個別設定、メルペイのクレジットは非開示です。チャージ型を含む後払いアプリ全体の比較は後払いアプリおすすめ一覧の詳細比較で扱っています。
質屋:3万円を借りるのに必要な品の目安・質料の上限・流質のルール
質屋は「物品を質に取り、流質期限までに弁済を受けないときは質物をもって弁済に充てる約款を附して、金銭を貸し付ける営業」(質屋営業法第1条)で、各都道府県の公安委員会の許可を受けて営業しています。貸付額は品物の査定額の範囲内で決まるため、「3万円を借りるには、査定額が3万円以上になる品」が必要です。ブランドバッグ・腕時計・貴金属・スマートフォン・カメラなどが代表的ですが、査定額は品物の状態や相場で変わるため、預ける前に店舗へ相談して概算を確認してください。
ルールは3つ覚えておけば十分です。
- 質料(利息):質屋営業法第36条により上限は年109.5%(うるう年は109.8%)。各店が独自に設定し、店内に利率・計算方法・流質期限を掲示する義務があります
- 流質期限:質屋営業法により、質契約の成立日から3か月未満には定められません。全国質屋組合連合会の案内でも「貸付の期限は3か月」で、質料だけ支払えば期間を延長できます
- 質流れ:期限までに返済しないと品物の所有権は質屋に移りますが、「貸付融資額の返済義務はなくなり、質屋からの返済請求もありません」(全質連)
信用情報への照会・登録がなく、返せなくても督促が来ない点は、他の手段にない安心材料です。反面、法定上限で計算すると3万円・30日の質料は最大2,700円になり、消費者金融の通常金利(444円)の6倍以上です。実際の質料は店舗ごとに異なるため、預ける前に必ず「3万円を1か月借りたら質料はいくらか」を確認してください。
公的貸付(生活福祉資金・緊急小口資金):社協窓口・無利子・審査あり・即日は不可
収入がない、または低所得で緊急に生活費が必要な世帯には、都道府県社会福祉協議会が実施する「生活福祉資金貸付制度」があります。少額・緊急の用途に対応するのが「福祉資金・緊急小口資金」で、厚生労働省の貸付条件一覧では次のとおりです。
| 項目 | 緊急小口資金の本則 |
|---|---|
| 貸付限度額 | 10万円以内 |
| 貸付利子 | 無利子 |
| 連帯保証人 | 不要 |
| 据置期間 | 貸付の日から2か月以内 |
| 償還期限 | 据置期間経過後12か月以内 |
| 対象世帯 | 低所得世帯(市町村民税非課税程度)・障害者世帯・高齢者世帯のうち、緊急かつ一時的に生計の維持が困難な世帯 |
| 申込窓口 | 市区町村の社会福祉協議会 |
※2026年9月2日 編集部調べ(厚生労働省「生活福祉資金貸付条件等一覧」)。運用の詳細は都道府県社協により異なるため、最新の条件は窓口で確認してください。
東京都社会福祉協議会の案内(2026年4月版)では、貸付対象理由として「医療費・介護費の支払いによる臨時の生活費」「解雇・休業等による収入減」「年金・公的給付の支給開始までの生活費」「初回給与支給までの生活費」などが挙げられ、理由ごとに確認書類が必要です。借入申込書・住民票・本人確認書類・収入証明・口座振替依頼書をそろえ、窓口で借用書に署名する流れで、生活困窮者自立支援制度の自立相談支援事業の利用が原則要件とされています。生活保護世帯や、多額の負債・返済滞納がある世帯、債務整理中の世帯は対象外です。
重要なのは、この制度は「申込当日に現金を受け取れる仕組みではない」ことです。書類の準備・面接・審査を経て貸付が決まり、交付までの日数は公表されていません(総合支援資金は「申込みから資金交付まで約1か月」と案内されています)。また、新型コロナ特例貸付(緊急小口資金・総合支援資金の特例)は申請受付を終了しており、現在は本則の制度のみです。市役所・区役所や社協で即日に借りられるかどうかは、市役所・社協で即日借りられるかの解説で詳しく検証しています。
生命保険の契約者貸付・定期預金担保貸付・家族や友人(借用書)
生命保険の契約者貸付は、解約返戻金(解約払戻金)のある保険に加入している人が、その所定の範囲内で保険会社から借りる制度です。自分の解約返戻金が担保になるため、与信審査や信用情報の照会はありません。日本生命の場合、マイページ・アプリ・電話で申し込め、インターネット申込なら月〜金の14:30までの手続きで当日着金と案内されています。貸付利率は「金融情勢等により変動」とされ、契約時期によって異なるため、加入している保険会社のマイページや窓口で確認してください。返済がない場合には保険契約が失効・解除となる場合があり、保険金や祝金が返済に充当されることもある点に注意が必要です。
定期預金担保貸付(総合口座の自動貸付)は、銀行の総合口座に定期預金がある人が、普通預金の残高を超えて引き出すと自動的に定期預金を担保に貸し付けられる仕組みです。手続き不要でATMからその場で引き出せ、信用情報の照会もありません。貸付割合や利率は銀行ごとに異なるため、口座を持つ銀行の総合口座規定で確認してください。
家族・友人からの借入は、金銭的なコストがない代わりに人間関係のリスクがあります。金額・返済日・返済方法を書いた借用書を作り、返済したら受領の記録を残しておくと、後のトラブルを避けられます。なお、SNSや掲示板で知り合った他人からの「個人間融資」は、家族・友人からの借入とはまったく別物です。金融庁は「個人であっても、反復継続する意思をもって金銭の貸付けを行うことは貸金業に該当」するとしており、無登録のヤミ金と同じ扱いになります。
もう1つ、勤務先に給与前払いサービス(Payme・JOBPAYなど)が導入されていれば、既に働いた分の給与を給料日前に受け取れます。JOBPAYは手数料440円で、最短で就業当日にATMから引き出せます。導入されていない場合でも、労働基準法第25条は出産・疾病・災害などの非常時に、既に働いた分の賃金を支払期日前に支払うことを使用者に義務づけています。まず総務・人事に制度の有無を確認してみてください。
借りるのではなく3万円を作る選択肢も忘れないでください。フリマアプリやリサイクルショップでの不用品の売却は、借入ではないため審査も返済もありません。ただしフリマアプリは売れてから売上金を受け取るまでに日数がかかるため、「今日中の現金」なら店頭での買取が確実です。単発・日払いのアルバイトも、勤務先の給与前払いと同じく返済の必要がない資金の作り方です。売却だけで3万円に届かない場合は、売却で一部を作り、残りを初回無利息の消費者金融で借りる組み合わせにすると、利息の負担を最小にできます。
今日中に確実に3万円を借りたいなら消費者金融が最速な理由
「審査あり」を選ぶ根拠を、公表値と時間軸と実額で示します。結論から言うと、収入がある人にとって、3万円を今日中に最も安く借りる手段は大手消費者金融の初回無利息です。なお、銀行のカードローンは審査の回答が翌営業日以降になるのが一般的で、金利は低くても「今日中」の用途には向きません。
3万円なら審査のハードルは相対的に低い(公開されている新規成約率の読み方)
各社の審査基準は非公開ですが、審査の通りやすさを推し量る公開指標があります。アコムはIRのマンスリーレポートで「新規貸付率」を、アイフル(ムニノバホールディングス)は月次データで「新規成約率」を公開しています。2026年9月2日時点の直近値は次のとおりです。
| 社名 | 指標 | 2026年4月 | 2026年5月 | 2026年6月 | 2026年7月 |
|---|---|---|---|---|---|
| アコム | 新規貸付率 | 40.1% | 39.8% | 38.9% | 37.3% |
| アイフル | 新規成約率 | 28.3% | 27.8% | 29.4% | 28.7% |
※2026年9月2日 編集部調べ。出典はアコム マンスリーレポート(2026年4〜7月、提携カード分を除く)、ムニノバホールディングス 月次データ(2026年7月)。プロミスは2024年12月分で業績情報の掲載を終了しており、2025年以降の成約率は公表されていません。SMBCモビット・レイクは非公開です。
申込者のうち契約に至った割合は、アコムで約4割、アイフルで約3割です。これは「希望額にかかわらず全申込者の平均」であり、3万円の申込に限った通過率は公表されていません。ただし、貸金業者の審査は返済能力に対する借入額の比率を見るものなので、年収に対して3万円が過大になる人はほとんどいません。3万円の申込で不利になる要因は金額ではなく、他社延滞・総量規制超過・申込内容の誤りといった要素です。
申込から入金までのタイムライン(平日・土日、振込受付時刻、Web完結・カードレス)
「今日中」を実現するには、審査時間だけでなく「審査を受け付けている時間帯」と「振込が反映される時間帯」を知る必要があります。給料日前・月末・連休前は申込が増えるため、公式が明示している受付時間を確認してから申し込んでください。
| 社名 | 最短融資時間(公式注記) | 申込受付・審査対応時間 | 振込反映の目安 | Web完結・カードレス | 在籍確認の原則(公式表現) |
|---|---|---|---|---|---|
| アイフル | 最短9分(申込手続き完了時点から計測、申込時間・審査状況により異なる) | 申込24時間365日。審査回答は土日祝問わず9:00〜21:00。夜間申込は翌営業日午前の回答となる可能性 | 審査後に登録口座へ振込(カード到着前でも可) | 可(カードレス選択可・郵送物原則なし) | 電話は原則実施しない(99.1%なし・2025年1〜2月調査) |
| プロミス | 最短3分(Web・アプリ) | Web・アプリは原則24時間365日。電話・自動契約機は9:00〜21:00(土日祝可) | インターネット振込は最短10秒程度・原則24時間365日・手数料0円 | 可(Web明細登録で郵送物原則なし) | 原則電話しない(98%の顧客に電話なし・同意なく実施しない) |
| アコム | 最短20分(申込時間や審査により希望に添えない場合あり) | 申込はネット24時間。電話申込は18時以降翌日受付 | 24時間365日・最短10秒で振込(金融機関により異なる) | 可(カードレス契約+電磁交付で郵送物なし) | 勤務先への電話は100%なし(書面・申告内容で確認) |
| SMBCモビット | 最短15分(審査結果の案内は曜日・時間帯により翌日以降の場合あり) | WEB申込は21:00〜9:00受付休止。審査は9:00〜21:00・土日祝も営業 | 振込キャッシングは受付完了から最短3分。平日14:50〜23:59および土日祝の申込は翌金融機関営業日9:30頃、または最短3分 | 可(WEB完結でカードレス・郵送物原則なし) | 原則電話での在籍確認を実施しない(必要時も同意のうえ) |
| レイク | Webなら最短8分(申込時間や審査状況により希望にそえない場合あり) | 申込24時間365日(審査対応時間の時刻は公式に明記なし) | 公式に時刻の明記なし | 可(郵送物なしの契約方法あり) | 勤務先への連絡は一切行わない |
※2026年9月2日 編集部調べ。最短時間はすべて公式表記で、実際の所要時間は申込時間帯・審査状況・金融機関の稼働時間により異なります。最新の条件は公式サイトで確認してください。
表から読み取れる「今日中」の実務的なポイントは3つです。
- 21時までに申込を完了させる:アイフル・SMBCモビットは審査対応が9:00〜21:00で、プロミスの電話・自動契約機も21時までです。夜間の申込は翌日回答になる可能性があります
- 振込先は24時間即時入金に対応した銀行口座を選ぶ:アコム・プロミスは「最短10秒」「24時間365日」ですが、いずれも「金融機関により異なる」注記があります。SMBCモビットは平日14:50以降・土日祝の申込で翌営業日9:30頃になる場合があります
- 口座振込が間に合わなければスマホATM:プロミス・SMBCモビットはセブン銀行ATM・ローソン銀行ATMでカードなしの借入に対応しています(プロミスのスマホATM手数料は1万円以下110円・1万円超220円)
在籍確認の電話をどうしても避けたい人は、各社の代替書類(社員証・給与明細など)の扱いを在籍確認なしで借りられるカードローンの解説で確認してください。スマホのアプリだけで完結する借入先を一覧で見たい人はスマホで今すぐ借りられるアプリ一覧が参考になります。
初回無利息期間を使えば3万円の利息は0円になる(各社の条件と起算日)
大手5社のうち4社に初回無利息サービスがあり、期間内に完済すれば3万円の利息は0円です。見落としやすいのが「起算日」で、契約日の翌日から数える会社と、初回借入日の翌日から数える会社があります。契約だけして借入を先延ばしにすると、無利息期間が無駄に減る会社があるので注意してください。
- アイフル:最大30日間利息0円。はじめて無担保キャッシングローンを契約する人限定で、契約日の翌日から30日間
- プロミス:30日間無利息。はじめて+メールアドレス登録+Web明細利用が条件で、初回借入日の翌日から30日間。期間内の追加借入も対象
- アコム:30日間金利0円サービス。はじめて契約する人対象で、契約日の翌日から30日間。期間中の返済は全額元金に充当
- レイク:Web申込・契約額50万円未満なら契約日の翌日から60日間無利息。自動契約機・電話申込は30日間。契約額50万円以上で収入証明書を期限内に提出した場合は365日間
- SMBCモビット:無利息サービスの記載なし(無利息期間なし)
無利息期間中も返済期日は来ます。返済が遅れると無利息サービスが停止・終了する会社があるため、給料日に合わせた返済日を設定し、期間内に3万円を返す計画を先に立ててから借りてください。各社の申込導線は次の比較表の下にまとめています。
3万円を借りるときの大手消費者金融5社の条件比較
上位の公式コラムはいずれも自社1社の紹介にとどまるため、編集部が大手5社の「少額を借りるときに効く条件」を同一項目で並べました。3万円の借入では、金利の下限や限度額の上限より、無利息の有無・最短融資・在籍確認・申込年齢が判断材料になります。
アイフル・プロミス・アコム・SMBCモビット・レイクの少額借入条件(表)
| 社名 | 限度額・上限金利(実質年率) | 初回無利息(起算日) | 最短融資(公式表記) | 在籍確認の電話 | 申込条件 |
|---|---|---|---|---|---|
| アイフル | 1万〜800万円・年3.0%〜18.0% | 30日間(契約日の翌日) | 最短9分 | 原則なし(99.1%なし) | 満20歳以上・定期的な収入と返済能力(パート・アルバイト・学生可、専業主婦・年金収入のみは除く) |
| プロミス | 800万円まで・年2.5%〜18.0% | 30日間(初回借入日の翌日・メールアドレス登録+Web明細) | 最短3分(Web・アプリ) | 原則なし(98%なし) | 18〜74歳・本人に安定した収入(主婦・学生もアルバイト等の収入があれば可、高校生・年金収入のみは不可) |
| アコム | 1万〜800万円・年2.4%〜17.9% | 30日間(契約日の翌日) | 最短20分 | 100%なし(書面・申告で確認) | 20〜72歳・安定した収入(パート・アルバイト可) |
| SMBCモビット | 1万〜800万円・年3.00%〜18.00% | なし | 最短15分 | 原則なし(必要時は同意のうえ) | 満20〜74歳・安定した収入(アルバイト・パート・自営業可、年金収入のみは不可) |
| レイク | 1万〜500万円・年4.5%〜18.0% | 60日間(Web申込・50万円未満)/30日間(契約機・電話)/365日間(50万円以上・収入証明提出)、いずれも契約日の翌日 | 最短8分(Web) | 勤務先への連絡は一切なし | 満20〜70歳・安定した収入(パート・アルバイト可) |
※2026年9月2日 編集部調べ。アコムの金利は2026年1月6日以降の新規契約条件。最短融資時間はすべて公式注記(申込時間・審査状況により異なる)付きです。最新の条件は公式サイトで確認してください。
3万円という少額で選ぶなら、判断軸は次のように整理できます。
- 2か月以内に返せる見込みがある → レイク(Web申込で60日間無利息)が最も長く無利息を使えます
- とにかく早く・今日中 → プロミス(最短3分・振込最短10秒・原則24時間365日)、次いでレイク・アイフル
- 勤務先への電話を確実に避けたい → アコム(100%なし)またはレイク(一切なし)
- 18〜19歳 → 申込できるのはプロミスのみ(申込時19歳以下は収入証明書の提出が必要)
- 三井住友銀行ATMを手数料0円で使いたい・Vポイントを返済に使いたい → SMBCモビット(無利息期間はない点に注意)
大手5社以外も含めた26社の金利・限度額・審査スピードの網羅比較は、消費者金融26社の比較ランキングにまとめています。
審査が不安な人の第二候補:中小消費者金融(セントラル・フクホー・いつも・エイワ)の条件(表)
大手で否決された人の次の候補が、財務局または都道府県知事に登録された中小の消費者金融です。中小業者も貸金業法の適用を受けるため審査は必ずあり、金利は利息制限法の上限(元本10万円未満は年20%)以内です。大手より少額・短期の取引に対応している業者や、配偶者貸付を扱う業者があり、大手とは異なる基準で個別に判断されると一般に言われています。ただし審査基準はどの社も非公開で、「大手に落ちたら中小なら通る」と断定はできません。
| 社名(貸金業登録番号) | 実質年率・借入額の範囲 | 初回無利息 | 即日融資の条件 | 在籍確認の電話(公式表現) | 申込条件 |
|---|---|---|---|---|---|
| セントラル(四国財務局長(10)第00083号) | 年4.80%〜18.00%・1万〜300万円 | 最大30日間金利0円(初回契約・契約日の翌日から) | 平日14時までの申込受付で当日振込 | 基本的に電話確認あり | 20歳以上・定期的な収入(パート・アルバイト可) |
| フクホー(大阪府知事(07)第12736号) | 年7.30%〜20.00%・5万〜200万円(新規は50万円まで) | なし | 仮審査は最短即日〜数営業日 | 申込時に自宅・勤務先へ電話なし | 20歳以上66歳未満・安定した収入(他社延滞中・無職・専業主婦・年金のみ・自営業は対象外) |
| いつも(高知県知事(5)第01519号) | 年4.80%〜20.00%・1万〜500万円 | 最大60日(初回かつ60万円以上の契約が条件) | Web申込で最短30分融資(新規は平日9:30〜18:00の審査・振込) | 原則電話なし(必要時は事前確認) | 20〜65歳・現在働いている人(パート・アルバイト可) |
| エイワ(関東財務局長(15)第00154号) | 年17.9507%〜19.9436%・1万〜50万円 | なし | 店舗での対面与信(融資までの時間は公式に記載なし) | 公式に記載なし | 20〜84歳・主婦・パート・アルバイトも審査により検討 |
※2026年9月2日 編集部調べ。ベルーナノーティスは公式サイトの貸付条件を確認できなかったため掲載していません。最新の条件は各公式サイトで確認してください。
3万円の借入で見落としやすい点が3つあります。フクホーは最低借入額が5万円のため、3万円ちょうどの借入はできません。いつもの60日間無利息は60万円以上の契約が条件で、3万円の契約では利息0円にならず、少額で無利息を使えるのは大手4社とセントラルに限られます。専業主婦(夫)向けの配偶者貸付は、この4社では公式サイトで取り扱いを確認できませんでした(フクホーは専業主婦を対象外と明記)。
中小業者を使うときに必ず行ってほしいのが、金融庁の「登録貸金業者情報検索サービス」で登録番号を確認することです。ヤミ金は中小の正規業者に似せた名前や、実在する業者の登録番号をかたって広告を出すことがあります。検索結果の商号・所在地・電話番号が広告と一致しない場合は利用しないでください。中小消費者金融の各社条件は審査が不安な人向けの消費者金融13社の比較で個別に解説しています。
3万円借りた場合の返済額・利息・手段別の実コスト
3万円は少額ですが、返済期間と手段によってコストは0円から数千円まで開きます。ここでは編集部が利息計算式(1年365日の日割り・元利均等)で算出した実額を示します。
金利18.0%で3万円を借りた場合の返済シミュレーション(返済回数別)
大手消費者金融の上限金利である年18.0%で3万円を借り、毎月同額を返済(元利均等)した場合の目安です。無利息期間は考慮していません。
| 返済回数 | 毎月返済額 | 利息合計 | 総返済額 |
|---|---|---|---|
| 30日後に一括 | 30,444円 | 444円 | 30,444円 |
| 3回(3か月) | 約10,301円 | 約904円 | 約30,904円 |
| 6回(6か月) | 約5,266円 | 約1,594円 | 約31,594円 |
| 12回(12か月) | 約2,750円 | 約3,005円 | 約33,005円 |
※2026年9月2日 編集部計算(年18.0%・月利1.5%の元利均等、1円未満四捨五入)。各社の実際の返済方式は残高スライドリボルビング等で、返済日の間隔や端数処理により金額は前後します。正確な額は各社公式のシミュレーターで確認してください。
ポイントは、初回30日間無利息の会社で借り、30日以内に完済すれば利息は0円になることです。3か月かけて返しても利息は約900円、1年かけても約3,000円で、後述の質屋や後払いチャージの手数料より低く収まります。
手段別の実コスト早見表(無利息の消費者金融/後払いチャージ手数料/質屋の質料/クレカキャッシング)
3万円を「30日で返す」「3か月で返す」「6か月で返す」場合のコストを、手段別に同じ条件(一括返済・日割り)で比べました。
| 手段 | 30日で返す | 3か月(90日)で返す | 6か月(180日)で返す | 備考(根拠) |
|---|---|---|---|---|
| 消費者金融・初回30日無利息(アイフル・プロミス・アコム) | 0円 | 約888円 | 約2,219円 | 無利息30日経過後は年18.0%(アコムは17.9%)で日割り |
| 消費者金融・初回60日無利息(レイク Web申込) | 0円 | 約444円 | 約1,775円 | 無利息60日経過後は年18.0%で日割り |
| 消費者金融・無利息なし(SMBCモビット等) | 444円 | 約1,332円 | 約2,663円 | 年18.0%で日割り |
| 後払いチャージ(バンドルカード・ワンバンク・Kyash) | 1,150〜1,170円 | 不可(翌月末までに一括) | 不可 | 金額帯別の定額手数料。3か月以上の利用はできない |
| 質屋(法定上限で計算) | 最大2,700円 | 最大8,100円 | 最大16,200円 | 質屋営業法の上限 年109.5%。実際の質料は店舗ごと。6か月は質料を払って延長した場合 |
| クレジットカードのキャッシング(法定上限で計算) | 最大493円 | 最大1,479円 | 最大2,959円 | 利息制限法の上限 年20%(元本10万円未満)。実際の利率はカード会社所定 |
| 緊急小口資金(社協) | 0円 | 0円 | 0円 | 無利子。ただし即日不可・要件あり |
※2026年9月2日 編集部計算。利息は1年365日の日割り、1円未満四捨五入。無利息の適用には各社の条件(はじめての契約・Web申込等)があります。最新の条件は公式サイトで確認してください。
この表が示すのは、「審査なしに見える手段」ほどコストが高くなりやすいという事実です。後払いチャージの3万円・翌月払いの手数料(1,150〜1,170円)は、消費者金融で3万円を3か月かけて返す利息(約900〜1,300円)と同水準かそれ以上で、質屋の法定上限はさらにその数倍です。収入があって審査に通る見込みがあるなら、無利息の消費者金融が最安になります。
少額でも延滞すると信用情報に記録される
3万円だからといって延滞を軽く見ないでください。貸金業者は契約後、指定信用情報機関(CIC・JICC)に契約内容と返済状況を登録する義務があり(貸金業法第41条の35)、延滞もそのまま記録されます。保有期間は、CICが契約期間中および契約終了後5年以内、JICCも2019年10月1日以降の契約は契約継続中および契約終了後5年以内です。延滞の記録がある間は、他社のカードローン・クレジットカード・分割払いの審査で不利になります。
加えて、大手5社の遅延損害金はいずれも年20.0%です。返済が難しくなりそうなときは、延滞する前に各社の会員窓口へ連絡して返済日の変更や返済額の相談をしてください。連絡せずに放置するよりも、記録面でも金銭面でも損失が小さくなります。
審査に通りやすくするコツと1社に落ちたときの対処
審査基準は各社とも非公開で、「確実に通る方法」は存在しません。できるのは「審査で不利になる要因を減らす」ことだけです。3万円の申込で実際に効く注意点を最小限に絞りました。
希望額は3万円のまま・申込情報を正確に・他社延滞を先に解消する
第一に、希望額を「念のため多め」にしないことです。審査では希望額と返済能力のバランスが見られるため、必要額が3万円なら3万円で申し込むのが最も不利になりにくい形です。契約後に必要が生じれば、限度額の範囲内で追加借入や増額申請ができます。
第二に、申込内容を正確に入力することです。年収・勤務先・勤続年数・他社借入額は、信用情報や提出書類と照合されます。悪意のない入力ミスでも「申告と信用情報が一致しない」として否決される原因になります。他社借入額は「借入残高」を聞かれているのか「借入件数」なのかを確認し、クレジットカードのキャッシング残高も貸金業者からの借入として含めてください。
第三に、他社の延滞があるなら申込前に解消することです。現在延滞中の情報は信用情報に記録されており、その状態での新規申込は否決されやすくなります。3万円で延滞を解消できるのであれば、その延滞先に相談して返済することが結果的に近道になる場合もあります。
審査基準は会社ごとに異なるが、短期間の多重申込は避ける
1社に落ちても、別の会社で通る可能性はあります。審査で見る項目(年齢・収入・勤務形態・他社借入・信用情報)は共通していても、重み付けは会社ごとに異なるためです。ただし、短期間に何社も同時に申し込むのは避けてください。申込情報はCIC・JICCに照会日から6か月間記録され、他社にも見えます。短期間の多重申込は「資金繰りに困っている」と判断されやすいと一般に言われています。
現実的な進め方は、「1社に申し込む→否決なら理由を推測し、思い当たる要因(延滞・申込ミス・総量規制)を解消してから次の1社」です。2〜3社続けて否決された場合は、審査に通らない事情が信用情報にある可能性が高いため、CIC(インターネット開示500円)やJICC(スマホアプリ開示700円)で自分の信用情報を確認してから対策を考えてください。
「審査なしで3万円」を謳う業者は危険|ヤミ金・個人間融資・現金化の手口
「3万円くらいなら」と気軽に手を出しやすい少額こそ、ヤミ金の入口になります。ここでは、違法業者の典型的な手口と、利用前に1分でできる確認手順、被害に遭ったときの相談先をまとめます。
「審査なし・ブラックOK・即日」広告はヤミ金の典型(登録番号の確認方法)
金融庁・日本貸金業協会が注意喚起している誘い文句は、「審査なし」「金融ブラックOK」「借金ではありません」「今すぐ現金」「手軽に現金」などです。登録貸金業者は貸金業法第16条第2項でこうした広告を禁止されているため、これらの文言を前面に出す時点で、無登録業者か後払い現金化業者である可能性が高いと判断できます。
確認手順は次のとおりです。
- 業者のサイト・広告に記載された「登録番号」(例:「〇〇財務局長(△)第□□号」「〇〇県知事(△)第□□号」)と商号・所在地・電話番号を控える
- 金融庁「登録貸金業者情報検索サービス」で登録番号または商号を検索する
- 検索結果の商号・所在地・電話番号が広告とすべて一致することを確認する。番号だけ一致して商号や電話番号が違う場合は、正規業者の登録番号をかたった業者です
- 登録番号の記載自体がない、検索しても出てこない業者は使わない
金利面の線引きも覚えておいてください。業として貸し付ける者が年20%を超える利息を取ることは出資法違反(5年以下の拘禁刑もしくは1,000万円以下の罰金)で、年109.5%を超える契約は無効で利息の支払いは一切不要とされています。「3万円借りて1週間後に3万5,000円返す」ような条件は、年率に直すと数百%になり、明確に違法です。
SNS・掲示板の個人間融資、先払い買取現金化、クレジットカード現金化のリスク
SNS・掲示板の個人間融資:「#お金貸します」「個人融資」と称する投稿の多くは、個人を装ったヤミ金です。金融庁は「違法な高金利での貸付けが行われる」「個人情報が悪用されるなどして、更なる犯罪被害やトラブルに巻き込まれる危険性」があると注意喚起しています。身分証の画像を送った時点で、悪用のリスクが生じます。
後払い(ツケ払い)現金化・先払い買取現金化:「商品を後払いで買ってレビューを書くと現金がもらえる」「品物を先に買い取り、後で送ればよい」といった形式の取引は、形式上は売買でも、金融庁が「経済的な実態が貸付けであり、業として行う場合には、貸金業に該当するおそれ」があると明言しています。受け取る現金と後で支払う代金の差額が高額で、実質的な超高金利の借入になります。
クレジットカード現金化:ショッピング枠で商品を買い、業者に転売して現金を得る手法は、カード会社の規約で禁止されているのが一般的です。発覚すればカードの利用停止や強制解約などの措置を受けるおそれがあり、手数料を差し引かれた分だけ損をします。「審査なし」で3万円を作ろうとしてカードを失うのは、本末転倒です。
給与ファクタリング・融資保証金詐欺:「給料を買い取る」名目で先に現金を渡し、給料日に高額な手数料を上乗せして回収する「給与ファクタリング」は、金融庁が「ファクタリングを装った違法な貸付け」として注意喚起しています。勤務先が導入している給与前払いサービスとは別物なので混同しないでください。また、融資の前に「保証金」「供託金」「保険料」「信用調査料」などの名目で振込を求める手口は、日本貸金業協会が挙げる「融資保証金詐欺」の典型です。借りる側が先にお金を振り込む正規の融資はないと考え、要求された時点で取引をやめてください。
困ったときの相談先(日本貸金業協会・金融庁・警察相談専用電話・法テラス)
すでにヤミ金から借りてしまった、脅迫的な取立てを受けている、3万円を借りても返済の見通しが立たない。そうした場合は、1人で抱えずに次の窓口を使ってください。いずれも相談は無料です。
| 窓口 | 電話番号 | 受付時間 | 主な内容 |
|---|---|---|---|
| 警察相談専用電話 | #9110 | — | ヤミ金の脅迫・取立て |
| 日本貸金業協会 貸金業相談・紛争解決センター | 0570-051-051 | 9:00〜17:00(土日祝・年末年始除く) | 借入・返済の相談、生活再建支援カウンセリング、貸付自粛の申告 |
| 金融庁 金融サービス利用者相談室 | 0570-016811 | 平日10:00〜17:00 | 貸金・後払い・資金移動に関する相談 |
| 法テラス・サポートダイヤル | 0570-078374 | 平日9:00〜21:00、土曜9:00〜17:00 | 債務整理の情報提供。収入・資産要件を満たせば無料法律相談(1つの問題につき3回まで・1回30分) |
| 消費者ホットライン | 188 | 原則毎日 | 後払い現金化などの消費者トラブル |
※2026年9月2日 編集部調べ。受付時間は変更される場合があるため、各公式サイトで確認してください。
返済が難しくなったときは、日本貸金業協会のセンターや法テラスのほか、お住まいの自治体の多重債務相談窓口も利用できます。金融庁は2026年9月1日〜12月31日に「多重債務者相談強化キャンペーン2026」を実施しており、無料相談会や受付時間の延長が行われています。借金を借金で返す前に、これらの窓口に相談するほうが解決は早くなります。
3万円借りたい人からよくある質問
ちょい借り(サクッとちょいカリ)はヤミ金?
特定の業者をヤミ金と断定することはできません。判断基準は「金融庁の登録貸金業者情報検索サービスで、広告と一致する登録番号・商号・所在地・電話番号が確認できるか」です。編集部が2026年9月2日時点で調査した範囲では、「サクッとちょいカリ」「ちょい借り」について運営主体と貸金業登録の内容を公式情報から確定できなかったため、本記事では条件を掲載していません。利用を検討する場合は、必ずご自身で登録貸金業者情報検索サービスを使って確認し、登録が確認できない業者は利用しないでください。少額特化のサービスであっても、登録貸金業者である以上は審査があります。「審査なし」と案内する業者であれば、その時点で正規業者ではありません。なお、同じ「スマホ完結・少額から」の正規サービスとして、編集部が2026年9月2日時点で貸金業登録番号を公式サイトで確認できたのは、エアウォレット クイックローン(GeNiE株式会社・東京都知事(2)第31922号・1万円から・申込から受取まで最短5分※審査あり、時間帯により審査に時間がかかる場合あり)、au PAY スマートローン(auフィナンシャルサービス株式会社・関東財務局長(1)第01532号・1万円から・申込完了から最短30分で審査完了※申込時間帯・審査状況により前後)、FamiPayローン(株式会社ファミマデジタルワン・関東財務局長(2)第01525号・ファミペイ残高へのチャージは1,000円から)、dスマホローン(株式会社NTTドコモ・フィナンシャルグループ・関東財務局長(1)第01533号・d払い残高へは1,000円から)です。いずれも20歳以上で安定した収入があることが条件の「審査あり」の貸付で、上限金利は年17.9〜18.0%です。
誰でも3万円を借りられる方法はある?
「誰でも」借りられる正規の方法はありません。貸金業者は法律で返済能力の調査が義務づけられており、収入がない人には貸せません。手段ごとに条件が異なるため、「自分の条件で使えるもの」を選ぶことになります。クレジットカードにキャッシング枠がある人はATMで即時、預けられる品がある人は質屋、収入がある人は消費者金融、収入がない人は公的貸付や家族への相談、という整理です。「誰でもOK」「審査なし」と書いてある貸し手は、条件を問わないのではなく、違法な貸し手です。
無職でも3万円を借りられる?
貸金業者(消費者金融・クレジットカードのキャッシング枠の新規設定)からは借りられません。大手5社の申込条件はいずれも安定した収入があることが前提で、年金収入のみの人も対象外とする会社があります。無職の人が使える手段は、①既に設定済みのクレジットカードのキャッシング枠、②質屋(品物があれば収入不問)、③生命保険の契約者貸付や定期預金担保貸付、④低所得世帯向けの緊急小口資金(10万円以内・無利子・審査あり・即日不可)、⑤配偶者に収入がある専業主婦(夫)の配偶者貸付、⑥家族への相談です。後払いアプリのチャージは審査基準が非公開で、上限は利用状況などをもとに個別に設定されますが、現金は引き出せません。
どこも借りられないときはどうすればいい?
複数の貸金業者で否決されている場合、信用情報に延滞・総量規制超過などの記録がある可能性が高く、さらに申し込みを重ねても状況は改善しません。まず、CIC(インターネット開示500円)かJICC(スマホアプリ開示700円)で自分の信用情報を確認してください。生活費そのものが足りない場合は、市区町村の社会福祉協議会で生活福祉資金(緊急小口資金・総合支援資金)と自立相談支援事業の相談を、既存の借入の返済が回らない場合は、日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051)や法テラス(0570-078374)で債務整理を含めた相談をしてください。この段階で「審査なし」の業者に手を出すと、返せない借金がさらに増えるだけです。
審査なしで1万円だけ借りる方法は?
金額が1万円でも「貸金業者に審査なしは存在しない」という結論は変わりません。ただし1万円台であれば、後払いチャージ(3,000円から申込可)や、既にあるクレジットカードのキャッシング枠、フリマアプリでの不用品売却など、3万円より選択肢が広がります。消費者金融も1万円から借入でき、初回無利息を使えば利息は0円です。1万円に特化した手段の比較は「1万円だけ借りたいときの方法」の記事で解説しています。
他社の返済を滞納中でも借りられる?
審査に通る可能性は低いと考えてください。貸金業者は申込時に指定信用情報機関(CIC・JICC)を照会し、現在の延滞や入金状況を確認します。滞納中の情報がある状態での新規申込は否決されやすく、申込情報だけが6か月間記録されます。3万円で滞納を解消できるなら、滞納中の会社に連絡して返済計画を相談するのが先です。滞納が長期化すると遅延損害金(大手5社は年20.0%)が膨らみ、延滞の記録は契約終了後も最長5年残ります。返済の見通しが立たない場合は、記事内の相談窓口を利用してください。
まとめ|3万円は審査なしより「30日無利息+即日」が最も安く早い
本記事の要点を3行にまとめます。
- 貸金業者に「審査なし」は法律上存在せず、「審査なし」を掲げる貸し手はヤミ金。審査なしに見える手段の正体は、既存のクレジットカードのキャッシング枠・質屋・契約者貸付・公的貸付・後払いチャージなど、信用情報の照会を前提としない手段
- 今日中に3万円の現金を借りるなら、収入がある人は審査ありの大手消費者金融が最速・最安(初回30日無利息で利息0円、Web申込で最短3〜20分)。キャッシング枠がある人はATM、品物がある人は質屋、収入がない人は公的貸付・家族
- コストは、無利息の消費者金融0円 < 通常金利の消費者金融(3万円・30日で444円) < 後払いチャージの手数料(1,150〜1,170円) < 質屋の質料(法定上限で最大2,700円)の順。少額でも延滞は信用情報に最長5年記録される
次の行動は、自分の状況に合った1本のルートを選ぶことです。フローチャートで「会社員・パート・アルバイト」に該当した人は、大手5社の条件比較表から無利息のある会社を選び、21時までにWebで申し込んでください。「無職・専業主婦・延滞中」に該当した人は、審査なしの業者を探すのではなく、公的貸付と相談窓口を優先してください。
金額別の手段比較は、1万円を借りたいときと5万円を借りたいときの記事で扱っています。
この記事の情報源
SEIMEIメディア編集部が2026年9月2日時点で確認した一次情報です。
- 貸金業法(e-Gov法令検索):第13条(返済能力の調査)・第13条の2(総量規制)・第16条(誇大広告等の禁止)・第41条の35(信用情報の提供)・第47条(罰則)
- 利息制限法(e-Gov法令検索)
- 出資の受入れ、預り金及び金利等の取締りに関する法律(e-Gov法令検索)
- 質屋営業法(e-Gov法令検索)
- 金融庁「違法な金融業者にご注意!」/金融庁「後払い(ツケ払い)現金化にご注意」/金融庁「貸金業法Q&A」
- 金融庁「登録貸金業者情報検索サービス」
- 日本貸金業協会「悪質業者にご注意」/日本貸金業協会「貸金業相談・紛争解決センター」
- 厚生労働省「生活福祉資金貸付条件等一覧」/東京都社会福祉協議会「緊急小口資金のご案内」(2026年4月)
- 全国質屋組合連合会「質屋の利用方法」
- CIC「信用情報の保有期間」/JICC「登録内容と登録期間」
- 法テラス「無料法律相談・弁護士等費用の立替」/金融庁「金融サービス利用者相談室」
- アイフル「キャッシングローン 貸付条件」/プロミス「商品内容」/アコム「カードローン」/アコム「30日間金利0円サービス」/SMBCモビット「貸付条件」/レイク「無利息サービス」
- セントラル「貸付条件」/フクホー「商品案内」/いつも「貸付条件」/エイワ「ご融資について」
- アコム「マンスリーレポート」/ムニノバホールディングス「月次データ」
- バンドルカード「ポチっとチャージの手数料」/Kyash「イマすぐ入金の申込金額と手数料」/ワンバンク「あとばらいチャージ」
- 日本生命「契約貸付金のご利用・ご返済」

コメント