
「アコムのご利用可能額が0になっても、電話すれば復活する」という説明を検索上でよく見かけますが、それは正確ではありません。アコムのご利用可能額0の原因は、枠を使い切っただけの正常な状態から、返済遅れや総量規制による利用停止まで8つに分かれ、連絡だけで戻るものは一部です。
返済の反映待ち・暗証番号のロック・収入証明書の未提出なら自分で対処でき、比較的早く戻ります。延滞や他社を含む信用情報の悪化が理由なら、信用情報の回復が前提で年単位の時間がかかります。myacの表示・通知・返済期日から自分のケースを切り分ける早見表を用意しました。
復活までの目安、返済したのに借りれない理由、復活が見込めない場合の代替手段まで、この先で判断できます。
※記載の条件はすべて2026年9月2日時点の公式情報にもとづきます。
【結論】アコムのご利用可能額0は原因次第で復活する|30秒でわかる早見表
アコムの「ご利用可能額」とは、契約極度額(利用限度額)を上限に「あといくら借りられるか」を示す金額です(アコム公式FAQ)。つまりご利用可能額0円=「契約極度額まで使い切っている」か「アコム側で新たな貸付を止めている」かのどちらかで、後者の理由をさらに切り分けると、対処法と復活までの目安が見えてきます。
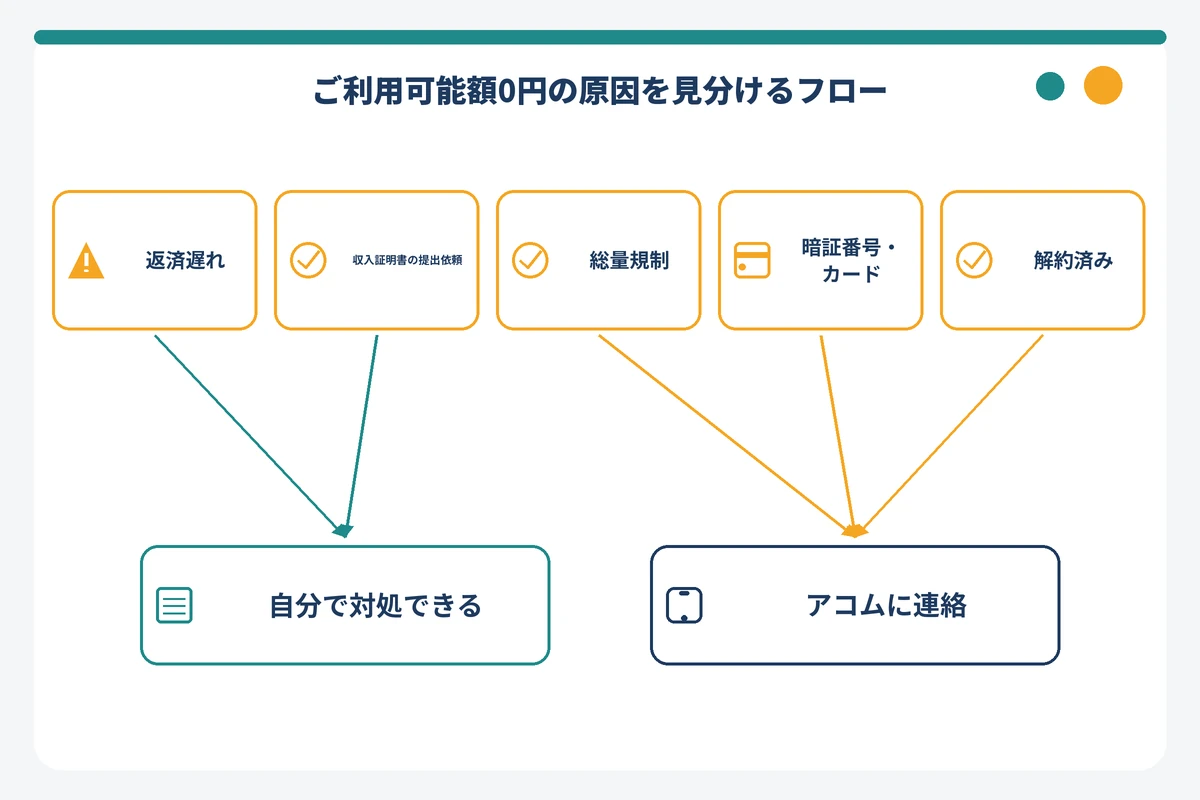
- 契約極度額まで借りているなら異常ではなく、返済が反映されれば返済した元金の分だけ復活します
- 返済の反映待ち・暗証番号のロック・登録情報の未更新・収入証明書の未提出は自分で対処でき、比較的早く戻ります
- 返済の遅れ・総量規制への到達・他社を含む信用情報の悪化は、返済や信用情報の回復が前提で、利用停止から復活するまで時間がかかります
- 完済後に解約済みなら「復活」ではなく「再契約」で、新規申込と同じ審査を受けます
- 原因が分からないときは、アコム総合カードローンデスク(0120-629-215・平日9:00〜18:00)またはアコムチャットサービスで直接確認できます
この記事の使い方:状況に合わせて、次の順で読み進めてください。
- 0円になった理由を知りたい人:下の早見表で自分のケースを特定し、8つの原因と見分け方で確認します
- 今日中に借入を再開したい人:復活させる6つの手順のうち、返済・書類提出・情報更新を先に進めます
- 返済したのに借りれない人:反映のタイムラグと審査上の理由を確認し、それでも戻らなければ復活しないケースの判定表へ進みます
- アコムでの復活が見込めない人:延滞中・総量規制到達の場合は他社でも通らないため、先に判定表で確認してから他社の選択肢を検討します
復活までの期間は「即日」から「1年以上」まで原因で変わる
8つの原因ごとに、myacや通知での見分け方、復活までの目安、自分でできること、アコムへの連絡の要否を編集部がまとめました。アコムは利用停止の判断基準や復活までの期間を公表していないため、目安は公式の記載と貸金業法・信用情報機関のルールから整理したものです。
| 原因 | myac・通知でこう分かる | 復活までの目安 | 自分でできること | アコムへの連絡 | 復活の見込み |
|---|---|---|---|---|---|
| ①契約極度額まで借りている | 借入残高が契約極度額と同額 | 返済の反映後すぐ(反映は返済方法で異なる) | 返済して枠を空ける、または増額申込 | 不要 | ◎ |
| ②返済期日を過ぎている | 返済期日の経過表示、アコムからの連絡 | 延滞解消と入金反映後、アコムの判断で再開 | すぐに返済。払えないなら先に相談 | 必要(返済相談) | ○ |
| ③総量規制に達している | 他社を含む貸金業者からの借入合計が年収の3分の1に近い | 他社を含む残高が減るか年収が増えるまで | 他社残高の返済、年収変動があれば申告 | 任意 | △ |
| ④途上与信で減額・停止 | 心当たりがないのに極度額が下がった・停止された | 非公開(次回見直しまで戻らない場合あり) | 登録情報と年収の更新、他社延滞の解消 | 必要(理由の確認) | △ |
| ⑤収入証明書の未提出 | アプリ・マイページのメッセージや郵便で提出依頼 | 提出後、アコムの確認完了まで | 書類をアプリ・マイページ・自動契約機で提出 | 不要(提出で完了) | ◎ |
| ⑥登録情報が古い | 転職・引越し・番号変更後に届出していない | 更新後、アコムの確認完了まで | アプリ・マイページ・電話で変更 | 氏名・携帯番号の変更はデスクのみ | ○ |
| ⑦暗証番号ロック・磁気不良・不正利用の疑い | ATMでカードが使えない、エラー表示 | 暗証番号照会・カード再発行後すぐ | myacで暗証番号照会、免許証持参で自動契約機へ | 不正利用の疑いはデスクへ | ◎ |
| ⑧完済後に解約済み | 会員ページにログインできない、契約終了の案内 | 再契約の審査結果次第 | 新規と同じ手続きで申込 | 申込が必要 | ○(審査あり) |
※2026年9月2日 編集部調べ。アコム公式FAQ・公式サイト、貸金業法、信用情報機関の公表情報を編集部が整理した目安です。復活の可否と時期はアコムの審査により異なります。最新の条件は公式サイトで確認してください。
まず確認する3か所:myacの表示・届いているメッセージ・返済期日
原因の切り分けは、次の3か所を見るだけで大半が終わります。電話をかける前に手元で確認しておくと、デスクに問い合わせる場合も話が早く進みます。
- myac(会員ページ・アプリ)の残高と契約極度額:借入残高が契約極度額と同じなら①「使い切り」です。極度額そのものが以前より下がっていれば④「途上与信による減額」の可能性があります
- アプリ・マイページのメッセージと郵便物:収入証明書の提出依頼や登録情報の確認依頼が届いていれば⑤⑥です。依頼に応じるまで貸付が止まることがあります
- 直近の返済期日と入金状況:返済期日を1日でも過ぎていれば②です。返済した直後なら、入金がまだ反映されていないだけの可能性もあります
3か所とも心当たりがなく、カードもATMで使えるのに借りられない場合は、③総量規制か④途上与信の可能性が高く、公式FAQも「該当しない場合はアコムチャットサービスまたは総合カードローンデスクへ」と案内しています。理由は電話で確認できます。
アコムのご利用可能額が0円になる8つの原因と見分け方
アコムの公式FAQは、急に借入ができなくなる理由として「年収の3分の1を超えた借入」「利用可能金額が残っていない」「支払いが遅れている」「現在の勤務先の届出をしていない」「暗証番号(PIN)を一定回数以上誤入力」「カードの磁気不良」の6つを挙げています。編集部はこれに、貸金業法にもとづく途上与信と収入証明書の提出義務、契約終了後の再契約を加えた8つに整理しました。それぞれ「myacでどう見えるか」とセットで解説します。
①利用限度額まで借り入れている(利用可能額=限度額−残高)
もっとも多く、かつ心配のいらない原因です。アコムのカードローンは契約極度額の範囲内で何度でも追加借入できる仕組みで、ご利用可能額は「契約極度額−借入残高」で決まります。残高が極度額に達していれば、ご利用可能額は0円と表示されます。
見分け方は、myacの借入残高と契約極度額が同じ金額かを確認するだけです。返済すれば元金分だけ枠が戻りますが、利息は借入の翌日から発生するため、返済額のうち利息に充当された分は枠の復活に反映されません。思ったより戻らないときは取引履歴で元金充当額を確認しましょう。
利息は日割りで、目安は「借入残高×貸付利率÷365日×利用日数」で計算できます。たとえば残高50万円・年17.9%で30日間借りた場合の利息は約7,356円(編集部試算)で、この期間に1万円返済しても枠が戻るのは元金に充当された約2,600円分だけです。少額の返済を繰り返しても枠が増えない理由はここにあります。
②返済期日を過ぎている・延滞している
遅れた日から遅延損害金が発生し、追加借入は止まる
返済期日を過ぎると、アコムは「支払いが遅れている」状態として新たな貸付を止めます。アコムの遅延損害金は年20.0%(実質年率)です。myacに返済期日の経過が表示されるほか、アコムから登録の連絡先に連絡が来ることがあります。
アコムからの着信への対応は0669104141はアコムからの電話?出るべきかと対処法で整理しています。アコムが公式に公開している発信元番号は0120・0800から始まる番号のため、折り返す際は公式窓口(0120-629-215)へかけ直すのが安全です。
延滞中のご利用可能額は、入金して延滞が解消され、アコムがそれを確認した後に、アコムの判断で再開されます。「延滞解消後◯日で復活」という期間は公表されていないため、入金後も戻らない場合は総合カードローンデスクに確認してください。
③総量規制(年収の3分の1)に他社借入を含めて達している
貸金業法第13条の2は、貸金業者が個人に貸し付ける際、その人の貸金業者からの借入合計が年収の3分の1を超える貸付を原則として禁止しています(総量規制)。アコムだけでなく、他社の消費者金融・クレジットカードのキャッシングの残高も合算されます。アコムの極度額に余裕があっても、他社で借り増しをして合計が年収の3分の1に達すると、アコムでの追加借入が止まります。
総量規制で押さえておきたい前提は次の3点です。
- 対象は貸金業者からの個人向け借入のみ。銀行・信用金庫・労働金庫のカードローン、法人名義の借入、クレジットカードのショッピング(リボ・分割を含む)は対象外で、残高にも算入されません(金融庁Q&A)
- 年収に含められるのは定期的な収入。給与・年金・恩給・定期的な不動産賃貸収入・安定した事業所得が対象で、宝くじや競馬などの一時的な収入は含みません(貸金業法施行規則第10条の22)
- 超えていても利用者が罰せられることはなく、直ちに3分の1まで返済を求められることもありません。新規の借入ができなくなるだけです(金融庁Q&A)
住宅ローンや自動車ローンなどの「除外貸付」は残高に算入されず、緊急の医療費や一方的に有利な借換えなどの「例外貸付」は枠を超えて借りられる場合がありますが、例外貸付の残高はその後の借入に算入されます。自分が総量規制に近いかは、次の早見表でセルフチェックできます。
| 年収(定期的な収入) | 貸金業者からの借入上限(3分の1) | 他社借入が50万円ある場合の残枠 | 他社借入が100万円ある場合の残枠 | 補足 |
|---|---|---|---|---|
| 200万円 | 約66.7万円 | 約16.7万円 | 0円(超過) | アコムの残高も上限に含めて計算 |
| 300万円 | 100万円 | 50万円 | 0円 | 金融庁の例示と同じ水準 |
| 400万円 | 約133.3万円 | 約83.3万円 | 約33.3万円 | 他社を含む合計100万円超は収入証明書が必要 |
| 500万円 | 約166.7万円 | 約116.7万円 | 約66.7万円 | 同上 |
| 600万円 | 200万円 | 150万円 | 100万円 | 同上 |
※2026年9月2日 編集部調べ。貸金業法第13条の2(年収の3分の1)にもとづく編集部の試算です。「残枠」はアコムを含む貸金業者全体で借りられる上限の目安であり、アコムの契約極度額や審査結果を保証するものではありません。最新の条件は公式サイトで確認してください。
表のとおり、年収300万円で他社に100万円の借入があれば、アコムの極度額が残っていても法律上は追加で借りられません。この状態のご利用可能額0は、他社を含む残高を減らすか、年収が増えて申告するまで復活しません。
④途上与信で限度額の減額・利用停止になった(他社延滞・収入減・転職)
貸金業法は、貸金業者に貸付契約の締結時に返済能力を調査し、個人向け貸付では指定信用情報機関(CIC・JICC)の信用情報を使うことを義務づけています。カードローンでは契約後も定期的に返済能力の見直し(いわゆる途上与信)が行われ、その結果として契約極度額の引き下げや利用停止が起こることがあります。同じ大手消費者金融のアイフルは公式FAQで「定期審査の影響で限度額が下がる」ことを明記しており、アコムでも同様の見直しがあると考えられますが、アコム独自の見直しのタイミングや判断基準は公表されていません。
影響が出やすいのは、他社での返済遅れ(延滞情報はCRINを通じて信用情報機関3社間で交流されます)、他社の新規借入による総量規制への接近、収入の減少、転職・退職などです。見分け方は「心当たりのある延滞や借り増しがないのに、myacの契約極度額が以前より下がっている」ことで、この場合は残高が新しい極度額を下回るまでご利用可能額は0円のままです。
⑤収入証明書の提出依頼に未対応(限度額50万円超・他社合計100万円超・提出から年数経過)
貸金業法第13条3項により、貸金業者は自社での極度額が50万円を超える場合、または他社を含めた借入合計が100万円を超える場合に、源泉徴収票などの収入証明書の提出を受けなければなりません。アコムの必要書類ページにも同じ条件が明記されています。増額のタイミングや、他社借入が増えて合計100万円を超えたタイミングで提出依頼が届き、対応するまで貸付が止まることがあります。
貸金業法上は「既に提出済みなら不要」ですが、提出済みの書類が古くなった場合や、審査の過程で現在の収入を確認する必要がある場合には改めて提出を求められることがあります。アコムは再提出の目安年数を公式に明示していないため、アプリ・マイページのメッセージや郵便物で依頼が届いていないかを確認してください。
⑥勤務先・住所・電話番号など登録情報が古い
アコム公式FAQは「現在の勤務先の届出をしていない」ことを、借入ができなくなる理由の1つに挙げています。転職後に勤務先を届け出ていない、引越しで郵便物が届かない、携帯電話番号を変えて連絡がつかない、といった状態では、アコムが返済能力や連絡先を確認できず、貸付を止めることがあります。心当たりがあれば、後述の手順で登録情報を更新してください。
⑦暗証番号の入力ミス・カードの磁気不良・不正利用の疑いによる一時停止
ATMで暗証番号(PIN)を一定回数以上誤って入力すると、カードでの取引ができなくなります。アコム公式FAQによると、解除はスマホアプリ「myac」で暗証番号を照会するか、運転免許証を持参して自動契約機へ来店する方法で行います。カードの磁気不良でATMが反応しない場合は、自動契約機でのカード再発行が必要です。
これらは「カードが使えない」症状として現れるため、myac上ではご利用可能額が残っているのにATMで借りられない場合はこの⑦を疑ってください。身に覚えのない取引やカードの紛失など不正利用の疑いがある場合は、自分で解除を試みる前にアコムに連絡してください。ACマスターカードの不正利用はショッピングデスク(0120-629-814)が窓口です。
⑧完済後に解約済み・契約が終了している(再契約が必要)
アコムのカードローンは、完済しただけでは契約は終了せず、解約の手続きをしなければ契約極度額の範囲で再び借りられます。一方、完済時に解約した、あるいはアコム側の判断で契約が終了している場合は、ご利用可能額の「復活」ではなく「再契約」が必要です。会員ページにログインできない、契約終了の案内が届いている、といった状態が目印です。
再契約は新規申込と同じ審査を受けます。アコムの申込条件は「20歳から72歳までで、安定した収入のある方(パート・アルバイトの方でも結構です)」で、契約極度額は1万円〜800万円、貸付利率は年2.4%〜17.9%(実質年率)です。前回の契約内容と返済状況は信用情報機関に契約終了後5年以内の期間で登録されているため、延滞があった場合は審査で不利になり得ます。
原因別|アコムのご利用可能額0を復活させる6つの手順
原因が分かったら、対応する手順を今日のうちに進めましょう。ここでは「返済」「収入証明書の提出」「登録情報の更新」「デスクへの電話」「増額申請」「再契約」の6つを、操作する場所と用意するものまで具体的に整理します。
返済して枠を空ける(返済方法別の反映タイミング表)
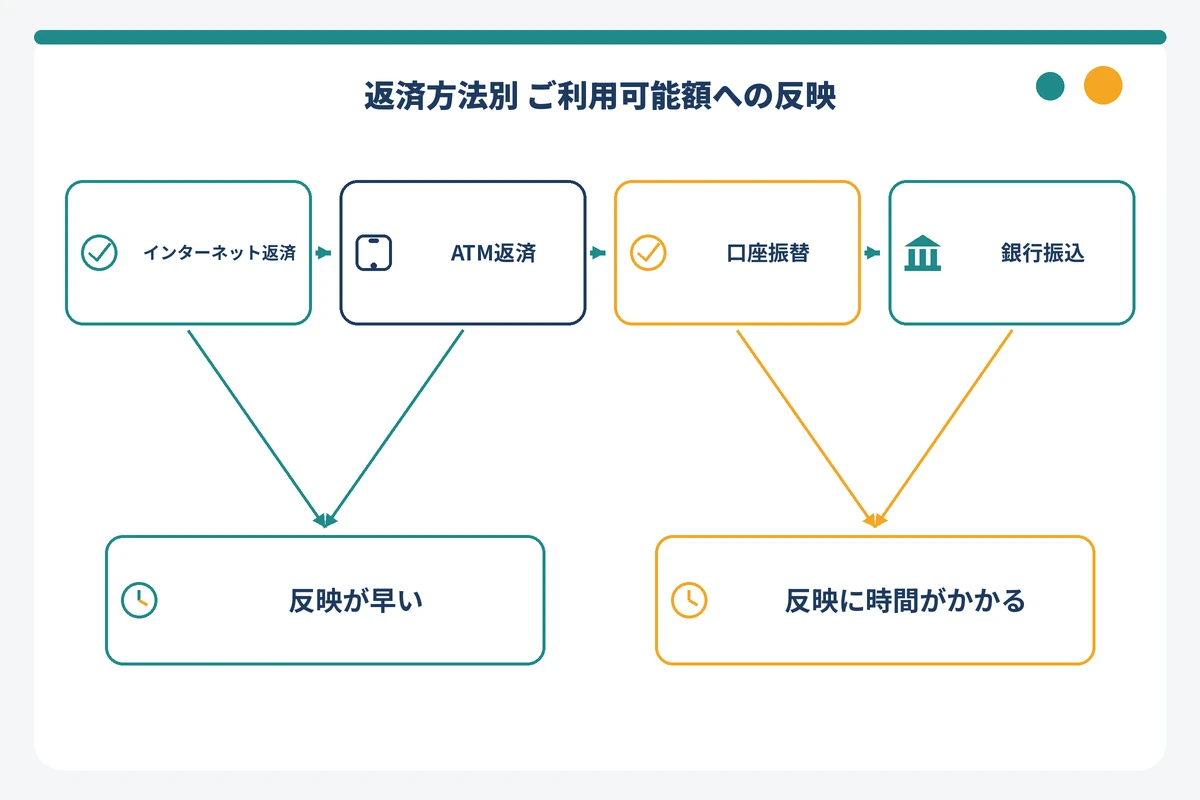
①「極度額まで借りている」と②「返済が遅れている」は、返済が最短の復活手段です。ただし、返済額がご利用可能額に反映されるタイミングは返済方法で異なります。各方法の受付時間・反映時間・手数料は公式サイトの返済方法ページに掲載されているため、ここでは編集部が「反映の早さの傾向」で整理します。
| 返済方法の種類 | 反映の早さの傾向(編集部整理) | 反映が遅れる主な要因 | 確認方法 |
|---|---|---|---|
| ATMでの返済 | アコム側で入金を直接把握できるため早い傾向 | 提携ATMの取扱時間・システムメンテナンス | ATMの利用明細とmyacの残高 |
| インターネット返済(会員ページ・アプリ) | アコム側で入金を直接把握できるため早い傾向 | 金融機関側の処理時間・メンテナンス | myacの取引履歴 |
| 口座振替(自動引落し) | 引落日にアコムが確認してから反映 | 残高不足で引落しできなかった場合は反映されない | 引落口座の通帳・myacの残高 |
| 銀行振込 | 金融機関の処理を経るため時間がかかる傾向 | 金融機関の営業日・振込時間 | 振込明細とmyacの残高 |
※2026年9月2日 編集部調べ。返済方法ごとの反映時間・受付時間・手数料はアコム公式サイトの返済方法ページで確認してください。上表は一般的な傾向を編集部が整理したもので、具体的な反映時間を保証するものではありません。
今日中に再開したいなら、金融機関の処理を挟まない方法(ATM・インターネット返済)を選ぶのが基本です。口座振替で残高不足になった場合は延滞扱いになり得るため、気づいた時点でATMなどから入金し、デスクに状況を確認してください。
収入証明書をアプリ・myac・むじんくんから提出する(書類一覧と提出後の目安)
⑤「収入証明書の未提出」が原因なら、書類を提出するだけで手続きは完了します。提出が必要になる条件、認められる書類、提出方法を編集部が公式情報と貸金業法施行規則から整理しました。
| 提出が必要になる条件 | 認められる書類(貸金業法施行規則第10条の17) | 提出方法 | 提出後の流れ |
|---|---|---|---|
| アコムでの契約極度額が50万円を超える | 源泉徴収票/給与の支払明細書(直近2か月分以上)/確定申告書/所得証明書/納税通知書・納税証明書/年金証書・年金通知書 など | スマホアプリ・マイページからの画像送信、自動契約機(むじんくん)など。届いた依頼の案内に従う | アコムが内容を確認し、問題がなければ貸付が再開。確認完了までの日数は公式非公開 |
| アコムの極度額+他の貸金業者からの借入合計が100万円を超える | 同上 | 同上 | 同上 |
| 提出済みの書類が古い、または審査の過程でアコムから求められた | 同上(直近のもの) | 同上 | 同上 |
※2026年9月2日 編集部調べ。アコムが受け付ける書類の種類と提出方法は、届いた依頼の案内および公式サイトの必要書類ページで確認してください。
書類は直近のものが求められます。給与明細なら直近2か月分以上が必要で、賞与がある人は賞与明細も併せると年収の計算に加算できます。転職直後で源泉徴収票がない場合は給与明細で代替し、個人事業主は確定申告書を使うのが一般的です。
勤務先・住所などの登録情報を更新する(勤務先変更時の在籍確認の扱い)
⑥「登録情報が古い」が原因なら、情報を更新すれば手続きは完了します。アコム公式FAQによると、変更できる窓口は項目によって異なります。
- 住所・勤務先:スマホアプリ、マイページ、電話(総合カードローンデスク)のいずれからでも変更できます
- 氏名・携帯電話番号:総合カードローンデスク(0120-629-215・平日9:00〜18:00)でのみ変更できます
勤務先変更で「また会社に電話がかかってくるのでは」と心配する人は多いですが、アコムは申込時の在籍確認について「勤務先へ在籍確認の電話は100%ありません。書面やご申告内容での確認を実施します」と公式FAQで明記しています。届出後の確認方法は公式に明示されていないため、気になる場合は届出時にデスクへ確認してください。仕組みの全体はアコムの在籍確認は勤務先への電話が100%なし|書面確認の流れで解説しています。
アコム総合カードローンデスクに電話して原因を確認する(聞かれること・準備物・チャットとの使い分け)
原因に心当たりがない、④の途上与信が疑われる、延滞後に入金しても戻らない、といった場合は、アコムに直接確認するのが最短です。アコムの契約者向け窓口と、それぞれに向いている相談内容を編集部が整理しました。
| 窓口 | 受付時間 | 向いている相談内容 | 手元に用意するもの | ポイント |
|---|---|---|---|---|
| 総合カードローンデスク 0120-629-215 | 平日9:00〜18:00 | 利用停止の理由確認、増額申込、返済相談、氏名・携帯番号の変更 | 会員番号(カードまたはmyac)、本人確認ができる情報、直近の返済日と金額、他社借入の状況 | 増額・利用停止・返済相談はこの番号。新規申込用の0120-07-1000ではない |
| アコムチャットサービス | 公式サイトで確認 | 電話がしにくい環境での問い合わせ、返済相談 | 会員番号、質問したい内容のメモ | 公式FAQが利用停止の相談先として電話と並べて案内 |
| プッシュホンサービス24 0120-134-567 | 自動音声(受付時間は公式サイトで確認) | 返済期日・残高の照会 | 会員番号など本人確認に必要な情報 | オペレーターとは話せない |
| お客さま相談センター 0120-036-390 | 公式サイトで確認 | 苦情・相談 | — | 利用停止の理由確認には向かない |
| ショッピングデスク 0120-629-814 | 公式サイトで確認 | ACマスターカードの不正利用 | カード番号 | カードローン枠の相談は総合カードローンデスクへ |
※2026年9月2日 編集部調べ。窓口・番号・受付時間はアコム公式サイトのお問い合わせページにもとづきます。「手元に用意するもの」は、本人確認と状況説明をスムーズにするための編集部の整理です。
電話では本人確認のため氏名・生年月日・登録電話番号などを聞かれるのが一般的です。そのうえで「いつから借りられないか」「直近の返済日と金額」「他社の借入・返済状況の変化」「転職・引越しの有無」を整理して伝えると、原因の特定が早くなります。審査基準は非公開のため理由を細かく教えてもらえない場合もありますが、「何をすれば再開の検討対象になるか」(返済・書類提出・情報更新)は確認できます。返済が難しくて延滞している場合も、公式FAQが返済相談の窓口としてチャットサービスと総合カードローンデスクを案内しているので、放置せずに相談してください。
増額申請で限度額を上げる(申請方法・審査・避けるべきタイミング)
①「極度額まで借りている」が原因で、返済してもすぐに必要な金額に足りない場合は、契約極度額の増額を申し込む方法があります。アコムの増額申込は次の3つの方法で受け付けています(公式サイト・公式FAQ)。
- インターネット:マイページの「増額申込」、またはメニューの「ご利用可能額を増やす」から。公式サイトには手続きが「最短30秒」との表記があります(申込時間・申込方法により審査回答が遅れる場合あり)
- 自動契約機(むじんくん)
- 電話:総合カードローンデスク 0120-629-215(平日9:00〜18:00)
増額には審査があり、希望に添えない場合があります。増額後の極度額が50万円を超える、または他社を含む借入合計が100万円を超える場合は収入証明書が必要です。避けたいのは延滞中や総量規制に近い状態での申込で、増額時も貸金業法にもとづく返済能力の調査が行われるため、審査で不利になる要因を先に減らしておく必要があります。まず返済と情報更新を済ませてから申し込むのが順番です。「増額申込」ボタンが押せない場合、公式は総合カードローンデスクへの問い合わせを案内しています(ボタンが表示されない理由は公式非公開です)。詳細はアコムの増額申請ボタンが表示されない・押せない場合の対処法で整理しています。
解約済みなら再契約を申し込む(手続きと審査の流れ)
⑧「解約済み」の場合は、新規申込と同じ手続きになります。インターネット申込のほか、電話(アコムコールセンター 0120-07-1000)でも申込・仮審査ができ、必要書類はネットか自動契約機で提出します。本人確認書類(運転免許証・マイナンバーカードなど)は必須で、極度額50万円超などに当たる場合は収入証明書も必要です。公式の目安は「最短20分で契約完了・借入可能」ですが、申込時間や審査により希望に添えない場合があります。前回の契約で延滞や強制解約があった場合は、アコム自身の取引記録にもとづいて判断される可能性があり、その基準や保有期間は公表されていません。なお、アコムが公開している新規貸付率(新規申込に対する契約の割合)は2026年7月が37.3%、2026年4〜7月累計で39.0%(マンスリーレポート)で、再契約も同じ新規審査を受ける以上、延滞なく完済した実績があっても通過を前提に資金計画を立てない方が安全です。
返済したのにご利用可能額が戻らない・借りれない理由
「返済したのに借りれない」という検索が多いのは、返済とご利用可能額の復活が必ずしも同時ではないためです。理由は大きく「反映のタイムラグ」「返済しても変わらない審査上の要因」「表示そのものの問題」の3つに分かれます。
返済方法によって反映までタイムラグがある(振込は金融機関の処理を経る)
もっとも多いのがこのケースです。銀行振込のように金融機関の処理を経る返済は、アコムが入金を確認するまでご利用可能額に反映されません。金融機関の営業時間外や休日に振り込んだ場合、反映が翌営業日以降になることは珍しくありません。口座振替も、引落日にアコムが引落し結果を確認した後に反映されます。
「返済した直後にmyacを見たら0円のままだった」という場合は、まず取引履歴に入金が記録されているかを確認し、記録されていなければ時間を置いてから再確認してください。急ぐ場合は、次回からATMやインターネット返済など、アコム側で入金を直接把握できる方法を選ぶと確実です。
返済しても途上与信の結果(信用情報・収入の変化)は変わらない
入金が反映されているのに借りられないなら、原因は「枠の使い切り」ではなく、④途上与信による極度額の引き下げ・利用停止、③総量規制、②延滞履歴のいずれかです。この場合、返済は必要条件ではあっても十分条件ではありません。
- 極度額が引き下げられた場合:返済して残高が新しい極度額を下回るまで、ご利用可能額は0円のままです。極度額そのものは、アコムの次回の見直しで判断されます
- 他社を含めて総量規制に達している場合:アコムへの返済だけでなく、貸金業者全体の残高が年収の3分の1を下回る必要があります
- 延滞を解消した直後の場合:入金が反映されても、再開はアコムの判断です。延滞の事実は信用情報機関に返済状況として記録され、契約中および契約終了後5年以内の期間で保有されます
アイフルの公式FAQは、定期審査で限度額が下がった場合「利用残高が限度額を下回るまでは借入できません」「登録内容や年収、他社借入状況等に変更があれば見直しも可能」と説明しており、同じ貸金業法のもとにあるアコムでも考え方は共通です。収入増や他社完済など返済能力がプラスに変化した事実があれば、デスクに伝えて見直しを相談する余地があります。
利用可能額が「空欄」「−」表示のときの意味と確認先
ご利用可能額が0円ではなく空欄や「−」で表示される場合は、金額の計算結果ではなく、表示できない状態にあることを意味します。考えられるのは、増額申込や収入証明書提出後などでアコム側の審査・確認が進行中の状態、利用停止中で金額を表示していない状態、会員サービスのシステムメンテナンス中の3つです。
メンテナンスであれば時間を置くと戻ります。時間を置いても変わらない、あるいは合わせて「ご利用いただけません」といった案内が出ている場合は、審査中か利用停止のどちらかなので、プッシュホンサービス24(0120-134-567・自動音声)で残高を確認したうえで、総合カードローンデスクに理由を問い合わせてください。
復活しない・時間がかかるケースと復活までの期間の目安
ここまでの手順を取っても戻らないケースには、法律や信用情報の仕組み上、時間の経過や残高の減少が必要なものがあります。無駄な申込や、違法な業者への流出を避けるために、「いつ・何が変われば復活し得るのか」を判定表で整理します。
| 状況 | 信用情報への登録 | 登録期間(公式) | アコムでの復活見込み | 取るべき行動 |
|---|---|---|---|---|
| 返済期日の遅れを短期間で解消した | 返済状況として登録 | CIC・JICC: 契約中および契約終了後5年以内 | 入金反映後、アコムの判断で再開の可能性 | すぐ入金し、デスクに連絡 |
| 長期の延滞・異動情報が登録された | CIC: 異動、JICC: 返済状況・取引事実 | 契約中および契約終了後5年以内 | 低い。完済後も記録が残る間は難しい | 完済を優先。返済困難なら相談窓口へ |
| 債務整理・自己破産をした | JICC: 取引事実情報、KSC: 官報情報 | JICC: 契約終了後5年以内、KSC官報: 決定日から7年を超えない期間 | 原則難しい | 新たな借入より生活再建を優先 |
| 他社を含めて総量規制に達した | 残高情報(CIC・JICC間でFINE、3機関でIDEAにより共有) | 残高が続く限り | 残高が年収の3分の1を下回れば可能性 | 他社残高を優先返済、年収増は申告 |
| 転職・退職で収入が大きく減った、無職になった | 延滞がなければ事故情報としては登録されない(勤務先・年収は各社への申告情報) | — | 安定した収入の回復と申告が前提。減額後の極度額は次回見直しまで戻らない場合あり | 収入が回復したら最新の収入証明書で申告し、見直しを相談 |
| アコムで強制解約・契約終了になった(通称「社内ブラック」) | 契約終了として登録 | 信用情報機関では契約終了後5年以内。アコム社内の記録は非公開 | 原則難しい(社内基準は非公開) | アコム以外を検討。延滞中なら他社も不可 |
| 延滞なく完済し、解約した | 契約終了として登録 | 契約終了後5年以内 | 再契約の審査次第 | 新規申込として手続き |
※2026年9月2日 編集部調べ。登録期間はCIC・JICC(2019年10月1日以降の契約)・KSCの公式記載にもとづきます。「復活見込み」はアコムが公表している情報と法令・信用情報の仕組みから編集部が整理した目安で、個別の審査結果を保証するものではありません。
総量規制に達している:他社返済または年収増まで復活しない(計算例)
年収300万円の人は、貸金業者から借りられる合計が100万円までです。アコムの極度額50万円・残高30万円、他社残高70万円なら合計100万円で上限に達しており、アコムの枠に20万円残っていても借りられません。他社に20万円返済すれば20万円分の余地が生まれます。つまり「アコムへの返済」より「合計残高を減らすこと」が復活の条件です。年収が増えた場合は最新の収入証明書で申告すれば基準額が見直される可能性があり、逆に減っていれば途上与信で極度額の引き下げにつながることもあります。
延滞・他社の金融事故:信用情報の登録期間(CIC・JICC・KSC)が目安
延滞や債務整理の記録は、信用情報機関の登録期間が過ぎるまで各社の審査で参照されます。編集部が公式記載を確認した期間は次のとおりです。
- CIC:クレジット情報(延滞・異動を含む)は契約期間中および契約終了後5年以内。申込情報は照会日より6か月間
- JICC:2019年10月1日以降の契約は、契約内容・返済状況・取引事実情報とも契約継続中および契約終了後5年以内。2019年9月30日以前の契約に限り、延滞情報は延滞解消日から1年以内
- KSC(全国銀行個人信用情報センター):取引情報は契約終了日(未完済なら完済日)から5年を超えない期間、官報情報(破産・民事再生など)は決定日から7年を超えない期間
「JICCの延滞は1年で消える」という説明は2019年9月30日以前の契約に限った旧ルールで、現行の契約は最長5年です。自分の記録は、CIC(インターネット開示500円)・JICC(スマホアプリ開示700円)・KSC(インターネット開示800円)で本人開示でき、いずれもマイナンバーカードが必要です。
社内ブラック・強制解約:アコムでの復活は原則難しい
「社内ブラック」は公式用語ではなく通称で、過去に延滞や強制解約があった会社自身が自社の取引記録にもとづいて判断する状態を指します。信用情報機関の登録期間が過ぎても、自社記録がどの期間どう使われるかは公表されていません。アコムで強制解約になった経験があるなら、アコムでの復活・再契約は原則難しいと考え、期間を断定する情報には注意してください。
やってはいけないNG行動(短期間の連続申込・虚偽申告・闇金や個人間融資)
復活を焦って取りがちな行動のうち、状況を悪化させるものを3つ挙げます。
- 短期間に増額申込や他社申込を繰り返す:申込の事実は信用情報機関に照会日から6か月間登録され、各社が参照します。同時期の多重申込は審査で不利になり得ます
- 年収・勤務先の虚偽申告、収入証明書の改ざん:貸金業者は指定信用情報機関の情報と書類で確認するため発覚しやすく、契約解除の原因になります。犯罪収益移転防止法は取引時確認の事項(氏名・住居・生年月日・取引目的・職業)を偽ることを禁止しており、隠蔽目的の虚偽には3年以下の拘禁刑もしくは500万円以下の罰金が定められています
- 「審査なし」「ブラックOK」をうたう業者、SNSの個人間融資、後払い現金化:貸金業の登録を受けずに貸し付けるのは違法(ヤミ金)で、無登録営業には10年以下の拘禁刑もしくは3,000万円以下の罰金が科されます。金融庁は「ヤミ金融からは、絶対に借りてはいけません」と注意喚起し、SNSの個人間融資も違法な高金利や個人情報の悪用につながると警告しています。登録の有無は金融庁の登録貸金業者情報検索サービスで確認できます
返済が難しくてご利用可能額どころではない場合は、借り増しではなく相談を優先してください。日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051・9:00〜17:00、土日祝・年末年始除く)は相談・苦情処理とも無料で、法テラス(サポートダイヤル 0570-078374)は収入・資産要件を満たせば1つの問題につき3回まで無料で法律相談ができます。金融庁の金融サービス利用者相談室(0570-016811・平日10:00〜17:00)も窓口で、2026年9月1日〜12月31日は多重債務者相談強化キャンペーンとして無料相談会が実施されています。
どうしても今日中に必要なら|アコム以外のカードローンで対応する
アコムでの復活が見込めない、または審査結果を待てない場合の選択肢が、他社のカードローンです。ただし、申し込む前に「自分の状態で通る余地があるか」を確認しないと、申込情報だけが信用情報に残って状況が悪化します。
他社に申し込む前の確認:総量規制到達・延滞中は他社でも通らない
総量規制は貸金業者共通のルールなので、アコムで総量規制に達している人は、アイフルやプロミスでも同じ理由で借りられません。延滞中も、返済状況が信用情報機関を通じて各社に共有されるため、他社の審査で通る見込みは低くなります。この2つに当てはまる場合は、他社申込ではなく、返済と相談を優先してください。
アコムを含めて既に2社以上から借りている人は、件数そのものより総量規制の残枠が審査の焦点になります。各社の申込条件に他社借入件数の制限はありませんが、実態は消費者金融3社目でも審査に通る?3社目・4社目の考え方で整理しています。
以下は、編集部が各社の公式サイトで2026年9月2日時点の条件を確認し、同一条件で並べた比較表です。「最短◯分」はいずれも公式の表記で、申込時間帯や審査状況により異なります。
| 商品名 | 実質年率 | 融資までの目安(公式表記と条件) | 無利息期間 | 勤務先への電話(公式表現) | 総量規制 |
|---|---|---|---|---|---|
| アイフル | 年3.0%〜18.0% | 最短9分 ※申込手続き完了時点から計測。申込時間や審査状況により異なる。審査回答は9:00〜21:00(土日祝含む) | 最大30日間(はじめての契約、契約日の翌日から) | 原則実施しない(99.1%なし・2025年1〜2月調査) | 対象 |
| プロミス | 年2.5%〜18.0%(新規契約) | 最短3分(Web・アプリ申込)※注釈条件あり | 30日間(初回借入の翌日から。メールアドレス登録+Web明細利用が条件) | 原則おこなわない(98%の顧客に電話なし) | 対象 |
| SMBCモビット | 年3.00%〜18.00% | 最短15分 ※審査結果の案内は曜日・時間帯により翌日以降となる場合あり | なし | 原則として実施しない(必要な場合も同意のうえ) | 対象 |
| レイク | 年4.5%〜18.0% | 最短8分(Web申込)※申込時間や審査状況により希望にそえない場合あり | Web申込・契約額50万円未満は60日間、Web申込・契約額50万円以上+契約後59日以内の収入証明提出で365日間、自動契約機・電話申込は30日間(いずれもはじめて、契約日の翌日から) | 申込時の勤務先への連絡は一切おこなっていない | 対象 |
※2026年9月2日 編集部調べ。各社公式サイトの記載にもとづきます。最新の条件は各公式サイトで確認してください。
アイフル:WEB完結で融資までの目安時間が短い
アイフルは実質年率3.0%〜18.0%、契約限度額1万円〜800万円で、公式の融資目安は「最短9分」です(申込手続き完了時点から計測、申込時間や審査状況により異なる)。審査回答は土日祝を問わず9:00〜21:00で、はじめての契約なら契約日の翌日から最大30日間利息0円です。申込条件は満20歳以上の定期的な収入と返済能力のある人で、年金収入のみは対象外です。すでにアイフルも契約中でご利用可能額が0円なら、アイフルのご利用可能額0を復活させる方法を参照してください。
プロミス:融資までの目安時間と初回無利息
プロミスは実質年率2.5%〜18.0%(新規契約の方が対象)、融資額800万円までで、Web・アプリからの申込なら「最短3分」で借入可能と案内しています。申込年齢は18〜74歳で、主婦・学生もアルバイト・パートなどの安定収入があれば申し込めます(高校生、収入が年金のみの人は不可)。30日間無利息は「初回借入の翌日」起算で、メールアドレス登録とWeb明細の利用が条件です。
SMBCモビット:WEB完結申込で原則電話連絡なし
SMBCモビットは実質年率3.00%〜18.00%、利用限度額1万円〜800万円で、「お申込から最短15分で融資完了」が公式表記です(審査結果の案内は曜日・時間帯により翌日以降となる場合あり)。申込者本人および勤務先への電話連絡を原則として実施せず、必要な場合も事前に同意を得たうえで行うと明記しています。無利息サービスはない点が他3社との違いです。電話連絡を避けたい人向けの選択肢は在籍確認の電話なしで借りられるカードローンの比較でまとめています。
レイク:無利息期間が長い選択肢
Web申込なら60日間、条件を満たせば365日間の無利息
レイクは実質年率4.5%〜18.0%、融資額1万円〜500万円で、公式の融資目安は「Webなら最短8分」です(申込時間や審査状況により希望にそえない場合あり)。Web申込・契約額50万円未満なら契約日の翌日から60日間、Web申込で契約額50万円以上かつ契約後59日以内に収入証明書類を提出すれば365日間、自動契約機・電話申込なら30日間が無利息になります(いずれもはじめての契約が対象)。申込条件は満20歳以上70歳以下です。
4社以外も含めて金利や融資スピードで比較したい場合は、消費者金融おすすめランキング26社の比較を参考にしてください。いずれの場合も、同時期に複数社へ申し込むと申込情報が信用情報に残り、審査で不利になり得るため、条件を比べて1社に絞って申し込むのが基本です。
アコムのご利用可能額0を再発させない3つの予防策
一度復活しても、同じ原因で再び0円になる人は少なくありません。月に1回、次の3点を確認する習慣をつけるだけで、延滞・総量規制・情報不備による停止の大半は防げます。
myacで返済日と残高を毎月確認する
myac(会員ページ・アプリ)では借入残高、契約極度額、ご利用可能額、返済期日、アコムからのメッセージを確認できます。返済期日の前にご利用可能額と残高を見ておけば、「気づいたら極度額いっぱいだった」「返済日を忘れて延滞した」を防げます。返済期日と残高は、プッシュホンサービス24(0120-134-567・自動音声)でも照会できます。
他社借入を含めた総量規制の残枠を自分で管理する
アコムのご利用可能額は、他社の借入を反映していません。他社のカードローンやクレジットカードのキャッシングを使っている人は、貸金業者からの残高合計を自分で足し、年収の3分の1と比べておきましょう。残高が上限に近づいたら、借り増しよりも返済を優先する判断が必要です。銀行カードローンやショッピングリボは総量規制の対象外ですが、返済能力の審査には影響するため、家計全体で管理してください。
転職・引越し時の登録情報更新と収入証明書の期限管理
転職・引越し・携帯番号の変更があったら、その月のうちにアコムへ届け出てください。届出は住所・勤務先ならアプリやマイページで完結し、氏名・携帯番号はデスクへの電話で済みます。収入証明書は、極度額50万円超や他社合計100万円超に該当する人ほど再提出を求められやすいため、毎年の源泉徴収票や直近の給与明細をスマホで撮影して保管しておくと、依頼が来たときにその場で提出できます。
アコムのご利用可能額0の復活に関するよくある質問
アコムのご利用可能額はいつ復活する?何日かかる?
原因によって異なり、アコムは復活までの期間を公表していません。契約極度額まで借りていただけなら返済が反映された時点で戻り、反映の早さは返済方法で異なります。収入証明書の提出や登録情報の更新が原因なら、アコムの確認完了後に再開されます。返済の遅れや途上与信による停止はアコムの判断によるため、入金や更新の後に総合カードローンデスク(0120-629-215)へ確認するのが確実です。総量規制や信用情報の記録が原因なら、残高の減少や登録期間(最長5年など)の経過が必要で、年単位になることがあります。
完済したのに借りれないのはなぜ?
アコムでは、完済しても解約しなければ契約は続き、契約極度額の範囲内で再び借りられるのが原則です。完済後に借りられない場合は、完済時に解約手続きをして契約が終了している、完済前に延滞や途上与信による利用停止があった、他社を含めて総量規制に達している、のいずれかが考えられます。契約が終了していれば再契約(新規と同じ審査)が必要で、それ以外はデスクに理由を確認してください。
ACマスターカードのショッピング枠が0円になるのはなぜ?
ACマスターカードにはクレジットカードのショッピング枠とカードローン(キャッシング)枠があり、ショッピング枠は割賦販売法、カードローン枠は貸金業法(総量規制の対象)と、適用される法律が異なります。ショッピング枠が0円になる原因も、枠の使い切り・支払いの遅れ・アコムによる見直しなどカードローン枠と共通する考え方です。ショッピング枠は総量規制の残高には算入されませんが、返済能力の審査には影響します。身に覚えのない利用がある場合はショッピングデスク(0120-629-814)、それ以外の相談は総合カードローンデスクに問い合わせてください。
急に借りれなくなったのは審査に落ちたということ?
必ずしもそうではありません。アコム公式FAQが挙げる理由には、利用可能金額が残っていない、支払いが遅れている、勤務先の届出をしていない、暗証番号の誤入力、カードの磁気不良など、審査と無関係なものが多く含まれます。一方、心当たりがないのに契約極度額が下がった・利用停止になった場合は、途上与信の結果として返済能力の見直しがあった可能性があります。増額を申し込んだ直後に借りられなくなった場合は、増額審査の結果として極度額が見直されたことも考えられます。
他社で同様の状況にある人はプロミスの増額審査に落ちたときの対処法も参考になります。
利用停止中でも返済は続ける必要がある?
あります。利用停止は「新たな貸付を止める」措置で、既存の借入の返済義務には影響しません。返済期日を過ぎると年20.0%(実質年率)の遅延損害金が発生し、延滞の事実が信用情報機関に登録されて、アコムでの復活だけでなく他社の審査にも影響します。返済が難しい場合は、放置せずにアコムチャットサービスまたは総合カードローンデスクに相談してください。家計全体の返済が困難なら、日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051)や法テラス(0570-078374)など無料の相談窓口があります。
電話しないとご利用可能額は復活しない?
原因によります。返済の反映待ち、収入証明書の提出、住所・勤務先の更新、暗証番号の照会は、myacやアプリ、自動契約機で電話なしに完了します。一方、氏名・携帯電話番号の変更、利用停止の理由確認、返済相談、「増額申込」ボタンが押せない場合の対応は、公式が総合カードローンデスク(0120-629-215・平日9:00〜18:00)を案内しています。電話がしにくい場合はアコムチャットサービスも利用できます。電話をすれば必ず復活するわけではなく、再開の可否はアコムの審査によります。
まとめ|アコムのご利用可能額0は「原因の特定→対処→確認」の順で復活を目指す
- ご利用可能額0は「契約極度額まで使い切った」か「アコムが貸付を止めた」かのどちらかで、後者は延滞・総量規制・途上与信・収入証明書未提出・登録情報の不備・暗証番号ロック・契約終了に分かれる
- myacの残高と極度額、届いているメッセージ、返済期日の3か所で原因の大半は切り分けられる
- 返済・書類提出・情報更新・暗証番号照会は自分で完了でき、比較的早く戻る。利用停止の理由確認と返済相談は総合カードローンデスク(0120-629-215・平日9:00〜18:00)へ
- 総量規制到達と信用情報の記録が原因なら、残高の減少や登録期間(最長5年など)の経過が必要で、他社でも同じ理由で通らない
- 復活が見込めず、延滞も総量規制もない場合に限り、アイフル・プロミス・SMBCモビット・レイクなどの他社を1社に絞って検討する
次の行動は、まずmyacを開いて残高・極度額・メッセージを確認し、返済できるなら金融機関の処理を挟まない方法で入金、書類や情報の依頼があればその場で対応、それでも戻らなければ平日9:00〜18:00にデスクへ電話する、という順番です。増額申請の詳細はアコムの増額申請ができない場合の対処法、在籍確認の仕組みはアコムの在籍確認の仕組みで確認できます。
この記事の情報源
本記事はSEIMEIメディア編集部が、以下の公式サイト・法令・公的機関の公表情報を2026年9月2日時点で確認して作成しました。
- アコム公式FAQ「急に借入ができなくなったのですがどうしてですか」
- アコム公式FAQ「利用可能金額とは」
- アコム公式FAQ「暗証番号の誤入力・カードの磁気不良」
- アコム公式FAQ「登録情報の変更方法」
- アコム公式FAQ「返済の相談」
- アコム公式FAQ「在籍確認」
- アコム公式「ご利用限度額の増額」
- アコム公式「お問い合わせ窓口」
- アコム公式「カードローンの商品概要」
- アコム公式「申込条件・必要書類」
- アコム公式 IR「マンスリーレポート」(新規貸付率)
- 貸金業法(e-Gov法令検索)
- 貸金業法施行規則(e-Gov法令検索)
- 金融庁「貸金業法Q&A」
- 日本貸金業協会「総量規制について」
- CIC「信用情報の保有期間」
- JICC「登録内容と登録期間」
- 全国銀行個人信用情報センター「センターの概要・登録期間」
- 金融庁「SNS等を利用した個人間融資にご注意ください」
- 日本貸金業協会「貸金業相談・紛争解決センター」
- アイフル公式「キャッシングローンの商品概要」
- プロミス公式「商品内容」
- SMBCモビット公式「貸付条件」
- レイク公式「無利息サービス」

コメント