
「後払いワイドが終わって、マエカリの代わりは何?」。マエカリの後払いは2019年に終了し、後継の後払いワイド(アプリ)も2024年8月31日でサービスを終えました。ただし店頭の「後払いワイド/QR分割払い」は継続しており、旧ユーザーのID・パスワードはそのまま使えます。
買い物の後払いに一番近い代わりは、バンドルカードやワンバンク、Kyashのような後払いチャージ型です。「審査なし」の後払いは存在せず、各社が行うのは信用情報機関に照会しない独自審査で、マエカリもこの型だったと整理できます。現金そのものが必要なら、審査ありのカードローンが受け皿になります。
本文の条件マトリクスと1万・3万・5万円の手数料シミュレーションで、後払いアプリ14サービスから用途ごとに最も近い乗り換え先を決められます。
【結論】マエカリ・後払いワイドは終了。今すぐ使える代わりはこの3タイプ
先に結論と、用途別の乗り換え先をまとめます。詳しい条件は後半の条件マトリクスと各サービスの解説で確認してください。
30秒で分かる要約(終了日・継続サービス・代替の結論)
- マエカリは2019年に終了しています(終了日は2019年12月4日とされますが、ポケットカード公式のお知らせ一覧には告知が残っていません)。現在は新規利用できません。
- 後払いワイド(アプリ)は2024年8月31日でサービス終了。終了日23:59までに受付が完了した取引は、後払いワイドで支払えます。
- 店頭決済の「後払いワイド/QR分割払い」は2024年9月1日以降も継続。後払いワイドのID・パスワードはQR分割払いでそのまま使えます。
- 買い物の後払いに一番近い代替はバンドルカード(ポチっとチャージ)・ワンバンク(あとばらいチャージ)・Kyash(イマすぐ入金)の後払いチャージ型。1回3,000〜50,000円、翌月末払い、本人確認書類なしで申込できるものがあります。
- 「審査なし」の後払いは存在しません。各社とも公式に「審査あり」と明記しています。ただし多くはクレジットカードのような信用情報機関への照会が法律上義務付けられていない独自審査で、マエカリもこの型だったと整理できます(旧仕様を示す公式資料は現存しません)。現金が必要な場合はカードローン(審査あり・総量規制の対象)が選択肢です。
用途別の乗り換え先早見表(買い物の後払い/高額分割/現金)
マエカリを何に使っていたかで、乗り換え先は変わります。「買い物代金を翌月に回したい」なら後払いチャージ型かBNPL(翌月一括の後払い)、「高額商品を分割したい」ならQR分割払いや3回あと払い、「現金そのものが必要」ならカードローンです。後払いアプリで現金を作る「現金化」は各社の規約違反で、金融庁も注意喚起しているため選択肢に入れていません。
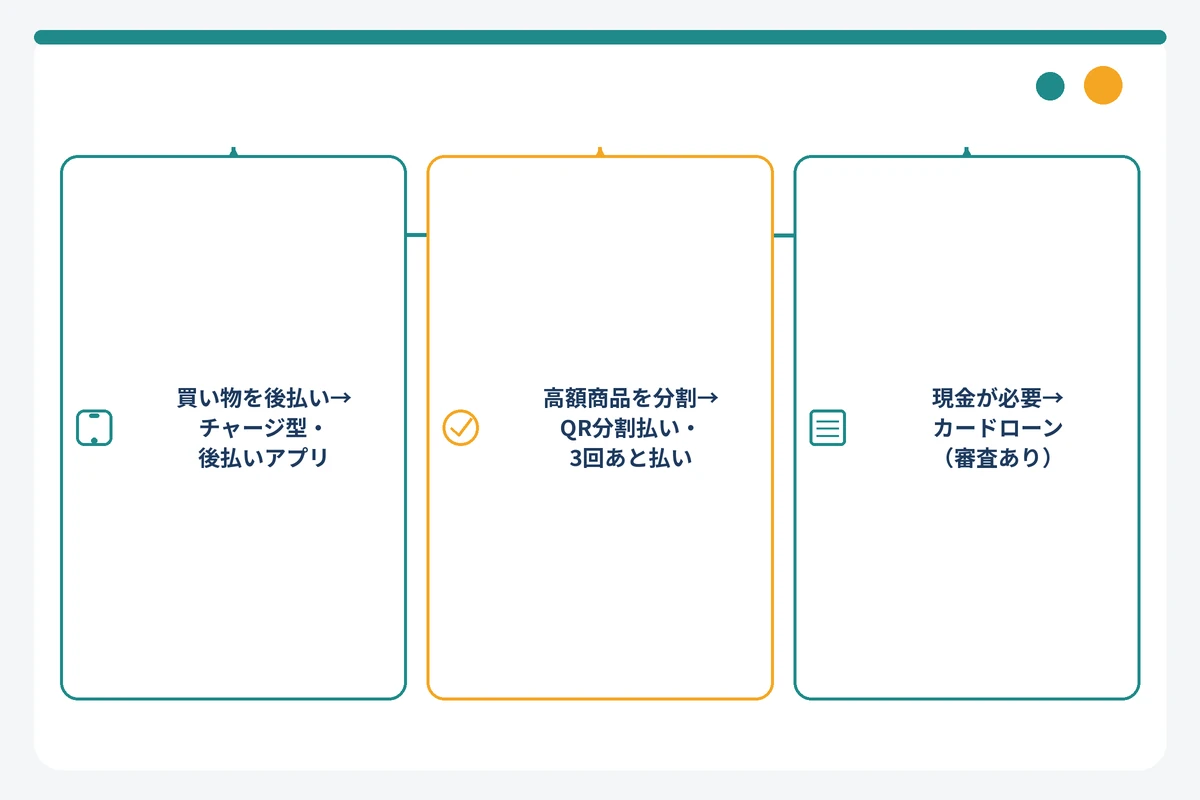
| 用途 | 第一候補 | 上限額(公式表記) | 手数料の目安 | 審査の種類 | 支払期日 |
|---|---|---|---|---|---|
| 買い物を後払い(少額・すぐ使う) | バンドルカード ポチっとチャージ/ワンバンク あとばらいチャージ/Kyash イマすぐ入金 | 1回3,000〜50,000円(個別設定) | 1万円で500〜510円 | 立替事業者の独自審査 | 翌月末 |
| 買い物を後払い(ネット通販中心) | Paidy/atone/NP後払い | Paidy非公開/atone 5万円基準/NP 55,000円 | 口座振替なら無料〜99円、コンビニ249〜390円 | 事業者の独自審査 | 翌月27日/翌月10日/請求書発行後14日 |
| 高額商品を分割 | 店頭の後払いワイド/QR分割払い、Paidy 3回あと払い、メルペイ定額払い | 審査で個別設定 | Paidy分割は口座振替・銀行振込なら無料、メルペイ定額払いは年率18.0% | 審査あり(分割は信用情報機関への提供・照会を伴うものがある) | 毎月27日/翌月末など |
| 現金が必要 | アコム/プロミス/アイフル/SMBCモビット | 1万〜800万円(審査で決定) | 実質年率2.4〜18.0%(5万円を30日で約739円) | 貸金業法の審査(信用情報照会・総量規制) | 毎月の約定日 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。上限額・手数料は各社の公式表記にもとづき、実際の利用可能額は審査で個別に決まります。
マエカリに一番近い代替はどれか(近さ順トップ5)
編集部は「マエカリとの近さ」を次の4つの基準で判定しました。①買い物代金を翌月に回せる後払い型であること、②コンビニで支払えること、③申込額の上限が数万円規模で少額に使いやすいこと、④クレジットカード審査ではなく事業者の独自審査であること。この4条件をすべて満たすサービスが「◎」です。
- バンドルカード ポチっとチャージ|1回3,000〜50,000円・手数料510〜1,830円・翌月末払い・コンビニ払い可・本人確認書類不要(満18歳以上)。4条件をすべて満たし、Visa加盟店で使える汎用性も高い最有力候補です。
- ワンバンク あとばらいチャージ|1回3,000円〜最大5万円・手数料510〜1,830円・翌月末払い・コンビニ払い可。本人確認が必要な点だけバンドルカードより一手間かかります。
- Kyash イマすぐ入金|3,000〜50,000円・手数料500〜1,800円(3社の中で最安)・翌月末払い・コンビニ払い可・本人確認書類なしでも申込可(18歳以上)。
- Paidy(翌月払い)|メールアドレスと携帯電話番号で登録し、70万店以上のネット通販で後払い。翌月27日までにコンビニ(390円)か口座振替(無料)で支払います。上限は非公開で、3回あと払いには本人確認が必要です。
- atone(翌月コンビニ払い)|上限5万円を基準に個別設定、注文ごとに審査、翌月10日までにコンビニ(249円)または27日に口座振替(99円)。利用実績に応じて実店舗のコード決済も使えます。
上位3つが「後払いチャージ型」に集中する理由は、プリペイドカードに後払いで入金する仕組みがマエカリの「先に買って翌月払う」使い勝手にもっとも近く、しかもVisa加盟店ならネット・実店舗を問わず使えるからです。手数料が金額帯別の定額で、いくら払うのかが申込前に確定する点も、後から利息が積み上がるカードローンとの大きな違いです。
- この記事が向いている人: マエカリや後払いワイド(アプリ)を使っていて、同じ使い勝手の代わりを探している人/「審査なし」の後払いを探してマエカリの名前にたどり着いた人/後払いワイドの残債・ログインの扱いを確かめたい旧ユーザー
- 向いていない人: EC・店頭への後払いワイド導入を検討している事業者(加盟店向けの案内はポケットカード公式サイトが窓口です)/1回で10万円を超える後払いを探している人(後払いアプリの範囲を超えるため、高額分割の章とカードローンの章を参照してください)
マエカリ・後払いワイドは本当に終了した?系譜と今の状況
「マエカリ」で検索する人の多くが最初に知りたいのは、まだ使えるのか、なぜ終わったのか、支払いが残っている場合どうなるのか、という点です。ここではポケットカード株式会社の公式FAQ・お知らせで確認できた事実だけを、系譜順にまとめます。
| サービス名 | 提供形態 | 運営会社 | 終了日・現状 | 後継サービス | 既存ユーザーの扱い |
|---|---|---|---|---|---|
| マエカリ(後払い) | アプリ(とされる) | ポケットカード株式会社 | 2019年に終了(12月4日とされる。公式お知らせ一覧に告知は残っていない) | 後払いワイド(アプリ) | 新規利用不可 |
| 後払いワイド(アプリ) | アプリ | ポケットカード株式会社 | 2024年8月31日(土)サービス終了 | 店頭の後払いワイド/QR分割払い | 終了日23:59までに受付完了した取引は後払いワイドで支払可。ID・パスワードはQR分割払いで継続利用可 |
| 後払いワイド/QR分割払い(店頭) | 店頭決済 | ポケットカード株式会社 | 2024年9月1日以降も継続中 | — | 問い合わせはポケットカード後払いサービスデスク |
※2026年9月2日 編集部調べ(ポケットカード公式FAQ「後払いワイド」サービス終了のお知らせ、公式お知らせ一覧より)。最新の条件は公式サイトで確認してください。
マエカリ(後払い)はどんなサービスだったか(上限額・支払方法・審査)
マエカリは、ポケットカード株式会社が提供していた後払いサービスです。買い物の代金を後日まとめて支払う仕組みのスマホ向けサービスだったとされていますが、現在は公式の商品説明が残っていません。
ただし、2026年9月2日時点でポケットカード公式サイトにはマエカリの商品ページも終了告知も残っていません。そのため、かつての上限額・支払猶予・審査方法といった仕様を公式一次情報で確認することはできませんでした。ネット上には「最大◯万円まで使えた」といった記述が見られますが、編集部では公式で裏付けの取れない数値は掲載しない方針です。
審査については、マエカリはクレジットカードのようにカード会社が信用情報機関を照会して与信する型ではなく、事業者が独自に利用可否を判断する「独自審査型」の後払いだったと整理できます。「審査なしで使えた」と語られることが多いのはこのためで、実際には事業者による利用可否の判断(審査)はあったと考えられます。この点は次の章で詳しく説明します。
2019年にマエカリ終了(12月4日とされる)、後継は後払いワイド(アプリ)
マエカリは2019年に終了しました。終了日は「2019年12月4日」とされていますが、ポケットカード公式のお知らせ一覧にはマエカリの告知が残っておらず、日付そのものを一次情報で確認することはできません。確定して言えるのは「2019年に終了し、現在は利用できない」ということです。
終了理由についても公式発表は確認できませんでした。そのため「なぜ終わったのか」は公表されていない、というのが正確な答えです。マエカリの後継とされるのが、同じポケットカードのアプリ型後払いサービス「後払いワイド」です。
後払いワイド(アプリ)は2024年8月31日でサービス終了
後継の後払いワイド(アプリ)も、ポケットカード公式FAQの「後払いワイド」サービス終了のお知らせによると2024年8月31日(土)をもってサービスの提供を終了しました。2026年9月2日時点で、新規の申込や利用はできません。
公式FAQには、終了日の23:59までに受付が完了した取引については、後払いワイドで支払いができると明記されています。つまり終了間際に申し込んだ分の支払い義務が消えるわけではなく、これまで通りの方法で支払う必要があります。
「後払いワイド」で検索すると、EC事業者向けの決済導入ページや比較記事が多く表示されますが、それらは加盟店側の情報です。消費者としてアプリ版を使っていた人にとって重要なのは、アプリ版は終了し、店頭の決済手段だけが残った、という一点です。
店頭の「後払いワイド/QR分割払い」は継続中(審査あり)
アプリ版が終了した一方で、店頭決済の「後払いワイド/QR分割払い」は2024年9月1日以降も継続しています。これは加盟店の店頭でQRコードを読み取って申し込む分割払いの決済手段で、対応する加盟店でのみ利用できます。
QR分割払いは、後払いワイドのID・パスワードで継続利用できると公式FAQに記載されています。かつて後払いワイドで高額商品の分割に使っていた人は、加盟店の店頭であれば同じアカウントで手続きできるということです。分割回数・支払方法・申込所要時間などの細かい条件は、公式サイトの案内で確認してください。編集部では公式一次情報で確認できた事実のみを掲載しています。
注意点として、QR分割払いは分割払いであり、翌月一括の後払いアプリと同じ感覚で使えるものではありません。一般に、2か月を超える期間で3回以上に分けて支払う契約は割賦販売法の「包括信用購入あっせん」に当たり、業者には指定信用情報機関(CIC)への照会が義務付けられています。審査の内容・所要時間は公式サイトで確認してください。
旧ユーザーのログイン・残債・問い合わせ先はどうなる
旧ユーザーの実務上の疑問を、公式FAQの記載にもとづいて整理します。
- 残っている支払い: 終了日(2024年8月31日23:59)までに受付が完了した取引は、後払いワイドで支払います。支払い義務は終了後も残ります。支払方法や期日が分からない場合は、ポケットカード後払いサービスデスクに問い合わせてください。
- ログイン情報: 後払いワイドのID・パスワードは、店頭の後払いワイド/QR分割払いでそのまま使えます。新しくアカウントを作り直す必要はありません。
- 問い合わせ先: 公式FAQでは「ポケットカード後払いサービスデスク」が窓口として案内されています。電話番号・受付時間は公式FAQの該当ページで確認してください。
- 延滞している場合: 支払いが遅れたまま放置すると、遅延損害金や利用停止、長期化すれば債権回収の手続きに進む可能性があります。まず窓口に連絡し、支払い方法を相談することが先決です。
なお、後払いサービスの終了はポケットカードに限った話ではありません。エポスカードの「あと払いbyエポス」は2025年4月21日に決済サービスを終了し、LINE Payは日本国内サービスを2025年4月30日までに終了、アプラスのBANKITは2026年6月30日で新規アカウント登録を終えています。終了したサービスの代替を探す考え方は共通しているので、エポスの後払いを使っていた人はエポスの後払いアプリ終了後の代替をまとめた記事も参考にしてください。
「審査なし」の代わりはある?後払いアプリの審査を3分類で整理
「マエカリ 審査なし」で探している人に、最初にはっきり伝えておきたいことがあります。お金を貸す貸金業者に「審査なし」は存在せず、後払いアプリも各社が公式に「審査あり」と明記しています。それでも「審査なしで使えた」という印象が広まるのは、後払いアプリの審査がクレジットカードやカードローンの審査とは種類が違うからです。この章では審査を3つに分類し、マエカリがどこに位置していたのかを整理します。
貸金業者に審査なしは存在しない(返済能力調査義務・ヤミ金の注意喚起)
貸金業法第13条は、貸金業者が貸付契約を結ぶ際に顧客の返済能力を調査することを義務付け、個人向け貸付では指定信用情報機関(CIC・JICC)の信用情報を使うことまで求めています。さらに第13条の2の総量規制により、貸金業者からの借入残高が年収の3分の1を超える貸付は原則禁止です。つまり登録を受けた貸金業者である限り、法律上「審査なし」で貸すことはできません。
それでも「審査なし」「ブラックOK」「借金ではありません」といった広告を出す業者は、貸金業法の登録を受けていないヤミ金である可能性が高く、金融庁と日本貸金業協会がそろって注意喚起しています。無登録で貸金業を営むと貸金業法第47条により10年以下の拘禁刑もしくは3,000万円以下の罰金(または併科)の対象になり、出資法では業者が年20%を超える利息を取ると刑事罰の対象です。登録業者かどうかは、金融庁の「登録貸金業者情報検索サービス」で確認できます。
登録業者であっても、貸金業法第16条2項は「返済能力がない者を対象として勧誘する旨の表示」や「借入れが容易であることを過度に強調」する広告を禁じています。したがって、正規の消費者金融が「審査なし」「誰でも借りられる」と宣伝することもありません。
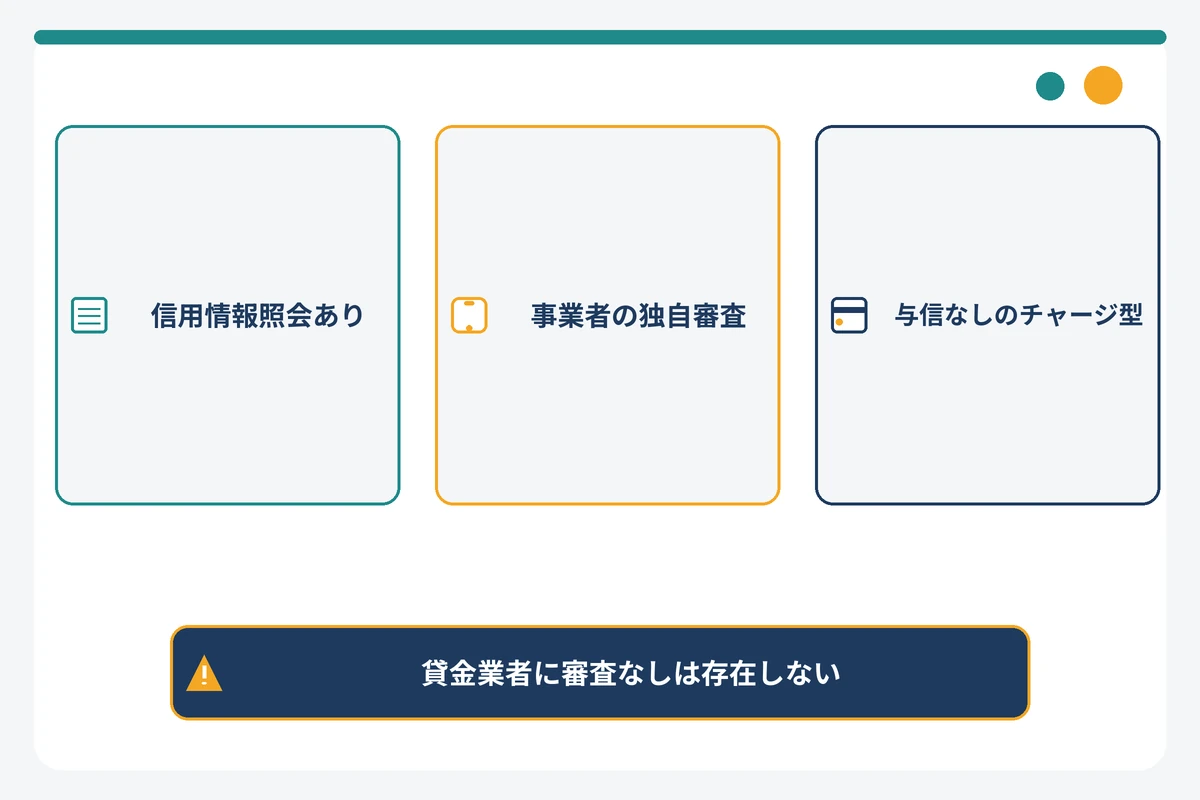
後払いアプリの審査は3種類(信用情報照会/事業者の独自審査/与信を伴わないチャージ型)
後払いアプリの「審査」は、法律上の位置づけによって次の3つに分かれます。この分類が分かると、以降の条件マトリクスの「審査区分」列の意味が読み取れます。
| 分類 | 法律上の位置づけ | 信用情報機関への照会 | 主なサービス | マエカリの位置 |
|---|---|---|---|---|
| ①信用情報機関に照会する審査 | クレジットカード(割賦販売法)、2か月超の分割・リボ(包括信用購入あっせん)、貸金業法の貸付 | 法律上の義務あり(CIC。貸金はCIC・JICC) | PayPayクレジット、Oliveフレキシブルペイ(クレジットモード)、メルペイ定額払い、atoneプラス分割払い、QR分割払い、カードローン | 該当しない |
| ②事業者の独自審査 | 翌月一括(2か月以内)の後払いは割賦販売法の包括信用購入あっせんから除外され、照会義務がない | 義務なし。照会の有無を公式に明示している社は少なく、「照会なし」とも断定できない | バンドルカード、ワンバンク、Kyash、ultra pay、Vプリカ、atone翌月払い、NP後払い、Paidy翌月払い、メルペイのクレジット(翌月払い)、ファミペイ翌月払い | ここに該当 |
| ③与信を伴わないチャージ型 | 前払式支払手段(資金決済法)。先に入金した残高を使うだけで後払いではない | なし(審査自体がない) | バンドルカード・ワンバンク・Kyash・ultra payの「通常チャージ」、d払い残高など | 該当しない(後払いではない) |
※2026年9月2日 編集部調べ(貸金業法・割賦販売法・資金決済法の条文、経済産業省の割賦販売法FAQ、各社公式FAQより)。最新の条件は公式サイトで確認してください。
ポイントは②と③の関係です。バンドルカードやワンバンクは「プリペイドカードの発行」自体は③で審査がありませんが、「後払いでチャージする機能」(ポチっとチャージ・あとばらいチャージ)は②に当たり、セブン銀行やAGペイメントサービスといった立替払い事業者が申込ごとに審査します。「発行は審査なし」と「後払いも審査なし」を混同しないことが大切です。
また②の独自審査型についても、金融庁は2025年4月2日に「立替サービスの貸金業該当性に関するQ&A」を公表し、少額・短期の立替であっても実態によっては貸付けに該当し得るとしています。「後払いだから法律の外」というわけではなく、各社は支払能力や利用状況をもとに利用可否を判断しています。
マエカリは「審査なし」だったのか(独自審査型として整理)
マエカリと後払いワイド(アプリ)は、上の分類で言えば②の独自審査型に当たると整理できます。クレジットカードのように申込時に信用情報機関へ照会し、支払可能見込額を算定する型ではなく、事業者が独自の基準で利用可否と上限額を決めていたとされます。そのため、クレジットカードの審査に通らなかった人でも使えるケースがあり、「審査なし」という評判につながったと考えられます。
ただし「独自審査」は「無審査」ではありません。今回比較する後払いアプリも、バンドルカードは「お申し込みごとに審査があり」、ワンバンクは「申請毎にセブン銀行がリアルタイムで審査」、atoneは「上限金額に関わらず、ご注文ごとに審査」と公式に明記しています。マエカリの代わりに「本当に審査がないもの」を探しても見つからないので、「信用情報機関への照会が法律上義務付けられていない独自審査型」を選ぶ、と言い換えるのが正確です。
審査なしを謳う業者・現金化業者を避けるべき理由
マエカリの代わりを探す過程で「後払い現金化」「ツケ払い現金化」の広告に出会うことがあります。これは形式上は商品の後払い購入ですが、実際には商品代金の支払いに先立って業者から現金を受け取り、給料日などに高い商品代金を支払う仕組みです。金融庁は、先に受け取る現金と後で支払う代金の差額が高額になり、経済的な実態は貸付けであって、業として行えば貸金業に該当するおそれがあると注意喚起しています。
- 高コスト: 金融庁は、先に受け取る現金と後で支払う商品代金の差額が高額になると指摘しています。支払いのために別の現金化を繰り返す悪循環に陥りやすくなります。
- 規約違反: 後払いチャージや翌月払いの残高を換金目的で使うことは各社の利用規約で禁止されており、発覚すれば利用停止などの対象になり得ます。
- 個人情報の悪用: 本人確認書類や口座情報を渡すことで、別の詐欺や不正契約に巻き込まれる危険があります。日本貸金業協会は個人間融資・給与ファクタリング・後払い現金化を悪質業者の手口として挙げています。
お金に困って現金化を考えるほど切迫しているなら、日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051)や消費者ホットライン(188)に相談するほうが、確実に状況を改善できます。
マエカリの代わりになる後払いアプリ14選【条件マトリクスで比較】
ここからが本題です。マエカリ・後払いワイドの代わりになる後払いアプリ14サービスを、マエカリとの近さ順に並べました。まず条件マトリクスで全体を比較し、続けて1サービスずつ「上限額・手数料実額・支払期日・支払方法・本人確認・最短利用開始」を解説します。数値はすべて各社公式ヘルプ・規約で2026年9月2日に確認したものです。
条件マトリクス(審査区分/上限額/手数料/支払期日/使える場所/本人確認)
| サービス | 審査区分 | 上限額(公式表記) | 手数料(実額) | 支払期日 | 近さ |
|---|---|---|---|---|---|
| 1. バンドルカード ポチっとチャージ | 独自審査(立替事業者: セブン銀行またはGardia) | 1回3,000〜50,000円(個別設定) | 510/815/1,170/1,525/1,830円(金額帯別・1回) | 翌月末日 | ◎ |
| 2. ワンバンク あとばらいチャージ | 独自審査(セブン銀行が申請ごとにリアルタイム審査) | 1回3,000円〜最大5万円(個別設定) | 510/815/1,170/1,525/1,830円 | 入金日の翌月末日 | ◎ |
| 3. Kyash イマすぐ入金 | 独自審査(AGペイメントサービス) | 3,000〜50,000円(個別表示) | 500/800/1,150/1,500/1,800円 | 入金月の翌月末 | ◎ |
| 4. ultra pay 後払い(ミライバライ) | 独自審査(AGペイメントサービス) | 1回2,000〜30,000円 | 550/650/950/1,100/1,500円 | 利用日の翌月末日 | ○ |
| 5. Vプリカ 後払いチャージ | 独自審査(申込ごと) | 3,000〜50,000円(本人確認未済は30,000円まで) | 500/800/1,150/1,500/1,800円 | 翌月末(コンビニ) | ○ |
| 6. atone 翌月払い | 独自審査(注文ごと) | 5万円を基準に個別設定(累計) | コンビニ・電子バーコード249円/はがき349円/口座振替99円 | 翌月10日(コンビニ)/27日(口座振替) | ○ |
| 7. NP後払い | 独自の与信審査(取引ごと) | 累計55,000円(税込) | コンビニ・ドラッグストア・郵便局は無料、銀行振込は振込手数料 | 請求書発行から14日 | △ |
| 8. Paidy 翌月払い | 独自審査(基準非公開) | 非公開(本人確認後に枠を表示) | 口座振替無料/コンビニ390円/銀行振込は振込手数料 | 翌月27日 | ○ |
| 9. メルペイのクレジット(旧メルペイスマート払い) | 独自審査(定額払いは信用情報機関へ提供) | 非公開(自分で上限設定可) | 自動引落し・残高払い無料/コンビニ・ATM 220〜990円 | 翌月末日 | ○ |
| 10. ファミペイ翌月払い | 所定の審査 | 残高上限 原則10万円(枠は審査で個別) | 口座引落し無料/店頭現金払い330円 | 翌月27日(店頭は5〜27日) | △ |
| 11. d払い 電話料金合算払い | ドコモが契約・支払状況で限度額設定 | 初期1万円/月、20歳以上は最大10万円/月 | 手数料の記載なし | 携帯料金と合算 | △ |
| 12. PayPayクレジット | クレジットカード審査(信用情報照会あり) | PayPayカードの利用可能額まで(本人確認未完了は10万円/24時間) | 翌月27日の1回払いは無料 | 翌月27日 | △ |
| 13. Oliveフレキシブルペイ(クレジットモード) | クレジットカード審査(信用情報照会あり) | 審査で個別設定 | 年会費無料(一般) | クレジットカードの請求サイクル | △ |
| 14. みんなの銀行 Cover | 年収のみのかんたん審査 | 最大5万円の自動立替 | 利息なし(プレミアムサービス月額600円が前提) | 入金時に自動返済(プレミアム契約終了後は全額返済) | △ |
| サービス | 運営・提供事業者 | 支払方法 | 使える場所 | 本人確認(後払い利用時) | 最短利用開始 |
|---|---|---|---|---|---|
| 1. バンドルカード | 株式会社カンム/立替: セブン銀行またはGardia | コンビニ・セブン銀行ATM・ネット銀行・銀行ATM(ペイジー) | ネットのVisa加盟店(リアルカードは国内実店舗も) | 不要(氏名・生年月日・メール・電話番号+SMS。初回のみ年齢確認) | アプリからバーチャルカードを発行(発行手数料0円) |
| 2. ワンバンク | 株式会社スマートバンク/立替: セブン銀行 | セブン銀行ATM・コンビニ・銀行ATM(ペイジー)・ネット銀行 | Visa加盟店(Apple Pay・Google Payはタッチ決済) | 必要 | バーチャルカード最短1分発行 |
| 3. Kyash | 株式会社Kyash/立替: AGペイメントサービス | Kyashマネー残高・コンビニ・口座引落し | 国内外のVisa加盟店 | 不要(公的書類の本人確認未完了でも申込可) | バーチャルカード最短1分 |
| 4. ultra pay | 株式会社Yeny/立替: AGペイメントサービス | コンビニのマルチメディア端末 | 国内Visa加盟店(でじなカードはオンライン専用) | カード発行は電話番号認証のみ。後払いの本人確認要否は公式に記載なし | でじなカード(無料)を発行後 |
| 5. Vプリカ | ライフカード株式会社 | コンビニ | ネットのVisa加盟店 | 書類不要(18歳以上70歳未満) | 会員登録後 |
| 6. atone | 株式会社ネットプロテクションズ | コンビニ端末・Pay-easy・電子バーコード・はがき・口座振替 | 対応ネットショップ+実績に応じ実店舗コード決済 | 任意(増額を約束するものではない) | 携帯番号とメールで登録(SMS認証) |
| 7. NP後払い | 株式会社ネットプロテクションズ | コンビニ・銀行・郵便局・スマホ決済 | 対応ネットショップ(会員登録不要) | 不要 | 注文時にそのまま選択 |
| 8. Paidy | 株式会社Paidy | コンビニ・銀行振込・口座振替 | 70万店以上のネット通販 | 翌月払いは不要(3・6・12回は本人確認必須) | メールと携帯番号で登録(SMS認証) |
| 9. メルペイのクレジット | 株式会社メルペイ | 自動引落し・メルペイ残高・コンビニ・ATM | メルカリ・メルペイ加盟店(iD・コード決済) | 本人情報の登録が必要 | 審査後に利用可 |
| 10. ファミペイ翌月払い | 株式会社ファミマデジタルワン | 口座引落し・ファミリーマート店頭現金払い | FamiPay加盟店 | 上限引上げ時に実施 | 申込当日から |
| 11. d払い 電話料金合算 | 株式会社NTTドコモ | 携帯電話料金と合算 | d払い加盟店 | ドコモ回線契約が前提 | 回線契約者は設定後すぐ |
| 12. PayPayクレジット | PayPayカード株式会社 | 登録口座から翌月27日引落し | PayPay加盟店・請求書払い・対応オンラインストア | PayPayカード審査+本人確認で上限解放 | カード審査後 |
| 13. Oliveフレキシブルペイ | 株式会社三井住友銀行・三井住友カード株式会社 | Olive口座から引落し | Visa加盟店・iD・Apple Pay・Google Pay | Olive口座開設が必須(18歳以上) | 口座開設・審査後 |
| 14. みんなの銀行 Cover | 株式会社みんなの銀行 | 代表口座への入金で自動返済 | デビットカード支払い・ATM出金の不足分 | 口座開設(銀行の本人確認) | プレミアムサービス契約・審査後 |
※2026年9月2日 編集部調べ(各社公式サイト・公式ヘルプ・利用規約より)。最新の条件は公式サイトで確認してください。上限額は審査により個別に決まり、「初回いくら」は各社とも公表していません。
マエカリの代わりという軸ではなく、後払いアプリ全体を「審査なしで使えるか」「初回いくら使えるか」で幅広く比較したい人は、後払いアプリのおすすめを19選で比較した記事を参照してください。以下では、上の14サービスを近さ順に個別解説します。
1. バンドルカード(ポチっとチャージ)|独自審査・1回3,000〜50,000円・手数料510円〜
株式会社カンムが発行するVisaプリペイドカード「バンドルカード」に、後払いでチャージできる機能が「ポチっとチャージ」です。立替払いはセブン銀行またはGardia株式会社が提供し、どちらが担当するかはアプリ内に表示されます。マエカリの代わりとして編集部がもっとも近いと判定した理由は、アプリ完結・後払い型・コンビニ払い・少額上限・独自審査という条件がすべてそろっているからです。
- 申込可能額: 1回につき3,000円〜上限金額(最大50,000円)、1,000円単位。上限は利用状況・支払状況・カード種別をもとに3,000〜50,000円の範囲で個別に設定され、初回の目安額は公式非公開です。月内は上限まで何度でも申込でき、前月分を支払うと当月分が申込可能になります。
- 手数料(1回のチャージにつき): 3,000〜10,000円は510円/11,000〜20,000円は815円/21,000〜30,000円は1,170円/31,000〜40,000円は1,525円/41,000〜50,000円は1,830円。手数料はカード残高に含まれず、別途支払います。
- 支払期限・方法: 翌月末日まで。コンビニ、セブン銀行ATM、ネット銀行、銀行ATM(ペイジー)で支払います。カード残高からの支払いはできず、分割もできません。
- 審査・本人確認: 申込ごとに審査があり、基準は非公開です。申込時に必要なのは氏名・生年月日・メールアドレス・電話番号の入力とSMS認証で、公的書類による本人確認は不要です。対象年齢は満18歳以上(2023年12月4日から)で、初回のみ通信キャリアの契約情報などで年齢確認を行います。
- 使える場所・費用: バーチャルカードは発行0円でネットのVisa加盟店に対応。実店舗で使うにはリアルカード(発行300円または400円・国内Visa加盟店)またはリアル+(600円または700円・国内外Visa加盟店、本人確認必要)が必要です。年会費は0円です。
- 延滞時: 期限を過ぎても支払いはできますが、利用規約にしたがってカードの利用が停止される場合があります。延滞料の具体額は公式ヘルプに記載がありません。
ワンバンク・Kyashを含めた「発行時に審査のないバーチャルカードの後払い」という切り口での比較はバーチャルカードの後払い比較記事にまとめています。
2. ワンバンク(旧B/43)(あとばらいチャージ)|セブン銀行審査・最大5万円・手数料510円〜
株式会社スマートバンクが運営する家計簿一体型のVisaプリペイドカードで、2025年3月24日に「B/43」から「ワンバンク」へ名称変更されました。後払いチャージ機能「あとばらいチャージ」は、2024年6月11日から株式会社セブン銀行が立替払い事業者となり、審査・支払管理もセブン銀行が行います。手数料体系はバンドルカードと同じで、2025年9月17日以降の改定後の金額です。
- 申請額: 同月内に1回3,000円〜申請可能な上限(最大5万円)まで何回でも。上限はセブン銀行が利用状況に応じて設定し、アプリの表示額は目安です。マイカードとペアカードは合算で判定されます。
- 手数料(申請ごと): 3,000〜10,000円は510円/11,000〜20,000円は815円/21,000〜30,000円は1,170円/31,000〜40,000円は1,525円/41,000〜50,000円は1,830円。入金額には含まれません。
- 支払期限・方法: 入金した日の翌月末日まで、一括のみ。セブン銀行ATM、コンビニ(ファミリーマート・ローソン・ミニストップ・セイコーマート)、銀行ATM(ペイジー)、ネット銀行で支払います。月末に合計が確定した後は、支払うまで再申込できません。
- 審査・本人確認: 初回だけでなく申請ごとにセブン銀行がリアルタイムで審査し、基準は開示されていません。あとばらいチャージの利用には登録・カード発行・本人確認が必要で、バーチャルカードの発行にも本人確認が必要です。ジュニアカードでは利用できません。
- 延滞時: 延滞料は年率14.6%以下(1日あたり約0.04%)で、期限超過後は1日単位で発生します。セブン銀行から電話等で状況確認が入る場合があります。
- その他: バーチャルカードの発行料は0円。Apple Pay・Google PayではVisaのタッチ決済として使えます(QUICPayではありません)。別メニューとして、指定口座に振込を受けて月々の返済額を調整できる「あとばらいチャージ マイペース払い」(審査は株式会社スマートプラスクレジット)がありますが、金額・金利は公式で確認できていません。
3. Kyash(イマすぐ入金)|AGペイメントサービス審査・3,000〜50,000円・手数料500円〜
株式会社KyashのVisaプリペイドカードに、AGペイメントサービス株式会社(旧AGミライバライ)の立替払いで入金する機能が「イマすぐ入金」です。手数料は後払いチャージ型3社の中でもっとも安く、1万円で500円、5万円で1,800円です。本人確認書類を提出していないアカウントでも申込できる点も、すぐ使いたい人には利点です。
- 申込可能額: 最低3,000円〜最大50,000円、1,000円単位。本人確認状況や利用状況に応じた金額がアプリに表示され、表示額は目安で審査により入金できない場合があります。
- 手数料: 3,000〜10,000円は500円/11,000〜20,000円は800円/21,000〜30,000円は1,150円/31,000〜40,000円は1,500円/41,000〜50,000円は1,800円。10,000円を申し込むと支払額は10,500円です。
- 支払期限・方法: 入金月の翌月末まで。Kyashマネー残高(本人確認済みアカウントのみ)、コンビニ(ローソン・ファミリーマート・ミニストップ・セイコーマート)、口座引落しで支払います。同じ期限の入金分はまとめて支払い、支払完了まで新規申込はできません。
- 審査・本人確認: 氏名・メールアドレス・電話番号の登録でAGペイメントサービスがリアルタイム審査を行います。公的書類による本人確認手続きが完了していなくても申込可能で、18歳未満は利用できません。
- 延滞時: 遅延損害金は(入金額×14.6%)÷365×延滞日数。遅滞中はKyashの一部サービスが制限され、未払いのまま退会はできません。
- カード・使える場所: Kyash Card Virtual(無料)とKyash Card(発行900円・本人確認必須)の2種類。国内外のVisa加盟店で使え、Apple Pay登録でVisaのタッチ決済が可能です。QUICPay+は2025年8月31日で終了しているため、「KyashをQUICPayで使う」情報は古い内容です。
4. ultra pay(後払い・ミライバライ)|1回2,000〜30,000円・手数料550円〜
「こんど払い」は終了、現行は「後払い(ミライバライ)」
株式会社Yenyが発行するVisaプリペイド「ultra payカード」の後払いチャージは、かつての「こんど払い by GMO」が終了し、現在はAGペイメントサービス株式会社が提供する「後払い(ミライバライ)」に置き換わっています。古い記事に載っている「こんど払い」の上限・手数料は現行と異なるため注意してください。
- チャージ可能額: 1回2,000〜30,000円、1,000円単位。ultra payカード自体のチャージ上限(でじなカード・そとなカードとも1回3万円)の制限を受けます。同一支払期限内で複数回申込できます。
- 手数料(税込): 2,000〜5,000円は550円/6,000〜10,000円は650円/11,000〜15,000円は950円/16,000〜20,000円は1,100円/21,000〜30,000円は1,500円。2,000円を申請すると支払額は2,550円で、少額ほど割高です。
- 支払期限・方法: 利用日の翌月末日まで。コンビニ(ファミリーマート・ローソン・ミニストップ・セイコーマート)のマルチメディア端末で発券して店頭で支払います。カード残高からの支払いはできず、キャンセルもできません。
- 審査・本人確認: AGペイメントサービスの審査があり、アカウント情報の全項目入力が必要です。カードの発行自体は年齢制限なし(未成年は保護者の同意が必要)で電話番号認証のみですが、後払い機能の年齢下限・本人確認要否は公式ヘルプに記載がありません。
- 延滞時: 遅延損害金は(支払額×14.6%)÷365×延滞日数。一部サービスが制限されます。
- カード: でじなカード(オンライン専用)は無料、そとなカード(プラスチック)は500円。そとなカードは磁気ストライプ専用で国内Visa加盟店に対応します。
5. Vプリカ(後払いチャージ)|18歳以上70歳未満・書類不要・3,000〜50,000円
ライフカード株式会社のネット専用Visaプリペイド「Vプリカ」は、2025年3月6日から後払いチャージに対応しました。開始当初の告知は上限2万円でしたが、現行のチャージページでは3,000〜50,000円(本人確認未済のVプリカ・Vプリカリアルは上限30,000円)です。手数料はKyashと同水準で、コンビニで翌月末までに支払います。
- 申込条件: 18歳以上70歳未満の会員であれば書類不要で申込できます。申込ごとに審査があり、審査内容は本人にも案内されません。
- 手数料: 3,000〜10,000円は500円/11,000〜20,000円は800円/21,000〜30,000円は1,150円/31,000〜40,000円は1,500円/41,000〜50,000円は1,800円(販売金額とチャージ額の差額)。
- 支払期限: 後払いチャージした月の翌月末までにコンビニで支払います。
- 使える場所: ネットのVisa加盟店。実店舗で使いたい人には向きません。
6. atone(翌月コンビニ払い)|注文ごと審査・上限5万円基準・手数料249円
株式会社ネットプロテクションズが運営する会員制の翌月払いサービスです。携帯電話番号とメールアドレス(SMS認証)で登録でき、Qoo10・無印良品・GRLなどの対応ネットショップで使えます。利用実績に応じて、大手コンビニやドラッグストアでの実店舗コード決済も解放されます。
- 利用上限額: 会員ごとに50,000円を基準に設定され、累計額で判定されます。期限内の入金で上がり、延滞で下がります。未成年も親権者の同意で利用でき、上限は15歳未満1万円・15〜17歳2万円・18〜19歳5万円です。
- 請求手数料(税込・2026年9月請求分以降): コンビニ端末・銀行ATM(Pay-easy)249円/電子バーコード249円/はがき請求書349円/口座振替99円。2026年8月請求分までは209円だったため、「手数料209円」は旧情報です。
- 支払期限: 月末締めで翌月3営業日までに請求案内。コンビニ端末・電子バーコードは翌月10日、はがき請求書は翌月20日、口座振替は翌月27日です。
- 審査・本人確認: 上限額の範囲内でも注文ごとに審査があり、基準は利用状況や商品種類で変わります。本人確認は任意で、行っても上限額の増額を約束するものではありません。
- 延滞時: 上限額の低下、延滞事務手数料の請求、長期化すれば債権回収機関への委託や法的措置の可能性があります。
- atoneプラス: 月額無料(2025年8月1日に300円が廃止)で、翌月払いのポイント1.5%と分割払いが使えます。申込審査は「利用実績と信用情報をもとに」行われ、分割払いの支払状況は指定信用情報機関に提供されます。
7. NP後払い(クレカ・口座なしで請求書払い)|累計55,000円・請求書発行後14日
同じくネットプロテクションズの「NP後払い」は、会員登録不要で注文時に選べる請求書型の後払いです。商品と別に届く請求書で、主要コンビニ・銀行・郵便局・スマホ決済で支払います。翌月まとめ払いではなく「使った都度、請求書発行から14日以内」に払う点がatoneとの違いです。
- 利用上限: 未払い分の累計で55,000円(税込)。複数店舗での支払い前の合計が上限で、購入店により異なる場合があります。
- 手数料: ドラッグストア・コンビニ・スマホ請求書支払い・郵便局は手数料なし。銀行振込は振込手数料が利用者負担です。加盟店側が請求書手数料を購入者負担に設定している場合があるため、注文画面の表示を確認してください。
- 審査: 取引情報をもとにした独自の与信審査を取引ごとに行い、理由は開示されません。
- 延滞時: 遅延損害金は年14.6%。延滞事務手数料297円(税込)が請求書発行から30日・50日・70日後に最大3回加算されます。
8. Paidy(翌月払い・3回あと払い)|メールと携帯番号で登録・翌月27日払い・上限は非公開
株式会社Paidyの「ペイディ」は、メールアドレスと携帯電話番号だけでAmazonやQoo10など70万店以上のネット通販で後払いできるBNPLです。月末締めで翌月1日に請求書が発行され、翌月27日までに支払います。2024年6月利用分から支払期限が「翌月10日」から「翌月27日」に変わっているので、古い情報に注意してください。
- 支払手数料: 口座振替は無料、コンビニ払いは1回払いで税込390円(請求ごと)、銀行振込は振込手数料が利用者負担です。
- 利用可能額: 公式非公開。「ご利用可能枠は、ペイディプラスの審査に基づいて設定」され、本人確認(ペイディプラス)の承認後にアプリで自分の枠を確認できます。利用者側で枠を変更することはできず、利用状況で変動します。
- 3・6・12回あと払い: ペイディプラス(運転免許証・マイナンバーカードなどで本人確認)が必須。口座振替・銀行振込なら分割手数料無料で、コンビニ払いは1回あたり109〜371円かかります。最低額は3回3,000円以上・6回6,000円以上・12回12,000円以上です。
- 審査: 基準非公開の所定の審査があります。信用情報機関への照会・登録については、今回確認した公式ページに記載がありませんでした。
- 年齢: 18歳・19歳は親権者の同意なしで利用できます。
ペイディと同じ「登録が軽い翌月払い」をもっと探したい人には、ペイディに似た後払いアプリを16選で比較した記事があります。
9. メルペイのクレジット(旧メルペイスマート払い)|翌月末払い・コンビニ手数料220〜990円
株式会社メルペイの翌月払いは、2026年4月13日から順次「メルペイのあと払い」から「メルペイのクレジット」へ名称が変わりました(機能・手数料は不変)。「メルペイスマート払い」はさらに前の旧称です。メルカリでの購入だけでなく、iD・コード決済に対応するメルペイ加盟店で使えます。
- 支払期限: 翌月1日〜末日。自動引落しは6・11・16・21・26日から選べます(口座登録・本人確認が必要)。
- 清算手数料: 自動引落し・メルペイ残高払いは無料。コンビニ・ATM払いは利用金額に応じて2,000円未満220円、2,000〜15,000円未満330円、15,000〜20,000円未満440円、20,000〜26,000円未満550円、26,000〜35,000円未満660円、35,000〜40,000円未満770円、40,000〜45,000円未満880円、45,000円以上990円(税込)です。
- 利用上限: 上限金額の決定方法は非開示で、利用者が自分で上限を設定できます。18歳未満は利用不可、本人情報の登録が必要です。
- 定額払い・分割払い: 手数料は実質年率18.0%、遅延損害金は年14.6%。別途申込と審査(通常1〜2日)が必要で、定額払い契約中は信用情報機関に信用情報が提供されます。翌月払い(一括)については信用情報照会の有無を公式が明示していません。
10. ファミペイ翌月払い|18歳以上・所定の審査・口座引落しなら手数料無料
株式会社ファミマデジタルワンのFamiPayに付帯する後払いで、当月1日〜末日の利用分を翌月27日に口座引落し(手数料無料)、またはファミリーマート店頭で翌月5〜27日に現金払い(1回330円の収納事務手数料)で支払います。18歳以上なら主婦・学生も申込でき、申込当日から使えます。
- 上限: 残高上限は原則10万円、本人確認を行うと30万円。個人の利用可能枠は審査で個別に決まり、自分で利用上限金額を設定することもできます。初回の枠は公式非公開です。
- 審査: 「当社所定の審査」があり、信用情報照会の有無は公式ガイドに記載がありません。
- 支払調整: スキップ払い(実質年率18.0%)・自動リボ・分割払いに対応しますが、手数料がかかります。
- マエカリとの違い: 使える場所がFamiPay加盟店に限られるため、汎用性ではVisa系のチャージ型に劣ります。ファミリーマートをよく使う人向けです。
11. d払い(電話料金合算払い)|ドコモ回線が条件・初期1万円/月・最大10万円/月
ドコモと回線契約し、spモードやahamoなど指定のISP契約がある人だけが使えるキャリア決済です。d払いの支払いを月々の携帯電話料金と合算する仕組みで、実質的に翌月以降の後払いになります。ドコモ回線がない人は電話料金合算払いを使えません。
- 限度額(2023年7月1日改定): 初期設定は1万円/月。20歳以上は契約1〜3か月目は最大1万円、4〜5か月目は最大3万円、6か月目以降は最大10万円/月まで1,000円単位で設定できます。19歳までは最大1万円/月です。利用・支払状況によりドコモが別の額に設定する場合があります。
- 審査: 公式ページに審査の明示はなく、契約状況・利用状況・支払状況に応じて限度額が設定されます。支払遅延があると利用制限の可能性があります。
- 手数料: 公式ページに手数料の記載はありません。
ソフトバンク・ワイモバイル回線なら「ソフトバンクカード」にまとめて支払いでチャージ
ドコモ以外の回線では、ソフトバンク・LINEMO・ワイモバイル契約者が使えるVisaプリペイド「ソフトバンクカード」(ソフトバンク株式会社)が同じ位置づけです。入会金・年会費無料、リアルカードの初回発行手数料も無料で、「ソフトバンクまとめて支払い」「ワイモバイルまとめて支払い」でチャージした分は月々の携帯電話料金と合算して請求されるため、実質的に携帯料金と一緒に払う後払いになります。Visaプリペイドに携帯料金合算で入金できる点は、後払いチャージ型に近い使い勝手です。
- チャージ額・手数料: まとめて支払いチャージは1回1,000〜50,000円(1,000円単位)で手数料無料。申込は不要で、初回のみ同意が必要です。1日あたりの上限は本人確認完了済みで100万円、未完了で30万円です。
- 月間上限: まとめて支払い自体の上限は使用者の年齢別に、満20歳以上は最大10万円/月、満20歳未満は最大2万円/月、満12歳未満は最大2,000円/月。この範囲内で契約内容・利用状況に応じてソフトバンクが設定し、利用者側では変更できません。
- 条件: 携帯料金の支払方法が口座振替またはクレジットカード・請求代行であること。与信判断はSBペイメントサービス株式会社が行い、携帯料金の支払遅れがあるとまとめて支払いを利用できません。申込年齢やカード固有のチャージ上限は公式ページに記載がありません。
12. PayPayクレジット(旧PayPayあと払い)|クレジットカード審査・翌月27日一括は手数料無料
2023年8月1日に「PayPayあと払い」から表記が変わった「PayPayクレジット」は、PayPayアプリで使えるPayPayカードの支払方法のひとつです。当月利用分を翌月27日に登録口座からまとめて支払い、1回払いなら手数料無料、年会費も無料です。ただしPayPayカード(クレジットカード)の審査が前提で、信用情報機関への照会を伴う①の分類に入ります。
- 利用上限: PayPayクレジットの上限金額かPayPayカードの利用可能額のいずれか低い額。本人確認未完了の場合は過去24時間で10万円、完了後はカードの利用可能額までです。
- ポイント: 基本付与率1.0%(2026年6月2日改定。PayPayクレジット設定と本人確認が条件)。
- 使える場所: PayPay加盟店(クレジットカード非対応店でも可)、請求書払い、対応オンラインストア。
- マエカリとの違い: クレジットカード審査に通る必要があるため、「独自審査型のマエカリの代わり」という意味では遠い選択肢です。カード審査に問題がなければ、手数料無料で最も経済的です。
13. Oliveフレキシブルペイ(クレジットモード)|Olive口座必須・18歳以上・年会費無料
口座とクレジットが一体のカード。審査はクレジットカードと同じ
三井住友銀行と三井住友カードのOliveフレキシブルペイは、1枚でデビット・クレジット・ポイント払いを切り替えられるカードです。後払いになるのはクレジットモードで、Olive口座の開設が必須、クレジットモードは18歳以上で審査があります。一般カードの年会費は無料、基本還元率は0.5%です。
- 審査区分: クレジットカード審査(①)。独自審査型のマエカリとは審査の性質が異なります。
- 使える場所: Visa加盟店、iDのタッチ決済、Apple Pay・Google Pay・Samsung Pay。QUICPay対応は公式ページに記載がありません。
- 年会費・ポイント: 一般 無料/ゴールド 5,500円/プラチナプリファード 33,000円/Infinite 99,000円(税込)。基本還元率0.5%に加え、対象店舗ではポイントの上乗せがあります(上乗せ率と条件は公式サイトで確認してください)。
- 向いている人: 銀行口座ごと三井住友銀行に集約したい人。審査に通れば、年会費無料の後払い手段として長く使えます。
14. みんなの銀行Cover(無利息の立替)|最大5万円・利息なし・プレミアム会員が条件
株式会社みんなの銀行の「Cover(カバー)」は、普通預金(代表口座)の残高が足りないときに最大5万円まで自動で立て替える機能です。デビットカード支払いやATM出金の不足分をカバーし、利息はかかりません。立替分は代表口座に入金した時点で自動的に返済されます。
- 条件: 月額600円(税込)のプレミアムサービスの追加オプション(オプション自体は無料)。20歳以上で収入がある人(パート・アルバイト・年金受給者も可)が対象で、「年収のみのかんたん審査」があります。
- 返済: 公式は「プレミアムサービス契約終了後は、借入全額を返済」と記載しています。「返済期限なし」と言われることがありますが、正確にはプレミアム会員である限り入金で自動返済される仕組みです。
- マエカリとの違い: 買い物の後払いというより「口座残高の一時的な不足を埋める」サービスです。デビット決済をよく使う人には便利ですが、月額600円が実質コストになります。
受付終了・注意が必要なサービス(BANKIT ほか)
マエカリの代替として他サイトで紹介されているサービスの中には、すでに新規受付を終えたものや名称が変わったものがあります。編集部が2026年9月2日時点で公式情報を確認した結果を一覧にします。これらは上の14選に含めていません。
| サービス | 現状 | 日付 | 代わりに検討するもの |
|---|---|---|---|
| BANKIT(アプラス) | 新規アカウント登録終了・スマートクレカ新規受付終了(既存ユーザーは継続利用可) | 2026年6月30日 | バンドルカード・ワンバンク・Kyash |
| LINE Pay(国内) | サービス終了。「LINE Payの後払い」は現存しない | 2025年4月30日まで | PayPayクレジット |
| あと払いbyエポス | 決済サービス終了(支払サイトは一定期間利用可) | 2025年4月21日 | Paidy・atone・NP後払い |
| Kyash Card Lite | 新規発行終了・決済取扱終了。現行はKyash CardとKyash Card Virtual | 2025年9月30日決済終了 | Kyash Card Virtual(無料) |
| Kyash QUICPay+ | 取扱終了。Visaのタッチ決済に一本化 | 2025年8月31日 | Apple PayのVisaタッチ決済 |
| こんど払い by GMO(ultra pay) | 終了し「後払い(ミライバライ)」に置換 | — | ミライバライ |
| B/43 | 「ワンバンク」に名称変更(カードはそのまま利用可) | 2025年3月24日 | ワンバンク |
| メルペイスマート払い/メルペイのあと払い | 「メルペイのクレジット」に名称変更(機能は不変) | 2026年4月13日〜順次 | メルペイのクレジット |
| PayPayあと払い | 「PayPayクレジット」に表記変更(仕組みは同じ) | 2023年8月1日 | PayPayクレジット |
※2026年9月2日 編集部調べ(各社公式サイト・公式お知らせ・App Store公式説明文より)。最新の条件は公式サイトで確認してください。
このほか「エアウォレット」は後払い機能を持たない銀行口座直結のプリペイドで、案内されている「クイックローン」は貸金業者からの借入です。後払いアプリとして紹介している記事もありますが、性質が異なるため一覧に入れていません。
高額商品を分割したいならマエカリの代わりはこの3つ
後払いワイドを高額商品の支払いに使っていた人にとって、上限5万円前後の後払いチャージ型では足りません。この層の受け皿になるのは、審査を伴う「分割払い」です。翌月一括の後払いと違い、2か月を超えて3回以上に分ける支払いは割賦販売法の対象となり、信用情報機関への照会や提供を伴う点を前提に選んでください。
店頭の後払いワイド/QR分割払い(審査あり)
もっとも直接的な後継は、ポケットカードが店頭決済として継続している「後払いワイド/QR分割払い」です。加盟店の店頭でQRコードを読み取って申し込み、分割で支払います。旧ユーザーは後払いワイドのID・パスワードでそのまま利用できます。
使えるのはQR分割払いを導入している加盟店に限られます。購入予定の店舗が対応しているかは、店頭の案内やポケットカード公式サイトの加盟店情報で確認してください。分割回数・支払方法・審査に要する時間は公式サイトの最新案内が正です。
Paidy 3回あと払い・メルペイ定額払い・アトカラ(上限と手数料)
ネット通販での高額購入なら、BNPL各社の分割機能が候補です。手数料の有無と条件が大きく異なるので、実額で比べます。
| サービス | 分割の種類 | 手数料 | 条件 | 信用情報の扱い |
|---|---|---|---|---|
| Paidy 3・6・12回あと払い | 3回(3,000円以上)/6回(6,000円以上)/12回(12,000円以上)。Apple専用プランは最大36回 | 口座振替・銀行振込なら分割手数料無料。コンビニ払いは1回109〜371円 | ペイディプラス(本人確認)必須。上限は審査で個別・非公開 | 公式ページに記載なし |
| メルペイ定額払い・分割払い | 定額払い、分割払い(3〜24回) | 実質年率18.0%、遅延損害金 年14.6% | 別途申込・審査(通常1〜2日)。利用限度額0〜100万円 | 定額払い契約中は信用情報機関に信用情報が提供される |
| アトカラ | 6回まで/会員登録で36回まで | 6回払いまで分割手数料無料 | 会員登録は満18歳以上(高校生除く)・本人確認・所定の審査。会員登録なしは累積55,000円の1回払いのみ | 公式に記載なし |
| atoneプラス 分割払い | 3,000円以上で分割(3回など) | 年率13%(2026年9月2日時点はキャンペーンで無料。期限は公式サイトで確認) | 18歳以上・本人確認済。審査は「利用実績と信用情報をもとに」 | 支払状況は指定信用情報機関に提供 |
※2026年9月2日 編集部調べ(各社公式ヘルプ・FAQより)。最新の条件は公式サイトで確認してください。
手数料を払わずに分割したいなら、Paidyの3回あと払いを口座振替・銀行振込で使うか、アトカラの6回払いまでを使うのが候補です。メルペイ定額払いは年率18.0%で、消費者金融の上限金利と同水準のコストがかかります。
ショッピングローン・クレジットカードの分割(割賦販売法の対象)
10万円を超えるような買い物では、店舗が提携する信販会社のショッピングローンや、クレジットカードの分割払い・リボ払いも選択肢です。これらは割賦販売法の包括信用購入あっせんに当たり、業者には指定信用情報機関(CIC)への照会が義務付けられています。クレジットカードのショッピング枠は貸金業法の総量規制の対象外ですが、支払可能見込額の調査が行われる点は同じです。
ここで注意したいのは「審査に通らないから後払いアプリで10万円を」という発想です。後払いチャージ型の上限は最大5万円で、10万円規模を1回で後払いできるサービスは限られます。10万円前後を後払いしたい場合の現実的な方法は、この記事のよくある質問「審査なしで10万円を後払いできるアプリはある?」で整理しています。
現金が必要ならカードローン・キャッシング(審査あり)
「マエカリの代わり」を探している人の中には、後払いではなく現金そのものが必要な人もいます。後払いアプリの残高を現金に換えることは規約違反ですし、金融庁が注意喚起する現金化業者の利用は避けるべきです。現金が必要なら、貸金業法の登録を受けた消費者金融のカードローンを、審査・総量規制・上限金利という法律の枠内で使うのが正しい選択です。
ここで紹介する4社はいずれも「最短◯分」の融資スピードを公式に掲げていますが、すべて申込時間や審査状況で変わる旨の注記付きです。少額融資の文脈で後払いアプリとキャッシングアプリを横並びで比べたい人は少額融資に使える後払いアプリとキャッシングアプリを比較した記事も参考にしてください。
カードローン4社比較表(実質年率/無利息期間と起算日/最短融資/在籍確認/郵送物)
| 項目 | アコム | プロミス | アイフル | SMBCモビット |
|---|---|---|---|---|
| 実質年率 | 年2.4%〜17.9%(2026年1月6日以降の契約) | 年2.5%〜18.0%(新規契約対象) | 年3.0%〜18.0% | 年3.00%〜18.00% |
| 限度額 | 1万〜800万円 | 800万円まで | 1万〜800万円 | 1万〜800万円 |
| 無利息期間と起算日 | 30日間(契約日の翌日から) | 30日間(初回借入日の翌日から。メールアドレス登録+Web明細が条件) | 30日間(契約日の翌日から) | なし |
| 最短融資時間(公式表記) | 最短20分(申込時間・審査により希望に添えない場合あり) | 最短3分(Web・アプリ申込) | 最短9分(申込手続き完了時点から計測。申込時間・審査状況で異なる) | 最短15分(審査結果の案内は曜日・時間帯で翌日以降の場合あり) |
| 勤務先への電話(公式表現) | 「100%ありません」(書面・申告内容で確認) | 「原則おこないません」(98%の顧客に電話なし。必要時も同意を得て実施) | 「原則実施しません」(99.1%なし・2025年1〜2月調査。必要時は担当者個人名) | 「原則として実施しません」(必要時も同意を得たうえで実施) |
| 郵送物 | ネット契約+カードレス+電磁交付で原則なし | Web明細登録で原則なし | 原則、希望がない限りなし | 原則なし(WEB完結・カードレス) |
| 申込年齢 | 20〜72歳 | 18〜74歳 | 満20歳以上(満70歳で新規融資停止) | 20〜74歳 |
| 総量規制 | 対象 | 対象 | 対象 | 対象 |
※2026年9月2日 編集部調べ(各社公式サイトの貸付条件・FAQより)。最新の条件は公式サイトで確認してください。4社とも安定した収入が申込条件で、パート・アルバイトも可と公式に明記しています。
金利・審査スピード・無利息の違いをさらに多くの会社で比較したい場合はカードローンおすすめランキングで金利・審査スピードを比較した記事を参照してください。
アコム|30日間金利0円は契約日の翌日から・在籍確認の電話100%なし
三菱UFJフィナンシャル・グループのアコムは、実質年率2.4%〜17.9%(2026年1月6日以降の新規契約)、契約極度額1万〜800万円。はじめて契約する人は「30日間金利0円サービス」の対象で、起算日は借入日ではなく契約日の翌日です。契約してすぐ借りないと無利息期間が減っていく点に注意してください。
在籍確認については公式FAQで「勤務先へ在籍確認の電話は100%ありません」「いかなる場合においても、電話での在籍確認は実施しません」と明記し、書面や申告内容で確認します。融資は最短20分で契約完了、振込は24時間365日・最短10秒(金融機関により異なる)。インターネット契約でカードレスを選び、電磁交付に登録すれば郵送物はありません。申込条件は20歳から72歳までで安定した収入のある人で、パート・アルバイトも可と公式に書かれています。
プロミス|30日間無利息は初回借入の翌日から・Web申込で最短3分
18歳から申込可。無利息の起算日がアコム・アイフルと違う
SMBCコンシューマーファイナンスのプロミスは、借入利率 年2.5%〜18.0%(新規契約対象)、融資額800万円まで、申込年齢18〜74歳。30日間無利息サービスの起算日は初回借入の翌日で、契約日から数えるアコム・アイフルとは異なります。条件は「はじめての利用+メールアドレス登録+Web明細の利用」で、いずれかを省くと無利息になりません。
Web・アプリからの申込なら最短3分で借入可能と案内されています。勤務先への電話は「原則おこないません」で、公式には98%の顧客に電話での在籍確認を実施していないと記載され、必要な場合も同意なく実施しません。書面受取方法をWeb明細にすれば郵送物は原則ありません。18〜19歳で申し込む場合は、金額にかかわらず収入証明書類の提出が必須です。
アイフル|最短9分融資・30日間利息0円・WEB完結で郵送物なし
アイフルのキャッシングローンは実質年率 年3.0%〜18.0%、契約限度額1万〜800万円。はじめて契約する人は最大30日間利息0円で、起算日は契約日の翌日です。融資は最短9分(申込手続き完了時点から計測した最短時間で、申込時間や審査状況により異なる)で、審査回答は土日祝を問わず9:00〜21:00です。
在籍確認の電話は「原則実施しません。ただし審査状況により実施する場合があります」で、公式は99.1%(2025年1月1日〜2月28日の調査)で電話なしと公表しています。電話が必要な場合は担当者の個人名で連絡します。郵送物は原則、希望がない限り送られず、カードレスも選べます。本人確認は「スマホで本人確認」「銀行口座で本人確認」「書類2点の画像送信」の3方式から選べます。申込は満20歳以上で定期的な収入がある人が対象です。
SMBCモビット|WEB完結で電話連絡・郵送物が原則なし・無利息期間はなし
SMBCグループのSMBCモビットは、実質年率 年3.00%〜18.00%、利用限度額1万〜800万円、申込年齢20〜74歳。最大の特徴はWEB完結で、申込者および勤務先への電話連絡を原則として実施せず、必要な場合も事前に同意を得たうえで行います。郵送物も原則なく、カードレスでスマホATM(セブン銀行・ローソン銀行)から借入できます。
一方で、他3社にある無利息サービスは公式の貸付条件に記載がなく、無利息期間はありません。短期で返す予定なら、無利息のあるアコム・プロミス・アイフルのほうが利息負担は軽くなります。融資は申込から最短15分ですが、審査結果の案内は申込の曜日や時間帯によって翌日以降となる場合があります。返済額のうち利息充当額200円につきVポイント1ポイントが貯まり、1ポイント1円で返済に使えます。
クレジットカードのキャッシング枠(ACマスターカードほか)
第3の選択肢は、クレジットカードのキャッシング枠です。カードローン専用のカードを持ちたくない人に向いています。ただしキャッシング枠は貸金業法の適用を受けるため、カードローンと同じく総量規制の対象で、審査では信用情報機関への照会が行われます。ショッピング枠と違い「クレジットカードだから借入にならない」わけではありません。
アコムが発行する「ACマスターカード」は年会費無料で、自動契約機(むじんくん)なら最短即日でカードを発行でき、アプリ上でバーチャルカードも発行できます。ショッピング枠は最高300万円、ショッピングとカードローンの合計上限は800万円です。注意点として、ショッピングの支払回数を「1回払い」に指定しても自動的にリボルビング払い(手数料率 実質年率10.0%〜14.6%)になります。20歳未満は申込できず、契約には審査があります。キャッシング金利はカード専用ページに記載がないため、公式サイトで確認してください。
貸金業者の審査を通さずに現金を用意する手段(質屋・契約者貸付・従業員貸付)
「審査なしで現金」を探している人に向けて、貸金業者の信用情報照会を伴わずに現金を用意できる正規の手段も整理しておきます。いずれも「借りやすい」のではなく「仕組みが違う」だけで、返せなければ品物や保障を失う点は同じです。
- 質屋: ブランド品や貴金属などを預け、その品物の価値の範囲で現金を受け取る仕組みです。品物が担保になるため信用情報機関への照会はなく、期限までに元金と質料を払えなければ品物の所有権を失う(質流れ)だけで、督促や信用情報への登録は生じません。金利・期限は店舗ごとに異なるため店頭で確認してください。
- 生命保険の契約者貸付: 解約返戻金のある保険に加入していれば、その返戻金の範囲内で保険会社から借りられます。自分の積立から借りる形なので信用情報の審査はありませんが、返さないまま保険金・返戻金から差し引かれたり、貸付残高が返戻金を超えると失効したりする場合があります。可否・利率は加入先の保険会社に確認してください。
- 勤務先の従業員貸付制度: 会社が福利厚生として従業員に貸し付ける制度で、貸金業法の適用除外です。制度の有無・条件は勤務先の就業規則や総務に確認する必要があり、すべての会社にあるわけではありません。
これらの手段とカードローン・後払いアプリを「今日中に5万円」という条件で横並びに比べたい人は、5万円を今日中に用意する現実的な方法をまとめた記事を参照してください。なお、親族・知人からの借入は法律上の審査こそありませんが、関係を損なうリスクがあるため、返済計画を書面にして渡すなど誠実な対応が前提です。
総量規制・上限金利・返済シミュレーション(5万円を30日借りた場合の利息)
カードローンを使う前に、法律で決まっている3つの枠を押さえておきましょう。
- 総量規制: 貸金業者からの借入残高の合計が年収の3分の1を超える貸付は原則禁止(貸金業法第13条の2)。年収300万円なら貸金業者からは100万円までです。銀行カードローンやクレジットカードのショッピングは対象外ですが、カードのキャッシング枠は対象です。超えていても利用者が罰せられることはなく、新規借入ができなくなるだけです。
- 上限金利: 利息制限法により元本10万円未満は年20%、10万円以上100万円未満は年18%、100万円以上は年15%が上限で、超過部分は無効。出資法では業者が年20%を超える利息を取ると刑事罰の対象です。大手4社の上限金利17.9〜18.0%はこの範囲内です。
- 収入証明書: 1社で50万円を超える、または他社を含めた合計で100万円を超える借入では、源泉徴収票などの提出が義務です。少額なら本人確認書類だけで申込できます。
利息は「借入額×実質年率÷365×借入日数」で計算します。5万円を年18.0%で30日間借りた場合の利息は約739円(50,000×0.18÷365×30)。アコムの上限17.9%なら約735円です。同じ計算で3万円なら約443円、1万円なら約147円になります。無利息期間内に返せば、この利息はかかりません。
この数字を後払いチャージ型と比べると、違いがはっきりします。1万円をバンドルカードのポチっとチャージで用意すると手数料は510円で、カードローンで1万円を30日借りた利息(約147円)の3倍以上です。「審査が軽いから後払いチャージ」を選ぶ合理性はありますが、コストだけを見ればカードローンのほうが安い、というのが実額の答えです。
返済が難しくなったときは、一人で抱え込まず早めに相談してください。日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051、9:00〜17:00・土日祝除く)は手数料無料で債務相談に応じ、法テラス・サポートダイヤル(0570-078374)では収入・資産要件を満たせば1つの問題につき3回まで無料の法律相談が受けられます。各自治体・財務局にも多重債務相談窓口があり、2026年9月1日〜12月31日は金融庁などが多重債務者相談強化キャンペーンを実施しています。
マエカリから乗り換えるときの選び方と注意点
候補が分かったら、自分の状況に合わせて絞り込みます。判断軸は「審査区分・上限額・手数料・使える場所」の4つで、最後に乗り換え時に起こりやすいトラブルを確認します。
審査区分で選ぶ(今すぐ使いたいなら独自審査のチャージ型)
クレジットカードの審査に不安がある、あるいは今日中に使いたいなら、②の独自審査型のうち後払いチャージ型(バンドルカード・Kyash・ワンバンク)が第一候補です。本人確認書類なしで申込できるバンドルカード・Kyashは、アプリのインストールから申込までを数分で終えられます。ワンバンクは本人確認が必要なぶん、一手間かかります。
ただし独自審査型でも審査はあり、結果の理由は開示されません。過去に同じ立替事業者(セブン銀行・AGペイメントサービス)のサービスで延滞していると、別のアプリでも審査に影響する可能性があります。クレジットカード審査に問題がない人は、①の分類にあるPayPayクレジットやOliveのほうが手数料がかからず経済的です。
上限額で選ぶ(5万円以下/10万円/それ以上)
- 5万円以下: 後払いチャージ型(バンドルカード・ワンバンク・Kyash 最大50,000円、ultra pay 30,000円/回)、atone(5万円基準)、NP後払い(55,000円)、みんなの銀行Cover(5万円)。この価格帯は選択肢が最も多く、マエカリの代替として使いやすい領域です。
- 10万円前後: d払い電話料金合算払い(20歳以上・契約6か月目以降で最大10万円/月)、ソフトバンクカードのまとめて支払いチャージ(20歳以上で最大10万円/月)、ファミペイ翌月払い(残高上限 原則10万円)、PayPayクレジット(本人確認未完了でも10万円/24時間)。ただしいずれも「上限としての最大値」で、初回からその額が使える保証はありません。
- それ以上: 後払いアプリの範囲を超えます。店頭のQR分割払い、Paidyの分割、クレジットカードの分割、ショッピングローン、または現金ならカードローンの領域です。
どのサービスも「初回いくら使えるか」は公表しておらず、公式は「個別設定」「目安」と表現しています。必要額が上限ギリギリの場合は、複数のサービスを併用するより、まず1つで実績を作って上限を上げていくほうが確実です。「2万円だけ今すぐ使いたい」という金額限定のニーズは、2万円をすぐ使える後払いアプリを比較した記事で各社の公式表記を確認してください。
手数料で選ぶ(1万・3万・5万円の手数料シミュレーション)
同じ金額を後払いしたとき、実際にいくら手数料がかかるのかを各社公式の手数料表から編集部が計算しました。年率換算は「翌月末払いで支払猶予を60日と仮定し、1万円の手数料率×365÷60」で算出した参考値です。
| サービス(支払方法) | 1万円の手数料 | 3万円の手数料 | 5万円の手数料 | 支払期日 | 年率換算の目安(1万円・60日で計算) |
|---|---|---|---|---|---|
| バンドルカード ポチっとチャージ | 510円 | 1,170円 | 1,830円 | 翌月末日 | 約31% |
| ワンバンク あとばらいチャージ | 510円 | 1,170円 | 1,830円 | 翌月末日 | 約31% |
| Kyash イマすぐ入金 | 500円 | 1,150円 | 1,800円 | 翌月末 | 約30% |
| Vプリカ 後払いチャージ | 500円 | 1,150円 | 1,800円 | 翌月末 | 約30% |
| ultra pay ミライバライ | 650円 | 1,500円 | 1回の上限が30,000円のため不可 | 翌月末日 | 約40% |
| atone(コンビニ端末払い) | 249円 | 249円 | 249円(上限額の範囲内の場合) | 翌月10日 | 約15% |
| Paidy(コンビニ払い) | 390円 | 390円 | 390円(利用可能枠の範囲内の場合) | 翌月27日 | 約24% |
| メルペイのクレジット(コンビニ・ATM払い) | 330円 | 660円 | 990円 | 翌月末日 | 約20% |
※2026年9月2日 編集部調べ(各社公式の手数料表から計算)。最新の条件は公式サイトで確認してください。atone・Paidy・メルペイは口座振替(自動引落し)なら99円・無料・無料、ファミペイ翌月払いも口座引落しなら無料です。
この表から分かるのは、後払いチャージ型の手数料は「金額が大きいほど率は下がるが、年率換算では年20%を超える」ということです。翌月払い型を口座振替で使えば手数料はほぼゼロになるので、コスト重視なら「ネット通販はPaidy・atoneを口座振替で、実店舗のVisa決済にはチャージ型を必要最小限で」という使い分けが合理的です。なお、後払いチャージは各社が「立替払いサービス」と説明しているもので貸金業の融資ではなく、この年率換算は利息ではなく手数料をコストとして比較するための目安です。
使える場所で選ぶ(Visa加盟店/実店舗/EC限定)
- ネット・実店舗どちらでも使いたい: Visaプリペイド型(バンドルカード・ワンバンク・Kyash・ultra pay)。実店舗ではリアルカードか、Apple Pay・Google Payのタッチ決済(ワンバンク・Kyashはタッチ決済対応、バンドルカードは公式ヘルプでGoogle Pay対応のみ確認)が必要です。
- ネット通販だけでよい: Paidy(70万店以上)、atone、NP後払い、Vプリカ。会員登録なしで使えるNP後払いは、単発の買い物に向きます。
- 特定の決済圏で使う: PayPay加盟店ならPayPayクレジット、ファミリーマート中心ならファミペイ翌月払い、メルカリ・iD加盟店ならメルペイのクレジット、d払い加盟店ならd払いの電話料金合算払い、ソフトバンク・ワイモバイル回線ならソフトバンクカードのまとめて支払いチャージ(Visa加盟店)。
延滞・現金化・使いすぎの注意(利用停止・信用情報への影響)
乗り換え後に最も多いトラブルは支払い遅れです。後払いチャージ型は翌月末に一括で支払うため、複数回申し込むと翌月の支払額が想像以上に膨らみます。各社の延滞時の扱いを整理します。
- 遅延損害金: ワンバンクは年率14.6%以下、Kyash・ultra pay・NP後払い・メルペイは年14.6%。バンドルカードは延滞料の額を公式ヘルプに記載していませんが、利用停止の場合があります。
- 利用停止・上限引下げ: atoneは延滞で上限額が下がり、長期化すると債権回収機関への委託や法的措置の可能性があります。NP後払いは延滞事務手数料297円が最大3回加算されます。
- 信用情報への登録: ①の信用情報照会型(PayPayクレジット・Olive・メルペイ定額払い・atoneプラス分割・QR分割払い・カードローン)は、延滞が信用情報機関に登録され、CIC・JICCでは契約終了後5年以内まで保有されます。②の独自審査型は信用情報機関への登録義務がありませんが、同じ立替事業者のサービス間で審査に影響し得ます。
- 現金化の禁止: 後払いで買った商品を換金する、チャージ残高を現金化業者に渡すといった行為は各社の規約違反で、利用停止などの対象になり得ます。金融庁は後払い現金化を貸付けの実態を持つ手口として注意喚起しています。
具体的に「遅れたら何日目に何が起きるか」は、ペイディの支払いに遅れた場合の時系列リスクをまとめた記事とatoneの支払い遅れの時系列リスクをまとめた記事で確認できます。乗り換え先を決める前に、支払日と支払額をカレンダーに入れておくことが、マエカリ時代と同じ使い方を続ける一番の対策です。
マエカリ・後払いワイドの代わりに関するよくある質問
マエカリは復活する?再開予定はある?
2026年9月2日時点で、ポケットカード公式サイトにマエカリの再開に関する発表はありません。後継の後払いワイド(アプリ)も2024年8月31日で終了しており、アプリ型の後払いサービスが復活する予定は公表されていません。継続しているのは店頭決済の後払いワイド/QR分割払いだけです。買い物の後払いが必要なら、バンドルカードやワンバンクなどの後払いチャージ型に乗り換えるのが現実的です。
後払いワイドの支払いが残っている場合はどうすればいい?
2024年8月31日23:59までに受付が完了した取引は、サービス終了後も後払いワイドで支払うことになっており、支払い義務はなくなりません。支払方法や期日が分からない場合は、ポケットカード公式FAQで案内されているポケットカード後払いサービスデスクに問い合わせてください。支払いが遅れている場合も、放置せず窓口に連絡して支払い方法を相談するのが先決です。
後払いワイド/QR分割払いはアプリで使える?
アプリ版の後払いワイドは2024年8月31日で終了しました。現在継続しているのは、加盟店の店頭でQRコードを読み取って申し込む店頭決済の「後払いワイド/QR分割払い」です。後払いワイドで使っていたID・パスワードはQR分割払いでそのまま利用できます。ネット通販での後払いに使いたい場合は、PaidyやatoneなどのBNPLサービスを検討してください。
審査なしで10万円を後払いできるアプリはある?
ありません。後払いアプリは各社とも公式に「審査あり」と明記しており、審査なしで10万円を後払いできるサービスは存在しません。また、本人確認書類なしで申込できる後払いチャージ型(バンドルカード・Kyashなど)の上限は最大5万円です。上限として10万円に届くのは、d払いの電話料金合算払い(20歳以上・契約6か月目以降)、ソフトバンクカードのまとめて支払いチャージ(20歳以上)、ファミペイ翌月払い、PayPayクレジットなどですが、いずれも個別の審査や本人確認、クレジットカード審査が前提で、初回から10万円が使える保証はありません。
10万円規模を後払いしたい場合の現実的な方法は、後払いアプリで10万円を使いたいときの現実的な方法を解説した記事で詳しく整理しています。
後払いアプリの審査に落ちたら何を使えばいい?
後払いアプリの審査は結果の理由が開示されないため、落ちた原因を特定するのは困難です。まず、同じ立替事業者が審査するサービスを避けて別の系統を試すこと(例: セブン銀行が審査するワンバンクで落ちたら、AGペイメントサービスが審査するKyashを試す)、次に翌月払い型を口座振替で使うことが考えられます。それでも使えない場合、後払いアプリで無理に枠を作ろうとするより、支出そのものを見直すか、公的な貸付制度や相談窓口を利用するほうが安全です。現金が必要なら、審査はありますが登録貸金業者のカードローンが法律の枠内の選択肢になります。
カードローンを検討する場合は、審査で不利になる要因を減らす考え方と成約率の公開値を審査通過率の高いカードローンを比較した記事で確認してください。
マエカリの運営会社はどこ?後払いワイドと同じ?
マエカリと後払いワイドは、いずれもポケットカード株式会社が提供していたサービスです。マエカリが2019年に終了した後、後払いワイド(アプリ)に引き継がれ、そのアプリ版も2024年8月31日で終了しました。現在ポケットカードが提供しているのは店頭決済の後払いワイド/QR分割払いで、旧ユーザーのID・パスワードはそのまま使えます。なお、ポケットカード公式のお知らせ一覧にはマエカリの終了告知が残っておらず、終了日(2019年12月4日とされる)を公式一次情報で確認することはできません。
まとめ|マエカリ・後払いワイドの代わりは用途と審査区分で選ぶ
- マエカリは2019年に終了、後払いワイド(アプリ)は2024年8月31日で終了。店頭の後払いワイド/QR分割払いは継続中で、ID・パスワードは引き継げます。
- 「審査なし」の後払いは存在しません。マエカリは信用情報機関への照会が義務付けられていない独自審査型と整理でき、同じ型の代替を選ぶのが正解です。
- マエカリに近い順のトップ3は、バンドルカード(ポチっとチャージ)・ワンバンク(あとばらいチャージ)・Kyash(イマすぐ入金)。いずれも最大5万円・翌月末払い・コンビニ払い可で、手数料は1万円あたり500〜510円です。
- 高額商品の分割はQR分割払い・Paidy 3回あと払い(口座振替なら手数料無料)、現金が必要ならアコム・プロミス・アイフル・SMBCモビットのカードローン(審査あり・総量規制の対象)が受け皿です。
- 乗り換え後は翌月の支払額を把握し、延滞と現金化を避けること。返済が難しいときは日本貸金業協会(0570-051-051)や法テラス(0570-078374)に早めに相談してください。
次の行動としては、買い物の後払いが目的なら以下の3つから1つを選んで公式サイトで最新の申込条件を確認し、現金が必要なら無利息期間のあるカードローンの条件を比べてください。
この記事の情報源
本記事の数値・条件は、SEIMEIメディア編集部が以下の公式サイト・法令を2026年9月2日時点で確認したものです。
- ポケットカード公式FAQ「後払いワイド」サービス終了のお知らせ: pc-faq.pocketcard.co.jp/ポケットカード お知らせ一覧: pocketcard.co.jp/news
- バンドルカード ポチっとチャージ 手数料・申込条件(公式ヘルプ): support.vandle.jp
- ワンバンク あとばらいチャージ(公式): onebank.jp/postpay/提供事業者・本人確認(公式ヘルプ): support.onebank.jp
- Kyash イマすぐ入金 申込可能額・手数料(公式ヘルプ): support.kyash.co
- ultra pay 後払い(ミライバライ): ultra-pay.co.jp/Vプリカ 後払いチャージ: vpc.lifecard.co.jp
- atone 請求手数料改定のお知らせ(公式FAQ): faq.atone.be/NP後払い 利用上限(公式ヘルプ): help.np-atobarai.jp
- ペイディ お支払い方法・手数料(公式): paidy.com/payments/メルペイ 清算時手数料(公式ガイド): help.jp.mercari.com
- ファミペイ翌月払い(公式): famipay.famidigi.jp/d払い 電話料金合算払い 限度額改定(公式): service.smt.docomo.ne.jp
- ソフトバンクカード まとめて支払いチャージ(公式): softbank.jp/card/ソフトバンクまとめて支払い 利用限度額(公式): softbank.jp/mobile
- PayPayクレジット(公式): paypay.ne.jp/Olive(公式): smbc.co.jp/みんなの銀行 Cover(公式): minna-no-ginko.com
- BANKIT 新規登録終了(App Store公式説明文): apps.apple.com/あと払いbyエポス 終了のお知らせ: eposcard.co.jp
- アコム カードローン 貸付条件: acom.co.jp/プロミス 商品内容: cyber.promise.co.jp/アイフル キャッシングローン: aiful.co.jp/SMBCモビット 貸付条件: mobit.ne.jp
- 貸金業法(e-Gov法令検索): laws.e-gov.go.jp/割賦販売法(e-Gov法令検索): laws.e-gov.go.jp/利息制限法: laws.e-gov.go.jp
- 金融庁 貸金業法Q&A(総量規制・上限金利): fsa.go.jp/金融庁 立替サービスの貸金業該当性に関するQ&A: fsa.go.jp(PDF)
- 金融庁 後払い(ツケ払い)現金化への注意喚起: fsa.go.jp/日本貸金業協会 悪質業者の手口: j-fsa.or.jp/貸金業相談・紛争解決センター: j-fsa.or.jp
- 法テラス 無料法律相談: houterasu.or.jp/経済産業省 割賦販売法(後払い分野)FAQ: meti.go.jp

コメント