
診察台の前で見積書を渡され、愛犬や愛猫の手術や入院に数万円から数十万円かかると告げられた。ペットの治療費が払えないと分かったとき、最初に相談すべき相手は金融機関ではなく、目の前の動物病院です。
見積りをもとに治療の優先順位と分割・後日払いの可否を聞き、クレジットカードやペット保険で払える分を先に使い、足りない分だけを借りる。この順番を守れば、無利息期間のあるカードローンや銀行のペットローンで利息を最小限に抑えられます。
本文の緊急度×金額帯の判断マトリクスと借入手段別の利息実額シミュレーションで、自分の状況に合う最初の一手を決められます。
【結論】ペットの治療費が払えないときにまずやること(30秒で分かる要約)
時間がない方のために、要点を先にまとめます。
- まず動物病院に「見積り」と「支払い方法」を相談する。分割・後日払いは病院の任意対応ですが、相談しなければ選択肢になりません。
- クレジットカード払いができる病院なら、いったんカードで払い、必要なら後から分割・リボに変更する。ショッピング利用は総量規制の対象外です。
- 今日中に現金が必要で10万円前後までなら、無利息期間のある大手消費者金融カードローンが現実的。30日以内に返せば利息0円です(各社の条件あり)。
- 10万円を超え、数日〜1週間ほど待てるなら、銀行のペットローン(スルガ銀行の例で年3.0%〜10.0%)で利息を抑える。
- 治療費を直接補助する公的制度は原則ありません。生活福祉資金も人の医療費が前提で、ペット治療費に使えると断定できません。
- 放置・ヤミ金・クレジットカードや後払いの現金化は絶対に避ける。放置は動物愛護管理法のネグレクト(虐待)に当たり得ます。
この記事は、次のような方に向けて書いています。
- 向いている人: 犬・猫の手術費用や入院費など、まとまった治療費を今日〜数日以内に用意しなければならない方。今回だけ一時的に足りず、給料日や保険金の入金で返せる見込みがある方。
- 向いていない人: すでに複数の借入があり返済が滞っている方(借入を増やす前に相談窓口へ)。慢性疾患で毎月の治療費が何年も続く方(一度の借入では解決しないため、保険・積立の見直しが先)。
緊急度×金額帯の判断マトリクス(今日中/1週間以内/治療前で連れて行けない)
「いつまでに」「いくら」必要かで、最初に検討すべき手段は変わります。編集部が各手段の公式条件(融資までの時間・上限額・金利)をもとに、緊急度3段階×金額帯3段階で第一候補を整理しました。自分のマスを見つけて、該当セクションに進んでください。
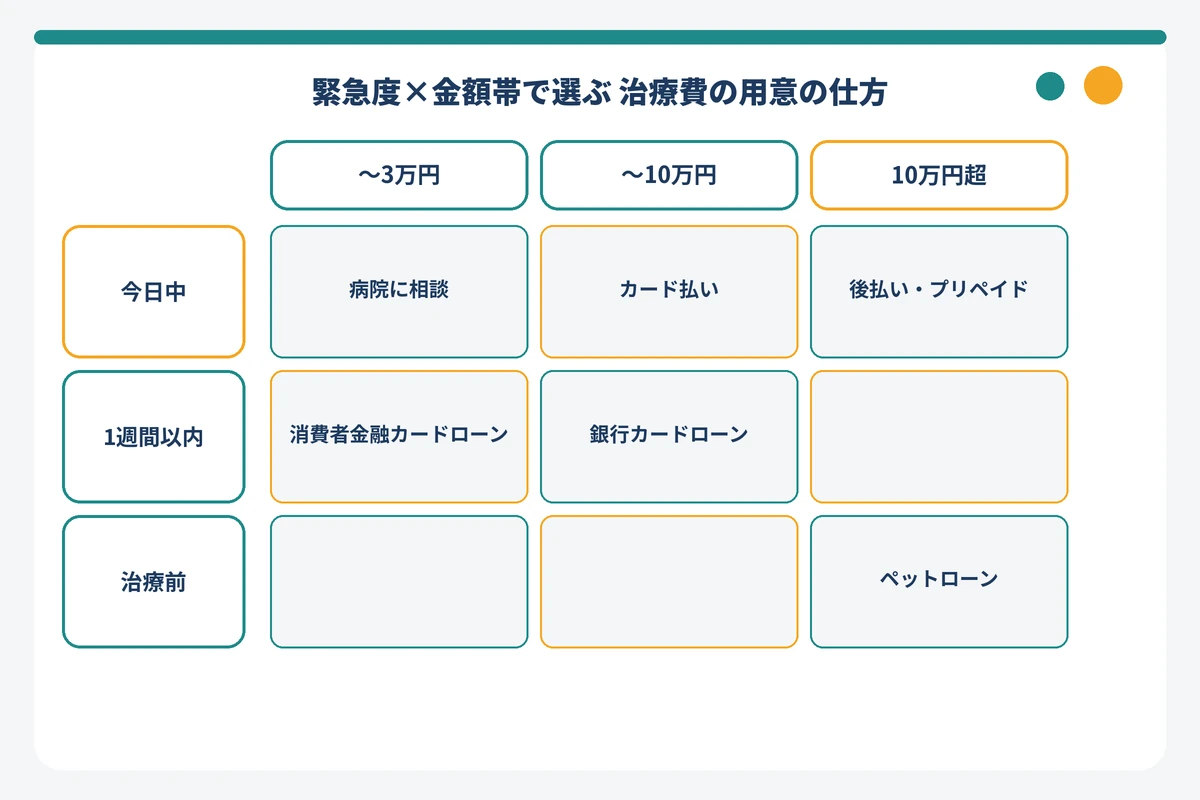
| 緊急度 | 〜3万円 | 〜10万円 | 10万円超 | 第一候補と代替手段 |
|---|---|---|---|---|
| 今日中に払う | 病院に相談→クレジットカード払い→後払い・プリペイド | クレジットカード払い→大手消費者金融カードローン(無利息期間) | クレジットカード払い→大手消費者金融カードローン→後日ペットローンで借り換え | 第一候補はカード払い。現金が要るなら最短3分〜20分(公式表記)の大手消費者金融 |
| 1週間以内に払う | 病院に後日払いを相談→後払い・プリペイド | 大手消費者金融カードローン(無利息期間)→銀行カードローン | 銀行ペットローン(スルガ銀行の例で年3.0%〜10.0%)→銀行カードローン | 第一候補は金利の低い銀行系。審査に日数がかかる場合に備え消費者金融を控えに |
| 治療前で連れて行けない | まず受診し見積りをもらう→分割・後日払いを相談 | 見積り→ペット保険の確認→カード払い→カードローン | 見積り→分割相談→ペットローン(見積書が使途確認資料になる) | 第一候補は「先に受診して見積り」。費用が確定しないと手段を選べない |
※2026年9月2日 編集部調べ。各手段の可否は審査・病院の対応により異なります。最新の条件は公式サイトで確認してください。「今日中」の行で現金が必要な場合は大手4社の即日条件比較へ進んでください。スマホで今日中に借りられるアプリと方法も参考になります。
基本の順番: 病院に相談→カード払い・保険→足りない分を借りる
どのマスに当てはまる場合でも、順番は共通です。先に借入から考えると、本来払わなくてよい利息を払うことになります。
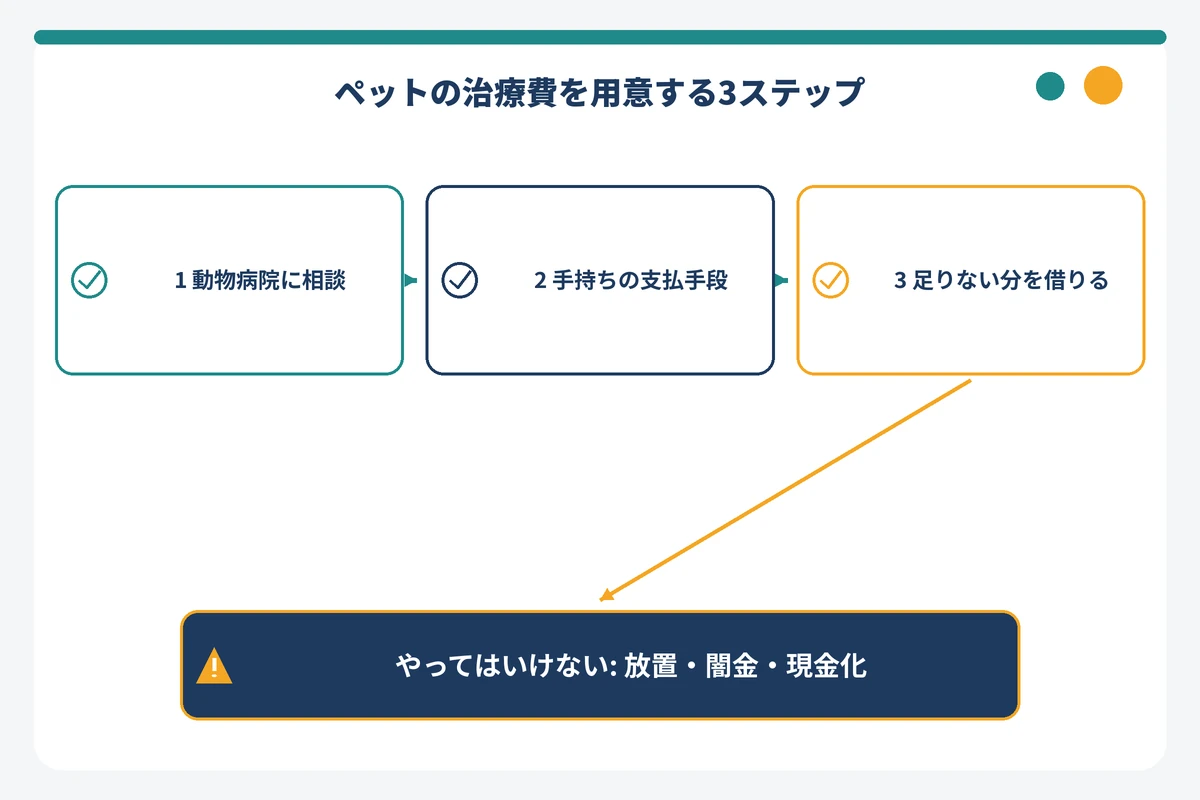
- 動物病院に相談する。見積書をもらい、治療の優先順位と支払い方法(分割・後日払い・カード払いの可否)を聞く。
- 手持ちの支払い手段を使う。クレジットカードのショッピング枠、加入済みのペット保険(窓口精算や後日請求)、少額なら後払い・プリペイド。
- 足りない分だけ借りる。今日中なら無利息期間のある消費者金融カードローン、数日待てるなら銀行ペットローン。借入額は見積りの不足分に絞る。
絶対に避けること: 放置・ヤミ金・現金化
お金がないからと治療せず放置することは、動物愛護管理法第44条が定める虐待(ネグレクト)に該当し得る行為で、罰則の対象になります。また、「審査なし」「ブラックOK」は金融庁・日本貸金業協会がヤミ金融の典型的な誘い文句として挙げる表現で、貸金業の登録を受けずに貸し付けるヤミ金融について金融庁は「絶対に借りてはいけません」と注意喚起しています。クレジットカードや後払いサービスの現金化も、規約違反であるうえ、金融庁が「経済的な実態が貸付け」として問題視している手口です。詳しくはやってはいけないことのセクションで解説します。
犬・猫の治療費はいくらかかる?相場の調べ方と高額になる理由
請求額が妥当なのか、他の病院ならもっと安いのか。判断材料がないと、相談も交渉もできません。ここでは動物病院の料金の仕組みと、相場を確認する方法を整理します。
動物病院の料金は自由診療で、公的保険がない
人の医療には健康保険があり、窓口負担は原則3割です。一方、ペットの医療に公的な保険制度はなく、治療費は原則として全額自己負担です。さらに動物病院の料金は自由診療で、初診料から手術費まで各病院が独自に設定しています。同じ処置でも病院によって金額が違うのはこのためです。
「高すぎる」と感じても、それが不当とは限りません。設備・スタッフ体制・24時間対応の有無などで料金は変わります。夜間救急や年末年始・大型連休中の休日診療では時間外の加算がつくのが一般的で、同じ処置でも平日の日中より高くなります。逆に言えば、同じ治療でも病院を変えれば費用が下がる可能性はあるということです。ただし、緊急時に病院を探し直す時間的余裕はないことが多いので、まずは目の前の病院に相談するのが基本です。
相場を確認できる公開データ(日本獣医師会・アニコム)
相場の目安として使われる公開データは主に2つです。ひとつは日本獣医師会が公表している「家庭飼育動物(犬・猫)の診療料金実態調査」で、初診料・再診料・入院料・各種手術などの診療項目ごとに、全国の動物病院の料金分布がまとめられています。もうひとつはアニコム損害保険が公表している「家庭どうぶつ白書」で、犬猫の年齢別・疾患別の年間診療費などが集計されています。
編集部は本記事の作成にあたり、これらの調査の個別数値を公式一次情報として確認できなかったため、「初診料は◯円が相場」といった金額は本記事に掲載していません。数値を確認したい方は、日本獣医師会・アニコム損保の公式サイトで最新年度の調査結果を直接参照してください。また、請求額の妥当性を判断するうえでは、平均値よりも「その治療に何が含まれているか(内訳)」を確認するほうが実務的に役立ちます。
高額になりやすい病気・治療の型(犬・猫)
治療費が数十万円規模になりやすいのは、次のような「手術+入院」「長期の通院・投薬」「高額な薬剤」のいずれかを伴うケースです。
| 動物 | 高額になりやすい病気・けが | 費用が膨らむ理由 | 治療費を左右する要素 |
|---|---|---|---|
| 犬 | 椎間板ヘルニア | MRIなどの画像検査+外科手術+入院・リハビリ | 手術の要否、入院日数、体重(麻酔・薬の量) |
| 犬 | 膝蓋骨脱臼(パテラ) | グレードによっては両脚の手術が必要 | 片脚か両脚か、手術方式 |
| 犬 | 悪性腫瘍(がん) | 摘出手術に加え、抗がん剤・放射線など継続治療 | 治療の継続期間、専門施設への紹介の有無 |
| 猫 | FIP(猫伝染性腹膜炎) | 長期間の投薬が必要で薬剤費が大きい | 投薬期間、体重、使用する薬剤 |
| 猫 | 慢性腎臓病 | 完治が難しく、点滴・食事療法・通院が生涯続く | 通院頻度、皮下点滴の回数、療法食の費用 |
| 猫 | 尿路結石・尿道閉塞 | 緊急処置+入院、再発時は手術になることも | 閉塞の有無、入院日数、再発回数 |
※2026年9月2日 編集部調べ。病名・治療内容は一般的な傾向の整理であり、個別の費用は病院・症状により異なります。最新の条件は各動物病院で確認してください。
猫の慢性腎臓病のように「1回の請求は数千円〜数万円でも、何年も続く」タイプは、一度の借入で解決しません。猫の治療費が払えない状況がこの型なら、借入よりも、後述するペット保険や毎月の積立で家計に組み込むほうが現実的です。反対に、椎間板ヘルニアや尿道閉塞のように「一度にまとまった額が必要」なタイプ、たとえば犬の手術費用が払えないというケースは、無利息期間や低金利ローンの使いどころです。
請求額が妥当か確かめる3つの方法
- 内訳付きの見積書をもらう。検査・手術・麻酔・入院・薬・処置の各項目が分かれば、削れる項目や後回しにできる項目を相談できます。
- 「この治療をしない場合」「最低限の治療」の選択肢も聞く。獣医師は最善の治療を提案しますが、予算を伝えれば段階的な治療計画を出してくれることがあります。
- 緊急でなければセカンドオピニオンを取る。紹介状や検査データを持って別の病院で相談すると、治療方針と費用の両方を比較できます。
借りる前に動物病院でできること(分割・後日払い・費用を抑える)
借入を考える前に、動物病院との相談で解決できることは意外に多くあります。多くの解説は「病院に相談しましょう」の一言で済ませていますが、実際には「何を、どう伝えるか」で結果が変わります。
見積りをもらい、治療の優先順位を相談する
最初に伝えるべきは「予算の上限」と「今日払える額」です。たとえば「今日は3万円まで用意できます。残りは来月の給料日に払えます」と具体的に伝えると、獣医師は今日必要な処置と、後回しにできる検査・処置を分けて提案しやすくなります。命に関わる処置を優先し、確定診断のための追加検査を次回に回す、といった調整は珍しくありません。
入院が必要な場合は、入院日数の見込みと1日あたりの費用、退院後の通院回数の目安も聞いておきましょう。総額の見通しが立てば、借入額を必要最小限にできます。
分割払い・後日払いの相談の仕方
動物病院の分割払い・後日払いは、法律で義務づけられたものではなく病院ごとの任意対応です。「応じてもらえる」と保証はできませんが、相談する価値はあります。伝える内容は次の4点です。
- 今日払える金額(頭金として一部を払う姿勢を見せる)
- 残額をいつまでに払えるか(給料日など具体的な日付)
- 分割にする場合の回数と1回あたりの金額
- 連絡先と身分証の提示(信頼性を担保する)
かかりつけとして通院歴がある病院ほど、後日払いに応じてもらえる可能性は高まります。逆に初診・夜間救急では、その場での支払いを求められることが多いと考えておきましょう。院内に「分割払い可」「クレジットカード可」の掲示があれば、それに従います。約束した支払いを守れなかった場合、次回以降の相談は難しくなり、病院からの請求や法的手続きに進む可能性もあるため、無理のない金額で約束することが重要です。
クレジットカード払い→「あとから分割・リボ」に変更する
クレジットカードが使える病院なら、いったん一括で決済し、後からカード会社の会員サイトで分割払いやリボ払いに変更する方法があります。「あとから分割」「あとからリボ」と呼ばれる仕組みで、多くのカード会社が提供しています。手数料率(実質年率)や、変更を受け付ける締切日はカード会社ごとに異なるため、お手持ちのカードの公式サイトで確認してください。
この方法には、法律上の重要な違いがあります。クレジットカードのショッピング利用は割賦販売法の領域で、貸金業法の総量規制(年収の3分の1)の対象外です(金融庁Q&A)。一方、同じカードでもキャッシング枠は貸金業法の適用を受け、総量規制の対象になります。すでに借入が年収の3分の1に近い方でも、ショッピング枠での分割なら選択肢になり得るということです。
注意点は、分割・リボの手数料は利息と同様に日々積み上がることです。翌月一括払いのままなら手数料はかかりません。分割回数ごとの手数料率はカード会社の公式サイトで確認してください。カードローンとどちらが安いかは、手数料率と返済期間で決まるので、次のセクションの利息実額と比べて判断してください。
セカンドオピニオン・費用を抑えた治療法の相談
緊急性が低い慢性疾患や、高額な手術を提案されたときは、別の病院で意見を聞く価値があります。大学病院や二次診療施設への紹介が必要な高度医療と、かかりつけ医で対応できる標準的な治療では費用が大きく違います。「手術ではなく内科的治療で様子を見る」「検査の頻度を減らす」といった選択肢が示されることもあります。
ただし、素人判断で治療を中断したり、人用の薬や通販の薬を自己判断で与えたりするのは危険です。費用を抑えたい意向は必ず獣医師に伝え、治療計画の中で調整してもらいましょう。
ペット保険に加入済みなら窓口精算・後日請求を確認する
ペット保険に入っている方は、精算方法を確認してください。アニコム損保の「どうぶつ健保ふぁみりぃ」のように、対応病院(公式サイト表記で約7,000病院)の窓口で保険証を提示すれば自己負担分だけを払えばよい「窓口精算」に対応する商品があります。窓口精算に対応していない病院や商品でも、いったん全額を払って後日保険会社に請求すれば、補償割合(50%・70%など)に応じた保険金が戻ります。
後日請求の場合、保険金が振り込まれるまでの期間は立て替えが必要です。この「立替期間だけ」を無利息期間のあるカードローンでつなぐのは、利息を最小化する合理的な使い方です。なお、予防目的の避妊・去勢手術や時間外診療加算など、補償対象外の項目がある点は約款で確認してください。
治療費が足りないときの借り方4つを比較(今日中に必要な場合)
病院との相談と手持ちの手段で足りない分は、借入で補います。ペットの治療費を借りる手段は主に4つです。ここでは「消費者金融カードローン」「銀行カードローン」「銀行ペットローン」「家族・知人」を、スピード・金利・条件の同一軸で比較します。
借入手段の比較表(消費者金融/銀行カードローン/ペットローン/家族・知人)
| 手段 | 金利(実質年率) | 融資までの時間 | 無利息期間 | 向いている状況 |
|---|---|---|---|---|
| 大手消費者金融カードローン | 上限 年17.9%〜18.0% | 公式表記で最短3分〜20分(申込時間・審査状況により異なる) | 初回30日間(SMBCモビットはなし) | 今日中に必要/30日〜数か月で返せる |
| 銀行カードローン | 銀行ごとに異なる(総量規制の対象外) | 即日融資は一般に難しく、審査に日数がかかる | 銀行により異なる | 数日待てる/中長期で返す |
| 銀行ペットローン(例: スルガ銀行 どうぶつ医療ローン) | 年3.0%〜10.0%(保証会社により最大14.0%) | Web完結。融資までの日数は公式に記載なし | なし | 10万円以上/見積書や領収書がある/返済期間を長く取りたい |
| 家族・知人 | 当事者間で決める | 相手次第 | — | 信頼関係があり、借用書と返済計画を示せる |
※2026年9月2日 編集部調べ(各社公式サイト)。実際の適用金利は審査で決まります。最新の条件は公式サイトで確認してください。銀行カードローンを含めた各社の比較はカードローンを金利・審査スピードで比較する記事にまとめています。
消費者金融カードローン: アイフル・プロミス・アコム・SMBCモビットの即日条件と無利息期間
「今日中に払う」意図に最も合うのが大手消費者金融のカードローンです。編集部が4社の公式サイトを2026年9月2日時点で確認し、同一条件で並べました。
| 項目 | アイフル | プロミス | アコム | SMBCモビット |
|---|---|---|---|---|
| 実質年率 | 年3.0%〜18.0% | 年2.5%〜18.0% | 年2.4%〜17.9% | 年3.00%〜18.00% |
| 無利息期間と起算日 | 30日間(契約日の翌日から) | 30日間(初回借入の翌日から。メールアドレス登録+Web明細が条件) | 30日間(契約日の翌日から) | なし |
| 融資スピード(公式表記) | 最短9分 | 最短3分(Web・アプリ) | 最短20分 | 最短15分 |
| 審査対応時間 | 9:00〜21:00(土日祝含む) | Web申込は24時間受付。電話・自動契約機は9:00〜21:00 | 公式に時刻の記載なし | 9:00〜21:00(Web申込は21:00〜9:00受付休止) |
| 勤務先への電話(公式表現) | 原則なし(99.1%なし) | 原則なし(98%の顧客に実施していない) | 100%なし(書面・申告内容で確認) | 原則なし(必要時も同意のうえ) |
| 本人確認 | スマホで本人確認/銀行口座で本人確認 | 本人確認書類1点、または口座登録 | 本人確認書類をネット・自動契約機で提出 | アプリのオンライン本人確認 |
| 申込年齢 | 満20歳以上 | 18〜74歳 | 20〜72歳 | 20〜74歳 |
※2026年9月2日 編集部調べ(各社公式サイト)。融資スピードはいずれも申込時間・審査状況により異なります。最新の条件は公式サイトで確認してください。アコムの書面による在籍確認の流れはアコムの在籍確認の仕組み、アイフルの本人確認はアイフルの本人確認をスマホで済ませる方法で詳しく解説しています。
ペットの治療費で使うときのポイントは3つです。第一に、無利息期間の起算日。アイフルとアコムは「契約日の翌日」、プロミスは「初回借入の翌日」から30日間です。契約だけして借入を先延ばしにすると、アイフル・アコムでは無利息期間が減っていきます。第二に、審査対応時間。夜間の申込は翌日の回答になる場合があるため、夜間救急で今すぐ現金が必要な場合は、まずクレジットカードや病院への相談を優先してください。第三に、借入額は見積りの不足分だけにすること。無利息期間内に返せる額に抑えれば、利息は0円です。
なお、レイクにははじめての契約かつWeb申込・契約額50万円未満で「60日間無利息」(契約日の翌日から)があり、返済まで2か月ほどかかる見込みなら候補になります。勤務先への電話連絡が気になる方は勤務先への在籍確認が原則ないカードローン、アルバイト収入の方はアルバイト収入でも申し込めるカードローンも参考にしてください。
銀行カードローン・銀行ペットローン: 金利は低いが融資まで日数がかかる
数日から1週間ほど待てるなら、銀行系のローンで利息を抑えられます。銀行のローンは貸金業法ではなく銀行法の枠組みで、総量規制の対象外です。ただし審査には信用情報の照会や保証会社の審査があり、即日融資は一般に難しいと考えておきましょう。
ペット治療費に特化したローンの例として、スルガ銀行の「どうぶつ医療ローン」があります。編集部が公式サイトを確認した2026年9月2日時点の条件は次のとおりです。
- 実質年率: 年3.0%〜10.0%(保証会社がダイレクトワン株式会社の場合。他の保証会社の場合は最大年14.0%)
- 借入額: 10万円〜800万円(1万円単位)
- 資金使途: 動物病院での医療・治療費、健康管理費全般(先進医療・手術・健康診断を含む)。過去3か月以内に支払い済みの費用も対象。ペットの購入費は対象外
- 申込条件: 借入時18歳以上65歳未満、完済時70歳以下、安定した収入。飼い主以外の同居家族も申込可
- 返済期間: 6回以上120回以内。繰上返済は無料
- 必要書類: 本人確認書類、資金使途確認資料(見積書・領収書など)、収入確認資料(申込内容による)
- 申込方法: Web完結・来店不要・24時間申込可。審査時間・最短融資日数は公式に記載なし
「支払い済みの費用も3か月以内なら対象」という点は重要です。今日は消費者金融の無利息期間で立て替え、後日ペットローンで低金利に借り換えるという組み合わせが成り立ちます。見積書や領収書は必ず保管しておきましょう。
家族・知人に借りる: 借用書と返済計画
利息がかからず、審査も不要な手段ですが、人間関係を損なうリスクがあります。頼むときは、動物病院の見積書を見せて必要額の根拠を示し、「いくらを・いつまでに・どう返すか」を書いた借用書を渡しましょう。返済日をカレンダーで共有しておくと、お互いに安心です。「返せるときに返す」という曖昧な約束が最もトラブルになります。
なお、SNSで見ず知らずの個人から借りる「個人間融資」は、家族・知人からの借入とはまったく別物です。金融庁は、個人を装っていても反復継続して貸し付ける行為は貸金業に該当し、無登録なら違法なヤミ金融だと注意喚起しています。
利息実額シミュレーション(3万・10万・30万円×30日・90日・180日・1年)
金利のパーセンテージだけでは負担感がつかめません。編集部が各社の上限金利(大手消費者金融は年18.0%、スルガ銀行どうぶつ医療ローンは年10.0%)で、借入額をそのまま一定期間後に一括返済した場合の利息を日割り計算しました。
| 借入額 | 返済までの日数 | 消費者金融 年18.0%(無利息なし) | 同 30日間無利息を適用 | どうぶつ医療ローン 年10.0% |
|---|---|---|---|---|
| 3万円 | 30日 | 444円 | 0円 | (借入は10万円から) |
| 3万円 | 90日 | 1,332円 | 888円 | — |
| 3万円 | 180日 | 2,663円 | 2,219円 | — |
| 3万円 | 365日 | 5,400円 | 4,956円 | — |
| 10万円 | 30日 | 1,479円 | 0円 | 822円 |
| 10万円 | 90日 | 4,438円 | 2,959円 | 2,466円 |
| 10万円 | 180日 | 8,877円 | 7,397円 | 4,932円 |
| 10万円 | 365日 | 18,000円 | 16,521円 | 10,000円 |
| 30万円 | 30日 | 4,438円 | 0円 | 2,466円 |
| 30万円 | 90日 | 13,315円 | 8,877円 | 7,397円 |
| 30万円 | 180日 | 26,630円 | 22,192円 | 14,795円 |
| 30万円 | 365日 | 54,000円 | 49,562円 | 30,000円 |
※2026年9月2日 編集部調べ。利息=借入額×年率×日数÷365で計算した概算です(アコムの上限は年17.9%のため若干少なくなります)。実際の適用金利は審査で決まり、毎月返済する場合は残高が減る分だけ利息も少なくなります。無利息は契約日または初回借入日の翌日から起算する前提です。どうぶつ医療ローンは返済回数6回以上の分割返済のため、30日・90日の欄は比較のための概算です。最新の条件は公式サイトで確認してください。3万円だけ必要な方は3万円を今日中に用意する方法も参考にしてください。
表から分かることは2つです。30日以内に返せるなら、無利息期間のある消費者金融が最も安い(利息0円)こと。そして半年以上かかるなら、年10.0%のペットローンとの差が10万円で数千円、30万円で1万円以上に広がることです。返済にかかる期間の見込みで手段を選んでください。
総量規制と審査は避けられない(「審査なし」は存在しない)
消費者金融を含む貸金業者からの借入には、貸金業法の総量規制が適用されます。貸金業者からの借入残高が年収の3分の1を超える貸付は原則禁止で、たとえば年収300万円なら貸金業者からは合計100万円までです。また貸金業者には返済能力の調査と、指定信用情報機関(CIC・JICC)への照会が法律で義務づけられているため、「審査なし」で貸す正規の貸金業者は存在しません。
総量規制には「緊急の医療費」の例外貸付がありますが、対象は顧客本人や親族の医療費であり、ペットの治療費が該当するという公式の記載はありません。ペット治療費の借入は通常の総量規制の枠内で考える必要があります。1社で50万円超、他社を含めて100万円超の借入では収入証明書の提出も必要です。
5万円以下なら後払いアプリ・プリペイドカード・少額融資アプリも選択肢
請求が数万円で、カードローンの契約までは必要ないと感じる方には、少額向けの手段があります。向いている場面が限られるため、ここでは要点だけを整理します。
後払い機能付きプリペイドカード(バンドルカード・ワンバンク・ナッジ)
バンドルカードの「ポチっとチャージ」、ワンバンク(旧B/43)のあと払い、ナッジのような後払い型の少額決済カード(Visaなどの国際ブランド付き)は、動物病院がカード決済に対応していれば治療費の支払いに使えます。上限額・手数料・支払期日はサービスごとに異なり、変更されることもあるため、利用前に各公式サイトで確認してください。
これらは貸金業者のカードローンとは仕組みが異なり、各社独自の審査で利用可否が決まります(信用情報機関への照会の有無はサービスによって異なります)。「審査なし」ではありません。翌月一括払い(契約から2か月以内)の後払いは割賦販売法の包括信用購入あっせんの規制対象から除外される一方、金融庁は2025年4月に「立替サービスの貸金業該当性に関するQ&A」を公表し、少額・短期でも実態によっては貸付けに当たり得るとしています。サービスの選び方と一覧は後払いアプリの選び方と一覧で解説しています。
スマホ完結の少額融資アプリ(au PAY スマートローン・エアウォレットなど)
貸金業登録のあるスマホ完結型のローンも、1万円程度の少額から借りられるものがあります。編集部が公式サイトで確認した例では、au PAY スマートローン(auフィナンシャルサービス)は年2.9%〜18.0%・1万円〜100万円で、審査結果の連絡は申込完了から最短30分(申込時間帯・審査状況により前後)。エアウォレット クイックローン(GeNiE株式会社)は年3.0%〜18.0%で「申込から受取まで最短5分」(審査あり)と案内しています。いずれも20歳以上・定期収入が条件で、無利息期間の記載はありません。
無利息期間がない分、30日以内に返せる見込みなら大手消費者金融のほうが利息は少なくなります。5万円以下の少額借入の手段を網羅的に比較したい方は5万円だけ借りたいときの選択肢を参照してください。
動物病院でVisa/Mastercard決済が使えるか事前確認する
プリペイドカードや後払いサービスは、現金を引き出せない(引き出す行為は現金化に当たる)ため、病院がカード決済に対応していなければ使えません。受診前に電話で「クレジットカード(Visa・Mastercard)は使えますか」「タッチ決済やQRコード決済は対応していますか」と確認しておきましょう。現金のみの病院なら、カードローンの振込やATMでの引き出しが必要になります。
後払いアプリの注意点(手数料・支払遅れ・現金化禁止)
- チャージや後払いには手数料がかかるものが多く、少額でも率に直すと高くなりがちです。
- 支払期日に遅れると利用停止や遅延損害金の対象になり、サービスによっては信用情報に影響します。
- 後払い枠で商品を買って売る「現金化」は規約違反で、金融庁が注意喚起する手口です。
ペットの治療費に使える公的支援・助成はある?
「病院にお金がない場合、役所で何とかならないか」という疑問は多いですが、期待値を正しく持つことが大切です。
治療費を直接補助する公的制度は原則ない
人の医療費には高額療養費制度や医療費控除がありますが、ペットの治療費を直接補助する国の制度はありません。医療費控除も所得税法上の「医療費」は人の診療が対象で、ペットの治療費は対象外です。自治体の動物愛護センターや獣医師会は飼育相談や保護・譲渡の相談窓口であり、治療費を給付する制度は編集部が確認した範囲では見当たりません。
自治体の不妊去勢手術助成は「治療費」ではない
市区町村によっては、犬猫の不妊・去勢手術やマイクロチップ装着に対して一部を助成する制度があります。ただし対象は繁殖制限の手術であり、病気やけがの治療費は対象外です。助成の有無・金額・条件は自治体ごとに異なるので、お住まいの自治体の公式サイトで「犬 猫 不妊 去勢 助成」と検索して確認してください。将来の手術費を抑える意味では有用ですが、今の請求には使えません。
生活福祉資金・緊急小口資金はペット治療費に使えるか
社会福祉協議会の生活福祉資金貸付制度には、無利子・保証人不要で10万円以内を借りられる「緊急小口資金」があります。ただし対象は低所得世帯(市町村民税非課税程度)・障害者世帯・高齢者世帯で、貸付対象理由は「医療費または介護費を支払ったことなどにより臨時の生活費が必要なとき」など、人の医療費や生活費が前提です。東京都社会福祉協議会の案内にも、ペットの治療費が対象理由に該当するという記載はありません。編集部が確認した範囲では「使える」と断定できないため、該当しそうな世帯の方は、お住まいの市区町村社会福祉協議会に事情を伝えて相談してください。なお、総合支援資金は申込みから資金交付まで約1か月かかると案内されており、緊急の治療費には向きません。
公的貸付の全体像と市役所での相談の流れは市役所や公的貸付でお金を借りる方法にまとめています。
その他の現実的な手段(契約者貸付・給与前払い・質屋・単発バイト・クラウドファンディング)
- 生命保険の契約者貸付: 解約払戻金のある保険に加入していれば、その範囲内で借りられます。日本生命の場合、平日14:30までのネット申込で当日着金です。返済しないと契約が失効・解除になる場合があります。
- 給与前払いサービス: 勤務先がPaymeやJOBPAYなどを導入していれば、すでに働いた分の給与を前倒しで受け取れます。総務・人事に確認してください。
- 質屋: 品物を預けて借りる仕組みで、人の与信審査がなく信用情報にも残りません。ただし質料(利息)は質屋営業法の上限(年109.5%)の範囲で各店が設定するため、短期利用に限ります。
- 単発バイト・スポットワーク: 日払い・即日払いに対応する短期の仕事で、数日かけて不足分を補う方法です。借入ではないので利息はかかりませんが、支払期日までに必要額に届くとは限らないため、病院に後日払いを相談したうえで組み合わせる手段と考えてください。
- クラウドファンディング: 支援が集まるまで時間がかかり、目標額に届く保証もありません。緊急の支払いには向かず、長期治療の資金に検討する手段です。
お金がなくてペットを病院に連れて行けないときにやってはいけないこと
追い詰められたときほど、取り返しのつかない選択をしがちです。次の4つは、どれだけ困っていても避けてください。
治療せず放置する(動物愛護管理法のネグレクト規定)
動物愛護管理法第44条は、動物をみだりに殺傷する行為だけでなく、病気やけがをした動物に適切な保護を行わないこと(ネグレクト)も虐待として罰則の対象にしています。飼い主には適正に飼養する責任があり、「お金がない」は免責理由になりません。連れて行けないと迷っている段階でも、まず病院に電話して症状を伝え、受診の緊急性と概算費用を聞くことが第一歩です。飼い続けることが本当に困難な場合は、自治体の動物愛護センターに相談し、譲渡などの選択肢を検討してください。
ヤミ金・SNSの個人間融資から借りる
貸金業の登録を受けずに貸し付ける業者はヤミ金融で、無登録営業は貸金業法第47条により10年以下の拘禁刑もしくは3,000万円以下の罰金(またはその両方)という重い犯罪です。業として年20%を超える利息を取ることも出資法で禁止されています。「審査なし」「ブラックOK」「借金ではありません」といった誘い文句は、金融庁・日本貸金業協会が挙げる典型的な手口です。SNSの「お金貸します」も同じで、違法な高金利や個人情報の悪用による二次被害の危険があります。
正規の業者かどうかは、金融庁の「登録貸金業者情報検索サービス」で登録番号・商号・電話番号を検索すれば確認できます。登録番号を確認できない業者からは借りないでください。
クレジットカード・後払いアプリの現金化
ショッピング枠や後払い枠で商品券や高額商品を買い、業者に売って現金を得る「現金化」は、カード会社・後払いサービスの規約違反で、発覚すれば利用停止や強制解約の対象です。金融庁は「後払い(ツケ払い)現金化」について、先に受け取る現金と後で払う商品代金の差額が高額になり、経済的な実態は貸付けで、業として行えば貸金業に該当するおそれがあると注意喚起しています。手元に残る金額に対する実質的な負担は、正規のカードローンの利息をはるかに上回ります。
自己判断で人用の薬や通販薬を与える
費用を抑えたい一心で、人用の鎮痛薬や胃薬、海外通販の動物用医薬品を自己判断で与えるのは危険です。犬猫には人用の薬の成分が中毒を起こすものがあり、症状が悪化して結果的に治療費が増えることもあります。薬代を抑えたい場合は、獣医師にジェネリックや処方の相談をするのが安全です。
相談せずに未払いのままにする(治療前・治療後で起きること)
「払えないから」と病院に何も伝えないままにするのも避けてください。治療前と治療後で、起きることは異なります。
- 治療前に「払えない」と伝えないと: 獣医師は支払いの見通しが立たない治療を提案しにくくなり、結果として検査や手術を伴う根本治療ではなく、痛み止めなどの対症療法だけになる可能性があります。予算を先に伝えたほうが、段階的な治療計画や分割の相談に進めます。
- 治療後に払わないままにすると: 治療費は診療契約にもとづく債務なので、病院からの請求が続き、最終的には支払督促や少額訴訟などの法的手続きに進む可能性があります(対応は病院ごとに異なります)。その病院で今後の診療を断られ、次の緊急時に頼れる先を失うことも現実的な損失です。
- 信用情報との関係: 動物病院は信用情報機関の加盟会員ではないため、病院への未払いそのものが信用情報に登録されることは通常ありません。ただし、治療費をカードローンやクレジットカードで払い、その返済を延滞すれば、CIC・JICCなどに延滞情報が登録され、契約終了後も最長5年間残ります。
どの段階でも、黙って未払いにするより「今日払える額」と「残りをいつ払えるか」を伝えるほうが、選べる手段は増えます。伝え方は分割払い・後日払いの相談の仕方を参照してください。
すでに複数の借入があり返済が難しい方は、日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051、9:00〜17:00、土日祝・年末年始除く)、法テラスのサポートダイヤル(0570-078374、平日9:00〜21:00、土曜9:00〜17:00)、お住まいの自治体の多重債務相談窓口に早めに相談してください。日本貸金業協会の相談は手数料がかからず、法テラスの無料法律相談は収入・資産の要件を満たす方が対象(1つの問題につき3回まで)です。ヤミ金の取立てに遭っている場合は警察相談専用電話(#9110)に連絡しましょう。
次に備える: ペット保険と貯蓄の考え方
今回を乗り切ったら、次の請求に備えましょう。慢性疾患は繰り返し費用がかかり、高齢になるほど病気は増えます。備えの柱は「ペット保険」と「ペット用の貯蓄」です。
ペット保険の見方(補償割合・待機期間・加入年齢・窓口精算)
ペット保険は「いくら戻るか」だけでなく、「いつから使えるか」「何歳まで入れるか」「窓口で精算できるか」で使い勝手が大きく変わります。編集部が主要2社の公式サイトを2026年9月2日時点で確認した例を整理しました。
| 商品 | 補償割合 | 新規加入年齢 | 待機期間・補償対象外の例 | 窓口精算 |
|---|---|---|---|---|
| アニコム損保「どうぶつ健保ふぁみりぃ」 | 70%プラン/50%プラン(通院・入院・手術) | 犬・猫は7歳11か月まで | 初年度契約は30日間の待機期間。予防目的の避妊・去勢手術、時間外診療加算、症状のない歯石取りは対象外 | 対応(対応病院 約7,000) |
| アニコム損保「どうぶつ健保しにあ」 | 公式サイト参照 | 8歳以上(上限なし) | 公式サイト参照 | 公式サイト参照 |
| アイペット損保「うちの子」 | 3つの補償プラン(通院・入院・手術) | 公式サイト参照 | 公式サイト参照 | 対応 |
| アイペット損保「うちの子ライト」 | 手術費用特化。50%/90%プラン | 0歳から何歳でも新規加入可(公式表記) | 公式サイト参照 | 公式サイト参照 |
※2026年9月2日 編集部調べ(各社公式サイト)。1日あたりの限度額・年間限度日数・保険料は商品・年齢・プランで異なるため、最新の約款・パンフレットで確認してください。
チェックすべき用語は次の4つです。補償割合は治療費のうち保険が負担する割合(50%なら自己負担50%)。待機期間は加入後すぐには補償が始まらない期間で、この間の病気は対象外です。免責は自己負担として差し引かれる金額や日数で、少額の通院では保険金が出ないことがあります。窓口精算は対応病院で保険証を見せると自己負担分だけ払えばよい仕組みで、今回のような「立て替えるお金がない」状況に最も効きます。
加入年齢の上限にも注意が必要です。アニコムの「ふぁみりぃ」は7歳11か月までですが、8歳以上向けの「しにあ」があります。アイペットの「うちの子ライト」は手術費用に特化した商品で、犬は月々810円から、猫は月々670円からと公式サイトで案内されています。すでに治療中の病気は補償対象外になるのが一般的なので、健康なうちに検討するのが基本です。
ペット貯金の目安と考え方
保険に入らない、または保険でカバーされない分に備えるなら、ペット専用の口座を作って毎月積み立てる方法が確実です。目安の決め方はシンプルで、「今回の請求額」または「想定する高額治療の見積り」を、次に起こりそうな時期までの月数で割るだけです。たとえば12か月後に10万円の備えを作るなら月約8,300円、24か月なら月約4,200円です。年齢別の年間診療費の目安は前述のアニコム損保の公開資料などで確認し、愛犬・愛猫の年齢に合わせて調整してください。
今回借入をした方は、返済と並行して積み立てるのは難しいかもしれません。その場合は、まず無利息期間内・短期での完済を最優先し、完済後に返済していた金額をそのまま積立に回すと、家計の負担を変えずに備えが作れます。
定期健診と日々の健康管理で早期発見する
慢性腎臓病や腫瘍は、症状が出てからでは治療が長期化し高額になります。年1回(高齢なら年2回)の血液検査・尿検査を含む健診で早期に見つければ、治療の選択肢が増え、費用も抑えられます。健診費用は保険の対象外が一般的なので、ペット貯金から出す前提で計画しましょう。あわせて、体重管理・年齢に合った食事・歯みがき・室内での事故防止といった日々の健康管理は、肥満や歯周病、誤飲による手術など「防げる高額治療」を減らす最も安上がりな備えです。
ペットの治療費が払えないときのよくある質問
ペットの治療費を払えない場合どうすればいいですか?
まず動物病院に見積りと支払い方法(分割・後日払い・カード払い)を相談してください。次にクレジットカードのショッピング枠や加入済みのペット保険を使い、足りない分だけを借ります。今日中に必要で10万円前後までなら無利息期間のある大手消費者金融カードローン、10万円超で数日待てるなら銀行ペットローン(スルガ銀行どうぶつ医療ローンの例で年3.0%〜10.0%)が目安です。詳しくは判断マトリクスで自分の状況を確認してください。
犬の治療費を払えないのですがどうしたらいいですか?
犬は椎間板ヘルニアや膝蓋骨脱臼、腫瘍など手術と入院を伴う治療で費用が膨らみやすいため、まず内訳付きの見積書をもらい、今日必要な処置と後回しにできる検査を分けてもらいましょう。支払いはカード払い→無利息期間のあるカードローン→ペットローンへの借り換えの順が利息を抑えられます。手順は動物病院でできることと借り方4つの比較で解説しています。
お金がなくてペットを病院に連れて行けないときはどうすればいいですか?
費用が分からないまま迷うより、先に病院へ電話して症状を伝え、受診の緊急性と概算費用を聞いてください。受診して見積りが出れば、分割相談・カード払い・借入のどれが必要か決められます。治療せず放置すると動物愛護管理法のネグレクトに当たり得るため、連れて行かない選択はありません。飼育自体が困難なら自治体の動物愛護センターに相談してください。詳しくはやってはいけないことを参照してください。
動物病院の治療費を踏み倒したらどうなりますか?
治療費は病院との契約にもとづく債務なので、支払わなければ病院から請求が続き、最終的には支払督促や訴訟などの法的手続きに進む可能性があります(個別の対応は病院によります)。また、その病院での今後の診療を断られ、緊急時に頼れる先を失います。払えないときは黙って未払いにせず、分割・後日払いの相談を先にしてください。
ペットの治療費は医療費控除の対象になりますか?
対象になりません。医療費控除の対象となる「医療費」は所得税法上、人の診療・治療に対するものに限られ、ペットの治療費は該当しません。公的な支援の実態は公的支援・助成のセクションで整理しています。
ペットローンとカードローンはどちらがいいですか?
返済までの期間で決めます。30日以内に返せるなら無利息期間のある大手消費者金融カードローンが利息0円で最も安く、今日中の融資にも対応します。半年以上かけて返すなら、スルガ銀行どうぶつ医療ローンのような年3.0%〜10.0%のペットローンのほうが利息は少なくなります(10万円を1年で上限金利のまま返した場合、年18.0%なら18,000円、年10.0%なら10,000円)。ペットローンは過去3か月以内の支払済み費用も対象なので、先にカードローンで払い後から借り換える組み合わせも可能です。利息実額シミュレーションで確認してください。
まとめ
ペットの治療費が払えないときの行動を、もう一度3ステップで整理します。
- 動物病院に相談する: 内訳付きの見積り、治療の優先順位、分割・後日払い・カード払いの可否を聞く。
- 手持ちの支払い手段を使う: クレジットカード(あとから分割はショッピング枠なので総量規制の対象外)、ペット保険の窓口精算・後日請求、少額なら後払い・プリペイド。
- 足りない分だけ借りる: 今日中なら無利息期間のある大手消費者金融(30日以内の返済で利息0円)、数日待てて10万円超なら銀行ペットローン(スルガ銀行の例で年3.0%〜10.0%)。
治療費を直接補助する公的制度は原則なく、生活福祉資金もペット治療費に使えると断定できません。放置・ヤミ金・現金化は絶対に避け、返済が苦しくなったら日本貸金業協会や法テラスに早めに相談してください。落ち着いたら、ペット保険と毎月の積立で次に備えましょう。
今日中に現金が必要な方は、大手4社の即日条件比較表に戻って、無利息期間の起算日と審査対応時間を確認したうえで申し込んでください。
この記事の情報源
本記事の数値・条件は、SEIMEIメディア編集部が以下の公式サイト・法令・公的機関の公開情報を2026年9月2日時点で確認したものです。
- アイフル キャッシングローン 商品概要/アイフル 無利息・在籍確認の案内
- プロミス 商品内容/プロミス 30日間無利息サービス
- アコム カードローン 貸付条件/アコム 30日間金利0円サービス/アコム 在籍確認FAQ
- SMBCモビット 貸付条件/SMBCモビット 融資スピード
- レイク 無利息サービス
- スルガ銀行 どうぶつ医療ローン
- au PAY スマートローン/エアウォレット クイックローン
- アニコム損保 どうぶつ健保ふぁみりぃ 補償内容/アイペット損保 商品一覧
- 厚生労働省 生活福祉資金貸付制度/東京都社会福祉協議会 緊急小口資金のご案内
- 日本生命 契約貸付金のご利用/質屋営業法(e-Gov)
- 金融庁 貸金業法Q&A(総量規制)/金融庁 立替サービスの貸金業該当性に関するQ&A
- 金融庁 SNS等を利用した個人間融資への注意喚起/金融庁 後払い(ツケ払い)現金化への注意喚起/金融庁 登録貸金業者情報検索サービス
- 日本貸金業協会 総量規制の除外・例外/日本貸金業協会 ヤミ金融の手口/日本貸金業協会 貸金業相談・紛争解決センター
- 貸金業法(e-Gov)/利息制限法(e-Gov)/出資法(e-Gov)/割賦販売法(e-Gov)
- 法テラス 民事法律扶助

コメント