
atone(アトネ)の支払期限を過ぎ、督促のSMSやメールが届き始めた。atoneの支払い遅れでまず知っておきたいのは、期限後でもマイページで支払い番号を発行し直せば、コンビニ端末や銀行ATM(Pay-easy)で今日中に払えることです。
事前連絡は不要で、入金が確認されれば実害はそこで止まります。放置すると、未払いが残る間は新規決済ができず、翌月からは延滞事務手数料100円(税込)が毎月10日・25日に加算され、長期化すれば弁護士法人などへの債権回収委託に進みます。
支払い方法別の期限後の払い方、1日・1ヶ月・3ヶ月の時系列、延滞コストの編集部試算、信用情報への影響まで順に確認できます。
【結論】atoneの支払いに遅れたら「今すぐ払えば実害は最小」—30秒で分かる要点
先に要点だけまとめます。すべてatone公式FAQ・利用者規約の記載にもとづく内容です(2026年9月2日時点)。
- 期限を過ぎても払える:マイページ(アプリ)から最新の支払い番号を発行し、コンビニ端末または銀行ATM(Pay-easy)で支払えます。口座振替の人も、引落し失敗の通知後に同じ方法で番号を発行できます。
- 連絡は不要、ただし延長・停止もできない:公式FAQは「連絡いただいても、請求の連絡を止めることや、期限を延長することはできません」と明記しています。支払い予定日の連絡も不要です。
- 未払いが残る間は利用停止(新規決済が止まる):期限超過の請求があると、オンライン決済時に「お支払期限日を過ぎている」と表示され利用できません。利用上限額が下がる場合もあります。
- 翌月から延滞事務手数料100円(税込)が月2回:初回の支払期限が切れた翌月から、毎月10日と25日に加算されます(公式FAQは「長期に渡ってお支払いいただけない場合に限り」と説明)。
- 長期化すると債権回収委託・遅延損害金年14.6%:請求が長期間にわたると弁護士法人などの債権回収機関に委託され、状況によっては法的措置がとられます。利用者規約第8条には年14.6%(年365日日割)の遅延損害金が定められています。
- 信用情報は「翌月払い」と「分割払い」で扱いが違う:翌月払いの延滞が信用情報機関に登録されるという公式記載はありません。一方、atoneプラスの分割払いは「支払い状況を指定信用情報機関(CIC)に提供する」と明記されています(詳細は信用情報の章)。
この記事の使い方:手元にお金がある方は、次の章の手順どおりに今日中に支払えば、この先の章はほぼ読む必要がありません。お金がない方は「払えない・遅れそうなときの対処法」へ進み、時系列と延滞コストは「放置した場合に何が起きるか」の確認用として使ってください。
まず今すぐ:期限を過ぎたatoneを支払う手順(支払い方法別)
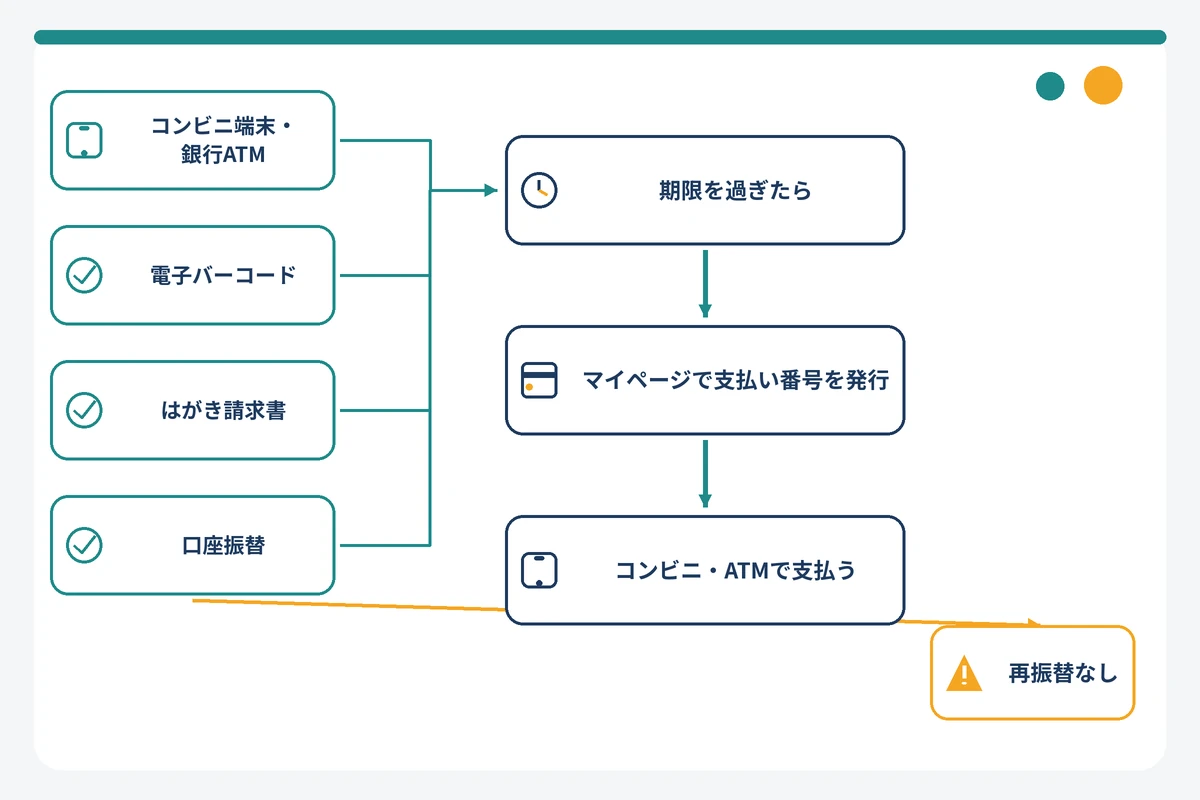
atoneの翌月払いには、コンビニ端末・銀行ATM(Pay-easy)、電子バーコード(コンビニ)、はがき請求書、口座振替の4つの支払い方法があり、それぞれ期限と請求手数料が異なります。ただし期限を過ぎた後の払い方はどれも同じで、「マイページで最新の支払い番号を発行→コンビニ端末か銀行ATM(Pay-easy)で支払う」に合流します。まず自分の支払い方法に当てはまる項目を読んでください。
コンビニ端末・銀行ATM(Pay-easy)/電子バーコード払い(期限:翌月10日)で遅れた場合
atoneは毎月末日に締め、翌月3営業日以内に請求が確定してメール・SMS・アプリで案内が届きます。コンビニ端末・銀行ATM(Pay-easy)と電子バーコードの支払期限は、いずれも翌月10日です。
10日を過ぎてしまった場合は、次の手順で支払います。
- atoneのマイページ(アプリ)にログインし、期限超過になっている請求を開く
- 公式FAQの案内どおり、最新の支払い番号を発行する(期限を過ぎた請求は、必ずマイページで発行した最新の番号を使います)
- コンビニのマルチメディア端末、または銀行ATM・ネットバンキングのPay-easyで、その番号を使って支払う
- 入金確認後、マイページの表示が更新されるのを待つ(反映まで時間がかかる場合があります)
公式FAQが案内している期限後の支払い手段は「コンビニ端末/銀行ATM(Pay-easy)」です。期限後の支払いにはNPポイントが付与されない点、請求額が30万円以上の場合はPay-easy(ネットバンキング)または口座振替に限られる点は、通常時と同じルールが適用されます。具体的な操作画面は公式FAQ「支払い期限を過ぎた場合に支払う方法」で確認できます。
はがき請求書払い(期限:翌月20日)で遅れた場合—再発行はできない
はがき請求書の支払期限は翌月20日です。請求手数料は2026年9月請求分から349円(税込)と、4つの方法の中で最も高くなりました。
注意したいのは、公式FAQが「請求書の再発行はできない」と明記している点です。はがきを紛失した場合や期限を過ぎた場合に「もう一度はがきを送ってほしい」と頼むことはできません。この場合もコンビニ端末払いと同じく、マイページで最新の支払い番号を発行し、コンビニ端末か銀行ATM(Pay-easy)で支払います。はがきが手元にあっても、期限後は最新の番号を発行する方法を公式が案内しているため、その手順に従うのが確実です。
口座振替(翌月27日)で引き落とせなかった場合—再振替はなく手数料が加算される
口座振替の引落し日は翌月27日(金融機関休業日の場合は翌営業日)です。残高不足などで引き落とせなかった場合、atoneは自動で再振替を行いません。引落し失敗の通知が届いた後、マイページから支払い番号を発行してコンビニ端末か銀行ATM(Pay-easy)で支払う流れになります。
このとき、通常の口座振替手数料99円(税込)とは別に、引落し不能時の再請求手数料として249円(税込)がかかります(2026年9月請求分から。改定前は209円)。つまり口座振替で失敗すると、手数料負担が実質的にコンビニ払いと同じ水準まで上がります。引落し日の前日までに口座残高を確認しておくのが、最も安い対処法です。
支払い後、利用再開できるまでの反映日数
期限超過の請求があると、オンライン決済時に「お支払期限日を過ぎている」と表示され、新規の決済ができません。この表示は、支払いが確認され、期限超過の請求が消えた時点で解除されます。
コンビニ端末やPay-easyで支払っても、atone側の入金確認は即時ではなく、時間がかかる場合があります。公式は具体的な日数を「何営業日」と一律には示していないため、支払い直後に決済しようとしてエラーになっても、二重に支払ったり問い合わせを繰り返したりせず、時間を空けて再度試してください。なお、期限内に入金を続けると利用上限額が上がる場合があり、逆に期限を過ぎると下がる場合があると公式FAQに記載されています。一度遅れた後の上限額は、その後の支払い状況で変わります。
atone支払い方法別の支払い期限・手数料・期限後の払い方 早見表
4つの支払い方法(+会員登録不要の「つど後払い」)を同一条件で並べた早見表です。請求手数料は2026年9月請求分(2026年8月1日以降の注文)から改定された金額を掲載しています。
| 支払い方法 | 支払期限 | 請求手数料(税込) | 期限を過ぎた後の支払い手段 | 再振替・再発行 | 備考 |
|---|---|---|---|---|---|
| コンビニ端末・銀行ATM(Pay-easy) | 翌月10日 | 249円 | マイページで最新の支払い番号を発行→コンビニ端末/Pay-easy | —(番号の再発行で対応) | 期限後の支払いはNPポイント対象外 |
| 電子バーコード(コンビニ) | 翌月10日 | 249円 | 同上 | —(番号の再発行で対応) | 請求額30万円以上はPay-easy・口座振替のみ |
| はがき請求書 | 翌月20日 | 349円 | 同上 | 請求書の再発行は不可 | 4方法で最も手数料が高い |
| 口座振替 | 翌月27日(休業日は翌営業日) | 99円 | 引落し失敗の通知後、マイページで番号を発行→コンビニ端末/Pay-easy | 再振替なし。再請求手数料249円が加算 | 期限内なら最も安い |
| つど後払い(会員登録不要) | 請求連絡から10日以内 | 249円 | コンビニ端末/銀行ATM(Pay-easy)のみ | — | 延滞事務手数料の加算ルールが翌月払いと異なる |
※2026年9月2日 編集部調べ(atone公式FAQ「支払い方法の種類」「支払い期限を過ぎた場合に支払う方法」「請求手数料の改定について」ほか)。締め日は毎月末日、請求確定は翌月3営業日以内。最新の条件は公式サイトで確認してください。
atone支払い遅れの時系列:1日・1週間・1ヶ月・3ヶ月・半年で起きること
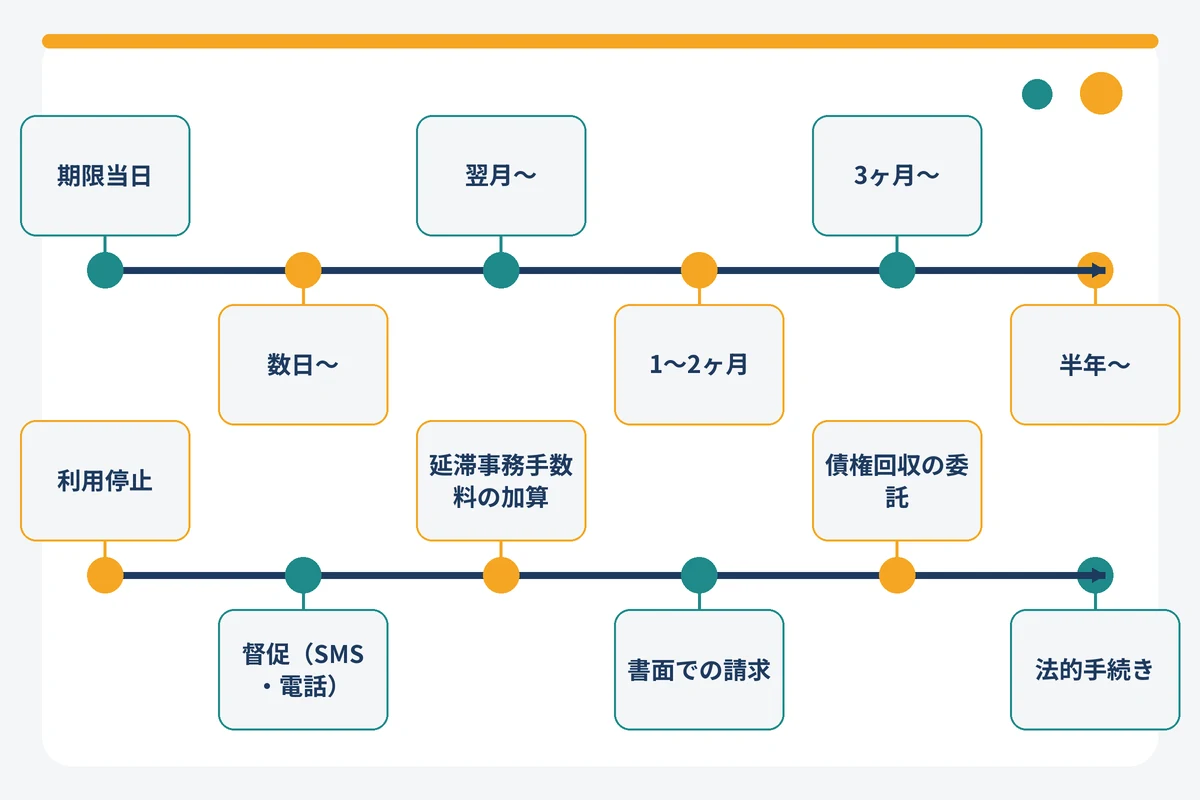
ここからは「このまま滞納を続けたら何が起きるか」を段階別に整理します。atone公式は、督促電話が始まる日数や債権回収委託に至る日数を公表していません。そのため以下では、公式FAQ・規約に記載がある事実と、Yahoo!知恵袋などに投稿された利用者の報告を明確に分けて書いています。日数はあくまで目安であり、実際の運用は個々の状況で異なります。
当日〜翌日:利用停止(新規決済が止まり「お支払期限日を過ぎている」と表示)
支払期限を過ぎて未払いの請求が残ると、次にatoneでオンライン決済しようとしたときに「お支払期限日を過ぎている」という表示が出て、決済が通りません。これは公式FAQに明記された仕様で、「1日遅れただけで強制解約」ではなく、「未払いが残る間は新しい決済ができない」という利用停止の状態です。支払いが確認されれば解除されます。
あわせて、公式FAQは「お支払い期限が過ぎてしまうと、上限が下がる場合があります」と説明しています。atoneの利用上限額は50,000円を基準に会員ごとに設定され、支払い状況に応じて変動する仕組みです。1回の遅れで必ず下がるとは書かれていませんが、下がる可能性がある段階だと理解してください。
数日〜1週間(目安):メール・SMS・自動音声電話(0120-839-046ほか)で督促が続く
未払いの会員に対して、atoneは登録された携帯電話番号宛てに自動音声の電話をかけます。公式FAQが発信元として公開している番号は、0120-839-046/0120-557-823/0120-559-857の3つです。この電話に折り返しても自動音声の案内が流れるだけで、カスタマーセンターにはつながりません。
電話がいつから、どのくらいの頻度でかかるかは公式非公開です。請求確定時と同じく、メール・SMS・アプリの通知でも請求案内が続きます。この段階で支払えば、追加コストは請求手数料のみ(延滞事務手数料はまだ加算されない)で収束します。「数日以内なら安全」という公式の線引きはないものの、翌月10日の加算日を迎える前に支払うのが、コスト面での実質的な分かれ目です。
翌月10日・25日:延滞事務手数料100円が月2回加算され始める
翌月払い(atoneプラスの分割払いを含む)では、初回の支払期限が切れた翌月から、毎月10日と25日に延滞事務手数料100円(税込)が加算されます。たとえば9月10日が期限のコンビニ払いを放置すると、10月10日に100円、10月25日に100円、11月10日に100円……と積み上がる計算です。
公式FAQはこの手数料を「長期に渡ってお支払いいただけない場合に限り」加算するものと説明しており、加算中の金額はアプリの「ご利用状況>履歴」の利用明細で確認できます。会員登録不要の「つど後払い」は加算ルールが異なり、初回の支払期限が切れた30日後から15日ごとに100円が加算されます。
1〜2ヶ月:書面での請求と利用上限額の引き下げ
この段階になると、延滞事務手数料はおおむね1〜4回分(100〜400円)に達し、メール・SMS・自動音声電話による請求が継続します。公式FAQは「お支払い期限が過ぎてしまうと、上限が下がる場合があります」とするほか、利用者規約では支払債務の履行遅滞や信用状態の悪化があった場合に、アカウントの一時停止や会員資格の取消しができると定めています(後払い(atone)利用者規約第12条・第14条・第16条)。
書面(はがき)での請求については、公式FAQに開始時期の記載はありません。利用者の報告(Yahoo!知恵袋の投稿)では、督促の通知が複数回届いたという内容が見られますが、これは公式が示した日数ではない点に注意してください。いずれにせよ、この段階までに支払えば、追加コストは数百円で済みます。
長期化(利用者の報告では3ヶ月前後〜):弁護士法人などへの債権回収委託と遅延損害金年14.6%
公式FAQは「請求が長期間にわたると、弁護士法人などの債権回収機関に債権の回収を委託します」「状況によっては法的措置がとられる場合がある」と明記しています。「長期間」が何日なのかは公式非公開です。
利用者の報告(Yahoo!知恵袋の投稿)では、期限から3ヶ月前後で「弁護士委託前通告」と題したはがきが届き、その後1週間おきに数回の通告を経て法律事務所へ委託されたという内容が見られます。あくまで個別の利用者報告であり、公式が示した時系列ではないため、参考程度の目安にとどめてください。委託後の支払い先や方法は、届いた案内に従ってください。
費用面では、後払い(atone)利用者規約第8条に年14.6%(年365日の日割計算)の遅延損害金が定められています。これは貸金の利息ではなく、契約上の損害金です。延滞事務手数料100円とは別枠で、請求額に対して日割りで計算されます(試算は次章)。規約上の定めであり、実際に請求されるかどうか、どの時点から計算されるかは個別の状況によります。
半年〜:支払督促・訴訟から差し押さえまで(法的手続きの一般的な流れ)
債権回収機関に委託された後も支払わない場合、公式FAQのいう「法的措置」に進む可能性があります。atone固有の記載はないため、ここからは債権回収の一般的な流れです。
- 支払督促・訴訟:裁判所を通じた支払督促や少額訴訟・通常訴訟が提起される。裁判所からの書類を放置すると、債権者の主張どおりの判決や仮執行が確定しやすくなる
- 強制執行(差し押さえ):確定した債務名義にもとづき、給与や預金口座が差し押さえられる。給与の差し押さえは法律上の上限の範囲内で行われるが、勤務先に裁判所から通知が届くため職場に知られる
- 信用情報:翌月払いの延滞そのものは信用情報機関への登録の公式記載がないが、債務整理や訴訟に至った場合の影響は次の「信用情報」章で整理
ここまで進む前に、裁判所からの書類が届いた時点で必ず開封し、期限内に対応することが重要です。この段階では弁護士・司法書士や法テラスへの相談が現実的な選択肢になります(相談先は対処法の章に掲載)。
以上を、段階×起きること×できることの一覧にまとめます。
| 経過の目安 | atone側の対応(公式記載/利用者報告の別) | 利用者に起きること | この段階で取るべき行動 |
|---|---|---|---|
| 期限当日〜翌日 | 【公式】期限超過の請求がある間は決済不可。上限額が下がる場合あり | 「お支払期限日を過ぎている」表示で新規決済できない(利用停止) | マイページで支払い番号を発行し、当日中にコンビニ端末/Pay-easyで支払う |
| 数日〜1週間(目安) | 【公式】自動音声電話(0120-839-046/0120-557-823/0120-559-857)、メール・SMS・アプリで請求案内。開始日数は非公開 | 督促連絡が続く。折り返しても自動音声 | 翌月10日の加算日前に支払えば追加コストは請求手数料のみ |
| 翌月10日・25日〜 | 【公式】延滞事務手数料100円(税込)を毎月10日・25日に加算 | 月200円ペースで手数料が積み上がる | アプリ「ご利用状況>履歴」で加算額を確認し、早期に支払う |
| 1〜2ヶ月 | 【公式】上限額引き下げ・アカウント一時停止や資格取消の可能性(規約第12条ほか)。【利用者報告】書面での請求 | 他のatone決済も使えない状態が続く | 資金が用意できないなら、この段階で公的窓口や資金調達の検討を始める |
| 長期化(利用者報告では3ヶ月前後〜) | 【公式】弁護士法人などの債権回収機関へ委託、状況により法的措置。日数は非公開。【利用者報告】「弁護士委託前通告」のはがきが複数回 | 支払い先が委託先に変わる。遅延損害金年14.6%(規約第8条)の請求対象 | 届いた案内に従って支払う。払えない場合は法テラス・弁護士に相談 |
| 半年〜(一般論) | 支払督促・訴訟・強制執行(atone固有の記載なし) | 給与・口座の差し押さえ、勤務先への裁判所通知 | 裁判所の書類は必ず開封し期限内に対応。債務整理を含めて専門家に相談 |
※2026年9月2日 編集部調べ。【公式】はatone公式FAQ・利用者規約の記載、【利用者報告】はYahoo!知恵袋の投稿にもとづく目安で、公式が示した日数ではありません。最新の条件は公式サイトで確認してください。
遅れるといくら増える?延滞事務手数料と遅延損害金の早見表(編集部試算)
atoneの支払い遅れで増えるお金は、大きく2種類です。1つは定額の「延滞事務手数料」(100円×加算回数)、もう1つは請求額に比例する「遅延損害金」(年14.6%の日割り)です。これに通常の請求手数料(249円など)が加わります。ここでは公式FAQと規約のルールから、編集部が追加コストを試算しました。
延滞事務手数料のルール(翌月払い/つど後払い/分割払い)と確認方法
- 翌月払い・atoneプラス分割払い:100円(税込)。初回の支払期限が切れた翌月から、毎月10日と25日に加算(月2回=月200円ペース)
- つど後払い:100円(税込)。初回の支払期限が切れた30日後から、15日ごとに加算
- 確認方法:アプリの「ご利用状況>履歴」の利用明細に表示される
- 公式の説明:「長期に渡ってお支払いいただけない場合に限り」加算。分割払いについてはatone分割払い利用規約第13条4項に支払義務が定められている
遅延損害金年14.6%の計算式と計算例
後払い(atone)利用者規約第8条の遅延損害金は「年14.6%・年365日の日割計算」です。計算式は次のとおりです。
遅延損害金 = 請求額 × 14.6% ÷ 365日 × 遅延日数
たとえば請求額1万円なら1日あたり4円(10,000×0.146÷365)、3万円なら12円、5万円なら20円です。30日遅れても1万円で120円、5万円で600円と、金額自体は大きくありません。atone分割払い利用規約では「年14.6%または法定利率のいずれか低い方」(営業目的の取引は年20.0%)と定められています。参考までに、消費者金融のカードローンでは遅延損害金の上限が利息制限法で年20%と定められており、atoneの14.6%はそれより低い水準です。
請求額×遅延日数の追加コスト早見表
コンビニ端末払い(期限:翌月10日)を放置した場合を想定し、延滞事務手数料の累計と遅延損害金の上限目安を編集部が試算しました。手数料は「期限の翌月から毎月10日・25日に100円」のルールで、期限日を10日とし、暦で1・3・6ヶ月後の10日まで(加算日当日を含む)の回数を数えています。遅延損害金は30日・90日・180日の日数で計算しています。
| 遅延日数 | 延滞事務手数料 累計 | 遅延損害金(請求額1万円) | 遅延損害金(3万円) | 遅延損害金(5万円) | 追加負担の合計(5万円の場合) |
|---|---|---|---|---|---|
| 1日 | 0円 | 4円 | 12円 | 20円 | 20円 |
| 10日 | 0円 | 40円 | 120円 | 200円 | 200円 |
| 1ヶ月 | 100円(1回) | 120円 | 360円 | 600円 | 700円 |
| 3ヶ月 | 500円(5回) | 360円 | 1,080円 | 1,800円 | 2,300円 |
| 6ヶ月 | 1,100円(11回) | 720円 | 2,160円 | 3,600円 | 4,700円 |
※2026年9月2日 編集部試算。延滞事務手数料は公式FAQのルール(期限切れの翌月から毎月10日・25日に100円)を、期限日=10日として暦の月数(1・3・6ヶ月後の10日まで)で機械的に数えたもの。遅延損害金は規約第8条の年14.6%を30日・90日・180日で日割りした「請求された場合の上限目安」で、必ず発生するとは限りません。通常の請求手数料(249円など)は含みません。最新の条件は公式サイトで確認してください。
表のとおり、金額だけを見れば半年放置しても追加負担は数千円です。しかし本当のコストは金額ではなく、「その間ずっとatoneが使えない」「債権回収委託や法的措置に進む」「分割払いなら信用情報に延滞が残る」という点にあります。数百円で済む早い段階での支払いが、結局は最も安い選択です。
atoneの滞納は信用情報・ブラックリストに影響する?
「atoneを滞納するとブラックリストに載る」という情報を見かけますが、正確には「翌月払い」と「atoneプラスの分割払い」で扱いが異なります。ここは他の解説記事で曖昧、あるいは不正確に書かれていることが多いため、運営会社の登録情報と規約・FAQの記載にもとづいて整理します。
「ブラックリスト」という名簿はない—CIC・JICC・KSCの仕組み
まず前提として、「ブラックリスト」という名簿は存在しません。俗に「ブラック」と呼ばれるのは、信用情報機関に延滞や債務整理などの事実が登録され、その情報を見た会社が新規の契約を断る状態のことです。日本の信用情報機関は次の3社です。
- CIC(株式会社シー・アイ・シー):割賦販売法・貸金業法の指定信用情報機関。クレジットカード会社・信販会社・消費者金融などが加盟。契約情報(延滞などの異動情報を含む)の保有期間は契約期間中および契約終了後5年以内
- JICC(株式会社日本信用情報機構):貸金業法の指定信用情報機関。消費者金融などが加盟。2019年10月1日以降の契約は、契約継続中および契約終了後5年以内
- KSC(全国銀行個人信用情報センター):銀行系。取引情報は契約期間中および契約終了日(未完済なら完済日)から5年を超えない期間
3機関は延滞などの一部情報を交流(CRIN)しているため、どこか1社に延滞が登録されると、他の機関に加盟する会社の審査にも影響し得ます。自分の登録内容は本人開示で確認でき、手数料はCICのインターネット開示500円、JICCのスマホアプリ開示700円、KSCのインターネット開示800円(いずれも税込、2026年9月2日時点)です。
翌月払いの延滞:信用情報機関への登録を示す公式記載はない(ただしatone内の審査には影響)
通常のatone(翌月払い)について、後払い(atone)利用者規約・公式FAQ・NP会員の個人情報同意事項のいずれにも、延滞情報を信用情報機関に登録するという記載はありません。翌月払いは注文ごとに「ご利用内容やお支払い状況などを元に」atoneが独自に審査する仕組みで、信用情報機関への照会についても記載がありません。
制度面でも整合します。割賦販売法の「包括信用購入あっせん」の定義からは、契約から2ヶ月を超えない範囲で代金を受け取るもの(翌月一括払い)が除外されており(法第2条3項1号)、この種の後払いには指定信用情報機関への照会義務が課されていません。したがって、翌月払いの延滞がCICなどに登録されると断定する根拠は、公式情報にはないというのが正確な整理です。「登録されない」と保証するものではなく、「登録するという公式記載がない」という意味である点は押さえてください。
ただし、atone内部の審査には影響し得ます。利用上限額の引き下げ、注文ごとの審査で決済が通らなくなること、規約第12条にもとづく会員資格の取消しなどは、信用情報とは無関係にatone自身の判断で行われます。同じネットプロテクションズが運営する他の後払いサービスへの影響については公式記載がなく、影響がないとは言い切れません。
atoneプラス分割払い:支払い状況はCICへ提供される(ネットプロテクションズは関東(包)第127号)
一方、本人確認を済ませた18歳以上の会員が使えるatoneプラスの分割払い(3回・6回・12回、手数料率13.00%、3,000円以上の買い物が対象)は扱いが異なります。運営会社の株式会社ネットプロテクションズは、2024年10月8日に割賦販売法上の包括信用購入あっせん業者として登録(関東(包)第127号)しており、会社概要に「加入指定信用情報機関:CIC」と明記しています。
公式FAQも、atoneプラスの申込時に「利用実績と信用情報をもとに」審査すること、「分割払いのお支払い状況は、指定信用情報機関に提供」することを明記しています。個人情報同意事項によれば、CICでの保有期間は申込情報が照会日から6ヶ月、契約情報が契約期間中および契約終了後5年以内、延滞情報は契約終了後5年間です。つまり分割払いを延滞すると、その事実がCICに残り、クレジットカードやローンの審査に最長5年程度影響し得ます。何日の遅れで延滞として登録されるかは公式非公開です。
| サービス | 主な根拠法・登録 | 加盟信用情報機関 | 延滞情報の登録(公式記載) | 登録される場合の保有期間 |
|---|---|---|---|---|
| atone翌月払い | 翌月一括払いは割賦販売法の包括信用購入あっせんから除外(法第2条3項1号) | 記載なし(照会・登録とも規約・FAQに記載なし) | 記載なし | — |
| atoneプラス分割払い | 割賦販売法・包括信用購入あっせん業 関東(包)第127号 | CIC(提携:JICC・KSC) | 「分割払いのお支払い状況は指定信用情報機関に提供」と明記 | 延滞情報は契約終了後5年間 |
| クレジットカード(一般) | 割賦販売法 | CIC(会社によりJICC・KSCも) | 支払状況・延滞情報を登録 | 契約期間中および契約終了後5年以内 |
| 消費者金融カードローン(一般) | 貸金業法 | CIC・JICC(貸金業法上の指定機関) | 貸金業法第41条の35により契約内容・返済状況を登録 | 契約期間中および契約終了後5年以内 |
※2026年9月2日 編集部調べ(ネットプロテクションズ会社概要、atone分割払い個人情報同意事項、CIC・JICC・KSC公開情報、割賦販売法・貸金業法)。最新の条件は公式サイトで確認してください。
他の後払いアプリ・クレジットカード・ローン審査への波及
翌月払いの延滞が信用情報に登録されないとすれば、他社のクレジットカードやローンの審査に直接波及する公式根拠はありません。ただし、次の3点は意識しておく必要があります。
- 分割払い(atoneプラス)はCICに残る:CICに加盟するカード会社・信販会社・消費者金融は、審査時にその延滞情報を見ることができます
- 訴訟・債務整理に至れば別:任意整理・個人再生・自己破産を行うと、対象となる契約の情報が信用情報機関に登録されます(官報情報はKSCで決定日から7年を超えない期間)
- 同じ運営会社のサービス:atoneと同じネットプロテクションズが提供する後払いについては、自社の取引記録で判断され得ます(公式は基準を公開していません)
ペイディやメルペイなど他の後払いサービスも、本人確認や分割・定額払いの有無で信用情報の扱いが変わります。各サービスの審査方式と信用情報の扱いは「他の後払いアプリの審査・仕組みを比較した記事」で整理しています。
払えない・遅れそうなときの対処法(atoneにできること・できないこと)
「期限を延ばしてもらえないか」「分割にできないか」と考える方は多いのですが、atoneの公式ルールではできることはかなり限られています。頼めることと頼めないことを先に確定させ、そのうえで資金を用意する選択肢と、それでも難しい場合の相談先を整理します。
atoneに頼めないこと:期限延長・分割・督促停止・請求書再発行(可否マトリクス)
| やりたいこと | 可否 | 公式の扱い | 代替手段 |
|---|---|---|---|
| 支払期限を延長してもらう | 不可 | 「連絡いただいても…期限を延長することはできません」(公式FAQ) | 期限後もマイページで番号を発行すれば支払える。早く払うほど追加コストが小さい |
| 請求確定後に分割払いへ変更する | 公式記載なし | 分割払いは購入時にatoneプラス(本人確認済み・18歳以上・3,000円以上・一部店舗)で選ぶ仕組み。確定後の変更手続きはFAQに記載なし | 一括で払える資金を用意するか、他の支払い手段を検討 |
| 督促(電話・メール・SMS)を止めてもらう | 不可 | 「請求の連絡を止めることはできません」(公式FAQ) | 支払いが確認されれば止まる |
| はがき請求書を再発行してもらう | 不可 | 「請求書の再発行はできない」(公式FAQ) | マイページで支払い番号を発行してコンビニ端末/Pay-easyで支払う |
| 支払い予定日を連絡する | 不要 | 事前連絡は不要。連絡しても請求は止まらない | 連絡の代わりに支払いを済ませる |
| 加算された延滞事務手数料を確認する | 可 | アプリ「ご利用状況>履歴」の利用明細で確認可 | — |
| 口座振替の再引落しをしてもらう | 不可 | 再振替なし。再請求手数料249円が加算 | 引落し失敗の通知後、番号を発行してコンビニ端末/Pay-easyで支払う |
| 未払いのまま退会する | 不可 | 「入金の確認が取れるまで、退会はできません」(公式FAQ・NP会員規約第11条5項) | 完済後に退会 |
※2026年9月2日 編集部調べ(atone公式FAQ「支払い予定日の連絡」「支払い期限を過ぎた場合に支払う方法」「延滞事務手数料の確認」「退会」、NP会員規約)。最新の条件は公式サイトで確認してください。
要するに、atoneに対してできるのは「払う」ことだけです。したがって対処法は、①手元資金を用意して払う、②複数の支払いが重なって払えないなら公的窓口・専門家に相談する、の2つに絞られます。
手元資金を今日中に用意する選択肢—大手消費者金融の比較(無利息期間・最短融資)
給料日まで数日〜数週間で、請求額が数千円〜数万円という場合、最も先に検討すべきは家族・知人への一時的な立て替え依頼や、不要品の売却など利息のかからない方法です。それが難しい場合の選択肢として、大手消費者金融のカードローンがあります。無利息サービスのある会社なら、初回契約者向けの無利息期間内に完済すれば利息はかからず(SMBCモビットは無利息サービスなし)、Web完結で最短数分〜数十分の融資が可能です。
※以下は広告(プロモーション)を含みます。各社の条件は2026年9月2日時点で公式サイトを確認したものです。
| 会社 | 借入利率(実質年率) | 無利息期間(初回契約者) | 融資スピード(公式表記) | 申込年齢 | 遅延損害金 |
|---|---|---|---|---|---|
| プロミス | 年2.5%〜18.0% | 30日間(初回借入日の翌日から。メールアドレス登録+Web明細利用が条件) | Web・アプリ申込で最短3分 | 18〜74歳 | 年20.0% |
| アコム | 年2.4%〜17.9% | 30日間(契約日の翌日から) | 最短20分 | 20〜72歳 | 年20.0% |
| アイフル | 年3.0%〜18.0% | 最大30日間(契約日の翌日から) | 最短9分 | 満20歳以上(満70歳で新規融資停止) | 年20.0% |
| SMBCモビット | 年3.00%〜18.00% | なし | 最短15分 | 20〜74歳 | 年20.00% |
※2026年9月2日 編集部調べ(各社公式サイト)。融資スピードは申込時間・審査状況により異なり、審査の結果ご希望に添えない場合があります。無利息の起算日は会社により「契約日翌日」と「初回借入日翌日」で異なります。最新の条件は公式サイトで確認してください。
利用にあたっての注意点が2つあります。第一に、消費者金融からの借入は貸金業法の総量規制の対象で、年収の3分の1を超える貸付は受けられません。第二に、数百円〜数千円の延滞コストを避けるために、年18%前後の金利がかかる借入を増やすのは本末転倒になり得ます。無利息期間内に確実に返せる金額に限り、返済計画を立てたうえで利用してください。返済が難しくなったときは、日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051)や法テラス、自治体の多重債務相談窓口に早めに相談できます。
大手・中小の消費者金融を金利と融資スピードで横断比較したい方は「消費者金融を金利と融資スピードで比較した記事」を、数千円〜数万円の少額を後払いアプリやキャッシングアプリで用意する選択肢を知りたい方は「少額を今日中に用意できる後払い・キャッシングアプリの比較記事」を参考にしてください。
複数の後払いや借金が重なっているなら公的窓口・債務整理を検討
atoneだけでなく、ほかの後払いやカードの支払いも滞っている場合は、借入で穴埋めするより先に無料の相談窓口を使ってください。いずれも2026年9月2日時点の公式情報です。
- 消費者ホットライン(188):最寄りの消費生活センターにつながる。後払いや取立てに関するトラブル全般の相談先
- 法テラス・サポートダイヤル(0570-078374):平日9:00〜21:00、土曜9:00〜17:00。情報提供は無料。収入・資産の要件を満たせば、1つの問題につき3回まで(1回30分)弁護士・司法書士の無料法律相談を受けられる
- 日本クレジットカウンセリング協会 多重債務ほっとライン(0570-031640):クレジットやローンの多重債務について、無料で任意整理と家計管理の支援を行う
- 金融庁 金融サービス利用者相談室(0570-016811):平日10:00〜17:00。2026年9月1日〜12月31日は「多重債務者相談強化キャンペーン2026」として無料相談会も実施
- 自治体の生活困窮者自立支援窓口:家計改善支援や公的な貸付制度(生活福祉資金など)の案内を受けられる
債務整理には、債権者と交渉して将来利息などを減らし分割で返す任意整理、裁判所を通じて債務を大幅に減額する個人再生、返済義務そのものを免除してもらう自己破産の3種類があります。いずれも信用情報に登録され、一定期間は新たなクレジットやローンが組めなくなるため、atoneの数万円だけのために選ぶ手段ではありません。ただし、複数の債務が重なり毎月の返済が回らない状態なら、放置して法的手続きに進むより早く弁護士・司法書士に相談したほうが、選択肢は多く残ります。法テラスの民事法律扶助を使えば、弁護士費用の立替(任意整理1社の場合の目安43,000円)を利息なしの分割で返す仕組みも利用できます。
放置・踏み倒し・退会はどうなる?やってはいけないこと
「数万円だから滞納したまま放置しても大丈夫では」「退会すれば請求が消えるのでは」と考える方もいますが、どちらも成り立ちません。公式FAQ・規約と法律の一般論から、やってはいけないことを整理します。
踏み倒しが現実的でない理由(債権回収委託・法的措置・時効の更新)
atone公式FAQは、請求が長期間にわたると弁護士法人などの債権回収機関に回収を委託し、状況によっては法的措置をとると明記しています。委託後は督促の主体が法律事務所などに変わり、支払督促や訴訟に進めば、確定後に給与や預金口座の差し押さえが可能になります。
「消滅時効まで逃げ切る」という考え方も現実的ではありません。民法上、債権には消滅時効の期間がありますが、催告や支払督促・訴訟などの手続きがとられると時効の完成は妨げられ、判決が確定すれば時効期間は改めて進行します。債権回収機関はこうした手続きを業務として行うため、放置している間に時効が完成することを期待するのは無理があります。加えて、その間ずっと延滞事務手数料と遅延損害金が積み上がり、atoneも使えないままです。
未払いのまま退会・アカウント削除はできるか
できません。公式FAQは「お支払いがお済みでないご請求がある場合、ご入金の確認が取れるまで、退会はできません」と明記し、NP会員規約第11条5項も「全ての支払債務を完済するまでは退会することができない」と定めています。
逆に、atone側が規約第12条にもとづいて会員資格を取り消した場合でも、すでに発生している支払債務が消えるわけではありません。資格取消し後も請求と回収は続きます。なお、完済して退会した後は、一定期間が経過すると同じ電話番号で再登録できますが、以前の利用履歴は戻りません。
督促を無視したときの連絡先一覧(公式の電話番号)
公式FAQが「atoneから支払いに関する電話」の発信元として公開している番号は次のとおりです。知らない番号からの着信でも、この3つであればatoneの自動音声による支払い案内です。
| 番号 | 種別 | 目的 | 折り返しの可否・注意 |
|---|---|---|---|
| 0120-839-046 | 自動音声電話 | 未払い会員への支払い案内 | 折り返しても自動音声。カスタマーセンターにはつながらない |
| 0120-557-823 | 自動音声電話 | 同上 | 同上 |
| 0120-559-857 | 自動音声電話 | 同上 | 同上 |
| メール・SMS・アプリ通知 | 請求案内 | 請求確定と支払いの案内 | 支払いはメール内リンクではなく、アプリ(マイページ)から番号を発行するのが安全 |
※2026年9月2日 編集部調べ(atone公式FAQ「atoneから支払いに関する電話が来たときの対応」)。督促の開始日数・頻度は公式非公開です。最新の情報は公式サイトで確認してください。
詐欺SMSとの見分け方にも注意してください。「atone」や「後払い」をかたり、「未払いがあります」「本日中に支払わないと法的措置」といった文面でURLをタップさせ、偽サイトでカード番号や個人情報を入力させる手口があります。上記以外の番号からの電話や、見覚えのないURL付きのSMSが届いた場合は、リンクを開かず、必ずatone公式アプリ(マイページ)にログインして請求の有無を確認してください。公式の請求はアプリ内で必ず確認できます。
atoneの支払い遅れに関するよくある質問
atoneの支払いが1日遅れただけでも利用停止になりますか?
期限超過の未払い請求が残っている間は、オンライン決済時に「お支払期限日を過ぎている」と表示され、新規の決済はできません。これは1日の遅れでも同じですが、「強制解約」ではなく「未払いがある間は使えない」状態で、支払いが確認されれば解除されます。延滞事務手数料100円の加算は期限が切れた翌月の10日からなので、1日遅れの時点で追加コストは発生していません。今日中にマイページで支払い番号を発行して支払えば、実害はほぼありません。
atoneの支払いが10日遅れたらどうなりますか?
公式FAQに記載された対応は、メール・SMS・アプリでの請求案内と、登録の携帯電話番号への自動音声電話(0120-839-046/0120-557-823/0120-559-857)です。督促の開始日数は公式非公開ですが、10日程度の遅れであれば、この段階に当たります。延滞事務手数料はまだ加算されておらず(加算は期限切れの翌月10日から)、遅延損害金も請求額1万円なら日割りで40円程度の上限目安です。今支払えば追加負担はほぼゼロで収束します。
atoneの支払いが4ヶ月遅れたらどうなりますか?
公式FAQは「請求が長期間にわたると、弁護士法人などの債権回収機関に債権の回収を委託」し、「状況によっては法的措置がとられる場合がある」としています。「長期間」の日数は公式非公開ですが、利用者の報告(Yahoo!知恵袋の投稿)では期限から3ヶ月前後で「弁護士委託前通告」のはがきが届いたという内容が見られるため、4ヶ月であれば委託を想定しておくべき段階と考えられます。延滞事務手数料は7回分(700円)前後に達し、規約第8条の遅延損害金年14.6%も請求され得ます。委託後は、届いた案内に従って委託先が指定する方法で支払ってください。払えない場合は法テラスや弁護士に早めに相談してください。
atoneの支払いが遅れそうなとき、連絡すべきですか?
連絡は不要です。公式FAQは、支払い予定日の連絡は不要で、「連絡いただいても、請求の連絡を止めることや、期限を延長することはできません」と明記しています。連絡によって督促が止まったり、期限が延びたりすることはないため、連絡する時間があるなら、その分早く支払い番号を発行して支払うほうが確実です。ただし、請求内容に心当たりがない、二重に請求されているなど、金額自体に疑問がある場合は別で、公式サイトの問い合わせ窓口から確認してください。
atoneの支払い遅れは家族や勤務先に知られますか?
公式FAQが明記している督促手段は、登録の携帯電話番号への自動音声電話と、メール・SMS・アプリでの案内です。勤務先への連絡や家族への連絡について、公式FAQ・規約に記載はありません。はがき請求書払いを選んでいる場合や、利用者の報告にある書面での請求が届いた場合は、登録住所に郵便物が届くため同居家族の目に触れる可能性はあります。また、法的措置が進んで給与の差し押さえに至った場合は、裁判所から勤務先に通知が届くため確実に知られます。早い段階で支払えば、これらは起きません。なお、未成年の会員は登録時に親権者の同意が必要で、公式FAQには年齢別の利用上限の目安(15歳未満1万円・15〜17歳2万円・18〜19歳5万円)が示されています。督促は契約者本人の登録連絡先に届き、保護者へ連絡するという公式記載はありませんが、未払いが続けば書面や法的手続きの段階で家族に知られる可能性は成年と変わりません。
atoneを支払ったのに「お支払期限日を過ぎている」と表示されて使えません
コンビニ端末やPay-easyで支払った直後は、atone側の入金確認がまだ完了していない可能性が高い状態です。入金の反映には時間がかかる場合があり、反映されるまで「お支払期限日を過ぎている」の表示は消えません。二重に支払ったり、問い合わせを繰り返したりせず、時間を空けてから再度決済を試してください。数日経っても表示が消えない場合は、支払いの控え(レシートや受付番号)を手元に用意して、公式サイトの問い合わせ窓口から確認してください。
まとめ:atoneの支払い遅れは「今日払う」が最安・最速の解決策
- 期限を過ぎても、マイページで最新の支払い番号を発行すればコンビニ端末・銀行ATM(Pay-easy)で支払える。連絡は不要で、延長・督促停止・請求書再発行はできない(請求確定後の分割変更も公式に案内されていない)
- 未払いが残る間は新規決済不可。延滞事務手数料100円(税込)は期限切れの翌月から毎月10日・25日に加算され、口座振替の失敗には再請求手数料249円がかかる
- 長期化すると弁護士法人などへの債権回収委託・法的措置に進み、規約第8条の遅延損害金年14.6%の対象になる。日数は公式非公開(利用者の報告では3ヶ月前後が目安)
- 信用情報は翌月払いと分割払いで扱いが違う。翌月払いの延滞登録を示す公式記載はないが、atoneプラス分割払いの支払い状況はCICへ提供され、延滞情報は契約終了後5年間残る
- 払えないときは、無利息期間内に返せる範囲での借入か、消費者ホットライン(188)・法テラスなどの無料相談を使う。滞納の放置・踏み倒し・退会逃れは成り立たない
今すぐ払える方は「期限を過ぎたatoneを支払う手順」に戻って、今日中に支払いを済ませてください。今日中に資金が必要な方は、上の比較表にあるプロミス・アコム・アイフル・SMBCモビットの公式サイトで、無利息期間と申込条件を確認したうえで、返せる範囲に限って利用してください。
関連記事:ペイディも同時に遅れている方は「ペイディの支払いに遅れた場合の流れをまとめた記事」を、カードローンを金利と即日融資の可否で選びたい方は「カードローンを金利・即日融資で比較した記事」を、後払いアプリを2万円程度まで使う際の注意点は「後払いアプリで2万円までを使う場合の注意点をまとめた記事」をご覧ください。
この記事の情報源
本記事の数値・条件は、以下の公式サイト・法令をSEIMEIメディア編集部が2026年9月2日時点で確認したものです。
- atone公式FAQ「支払い期限を過ぎた場合に支払う方法」
- atone公式FAQ「支払い予定日の連絡について」
- atone公式FAQ「支払い方法の種類」
- atone公式FAQ「請求手数料の改定について(2026年9月請求分〜)」
- atone公式FAQ「延滞事務手数料が更新される日にち」
- atone公式FAQ「延滞事務手数料の確認方法」
- atone公式FAQ「atoneから支払いに関する電話が来たときの対応」
- atone公式FAQ「長期間支払いがない場合の措置」
- atone公式FAQ「利用上限額の変動について」
- atone公式FAQ「退会について」
- atone公式FAQ「未成年の利用と年齢別の利用上限」
- atone公式FAQ「atoneプラス(分割払い)のサービス概要」
- 後払い(atone)利用者規約(第8条 遅延損害金ほか)
- atone分割払い 個人情報の取扱いに関する同意事項(CICへの提供・保有期間)
- 株式会社ネットプロテクションズ 会社概要(関東(包)第127号・加入指定信用情報機関)
- CIC「信用情報の保有期間」
- JICC「登録内容と登録期間」
- 全国銀行個人信用情報センター「センターの概要(登録期間)」
- 割賦販売法(e-Gov法令検索)
- 利息制限法(e-Gov法令検索)
- 金融庁「貸金業法Q&A」(総量規制)
- 法テラス「無料法律相談・弁護士費用等の立替」
- 消費者庁「消費者ホットライン188」

コメント