
「在籍確認なしのカードローンがある」という言説は検索上に多く見られますが、正確ではありません。貸金業法が返済能力の調査を義務づけているため、在籍確認そのものを省く貸金業者は存在しないからです。ただし確認を電話ではなく書類や申告内容で済ませる会社は複数あり、検索で使われる「在籍確認なし」は実務上「勤務先への電話なし」を指します。
電話を避けられるかは会社ごとに条件が異なります。アコムは勤務先への電話による在籍確認を行わないと公式FAQに明記し、プロミス・アイフル・SMBCモビット・レイクも「原則電話なし」「同意なしでは電話しない」と公表しています。本文では消費者金融・銀行・中小貸金業者23社を、公式サイトの記載をもとに4段階の早見表に分類しました。
どの会社なら電話が来ないか、電話を書類に代えるには何を出せばよいか、自分の雇用形態だと連絡はどこへ行くのか。この3点を最初の1画面で判断でき、電話が来た場合の備えまで確認できます。
※金利・限度額・無利息期間・在籍確認の表現は、2026年9月2日時点の各社公式サイト(商品概要・FAQ)の記載にもとづきます。最新の条件は各社公式サイトで確認してください。
【結論】在籍確認「なし」のカードローンは存在しないが「電話連絡なし」なら選べる
在籍確認そのものを省く貸金業者はありません。貸金業法第13条が貸金業者に返済能力の調査を義務づけており、勤務先の確認はその一環として各社が行っているためです。一方で、確認の方法は「電話」と「書類」の2種類があり、電話を使わず書類や申告内容で確認する会社を選べば、勤務先に電話がかかることを避けられます。検索で使われる「在籍確認なし」は、実務上は「電話による在籍確認なし」を指すと考えてください。
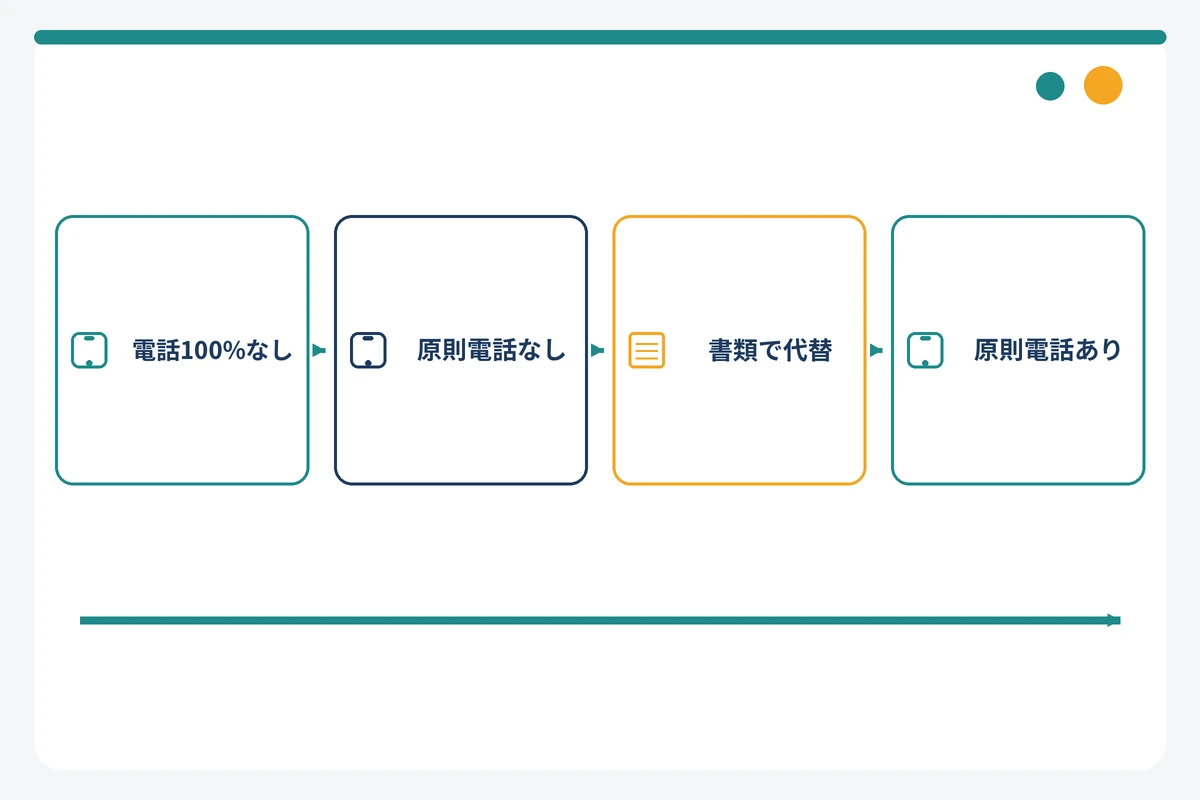
電話在籍確認の4段階早見表(100%なし/原則なし/書類で代替/原則電話あり)に23社を分類
まず、本記事で扱う23社を「勤務先への電話」の扱いで4段階に分けました。区分は各社公式サイトのFAQ・商品説明の記載を編集部が読み、そのまま分類したものです。公式に記載がない会社は「公式記載なし」として、電話なしと断定していません。
| 区分 | 商品名 | 主体 | 公式の記載(要約) | 記載箇所 |
|---|---|---|---|---|
| 電話100%なし | アコム | 大手消費者金融 | 勤務先への在籍確認の電話は100%なし。書面や申告内容で確認 | 公式FAQ |
| 電話なし(一切行わない) | レイク | 大手消費者金融 | 申込の際、勤め先への連絡は一切行っていない | 公式コラム「おしえて!レイク」 |
| 原則なし(同意なしでは電話しない) | プロミス | 大手消費者金融 | 原則電話しない。98%の顧客に電話での在籍確認を実施していない。必要時も同意なく実施しない | 公式FAQ・コラム |
| 原則なし(同意なしでは電話しない) | アイフル | 大手消費者金融 | 原則実施しない。99.1%なし(2025年1〜2月調査)。実施時は担当者個人名 | 公式トップ・お知らせ |
| 原則なし(同意なしでは電話しない) | SMBCモビット | 大手消費者金融 | 原則として電話連絡を実施しない。必要時も事前に同意を得る | 公式メディア記事 |
| 原則なし(同意なしでは電話しない) | ダイレクトワン | 中小消費者金融 | 原則、電話での在籍確認は行わない。申告内容や書類で確認 | はじめての方へ・FAQ |
| 原則なし(同意なしでは電話しない) | いつも | 中小消費者金融 | 原則、在籍確認の電話は不要。必要時は必ず事前確認 | よくある質問 |
| 原則なし(同意なしでは電話しない) | フクホー | 中小消費者金融 | 申込時に自宅・勤務先へ電話しない。契約時に必要な場合も事前に要望を確認 | 公式FAQ |
| 原則なし(ネット申込) | アムザ | 中小消費者金融 | ネット申込は郵送物・在籍確認なし。無断で自宅・勤務先へ在籍確認しない | フリーローン商品ページ |
| 電話なし(銀行) | みんなの銀行 Loan | ネット銀行 | 勤務先への在籍確認はない | 公式FAQ |
| 原則連絡なし(場合により連絡) | セブン銀行ローンサービス | ネット銀行 | 原則として連絡しないが、場合によっては連絡することがある | 商品ページ |
| 書類で代替可(電話が基本) | セントラル | 中小消費者金融 | 基本的に電話確認。一度本人と話してから方法を確認 | はじめての方へ |
| 原則電話あり(個人名の場合あり) | フタバ | 中小消費者金融 | 自宅・勤務先に個人名で連絡する場合がある | Q&A |
| 原則電話あり(書類で省略可) | クラポ | 中小消費者金融 | 勤め先に電話で確認。提出書類で省略可能 | キャッシング商品ページ |
| 電話の場合あり | dスマホローン | その他貸金業者 | 勤め先へ在籍確認の電話をする場合がある | お申込みページ |
| 原則電話あり(個人名) | 楽天銀行スーパーローン | ネット銀行 | 勤務先へ在籍確認の電話あり。社名は名乗らず個人名。専業主婦は在籍確認なし | 公式FAQ・お申込みの流れ |
| 連絡する場合あり | 三菱UFJ銀行バンクイック | メガバンク | 勤務先の確認や申込内容の確認のため自宅・勤務先へ連絡する場合がある | 公式FAQ |
| 原則電話あり | 三井住友銀行カードローン | メガバンク | 電話による在籍確認(必要に応じて別途相談の記載あり) | お申込みページ |
| 原則電話あり(銀行名/個人名) | auじぶん銀行じぶんローン | ネット銀行 | 登録勤務先へ連絡。原則「auじぶん銀行」名、個人名も可 | 商品ページ |
| 電話の場合あり(銀行名) | イオン銀行カードローン | 銀行 | 勤務先へ「イオン銀行」として在籍確認の電話をする場合がある | 商品ページ |
| 原則電話あり | ソニー銀行カードローン | ネット銀行 | 勤め先に在籍確認・申込意思確認の電話をする | お申込みの流れ |
| 公式記載なし | アロー | 中小消費者金融 | 在籍確認の方法は公式サイトに記載なし。アプリ利用でWEB完結・書類が届かない | 公式トップ |
| 公式記載なし | PayPay銀行カードローン | ネット銀行 | 在籍確認の方法は本調査時点で公式FAQ本文を確認できず。申込前に公式サイトで確認 | — |
※2026年9月2日 編集部調べ。各社公式サイトの記載を要約したもので、原文は各社ページで確認してください。最新の条件は公式サイトで確認してください。
表のとおり、電話なしを公式に明記しているのは大手消費者金融5社と、中小ではダイレクトワン・いつも・フクホー・アムザ、銀行ではみんなの銀行です。銀行カードローンの多くは「電話あり」または「連絡する場合あり」で、電話なしを約束している行はほぼありません。急ぎで、かつ電話を確実に避けたいなら、選択肢は大手消費者金融5社に絞られます。
在籍確認の2方式(電話・書類)と貸金業法上の位置づけ
在籍確認とは、申込者が申告した勤務先に実際に在籍しているかを貸金業者が確かめる手続きです。貸金業法第13条は、貸付契約を結ぶ際に「返済能力の調査」を行うことを貸金業者に義務づけ、個人向けの貸付では指定信用情報機関(CICとJICCの2社)の信用情報を使うことも義務としています。在籍確認は条文に直接書かれた項目ではなく、この返済能力調査の一部として各社が実施しているものです。
確認方法は大きく2つです。1つ目は電話による確認で、担当者が勤務先に電話し、本人または同僚が応対することで在籍を確かめます。2つ目は書類・申告内容による確認で、社員証・給与明細・源泉徴収票・雇用契約書などの画像を提出し、勤務先名や氏名の一致を確かめる方法です。アコムは公式FAQで「書面やご申告内容での確認を実施します」と説明しており、電話を使わない会社はこの2つ目の方法を採っています。
なお、銀行カードローンは貸金業法ではなく銀行法にもとづく貸付です。貸金業法の総量規制(年収の3分の1)は法律上の対象外ですが、保証会社(アコム・SMBCコンシューマーファイナンスなど消費者金融系が多い)の審査を経るため、在籍確認は保証会社側の手続きとして行われることがあります。
今すぐ選ぶなら: 電話なしを公式明記する大手5社と、銀行で書類代替できる行
今日中に借りたい、かつ勤務先への電話を避けたい人は、次の大手5社から選ぶのが最も確実です。5社ともWeb・アプリから申し込め(SMBCモビットのWEB申込は21:00〜9:00が受付休止)、公式の融資スピードはアコム最短20分・プロミス最短3分(Web・アプリ)・アイフル最短9分・SMBCモビット最短15分・レイク最短8分(Web)です。いずれも「申込時間や審査状況により希望に添えない場合がある」という注記が付いています。
- アコム: 電話100%なし(公式FAQ)。年2.4%〜17.9%、30日間金利0円(契約日翌日起算)
- プロミス: 原則電話なし・98%は電話なし。年2.5%〜18.0%、30日間無利息(初回借入日翌日起算)
- アイフル: 原則電話なし・99.1%なし(2025年1〜2月調査)。年3.0%〜18.0%、30日間利息0円(契約日翌日起算)
- SMBCモビット: 原則電話なし・同意なしでは実施しない。年3.00%〜18.00%、無利息サービスなし
- レイク: 勤め先への連絡は一切なし(公式コラム)。年4.5%〜18.0%、Web申込で60日間または365日間無利息(条件あり)
金利の低さを優先し、数日待てる人は銀行カードローンも候補になります。ただし銀行は保証会社の審査を経るため、公式の審査回答目安は楽天銀行「最短当日〜2営業日」、セブン銀行「最短翌日に借入」、みんなの銀行「数日〜1週間程度」などで、消費者金融のような分単位の即日融資はありません。電話を避けたいなら、在籍確認なしを明記するみんなの銀行、原則連絡なしのセブン銀行が候補です。それ以外の銀行は電話ありが前提で、個人名での連絡や時間帯の相談で対応する形になります。
本記事の選び方が向いている人・向いていない人を整理すると次のとおりです。
- 向いている人: 勤務先(同僚・上司)に電話が来るのを避けたい会社員・派遣社員・パート/今日中に借りたい/郵送物なし・カードレスにして家族にも知られたくない
- 向いていない人: 金利の低さを最優先し、数日待てる人(銀行9行の対応表と総合ランキングを併用してください)/本人に安定した収入がない無職・専業主婦(夫)(貸金業者からの借入は原則できません)/「審査なし」を探している人(審査なしの貸付は貸金業法上存在せず、掲げる業者は違法の可能性があります)
在籍確認なし(電話連絡なし)のカードローン23社を一覧比較
ここでは23社を「大手消費者金融5社」「銀行・ネット銀行9行」「中小消費者金融・その他貸金業者9社」の3グループに分け、金利・限度額・無利息・融資スピードと、在籍確認・郵送物・カードレスの条件を同じ列で並べました。数値はすべて2026年9月2日時点の各社公式サイトの表記です。融資スピードの「最短」表記には各社とも「申込時間や審査状況により異なる」という注記が付きます。
【電話100%なし・原則なし】大手消費者金融5社の比較表
| 商品名 | 実質年率 | 限度額 | 無利息期間(起算日) | 最短融資(公式表記) | 申込年齢 |
|---|---|---|---|---|---|
| アコム | 年2.4%〜17.9% | 1万〜800万円 | 30日間金利0円(契約日の翌日から) | 最短20分で契約・借入 | 20〜72歳 |
| プロミス | 年2.5%〜18.0% | 800万円まで | 30日間無利息(初回借入の翌日から。メールアドレス登録+Web明細が条件) | Web・アプリで最短3分 | 18〜74歳 |
| アイフル | 年3.0%〜18.0% | 1万〜800万円 | 最大30日間利息0円(契約日の翌日から) | 最短9分 | 満20歳以上(満70歳で新規融資停止) |
| SMBCモビット | 年3.00%〜18.00% | 1万〜800万円 | なし | 申込から最短15分 | 20〜74歳 |
| レイク | 年4.5%〜18.0% | 1万〜500万円 | Web申込: 60日間(契約額50万円未満)または365日間(50万円以上+契約後59日以内に収入証明提出)/自動契約機・電話申込: 30日間。いずれも契約日の翌日から | Webで最短8分 | 満20〜70歳(満71歳で新規融資停止) |
※2026年9月2日 編集部調べ。無利息はいずれも初めて契約する人が対象。最新の条件は公式サイトで確認してください。
| 商品名 | 電話在籍確認(公式表現) | 書類代替の例 | 郵送物なしの条件 | カードレス | 本人確認の方法 |
|---|---|---|---|---|---|
| アコム | 100%なし。いかなる場合も電話での在籍確認は実施しない | 書面・申告内容で確認 | ネット契約+カードレス(または自動契約機でカード受取)+電磁交付の登録 | 可 | 本人確認書類をネットまたは自動契約機で提出 |
| プロミス | 原則なし。98%の顧客に電話なし。必要時も同意なく実施しない | 社員証・給与明細書・源泉徴収票・雇用契約書など | 書面受取方法を「Web明細」に登録(延滞で連絡不能時は郵送あり) | スマホATM(セブン銀行・ローソン銀行)対応 | 本人確認書類1点、または金融機関口座の登録(書類不要) |
| アイフル | 原則実施しない。99.1%なし(2025年1月1日〜2月28日調査)。実施時は担当者個人名 | 公式に具体例の記載なし(収入証明等の提出はあり) | 原則、希望がない限り郵送しない(法定書面が郵送される例外あり) | 可(選択制) | スマホで本人確認/銀行口座で本人確認/書類2点提出 |
| SMBCモビット | 原則実施しない。必要時も事前に同意を得る | 公式に具体例の記載なし | WEB完結・カードレスで原則なし | 可 | アプリの「オンライン本人確認」 |
| レイク | 申込の際、勤め先への連絡は一切行っていない | 給与明細・源泉徴収票・社員証・雇用契約書・在籍証明書など(公式コラムの一般記述) | 郵送物なしの契約方法あり(選べない場合あり) | 公式サイト参照 | スマート本人確認(運転免許証)または口座登録+書類1点 |
※2026年9月2日 編集部調べ。各社公式FAQ・商品ページの記載を要約。「公式サイト参照」は本調査時点で公式ページ本文を確認できなかった項目です。最新の条件は公式サイトで確認してください。
【書類で代替できる・電話なしの行がある】銀行・ネット銀行9行の比較表
| 商品名 | 金利(変動) | 限度額 | 無利息・特典 | 審査・融資の目安(公式表記) | 口座開設 |
|---|---|---|---|---|---|
| 楽天銀行スーパーローン | 年1.9%〜14.5%(2027年1月15日までのキャンペーンで年0.95%〜7.25%) | 10万〜800万円 | 無利息なし。入会1,000pt+最大30,000pt | 最短当日〜2営業日(状況によりさらに時間がかかる場合あり) | 不要 |
| 三菱UFJ銀行 バンクイック | 年1.4%〜14.6% | 10万〜800万円 | なし | 審査結果は最短即日(平日9〜21時、土日祝9〜17時) | 不要 |
| セブン銀行ローンサービス | 年12.0%〜15.0% | 10万〜300万円(新規は最高50万円) | なし | 最短翌日に借入(Myセブン銀行アプリ申込) | 必要 |
| PayPay銀行カードローン | 年1.59%〜18.0%(100万円未満は年18.0%) | 公式サイト参照 | 初回借入日の翌日から30日間利息0円 | 公式サイト参照 | 必要(同時申込) |
| みんなの銀行 Loan | 公式サイト参照 | 公式サイト参照 | なし | 一次審査・最終審査とも数日〜1週間程度(土日祝は審査なし) | アプリ内で申込 |
| 三井住友銀行カードローン | 年1.5%〜14.5% | 10万〜800万円 | なし | 公式サイト参照 | 公式サイト参照 |
| auじぶん銀行 じぶんローン | 通常 年1.38%〜17.8%(au限定割 誰でもコース 年1.28%〜17.7%) | 10万〜800万円 | なし(au限定割) | 最短1時間で審査結果メール(夜間・混雑時は翌営業日) | 不要 |
| イオン銀行カードローン | 年3.8%〜13.8% | 10万〜800万円(本人に収入がなく配偶者に収入がある場合は50万円まで) | 契約日から90日以内の初回借入で、初回借入日から30日間利息0円 | 最短5日でカード到着 | 不要 |
| ソニー銀行カードローン | 年2.5%〜13.8% | 10万〜800万円 | 2026年7月1日〜10月31日の新規契約で最大3か月分の約定返済利息をキャッシュバック | 営業日14:30までに本審査結果を確認すると当日振込 | 必要(同時申込可) |
※2026年9月2日 編集部調べ。「公式サイト参照」は本調査時点で公式ページ本文を確認できなかった項目です。最新の条件は公式サイトで確認してください。
| 商品名 | 電話在籍確認(公式表現) | 電話の名義 | 保証会社 | 申込年齢 | 収入証明が必要な目安 |
|---|---|---|---|---|---|
| 楽天銀行スーパーローン | 勤務先へ在籍確認と契約内容確認の電話あり(専業主婦は在籍確認なし) | 社名は名乗らず個人名(必要時は「楽天銀行」) | 楽天カード(株)または三井住友カード(株) | 満20〜62歳(パート・アルバイト・専業主婦は60歳以下) | 限度額50万円以下なら原則不要 |
| 三菱UFJ銀行 バンクイック | 自宅・勤務先へ連絡する場合あり | 公式記載なし | アコム(株) | 満20歳以上65歳未満 | 限度額50万円超で必須 |
| セブン銀行ローンサービス | 原則として連絡なし(場合によっては連絡あり) | 公式記載なし | アコム(株) | 満20歳以上満70歳未満 | 100万〜300万円への増額時に年収確認書類 |
| PayPay銀行カードローン | 公式サイト参照(本調査時点でFAQ本文を確認できず) | — | SMBCコンシューマーファイナンス(株)・アコム(株) | 満20歳以上70歳未満 | 公式サイト参照 |
| みんなの銀行 Loan | 勤務先への在籍確認はない | — | 公式サイト参照 | 公式サイト参照 | 増枠時は一次審査後に50万円超で収入証明書類(公式FAQ)。新規申込時の基準は公式サイト参照 |
| 三井住友銀行カードローン | 電話による在籍確認(必要に応じて別途相談の記載あり) | 公式記載なし | SMBCコンシューマーファイナンス(株) | 満20歳以上満69歳以下 | 50万円超で収入証明 |
| auじぶん銀行 じぶんローン | 登録勤務先へ連絡 | 原則「auじぶん銀行」名。個人名での連絡も可 | アコム(株) | 満20歳以上70歳未満 | 公式サイト参照 |
| イオン銀行カードローン | 勤務先へ在籍確認の電話をする場合あり | 「イオン銀行」として | イオンフィナンシャルサービス・ドコモ・ファイナンス・オリエントコーポレーション・アコムのいずれか | 満20歳以上満65歳未満 | 公式サイト参照 |
| ソニー銀行カードローン | 勤め先に在籍確認・申込意思確認の電話をする | 公式記載なし | アコム(株)(キャンペーンページの記載) | 満20歳以上65歳未満 | 公式サイト参照(ページにより基準が異なる) |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
【相談で対応】中小消費者金融・その他貸金業者9社の比較表
| 商品名 | 実質年率 | 限度額 | 無利息期間(起算日) | 融資スピード(公式表記) | 申込年齢 |
|---|---|---|---|---|---|
| ダイレクトワン | 年4.9%〜18.0% | 1万〜300万円 | 55日間(初回借入の翌日から) | 店頭なら最短30分でカード発行・当日借入 | 20〜74歳 |
| いつも | 年4.80%〜20.00% | 1万〜500万円 | 最大60日間(初回かつ60万円以上の契約が条件) | Web申込で最短30分融資(新規は平日9:30〜18:00) | 20〜65歳 |
| フクホー | 年7.30%〜20.00% | 5万〜200万円(初回は50万円まで) | なし | 仮審査は最短即日〜数営業日 | 20歳以上66歳未満 |
| アムザ | 年15.0%〜20.0% | 5万〜100万円 | なし | 即日審査・即日融資の表記(来店なら30〜40分程度) | 公式記載なし |
| アロー | 年14.95%〜19.94% | 最大200万円 | なし | 最短45分で審査完了(融資時間ではない) | 22〜70歳 |
| セントラル | 年4.80%〜18.00% | 1万〜300万円 | 最大30日間(契約日の翌日から) | 平日14時までの申込受付で当日振込 | 20歳以上 |
| フタバ | 年14.959%〜19.945% | 1万〜50万円 | 30日間(起算日は公式に記載なし) | 平日16時までの審査完了で即日振込 | 20〜73歳 |
| クラポ | 年7.3%〜18.0% | 1万〜300万円 | なし | 店頭来店後、最短30分でカード発行 | 満20〜65歳(北海道全域・関東) |
| dスマホローン | 基準金利 年3.9%〜17.9%(優遇適用後 年0.9%〜17.9%) | 1万〜300万円 | なし(ドコモ回線・dカード等で最大年3.0%優遇) | d払い残高へは原則手続き後すぐ入金、口座へは翌営業日まで | 満20歳以上満68歳以下 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
| 商品名 | 電話在籍確認(公式表現) | 郵送物 | WEB完結 | 貸金業登録番号 | 申込手段 |
|---|---|---|---|---|---|
| ダイレクトワン | 原則、電話での在籍確認は行わない。申告内容や書類で確認。必要時は事前同意 | ネット契約はカード・会員規約を郵送。店頭契約は郵送なし | eKYC対応(免許証・マイナンバーカード・在留カード) | 東海財務局長(15)第00027号 | Web・電話・店頭 |
| いつも | 原則、在籍確認の電話は不要。必要時は必ず事前確認。自宅・勤務先への連絡は行っていない | 契約時の郵送物は一切なし | 可 | 高知県知事(5)第01519号 | Web |
| フクホー | 申込時に自宅・勤務先へ電話しない。契約時に必要な場合も事前に要望を確認 | まるごと電子契約(オンライン完結)または郵送契約 | 可(まるごと電子契約) | 大阪府知事(07)第12736号 | Web・チャット・電話・店頭 |
| アムザ | ネット申込は郵送物・在籍確認なし。無断で自宅・勤務先へ在籍確認しない | ネット申込は郵送物なし(電磁的書面契約) | 可 | 福岡県知事(4)第08682号 | Web・来店・郵送 |
| アロー | 公式記載なし | アプリ利用ならすべてWEBで完結し書類は届かない | 可(アプリ) | 愛知県知事(6)第04195号 | Web・アプリのみ(電話申込不可) |
| セントラル | 基本的に電話確認。一度本人と話してから方法を確認 | 公式記載なし(自動契約機でその場でカード発行) | Web申込可(契約は自動契約機・店舗・郵送も) | 四国財務局長(10)第00083号 | Web・自動契約機・店舗・郵送 |
| フタバ | 自宅・勤務先に個人名で連絡する場合あり | 契約書類は「FTサービスセンター」名で郵送。返送が必要 | 不可(郵送契約) | 東京都知事(5)第31502号 | Web・電話 |
| クラポ | 勤め先に電話で確認(提出書類で省略可能) | 公式記載なし | 店頭来店が基本 | 北海道知事(13)石第03056号(エイシン産業) | Web・店頭 |
| dスマホローン | 勤め先へ在籍確認の電話をする場合あり | 公式記載なし(アプリ・メールで連絡) | 可(dアカウント・アプリ) | 関東財務局長(1)第01533号 | Web・アプリ |
※2026年9月2日 編集部調べ。dスマホローンは銀行ではなく貸金業者(株式会社NTTドコモ・フィナンシャルグループ)の商品です。最新の条件は公式サイトで確認してください。
比較表の見方: 郵送物なし・WEB完結・カードレスの条件は会社ごとに異なる
「郵送物なし」は、どの会社も無条件ではありません。アコムはインターネット契約に加えて「カードレス契約または自動契約機でのカード受取」と「電磁交付の登録」の両方が必要です。プロミスは書面の受取方法を「Web明細」に設定することが条件で、支払いが遅れて連絡が取れない場合は郵送されます。アイフルは「希望がない限り送らない」方針ですが、メール不着や会員メニューにログインできない場合は法定書面が郵送されることがあります。
中小消費者金融では、いつも・アムザ(ネット申込)が郵送物なしを明記しています。ダイレクトワンはネット契約だとカードと会員規約が郵送され、フタバは契約書類の郵送と返送が必要です。家族に知られたくない人は、電話在籍確認の有無だけでなく、この郵送物の条件も必ず確認してください。
「WEB完結」は申込から契約までをWebで終えられる意味で使われますが、旧来言われていた「指定銀行口座+社会保険証が必要」といった条件は、SMBCモビットの現行ページには記載がありません。条件は各社で変わるため、本記事では公式ページの現在の記載だけを載せています。
目的別の選び方: 早さ・利息・家族に知られたくない・他社で断られた
「電話なし」の条件を満たす会社が複数ある場合は、次に何を優先するかで候補が変わります。比較表の数値をもとに、目的別の選び方を4つに整理しました。
- とにかく早く借りたい: 公式の最短表記はプロミス(Web・アプリで最短3分)・レイク(Webで最短8分)・アイフル(最短9分)・SMBCモビット(最短15分)・アコム(最短20分)です。いずれも申込時間・審査状況による注記付きで、審査回答時間(アイフル・SMBCモビットは9:00〜21:00)を過ぎると翌日以降になります。銀行は最短でもセブン銀行の「最短翌日」で、当日中の借入はできません
- 利息を抑えたい: 短期で返すなら無利息期間の長さ(レイクWeb申込60日・ダイレクトワン55日・アコム/プロミス/アイフル/セントラル30日)、長期になるなら上限金利の低さ(消費者金融ではアコム17.9%、銀行ではイオン銀行・ソニー銀行13.8%〜楽天銀行14.5%)で比べます。SMBCモビットは無利息がありません
- 家族・同居人にも知られたくない: 電話なしに加えて「郵送物なし」「カードレス」の条件を確認します。アコム(ネット契約+カードレスまたは自動契約機受取+電磁交付登録)、プロミス(Web明細登録)、アイフル(希望がない限り郵送なし・カードレス選択可)、SMBCモビット(WEB完結・カードレス)、いつも・アムザ(ネット申込で郵送物なし)、バンクイック(カードレス選択で原則郵送物なし)が該当します。返済はATMに行かずに済む口座振替・インターネット返済(プロミス・SMBCモビットなど)を選ぶ方法もあります
- 他社で審査に落ちた: 審査基準は各社非公開ですが、中小消費者金融の「原則電話なし」組(ダイレクトワン・いつも・フクホー・アムザ)は大手とは別の会社が独自に審査するため、大手で通らなかった人が申し込む余地はあります。上限金利は年18.0%〜20.0%と高めで限度額も小さいため、必要額に絞って申し込んでください。「必ず通る」「ブラックOK」と広告する業者は登録貸金業者ではない可能性が高く、利用してはいけません
家族・同居人に知られないための3点: 郵送物なし・カードレス・ATMに行かない返済
勤務先への電話を避けられても、自宅に契約書類やローンカードが届けば家族に知られる可能性は残ります。公式サイトで「郵送物なしの条件」「カードレスの可否」「ATMに行かずに済む返済方法」を確認できた会社を、同じ列で整理しました。「公式サイト参照」は本調査時点で公式ページに記載を確認できなかった項目です。
| 商品名 | 郵送物なしの条件(公式) | カードレス・カードの受取 | ATMに行かずに済む返済方法 | 郵送・連絡が発生する例外 |
|---|---|---|---|---|
| アコム | インターネット契約+(カードレス契約または自動契約機でのカード受取)+電磁交付の登録 | カードレス可。会員番号とWEBパスワードでマイページ・アプリから借入 | 公式サイト参照 | 公式サイト参照 |
| プロミス | 書面の受取方法を「Web明細」に登録 | スマホATM(セブン銀行・ローソン銀行)でカード不要 | インターネット返済(最短10秒)・口座振替 | 支払いが遅れて連絡が取れない場合は郵送あり |
| アイフル | 原則、希望がない限り郵送しない | カードレス選択可(カードあり選択時は郵送でカード送付) | 公式サイト参照 | メール不着や会員メニューにログインできない場合は法定書面が郵送 |
| SMBCモビット | WEB完結・カードレスで原則なし | 会員登録時にカードレス/カード発行を選択。スマホATM対応 | 口座振替・振込返済・インターネット返済・ポイント返済 | 書類不備・審査状況により本人の携帯電話へ連絡あり |
| レイク | 郵送物なしの契約方法あり(選べない場合あり) | 公式サイト参照 | 公式サイト参照 | 返済が滞ると無利息期間が終了 |
| 三菱UFJ銀行 バンクイック | カードレス選択で原則郵送物なし | カードレス可(カードレスはATM不可・振込借入のみ) | 自動支払い(三菱UFJ銀行口座からの引落) | カード発行時は転送不要の簡易書留で送付 |
| いつも | 契約時の郵送物は一切なし | 公式サイト参照(融資は振込) | 指定口座への振込(毎月1回・約定日制) | 公式サイト参照 |
| アムザ | ネット申込は郵送物なし(電磁的書面契約) | 公式サイト参照 | 公式サイト参照 | 郵送で申し込んだ場合は契約書等を郵送 |
※2026年9月2日 編集部調べ。各社公式サイト・FAQ・公式コラムの記載を要約。最新の条件は公式サイトで確認してください。
表のとおり、郵送物なしは「契約方法」と「明細の受取方法」を正しく選んで初めて成立します。契約後に気をつけたいのは返済の遅れです。プロミスは支払いが遅れて連絡が取れない場合に郵送を行い、アイフルもメールが届かない場合は法定書面を郵送します。電話・郵送物・カードの3点を避けたうえで、返済日を守ることが、家族に知られないための最後の条件です。返済はATMに行かずに済む口座振替やインターネット返済(プロミス・SMBCモビット)を選ぶと、通帳やATM利用の履歴以外に痕跡が残りません。
電話による在籍確認が原則ない大手消費者金融5社の詳細
大手5社は、いずれも公式サイトで「電話による在籍確認を原則行わない」ことを明記しています。「在籍確認なしの消費者金融」として検索したときに実質的に該当するのは、この5社と、後述する中小消費者金融のうち原則電話なしを明記する数社です。ただし表現には差があり、アコムとレイクは「100%なし」「一切行わない」、プロミス・アイフル・SMBCモビットは「原則なし。必要な場合も同意を得る」です。この差を理解しておくと、申込後に「書類の提出をお願いします」と言われたときに慌てずに済みます。各社の公式表現を、電話なしになる条件・ならない条件とあわせて見ていきます。
アコム: 勤務先への電話在籍確認を行わない公式方針と、書類確認になる場合
アコムは公式FAQで「勤務先へ在籍確認の電話は100%ありません。書面やご申告内容での確認を実施します。※いかなる場合においても、電話での在籍確認は実施しません」と説明しています。大手5社の中で「100%」と言い切っているのはアコムだけです。ただし在籍確認そのものは書面や申告内容で行われるため、勤務先の情報は正確に入力し、求められた書類は速やかに提出する必要があります。
貸付条件は実質年率2.4%〜17.9%、契約極度額1万〜800万円、申込条件は20歳から72歳までの安定した収入がある人(パート・アルバイト可)です。金利は2026年1月6日以降の新規契約に適用される条件で、2026年1月5日までに契約した人は3.0%〜18.0%です(同月6日以降に契約変更した場合は下限が2.4%になります)。「30日間金利0円サービス」は初めて契約する人が対象で、起算日は借入日ではなく契約日の翌日です。契約だけして借りずにいると無利息期間が減っていく点に注意してください。
郵送物なしにするには、インターネット契約に加え「カードレス契約または自動契約機でのカード受取」と「電磁交付の登録」が必要です。カードレスなら会員番号とWEBパスワードでマイページ・アプリから借入できます。融資は「最短20分で契約完了・借入可能」、振込は24時間365日・最短10秒(金融機関により異なる)と公式に記載されています。収入証明書は利用限度額50万円超、または他の貸金業者との合計100万円超で必要です。
アコムには「ACマスターカード」というクレジットカードもありますが、本記事で扱うのは無担保カードローンです。30日間金利0円サービスもクレジットや借換えローンは対象外です。アコムの電話が来るケースや書類で完了する流れは、アコムの在籍確認で電話が来るケースと書類で完了する流れで詳しく解説しています。
プロミス: 原則電話なし・WEB完結の条件と無利息期間の起算日
プロミス(SMBCコンシューマーファイナンス)は公式FAQで「原則、勤務先にお電話はおこないません。実際に98%のお客さまには電話での在籍確認を実施しておりません。審査の状況によりお電話する場合でも、お客さまの同意を得ずに実施することはございません」と明記しています。電話の代わりに使える書類として、社員証・給与明細書・源泉徴収票・雇用契約書などが公式に挙げられています。
貸付条件は実質年率2.5%〜18.0%(新規契約の人が対象)、融資額800万円まで、申込年齢18〜74歳です。主婦・学生でもアルバイト・パートなどの安定した収入があれば申し込めますが、高校生(定時制・高専含む)と収入が年金のみの人は対象外です。プロミスの上限金利は18.0%で、100万円以上の借入は年15.0%が上限になります。
「30日間無利息サービス」の起算日は初回借入の翌日で、アコム・アイフルの「契約日の翌日」とは異なります。契約後すぐに借りない場合でも無利息期間が減らない点は有利ですが、適用には「はじめての利用」「メールアドレス登録」「Web明細の利用」の3条件が必要です。Web明細を選ぶことは、郵送物を原則なしにする条件でもあります。
融資スピードは「Web・アプリからの申込なら最短3分で借入可能」、インターネット振込は最短10秒程度・原則24時間365日・手数料0円です。本人確認は本人確認書類1点のほか、本人名義の金融機関口座を登録する方法も選べ、その場合は書類提出が不要です。収入証明書は希望額50万円超・他社と合わせて100万円超に加え、申込時の年齢が19歳以下の場合も必須です。
アイフル: 原則電話なしと公表している実施率の扱い方(調査期間つき)
アイフルは公式サイトで「勤務先への在籍確認の電話99.1%なし」と公表しています。この数値は2025年1月1日〜2月28日の調査期間に、WEBまたは無人店舗から申し込んで契約した顧客を対象にしたもので、「原則実施しません。ただし審査状況により実施する場合があります。担当者個人名で連絡」というのが公式の説明です。WEB完結の案内ページでも「勤務先への在籍確認の電話や、自宅への電話連絡も原則行っていません」と記載されています。99.1%は調査期間つきの実績値であり、「100%」ではない点を押さえておきましょう。
貸付条件は実質年率3.0%〜18.0%、契約限度額1万〜800万円(千円単位)です。申込条件は満20歳以上で定期的な収入と返済能力がある人で、給与所得者・自営業者・パート・アルバイト・派遣・出向・嘱託社員・主婦(専業主婦を除く)・学生が対象と明記されています。年金収入のみの人は対象外で、取引中に満70歳になると新規融資が停止されます。
「最大30日間利息0円」は初めてキャッシングローンを契約する人限定で、起算日は契約日の翌日です。融資は「最短9分」ですが、これは申込手続き完了時点から計測した最短時間で、審査回答時間は土日祝を問わず9:00〜21:00です。夜間の申込は翌営業日午前中の回答になる可能性があります。
郵送物は「原則、希望がない限り送らない」方針で、カードレスも選択できます。本人確認は「スマホで本人確認」「銀行口座で本人確認」「本人確認書類2点の画像送信」の3方式で、本人名義の銀行口座を登録する方法なら原則として本人確認書類の提出が不要です。
SMBCモビット: 原則電話なしの公式表現とWEB完結・郵送物なし
SMBCモビットは公式メディアで「申込者および勤務先に対する電話連絡を原則として実施しません。もし連絡が必要な場合も、事前に申込者の同意を得たうえで実施します。原則として郵送物もない」と説明しています。書類不備や審査状況によっては本人の携帯電話に連絡が入ることはありますが、勤務先への電話は同意なしに行われません。
かつて「WEB完結には三井住友銀行などの指定口座と社会保険証が必要」と語られていましたが、現行の公式ページにこの条件は記載されていません。本記事では現在の記載に従い、条件付きでは書いていません。WEB完結ならカードレスで、会員登録時にカードレスかカード発行かを選べます。スマホATM(セブン銀行・ローソン銀行)とPayPayマネーへのチャージにも対応しています。
貸付条件は実質年率3.00%〜18.00%(最高利用残高100万円以上は15.00%)、利用限度額1万〜800万円、申込年齢は満20〜74歳です。大手5社で唯一、無利息サービスがありません。短期で返す予定なら、無利息のある他社のほうが利息は少なくなります。融資は「申込から最短15分で融資完了」ですが、審査結果の案内は申込の曜日・時間帯によって翌日以降になる場合があり、WEB申込は21:00〜9:00が受付休止です。
本人確認はスマホアプリの「オンライン本人確認」(運転免許証またはマイナンバーカード等)で、用意できない場合は返済方法で口座振替型を選ぶ形になります。収入証明は50万円超または他社合算100万円超で必要です。
レイク: 勤め先へ連絡しない方針と無利息期間の選択肢
レイク(新生フィナンシャル・SBI新生銀行グループ)は公式コラム「おしえて!レイク」で「レイクではお申込みの際、お勤め先へのご連絡は一切おこなっておりません」と説明しています。在籍の確認は、給与明細・源泉徴収票・社員証・雇用契約書・在籍証明書などの書類で行うのが一般的だと同コラムに記載されています。なお、契約後に増額を申し込む際には在籍確認が行われる可能性がある旨も書かれています。ブランド名は「レイク」で、旧称の「レイクALSA」は使われていません。
貸付条件は年率4.5%〜18.0%、融資額1万〜500万円、申込条件は満20歳以上70歳以下で安定した収入がある人(パート・アルバイト可)です。取引中に満71歳になると新規融資が停止されます。融資スピードは「Webなら最短8分融資」で、申込は24時間365日受け付けています。
無利息は現行3種類で、いずれも初めての契約かつ契約日の翌日起算です。①「365日間無利息」はWeb申込・契約で契約額50万円以上、かつ契約後59日以内に収入証明書類を提出・登録完了した場合に、借入額全額が365日間無利息になります(2025年3月27日開始)。期限内に収入証明を出さないと60日間無利息に切り替わります。②「60日間無利息」はWeb申込で契約額50万円未満の場合、③「30日間無利息」は自動契約機または電話申込の場合です。無利息期間中も返済日は到来し、滞ると無利息が終了します。
郵送物なしの契約方法はありますが「選べない場合あり」と注記されています。本人確認は運転免許証を使った「スマート本人確認」か、口座登録+本人確認書類1点(運転免許証・資格確認書・パスポート・マイナンバーカード・在留カード)です。収入証明はレイクの限度額50万円超、他社を含めた総額100万円超、提出済みの証明が発行から3年以上経過した場合に必要です。
電話連絡なしにしやすい中小消費者金融・その他の貸金業者9社
大手で審査に通らなかった人や、家族にも知られたくない人の受け皿になるのが中小消費者金融です。中小は大手より上限金利が高い会社が多く(年18.0%〜20.0%)、限度額も小さめですが、「原則電話なし」を明記する会社や、事前相談で在籍確認の方法を調整してくれる会社があります。ここで扱う9社はすべて財務局または都道府県知事の登録を受けた貸金業者です。なお、いずれの会社も審査基準や通過率は公表していないため、「審査が甘い」とは書きません。LINEポケットマネーやメルペイスマートマネーのようなスマホ完結型のローンも運営主体は銀行ではなく貸金業者ですが、本記事では2026年9月2日時点で公式サイトの記載を直接確認できた会社に絞っているため扱っていません。中小を含めた総合比較は消費者金融おすすめ26社の総合比較を参照してください。
ダイレクトワン: 申告内容・書類による在籍確認と55日間無利息
ダイレクトワン(スルガ銀行グループ・東海財務局長(15)第00027号)は「原則、電話での在籍確認は行っておりません。ご申告内容や書類にて確認」と公式に記載し、必要な場合は事前に同意を取る方針です。実質年率4.9%〜18.0%、限度額1万〜300万円、申込年齢は20〜74歳で、主婦(主夫)・パート・学生・アルバイトも安定収入があれば申し込めます。年金収入も「安定した収入」に含まれると公式FAQにあります。
「初めての方なら55日間利息0円」は初回借入の翌日起算で、大手の30日より長いのが特徴です。店頭窓口なら最短30分でカード発行・当日借入できますが、ネット申込の場合はカードと会員規約が郵送されます。郵送物を避けたい人は店頭契約を検討してください。収入証明は極度額50万円超または他社含め100万円超で必要です。
いつも: 原則電話なし・郵送物なしと60日間無利息の条件
いつも(株式会社いつも・高知県知事(5)第01519号)は、よくある質問で「原則、在籍確認のお電話は不要」「必要になる場合も必ずお客様へ事前確認」「自宅・勤務先へのご連絡は行っておりません」と明記しています。契約時の郵送物も一切なしで、電話・郵送物の両方を避けたい人に向いた条件です。
フリーローンの実質年率は4.80%〜20.00%、限度額1万〜500万円、申込年齢は20〜65歳です。パート・アルバイト・派遣・契約社員も「現在お仕事をされている方であれば」申し込めますが、無職の人は対象外です。「最大60日間利息0円(itsumoゼロ)」は初めての契約かつ60万円以上の契約が条件で、少額契約では適用されません。Web申込なら最短30分で融資ですが、新規の審査・振込は平日9:30〜18:00に限られ、18時以降の申込は翌営業日扱いです。必要書類は顔写真付き身分証と健康保険証の2点セットに加え、収入証明1点が求められます。
フクホー: 申込時に電話なし・必要時は事前に要望を確認
フクホー(大阪府知事(07)第12736号・創業1967年)は公式FAQで「お申込みの際に、ご自宅やお勤め先にお電話することはございません」と記載し、契約時に確認が必要な場合も事前に本人の要望を聞く方針です。契約は「まるごと電子契約」(オンライン完結・来店不要)または郵送契約の2種類で、仮審査は「通常、最短即日〜数営業日以内」、電話申込は最長3営業日かかるためWeb申込が推奨されています。
実質年率7.30%〜20.00%、限度額5万〜200万円(新規は初回50万円まで)、申込年齢は20歳以上66歳未満です。パート・アルバイト・派遣は申し込めますが、自営業主・会社役員・無職(年金のみ・主婦・主夫・就職予定を含む)は融資対象外と明記されています。必要書類には本人確認書類・所得証明書類に加えて「住民票原本(本籍地記載分)」が含まれる点が他社と異なります。無利息サービスはありません。
アムザ: ネット申込なら郵送物・在籍確認なしの明記
アムザ(福岡県知事(4)第08682号・福岡天神店)は「ネットでお申し込みの方は、郵送物、在籍確認ありません」「保険証の確認のみで在籍確認等は行っておりません」「無断で直接ご自宅や勤務先等に在籍確認を行うことはありません」と公式に記載しています。本記事の消費者金融・貸金業者14社の中で「在籍確認ありません」とまで明記しているのはアムザだけです(銀行ではみんなの銀行が同様の表現です)。ただし、これは貸金業法上の返済能力調査が省かれるという意味ではなく、保険証などの書類で勤務先を確認するという趣旨です。
フリーローンの年率は15.0%〜20.0%、限度額5万〜100万円で、ネット申込は郵送物なしの電磁的書面契約です。来店なら「ご来店からご融資まで30分〜40分程」、即日審査・即日融資の表記もあります。営業時間は平日9:30〜17:00(土日祝・正月・お盆休)で、申込年齢や返済方式は公式ページに記載がありません。なお「メールアドレスがあれば電話を省略できる」という説明が他サイトで見られますが、公式にはそのような表現はありません。
アロー: アプリ申込でWEB完結・書類が届かない(在籍確認の方法は公式記載なし)
アロー(愛知県知事(6)第04195号・名古屋市)はネット申込専用の貸金業者で、電話申込は受け付けていません。「アプリをご利用の場合はすべてWEBで完結しますので書類が届くことはありません」と公式に記載しており、郵送物を避けたい人に向いています。一方で、在籍確認の方法は公式サイトに記載がありません。本記事では「電話なし」とも「電話あり」とも書かず、申込前に問い合わせることを勧めます。
フリープランの実質年率は14.95%〜19.94%、限度額は最大200万円(基本的に年収の3分の1まで)です。申込年齢は「21歳以下及び71歳以上の方はご契約出来ません」とあるため22〜70歳で、「20歳以上」ではありません。審査は「最短45分で審査完了」ですが、これは融資までの時間ではなく、申込時間によっては当日対応できない場合があります。必要書類は本人確認書類(運転免許証・資格確認書・マイナンバーカード等)と収入証明(源泉徴収票・給料明細等)で、無利息サービスはありません。
セントラル: 電話確認が基本だが、本人と話してから方法を決める
セントラル(四国財務局長(10)第00083号・創業1973年・16店舗)は、在籍確認について「一度お客様とお話をしてからどのようにするかを確認致します。基本的にお電話確認をさせていただきます」と記載しています。申込直後にいきなり勤務先へ電話するのではなく、本人と相談したうえで方法を決める運用です。電話を避けたい事情があれば、この相談の段階で書類による確認を希望できるかを尋ねる形になります。
実質年率4.80%〜18.00%、限度額1万〜300万円で、上限金利18.00%は中小の中では大手並みの水準です。「最大30日間金利0円」は初回契約者限定で、契約日の翌日起算(公式が「お借入日の翌日ではございません」と明記)です。平日14時までの申込受付で当日振込ができ、自動契約機「セントラルくん」ならその場でカード発行されます。セブン銀行ATMで借入・返済ができ、女性専用の「マイレディス」もあります。審査時間の「最短◯分」表記は公式にありません。
フタバ: 個人名で連絡する場合あり・契約書類は郵送
フタバ(東京都知事(5)第31502号・創業1962年)は、Q&Aで「ご自宅および勤務先に個人名でご連絡させていただく場合がございます」と記載しています。電話が入る可能性はあるものの、社名ではなく個人名での連絡と明記されている点が特徴です。契約書類は「FTサービスセンター」名で郵送され、返送(住民票が必要)も必要なため、郵送物なしにはできません。
実質年率14.959%〜19.945%、限度額1万〜50万円、申込年齢は20〜73歳です。「他社でのお借入は4社以内の方が対象」と申込条件に明記されており、複数社を利用中の人は注意が必要です。30日間無利息サービスは初めての利用者が対象ですが、起算日は公式に記載がありません。平日16時までに審査が完了すれば即日振込され、銀行営業時間外・休日は翌営業日の振込です。
クラポ: 勤め先へ電話で確認、提出書類で省略可能(北海道・関東)
クラポは北海道がエイシン産業株式会社(北海道知事(13)石第03056号)、関東が株式会社CURAPO(茨城県知事(14)第00488号)の2社体制で、対象は北海道全域と関東全域(土浦店)です。在籍確認は「お勤め先にお電話にて確認」が原則ですが、「提出書類で省略可能」と公式に記載されています。書類で代替できる旨を明記している数少ない例です。
実質年率7.3%〜18.0%、限度額1万〜300万円、申込年齢は満20〜65歳でアルバイトも可です。店頭来店後、最短30分でカード発行でき、必要書類は運転免許証(ない場合は健康保険証等)と、条件により源泉徴収票等です。無利息サービスはありません。
dスマホローン(NTTドコモ・フィナンシャルグループ): 勤め先へ電話の場合あり・アプリ完結
dスマホローンは株式会社NTTドコモ・フィナンシャルグループ(関東財務局長(1)第01533号)が提供する貸金業者のスマホローンで、銀行ではないため総量規制の対象です。在籍確認については「お勤め先へも在籍確認のお電話をさせていただく場合がございます」と申込ページに記載されており、電話なしを約束するものではありません。収入証明は「お申込み内容により」提出を求められる場合があります。
基準金利は年3.9%〜17.9%で、ドコモ回線契約(-1.0%)・dカード GOLD等(-1.5%、dカード通常-0.5%)・d払い残高からの支払い(-0.5%)で最大年3.0%の優遇があり、適用後は年0.9%〜17.9%です。限度額は1万〜300万円、申込条件は満20歳以上満68歳以下で、本人名義のドコモ回線またはdアカウントの保有が必要です(回線がなくてもdアカウントで申込可)。借入はd払い残高へ原則すぐに入金(24時間365日)、金融機関口座へは原則翌営業日までの振込です。無利息サービスはありません。「dスマホローン おまとめ」「dスマホローン BUSINESS」は別会社(ドコモ・ファイナンス)の別商品です。
銀行カードローンで在籍確認なし(電話なし)にできる?9行の対応表
「銀行カードローンで在籍確認なし」を探している人は多いのですが、結論として、電話なしを公式に明記している銀行はみんなの銀行のみで、セブン銀行が「原則連絡なし(場合により連絡あり)」、残る7行のうちPayPay銀行は在籍確認の公式記載を本調査で確認できず、他の6行は「電話あり」または「連絡する場合あり」です。銀行は上限金利が年13.8%〜15.0%の行が多く消費者金融より低い一方(PayPay銀行の100万円未満は年18.0%、auじぶん銀行は年17.8%と例外もあります)、保証会社の審査を経るため回答に時間がかかります。「消費者金融と銀行はどちらが勤務先に知られにくいか」という比較で言えば、電話を避ける観点では、公式に電話なしを明記する大手消費者金融5社のほうが確実です。銀行の利点は上限金利の低さと、楽天銀行・auじぶん銀行のように名乗り方に配慮する運用がある点で、「電話が来ても構わないが金利は抑えたい」人向けと考えてください。9行の在籍確認・名義・保証会社・審査回答の目安を1つの表にまとめました。
| 銀行 | 電話在籍確認の原則 | 電話の名義・配慮 | 書類代替の記載 | 審査回答の目安(公式) | 上限金利・口座 |
|---|---|---|---|---|---|
| みんなの銀行 Loan | 勤務先への在籍確認はない | —(増枠時も原則電話なし) | —(電話自体がないため代替不要) | 数日〜1週間程度(土日祝は審査なし) | 公式サイト参照/アプリ内で申込 |
| セブン銀行ローンサービス | 原則として連絡なし。場合によっては連絡あり | 公式記載なし | 公式記載なし | 最短翌日に借入 | 年15.0%/口座必要 |
| 楽天銀行スーパーローン | 勤務先へ電話あり(専業主婦はなし) | 社名を名乗らず個人名。必要時は「楽天銀行」 | 公式記載なし | 最短当日〜2営業日 | 年14.5%/口座不要 |
| 三菱UFJ銀行 バンクイック | 自宅・勤務先へ連絡する場合あり | 公式記載なし | 公式記載なし | 審査結果は最短即日(平日9〜21時、土日祝9〜17時) | 年14.6%/口座不要 |
| PayPay銀行カードローン | 公式サイト参照(本調査時点でFAQ本文を確認できず) | — | — | 公式サイト参照 | 年18.0%(100万円未満)/口座必要 |
| 三井住友銀行カードローン | 電話による在籍確認 | 「必要に応じて別途相談」の記載あり | 公式記載なし | 公式サイト参照 | 年14.5%/公式サイト参照 |
| auじぶん銀行 じぶんローン | 登録勤務先へ連絡 | 原則「auじぶん銀行」名。個人名も可 | 公式記載なし | 最短1時間で結果メール(夜間・混雑時は翌営業日) | 年17.8%(通常)/口座不要 |
| イオン銀行カードローン | 電話をする場合あり | 「イオン銀行」として連絡 | 公式記載なし | 最短5日でカード到着 | 年13.8%/口座不要 |
| ソニー銀行カードローン | 勤め先に在籍確認・申込意思確認の電話 | 公式記載なし | 公式記載なし | 14:30までの本審査結果確認で当日振込 | 年13.8%/口座必要(同時申込可) |
※2026年9月2日 編集部調べ。上限金利は各行の金利範囲の上限(変動金利)。最新の条件は公式サイトで確認してください。
みんなの銀行 Loan: 勤務先への在籍確認なし・アプリ完結
みんなの銀行のLoanは、公式FAQで「勤務先への在籍確認はありません。」と明記している、本記事で唯一の銀行カードローンです。増枠の申込時も「原則として、お電話をすることはありません」とされ、申込内容の確認などで本人の携帯電話に連絡が入る可能性があるにとどまります。申込から借入までアプリで完結し、毎月の返済額は「前月借入をした残高の利息分」で、元金は月中にアプリから随時返済する仕組みです。
注意点は審査に時間がかかることです。一次審査・最終審査とも「数日〜1週間程度お時間をいただく場合がございます」とあり、土日祝は審査が行われません。急ぎの人には向きませんが、電話・郵送物を避けて銀行で借りたい人には最有力です。金利・限度額は本調査時点で公式ページ本文を確認できなかったため、公式サイトで確認してください。審査に落ちた場合の対処はみんなの銀行ローンの審査に落ちたときの対処法で解説しています。
セブン銀行ローンサービス: アプリ完結と「原則連絡なし」の位置づけ
セブン銀行ローンサービスは商品ページで「原則としてご連絡することはありませんが、場合によってはご連絡することがあります」と記載しています。電話なしを約束するものではありませんが、原則連絡なしと明記している点で他の銀行より一歩進んだ表現です。申込にはセブン銀行口座が必要で、Myセブン銀行アプリから申し込むと最短翌日に借入でき、キャッシュカード到着前からスマホATMで取引できます。
金利は限度額別に年12.0%〜15.0%(10万・30万・50万円は年15.0%)、限度額は10万〜300万円の9段階で、新規契約時は最高50万円です。申込条件は契約時満20歳以上満70歳未満で、保証会社はアコム株式会社です。ATM手数料は借入・返済とも曜日・時間帯にかかわらず0円です。審査で落ちる人の傾向はセブン銀行カードローンの審査で落ちる人の特徴で整理しています。
楽天銀行スーパーローン: 個人名での連絡とプライバシー配慮
楽天銀行スーパーローンは、勤務先への在籍確認と契約内容確認の電話を行うと公式FAQに記載しています。ただし「社名は名乗らず個人名でご連絡」する運用で、必要な場合に「楽天銀行」と名乗ることがあるという説明です。専業主婦は在籍確認がありません。金利は年1.9%〜14.5%(変動)で、2026年8月17日〜2027年1月15日の「金利半額キャンペーン」期間中は年0.95%〜7.25%が適用され、終了後は通常金利に戻ります。
限度額は10万〜800万円(専業主婦は50万円まで)、申込年齢は満20歳以上62歳以下(パート・アルバイト・専業主婦は60歳以下)、保証会社は楽天カード株式会社または三井住友カード株式会社です。楽天銀行口座は不要で、審査は「最短当日〜2営業日」、収入証明書は限度額50万円以下なら原則不要です。楽天会員ランクに応じた審査優遇がある旨も公式に記載されています(内容は非公開)。
三菱UFJ銀行カードローン バンクイック: 自宅・勤務先へ連絡する場合あり
バンクイックは公式FAQで「勤務先の確認や、申込内容に間違いがないかなどを確認するために、ご自宅および勤務先へ連絡する場合があります」と記載しています。電話の省略や書類代替についての明記はありません。金利は年1.4%〜14.6%、限度額10万〜800万円、申込条件は満20歳以上65歳未満で、保証会社はアコム株式会社です。
三菱UFJ銀行の口座は不要(自動支払い返済を希望する場合のみ必要)で、Web完結・カードレスを選べば原則郵送物なしにできます。審査結果は「お申込日の最短即日(平日9〜21時、土日祝9〜17時)」に連絡され、受付時間や審査状況によっては翌日以降になります。収入証明は50万円超の限度額を希望する場合に必須です。三菱UFJ銀行・セブン銀行・ローソン銀行・イーネットATMはいつでも手数料無料です。
PayPay銀行カードローン: 口座必須・初回30日間利息0円(在籍確認の方法は公式サイトで確認)
PayPay銀行カードローンは、本調査時点で在籍確認に関する公式FAQページを取得できなかったため、電話の有無・名義を本記事では断定しません。申込前に公式FAQで確認してください。分かっている条件は、満20歳以上70歳未満で継続して安定した収入があり、PayPay銀行口座を同時申込することです。金利は限度額別の変動金利で、100万円未満は年18.0%と銀行としては高く、1,000万円以上で年1.59%まで下がります。
「初めてご利用の方は最大30日間利息0円」で、起算は初回借入日の翌日です。保証会社はSMBCコンシューマーファイナンス株式会社とアコム株式会社の2社で、遅延損害金は年20.00%です。仮審査と本審査の所要時間や通過率は公式非公開のため、「本審査で落ちる確率◯%」といった数値は根拠がありません。
三井住友銀行カードローン: 電話による在籍確認(必要に応じて別途相談)
三井住友銀行カードローンは、申込ページで電話による在籍確認を行う旨と「必要に応じて別途相談」の記載があります。書類代替を明記しているわけではないため、事情がある場合は申込後に相談する形になります。金利は年1.5%〜14.5%(住宅ローン利用者は年1.5%〜8.0%)、限度額10万〜800万円、申込条件は満20歳以上満69歳以下で年金収入のみは不可、保証会社はSMBCコンシューマーファイナンス株式会社です。三井住友銀行・提携コンビニATMの手数料は0円で、カードレス(SMBCダイレクト)も選べます。審査時間と口座の要否は公式ページの記載が確定できなかったため、公式サイトで確認してください。
auじぶん銀行カードローン: 銀行名/個人名を選べる
auじぶん銀行の「じぶんローン」は、登録した勤務先へ連絡を行いますが、名乗り方は原則「auじぶん銀行」名で、個人名での連絡も可能と公式に記載されています。銀行名を名乗られたくない人は、申込時に個人名を希望できる仕組みです。審査は「最短1時間で審査結果をご登録のEメールアドレス宛にお知らせ」で、夜間・混雑時は翌営業日回答です。
金利は通常年1.38%〜17.8%、au IDを持つ人向けの「カードローンau限定割」は誰でもコース年1.28%〜17.7%、借り換えコース年0.88%〜13.0%です。上限17.8%は銀行カードローンでは高水準なので、少額借入では消費者金融と大差ない点に注意してください。限度額は10万〜800万円、申込条件は契約時満20歳以上70歳未満、保証会社はアコム株式会社で、auじぶん銀行の口座がなくても申し込めます。
イオン銀行カードローン: 「イオン銀行」名で電話をする場合あり
イオン銀行カードローンは「ご勤務先へイオン銀行として在籍確認のお電話をさせていただく場合がございます」と商品ページに記載しています。個人名ではなく銀行名で連絡する旨が明記されている点は、他行と異なります。金利は限度額別の変動金利で年3.8%〜13.8%(10〜90万円は年11.8%〜13.8%)、限度額10万〜800万円、申込条件は契約時満20歳以上満65歳未満で、パート・アルバイト・自営業・専業主婦(夫)は可、学生は不可です。本人に収入がなく配偶者に収入がある場合は50万円までです。
「新規ご契約日から90日間以内の初回借入で初回借入れ日から30日間利息0円」の特典があり、イオン銀行口座は不要です。保証会社はイオンフィナンシャルサービス・ドコモ・ファイナンス・オリエントコーポレーション・アコムのいずれかです。審査時間の公式表記はなく「最短5日でカード到着」の記載のみで、即日融資はできません。
ソニー銀行カードローン: 勤め先へ在籍確認・意思確認の電話
ソニー銀行カードローンは「お勤め先に在籍確認、お申込の意思確認の電話をします」と申込の流れに明記しており、電話なしにはできません。金利は年2.5%〜13.8%(変動、原則毎月1日に決定)、限度額10万〜800万円、申込条件は満20歳以上65歳未満で現在仕事をしていて毎月定期的な収入がある人です。円普通預金口座が必要ですが同時申込できます。仮審査・本審査の結果はメールで届き、営業日14:30までに本審査結果を確認した場合は当日振込されます。2026年7月1日〜10月31日に初めて契約すると最大3か月分の約定返済利息が全額キャッシュバックされるキャンペーンがあります(元利一括返済の利息・遅延時・解約時は対象外)。
銀行に共通する仕組み: 保証会社審査・即日融資なし・口座要否・総量規制の扱い
銀行カードローンには消費者金融と異なる共通点が3つあります。1つ目は保証会社の審査です。9行の保証会社はアコム(バンクイック・セブン銀行・auじぶん銀行など)、SMBCコンシューマーファイナンス(三井住友銀行・PayPay銀行)、楽天カード・三井住友カード(楽天銀行)などで、在籍確認や返済能力の審査は保証会社側でも行われます。保証会社の審査基準は非公開ですが、同じ保証会社の商品は審査の傾向が似る可能性があると一般に言われています。
2つ目は融資までの時間です。銀行側と保証会社側の二段階の審査を経るため、公式の目安は楽天銀行「最短当日〜2営業日」、セブン銀行「最短翌日」、みんなの銀行「数日〜1週間程度」、イオン銀行「最短5日でカード到着」で、消費者金融のような「申込から数十分」という融資はありません。「今日中に必要」という人は消費者金融を選ぶのが現実的です。
3つ目は総量規制の扱いです。銀行カードローンは銀行法にもとづく貸付なので、貸金業法の総量規制(年収の3分の1)の直接の対象ではありません。ただし各行は独自の審査で年収に対する借入割合を見ており、「年収の3分の1」相当の目安が実務上あると言われます。公式サイトで「年収の3分の1」を明記している行は本調査で確認できなかったため、法律上は対象外でも借りやすいわけではないと理解してください。口座の要否は行によって異なり、楽天銀行・バンクイック・auじぶん銀行・イオン銀行は不要、セブン銀行・PayPay銀行・ソニー銀行は必要です。地方銀行のカードローンは営業エリアの条件があるため、本記事の対応表では扱っていません。北海道にお住まいの人は、北洋銀行カードローンの在籍確認と金利を別記事で確認してください。
電話なしで在籍確認を終わらせる申込手順と用意する書類
電話を避けるために大切なのは、会社選びだけではありません。申込直後の動き方と、勤務先が分かる書類の準備で、「原則なし」の会社でも電話に切り替わる確率を下げられます。ここでは5つの手順に分けて、実務の流れを説明します。
手順1: 公式に「電話なし」「原則なし」と明記された会社を選ぶ
最初の一歩は、冒頭の4段階早見表で「電話100%なし」「原則なし」に分類された会社から選ぶことです。具体的にはアコム・レイク(100%なし・一切なし)、プロミス・アイフル・SMBCモビット・ダイレクトワン・いつも・フクホー(原則なし・同意なしでは電話しない)、アムザ(ネット申込は在籍確認なし)、みんなの銀行(在籍確認なし)です。公式に記載がない会社を「電話が来ないはず」と期待して申し込むのは避けてください。
手順2: WEB申込直後にオペレーターへ書類確認を希望する
「原則なし」の会社は、審査状況によって電話が必要になる場合に本人の同意を取る運用です。つまり、電話をかける前に必ず本人へ連絡が来ます。その連絡の際に「勤務先への電話は避けたいので、社員証や給与明細で確認してほしい」と伝えてください。プロミスは社員証・給与明細書・源泉徴収票・雇用契約書などを代替書類として公式に挙げており、セントラルのように「一度お客様とお話をしてからどのようにするかを確認」する会社でも、この段階で希望を伝えられます。はじめての申込・相談窓口は、アコム0120-07-1000、プロミス0120-24-0365(9:00〜21:00・土日祝も)、アイフル0120-201-810(9:00〜17:00)、SMBCモビット0120-03-5000(9:00〜21:00)、レイク0120-09-09-09(平日9:00〜18:00)です。
手順3: 勤務先が分かる書類を揃える(書類一覧×各社受付可否の表)
書類による在籍確認で使えるのは、「本人の氏名」と「勤務先名」の両方が載っている書類です。公式に書類例を挙げている会社は限られるため、下表では「公式に記載がある会社」と「書類で何が確認できるか」を整理しました。同じ書類でも受け付けるかどうかは会社の判断になるため、提出前に確認してください。
| 書類 | 確認できる内容 | 公式に書類例として記載がある会社 | 注意点 |
|---|---|---|---|
| 社員証 | 氏名・勤務先名(顔写真付きなら本人性も) | プロミス、レイク(公式コラムの一般記述) | 有効期限切れ・退職済みの社員証は不可。裏面に発行日があれば併せて撮影 |
| 給与明細書(直近) | 氏名・勤務先名・支給額・支給日 | プロミス、レイク、いつも(収入証明として)、アロー(収入証明として) | 収入証明としては「直近2か月分以上」が貸金業法施行規則の基準。勤務先名が省略された明細は在籍の証明に使いにくい |
| 源泉徴収票 | 氏名・勤務先名・年収 | プロミス、レイク、アコム(収入証明として) | 前年分のため、転職直後は現在の勤務先が載らない |
| 雇用契約書・労働条件通知書 | 氏名・勤務先名・雇用形態・契約期間 | プロミス、レイク(公式コラムの一般記述) | 派遣社員は派遣元との契約書になる。入社直後で給与明細がない人の代替になり得る |
| 在籍証明書 | 氏名・勤務先名・在籍の事実 | レイク(公式コラムの一般記述) | 勤務先に発行を依頼する必要があり、用途を聞かれることがある |
| 資格確認書・健康保険証(社会保険) | 氏名・保険者(健康保険組合・協会けんぽ)・事業所名 | いつも(必要書類として健康保険証)、アムザ(保険証の確認)、アイフル・レイク・アロー(本人確認書類として資格確認書) | 健康保険証は順次マイナ保険証・資格確認書へ移行しており、各社の必要書類ページも「資格確認書」の表記に変わっている。国民健康保険は勤務先名が載らない |
| 申告内容(勤務先名・電話番号・勤続年数・年収) | 申込フォームの入力内容 | アコム(書面や申告内容で確認)、ダイレクトワン(申告内容や書類で確認) | 入力ミスがあると書類との不一致で電話確認に切り替わる可能性がある |
※2026年9月2日 編集部調べ。各社の公式ページ・FAQ・公式コラムに記載のある書類のみ掲載。受付可否の最終判断は各社が行います。最新の条件は公式サイトで確認してください。
手順4: 借入希望額を必要最小限にする(50万円以下で収入証明不要の目安)
貸金業法第13条3項により、1社で50万円超、または他社を含めた合計で100万円超の貸付を行う場合、貸金業者は収入証明書の提出を受けることが義務です。判定は借入額ではなくカードローンの「極度額(限度額)」で行われます。逆に言えば、希望額を50万円以下にすれば収入証明書の提出は原則不要で、提出書類が減る分だけ審査がシンプルになります。大手5社の公式条件も「50万円超/他社合計100万円超」で一致しています(プロミスは19歳以下も必須、レイクは提出済み証明が3年経過した場合も必要)。
希望額を小さくすることは、審査の観点でも合理的です。総量規制により貸金業者からの借入は年収の3分の1までなので、年収300万円なら合計100万円が上限です。初回から上限近くを希望すると、返済能力の確認が厳しくなり、確認事項が増えて電話に切り替わる可能性も高まります。必要な金額だけを申し込み、必要になったら増額を申し込む流れのほうが、在籍確認を書類で済ませやすくなります。
手順5: 申込内容は正確に(勤務先名・電話番号・勤続年数・年収)
「原則なし」の会社が電話に切り替える典型的な理由は、申告内容の確認が必要になったときです。勤務先の正式名称(株式会社の前後、支店名)、勤務先の代表電話番号、勤続年数、年収(税込の支払金額)を、書類と一致する形で正確に入力してください。派遣社員は派遣元の会社名と電話番号を、出向中の人は給与を支払っている会社を基準に記入するのが一般的です。迷った場合は申込前にオペレーターに確認したほうが、後から電話で確認されるより早く終わります。
健康保険証から資格確認書・マイナ保険証への移行と勤務先確認への影響
これまで「社会保険証で勤務先を確認する」という説明が一般的でしたが、健康保険証は順次マイナ保険証と資格確認書へ移行しています。2026年9月2日時点で、アイフル・レイク・アローの必要書類ページには本人確認書類として「資格確認書」が並んでおり、いつもは「顔写真付き身分証+健康保険証」を必要書類としています。社会保険の資格確認書に勤務先(事業所)の名称が記載されている場合は、勤務先の確認書類として使える可能性がありますが、受け付けるかどうかは会社ごとに異なります。マイナ保険証(マイナンバーカード)そのものには勤務先名は載らないため、勤務先の確認には別の書類が必要です。SMBCモビットについては、旧来の「社会保険証が条件」という説明は現行ページにないため、公式の案内に従ってください。
「原則電話なし」でも勤務先に電話が来るケースと、来たときの対応
「原則電話なし」の会社でも、条件によっては電話による確認に切り替わります。ただし、その場合も本人の同意なしに勤務先へ電話することはない、というのが大手各社の公式説明です。ここでは公式FAQが示す電話になる条件と、実際に電話が入ったときに何が起きるかを整理します。
公式FAQが示す電話になる条件(申告内容の確認・書類不備・本人同意時)
| 商品名 | 公式が示す電話になるケース | 電話の名義 | 本人の同意 | 時間帯相談 |
|---|---|---|---|---|
| アコム | いかなる場合も電話での在籍確認は実施しない | — | — | — |
| プロミス | 審査の状況により電話する場合あり(98%は電話なし) | 公式記載なし | 同意を得ずに実施しない | 公式記載なし |
| アイフル | 審査状況により実施する場合あり(99.1%はなし) | 担当者個人名 | 公式記載なし(原則実施しない) | 公式記載なし |
| SMBCモビット | 連絡が必要になった場合。書類不備・審査状況により携帯へ連絡あり | 公式記載なし | 事前に同意を得たうえで実施 | 公式記載なし |
| レイク | 申込時は一切なし。増額審査時に在籍確認が行われる可能性あり | 担当者の個人名(一般記述) | — | — |
| ダイレクトワン | 申告内容や書類で確認できない場合 | 公式記載なし | 必要な場合は事前同意 | 公式記載なし |
| いつも | 必要になる場合 | 公式記載なし | 必ず事前確認 | 公式記載なし |
| フクホー | 契約時に必要な場合 | 公式記載なし | 事前に要望を確認 | 公式記載なし |
| 楽天銀行 | 在籍確認・契約内容確認で電話あり(専業主婦は除く) | 個人名(必要時は楽天銀行) | — | 公式記載なし |
| auじぶん銀行 | 登録勤務先へ連絡 | 原則auじぶん銀行、個人名も可 | — | 公式記載なし |
| イオン銀行 | 在籍確認の電話をする場合あり | イオン銀行 | — | 公式記載なし |
※2026年9月2日 編集部調べ。「公式記載なし」は公式サイトに該当する記述が確認できなかった項目です。最新の条件は公式サイトで確認してください。
表から分かるように、電話に切り替わる理由は「申告内容や書類で確認しきれない」場合にほぼ集約されます。裏を返せば、申込内容と書類が一致していれば、原則なしの会社で電話になる可能性はかなり低いということです。プロミスの98%、アイフルの99.1%という公表値は、公式が調査期間などの前提を付けて公開している数値であり、「必ず電話なし」を保証するものではない点は理解しておいてください。
電話の内容と所要時間・個人名/非通知の実態
電話による在籍確認は、担当者が勤務先に電話し、本人の在籍が確認できれば終わる短い通話です。アイフルは「担当者個人名で連絡」、楽天銀行は「社名は名乗らず個人名」、auじぶん銀行は「原則auじぶん銀行名だが個人名も可」と公式に記載しており、用件(カードローンの申込であること)を勤務先に告げることはありません。貸金業法第21条(取立て規制)が、取立ての場面で正当な理由のない勤務先への連絡や、借入の事実を第三者に明かす行為を禁じていることからも、貸金業者が勤務先に用件を告げる運用は考えにくいといえます。非通知でかかるかどうかは各社とも公式に記載がないため、本記事では断定しません。
本人が不在でも在籍確認が完了する場合
電話の目的は「その勤務先に本人が在籍しているか」の確認なので、本人が席を外していても、応対した同僚が「◯◯は外出しています」「本日は休みです」と答えれば、在籍している事実は確認できます。この場合、在籍確認は完了扱いになるのが一般的です。ただし「そのような者はおりません」と答えられたり、個人情報保護を理由に在籍の有無を一切答えない勤務先では確認が取れず、書類提出や再度の電話が必要になります。派遣社員は派遣元、出向中の人は給与の支払元が確認先になることが多いため、申込時に正しい連絡先を入力しておくことが大切です。
電話を避けられなかった場合の備え: 時間帯の希望・本人につながる番号・書類の先出し
審査状況によって電話による確認が必要になった場合でも、大手5社(アコムは電話自体なし)とダイレクトワン・いつも・フクホーは、本人の同意を取ってから勤務先に電話します。その連絡が来た時点でできる備えは3つです。1つ目は時間帯の希望を伝えることです。時間帯の指定に応じる旨を公式に明記している会社は本記事の調査では確認できませんでしたが、同意を求められた際に「◯時〜◯時なら自分が出られる」と伝えれば、本人が席を外している時間帯の電話は避けやすくなります。2つ目は本人につながる勤務先の番号を申告することです。代表番号が受付や自動音声で本人につながりにくい職場では、部署の直通番号や本人が在籍する事業所の番号を勤務先欄に入力します。個人の携帯番号は勤務先の番号として扱われないのが一般的です。3つ目は書類を先に出すことです。同意を求められた段階で社員証や給与明細の画像を提出できれば、電話そのものが不要になる可能性があります。銀行では楽天銀行が「社名を名乗らず個人名」、auじぶん銀行が「個人名での連絡も可」と公式に記載しており、名乗り方の希望は申込時に伝えられます。
同僚に用件を聞かれたときの答え方(虚偽ではなく用件を伏せる範囲)
個人名で電話が来た場合、同僚に「誰からの電話?」と聞かれることはあります。このとき、嘘の説明を用意する必要はありません。担当者は用件を告げないため、「個人的な連絡です」と答えれば十分で、それ以上の説明義務はありません。一方で、勤務先を偽って申告したり、在籍証明書を偽造して提出したりすることは、貸金業者との契約解除の理由になるだけでなく、詐欺罪などの刑事責任を問われる可能性があります。犯罪収益移転防止法も、取引時確認で本人特定事項などを偽ることを禁じており、隠蔽目的の虚偽は3年以下の拘禁刑または500万円以下の罰金の対象です。「用件を伏せる」ことと「事実を偽る」ことは全く別だと理解してください。
勤務形態・属性別に見る在籍確認(どこに連絡が行くか早見表)
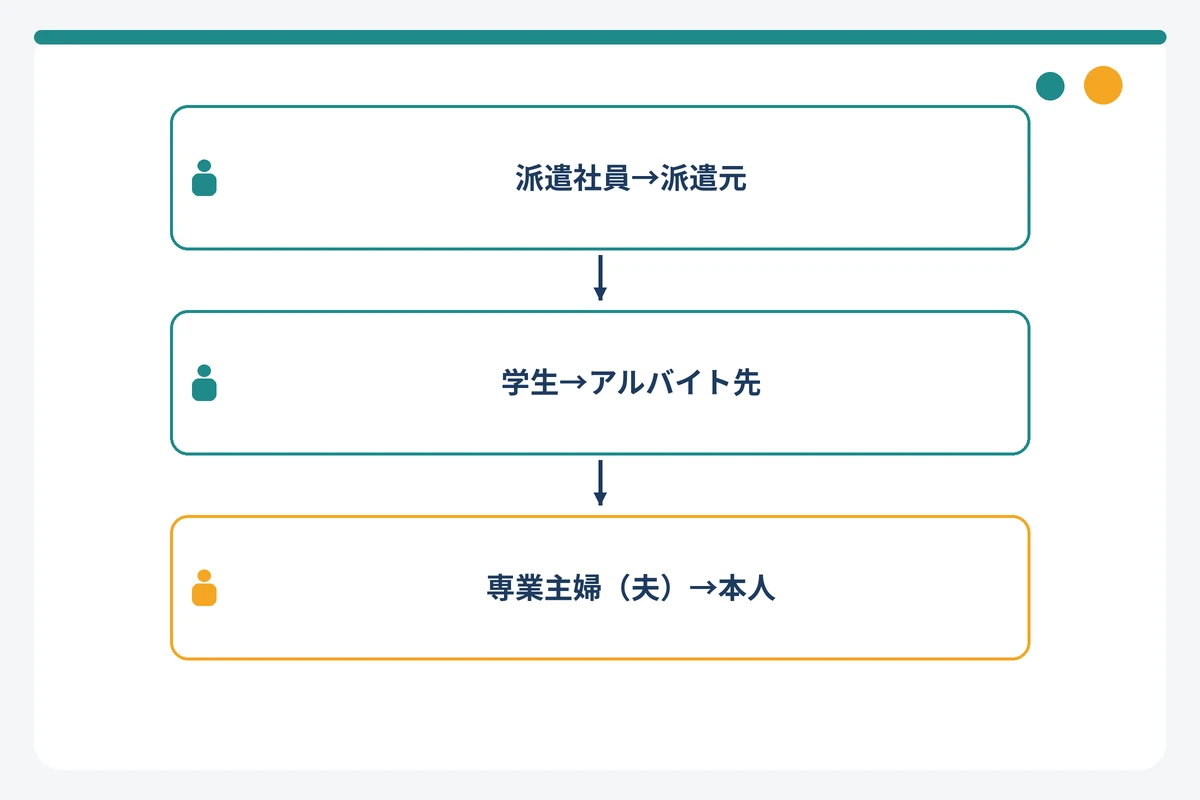
在籍確認の連絡先は、雇用形態によって変わります。正社員なら勤務先ですが、派遣社員は派遣元、専業主婦(夫)は本人、自営業は収入証明書類が中心です。自分の属性でどこに連絡が行き、どの書類で代替しやすいかを先に知っておくと、申込フォームの記入で迷いません。
| 属性 | 在籍確認が行く先 | 電話なしにしやすい代替書類 | 申込時の記入ポイント | 注意点 |
|---|---|---|---|---|
| 正社員・契約社員 | 勤務先(本社または勤務している事業所) | 社員証・給与明細・源泉徴収票・雇用契約書 | 会社の正式名称と代表番号。支店勤務なら本人が在籍する拠点の番号 | 入社直後で給与明細がない場合は雇用契約書・労働条件通知書 |
| 派遣社員 | 派遣元(派遣会社) | 派遣元との雇用契約書・派遣元発行の給与明細 | 勤務先欄には派遣元の会社名・電話番号を記入 | 派遣先を勤務先として書くと不一致で電話確認になりやすい |
| パート・アルバイト | 勤務先の店舗・事業所 | 給与明細・雇用契約書・シフト表は不可(氏名と勤務先名が必要) | 店舗名と店舗の電話番号。本社採用なら本社の番号 | アコム・プロミス・アイフル・SMBCモビット・レイクはいずれもパート・アルバイト可と公式明記 |
| 自営業・フリーランス | 本人(事業所の電話・携帯)。確認は収入証明が中心 | 確定申告書・所得(課税)証明書・納税証明書 | 屋号と事業所の電話番号。事業内容を正確に | フクホーは自営業主を融資対象外と明記。プロミスは個人事業主の資金使途に事業費を含む |
| 専業主婦(夫) | 本人の携帯(勤務先がないため) | 配偶者の年収証明・配偶者の同意書・婚姻関係の証明(配偶者貸付の場合) | 収入欄は「なし」、配偶者の勤務先・年収を求められる場合あり | 大手5社は本人に収入のない専業主婦(夫)を対象外としている社が多い。楽天銀行・イオン銀行は50万円までなど条件付きで可 |
| 学生(アルバイト収入あり) | アルバイト先 | アルバイト先の給与明細・雇用契約書 | アルバイト先の店舗名・電話番号。学校名は勤務先ではない | プロミスは18歳以上(高校生不可・19歳以下は収入証明必須)、アコム・アイフル・レイク・SMBCモビットは20歳以上 |
| 転職直後・試用期間中 | 新しい勤務先 | 雇用契約書・労働条件通知書・内定通知書は会社により可否が分かれる | 勤続年数は「0年◯か月」で正確に。前職の源泉徴収票は現在の在籍証明にならない | 勤続期間が短いと確認事項が増え、電話確認や書類追加になりやすい |
| 在宅勤務・出向中 | 雇用契約のある会社(出向元または給与支払元) | 社員証・給与明細(支払元の名称で確認) | 在宅勤務でも勤務先欄は会社の代表番号。出向は給与の支払元を基準に | 出向先を勤務先として書く場合は、出向先で在籍を確認できるか事前に確認 |
※2026年9月2日 編集部調べ。連絡先・代替書類は各社公式FAQの記載と一般的な運用をもとに整理したもので、最終判断は各社が行います。最新の条件は公式サイトで確認してください。
正社員・契約社員
もっとも書類で代替しやすい属性です。社員証と直近の給与明細があれば、氏名と勤務先名の両方を示せます。契約社員は雇用契約書に契約期間が載っているため、更新の有無を聞かれることがありますが、在籍確認そのものは正社員と同じ流れです。
派遣社員(派遣元に連絡が行く)
派遣社員の雇用主は派遣会社なので、勤務先欄には派遣元の会社名と電話番号を記入します。派遣先の企業名を書くと、書類(派遣元発行の給与明細)と一致せず、確認のための電話につながりやすくなります。アイフルは申込対象に「派遣・出向・嘱託社員」を明記しており、派遣であること自体は不利な条件ではありません。
パート・アルバイト(勤務先規模・勤続期間)
大手5社はいずれもパート・アルバイトを申込可と公式に明記しています。連絡先は実際に働いている店舗・事業所です。小規模な店舗では電話に出るのが店長や同僚になるため、書類確認を希望する意味は大きくなります。給与明細に店舗名が載っていない場合は、雇用契約書を用意してください。アルバイト向けの商品選びと借入可能額の目安はアルバイトでも借りられるカードローンと借入可能額で詳しく扱っています。
自営業・フリーランス(確定申告書等の収入証明が中心)
自営業は「勤務先」が本人の事業所なので、電話による在籍確認の意味が薄く、確定申告書・所得(課税)証明書・納税証明書といった収入証明で返済能力を確認するのが中心です。貸金業法施行規則は収入証明書として確定申告書・青色申告決算書・収支内訳書・納税通知書・所得証明書などを認めています。フクホーのように自営業主を融資対象外とする会社もあるため、申込条件を先に確認してください。
専業主婦(夫)(配偶者貸付・本人への連絡)
本人に収入がない専業主婦(夫)は勤務先がないため、確認の連絡があるとすれば本人の携帯が中心です。貸金業者からの借入は、総量規制の例外である「配偶者貸付」(夫婦の年収を合算して3分の1以内、配偶者の同意が条件)の枠組みで、配偶者の年収を証明する書類と配偶者の同意書が必要と金融庁Q&Aに記載されています。ただし大手5社は本人に収入のない専業主婦(夫)を対象としていない社が多く、アイフルは「主婦(専業主婦除く)」、プロミスは「主婦でもアルバイト・パート等の安定収入があれば可」という条件です。銀行では楽天銀行が専業主婦を50万円上限で受け付け、在籍確認もありません。イオン銀行も本人に収入がなく配偶者に収入がある場合は50万円までです。
学生(アルバイト先/学生ローン)
学生は学校ではなくアルバイト先が在籍確認の対象です。プロミスは18歳から申し込めますが高校生は不可で、19歳以下は収入証明書の提出が必須です。アコム・アイフル・レイク・SMBCモビットは20歳以上が条件で、アイフルは申込対象に「学生」を明記しています。アルバイト収入がない学生は貸金業者から借りることはできません。学生専用の「学生ローン」もあり、エイワの学生ローンは20歳以上でアルバイト等の安定収入があること、AZの学生ローンは年15.0%〜17.0%・1万〜50万円で学生証等の提出が条件です。いずれも収入が前提で、在籍確認の方法は公式に記載がないため、「学生ローンなら在籍確認なし」とは言えません。アルバイト先への確認を書類で済ませる前提で準備してください。
転職直後・試用期間中
転職直後は給与明細も源泉徴収票も新しい勤務先のものがなく、書類で在籍を示しにくい状態です。雇用契約書や労働条件通知書で代替できるかは会社により判断が分かれます。勤続年数は「0年1か月」などと正確に申告し、前職の書類を現在の勤務先の証明として出さないようにしてください。勤続期間が短いと確認事項が増えるため、電話確認になる可能性は他の属性より高めです。
在宅勤務・出向中
在宅勤務でも雇用関係は変わらないため、勤務先欄には会社の代表電話番号を記入します。会社の代表番号が自動音声や外部委託で本人につながらない場合、電話確認が成立しにくいので、書類確認を先に希望するのが確実です。出向中の人は、給与の支払元(出向元)を基準に記入し、出向先で在籍確認を受けたい場合は事前に出向先の総務に確認しておくと安心です。
電話なしにできない・審査に通りにくい人の特徴
「電話なし」の会社を選んでも、審査そのものは通常どおり行われます。電話なし=審査が緩いという意味ではありません。各社の審査基準は公表されていませんが、公式に列挙されている利用停止の理由や、信用情報機関の登録ルールから、審査で不利になりやすい要因は整理できます。
信用情報(CIC/JICC/KSC)に延滞・債務整理の記録がある
貸金業者は貸金業法第13条により、個人向け貸付の審査で指定信用情報機関(CIC・JICC)の情報を使うことが義務づけられています。銀行は主に全国銀行個人信用情報センター(KSC)を使い、3機関は延滞などの一部情報を交流しています。契約・返済状況の情報はCICで契約終了後5年以内、JICCで2019年10月以降の契約は契約終了後5年以内、KSCで契約終了日から5年を超えない期間保有されます。KSCの官報情報(破産・民事再生)は決定日から7年です。この期間内に延滞や債務整理の記録があると、電話の有無にかかわらず審査で不利になります。自分の記録はCIC(ネット開示500円)・JICC(スマホアプリ700円)・KSC(ネット開示800円)で確認できます。
収入が不安定・勤続期間が短い
各社の申込条件は「安定した収入」が共通で、収入が年金のみの人はプロミス・アイフル・SMBCモビット・三井住友銀行が対象外と明記しています。勤続期間の基準は公表されていませんが、転職直後は書類で在籍と収入を示しにくく、確認事項が増えます。総量規制により貸金業者からの借入は年収の3分の1が上限で、年収は給与・年金・不動産賃貸収入・安定的な事業所得の合計です。宝くじなどの一時的な収入は含まれません。
申込内容に誤り・虚偽がある
勤務先名・年収・他社借入額の入力ミスは、書類との不一致として確認の対象になり、電話確認に切り替わる最大の原因です。他社借入は指定信用情報機関の情報で把握されるため、少なく書いても意味がなく、虚偽と判断されれば審査に通りません。アコムは急に借入できなくなる理由として「現在の勤務先の届出をしていない」ことを公式に挙げており、契約後も勤務先変更の届出は必要です。
短期間に複数社へ申し込んでいる
申込情報はCIC・JICCとも照会日から6か月間登録され、KSCも会員への提供は6か月以内です。短期間に何社も申し込むと、その履歴が各社に見えるため、一般に審査で慎重に扱われると言われています(各社の基準は非公開)。「電話なしの会社に片っ端から申し込む」のは逆効果になりかねません。すでに複数社を利用中の人は消費者金融3社目でも審査に通るかを、審査の通りやすさを公表値で比較したい人はカードローンの審査が甘いのはどこか(通過率で比較)を参照してください。なお、公式に新規貸付率を公開しているのはアコム(2026年7月 37.3%)とアイフル(2026年7月 28.7%)の2社で、他社は非公開です。
在籍確認なしの借入を探すときの注意点(違法業者・審査の甘さ・代替手段)
「在籍確認なし 借入」で検索すると、登録貸金業者ではない業者の広告が混ざることがあります。ここでは、安全に借りるために知っておくべき法令上の線引きと、在籍確認が発生しない正規の代替手段を整理します。
「審査なし・在籍確認なし」を掲げる業者はヤミ金の可能性が高い
貸金業法第16条2項は、登録貸金業者に対して「返済能力がない者を対象として勧誘する旨の表示」や「借入れが容易であることを過度に強調」する広告を禁じています。したがって、登録業者が「審査なし」「ブラックOK」と広告することは法令上できません。金融庁と日本貸金業協会は、「審査なし」「金融ブラックOK」「借金ではありません」といった文言をヤミ金や後払い現金化の誘い文句として注意喚起しています。無登録で貸金業を営むことは貸金業法第47条で10年以下の拘禁刑もしくは3,000万円以下の罰金(併科あり)の対象です。
申込前には、金融庁の登録貸金業者情報検索サービスで登録番号・商号・電話番号を確認してください。本記事の消費者金融・貸金業者はすべて財務局長または都道府県知事の登録番号を持っています。すでに違法業者から借りてしまった場合は、日本貸金業協会 貸金業相談・紛争解決センター(0570-051-051、9:00〜17:00・土日祝年末年始除く)、金融庁 金融サービス利用者相談室(0570-016811、平日10:00〜17:00)、脅迫や取立てがある場合は警察相談専用電話#9110に相談できます。
電話なし=審査が甘いではない
電話による在籍確認を省く会社は、書類や申告内容で同じ確認をしているだけで、返済能力の調査は貸金業法どおりに行われます。上限金利も利息制限法の範囲内(10万円未満20%、10万円以上100万円未満18%、100万円以上15%)で、出資法は業として年20%を超える利息契約を5年以下の拘禁刑もしくは1,000万円以下の罰金の対象としています。本記事の23社の上限金利はすべてこの範囲内です。「在籍確認なしで金利が高い」業者があれば、それは登録業者ではない可能性を疑ってください。
クレジットカードのキャッシング枠など在籍確認の発生しない代替手段
すでに持っているクレジットカードにキャッシング枠が付いていれば、追加の在籍確認なしで枠内の借入ができます(新規でキャッシング枠を申し込む場合は審査があります)。クレジットカードを新規に申し込む場合も、カード会社によっては勤務先への電話確認が行われることがあるため、「在籍確認なしのクレジットカード」を確実に選ぶ方法はありません。クレジットカードのキャッシングは貸金業法の適用を受けるため総量規制の対象で、金利はカードローンと同水準です。ショッピング枠は割賦販売法の領域で総量規制の対象外ですが、現金を借りる手段ではありません。勤務先に一切連絡が行かない方法としては、質屋での担保貸付や、公的な貸付制度も選択肢です。5万円程度の少額を「審査なし」で借りられるかは5万円を審査なしで借りる方法はあるか(質屋・後払い等)で、現実的な選択肢を整理しています。
後払い現金化・個人間融資には手を出さない
金融庁は「後払い(ツケ払い)現金化」について、形式は商品売買でも経済的な実態は貸付であり、業として行えば貸金業に該当するおそれがあると注意喚起しています。商品代金と受け取った現金の差額が高額な利息に相当し、返せなくなる典型例です。SNSの「お金貸します」といった個人間融資も、反復継続して貸し付ける行為は貸金業に当たり、無登録なら違法です。違法な高金利や個人情報の悪用、さらなる犯罪被害につながる危険があります。給与ファクタリングも「実質的には貸付け」として同じ扱いです。在籍確認が来ない代わりにこれらに手を出すのは、勤務先に知られるより大きなリスクです。
電話なしのカードローンを選ぶ前に知っておきたいデメリット
「電話なし」を優先して会社を選ぶと、次の点で不利になることがあります。申込前に把握しておいてください。
- 上限金利が銀行より高い: 電話なしを明記する大手消費者金融5社の上限は年17.9%〜18.0%、中小は年18.0%〜20.0%です。銀行はイオン銀行・ソニー銀行13.8%、楽天銀行・三井住友銀行14.5%、バンクイック14.6%で、長期の借入では利息差が大きくなります。なお100万円以上の借入ではプロミス・SMBCモビットの上限は年15.0%です
- 無利息がない、または条件付きの会社がある: SMBCモビットには無利息サービスがなく、いつもの60日間無利息は60万円以上の契約、レイクの365日間無利息は契約額50万円以上かつ59日以内の収入証明提出が条件です
- 増額時に在籍確認が行われる可能性がある: レイクの公式コラムは、契約後の増額申込では在籍確認が行われる可能性があると説明しています。銀行ではみんなの銀行が増枠時も「原則として、お電話をすることはありません」と記載しています
- 書類の準備と一致が前提になる: 電話の代わりに社員証・給与明細などの提出を求められることがあり、申告内容と書類が一致しないと電話確認に切り替わります。書類が揃うまで審査が進まない点は、電話1本で終わる確認より時間がかかる場合があります
- 総量規制の対象になる: 消費者金融・貸金業者のカードローンは年収の3分の1までしか借りられません。銀行カードローンは法律上の対象外ですが、銀行独自の審査で年収に対する借入割合は見られます
借りた後に損しないために: 無利息期間シミュレーションと返済の基本
電話なしで借りられる会社が決まったら、次は利息です。カードローンの利息は「借入残高×実質年率×借入日数÷365」で日割り計算され、大手5社の上限金利は年17.9%〜18.0%です。無利息期間の有無と起算日で、同じ10万円でも支払う利息が変わります。
10万円を30日・60日借りた場合の利息差(無利息あり/なし)
| 借入額 | 借入日数 | 年18.0%・無利息なし | 30日間無利息あり | 60日間無利息あり(レイクWeb申込・50万円未満) | 無利息なしと30日無利息の差額 |
|---|---|---|---|---|---|
| 5万円 | 30日 | 739円 | 0円 | 0円 | 739円 |
| 5万円 | 60日 | 1,479円 | 739円 | 0円 | 740円 |
| 5万円 | 180日 | 4,438円 | 3,698円 | 2,958円 | 740円 |
| 10万円 | 30日 | 1,479円 | 0円 | 0円 | 1,479円 |
| 10万円 | 60日 | 2,958円 | 1,479円 | 0円 | 1,479円 |
| 10万円 | 180日 | 8,876円 | 7,397円 | 5,917円 | 1,479円 |
| 20万円 | 30日 | 2,958円 | 0円 | 0円 | 2,958円 |
| 20万円 | 60日 | 5,917円 | 2,958円 | 0円 | 2,959円 |
| 20万円 | 180日 | 17,753円 | 14,794円 | 11,835円 | 2,959円 |
※2026年9月2日 編集部調べ。利息制限法の計算式(元本×年率×日数÷365、円未満切り捨て)で年18.0%・期間中返済なしとして編集部が試算した概算です。実際は返済日ごとに残高が減るため利息はこれより少なくなります。ダイレクトワンは55日間、セントラルは最大30日間、アコム・プロミス・アイフルは30日間、SMBCモビットは無利息なしです。最新の条件は公式サイトで確認してください。
10万円を30日で完済するなら、30日間無利息のある会社では利息0円、無利息のないSMBCモビットでは約1,479円です。金額としては大きくありませんが、「電話なし」の条件が同じなら、無利息のある会社を選ぶ理由になります。逆に半年以上借りる場合は、無利息30日の差は1,479円程度にとどまり、それより上限金利(アコム17.9%と他社18.0%)や返済方式の違いのほうが総額に影響します。
無利息期間の起算日(契約日翌日/初回借入日翌日)の違い
起算日は2種類あります。契約日の翌日から数えるのがアコム・アイフル・レイク・セントラルで、契約後すぐ借りない場合は無利息期間が目減りします。初回借入の翌日から数えるのがプロミス・ダイレクトワン・PayPay銀行で、「とりあえず契約だけしておく」使い方でも無利息期間が減りません。イオン銀行は「契約日から90日以内の初回借入で、初回借入日から30日間」という組み合わせ型です。いつもの60日間無利息は60万円以上の契約が条件で、少額借入には適用されません。契約から借入までに間が空く可能性がある人は、初回借入日翌日起算の会社が有利です。
返済遅延が信用情報に与える影響と追加借入の限度
返済が遅れると、無利息期間は終了し、遅延損害金(大手5社はいずれも年20.0%)が発生します。延滞の記録は指定信用情報機関に登録され、契約終了後5年以内は保有されるため、次の借入やクレジットカードの審査に影響します。追加借入は契約極度額の範囲内で何度でも可能ですが、貸金業者からの借入合計が年収の3分の1(総量規制)を超えると新規の借入はできなくなります。超過しても利用者が罰せられることはなく、すぐに3分の1まで返すよう求められることもありませんが、返済が難しくなったときは早めに借入先へ連絡してください。返済の相談は、日本貸金業協会 貸金業相談・紛争解決センター(0570-051-051)、法テラス・サポートダイヤル(0570-078374、平日9:00〜21:00・土曜9:00〜17:00)、お住まいの自治体や財務局の多重債務相談窓口で無料で受けられます。2026年9月1日〜12月31日は金融庁・日弁連・日司連・法テラス共催の多重債務者相談強化キャンペーンも実施されています。
在籍確認なしのカードローンに関するよくある質問
Q. 電話での在籍確認が一切ないカードローンはある?
あります。アコムは公式FAQで「勤務先へ在籍確認の電話は100%ありません。書面やご申告内容での確認を実施します」と明記し、レイクも公式コラムで「お申込みの際、お勤め先へのご連絡は一切おこなっておりません」としています。プロミス(98%は電話なし)・アイフル(99.1%なし、2025年1〜2月調査)・SMBCモビットは「原則電話なし・同意なしでは実施しない」です。ただし在籍確認そのものを省く貸金業者はなく、書類や申告内容による確認は行われます。
Q. 在籍確認の電話で勤務先にカードローンの利用が知られる?
担当者は用件を告げません。アイフルは「担当者個人名で連絡」、楽天銀行は「社名は名乗らず個人名でご連絡」、auじぶん銀行は「個人名での連絡も可」と公式に記載しています。貸金業法第21条(取立て規制)も、取立ての場面で正当な理由のない勤務先への連絡や借入の事実を第三者に明かす行為を禁じています。同僚に聞かれたら「個人的な連絡」と答えれば十分で、虚偽の説明を用意する必要はありません。
Q. 派遣社員・アルバイトでも電話なしにできる?
できます。大手5社はいずれもパート・アルバイトを申込可と公式に明記し、アイフルは派遣・出向・嘱託社員も対象と記載しています。派遣社員は勤務先欄に派遣元(派遣会社)の名称と電話番号を記入し、派遣元発行の給与明細や雇用契約書を用意すれば、書類での確認を希望できます。派遣先を勤務先として書くと書類と一致せず、電話確認に切り替わりやすくなります。
Q. 無職・専業主婦でも在籍確認なしで借りられる?
収入のない無職の人は、貸金業法の返済能力調査の対象となる収入がないため、貸金業者から借りることはできません。専業主婦(夫)は配偶者貸付(夫婦合算で年収の3分の1以内・配偶者の同意と年収証明が必要)という例外がありますが、大手5社は本人に収入のない専業主婦(夫)を対象外とする社が多いのが実情です。銀行では楽天銀行が専業主婦を50万円上限で受け付け、在籍確認もありません。イオン銀行も配偶者に収入があれば50万円まで申し込めます。「無職でも審査なし」と広告する業者は違法業者の可能性が高いので利用しないでください。
Q. 在籍確認の電話はいつ来る?出られなかったらどうなる?
電話による確認は審査の過程で行われ、審査回答時間内(アイフルは土日祝を問わず9:00〜21:00、バンクイックは平日9〜21時・土日祝9〜17時など)にかかるのが一般的です。本人が不在でも、同僚が「外出中」「休み」と答えれば在籍は確認できるため、完了扱いになることが多いです。勤務先が在籍の有無を答えない場合は書類提出に切り替わります。原則電話なしの会社では、そもそも本人の同意なしに勤務先へ電話することはありません。
Q. 在籍確認も収入証明もなしで借りる方法はある?
電話での在籍確認を原則行わず、かつ希望額50万円以下・他社合計100万円以下なら収入証明書の提出も原則不要という組み合わせは、アコム・プロミス・アイフル・SMBCモビット・レイクで実現できます(プロミスは19歳以下は収入証明必須)。ただし書類や申告内容による在籍確認と、指定信用情報機関の照会を含む返済能力の審査は必ず行われます。「在籍確認も審査もなし」を掲げる貸付は貸金業法上あり得ず、ヤミ金や後払い現金化の誘い文句です。すでに持っているクレジットカードのキャッシング枠なら追加の在籍確認なしで枠内の借入ができます。
まとめ: 電話連絡なしを公式に明記する会社を選び、書類で在籍確認を済ませる
- 在籍確認そのものを省く貸金業者はない。「在籍確認なし」の実務上の意味は「電話による在籍確認なし」
- 電話100%なし・一切なし: アコム、レイク/原則なし(同意なしでは電話しない): プロミス・アイフル・SMBCモビット・ダイレクトワン・いつも・フクホー・アムザ(ネット申込)/銀行で在籍確認なし: みんなの銀行(原則連絡なし: セブン銀行)
- それ以外の銀行・中小は「電話あり」または「連絡する場合あり」。個人名での連絡や書類での省略は相談ベース
- 電話を書類に代えるには、公式明記の会社を選び、申込直後に書類確認を希望し、社員証・給与明細・雇用契約書などを用意し、希望額を50万円以下にし、申告内容を正確に入力する
- 「審査なし・在籍確認なし」を掲げる業者は違法業者の可能性が高い。登録番号を金融庁の検索サービスで確認する
今日中に、勤務先への電話なしで借りたいなら、公式に電話なしを明記する大手5社から選ぶのが最短です。金利の低さを優先して数日待てるなら、みんなの銀行やセブン銀行を含む銀行カードローンが候補になります。電話の有無以外の条件(金利・限度額・審査スピード)で幅広く比べたい人はカードローンおすすめランキング46選も参考にしてください。
この記事の情報源
本記事の数値・条件は、SEIMEIメディア編集部が2026年9月2日時点で以下の公式サイト・法令を確認して作成しました。
- アコム 公式FAQ「在籍確認の電話はありますか」/アコム カードローン商品概要/30日間金利0円サービス
- プロミス 公式FAQ(在籍確認・郵送物)/プロミス お申込条件・必要書類/30日間無利息サービス
- アイフル 在籍確認の電話99.1%なし(お知らせ)/アイフル キャッシングローン貸付条件/アイフル WEB完結・郵送物なし
- SMBCモビット 在籍確認・電話連絡の方針/SMBCモビット 貸付条件
- レイク おしえて!レイク(在籍確認)/レイク 365日間無利息/レイク 貸付利率
- ダイレクトワン はじめての方へ/いつも よくある質問/フクホー FAQ(在籍確認)/アムザ フリーローン/アロー 公式サイト/セントラル はじめての方へ/フタバ Q&A/クラポ キャッシング/dスマホローン お申込み
- みんなの銀行 FAQ(在籍確認)/セブン銀行 ローンサービス/楽天銀行スーパーローン FAQ/三菱UFJ銀行 バンクイックFAQ/PayPay銀行カードローン 商品要項/三井住友銀行カードローン お申込み/auじぶん銀行 じぶんローン/イオン銀行カードローン/ソニー銀行カードローン お申し込みの流れ
- 貸金業法(e-Gov法令検索)/利息制限法(e-Gov法令検索)/出資法(e-Gov法令検索)/犯罪収益移転防止法(e-Gov法令検索)
- 金融庁 貸金業法Q&A(総量規制・配偶者貸付)/金融庁 後払い現金化等への注意喚起/金融庁 登録貸金業者情報検索サービス/日本貸金業協会 ヤミ金融の手口/日本貸金業協会 貸金業相談・紛争解決センター
- CIC 信用情報の保有期間/JICC 登録内容と登録期間/全国銀行個人信用情報センター(KSC)/法テラス 相談窓口

コメント