
「増額の案内が届いたけれど、申し込んで大丈夫だろうか」。バンクイックの増額は会員ページ・アプリ・電話の3経路から申し込めますが、新規契約時と同じように審査があり、結果次第では現状維持や減額になることもあります。
審査で見られるのは、公式コラムが挙げる収入証明書の内容・収入の変化・延滞や滞納の有無・利用実績の4点です。通れば限度額が上がり、金利帯が変わる金額まで届けば適用金利も下がります。本文では限度額帯別の金利表に加え、増額後の残高別に最少返済額と総利息を試算した表を用意しました。
申込前に整えておく条件、落ちる原因と対処、落ちた後の代替カードローンまで順に追えば、いま申し込むか見送るかを自分で判断できます。
バンクイックの増額は可能?30秒で分かる結論
まず、この記事の要点を先にまとめます。急いでいる方はここだけ読めば、増額申込の全体像がつかめます。
増額の要点(審査あり・申込3経路・結果連絡の目安・落ちたら代替)
- バンクイックは契約後でも増額(利用限度額の引き上げ)を申し込めます。限度額は10万円〜800万円(10万円単位)、金利は年1.4%〜14.6%で、適用金利は利用限度額等によって決まります(公式サイト 2026年9月2日時点)。
- 申込経路は3つ。会員ページ・スマホアプリ(24時間・土日も受付)と、利用中の方専用ダイヤル0120-76-5919(音声自動応答、平日9:00〜21:00・土日祝9:00〜17:00、12/31〜1/3を除く)です。
- 増額にも審査があります。公式コラムでは、収入証明書の内容、収入の変化、延滞や滞納の有無、利用実績が確認ポイントとして挙げられています。審査基準そのものは公表されていません。
- 増額後の限度額が50万円を超える場合は収入証明書が必要になることがあります。手元に源泉徴収票などを用意してから申し込むと手続きが止まりません。
- 結果連絡までの日数は公式非公表です。新規申込は「最短即日」が公式の基準で、公式コラムでは増額は新規より短い傾向とされています。1週間以上連絡がなければ0120-76-5919で状況を確認しましょう。
- 落ちた場合は、原因を潰してから再申込するか、他社カードローンの新規申込を検討します。再申込の時期は公式非公表ですが、一般に半年程度あけるのが目安とされています。バンクイックの保証会社はアコム株式会社なので、申込先の選び方には注意点があります(後述)。
この記事で分かること(増額に向いている人・今は見送るべき人)
増額に向いている人は、契約から一定期間が経ち、返済の遅れがなく、契約時と比べて年収や勤務先に悪い変化がない人です。増額で限度額の区分が上がれば金利が下がる可能性があり、複数社から借りるより管理も簡単になります。
今は申し込まないほうがよい人は、直近で延滞がある人、転職や減収があった人、他社借入が増えている人です。増額審査は現在の状況を改めて確認されるため、条件が悪化していると減額や利用停止につながる可能性があります。この記事の「落ちる原因8つ」で自分の状況を確認してから判断してください。
バンクイックの増額とは?限度額と金利の仕組み
「増額」とは、契約時に決まった利用限度額(借りられる上限)を引き上げることです。三菱UFJ銀行では「利用限度額の変更」と呼ばれ、会員ページ・アプリの「利用限度額増額申し込み」から手続きします。まず、増額すると金利や返済がどう変わるのかを、公式の商品条件から整理します。
限度額帯別の金利(公式)と増額で金利が下がるライン
バンクイックの借入利率は年1.4%〜14.6%で、「適用金利は利用限度額等によって異なります」と公式サイトに記載されています。つまり、限度額が大きい区分ほど低い金利が適用される仕組みで、増額で区分が上がれば金利が下がる可能性があります。
公式の返済方法ページには、最少返済額のルールとして「借入利率年8.1%超(利用限度額200万円以下)」と「借入利率年8.1%以下(利用限度額200万円超)」の2区分が示されています。ここから、利用限度額が200万円を超えると適用金利が年8.1%以下になることが読み取れます。編集部が公式情報から整理した早見表は次のとおりです。
| 利用限度額の区分 | 借入利率(年) | 最少返済額の単位 | 収入証明書 |
|---|---|---|---|
| 10万円〜200万円 | 年8.1%超〜14.6% | 残高10万円ごとに2,000円 | 50万円超で必要 |
| 210万円〜800万円 | 年1.4%〜8.1%以下 | 残高10万円ごとに1,000円 | 必要 |
※2026年9月2日 編集部調べ(三菱UFJ銀行公式サイトの商品条件・返済方法ページから整理)。限度額10万円単位ごとの詳細な適用金利は公式の商品説明書で確認してください。最新の条件は公式サイトで確認してください。
ポイントは2つあります。1つ目は、200万円を超える限度額が「金利8.1%以下+最少返済額が半分」の大きな境目であることです。2つ目は、限度額の上限が800万円と大きいため、増額の余地そのものは広いことです。ただし、どこまで上がるかは審査次第で、希望額どおりになる保証はありません。
増額でどのくらい限度額が上がる?(上がり幅の目安は非公表)
「1回の増額でいくら上がるのか」は、公式サイトに目安の記載がなく、審査で個別に決まります。分かっているのは、利用限度額が10万円単位で最大800万円という枠組みと、増額後の限度額が50万円を超えると収入証明書の提出対象になることです。希望額を入力しても、審査結果によっては希望より低い限度額での承認や、現状維持になることがあります。
判断の目安にしやすいのは「年収に対する借入割合」と「区分の境目」です。増額後の限度額と他社借入を合わせた金額が年収に対して大きいほど承認は難しくなり、逆に200万円を超える区分に入れば金利と最少返済額のルールが変わります。希望額は「使いたい金額」ではなく、返済できる金額から逆算して決めるのが安全です。
増額のメリット(借入枠・金利・管理)とデメリット(減額・返済負担)
増額のメリットは3つです。第一に、借りられる枠が広がるので急な出費に1社で対応できます。第二に、限度額の区分が上がれば適用金利が下がる可能性があります。第三に、複数社から借りるより返済日や残高の管理が簡単で、返済の遅れを防ぎやすくなります。
一方でデメリットもあります。増額申込をすると現在の状況が改めて審査されるため、条件が悪化していれば減額や利用停止になる可能性があります。公式コラムでも、増額を申し込んだ結果として減額されるケースがあることが説明されています。また、枠が増えると借入残高が増えやすく、最少返済額だけで返していると利息総額が膨らみます。この点は記事後半のシミュレーションで実額を示します。
もう1つ、見落としやすいのが審査中の借入です。公式サイトに明記はありませんが、一般に増額審査の結果が出るまでは新たな借入ができない、または制限される場合があるとされています。数日以内に確実に借りたい予定があるなら、先にその借入を済ませてから申し込むか、結果を待つ余裕をもって申し込むのが無難です。
増額案内はメール・電話で届く場合がある(案内=確約ではない)
三菱UFJ銀行の公式サイトには「お取引状況に応じて利用限度額変更をご案内」する旨の記載があります。つまり、返済状況や利用実績が良好な利用者には、銀行側から増額の案内が届くことがあります。
ただし、案内が届いたからといって増額が確約されたわけではありません。案内後に申し込んでも、あらためて審査が行われ、その時点の収入や他社借入の状況によっては希望どおりにならないことがあります。案内は「申込の資格がある」というサインとして受け止め、申込前に自分の状況を確認しておくのが安全です。
逆に、案内が届いていなくても増額申込はできます。会員ページ・アプリの増額申込メニューは案内の有無にかかわらず利用でき、契約後に年収が上がった、返済実績を積んだという人は自分から申し込んで構いません。ただし審査の内容は同じなので、後述の「落ちる原因8つ」に当てはまらないことを先に確認してください。
バンクイック増額審査の基準と見られるポイント
「増額審査は厳しいのか」という疑問に対する正直な答えは、審査基準は公式非公開なので断定できない、です。ただし、公式コラムやFAQに記載された確認項目と、銀行カードローンに共通する制度から、何が見られるかはかなり具体的に分かります。
公式が示す4つの確認項目(収入証明・収入の変化・延滞の有無・利用実績)
三菱UFJ銀行の公式コラム「カードローンの利用限度額の決め方とは?」では、増額の可否を判断するうえで次のような点が挙げられています。
- 収入証明書の内容:限度額が50万円を超える場合は収入証明書の提出が求められ、記載された年収が判断材料になります。
- 収入の変化:契約時と比べて年収が下がっていないか、勤務先や雇用形態が変わっていないかが見られます。
- 延滞や滞納の有無:バンクイックの返済だけでなく、信用情報に登録された他社の返済状況も対象です。
- 利用実績:借入と返済を期日どおりに繰り返してきたかという取引履歴です。契約から日が浅いと実績が評価できません。
新規申込と違うのは、「バンクイックでの実際の返済実績」が判断材料に加わる点です。実績が良ければ新規より有利に働く可能性がありますが、逆に返済が遅れた記録があれば新規申込以上に不利になります。
銀行カードローンは総量規制対象外だが、年収に対する借入割合は見られる
総量規制とは、貸金業法にもとづき、貸金業者(消費者金融・信販会社など)からの個人向け借入残高を年収の3分の1までに制限する仕組みです。金融庁のQ&Aで明記されているとおり、銀行のカードローンは貸金業法の対象外で、総量規制は直接には適用されません。三菱UFJ銀行の公式コラムでも、銀行は貸金業法の対象外である旨が説明されています。
ただし「対象外=年収を気にしなくてよい」ではありません。銀行は独自の審査で年収に対する借入割合を確認しており、増額後の限度額と他社借入を合わせた金額が年収に対して大きすぎると判断されれば、増額は通りにくくなります。バンクイックが具体的に年収の何分の1を上限にしているかは公表されていないため、記事では「年収に対する借入割合は審査で見られる」という範囲で理解してください。
なお、収入証明書の提出基準は明確です。バンクイックでは利用限度額が50万円を超える場合に収入証明書が必須で、増額時も既存の限度額と合算して50万円を超えると提出が必要になることがあります。
保証会社アコムの審査と信用情報(CIC・JICC・KSC)
バンクイックの申込条件には「保証会社アコム株式会社の保証を受けられる方」と明記されています。銀行カードローンでは、保証会社が利用者の返済を保証する代わりに審査にも関与するのが一般的で、バンクイックの場合はアコムがその役割を担います。
審査では信用情報機関に登録された情報が参照されます。日本の信用情報機関はCIC・JICC・KSC(全国銀行個人信用情報センター)の3社で、銀行と保証会社がどの機関をどのように照会するかは公表されていません。ただし、3機関は延滞などの情報を相互に交流する仕組み(CRIN)を持っているため、どこか1社で延滞があれば、他の機関を通じて把握される可能性が高いと考えておくべきです。
「アコムが保証会社だから、アコムに申し込んだことがあると不利」「バンクイックに落ちるとアコムにも落ちる」といった説を見かけますが、審査情報がどう共有されるかは公式に公開されておらず、断定はできません。本記事では「同じ保証会社が関与する商品は、審査で参照される情報が重なる可能性がある」という一般論にとどめます。
増額審査で在籍確認はある?
バンクイックの公式FAQには「勤務先の確認や、申込内容に間違いがないかなどを確認するために、ご自宅および勤務先へ連絡する場合があります」と記載されています。これは申込全般についての記載で、増額申込に限って在籍確認を行うか省略するかは公式に明示されていません。
契約時から勤務先が変わっていなければ確認が省略される場合もあるとされますが、公式に保証されたものではありません。転職して勤務先を変更した場合や、申告内容に確認したい点がある場合は連絡が入る可能性があります。勤務先が変わっているなら、増額申込の前に会員ページで登録情報を更新しておくのが、審査を止めないコツです。
勤務先への電話をできるだけ避けたい方は、電話連絡を原則行わないと公表している商品を選ぶ手もあります。在籍確認の電話が原則ないカードローンの比較で各社の公式表現を確認できます。
口コミ・体験談に見られる傾向(公開情報の要約)
ネット上の口コミや体験談は、投稿者の属性や時期が分からず、編集部で真偽を確認することもできません。そのため本記事では審査基準の根拠にはせず、公開情報に見られる傾向の要約にとどめます。
傾向として多いのは、「増額案内が届いたのに申し込んだら通らなかった」「追加で書類の提出を求められた」「結果が出るまで数日待った」という声です。これらは、案内が確約ではないこと、限度額50万円超で収入証明が必要になること、審査日数が固定されていないことと整合しています。いずれも投稿者の状況に左右されるもので、結果は個人の状況次第と考えるのが現実的です。
バンクイックの増額申込方法と流れ(Web会員ページ・アプリ・電話)
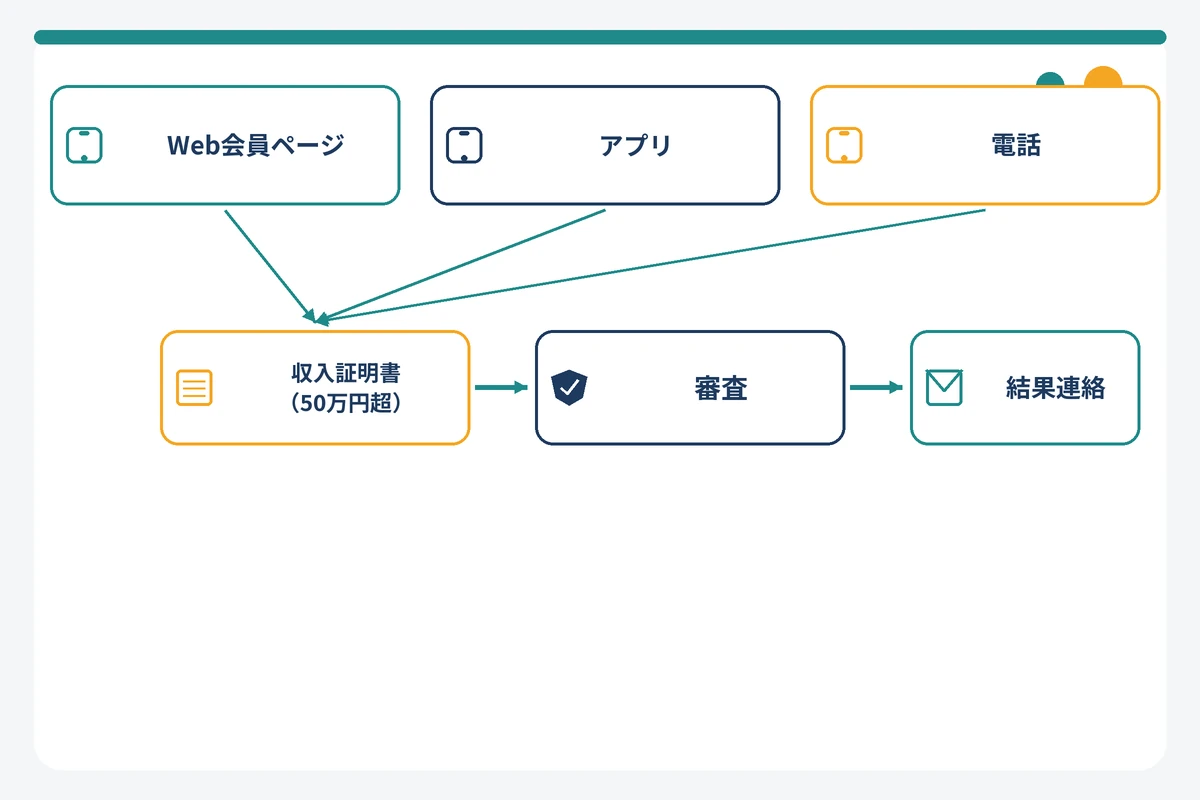
バンクイックの増額申込は、Web会員ページ・スマホアプリ・電話の3経路です。他の解説記事では「アプリやWebから申し込めるか」が曖昧なものもありますが、公式サイトには会員ページ・アプリから24時間・土日も増額申込ができることが明記されています。ここでは経路ごとの受付時間・書類・結果通知を早見表にまとめ、続けて手順を説明します。
申込チャネル早見表(受付時間・必要書類・結果通知)
| 申込チャネル | 申込できる時間帯 | 必要書類 | 結果の通知方法 | 向いている人 |
|---|---|---|---|---|
| Web会員ページ | 24時間・土日も受付 | 限度額50万円超は収入証明書(Webアップロード可) | Eメールまたは電話 | PCで書類を用意できる人 |
| スマホアプリ | 24時間・土日も受付 | 同上(スマホで撮影して提出) | Eメールまたは電話 | 外出先から手早く申し込みたい人 |
| 電話 0120-76-5919(音声自動応答) | 平日9:00〜21:00/土日祝9:00〜17:00(12/31〜1/3除く) | 案内に従いWeb・郵送・FAXで提出 | Eメールまたは電話 | 会員ページにログインできない人 |
※2026年9月2日 編集部調べ(三菱UFJ銀行公式サイトの会員サービス案内・よくあるご質問・申込ページから整理)。最新の条件は公式サイトで確認してください。
Web会員ページからの申込手順
- バンクイックの会員ページにログインします(契約時に設定したID・パスワードが必要です)。
- メニューから「利用限度額増額申し込み」に相当する項目を選びます(表示名は公式サイトの案内に従ってください)。
- 希望する限度額と、現在の勤務先・年収・他社借入などの申込内容を入力します。契約時から変わった項目は必ず最新の情報に更新してください。
- 増額後の限度額が50万円を超える場合は、収入証明書をアップロードします。マイナンバーカードのIC認証を求められる場合もあります。
- 審査結果はEメールまたは電話で通知されます。承認されれば新しい限度額で利用できるようになります。
会員ページから申し込むメリットは、24時間いつでも申し込め、書類もその場でアップロードできることです。書類を後回しにすると審査が止まるので、申込前に用意しておきましょう。
▶ バンクイック公式サイトで会員ページ・増額申込の最新条件を確認する
スマホアプリからの申込手順
三菱UFJ銀行のスマホアプリからも、会員ページと同じ機能で増額を申し込めます。流れはWeb会員ページと同じで、①アプリにログイン→②利用限度額の増額申込メニューを選択→③申込内容を入力→④必要に応じて収入証明書をスマホで撮影して提出→⑤結果連絡を待つ、という手順です。
アプリはカメラで書類を撮影してそのまま提出できるため、収入証明書の提出まで最短で終えたい人に向いています。ログインできない、メニューが見つからないという場合は、次の電話窓口に問い合わせてください。
電話(0120-76-5919)からの申込手順
電話で申し込む場合は、利用中の方専用のダイヤル0120-76-5919(第二リテールアカウント支店専用ダイヤル・音声自動応答)に発信します。受付時間は平日9:00〜21:00、土日祝9:00〜17:00で、12月31日〜1月3日は休止です。
- 0120-76-5919に発信し、音声案内に従って利用限度額の変更(増額)の手続きを選びます。
- 音声案内に従って本人確認と申込内容(希望限度額・勤務先・年収など)の登録を進めます。案内の内容は時期により変わるため、実際の手順は電話の案内に従ってください。
- 収入証明書が必要な場合は、案内に従ってWebアップロード・郵送・FAXのいずれかで提出します。
- 審査結果はEメールまたは電話で通知されます。
電話は受付時間が限られ、書類提出も別途必要になるため、会員ページやアプリより時間がかかりがちです。ログインできない場合や、申込内容について相談したい場合の経路と考えるとよいでしょう。
増額審査で必要な書類(50万円超は収入証明書)
バンクイックでは、希望する利用限度額が50万円を超える場合に収入証明書が必須です。増額の場合も、既存の限度額と合わせて50万円を超えると提出を求められることがあります。書類は源泉徴収票など公式サイトが指定するもので、提出方法はWebアップロード・郵送・FAXの3種類です。一般に収入証明書として扱われる書類は、源泉徴収票・給与明細書(貸金業法の施行規則では直近2か月分以上)・確定申告書・納税通知書・納税証明書・所得証明書などです。バンクイックで有効な書類の範囲と年度の条件は、申込画面または公式サイトの案内で確認してください。
参考までに、貸金業法では「1社で50万円超、または他社を含めた合計で100万円超」の貸付に収入証明書の提出義務があります。銀行のバンクイックにこの法律は直接適用されませんが、他社借入が多い場合は同様に収入の裏付けを求められることがあると考えておきましょう。
書類は「最新のもの」を用意するのが原則です。古い源泉徴収票を提出すると、現在の収入を証明できず再提出になる場合があります。マイナンバーカードによるIC認証を求められることもあるため、カードを持っている人は手元に置いておくと手続きがスムーズです。
バンクイック増額審査は何日かかる?結果連絡が来ない時の確認方法
「申し込んだのに連絡が来ない」「何日待てばよいのか」は、増額申込で最も多い不安の1つです。公式が公表している情報と、していない情報を分けて説明します。
審査日数の目安(新規は最短即日・増額は公式非公表)
公式サイトに記載されている「審査結果はお申込日の最短即日(平日9〜21時、土・日・祝日は9〜17時)にご連絡」という基準は、新規申込についての記載です。「受付時間、審査状況によっては翌日以降になる場合があります」という注記も付いています。
増額審査の所要日数は公式に公表されていません。公式コラムでは、増額は新規申込より結果が早く出る傾向があるという趣旨の説明にとどまります。したがって、一般には「早ければ申込当日〜数日、書類提出や確認事項があればそれ以上」と見込んでおくのが現実的です。他の解説記事では「2〜3日程度」「翌営業日〜3営業日程度」と紹介されることが多いものの、いずれも公式の記載ではありません。特定の日数を保証する情報は公式にはないため、「2〜3日で必ず出る」と考えて予定を組むのは避けてください。
審査が長引きやすいのは次のようなケースです。
- 収入証明書の提出が遅れている、または書類に不備がある
- 勤務先の変更などで在籍確認や申込内容の確認が必要になった
- 受付時間外(夜間・土日祝の17時以降)に申し込んだため翌営業日の処理になった
- 年末年始(12/31〜1/3)や連休で処理が止まっている
結果はどう通知される?(電話・メール・会員ページ)
公式の申込ページでは、審査結果はEメールまたは電話で連絡すると案内されています(新規申込の記載。増額でも同様の手段が使われると考えられます)。登録しているメールアドレスが古い、迷惑メールフォルダに振り分けられている、といった理由で気づかないケースがあるため、申込後は受信設定を確認しておきましょう。承認されていれば、会員ページやアプリで表示される利用限度額が新しい金額に変わっているはずです。
連絡が来ない時のチェックリストと問い合わせ先
- 迷惑メールフォルダを確認する:銀行からのメールが自動で振り分けられていることがあります。
- 会員ページ・アプリの限度額表示を確認する:すでに変更されていれば審査は完了しています。
- 書類の提出状況を確認する:収入証明書のアップロードが完了しているか、不備の連絡が来ていないかを見ます。
- 着信履歴を確認する:銀行からの確認電話に出られなかった場合、折り返しを待っている状態のことがあります。
- 1週間以上連絡がなければ0120-76-5919に問い合わせる:受付時間は平日9:00〜21:00、土日祝9:00〜17:00です。
なお、連絡が来ないこと自体が「落ちた」を意味するわけではありません。書類待ちや確認電話の折り返し待ちで審査が止まっているだけのこともあります。結果を推測して他社へ申し込む前に、上のチェックリストで状況を確認し、問い合わせで結果をはっきりさせてから次の行動を決めてください。
問い合わせの際は、申込日と申込経路(会員ページ・アプリ・電話)、書類の提出日を手元に用意しておくと、状況確認が早く進みます。
バンクイックから増額の電話・メールがきた時の対応
「バンクイックから増額の電話がきた」「増額案内のメールが届いた」という場合、どう対応すればよいのでしょうか。案内の意味と、折り返す前に確認すべきことを整理します。
増額案内が来る人の傾向と「案内=審査通過」ではない理由
公式サイトには「お取引状況に応じて利用限度額変更をご案内」と記載されており、案内の対象は取引状況が良好な利用者と考えられます。具体的には、一定期間にわたって期日どおりに返済し、借入と返済を繰り返してきた人に届きやすいとされています。
ただし、案内はあくまで「申し込めば審査する」という意味で、審査通過を約束するものではありません。案内が送られた時点と申込時点で状況が変わっていれば結果も変わりますし、案内の段階では把握されていない他社借入や収入の変化が審査で判明することもあります。案内を受けて申し込む場合も、次の「落ちる原因8つ」で自分の状況を確認してからにしましょう。
公式電話番号一覧(利用中の方専用ダイヤル 0120-76-5919)
| 番号 | 用途 | 受付時間 | 備考 |
|---|---|---|---|
| 0120-76-5919 | 利用中の方の各種手続き・増額申込(第二リテールアカウント支店専用ダイヤル、音声自動応答) | 平日9:00〜21:00/土日祝9:00〜17:00(12/31〜1/3除く) | 公式サイト掲載の番号。連絡が来ない時の問い合わせ先もこちら |
| 公式サイト掲載のその他の窓口 | 新規申込の相談など用途別 | 窓口により異なる | 番号は公式サイトの「お問い合わせ」で確認 |
| 上記以外の番号からの着信 | 不明 | — | 折り返す前に公式サイトの番号一覧と照合する |
※2026年9月2日 編集部調べ(三菱UFJ銀行公式サイト)。最新の窓口・受付時間は公式サイトで確認してください。
ネット上には「この番号はバンクイックの増額案内」といった投稿が見られますが、公式サイトの一覧に掲載されていない番号については、本記事では帰属を断定しません。知らない番号から「増額」を名乗る電話があったら、折り返す前に公式サイトの電話番号一覧と照合してください。
折り返す前に確認すること(番号の照合・要件・断ってもよい)
- 番号を公式サイトと照合する:三菱UFJ銀行を名乗る不審な電話やSMSは、暗証番号や口座情報を聞き出す詐欺の可能性があります。銀行が電話で暗証番号を尋ねることは通常ありません。
- 要件を確認する:増額案内なのか、申込内容の確認なのか、返済の連絡なのかで対応が変わります。留守電やSMSに要件が残っていれば先に確認します。
- 断ってもよい:増額案内は任意の提案です。必要がなければ申し込まなくて構いません。通常は、案内を断ったこと自体が契約に不利益をもたらすものではないとされていますが、気になる場合は電話で確認してください。
- その場で希望額を決めない:増額後の返済額がどう変わるかを、後述のシミュレーションで確認してから申し込むと借りすぎを防げます。
バンクイック増額審査に落ちる原因8つ【原因×確認方法×対処】
増額審査に落ちる原因は、公式コラムの確認項目(収入証明・収入の変化・延滞の有無・利用実績)と、信用情報の仕組みから、おおむね8つに整理できます。ここでは「自分が該当するかを確認する方法」と「改善までの目安」「とるべき対処」をセットで示します。改善までの目安は公式非公表のため、信用情報の登録期間などにもとづく一般的な目安です。
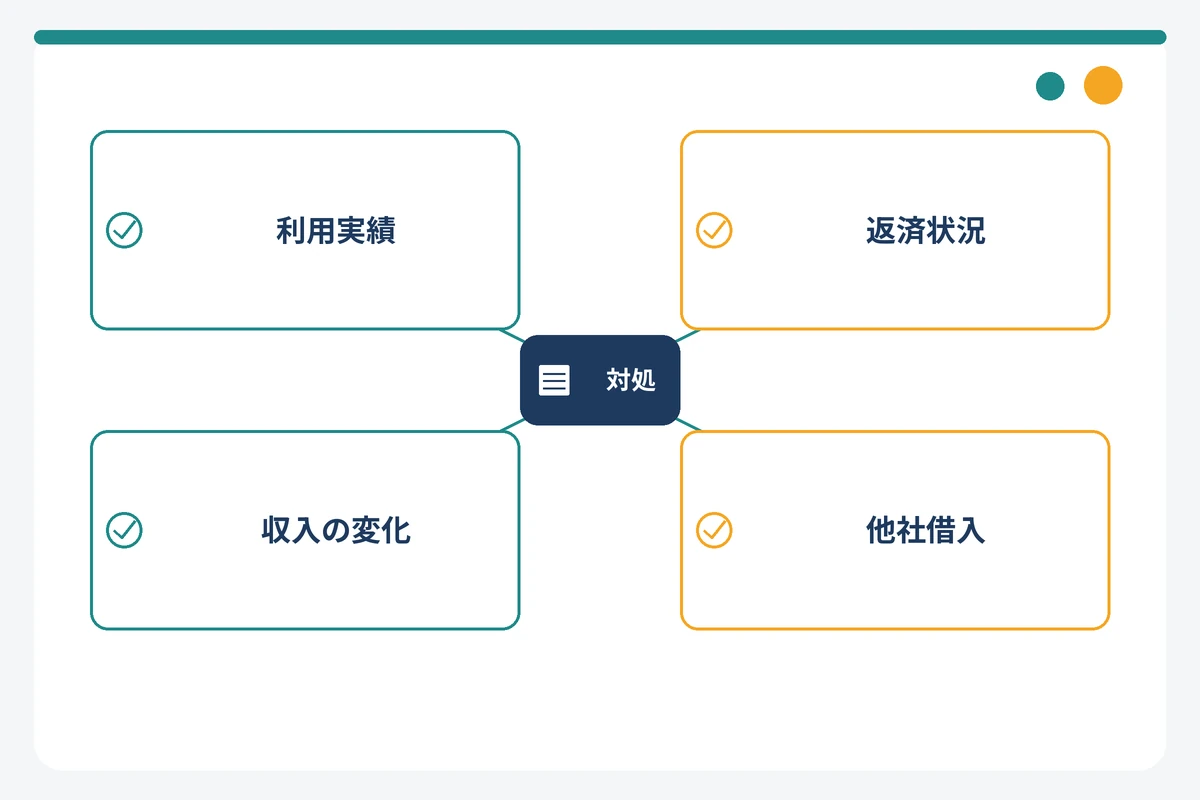
| 落ちる原因 | 該当するか自分で確認する方法 | 改善までの目安 | とるべき対処 |
|---|---|---|---|
| ①契約・初回借入から日が浅い | 契約日を会員ページで確認 | 一般に半年程度の実績が目安とされる | 期日どおりの返済を続けてから申し込む |
| ②返済の延滞・滞納がある(他社含む) | 信用情報を本人開示(CIC・JICC・KSC) | 延滞情報は契約終了後5年以内まで登録 | 延滞を解消し、以後の遅れをなくす |
| ③契約時より年収が下がった・転職直後 | 直近の源泉徴収票・給与明細で年収を確認 | 転職後は勤続実績が積み上がるまで | 収入が安定してから申し込む |
| ④他社借入の件数・残高が増えた | 信用情報の本人開示で件数・残高を確認 | 残高を減らした時点で改善 | 少額の借入を完済して件数を減らす |
| ⑤年収に対する借入総額が大きい | 全借入残高÷年収を計算 | 返済で割合が下がるまで | 増額より返済を優先する |
| ⑥登録情報(勤務先・年収・住所)が古い | 会員ページの登録内容を確認 | 更新すれば即時 | 申込前に最新情報へ更新する |
| ⑦収入証明書などの書類不備 | 提出書類の年度・氏名・鮮明さを確認 | 再提出すれば即時 | 最新の書類を鮮明に撮影して提出 |
| ⑧短期間に複数社へ申し込んだ | 信用情報の申込情報を本人開示で確認 | 申込情報は6か月間登録 | 申込を止めて6か月程度あける |
※2026年9月2日 編集部調べ。三菱UFJ銀行公式コラムの確認項目とCIC・JICC・KSCの公式登録期間から編集部が整理。改善目安は一般論であり、審査結果を保証するものではありません。最新の条件は公式サイトで確認してください。
①契約・初回借入から半年程度しか経っていない
増額審査では「バンクイックでの利用実績」が判断材料になります。契約から日が浅いと、返済を期日どおりに続けられる人かどうかを評価するデータがありません。バンクイックは申込可能時期を公表していませんが、一般には半年程度の実績が1つの目安とされています。契約直後に増額したい場合は、まず数か月の返済実績を作ってからのほうが現実的です。
注意したいのは、契約から時間が経っていても一度も借入をしていなければ返済実績はゼロという点です。公式コラムが挙げる「利用実績」は、借入と返済を期日どおりに繰り返した履歴を指します。枠だけ持って使っていない人は、少額でも借りて期日どおりに返す実績を作ってから申し込むほうが、評価できる材料が増えます。
②返済の延滞・滞納がある(バンクイック以外も含む)
公式コラムでも「延滞や滞納の有無」は確認項目として明記されています。バンクイックの返済遅れだけでなく、クレジットカードや他社ローン、携帯電話の端末分割払いなど、信用情報機関に登録される支払いの遅れも対象です。
心当たりがある場合は、信用情報を本人開示して確認するのが確実です。開示方法と手数料は次のとおりです(2026年9月2日時点の各機関公式情報)。
| 信用情報機関 | オンライン開示 | 郵送開示 | 申込情報の登録期間 | 返済状況(延滞含む)の登録期間 |
|---|---|---|---|---|
| CIC | 500円(税込)、8:00〜21:45、マイナンバーカードが必要 | 1,500円(定額小為替の場合)、1週間〜10日程度 | 照会日より6か月間 | 契約期間中および契約終了後5年以内 |
| JICC | スマホアプリ700円(税込)、1〜3日程度 | 2,177円(速達2,511円)、到着後7〜10日 | 照会日から6か月以内 | 契約継続中および契約終了後5年以内(2019年10月1日以降の契約) |
| KSC(全国銀行個人信用情報センター) | 800円(税込)、本人確認1〜3営業日+開示3〜5営業日 | 2,403円、1週間〜10日ほど | 会員への提供は6か月以内 | 契約終了日(未完済なら完済日)から5年を超えない期間 |
※2026年9月2日 編集部調べ(CIC・JICC・KSC各公式サイト)。KSCの手数料は2026年4月1日改定後の金額です。最新の条件は各機関の公式サイトで確認してください。
延滞の記録は、契約が続いている間と契約終了後5年以内は登録が残ります。延滞を解消してすぐに消えるわけではないため、直近に延滞があった人は、まず遅れをゼロにした状態を続けることが先決です。
なお、過去に自己破産や個人再生などの債務整理をした場合は、延滞とは別の枠で情報が残ります。KSCでは破産・民事再生の官報情報を決定日から7年を超えない期間(2022年11月4日に10年から短縮)、JICCでは取引事実情報として契約終了後5年以内、CICでは契約終了後5年以内の登録です。銀行と保証会社が参照する機関は公表されていませんが、期間内は増額審査で不利に働く可能性が高いと考えておきましょう。
もう1点、信用情報機関の登録期間が過ぎても、過去に延滞や強制解約があった会社自身は、自社の取引記録を審査に使う可能性があります(いわゆる社内ブラック)。各社の自社記録の保有期間・利用基準は公開されていません。三菱UFJ銀行や保証会社のアコムとの取引で過去に問題があった人は、信用情報が回復していても増額審査では慎重に見られ得る、と理解しておいてください。
③契約時より年収が下がった・転職直後
公式コラムの確認項目「収入の変化」に該当します。年収が下がれば返済能力の評価も下がり、限度額を上げる根拠が弱くなります。転職直後は年収が上がる見込みでも勤続実績が短く、安定性の面で評価されにくい傾向があります。給与体系が変わった場合は、最新の給与明細や源泉徴収票で現在の年収を正確に把握し、契約時より下がっているなら増額のタイミングを見直しましょう。
④他社借入の件数・残高が増えた
契約後に他社のカードローンやキャッシングを新たに利用していると、返済負担が増えたと判断されます。件数が多いほど「資金繰りに困っている」と見られやすく、増額は通りにくくなります。対処は、少額の借入から完済して件数を減らすことです。件数を減らすだけでも評価が変わる可能性があります。
消費者金融を複数社使っている場合の考え方は、消費者金融3社目・4社目でも審査に通るかを解説した記事で詳しく整理しています。
⑤年収に対する借入総額が大きい
先に説明したとおり、銀行カードローンは貸金業法の総量規制(年収の3分の1)の対象外ですが、銀行は独自に年収に対する借入割合を審査で確認します。増額後の限度額と他社借入を合計した金額が年収に対して大きいと、返済能力を超えると判断されます。全借入残高を年収で割って割合を出し、大きいと感じるなら増額より返済を優先したほうが結果的に早道です。
⑥登録情報(勤務先・年収・住所)が古い
転職や引っ越しをしたのに会員ページの登録情報を更新していないと、申込内容と実態が食い違い、確認に時間がかかったり、在籍確認が取れなかったりします。虚偽申告と受け取られるリスクもあります。増額申込の前に、勤務先・年収・住所・電話番号が最新かを必ず確認してください。更新自体は会員ページやアプリからすぐにできます。
⑦収入証明書などの書類不備
限度額50万円超の増額では収入証明書が必要です。古い年度の書類、氏名や金額が読み取れない写真、必要なページが欠けた確定申告書などは不備として再提出を求められ、審査が止まります。提出前に「最新年度か」「氏名・勤務先・金額が鮮明か」「全ページそろっているか」を確認しましょう。
⑧短期間に複数社へ申し込んでいる(申込情報の記録)
カードローンやクレジットカードに申し込むと、その事実(申込情報)が信用情報機関に登録され、CIC・JICCでは照会日から6か月間残ります。短期間に何社も申し込んでいると「資金繰りに困っている」と判断されやすくなります。増額申込の直前に他社へ申し込んでいる場合は、6か月程度あけてから申し込むほうが不利な要因を減らせます。
バンクイック増額審査に落ちた後の対処法と再申込の目安
増額審査に落ちても、バンクイックの契約自体はそのまま続き、現在の限度額内での借入や返済はこれまでどおりできます(減額・利用停止の通知がない限り)。ここでは、落ちた後にとれる選択肢を時間軸で整理します。
再申込は半年以上あけて条件を改善してから
落ちた直後に同じ条件で再申込しても、審査で見られる情報は変わらないため結果も変わりにくいです。再申込できる時期は公式に公表されていませんが、一般には半年程度あけるのが目安とされています。これは、申込情報が信用情報機関に6か月間登録されることと、返済実績を積み上げるのにそれくらいの期間が必要なことによります。
再申込までにやることは明確です。①延滞をゼロにして返済を続ける、②他社借入の件数・残高を減らす、③登録情報を最新にする、④収入証明書を最新年度で用意する。この4つを整えたうえで申し込めば、前回と違う判断材料を提示できます。
減額・利用停止になった場合の対応
増額申込をきっかけに再審査が行われ、限度額が下がる(減額)、あるいは新たな借入が止まる(利用停止)ことがあります。この場合、返済義務はそのまま残ります。毎月の返済を止めると延滞になり、信用情報に記録されて状況がさらに悪化するため、返済だけは必ず続けてください。
減額・利用停止の理由は個別に開示されないのが通常です。心当たりがなければ、0120-76-5919で契約状況を確認し、信用情報を本人開示して原因を探りましょう。他社の延滞や借入増が原因なら、それを解消することが復活への近道です。
返済が難しくなった場合は、1人で抱え込まず早めに相談してください。日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051、9:00〜17:00、土日祝・年末年始除く)は相談無料で、法テラス(0570-078374)では収入・資産要件を満たせば無料法律相談を受けられます。金融庁の金融サービス利用者相談室(0570-016811、平日10:00〜17:00)も窓口の1つです。
他社カードローンへ新規申込する場合の注意(アコムは保証会社・申込は1〜2社まで)
増額が通らず、すぐに追加の資金が必要な場合は、他社カードローンへの新規申込が現実的な選択肢です。新規申込では審査を行う会社が変わり、無利息期間を使える商品もあります(ただし、信用情報に登録されたバンクイックの契約内容や返済状況は他社の審査でも参照されます)。ただし、次の3点に注意してください。
- アコムはバンクイックの保証会社です。バンクイックの審査でアコムが参照した情報が、アコム自身の審査で参照される可能性は否定できません。「落ちた直後にアコムに申し込むと必ず落ちる」とは断定できませんが、申込先の優先順位を考える際の材料にはなります。
- 申込は1〜2社に絞る。申込情報は6か月間残るため、同時に何社も申し込むと次の審査で不利になります。
- 消費者金融は総量規制の対象。他の貸金業者からの借入と合わせて年収の3分の1を超える貸付は受けられません。銀行のバンクイックの残高はこの計算に含まれませんが、返済負担としては当然見られます。
他の銀行カードローンに申し込む場合は、保証会社がアコムかどうかを先に確認しておくと判断しやすくなります。銀行カードローンは保証会社が審査に関与するため、同じ保証会社の商品では参照される情報が重なる可能性があるからです(保証会社の審査基準は各社非公開で、傾向が似るかどうかは一般論です)。編集部が各行の公式サイトで保証会社を確認した結果は次のとおりです。
| 保証会社 | 該当する主な銀行カードローン | バンクイック落ち後の位置づけ |
|---|---|---|
| アコム株式会社 | 三菱UFJ銀行バンクイック/セブン銀行ローンサービス/auじぶん銀行じぶんローン/PayPay銀行カードローン(SMBCコンシューマーファイナンスと併用)/イオン銀行カードローン(4社のいずれか)/ソニー銀行カードローン(キャンペーンページの記載) | バンクイックと審査主体が重なる可能性。落ちた直後の申込は慎重に |
| SMBCコンシューマーファイナンス株式会社 | 三井住友銀行カードローン/ドコモSMTBネット銀行(旧住信SBIネット銀行)カードローン | アコムとは別の保証会社 |
| 楽天カード株式会社または三井住友カード株式会社 | 楽天銀行スーパーローン | アコムとは別の保証会社 |
| アイフル株式会社 | 東京スター銀行スターカードローンα | アコムとは別の保証会社 |
※2026年9月2日 編集部調べ(各行公式サイトの商品概要・FAQ)。保証会社は変更されることがあります。最新の条件は公式サイトで確認してください。
プロミスを利用中で増額に落ちた場合の考え方は、プロミスの増額審査に落ちた場合の対処法で別途解説しています。
バンクイックで増額できない時の代替カードローン比較
ここでは、バンクイックの増額が通らなかった人の受け皿として、大手消費者金融5社を同一条件で比較します。数値はすべてSEIMEIメディア編集部が各社公式サイトを2026年9月2日時点で確認したものです。プロミスなどは古い条件(金利4.5%〜17.8%、限度額500万円など)が他サイトに残っていますが、本記事は現行の商品条件に合わせています。
比較表(金利・限度額・審査時間・無利息期間・在籍確認)
| 商品名 | 金利(実質年率) | 限度額 | 融資スピード(公式表記) | 無利息期間 | 勤務先への電話(公式表現) |
|---|---|---|---|---|---|
| プロミス | 年2.5%〜18.0% | 800万円まで | Web・アプリで最短3分 | 30日間(初回借入の翌日から・条件あり) | 原則行わない(98%の顧客に実施なし) |
| アイフル | 年3.0%〜18.0% | 1万〜800万円 | 最短9分 | 最大30日間(契約日の翌日から) | 原則実施しない(99.1%なし) |
| SMBCモビット | 年3.00%〜18.00% | 1万〜800万円 | 最短15分 | なし | 原則実施しない(必要時は同意のうえ) |
| レイク | 年4.5%〜18.0% | 1万〜500万円 | Webで最短8分 | 365日間/60日間/30日間(条件により) | 一切行っていない |
| アコム(バンクイック保証会社) | 年2.4%〜17.9% | 1万〜800万円 | 最短20分 | 30日間(契約日の翌日から) | 100%なし(書面等で確認) |
※2026年9月2日 編集部調べ(各社公式サイト)。融資スピードはいずれも申込時間・審査状況により異なります。無利息はいずれも初めて契約する人が対象です。最新の条件は各社公式サイトで確認してください。
5社とも上限金利は年17.9%〜18.0%で、バンクイックの上限14.6%より高い点は押さえておきましょう。そのぶん、無利息期間や融資スピードで補える設計になっています。
申込条件と返済期間も会社ごとに異なります。バンクイックは申込年齢が満20歳以上65歳未満ですが、消費者金融5社は上限年齢が70〜74歳まで広く、収入証明書の提出条件は貸金業法にもとづき5社共通です。
| 商品名 | 申込年齢 | 収入証明書が必要な条件 | 最長返済期間・回数 |
|---|---|---|---|
| プロミス | 18〜74歳 | 50万円超/他社合計100万円超/19歳以下 | 6年9か月・80回 |
| アイフル | 満20歳以上(取引中に満70歳で新規融資停止) | 50万円超/他社合計100万円超/審査過程で求められた場合 | 14年6か月・151回 |
| SMBCモビット | 20〜74歳 | 50万円超/他社合算100万円超 | 5年・60回(例外8年10か月・106回) |
| レイク | 満20〜70歳(満71歳で新規融資停止) | 50万円超/他社合計100万円超/提出済み証明が発行から3年経過 | 10年・120回 |
| アコム | 20〜72歳 | 50万円超/他社合計100万円超 | 9年7か月・100回 |
※2026年9月2日 編集部調べ(各社公式サイトの貸付条件)。いずれも年金収入のみの方は申込不可とする会社が多く、詳細は各社公式サイトで確認してください。
プロミス
プロミス(SMBCコンシューマーファイナンス)は、金利年2.5%〜18.0%、融資額800万円まで、Web・アプリからの申込なら最短3分で借入可能と公式に案内されています。申込年齢は18〜74歳で、主婦や学生もアルバイト・パートなどの安定収入があれば申し込めます。
30日間無利息サービスは、初回借入の翌日から起算され、メールアドレス登録とWeb明細利用が条件です。在籍確認については「原則、勤務先にお電話はおこないません」「98%のお客さまには電話での在籍確認を実施していない」と公式に明記されています。バンクイック落ち後の位置づけとしては、保証会社アコムとは別グループ(SMBCグループ)で、スピードと無利息を両立した第一候補です。
アイフル
アイフルは、金利年3.0%〜18.0%、契約限度額1万円〜800万円、最短9分で融資可能(申込手続き完了時点から計測)と公式に案内されています。審査回答は土日祝を問わず9:00〜21:00で、はじめて契約する人は契約日の翌日から最大30日間利息0円です。
在籍確認は「原則実施しません。ただし審査状況により実施する場合があります」とされ、2025年1〜2月の調査で99.1%の人に電話なしと公表しています。アコムとは別の会社で、バンクイック(アコム保証)とは審査主体が異なる点が、落ちた後の申込先として検討しやすい理由です。
SMBCモビット
SMBCモビットは、金利年3.00%〜18.00%、利用限度額1万円〜800万円、申込から最短15分で融資完了と公式に案内されています(審査結果の案内は曜日・時間帯により翌日以降となる場合あり)。WEB完結ならカードレスで、原則として郵送物もありません。
電話連絡は「原則として実施しません。もし連絡が必要な場合も、事前に申込者の同意を得たうえで実施」と公式に明記されています。一方で、無利息サービスの記載は公式サイトにないため、短期間で返す前提なら他社のほうが利息面で有利です。郵送物や電話を避けたい人に向いた選択肢です。
レイク
レイク(新生フィナンシャル)は、金利年4.5%〜18.0%、融資額1万円〜500万円、Webなら最短8分融資と公式に案内されています。特徴は無利息期間の長さで、Web申込・契約額50万円以上・契約後59日以内に収入証明書類を提出などの条件を満たすと契約日の翌日から365日間無利息、契約額50万円未満のWeb申込は60日間無利息、自動契約機・電話申込は30日間無利息です。
在籍確認は「お申込みの際、お勤め先へのご連絡は一切おこなっておりません」と公式コラムに明記されています。バンクイックの増額で借りたかった金額を1年以内に返せる見込みがある人にとって、利息面で最も有利になり得る選択肢です。無利息期間中も返済日は毎回あり、滞ると無利息が終了する点に注意してください。
アコム(MUFGグループ・バンクイック保証会社)
アコムは、金利年2.4%〜17.9%(2026年1月6日以降の新規契約)、契約極度額1万円〜800万円、最短20分で契約完了・借入可能と公式に案内されています。三菱UFJフィナンシャル・グループの一員で、バンクイックの保証会社でもあります。在籍確認は「勤務先へ在籍確認の電話は100%ありません」と明記され、書面や申告内容で確認します。
バンクイック落ち後の位置づけは慎重に考える必要があります。アコムはバンクイックの審査に保証会社として関与しているため、バンクイックで増額が通らなかった要因が、アコムの審査でも同じように参照される可能性があります。「必ず落ちる」とは言えませんが、他の選択肢を先に検討したうえで、条件を改善してから申し込むほうが無難です。すでにアコムを利用中で増額ボタンが表示されない場合は、アコムの増額申請ができない・ボタンが出ない場合の対処法を参考にしてください。
審査が通りやすいとされるカードローンの実態を知りたい方は、審査が甘いとされるカードローンの実態と公式開示値の比較で、各社の成約率など公表値ベースの検証を確認できます。より多くの選択肢から選びたい場合は、消費者金融26社の金利・審査時間の一覧比較も参考にしてください。
増額後の返済額はどう変わる?最少返済額と総利息シミュレーション
増額で枠が増えると、借入残高も増えやすくなります。ここでは、バンクイックの公式返済ルールをもとに、残高別に「最少返済額だけで返した場合」と「毎月5,000円上乗せした場合」の完済期間と総利息を編集部が試算しました。他の解説記事にはない、増額の判断に直結する実額データです。
バンクイックの最少返済額ルール(金利8.1%超は残高10万円ごと2,000円/8.1%以下は1,000円)
三菱UFJ銀行の返済方法ページ(2026年9月2日確認)によると、バンクイックの最少返済額は次のルールです。
- 借入利率が年8.1%超(利用限度額200万円以下):借入残高10万円以下は2,000円、以降10万円ごとに2,000円ずつ加算
- 借入利率が年8.1%以下(利用限度額200万円超):借入残高10万円以下は1,000円、以降10万円ごとに1,000円ずつ加算
- 返済期日は「35日ごと」または「毎月指定日(1〜31日)」から選択。返済方法は自動支払い(三菱UFJ銀行口座からの引落)・ATM・振込の3種類
- 三菱UFJ銀行・セブン銀行・ローソン銀行・イーネットATMの利用手数料は時間外を含めて無料
最少返済額は月1,000円〜と小さく設定されており、これが「毎月の負担は軽いが、返済が長期化しやすい」というカードローン特有の構造につながります。
残高別シミュレーション表(最少返済のみ/5,000円上乗せ)
試算の前提は次のとおりです。①金利は限度額200万円以下の区分の上限である年14.6%(210万円の行のみ区分上限の年8.1%)、②追加借入なし、③毎回の返済期日時点の残高に応じて最少返済額が下がる残高スライド、④返済は毎月1回で日割計算は簡略化、⑤最終回は残額を精算。実際の適用金利は限度額により低くなる場合があり、返済期日を35日ごとにすると期間はさらに延びます。
| 借入残高 | 試算金利(年) | 初回の最少返済額 | 最少返済のみ:完済まで/総利息 | 毎月5,000円上乗せ:完済まで/総利息 |
|---|---|---|---|---|
| 30万円 | 14.6% | 6,000円 | 約13年2か月/約24万9千円 | 約3年7か月/約7万6千円 |
| 50万円 | 14.6% | 10,000円 | 約17年2か月/約48万5千円 | 約5年4か月/約18万3千円 |
| 80万円 | 14.6% | 16,000円 | 約21年6か月/約87万8千円 | 約7年8か月/約39万7千円 |
| 100万円 | 14.6% | 20,000円 | 約23年5か月/約115万1千円 | 約8年11か月/約56万7千円 |
| 150万円 | 14.6% | 30,000円 | 約27年3か月/約185万3千円 | 約11年7か月/約104万8千円 |
| 200万円 | 14.6% | 40,000円 | 約30年1か月/約257万8千円 | 約13年8か月/約158万8千円 |
| 210万円(200万円超の区分) | 8.1% | 21,000円 | 約70年/約355万円 | 約20年9か月/約153万2千円 |
※2026年9月2日 SEIMEIメディア編集部の試算。三菱UFJ銀行公式の最少返済額ルールと金利レンジ上限にもとづく概算で、実際の返済額・期間は適用金利や返済期日の設定により異なります。正確な金額は公式サイトのご返済方法ページの返済シミュレーションおよび会員ページで確認してください。
表から分かることは3つあります。第一に、最少返済額だけで返すと、100万円の残高でも完済まで20年以上、利息は元本を超える可能性があるということです。第二に、毎月5,000円を上乗せするだけで、期間は半分以下、総利息も大きく減ります。第三に、200万円超の区分は金利が下がる一方で最少返済額の単位も半分(10万円ごと1,000円)になるため、最少返済のみだと元本がほとんど減りません。金利が下がっても返済額を自分で上乗せしなければ、総利息はむしろ増える点に注意が必要です。
増額しても借りすぎない使い方
- 返済額は「最少返済額+α」を自分で決める:上の表のとおり、月5,000円の上乗せで総利息は大きく変わります。会員ページやATMから随時返済できます。
- 枠を「使える金額」ではなく「上限」と考える:増額後も、借りる金額は必要額にとどめます。
- 返済期日は毎月指定日にする:35日ごとにすると返済回数が減り、期間が延びやすくなります。給料日直後の指定日にすると遅れを防げます。
- ボーナス時にまとまった返済をする:元本を一気に減らすと、その後の利息が減ります。
バンクイック増額申込の注意点
最後に、増額申込の前に知っておくべきリスクと、避けるべき行動を3つにまとめます。
審査で減額・利用停止になるリスク
公式コラムでも説明されているとおり、増額を申し込んだ結果として限度額が下がることはあり得ます。増額申込は「現在の状況を改めて審査してもらう」手続きなので、契約時より状況が悪化していれば、その悪化が結果に反映されます。延滞がある、年収が下がった、他社借入が増えたという人は、増額申込そのものを見送り、まず状況を整えることを優先してください。
虚偽申告は契約解除の対象
年収を多めに書く、他社借入を少なく申告する、勤務先を偽るといった虚偽申告は絶対に避けてください。銀行は収入証明書や信用情報で申告内容を確認するため、食い違いは発覚しやすく、増額が通らないだけでなく契約解除や一括返済請求の対象になり得ます。「通りやすくする」のではなく「不利になる要因を減らす」ことが、唯一の正攻法です。
「極甘審査」「審査なし」を謳う業者はヤミ金の可能性
「バンクイック 増額 極甘審査」といった検索から、「審査なし」「ブラックOK」「即日で誰でも借りられる」と宣伝する業者にたどり着くことがあります。貸金業者には貸金業法第13条で返済能力の調査が義務づけられており、審査なしで貸す正規の貸金業者は存在しません。こうした宣伝をする業者は無登録のヤミ金融である可能性が高く、金融庁・日本貸金業協会も「審査なし」「金融ブラックOK」「借金ではありません」といった誘い文句に注意するよう呼びかけています。
無登録営業は貸金業法第47条により10年以下の拘禁刑もしくは3,000万円以下の罰金(または併科)の対象で、年109.5%を超える利息の契約は無効です。業者の登録の有無は、金融庁の「登録貸金業者情報検索サービス」で確認できます。バンクイックの増額に落ちて資金が必要でも、正規の登録業者以外から借りる選択肢はありません。困ったときは前述の日本貸金業協会や法テラスの相談窓口を利用してください。
バンクイックの増額に関するよくある質問
増額審査の結果は当日中に出る?
増額審査の所要日数は公式に公表されていません。公式サイトの「最短即日」は新規申込についての記載で、公式コラムでは増額は新規より結果が早い傾向とされています。当日中に出ることもあれば、収入証明書の提出や確認事項があれば数日以上かかることもあります。1週間以上連絡がない場合は0120-76-5919に問い合わせてください。
増額案内の電話・メールがきたら必ず通る?
必ず通るとは限りません。案内は「お取引状況に応じて」送られるもので、申し込むとあらためて審査が行われます。案内後に他社借入が増えた、収入が下がった、延滞があったといった場合は、希望どおりにならないことがあります。案内は申込資格の目安と考え、自分の状況を確認してから申し込みましょう。
増額申込で在籍確認はある?
公式FAQには「ご自宅および勤務先へ連絡する場合があります」と記載されており、増額申込に限って省略されると公式に明示されてはいません。契約時から勤務先が変わっていなければ確認が省略される場合もあるとされますが、公式に保証されたものではなく、転職した場合や申告内容に確認点がある場合は連絡が入る可能性があります。申込前に会員ページの勤務先情報を最新にしておきましょう。
増額審査に落ちたら何か月あければ再申込できる?
再申込できる時期は公式に公表されていません。一般には、申込情報が信用情報機関に6か月間登録されることから、半年程度あけて、その間に延滞解消・他社借入の削減・登録情報の更新を済ませてから申し込むのが目安とされています。すぐに資金が必要な場合は、本記事の代替カードローン比較を参考に、他社への新規申込を検討してください。
増額申込で限度額が下がることはある?
あります。増額申込をすると現在の状況が改めて審査されるため、契約時より年収が下がっている、延滞がある、他社借入が増えているといった場合は、増額されないだけでなく減額や利用停止になる可能性があります。公式コラムでも減額のケースが説明されています。状況が悪化している自覚があるなら、申込を見送るのが安全です。
増額すると金利は下がる?
下がる場合があります。バンクイックの金利は年1.4%〜14.6%で、利用限度額等によって適用金利が決まります。増額で限度額の区分が上がれば金利が下がる可能性があり、特に限度額が200万円を超えると年8.1%以下の区分に入ります。ただし、限度額の区分が変わらない増額では金利が下がらない場合もあり、限度額ごとの適用金利は公式の商品説明書で確認が必要です。なお、銀行系の増額落ちではみんなの銀行ローンの増額審査に落ちた時の対処も参考になります。
まとめ:バンクイック増額は条件を整えてから申し込む
バンクイックの増額は、会員ページ・アプリ・電話(0120-76-5919)から申し込めますが、新規と同じように審査があり、結果によっては減額もあり得ます。申し込む前に、次のチェックリストで自分の状況を確認してください。
- 契約から半年程度の返済実績がある
- バンクイックにも他社にも延滞がない
- 契約時と比べて年収が下がっていない・転職直後ではない
- 他社借入の件数・残高が増えていない
- 会員ページの勤務先・年収・住所が最新になっている
- 限度額50万円超なら最新の収入証明書を用意した
- 増額後の返済額を確認し、最少返済額に上乗せする計画がある
すべてに当てはまるなら、増額申込は現実的な選択肢です。当てはまらない項目があるなら、まずそれを解消するか、無利息期間のある他社カードローンの新規申込を検討しましょう。本記事の代替カードローン比較表と、カードローンおすすめランキング46選の比較記事で、自分の条件に合う1社を選んでください。
返済が難しくなったときは、日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051)、法テラス(0570-078374)、お住まいの自治体の多重債務相談窓口に早めに相談してください。金融庁・日弁連・日司連・法テラスは2026年9月1日〜12月31日に「多重債務者相談強化キャンペーン2026」を実施しており、無料相談会も開かれています。
この記事の情報源
本記事の数値・条件は、SEIMEIメディア編集部が2026年9月2日時点で以下の公式情報を確認して作成しました。
- 三菱UFJ銀行 バンクイック 商品説明:https://www.bk.mufg.jp/kariru/card/index.html
- 三菱UFJ銀行 バンクイック お申し込み・審査結果連絡・必要書類:https://www.bk.mufg.jp/kariru/banquic/moushikomi/index.html
- 三菱UFJ銀行 バンクイック よくあるご質問(在籍確認・増額):https://www.bk.mufg.jp/kariru/banquic/faq.html
- 三菱UFJ銀行 バンクイック ご返済方法(最少返済額・返済期日):https://www.bk.mufg.jp/kariru/banquic/hensai/index.html
- 三菱UFJ銀行 バンクイック ご利用方法(ATM・振込):https://www.bk.mufg.jp/kariru/banquic/riyo/index.html
- 三菱UFJ銀行 公式コラム「カードローンの利用限度額の決め方とは?」:https://www.bk.mufg.jp/kariru/banquic/column/015/index.html
- 金融庁 貸金業法Q&A(総量規制・銀行の適用除外):https://www.fsa.go.jp/policy/kashikin/qa.html
- e-Gov法令検索 貸金業法(第13条・第47条):https://laws.e-gov.go.jp/law/358AC1000000032
- 日本貸金業協会 収入証明書の提出義務:https://www.j-fsa.or.jp/association/money_lending/law/proof.php
- 金融庁 「審査なし」等の注意喚起:https://www.fsa.go.jp/ordinary/chuui/cashing_chuui.html/日本貸金業協会 ヤミ金融の手口:https://www.j-fsa.or.jp/personal/info/dark_finance.php/登録貸金業者情報検索サービス:https://clearing.fsa.go.jp/kashikin/
- 信用情報機関3社の本人開示・登録期間:CIC https://www.cic.co.jp/mydata/index.html/https://www.cic.co.jp/confidence/posession.html、JICC https://www.jicc.co.jp/kaiji/01/https://www.jicc.co.jp/aboutus/credit-info/registration、KSC(全国銀行個人信用情報センター) https://www.zenginkyo.or.jp/pcic/open//https://www.zenginkyo.or.jp/pcic/about/
- 代替カードローン各社の公式サイト(商品条件・無利息・在籍確認):プロミス https://cyber.promise.co.jp/APD03X/APD03X01/アイフル https://www.aiful.co.jp/borrow/products/loan//SMBCモビット https://www.mobit.ne.jp/kariru/conditions/index.html/レイク https://lakealsa.com/cashing/interest//アコム https://www.acom.co.jp/lineup/cardloan/
- 保証会社の確認に用いた各行公式サイト:セブン銀行 https://www.sevenbank.co.jp/personal/netbank/deposit_loan/loan//auじぶん銀行 https://www.jibunbank.co.jp/products/loan/detail//PayPay銀行 https://faq.paypay-bank.co.jp/faq/show/753/イオン銀行 https://www.aeonbank.co.jp/loan/card-loan//ソニー銀行 https://sonybank.jp/campaign/cl202607-01//三井住友銀行 https://www.smbc.co.jp/kojin/cardloan/order//ドコモSMTBネット銀行 https://www.netbk.co.jp/contents/lineup/card-loan//楽天銀行 https://www.rakuten-bank.co.jp/loan/cardloan/details//東京スター銀行 https://www.tokyostarbank.co.jp/products/loan/cardloan/
- 日本貸金業協会 貸金業相談・紛争解決センター:https://www.j-fsa.or.jp/personal/trouble//法テラス:https://www.houterasu.or.jp/site/soudan-tatekae//金融庁 金融サービス利用者相談室:https://www.fsa.go.jp/receipt/soudansitu/index.html/多重債務者相談強化キャンペーン2026:https://www.fsa.go.jp/policy/kashikin/soudankai2026.html

コメント