
「ペイディカードが終了したから、ペイディの代わりを探さないといけない」という言説は正確ではありません。2025年9月30日に終わったのはVisaカードとしての機能だけで、翌月あと払いや分割は今も使えます。ペイディみたいなアプリが本当に必要なのは、実店舗やApple Payで払いたい人、利用可能額が足りない人、審査に落ちた人、非対応の通販で買いたい人です。
目的が違えば選ぶアプリも変わります。実店舗やApple Payで使いたいならVisaバーチャルカードに後払いでチャージするバンドルカードやワンバンク、通販の翌月コンビニ払いを再現したいならatoneやメルペイのクレジット、新しい登録をしたくないならd払いの電話料金合算やPayPayクレジットが第1候補です。18サービスの本人確認・上限額・手数料・支払期日の比較表と、ペイディの6機能ごとの対応マトリクスも用意しました。
1万円・2万円・3万円の手数料の実額と「審査なし」の実態も整理しているので、自分に合う1本を絞り込めます。
※本記事の数値・条件は2026年9月2日時点で各社公式サイト・公式ヘルプを確認したものです。
【結論】ペイディみたいなアプリは目的で選ぶ|ペイディカードの代わり・通販・スマホ合算の3タイプ
まず前提の整理です。ペイディのVisaカード機能「ペイディカード(バーチャルカード・リアルカード)」は、2025年5月14日に新規発行を終了し、2025年9月30日18時以降にサービスを終了しました(Paidy公式「クレジットカード機能(ペイディカード)終了のお知らせ」)。一方で、ペイディ本体は終了していません。70万店以上の加盟店でメールアドレスと携帯電話番号だけで使える翌月あと払い、分割手数料無料(口座振替・銀行振込の場合)の3・6・12回あと払い、Apple製品の最大36回払い専用プランは、2026年9月2日時点でも従来どおり利用できます。
つまり「ペイディの代わり」と言っても、失われたのはVisaカードとしての機能だけです。あなたがペイディで何をしたかったかによって、選ぶべきアプリは次の3タイプに分かれます。
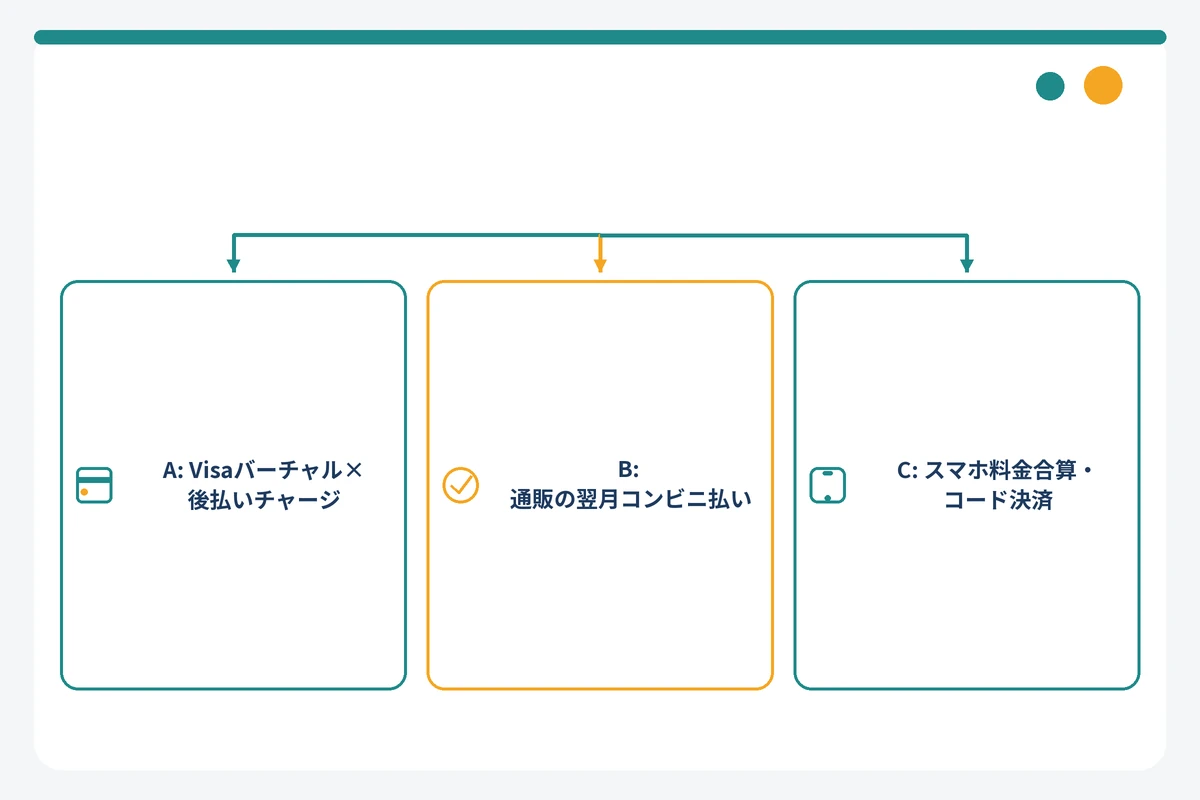
| タイプ | こんな人向け | 第1候補 | 本人確認 | 公式の上限額 | 手数料が無料になる条件 |
|---|---|---|---|---|---|
| A:Visaバーチャル×後払いチャージ | ペイディカードの代わりに実店舗・Apple Pay・サブスクで使いたい | バンドルカード(ポチっとチャージ)/ワンバンク(あとばらいチャージ) | バンドルカードは不要(初回に年齢確認)/ワンバンクは必要 | 1回3,000〜50,000円の範囲で個別設定 | 無料になる方法なし(1万円で510円) |
| B:通販の翌月コンビニ払い | ペイディ非対応の通販で、翌月まとめてコンビニや口座振替で払いたい | atone/メルペイのクレジット | atoneは任意/メルペイは本人情報登録が必要 | atoneは5万円を基準に個別設定(累計)/メルペイは非開示 | atoneは口座振替でも99円/メルペイは自動引落し・残高払いで無料 |
| C:スマホ料金合算・既存アカウント | 新しい登録をせず、今の回線契約やPayPayでそのまま後払いしたい | d払い(電話料金合算払い)/PayPayクレジット | 回線契約/PayPayカードの審査 | d払いは20歳以上で最大10万円/月(初期1万円)/PayPayクレジットはカード利用可能額まで | 携帯料金と合算(手数料の記載なし)/翌月27日の1回払いは無料 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
読み進める前に、ペイディみたいなアプリが向いている人・向いていない人を整理しておきます。
- 向いている人:ペイディカード終了で実店舗・Apple Pay・サブスクの支払い手段を失った人/ペイディの利用可能額が足りず、数千円〜数万円の買い物を翌月払いにしたい人/使いたい通販がペイディに対応していない人/ペイディの審査に落ちた直後で、審査主体の異なるサービスを試したい人
- 向いていない人:5万円を超える現金が必要な人(後払いの上限は1回最大5万円前後で、手数料を年率に換算すると消費者金融の上限金利を上回ります)/すでに他の後払いで支払いが遅れている人(延滞中は各社とも新規の承認が下りにくく、先に相談窓口へ)/ペイディの3・6・12回分割手数料無料をそのまま再現したい人(同条件の代替はなく、ナッジカードやアトカラなど条件付きの代替になります)
ペイディカードの代わり(実店舗・Apple Pay)ならバンドルカード/ワンバンク/ナッジ
ペイディカードで実店舗やサブスクの支払いをしていた人が求めているのは、「Visa加盟店で使えるカード番号があり、その残高を後払いで用意できること」です。この条件を満たすのがタイプAで、バンドルカードの「ポチっとチャージ」、ワンバンクの「あとばらいチャージ」、Kyashの「イマすぐ入金」のように、Visaプリペイドカードの残高を提供事業者が立て替えてチャージし、翌月末までにコンビニなどで支払う仕組みです。スマホ決済で実店舗払いをしたいならApple Pay・Google Pay(Visaのタッチ決済)に対応するワンバンク、本人確認なしで今日始めたいならバンドルカードが第1候補になります。分割やリボも使える「クレジットカード」が必要なら、18歳から申し込めるナッジカードが選択肢です(こちらは割賦販売法上のクレジットカードなので、信用情報機関CICへの照会があります)。
通販で翌月コンビニ払いならatone/メルペイ/ファミペイ
「ペイディで買い物をして、翌月にコンビニでまとめて払う」という体験そのものを別サービスで再現したいなら、タイプBです。atoneは携帯番号とメールアドレスのSMS認証だけで登録でき、Qoo10や無印良品など対応ネットショップで使えて、翌月10日(コンビニ)または27日(口座振替)にまとめて支払います。メルカリを使う人ならメルペイのクレジット(旧メルペイスマート払い)が翌月末にまとめて払え、自動引落しなら手数料無料です。ファミペイ翌月払いは審査がありますが、ファミリーマート店頭やFamiPay加盟店で使え、口座引落しなら手数料無料です。
ペイディにチャージできる電子マネー・アプリはほぼない(公式で確認できる範囲)
「ペイディにチャージして使いたい」という検索も多いのですが、ペイディは残高を持たない後払いサービスなので、ペイディ自体に他のアプリからチャージする仕組みはありません。逆に「ペイディを使って電子マネーにチャージする」方法は、編集部が公式サイトで確認できた範囲ではVマネーの「後払いでチャージ」(Paidy翌月払いで3,000〜29,000円をチャージ、システム手数料1回300円)のみです。詳しくはFAQで解説します。
ペイディの何が便利だったのか|代わりのアプリに求める6つの条件
「ペイディみたいなアプリ」を正しく選ぶには、ペイディの便利さを機能ごとに分解しておく必要があります。ペイディ(株式会社Paidy)は、Amazon・Qoo10など70万店以上の加盟店で、メールアドレスと携帯電話番号を入力するだけで買い物ができるあと払いサービスです。編集部はその特徴を次の6つに整理しました。この6条件が、以降の比較表の「軸」になります。
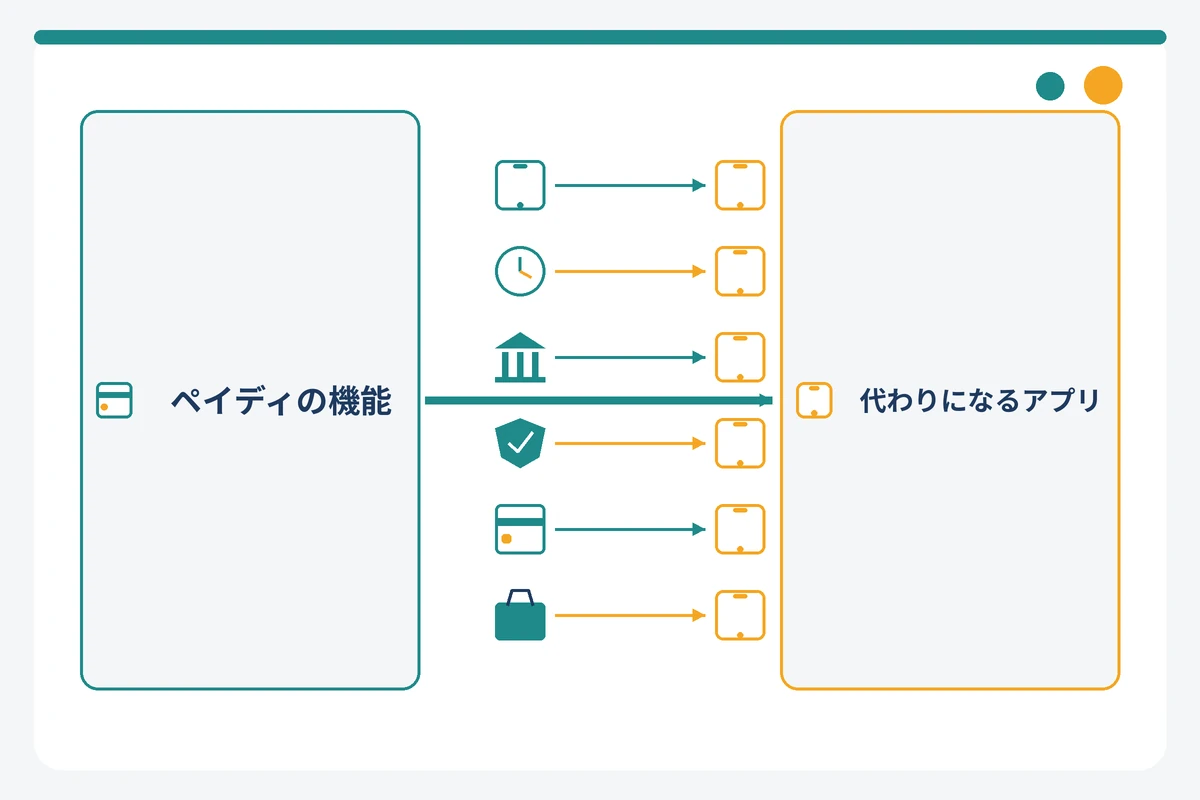
| ペイディの機能 | 公式の条件(2026年9月2日時点) | 代替を探すときの見方 |
|---|---|---|
| ①メール+携帯番号だけで登録 | SMS認証で購入。本人確認なしでも翌月あと払いは利用可 | 公的書類の本人確認(eKYC)が不要かどうか |
| ②翌月まとめてコンビニ払い | 月末締め、翌月1〜5日に請求案内、翌月27日まで。コンビニ払いは1請求390円(税込) | 締め日・支払期日と、コンビニ払い手数料の実額 |
| ③口座振替なら手数料無料 | 口座振替0円、銀行振込は振込手数料が利用者負担 | 手数料が0円になる支払い方法があるか |
| ④3・6・12回の分割手数料無料 | ペイディプラス(本人確認)必須。3回3,000円以上/6回6,000円以上/12回12,000円以上。無料は口座振替・銀行振込のみ、コンビニ払いは1回109〜371円 | 分割の可否と、その審査が信用情報機関の照会を伴うか |
| ⑤Visaバーチャルカードで実店舗・サブスク(終了) | ペイディカードは2025年9月30日終了。サブスク・ETC・定期購入は他のカードへ変更が必要(公式) | Visa加盟店で使えるカード番号があり、後払いで残高を用意できるか |
| ⑥利用可能額は非公開、初回は少額から | 「ご利用上限金額はあくまで目安」で購入の都度与信審査。金額は公式非公開 | 公式が上限や初回額を数値で公表しているか |
※2026年9月2日 編集部調べ(Paidy公式サイト・利用規約・公式サポートFAQ)。最新の条件は公式サイトで確認してください。
メールと携帯番号だけで登録でき、信用情報の照会がない独自審査
ペイディの最大の特徴は、本人確認なしで使い始められることです。本人確認をしていない通常の「翌月あと払い」の利用規約には、信用情報機関(CIC等)への照会・登録に関する記載がありません。審査は「利用金額、利用履歴、その他の事情を踏まえた当社の与信審査」で、結果の内容は開示されません。ただし、本人確認をした「ペイディプラス」、3・6・12回あと払い、Apple専用プランは割賦販売法の立替払い方式サービスに当たり、申込時にCICへ照会し、契約内容・支払状況・延滞情報が登録されます(保有期間は契約期間中および契約終了後5年以内)。「ペイディは信用情報に一切載らない」も「必ず載る」も正確ではなく、本人確認の前後で扱いが変わるのがポイントです。
翌月にまとめてコンビニ払い・口座振替なら手数料無料
ペイディは毎月末日で締め、翌月1〜5日にメール・SMSで請求額が届き、翌月27日までに支払います(2024年6月利用分から、旧「翌月10日」は現在の仕様ではありません)。支払い方法はコンビニ払い・銀行振込・口座振替の3つで、コンビニ払いは請求ごとに390円(税込)、口座振替は無料、銀行振込は金融機関の振込手数料が自己負担です。この「口座振替にすれば1円もかからない」点は、後払いチャージ型のアプリ(1万円で500〜650円の手数料)と比べたときにペイディが際立って有利な部分です。代替アプリを選ぶときは、手数料が0円になる支払い方法があるかを必ず確認してください。
3・6・12回の分割手数料無料(本人確認が条件)
3・6・12回あと払いは、1回の買い物が3回なら3,000円以上、6回なら6,000円以上、12回なら12,000円以上で選べ、初回は利用確定の翌月27日、最終回は3・6・12か月後の27日に支払います。分割手数料が無料なのは口座振替と銀行振込の場合だけで、コンビニ払いにすると請求月の合計額に応じて1回109〜371円の手数料がかかります。この分割機能を使うには、ペイディアプリからの本人確認(ペイディプラス)と審査が必要です。ペイディプラスの審査に通らなくても、通常の翌月あと払いは引き続き使えます。
Visaバーチャルカードで実店舗やサブスクにも使えた(終了)
ペイディカードは、ペイディの後払いをVisa加盟店で使えるようにするカード機能でした。公式告知のとおり2025年5月14日に新規発行が終わり、2025年9月30日18時以降に利用が終了しています。公式は、登録済みのサブスクリプション・ETC・定期購入は別のカードへ変更が必要だと案内しています。「ペイディカードの代わり」を探す人が本当に必要としているのはこの⑤の機能で、代替できるのはタイプA(Visaプリペイド+後払いチャージ)だけです。タイプBの通販型後払いでは実店舗やサブスクの代わりにはなりません。
Amazon・Apple・Qoo10など70万店以上で使える
ペイディの加盟店は公式表記で70万店以上あり、AmazonやQoo10といった大手ECに対応しています。加盟店の広さは、後払い各社の中でもペイディが突出している部分です。atoneやNP後払いなどの通販型は「対応ショップの決済画面で選ぶ」方式なので、使いたいお店が対応しているかを先に確認する必要があります。一方、タイプAのVisaプリペイド型はVisaオンライン加盟店であればどこでも使えるため、「ペイディ非対応のショップで使いたい」という目的にはタイプAのほうが向いています。
利用可能額は非公開で、初回は少額から
ペイディの利用可能額は公式非公開です。本人確認前は枠自体が表示されず、ペイディプラスの審査後にアプリで自分の枠を確認できます。公式は「ご利用上限金額はあくまで目安」とし、購入の都度与信審査を行うと明記しています。「利用可能額が足りない」という悩みの解決策は、①ペイディプラス(本人確認)で枠を設定してもらう、②別のアプリを併用する、の2つです。②のときは、後払いチャージ型が最大5万円、通販型のNP後払い・GMO後払い・PAY IDあと払いが累計55,000円(税込)といった公式上限を知っておくと、無駄な申込を避けられます。
ペイディみたいなアプリ18選の比較一覧表|本人確認・初回目安・手数料・支払期日
ここからが本題です。18サービスを「本人確認の要否」「公式の上限額」「翌月払いの手数料」「支払期日」の同じ条件で並べました。初回に使える金額は、どの社も公式が数値を公表していないため「公式非公開」または公式の表現(3,000円〜など)で記載しています。比較サイトでよく見る「初回は3,000〜5,000円」といった推定値は掲載していません。
なお、本記事では2026年9月2日時点で新規登録できることを公式サイトで確認できたサービスだけを掲載しています。BANKIT(2026年6月30日で新規アカウント登録終了)、LINE Pay(2025年4月終了)、あと払いbyエポス(2025年4月21日終了)、後払いワイド(2024年8月31日終了)、Smartpayのように新規受付を公式で確認できないサービス、そしてペイディカード(2025年9月30日終了)は掲載対象外です。
| サービス(後払い機能名) | タイプ | 本人確認 | 公式の上限額 | 翌月払いの手数料(税込) | 支払期日 |
|---|---|---|---|---|---|
| バンドルカード(ポチっとチャージ) | A | 不要(初回に年齢確認) | 1回3,000〜50,000円で個別設定 | 510〜1,830円/回(金額帯別) | 翌月末日 |
| ワンバンク(あとばらいチャージ) | A | 必要 | 1回3,000〜最大50,000円 | 510〜1,830円/回 | 翌月末日 |
| ナッジカード | A | 必要 | 審査で個別決定(非公開) | 翌々月末までの返済なら0円(ATM返済は110/220円) | 口座引落は翌月20日 |
| Kyash(イマすぐ入金) | A | 不要(未完了でも申込可) | 3,000〜50,000円で個別設定 | 500〜1,800円/回 | 翌月末 |
| ultra pay(後払い・ミライバライ) | A | 公式記載なし | 1回2,000〜30,000円 | 550〜1,500円/回 | 翌月末日 |
| Vプリカ(後払いチャージ) | A | 不要(未済は上限30,000円) | 3,000〜50,000円 | 500〜1,800円/回 | 翌月末 |
| atone(翌月払い) | B | 任意 | 50,000円を基準に個別設定(累計) | コンビニ249円/口座振替99円/請求 | 10日・20日・27日(方法別) |
| メルペイのクレジット | B | 本人情報登録が必要 | 非開示 | 自動引落し0円/コンビニ220〜990円 | 翌月末 |
| アトカラ | B | 会員登録時に必要(都度利用は不要) | 会員登録なしは累積55,000円 | 口座振替0円/コンビニは所定手数料 | 10日(コンビニ・振込)/27日(口座振替) |
| PAY IDあと払い(BASE) | B | 不要 | GMO後払いと合算で累計55,000円 | 口座振替0円/コンビニ350円/請求 | 翌月10日/27日 |
| NP後払い | B | 不要 | 累計55,000円 | 加盟店により異なる | 請求書発行から14日 |
| GMO後払い | B | 不要(高額時に確認あり) | 累計55,000円 | 加盟店により異なる(振込手数料は自己負担) | 請求書発行から14日 |
| ファミペイ翌月払い | C | 任意(枠拡大時) | 審査で個別(支払可能額の上限110万円) | 口座引落0円/店頭330円 | 翌月27日 |
| d払い(電話料金合算払い) | C | ドコモ回線契約 | 初期1万円/月、20歳以上は最大10万円/月 | 記載なし(携帯料金と合算) | 携帯料金の請求日 |
| au PAY(auかんたん決済) | C | au回線契約 | 最大10万円/月(お客さまごと) | 公式記載なし | 通信料金の請求日 |
| ソフトバンクまとめて支払い | C | 回線契約 | 20歳以上は最大10万円/月 | 0円(携帯料金と合算) | 携帯料金の請求日 |
| PayPayクレジット | C | PayPayカードの審査 | 本人確認未完了は10万円/24時間、完了後はカード利用可能額 | 1回払いは0円 | 翌月27日 |
| Oliveフレキシブルペイ(クレジットモード) | C | Olive口座開設+クレジット審査 | 審査で個別 | 年会費一般は無料(1回払い手数料なし) | カード会社の請求日 |
※2026年9月2日 編集部調べ(各社公式サイト・公式ヘルプ・利用規約)。手数料は税込。最新の条件は公式サイトで確認してください。
後払いアプリ全般をもっと幅広く見比べたい方は、後払いアプリ全体のおすすめ19選を比較した記事も参考にしてください。本記事はあくまで「ペイディの代わり」に絞っています。
ペイディ機能×代替アプリ対応マトリクス
前章の6条件を、18サービスに当てはめたのが次の対応マトリクスです(編集部が各社公式の記載から集計。◯=公式記載で確認、△=条件付き、×=非対応、-=公式記載なし)。スマホでの見やすさを優先して2つの表に分けています。
| サービス | メール+SMSだけで開始 | 翌月まとめ払い | 手数料0円の支払方法 | Visaバーチャル | 実店舗・Apple Pay |
|---|---|---|---|---|---|
| バンドルカード | ◯(氏名・生年月日・電話・メール) | ◯(翌月末) | × | ◯ | △(リアルカード発行で実店舗。Google Pay対応、Apple Payは公式記載なし) |
| ワンバンク | ×(本人確認必要) | ◯(翌月末) | × | ◯ | ◯(Apple Pay・Google PayでVisaのタッチ決済) |
| ナッジカード | ×(本人確認書類必要) | ◯(翌月20日引落 or 翌々月末まで) | ◯(口座引落・期日内返済) | △(クレジットカード。与信枠1円のバーチャル発行の場合あり) | ◯(Visaクレジット加盟店) |
| Kyash | ◯(メール・携帯で最短1分) | ◯(翌月末) | × | ◯ | ◯(Visaのタッチ決済。QUICPay+は2025年8月終了) |
| ultra pay | ◯(電話番号認証のみ) | ◯(翌月末) | × | ◯ | △(そとなカード500円で国内Visa加盟店、磁気決済のみ) |
| Vプリカ | ◯(書類不要) | ◯(翌月末) | × | ◯ | △(Vプリカリアル等の物理カードが必要) |
| atone | ◯ | ◯ | ×(口座振替でも99円) | × | △(利用実績に応じ実店舗コード決済、本人確認必須) |
| メルペイのクレジット | △(本人情報登録) | ◯ | ◯(自動引落し・残高払い) | △(バーチャルカードあり。国際ブランドは公式サイトで確認) | ◯(iD・コード決済) |
| アトカラ | ◯(都度利用) | ◯ | ◯(口座振替) | × | △(QRコード読取の対応店) |
| PAY IDあと払い | ◯ | ◯ | ◯(口座振替) | × | × |
| NP後払い/GMO後払い | ◯(会員登録不要) | ×(都度14日以内) | ◯(コンビニ等、加盟店設定による) | × | × |
| ファミペイ翌月払い | ×(審査あり) | ◯(翌月27日) | ◯(口座引落) | × | ◯(FamiPay加盟店) |
| d払い/au PAY/ソフトバンク | △(回線契約が前提) | ◯(携帯料金と合算) | ◯ | △(ソフトバンクカードにまとめて支払いチャージ可) | △(d払いはコード決済に対応。ソフトバンクはソフトバンクカード経由。au PAY残高へのチャージ可否は公式未確認) |
| PayPayクレジット | ×(カード審査) | ◯(翌月27日) | ◯(1回払い) | - | ◯(PayPay加盟店) |
| Olive | ×(口座開設+審査) | ◯ | ◯(1回払い) | - | ◯(Apple Pay・Google Pay・iD) |
| サービス | 分割手数料無料 | 信用情報機関への照会(公式記載) | 年齢条件 | 審査の公式表現 | 大手EC・非対応店での使い方 |
|---|---|---|---|---|---|
| バンドルカード | ×(分割不可) | 記載なし | 満18歳以上(ポチっとチャージ) | 「審査基準は非公開」、申込ごとに審査 | Visaオンライン加盟店ならどこでも |
| ワンバンク | × | 記載なし | 18歳未満は法定代理人の同意、ジュニアカード不可 | セブン銀行が申請ごとにリアルタイム審査 | 同上 |
| ナッジカード | △(リボ手数料 実質年率18.25%) | ◯ CICに加盟・照会あり | 満18歳以上(高校生含む) | 最短数分〜即日、在籍確認電話なし | Visa加盟店 |
| Kyash | × | 記載なし | 18歳未満不可 | AGペイメントサービスがリアルタイム審査 | 国内外Visa加盟店 |
| ultra pay | × | 記載なし | カード発行は年齢制限なし(未成年は保護者同意) | AGペイメントサービスの審査 | 国内Visa加盟店 |
| Vプリカ | × | 記載なし | 18歳以上70歳未満 | 申込ごとに審査、内容非開示 | Visaオンライン加盟店 |
| atone | △(atoneプラス3・6・12回、手数料率13.00%) | 翌月払いは記載なし/atoneプラス分割はCICへ提供 | 年齢制限なし(未成年は親権者同意、上限1万・2万・5万円) | 注文ごとに審査、基準非開示 | 対応ネットショップのみ |
| メルペイのクレジット | △(定額払い・分割は年率18.0%) | 定額払い契約中は信用情報機関に提供 | 18歳未満不可 | 「ご利用に適さない」と判断されると不可 | メルカリ・iD・コード決済・ネット決済 |
| アトカラ | ◯(6回まで無料、会員登録で36回まで) | 記載なし | 会員登録は満18歳以上(高校生除く) | 所定の審査(最短当日〜最大4営業日) | 対応ネットショップ・QR対応店 |
| PAY ID/NP後払い/GMO後払い | × | 記載なし | 未成年は法定代理人の同意(PAY ID) | 注文ごとに与信審査 | 各決済を導入している通販のみ |
| ファミペイ翌月払い | △(分割・スキップ払いは手数料あり、スキップは実質年率18.0%) | 記載なし | 18歳以上(主婦・学生可) | 当社所定の審査 | FamiPay加盟店・請求書払い |
| d払い/au PAY/ソフトバンク | × | 記載なし | 年齢別上限(20歳未満は1万〜5万円/月) | 契約・支払状況で限度額設定 | 各コード決済・対応ネットショップ |
| PayPayクレジット | △(リボ・分割は手数料あり) | クレジットカードのため審査あり(照会の記載は未取得) | 公式記載未取得 | 「ご登録には審査が必要」 | PayPay加盟店・請求書払い |
| Olive | △(クレジットの分割・リボ) | クレジット審査あり | クレジットモードは18歳以上 | クレジット審査あり | Visa加盟店 |
※2026年9月2日 編集部調べ。「信用情報機関への照会」は各社公式ページ・規約に明示があるもののみ◯。記載なし=照会がないという意味ではありません。最新の条件は公式サイトで確認してください。
1万円・2万円・3万円を後払いした場合の手数料早見表
「どれが一番安く回せるか」は、実際の金額を入れないと分かりません。各社公式の手数料表から、1万円・2万円・3万円を翌月払い(1回払い)で使った場合の手数料を編集部が算出しました。後払いチャージ型は1回の申込額ごとの定額、通販型は請求(月)ごとの定額という違いがあるため、同じ「1万円」でも構造が異なります。
| サービス | 1万円の手数料 | 2万円の手数料 | 3万円の手数料 | 手数料が無料になる支払い方法 | 備考 |
|---|---|---|---|---|---|
| ペイディ(参考) | コンビニ390円/口座振替0円 | 同左 | 同左 | 口座振替 | 請求ごとに定額。金額で変わらない |
| バンドルカード ポチっとチャージ | 510円 | 815円 | 1,170円 | なし | 手数料は残高に含まれず別途支払い |
| ワンバンク あとばらいチャージ | 510円 | 815円 | 1,170円 | なし | 2025年9月17日改定後の手数料 |
| Kyash イマすぐ入金 | 500円 | 800円 | 1,150円 | なし | 手数料込みで支払い(1万円→10,500円) |
| ultra pay ミライバライ | 650円 | 1,100円 | 1,500円 | なし | 1回の上限は30,000円 |
| Vプリカ 後払いチャージ | 500円 | 800円 | 1,150円 | なし | 本人確認未済は上限30,000円 |
| atone 翌月払い | コンビニ249円/口座振替99円 | 同左 | 同左 | なし(口座振替でも99円) | 請求(月)ごとの定額。2026年9月請求分から |
| メルペイのクレジット | コンビニ330円/自動引落し0円 | コンビニ550円/0円 | コンビニ660円/0円 | 自動引落し・メルペイ残高 | コンビニ・ATMは利用額の帯で220〜990円 |
| アトカラ | コンビニ所定手数料/口座振替0円 | 同左 | 同左 | 口座振替 | コンビニ手数料の額は公式サイトに明示なし |
| PAY IDあと払い | コンビニ350円/口座振替0円 | 同左 | 同左 | 口座振替 | 累計55,000円まで |
| ファミペイ翌月払い | 店頭330円/口座引落0円 | 同左 | 同左 | 口座引落し(翌月27日) | 店頭払いは翌月5〜27日 |
| PayPayクレジット | 0円 | 0円 | 0円 | 翌月27日の1回払い | クレジットカード審査が前提 |
| Vマネー 後払いでチャージ(参考) | 300円+ペイディ手数料 | 300円+ペイディ手数料 | 上限外(上限29,000円) | ペイディ側を口座振替にすれば300円のみ | ペイディ翌月払いで決済 |
※2026年9月2日 編集部調べ(各社公式の手数料表から算出、税込)。上限額は個別設定のため、表の金額が必ず使えるとは限りません。最新の条件は公式サイトで確認してください。
この表から分かるのは、手数料だけで見れば「口座振替や自動引落しが使える通販型(メルペイ・PAY ID・アトカラ・ファミペイ)」が最も安く、後払いチャージ型は1万円あたり500〜650円のコストがかかるということです。ただし後払いチャージ型は「Visa加盟店ならどこでも使える」という利便性の対価なので、実店舗やペイディ非対応ショップで使う目的なら選択肢はこちらに限られます。金額別の使い分けは、後述の「目的別|ペイディの代わりはどれ?」で具体的に示します。
締め日・支払期日カレンダー(18サービス)
複数の後払いを併用するときに一番多いトラブルは「支払期日の取り違え」です。ペイディの27日に慣れている人ほど、後払いチャージ型の「翌月末日」やatoneの「翌月10日」を忘れがちです。公式の締め日・支払期日・支払い方法をまとめました。
| サービス | 締め日 | 支払期日 | 支払い方法 | 期日を過ぎた場合(公式記載) |
|---|---|---|---|---|
| ペイディ | 月末 | 翌月27日 | コンビニ/銀行振込/口座振替 | 遅延損害金 年14.6%+回収手数料250円。期限延長不可 |
| バンドルカード | 申込ごと | 翌月末日 | コンビニ/セブン銀行ATM/ネット銀行/ペイジー | カード利用停止の場合あり |
| ワンバンク | 入金日ごと(月末に合計確定) | 翌月末日 | セブン銀行ATM/コンビニ/ペイジー/ネット銀行 | 延滞料 年率14.6%以下 |
| Kyash | 入金月ごと | 翌月末 | Kyashマネー残高/コンビニ/口座引落し | 遅延損害金 年14.6%、一部サービス制限 |
| ultra pay | 利用日ごと | 翌月末日 | コンビニのマルチメディア端末 | 遅延損害金 年14.6%、一部サービス制限 |
| Vプリカ | チャージ月 | 翌月末 | コンビニ | 公式記載なし |
| ナッジカード | 毎月1日(前月分)/利用確定日 | 翌月20日(口座引落)/翌々月末日(いつでも返済) | 口座引落し/セブン銀行ATM/銀行振込 | 遅延損害金 0.04%/日、事務費用495円 |
| atone | 月末 | 10日(コンビニ・電子バーコード)/20日(はがき)/27日(口座振替) | コンビニ端末/Pay-easy/電子バーコード/はがき/口座振替 | 上限額低下、延滞事務手数料100円、遅延損害金 年14.6% |
| メルペイのクレジット | 月末 | 翌月末(自動引落しは6・11・16・21・26日から選択) | 自動引落し/残高/コンビニ・ATM | 定額払いは遅延損害金 年14.6% |
| アトカラ | 月末(請求確定通知は翌月3〜4日) | 翌月10日(コンビニ・振込)/27日(口座振替) | コンビニ/銀行振込/口座振替 | 公式記載なし |
| PAY IDあと払い | 月末 | 毎月1〜10日(コンビニ)/27日(口座振替) | コンビニ/口座振替 | 公式記載なし |
| NP後払い | 都度 | 請求書発行から14日 | コンビニ/銀行/郵便局/スマホ請求書払い | 遅延損害金 年14.6%、延滞事務手数料297円×最大3回 |
| GMO後払い | 都度 | 請求書発行から14日 | コンビニ/銀行 | 回収事務手数料297円×最大3回 |
| ファミペイ翌月払い | 月末(請求確定は翌月5日) | 翌月27日(店頭は5〜27日) | 口座引落し/ファミリーマート店頭 | 公式記載なし |
| d払い/au PAY/ソフトバンク | 各キャリアの請求サイクル | 携帯料金と同じ | 携帯料金の支払方法 | 支払遅れで利用制限の可能性 |
| PayPayクレジット | 月末 | 翌月27日 | 登録口座から引落し | 未払い時は遅延損害金 |
| Olive | カード会社の締め日 | カード会社の支払日 | 口座引落し | カード規約による |
※2026年9月2日 編集部調べ。休業日の扱いは各社の規定に従います。最新の条件は公式サイトで確認してください。
【タイプA】ペイディカードの代わりになるアプリ6選|Visaバーチャルカードに後払いでチャージ
タイプAは、ペイディカードで出来ていた「Visa加盟店での支払い」「サブスク登録」「Apple Pay・Google Payでの実店舗決済」を代替できる唯一のグループです。仕組みは共通で、Visaプリペイドカード(バーチャル)を発行し、その残高を提供事業者(セブン銀行・Gardia・AGペイメントサービスなど)が立て替えてチャージ、翌月末までにコンビニなどで手数料と一緒に支払うというものです。各社はこれを「立替払いサービス」と説明しており、貸金業の融資ではありません。バーチャルカードの仕組みや選び方の詳細は、審査なしで作れるバーチャルカードの選び方を解説した記事にまとめています。ここでは「ペイディカードの代わりになるか」に絞って見ていきます。
| ペイディカードで出来ていたこと | 第1候補 | 第2候補 | 本人確認 | 注意点 |
|---|---|---|---|---|
| ネットのVisa加盟店で支払う | バンドルカード(バーチャル) | Kyash Card Virtual | 不要(バンドルカードは初回に年齢確認) | 後払いチャージは1回3,000円〜、1万円で500〜510円の手数料 |
| 実店舗でスマホをかざして払う(Apple Pay) | ワンバンク(Visaのタッチ決済) | Kyash(Visaのタッチ決済) | ワンバンクは必要/Kyash Card Virtualは任意 | バンドルカードはGoogle Payのみ公式確認。QUICPayとして使えるプリペイドは別 |
| 実店舗でプラスチックカードを出して払う | バンドルカード リアル(300円・400円) | ultra pay そとなカード(500円) | リアルは不要、リアル+(600円・700円)は必要 | リアルはガソリンスタンド・宿泊施設・海外不可。そとなカードは磁気決済のみ |
| サブスク・定期購入に登録する | バンドルカード | Kyash | 不要 | 残高不足で決済失敗しやすいため、引落し前のチャージ管理が必要 |
| 海外のVisa加盟店で使う | Kyash(国内外Visa加盟店、海外決済4.5%) | バンドルカード リアル+(国内外) | リアル+は必要 | バンドルカード バーチャル・リアル、ultra payは国内のみ |
| 分割払い・リボで買う | ナッジカード(クレジットカード) | — | 必要 | 割賦販売法の審査でCIC照会あり。後払いチャージ型は分割不可 |
※2026年9月2日 編集部調べ(各社公式ヘルプ・プレスリリース)。最新の条件は公式サイトで確認してください。
バンドルカード(ポチっとチャージ)|電話番号だけで即日発行、実店舗はリアルカードで
バンドルカードは、アプリで発行できるVisaプリペイドカードです。後払い機能「ポチっとチャージ」は、氏名・生年月日・メールアドレス・電話番号の入力とSMS認証で申し込め、公的書類による本人確認は不要です。ペイディの「メールと携帯番号だけで始められる」体験に最も近いのがこのサービスで、今日中にVisaのカード番号を用意したい人の第1候補です。
| 項目 | 公式の条件(2026年9月2日時点) |
|---|---|
| 提供事業者(立替) | 株式会社セブン銀行 または Gardia株式会社(利用者ごとにアプリ内表示) |
| 対象年齢 | 満18歳以上(2023年12月4日から)。初回のみ年齢確認(通信キャリア登録情報/銀行登録情報/本人確認書類のいずれか) |
| 申込可能額 | 1回3,000円〜上限額(最大50,000円)、1,000円単位。上限は利用状況・支払状況・カード種別で個別設定。月内は上限まで何度でも申込可 |
| 手数料(1回につき) | 3,000〜10,000円:510円/11,000〜20,000円:815円/21,000〜30,000円:1,170円/31,000〜40,000円:1,525円/41,000〜50,000円:1,830円(残高に含まれず別途支払い) |
| 支払期限・方法 | 翌月末日まで。コンビニ/セブン銀行ATM/ネット銀行/銀行ATM(ペイジー)。分割不可 |
| 審査 | 申し込みごとに審査。「審査基準については非公開」。信用情報機関への照会の有無は公式記載なし |
| カードの種類と発行手数料 | バーチャル0円(ネットのVisa加盟店)/リアル300円・400円(国内Visa加盟店、本人確認不要)/リアル+600円・700円(国内外Visa加盟店、本人確認必要) |
| スマホ決済 | Google Pay対応(公式ヘルプ)。Apple Pay対応の公式記載は確認できず |
※2026年9月2日 編集部調べ(バンドルカード公式ヘルプ)。最新の条件は公式サイトで確認してください。
ペイディカードとの違いで注意したいのは3点です。第1に、バーチャルカードはネットのVisa加盟店専用で、実店舗で使うにはリアルカード(300円または400円)の発行が必要です。リアルカードはガソリンスタンド・宿泊施設・海外では使えず、国内外で使うにはリアル+(本人確認必要)になります。第2に、Apple Pay対応は公式ヘルプで確認できず、公式が明記しているスマホ決済はGoogle Payのみです。iPhoneで実店舗のタッチ決済をしたい人は、次のワンバンクが向いています。第3に、手数料は1万円で510円と定額で、ペイディの口座振替(無料)のような0円になる方法はありません。また、ポチっとチャージとは別に「バンドルカードローン」(提供元GeNiE、要本人確認)という貸金の商品も案内されていますが、これは後払いではなく融資なので混同しないでください。
ワンバンク(あとばらいチャージ)|Apple Pay・Google Pay対応で実店舗もスマホ完結
ワンバンク(株式会社スマートバンク)は、2025年3月24日に「B/43」から名称変更した家計管理アプリ付きのVisaプリペイドカードです。古い記事にある「B/43」は旧称なので、アプリを探すときは「ワンバンク」で検索してください。後払い機能「あとばらいチャージ」の提供事業者は2024年6月11日から株式会社セブン銀行で、審査・上限設定・延滞時の連絡もセブン銀行が行います。
| 項目 | 公式の条件(2026年9月2日時点) |
|---|---|
| 提供事業者(立替) | 株式会社セブン銀行(2024年6月11日〜) |
| 本人確認 | あとばらいチャージの利用には登録・カード発行・本人確認が必要(バーチャルカードの発行にも本人確認が必要) |
| 年齢 | 登録に年齢制限なし(日本在住)。18歳未満は親権者・法定代理人の同意が必要。ジュニアカードではあとばらいチャージ不可 |
| 申請可能額 | 1回3,000円〜申請可能な上限(最大5万円)。上限はセブン銀行が利用状況に応じて設定。同月内に何度でも申請可 |
| 手数料(申請ごと) | 3,000〜10,000円:510円/11,000〜20,000円:815円/21,000〜30,000円:1,170円/31,000〜40,000円:1,525円/41,000〜50,000円:1,830円(2025年9月17日以降の手数料) |
| 支払期限・方法 | 入金した日の翌月末日まで(一括のみ)。セブン銀行ATM/コンビニ(ファミリーマート・ローソン・ミニストップ・セイコーマート)/銀行ATM(ペイジー)/ネット銀行。ワンバンク残高からは支払不可 |
| 延滞料 | 年率14.6%以下(1日あたり約0.04%)。期限超過時はセブン銀行から電話等で状況確認の場合あり |
| 審査 | 初回だけでなく申請ごとにセブン銀行がリアルタイム審査。基準は非開示 |
| スマホ決済 | Apple Pay・Google PayでVisaのタッチ決済(Apple Pay対応は2026年2月26日発表)。バーチャルカード発行料0円 |
※2026年9月2日 編集部調べ(ワンバンク公式サイト・公式ヘルプ・プレスリリース)。最新の条件は公式サイトで確認してください。
ワンバンクの強みは、バーチャルカードだけでApple Pay・Google Payに登録し、実店舗でVisaのタッチ決済ができる点です。ペイディカードをApple Payに入れて実店舗で使っていた人にとって、体験がもっとも近い代替です。一方で、あとばらいチャージの利用には本人確認(eKYC)が必須で、この点はバンドルカードやKyashより手間がかかります。「今すぐ本人確認なしで」を優先するならバンドルカード、「iPhoneで実店舗払い」を優先するならワンバンク、という使い分けになります。なお、指定口座に振り込む形で月々の返済額を調整できる「あとばらいチャージ マイペース払い」という別商品もあり、こちらは株式会社スマートプラスクレジットが審査する別の仕組みです。
ナッジカード|18歳から作れるリアルカード型のクレジットカード、審査あり(割賦販売法)
ナッジカード(ナッジ株式会社)は、後払いアプリではなくVisaブランドのクレジットカードです。満18歳以上(高校生を含む)から申し込め、年会費は無料、審査結果は「原則、最短数分〜即日」でアプリに反映されます。申込時に勤務先名や年収の入力項目はなく、審査のために本人や勤務先に電話をすることもない、と公式ヘルプに明記されています。この「入力が少なく即日で結果が出る」点が、ペイディに近い特徴です。
ただし、ナッジは割賦販売法上の認定包括信用購入あっせん業者(2025年3月27日に認定第4号を取得)で、指定信用情報機関CICに加盟し、申込時に支払能力調査のための照会を行い、契約内容・支払状況が登録されます。「信用情報を見ない独自AI審査」という説明は正確ではありません。また、認定取得により従来の「極度額10万円以下」の制限は撤廃され、現在の与信枠は「審査の上決定した金額」で公式は上限を公表していません。「上限10万円」という古い情報も現在は誤りです。与信枠が1円で発行される場合(バーチャルのみ・事前入金で利用)もあると公式ヘルプにあります。
| 項目 | 公式の条件(2026年9月2日時点) |
|---|---|
| 年会費 | 無料 |
| 申込条件 | 満18歳以上(高校生含む)。本人確認書類はマイナンバーカード/運転免許証/在留カード(顔写真付き) |
| 与信枠 | 審査で個別決定(公式非公開)。継続利用と期日内返済で上がる可能性あり。月の決済上限は自分で設定可 |
| 返済方法 | ①いつでも好きなだけ返済(セブン銀行ATM:9,999円以下110円・10,000円以上220円/銀行振込:振込手数料自己負担)②月1回おまとめ払い(口座自動引落し、翌月20日) |
| 手数料 | ①は利用確定日の翌々月末日までに全額返済すれば手数料なし。以降の残高には実質年率18.25%のリボ手数料が日割で発生 |
| 最低返済額(①) | 2026年10月31日まで月1,000円、2026年11月1日以降は月5,000円 |
| 遅延時 | 遅延損害金は遅延額×0.04%を毎日加算(年14.6%)。回収事務手数料・事務処理費用495円(税込) |
| 信用情報 | CICに加盟・照会あり。保有期間は契約期間中および契約終了後5年以内 |
| カード発行 | 審査完了後、約4営業日で書留郵送 |
※2026年9月2日 編集部調べ(ナッジ公式ヘルプ・カード規約・プレスリリース)。最新の条件は公式サイトで確認してください。
ペイディカードの代わりとしては、「翌々月末までに返せば手数料0円」「Visa加盟店なら実店舗でも使える」「分割的な返済ができる」という点で、後払いチャージ型より自由度が高いのがナッジです。反面、クレジットカードとしての審査があるため、ペイディプラスの審査に落ちた直後の人が通るとは限りません。審査で不利になる要因や落ちたときの考え方は、ナッジカードの審査は厳しいのかを検証した記事で詳しく解説しています。
Kyash(イマすぐ入金)|Visaのタッチ決済対応、本人確認なしでも申込可
Kyash(株式会社Kyash)は、Kyash Card Virtual(発行手数料無料・本人確認任意)とKyash Card(発行手数料900円・本人確認必須)の2種類のVisaプリペイドカードを提供しています。旧「Kyash Card Lite」は2025年9月30日で決済終了となり、現在は存在しません。後払い機能「イマすぐ入金」は、AGペイメントサービス株式会社(旧AGミライバライ)が立て替える仕組みで、公的書類による本人確認が完了していなくても申し込めます。
| 項目 | 公式の条件(2026年9月2日時点) |
|---|---|
| 立替事業者 | AGペイメントサービス株式会社(Kyash自身の与信ではない) |
| 申込条件 | 氏名・メールアドレス・電話番号の登録で申込可。18歳未満は利用不可。本人確認未完了でも申込可 |
| 申込可能額 | 3,000〜50,000円、1,000円単位。本人確認状況・利用状況に応じてアプリに表示(目安) |
| 手数料 | 3,000〜10,000円:500円/11,000〜20,000円:800円/21,000〜30,000円:1,150円/31,000〜40,000円:1,500円/41,000〜50,000円:1,800円(手数料込みで支払い。例:10,000円→10,500円) |
| 支払期限・方法 | 入金月の翌月末まで。Kyashマネー残高(本人確認済のみ)/コンビニ(ローソン・ファミリーマート・ミニストップ・セイコーマート)/口座引落し。支払完了まで新規申込不可 |
| 遅延時 | 遅延損害金{(入金額×14.6%)÷365}×延滞日数。一部サービスが一時的に制限 |
| 使える場所 | 国内外のVisa加盟店(海外決済手数料4.5%)。銀行口座への出金不可 |
| スマホ決済 | Apple Pay登録でVisaのタッチ決済。QUICPay+は2025年8月31日で終了(現在はVisaタッチのみ) |
※2026年9月2日 編集部調べ(Kyash公式サイト・公式ヘルプ)。最新の条件は公式サイトで確認してください。
Kyashは「本人確認なしで申込可能」「Apple Payで実店舗のタッチ決済ができる」「国内外のVisa加盟店で使える」の3つを同時に満たす、ペイディカードの代替として機能面でもっともバランスの良い1本です。手数料も1万円で500円と、後払いチャージ型の中では最安帯です。注意点は、QUICPay+の取扱いが2025年8月31日で終了しているため、「KyashをQUICPayとして使う」という古い情報は誤りであること。Kyashは現在Visaのタッチ決済に一本化されているため、QUICPay対応店でしか使えない場面では代わりになりません。また、本人確認未完了のVirtualカードは決済上限が1回3万円・月5万円(本人認証済は月12万円)に制限されるので、大きな買い物をするなら本人確認を済ませておくと安心です。
ultra pay(後払い・ミライバライ)|電話番号認証だけで発行、アプリ管理で使いすぎ防止
ultra payカード(株式会社Yeny)は、電話番号認証のみで発行でき、登録審査がないVisaプリペイドカードです(前払式支払手段・第三者型、関東財務局長第00727号)。年齢制限はなく、未成年は保護者の同意が必要です。後払い機能は、以前の「こんど払い by GMO」が終了し、現在はAGペイメントサービス株式会社が提供する「後払い(ミライバライ)」に置き換わっています。古い記事の「こんど払い」の上限・手数料は現行と異なるので注意してください。
| 項目 | 公式の条件(2026年9月2日時点) |
|---|---|
| カード種別・発行手数料 | でじなカード(オンライン専用):無料/そとなカード(プラスチック、磁気ストライプ決済専用、国内Visa加盟店):500円。そとなカード+は2024年7月22日より順次受付終了 |
| ミライバライの金額 | 1回2,000円〜30,000円、1,000円単位。同一支払期限内で複数回可 |
| 手数料(税込) | 2,000〜5,000円:550円/6,000〜10,000円:650円/11,000〜15,000円:950円/16,000〜20,000円:1,100円/21,000〜30,000円:1,500円(例:2,000円申請→2,550円支払) |
| 支払期限・方法 | 利用日の翌月末日まで。コンビニ(ファミリーマート・ローソン・ミニストップ・セイコーマート)のマルチメディア端末で発券して支払い。キャンセル不可 |
| 遅延時 | 遅延損害金{(支払額×14.6%)÷365}×延滞日数。一部サービス制限 |
| 審査 | AGペイメントサービス株式会社の審査あり(アカウント情報の全項目入力が必要)。内容非開示 |
| チャージ上限 | 1回3万円/残高上限10万円/月間12万円/累計100万円 |
※2026年9月2日 編集部調べ(ultra pay公式サイト・公式ヘルプ)。最新の条件は公式サイトで確認してください。
ultra payの位置づけは、「バンドルカード・ワンバンク・Kyashの後払い枠が足りないときの3本目」です。1回の上限が30,000円と他社の50,000円より低く、手数料も1万円で650円と最も高い一方、2,000円という少額から申し込める点は他社にない特徴です。実店舗で使うには「そとなカード」(500円)が必要ですが、磁気ストライプ決済専用でタッチ決済・IC決済には非対応なので、ペイディカードのようにApple Payで使う用途には向きません。
Vプリカ(後払いチャージ)|18歳から書類不要のVisaバーチャル、2025年3月から後払いチャージに対応
Vプリカ(ライフカード株式会社)は、コンビニやネットで購入する前払い式のVisaバーチャルカードとして長く知られてきました。基本は前払いですが、2025年3月6日から「後払いチャージ」が提供され、18歳以上70歳未満の会員なら書類不要で申し込めます。「Vプリカは前払いなので後払いはできない」という説明は、2026年9月2日時点の公式チャージページとは一致しません。
| 項目 | 公式の条件(2026年9月2日時点) |
|---|---|
| 対象 | 18歳以上70歳未満の会員。書類不要 |
| チャージ額 | 3,000〜50,000円(本人確認未済のVプリカ・Vプリカリアルは上限30,000円)。開始時の告知は3,000〜20,000円だったが現行は拡大 |
| 手数料(販売金額−チャージ額) | 3,000〜10,000円:500円/11,000〜20,000円:800円/21,000〜30,000円:1,150円/31,000〜40,000円:1,500円/41,000〜50,000円:1,800円 |
| 支払期限 | 後払いチャージした月の翌月末までにコンビニで支払い |
| 審査 | 申込ごとに審査。「審査内容については、ご本人様であってもご案内できません」 |
| 通常チャージ(前払い) | クレジットカード・銀行口座からはチャージ額以外の負担なし。コンビニ等は販売金額に手数料込み(例:2,000円→2,200円、10,000円→10,390円) |
※2026年9月2日 編集部調べ(Vプリカ公式サイト・お知らせ・チャージ案内)。後払いチャージの受付状況は変わる可能性があるため、申込前に公式サイトで確認してください。
Vプリカはネット専用のバーチャルカードなので、ペイディカードの代わりとしては「ネットのVisa加盟店で使う」用途に限られます。実店舗で使う「Vプリカリアル」等の物理カードは別途必要です。手数料はKyashと同じ最安帯(1万円で500円)で、クレジットカードや銀行口座からの前払いチャージなら追加負担ゼロで使える点は、後払いと前払いを組み合わせて手数料を抑えたい人に向いています。
番外:みんなの銀行「カバー」|デビット払いの残高不足を最大5万円まで利息なしで立替。後払いチャージ型とは仕組みが違いますが、「実店舗やネットのVisa加盟店で使えるカードの残高を、あとから入金する」という結果は同じなので補足します。みんなの銀行のデビットカード払い・ATM出金で普通預金(代表口座)の残高が足りないとき、最大5万円まで自動で立て替え、利息はかかりません。期日を決めて支払うのではなく、代表口座に入金した時点で自動的に返済される仕組みで、プレミアムサービスの契約を終了するときは立替分の全額返済が必要です。条件は、月額600円(税込)のプレミアムサービスへの加入(カバー自体は無料のオプション)と、20歳以上で収入があること(パート・アルバイト・年金受給者も可)で、審査は「年収のみのかんたん審査」と公式に表記されています(否決理由は回答されません)。銀行口座の開設が前提なので本人確認は必須で、今日中に使い始めたい人には向きませんが、1万円あたり500円前後の後払いチャージを毎月使っている人なら、月額600円のほうが総コストは低くなる場合があります。
【タイプB】通販でペイディの代わりに使える後払い6選|翌月コンビニ払い・分割
タイプBは、ペイディと同じ「通販の決済画面で後払いを選び、翌月にまとめてコンビニや口座振替で支払う」体験を再現できる、使い勝手の面でもっともペイディに似たアプリのグループです。Visaのカード番号は発行されないため実店舗やサブスクの代わりにはなりませんが、手数料はタイプAより安く、口座振替や自動引落しを使えば0円〜99円で済むものが多いのが利点です。「ペイディ非対応のショップで使いたい」「ペイディの枠が足りないので2つ目の翌月払いがほしい」という人の受け皿になります。
| サービス | 登録に必要なもの | 公式の上限 | 支払手数料(税込) | 支払期日 | 分割 |
|---|---|---|---|---|---|
| atone | 携帯番号+メール(SMS認証) | 50,000円を基準に個別設定(累計) | コンビニ・電子バーコード249円/はがき349円/口座振替99円 | 10日・20日・27日 | atoneプラスで3・6・12回(要本人確認・18歳以上) |
| メルペイのクレジット | メルカリアカウント+本人情報登録 | 非開示(自分で上限設定可) | 自動引落し・残高0円/コンビニ・ATM 220〜990円 | 翌月末 | 定額払い・分割払い(年率18.0%、要審査) |
| アトカラ | 携帯番号+メール(都度)/会員登録は本人確認+審査 | 会員登録なしは累積55,000円 | 口座振替0円/コンビニは所定手数料/振込は自己負担 | 10日/27日(口座振替) | 6回まで無料、会員登録で36回まで |
| PAY IDあと払い | PAY IDアカウント | GMO後払いと合算で累計55,000円 | 口座振替0円/コンビニ350円 | 1〜10日/27日 | なし |
| NP後払い | 不要(注文時に入力) | 累計55,000円 | 加盟店により異なる | 請求書発行から14日 | なし |
| GMO後払い | 不要(注文時に入力) | 累計55,000円(ゆるパル払い含む) | 加盟店により異なる | 請求書発行から14日 | なし |
※2026年9月2日 編集部調べ(各社公式サイト・公式FAQ)。最新の条件は公式サイトで確認してください。
atone|翌月まとめてコンビニ・口座振替、独自審査で幅広い通販に対応
atone(株式会社ネットプロテクションズ)は、ペイディに最も近い翌月払いサービスです。登録は携帯電話番号とメールアドレス(SMS 6桁認証)だけで、本人確認は任意です。利用上限は「会員ごとに50,000円を基準に設定」され、期限内の入金を続けると上がり、期限を過ぎると下がる仕組みです。ペイディと違って基準額が公表されているため、「だいたいいくら使えるか」の見当がつきやすいのが特徴です。年齢制限はなく、未成年は親権者の同意で利用でき、上限は15歳未満1万円・15〜17歳2万円・18〜19歳5万円が目安です。
請求は毎月末締めで翌月3営業日以内に確定し、支払期日はコンビニ端末・銀行ATM(Pay-easy)・電子バーコードが翌月10日、はがき請求書が翌月20日、口座振替が翌月27日です。2026年9月請求分から請求手数料が改定され、コンビニ端末・ATM・電子バーコードは249円、はがきは349円、口座振替は99円(いずれも税込)になりました。以前の「209円」は旧料率です。ペイディの口座振替(無料)と違い、atoneは口座振替でも99円かかりますが、コンビニ払いで比べると390円対249円でatoneのほうが安くなります。
使えるのはQoo10・無印良品・GRLなどの対応ネットショップで、利用実績に応じて大手コンビニ・ドラッグストアでの実店舗コード決済も使えるようになります(本人確認が必要)。分割が必要なら「atoneプラス」で3・6・12回払いが選べますが、こちらは本人確認済みの18歳以上が対象で、審査に信用情報を使い、分割払いの支払状況はCICへ提供されます。翌月払いだけを使う分には、規約・FAQに信用情報機関への登録の記載はありません。審査は注文ごとに行われ、基準は非開示です。支払いに遅れたときの流れは、atoneの支払いに遅れた場合の対処をまとめた記事で時系列に解説しています。
メルペイのクレジット(旧メルペイスマート払い)|メルカリ以外のiD・コード決済加盟店でも
メルペイのクレジット(株式会社メルペイ)は、2026年4月13日から順次「メルペイのあと払い」から名称変更されたサービスで、以前の「メルペイスマート払い」と同じものです(名称のみ変更で手数料等は不変)。メルカリでの購入だけでなく、iD・コード決済・バーチャルカード・ネット決済に対応しており、通販型の中でも実店舗(iD・コード決済加盟店)で幅広く使える点でペイディカードの代わりに近い性格を持ちます。
| 項目 | 公式の条件(2026年9月2日時点) |
|---|---|
| 利用条件 | 18歳未満は利用不可(高校生は定額払いのみ不可)。本人情報の登録が必要 |
| 上限額 | 決定方法・条件は非開示。利用者が自分で上限を設定可 |
| 支払期限 | 翌月1日〜末日。自動引落しは6・11・16・21・26日から選択(要口座登録・本人確認) |
| 清算手数料 | 自動引落し・メルペイ残高:無料/コンビニ・ATM:2,000円未満220円、2,000〜15,000円未満330円、15,000〜20,000円未満440円、20,000〜26,000円未満550円、26,000〜35,000円未満660円、35,000〜40,000円未満770円、40,000〜45,000円未満880円、45,000円以上990円 |
| 定額払い・分割払い | 手数料 実質年率18.0%、遅延損害金 年14.6%。別途申込・審査(通常1〜2日)。定額払い契約中は信用情報機関に信用情報が提供される |
| 使える場所 | メルカリ/コード決済/iD/バーチャルカード/ネット決済(決済上限は1回100万円等、クレジット枠とは別) |
※2026年9月2日 編集部調べ(メルカリ公式ガイド)。最新の条件は公式サイトで確認してください。
ペイディとの比較では、「自動引落しなら手数料0円」「翌月末まで猶予がある」という2点で条件が良く、コンビニ払いにしても1万円で330円とペイディの390円より安くなります。一方、上限は非開示で、翌月払い(1回払い)に信用情報機関の照会があるかどうかも公式には明記されていません。定額払い・分割払いは年率18.0%の手数料がかかり、信用情報機関へ情報が提供されるため、ペイディの「3・6・12回分割手数料無料」の代わりにはならない点に注意してください。
アトカラ|実店舗でもQRで後払い、6回までの分割手数料無料
アトカラは、GMOペイメントサービス株式会社と三井住友カード株式会社が共同で展開する後払いブランドです。携帯電話番号とメールアドレスの登録(SMS認証)だけで買い物ができ、当月分を翌月にまとめて支払います。会員登録なしの都度利用は累積55,000円(税込)まで・1回払いのみで、会員登録(満18歳以上・高校生除く、運転免許証またはマイナンバーカードで本人確認、所定の審査で最短当日〜最大4営業日)をすると分割払いが使えるようになります。
アトカラの特徴は分割払いが6回まで手数料無料で、会員登録後は36回払いまで選べることです。ペイディの「3・6・12回分割手数料無料」に最も近い代替と言えます。支払いは請求確定通知(翌月3〜4日)後、コンビニ払い・銀行振込は翌月10日まで(コンビニは所定の手数料、振込手数料は自己負担)、口座振替は翌月27日引落しで手数料無料です。ネット決済のほか、QRコード読取による実店舗決済にも対応し、Vポイントを1ポイント1円で支払いに充当できます。コンビニ払い手数料の金額は公式サイトに「所定の手数料」とだけ記載されているため、本記事では数値を断定していません。
PAY IDあと払い(BASE)|BASE加盟店で使える後払い、提供元はGMOペイメントサービス
PAY IDあと払いは、ネットショップ作成サービスBASEの購入者向けアプリ「PAY ID」で使える後払いです。債権の譲渡先はGMOペイメントサービス株式会社で、ペイディが提供しているわけではないため、ペイディの利用可能額とは別枠で使えます。上限はGMO後払い分と合算して累計55,000円(税込)です。
支払いはコンビニ払いが毎月1〜10日(請求ごとに350円)、口座振替が毎月27日(手数料無料)で、期日変更・期日前払いはできません。審査は注文ごとに行われ、基準は非公開、未成年は法定代理人の同意が必要です。BASEで作られたショップ(ハンドメイド・アパレル・小規模ブランドなど)はペイディ非対応のことも多いので、「使いたいショップがBASE製だった」という人にとっては実用的な代替になります。
通販で選べる後払い決済(NP後払い・GMO後払い・DSK後払い)|アプリ不要・都度審査・14日以内払い
NP後払い(株式会社ネットプロテクションズ)、GMO後払い(GMOペイメントサービス株式会社)、DSK後払い(株式会社DSKペイメント)は、消費者が登録する「アプリ」ではなく、通販サイト側が導入している後払い決済です。注文時に「後払い」を選び、商品と前後して届く請求書でコンビニ・銀行・郵便局・スマホ請求書払いなどで支払います。会員登録が不要で、氏名・住所・電話番号など取引情報をもとに注文ごとに独自の与信審査が行われます。
| 項目 | NP後払い | GMO後払い | DSK後払い |
|---|---|---|---|
| 利用上限(税込) | 累計55,000円(複数店舗の支払い前合計) | 累計55,000円(他店分・ゆるパル払い含む) | 未払い分合計55,000円 |
| 支払期限 | 請求書発行から14日 | 請求書発行から14日 | 請求書記載の期限まで |
| 支払い方法 | コンビニ・ドラッグストア・郵便局・スマホ請求書払い(手数料なし)/銀行振込(振込手数料自己負担) | コンビニ・銀行(振込手数料自己負担) | コンビニ・スマホアプリ決済 |
| 後払い手数料 | 加盟店により購入者負担額が異なる | 加盟店により異なる | 加盟店により異なる |
| 遅延時 | 遅延損害金 年14.6%、延滞事務手数料297円×最大3回 | 回収事務手数料297円×最大3回 | 遅延事務手数料297円×最大3回(2026年3月1日以降の注文) |
※2026年9月2日 編集部調べ(各社公式サイト・購入者向けページ)。最新の条件は公式サイトで確認してください。
ペイディとの違いは「翌月まとめて」ではなく「使った都度、14日以内」に支払う点です。3社とも上限は累計55,000円なので、1回2万円程度の注文は上限の範囲内ですが、審査は取引ごとなので確約はできません。ペイディ非対応でもNP後払いやGMO後払いを導入している通販は多く(NP後払いの加盟店は約17.9万店、2026年3月31日時点)、「そのショップでペイディが選べない」ときの最初の逃げ道になります。
なお、楽天市場やYahoo!ショッピングなどの大手モールには、モール側が用意している専用の後払い決済(「ゆっくり払い」のような名称のもの)があり、そのモールでの買い物に限って請求書払いや翌月払いを選べます。ただし上限額・手数料・支払期限はモールごとに異なり、本記事では公式条件を同一基準で確認できていないため、比較表には含めていません。使いたいモールが決まっている人は、決済画面の選択肢と各モールのヘルプで条件を確認してください。
【タイプC】スマホ料金と合算・コード決済で後払いできるアプリ6選
タイプCは、すでに持っている回線契約やアカウントをそのまま後払いに使うグループです。ペイディの「登録が簡単」という体験に、別の意味で最も近い選択肢です。ドコモ・au・ソフトバンクのキャリア決済は新たな申込なしで使え、PayPayクレジット・ファミペイ翌月払い・Oliveは審査がある代わりに、口座引落しなど所定の方法なら1回払いの手数料が無料です。キャリア決済の上限は年齢と契約期間で決まっているため、「初回からいくら使えるか」が公式に分かるのもこのタイプの利点です。
| サービス | 前提条件 | 審査 | 公式の上限 | 手数料 | 支払い |
|---|---|---|---|---|---|
| ファミペイ翌月払い | 18歳以上(主婦・学生可) | 当社所定の審査あり | 個人の枠は審査で個別(支払可能額の上限110万円、本人確認で130万円) | 口座引落し0円/店頭330円 | 翌月27日 |
| d払い(電話料金合算払い) | ドコモ回線+spモード等の契約 | 明示の審査記載なし(契約・支払状況で限度額設定) | 初期1万円/月。20歳未満は最大1万円、20歳以上は契約6か月目以降で最大10万円/月 | 記載なし | 携帯料金と合算 |
| au PAY(auかんたん決済) | au回線契約 | 弊社基準で限度額設定 | 最大10万円/月(お客さまごと)、18〜19歳は最大5万円 | 公式記載なし | 通信料金と合算 |
| ソフトバンクまとめて支払い | ソフトバンク・LINEMO回線(ワイモバイルは同名サービス) | SBペイメントサービスが与信 | 12歳未満2,000円/20歳未満20,000円/20歳以上100,000円(月) | 0円 | 携帯料金と合算 |
| PayPayクレジット | PayPayカードの登録 | クレジットカードの審査あり | 本人確認未完了は10万円/24時間、完了後はカード利用可能額 | 翌月27日の1回払いは0円 | 翌月27日に登録口座から |
| Oliveフレキシブルペイ | Olive口座開設(クレジットモードは18歳以上) | クレジットモードは審査あり | 審査で個別 | 年会費:一般0円/ゴールド5,500円/プラチナプリファード33,000円 | カード会社の支払日 |
※2026年9月2日 編集部調べ(各社公式サイト・公式ヘルプ)。最新の条件は公式サイトで確認してください。
ファミペイ翌月払い|公共料金・税金の支払いにも使える(審査あり)
ファミペイ翌月払い(株式会社ファミマデジタルワン)は、FamiPayアプリの残高を後払いで使える機能です。18歳以上なら主婦・学生も申し込め、「当社所定の審査」を経て申込当日から使えます。当月1日〜末日の利用分は翌月5日に請求が確定し、翌月27日に口座引落し(手数料無料)、またはファミリーマート店頭で翌月5〜27日に現金払い(1回330円の収納事務手数料)です。ペイディと同じ「翌月27日」の支払いサイクルで、口座引落しなら無料という条件も同じです。
ファミペイの強みは、FamiPay加盟店に加えて公共料金などの請求書払いにも使える点です(公共料金等の還元は0.5%+10ファミマポイント/件)。残高上限は原則10万円、翌月払い利用時の支払可能額は上限110万円で、本人確認をすると残高上限30万円・支払可能額上限130万円に広がります。ただし個人の利用可能枠は審査で個別に決まり、初回の額は公式に示されていません。翌月の支払いを繰り延べる「スキップ払い」や自動リボ・分割払いも選べますが、スキップ払いは実質年率18.0%の手数料がかかるため、ペイディの分割手数料無料とは性格が異なります。
d払い(電話料金合算払い)|ドコモ回線なら追加登録なし
d払いの「電話料金合算払い」は、ドコモと回線契約(spモード・ahamoなどのISP契約)がある人が、買い物代金を月々の携帯電話料金と合算して支払う方法です。ドコモ回線がない人は使えず、その場合はdカード・他社クレジットカード・d払い残高になります。新規申込や本人確認は不要で、d払いの設定で支払い方法を選ぶだけです。
限度額は公式が明確に公表しています。初期設定は1万円/月で、20歳未満は最大1万円/月、20歳以上は契約1〜3か月目が最大1万円、4〜5か月目が最大3万円、6か月目以降が最大10万円/月(2023年7月1日改定後)。1,000円単位で自分で設定できますが、利用・支払状況によりドコモが別の額に設定する場合があります。新規契約や名義変更の直後は約2〜3か月利用できない場合がある点にも注意してください。手数料の記載は公式にありません。売上情報の到着月の翌月に携帯料金と一緒に請求されます。
au PAY(あと払い/auかんたん決済)
auかんたん決済は、au回線の通信料金と合算して支払うキャリア決済です。利用上限は「お客さまごとに異なり、ご契約中の通信ブランドやお支払い状況、サービスのご利用状況等に応じて、弊社基準により変動」し、当社設定の範囲内で自分で上限を設定できます。公式に確認できる上限は、月最大100,000円、18〜19歳は最大5万円(2022年10月1日から、旧2万円)、20歳以上の基本となる限度額は加入年月にかかわらず一律1万円/月からの変動です。
ペイディの代わりとしては、au PAY マーケットや対応するネットショップ・サービスで「au回線を持っていれば登録なしで使える」点が利点です(au PAY残高へのチャージ可否は公式ページで確認できませんでした)。手数料と支払期限は公式ページで確認できず、通信料金の請求サイクルに従います。12歳以下や13〜17歳の上限、UQ mobile・povo回線での可否は公式ページで確認できなかったため、本記事では記載していません。
ソフトバンクまとめて支払い|ソフトバンクカードにチャージすればVisa加盟店でも
ソフトバンクまとめて支払いは、ソフトバンク・LINEMO回線の携帯料金と合算するキャリア決済です(ワイモバイルは「ワイモバイルまとめて支払い」)。月間の利用限度額は年齢別に、満12歳未満が最大2,000円、満20歳未満が最大20,000円、満20歳以上が最大100,000円で、使用者情報が未登録の場合は20歳未満として扱われます。実際の上限は契約内容・利用状況によりSBペイメントサービス株式会社が与信判断して決めます。
タイプCの中でソフトバンクが特殊なのは、Visaプリペイド「ソフトバンクカード」(バーチャル・リアルとも入会金・年会費無料、リアルカード初回発行手数料無料)に「まとめて支払いチャージ」ができることです。1回1,000〜50,000円を手数料無料でチャージでき、チャージ代金は携帯料金と合算されるため、実質的に「後払いでVisaプリペイドに入金する」ことができます。1日あたりの上限は本人確認済みで100万円、未完了で30万円です(携帯料金の支払方法が口座振替またはクレジットカード等であることが条件)。ソフトバンクカードはApple Pay・Google Payにも対応しているので、ソフトバンク回線の人にとってはタイプAに近いペイディカードの代替になります。携帯料金の支払いが遅れていると利用できません。
▶ ソフトバンクまとめて支払いの公式サイトで最新条件を確認する
PayPayクレジット|審査ありだが後払いと分割に対応
PayPayクレジット(旧PayPayあと払い、2023年8月1日に表記変更)は、「PayPayアプリで支払いができるPayPayカードの支払い方法の1つ」です。当月の利用分を翌月27日に登録口座からまとめて支払い、年会費無料・1回払いの手数料無料です。前提としてPayPayカード(クレジットカード)の審査があるため、「審査なし」で使えるものではありませんが、PayPayの本人確認が済んでいれば申込時の一部入力を省略できます。
上限は、本人確認未完了の場合は本会員・家族会員とも過去24時間で10万円、本人確認後は本会員がカード利用可能額まで(家族会員は24時間・30日間で25万円)で、「PayPayクレジットの上限金額もしくはPayPayカードの利用可能額のいずれか低い額」が適用されます。PayPay加盟店ならクレジットカード非対応の店舗でも使え、請求書払い(一回・分割・リボ)や対応オンラインストアにも対応します。ポイントはPayPayステップの基本付与率で1.0%(2026年6月2日改定、PayPayクレジット設定と本人確認が条件)です。リボ・分割の手数料率は公式ページに記載がないため本記事では省いています。
Oliveフレキシブルペイ(クレジットモード)|1枚でクレジット・デビット・ポイント払いを切替
Oliveフレキシブルペイ(三井住友銀行・三井住友カード)は、Olive口座の開設を前提に、クレジット・デビット・ポイント払いの3モードを1枚のカードで切り替えられる仕組みです。クレジットモードは18歳以上で審査があり、翌月に口座から引き落とされる「後払い」になります。年会費は一般が無料、ゴールドが5,500円、プラチナプリファードが33,000円、Infiniteが99,000円(税込)で、ゴールド以上は20歳以上が対象です。Apple Pay・Google Pay・iDのタッチ決済に対応し、基本還元率は0.5%です。
ペイディの代わりという観点では、「クレジットの審査に通る人が、実店舗・ネット・サブスクをすべて1枚で後払いにしたい」ときの選択肢です。審査に落ちた場合でも、デビットモードなら口座残高の範囲で同じカードを使い続けられる点が、後払い専用アプリにはないOliveの特徴です。ただし、クレジットモードは割賦販売法上のクレジットカードなので、審査では信用情報機関への照会があります。
「審査なし」でペイディみたいなアプリは使える?審査の仕組みと落ちた後の選び方
「ペイディみたいなアプリ 審査なし」という検索は多いのですが、結論として本記事で紹介したサービスは、キャリア決済を除きすべて公式に「審査があります」と明記しています(キャリア決済は「審査」という語を使わず、契約状況・支払状況に応じて限度額を設定・制限する仕組みです)。バンドルカードは「お申し込みごとに審査」、ワンバンクは「申請毎にセブン銀行がリアルタイム審査」、Kyashとultra payは「AGペイメントサービスの審査」、atoneは「ご注文ごとに審査」、NP後払いは「与信審査」、ペイディ・ナッジ・ファミペイ・PayPayクレジットは「所定の審査」です。ただし、その審査の中身はカードローンやクレジットカードの審査とは別物で、ここを正確に理解すると「ペイディに落ちても他で通る」理由が見えてきます。
貸金業者に審査なしは存在しない|後払いアプリは「信用情報を照会しない独自審査」
まず法律の整理です。お金を貸す貸金業者には、貸金業法第13条で返済能力の調査が義務付けられており、個人向けの貸付では指定信用情報機関(CIC・JICC)の信用情報を使うことが法定されています。したがって「審査なしで借りられる」と広告する貸金業者は存在せず、そう名乗る業者は無登録のヤミ金融です(無登録営業は貸金業法第47条で10年以下の拘禁刑もしくは3,000万円以下の罰金)。金融庁・日本貸金業協会は「審査なし」「金融ブラックOK」「借金ではありません」といった文言をヤミ金や後払い現金化業者の誘い文句として注意喚起しています。
一方、後払いアプリの翌月一括払いは、契約から2か月を超えない範囲で支払う仕組みなので、割賦販売法の包括信用購入あっせんの定義から除外されています(法第2条3項1号)。このため指定信用情報機関への照会義務がなく、各社は取引情報・利用履歴・支払状況などをもとにした独自の与信審査を行っています。これが「信用情報を照会しない独自審査」の正確な意味で、「審査なし」ではありません。本記事の比較表で「信用情報機関への照会:記載なし」としたサービスは、公式が照会の有無を明示していないという意味であり、「照会がない」と公式が明言しているわけではない点も覚えておいてください。なお金融庁は2025年4月に「立替サービスの貸金業該当性に関するQ&A」を公表し、立替が貸付に該当するかはサービスごとに実質判断するとしています。「後払いは貸金業ではない」と一律には言えないため、後払いチャージ型を「借入」と呼ばないのと同時に、「借金ではないから安全」と考えるのも避けるべきです。
2か月を超える分割は割賦販売法の審査対象になる
同じアプリでも、分割払い・リボ払い(2か月を超えて支払うもの)を使う場合は割賦販売法の規制対象になり、事業者は登録(極度額10万円以下なら登録少額包括信用購入あっせん業者)が必要で、指定信用情報機関CICへの照会が義務付けられます。本記事の18サービスでは、ペイディの3・6・12回あと払い(ペイディプラス)、atoneプラスの分割払い、ナッジカード、メルペイの定額払い・分割払い、PayPayクレジットのリボ・分割、Oliveのクレジットモードがこれに当たります。ペイディが「本人確認なしの翌月あと払いは信用情報の記載がないのに、ペイディプラスはCICに照会・登録する」と規約で分けているのは、この法律の線引きが理由です。分割を使いたい人は、その時点で信用情報が見られると理解しておきましょう。
本人確認(eKYC)についても補足します。犯罪収益移転防止法により、クレジットカード事業者や資金移動業者などは取引時に本人特定事項の確認が求められます。後払いアプリで「上限を上げるとき」「口座振替を登録するとき」「実店舗のコード決済を使うとき」「分割払いを申し込むとき」に本人確認が必要になるのは、こうした場面が法令上の確認対象や各社のリスク管理上の節目に当たるためです。スマホで運転免許証と顔を撮影する方式(ホ方式)や、マイナンバーカードのICチップを読み取る方式(ヘ方式)が使われています。
ペイディの審査に落ちた・利用可能額が足りない人が次に試す順番
「ペイディの審査に落ちた」には2種類あります。①購入時の都度審査で承認されなかった(利用可能額不足を含む)、②ペイディプラスやApple専用プランの本人確認後の審査に落ちた、です。②の場合でも通常の翌月あと払いは引き続き使えると公式FAQにあります。Apple専用プランの審査に落ちた原因や考え方は、ペイディ(Apple専用プラン)の審査に落ちた原因と対処法をまとめた記事で詳しく扱っているので、本記事では「落ちた後に別のアプリをどの順番で試すか」だけを整理します。
- 期日超過の未払いがないか確認する。ペイディは「期日を過ぎているお支払い待ちのご請求がある場合は、お支払いのうえ、もう一度お試しください」と案内しています。未払いを解消すれば再び使えることがあります。
- 審査主体が異なるサービスを選ぶ。ペイディの審査は株式会社Paidy、バンドルカードのポチっとチャージはセブン銀行またはGardia、ワンバンクはセブン銀行、Kyash・ultra payはAGペイメントサービス、atoneはネットプロテクションズが行います。審査主体も判断材料も別なので、片方に落ちても他方で承認される可能性はあります(公式は各社とも基準を非公開にしているため、通るとは断定できません)。
- 信用情報を照会しないタイプから試す。ペイディプラスやナッジのようにCIC照会があるサービスに落ちた直後は、同じくCIC照会があるクレジット系(PayPayクレジット・Olive・メルペイ定額払い)に続けて申し込むより、翌月一括型(バンドルカード・Kyash・atone・NP後払い)を優先するほうが、申込情報が積み上がるのを避けられます。
- 公式に上限が分かるキャリア決済を使う。ドコモ・au・ソフトバンクの回線があれば、年齢・契約期間で決まる上限(20歳以上は最大10万円/月など)の範囲で登録なしに使えます。
- 短期間に多数のサービスへ同時申込しない。各社は利用状況・支払状況を審査に使うと明記しています。1〜2社に絞り、期日どおりに支払って実績を作るほうが、結果的に使える枠が広がる可能性があります。
18歳・学生・主婦でも登録できるアプリの条件
2022年4月の成年年齢引下げに合わせ、ペイディは18歳・19歳を親権者の同意なしで利用できるようにしています。代替アプリも多くは18歳以上が条件で、収入要件を明示していないものが大半です。公式で確認できた年齢条件をまとめます。
| 年齢・属性 | 使えるサービス(公式記載) | 条件・注意 |
|---|---|---|
| 18歳未満 | atone翌月払い(親権者同意、上限15歳未満1万円・15〜17歳2万円)/ワンバンク(登録は法定代理人の同意で可。あとばらいチャージの年齢条件は公式に明示なし・本人確認必要)/ultra payカード発行(保護者同意)/キャリア決済(20歳未満の上限内) | バンドルカードのポチっとチャージ・Kyashのイマすぐ入金・メルペイのクレジット・ペイディApple専用は18歳未満不可 |
| 18・19歳(学生含む) | ペイディ(親権者同意不要)/バンドルカード ポチっとチャージ(満18歳以上)/Kyash/Vプリカ(18歳以上70歳未満)/ナッジカード(高校生含む)/ファミペイ翌月払い(学生可)/atone(上限5万円目安)/アトカラ会員登録(高校生除く) | キャリア決済は19歳まで上限1万円(d払い)・2万円(ソフトバンク)・5万円(au 18〜19歳) |
| 主婦・パート | ファミペイ翌月払い(主婦可と明記)/ほか後払い各社は収入要件の記載なし | 収入要件を公式に明示しているサービスは少なく、審査基準は非開示 |
| 20歳以上 | すべて。キャリア決済は最大10万円/月、Oliveゴールド以上は20歳以上 | — |
※2026年9月2日 編集部調べ(各社公式サイト・公式ヘルプ)。最新の条件は公式サイトで確認してください。
目的別|ペイディの代わりはどれ?ケース別おすすめ早見
ここまでの比較表を「自分のケース」に落とし込みます。判断の根拠は、前掲の対応マトリクス・手数料早見表・支払期日カレンダーの該当セルです。
| 目的 | 第1候補 | 第2候補 | 理由(表の該当セル) |
|---|---|---|---|
| 実店舗やサブスクで使いたい(ペイディカードの代わり) | ワンバンク | Kyash | マトリクス「実店舗・Apple Pay」が◯。Visaのタッチ決済でスマホ完結。本人確認を避けたいならKyash |
| Apple製品を分割で買いたい | ペイディあと払いプランApple専用(継続中) | ナッジカード/アトカラ(6回まで無料) | Apple専用は最大36回・口座振替なら分割手数料0%。落ちた場合は分割手数料無料枠のあるアトカラ、Visa加盟店で使えるナッジ |
| 通販で2万円くらいを翌月払いしたい | atone | NP後払い/GMO後払い(累計55,000円) | 手数料早見表で2万円時249円(コンビニ)と最安帯。基準5万円で2万円は範囲内(審査は都度) |
| できるだけ手数料をかけたくない | メルペイのクレジット(自動引落し) | PAY IDあと払い/アトカラ(口座振替)/ファミペイ(口座引落し) | 手数料早見表で「無料になる支払い方法」がある。ペイディ自体も口座振替なら無料 |
| 今日中に使い始めたい | バンドルカード | Kyash/atone | マトリクス「メール+SMSだけで開始」が◯。本人確認不要で申込から利用まで当日 |
| 新しい登録を一切したくない | d払い/au PAY/ソフトバンクまとめて支払い | PayPayクレジット(カード保有者) | 既存の回線契約・アカウントで利用可。上限は年齢・契約期間で公式に明示 |
| ペイディの審査に落ちた直後 | バンドルカード/Kyash(翌月一括型) | atone | 審査主体が異なり、CIC照会の記載がない翌月一括型 |
※2026年9月2日 編集部調べ(前掲の比較表から編集部が導出)。承認を保証するものではありません。最新の条件は公式サイトで確認してください。
実店舗やサブスクで使いたい(ペイディカードの代わり)
この目的ではタイプA以外に選択肢はありません。iPhoneユーザーで実店舗のタッチ決済をしたいならワンバンク(Apple Pay対応が公式発表済み)、本人確認をせずにApple Payで使いたいならKyash(Kyash Card Virtualは本人確認任意、Visaのタッチ決済対応)が第1・第2候補です。サブスク登録はバーチャルカード番号があれば可能ですが、後払いチャージは1回3,000円以上・翌月末払いのため、月額数百円のサブスクのためにチャージすると手数料(510円など)のほうが高くつきます。サブスクは前払いチャージ(銀行口座・コンビニ)で残高を用意し、後払いチャージは大きめの買い物に絞るのが現実的です。
Apple製品を分割で買いたい
Apple製品を分割で買う目的なら、まず「ペイディあと払いプランApple専用」が2026年9月2日時点でも継続している事実を確認してください。Apple StoreオンラインまたはApple Store実店舗で、製品に応じて最大36回払い、口座振替・銀行振込なら分割手数料0%、申込は18歳以上・本人確認書類(運転免許証またはマイナンバーカード等)が必要で、審査は最短60秒です。この審査に落ちた場合、同じ条件(36回・手数料0%)を提供する代替は本記事の18サービスにはありません。次善策は、6回までの分割手数料が無料のアトカラ(対応ショップに限る)、Visa加盟店で使え翌々月末までなら手数料のかからないナッジカード、または1回払いで買って翌月に支払うタイプAの後払いチャージ(上限5万円なので高額製品には届かない)になります。
通販で2万円くらいを翌月払いしたい
2万円前後の通販なら、atoneが第1候補です。基準上限が5万円で、手数料は金額にかかわらず請求ごとに249円(コンビニ)または99円(口座振替)と、後払いチャージ型の815円(2万円時)より大幅に安く済みます。atone非対応のショップならNP後払い・GMO後払い(累計55,000円まで、14日以内払い)、Visa決済しか選べないショップならKyashのイマすぐ入金(2万円で800円)という順番です。ただし、どの社も「初回から2万円使える」と公式に約束しているサービスはありません。2万円を確実に使うための手順は後払いアプリで2万円をすぐ使う方法を解説した記事で掘り下げています。
できるだけ手数料をかけたくない
手数料ゼロを最優先するなら、「口座振替・自動引落しで0円になる」サービスを選び、コンビニ払いを使わないことです。メルペイのクレジット(自動引落し・残高払い0円)、PAY IDあと払い(口座振替0円)、アトカラ(口座振替0円)、ファミペイ翌月払い(口座引落し0円)、PayPayクレジット(1回払い0円)が該当します。そしてペイディ自身も口座振替なら0円なので、「ペイディの手数料が高い」と感じている人は、代替を探す前に支払い方法を口座振替に変えるだけで解決することがあります。後払いチャージ型(バンドルカード・ワンバンク・Kyash・ultra pay・Vプリカ)には無料になる方法がないため、手数料重視の人には向きません。
今日中に使い始めたい
今日中に使うなら、本人確認書類の提出がいらないサービスを選びます。バンドルカードのポチっとチャージ(氏名・生年月日・メール・電話+SMS認証、初回のみ年齢確認)、Kyashのイマすぐ入金(本人確認未完了でも申込可)、atone(携帯番号+メールのSMS認証)が該当し、審査は申込ごと(バンドルカード)・リアルタイム(Kyash)・注文ごと(atone)に行われます。ワンバンクは本人確認が必要で、ナッジカードは審査が最短数分〜即日でもカードの郵送に約4営業日かかります。キャリア決済は登録自体が不要なので、回線があれば最速です。
後払いアプリでは足りないとき|数万円が必要ならカードローンの無利息期間を使う
ここまで見てきたとおり、後払いチャージ型の上限は1回最大5万円(ultra payは3万円)、通販型はatoneが5万円基準、NP後払い・GMO後払い・PAY IDが累計55,000円で、しかも初回からその上限まで使える保証はありません。「買い物ではなく現金が必要」「5万円を超える出費」という場合、後払いアプリを何本も重ねると手数料が積み上がるだけで、目的は果たせません。
後払いアプリの初回上限は数千円〜数万円が目安
各社の公式表現は「3,000円〜50,000円の範囲で個別に設定」(バンドルカード)、「申請可能な上限金額はセブン銀行が利用状況に応じて設定」(ワンバンク)、「本人確認状況の有無や利用状況に応じて表示」(Kyash)、「50,000円を基準に設定」(atone)で、初回の具体額はどこも公表していません。比較サイトの「初回は3,000〜5,000円」といった数字は推定にすぎません。確実に言えるのは、後払いアプリで用意できるのは最大でも数万円で、それを超える資金には向かないということです。
無利息期間のある大手カードローン3社の比較
現金が必要で、返済のめどが立っているなら、大手消費者金融のカードローンで初回の無利息期間を使うほうが、後払いチャージの手数料(1万円で500〜650円)より安く済むことがあります。たとえば後払いチャージで5万円を用意すると手数料は1,800〜1,830円ですが、無利息期間内に返せばカードローンの利息は0円です。ただしカードローンは貸金業法の貸付なので、指定信用情報機関の照会を伴う審査があり、借入は総量規制(年収の3分の1まで)の対象です。「審査なし」ではない点は後払いアプリと同じか、それ以上に厳格です。
| 項目 | プロミス | アコム | アイフル |
|---|---|---|---|
| 貸付利率(実質年率) | 年2.5%〜18.0% | 年2.4%〜17.9% | 年3.0%〜18.0% |
| 無利息期間 | 30日間(初回借入の翌日から。メールアドレス登録+Web明細利用が条件) | 30日間(契約日の翌日から) | 最大30日間(契約日の翌日から) |
| 融資スピード(公式表記) | Web・アプリなら最短3分 | 最短20分 | 最短9分 |
| 申込年齢 | 18〜74歳(高校生不可) | 20〜72歳 | 満20歳以上(満70歳で新規融資停止) |
| 限度額 | 800万円まで | 1万〜800万円 | 1万〜800万円 |
| 勤務先への在籍確認電話 | 原則なし(98%の顧客に電話なし) | 電話での在籍確認は100%なし(書面等で確認) | 原則なし(99.1%なし、2025年1〜2月調査) |
※2026年9月2日 編集部調べ(各社公式サイト)。融資スピードは申込時間・審査状況により異なります。最新の条件は公式サイトで確認してください。
無利息期間の起算日は3社で異なります。プロミスは「初回借入の翌日」なので契約だけしておいて必要なときに借りれば無駄がなく、アコム・アイフルは「契約日の翌日」から数えるため契約後すぐ借りるのが前提です。プロミスは18歳から申し込めますが、19歳以下は収入証明書類の提出が必須です。3社とも上限金利は利息制限法(10万円未満は年20%、10万円以上100万円未満は年18%)の範囲内です。返済に不安がある場合は借りる前に、日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051)などに相談してください。
金利・無利息期間・審査スピードでもっと多くの会社を比べたい方は、カードローンおすすめランキングで各社の条件を比較した記事を参考にしてください。
ペイディみたいなアプリを使うときの注意点
後払いアプリは便利ですが、「借金ではない」と気軽に考えると失敗します。ペイディの代わりを複数使い始める前に、コスト・延滞・現金化・期日管理の4点を確認してください。
手数料を年率に換算すると消費者金融より高くなることがある
後払いチャージの手数料は「1回510円」のように少額に見えますが、期間で割り戻すと負担の大きさが分かります。1万円を後払いチャージし、30日後または60日後に支払ったと仮定した場合の参考年率を編集部が試算しました(手数料÷元金×365÷日数)。後払い手数料は利息ではなく立替手数料なので利息制限法がそのまま当てはまるわけではありませんが、コストの目安として比較しています。
| サービス(1万円利用) | 手数料 | 30日で支払った場合の参考年率 | 60日で支払った場合の参考年率 | 比較の目安 |
|---|---|---|---|---|
| バンドルカード/ワンバンク | 510円 | 約62% | 約31% | 利息制限法の上限(10万円未満は年20%)を上回る水準 |
| Kyash/Vプリカ | 500円 | 約61% | 約30% | 同上 |
| ultra pay | 650円 | 約79% | 約40% | 同上 |
| atone(コンビニ) | 249円 | 約30% | 約15% | 翌月10日払いのため実際の期間は10〜40日 |
| ペイディ(コンビニ) | 390円 | 約47% | 約24% | 口座振替なら0% |
| 大手カードローン(参考) | 上限金利 年17.9〜18.0% | 年18.0%なら30日で約148円 | 60日で約296円 | 初回30日間の無利息期間内なら0円 |
※2026年9月2日 編集部試算(各社公式の手数料・金利から算出した参考値。実際の利用日から支払日までの日数で変わります)。最新の条件は公式サイトで確認してください。
この表が示すのは、後払いチャージを「毎月の足りない分の穴埋め」に常用すると、消費者金融の上限金利を大きく上回るコストを払い続けることになるという事実です。後払いチャージ型は「今日どうしてもVisaで払う必要がある」ときの単発利用にとどめ、継続的に資金が足りないなら、手数料が無料になる支払い方法のあるサービスか、無利息期間のあるカードローン、または公的な相談窓口を検討してください。
延滞すると利用停止・次回の与信に影響する
各サービスは、期日を過ぎたときの扱いを規約やヘルプで定めています(以下は公式記載を確認できたものです)。ペイディは遅延損害金年14.6%と回収手数料250円(税込)が発生し、期日超過の未払いがある間は新しい決済が承認されず、連絡しても期日の延長はできません。ワンバンクは延滞料年率14.6%以下、Kyash・ultra pay・NP後払いは遅延損害金年14.6%と一部サービスの制限、atoneは上限額の引下げと延滞事務手数料100円(初回期限切れの翌月から毎月10日・25日)、ナッジカードは1日0.04%の遅延損害金と事務費用495円です。バンドルカードは「利用規約にしたがってカードの利用を停止する場合がある」としています。
さらに、本人確認済みのペイディプラス、atoneプラスの分割払い、ナッジカード、メルペイの定額払いのように信用情報機関へ登録されるサービスでは、延滞情報が契約終了後5年間保有され、他社のクレジットカードやローンの審査にも影響します。翌月一括型の後払いは信用情報機関への登録の記載がないものが多いですが、各社が自社の審査で支払状況を使うと明記しているため、延滞すればそのサービスの枠は下がり、使えなくなります。ペイディの支払いに遅れた場合に何が起きるかは、ペイディの支払いに遅れたらどうなるかを時系列で解説した記事にまとめています。
後払い現金化(マエカリ等)は規約違反・違法業者のリスク
「後払いアプリで買った商品を業者に買い取ってもらって現金にする」「後払いで購入すると現金がキャッシュバックされる」といった後払い現金化は、使ってはいけません。金融庁は、後払い(ツケ払い)現金化について「形式的には後払いによる商品売買だが、商品代金の支払に先立ち、商品の購入者が金銭を受け取る」「その商品代金と先に受け取った金銭との差額が高額」「経済的な実態が貸付けであり、業として行う場合には、貸金業に該当するおそれ」と注意喚起しています。日本貸金業協会も「審査なし」「金融ブラックOK」「借金ではありません」を悪質業者の誘い文句として挙げています。
各後払いサービス側でも、換金目的の利用は規約で禁止・利用停止の対象です(例:ナッジカード規約は「換金目的によるショッピング利用」を停止事由と規定)。なお、かつてポケットカードが提供していた「マエカリ」は2019年に終了しており(現在は利用不可)、「マエカリの代わり」として検索に出てくる現金化サービスは上記のリスクを負うものです。詳しくはマエカリ・後払いワイドの代わりと現金化のリスクを検証した記事を参照してください。本記事で紹介した18サービスは、いずれも商品やサービスの購入、または自分のプリペイド残高への入金に使うものであり、現金化の手段として推奨するものではありません。
複数アプリの併用は支払期日をカレンダーで管理する
ペイディの代わりを2〜3本使い始めると、支払期日が「翌月10日(atoneコンビニ)」「翌月27日(ペイディ・PAY ID口座振替・ファミペイ・PayPayクレジット)」「翌月末日(バンドルカード・ワンバンク・Kyash・ultra pay・Vプリカ・メルペイ)」「請求から14日(NP後払い・GMO後払い)」とばらばらになります。前掲の支払期日カレンダーをスマホのカレンダーに転記し、口座振替を使えるものは口座振替に統一して、残高不足が起きないよう給料日の直後に入金しておく運用が安全です。それでも支払いが難しくなったときは放置せず、日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051、9:00〜17:00、土日祝除く)、法テラス・サポートダイヤル(0570-078374)、消費者ホットライン(188)、自治体の多重債務相談窓口に早めに相談してください。金融庁は2026年9月1日〜12月31日に「多重債務者相談強化キャンペーン2026」を実施しており、無料相談会も案内されています。
ペイディみたいなアプリに関するよくある質問
ペイディカードの代わりに今すぐVisaカードとして使えるアプリはありますか?
あります。バンドルカード(ポチっとチャージ)とKyash(イマすぐ入金)は、公的書類による本人確認なしでVisaバーチャルカードを発行し、後払いで残高をチャージできます。どちらも1回3,000〜50,000円の範囲で個別に上限が設定され、翌月末までにコンビニなどで手数料と一緒に支払います。実店舗でApple Payのタッチ決済を使いたい場合は、Kyash(Visaのタッチ決済)か、本人確認が必要ですがワンバンク(Apple Pay・Google Pay対応)が向いています。いずれも各社公式に「審査があります」と明記されており、初回に使える金額は公表されていません。
2万円くらいを審査なしで後払いできるアプリはありますか?
「審査なし」の後払いアプリは存在しません。本記事のサービスは、キャリア決済を除きすべて公式に審査があると明記し、キャリア決済も契約・支払状況に応じて限度額が設定されます。ただし翌月一括払いの後払いは信用情報機関への照会義務がない独自審査なので、カードローンの審査とは性格が違います。2万円が上限の範囲に入るのは、バンドルカード・ワンバンク・Kyash・Vプリカ(いずれも最大50,000円)、ultra pay(最大30,000円)、atone(50,000円基準)、NP後払い・GMO後払い・PAY IDあと払い(累計55,000円)などですが、初回から2万円使えると公式が約束しているサービスはありません。手数料は2万円の場合、atoneが249円(コンビニ)、Kyashが800円、バンドルカード・ワンバンクが815円、ultra payが1,100円です。
ペイディにチャージできる電子マネー・アプリはありますか?
ペイディは残高を持たない後払いサービスなので、他のアプリや電子マネーから「ペイディにチャージする」仕組みはありません。逆に「ペイディで電子マネーにチャージする」方法として、編集部が公式サイトで確認できたのはVマネーの「後払いでチャージ」だけです。Paidy翌月払いを決済に使って3,000〜29,000円(1,000円単位、チャージ後残高が30,000円を超える場合は不可)をチャージでき、1回300円(税込)のシステム手数料に加えてペイディ側の支払手数料(口座振替なら無料、コンビニ払いなら最大390円)がかかります。支払期日については公式ページ内で「翌月27日まで」と「翌月10日まで」の2通りの記載があるため、実際のペイディの請求画面で確認してください。利用条件は成年であること(未成年は保護者の事前同意)とSMSを受信できる携帯電話番号で、株式会社Paidyの審査結果によっては利用できない場合があります。手数料を抑えるコツは2つあり、①ペイディ側の支払い方法を口座振替にして390円をなくす、②システム手数料は1回300円の定額なので、少額を何回にも分けず必要額(上限29,000円)をまとめてチャージすることです。チャージ後のキャンセル・返金はできず、月間利用額(手数料を除く)200円につき1ポイントが付きます。それ以外の電子マネーへのチャージは、公式で確認できませんでした。
ペイディの審査に落ちたのに他の後払いアプリなら通るのはなぜですか?
審査を行う主体と判断材料が異なるためです。ペイディの審査は株式会社Paidyが「利用金額、利用履歴、その他の事情」をもとに行い、本人確認後のペイディプラスやApple専用プランでは信用情報機関CICへの照会もあります。一方、バンドルカードのポチっとチャージはセブン銀行またはGardia、ワンバンクはセブン銀行、Kyash・ultra payはAGペイメントサービス、atoneはネットプロテクションズがそれぞれ独自に審査し、翌月一括型については信用情報機関への照会を公式に明記していません。判断材料が違うので結果が変わることはありますが、どの社も審査基準を非公開としているため、他社なら通ると断定はできません。期日超過の未払いが残っている場合は、まずそれを支払うことが先です。
審査なしで発行できるバーチャルカードで後払いはできますか?
「カードの発行」と「後払いチャージ」は別の手続きです。バンドルカード・Kyash Card Virtual・ultra payのでじなカード・Vプリカは、発行自体に審査がなく(ultra payは電話番号認証のみ・登録審査なし)、前払いでチャージすれば誰でも使えます。ただし後払いでチャージする機能(ポチっとチャージ・イマすぐ入金・ミライバライ・Vプリカ後払いチャージ)には、提供事業者による申込ごとの審査があります。つまり「審査なしで発行できるバーチャルカード」に「審査のある後払いチャージ」を組み合わせるのが実態で、後払いの部分まで審査なしになるわけではありません。バーチャルカードの選び方は、審査なしで作れるバーチャルカードを解説した別記事で詳しく比較しています。
後払い現金化サービスは使っても大丈夫ですか?
使わないでください。金融庁は後払い(ツケ払い)現金化について、先に受け取る現金と後で支払う商品代金の差額が高額になり、経済的な実態が貸付けであれば業として行う場合は貸金業に該当するおそれがあると注意喚起しています。無登録で貸金業を営めば貸金業法違反(10年以下の拘禁刑もしくは3,000万円以下の罰金)で、利用者は違法な高金利や個人情報の悪用といった被害を受けるおそれがあります。後払いサービス各社も換金目的の利用を規約で禁止しており、発覚すれば利用停止になります。現金が必要なら、無利息期間のある登録貸金業者のカードローンや、公的な貸付制度、日本貸金業協会・法テラス・自治体の相談窓口を使ってください。
まとめ|ペイディみたいなアプリは「何を代わりにしたいか」で選ぶ
- ペイディカード(Visa機能)は2025年5月14日に新規発行終了、2025年9月30日にサービス終了。ペイディ本体(翌月あと払い・3/6/12回・Apple専用プラン)は継続している。
- 実店舗・Apple Pay・サブスクで使いたいならタイプA(バンドルカード・ワンバンク・Kyash・ultra pay・Vプリカ・ナッジ)。本人確認なしで今日始めるならバンドルカードかKyash、iPhoneで実店舗のタッチ決済ならワンバンク。
- 通販の翌月コンビニ払いを再現したいならタイプB(atone・メルペイのクレジット・アトカラ・PAY ID・NP後払い・GMO後払い)。手数料はatoneが249円/請求、口座振替や自動引落しが使えるサービスは0〜99円。
- 登録の手間をなくしたいならタイプC(ファミペイ翌月払い・d払い・au PAY・ソフトバンクまとめて支払い・PayPayクレジット・Olive)。キャリア決済は年齢・契約期間で上限が公式に明示されている。
- 「審査なし」の後払いは存在しない。翌月一括型は信用情報機関を照会しない独自審査、2か月を超える分割・リボは割賦販売法の審査(CIC照会)になる。
- 後払いチャージの手数料は1万円で500〜650円。年率換算では消費者金融の上限金利を上回るため常用は避け、数万円の現金が必要なら無利息期間のあるカードローンや相談窓口を検討する。
次の行動としては、まず前掲の「目的別早見」で自分のケースの第1候補を1つ決め、その公式サイトで2026年9月2日以降の条件変更がないかを確認してから申し込んでください。後払いで用意できる金額(最大5万円前後)では足りない場合は、前掲のカードローン3社比較に戻って無利息期間と金利を比べてみてください。また、エポスの後払いアプリ終了後の代替を探している方は、同じ「終了→代わり」の構成でまとめたエポスの後払いアプリの代わりに使えるサービスをまとめた記事も参考になります。
この記事の情報源
本記事は以下の公式サイト・法令・公的機関のページをSEIMEIメディア編集部が2026年9月2日時点で確認して作成しました。
- 株式会社Paidy「クレジットカード機能(ペイディカード)終了のお知らせ」
- 株式会社Paidy「お支払い方法」/ペイディ利用規約(翌月あと払い)/個人情報の取扱いに関する同意条項/ペイディあと払いプランApple専用
- バンドルカード公式ヘルプ「ポチっとチャージの手数料」/同「ポチっとチャージとは」
- ワンバンク「あとばらいチャージ」/ワンバンク公式ヘルプ「あとばらいチャージとは」
- Kyash公式ヘルプ「イマすぐ入金の申込可能額・手数料」/Kyash「QUICPay+取扱い終了のお知らせ」
- ultra pay公式ヘルプ「後払い(ミライバライ)」/Vプリカ「チャージについて」
- ナッジカード会員規約/ナッジ「個人情報の取扱い(信用情報機関)」/ナッジ株式会社プレスリリース(認定包括信用購入あっせん業者)
- atone公式FAQ「請求手数料の改定」/同「利用上限額について」/NP後払い「サービス概要」
- メルカリ公式ガイド「メルペイのクレジット」/同「清算時の手数料」
- アトカラ「よくあるご質問」/GMOペイメントサービス「PAY IDあと払い」/同「GMO後払い ご購入者様向け」/DSK後払い 購入者向けページ
- ファミペイ「翌月払い」/NTTドコモ「電話料金合算払いの限度額改定」/auかんたん決済ヘルプ/ソフトバンク「まとめて支払い」/ソフトバンクカード「まとめて支払いチャージ」
- PayPay「PayPayクレジット」/同ヘルプ「利用上限」/三井住友銀行「Olive」/Vマネー「後払いでチャージ」/みんなの銀行「カバー」
- プロミス「30日間無利息サービス」/アコム「30日間金利0円サービス」/アイフル「キャッシングローン 商品概要」
- e-Gov法令検索「貸金業法」/同「割賦販売法」/同「利息制限法」/同「犯罪による収益の移転防止に関する法律」
- 金融庁「後払い(ツケ払い)現金化に関する注意喚起」/金融庁「立替サービスの貸金業該当性に関するQ&A」/金融庁「貸金業法Q&A」/日本貸金業協会「悪質業者の手口」/金融庁「多重債務者相談強化キャンペーン2026」/法テラス

コメント