
「エポスカードは審査が甘い」という言説は検索上に多いものの、それは条件次第で正確ではありません。エポスカードの審査で公式が示す申込資格は「日本国内在住の満18歳以上(高校生を除く)」のみで収入要件の記載はなく、この間口の広さが「甘い」と言われる根拠です。
一方で審査基準そのものは非公開で、CIC・JICCの信用情報は他社のカードと同じように照会されます。延滞などの異動情報や短期間の多重申込があれば申込条件を満たしていても不利になるため、「申込条件は広く、信用情報は通常どおり見られる」がエポスカードの審査の実像です。
学生・専業主婦・無職など属性別の申込可否をまとめたマトリクス表と申込から受取までのタイムラインを本文に置いたので、自分が通るか、結果が何分で来るかをここで判断できます。
最終確認日:2026年9月2日
結論:エポスカードの審査は厳しい?甘い?【30秒で分かる要約】
エポスカードの審査は、申込条件の面では流通系カードの中でも間口が広く、信用情報の面では他社と同じ基準で確認されるカードです。「甘い」「厳しい」のどちらか一方に断定できるものではなく、公式が公開している条件と非公開の審査基準を分けて理解するのが正確です。
- 公式の申込資格は「日本国内在住の満18歳以上(高校生を除く)」のみ。収入要件・職業制限の記載はない(公式FAQ)
- 審査基準は非公開。公式は「審査によりご希望にそえない場合もございます」「審査内容はご案内しておりません」と案内している
- 信用情報(CIC・JICC)は通常どおり照会される。延滞などの異動情報や短期間の多重申込は、申込条件を満たしていても不利になる要因とされる
- 審査結果はWeb申込後「早ければ数分後」にメール、最短当日。店頭受取なら最短当日、郵送なら約1週間でカードが届く
- 入会金・年会費は永年無料、国際ブランドはVisaのみ。入会特典は2,000エポスポイントまたはマルイ店舗で使える2,000円分クーポン(申込・受取方法で異なる、2026年9月2日時点)
この記事の使い方:これから申し込む人は「属性別」「審査で見られる3つのポイント」「5つの準備」を、結果待ちの人は「審査時間と結果の確認方法」を、落ちてしまった人は「落ちる7つの原因」「落ちたときの対処法」を先に読んでください。
公式の申込条件は「満18歳以上・日本国内在住(高校生除く)」のみ
エポスカード公式FAQ(No.11)の申込資格は「日本国内在住の満18歳以上のかた(高校生のかたを除く)」です。高校生は高校卒業後に申し込めます。海外在住者は申し込めません。すでに他社のVisaカードを持っている人も申込可能です。
注目したいのは、この申込資格に「安定した収入」「本人または配偶者に収入」といった文言が含まれていない点です。ただし、これは「収入がなくても必ず作れる」という意味ではありません。公式は同時に「審査によりご希望にそえない場合もございます」と明記しており、収入や職業も申込内容の一部として審査の材料になります。本記事では「収入要件の記載がない」と表現し、「収入不要」とは書きません。
基本スペックも確認しておきましょう。入会金・年会費は永年無料(2年目以降も無料、ETCカードも無料)。国際ブランドはVisaのみで、ポイントは200円(税込)ごとに1エポスポイント(還元率0.5%)です。入会特典は2,000エポスポイント(2,000円相当)またはマルイ店舗で使える2,000円分クーポンで、申込・受取方法によって内容が異なります。過去にエポスカードに入会したことがある人は対象外です(2026年9月2日時点、公式サイト確認)。
※「エスポカード 審査」と表記・検索されることがありますが、正式名称は「エポスカード」(発行:株式会社エポスカード)です。本記事では正式名称で統一しています。
「甘い」と言われる理由と「厳しい」と感じる人がいる理由
「エポスの審査は甘い・ゆるい」と検索される背景には、次の3つの公開情報があります。
- 申込資格に収入条件の記載がなく、学生・主婦(主夫)も申込資格の文言上は除外されていない
- 年会費永年無料で、マルイの店頭(エポスカードセンター)で最短当日に受け取れる発行体制がある
- キャッシング枠は「枠なし(0円)」で申し込め、ショッピング専用カードとして持てる
一方で「厳しい」「落ちた」と感じる人がいるのは、審査で信用情報が通常どおり照会されるためです。エポスカードはCIC(割賦販売法・貸金業法の指定信用情報機関)とJICC(貸金業法の指定信用情報機関)に加盟しており、申込情報・契約内容・支払状況が登録・照会されます。長期延滞や債務整理などの「異動」情報、直近6か月以内の多重申込、申込内容と本人確認書類の不一致があれば、申込条件を満たしていても審査に通らないことがあります。
なお、審査の通過率や落ちる割合、年収の目安といった数値は公式が一切公表していません。ネット上で見かける「通過率◯%」「年収◯万円以上なら安心」という数字には公式の根拠がないため、本記事では扱いません。
流通系・銀行系・信販系の申込条件の違い(早見表)
「流通系は通りやすい」という一般論を、各社公式の申込資格の文言で確認しておきます。編集部が2026年9月2日時点で各公式サイトの表記を並べたものです。系統の分類は一般的な呼び方によるもので、審査の難易度を示すものではありません。
| カード(系統) | 申込資格の公式表記 | 年会費 | 収入に関する文言 |
|---|---|---|---|
| エポスカード(流通系) | 日本国内在住の満18歳以上(高校生を除く) | 永年無料 | 記載なし |
| イオンカードセレクト(流通系) | 18歳以上(高校生は卒業年度の1月1日以降)。即時発行ページでは「18歳以上で安定した収入のある方、またはそのご家族で、日本国内在住の方」 | 無料 | 「安定した収入のある方、またはそのご家族」 |
| 三井住友カード(NL)(銀行系) | 満18歳以上の方(高校生は除く) | 永年無料 | 一般カードは記載なし(ゴールド(NL)は安定継続収入が条件) |
| JCBカード W(信販系) | 18〜39歳で本人または配偶者に安定継続収入のある方、または学生 | 永年無料 | 「本人または配偶者に安定継続収入」 |
| ライフカード(信販系) | 日本国内にお住まいの18歳以上で、電話連絡が可能な方 | 無料 | 記載なし |
※2026年9月2日 編集部調べ。最新の条件は各公式サイトで確認してください。
表のとおり、申込資格に収入の文言を置いていないのはエポスカード・三井住友カード(NL)・ライフカードなどで、系統だけで一律に決まるわけではありません。「流通系だから甘い」ではなく、「エポスカードは申込資格の文言上、収入・職業で最初から除外される人が少ない」と理解するのが正確です。審査に不安がある人向けのカード全般の比較は審査に不安がある人向けのクレジットカード比較で扱っています。
属性別:学生・主婦・パート・無職でもエポスカードの審査に通る?
エポスカードは、公式の申込資格を満たす限り、学生・専業主婦(主夫)・パート・アルバイト(フリーター)・無職の人でも申し込むこと自体はできます。ただし「申し込める」と「審査に通る」は別で、属性別の発行可否を公式は公表していません。ここでは公式の申込条件・規約・法令をもとに、属性ごとの申込可否と申告のポイントを編集部がマトリクスにまとめました。
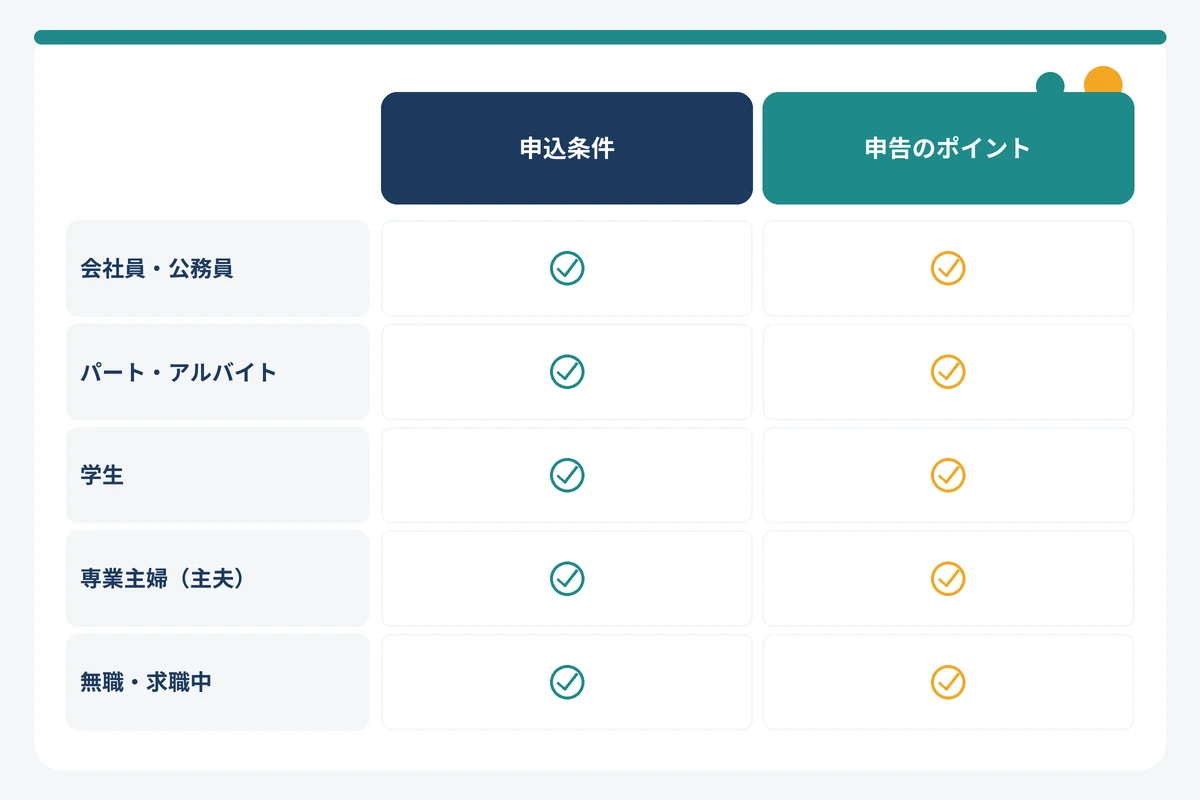
属性別の申込可否と申告のポイント(編集部マトリクス)
| 属性 | 公式申込条件上の扱い | 職業・勤務先欄の申告 | 年収欄の考え方 | キャッシング枠 | 注意点 |
|---|---|---|---|---|---|
| 正社員・公務員 | 満18歳以上・国内在住なら申込可 | 勤務先名・所在地・電話番号を本人確認書類や給与明細と一致させる | 給与年収(賞与含む額面)を正確に | 希望する場合は10万〜50万円から選択。20歳以上が条件 | 他社借入が多いとキャッシング枠は総量規制の対象 |
| 契約社員・派遣社員 | 同上 | 派遣社員は派遣先を勤務先として入力(公式FAQ) | 同上 | 同上 | 派遣元・派遣先を取り違えない |
| パート・アルバイト(フリーター) | 同上 | 勤務先を正確に。掛け持ちは主たる勤務先 | 実際の見込み年収を正確に | 枠なし(0円)で申し込むことも可能 | 収入を多く見せる申告はしない |
| 学生(大学・短大・専門) | 満18歳以上・高校生を除く。高校生は卒業後に申込 | 学生であることを申告。学校名などは画面の案内に従う | アルバイト収入があれば実額、なければ事実どおり | 枠なしが現実的(20歳未満は枠設定不可) | 親の同意書などは公式条件に記載なし。18歳以上なら本人申込 |
| 専業主婦(主夫) | 申込資格の文言上は除外されない | 本人収入がない区分を選ぶ | 本人収入がなければ事実どおり申告。世帯収入の扱いは公式非公開 | 本人収入の3分の1が基準のため枠なしが現実的 | ショッピング枠は割賦販売法の支払可能見込額調査(総量規制とは別) |
| 無職・求職中 | 申込資格の文言上は除外されない | 勤務先欄は無理に埋めない。実態に合う区分を選ぶ | 収入がなければ事実どおり。貯蓄などは画面の項目に従う | 枠なしで申込 | 架空の勤務先・年収は虚偽申告。発覚時は利用停止・解約の対象になり得る |
| 失業保険受給中 | 同上 | 退職後であれば前職を勤務先として書かない | 失業給付は給与ではない。画面の区分に従い事実どおり | 枠なしで申込 | 就職が決まってから申し込む選択肢もある |
| 年金受給者 | 満18歳以上・国内在住なら年齢上限の記載なし | 年金受給者として申告 | 年金は貸金業法上「年収」に含まれる収入(施行規則) | 希望する場合は年金額を基準に総量規制 | 年金証書・年金通知書は収入証明書類として認められる |
| 個人事業主・フリーランス | 同上 | 屋号・事業所所在地・電話番号を申告 | 事業所得(安定的なもの)を確定申告書ベースで | 希望する場合は確定申告書などが収入証明になる | 開業直後は収入の裏付け書類を用意しておく |
※2026年9月2日 編集部調べ(エポスカード公式FAQ・規約、貸金業法施行規則、割賦販売法にもとづく整理)。申込画面の選択肢名や入力項目は変更されることがあるため、最新の申込画面で確認してください。属性別の発行可否は公式非公開です。
無職・求職中の人が申し込むときの「お勤め先」「お仕事内容」「年収」の書き方
「エポスカード 無職」と検索する人が最も迷うのが、申込フォームの勤務先・職業・年収の欄です。原則はひとつで、すべて事実どおりに書くことです。公式の申込資格に収入条件の記載がない以上、勤務先がないこと自体は申込資格の文言上の除外条件にはなっていません(審査に通るかは別です)。空欄にすべき項目を架空の会社名で埋めたり、前職の年収をそのまま書いたりする行為は虚偽申告になります。
- お勤め先:勤務先がない場合は無理に埋めません。職業欄は申込画面に用意された区分の中から、実態に最も近いものを選びます(区分名は最新の申込画面で確認してください)
- お仕事内容:求職中なら求職中、退職直後なら退職済みの状態を選びます。前職の在籍を装わないでください
- 年収:現在の収入がなければ、収入がない事実を申告します。失業給付は給与ではありません。年金・不動産賃貸収入・安定的な事業所得は貸金業法上の「年収」に含まれます(一時的な収入は含みません)
- キャッシング枠:「枠なし(0円)」で申し込みます。キャッシング枠は貸金業法の総量規制(本人年収の3分の1以内)の対象で、20歳以上のみ設定できます。枠は後からエポスNet(Web)で申請できます
虚偽申告のリスクは3つあります。第一に、犯罪収益移転防止法では「職業」も取引時確認の項目で、顧客は確認事項を偽ってはならないと定められています。第二に、申込内容と本人確認書類の不一致は審査で確認され、発覚すれば利用停止や強制解約の対象になり得ます。第三に、延滞や強制解約などの事実は信用情報機関に登録される場合があり、他社のカードやローンの審査にも影響し得ます。エポスカードは「ご自宅またはおつとめ先にご連絡させていただく場合がございます」と公式に明記しており、申込内容の追加確認は050-3115-8926または050-3110-9464からの自動音声で行われることがあります。
学生(満18歳以上・高校生除く)と専業主婦(主夫)の注意点
学生は、満18歳以上で高校生でなければ本人名義で申し込めます。公式の学生向けページは高校生は高校卒業後に申し込むよう案内しており、卒業年度の高校3年生であっても在学中は対象外です。大学生・短大生・専門学校生はアルバイト収入の有無を問わず申込資格を満たしますが、審査の結果はアルバイト収入の有無や信用情報の状況で変わり得ます。年会費は社会人になっても永年無料のままです。キャッシング枠の設定は20歳以上が条件のため、18〜19歳は枠なしでの申込になります。
専業主婦(主夫)は、申込資格の文言に「本人に収入があること」が含まれていないため、本人収入がなくても申込資格を満たします。ショッピング枠は割賦販売法にもとづく支払可能見込額の調査で決まり、貸金業法の総量規制(本人年収の3分の1)とは別の制度です。ただし、世帯収入をどう評価するかは公式非公開です。キャッシング枠については、貸金業法上「配偶者の同意を得て借り入れできる場合がある」制度(配偶者貸付)はあるものの、エポスカードでの取り扱いは公式サイトで確認が必要なため、枠なし(0円)で申し込むのが現実的です。
年金受給者・個人事業主・フリーランスの申告
年金受給者は、公式の申込資格に年齢の上限がないため申込可能です。貸金業法施行規則は「年収」に給与・年金・恩給・定期的な不動産賃貸収入・安定的な事業所得を含めると定めており、年金は正式な収入として申告できます。キャッシング枠を希望して収入証明が必要になった場合は、年金証書・年金通知書が収入証明書類として認められます。
個人事業主・フリーランスは、勤務先欄に屋号や事業所の所在地・電話番号を申告します。年収は確定申告書にもとづく事業所得を書くのが基本で、キャッシング枠を希望して収入証明が必要になった場合は、確定申告書・青色申告決算書・収支内訳書などが貸金業法上の収入証明書類として認められます。なお、エポスカードのキャッシングは事業資金には使えません(ランサーズカードを除く)。
エポスカードの審査で見られる3つのポイント
エポスカードの審査基準は非公開ですが、クレジットカードの審査で確認される要素は、法令と規約の仕組み上「信用情報」「申込者の属性」「他社借入とキャッシング枠」の3つに整理できます。それぞれ、どの法令にもとづき、どの情報が見られるのかを解説します。
信用情報(CIC・JICC)の内容:異動・申込情報・入金状況
エポスカードの会員規約には、CIC(割賦販売法・貸金業法にもとづく指定信用情報機関)とJICC(貸金業法にもとづく指定信用情報機関)に加盟し、申込情報・契約内容・支払状況を登録・照会する旨が定められています。割賦販売法上、包括信用購入あっせん業者は与信の際に指定信用情報機関の信用情報を使用することが義務づけられており、「信用情報を見ないで発行する」ことはできません。
CICに登録される主な情報は次のとおりです(保有期間はCIC公式「信用情報の保有期間」、2026年9月2日時点)。
- 申込情報:カード・ローンに申し込んだ事実(照会日より6か月間)
- クレジット情報:契約内容・支払状況。延滞や債務整理などの「異動」もここに記録(契約期間中および契約終了後5年以内)
- 利用記録:会員会社が信用情報を利用した記録(利用日より6か月間)
- 本人申告情報:本人が申告した情報(登録日より5年以内)
審査で最も重く見られるとされるのは、クレジット情報に記録された「異動」(長期延滞・債務整理など)と、申込情報に残る短期間の多重申込です。「通らない信用情報」とは、具体的にはこの2つを指すと考えてください。
申込者の属性:年齢・職業・年収・居住形態・勤続年数
申込フォームに入力する年齢・職業・年収・居住形態・居住年数・勤続年数などの情報は、一般に「属性」と呼ばれ、支払能力の判断材料になるとされています。エポスカードがどの項目をどう評価するかは公式非公開ですが、ショッピング枠については割賦販売法にもとづく「支払可能見込額」の調査が行われる制度になっており、総量規制とは別の枠組みで支払能力が判断されます。
属性は「高いほど有利」と語られがちですが、審査で実際に問題になるのは申告内容と本人確認書類・信用情報との不一致です。犯罪収益移転防止法にもとづく取引時確認では、氏名・住居・生年月日の本人特定事項に加え、取引目的と職業が確認項目になっています。住所が本人確認書類と異なる、勤務先や電話番号が提出書類と食い違う、といった不一致は、属性の高低とは無関係に不利になり得ます。
他社借入とキャッシング枠:総量規制の対象は貸金部分のみ
エポスカードのキャッシングは貸金業法の適用を受け、総量規制(貸金業者からの借入合計が年収の3分の1以内)の対象です。エポスカードの公式ページ「総量規制について」も、エポスのキャッシング枠と他社借入の合計が100万円超、または1社で50万円超になる場合は収入証明書類が必要になると案内しています。他社の消費者金融やカードのキャッシングで既に年収の3分の1に近い借入があると、キャッシング枠は設定できないか、減額されます。
一方、ショッピング枠は割賦販売法の対象で、総量規制の対象外です。他社のショッピングリボ残高が総量規制に算入されることはありません。ただし、CIC・JICC・全国銀行個人信用情報センターの3機関は「IDEA」という仕組み(2022年5月開始)で無担保カードローン・キャッシングなどの総債務を把握しており、他社借入の多さはキャッシング枠だけでなく審査全体の判断材料になり得ます。初めて設定するキャッシング枠は10万〜50万円から選ぶ形ですが、枠なし(0円)で申し込むこともできます。
エポスカードの審査に落ちる7つの原因
エポスカードは審査に落ちた理由を案内していません(公式「審査内容はご案内しておりません」)。そのため落ちた原因は自分で推定する必要があります。ここでは、法令と信用情報機関の仕組みから説明できる7つの原因を、信用情報の登録期間と紐づけて解説します。
1. 長期延滞・債務整理などの異動情報がある(登録期間の目安)
最も影響が大きいとされるのが「異動」情報です。CICでは延滞・債務整理などを含むクレジット情報が「契約期間中および契約終了後5年以内」保有されます。JICCでも2019年10月1日以降の契約は「契約継続中および契約終了後5年以内」です。全国銀行個人信用情報センターの官報情報(破産・民事再生など)は決定日から7年を超えない期間保有されます。なお「延滞は解消から1年で消える」という情報は、JICCの2019年9月30日以前の契約に限った旧ルールです。
見落とされやすいのがスマホ端末代の分割払いです。CICの加盟会員にはクレジット会社・消費者金融・銀行のほか携帯電話会社も含まれるため、端末代を分割で支払う契約(割賦契約)の支払状況もクレジット情報として登録され得ます。「カードやローンは延滞していない」人でも、通信料と一緒に引き落とされる端末代の未払いが続いていれば、カード審査に影響する可能性があります。
2. 短期間に複数のカード・ローンへ申し込んだ(申込情報は6か月登録)
カードやローンに申し込むと、その事実は申込情報としてCIC・JICCに照会日から6か月間登録され、他社も参照できます。短期間に複数社へ申し込んでいる状態は、一般に「資金に困っている」「他社で否決されている」と受け取られやすいとされます。審査に通ったか落ちたかの結果そのものは信用情報に記録されませんが、申込の事実だけで判断材料になり得る点に注意してください。
3. キャッシング枠を希望している/他社借入が年収の3分の1に近い
キャッシング枠を希望すると、貸金業法にもとづく返済能力調査と総量規制の判定が加わります。他社の貸金業者からの借入が既に年収の3分の1に近い場合、希望したキャッシング枠は設定できません。エポス枠と他社借入の合計が100万円超、または1社で50万円超なら収入証明書類(源泉徴収票、直近2か月分以上の給与明細、確定申告書など)の提出も必要です。「キャッシング枠を0円にすれば審査に通りやすい」という因果関係を公式が示しているわけではありませんが、貸金業法の調査対象が減ることは制度上の事実です。なお、すでに借入が年収の3分の1を超えている場合でも、金融庁のQ&Aによれば「新たな借入ができなくなる」だけで、直ちに返済を求められたり借り手が罰せられたりすることはありません。
4. 申込内容の誤り・本人確認書類との不一致
氏名の漢字、住所の枝番・部屋番号、生年月日、電話番号などの単純な入力ミスや、引っ越し後に本人確認書類の住所を変更していないケースは、不一致として審査に影響します。エポスカードの公式は、エポススマホカード(即時発行)について、本人確認書類の記載と申込情報が一致しない場合は即時発行できないと明記しています。通常のカード申込でも同じ考え方が当てはまると考えてください。
5. クレヒスがまったくない(スーパーホワイト)
クレジットカードやローンの利用履歴(クレヒス)が信用情報にまったくない状態は、一般に「スーパーホワイト」と呼ばれます。CICのクレジット情報は契約終了後5年で消えるため、過去に債務整理をして5年以上経過した人と、単にクレジットを使ったことがない人は、信用情報上は区別がつきません。そのため、年齢が上がるほどクレヒスの空白が慎重に見られるとされます。公式が公表している基準ではなく一般論ですが、スマホの分割払いや公共料金のカード払いなど、少額の支払い実績を作ることが対策として語られます。
6. 電話連絡に出られなかった(公式:自宅・勤務先に連絡する場合あり)
エポスカードの公式は「発行・手続きに関して、ご自宅またはおつとめ先にご連絡させていただく場合がございます」と明記しています。在籍確認が必ずあるわけでも、必ずないわけでもありません。申込内容の追加確認は050-3115-8926または050-3110-9464からの自動音声で行われることがあり、この番号は発信専用です(公式FAQ No.4620)。折り返しは案内されるフリーダイヤル(受付10:00〜18:00、年末年始除く)へかけます。知らない番号を無視し続けると確認が完了せず、審査が進まない可能性があります。
7. 過去のエポスカードで延滞・強制解約がある(社内情報)
信用情報機関の登録期間(最長5年など)が過ぎていても、過去にエポスカード自体で延滞や強制解約があった場合、カード会社は自社の取引記録を審査に使う可能性があります。いわゆる「社内ブラック」ですが、各社の社内記録の保有期間・利用基準は公式非公開で、「◯年で消える」と断定することはできません。退会後の再申込自体は可能ですが(公式FAQ)、過去入会者は新規入会特典の対象外です。
落ちる原因×信用情報の登録期間 早見表
7つの原因を「どの機関のどの情報に記録され、いつまで残るか」で整理したのが次の表です。再申込の目安は登録期間から逆算した編集部の考え方で、公式が推奨する期間ではありません。
| 原因 | 記録される情報(機関) | 登録期間 | 再申込の現実的な目安 | 回避策 |
|---|---|---|---|---|
| 長期延滞・債務整理(異動) | クレジット情報(CIC)/契約内容・返済状況・取引事実情報(JICC) | 契約期間中および契約終了後5年以内 | 完済・契約終了から5年経過後に開示で消えていることを確認 | 延滞を解消し、完済後の契約終了日を把握しておく |
| 破産・民事再生(官報) | 官報情報(全国銀行個人信用情報センター) | 決定日から7年を超えない期間 | 同上(銀行系の審査に影響) | — |
| 短期間の多重申込 | 申込情報(CIC・JICC) | 照会日から6か月 | 最後の申込から6か月経過後 | 1枚ずつ申し込み、結果が出るまで他社に申し込まない |
| キャッシング枠希望・他社借入過多 | 貸金業法の残高(CIC・JICC、FINE・IDEAで交流) | 契約中は常時 | 他社借入を減らしてから | 枠なし(0円)で申し込む。他社残高を返済 |
| 申込内容の誤り・不一致 | (信用情報には記録されない) | — | 訂正して再申込できるが、申込情報6か月は残る | 本人確認書類と一字一句合わせる |
| スーパーホワイト | (記録がないこと自体が状態) | — | 少額の支払い実績を作ってから | スマホ分割・公共料金のカード払いなど |
| 電話確認に出られない | (信用情報には記録されない) | — | 折り返し窓口へ連絡 | 050番号からの自動音声に対応する |
| 過去のエポスでの延滞・強制解約 | 社内記録(エポスカード) | 非公開 | 断定不可 | — |
※2026年9月2日 編集部調べ(CIC・JICC・全国銀行個人信用情報センター公式の保有期間にもとづく)。最新の条件は各機関の公式サイトで確認してください。
エポスカードの審査に通りやすくする5つの準備
審査を「通りやすくする裏技」は存在しませんが、審査で不利になる要因を申込前に減らすことはできます。ここでは制度の仕組みから根拠を説明できる5つの準備を紹介します。
1. キャッシング枠は0円で申し込む
キャッシング枠を希望しなければ、貸金業法にもとづく返済能力調査・総量規制の判定・収入証明書類の提出は発生せず、審査の対象はショッピング枠(割賦販売法)だけになります。キャッシング枠は「枠なし(0円)」のまま申し込むことができ、必要になったらエポスNet(Web)から枠設定を申請できます(20歳以上、審査あり)。枠設定の審査は8:00〜21:50の申込で約10分程度が目安と案内されていますが、1週間程度かかる場合もあります。枠なしで入会した人が後から枠を申請した場合、審査後1週間以内に結果を確認しないと申込が失効する点にも注意してください。
2. 他のカード・ローンと同時に申し込まない(申込情報が消える6か月が目安)
申込情報はCIC・JICCに6か月間登録されます。直近で他社に申し込んだ場合は、その結果が出てから、できれば申込情報が消える6か月後にエポスカードへ申し込むと、多重申込と受け取られる要因を消せます。「保険で複数枚に同時申込」は逆効果になり得ます。
3. 入力内容を本人確認書類と一致させる(氏名・住所・勤務先・電話)
申込前に、運転免許証やマイナンバーカードなど本人確認書類の住所・氏名の表記が現状と一致しているかを確認します。引っ越しをしている場合は先に住所変更を済ませてください。電話番号は日中つながる番号を登録し、050番号からの自動音声にも対応できるようにしておきます。店頭受取を希望する場合は本人確認書類の原本を持参します。エポススマホカードの即時発行を使う場合は、顔写真付きの本人確認書類(運転免許証・マイナンバーカード・在留カードなど)またはオンライン手続きができる本人名義の金融機関口座が必要です。
4. 信用情報を事前に開示する(CIC・JICC・KSCの手数料・所要日数比較表)
過去に延滞した記憶がある人、他社で落ちた人は、申し込む前に自分の信用情報を開示して「異動」や申込情報の有無を確認するのが確実です。エポスカードが加盟するのはCICとJICCの2機関なので、まずはCIC、必要に応じてJICCを開示します。3機関の開示方法・手数料・所要日数を編集部が比較しました。
| 機関 | 開示方法 | 手数料(税込) | 受付時間・所要日数 | 本人確認・支払方法 | エポスカード審査との関係 |
|---|---|---|---|---|---|
| CIC | インターネット | 500円(初回開示から96時間以内の再開示は無料) | 8:00〜21:45(年末年始も可)、即時PDF | 署名用電子証明書搭載のマイナンバーカード+スマホ。PayPay・楽天ペイ・クレジットカード・デビット・キャリア決済 | 最も関係が深い。エポスが加盟する割賦販売法・貸金業法の指定機関 |
| CIC | 郵送 | 1,500円(定額小為替)/コンビニ開示利用券1,650円 | 申込から報告書送付まで1週間〜10日程度 | 本人限定受取郵便で受取 | 同上 |
| JICC | スマホアプリ | 700円 | 365日(一部メンテナンス時間除く)、1〜3日程度 | マイナンバーカードのICチップ電子証明書。クレジットカード・キャリア決済 | エポスが加盟する貸金業法の指定機関。キャッシング枠希望者は確認推奨 |
| JICC | 郵送 | 2,177円(速達2,511円) | 到着後7日〜10日 | コンビニで郵送開示利用券を購入(定額小為替不可) | 同上 |
| KSC(全国銀行個人信用情報センター) | インターネット | 800円(2026年4月1日改定) | 本人確認1〜3営業日、開示は最短3〜5営業日 | マイナンバーカード+NFCスマホ+専用アプリ。クレジット・デビット・PayPay・キャリア決済 | 銀行系ローンの情報。延滞等の一部はCRINで3機関が交流 |
| KSC(全国銀行個人信用情報センター) | 郵送 | 2,403円 | 1週間〜10日ほど | コンビニで本人開示・申告手続利用券を購入 | 同上 |
※2026年9月2日 編集部調べ。3機関とも窓口開示は行っていません。最新の手数料・受付条件は各機関の公式サイトで確認してください。
開示報告書で確認するポイントは、①クレジット情報に「異動」の記載がないか、②申込情報に直近6か月の申込が何件あるか、③自分が把握していない契約や残高がないか、の3点です。身に覚えのない契約があれば、各機関の窓口や金融庁の金融サービス利用者相談室(0570-016811、平日10:00〜17:00)に相談してください。
5. 収入・貯蓄欄は事実を正確に書く(虚偽申告は解約・信用情報毀損のリスク)
「年収を多めに書けば通る」という発想は最も避けるべきものです。犯罪収益移転防止法の取引時確認では顧客は確認事項を偽ってはならず(同法第4条)、本人特定事項を隠蔽する目的で偽った場合には3年以下の拘禁刑もしくは500万円以下の罰金という罰則(同法第25条)もあります。カード会社との関係でも、虚偽が発覚すれば利用停止・強制解約の対象になり得ます。年収は税込の額面で、貯蓄額は申込時点の事実を記入します。勤続年数や居住年数は本人確認書類や給与明細と矛盾しない範囲で正確に書いてください。
なお、エポスカードには「いつでもリボ」というリボ払いの自動設定サービスがありますが、これを設定するかどうかは審査の可否とは無関係です。リボ払いの手数料(実質年率18.0%)や注意点はエポスカードのリボ払い(いつでもリボ)の注意点で解説しています。
エポスカードの審査時間と結果の確認方法・受け取りまでの流れ
エポスカードの審査時間は、公式表記ではWeb申込後「早ければ数分後」に審査結果メールが届き、「最短で当日にご連絡可能」です。カードの受け取りは、エポスカードセンター(マルイ・モディなどの店頭)なら最短当日、郵送なら約1週間が目安です。ここでは申込から利用開始までを、公式FAQと即日発行ページの表記にもとづいてタイムライン表にまとめました。
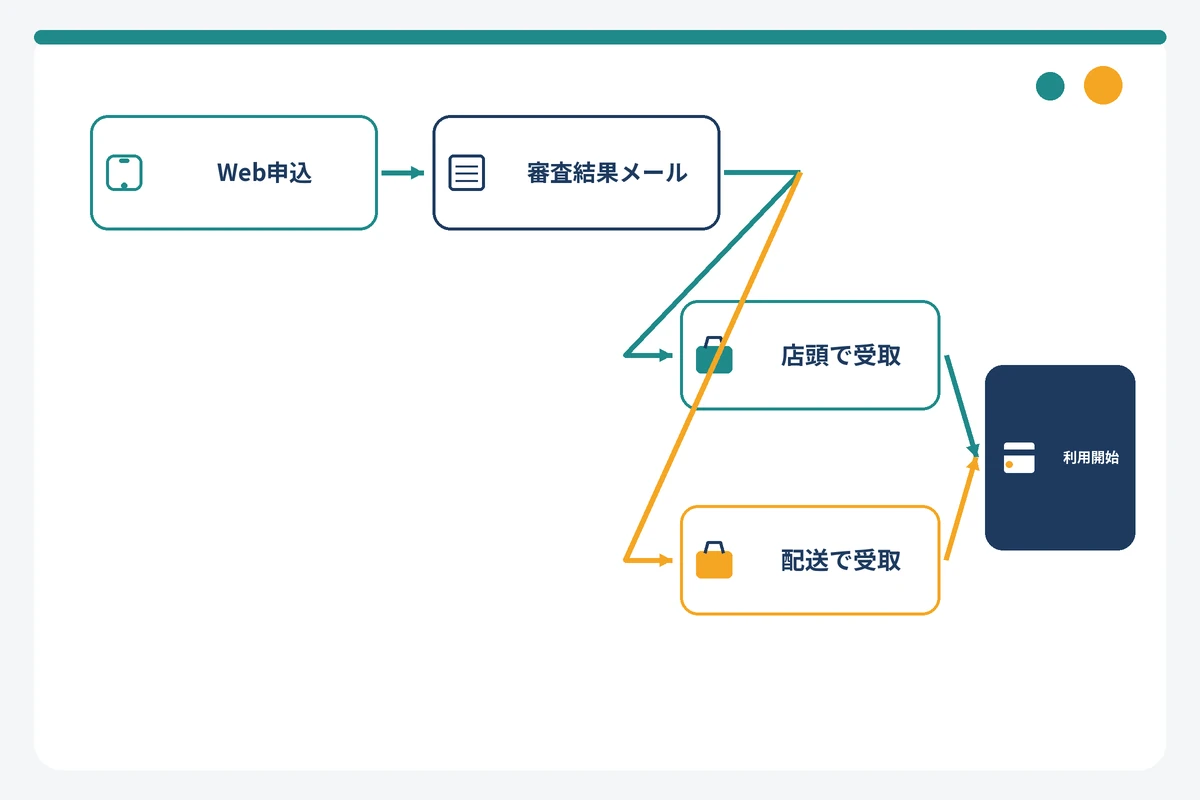
| ステップ | 所要時間の公式表記 | 通知・確認手段 | 店頭受取ルート | 配送ルート | つまずきポイント |
|---|---|---|---|---|---|
| 1. Web申込 | — | 公式サイトの申込フォーム | 申込時に「店頭受取」を選択 | 申込時に「郵送」を選択 | 本人確認書類と入力内容の不一致 |
| 2. 審査 | 「早ければ数分後」 | 追加確認は050-3115-8926/050-3110-9464からの自動音声の場合あり | — | — | 電話に出られず確認が止まる |
| 3. 審査結果メール | 「最短で当日」 | 件名「エポスカードのお申し込みについてのお知らせ」 | メールを店頭で提示 | — | メールが届かないときは発行状況照会で確認 |
| 4. カード受取 | 店頭:最短当日(営業時間内)/郵送:約1週間 | エポスカード発行状況照会ページ | 本人確認書類・引落口座のキャッシュカード(一部金融機関は印鑑)を持参 | 普通郵便(希望で簡易書留)、佐川急便「受取人確認配達サービス」、日本郵便「本人限定受取郵便」 | デザインカード類は店頭当日受取不可。GW・年末年始は郵送が遅れる |
| 5. 引落口座の登録 | 店頭:即時 | — | キャッシュカード持参で当日登録 | 同封ハガキまたはエポスNetで登録 | 口座登録が遅れると初回支払いに影響 |
| 6. 利用開始 | 店頭:当日/郵送:到着後 | エポスNet・エポスアプリで利用状況を確認 | 当日から利用可 | 到着後から利用可 | — |
※2026年9月2日 編集部調べ(エポスカード公式FAQ No.10・16・24、即日発行ページ)。最新の条件は公式サイトで確認してください。
Web申込後は「早ければ数分」で審査結果メール(最短当日)
公式の即日発行ページは、申し込み後、早ければ数分後に審査状況・審査結果を知らせるメールが届くと案内しています。メールの件名は「エポスカードのお申し込みについてのお知らせ」です。「半日〜1日が目安」「AIが自動判定」といった説明は公式にはなく、数分で結果が出る人もいれば、追加確認が入って時間がかかる人もいます。審査に時間がかかった場合、店頭受取を選んでいても当日中に受け取れないことがあると公式は注記しています。
より早くカードを使いたい場合は、エポスアプリで申し込む「エポススマホカード」という選択肢もあります。原則24時間いつでも即時発行され、Apple Pay・Google Pay・ネット決済に当日から使えます(21:50〜8:10の申込は夜間審査で一時的な利用可能枠となり、8:10以降に再審査)。カード本体は約1週間で郵送されます。
数分で否決される「瞬殺」とは(詳細は別記事)
「瞬殺」とは、申込から数分で否決の結果メールが届く状態を指す俗称で、公式に定義された言葉ではありません。早ければ数分で結果が出る仕組み上、否決も同じ速さで届くだけであり、「瞬殺=特別に厳しい審査をされた」わけではありません。一般に、申込資格を満たしていない、信用情報に異動や多重申込がある、申込内容に明らかな不一致がある、といった場合に短時間で結果が出やすいとされます。瞬殺される仕組みと原因、対処法の詳細はエポスカード審査で瞬殺される仕組みと原因はこちらで解説しています。
結果メールが来ないときは「エポスカード発行状況照会」で確認
審査結果メールが届かない場合、迷惑メールフォルダを確認したうえで、公式の「エポスカード発行状況照会」ページで審査・発行状況を確認できます。公式FAQ「ネットで申し込んだカードの審査結果を知りたい」(No.24)から照会ページに進めます。照会に必要な入力項目は照会ページの案内に従ってください。メールアドレスの入力ミスや受信拒否設定が原因で届いていないケースも多いため、照会ページで審査完了になっているのにメールが来ない場合は、エポスカスタマーセンター(東京03-3383-0101/大阪06-6630-0101、9:30〜18:00、1月1日休)に問い合わせてください。
受取方法別タイムライン:エポスカードセンター店頭(最短当日・営業時間内)/配送(約1週間)
店頭受取は、Web申込時に「店頭受取」を選び、審査結果メールを受け取ったあと、エポスカードセンターの営業時間内に本人確認書類を持参する流れです。最短当日に受け取れますが、営業時間内に限られ、審査に時間がかかった場合は当日受取ができないことがあります。受け取れるカードの種類は店舗によって異なり、アニメ・エンタメ・ゲーム・デザインカードは当日受取ができず後日郵送になります。なお、2024年10月から静岡モディでの店頭発行・受取は終了しています。
配送の場合、カードは通常約1週間で届きます。ゴールデンウィーク・年末年始は遅れることがあります。配送方法は普通郵便(希望により簡易書留)のほか、佐川急便の「受取人確認配達サービス」や日本郵便の「本人限定受取郵便」が使われます。本人限定受取郵便は犯罪収益移転防止法にもとづく本人確認の方法のひとつで、本人以外は受け取れません。引落口座の登録は同封のハガキまたはエポスNetで行います。
申込方法別(Web・店頭・アプリ)の最短発行時間 早見表
エポスカードには、Web申込のほかにエポスカードセンターでの店頭申込と、エポスアプリで申し込むエポススマホカードのルートがあります。「今日中に使いたい」「実物のカードが今日必要」「顔写真付きの書類がない」といった状況別に、どのルートが最短かを公式の表記で整理しました。いずれも審査があり、審査に時間がかかる場合は最短どおりにならないことがあります。
| 申込ルート | 使えるまでの最短 | 必要なもの | カード本体 | 向いている状況・注意点 |
|---|---|---|---|---|
| エポスアプリ(エポススマホカード) | 即時(原則24時間) | 顔写真付き本人確認書類、またはオンライン手続きができる本人名義の金融機関口座 | 約1週間で郵送(未受取のまま一定期間経つとスマホカードは利用停止) | スマホ決済・ネット決済に今すぐ使いたい人。21:50〜8:10の申込は一時的な枠で8:10以降に再審査。カード受取までATMキャッシング不可 |
| Web申込→店頭受取 | 最短当日(センター営業時間内) | 審査結果メール、本人確認書類、引落口座のキャッシュカード(一部金融機関は印鑑) | 店頭でその場で受取 | 実物のカードが今日必要な人。店頭受取できるカード種類は店舗で異なり、アニメ・エンタメ・ゲーム・デザインカードは対象外 |
| 店頭申込(エポスカードセンター) | 当日 | 本人確認書類 | 店頭でその場で受取 | Web入力が不安な人。発行できるデザインは店舗で異なる。静岡モディは2024年10月で店頭発行終了 |
| Web申込→郵送 | 約1週間 | 引落口座はハガキまたはエポスNetで登録 | 普通郵便(希望で簡易書留)、受取人確認配達サービス、本人限定受取郵便 | 近くにエポスカードセンターがない人。GW・年末年始は遅れる |
※2026年9月2日 編集部調べ(エポスカード公式FAQ No.9・10・16、エポススマホカード公式ページ、即日発行ページ)。最新の条件は公式サイトで確認してください。
店頭受取に必要な持ち物と引落口座の手続き
- 審査結果メール:スマホの画面で提示できるようにしておく
- 本人確認書類:運転免許証・マイナンバーカードなど、申込内容と住所・氏名が一致するもの
- 引落口座のキャッシュカード:持参すれば店頭で口座登録が即時に完了。一部金融機関は印鑑が必要
店頭で口座登録まで済ませれば、その場でカードを使い始められ、入会特典(2,000エポスポイントまたはマルイ店舗で使える2,000円分クーポン。内容は申込・受取方法で異なる、2026年9月2日時点)も早く使い始められます。
エポスカードの審査に落ちたときの対処法
審査に落ちた場合、エポスカードは理由を案内してくれません。そこで取るべき行動は「原因を自分で特定する」「再申込のタイミングを決める」「必要なら代替カードを検討する」の3つです。焦って別のカードに立て続けに申し込むと、申込情報が積み重なって状況が悪化します。
再申込は申込情報が消える6か月後が目安(公式は期間非公開)
エポスカードは、審査落ち後の再申込までの期間を公式に定めていません。一方で、申込情報はCIC・JICCに6か月間残ります。この登録期間が過ぎてから申し込めば、少なくとも「直近の申込・否決の影響」は消えた状態で審査を受けられます。原因が異動情報であれば、6か月待っても状況は変わらないため、契約終了から5年という登録期間を基準に考える必要があります。
CICを開示して落ちた原因を特定する(報告書の見方)
原因特定の最短ルートは、CICのインターネット開示(500円、8:00〜21:45、即時PDF)です。報告書では次の順に確認します。
- クレジット情報:各契約の「異動」欄に記載がないか。あれば契約終了日から5年が登録の上限
- 申込情報:直近6か月の申込件数。エポス以外の申込が複数あれば多重申込が疑われる
- 残高・契約内容:他社のキャッシング・カードローン残高が年収の3分の1に近くないか
- 登録内容の誤り:住所などの本人情報が古いまま登録されていないか(誤りがあれば各契約先に訂正を依頼)
①〜③に該当がなく、申込内容にも誤りがない場合は、クレヒスの空白や属性の要素が考えられますが、公式非公開のため断定はできません。なお、初回開示から96時間以内であればCICの再開示は無料です。
退会後の再申込は可能だが新規入会特典は対象外(公式FAQ)
公式FAQ(No.30)によると、一度退会した人がエポスカードに再度申し込むことは可能です。ただし、過去に入会したことがある人は、カードのデザインを問わず新規入会特典(2,000エポスポイントなど)の対象外になります。また、過去のエポスカードで延滞や強制解約があった場合は、社内記録が審査に使われる可能性があり、その期間は非公開です。
審査に不安がある人の代替カード比較(3〜4枚)
エポスカードに落ちた直後に別のカードへ申し込むかどうかは、原因次第です。申込内容の誤りが原因なら訂正して待つ、異動情報が原因ならどのカードでも同じ情報が照会される、という前提で判断してください。そのうえで、申込条件の公式表記が広く、年会費無料のカードを4枚に絞って比較しました。いずれも審査があり、「必ず通る」カードは存在しません。
| カード名 | 申込条件(公式表記) | 年会費 | 最短発行 | 向いている人 | 注意点 |
|---|---|---|---|---|---|
| イオンカードセレクト | 18歳以上(高校生は卒業年度の1月1日以降)。即時発行は「安定した収入のある方、またはそのご家族」 | 無料 | 最短5分でAEON Payアプリに発行(20:00〜21:30の申込は一部翌日審査、21:30以降は翌日審査) | イオン系店舗をよく使う人(申込条件に「安定した収入のある方のご家族」の文言あり) | 引落口座はイオン銀行。プラスチックカードは後日郵送 |
| ライフカード(年会費無料) | 日本国内在住の18歳以上で、電話連絡が可能な方 | 無料 | 最短2営業日で発行 | 誕生月にまとめて買い物する人(誕生月ポイント3倍) | 年会費無料版は旅行傷害保険なし。2営業日で発行できない場合もある |
| ACマスターカード | 20歳未満は申込不可(その他の条件は公式ページに記載なし) | 無料 | 最短即日(自動契約機「むじんくん」でその場発行) | 今日中にカードが必要で、リボ払いの仕組みを理解している人 | 貸金業者(アコム)発行。1回払い指定でも自動的にリボ払い(実質年率10.0%〜14.6%)。ポイントなし(0.25%キャッシュバック) |
| 楽天カード | 18歳未満・海外在住者は申込不可(収入要件の明記なし) | 永年無料 | 公式に発行日数の明記なし | 楽天市場を使う人、還元率1%を重視する人 | ETCカードは550円(税込、上位会員は無料) |
※2026年9月2日 編集部調べ。最新の条件は各公式サイトで確認してください。審査基準はいずれも公式非公開です。
このほか、保証金(デポジット)を預けて同額の利用限度額を設定するデポジット型カード(Nexus Cardなど。デポジット5万〜200万円、年会費1,375円+発行手数料1,100円)もありますが、公式が「発行には審査がございます」と明記しているとおり「審査なし」ではありません。年会費無料カードの一覧比較は審査に不安がある人向けのクレジットカード比較で、三井住友銀行のOliveフレキシブルペイの審査はOliveフレキシブルペイの審査は厳しい?で解説しています。
カードではなく後払いの手段を探している人は、エポスの「あと払いbyエポス」が2025年4月21日にサービス終了している点に注意してください。代わりに使えるサービスはエポスの後払いアプリの代わりに使えるサービスにまとめています。すでに複数の借入があり返済が難しい場合は、カードを増やす前に日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051、9:00〜17:00、土日祝・年末年始除く)や法テラス・サポートダイヤル(0570-078374)に相談することをおすすめします。
エポスカードの審査に関するよくある質問
エポスカードは即日発行できる?
できます。Webで申し込み、審査結果メールを受け取ったあと、エポスカードセンター(マルイ・モディなどの店頭)の営業時間内に本人確認書類を持参すれば最短当日に受け取れます。ただし審査に時間がかかると当日受取ができない場合があり、アニメ・エンタメ・ゲーム・デザインカードは当日受取の対象外です。エポスアプリの「エポススマホカード」なら原則24時間即時発行でスマホ決済にすぐ使えます(2026年9月2日時点)。
年収0円・無職でも作れる?
公式の申込資格は「日本国内在住の満18歳以上(高校生を除く)」のみで、収入要件の記載はないため、無職や本人収入がない人でも申し込むこと自体はできます。ただし審査基準は非公開で、属性別の発行可否を公式は公表していません。申し込む場合は勤務先・年収を事実どおりに申告し、キャッシング枠は枠なし(0円)を選ぶのが現実的です。架空の勤務先や年収を書く虚偽申告は、利用停止・強制解約や信用情報への影響につながります。
在籍確認の電話はある?
公式は「発行・手続きに関して、ご自宅またはおつとめ先にご連絡させていただく場合がございます」と案内しています。必ず電話があるわけでも、必ずないわけでもありません。申込内容の追加確認は050-3115-8926または050-3110-9464からの自動音声で行われることがあり、この番号は発信専用です。折り返しは案内されるフリーダイヤル(受付10:00〜18:00、年末年始除く)に連絡してください。
審査に落ちた理由は教えてもらえる?
教えてもらえません。エポスカードの公式は「審査内容はご案内しておりません」と明記しています。原因を知りたい場合は、CIC(インターネット開示500円)やJICC(スマホアプリ開示700円)で自分の信用情報を開示し、異動情報・直近6か月の申込件数・他社残高を確認するのが確実な方法です。
カード更新のタイミングで審査落ちすることはある?
あり得ます。エポスカードの規約では、ショッピング利用可能枠は申込内容・利用実績により審査して決定し、カード更新時に見直すと定められています。一般に、カード会社は契約期間中も信用情報や利用状況を確認する「途上与信」を行うとされ、延滞や他社での異動があると更新時に枠の減額や更新見送りになる可能性があります。更新時の審査基準そのものは公式非公開です。
審査に落ちた履歴は他社にも共有される?
「落ちた」という審査結果そのものは信用情報機関に記録されません。ただし、エポスカードに申し込んだ事実は申込情報としてCIC・JICCに照会日から6か月間登録され、他社も参照できます。申込情報が残っていて契約情報がない状態から、他社が「審査に通らなかった可能性」を推測することはあり得るため、短期間に複数社へ申し込むのは避けてください。
まとめ:申込条件の間口は広いが、信用情報は通常どおり見られる
エポスカードの審査は「厳しい」「甘い」の二択ではなく、公開されている申込条件と非公開の審査基準を分けて理解すると全体像がはっきりします。
- 申込条件:「日本国内在住の満18歳以上(高校生を除く)」のみ。収入・職業の条件は記載がなく、学生・主婦(主夫)・無職でも申込資格は満たす
- 信用情報:CIC・JICCが通常どおり照会される。異動情報(契約終了後5年)と多重申込(6か月)が主な不利要因
- 審査時間:Web申込後「早ければ数分後」にメール、最短当日。店頭受取なら最短当日、郵送なら約1週間
- 落ちたら:理由は案内されないため、CIC開示で原因を特定し、申込情報が消える6か月を目安に再申込を検討
これから申し込む人は、本人確認書類と入力内容を一致させ、キャッシング枠は0円、他社との同時申込は避ける、という3点を押さえたうえで公式サイトから申し込んでください。エポスカードで利用実績を積んだ先には、年間50万円以上の利用で翌年以降の年会費が永年無料になるエポスゴールドカードへの道もあります。より上位のカードを目指す人はエポスゴールド以上を目指す人向けのステータスカード比較も参考にしてください。
この記事の情報源
本記事はSEIMEIメディア編集部が以下の公式情報・法令を2026年9月2日時点で確認して作成しました。
- エポスカード公式FAQ「申込資格」(No.11)
- エポスカード公式FAQ「ネットで申し込んだカードの審査結果を知りたい」(No.24)
- エポスカード公式FAQ「店頭受取」(No.16)/「カードの郵送」(No.10)/「退会後の再申込」(No.30)/「050番号からの連絡」(No.4620)
- エポスカード公式「最短当日受取」ページ/公式FAQ「申込方法」(No.9)/エポスカードセンター一覧
- エポスカード公式 学生向けページ
- エポスカード公式「エポススマホカード」
- エポスカード会員規約(信用情報機関・利用可能枠)/エポスカード公式「総量規制について」/キャッシング枠設定・増額
- CIC「信用情報の保有期間」/CIC「インターネット開示」/CIC「郵送開示」
- JICC「登録内容と登録期間」/JICC「スマホ開示」/JICC「信用情報機関の情報交流」
- 全国銀行個人信用情報センター「本人開示」/「登録情報と登録期間」
- 貸金業法(e-Gov法令検索)/貸金業法施行規則/金融庁「貸金業法Q&A」
- 割賦販売法(e-Gov法令検索)/犯罪収益移転防止法(e-Gov法令検索)
- イオンカードセレクト公式/ライフカード公式/ACマスターカード公式/楽天カード公式/三井住友カード(NL)公式/JCBカード W公式/Nexus Card公式
- 日本貸金業協会「貸金業相談・紛争解決センター」/法テラス

コメント