
「エポスカードのリボ払いはやばい」という言説は検索上にあふれていますが、仕組みそのものが危険だという理解は正確ではありません。実質年率18.0%の手数料は締め日翌日からの日割りで、早く全額払いすれば負担は小さく済みます。本当にやばいのは、残高を確認せずに放置することです。
放置の代償は数値で示せます。2025年10月1日の改定で手数料率は15.0%から18.0%へ上がり、それ以前からの残高にも適用されました。標準コースで10万円を放置すると完済まで約33回、手数料は約22,700円という編集部概算です。残高別早見表で自分の残高を当てはめられます。
いつでもリボの解除や全額払いの手順、借り換えで本当に手数料が下がるのかまで、順に確認していきます。
結論:エポスカードのリボ払いは「やばい」のか|30秒で分かる要約
エポスカードのリボ払い(ショッピングリボ)とは、利用金額や件数にかかわらず、毎月の支払額を残高に応じた一定額(標準コース・長期コース)または自分で決めた定額(定額コース)にする支払方法です。支払額に含まれない残高には実質年率18.0%の手数料がかかります。要点は次の5つです。
- 手数料率は実質年率18.0%。2025年10月1日に15.0%から引き上げられ、その時点で保有していた残高にも18.0%が適用された(公式告知2025年6月27日)
- 標準コースで10万円を放置すると約33回・手数料約22,700円(編集部概算)。長期コースなら約70回・約37,500円まで膨らむ
- 「いつでもリボ」に登録していると、登録翌日以降の1回払いがすべて自動でリボになる。一度リボに変更した分は元の支払方法に戻せない
- 手数料は締め日翌日から支払日までの日割り。全額払い・増額払い・コース変更で手数料総額は確実に減る
- 消費者金融への借り換えは上限金利がエポスとほぼ同じ(年17.9〜18.0%)で金利メリットはほぼない。下がる可能性があるのは銀行カードローンの上限(年14.5%前後)と無利息期間の範囲だけ
やばいと言われる理由は「手数料18.0%・元本が減らない・自動でリボになる」の3点
検索で「やばい」と言われる中身を分解すると、①消費者金融の上限金利と同水準の実質年率18.0%という手数料率、②残高スライド方式で毎月の支払額が少なく元本が減りにくいこと、③「いつでもリボ」「あとからリボ」で意図せずリボになり、しかも戻せないこと、の3点に集約されます。いずれも公式サイトに明記された仕様で、隠れた罠ではありません。仕組みを知って残高を管理すれば、避けられるリスクです。
短期・少額で全額払いする前提なら致命的ではない
公式FAQの計算例では、4万円を月3,000円のリボにした場合の初回手数料は611円(31日分)です。翌月にエポスATMや振込で全額払いすれば、手数料はその1〜2か月分で終わります。「今月だけ支払いを分散したい」という一時利用で、翌月〜数か月以内に全額払いする前提なら、手数料は数百〜数千円の範囲に収まります。危険なのは、支払額が一定で楽になったまま残高を見なくなることです。
- リボ払いが向いている人:翌月〜数か月以内に全額払いできるお金の目処があり、エポスNet・エポスアプリで残高を毎月確認できる人
- 向いていない人:完済時期を決めずに「月額が少ないから」でコースを選ぶ人、いつでもリボを登録したまま使う人、すでに残高が10万円を超えていて増額払いの予定がない人
残高がある人が今すぐやるべき3つの行動
- いつでもリボを解除する:エポスNetまたはエポスアプリで解除。以後の利用分が自動でリボになるのを止める(すでにリボになった分は残る)
- 全額払い(一括返済)か増額払いをする:エポスATM・振込で全額払い、ATM・ペイジー・エポスNet「リボ増額引落し」で増額払い。手数料は日割りなので早いほど得
- 支払コースを変更する:長期コースや標準コースから、月額の大きい定額コースへ。支払期間が短くなれば手数料総額は減る(公式明記)
すでに残高がある方は「やめたい時の手続き」へ、自分の残高で完済までいくらかかるか知りたい方は「残高別シミュレーション」へ進んでください。これからリボにするか迷っている方は「仕組み」と「守るべきルール」が参考になります。
エポスカードのリボ払いがやばいと言われる4つの理由
「やばい」という評価は、感覚的なものではなく公式の数値で説明できます。ここでは手数料率の改定という一次情報を軸に、4つの理由を中立に検証します。
理由1:手数料率が2025年10月に15.0%から18.0%へ引き上げられ、既存の残高にも適用された
株式会社エポスカードは2025年6月27日に「ショッピング分割払い・リボルビング払いの手数料率の改定について」を告知し、2025年10月1日から実質年率を15.0%から18.0%に変更しました。対象はエポスカードが発行するすべてのカードです。分割払いは10月1日以降の利用分から、リボ払いは10月1日時点で保有しているすべての利用残高に18.0%が適用されます。つまり改定前にリボにした分も、10月以降は18.0%で手数料が計算されています。
公式告知の例では、標準コースで5万円(税込)を購入した場合の1回目の支払いは、支払金3,000円のうち手数料が616円から739円に増え、元本に充てられる金額は2,384円から2,261円に減っています。1回あたり123円の差でも、残高が大きく期間が長いほど累積します。編集部が公式のコース表と計算式で試算した影響は次のとおりです。
| 利用残高 | コース | 旧15%:完済回数・総手数料(概算) | 新18%:完済回数・総手数料(概算) | 増加額 |
|---|---|---|---|---|
| 5万円 | 標準 | 約19回・約6,300円 | 約20回・約7,800円 | 約1,500円 |
| 10万円 | 標準 | 約31回・約17,800円 | 約33回・約22,700円 | 約4,900円 |
| 30万円 | 標準 | 約51回・約66,400円 | 約54回・約85,800円 | 約19,400円 |
| 50万円 | 標準 | 約66回・約138,300円 | 約68回・約174,800円 | 約36,500円 |
| 100万円 | 標準 | 約82回・約294,400円 | 約87回・約382,400円 | 約88,000円 |
| 10万円 | 長期 | 約67回・約29,500円 | 約70回・約37,500円 | 約8,000円 |
| 30万円 | 長期 | 約105回・約120,200円 | 約112回・約156,100円 | 約35,900円 |
| 100万円 | 長期 | 約152回・約454,400円 | 約166回・約599,400円 | 約145,000円 |
※2026年9月2日 編集部調べ。公式の残高スライド表と計算式(残高×年率×日数÷365)をもとに1か月30日・追加利用なしで試算した概算です。実際は締め日〜支払日の日数で変動します。最新の条件は公式サイトで確認してください。
なお、改定に同意しない会員向けの手続き(2025年9月30日まで受付)はすでに終了しています。現在は、残高を持つすべての会員に18.0%が適用されている状態です。手数料率は今後も変更される可能性があるため、公式の告知を定期的に確認してください。
理由2:残高スライド方式で毎月の支払額が少なく、元本がなかなか減らない
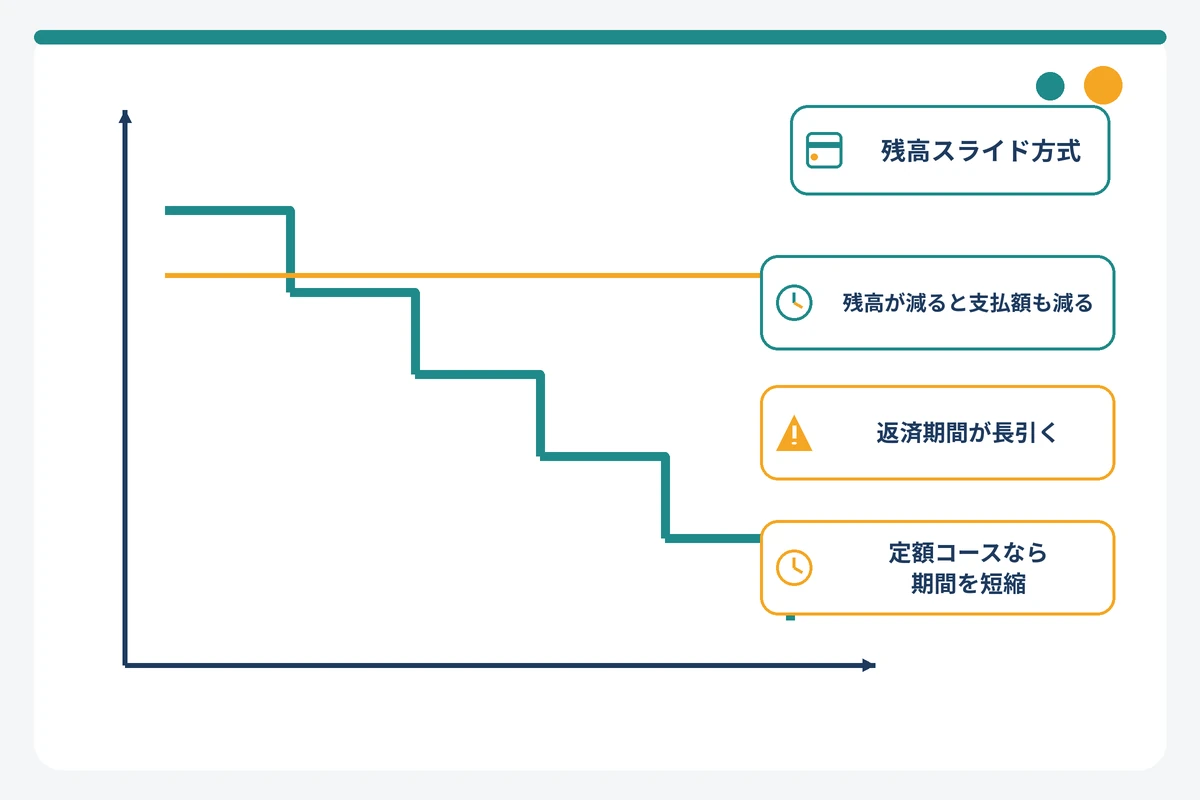
カード発行時に設定されている標準コースは、締め日の元金残高が5万円以下なら月3,000円、10万円以下なら月5,000円という「残高スライド方式」です。この月額には手数料が含まれます。10万円の残高なら初回の5,000円のうち手数料が約1,479円(30日分)で、元本に充てられるのは約3,521円です。残高が減ると支払額も下がるため、終盤ほど返済のペースが落ち、完済までの期間が長引きます。
長期コースはさらに月額が小さく、5万円以下で月2,000円、10万円以下で月4,000円です。月額が小さいほど手数料の割合が高くなり、10万円の残高でも完済まで約70回(5年10か月)かかる計算になります。「毎月の支払いが楽」と「総手数料が少ない」は両立しません。
理由3:「いつでもリボ」「あとからリボ」で意図せずリボになり、元の支払方法に戻せない
「いつでもリボ」に登録すると、手続き翌日以降の1回払いの利用分がすべて自動でリボ払いになります(公式FAQ)。店頭で「1回で」と伝えても、明細上はリボです。入会時のキャンペーンや画面の案内で登録したまま忘れているケースが、気づいたら残高が膨らんでいた典型的な原因です。
さらに、公式FAQ「リボ変更手続きを取り消せますか?」の回答は「一度リボ変更をされた場合は元の支払い方法にはお戻しできません」です。あとからリボで変更した分も、いつでもリボで自動的にリボになった分も、1回払いには戻せません。できるのは全額払い・増額払い・コース変更で早く返すことだけです。
理由4:支払額が一定で使いすぎに気づきにくい(公開されている相談例に見られる傾向)
Q&Aサイトなどの公開相談には、数十万円規模のリボ残高に後から気づいて後悔する内容が複数見られます。共通しているのは、毎月の引落額が変わらないため利用額の増加を実感しにくく、明細を見なくなっていた点です。リボ払いは「使った分」ではなく「決めた額」が引き落とされる仕組みなので、利用額と残高を別に把握する必要があります。エポスNet・エポスアプリの支払予定額照会と、設定額を超えた翌日にメールで知らせる「お支払予定額通知サービス」を使うと、この問題は防げます。
そもそもエポスカードのリボ払いの仕組み
シミュレーションと手続きを正しく理解するために、エポスカードのショッピングリボの仕組みを公式の表で整理します。リボになる入口は3つ、支払コースは3種類、手数料は日割りです。
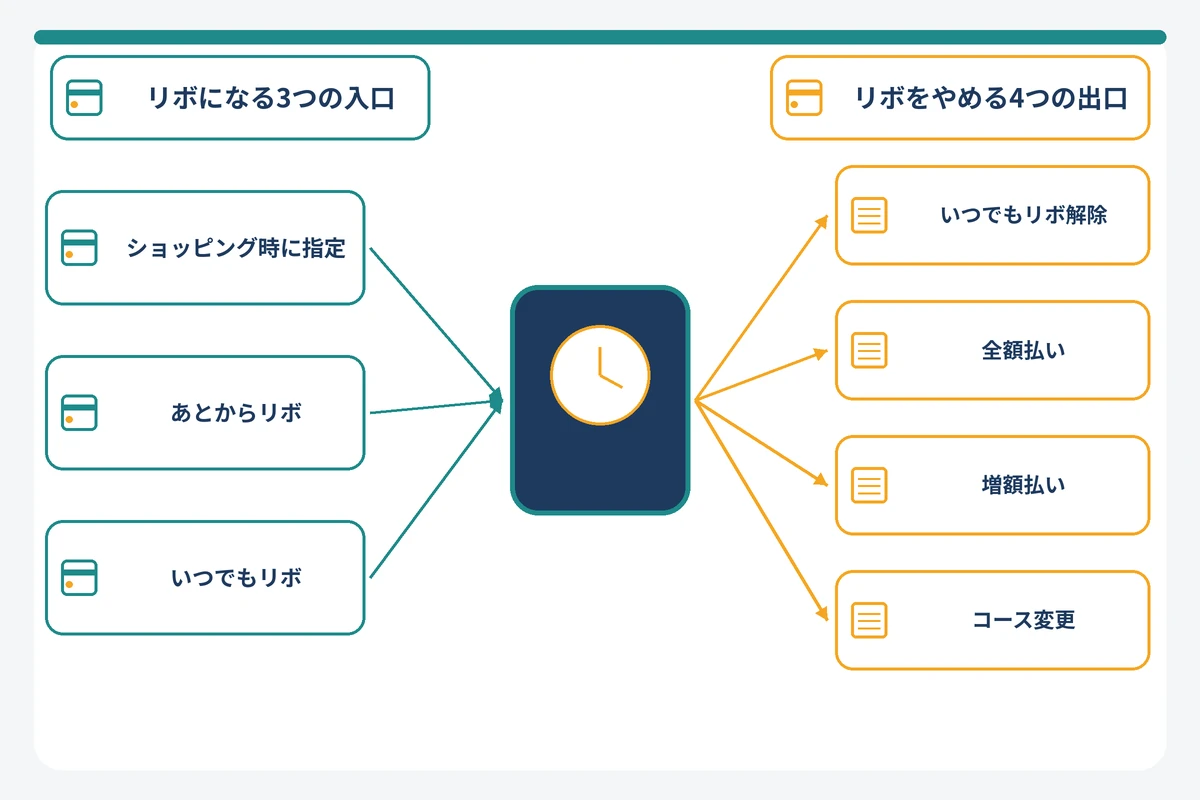
リボ払いになる3つの入口(ショッピング時に指定/あとからリボ/いつでもリボ)
- ショッピング時に指定:店頭やネットで支払方法に「リボ払い」を選ぶ。リボ・分割・ボーナス払い利用可能枠の範囲内でのみ利用でき、枠を超えた分は原則1回払い扱い
- あとからリボ:1回払い・2回払い・ボーナス一括払いにした利用分を、締め日後でも変更締切日までにエポスNet・エポスアプリでリボに変更する。変更後は戻せない
- いつでもリボ:登録すると、手続き翌日以降の1回払い利用分がすべて自動でリボになる。解除するまで続く。リボ枠を超えた分は1回払い
エポススマホカードのApple Pay・Google Pay利用は1回払いのみですが、あとから分割・リボへの変更は可能です(リボ・分割枠の範囲内)。分割払いへの変更(あとから分割)は1回払い・ボーナス一括払いが対象で、2回払いへの事後変更はできません。自分のリボ・分割払い利用可能枠は、エポスNetの「ご利用可能額照会」で確認できます。なお、結婚式などの大きな出費に備える「一時増額サービス」で増えるのは1回払いの枠だけで、リボ・分割の枠は増えません。
支払コースは3種類:標準コース・長期コースの残高スライド表と定額コース20種
カード発行時のショッピングリボは「標準コース」に設定されています。標準・長期は締め日の元金残高に応じて月額が決まる残高スライド方式、定額コースは残高にかかわらず自分で決めた額を払う方式です。公式のコース表は次のとおりです。
| 締め日の元金残高 | 標準コース(月額) | 長期コース(月額) |
|---|---|---|
| 3万円以下 | 3,000円 | 1,000円 |
| 3万円超〜5万円 | 3,000円 | 2,000円 |
| 5万円超〜10万円 | 5,000円 | 4,000円 |
| 10万円超〜20万円 | 10,000円 | 6,000円 |
| 20万円超〜30万円 | 15,000円 | 10,000円 |
| 30万円超〜40万円 | 18,000円 | 12,000円 |
| 40万円超〜50万円 | 20,000円 | 15,000円 |
| 50万円超〜60万円 | 25,000円 | 20,000円 |
| 60万円超〜70万円 | 30,000円 | 25,000円 |
| 70万円超〜80万円 | 40,000円 | 30,000円 |
| 80万円超 | 50,000円 | 40,000円 |
※2026年9月2日 編集部調べ(エポスカード公式「ショッピングリボお支払コース」より)。月額は手数料込みです。最新の条件は公式サイトで確認してください。
定額コースは、5,000円〜50,000円(5,000円刻みで10コース)、60,000円〜100,000円(10,000円刻みで5コース)、120,000円〜200,000円(20,000円刻みで5コース)の計20コースです。具体的には月5,000円・1万円・1万5,000円・2万円・2万5,000円・3万円・3万5,000円・4万円・4万5,000円・5万円・6万円・7万円・8万円・9万円・10万円・12万円・14万円・16万円・18万円・20万円から選びます。残高によっては選べないコースがあります。注意したいのは、手数料が支払金を上回る場合は手数料額が支払額になるという公式ルールです。残高に対して月額が小さすぎると、毎月払っているのに元本が1円も減らない状態になります(100万円の残高に月1万円の定額コースがこの例です)。
手数料の計算方法(締め日翌日から支払日までの日割り)と毎月の内訳
手数料は「締め日の元金残高×実質年率18.0%÷365日×日数」で、締め日の翌日から支払日までの日割りです。公式FAQの例では、4万円を月3,000円のリボにし、締め日7月27日・支払日8月27日(31日間)の場合、手数料は40,000円×18.0%÷365×31=611円、元金充当は3,000円−611円=2,389円になります。
毎月の支払額は「元金充当+手数料」で構成されるため、表示上の月額がそのまま残高の減少額ではありません。残高が大きいほど手数料の割合が高く、10万円なら月5,000円のうち約3割、100万円なら月50,000円のうち約3割が手数料です。日割りなので、支払日を待たずに全額払いすれば、その日までの手数料で打ち切れます。
分割払いとの違い:回数指定・100円あたり手数料表で比較
分割払いは3〜36回の回数を指定して支払う方法で、手数料率はリボと同じ実質年率18.0%です。違いは「完済時期が確定している」ことと「利用ごとに回数を決める」ことです。公式告知に掲載された、利用金額100円あたりの分割手数料(改定後18.0%)は次のとおりです。
| 支払回数 | 100円あたりの手数料(18.0%) | 10万円利用時の手数料 | 30万円利用時の手数料 |
|---|---|---|---|
| 3回 | 3.01円 | 3,010円 | 9,030円 |
| 6回 | 5.32円 | 5,320円 | 15,960円 |
| 12回 | 10.02円 | 10,020円 | 30,060円 |
| 24回 | 19.82円 | 19,820円 | 59,460円 |
| 36回 | 30.15円 | 30,150円 | 90,450円 |
※2026年9月2日 編集部調べ(エポスカード公式「手数料率の改定について」の分割手数料表より。10万円・30万円の欄は100円あたり手数料から編集部が算出)。2回払い・ボーナス一括払いは手数料無料です。最新の条件は公式サイトで確認してください。
同じ10万円でも、分割12回なら手数料10,020円・1年で完済するのに対し、標準コースのリボは約33回・約22,700円です。「回数を決めて払い切る」分割払いの方が、放置による長期化が起きにくいと言えます。
あとからリボの締切スケジュール(27日払いの例)
公式サービスページの例では、口座引落し27日払いの場合、毎月15日頃に変更期限のお知らせメールが届き、17日頃が変更締切です。締切は金融機関や月によって異なります。支払日は毎月27日または4日で、支払方法の変更手続きは締切日の23:59まで受け付けられます。変更できる元の支払方法は1回払い・2回払い・ボーナス一括払いで、変更後は元に戻せません。「今月の引落しがきつい」という理由であとからリボにする前に、翌月以降に全額払いする計画を立ててから使うのが原則です。
【残高別】エポスカードのリボ払い完済シミュレーション
自分の残高を当てはめられるように、公式のコース表と計算式(残高×18.0%÷365×日数)をもとに、編集部が残高別・コース別の完済回数と総手数料を試算しました。前提は1か月30日固定・追加利用なし・増額払いなしです。実際は日数や利用日で変動する概算として読んでください。
標準コースの完済回数・総手数料早見表(5万〜100万円)
| 利用残高 | 初回の月額 | 初回の手数料/元本充当 | 完済回数(期間) | 総手数料(概算) |
|---|---|---|---|---|
| 5万円 | 3,000円 | 739円/2,261円 | 約20回(1年8か月) | 約7,800円 |
| 10万円 | 5,000円 | 1,479円/3,521円 | 約33回(2年9か月) | 約22,700円 |
| 20万円 | 10,000円 | 2,958円/7,042円 | 約46回(3年10か月) | 約52,500円 |
| 30万円 | 15,000円 | 4,438円/10,562円 | 約54回(4年6か月) | 約85,800円 |
| 50万円 | 20,000円 | 7,397円/12,603円 | 約68回(5年8か月) | 約174,800円 |
| 100万円 | 50,000円 | 14,794円/35,206円 | 約87回(7年3か月) | 約382,400円 |
※2026年9月2日 編集部調べ(公式コース表・計算式による月次近似の概算)。日割り計算のため実額と差が出ます。100万円は多くの会員のリボ・分割払い利用可能枠を超える可能性があります。最新の条件は公式サイトで確認してください。
標準コースは残高が減ると月額も下がるため、終盤の残高5万円以下は月3,000円で1年半以上かかります。10万円の残高でも、後半の約20回は月3,000円〜5,000円の支払いが続く計算です。
長期コースの完済回数・総手数料早見表
| 利用残高 | 初回の月額 | 完済回数(期間) | 総手数料(概算) | 標準コースとの差 |
|---|---|---|---|---|
| 5万円 | 2,000円 | 約54回(4年6か月) | 約18,100円 | +約10,300円 |
| 10万円 | 4,000円 | 約70回(5年10か月) | 約37,500円 | +約14,800円 |
| 20万円 | 6,000円 | 約97回(8年1か月) | 約99,300円 | +約46,800円 |
| 30万円 | 10,000円 | 約112回(9年4か月) | 約156,100円 | +約70,300円 |
| 50万円 | 15,000円 | 約140回(11年8か月) | 約314,000円 | +約139,200円 |
| 100万円 | 40,000円 | 約166回(13年10か月) | 約599,400円 | +約217,000円 |
※2026年9月2日 編集部調べ(公式コース表・計算式による月次近似の概算)。最新の条件は公式サイトで確認してください。
長期コースは毎月の負担を抑える代わりに、総手数料が標準コースの1.5倍以上(残高によっては2倍超)になります。30万円の残高なら完済まで9年以上、50万円なら11年以上です。長期コースのまま残高を抱えている人は、まず標準コースか定額コースへの変更を検討してください。
定額コース(月1万・3万・5万円)ならどれだけ短縮できるか
| 利用残高 | 定額1万円:回数・総手数料 | 定額3万円:回数・総手数料 | 定額5万円:回数・総手数料 |
|---|---|---|---|
| 5万円 | 約6回・約2,300円 | 約2回・約1,000円 | 約2回・約700円 |
| 10万円 | 約11回・約9,000円 | 約4回・約3,400円 | 約3回・約2,300円 |
| 20万円 | 約24回・約38,900円 | 約8回・約12,100円 | 約5回・約7,700円 |
| 30万円 | 約40回・約99,500円 | 約11回・約27,100円 | 約7回・約16,600円 |
| 50万円 | 約92回・約416,400円 | 約20回・約78,400円 | 約11回・約45,100円 |
| 100万円 | 元本が減らない(月手数料約14,800円>1万円) | 約47回・約388,100円 | 約24回・約194,400円 |
※2026年9月2日 編集部調べ(公式コース表・計算式による月次近似の概算)。残高により選択できない定額コースがあります。最新の条件は公式サイトで確認してください。
30万円の残高を月3万円の定額コースにすると、標準コースの約54回・約85,800円が約11回・約27,100円まで縮まります。一方で、残高に対して月額が小さい定額コースは逆効果です。50万円に月1万円だと標準コースより手数料が多く、100万円に月1万円だと元本が減りません。定額コースは「標準コースより多く払う」ために使うものです。
100万円をリボ払いにすると完済まで何年かかるか
100万円の残高を標準コースで放置すると、月50,000円から始まって約87回・約7年3か月、総手数料は約382,400円です。長期コースなら約166回・約13年10か月、総手数料は約599,400円で、元本の6割に相当します。月の手数料だけで約14,800円(100万円×18.0%×30÷365)かかるため、月5万円の定額コースにしても約24回・約194,400円が必要です。なお、100万円は多くの会員のリボ・分割払い利用可能枠を超える可能性があり、枠を超えた利用は原則1回払い扱いになります。
手数料率15%時代と比べて負担はいくら増えたか
「理由1」の早見表のとおり、標準コース10万円で約17,800円から約22,700円へ(約4,900円増)、30万円で約66,400円から約85,800円へ(約19,400円増)、100万円で約294,400円から約382,400円へ(約88,000円増)です。改定は2025年10月1日時点の残高にも適用されたため、それ以前からリボを続けている人ほど、想定より完済が遅れています。過去に「15%で計算した」返済計画は、18.0%で作り直す必要があります。
公式シミュレーションと残高・支払予定額の確認方法(エポスNet・エポスアプリ)
本記事の試算は概算なので、正確な金額は公式の「ショッピング分割・リボ お支払シミュレーション」(エポスNetのログインが必要)で確認してください。エポスアプリにも分割・リボのシミュレーション機能があります。現在の残高と次回の支払額は、次の導線で確認できます。
- エポスNet:「お支払予定額照会」「月別ご利用履歴」「ご利用可能額照会」。24時間利用可、登録無料
- エポスアプリ:支払予定額・利用通知・めやす額設定・分割/リボシミュレーション(iOS14/Android9.0以降、エポスNet登録が必要)
- お支払予定額通知サービス:設定した金額を超えた翌日にメールで通知(2金額まで設定可)。使いすぎの早期発見に有効
エポスカードのリボ払いをやめたい時の手続き(入口別)
「やめたい」には、①これ以上リボにしない、②今ある残高を早く消す、の2段階があります。公式FAQを横断しないと分からない手続きを、やりたいこと別に1つの表にまとめました。
| やりたいこと | 手段 | 申込できる期間 | 反映タイミング | 注意点 |
|---|---|---|---|---|
| いつでもリボの解除 | エポスNet「いつでもリボ登録・解除」/エポスアプリ | いつでも | 手続き完了で解除。以後は利用時に指定した支払方法 | すでにリボになった利用分は解除後もリボのまま |
| 全額払い | エポスATM/お振込み | 利用データが到着している分はいつでも | 入金日までの日割り手数料で精算 | 全額払いはこの2手段のみ(公式FAQ) |
| 増額払い | エポスATM/一部のコンビニ・提携銀行ATM/インターネット入金(ペイジー)/お振込み | いつでも | 入金分だけ元本が減る | 次回の月額支払いは別途発生 |
| リボ増額引落し | エポスNet | 支払金額確定日〜支払方法変更の締切日 | 次回支払日に月額+希望額を口座から引落し | ATMに行けない人向け。申込期間は月ごとに異なるためエポスNetで確認 |
| コース変更 | エポスNet/エポスアプリ/電話(東京03-3383-0101・大阪06-6630-0101、9:30〜18:00、1月1日休) | 支払途中でも可 | 次回以降の月額が変わる | 期間が短くなれば総手数料は減る(公式) |
| あとからリボの取消 | 不可 | — | — | 元の支払方法には戻せない。全額払いで対応 |
※2026年9月2日 編集部調べ(エポスカード公式サービスページ・公式FAQより)。最新の条件は公式サイトで確認してください。
「いつでもリボ」を解除する手順(エポスNet/エポスアプリ)と反映タイミング
エポスNetでは「いつでもリボ登録・解除」のメニューから解除します。エポスアプリでは「カード」→「メニュー・設定」→サービスご利用状況「リボ払い関連」→「いつでもリボ」の順に進み、解除を選びます。手続きが完了すると解除され、以後の利用は店頭やネットで指定した支払方法になります。
重要なのは、解除しても、すでにリボになっている利用分はリボのまま残ることです。解除は「これ以上増やさない」ための手続きで、残高を消す手続きではありません。解除したうえで、次の全額払い・増額払い・コース変更を組み合わせてください。
▶ エポスNetにログインしていつでもリボの登録状況を確認する
「あとからリボ」に変更した分は取り消せるか
取り消せません。公式FAQは「一度リボ変更をされた場合は元の支払い方法にはお戻しできません」と明記しています。リボに変更した分を分割払いに変えることもできません。手数料を最小にする方法は、変更した利用分を含む残高をできるだけ早く全額払いすることです。手数料は締め日翌日からの日割りなので、翌月の支払日を待たずにエポスATMや振込で入金すれば、その日までの手数料で済みます。
全額払い(一括返済)の方法:エポスATM・お振込み
エポスカードのリボ残高を一括返済(全額払い)したい場合、公式FAQによると受付方法は「エポスATM」または「お振込み」の2つです。エポスATMの設置場所や振込先・振込手順は、公式サイトまたはエポスカスタマーセンターで確認してください。支払えるのは、エポスカードに利用データが到着している利用分のみです。直近の利用分がまだ反映されていない場合は、残高照会で反映を待ってから入金してください。
▶ エポスカード公式FAQで全額払い・増額払いの受付方法を確認する
増額払いの方法:リボ増額引落しの申込期間とATM入金
「全額は無理だが今月は多めに払いたい」場合は、増額払いです。手段は2系統あります。1つは、エポスATM・一部のコンビニや提携銀行ATM・インターネット入金(ペイジー)・振込での入金で、好きなタイミングで残高を減らせます。もう1つは、エポスNetの「リボ増額引落し」です。支払金額の確定日から支払方法変更の締切日までに申し込むと、月々の支払額に希望額を上乗せして登録口座から引き落とされます。ATMに行く時間がない人や、現金を手元に置かずに口座から直接返したい人に向いています。
支払コースを変更して毎月の元本返済を増やす
コース変更はエポスNet・エポスアプリ、または電話(東京03-3383-0101/大阪06-6630-0101、9:30〜18:00、1月1日休業)で、支払途中でも手続きできます。公式サービスページは「支払期間が長くなれば手数料総額は増え、短くなれば減る」と明記しています。まとまった入金が難しい人ほど、月額の大きい定額コースへの変更が現実的な対策です。前述の早見表で、家計に収まる最大の月額を選んでください。定額コースは残高により選べないコースがある点に注意してください。
▶ エポスカード公式のショッピングリボお支払コース表で変更先のコースを確認する
リボ残高を早く減らす返し方と「借り換え」の現実
残高を減らす手段には優先順位があります。ここでは手数料を減らす順番と、「カードローンに借り換えれば得なのか」を各社の公式条件で正直に検証します。
手数料を減らす優先順位:全額払い>増額払い>コース変更
- 全額払い(一括返済):貯蓄やボーナスで残高を消せるなら最優先。手数料は入金日までの日割りで終わる
- 増額払い:毎月の余剰分をATM・ペイジー・リボ増額引落しで上乗せ。編集部概算では、10万円の残高に毎月1万円ずつ上乗せすると標準コースの約33回・約22,700円が約8回・約6,200円に、30万円なら約54回・約85,800円が約18回・約37,300円に縮まる
- コース変更:一度設定すれば自動で月額が増える。「増額を毎月忘れる」人はこちら
3つは併用できます。手数料は残高と日数に比例するので、「早く」「多く」払うほど総額が減るという単純な原則です。新規のリボ利用を止めるために、いつでもリボの解除も忘れずに行ってください。
リボ払いを分割払いに切り替えられるか
すでにリボ払いになっている利用分を分割払いに変更することはできません(公式の支払方法変更の可否)。分割払いに変えられるのは、1回払い・ボーナス一括払いのままで、まだ支払方法変更の締切日を過ぎていない利用分だけです。「リボの残高を分割12回に変えて1年で終わらせたい」という場合は、分割ではなく定額コースへの変更か増額払いで代替します。30万円なら月3万円の定額コースで約11回、分割12回とほぼ同じ期間で完済できます。
消費者金融カードローンへの借り換えは金利がほぼ同じ(上限17.9〜18.0%)
「リボの手数料18.0%が高いなら、カードローンで借りて一括返済すれば得」という発想は、消費者金融ではほぼ成り立ちません。大手5社の上限金利は年17.9〜18.0%で、エポスのリボと同水準だからです。適用金利は審査で決まり、一般に100万円未満の借入では上限に近い金利が適用されることが多いとされています。金利差で得をする余地はほぼなく、審査もあります。
手元のエポスカードのキャッシング枠で借りてリボ残高を全額払いする方法も同じです。エポスカードのキャッシングは1回払い・リボ払いとも実質年率18.0%でショッピングリボと同率のうえ、貸金業法の総量規制(年収の3分の1)の対象になり、遅延損害金は年率20.0%とショッピングリボの14.6%より高くなります。手数料を減らす効果はなく、条件はむしろ厳しくなるため、借り換え先にはなりません。
例外は「無利息期間」です。アコム・アイフルは契約日の翌日から30日間、プロミスは初回借入の翌日から30日間(メールアドレス登録・Web明細利用が条件)、レイクはWeb申込で契約額50万円未満なら60日間の無利息期間があります。無利息期間内に完済できる金額なら手数料をゼロにできますが、期間を過ぎればエポスと同じ18.0%前後の利息がかかり、借り換えの意味がなくなります。「30〜60日で返せる残高」に限った使い方です。
| 借入先 | 実質年率(下限〜上限) | 無利息期間 | エポスリボ18.0%との上限差 | 向く残高規模 |
|---|---|---|---|---|
| エポスカード ショッピングリボ | 18.0% | なし | — | — |
| エポスカード キャッシング | 18.0%(1回払い・リボ払いとも) | なし | ±0 | 金利面のメリットなし(総量規制の対象) |
| アコム | 年2.4%〜17.9% | 契約日翌日から30日間(初回契約者) | −0.1% | 30日以内に返せる額 |
| アイフル | 年3.0%〜18.0% | 契約日翌日から30日間(初回契約者) | ±0 | 30日以内に返せる額 |
| プロミス | 年2.5%〜18.0% | 初回借入翌日から30日間(メール登録・Web明細が条件) | ±0 | 30日以内に返せる額 |
| レイク | 年4.5%〜18.0% | Web申込・契約額50万円未満は60日間/50万円以上+収入証明提出で365日間/自動契約機・電話は30日間(いずれも初回) | ±0 | 60日以内に返せる額 |
| SMBCモビット | 年3.00%〜18.00% | なし | ±0 | 金利面のメリットなし |
| 三井住友銀行カードローン | 年1.5%〜14.5% | なし | −3.5% | 30万円以上・返済1年超 |
| 楽天銀行スーパーローン | 年1.9%〜14.5%(2027年1月15日まで金利半額キャンペーン年0.95%〜7.25%、終了後は通常金利) | なし | −3.5% | 30万円以上・返済1年超 |
※2026年9月2日 編集部調べ(各社公式サイトの貸付条件より)。アコムは2026年1月6日以降の新規契約条件。適用金利は審査で決まり、上限差は「上限金利どうし」の比較です。最新の条件は公式サイトで確認してください。
消費者金融のキャッシングは貸金業法の総量規制(年収の3分の1)の対象です。一方、エポスのショッピングリボは割賦販売法の領域で総量規制の対象外なので、借り換えると「規制対象外の債務」を「規制対象の債務」に変えることになります。消費者金融各社の金利・無利息期間の一覧は、消費者金融各社の金利・無利息期間を一覧で比較した記事で確認できます。
銀行カードローン・おまとめローンなら上限金利が下がる可能性がある
金利差が出るのは銀行カードローンです。三井住友銀行カードローンは年1.5%〜14.5%、楽天銀行スーパーローンは年1.9%〜14.5%で、上限どうしの比較でエポスのリボより3.5ポイント低くなります。30万円を1年で返す場合、年3.5%の差は最大で約1万円(残高が減っていく分を考えれば数千円程度)の利息差です。残高30万円以上・返済期間1年超の人なら検討する価値がありますが、銀行カードローンにも審査があり、適用金利は審査で決まります。無利息期間はありません。
貸金業者の「おまとめ・借り換えローン」は、貸金業法施行規則で「顧客に一方的に有利な借換え」として総量規制の例外貸付に位置づけられています。ただし例外貸付は残高に算入されるため、その後の借入には影響します。銀行カードローンは銀行法の商品で総量規制の対象外ですが、返済能力の審査は行われます。金利や無利息期間で選ぶカードローンの比較は、金利や審査スピードで比較したカードローンおすすめランキングを参照してください。
▶ 三井住友銀行カードローンの公式サイトで最新条件を確認する
借り換えの審査に不安がある場合は、「審査が甘い」業者を探すのではなく、申込条件が自分に合う商品を選ぶのが原則です。カードローンの審査で不利になる要因と申込条件の広い商品の探し方も参考にしてください。なお、「審査なし」「ブラックOK」をうたう業者はヤミ金融の可能性が高く、金融庁・日本貸金業協会が注意喚起しています。
どうしても返せないときの選択肢:任意整理などの債務整理と相談窓口
増額払いもコース変更も家計に収まらず、毎月の支払いが遅れ始めたら、借り換えではなく相談の段階です。エポスのショッピングリボは20日以上の催告を経て期限の利益を失い、遅延損害金は年率14.6%、引落し不能時は484円(税込)の費用も別途かかります。延滞はCIC・JICCに登録され、契約終了後5年以内は残ります。
債務整理のうち任意整理は、弁護士・司法書士が債権者と交渉し、一般に将来の利息(手数料)をカットして元本を分割返済する手続きです。個別に可能かどうかは専門家の判断になります。まずは無料の相談窓口を使ってください。
- 日本クレジットカウンセリング協会 多重債務ほっとライン:0570-031640(無料。クレジット・ローンの多重債務者に任意整理と家計管理を支援)
- 法テラス・サポートダイヤル:0570-078374(平日9:00〜21:00、土曜9:00〜17:00。収入・資産要件を満たせば1つの問題につき3回まで無料法律相談)
- 日本貸金業協会 貸金業相談・紛争解決センター:0570-051-051(9:00〜17:00、土日祝・年末年始除く。手数料無料)
- 金融庁 金融サービス利用者相談室:0570-016811(平日10:00〜17:00)。2026年9月1日〜12月31日は「多重債務者相談強化キャンペーン2026」として無料相談会も実施
- 自治体の多重債務相談窓口・消費者ホットライン:188(いやや)
それでもリボ払いを使うなら守るべきルール
ここまで読んで「それでも今月だけリボにしたい」という方のために、手数料を最小に抑える使い方と、やってはいけない使い方を整理します。
使ってよいのは「翌月〜数カ月で全額払いする前提の一時利用」だけ
手数料は締め日翌日からの日割りなので、全額払いが早いほど手数料は小さくなります。公式FAQの例(4万円・31日間)なら手数料は611円です。給料日やボーナス後に全額払いする日を決めてから使い、エポスNetの支払予定額照会で残高を毎月確認する、というルールを守れば、リボ払いは「支払時期をずらす道具」として機能します。
なお、エポスカードでは「リボ払いならポイント2倍」といった優遇は2020年10月1日利用分から終了しており、現在は支払方法にかかわらず200円(税込)につき1ポイントです。ポイント目的でリボにする理由はありません。
やってはいけない使い方(長期コース放置・いつでもリボ登録・残高を見ない)
- 長期コースのまま放置する:10万円で約70回・約37,500円。標準コースの1.6倍以上の手数料になる
- いつでもリボに登録したままにする:すべての1回払いが自動でリボになり、残高が増え続ける。解除しても既存分は戻らない
- 残高を見ずに月額だけ払う:支払額が一定なので使いすぎに気づけない。お支払予定額通知サービスで上限を設定しておく
- 残高に対して小さすぎる定額コースを選ぶ:手数料が支払金を上回ると手数料額だけの支払いになり、元本が減らない
エポスカードのリボ払いに関するよくある質問
エポスカードのリボ払いは信用情報に影響する?
エポスカードはCIC・JICCに加盟しており、契約内容・利用残高・支払状況は信用情報として登録されます。ただしリボ払いの利用そのものは事故情報(異動)ではありません。影響が出るのは支払いを延滞した場合で、延滞の記録は契約期間中および契約終了後5年以内、信用情報機関に残ります。期日どおり支払っている限り、リボ払いを使っていること自体で信用情報に傷がつくことはありません。
リボ払いの残高があっても新しいクレジットカードやローンは作れる?
申込自体はできます。ただし、他社の審査ではCIC・JICCに登録されたリボ残高と毎月の支払状況が参照されるのが一般的で、残高が大きいほど返済負担の面で慎重に見られやすいとされています。各社の審査基準は公式には非公開なので断定はできません。ショッピングリボは貸金業法の総量規制(年収の3分の1)の対象外ですが、返済能力の判断材料にはなります。エポスカード自体の審査についてはエポスカードの審査基準と落ちる原因を解説した記事を参照してください。
リボ払いを途中で分割払いに変更できる?
できません。すでにリボ払いになっている利用分を分割払いに変更することはできず、元の1回払いにも戻せません。分割払い(3〜36回)に変更できるのは、1回払い・ボーナス一括払いのままで支払方法変更の締切日前の利用分だけです。リボの残高を決まった回数で終わらせたい場合は、定額コースへの変更か増額払いで代替してください。
リボ払いの残高・毎月の支払額はどこで確認できる?
エポスNetの「お支払予定額照会」「月別ご利用履歴」、またはエポスアプリで確認できます。エポスNetは登録無料で24時間利用でき、エポスアプリの利用にはエポスNetの登録が必要です。設定額を超えた翌日にメールで知らせる「お支払予定額通知サービス」を併用すると、残高の増加に早く気づけます。完済までの回数と手数料は、エポスNetの「ショッピング分割・リボ お支払シミュレーション」で正確に計算できます。
家族に知られずにリボ残高を完済する方法は?
エポスNetでは利用明細の郵送をストップする設定ができ、残高や支払予定額の確認もエポスNet・エポスアプリで完結します。全額払いはエポスATMまたは振込、増額払いはエポスATM・提携ATM・ペイジー・エポスNetの「リボ増額引落し」で、いずれも本人が手続きできます。ただし引落口座が家族と共有の場合は引落額で分かる可能性があるため、増額引落しよりATMやペイジーでの入金が向いています。返済が難しい状況を一人で抱えず、無料の相談窓口を早めに使うことも検討してください。
手数料率の改定に同意できない場合はどうなる?
2025年10月1日の改定(15.0%から18.0%へ)に同意しない会員向けの手続きは、2025年9月30日までにエポスカスタマーセンターへ連絡して所定の手続きを行うことで改定の対象外になる仕組みでしたが、手続き後は新たな分割払い・リボ払いが利用できなくなる条件付きでした。この受付は2025年9月30日で終了しており、2026年9月2日時点では残高を持つすべての会員に18.0%が適用されています。不明点はエポスカスタマーセンター(東京03-3383-0101/大阪06-6630-0101、9:30〜18:00、1月1日休業)に確認してください。
まとめ:エポスカードのリボ払いは「放置」がやばい。今日できる対処から始める
- エポスカードのショッピングリボは実質年率18.0%。2025年10月1日に15.0%から引き上げられ、既存の残高にも適用された
- 標準コースで10万円を放置すると約33回・約22,700円、長期コースなら約70回・約37,500円。100万円は標準コースでも約7年3か月(編集部概算)
- やめる手順は「いつでもリボ解除→全額払いか増額払い→コース変更」。リボにした分は元に戻せないが、日割りなので早く払うほど手数料は減る
- 消費者金融への借り換えは上限金利がほぼ同じで、無利息期間内に返せる額に限って意味がある。金利が下がる可能性があるのは銀行カードローン(上限14.5%前後)
- 支払いが遅れ始めたら借り換えではなく、日本クレジットカウンセリング協会・法テラス・日本貸金業協会などの無料相談へ
今日できる最初の一歩は、エポスNetにログインして「いつでもリボ」の登録状況と現在の残高を確認することです。残高を知れば、この記事の早見表で完済までの回数と手数料が分かり、全額払い・増額払い・コース変更のどれを選ぶか決められます。借り換えを検討する場合はカードローンを金利や無利息期間で比較したランキング記事で条件を見比べてください。
この記事の情報源
本記事の数値・条件は、SEIMEIメディア編集部が以下の公式一次情報を2026年9月2日時点で確認したものです。
- エポスカード「ショッピング分割払い・リボルビング払いの手数料率の改定について」(2025年6月27日)
- エポスカード「リボルビング払い等の手数料率の改定に同意されないかたのお手続きについて」
- エポスカード「ショッピングリボお支払コース」
- エポスカード「リボ払いのご案内(あとからリボ・いつでもリボ・増額払い)」
- エポスカード公式FAQ「リボ払いには手数料がかかりますか?」
- エポスカード公式FAQ「利用残高の全額やリボ払いの増額のお支払いはできますか?」
- エポスカード公式FAQ「リボ変更手続きを取り消せますか?」
- エポスカード公式FAQ「いつでもリボをやめたい。」
- エポスカード会員規約(遅延損害金・期限の利益・信用情報機関)
- エポスNet/エポスアプリのご案内
- エポスカード「キャッシング貸付条件表」(実質年率・遅延損害金・総量規制)
- 金融庁「貸金業法Q&A」(総量規制の対象・例外)
- CIC「信用情報の保有期間」
- JICC「登録内容と登録期間」
- 法テラス「無料法律相談・弁護士費用等の立替」
- アコム・アイフル・プロミス・レイク・SMBCモビット・三井住友銀行・楽天銀行の各公式サイト(貸付条件・無利息サービス)

コメント