
0669104141はアコム(ACサービスセンター)の電話です。電話番号検索サイトにアコムの大阪の固定電話として登録されている番号で、詐欺や迷惑電話ではありません。ただしアコム公式サイトは発信元番号を公開していないため、折り返すならこの番号ではなくアコムの公式窓口へかけるのが確実です。
用件は返済の催促とは限りません。電話帳サイトの利用者報告では極度額(限度額)の見直し案内や契約内容の確認が多く、延滞していないのに着信があった人も、落ち着いて用件を確かめれば問題ありません。延滞中の人は出る・折り返すのが最も損をしない選択です。
状況別の用件早見表とアコム公式窓口の一覧で、自分が次に何をすべきかを決められます。
結論|0669104141はアコム(ACサービスセンター)からの電話を30秒で確認
- 発信元:電話帳サイトの登録名は「アコム/ACサービスセンター」。市外局番06の大阪の固定電話です。
- 用件:延滞中なら入金確認・催促の可能性が高く、延滞がなければ極度額の見直し案内や契約内容の確認が中心です。
- 折り返し先:0669104141にかけ直すのではなく、アコム総合カードローンデスク(0120-629-215・平日9:00〜18:00)へ。
- 無視した場合:延滞中は遅延損害金(年20.0%)が日ごとに増え、郵送通知や利用停止、信用情報への記録につながります。
- 払えないとき:まずアコムに返済相談。難しければ日本貸金業協会(0570-051-051)や法テラス(0570-078374)へ。
この記事の使い方:返済が遅れている人は「今すぐ払えないときの対処法」へ、延滞していないのに電話が来た人は「4つの用件」と「増額案内の電話だった場合」へ、アコムに心当たりがない人は「詐欺・なりすましの見分け方」へ進んでください。どの状況でも、折り返し先は本文の公式窓口一覧を使えば安全です。
発信元の基本情報(事業者名・回線種別・大阪06局番)
06-6910-4141(表記ゆれ:0669104141、06 6910 4141、06 6910ー4141)について、公開情報から分かる範囲をまとめます。アコム公式が公開している発信元番号は自動音声応答システム用の0120・0800番号の一覧のみで、そこに06-6910-4141は含まれていません。担当者が発信する番号は公式に公開されていないため、「アコムの番号」という判断は、電話帳サイトの登録名と利用者報告にもとづくものです。
| 項目 | 内容 |
|---|---|
| 電話番号 | 06-6910-4141(0669104141/06 6910 4141) |
| 電話帳サイトの登録名 | アコム/ACサービスセンター(電話帳ナビの公開表示・編集部確認時点) |
| 回線種別 | 固定電話 |
| 番号提供事業者 | NTT西日本 |
| 推定発信地域 | 大阪(市外局番06) |
| アコム公式の発信元番号一覧への掲載 | なし(公式が公開している発信元は0120・0800で始まる自動音声応答用の番号) |
| アコムの運営会社 | アコム株式会社(三菱UFJフィナンシャル・グループ) |
※2026年9月2日 編集部調べ。電話帳サイトの情報は公開情報の要約です。最新の条件は公式サイトで確認してください。
ACサービスセンターとは何か
「ACサービスセンター」は、アコムが社名を前面に出さずに使う名称です。アコム公式FAQでは、完済後に過払い分を返金する際の振込名義人が「ACサービスセンター」になると明記されています。通帳や着信画面に「アコム」の文字が直接出ないようにする、利用者のプライバシーへの配慮と考えられます。なお、郵送物の差出人名にも同じ名称が使われるかは、編集部が公式ページで確認できていません。
迷惑電話ではないが放置は不利になる理由
電話帳サイトで「迷惑」と判定した利用者は少数で、契約者本人への業務連絡に使われている番号と見るのが自然です。ただし返済が遅れている人が放置すると、遅延損害金(年20.0%)が日ごとに増え、郵送通知や利用停止に進むのが一般的です。
関連番号 06-6910-4111/06-6910-4115 もアコム系の番号か
0669104141と一緒によく検索されるのが06-6910-4111(0669104111)と06-6910-4115です。同じ「06-6910」で始まる番号ですが、アコム公式の発信元番号一覧には掲載がなく、編集部でも公式情報での裏付けは取れていません。対応は0669104141と同じで、心当たりがあれば公式窓口へ折り返して確認し、心当たりがなければ折り返さずに様子を見てください。
0669104141から電話がかかってくる4つの用件【状況別早見表】
「なぜ自分に電話が来たのか」は、あなたの状況でほぼ絞り込めます。アコムは個別の発信理由を公表していませんが、公式FAQに書かれた連絡が発生する場面と、電話帳サイトの利用者報告を突き合わせると、用件は次の4つに整理できます。
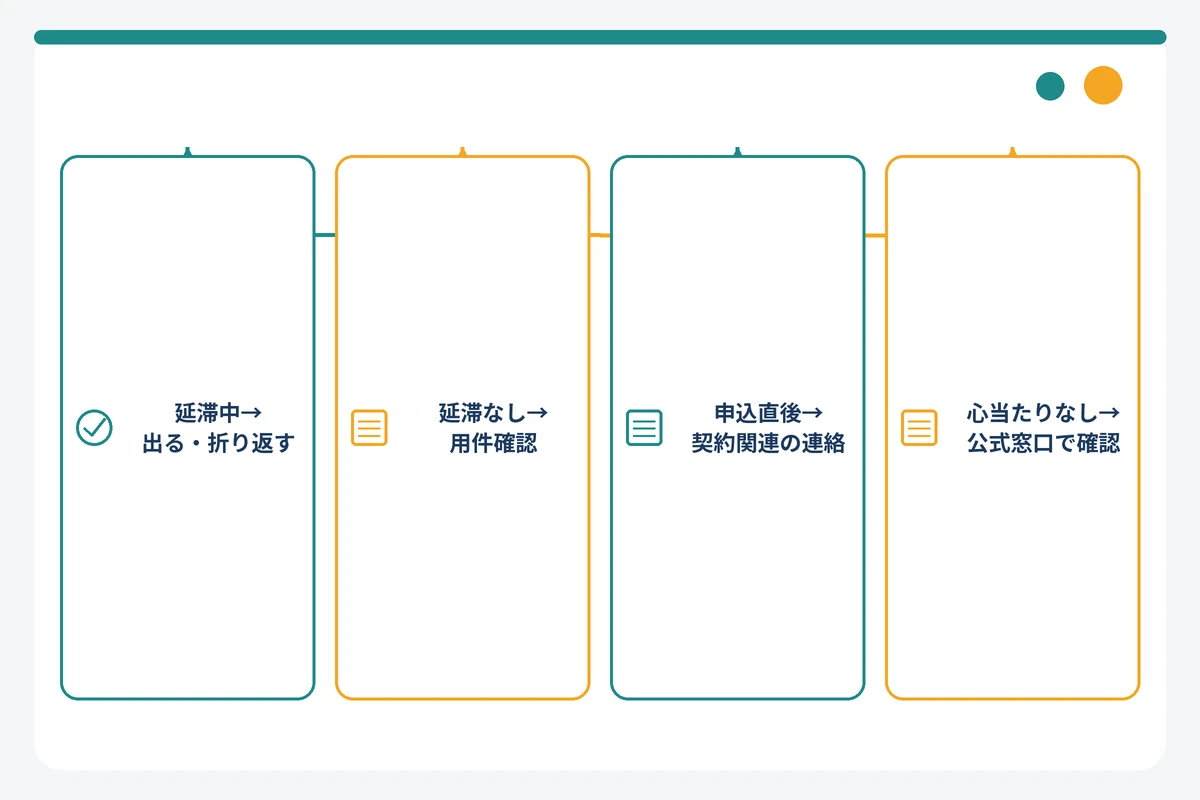
①返済期日を過ぎた場合の入金確認・催促
返済期日までに入金がない場合、一般に担当者から入金予定を確認する連絡が入ります。返済したつもりでも、入金の反映タイミングや残高不足などで入金が確認できていない場合もあるため、返済期日と残高をプッシュホンサービス24(0120-134-567・自動音声)で確かめてから折り返すとスムーズです。
②極度額(限度額)の見直し・増額案内
延滞なく利用を続けている人に多いのが、極度額の見直しや増額の案内です。電話帳サイトの報告でも「借入額の見直し案内」「増額の勧誘」が目立ちます。増額には審査があり、極度額が50万円を超える場合、または他の貸金業者からの借入と合わせて100万円を超える場合は、貸金業法にもとづき収入証明書が必要です。案内を受けても申し込む義務はありません。
③契約内容・登録情報の確認や収入証明書の提出依頼
住所・勤務先などの登録情報の確認や、収入証明書の提出依頼で連絡が入ることもあります。アコム公式FAQは、急に借入できなくなる理由の一つに「現在の勤務先の届出をしていない」ことを挙げています。住所・勤務先はスマホアプリ「myac」やマイページで変更でき、氏名と携帯電話番号の変更は総合カードローンデスクのみの受付です。
④申込後の本人確認(勤務先への在籍確認の電話は100%なし)
申し込んだ直後であれば、申込内容の確認や書類不備に関する連絡の可能性があります。なお、アコムは公式FAQで「勤務先へ在籍確認の電話は100%ありません」と明記しており、在籍確認は書面や申告内容で行われます。勤務先に06-6910-4141から電話が入ることは想定されていません。詳しくはアコムの在籍確認は勤務先への電話なし?電話が来るケースを解説をご覧ください。
電話帳サイトの口コミではどの用件が多いか(編集部確認時点)
上位の解説記事は「催促の電話」と断定しがちですが、公開されている利用者の報告を見ると印象は変わります。
| 項目 | 電話帳ナビの公開情報(編集部確認時点の要約) |
|---|---|
| 口コミ件数 | 10件 |
| 迷惑電話度の分布 | 安全38%/普通50%/迷惑11% |
| 多い用件 | 借入額の見直し案内・増額の勧誘・契約内容の確認が主体。催促に関する報告は少数 |
※2026年9月2日 編集部調べ。電話帳サイトの公開情報を要約したもので、投稿時期は古いものを含みます。最新の条件は公式サイトで確認してください。
つまり「延滞した人にだけかかってくる催促」ではありません。状況ごとの想定用件と対処を早見表にまとめます。
| あなたの状況 | 想定される用件 | 出る・折り返す判断 | 折り返し先 | 放置した場合のリスク |
|---|---|---|---|---|
| 返済が遅れている | 入金確認・入金予定の相談 | できるだけ早く出る・折り返す | 総合カードローンデスク 0120-629-215 | 遅延損害金の増加、郵送通知、利用停止、信用情報への記録 |
| 延滞なく利用中 | 極度額の見直し・増額案内、登録情報の確認、収入証明書の依頼 | 急がなくてよいが用件は確認する | 総合カードローンデスク 0120-629-215 | 登録情報が古いと借入できなくなる場合がある |
| 申し込んだ直後 | 申込内容の確認・書類不備の連絡 | 早めに折り返す(審査・契約が止まる) | アコムコールセンター 0120-07-1000 | 契約手続きが進まない |
| アコムに心当たりがない | 家族の契約、以前の番号所有者宛て、なりすましの可能性 | 折り返さない。不安なら公式窓口で確認 | 総合カードローンデスク 0120-629-215(確認用) | 放置してもリスクはない。個人情報を伝えないこと |
※2026年9月2日 編集部調べ。想定用件はアコム公式FAQと電話帳サイトの公開情報から編集部が整理したもので、実際の用件は個別に異なります。最新の条件は公式サイトで確認してください。
電話に出るべき?折り返すべき?ケース別の正解
答えは状況で変わりますが、共通するのは「折り返すなら0669104141ではなく公式窓口へ」という点です。これだけで、なりすましの心配をなくしたうえで用件を確認できます。
延滞中の人:出る・折り返すのが最も損をしない
返済が遅れている人は、電話に出るか、その日のうちに折り返すのが最も損をしない選択です。入金予定を伝えれば次の段階に進みにくくなり、遅延損害金は日割りなので対応が遅れるほど負担が増えます。「払えないから出たくない」場合こそ、総合カードローンデスクに状況を伝えてください。
延滞していない利用者:用件確認のため折り返してよい(急がなくてよい)
期日どおり返済している人への電話は、極度額の案内や登録情報の確認が中心です。急ぐ必要はありませんが、放置すると同じ用件で何度か着信することがあります。「返済したのに電話が来た」場合は、プッシュホンサービス24で入金が反映されているかを確認してください。
申込直後の人:審査・契約に関する連絡の可能性
申込から契約までの間の着信は、申込内容の確認や書類不備の連絡が考えられます。応じないと手続きが止まるため、早めに折り返してください。新規申込の問い合わせ先はアコムコールセンター(0120-07-1000・平日9:00〜18:00)で、18時以降の電話は翌日受付です。
アコムに心当たりがない人:家族の契約・番号の使い回し・なりすましの可能性
考えられるのは、同居家族が連絡先に自分の番号を登録している、携帯番号の以前の所有者がアコムに登録していた、発信番号を偽装したなりすまし、の3つです。無理に折り返す必要はなく、気になる場合は公式窓口に「この番号に着信があったが契約はない」と伝えて相談してください。
折り返し先は0669104141ではなくアコム公式窓口へ(アコムの電話番号一覧)
アコムの電話番号のうち、公式「お問い合わせ」ページに掲載されている窓口は次のとおりです。返済相談・増額・利用停止の確認は総合カードローンデスクの担当で、氏名・携帯電話番号の変更もこの窓口のみで受け付けています。
| 窓口名 | 電話番号 | 受付時間 | 向いている用件 |
|---|---|---|---|
| アコム総合カードローンデスク | 0120-629-215 | 平日9:00〜18:00 | 返済相談・増額申込・利用停止の確認・氏名や携帯番号の変更(契約中の人) |
| アコムコールセンター | 0120-07-1000 | 平日9:00〜18:00(18時以降は翌日受付) | 新規申込・申込中の問い合わせ |
| プッシュホンサービス24 | 0120-134-567 | 自動音声(受付時間は公式サイトで確認) | 返済期日・残高の照会 |
| お客さま相談センター | 0120-036-390 | 公式サイトで確認 | 苦情・意見 |
| ショッピングデスク | 0120-629-814(海外から 03-3537-2366) | 公式サイトで確認 | クレジットカードの不正利用 |
| アコムチャットサービス | 公式サイトから利用 | 公式サイトで確認 | 返済相談・借入できない理由の確認 |
※2026年9月2日 編集部調べ(アコム公式「お問い合わせ」)。最新の条件は公式サイトで確認してください。
公式窓口では本人確認のため氏名・生年月日・登録した電話番号などを聞かれますが、これは答えて問題ありません。一方、カードの暗証番号や銀行口座のログイン情報、ワンタイムパスワードを電話で聞かれることは通常ありません。
無視し続けるとどうなる?延滞時のタイムラインと遅延損害金
延滞中にアコムからの電話を無視し続けた場合に何がどの順番で起きるかを整理します。「どの段階までなら相談で戻れるか」を知るための情報です。アコムは段階ごとの日数を公表していないため、流れは貸金業者に共通する一般的なものとして読んでください。
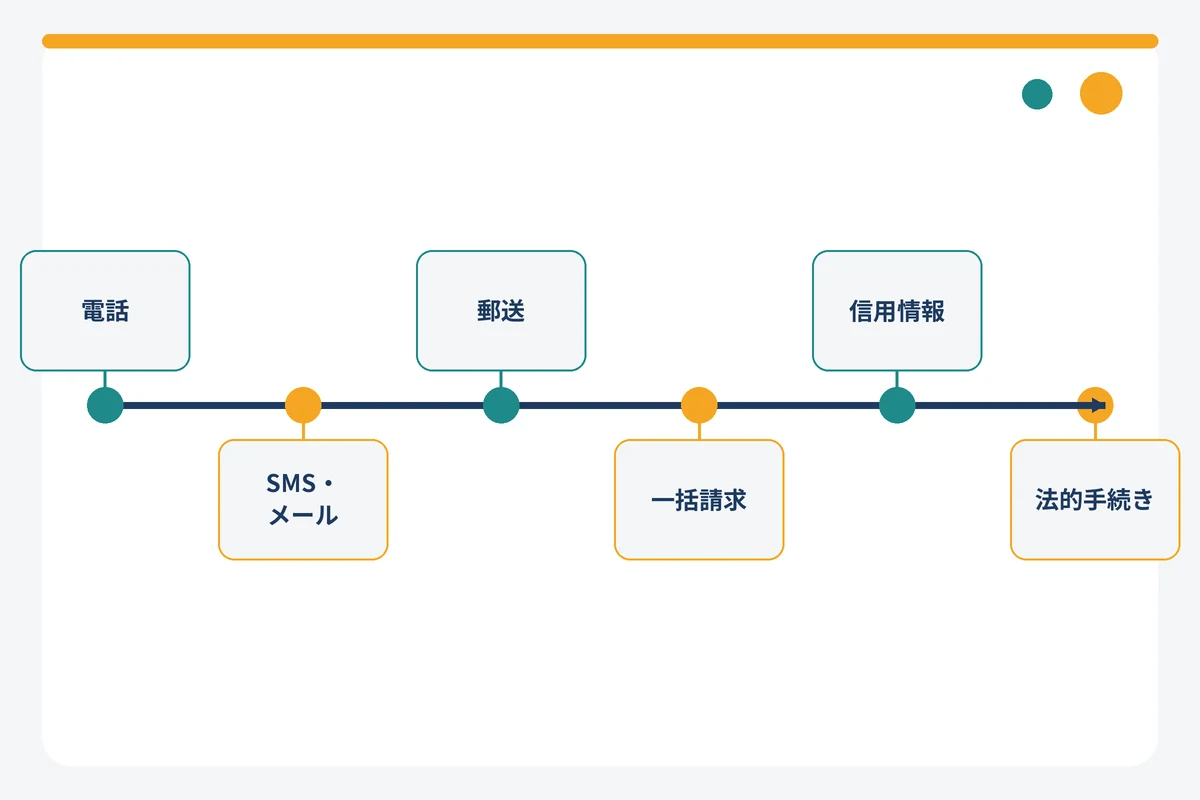
電話→SMS・メール→郵送→期限の利益喪失・一括請求の流れ
| 経過段階 | アコム側の動き(一般的な流れ) | 信用情報への影響 | 利用者が取るべき行動 |
|---|---|---|---|
| 返済期日の翌日〜 | 電話やSMS・メールで入金予定を確認 | 直ちに「異動」になるとは限らない | 入金できるなら即入金。できなければ入金予定日を伝える |
| 電話に応答しない状態が続く | 着信の繰り返し、郵送での通知 | 返済状況として記録が積み上がる | 総合カードローンデスクに返済相談(0120-629-215) |
| 延滞が長期化 | 新規借入の停止(利用可能額0)、郵送での督促 | 延滞情報として登録される可能性が高まる | 日本貸金業協会や法テラスにも相談 |
| さらに放置 | 期限の利益の喪失、残高の一括請求 | 契約終了後も最長5年間記録が残る | 債務整理を含めた選択肢を専門家と検討 |
| 一括請求にも応じない | 支払督促や訴訟などの法的手続き(一般論) | 同上 | 裁判所からの書類は必ず開封し、期限内に対応 |
※2026年9月2日 編集部調べ。段階ごとの日数や運用はアコム公式が公表していないため、一般的な流れとして整理しています。最新の条件は公式サイトで確認してください。
アコム公式FAQは、急に借入できなくなる理由として「支払いが遅れている」ことを明記しています。利用可能額が0になった後の復活手順はアコムのご利用可能額が0になったときの復活方法で解説しています。「期限の利益の喪失」とは分割返済の権利を失い、残高全額を一括請求される状態です。郵送の通知が届いた段階までに必ず相談してください。
遅延損害金はいくら増える?残高別・日数別の試算表
アコムの遅延損害金は年率20.0%で、利息制限法第7条が営業的な貸付の遅延損害金の上限と定める年20%と同じ水準です。年率20.0%を365日の日割りで計算した編集部試算(概算)を示します。
| 借入残高 | 7日 | 14日 | 30日 | 61日 |
|---|---|---|---|---|
| 10万円 | 約384円 | 約767円 | 約1,644円 | 約3,342円 |
| 30万円 | 約1,151円 | 約2,301円 | 約4,932円 | 約10,027円 |
| 50万円 | 約1,918円 | 約3,836円 | 約8,219円 | 約16,712円 |
| 100万円 | 約3,836円 | 約7,671円 | 約16,438円 | 約33,425円 |
※2026年9月2日 編集部試算。残高×年20.0%÷365日×経過日数で計算した概算で、実際の金額は契約内容や計算方法により異なります。最新の条件は公式サイトで確認してください。
金額は小さく見えますが、遅延損害金は通常の利息に上乗せされ、延滞が長引くほど信用情報や利用停止といった金額以外の不利益が大きくなります。
信用情報(CIC・JICC)に記録される基準と保有期間
貸金業法上の指定信用情報機関はCICとJICCの2社で、貸金業者は契約内容や返済状況を登録する義務があります。「ブラックリスト」という名簿は存在せず、俗にそう呼ばれるのは返済状況に延滞などの記録が付いた状態のことです。CICでは延滞などの「異動」を含むクレジット情報が契約期間中および契約終了後5年以内、JICCでは2019年10月1日以降の契約について契約継続中および契約終了後5年以内保有されます。CIC・JICC・KSC(全国銀行個人信用情報センター)はCRINという仕組みで延滞などの情報を相互に参照します。
何日の延滞で登録されるかは各社の報告にもとづくため断定しませんが、登録されると契約終了後も最長5年は残り、他社の審査で不利になります。自分の登録内容はCIC(インターネット開示500円)やJICC(スマホアプリ開示700円)で確認できます。
取り立てには法律のルールがある(貸金業法21条)
「無視したら会社や家に押しかけられるのでは」と心配する人もいますが、取り立ての方法は貸金業法第21条と施行規則第19条で厳しく制限されています。
- 正当な理由なく午後9時から午前8時までの間に電話・FAX・訪問をすること
- 正当な理由なく勤務先に電話をかけたり訪問したりすること
- 張り紙などで借入の事実を第三者に明らかにすること
- 家族など第三者に代わりに返済するよう求めること
- 弁護士・司法書士から受任通知が届いた後に本人へ直接請求すること
違反は貸金業法第47条の3により、2年以下の拘禁刑もしくは300万円以下の罰金の対象です。登録貸金業者であるアコムもこの規制に従うため、深夜に電話が鳴り続けるような事態は考えにくいでしょう。
職場や家族に知られる可能性はあるか
勤務先への連絡や第三者への開示が制限されているため、電話に出ている限り、職場や家族に知られる可能性は低いと考えられます。ただし応答しない状態が続くと自宅への郵送に進み、同居家族にはこれが知られるきっかけになりやすい部分です。「知られたくない」なら電話の段階で対応するのが最も確実です。
今すぐ払えないときの対処法【3段階】
すぐに全額を払える人は、先に入金してから折り返し、入金した旨を伝えれば済みます。入金が反映されたかは、プッシュホンサービス24(0120-134-567・自動音声)の期日・残高照会で確認できます。
用件が返済に関するもので今すぐ全額を用意できない場合の対処は3段階です。順番が重要で、①アコムへの相談を飛ばして②や③に進むと、かえって選択肢が狭まります。
①まずアコムに相談する:返済額・返済期日の相談・一部入金
アコム公式FAQは返済の相談窓口として、アコムチャットサービスと総合カードローンデスク(0120-629-215・平日9:00〜18:00)を案内しています。アコムの返済方式は、借入残高に一定の割合を掛けた金額を毎月の最低返済額とする「定率リボルビング方式」で、返済額や返済期日の相談もこの窓口が受け付けています。「一部なら払える」「次の給料日まで待ってほしい」といった事情は隠さず伝えてください。返済期日や返済額の調整に応じてもらえるかは契約状況によりますが、連絡が取れているかどうかでその後の扱いは大きく変わります。一部入金でも遅延損害金の対象となる残高は減るため、払える分を先に入金する意味はあります。
②借り換え・おまとめローンを検討する(延滞中は審査が厳しい現実も)
毎月の返済そのものが負担なら、金利の低いローンへの借り換えや、複数の借入を1本にまとめる方法があります。ただし、貸金業者は貸金業法第13条により指定信用情報機関の情報で返済能力を調査するため、延滞中の申込は審査で不利になります。また貸金業者からの借入は合計で年収の3分の1までという総量規制(貸金業法第13条の2)があり、利用者に一方的に有利な借り換えは例外貸付として認められるものの残高には算入されます(銀行カードローンは貸金業法の対象外)。借り換えは「延滞する前」に検討してこそ効果のある手段です。
| 商品 | 貸付利率(実質年率) | 限度額 | 無利息サービス | 融資スピード(公式表記) |
|---|---|---|---|---|
| プロミス | 年2.5%〜18.0%(新規契約の方) | 800万円まで | 30日間(初回借入の翌日から。メールアドレス登録+Web明細利用が条件) | Web・アプリで最短3分 |
| アイフル | 年3.0%〜18.0% | 1万〜800万円 | 30日間(契約日の翌日から。はじめての契約が対象) | 最短9分(申込手続き完了時点から計測) |
| レイク | 年4.5%〜18.0% | 1万〜500万円 | 365日間/60日間/30日間(Web申込・契約額・収入証明提出などの条件あり) | Webで最短8分 |
※2026年9月2日 編集部調べ。いずれも遅延損害金は年20.0%。融資スピードは申込時間や審査状況により異なります。最新の条件は公式サイトで確認してください。
借り換え先を幅広く比べたい人は、借り換え先を探すならカードローンおすすめランキングと大手・中小の消費者金融を金利で比較した記事も参考にしてください。
③返済のめどが立たないなら公的相談窓口・債務整理へ
相談や借り換えでも解決しない場合は、公的な相談窓口を使ってください。債務整理には、貸金業者と直接交渉して返済条件を見直す「任意整理」、裁判所を通じて借金を減額し分割返済する「個人再生」、裁判所に返済の免除を認めてもらう「自己破産」の3種類があり、どれが適しているかは借入額や収入で異なります。弁護士・司法書士に依頼して受任通知がアコムに届くと、貸金業法第21条により本人への直接の請求はできなくなり、電話も止まります。法テラスの無料法律相談は収入・資産の要件があり、1つの問題につき3回まで、1回30分です。
相談先一覧(アコム/日本貸金業協会/法テラス/消費者ホットライン)
| 相談先 | 電話番号 | 受付時間 | できること | 費用 |
|---|---|---|---|---|
| アコム総合カードローンデスク | 0120-629-215 | 平日9:00〜18:00 | 返済額・返済期日の相談、一部入金の相談 | 無料 |
| 日本貸金業協会 貸金業相談・紛争解決センター | 0570-051-051(IP電話 03-5739-3861) | 9:00〜17:00(土日祝・年末年始除く) | 債務相談、生活再建支援カウンセリング、金融ADR(紛争解決) | 無料 |
| 法テラス・サポートダイヤル | 0570-078374 | 平日9:00〜21:00、土曜9:00〜17:00 | 法制度や相談窓口の案内。要件を満たせば無料法律相談(1問題3回まで・30分) | 情報提供は無料 |
| 金融庁 金融サービス利用者相談室 | 0570-016811(IP電話 03-5251-6811) | 平日10:00〜17:00 | 貸金業者に関する相談・情報提供 | 無料 |
| 消費者ホットライン | 188 | 原則毎日 | 最寄りの消費生活センター等への案内 | 通話料のみ |
| 警察相談専用電話 | #9110 | — | 脅迫的な取り立て、詐欺の相談 | 通話料のみ |
※2026年9月2日 編集部調べ。最新の条件は各公式サイトで確認してください。
なお、金融庁・日弁連・日司連・法テラスは2026年9月1日から12月31日まで「多重債務者相談強化キャンペーン2026」を実施しており、期間中は無料相談会や受付時間の延長があります。自治体の多重債務相談窓口も利用できます。
増額案内・営業の電話だった場合の対応
折り返してみたら「極度額を増やせます」という案内だった、というケースは珍しくありません。必要がなければ断って構いませんし、受けるなら条件を確認したうえで判断してください。
断ってもペナルティはない・着信拒否は可能か
増額の案内を断っても、現在の契約や今後の利用に不利益はありません。着信拒否も可能ですが、延滞中の人にはおすすめできません。電話がつながらなくなると郵送など別の手段で連絡が来るうえ、返済相談の機会を自ら閉ざすためです。案内が不要なだけなら、折り返しの際にその旨を伝えるのが現実的です。
増額を受けるなら確認すべき条件(収入証明書・総量規制・金利の変化)
- 収入証明書:極度額が50万円を超える場合、または他の貸金業者からの借入と合わせて100万円を超える場合は、源泉徴収票や給与明細書などの提出が必要です。
- 総量規制:貸金業者からの借入合計は年収の3分の1まで。増額後の極度額がこの範囲に収まるかを先に計算しましょう。
- 金利:アコムの貸付利率は年2.4%〜17.9%(2026年1月5日までに契約した人は年3.0%〜18.0%)、契約極度額は1万円〜800万円で、極度額に応じて適用利率が異なります。
- 審査がある:案内が来ても必ず増額されるわけではなく、審査の結果、希望に添えない場合があります。
増額の申込方法は、マイページの「増額申込」、自動契約機(むじんくん)、総合カードローンデスクへの電話の3つです。詳細はアコム公式「ご利用限度額の増額」で確認できます。なお、2026年4月27日から6月30日まで実施されていた増額キャンペーンは終了しています。
増額申込ができないときの確認ポイント
マイページに「増額申込」ボタンが表示されない、押せない場合、アコム公式は総合カードローンデスクへの問い合わせを案内しています。理由と対処はアコムの増額申請ができない・ボタンが出ないときの対処法で、他社の例はプロミスの増額審査に落ちたときの対処法で解説しています。
アコムをかたる詐欺・なりすましの見分け方
金融機関や業界団体をかたる不審な電話・SMSは実際に確認されています。日本貸金業協会は2026年6月16日に協会の電話番号を偽装した不審電話について注意喚起を出し、金融庁も「金融庁が信用情報を管理している」と称して手数料をだまし取る手口を公表しています。
電話やSMSで求められたら疑うべきこと(一般的な注意点)
- カードの暗証番号、マイページのパスワード、ワンタイムパスワード
- 銀行口座のログイン情報やキャッシュカードの暗証番号
- 「保証金」「信用調査料」など、融資や返済の前に支払う名目の金銭(日本貸金業協会が融資保証金詐欺の手口として注意喚起)
- SMSのURLから直ちにログインするよう急かす指示
怪しいと思ったときの確認手順(公式番号へかけ直す)
- その場では個人情報を伝えず、いったん電話を切る。SMSのURLは開かない。
- アコム公式サイト「お問い合わせ」記載の番号(契約中なら0120-629-215)にかけ直し、連絡の有無を確認する。
- 金銭を要求された、脅された場合は警察相談専用電話(#9110)へ。消費生活に関する相談は消費者ホットライン(188)へ。
相手が名乗った番号やSMSに書かれた番号にかけ直すのではなく、必ず公式サイトで自分が確認した番号を使ってください。それだけで「本当にアコムか分からない」という不安は解消できます。
0669104141に関するよくある質問
0669104141は迷惑電話・詐欺ですか?
電話帳サイトではアコム(ACサービスセンター)として登録されており、利用者の報告でも迷惑電話と評価する割合は少数です。ただしアコム公式の発信元番号一覧には掲載がないため、不安な場合はこの番号に折り返さず、アコム総合カードローンデスク(0120-629-215)へかけ直して用件を確認してください。
延滞していないのに0669104141から電話が来たのはなぜ?
延滞がなくても、極度額の見直し案内、契約内容や登録情報の確認、収入証明書の提出依頼などで連絡が入ることがあります。急いで折り返す必要はありませんが、用件を確認しておくと安心です。
0669104141を無視・着信拒否しても大丈夫?
延滞中であれば無視はおすすめできません。遅延損害金(年20.0%)が日ごとに増え、電話に出ない状態が続くと郵送での通知や利用停止につながることがあります。延滞がない場合は急ぎではないことが多いですが、着信拒否をしても郵送などで連絡が来る可能性はあります。
何時ごろ電話がかかってきますか?
編集部が確認した範囲では、アコム公式サイトに発信時間帯の案内はありません。ただし貸金業法第21条と施行規則第19条により、正当な理由なく午後9時から午前8時までの間に取り立ての電話をかけることは禁止されています。日中の時間帯に着信するケースが多いと考えられます。
電話に出られなかった場合、どこに折り返せばいい?
契約中の人はアコム総合カードローンデスク(0120-629-215、平日9:00〜18:00)へ。申込中の人はアコムコールセンター(0120-07-1000)へ。返済期日や残高の確認だけならプッシュホンサービス24(0120-134-567、自動音声)でも確認できます。
06-6910-4111や06-6910-4115もアコムの番号ですか?
いずれも0669104141と同じ「06-6910」で始まるため、まとめて検索されることが多い番号です。ただしアコム公式の発信元番号一覧には掲載されておらず、編集部でも公式情報での裏付けは取れていません。心当たりがある場合は、公式窓口にかけ直して確認するのが確実です。
まとめ:0669104141はアコムからの電話。用件を確認し、払えないなら早めに相談を
06-6910-4141は、電話帳サイトでアコム(ACサービスセンター)として登録されている番号です。公式の発信元一覧には載っていないため、折り返しは必ずアコムの公式窓口へかけてください。
- 延滞中:その日のうちに総合カードローンデスク(0120-629-215)へ。払えないなら返済相談を。
- 延滞なし・申込直後:都合のよいときに用件を確認。申込中の人はコールセンター(0120-07-1000)へ早めに。
- 心当たりなし:折り返さない。不安なら公式窓口に相談し、個人情報は伝えない。
返済が難しいときは、アコムへの相談を最優先に、日本貸金業協会(0570-051-051)や法テラス(0570-078374)、自治体の多重債務相談窓口を頼ってください。電話を無視しても状況は好転しませんが、相談すれば戻れる段階はまだ十分にあります。
この記事の情報源
SEIMEIメディア編集部が2026年9月2日時点で確認した一次情報です。
- アコム公式「お問い合わせ」(各窓口の電話番号・受付時間)
- アコム公式「自動音声応答システムの発信元電話番号について」
- アコム公式FAQ(返金時の振込名義「ACサービスセンター」)
- アコム公式FAQ(在籍確認の電話について)
- アコム公式FAQ(急に借入できなくなった理由)
- アコム公式FAQ(返済の相談窓口)
- アコム公式「カードローン」商品概要(貸付利率・遅延損害金・極度額)
- 貸金業法(e-Gov法令検索)第13条・第13条の2・第21条・第47条の3
- 利息制限法(e-Gov法令検索)第7条
- CIC「信用情報の保有期間」
- JICC「登録内容と登録期間」
- 日本貸金業協会「貸金業相談・紛争解決センター」
- 法テラス「無料法律相談・弁護士等費用の立替え」
- 金融庁「多重債務者相談強化キャンペーン2026」
- 金融庁「金融庁の名を悪用した手口にご注意」

コメント