
「後払いアプリなら審査なしで誰でも使える」という言い回しは検索上位に並びますが、そのまま受け取ると判断を誤ります。後払い決済の「審査なし」が指すのは、CIC・JICCなど指定信用情報機関への照会を伴う与信審査がないことであり、各社は登録時や決済ごとに独自の審査を行っています。完全に無審査のサービスは存在しません。
ただし翌月一括払いの後払いは割賦販売法の包括信用購入あっせんから除外され、信用情報機関への照会義務がないため、過去の審査落ちや延滞歴があっても使える余地は残ります。提供中の22サービスを「登録審査・都度審査・本人確認・信用情報照会」の4項目で整理した横断比較表と、1万円・3万円・5万円を後払いした場合の手数料実額早見表を用意しました。
本人確認なしで今日使えるか、コンビニで使えるか、手数料をどこまで抑えられるかで、自分に合う1本を絞り込めます。
【結論】審査なしで今すぐ使える後払い決済・後払いアプリはこれ(30秒で分かる早見表)
先に要点をまとめます。急いでいる人は、このセクションの早見表と横断比較表だけで候補を絞れます。
- 「審査なし」=信用情報機関への照会がない独自審査のこと。翌月一括払いの後払いは割賦販売法の包括信用購入あっせんから除外され、指定信用情報機関の照会義務がありません。
- 本人確認書類なしで今日から使えるのは、バンドルカード(ポチっとチャージ)・Kyash(イマすぐ入金)・Paidy・atone・NP後払いなど。氏名・電話番号・メールアドレスとSMS認証で申し込めます。
- コンビニ・実店舗で使いたいなら、Visaプリペイドにチャージするタイプ(バンドルカード・ワンバンク・Kyash)か、コード決済に対応するatone・メルペイ・d払いが候補です。
- 手数料を抑えたいなら、口座振替で手数料無料になるPaidy、口座振替99円のatone、自動引落し無料のメルペイなど翌月払い型を優先。チャージ型は1万円あたり500〜650円の手数料がかかります。
- カードローン・キャッシングに「審査なし」は存在しません。貸金業者には貸金業法で返済能力の調査が義務づけられており、「審査なし」「ブラックOK」を掲げる業者は金融庁・日本貸金業協会がヤミ金の可能性を注意喚起しています。
目的別の第一候補(本人確認なしで今日使いたい/コンビニで使いたい/上限を高くしたい/手数料を無料にしたい/信用情報を見られたくない)
「自分の状況なら、すぐに使える後払いアプリはどれか」を逆引きできるように、22サービスの公式条件から編集部が抽出した早見表です。理由の列は各社公式サイトの記載にもとづいています。
| こういう人 | 第一候補 | 第二候補 | 理由(公式条件) |
|---|---|---|---|
| 本人確認書類なしで今日から使いたい | バンドルカード(ポチっとチャージ) | Kyash(イマすぐ入金)/Paidy | ポチっとチャージは氏名・生年月日・メール・電話番号とSMS認証で申込可(初回のみ年齢確認)。Kyashは公的書類の本人確認が未完了でも申込可。Paidyはメールと携帯番号で登録 |
| コンビニ・実店舗で使いたい | バンドルカード(Google Pay対応・リアルカード発行可) | ワンバンク(Apple Pay/Google PayのVisaタッチ) | Visaプリペイドに後払いでチャージするため、国内Visa加盟店で使える。ワンバンクはバーチャルカードでもタッチ決済可(本人確認必要) |
| 上限をできるだけ高くしたい | d払い 電話料金合算払い(20歳以上・契約6か月目以降 最大10万円/月) | ソフトバンクまとめて支払い(20歳以上 最大10万円/月) | キャリア決済は年齢と契約期間で上限が決まる。チャージ型は最大5万円、請求書型は累計55,000円が上限 |
| 手数料を無料にしたい | Paidy(口座振替なら支払手数料無料) | メルペイのクレジット(自動引落し・残高払いは無料) | 翌月払い型は支払方法で手数料が変わる。atoneは口座振替でも99円かかる(据置。コンビニ等は2026年9月請求分から249円) |
| 信用情報機関への照会を避けたい(過去に延滞・審査落ちがある) | atone(翌月払い) | NP後払い・GMO後払いなどの請求書型 | 翌月一括払いは割賦販売法の照会義務がなく、各社の規約・FAQにも信用情報機関への照会・登録の記載がない。ただし各社の独自審査(過去の未払いなど社内情報)で断られることはある |
| ネットショップで商品を受け取ってから払いたい | NP後払い | GMO後払い/DSK後払い | 商品到着後に請求書でコンビニ払い。上限は未払い累計55,000円(税込)、支払期限は請求書発行から14日 |
| 審査ありでもよいので枠を広く持ちたい | ナッジカード(18歳以上・勤務先や年収の入力なし) | PayPayクレジット/ファミペイ翌月払い | いずれも本人確認と所定の審査があり、ナッジはCICへの照会を公式に明記。翌月一括なら手数料無料の会社が多い |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
後払いが向いていない人:①現金そのものが必要な人(後払いは買い物の支払いを翌月に回す仕組みで、現金は手に入りません)、②翌月の収入で手数料込みの支払いをまかなえる見込みがない人、③10万円以上を一度に使いたい人(審査なしの後払いは上限5万円前後です)。該当する場合は、記事後半の「限度額」と「後払いアプリで足りないときの選択肢」を先に読んでください。
22サービス横断比較表(タイプ・審査・信用情報照会・本人確認・上限・手数料・支払期限)
この記事で扱う22サービスを、「信用情報機関への照会を伴わない独自審査で使える17サービス」と「本人確認と所定の審査が前提のクレジット型5サービス」に分けて一覧にしました。スマホで見やすいように2表に分けています。
表A:審査なし(信用情報機関への照会の公式記載なし・独自審査)で使える17サービス
| サービス | タイプ | 本人確認 | 上限の目安(公式) | 手数料 | 支払期限 |
|---|---|---|---|---|---|
| バンドルカード ポチっとチャージ | チャージ型 | 不要(初回に年齢確認) | 1回3,000〜50,000円で個別設定 | 510〜1,830円/回 | 翌月末日 |
| ワンバンク あとばらいチャージ | チャージ型 | 必要 | 1回3,000円〜最大5万円 | 510〜1,830円/回 | 翌月末日 |
| Kyash イマすぐ入金 | チャージ型 | 不要(未完了でも申込可) | 3,000〜50,000円 | 500〜1,800円/回 | 翌月末 |
| ultra pay 後払い(ミライバライ) | チャージ型 | 公式に記載なし | 2,000〜30,000円/回 | 550〜1,500円/回 | 翌月末日 |
| Vプリカ 後払いチャージ | チャージ型 | 不要(未済は上限3万円) | 3,000〜50,000円 | 500〜1,800円/回 | 翌月末 |
| Vマネー 後払いでチャージ | チャージ型(Paidy決済) | 公式に記載なし(Paidy登録) | 3,000〜29,000円 | 300円/回+Paidy支払手数料 | 翌月27日 |
| Paidy(翌月あと払い) | 翌月払い型 | 不要 | 非公開(都度審査) | 口座振替0円/コンビニ390円 | 翌月27日 |
| atone(翌月払い) | 翌月払い型 | 任意 | 5万円を基準に個別設定 | 口座振替99円/コンビニ249円 | 翌月10日(コンビニ)/27日(口座振替) |
| メルペイのクレジット(翌月一括) | 翌月払い型 | 本人情報の登録が必要 | 非開示 | 自動引落し0円/コンビニ220〜990円 | 翌月末日 |
| アトカラ | 翌月払い型 | 会員登録時に必要(都度利用は不要) | 会員登録なしは累積55,000円 | 口座振替0円/コンビニは所定手数料 | 翌月10日(コンビニ・振込)/27日(口座振替) |
| PAY IDあと払い | 翌月払い型 | 不要 | 累計55,000円(GMO後払いと合算) | 口座振替0円/コンビニ350円 | 翌月1〜10日(コンビニ)/27日(口座振替) |
| NP後払い | 請求書型 | 不要 | 累計55,000円(税込) | 支払方法による手数料なし(振込は実費) | 請求書発行から14日 |
| GMO後払い | 請求書型 | 不要(高額時に確認あり) | 累計55,000円(税込) | コンビニ無料/振込は実費 | 請求書発行から14日 |
| DSK後払い | 請求書型 | 不要(状況により電話確認) | 未払い合計55,000円(税込) | 公式に記載なし | 請求書記載の期限 |
| d払い 電話料金合算払い | キャリア決済型 | ドコモ回線契約 | 初期1万円/月、20歳以上は最大10万円/月 | 公式に記載なし | 携帯料金と合算 |
| auかんたん決済 | キャリア決済型 | au回線契約 | 最大10万円/月(お客さまごと) | 公式で未確認 | 通信料金と合算 |
| ソフトバンクまとめて支払い | キャリア決済型 | ソフトバンク・LINEMO回線契約 | 20歳以上 最大10万円/月 | 無料(ソフトバンクカードへのチャージ) | 携帯料金と合算 |
表B:審査あり(本人確認と所定の審査が前提)の少額クレジット型5サービス
| サービス | タイプ | 本人確認 | 上限の目安(公式) | 手数料(翌月一括) | 支払期限 |
|---|---|---|---|---|---|
| ナッジカード | クレジットカード(Visa) | 必要 | 審査で個別決定(非公開) | 翌々月末までの返済なら手数料なし | 口座引落は翌月20日 |
| PayPayクレジット | クレジット(PayPayカード) | 必要(未完了は10万円/24時間) | カード利用可能額まで | 1回払い無料 | 翌月27日 |
| ファミペイ翌月払い | 少額クレジット型 | 上限引上げ時に必要 | 審査で個別(支払可能額上限110万円) | 口座引落無料/店頭330円 | 翌月27日 |
| みんなの銀行 Cover | 銀行の立替(プレミアム会員向け) | 必要(口座開設) | 最大5万円 | 無料・利息なし(プレミアム月額600円) | 入金時に自動返済 |
| Oliveフレキシブルペイ(クレジットモード) | クレジット(口座一体型) | 必要(口座開設) | 審査で個別 | 一般カード年会費無料 | クレジットカードの請求サイクル |
※2026年9月2日 編集部調べ(各社公式サイト・規約・FAQを確認)。手数料は税込。最新の条件は公式サイトで確認してください。
この記事での「審査なし」の定義(信用情報機関への照会がない独自審査。完全無審査は存在しない)
この記事では、次の条件を満たす後払いを「審査なし」と呼びます。
- 翌月一括払い(契約から2か月以内の支払い)で、割賦販売法上の包括信用購入あっせんに当たらず、指定信用情報機関への照会義務がない
- 各社の利用規約・公式FAQに、信用情報機関への照会・登録の記載がない
- 申込時に勤務先・年収の入力や在籍確認の電話がない(登録は氏名・電話番号・メールアドレス程度)
一方で、どのサービスも公式サイトで「審査があります」と明記しています。バンドルカードは「お申し込みごとに審査」、ワンバンクは「申請毎にセブン銀行がリアルタイムで審査」、atoneは「ご注文ごとに審査」、NP後払いは「独自の与信審査」という表現です。「完全無審査」「必ず使える」後払いはありません。過去の未払いなど各社の社内情報で断られることもあります。
また、貸金(カードローン・キャッシング・個人間融資)に審査なしは存在しません。貸金業法第13条は貸金業者に返済能力の調査を義務づけ、個人向け貸付では指定信用情報機関の信用情報を使うことを求めています。「審査なし」「ブラックOK」で貸すと宣伝する業者は、金融庁と日本貸金業協会がヤミ金や後払い現金化の誘い文句として注意喚起しているものです(金融庁の注意喚起ページ)。
後払い決済に「審査なし」が成り立つ理由と、混同しやすい3つの審査
「審査なしの後払いがあるなら、なぜカードローンには審査があるのか」。この疑問に答えるには、後払いに関わる法律と、3種類の「審査」を切り分ける必要があります。ここを理解すると、自分がどのサービスなら使えるかが見えてきます。
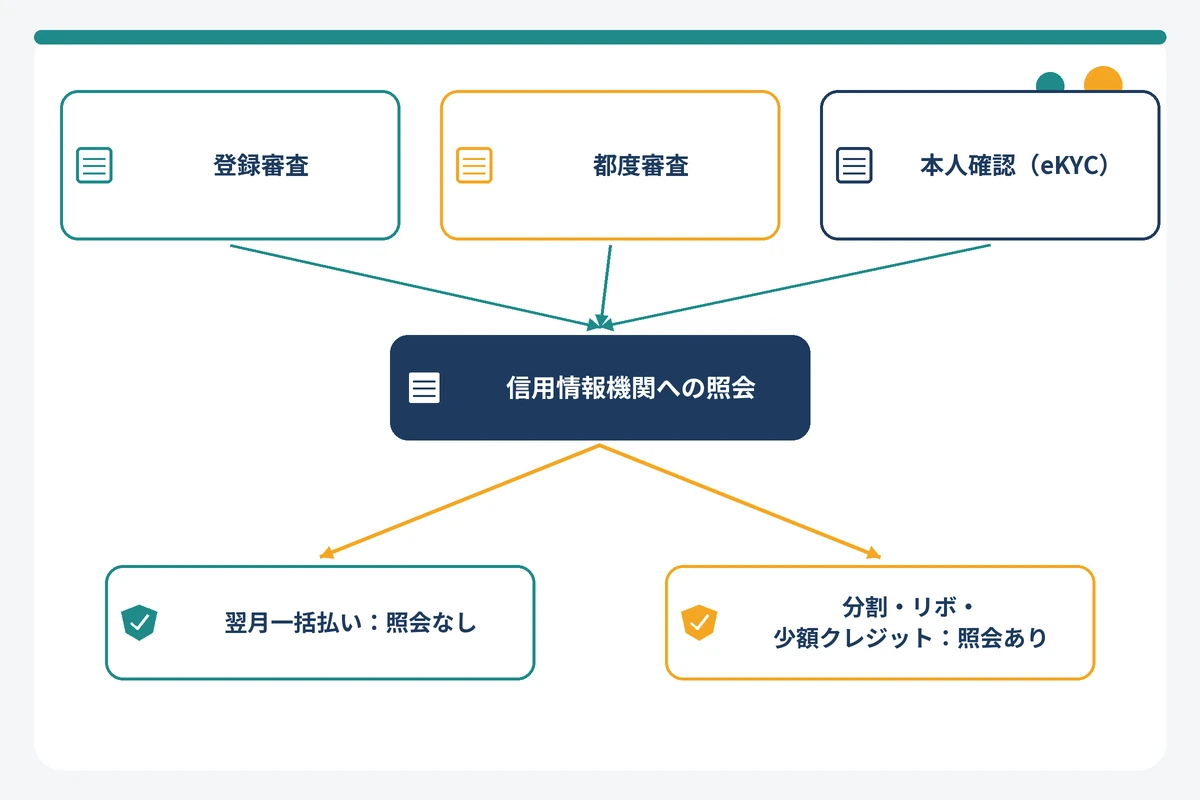
翌月一括払い(2か月未満)は割賦販売法の包括信用購入あっせんに当たらず、指定信用情報機関への照会義務がない
クレジットカードやリボ払いを規制する法律は割賦販売法です。この法律の「包括信用購入あっせん」の定義からは、「契約から2月を超えない範囲内であらかじめ定められた時期までに受領するもの」が除外されています(割賦販売法第2条3項1号)。つまり翌月一括払い(いわゆるマンスリークリア)の後払いは、割賦販売法の信用購入あっせん規制の対象外です。
割賦販売法の対象になる業者には、指定信用情報機関(CIC)の信用情報を照会・使用する義務があります。対象外の翌月一括払いには、この義務がありません。だからPaidyやatone、NP後払いのような翌月一括・請求書型の後払いは、信用情報機関を照会しない独自の与信審査で運営できるのです。
ただし注意点があります。金融庁は2025年4月2日に「立替サービスの貸金業該当性に関するQ&A」を公表し、少額・短期の立替でも実態次第では「貸付け」に当たり得るとしています。後払いが一律に規制の外にあるわけではなく、サービスごとに登録区分が異なります。この記事では各社が公式に明記している範囲だけを書き、断定できない部分は「公式に記載なし」と表記します。
登録審査・都度審査(決済ごと)・本人確認(eKYC)は別物。「本人確認なし」と「審査なし」を分けて考える
後払いアプリで「審査」と呼ばれるものは、実は3種類あります。
- 登録審査:アカウント作成や後払い機能の申込時に行う審査。ナッジカードやPayPayクレジット、アトカラの会員登録はここで本人確認と所定の審査があります。バンドルカードやatoneは電話番号とメールアドレスで登録でき、公式に案内されている審査は申込・注文ごとのものです。
- 都度審査(決済ごと・申込ごとの審査):後払いを使うたびに行う審査。ポチっとチャージは「お申し込みごとに審査」、あとばらいチャージは「申請毎にリアルタイム審査」、atoneは「ご注文ごとに審査」、NP後払いは「取引毎」です。登録できても、その日の申込が通らないことはあります。
- 本人確認(eKYC):犯罪収益移転防止法にもとづき、氏名・住居・生年月日などの本人特定事項を運転免許証やマイナンバーカードで確認する手続き。審査とは別物で、口座振替の設定、上限の引上げ、リアルカードの発行、分割払いの利用などで必要になります。
「本人確認なしで使える」は、この3番目が不要という意味です。本人確認がなくても1番目・2番目の審査はあります。逆に、本人確認をすると信用情報機関の照会が始まるサービスもあります。Paidyは本人確認なしの翌月あと払いには信用情報機関の記載がありませんが、本人確認済みの「ペイディプラス」や3・6・12回あと払いは申込時にCICへ照会し、契約内容・支払状況・延滞情報が登録されます。
2か月を超える分割・リボ・少額クレジットは信用情報機関への照会がある(割賦販売法・少額包括信用購入あっせん)
同じアプリでも、支払いを2か月より先に延ばす機能は割賦販売法の対象です。3回以上の分割、リボ払い、翌月払いを繰り延べるスキップ払いなどがこれに当たります。割賦販売法は2021年4月1日施行の改正で、極度額10万円以下の「登録少額包括信用購入あっせん業者」という区分を新設しました(施行令第24条)。この区分の業者にも指定信用情報機関の照会が義務づけられています。
各社の公式記載で、信用情報機関への照会・提供が明記されているのは次のとおりです。
- ペイディプラス・3・6・12回あと払い・あと払いプランApple専用:申込時にCICへ照会。契約内容・支払状況・延滞情報を登録(契約期間中および契約終了後5年以内)
- atoneプラス(分割払い):「利用実績と信用情報をもとに」審査。分割払いの支払状況をCICに提供。運営のネットプロテクションズは包括信用購入あっせん業(関東(包)第127号)に登録
- メルペイの定額払い:「定額払い契約中は、信用情報機関に信用情報が提供されます」と明記(翌月一括払いには記載なし)
- ナッジカード:CICに加盟し、支払能力調査のために照会・登録。2025年3月27日に認定包括信用購入あっせん業者((認)第4号)を取得
信用情報機関は3つあります。CICは割賦販売法と貸金業法の指定信用情報機関、JICCは貸金業法の指定信用情報機関、KSC(全国銀行個人信用情報センター)は銀行系の機関で、延滞などの一部の情報は機関どうしで交流(CRIN)されています。登録された延滞情報は、CICで契約終了後5年以内、JICC(2019年10月1日以降の契約)で契約終了後5年以内保有されます。「翌月払いだけを使う」か「分割やリボも使う」かで、信用情報への影響がまったく違う点は押さえておいてください。
審査の種類マトリクス(22サービス)
22サービスについて、登録時の審査・決済ごとの審査・本人確認・信用情報機関への照会の4項目を、各社の公式FAQ・利用規約の表現で整理しました。
| サービス | 登録時の審査 | 決済(申込)ごとの審査 | 本人確認の要否 | 信用情報機関への照会(公式記載) | 年齢条件 |
|---|---|---|---|---|---|
| バンドルカード ポチっとチャージ | 公式記載は申込ごとの審査のみ | あり(申込ごと・基準非公開) | 不要(初回に年齢確認) | 記載なし | 満18歳以上 |
| ワンバンク あとばらいチャージ | なし | あり(セブン銀行が申請ごとにリアルタイム審査) | 必要 | 記載なし | ジュニアカードは不可(18歳未満は保護者同意で登録) |
| Kyash イマすぐ入金 | なし(メールと携帯番号で発行) | あり(AGペイメントサービスのリアルタイム審査) | 不要(未完了でも申込可) | 記載なし | 18歳未満不可 |
| ultra pay ミライバライ | なし(電話番号認証のみ) | あり(AGペイメントサービスの審査) | 公式に記載なし | 記載なし | カード発行は年齢制限なし(未成年は保護者同意) |
| Vプリカ 後払いチャージ | なし(会員登録) | あり(申込ごと・内容非開示) | 不要(未済は上限3万円) | 記載なし | 18歳以上70歳未満 |
| Vマネー 後払いでチャージ | なし | あり(Paidyの審査) | 不要 | 記載なし | 成年または保護者の事前同意 |
| Paidy 翌月あと払い | なし(メールと携帯番号) | あり(購入の都度、与信審査) | 不要(プラス・分割は必要) | 本人確認なしの翌月あと払いは規約に記載なし。ペイディプラス等はCIC照会あり | 18・19歳は同意不要。未成年は法定代理人の同意 |
| atone 翌月払い | なし(SMS認証) | あり(注文ごと) | 任意(コード決済は必須) | 翌月払いは記載なし。atoneプラス分割はCICに提供 | 年齢制限なし(未成年は親権者同意、年齢別上限) |
| メルペイのクレジット | あり(利用適否の判断) | —(上限内で利用) | 本人情報の登録が必要 | 翌月一括は記載なし。定額払いは提供あり | 18歳未満不可 |
| アトカラ | 会員登録時にあり(都度利用は不要) | あり(所定の審査) | 会員登録時に必要 | 記載なし | 会員登録は満18歳以上(高校生除く) |
| PAY IDあと払い | なし | あり(注文ごとに与信審査) | 不要 | 記載なし | 未成年は法定代理人の同意 |
| NP後払い | なし(会員登録不要) | あり(取引ごとに独自の与信審査) | 不要 | 記載なし | 公式に明示なし |
| GMO後払い | なし | あり(注文ごと) | 不要(高額時に確認あり) | 記載なし | 公式に明示なし |
| DSK後払い | なし | あり(所定の与信審査) | 不要(状況により電話確認) | 記載なし | 公式に明示なし |
| d払い 電話料金合算払い | 回線契約が前提(審査の明示なし) | —(限度額内) | 回線契約時に済み | 記載なし | 19歳までは上限1万円/月 |
| auかんたん決済 | 回線契約が前提 | —(限度額内) | 回線契約時に済み | 記載なし | 18〜19歳は最大5万円/月 |
| ソフトバンクまとめて支払い | 回線契約が前提(SBペイメントサービスが与信) | —(限度額内) | 回線契約時に済み | 記載なし | 12歳未満2,000円/20歳未満2万円/20歳以上10万円 |
| ナッジカード | あり(最短数分〜即日) | —(与信枠内) | 必要(マイナンバーカード等) | CICに照会・登録(公式明記) | 満18歳以上(高校生含む) |
| PayPayクレジット | あり(PayPayカードの審査) | —(利用可能額内) | 必要(未完了は10万円/24時間) | 公式ページに記載なし(クレジットカードの入会審査) | 公式で未確認 |
| ファミペイ翌月払い | あり(所定の審査) | —(枠内) | 上限引上げ時に必要 | 記載なし | 18歳以上 |
| みんなの銀行 Cover | あり(年収のみのかんたん審査) | —(自動立替) | 必要(口座開設) | 記載なし | 20歳以上で収入がある方 |
| Oliveフレキシブルペイ クレジットモード | あり | — | 必要(口座開設) | 公式ページに記載なし(クレジットカードの入会審査) | 18歳以上 |
※2026年9月2日 編集部調べ。「記載なし」は各社の公式FAQ・規約に信用情報機関への照会・登録の記述がないことを示し、「照会しない」と各社が明言しているわけではありません。最新の条件は公式サイトで確認してください。
カードローン・キャッシングに「審査なし」は存在しない(貸金業法・金融庁・日本貸金業協会の注意喚起/ヤミ金の手口)
後払いと違い、お金そのものを借りる貸金には必ず審査があります。貸金業法第13条は貸金業者に返済能力の調査を義務づけ、個人向けの貸付では指定信用情報機関(CIC・JICC)の信用情報を使うことを求めています。さらに第13条の2の総量規制で、貸金業者からの借入は年収の3分の1までに制限されます。
貸金業法第16条2項は、「返済能力がない者を対象として勧誘する旨の表示」や「借入れが容易であることを過度に強調」する広告を禁止しています。つまり登録業者は「審査なし」「ブラックOK」と広告できません。そう宣伝している時点で、無登録のヤミ金である可能性が高いと考えてください。無登録で貸金業を営むと、貸金業法第47条で10年以下の拘禁刑もしくは3,000万円以下の罰金(または併科)です。
日本貸金業協会は、SNSの個人間融資、給与ファクタリング、偽装ファクタリング、融資保証金詐欺、後払い現金化を悪質業者の手口として挙げています。「金融ブラックOK」「借金ではありません」「今すぐ現金」が典型的な誘い文句です。業者が登録貸金業者かどうかは、金融庁の登録貸金業者情報検索サービスで確認できます。
なお、後払いチャージ型(ポチっとチャージ・あとばらいチャージ・イマすぐ入金・ミライバライ)は、各社が「入金額の立替払いサービス」と説明しており、貸金業の融資とは別の仕組みです。この記事でも「借入」「融資」とは書かず、立替払いとして扱います。
後払い決済・アプリの4タイプと向いている人(チャージ型/翌月払い型/請求書型/キャリア決済型)
後払いサービスは仕組みで4タイプに分かれます。使える場所・手数料のかかり方・上限がタイプごとに大きく違うので、先に自分に合うタイプを絞ってから個別サービスを見ると迷いません。
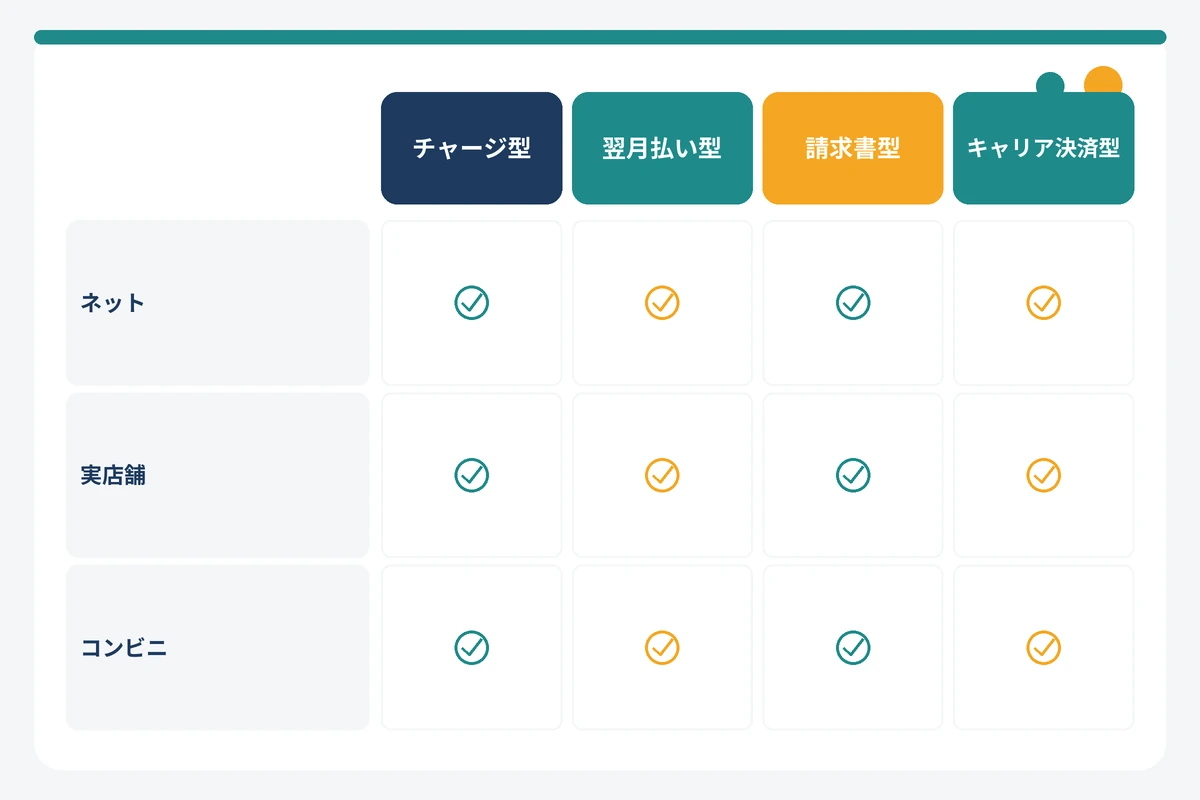
チャージ型(後払いでVisaプリペイドに入金):ネットも実店舗も使えるが都度手数料がかかる
アプリのVisaプリペイドカードに、後払いで残高をチャージする「後払いチャージ」のタイプです。「審査なしの後払いチャージ」「審査なしで作れる後払いカード」として探されるのは主にこのタイプで、信用情報機関への照会は各社とも公式に記載がなく、立替を行う提供事業者の独自審査で使えます。バンドルカード(ポチっとチャージ)、ワンバンク(あとばらいチャージ)、Kyash(イマすぐ入金)、ultra pay(ミライバライ)、Vプリカ(後払いチャージ)、Vマネー(後払いでチャージ)が該当します。チャージした残高はVisa加盟店ならネットでも実店舗でも使え、対応するサービスならGoogle PayやApple Payに登録してタッチ決済もできます(対応状況はサービスごとに異なります)。
弱点は手数料です。1回のチャージごとに金額帯別の手数料がかかり、1万円なら500〜650円、5万円なら1,800〜1,830円です。支払期限は翌月末で、期限内に払っても手数料は戻りません。バンドルカード・ワンバンク・Kyash・ultra payでは、立替を行うのはセブン銀行・Gardia・AGペイメントサービスといった提供事業者で、アプリ運営会社自身ではありません。使える場所の広さを優先し、手数料を「使える場所を買うコスト」と割り切れる人に向いています。バーチャルカード(カード番号型)そのものの選び方は、審査なしで後払いできるバーチャルカードの選び方で詳しく解説しています。
翌月払い型(ID決済・アプリ決済):加盟店限定だが手数料が安い、口座振替なら無料のことが多い
加盟店の決済画面でメールアドレスと携帯番号を入力し、当月分を翌月にまとめて払うタイプです。Paidy、atone、メルペイのクレジット(翌月一括)、アトカラ、PAY IDあと払いが該当します。手数料は「決済ごと」ではなく「請求月ごと」にかかり、Paidyは口座振替なら無料、コンビニ払いは390円。atoneは口座振替99円、コンビニ端末・電子バーコード249円です。
チャージ型より圧倒的に安く済む一方、使えるのは加盟店だけです。Paidyは70万店以上、atoneはQoo10・無印良品・GRLなどのネットショップに加え、利用実績に応じて大手コンビニ・ドラッグストアのコード決済が使えます。ネット通販が中心で、手数料をなるべく払いたくない人に向いています。
請求書型(EC専用の後払い決済):商品到着後にコンビニ払い、上限55,000円が目安
ネットショップで注文し、商品が届いてから同封または別送の請求書でコンビニなどで払うタイプです。NP後払い、GMO後払い、DSK後払いが該当し、会員登録もアプリも不要です。上限はいずれも未払い分の累計55,000円(税込)、支払期限は請求書発行から14日(DSK後払いは請求書記載の期限)です。
与信はネットプロテクションズやGMOペイメントサービスなど決済会社が取引ごとに行い、信用情報機関の照会は規約に記載がありません。ただし同じ決済会社のサービス間で未払いがあると影響することがあります(atoneの利用状況がNP後払いの審査に影響する場合がある、と公式FAQに記載)。アプリを入れたくない人、商品を確認してから払いたい人に向いています。
キャリア決済型:携帯料金と合算、回線契約と年齢で上限が変わる
スマホの通信料金と一緒に翌月以降に請求されるタイプです。d払い(電話料金合算払い)、auかんたん決済、ソフトバンクまとめて支払い(ワイモバイルまとめて支払い)が該当します。申込時の本人確認書類の提出はなく回線契約があれば使えますが(ソフトバンクはSBペイメントサービスが与信判断、ドコモ・KDDIは契約・支払状況で限度額を設定)、上限は年齢と契約期間で決まります。d払いは19歳まで最大1万円/月、20歳以上でも契約1〜3か月は最大1万円、6か月目以降で最大10万円/月。ソフトバンクは20歳未満2万円、20歳以上10万円が月の上限です。
ソフトバンクカード(Visaプリペイド)にはまとめて支払いでチャージでき、1回1,000〜50,000円・手数料無料です。d払いはネットの対応ストアと街のd払い加盟店で使えます。携帯料金の支払い遅れがあると利用制限がかかる点と、上限が携帯料金の支払い状況で個別に変わる点に注意してください。
(参考)審査ありの少額クレジット型:信用情報照会あり、上限は審査で個別
ナッジカード、PayPayクレジット、ファミペイ翌月払い、みんなの銀行Cover、Oliveフレキシブルペイ(クレジットモード)は、本人確認と所定の審査を経て枠が設定されるクレジット型です。ナッジはCICへの照会を公式に明記しており、クレジットカードであるPayPayクレジットやOliveも入会審査があります。「審査なし」ではありませんが、翌月一括なら手数料無料の会社が多く、枠が広い点が長所です。勤務先や年収を入力しないナッジカードのように、申込時の入力項目が少ないものもあります。
タイプ別の審査・手数料・使える場所・上限の比較表
| タイプ | 該当サービス | 審査・本人確認 | 手数料のかかり方 | 使える場所 | 上限の目安 |
|---|---|---|---|---|---|
| チャージ型 | バンドルカード/ワンバンク/Kyash/ultra pay/Vプリカ/Vマネー | 申込ごとに提供事業者が審査。本人確認はワンバンクが必須(ultra pay・Vマネーは公式記載なし) | チャージ1回ごとに金額帯別(1万円で300〜650円) | Visa加盟店(ネット・実店舗)、Google Pay/Apple Pay | 1回3,000〜50,000円(ultra payは3万円、Vマネーは29,000円) |
| 翌月払い型 | Paidy/atone/メルペイのクレジット/アトカラ/PAY IDあと払い | 注文ごとに独自審査。本人確認は任意(分割・コード決済で必要) | 請求月ごと。口座振替は無料〜99円、コンビニは249〜390円 | 各社の加盟店(ネット中心、一部コード決済) | Paidy・メルペイは非公開、atoneは5万円基準、アトカラ・PAY IDは55,000円 |
| 請求書型 | NP後払い/GMO後払い/DSK後払い | 取引ごとに与信審査。本人確認不要 | 支払方法による手数料なし(加盟店設定の後払い手数料がある場合あり) | 導入ネットショップのみ | 累計55,000円(税込) |
| キャリア決済型 | d払い/auかんたん決済/ソフトバンクまとめて支払い | 回線契約が前提。追加の本人確認なし | 原則なし(ソフトバンクカードへのチャージは無料) | 対応ストア、各キャリアの決済加盟店 | 20歳以上で最大10万円/月(契約期間・年齢で変動) |
| 少額クレジット型(審査あり) | ナッジ/PayPayクレジット/ファミペイ翌月払い/Cover/Olive | 本人確認+所定の審査(ナッジはCIC照会を明記) | 翌月一括は無料が中心。ナッジのリボ手数料は実質年率18.25%、ファミペイのスキップ払いは実質年率18.0%(他社の分割・リボは公式で確認) | Visa・PayPay・FamiPay加盟店など広い | 審査で個別(Coverは最大5万円) |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
審査なし(信用情報照会なし)で今すぐ使える後払いアプリ・後払い決済【タイプ別17選】
ここからは、信用情報機関への照会を伴わない独自審査で使える17サービスを、タイプ別に同じフォーマットで解説します。各サービスの表は運営・審査・本人確認・年齢・上限・手数料・支払期限・使える場所・遅れた場合の9項目で統一しました。いずれも2026年9月2日時点で新規申込を受け付けているサービスだけを掲載しています。
登録から使えるまでの流れと所要時間(公式記載の目安)
「今日中に使えるか」は、登録に必要なものと本人確認の要否でほぼ決まります。各社が公式に示している所要時間と審査のタイミングだけを一覧にしました(編集部による実測は行っていません)。本人確認が不要で、登録直後に申込・注文ごとの審査が走るサービスほど、使い始めまでが短くなります。
| サービス | 登録に必要なもの | 公的書類の本人確認 | 公式が示す所要時間・審査のタイミング | 補足 |
|---|---|---|---|---|
| バンドルカード ポチっとチャージ | 氏名・生年月日・メールアドレス・電話番号+SMS認証(初回のみ年齢確認) | 不要 | 所要時間の公式記載なし。申込ごとに審査 | 年齢確認は通信キャリアの契約情報等で実施 |
| ワンバンク あとばらいチャージ | 登録+バーチャルカード発行(公式「最短1分で発行」)+本人確認 | 必要 | 申請ごとにセブン銀行がリアルタイム審査 | 本人確認が完了するまで申請できない |
| Kyash イマすぐ入金 | Kyash Card Virtualをメールアドレスと携帯番号で発行(公式「最短1分」)→氏名・メール・電話番号を登録 | 不要(未完了でも申込可) | リアルタイム審査 | アプリの表示額は目安で、審査により入金できない場合あり |
| ultra pay ミライバライ | 電話番号認証でカード発行(登録審査なし)→アカウント情報の全項目を入力 | 公式記載なし | 所要時間の公式記載なし。AGペイメントサービスが審査 | — |
| Vプリカ 後払いチャージ | Vプリカ会員登録(18歳以上70歳未満) | 不要(書類不要) | 申込ごとに審査。所要時間の記載なし | 本人確認未済は上限3万円 |
| Paidy 翌月あと払い | メールアドレスと携帯電話番号(SMS 4桁認証) | 不要 | 購入の都度、その場で与信審査 | ペイディプラス(本人確認)は「最短5分で完了」、結果は通常数分以内 |
| atone 翌月払い | 携帯番号とメールアドレス(SMS 6桁認証) | 任意 | 注文ごとに審査 | 実店舗コード決済用の本人確認は「審査完了の目安は最短5分」 |
| アトカラ | 都度利用は携帯電話番号とメールアドレス(SMS認証)。会員登録は本人確認+所定の審査 | 都度利用は不要 | 会員登録の審査は最短当日〜最大4営業日(結果はメール) | 会員登録なしでも累積55,000円まで |
| NP後払い/GMO後払い/DSK後払い/PAY IDあと払い | 会員登録不要。注文時に支払方法として選ぶ | 不要 | 取引(注文)ごとに与信審査 | GMOは高額・多数注文時、DSKは状況により本人確認あり |
| d払い 電話料金合算払い | ドコモ回線契約+spモード・ahamoなどのISP契約 | 回線契約時に済み | 追加の審査記載なし。初期設定は1万円/月 | 新規契約・名義変更直後は約2〜3か月利用できない場合あり |
| ソフトバンクまとめて支払い | ソフトバンク・LINEMO回線契約 | 回線契約時に済み | ソフトバンクカードへのチャージは申込不要・初回のみ同意 | 携帯料金の支払方法が口座振替またはクレジットカード・請求代行であること |
| ナッジカード | 氏名・生年月日・住所・電話番号・職業・利用目的・暗証番号+本人確認書類 | 必要 | 「審査結果は原則、最短数分〜即日でアプリ上へ反映」(公式「最短発行3分」) | プラスチックカードは審査完了後約4営業日で書留郵送 |
| ファミペイ翌月払い | ファミペイアプリで申込(18歳以上・所定の審査) | 上限引上げ時に実施 | 申込当日から利用可 | — |
| メルペイのクレジット | 本人情報の登録 | 自動引落し設定時に必要 | 所要時間の公式記載なし | 定額払いの審査は通常1〜2日 |
| みんなの銀行 Cover | 口座開設+プレミアムサービス加入 | 必要(口座開設) | 「年収のみのかんたん審査」。所要時間の記載なし | — |
※2026年9月2日 編集部調べ(各社公式サイト・ヘルプの記載)。「最短」表記は公式の表現で、時間帯や申込状況により延びることがあります。最新の条件は公式サイトで確認してください。
バンドルカード(ポチっとチャージ)
後払いチャージ型の代表格です。アプリでVisaバーチャルカードを発行し、「ポチっとチャージ」で後払い残高を入金します。申込は氏名・生年月日・メールアドレス・電話番号の入力とSMS認証だけで、公的書類による本人確認は不要です。
| 運営・提供事業者 | アプリ運営は株式会社カンム。ポチっとチャージの立替払いはセブン銀行またはGardia株式会社(アプリ内に表示) |
| 審査と信用情報照会 | 「お申し込みごとに審査」。基準は非公開。信用情報機関の照会は公式に記載なし |
| 本人確認 | 不要(初回のみ通信キャリア情報等で年齢確認)。リアル+の発行時は必要 |
| 年齢 | 満18歳以上(2023年12月4日〜) |
| 申込可能額 | 1回3,000円〜上限額(最大50,000円)、1,000円単位。上限は利用・支払状況で個別設定 |
| 手数料(1回につき) | 3,000〜10,000円:510円/11,000〜20,000円:815円/21,000〜30,000円:1,170円/31,000〜40,000円:1,525円/41,000〜50,000円:1,830円 |
| 支払期限・方法 | 翌月末日まで。コンビニ・セブン銀行ATM・ネット銀行・銀行ATM(ペイジー)。分割不可 |
| 使える場所 | バーチャル:ネットのVisa加盟店/リアル(300〜400円・本人確認不要):国内Visa加盟店/リアル+(600〜700円・本人確認必要):国内外Visa加盟店。Google Pay対応 |
| 遅れた場合 | 期限超過後も支払可だが、規約に従いカードの利用を停止する場合あり |
向いている人:本人確認書類を用意せず、今日中にネットでも街でも使える残高が欲しい人。手数料は残高に含まれず別途支払う点と、月内は上限まで何度でも申し込める代わりに手数料も回数分かかる点に注意してください。リアルカードはガソリンスタンド・宿泊施設では使えません(リアル+は可)。
ワンバンク(旧B/43・あとばらいチャージ)
家計簿機能付きのVisaプリペイド「ワンバンク」(2025年3月24日にB/43から名称変更)の後払いチャージです。手数料体系はバンドルカードと同じですが、あとばらいチャージの利用には本人確認が必要です。バーチャルカードの発行にも本人確認が求められます。
| 運営・提供事業者 | 株式会社スマートバンク。あとばらいチャージの立替払いは株式会社セブン銀行(2024年6月11日〜) |
| 審査と信用情報照会 | 初回だけでなく申請ごとにセブン銀行がリアルタイムで審査。基準は非開示。信用情報機関の照会は公式に記載なし |
| 本人確認 | 必要(登録・カード発行・本人確認の3つが利用条件) |
| 年齢 | 登録は年齢制限なし(18歳未満は親権者の同意)。ジュニアカードではあとばらいチャージ不可 |
| 申込可能額 | 1回3,000円〜申請可能な上限(最大5万円)。上限はセブン銀行が利用状況に応じて設定 |
| 手数料(申請ごと) | 3,000〜10,000円:510円/11,000〜20,000円:815円/21,000〜30,000円:1,170円/31,000〜40,000円:1,525円/41,000〜50,000円:1,830円(2025年9月17日以降) |
| 支払期限・方法 | 入金した日の翌月末日まで一括。セブン銀行ATM・コンビニ(ファミリーマート・ローソン・ミニストップ・セイコーマート)・ペイジー・ネット銀行。ワンバンク残高からは払えない |
| 使える場所 | Visa加盟店。バーチャルカード(発行料0円)はApple Pay・Google PayのVisaタッチ決済で実店舗でも利用可 |
| 遅れた場合 | 延滞料 年率14.6%以下(1日あたり約0.04%)。セブン銀行から電話等で確認の場合あり |
向いている人:本人確認に抵抗がなく、Apple PayやGoogle Payのタッチ決済で実店舗でも使いたい人。月末に合計額が確定した後は、支払うまで再申請できません。別メニューの「あとばらいチャージ マイペース払い」は銀行口座への振込型で、審査主体も条件も異なります。
Kyash(イマすぐ入金)
Kyash Card Virtual(無料)はメールアドレスと携帯番号で最短1分で発行でき、「イマすぐ入金」で後払い残高を追加できます。公的書類による本人確認が完了していなくても申し込めると公式が明記しています。手数料は5段階で、バンドルカード・ワンバンクよりわずかに安い水準です。
| 運営・提供事業者 | 株式会社Kyash。イマすぐ入金の立替払いはAGペイメントサービス株式会社(旧AGミライバライ) |
| 審査と信用情報照会 | 氏名・メールアドレス・電話番号の登録でリアルタイム審査。基準はAGペイメントサービスが非開示。信用情報機関の照会は公式に記載なし |
| 本人確認 | 不要(未完了でも申込可)。Kyash Card(900円)の発行には必要 |
| 年齢 | 18歳未満は利用不可 |
| 申込可能額 | 3,000〜50,000円、1,000円単位。本人確認状況と利用状況に応じた額がアプリに表示(目安) |
| 手数料 | 3,000〜10,000円:500円/11,000〜20,000円:800円/21,000〜30,000円:1,150円/31,000〜40,000円:1,500円/41,000〜50,000円:1,800円(例:10,000円申込→10,500円支払) |
| 支払期限・方法 | 入金月の翌月末まで。Kyashマネー残高(本人確認済のみ)・コンビニ(ローソン・ファミリーマート・ミニストップ・セイコーマート)・口座引落し。支払完了まで新規申込不可 |
| 使える場所 | 国内外のVisa加盟店。Apple Pay登録でVisaのタッチ決済(QUICPay+は2025年8月31日で終了)。銀行口座への出金は不可 |
| 遅れた場合 | 遅延損害金 {(入金額×14.6%)÷365}×延滞日数。一部サービスが一時的に制限。未払いのまま退会不可 |
向いている人:手数料を少しでも抑えてチャージ型を使いたい人、iPhoneのタッチ決済で実店舗でも使いたい人。QUICPayとしては使えなくなったので、「KyashをQUICPayで」という古い情報には注意してください。
ultra pay(後払い・ミライバライ)
電話番号認証だけで発行できるVisaプリペイドに、最大3万円を後払いチャージ
ultra payカードは年齢制限なし・電話番号認証のみ・登録審査なしで発行できるVisaプリペイドです。後払いチャージ「ミライバライ」は、旧「こんど払い by GMO」に代わる現行サービスで、AGペイメントサービスが提供します。1回の上限が3万円と他のチャージ型より低い代わりに、2,000円から申し込めます。
| 運営・提供事業者 | 株式会社Yeny(前払式支払手段〔第三者型〕関東財務局長第00727号)。ミライバライはAGペイメントサービス株式会社 |
| 審査と信用情報照会 | AGペイメントサービスの審査あり(アカウント情報の全項目入力が必要)。内容非開示。信用情報機関の照会は公式に記載なし |
| 本人確認 | カード発行は電話番号認証のみ。ミライバライ利用時の本人確認要否は公式に記載なし |
| 年齢 | カード発行は年齢制限なし(未成年は保護者の同意)。ミライバライの年齢下限は公式に記載なし |
| 申込可能額 | 2,000〜30,000円/回、1,000円単位。同一支払期限内で複数回可 |
| 手数料(税込) | 2,000〜5,000円:550円/6,000〜10,000円:650円/11,000〜15,000円:950円/16,000〜20,000円:1,100円/21,000〜30,000円:1,500円(例:2,000円申請→2,550円支払) |
| 支払期限・方法 | 利用日の翌月末日まで。コンビニ(ファミリーマート・ローソン・ミニストップ・セイコーマート)のマルチメディア端末で発券して店頭払い。キャンセル不可 |
| 使える場所 | でじなカード(無料):オンラインのVisa加盟店/そとなカード(500円):国内Visa加盟店(磁気ストライプ決済専用) |
| 遅れた場合 | 遅延損害金 {(支払額×14.6%)÷365}×延滞日数。一部サービス一時制限 |
向いている人:数千円の少額だけ後払いしたい人。ただし1万円あたりの手数料は650円と他社より高めなので、金額が大きいならバンドルカードやKyashのほうが割安です。
Vプリカ(後払いチャージ)
ライフカードのネット専用Visaプリペイド「Vプリカ」が2025年3月6日に始めた後払いチャージです。「18歳以上70歳未満の会員であれば書類不要で申込できる」と公式が明記しており、本人確認が済んでいなくても上限3万円まで使えます。手数料はKyashと同水準です。
| 運営 | ライフカード株式会社 |
| 審査と信用情報照会 | 「お申込みごとに審査を実施」。審査内容は本人にも案内しない。信用情報機関の照会は公式に記載なし |
| 本人確認 | 書類不要で申込可。本人確認未済のVプリカ・Vプリカリアルは上限30,000円 |
| 年齢 | 18歳以上70歳未満 |
| チャージ額 | 3,000〜50,000円(本人確認未済は30,000円まで) |
| 手数料(販売金額−チャージ額) | 3,000〜10,000円:500円/11,000〜20,000円:800円/21,000〜30,000円:1,150円/31,000〜40,000円:1,500円/41,000〜50,000円:1,800円 |
| 支払期限・方法 | 後払いチャージした月の翌月末までにコンビニで支払い |
| 使える場所 | ネットのVisa加盟店(Vプリカはネット専用プリペイド) |
| 遅れた場合 | 公式ページに記載なし(公式サイトで確認してください) |
向いている人:ネット決済専用でよく、すでにVプリカを持っている人。実店舗では使えないので、街で使うならバンドルカードかワンバンクを選んでください。
Vマネー(後払いでチャージ)
Vポイントアプリの電子マネー「Vマネー」に、Paidy翌月払いを使って後払いでチャージする仕組みです。チャージ額に関係なく1回300円(税込)のシステム手数料で、チャージ型の中では手数料の負担が軽い一方、上限は29,000円です。決済と審査はPaidyが行います。
| 運営・決済 | CCCライフパートナーズ株式会社(Vマネー)。決済はPaidy翌月払い |
| 審査と信用情報照会 | 株式会社Paidyの審査結果により利用不可の場合あり。信用情報機関の照会は公式に記載なし |
| 本人確認 | 公式ページに記載なし(Paidy翌月払いはメールと携帯番号で利用可) |
| 年齢 | 成年、または未成年は保護者の事前同意。SMS受信環境が必要 |
| チャージ額 | 3,000〜29,000円、1,000円単位(チャージ後残高が30,000円を超える場合は不可)。キャンセル・返金不可 |
| 手数料 | 1回につきシステム手数料300円(税込)+Paidyの支払手数料(口座振替無料/コンビニ払い最大390円/銀行振込は振込手数料) |
| 支払期限・方法 | Paidyの請求に従い翌月27日まで(公式ページ内に旧表記が残るため、請求画面で必ず確認) |
| 使える場所 | Vマネー加盟店。月間利用額200円につきVポイント1ポイント |
| 遅れた場合 | 公式ページに記載なし(Paidyの規約に準拠) |
向いている人:Vマネー加盟店をよく使い、口座振替のPaidyアカウントを持っている人。300円+口座振替無料なら1万円チャージで3.0%と、チャージ型の中で最も安く済みます。
▶ Vマネー後払いでチャージの公式ページで最新条件を確認する
Paidy(ペイディ)
メールアドレスと携帯電話番号だけで、Amazon・Qoo10など70万店以上の加盟店で使える翌月払いの代表格です。本人確認なしの「翌月あと払い」は規約に信用情報機関への照会・登録の記載がなく、購入の都度、Paidy独自の与信審査が行われます。支払期限は2024年6月利用分から翌月27日に変わりました(旧「翌月10日」は古い情報です)。
| 運営 | 株式会社Paidy |
| 審査と信用情報照会 | 「利用金額、利用履歴、その他の事情を踏まえた当社の与信審査」(購入の都度)。結果は非開示。本人確認なしの翌月あと払いは規約に信用情報機関の記載なし。ペイディプラス・3・6・12回・Apple専用はCIC照会あり |
| 本人確認 | 翌月あと払いは不要。3・6・12回あと払いと利用可能枠の表示にはペイディプラス(運転免許証/マイナンバーカード+顔写真)が必要 |
| 年齢 | 18・19歳は親権者の同意なしで利用可。未成年は法定代理人の同意が必要(ペイディプラス・Apple専用は未成年不可) |
| 利用上限 | 公式非公開。ペイディプラスの審査後にアプリで自分の枠を確認可 |
| 手数料 | 口座振替:無料/銀行振込:振込手数料実費/コンビニ払い:390円(税込・請求ごと)。3・6・12回は口座振替・銀行振込なら分割手数料無料 |
| 支払期限・方法 | 月末締め、翌月1〜5日に請求案内、翌月27日まで(口座振替は27日引落し)。「すぐ払い」で当月中の支払いも可 |
| 使える場所 | Paidy加盟店70万店以上(Amazon、Qoo10など)。Apple Storeでは「あと払いプランApple専用」(最大36回・口座振替なら手数料0%) |
| 遅れた場合 | 遅延損害金 年14.6%+回収手数料250円(税込)。期日超過の未払いがあると新規決済は承認されない。期日延長は不可 |
向いている人:ネット通販中心で、口座振替にして手数料ゼロで使いたい人。3回あと払いなどの分割に進むと本人確認とCIC照会が入るので、「信用情報を見られたくない」目的なら翌月あと払いだけに留めてください。Paidyが使えない店向けに同じ使い勝手の別サービスを探すなら、ペイディみたいに使える後払いアプリを参考にしてください。
atone(アトネ)
NP後払いで知られるネットプロテクションズの会員制後払いです。携帯番号とメールアドレスのSMS認証で登録でき、年齢制限もありません(未成年は親権者同意で、15歳未満1万円・15〜17歳2万円・18〜19歳5万円が上限の目安)。上限は「50,000円を基準に会員ごとに設定」され、期限内の支払いを続けると上がり、遅れると下がります。
| 運営 | 株式会社ネットプロテクションズ(包括信用購入あっせん業 関東(包)第127号。加入指定信用情報機関はCIC) |
| 審査と信用情報照会 | 「ご注文ごとに審査」。基準・理由は非開示。翌月払いについては規約・FAQに信用情報機関の照会・登録の記載なし。atoneプラス(分割払い)のみCICに提供 |
| 本人確認 | 任意(上限増額を約束するものではない)。実店舗のコード決済・アプリ専用カードの利用には必須(最短5分) |
| 年齢 | 制限なし。未成年は親権者の同意(登録時チェック) |
| 利用上限 | 50,000円を基準に個別設定(累計)。注文ごとに審査 |
| 手数料(2026年9月請求分〜・税込) | コンビニ端末・銀行ATM(Pay-easy):249円/電子バーコード:249円/はがき請求書:349円/口座振替:99円。請求がある月だけ発生 |
| 支払期限・方法 | 月末締め、翌月3営業日以内に請求確定。コンビニ端末・電子バーコードは翌月10日、はがきは20日、口座振替は27日 |
| 使える場所 | ネットショップ(Qoo10・無印良品・GRLなど)。利用実績に応じて大手コンビニ・ドラッグストアのコード決済(本人確認必須) |
| 遅れた場合 | 上限額が下がる場合あり。期限超過の請求があるとオンライン決済不可。遅延損害金 年14.6%、長期化で延滞事務手数料100円(毎月10日・25日)、債権回収機関への委託の可能性 |
向いている人:過去の審査落ちや延滞が不安で、信用情報機関に関わらない翌月払いを探している人。ただし2026年9月請求分から手数料が209円→249円に上がり、口座振替も99円かかります。「口座振替なら無料」という古い情報に注意してください。会員登録なしで使える「つど後払い」(請求連絡から10日以内・コンビニ端末249円)もあります。
メルペイのクレジット(旧メルペイスマート払い・翌月一括)
メルカリアプリの後払いは、2026年4月13日から順次「メルペイのあと払い」から「メルペイのクレジット」に名称が変わりました(機能・手数料は不変)。当月の利用分を翌月末までに清算する翌月一括払いで、iD・コード決済・バーチャルカードで街でもネットでも使えます。翌月一括については信用情報機関への照会・提供の記載がなく、定額払い(年率18.0%)を契約したときだけ「信用情報機関に信用情報が提供」されます。
| 運営 | 株式会社メルペイ |
| 審査と信用情報照会 | 「ご利用に適さない可能性があると判断されたお客さま」は利用不可。上限の決定方法は非開示。翌月一括は信用情報機関の記載なし、定額払い契約中は提供あり |
| 本人確認 | 本人情報の登録が必要。自動引落しの設定には口座登録と本人確認が必要 |
| 年齢 | 18歳未満は利用不可(高校生は定額払いのみ不可) |
| 利用上限 | 非開示(自分で上限を設定可) |
| 清算手数料(税込) | 自動引落し・メルペイ残高:無料/コンビニ・ATM:2,000円未満220円、2,000〜15,000円未満330円、15,000〜20,000円未満440円、20,000〜26,000円未満550円、26,000〜35,000円未満660円、35,000〜40,000円未満770円、40,000〜45,000円未満880円、45,000円以上990円 |
| 支払期限・方法 | 翌月1日〜末日。自動引落しは6・11・16・21・26日から選択 |
| 使える場所 | メルカリ、iD加盟店、メルペイのコード決済加盟店、ネット決済(バーチャルカード) |
| 遅れた場合 | 遅延損害金 年14.6%(定額払い規約)。詳細は公式ヘルプで確認 |
向いている人:メルカリの売上金や残高と組み合わせて、コンビニなど実店舗でも後払いしたい人。残高や自動引落しで清算すれば手数料ゼロです。定額払いに切り替えると審査と信用情報の提供が発生するので、翌月一括のまま使うのが「審査なし」の範囲です。
アトカラ
GMOペイメントサービスと三井住友カードの共同ブランドの後払いです。携帯電話番号とメールアドレスの登録(SMS認証)だけで買い物ができ、当月分を翌月にまとめて払います。会員登録なしでも累積55,000円まで使え、会員登録(本人確認+所定の審査)をすると分割払いが使えるようになります。
| 運営 | GMOペイメントサービス株式会社×三井住友カード株式会社 |
| 審査と信用情報照会 | 所定の審査(会員登録は最短当日〜最大4営業日、結果はメール)。基準は非開示。信用情報機関の照会は公式に記載なし |
| 本人確認 | 都度利用は不要。会員登録には運転免許証またはマイナンバーカードで必要 |
| 年齢 | 会員登録は満18歳以上(高校生除く) |
| 利用上限 | 会員登録なし:累積55,000円(1回払いのみ)。会員は審査で個別 |
| 手数料 | 口座振替:無料/銀行振込:振込手数料は利用者負担/コンビニ払い:所定の手数料(金額は加盟店FAQで案内) |
| 支払期限・方法 | 請求確定通知は翌月3〜4日。コンビニ払い・銀行振込は翌月10日まで、口座振替は翌月27日。請求確定前の「すぐ払い」も可 |
| 使える場所 | アトカラ導入のネットショップ+QRコード読取による実店舗決済。Vポイントを1ポイント=1円で充当可 |
| 遅れた場合 | 公式ページに詳細記載なし(公式サイトで確認してください) |
向いている人:Vポイントを支払いに充てたい人、6回までの分割手数料無料(会員登録後)を使いたい人。コンビニ払いの手数料額は公式サイトに「所定の手数料」としか書かれていないため、支払前に請求画面で確認してください。
PAY IDあと払い
BASE加盟店で使える翌月払い。GMO後払いと合算で累計55,000円まで
ネットショップ作成サービスBASEの購入者アプリ「PAY ID」で使える後払いです。債権はGMOペイメントサービスに譲渡され、注文ごとに与信審査が行われます。上限はGMO後払いの利用分と合わせて累計55,000円(税込)です。
| 運営 | BASE株式会社(債権譲渡先:GMOペイメントサービス株式会社) |
| 審査と信用情報照会 | 注文ごとに与信審査(基準非公開)。信用情報機関の照会は公式に記載なし |
| 本人確認 | 不要 |
| 年齢 | 未成年は法定代理人の同意 |
| 利用上限 | GMO後払い分と合わせて累計55,000円(税込)。一部店舗で異なる場合あり |
| 手数料 | コンビニ払い:請求ごとに350円/口座振替:無料 |
| 支払期限・方法 | コンビニ払いは毎月1〜10日、口座振替は毎月27日。期日変更・期日前払いは不可 |
| 使える場所 | PAY IDあと払いに対応するBASEのネットショップ |
| 遅れた場合 | 公式ヘルプで確認してください |
向いている人:BASEで作られた個人ショップやブランド公式ショップをよく使う人。口座振替なら手数料無料です。
NP後払い
請求書型の代表的なサービスで、加盟店は約17.9万店(2026年3月31日時点)。会員登録もアプリも不要で、注文時に「NP後払い」を選ぶだけです。商品が届いたあとに請求書が届き、コンビニ・銀行・郵便局・スマホ決済で支払います。与信は取引ごとにネットプロテクションズが独自に行い、規約に信用情報機関の記載はありません。
| 運営 | 株式会社ネットプロテクションズ |
| 審査と信用情報照会 | 「取引情報をもとに独自の与信審査」「審査は取引毎」。理由の開示義務なし。信用情報機関の照会は規約に記載なし。atoneの利用状況が審査に影響する場合あり |
| 本人確認 | 不要 |
| 年齢 | 規約に明示なし |
| 利用上限 | 55,000円(税込)。複数店舗の未払い合計が上限(購入店により異なる場合あり) |
| 手数料 | ドラッグストア・コンビニ・スマホ請求書支払い・郵便局は支払方法による手数料なし。銀行振込は振込手数料が利用者負担。後払い手数料を購入者負担にするかは加盟店の設定 |
| 支払期限・方法 | 請求書の発行から14日間 |
| 使える場所 | NP後払い導入のネットショップ(約17.9万店) |
| 遅れた場合 | 遅延損害金 年14.6%。延滞事務手数料297円(税込)×最大3回(請求書発行から30日・50日・70日後)。期限超過で一時利用不可の可能性 |
向いている人:アプリを入れずに、商品を確認してから払いたい人。ネットプロテクションズのサービス(atone・NP後払い)は利用状況が相互に影響し得るため、どちらかで未払いがあると他方も使えなくなる可能性があります。
GMO後払い
GMOペイメントサービスの請求書型後払いです。仕組みはNP後払いとほぼ同じで、累計55,000円(税込)・請求書発行から14日が基本条件です。「ゆるパル払い」の利用分も同じ累計枠に含まれます。
| 運営 | GMOペイメントサービス株式会社 |
| 審査と信用情報照会 | 注文ごとに与信審査。基準・理由は非開示。信用情報機関の照会は記載なし |
| 本人確認 | 不要(高額・短期に多数注文する場合は本人確認あり) |
| 年齢 | 公式に明示なし |
| 利用上限 | 累計55,000円(税込)。他店分・ゆるパル払い分も累計 |
| 手数料 | コンビニ:無料/銀行:振込手数料は利用者負担 |
| 支払期限・方法 | 請求書発行から14日。コンビニ・銀行 |
| 使える場所 | GMO後払い導入のネットショップ |
| 遅れた場合 | 回収事務手数料297円(税込)×最大3回(合計891円)。請求書発行ごとに加算 |
向いている人:NP後払いを導入していないショップで請求書型を使いたい人。PAY IDあと払いと上限を共有する点に注意してください。
DSK後払い
電算システムグループのDSKペイメントが提供する請求書型後払いです。未払い分の合計55,000円(税込)が上限で、支払期限は請求書に記載された日まで。コンビニのほかスマホアプリ決済にも対応しています。
| 運営 | 株式会社DSKペイメント(電算システムグループ) |
| 審査と信用情報照会 | 所定の与信審査。基準・理由は非開示。信用情報機関の照会は記載なし |
| 本人確認 | 不要(高額・繰り返し注文時は電話等で本人確認の場合あり) |
| 年齢 | 公式に明示なし |
| 利用上限 | 未払い分合計55,000円(税込) |
| 手数料 | 公式ページに記載なし(請求書で確認) |
| 支払期限・方法 | 請求書記載の期限まで。コンビニ・スマホアプリ決済 |
| 使える場所 | DSK後払い導入のネットショップ |
| 遅れた場合 | 遅延事務手数料 再請求1回297円(税込)×最大3回(891円、2026年3月1日以降の注文) |
向いている人:利用するショップがDSK後払いを採用している人。手数料や期限は請求書に記載されるので、届いたらすぐ確認してください。
d払い(電話料金合算払い)
ドコモ回線(spモード・ahamoなどのISP契約)があれば、d払いの支払いを月々の携帯料金と合算できます。公式ページに審査の明示はなく、限度額は年齢と契約期間、契約・支払状況で決まります。初期設定は1万円/月で、20歳以上なら契約6か月目以降に最大10万円/月まで自分で引き上げられます(1,000円単位)。
| 運営 | 株式会社NTTドコモ |
| 審査と信用情報照会 | 審査の明示なし。契約状況・利用状況・支払状況に応じてドコモが限度額を設定。信用情報機関の照会は記載なし |
| 本人確認 | ドコモ回線契約が前提(回線契約時に済み) |
| 年齢・限度額 | 19歳まで:最大1万円/月。20歳以上:契約1〜3か月 最大1万円、4〜5か月 最大3万円、6か月目以降 最大10万円/月(2023年7月1日改定) |
| 初期設定 | 1万円/月。新規契約・名義変更時は約2〜3か月利用できない場合あり |
| 手数料 | 公式ページに記載なし |
| 支払期限・方法 | 売上情報到着月の翌月の携帯料金と合算請求 |
| 使える場所 | d払い対応のネットストア、街のd払い加盟店(dポイントクラブランクに応じ最大4.0%還元) |
| 遅れた場合 | 携帯料金の支払遅延で利用制限の可能性 |
向いている人:ドコモ回線を6か月以上使っていて、月10万円までの枠を手数料なしで使いたい人。回線がないと電話料金合算払いは選べません(dカードや残高払いになります)。
auかんたん決済(au PAY)
au回線の通信料金と合算して支払うキャリア決済です。限度額は「お客さまごとに異なり、契約中の通信ブランドや支払状況、利用状況に応じて変動」し、最大10万円/月。18〜19歳は2022年10月1日から最大5万円に引き上げられました。20歳以上の基本限度額は加入年月にかかわらず1万円/月から始まり、KDDIの基準で変動します。
| 運営 | KDDI株式会社 |
| 審査と信用情報照会 | KDDIの基準で限度額を設定。信用情報機関の照会は記載なし |
| 本人確認 | au回線契約が前提 |
| 年齢・限度額 | 18〜19歳:最大5万円/月。20歳以上:基本1万円/月から当社基準で1万〜10万円の範囲で変動 |
| 手数料 | 公式で未確認 |
| 支払期限・方法 | 通信料金と合算請求 |
| 使える場所 | auかんたん決済対応のネットストア・サービス(au PAY マーケットなど) |
| 上限の設定 | 当社設定の範囲内で自分で上限を設定可 |
| 遅れた場合 | 公式ページに記載なし(通信料金の支払遅延に準じる) |
向いている人:au回線を長く契約していて、ネットの対応ストアで使いたい人。年齢別の細かい上限や手数料は公式ページで確認できなかったため、au PAYアプリの設定画面で自分の上限を確認してください。
ソフトバンクまとめて支払い(ソフトバンクカード)
ソフトバンク・LINEMO回線の携帯料金と合算するキャリア決済です(ワイモバイルは「ワイモバイルまとめて支払い」)。月の上限は満12歳未満2,000円、満20歳未満2万円、満20歳以上10万円で、使用者情報が未登録だと20歳未満扱いになります。与信判断はSBペイメントサービスに契約情報が開示されて行われます。
キャリア決済の中で特徴的なのは、Visaプリペイドの「ソフトバンクカード」にまとめて支払いでチャージできる点です。1回1,000〜50,000円・手数料無料で、チャージ残高はVisa加盟店で使えるため、実質的に手数料ゼロの後払いチャージになります。
| 運営 | ソフトバンク株式会社(与信:SBペイメントサービス株式会社) |
| 審査と信用情報照会 | 契約内容・利用状況で当社が上限を設定。信用情報機関の照会は記載なし |
| 本人確認 | 回線契約が前提。ソフトバンクカードへのチャージは本人確認完了で1日100万円、未完了は30万円が上限 |
| 年齢・限度額 | 満12歳未満:最大2,000円/月、満20歳未満:最大20,000円/月、満20歳以上:最大100,000円/月 |
| ソフトバンクカードへのチャージ | 1回1,000〜50,000円・1,000円単位、手数料無料。携帯料金の支払方法が口座振替またはクレジットカード・請求代行であること |
| 手数料 | 無料 |
| 支払期限・方法 | 月々の携帯料金とまとめて請求 |
| 使える場所 | まとめて支払い対応ストア。ソフトバンクカード(入会金・年会費無料、リアルカード初回発行無料)はVisa加盟店、Apple Pay・Google Pay対応 |
| 利用不可の条件 | まとめて支払いの利用制限中、携帯料金の支払遅れ、本人が支払者でない場合など |
向いている人:ソフトバンク・LINEMO・ワイモバイル回線があり、手数料なしで実店舗でも使える後払い残高が欲しい20歳以上の人。チャージ型で毎回500円以上払っている人は、乗り換えで手数料を丸ごと節約できます。
▶ ソフトバンクまとめて支払いの公式サイトで最新条件を確認する
審査あり(信用情報照会あり)だが少額から使いやすい後払い・少額クレジット5選
「審査なし」を探している人の多くが、実際にはこちらも検討します。本人確認と所定の審査を通す代わりに、翌月一括なら手数料無料で、枠も広くなりやすいのがこのグループです。上位の比較記事では「審査なし」と混在して紹介されることが多いので、ここでは明確に分けて、審査と信用情報の扱いを正確に書きます。
ナッジカード(少額から持てる独自審査のクレジットカード)
「推し活・学生のためのクレジットカード」を掲げるVisaカードです。申込に必要なのは氏名・生年月日・住所・電話番号・職業・利用目的・暗証番号で、勤務先名や年収の入力項目がなく、審査のための電話(在籍確認)もありません。一方で、CICに加盟して支払能力調査のために照会・登録すると公式に明記しており、「信用情報を見ない」わけではありません。2025年3月27日に認定包括信用購入あっせん業者((認)第4号)を取得し、以前の「極度額10万円以下」の制限は撤廃されました。
| 運営 | ナッジ株式会社(認定包括信用購入あっせん業者(認)第4号) |
| 審査と信用情報照会 | 審査結果は最短数分〜即日でアプリに反映。CICに照会・登録(契約期間中および契約終了後5年以内、延滞は5年間)。再審査は受け付けない |
| 本人確認 | 必要(マイナンバーカード/運転免許証/在留カード。ICチップ読取+容貌撮影など) |
| 年齢 | 満18歳以上(高校生を含む) |
| 与信枠 | 審査で個別決定(非公開)。与信枠1円のカードが発行される場合もあり、事前入金で利用可能額を上乗せ可 |
| 年会費・手数料 | 年会費無料。「いつでも好きなだけ返済」は利用確定日の翌々月末日までの返済なら手数料なし。以降は残高に実質年率18.25%の手数料 |
| 返済方法 | ①セブン銀行ATM(9,999円以下110円/10,000円以上220円)・銀行振込(振込手数料自己負担)/②口座自動引落し(月末締め・翌月20日)。最低返済額は月1,000円(2026年11月1日から月5,000円) |
| 使える場所 | Visa加盟店(公式は「最短発行3分」。カードは審査完了後約4営業日で書留郵送) |
| 遅れた場合 | 遅延損害金 1日0.04%(年14.6%)、回収事務手数料・事務処理費用495円(税込)。引落し失敗で利用停止 |
向いている人:勤務先や年収を書かずにクレジットカードを申し込みたい人。翌々月末までの返済を守れば手数料はかかりませんが、CICに契約・支払状況が登録される点は理解しておいてください。
PayPayクレジット(旧PayPayあと払い)
PayPayアプリの支払方法の1つで、当月の利用分を翌月27日に登録口座からまとめて払います。2023年8月1日に「PayPayあと払い」から「クレジット」表記に変わりました。実体はPayPayカード(クレジットカード)なので、「ご登録には審査が必要」です。年会費無料・翌月27日の1回払いなら手数料無料で、PayPay加盟店ならクレジットカードが使えない店でも使えます。
| 運営 | PayPayカード株式会社(PayPay株式会社) |
| 審査と信用情報照会 | PayPayカードの入会審査が必要。公式ページに信用情報機関の記載はないが、クレジットカードの入会審査として扱われる |
| 本人確認 | PayPayの本人確認が未完了だと本会員・家族会員とも10万円(過去24時間)が上限。完了後は本会員はカード利用可能額まで |
| 年齢 | 公式サイトで未確認(PayPayカードの申込資格に準じる) |
| 利用上限 | PayPayクレジットの上限とPayPayカードの利用可能額のいずれか低い額 |
| 手数料 | 年会費無料。翌月27日の1回払いは手数料無料(リボ・分割は手数料あり) |
| 支払期限・方法 | 翌月27日に登録口座から引落し |
| 使える場所 | PayPay加盟店、請求書払い(一回・分割・リボ選択可)、対応オンラインストア。基本付与率1.0%(2026年6月2日改定) |
| 遅れた場合 | 遅延損害金あり(率はPayPayカードのヘルプで確認) |
向いている人:日常の支払いがPayPay中心で、審査に通る見込みがある人。「あと払い」という旧名称で検索して古い情報にたどり着きやすいので、現在は「クレジット」表記であることを覚えておいてください。
ファミペイ翌月払い
ファミリーマートのアプリ「ファミペイ」で、当月1日〜末日の利用分を翌月27日に口座引落しで払うサービスです。18歳以上なら主婦・学生も申し込め、「当社所定の審査」を経て申込当日から使えます。口座引落しなら手数料無料、ファミリーマート店頭で現金払いすると1回330円の収納事務手数料がかかります。
| 運営 | 株式会社ファミマデジタルワン |
| 審査と信用情報照会 | 当社所定の審査あり。信用情報機関の照会は公式ガイドに記載なし |
| 本人確認 | 上限引上げ時に実施(本人確認で残高上限30万円・支払可能額上限130万円) |
| 年齢 | 18歳以上(主婦・学生も可) |
| 利用上限 | 個人の利用可能枠は審査で個別(自分で上限設定可)。残高上限は原則10万円、翌月払いの支払可能額は上限110万円 |
| 手数料 | 年会費無料。口座引落し:無料/ファミリーマート店頭現金払い:1回330円 |
| 支払期限・方法 | 翌月5日に請求確定、翌月27日に口座引落し。店頭払いは翌月5〜27日 |
| 使える場所 | FamiPay加盟店(ファミリーマート、対応ネットストア)。ポイント還元あり(率・条件は公式サイトで確認) |
| 繰延べ | スキップ払い(実質年率18.0%)・自動リボ・分割払いは翌月5〜26日に設定可(所定審査あり) |
向いている人:ファミリーマートをよく使い、口座引落しで手数料ゼロの翌月払いを使いたい人。スキップ払いなどの繰延べは年率18.0%の手数料がかかるので、翌月一括で使うのが基本です。
みんなの銀行 Cover
スマホ専業銀行「みんなの銀行」のプレミアムサービス会員向けオプションです。普通預金(代表口座)の残高が足りないとき、デビットカード払いやATM出金を最大5万円まで自動で立て替え、利息はかかりません。ただしプレミアムサービス(月額600円・税込、初回6か月無料)への加入が前提で、「20歳以上で収入がある方」が対象です。
| 運営 | 株式会社みんなの銀行 |
| 審査と信用情報照会 | 「年収のみのかんたん審査」「所定の審査があります」。否決理由は回答なし。信用情報機関の照会は公式ページに記載なし |
| 本人確認 | 必要(銀行口座の開設) |
| 年齢 | 20歳以上で収入がある方(パート・アルバイト・年金受給者も可) |
| 立替上限 | 最大5万円(代表口座のみ) |
| 手数料 | Cover自体は無料・利息なし。プレミアムサービス月額600円(税込)が必要 |
| 返済 | 代表口座に入金した時点で自動返済。プレミアムサービス契約終了後は借入全額を返済 |
| 使える場所 | デビットカード支払い・ATM出金(立替分は残高がマイナス表示) |
| 注意 | 「返済期限なし」は公式表現ではなく、プレミアム会員である限り自動返済の仕組みが続くという意味 |
向いている人:給料日直前の数万円の不足を、利息なしでデビット払いに回したい20歳以上の人。後払いアプリというより銀行の立替サービスなので、月額600円の元が取れるかで判断してください。
Oliveフレキシブルペイ(クレジットモード)
三井住友銀行の口座とカードが一体になった「Olive」のカードで、デビット・クレジット・ポイント払いの3モードを1枚で切り替えます。デビットモードは口座残高の範囲で即時引落しなので後払いではなく、クレジットモードは18歳以上で審査ありです。後払いアプリの比較で「バーチャルカード」として紹介されることがありますが、「審査なしの後払い」ではありません。
| 運営 | 株式会社三井住友銀行/三井住友カード株式会社 |
| 審査と信用情報照会 | クレジットモードは審査あり。公式ページに信用情報機関の記載はないが、クレジットカードの入会審査として扱われる。デビットモードは審査なし |
| 本人確認 | 必要(Olive口座開設が必須) |
| 年齢 | 口座は0歳以上で申込可。クレジットモードは18歳以上(Infiniteは20歳以上) |
| 利用上限 | クレジットモードは審査で個別 |
| 年会費(税込) | 一般:無料/ゴールド:5,500円/プラチナプリファード:33,000円/Infinite:99,000円 |
| 支払期限・方法 | クレジットモードはクレジットカードの請求サイクルで口座引落し |
| 使える場所 | Visa加盟店。Apple Pay・Google Pay・Samsung Pay、iDタッチ決済 |
| 還元 | 通常0.5%+対象店舗で上乗せ(条件あり) |
向いている人:三井住友銀行の口座を作ってよく、1枚で即時払いと後払いを使い分けたい人。審査に通る見込みが薄い場合は、デビットモードだけを使う選択肢もあります。
審査ありサービスの共通点(本人確認・CIC照会・延滞時の信用情報登録)
この5サービスに共通するのは、①申込時または上限引上げ時に本人確認が求められる、②所定の審査で枠が個別に決まる、③翌月一括なら手数料無料が中心、の3点です。ナッジカードのようにCIC照会を明記しているサービスでは、契約内容と支払状況が登録され、延滞情報を含む場合は契約終了後5年間保有されます。
「審査なし」グループとの決定的な違いは、ナッジカードやペイディプラスなど信用情報機関を照会するサービスでは支払いに遅れたときの影響が自社内に留まらず、他社のカードやローンの審査にも及ぶことです。逆に言えば、期日どおりに払い続ければ良好な利用実績が信用情報に残ります。将来クレジットカードやローンを組む予定があるなら、審査ありのサービスを少額から使って実績を作るという考え方もあります。
手数料はいくら?1万円・3万円・5万円を後払いした場合の実額と年率換算(編集部試算)
後払いの手数料は「1回いくら」の定額なので、金額が小さいほど割高になります。ここでは各社の公式手数料表から、1万円・2万円・3万円・5万円を後払いしたときの実額を同一条件で並べ、消費者金融の利息と比べられるように年率換算しました。
金額別の手数料実額早見表(チャージ型・翌月払い型・請求書型・キャリア決済)
| サービス | 1万円 | 2万円 | 3万円 | 5万円 | 支払方法による差・支払期限 |
|---|---|---|---|---|---|
| バンドルカード ポチっとチャージ | 510円 | 815円 | 1,170円 | 1,830円 | 支払方法で差なし。翌月末日 |
| ワンバンク あとばらいチャージ | 510円 | 815円 | 1,170円 | 1,830円 | 支払方法で差なし。翌月末日 |
| Kyash イマすぐ入金 | 500円 | 800円 | 1,150円 | 1,800円 | 支払方法で差なし。翌月末 |
| Vプリカ 後払いチャージ | 500円 | 800円 | 1,150円 | 1,800円(本人確認済のみ) | コンビニ払い。翌月末 |
| ultra pay ミライバライ | 650円 | 1,100円 | 1,500円 | 不可(上限3万円/回) | コンビニ払い。翌月末日 |
| Vマネー 後払いでチャージ | 300円+Paidy手数料 | 300円+Paidy手数料 | 不可(上限29,000円) | 不可 | Paidy口座振替なら+0円、コンビニなら+390円。翌月27日 |
| Paidy 翌月あと払い | 口座振替0円/コンビニ390円 | 口座振替0円/コンビニ390円 | 口座振替0円/コンビニ390円 | 口座振替0円/コンビニ390円 | 請求月ごとに1回、金額によらず定額。銀行振込は振込手数料。翌月27日 |
| atone 翌月払い | 口座振替99円/コンビニ249円 | 口座振替99円/コンビニ249円 | 口座振替99円/コンビニ249円 | 口座振替99円/コンビニ249円 | 請求月ごとに1回。はがき請求書は349円。翌月10日(コンビニ)・20日(はがき)・27日(口座振替) |
| メルペイのクレジット | コンビニ・ATM 330円 | 550円 | 660円 | 990円 | 自動引落し・残高は0円。翌月末日 |
| PAY IDあと払い | 口座振替0円/コンビニ350円 | 口座振替0円/コンビニ350円 | 口座振替0円/コンビニ350円 | 口座振替0円/コンビニ350円 | 請求ごとに1回。アトカラも口座振替は無料(コンビニは所定手数料)。翌月10日(コンビニ)・27日(口座振替) |
| NP後払い/GMO後払い | コンビニ0円 | コンビニ0円 | コンビニ0円 | コンビニ0円(累計55,000円まで) | 支払方法による手数料なし。銀行振込は実費。後払い手数料の購入者負担は加盟店設定。請求書発行から14日 |
| ソフトバンクまとめて支払い | 0円 | 0円 | 0円 | 0円 | ソフトバンクカードへのチャージも無料。d払い・auは公式ページに手数料の記載なし。携帯料金と合算 |
| ナッジ/PayPayクレジット/ファミペイ(翌月一括) | 口座引落し0円 | 口座引落し0円 | 口座引落し0円 | 口座引落し0円 | ナッジのATM返済は110〜220円、ファミペイ店頭払いは330円。翌月20日・27日(ナッジのATM・振込返済は翌々月末) |
※2026年9月2日 編集部調べ(各社公式の手数料表から作成、税込)。最新の条件は公式サイトで確認してください。
支払方法で手数料が変わる(口座振替・銀行振込は無料になるサービス)
翌月払い型は支払方法で手数料が大きく変わります。Paidyは口座振替なら無料、コンビニ払いは390円。メルペイは自動引落し・残高払いなら無料、コンビニ・ATMは220〜990円。ファミペイ翌月払いは口座引落しなら無料、店頭現金払いは330円。PAY IDあと払いとアトカラも口座振替は無料です。口座振替を設定するだけで、毎月の手数料をゼロにできるのがこのタイプの強みです。
例外はatoneで、口座振替でも99円(据置)、コンビニ端末・電子バーコードは249円(2026年9月請求分から209円より改定)がかかります。一方、チャージ型(バンドルカード・ワンバンク・Kyash・ultra pay・Vプリカ)は支払方法を変えても手数料は変わりません。金額帯別の定額が申込ごとにかかる仕組みだからです。
口座振替の設定には、多くのサービスで本人確認と銀行口座の登録が必要です。「本人確認なしで使いたい」と「手数料をゼロにしたい」は両立しにくい点を覚えておいてください。
年率換算するとどれくらい?大手消費者金融の無利息期間・上限金利との比較
後払いの手数料は利息ではありませんが、「その金額をその日数だけ立て替えてもらう対価」として年率に換算すると、コストの高さが見えます。計算式は「手数料÷後払い額×365÷支払いまでの日数」です。チャージ型は翌月末日が期限なので、月初に使えば約60日、月末に使えば約30日で払うことになります。
| サービス(3万円を後払い) | 手数料 | 手数料率 | 年率換算(30日で支払い) | 年率換算(60日で支払い) |
|---|---|---|---|---|
| バンドルカード/ワンバンク | 1,170円 | 3.90% | 約47.4% | 約23.7% |
| Kyash/Vプリカ | 1,150円 | 3.83% | 約46.6% | 約23.3% |
| ultra pay | 1,500円 | 5.00% | 約60.8% | 約30.4% |
| メルペイ(コンビニ・ATM) | 660円 | 2.20% | 約26.8% | 約13.4% |
| Paidy(コンビニ払い) | 390円 | 1.30% | 約15.8% | 約7.9% |
| atone(コンビニ端末) | 249円 | 0.83% | 約10.1% | 約5.0% |
| atone(口座振替) | 99円 | 0.33% | 約4.0% | 約2.0% |
| Paidy(口座振替)/メルペイ(自動引落し)/ソフトバンクまとめて支払い | 0円 | 0% | 0% | 0% |
参考:利息制限法の上限金利で3万円を借りた場合の利息は、元本10万円未満の上限である年20%で30日493円・60日986円、年18%なら30日444円・60日888円です(理論値)。
※2026年9月2日 SEIMEIメディア編集部試算。手数料は利息ではなく、利息制限法の上限金利の対象外です。年率換算は「手数料÷後払い額×365÷日数」で算出した参考値で、各社が年率を公表しているものではありません。比較欄の利息は利息制限法第1条の上限(元本10万円未満:年20%、10万円以上100万円未満:年18%)で計算した理論値です。最新の条件は公式サイトで確認してください。
金額を変えると、次のようになります(いずれも30日で支払う前提。手数料は各社公式の金額帯別・支払方法別の定額)。
| サービス(支払方法) | 3,000円 | 1万円 | 3万円 | 5万円 |
|---|---|---|---|---|
| バンドルカード/ワンバンク(コンビニ等) | 510円→約207% | 510円→約62% | 1,170円→約47% | 1,830円→約45% |
| Kyash/Vプリカ | 500円→約203% | 500円→約61% | 1,150円→約47% | 1,800円→約44% |
| ultra pay ミライバライ | 550円→約223% | 650円→約79% | 1,500円→約61% | 不可 |
| メルペイのクレジット(コンビニ・ATM) | 330円→約134% | 330円→約40% | 660円→約27% | 990円→約24% |
| Paidy(コンビニ払い390円) | 390円→約158% | 390円→約47% | 390円→約16% | 390円→約9% |
| atone(コンビニ端末249円) | 249円→約101% | 249円→約30% | 249円→約10% | 249円→約6% |
| atone(口座振替99円) | 99円→約40% | 99円→約12% | 99円→約4% | 99円→約2% |
| Paidy(口座振替)/メルペイ(自動引落し)/ソフトバンクまとめて支払い | 0円→0% | 0円→0% | 0円→0% | 0円→0% |
※2026年9月2日 SEIMEIメディア編集部試算。「手数料→年率換算(30日)」の順で表記。年率換算は「手数料÷後払い額×365÷30」で算出した参考値で、各社が公表している数値ではありません。最新の条件は公式サイトで確認してください。
3,000円を後払いして30日で払うと、チャージ型では年率換算が約200%に達します。定額の手数料は少額ほど重くなるため、数千円を何度も申し込むより、必要額をまとめて1回で申し込むか、翌月払い型を口座振替で使うほうが負担は桁違いに小さくなります。
チャージ型の手数料を年率に直すと、30日で払う場合で約47〜61%になります。利息制限法が定める貸付の上限金利は元本10万円未満で年20%なので、「審査なし」で使えるチャージ型のコストは、法律で認められた貸付金利の上限の2〜3倍に相当します。1万円を30日で払う場合はさらに割高で、バンドルカードの510円は年率換算で約62%です。
一方、翌月払い型を口座振替で使えば0〜99円で済み、年率換算でも数%以下です。同じ「後払い」でも、タイプと支払方法の選び方でコストが10倍以上変わります。手数料の負担が続くようなら、審査はあるものの無利息期間を設けている大手消費者金融のカードローンを比較したほうが総コストは下がる場合があります。無利息期間の有無や日数、上限金利は会社ごとに異なるため、この記事後半の「後払いアプリで足りないときの選択肢」で紹介する比較記事で確認してください。
手数料を抑える使い方(少額を高頻度でチャージしない・口座振替設定・翌月払い型を優先)
- 翌月払い型・請求書型を優先する:Paidy・メルペイは口座振替なら無料、NP後払いは支払方法による手数料なし。加盟店で使えるなら、チャージ型より圧倒的に安く済みます。
- 口座振替を設定する:本人確認と口座登録の手間はかかりますが、毎月の手数料がゼロになります。
- チャージ型は回数を減らす:3,000円を3回に分けて申し込むと510円×3=1,530円ですが、9,000円を1回なら510円です。同じ金額帯の上限近くでまとめて申し込むのが割安です。
- キャリア決済が使えるなら手数料なし:ソフトバンクまとめて支払いはソフトバンクカードへのチャージも無料。d払い・auも公式ページに手数料の記載はありません。
- 月末に近い日に使う:チャージ型の期限は翌月末日で固定なので、月初に使うより月末に使うほうが立替期間が短く、年率換算のコストは半分になります。
コンビニ・実店舗で使える後払いアプリはどれ?審査なしで使う方法別まとめ
「コンビニで使える後払いアプリ」を探すときは、決済手段に注目してください。後払いで得た残高や枠を実店舗で使う方法は、①Apple Pay/Google Payのタッチ決済、②リアルカード、③バーコード・QR決済、④携帯料金合算の4つです。サービスごとに対応が違います。
Apple Pay/Google Payに登録して実店舗で使う(iD・QUICPay・Visaタッチ)
チャージ型のVisaプリペイドをスマホのウォレットに登録すれば、コンビニのタッチ決済端末で使えます。ワンバンクは2026年2月26日にApple Pay対応を発表し、バーチャルカードでもApple Pay・Google PayのVisaのタッチ決済が使えます。Kyashも Apple Pay登録でVisaのタッチ決済に対応しています。バンドルカードは公式ヘルプでGoogle Pay対応を確認できました(Apple Pay対応の公式記載は確認できませんでした)。
注意したいのは決済ブランドです。KyashのQUICPay+は2025年8月31日で終了し、Visaのタッチ決済に一本化されました。ワンバンクもQUICPayではなくVisaタッチです。メルペイはiD、OliveもiDのタッチ決済です。「QUICPayが使える店」と「Visaのタッチ決済が使える店」は別なので、レジのマークを確認してください。
リアルカードを発行して使う(発行料・到着までの日数・本人確認)
スマホのタッチ決済に対応していない店でも、プラスチックのリアルカードなら国内のVisa加盟店で使えます。バンドルカードのリアルカードは発行手数料300〜400円で本人確認不要、リアル+は600〜700円で本人確認が必要、発送は最大2週間程度です。ultra payの「そとなカード」は500円で磁気ストライプ決済専用。Kyash Cardは900円で本人確認必須、ソフトバンクカードはリアルカードの初回発行が無料です。
「今日中に実店舗で使いたい」場合、リアルカードは間に合いません。バーチャルカードをウォレットに登録するか、コード決済型を選んでください。
バーコード・QR決済として使う(メルペイ・d払い・au PAY・ファミペイ・atone)
アプリのバーコードを見せて払うタイプは、スマホだけで完結します。メルペイのクレジットはコード決済とiDに対応し、コンビニ・ドラッグストアなど加盟店で後払いできます。d払いは電話料金合算払いで街の加盟店に対応、ファミペイ翌月払いはファミリーマートで使えます。atoneは利用実績に応じて大手コンビニ・ドラッグストアのコード決済が使えますが、本人確認が必須で、コード決済枠はオンライン上限の一部(公式FAQの例では5万円中1.5万円)です。アトカラはQRコード読取による実店舗決済に対応しています。
コンビニで公共料金・請求書を後払いできるか
公共料金や税金の請求書(払込票)を後払いで払えるかは、サービスによって異なります。公式に「請求書払い」への対応を明記しているのはPayPayクレジット(一回・分割・リボ選択可)です。ファミペイは公共料金の支払いに対応しており、翌月払いでも還元率0.5%+10ファミマポイント/件が付きます。一方、チャージ型のVisaプリペイドは公式にコンビニの収納代行(払込票)への対応を明記していません。請求書払いが目的なら、対応を明記しているサービスを選んでください。
なお、QUICPay自体はJCBが提供する決済手段で、後払いになるかどうかは紐づけるカード次第です。QUICPayに審査があるのではなく、紐づけるクレジットカードや後払いサービスの側に審査があります。
方法別マトリクス(22サービス)
| サービス | ネット(Visa加盟店等) | Apple Pay/Google Pay | リアルカード | バーコード・QR決済 | コンビニで使えるか |
|---|---|---|---|---|---|
| バンドルカード | ○(Visa) | Google Pay ○(Apple Payは公式記載なし) | ○ 300〜400円(リアル+600〜700円) | — | ○(タッチ決済・リアルカード) |
| ワンバンク | ○(Visa) | ○ Visaタッチ(両対応) | ○ 初回発行0〜900円 | — | ○ |
| Kyash | ○(Visa) | Apple Pay ○ Visaタッチ | ○ Kyash Card 900円(本人確認必須) | — | ○ |
| ultra pay | ○(Visa) | 公式記載なし | ○ そとなカード500円(磁気専用) | — | ○(そとなカード) |
| Vプリカ | ○(ネット専用) | — | — | — | × |
| Vマネー | Vマネー加盟店 | — | — | Vポイントアプリ | 加盟店による |
| Paidy | ○(加盟店70万店以上) | — | — | — | ×(支払いはコンビニで可) |
| atone | ○(加盟店) | — | — | ○(実績に応じ・本人確認必須) | ○(大手コンビニ・ドラッグストアのコード決済) |
| メルペイのクレジット | ○(バーチャルカード) | iD | — | ○ | ○ |
| アトカラ | ○(加盟店) | — | — | ○(QR読取) | 加盟店による |
| PAY IDあと払い | ○(BASE加盟店) | — | — | — | × |
| NP後払い/GMO後払い/DSK後払い | ○(導入ショップ) | — | — | — | ×(支払いはコンビニで可) |
| d払い 電話料金合算払い | ○(対応ストア) | — | — | ○ | ○(d払い加盟店) |
| auかんたん決済 | ○(対応ストア) | — | — | — | 公式で未確認 |
| ソフトバンクまとめて支払い | ○(対応ストア・ソフトバンクカード) | ○(ソフトバンクカード) | ○ 初回発行無料 | — | ○(ソフトバンクカード) |
| ナッジカード | ○(Visa) | 公式で未確認 | ○(審査後約4営業日で郵送) | — | ○ |
| PayPayクレジット | ○(対応ストア) | — | — | ○ | ○(PayPay加盟店) |
| ファミペイ翌月払い | ○(対応ストア) | — | — | ○ | ○(ファミリーマート) |
| みんなの銀行 Cover | ○(デビット) | 公式で未確認 | — | — | ○(デビット・ATM出金) |
| Oliveフレキシブルペイ | ○(Visa) | ○ iD/Visa(Apple Pay・Google Pay・Samsung Pay) | ○ | — | ○ |
※2026年9月2日 編集部調べ。「—」は公式に対応の記載がないもの。最新の条件は公式サイトで確認してください。
限度額は初回いくら?増枠のしくみと10万円以上使いたいときの選択肢
「初回はいくら使えるのか」は最も多い疑問ですが、公式に初回額を明示している後払いはほとんどありません。ここでは各社が公式に書いている上限の考え方と、増枠の条件を整理します。
初回上限の目安(3,000円〜5万円)と各社の最大上限
| サービス | 上限の公式表現 | 最大上限 | 増枠の条件(公式) | 支払期限 | 遅れた場合 |
|---|---|---|---|---|---|
| バンドルカード ポチっとチャージ | 3,000〜50,000円の範囲で個別設定 | 50,000円 | 利用状況・支払状況・カード種別 | 翌月末日 | カード利用停止の場合あり |
| ワンバンク あとばらいチャージ | 3,000円〜申請可能額(目安表示) | 50,000円 | セブン銀行が利用状況に応じて設定 | 翌月末日 | 延滞料 年率14.6%以下 |
| Kyash イマすぐ入金 | 本人確認状況と利用状況で表示 | 50,000円 | 本人確認・利用状況 | 翌月末 | 遅延損害金 年14.6%・一部制限 |
| ultra pay ミライバライ | 2,000〜30,000円/回 | 30,000円/回 | 公式に記載なし | 翌月末日 | 遅延損害金 年14.6%・一部制限 |
| Vプリカ 後払いチャージ | 本人確認未済は30,000円 | 50,000円 | 本人確認で50,000円まで | 翌月末 | 公式に記載なし |
| Paidy | 非公開(目安表示・都度審査) | 非公開 | ペイディプラス(本人確認)の審査で枠設定 | 翌月27日 | 年14.6%+250円、新規決済不承認 |
| atone | 50,000円を基準に個別設定 | 非公開(変動) | 期限内の入金継続で上がる。未成年は1万/2万/5万円 | 翌月10日/20日/27日 | 上限低下、年14.6%、事務手数料100円 |
| メルペイのクレジット | 非開示 | 非開示 | 非開示(自分で上限設定可) | 翌月末日 | 年14.6% |
| NP後払い/GMO後払い/DSK後払い/PAY ID | 未払い累計55,000円(税込) | 55,000円 | 支払うと枠が戻る(増枠なし) | 請求書発行から14日など | 年14.6%、事務手数料297円×最大3回(NP・GMO・DSK) |
| アトカラ | 会員登録なし累積55,000円 | 会員は個別 | 会員登録(本人確認+審査) | 翌月10日/27日 | 公式に記載なし |
| d払い 電話料金合算払い | 初期1万円/月 | 10万円/月 | 契約期間(6か月目以降)・20歳以上・支払状況 | 携帯料金と合算 | 利用制限の可能性 |
| auかんたん決済 | 基本1万円/月から変動 | 10万円/月 | 加入年月・支払方法・利用状況 | 通信料金と合算 | 公式に記載なし |
| ソフトバンクまとめて支払い | 年齢別の範囲内で当社設定 | 10万円/月(20歳以上) | 契約内容・利用状況 | 携帯料金と合算 | 利用制限 |
| ナッジカード | 審査で個別決定 | 非公開 | 継続利用と期日内返済で上がる可能性。事前入金で上乗せ可 | 翌月20日/翌々月末 | 0.04%/日、495円 |
| PayPayクレジット | 本人確認未完了は10万円/24時間 | カード利用可能額 | PayPay本人確認 | 翌月27日 | 遅延損害金あり |
| ファミペイ翌月払い | 審査で個別 | 支払可能額上限110万円(本人確認で130万円) | 本人確認で残高上限30万円 | 翌月27日 | 公式で確認 |
| みんなの銀行 Cover | 最大5万円 | 5万円 | 増枠なし | 入金時に自動返済 | — |
※2026年9月2日 編集部調べ。初回の具体的な上限額は各社とも非公開で、「初回◯円」は公式根拠がありません。最新の条件は公式サイトで確認してください。
支払い実績・本人確認で増枠されるしくみ
後払いの上限は、①期限内の支払い実績、②本人確認、③利用期間の3つで動きます。atoneは「お支払い期限内の入金を継続していただくと、上限が上がる場合があります」「期限が過ぎてしまうと、上限が下がる場合があります」と明記しています。バンドルカードのポチっとチャージも「利用状況やお支払い状況、カード種別」で3,000〜50,000円の範囲で個別設定され、前月分を支払うと当月分が申し込めます。
本人確認が枠に直結するのはPaidy(ペイディプラスの審査で利用可能枠が設定)、Vプリカ(未済3万円→本人確認で5万円)、PayPayクレジット(未完了10万円/24時間→カード利用可能額)、ファミペイ翌月払い(残高上限10万円→30万円)です。一方、atoneは「本人確認はご利用上限額の増額を約束するものではありません」と明記しており、本人確認すれば必ず枠が増えるわけではありません。
キャリア決済は利用期間で自動的に上限が上がります。d払いは20歳以上で契約1〜3か月が最大1万円、4〜5か月で3万円、6か月目以降で10万円です。ただし初期設定は1万円のままなので、アプリの限度額設定を自分で引き上げる必要があります。
2万円・3万円をすぐ使いたい場合の現実的な組み合わせ
公式に「初回から2万円・3万円が確実」と言えるサービスはありません。チャージ型は3,000〜50,000円の範囲で個別設定、翌月払い型は都度審査だからです。ただし上限の設計として、ultra payは1回30,000円、Vプリカは本人確認未済でも30,000円、請求書型は累計55,000円なので、1回2〜3万円の注文は上限の範囲内です(取引ごとの審査は通る必要があります)。
現実的には、1つのサービスで足りない場合に「Paidyでネット通販分+バンドルカードで実店舗分」のように、タイプの違う2〜3サービスを組み合わせる方法があります。ただし合計の支払期限が近い月に集中するので、翌月の返済計画を先に立ててください。金額起点の詳しい組み合わせ方は、2万円と3万円で別記事にまとめています(記事末のFAQからリンクしています)。
10万円以上は審査ありの少額クレジット・カードローンの領域
後払いチャージ型の最大上限は5万円、請求書型は55,000円、atoneも5万円基準なので、審査なしの後払いで10万円以上を一度に使うことは仕組み上できません。上限として10万円に届くのは、キャリア決済(20歳以上・契約6か月目以降のd払い、20歳以上のソフトバンクまとめて支払い)と、審査ありのPayPayクレジット(本人確認未完了でも10万円/24時間)などに限られます。それ以上の金額は、審査ありのクレジットカードやカードローンの領域です。後払いで10万円を審査なしで使えるかの現実的な答えは別記事で整理しています。
審査なしなのに使えない?登録時・決済時に止まる原因と対処法
「審査なしのはずなのに使えない」となる主な原因は、登録審査・都度審査・本人確認の3つの混同です。どの段階で止まったかを切り分けると、対処法が決まります。
登録時に止まる原因(年齢・携帯番号/メールの重複・過去の未払い=社内情報・同一系列サービスの共有)
- 年齢条件:ポチっとチャージは満18歳以上、Kyashのイマすぐ入金は18歳未満不可、メルペイのクレジットは18歳未満不可、Coverは20歳以上。atoneは未成年でも親権者同意で登録できますが上限が低く設定され(15歳未満1万円など)、ワンバンクは未成年も同意で登録できるもののジュニアカードでは後払いチャージが使えません。
- 携帯番号・メールアドレスの重複:Paidyは解約すると同じ電話番号・メールで再登録できません。atoneも退会後は「一定期間が経過すると」同じ電話番号で再登録可で、履歴は戻りません。過去に使ったアカウントがある人は、新規登録ではなくログインを試してください。
- 過去の未払い(社内情報):信用情報機関を照会しなくても、各社は自社の取引記録を持っています。Paidyは「期日を過ぎているお支払い待ちのご請求がある場合は、お支払いのうえ、もう一度お試しください」、atoneは期限超過の請求があるとオンライン決済で「お支払期限日を過ぎている」と表示されます。社内情報の保有期間は各社とも非公開です。
- 同一系列サービスの共有:ネットプロテクションズは「atoneの利用状況がNP後払いの審査に影響する場合がある」と公式FAQで案内しています。GMO後払いとPAY IDあと払いは上限枠を共有します。同じ会社のサービスで未払いがあると、別サービスも使えないと考えてください。
決済時に止まる原因(上限超過・加盟店制限・利用実績不足・都度審査)
- 上限超過:請求書型は複数店舗の未払い合計が55,000円を超えると使えません。atoneの上限も累計です。「先月の分をまだ払っていない」状態で新しい注文をすると止まります。
- 加盟店・商品の制限:atoneは「審査基準は利用状況・商品種類で変動」と公式に記載しています。商品の種類によって結果が変わることがあります。バンドルカードのリアルカードはガソリンスタンド・宿泊施設で使えません。
- 利用実績不足:atoneの実店舗コード決済は「利用実績に応じて」使えるようになり、初回から使えるわけではありません。d払いの合算払いも新規契約・名義変更後は約2〜3か月利用できない場合があります。
- 都度審査:ポチっとチャージ・あとばらいチャージ・イマすぐ入金は申込ごとに提供事業者が審査し、アプリに表示された金額でも「審査により入金できない場合」があると明記されています。理由は開示されません。
債務整理・ブラック(信用情報に異動)でも使える?信用情報照会なしなら可能性はあるが社内情報で断られる
信用情報機関に延滞や債務整理の情報(いわゆる異動)が登録されていると、クレジットカードやカードローンの審査は通りにくくなります。CICの延滞情報は契約終了後5年以内、JICCも2019年10月1日以降の契約は契約終了後5年以内保有されます。
翌月一括払いの後払いは指定信用情報機関への照会義務がなく、各社の規約にも照会の記載がないため、信用情報の異動が直接の否決理由にはならない可能性があります。ただし「必ず使える」わけではありません。各社は独自審査を行い、過去にそのサービスで未払いがあれば社内情報で断られる可能性があります。また、ペイディプラス・3回あと払い・atoneプラス分割・ナッジカード・PayPayクレジットなど信用情報機関を照会するサービスは、異動があれば通りにくいと考えてください。
債務整理中の人は、後払いも将来の支払債務です。手続きの内容によっては新たな債務を作ることが問題になる場合があるので、担当の弁護士・司法書士に確認してから使ってください。
使えないときの現実的な対処(別タイプへ切替・口座振替設定・少額から実績)
- 未払いがあれば先に払う:Paidy・atone・NP後払いはいずれも、期限超過の未払いを支払えば再利用できる可能性があります(再審査あり)。支払後、Paidyは古い請求から充当されます。
- 別タイプに切り替える:翌月払い型で止まったならチャージ型(提供事業者が別)、チャージ型で止まったなら請求書型やキャリア決済、というようにタイプを変えると審査主体が変わります。
- 少額から実績を作る:atoneは期限内入金の継続で上限が上がり、ナッジも期日内返済で枠が上がる可能性があります。最初から上限いっぱいを狙わず、数千円から始めて期限内に払うのが遠回りに見えて確実です。
- 口座振替を設定する:支払い忘れを防げるうえ、手数料も安くなります。ただし引落し失敗時は自動再引落しがないサービスが多く(Paidy・atone・ナッジ)、残高不足には注意が必要です。
使う前に知っておくべき注意点(支払い遅れ・現金化・未成年・本人確認)
審査なしで使えるからこそ、使ったあとの責任は自分に返ってきます。公式規約に書かれている「遅れたときの扱い」と、やってはいけないことを整理します。
支払いに遅れるとどうなる(延滞手数料・利用停止・督促・照会ありサービスは信用情報に登録)
| サービス | 遅延損害金 | 定額の費用 | 利用停止・その他 |
|---|---|---|---|
| Paidy | 年14.6% | 回収手数料250円(税込) | 未払いがあると新規決済不承認。期日延長は「ご連絡をいただいても」不可 |
| atone | 年14.6% | 延滞事務手数料100円(初回期限切れの翌月から毎月10日・25日) | 上限額低下、オンライン決済不可。自動音声の督促電話。長期化で債権回収機関へ委託 |
| ワンバンク | 年率14.6%以下 | — | セブン銀行から電話等で確認の場合あり |
| Kyash/ultra pay | 年14.6%(日割) | — | 一部サービスの一時制限。Kyashは未払いのまま退会不可 |
| NP後払い/GMO後払い/DSK後払い | 年14.6%(NP) | 事務手数料297円(税込)×最大3回 | 一時利用不可の可能性 |
| バンドルカード | 公式に記載なし | — | 利用規約に従いカードの利用を停止する場合あり |
| ナッジカード | 1日0.04%(年14.6%) | 事務処理費用・回収事務手数料495円(税込) | 引落し失敗で利用停止。7日以上の催告後に期限の利益喪失、債権回収会社からの督促の場合あり。CICに延滞情報を登録 |
※2026年9月2日 編集部調べ(各社の利用規約・公式FAQ)。最新の条件は公式サイトで確認してください。
共通するのは、①遅延損害金は各社とも規約で年14.6%、②定額の事務手数料が別にかかる、③連絡しても期日延長はできない、④未払いがあると新規利用も退会もできない、の4点です。翌月一括の後払いでは、信用情報機関への登録は規約に記載がありませんが、ナッジカードやペイディプラスなど照会ありのサービスでは延滞情報が5年間残ります。遅れそうだと分かった時点で、支払方法をコンビニ払い・銀行振込に切り替えて期日内に払うのが、費用と利用停止を避ける唯一の方法です。
後払い現金化は規約違反で、詐欺・横領に問われる恐れと被害事例(金融庁・日本貸金業協会)
「後払いで買った商品を売って現金にする」「後払いで購入すると業者が代金の一部をキャッシュバックする」といった後払い現金化は、各社の利用規約で禁止されています。ナッジカードの規約は「換金目的によるショッピング利用」を利用停止事由と定め、Paidyも虚偽申告・意図的な未払い等の禁止行為があれば期限の利益を失うとしています。
金融庁は「後払い(ツケ払い)現金化」について、「形式的には後払いによる商品売買だが、商品代金の支払に先立ち、商品の購入者が金銭を受け取る」「その商品代金と先に受け取った金銭との差額が高額」「経済的な実態が貸付けであり、業として行う場合には、貸金業に該当するおそれ」があると注意喚起しています。日本貸金業協会も、後払い現金化を給与ファクタリングや個人間融資と並ぶ悪質業者の手口として挙げています。「金融ブラックOK」「借金ではありません」「今すぐ現金」は典型的な誘い文句です。この記事では現金化の方法は一切解説しません。困ったときは消費者ホットライン(188)や日本貸金業協会(0570-051-051)に相談してください。
未成年・学生が使う場合の条件(保護者同意・年齢別上限)
成年年齢は2022年4月1日から18歳です。18歳以上なら多くのサービスを自分の意思で契約できますが、18歳未満は扱いが分かれます。
- 18歳未満は不可:ポチっとチャージ(満18歳以上)、Kyashイマすぐ入金、メルペイのクレジット、ファミペイ翌月払い、ナッジカード、ペイディプラス・Apple専用、アトカラ会員登録(高校生除く)
- 保護者の同意で可:atone翌月払い(15歳未満1万円・15〜17歳2万円・18〜19歳5万円が上限の目安)、ワンバンク登録(ジュニアカードでは後払い不可)、ultra payカードの発行、Paidy翌月あと払い(法定代理人の同意)、Vマネー、PAY IDあと払い
- 年齢で上限が変わる:d払い(19歳まで1万円/月)、auかんたん決済(18〜19歳は最大5万円)、ソフトバンクまとめて支払い(12歳未満2,000円・20歳未満2万円)
- 20歳以上:みんなの銀行Cover、Olive Infinite
18・19歳はPaidyのように親権者同意なしで使えるサービスもありますが、収入が不安定な時期の後払いは翌月の負担になります。学生や未成年に後払いを勧める意図はなく、使う場合は保護者と支払計画を共有してください。
本人確認を求められる場面と、本人確認なしで使える範囲
犯罪収益移転防止法は、貸金業者・クレジットカード事業者・資金移動業者などを特定事業者と定め、取引時に氏名・住居・生年月日などの本人特定事項と取引目的、職業を確認することを義務づけています。オンラインで完結する本人確認(eKYC)は、スマホで運転免許証と顔を撮影する方法や、マイナンバーカードのICチップを読み取る方法が省令で定められています。
後払いアプリで本人確認が必要になる場面は、公式記載にもとづくと次のとおりです。①口座振替の設定(メルペイ・Paidy等)、②上限の引上げ(Vプリカ・ファミペイ・PayPayクレジット)、③分割払いの利用(ペイディプラス・atoneプラス)、④実店舗のコード決済(atone)、⑤リアルカードの発行(バンドルカードのリアル+・Kyash Card)、⑥後払い機能そのもの(ワンバンク・アトカラ会員登録・ナッジ・Cover)。本人確認なしで使える範囲は、チャージ型のバーチャルカード、Paidy翌月あと払い、atoneのネット決済、請求書型、キャリア決済です。本人確認を避ける方法を探すのではなく、必要な場面で正しく行うことが結果的に枠と使える場所を広げます。
手数料の高さと使いすぎのリスク(都度手数料は月に何度も払うと年率換算で高くなる)
チャージ型は月内なら上限まで何度でも申し込めますが、そのたびに手数料がかかります。1万円を月に3回申し込めば手数料は1,530円で、年率換算では30日払いで約62%です。後払いは「来月の自分からの前借り」であり、翌月の収入から手数料込みで返す必要があります。翌月にまた後払いに頼る状態が続くと、手数料だけが積み上がります。
返済が難しくなったときは、一人で抱えずに早めに相談してください。日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051、平日9:00〜17:00)は相談無料、法テラス(0570-078374)は収入・資産の要件を満たせば1つの問題につき3回まで無料で法律相談ができます。金融庁は2026年9月1日〜12月31日に多重債務者相談強化キャンペーンを実施しており、金融サービス利用者相談室(0570-016811)でも受け付けています。自治体の多重債務相談窓口や、消費者ホットライン(188)も利用できます。
終了・変更された後払いサービス一覧(BANKIT・後払いワイド・あと払いbyエポス・マエカリなど)
「後払いアプリ 最新」「後払いチャージ 最新」で検索する人が本当に知りたいのは、「今も使えるのはどれか」です。上位の比較記事には終了したサービスが残ったままのものが多いので、2026年9月2日時点で公式のお知らせで確認できた終了・変更を年表にしました。
終了したサービスと時期(年表)
| サービス | 何が終了・変更されたか | 時期 | 代替候補(この記事内) |
|---|---|---|---|
| マエカリ(ポケットカード) | サービス終了(公式お知らせ一覧に告知は残っていない) | 2019年(12月4日とされる) | Paidy、atone、バンドルカード |
| 後払いワイド(ポケットカード) | サービス終了(店頭の「後払いワイド/QR分割払い」は継続) | 2024年8月31日 | Paidy、atone、アトカラ |
| あと払いbyエポス(エポスカード) | 決済サービス終了(支払サイトは一定期間利用可) | 2025年4月21日 | Paidy、atone、NP後払い |
| LINE Pay(日本国内) | サービス終了(残高はPayPayへ移行または払戻し) | 2025年4月30日までに順次 | PayPayクレジット |
| BANKIT(アプラス) | 新規アカウント登録・スマートクレカ新規受付終了(既存ユーザーは継続利用可) | 2026年6月30日 | バンドルカード、ワンバンク、Kyash |
| Kyash QUICPay+ | QUICPay+決済の取扱終了(Visaのタッチ決済に一本化) | 2025年8月31日 | Kyash(Visaタッチ) |
| Kyash Card Lite | 新規発行終了、決済取扱終了 | 2025年4月10日/2025年9月30日 | Kyash Card・Kyash Card Virtual |
| ultra pay「こんど払い by GMO」 | 終了し「後払い(ミライバライ)」に置換 | 終了時期は公式で未確認(2023年9月とされる) | ultra pay ミライバライ |
| ultra pay「そとなカード+」 | 受付終了(現行はそとなカード) | 2024年7月22日〜順次 | そとなカード |
| atoneプラス 月額300円 | 月額費用の廃止 | 2025年8月1日 | — |
| atone 請求手数料 | 209円→249円(コンビニ端末・電子バーコード)、はがき209円→349円。口座振替99円は据置 | 2026年9月請求分〜 | — |
| Paidy 支払期限 | 翌月10日→翌月27日(口座振替12日→27日) | 2024年6月利用分〜 | — |
※2026年9月2日 編集部調べ(各社公式のお知らせ・プレスリリース・App Store公式説明文で確認)。最新の情報は公式サイトで確認してください。
名称変更したサービス(B/43→ワンバンク、PayPayあと払い→PayPayクレジット など)
| 旧名称 | 現在の名称 | 変更時期 | 変わった点 |
|---|---|---|---|
| B/43 | ワンバンク | 2025年3月24日 | 名称とドメイン(b43.jp→onebank.jp)。カードはそのまま利用可 |
| PayPayあと払い | PayPayクレジット | 2023年8月1日 | 表記のみ。翌月27日一括・年会費無料・一括手数料無料は同じ |
| メルペイスマート払い/メルペイのあと払い | メルペイのクレジット | 2026年4月13日〜順次 | 名称のみ。機能・手数料は不変 |
| Tポイント×QUICPay | VALUECA(バリューカ) | 2025年2月16日 | アプラスのVisaプリペイドにリニューアル。後払い機能「スマートクレカ」は本人確認とアプラスの審査が必要で、上限・手数料は公式で確認できず |
| AGミライバライ | AGペイメントサービス | — | Kyash・ultra payの立替払い事業者の社名 |
| ワンバンク あとばらいチャージの提供事業者 | AGペイメントサービス→セブン銀行 | 2024年6月11日 | 審査・支払管理の主体がセブン銀行に |
※2026年9月2日 編集部調べ(各社公式のお知らせ・プレスリリースで確認)。最新の名称・条件は公式サイトで確認してください。
掲載していないサービスとその理由(エアウォレット・VALUECA・BANKIT)
他の比較記事で「後払いアプリ」として紹介されることが多いものの、この記事の22サービスに入れなかったサービスと、その理由です。
- エアウォレット(株式会社リクルートMUFGビジネス):後払いチャージの機能はありません。残高(COIN+)のチャージは金融機関口座からのみで、口座登録時に本人確認が必須です(チャージ・支払・送金・出金の手数料は0円)。別メニューの「クイックローン」はGeNiE株式会社(東京都知事登録第31922号)の貸付で、借入利率は実質年率3.0〜18.0%、契約枠1万〜800万円、申込は20〜72歳の安定した収入がある方が対象です。審査のある貸金業の借入であり後払いではないため、この記事では扱いません。
- VALUECA(バリューカ、株式会社アプラス):2025年2月16日に「Tポイント×QUICPay」をリニューアルしたアプリ型Visaプリペイドで、QUICPay+とVisaのタッチ決済に対応します。後払い機能「スマートクレカ」は本人確認とアプラス所定の審査が必要で、未成年は利用できません。上限額・手数料・支払期限を公式サイトで確認できなかったため(2026年9月2日時点で公式ページに接続できず)、数値を示せないサービスとして個別枠には載せていません。
- BANKIT(株式会社アプラス):2026年6月30日で新規アカウント登録とスマートクレカの新規受付を終了しました。既存ユーザーは継続利用できますが、これから申し込むことはできません。
- LINE Payの後払い:LINE Payは2025年4月30日までに日本国内のサービスを終了しており、現在は存在しません。
それぞれの代替候補
終了したサービスの代わりを探すときは、「何に使っていたか」で選びます。マエカリや後払いワイドのようにネット通販の翌月払いとして使っていたならPaidy・atone、あと払いbyエポスのようにコンビニ後払いとして使っていたならNP後払い・GMO後払いが同じ使い方です。BANKITのようにVisaプリペイドへの後払いチャージを使っていたなら、バンドルカード・ワンバンク・Kyashが該当します。あと払いbyエポス終了後の選択肢はあと払いbyエポス終了後の代替アプリで、マエカリ・後払いワイドの代替は記事末のFAQからそれぞれ別記事にまとめています。
後払いアプリで足りないときの選択肢(カードローン即日・質屋・公的貸付)
後払いは「買い物の支払いを翌月に回す」仕組みで、現金は手に入りません。家賃や医療費など後払いで払えない支出や、5万円を超える金額が必要なときは、別の手段を検討します。
審査はあるが最短即日・無利息期間のある大手カードローン
貸金業者のカードローンには必ず審査があり、貸金業法第13条の返済能力調査と指定信用情報機関の照会、総量規制(年収の3分の1まで)が適用されます。その代わり、現金を借りられ、上限金利は利息制限法により元本10万円未満で年20%、10万円以上100万円未満で年18%以下に抑えられています。前述の年率換算で見たとおり、チャージ型後払いの手数料を年率にすると法定上限金利を大きく上回るので、安定した収入があり審査に通る見込みがあるなら、カードローンのほうが総コストは低くなり得ます。
大手消費者金融には初回契約時の無利息期間を設けている会社があり、無利息期間の日数や起算日、最短融資時間、上限金利は会社ごとに異なります。各社の公式条件を同一基準で比較したカードローンおすすめランキング(金利・審査スピード比較)で確認してください。なお、「審査なし」「ブラックOK」を掲げる貸金業者は存在しません。そう名乗る業者はヤミ金の可能性が高く、絶対に利用しないでください。
スマホで数万円を借りられる少額融資アプリ(キャッシングアプリ)も、貸金業者の融資である以上、審査と信用情報機関への照会があります。後払いアプリと少額融資アプリのどちらが自分の用途に合うかを手数料・限度額で並べて確認したい場合は、少額融資アプリと後払いアプリを手数料・限度額で比較した記事を参考にしてください。
審査なしで物をお金に変える(質屋)・公的な貸付・相談窓口
質屋は品物を預けてお金を受け取る仕組みで、貸金業法ではなく質屋営業法にもとづきます。信用情報の照会はなく、返せなければ品物を手放すだけで済みますが、預けられる品物がないと使えません。フリマアプリで不要品を売る方法も、審査はありませんが入金までに日数がかかります。
生活費そのものが足りない場合は、後払いや借入の前に公的な制度を確認してください。社会福祉協議会の生活福祉資金貸付制度は低所得世帯などを対象にした公的な貸付で、自治体の窓口で相談できます。医療費・ペットの治療費・生活困窮など状況によって使える支援が異なるので、まずは市区町村の相談窓口や消費者ホットライン(188)に問い合わせてください。返済に困っている段階なら、日本貸金業協会(0570-051-051)や法テラス(0570-078374)、金融庁の金融サービス利用者相談室(0570-016811)が無料で相談を受け付けています。
審査なしの後払い決済・後払いアプリに関するよくある質問
審査なしで本当に使える後払いアプリはありますか?
完全に無審査の後払いはありません。バンドルカード・ワンバンク・Kyash・atone・NP後払いなどは公式に「申込(注文)ごとに審査」と明記しています。ただし、これらの翌月一括払いは割賦販売法の包括信用購入あっせんから除外され、指定信用情報機関(CIC・JICC)への照会義務がなく、各社の規約にも照会・登録の記載がありません。この意味で「信用情報機関への照会がない独自審査」で使える後払いは存在し、過去の審査落ちや延滞歴があっても使える可能性があります。カードローンやキャッシングなど貸金に審査なしはなく、そう宣伝する業者はヤミ金の可能性が高いので利用しないでください。
本人確認なしで使える後払いアプリはどれですか?
公的書類による本人確認なしで使えるのは、バンドルカードのポチっとチャージ(氏名・生年月日・メール・電話番号+SMS認証、初回のみ年齢確認)、Kyashのイマすぐ入金(本人確認未完了でも申込可)、Vプリカの後払いチャージ(書類不要・未済は上限3万円)、Paidyの翌月あと払い(メールと携帯番号)、atoneの翌月払い(SMS認証・本人確認は任意)、NP後払い・GMO後払いなどの請求書型です。一方、ワンバンクのあとばらいチャージ、アトカラの会員登録、ナッジカード、みんなの銀行Coverは本人確認が必須です。口座振替の設定や上限引上げ、分割払い、実店舗のコード決済では本人確認を求められることが多く、本人確認を避ける方法を探すより、必要な場面で行うほうが結果的に使える範囲が広がります。
審査なしで2万円・3万円を後払いできますか?
上限の設計上は可能ですが、初回から確実に2万円・3万円が使えると公式に明言しているサービスはありません。チャージ型(バンドルカード・ワンバンク・Kyash)は3,000〜50,000円の範囲で個別設定、ultra payは1回30,000円、Vプリカは本人確認未済でも30,000円、NP後払いなど請求書型は累計55,000円が上限で、いずれも申込・注文ごとの審査があります。2万円をすぐ使いたい場合の組み合わせは後払いアプリで2万円をすぐに使えるおすすめと組み合わせ方、3万円を今日中に用意する方法(後払い以外を含む)は3万円を今日中に用意する現実的な方法で解説しています。
コンビニで使える審査なしの後払いアプリはありますか?
あります。バンドルカード(Google Payのタッチ決済、またはリアルカード)、ワンバンク(Apple Pay・Google PayのVisaタッチ決済、本人確認必要)、Kyash(Apple PayのVisaタッチ決済)は、後払いでチャージした残高をコンビニのVisa加盟店で使えます。コード決済型では、メルペイのクレジット(iD・コード決済)、d払いの電話料金合算払い、ファミペイ翌月払い(ファミリーマート)、atone(利用実績に応じ大手コンビニのコード決済、本人確認必須)が対応します。ソフトバンクまとめて支払いは、ソフトバンクカードへ手数料無料でチャージしてVisa加盟店で使えます。Paidy・NP後払いは決済はネット限定で、コンビニは「支払い場所」としてのみ使えます。
QUICPayは審査なしで後払いできますか?
QUICPay自体はJCBが提供する電子マネーの決済手段で、後払い(ポストペイ)・プリペイド・デビットの3つの支払方法に対応しています。後払いになるかどうかは紐づけるカード次第で、クレジットカードを登録すれば翌月請求の後払い、プリペイドカードなら前払いです。QUICPayに審査があるのではなく、紐づけるクレジットカードや後払いサービスの側に審査があります。なお、KyashのQUICPay+は2025年8月31日で終了し、ワンバンクもQUICPayではなくVisaのタッチ決済です。QUICPay+対応のプリペイドとしてはVALUECA(アプラス)がありますが、後払い機能「スマートクレカ」には本人確認とアプラスの審査が必要です。詳しくはQUICPayの後払いは審査なしで使えるかで解説しています。
マエカリの代わりに使える後払いアプリはありますか?
ポケットカードのマエカリは2019年に終了しており、現在は利用できません。同社の後払いワイドも2024年8月31日にサービスを終了しています。ネット通販の翌月払いとして使っていたなら、メールと携帯番号で使えるPaidy、SMS認証で登録できるatone、会員登録不要のNP後払いが同じ使い方の代替になります。実店舗でも使いたいなら、バンドルカードやワンバンクの後払いチャージが候補です。マエカリ・後払いワイドの代替候補を用途別に比較した記事はマエカリ・後払いワイドの代わりになる後払いアプリにまとめています。
審査に通りやすい・審査がゆるい後払いアプリはありますか?
各社とも審査基準を公開しておらず、「通りやすい」「ゆるい」と断定できる後払いはありません。目安になるのは申込条件の広さです。勤務先・年収の入力や在籍確認の電話がなく、公的書類の本人確認も不要で、規約に信用情報機関への照会の記載がないのは、バンドルカードのポチっとチャージ、Kyashのイマすぐ入金、Paidyの翌月あと払い、atoneの翌月払い、NP後払いなどの請求書型です。審査ありのクレジット型でも、ナッジカードは勤務先・年収の入力項目がなく、審査のための電話もしないと公式に明記しています。ただし、どのサービスも申込・注文ごとの独自審査があり、過去の未払いなど社内情報で断られることはあります。「必ず通る」後払いはありません。カードローンで「審査が甘い」と言われる会社の実態はカードローンの審査が甘いと言われる会社の実態で検証しています。
ブラック(信用情報に異動がある)でも使える後払いアプリはありますか?
使える可能性はありますが、「必ず使える」とは言えません。Paidyの翌月あと払い、atoneの翌月払い、NP後払い・GMO後払いなどの請求書型、バンドルカード・Kyashなどのチャージ型は、翌月一括払いのため割賦販売法上の指定信用情報機関への照会義務がなく、各社の規約・FAQにも照会・登録の記載がありません。そのため、CICやJICCに延滞や債務整理の情報(異動)が残っていても、それが直接の否決理由にはならない可能性があります。一方で各社は注文・申込ごとに独自審査を行い、そのサービスで過去に未払いがあれば社内情報で断られます。ペイディプラス・3回あと払い・atoneプラスの分割払い・ナッジカード・メルペイの定額払い、クレジットカードの入会審査を経るPayPayクレジットは信用情報機関への照会や情報提供があるため、異動があると利用は難しいと考えてください。債務整理の手続き中は後払いも新たな債務になるので、担当の弁護士・司法書士に確認してから使ってください。
まとめ|審査なしの後払い決済・後払いアプリは「信用情報照会なし・独自審査」を正しく選ぶ
- 後払いの「審査なし」は、指定信用情報機関(CIC・JICC)への照会を伴わない独自審査のこと。翌月一括払いは割賦販売法の包括信用購入あっせんから除外され、照会義務がない。完全無審査の後払いはなく、貸金に審査なしは存在しない
- 本人確認なしで今日から使えるのは、バンドルカード・Kyash・Vプリカのチャージ型、Paidy・atoneの翌月払い型、NP後払いなどの請求書型。ワンバンク・アトカラ会員・ナッジ・Coverは本人確認が必須
- 手数料はタイプで10倍以上違う。チャージ型は1万円で500〜650円(30日払いの年率換算で約60〜80%)、翌月払い型は口座振替なら0〜99円。口座振替の設定が最大の節約策
- コンビニ・実店舗で使うなら、Visaタッチ決済(ワンバンク・Kyash・バンドルカード)かコード決済(メルペイ・d払い・ファミペイ・atone)。QUICPayは決済手段であり、審査は紐づけるカード側にある
- 上限はチャージ型5万円・請求書型55,000円・キャリア決済は20歳以上で最大10万円/月。初回額は各社非公開で、期限内の支払い実績で上がる
- BANKIT(2026年6月30日新規終了)・あと払いbyエポス(2025年4月21日終了)・後払いワイド(2024年8月31日終了)・マエカリ(2019年終了)は現在使えない。B/43はワンバンク、PayPayあと払いはPayPayクレジット、メルペイスマート払いはメルペイのクレジットに改称
- 遅延損害金は各社とも規約で年14.6%、定額の事務手数料が別にかかる。期日延長は不可。後払い現金化は規約違反で、金融庁・日本貸金業協会が注意喚起している
次の行動としては、①ネット通販中心ならPaidyかatoneを口座振替で登録する、②実店舗でも使うならバンドルカードかワンバンクを発行してウォレットに登録する、③翌月の支払日をカレンダーに入れる、の3つです。金額が足りない・現金が必要な場合は、前のセクションで紹介したカードローン比較記事で審査ありの選択肢を比較してください。返済に困ったときは日本貸金業協会(0570-051-051)や法テラス(0570-078374)に早めに相談してください。
この記事の情報源
SEIMEIメディア編集部が2026年9月2日時点で確認した公式一次情報です。
- 割賦販売法(e-Gov法令検索)/貸金業法(e-Gov法令検索)/利息制限法(e-Gov法令検索)
- 金融庁「立替サービスの貸金業該当性に関するQ&A」/金融庁 後払い(ツケ払い)現金化に関する注意喚起/金融庁 貸金業法Q&A
- 日本貸金業協会 悪質業者(ヤミ金)の手口に関する注意喚起/日本貸金業協会 貸金業相談・紛争解決センター
- CIC 信用情報の保有期間/JICC 登録情報と登録期間
- バンドルカード ポチっとチャージの手数料(公式ヘルプ)/ワンバンク あとばらいチャージ(公式)/Kyash イマすぐ入金の手数料(公式ヘルプ)/ultra pay 後払い(ミライバライ)/Vプリカ チャージ方法(公式)
- ペイディ利用規約(翌月あと払い)/Paidy 個人情報の取扱いに関する同意条項(信用情報機関)/Paidy 特定商取引法に基づく表記
- atone 請求手数料の改定(公式FAQ)/atone 利用上限額と審査(公式FAQ)/NP後払い(公式)/GMO後払い(公式)/DSK後払い(公式)/PAY IDあと払い(公式ヘルプ)/アトカラ よくある質問(公式)
- メルペイ 清算時手数料(公式ガイド)/メルペイのクレジットへの名称変更(公式)
- d払い 電話料金合算払いの限度額改定(ドコモ公式)/auかんたん決済 18〜19歳の限度額改定(KDDI公式)/ソフトバンクまとめて支払い(公式)/ソフトバンクカード まとめて支払いチャージ(公式)
- ナッジカード 個人情報の取扱い(指定信用情報機関)/ナッジ株式会社 認定包括信用購入あっせん業者の取得(プレスリリース)/PayPayクレジット(公式)/ファミペイ翌月払い(公式)/みんなの銀行 Cover(公式)/Olive(三井住友銀行公式)
- あと払いbyエポス 決済サービス終了のお知らせ/B/43からワンバンクへの名称変更(公式)/Kyash QUICPay+終了のお知らせ/BANKIT 新規アカウント登録終了(App Store公式説明文)/QUICPay よくある質問(JCB公式)
- 法テラス 無料法律相談/金融庁 金融サービス利用者相談室

コメント