
後払いアプリで10万円を審査なしで使うことはできません。「審査なし」と呼ばれているのは、公的書類の本人確認や信用情報機関への照会を伴わない各社の独自審査のことで、主要サービスはいずれも公式に審査があると明記しています。
後払いチャージ型の上限は最大5万円が中心で、10万円の枠があるのはd払い・auかんたん決済・ソフトバンクまとめて支払いといったキャリア決済など一部に限られます。主要15サービスの上限額と審査の種類は早見表で一覧にし、複数を合算して10万円に近づける組み方も試算しました。
確実に現金が要る場合の審査ありの少額ローンや、「審査なしで10万円」をうたう業者の見分け方まで読めば、自分の状況に合うルートを決められます。
結論:後払いアプリで10万円を「審査なし」で使うことはできない【30秒で分かる要約】
検索の答えは「NO」です。ただし、その理由を正しく理解すると、10万円を用意するための現実的なルートが見えてきます。要点は次の5つです。
- 完全に審査なしの後払いはない。バンドルカード・ワンバンク・Kyash・ultra pay・atone・NP後払い・Paidy・ファミペイなど、主要サービスはすべて公式に「審査があります」と明記しています。
- 「審査なし」の正体は「独自審査」。公的書類の本人確認なし・SMS認証だけで申し込め、信用情報機関(CIC・JICC)への照会を公式が明示していないサービスを、世間が「審査なしの後払いアプリ」と呼んでいるだけです。
- 後払いチャージ型の上限は最大5万円。バンドルカード ポチっとチャージ・ワンバンク あとばらいチャージ・Kyash イマすぐ入金は3,000円〜最大50,000円、ultra pay ミライバライは2,000円〜30,000円/回、atoneは5万円を基準に個別設定、NP後払いは累計55,000円です。単独で10万円には届きません。
- 10万円の枠があるのはキャリア決済とクレジットカード審査を伴う手段。d払い 電話料金合算払い・auかんたん決済・ソフトバンクまとめて支払いは、いずれも20歳以上で最大10万円/月。PayPayクレジットはPayPayカードの審査(信用情報照会あり)が前提です。
- 貸金業者の「審査なし」は違法。登録を受けずに貸金業を営むと貸金業法第47条で10年以下の拘禁刑または3,000万円以下の罰金です。「審査なしで10万円貸します」はヤミ金の誘い文句と考えてください。
この記事が役に立つ人と、そうでない人を先に整理しておきます。
- 向いている人:後払いで10万円の枠に届くかどうかを知りたい人/どのサービスがいくらまで使え、審査で何を見られるかを一覧で確認したい人/後払いに固執せず、10万円を用意する現実的な方法を比べたい人。
- 向いていない人:2万円程度の少額を今日中に使いたいだけの人(本記事は10万円という上限に届くかどうかに絞っており、少額向けの選び方は早見表末尾で案内する別記事のほうが早く答えにたどり着けます)/「審査なし・即日で10万円の現金」を約束する方法を探している人(正規の手段には存在しません)。
「審査なし」の正体は「信用情報機関に照会しない独自審査」
後払いは、あなたの支払いを事業者が一時的に立て替える仕組みです。立て替える側は必ず「この人は翌月に払えるか」を判断します。これが与信(審査)で、後払いアプリでは公式に「お申し込みごとに審査」「注文ごとに審査」「セブン銀行が申請毎にリアルタイム審査」といった表現が使われています。
一方で、カードローンやクレジットカードの審査と大きく違う点があります。翌月一括払いの後払いは、貸金業法や割賦販売法上の「指定信用情報機関への照会義務」の枠外にあるため、CIC・JICCといった信用情報機関を照会せず、自社の取引データや申込内容で判断できることです。SEIMEIメディア編集部が2026年9月2日時点で各社公式ページを確認した範囲では、翌月一括型の後払いについて「信用情報機関に照会する」と明記している社も、「照会しない」と明記している社もありませんでした。記事では「公式は照会の有無を明示していない独自審査」と表現します。
もう1つ、「本人確認」と「審査」の混同にも注意が必要です。SMS認証だけで使えるサービスは「公的書類による本人確認が不要」なだけで、審査がないわけではありません。逆に、犯罪収益移転防止法にもとづく本人確認(eKYC)を求めるサービスでも、本人確認に通ること=審査通過ではありません。
同じ理由で、「審査が甘い後払いアプリ」という比較も成り立ちません。バンドルカード・ワンバンク・Kyash・atone・Paidyなど各社は審査基準を「非公開」「本人にも案内できない」と明記しており、どこが甘い・厳しいかを公表値で比べることはできないからです。公式に確認できる違いは「公的書類の本人確認が必要か(SMS認証だけで申し込めるか)」と「上限額の範囲」の2点だけです。本記事の早見表もこの2点で整理しており、「甘い」「通りやすい」といった評価はしていません。
上限は3,000円〜5万円の個別設定が中心で、10万円は利用実績が必要
後払いチャージ型の上限額は、公式に「3,000円〜50,000円の範囲で、利用状況やお支払い状況、カード種別などをもとに個別に設定」(バンドルカード)とされています。初回にいくら使えるかは公式非公開で、「初回は必ず3,000円」「初回から5万円」といった断定はどの社についてもできません。
そして最大まで上限が育っても5万円です。10万円に届く可能性があるのは、キャリア決済(20歳以上で最大10万円/月)や、クレジットカードの審査を通ったうえで使うPayPayクレジット、上限を公表していないメルペイのクレジット・Paidy・ファミペイ翌月払いなどに限られます。しかもキャリア決済でさえ、d払いは初期設定が1万円/月で、20歳以上でも回線契約6か月目以降でないと10万円の上限は選べません。「今日登録して今日10万円」は、どの手段でも公式に確約されていないと理解してください。
貸金業者の「審査なし」は違法(ヤミ金)。後払いアプリの独自審査とは別物
現金を貸す「貸金業」は、貸金業法第13条で返済能力の調査が義務づけられ、個人向けには指定信用情報機関(CIC・JICC)の信用情報を使うことまで法律で定められています。つまり登録貸金業者に「審査なし」は制度上あり得ません。金融庁も、「審査なし」「金融ブラックOK」「借金ではありません」といった文言をヤミ金や後払い現金化の誘い文句として注意喚起しています。
後払いアプリの「独自審査」は、この貸金業の審査とは制度が異なるだけで、審査そのものはあります。「審査なし=後払いアプリなら誰でも使える」「審査なし=貸してくれる業者がある」のどちらの理解も誤りです。
10万円が必要なときの選択肢は3つ(後払い+キャリア決済の合算/審査ありの少額ローン/借りずに用意する)
「それでも10万円が必要」という方の現実的なルートは3つです。自分の状況に近いものから読み進めてください。
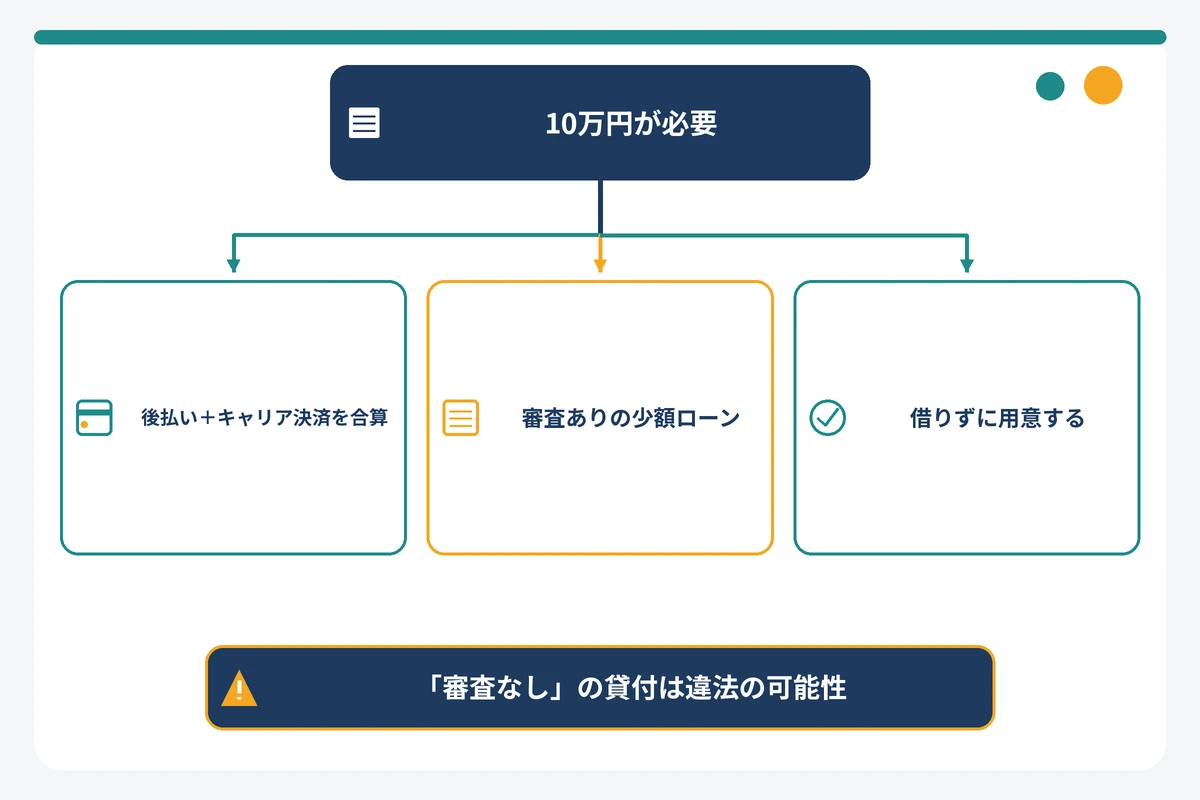
- 後払い+キャリア決済を合算して育てる:支払いに使える「枠」として10万円が要る人向け。現金は手に入りませんが、信用情報機関への照会なしで使える手段だけで組めます(合算シミュレーション)。
- 審査ありの少額ローンで確実に現金を用意する:現金10万円が今日中に必要な人向け。大手消費者金融は最短3〜20分の融資表記があり、無利息期間内に返せば利息0円です(4社比較)。
- 借りずに用意する:手持ちの保険や預金、公的支援、不用品の売却など、新たな審査を通さずに済む方法です(合法的な方法)。
なぜ後払いアプリの上限は「10万円」で止まるのか|法律と審査の仕組み
「後払いの上限は10万円まで」という話を聞いたことがあるかもしれません。この10万円という数字は、実は2つの別の場所から来ています。1つは割賦販売法が定める「少額包括信用購入あっせん」の極度額、もう1つは携帯キャリア3社が設定する月間上限です。この2つを分けて理解すると、「なぜ後払いチャージ型は5万円で止まるのか」「なぜキャリア決済だけ10万円なのか」がはっきりします。
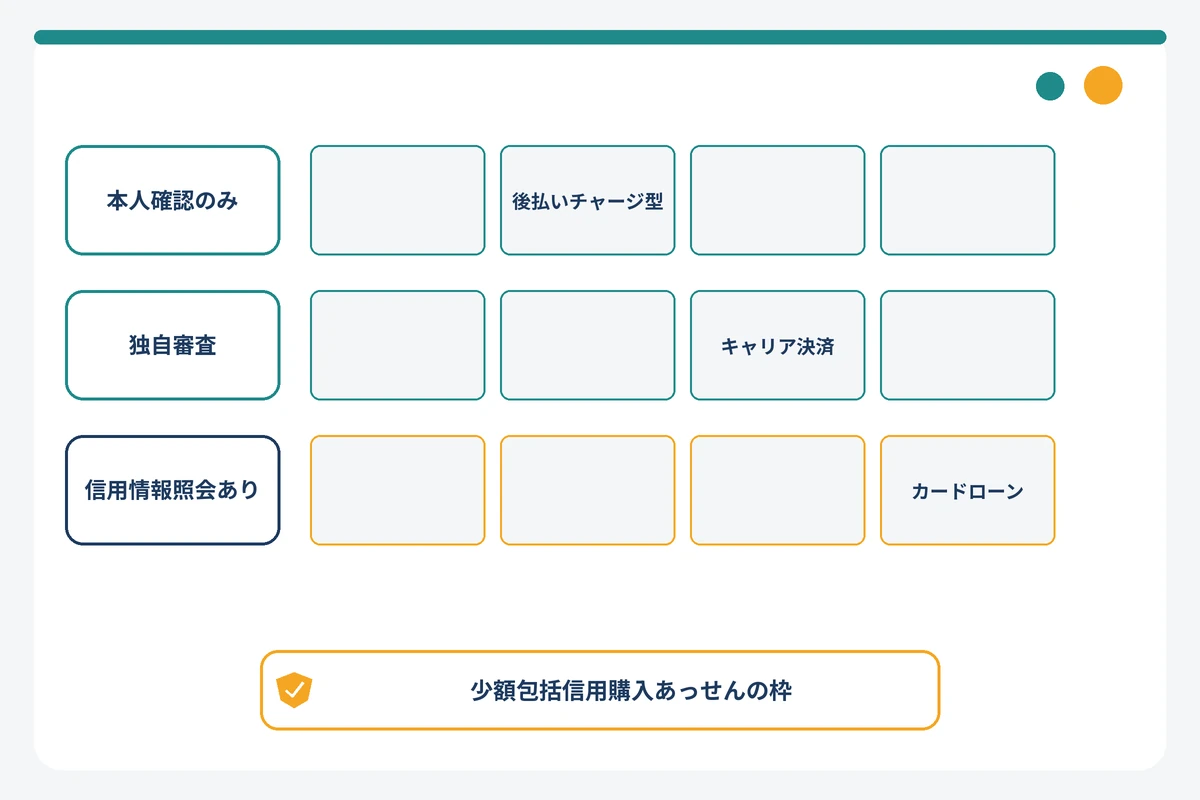
割賦販売法の「少額包括信用購入あっせん」は極度額10万円以下
2020年6月に公布され、2021年4月1日に施行された改正割賦販売法で、「登録少額包括信用購入あっせん業者」という登録区分が新設されました。割賦販売法第35条の2の3と施行令第24条により、この区分で扱える極度額は10万円以下と定められています。
従来、分割やリボなどの「2か月を超える」後払い(包括信用購入あっせん)を提供するには、年収などから支払可能見込額を調査する重い登録が必要でした。改正後は、極度額を10万円以下に抑えることを条件に、独自の与信審査手法で参入できるようになったのです。スマホ完結型のクレジットカードや分割対応の後払いで「上限10万円」という説明を見かけるのは、この枠が理由です。
ただし重要な注意点があります。経済産業省のFAQによれば、少額包括信用購入あっせん業者も「指定信用情報機関の信用情報を照会・使用することが義務付け」られています。つまり分割・リボに対応した10万円枠の後払いは、信用情報機関(CIC)の照会を伴う審査です。「10万円まで審査なし」ではありません。実際、ナッジ株式会社は2025年3月27日に「認定包括信用購入あっせん業者」となり、従来の極度額10万円以下の制限を撤廃しています(与信枠は審査で個別決定・非公開)。
翌月一括払い(2か月以内)は割賦販売法の対象外→各社の独自審査になる理由
割賦販売法第2条第3項第1号は、包括信用購入あっせんの定義から「契約時から2月を超えない範囲内」で代金を受け取るものを除外しています。バンドルカードのポチっとチャージ、Kyashのイマすぐ入金、atoneやNP後払いの翌月一括払いは、この「2か月以内」の型です。
この型は割賦販売法の登録も、指定信用情報機関への照会義務も課されません。だからこそ各社は自社の取引データやSMS認証・本人情報だけで判断する「独自審査」を採用でき、信用情報に不安がある人でも申し込めるわけです。その代わり、立て替える側のリスクを抑えるため、上限は3,000円〜5万円という小さな枠に設定されています。「審査なし」と呼ばれる手軽さと、5万円という上限は、同じ法的な理由から生まれた表裏一体の性質なのです。
なお金融庁は2025年4月2日に「立替サービスの貸金業該当性に関するQ&A」を公表し、「少額又は短期的な貸付けであっても『貸付け』に該当し得る」「立替額の多寡や立替期間の長短のみで判断できない」としています。後払いチャージ型の各社は自らを「入金額の立替払いサービス」と説明しており、「融資」「借入」ではありません。本記事でも「借りる」とは書かず、「立替」「後払い」と表現します。
キャリア決済の「最大10万円/月」は、これらの法令とは別に、ドコモ・KDDI・ソフトバンクが契約内容や支払状況にもとづいて設定している上限です。ソフトバンクまとめて支払いはSBペイメントサービス株式会社が与信判断を行うと公式に記載されており、「審査がない」わけではありません。
審査の種類は3つ:本人確認・回線契約ベース/独自審査/信用情報照会あり(金額帯マトリクス)
ここまでを踏まえ、「金額帯」と「審査の種類」で使える手段を整理したのが次のマトリクスです。SEIMEIメディア編集部が各社公式の上限額と法令から整理しました。
| 金額帯 | 本人確認・回線契約ベース(キャリア決済) | 独自審査(立替型・翌月一括BNPL) | 信用情報照会あり | 主な根拠・制度 |
|---|---|---|---|---|
| 〜1万円 | d払い 合算払い(初期設定1万円/月。19歳までは最大1万円)、auかんたん決済(20歳以上の基本額1万円/月) | ポチっとチャージ・あとばらいチャージ・イマすぐ入金(3,000円〜)、ミライバライ(2,000円〜)、atone、NP後払い、Paidy | クレジットカードのキャッシング枠・ショッピング枠、カードローン | 翌月一括は割賦販売法の対象外(2か月以内) |
| 〜5万円 | d払い(20歳以上・契約4〜5か月目 3万円)、auかんたん決済 18〜19歳(5万円)、ソフトバンクまとめて支払い 満20歳未満(2万円) | ポチっとチャージ・あとばらいチャージ・イマすぐ入金(最大5万円)、Vプリカ後払いチャージ(最大5万円)、atone(5万円基準)、NP後払い(55,000円累計)、みんなの銀行カバー(5万円) | 同上 | 各社の与信リスクで上限設定(法定上限ではない) |
| 〜10万円 | d払い(20歳以上・契約6か月目以降 10万円)、auかんたん決済(20歳以上 最大10万円)、ソフトバンク(20歳以上 最大10万円) | メルペイのクレジット・Paidy・ファミペイ翌月払い(上限非公開・審査で個別) | 少額包括信用購入あっせん(極度額10万円以下・CIC照会義務)、PayPayクレジット(本人確認未完了時10万円/24時間) | 割賦販売法第35条の2の3・施行令第24条 |
| 10万円超 | なし(各社とも月10万円が上限) | なし | 登録・認定包括信用購入あっせん(クレジットカード)、貸金業者のカードローン(総量規制=年収の3分の1) | 割賦販売法・貸金業法第13条の2 |
※2026年9月2日 編集部調べ。各社の上限は「設定可能な最大値」であり、実際の枠は契約状況・利用実績により個別に設定されます。最新の条件は公式サイトで確認してください。
このマトリクスが示すとおり、信用情報機関を照会しない手段だけで10万円に届くのは、実質的にキャリア決済(20歳以上・回線契約あり)だけです。それ以外で10万円を使うには、クレジットカードや分割対応後払いの「信用情報照会あり」の審査を通るか、複数の5万円枠を組み合わせるしかありません。
【早見表】後払いアプリ・キャリア決済の上限額と審査の種類を比較
ここからは主要15サービスを「10万円の枠に届く可能性があるグループ」と「上限5万円前後のグループ」に分けて比較します。数値はすべてSEIMEIメディア編集部が各社公式サイト・公式ヘルプ・利用規約を2026年9月2日時点で確認したものです。
10万円の枠に届く可能性があるサービス(キャリア決済3社・PayPayクレジット・メルペイのクレジット・ファミペイ翌月払い)
| サービス | 後払い方式 | 審査の種類(公式表現) | 初回の目安(公式) | 最大上限(公式) | 10万円到達 |
|---|---|---|---|---|---|
| d払い 電話料金合算払い | キャリア決済 | 審査の明示なし。契約・利用・支払状況で限度額を設定。信用情報照会の記載なし | 初期設定1万円/月 | 20歳以上:契約1〜3か月 1万円→4〜5か月 3万円→6か月目以降 10万円/月。19歳まで1万円 | 可能性あり(20歳以上・契約6か月目以降) |
| auかんたん決済 | キャリア決済 | 「弊社基準により変動」。信用情報照会の記載なし | 20歳以上は基本1万円/月 | 最大10万円/月(お客さまごとに決定)。18〜19歳は最大5万円 | 可能性あり(20歳以上) |
| ソフトバンクまとめて支払い | キャリア決済 | SBペイメントサービスが与信判断。契約内容・利用状況で決定 | 非公開(範囲内で設定) | 満20歳以上 最大10万円/月。満20歳未満 2万円、満12歳未満 2,000円 | 可能性あり(満20歳以上) |
| PayPayクレジット(旧PayPayあと払い) | クレジットカード(翌月一括) | PayPayカードの審査(クレジットカード=信用情報照会あり) | 本人確認未完了時:10万円/過去24時間 | 本人確認後はPayPayカードの利用可能額まで | 可能性あり(カード審査通過が前提) |
| メルペイのクレジット(旧メルペイスマート払い) | 翌月一括BNPL | 適否判断あり。上限の決定方法は非開示。定額払いのみ信用情報機関へ提供と明記 | 非公開 | 非公開(自分で上限設定可) | 非公開のため判断不可 |
| ファミペイ翌月払い | 翌月一括BNPL | 「当社所定の審査」。信用情報照会の記載なし | 非公開(審査で個別) | 支払可能額の上限110万円(本人確認で130万円)。個人の枠は審査で個別 | 枠次第(公式に確約なし) |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
ポイントは、信用情報を照会せずに10万円の枠を公式に明示しているのはキャリア3社だけということです。しかも3社とも「20歳以上」「回線契約あり」「支払い遅れがない」が前提で、d払いは契約6か月目以降でないと10万円を選べません。回線契約から間もない人、20歳未満の人、携帯料金の支払い遅れがある人は、キャリア決済でも10万円には届かない可能性が高いと考えてください。
上限5万円前後まで・本人確認と独自審査で使えるサービス(バンドルカード/ワンバンク/Kyash/ultra pay/Vプリカ/atone/NP後払い/Paidy/みんなの銀行カバー)
一般に「審査なしの後払いアプリ」と呼ばれているのは、このグループのサービスです。公的書類の本人確認なしで申し込めるものが多い一方、上限はいずれも5万円前後にとどまり、10万円に届くものはありません。
| サービス | 後払い方式 | 審査の種類(公式表現) | 1回の申込額・上限(公式) | 手数料(実額) | 10万円到達 |
|---|---|---|---|---|---|
| バンドルカード ポチっとチャージ | チャージ型(立替:セブン銀行またはGardia) | 申し込みごとに審査。基準非公開。信用情報照会の記載なし | 1回3,000円〜上限(最大50,000円)、1,000円単位。上限は個別設定 | 3,000〜10,000円 510円/〜20,000円 815円/〜30,000円 1,170円/〜40,000円 1,525円/〜50,000円 1,830円 | 不可(最大5万円) |
| ワンバンク あとばらいチャージ(旧B/43) | チャージ型(立替:セブン銀行) | 申請ごとにセブン銀行がリアルタイム審査。本人確認必須 | 1回3,000円〜上限(最大5万円) | ポチっとチャージと同額(510〜1,830円、2025年9月17日改定) | 不可(最大5万円) |
| Kyash イマすぐ入金 | チャージ型(立替:AGペイメントサービス) | リアルタイム審査。公的書類の本人確認未完了でも申込可 | 3,000〜50,000円、1,000円単位 | 〜10,000円 500円/〜20,000円 800円/〜30,000円 1,150円/〜40,000円 1,500円/〜50,000円 1,800円 | 不可(最大5万円) |
| ultra pay 後払い(ミライバライ) | チャージ型(立替:AGペイメントサービス) | AGペイメントサービスの審査。内容非開示 | 2,000〜30,000円/回、1,000円単位 | 〜5,000円 550円/〜10,000円 650円/〜15,000円 950円/〜20,000円 1,100円/〜30,000円 1,500円 | 不可(最大3万円/回) |
| Vプリカ 後払いチャージ | チャージ型(ライフカード) | 申込ごとに審査。内容は本人にも案内不可 | 3,000〜50,000円(本人確認未済は上限30,000円) | 〜10,000円 500円/〜50,000円 1,800円(Kyashと同水準) | 不可(最大5万円) |
| atone 翌月払い | 翌月一括BNPL | 注文ごとに審査。翌月払いの規約に信用情報機関の記載なし | 5万円を基準に会員ごと設定(累計)。未成年は1万/2万/5万円 | 請求ごと:コンビニ・ATM・電子バーコード 249円/はがき 349円/口座振替 99円(2026年9月請求分〜) | 不可(5万円基準) |
| NP後払い | 翌月一括BNPL(会員登録不要) | 取引ごとに独自の与信審査 | 累計55,000円(税込) | コンビニ・郵便局等は無料(銀行振込は振込手数料。購入店により異なる場合あり) | 不可(55,000円) |
| Paidy 翌月あと払い | 翌月一括BNPL | 購入の都度、与信審査。本人確認なしの翌月あと払い規約に信用情報機関の記載なし | 非公開(目安表示のみ) | 口座振替 無料/コンビニ払い 390円/銀行振込は振込手数料 | 非公開のため判断不可 |
| みんなの銀行 カバー | 口座残高の自動立替 | 「年収のみのかんたん審査」(20歳以上・収入あり) | 最大5万円 | 利息なし(プレミアムサービス月額600円が前提) | 不可(5万円) |
※2026年9月2日 編集部調べ。手数料は税込。最新の条件は公式サイトで確認してください。
このグループには「10万円に届くサービスは1つもない」のが結論です。もう1つ押さえておきたいのが手数料の重さです。各社の公式手数料表から、申込額ごとの手数料率と、30日で支払った場合の年率換算をSEIMEIメディア編集部が算出しました。
| 申込額 | バンドルカード/ワンバンク | Kyash/Vプリカ | ultra pay(ミライバライ) |
|---|---|---|---|
| 3,000円 | 510円(17.0%/年率換算 約207%) | 500円(16.7%/約203%) | 550円(18.3%/約223%) |
| 1万円 | 510円(5.1%/約62%) | 500円(5.0%/約61%) | 650円(6.5%/約79%) |
| 3万円 | 1,170円(3.9%/約47%) | 1,150円(3.8%/約47%) | 1,500円(5.0%/約61%) |
| 5万円 | 1,830円(3.66%/約45%) | 1,800円(3.6%/約44%) | 申込不可(上限3万円/回) |
※2026年9月2日 編集部調べ。手数料は各社公式の税込額。年率換算は「手数料÷申込額×365÷30日」で編集部が算出した概算で、実際の立替期間(申込日から翌月末まで)により変わります。最新の条件は公式サイトで確認してください。
少額ほど手数料率が高く、3,000円の申込では手数料が元本の16〜18%に達します。最大額の5万円でも3.6〜3.66%で、最長でも翌月末までの立替でこの割合なので、年率に換算するとカードローンの上限金利(年18%)を大きく上回ります。「審査なしだから割安」ではなく、「短期・少額の立替だから手数料型」と理解して使う必要があります。
サービス別の詳細(初回上限・最大上限・手数料・支払期日・審査の種類・向いている人)
表だけでは判断しにくい条件を、サービスごとに補足します。公式に記載のない項目(初回の具体的な枠、信用情報照会の有無など)は「非公開」「記載なし」と明記しています。
d払い 電話料金合算払い(NTTドコモ)
ドコモ回線とspモード・ahamoなどのISP契約が必要で、回線がない人は使えません。限度額は初期設定1万円/月。20歳以上なら契約1〜3か月目は最大1万円、4〜5か月目は最大3万円、6か月目以降は最大10万円/月まで1,000円単位で自分で設定できます(2023年7月1日改定)。ただし、利用状況・支払状況によりドコモが別の額を設定する場合があり、新規契約・名義変更直後は約2〜3か月利用できない場合があります。支払いは携帯料金と合算して翌月請求。手数料の記載はありません。向いているのは「ドコモ回線を6か月以上使い、支払い遅れがない20歳以上」の人です。
▶ d払い(電話料金合算払い)の公式ページで最新条件を確認する
auかんたん決済(KDDI)
上限は「ご契約中の通信ブランドやお支払い状況、およびサービスのご利用状況等に応じて、弊社基準により変動」し、20歳以上の個人は基本1万円/月から最大10万円/月の範囲で決まります。18〜19歳は2022年10月1日から最大5万円です。当社設定の範囲内で自分の上限額を設定することも可能です。手数料と支払期日の詳細は公式ヘルプに明記がなく、通信料金と合算請求される点だけ確認できました。回線契約が長く支払状況が良いほど枠が広がる構造は、d払いと同じです。
ソフトバンクまとめて支払い(ソフトバンク・LINEMO)
満20歳以上は最大10万円/月、満20歳未満は最大2万円/月、満12歳未満は最大2,000円/月。使用者情報を登録していない回線は20歳未満扱いになるため、10万円を狙うなら使用者登録が必要です。与信判断はSBペイメントサービス株式会社が行い、実際の上限は契約内容・利用状況で決まり、利用者側で引き上げはできません。携帯料金の支払い遅れがあると利用できなくなります。ソフトバンクカード(Visaプリペイド)へ「まとめて支払いチャージ」すれば、リアルカードの発行で実店舗のVisa加盟店でも使えます(1回1,000〜50,000円・手数料無料、月間上限はまとめて支払いの上限に従う)。
▶ ソフトバンクまとめて支払いの公式ページで最新条件を確認する
PayPayクレジット(PayPayカード)
「PayPayあと払い」は2023年8月1日に「クレジット」表記へ変わりました。実態はPayPayカード(クレジットカード)の支払い方法の1つで、登録にはPayPayカードの審査が必要です。クレジットカードは割賦販売法上、指定信用情報機関(CIC)の照会が義務づけられているため、「審査なし」の選択肢ではありません。年会費無料、翌月27日の1回払いなら手数料無料。上限は本人確認未完了なら10万円(過去24時間)、完了後はPayPayカードの利用可能額までです。すでにPayPayカードを持っている人にとっては、カードの利用可能額の範囲内で10万円の枠を使える可能性がある現実的な手段です(PayPayクレジットの登録にも「審査が必要」と公式に記載されています)。
同様に、三井住友銀行のOliveフレキシブルペイの「クレジットモード」(18歳以上・審査あり)も、クレジットカード審査を通す前提の手段であり、「審査なし」の選択肢ではありません。
メルペイのクレジット(旧メルペイスマート払い/メルペイのあと払い)
2026年4月13日より順次「メルペイのあと払い」から「メルペイのクレジット」へ名称変更されました(機能・手数料は不変)。18歳未満は利用不可で、本人情報の登録が必要です。上限金額の決定方法は非開示で、利用者が自分で上限を設定できます。支払いは翌月1日〜末日、自動引落し・メルペイ残高での清算は無料、コンビニ・ATMは220〜990円(税込)。「定額払い」(実質年率18.0%)は別途申込・審査で、契約中は信用情報機関に情報が提供されると明記されています。翌月一括払いの信用情報照会の有無は明示されていません。
ファミペイ翌月払い(ファミマデジタルワン)
18歳以上(主婦・学生も可)で、「当社所定の審査」を経て申込当日から使えます。当月利用分を翌月27日に口座引落(手数料無料)、またはファミリーマート店頭で翌月5〜27日に現金払い(1回330円の収納事務手数料)。残高上限は原則10万円、翌月払い利用時の支払可能額の上限は110万円(本人確認実施で残高上限30万円・支払可能額上限130万円)と大きな数字が公表されていますが、個人の利用可能枠は審査で個別に決まり、初回の枠は公表されていません。全額を翌々月以降に繰り延べる「スキップ払い」は実質年率18.0%の手数料がかかります。
バンドルカード ポチっとチャージ
「バンドルカード 後払い 審査」と検索されることが多いサービスです。ポチっとチャージの提供事業者は株式会社セブン銀行またはGardia株式会社(ユーザーごとにアプリ内で表示)で、バンドルカードのアプリ運営会社が独自審査をしているわけではありません。申込は氏名・生年月日・メールアドレス・電話番号の入力とSMS認証で、公的書類の提出は不要ですが、対象は満18歳以上で初回に年齢確認(通信キャリアの契約情報など)があります。1回3,000円〜上限(最大50,000円)、1,000円単位。上限は「利用状況やお支払い状況、カード種別などをもとに」個別設定され、審査基準は非公開です。手数料は510〜1,830円で残高には含まれず別途支払い、期限は翌月末日まで(分割不可)。期限を過ぎても支払いはできますが、規約にしたがってカード利用が停止される場合があります。
ワンバンク あとばらいチャージ(旧B/43)
B/43は2025年3月24日に「ワンバンク」へ名称変更されました。あとばらいチャージの提供事業者は2024年6月11日からセブン銀行で、申請ごとにセブン銀行がリアルタイム審査を行います(基準非開示)。利用には登録・カード発行に加えて本人確認が必須で、ポチっとチャージやKyashより一段ハードルが高い設計です。1回3,000円〜上限(最大5万円)、手数料は2025年9月17日改定後で510〜1,830円、期限は入金した日の翌月末日まで一括。延滞料は年率14.6%以下(1日あたり約0.04%)で、期限超過時はセブン銀行から電話等で状況確認が入る場合があります。
▶ ワンバンク あとばらいチャージの公式ページで最新条件を確認する
Kyash イマすぐ入金
立替事業者はAGペイメントサービス株式会社(旧AGミライバライ)。氏名・メールアドレス・電話番号の登録で申込でき、「公的書類を提出した上で行うような本人確認手続きが完了していないお客さまも申し込み可能」と公式に明記されています。18歳未満は利用不可。3,000〜50,000円(1,000円単位)で、表示される申込可能額は本人確認状況や利用状況に応じた目安です。手数料は500〜1,800円で支払額に含まれ(例:10,000円申込→10,500円支払い)、期限は入金月の翌月末まで。支払い完了まで新規申込はできず、遅延損害金は年14.6%です。なおKyashのQUICPay+は2025年8月31日で終了し、タッチ決済はVisaのタッチ決済に一本化されています。
▶ Kyash イマすぐ入金の公式ページで最新条件を確認する
ultra pay 後払い(ミライバライ)
ultra payカード自体は電話番号認証のみ・登録審査なしで発行できますが、後払い(ミライバライ)はAGペイメントサービス株式会社の審査があり、アカウント情報の全項目入力が必要です。1回2,000〜30,000円(1,000円単位)と、他のチャージ型より上限が低めです。手数料は550〜1,500円(例:2,000円申請→2,550円支払い)、期限は利用日の翌月末日まで、支払いはコンビニのマルチメディア端末経由のみ。旧「こんど払い by GMO」は終了しており、現行はミライバライだけです。
Vプリカ 後払いチャージ(ライフカード)
2025年3月6日開始。18歳以上70歳未満の会員なら書類不要で申し込めます。チャージ額は3,000〜50,000円(本人確認未済のVプリカ・Vプリカリアルは上限30,000円)で、手数料は500〜1,800円。後払いチャージした月の翌月末までにコンビニで支払います。「お申込みごとに審査を実施」し、審査内容は本人にも案内されません。開始当初の告知は上限2万円でしたが、現行のチャージページでは5万円に拡大されています。
▶ Vプリカ 後払いチャージの公式ページで最新条件を確認する
atone 翌月払い(ネットプロテクションズ)
携帯番号とメールアドレス(SMS 6桁認証)で登録でき、本人確認は任意です(「上限額の増額を約束するものではありません」と明記)。利用上限は「50,000円を基準」に会員ごとに設定される累計額で、期限内の入金を続けると上がり、期限を過ぎると下がる場合があります。未成年も親権者同意で利用でき、15歳未満1万円・15〜17歳2万円・18〜19歳5万円が上限の目安。請求手数料は2026年9月請求分から改定され、コンビニ端末・銀行ATM・電子バーコード249円、はがき請求書349円、口座振替99円(税込)。支払期限はコンビニ・電子バーコードが翌月10日、はがきが20日、口座振替が27日です。運営のネットプロテクションズは2024年10月に包括信用購入あっせん業の登録を受けCICに加盟していますが、翌月払いの規約・FAQには信用情報機関への登録の記載がなく、分割払い(atoneプラス)のみ「指定信用情報機関に提供」と明記されています。
NP後払い(ネットプロテクションズ)
会員登録不要で、対応するネットショップの支払い方法として選ぶだけで使えます。上限は複数店舗の支払い前合計で55,000円(税込)、支払期限は請求書の発行から14日間。コンビニ・ドラッグストア・郵便局・スマホ請求書払いは手数料なしです(銀行振込は振込手数料が利用者負担。購入店により手数料の扱いが異なる場合があります)。「取引情報をもとに独自の与信審査」を取引ごとに行い、理由は開示されません。遅延損害金は年14.6%。通販の支払いに限られるため、「10万円の枠」の一部として組み込むには用途が合う場合だけです。
Paidy(ペイディ)翌月あと払い
メールアドレスと携帯電話番号(SMS認証)でAmazonやQoo10など70万店以上で使えます。利用上限は公式非公開で、「ご利用上限金額はあくまで目安」として購入の都度与信審査が行われます。支払いは毎月末締め・翌月27日まで(2024年6月利用分から。旧「翌月10日」は現在の仕様ではありません)。口座振替は無料、コンビニ払いは1回払いで390円(税込)。本人確認なしの翌月あと払いの規約には信用情報機関への照会・登録の記載がありませんが、本人確認済みの「ペイディプラス」「3・6・12回あと払い」「あと払いプランApple専用」は申込時にCICへ照会し、契約内容・支払状況・延滞情報が登録されます(契約終了後5年以内保有)。遅延時は年14.6%の遅延損害金に加え、回収手数料250円(税込)がかかります。
みんなの銀行 カバー(Cover)
後払いアプリではなく銀行の機能ですが、「信用情報に不安がある人の5万円枠」として比較対象に入れました。普通預金(代表口座)の残高不足時に最大5万円まで自動で立て替え、デビット払いやATM出金をカバーします。利息はなく、月額600円(税込・初回6か月無料)のプレミアムサービスの無料オプションです。対象は20歳以上で収入がある人(パート・アルバイト・年金受給者も可)、「年収のみのかんたん審査」で、否決理由は回答されません。プレミアムサービスの契約終了後は借入全額を返済します。
2万円程度の少額を今すぐ使いたいだけなら、上限や手数料の比較軸が変わります。2万円までなら今すぐ使える後払いアプリの選び方と、後払いアプリ全般の網羅的な一覧は後払いアプリのおすすめ一覧を比較するで解説しています。
「審査なし」と誤解されがちなサービスの現況(LINE Pay・あと払いbyエポス・BANKIT・マエカリ・B/43など)
「審査なし 後払い」で検索すると、すでに終了・改称したサービスが今も紹介されている記事が少なくありません。存在しないサービスを探して時間を失わないよう、2026年9月2日時点の現況をまとめました。
| サービス | 現況 | 終了・変更日 | 代替候補 |
|---|---|---|---|
| LINE Pay(日本国内) | 終了 | 2025年4月30日までに順次終了(残高はPayPayへ移行または払戻し) | PayPayクレジット(要カード審査) |
| あと払いbyエポス(エポスカード) | 決済サービス終了 | 2025年4月21日 | atone・NP後払い(通販向け) |
| BANKIT(アプラス) | 新規アカウント登録・スマートクレカ新規受付終了(既存は継続) | 2026年6月30日 | バンドルカード・Kyash・ワンバンク |
| マエカリ(ポケットカード) | 終了(現在は利用不可) | 2019年(公式お知らせに告知なし) | 終了したマエカリの代わりになるアプリ |
| 後払いワイド(ポケットカード) | 終了(店頭のQR分割払いは継続) | 2024年8月31日 | — |
| B/43 | 「ワンバンク」へ改称(サービス継続) | 2025年3月24日 | ワンバンク あとばらいチャージ |
| PayPayあと払い | 「PayPayクレジット」へ表記変更(継続) | 2023年8月1日 | PayPayクレジット |
| メルペイスマート払い/メルペイのあと払い | 「メルペイのクレジット」へ改称(継続) | 2026年4月13日〜順次 | メルペイのクレジット |
| Kyash QUICPay+ | 終了(Visaのタッチ決済へ一本化) | 2025年8月31日 | Kyash(Visaタッチ) |
| ultra pay こんど払い by GMO | 終了 | 現行は「後払い(ミライバライ)」 | ミライバライ |
※2026年9月2日 編集部調べ。各社公式のお知らせ・ヘルプページにもとづく。最新の状況は公式サイトで確認してください。
後払いで合計10万円を組む現実的な方法とシミュレーション
単独で10万円に届く後払いはキャリア決済だけですが、複数の枠を組み合わせれば「支払いに使える合計10万円」を作ること自体は可能です。ここでは公式の最大上限と手数料から、SEIMEIメディア編集部が3つの組み合わせを試算しました。いずれも「各サービスの枠が最大まで育っている」という理論値であり、初回から実現できるものではありません。
合算パターン3例(キャリア決済+後払いチャージ など)と手数料合計
| 組み合わせ例 | 各サービスの上限(理論値) | 合計上限 | 手数料合計(10万円利用時) | 前提条件 | 注意点 |
|---|---|---|---|---|---|
| A:キャリア決済のみ(d払い 電話料金合算払い) | 10万円/月 | 10万円 | 記載なし(携帯料金と合算請求) | ドコモ回線・20歳以上・契約6か月目以降・支払い遅れなし・自分で上限を10万円に設定 | 利用状況によりドコモが別額を設定する場合あり。使える店はd払い加盟店とネット決済に限られる |
| B:キャリア決済+後払いチャージ(ソフトバンクまとめて支払い 5万円+バンドルカード ポチっとチャージ 5万円) | 5万円+5万円 | 10万円 | 0円+1,830円=1,830円 | ソフトバンク・LINEMO回線で満20歳以上・使用者登録済み/ポチっとチャージの上限が5万円まで育っている・満18歳以上 | ソフトバンク分は翌月の携帯料金に合算、ポチっと分は翌月末までに一括。実店舗で使うにはソフトバンクカードへのチャージが必要 |
| C:後払いチャージ型2つ(バンドルカード ポチっとチャージ 5万円+Kyash イマすぐ入金 5万円) | 5万円+5万円 | 10万円 | 1,830円+1,800円=3,630円 | 両方の上限が最大まで育っている・満18歳以上・両方とも支払い遅れなし | 翌月末に合計103,630円を一括で支払う必要がある。同時期の複数申込は各社審査に影響し得る(基準は非公開) |
※2026年9月2日 編集部調べ。各社公式の最大上限・手数料から編集部が試算した理論値です。実際の枠は個別設定のため、必ずアプリ内の表示額と公式サイトの最新条件を確認してください。
試算から分かることは2つです。第一に、キャリア決済が使える人はそれだけで10万円に届き、手数料の記載もありません。第二に、後払いチャージ型だけで10万円を組むと、手数料が3,630円かかるうえに翌月末に10万円超を一括で支払う必要があります。翌月に10万円を用意できる見込みがないなら、後払いで10万円を組むこと自体が翌月の延滞リスクになります。
なお、atoneとNP後払いを足せば通販の支払い枠として最大105,000円になりますが、どちらもネットショップの決済専用で、現金やプリペイド残高にはなりません。少額融資アプリと後払いアプリの手数料を横並びで比較したい方は少額融資に使える後払いアプリとキャッシングアプリの手数料比較も参考にしてください。
利用上限を10万円まで育てる手順(本人確認→少額利用→期日払いの実績→増枠)
増枠の基準はどの社も公式非公開です。ただし公式ページには「利用状況や支払状況をもとに個別設定」(バンドルカード)、「お支払い期限内の入金を継続していただくと、上限が上がる場合があります」(atone)、「継続利用と期日内返済で上がる可能性」(ナッジ)といった記載があり、一般に利用実績と期日どおりの支払いが影響するとされています。編集部が各社公式の記載から整理した手順は次のとおりです。
- 使うサービスを1〜2つに絞り、登録情報を正確に入力する。氏名・生年月日・電話番号の入力ミスや、年齢確認・本人確認の不備は審査で不利になる要因です。ワンバンクのように本人確認が必須のサービスは先に済ませます。
- 初回は表示された枠の範囲で少額から使う。アプリに表示される申込可能額は「目安」で、審査により入金できない場合があると各社が明記しています。表示額いっぱいを狙わず、確実に翌月払える額にとどめます。
- 翌月末(atoneは10日・20日・27日、Paidyは27日)までに必ず支払う。期限内の支払い実績が積み上がると枠が広がる可能性があります。バンドルカードは前月分を支払うと当月分を申し込める仕組みで、支払いの遅れはそのまま枠の停止につながります。
- キャリア決済は回線契約の期間を待ち、自分で上限を引き上げる。d払いは初期設定1万円のまま放置されがちです。20歳以上で契約6か月目以降なら、アプリの設定から上限を10万円まで変更できます(ドコモが別額を設定する場合あり)。
- 数か月単位で見直す。「初回から10万円」を公式に約束するサービスはありません。翌月に確実に払える額で実績を作る期間を、最初から見込んでおいてください。
やってはいけないこと(複数同時申込・支払い遅延・残高の現金化)
枠を育てるうえで逆効果になる行動が3つあります。
- 複数サービスへの同時申込:各社の審査基準は非公開ですが、バンドルカードは「カード種別・チャージ履歴・決済履歴・規約遵守などで結果が変わる」と説明しています。短期間に複数の後払いを申し込んで使い切る行動は、各社が見る「支払状況」を悪化させる方向にしか働きません。
- 支払い遅延:期限を過ぎると、ワンバンクは年率14.6%以下の延滞料、Kyash・ultra pay・NP後払い・Paidyは年14.6%の遅延損害金が発生し、atoneは上限額が下がり、Paidyは回収手数料250円が加算されます。PaidyもatoneもFAQで「連絡をいただいても期日の延長はできない」と明記しています。さらに割賦販売法の対象となる分割払い(Paidyの3・6・12回あと払い、atoneプラス、メルペイ定額払い)では、延滞情報がCICに登録され、契約終了後5年間保有されます。翌月一括払いの延滞が信用情報に載るかは各社公式に記載がありませんが、「載らないから大丈夫」とは言えません。具体的なリスクはペイディの支払いに遅れた場合のリスクで時系列にまとめています。
- 後払い残高の現金化:後払いでチャージした残高や購入した商品を換金する行為は各社の規約違反で、利用停止の対象です。金融庁は「後払い(ツケ払い)現金化」について、商品代金と先に受け取った金銭の差額が高額で「経済的な実態が貸付けであり、業として行う場合には、貸金業に該当するおそれ」があると注意喚起しています。現金化業者を利用すると、割高な手数料を払ったうえで翌月に全額の支払いだけが残ります。
確実に現金で10万円が必要なら「審査あり」の少額ローンが現実解
「どうしても10万円が必要なのに審査が通らない」という検索が多い一方で、後払いアプリでは現金は手に入りません。家賃や医療費、冠婚葬祭など現金が必要な場面で10万円を確実に用意するなら、信用情報機関を照会する「審査あり」の少額ローンを正面から検討するほうが、結果的に安く・早く済む場合があります。ここでは大手消費者金融4社を「10万円を借りる」前提で比較し、後払い手数料との実額比較も行います。
大手消費者金融4社を10万円借入で比較(アイフル/アコム/プロミス/SMBCモビット)
| 項目 | アイフル | アコム | プロミス | SMBCモビット |
|---|---|---|---|---|
| 実質年率 | 3.0%〜18.0% | 2.4%〜17.9%(2026年1月6日以降の新規契約) | 2.5%〜18.0%(新規契約対象) | 3.00%〜18.00% |
| 無利息期間と起算日 | 最大30日間利息0円(契約日の翌日から)。はじめての契約者限定 | 30日間金利0円(契約日の翌日から)。はじめての契約者限定 | 30日間無利息(初回借入の翌日から)。メールアドレス登録+Web明細利用が条件 | 記載なし(無利息サービスなし) |
| 融資スピード(公式表記) | 最短9分(申込手続き完了時点から計測。申込時間・審査状況により異なる) | 最短20分(申込時間や審査により希望に添えない場合あり) | Web・アプリなら最短3分 | 申込から最短15分(審査結果案内は曜日・時間帯により翌日以降の場合あり) |
| 勤務先への在籍確認の電話 | 原則実施しない(99.1%なし、2025年1〜2月調査)。実施時は担当者個人名 | 「100%ありません」書面・申告内容で確認 | 原則行わない(98%の顧客に電話なし)。必要時も同意なく実施しない | 原則実施しない。必要時は事前に同意を得る |
| WEB完結・郵送物 | 原則、希望がない限り郵送物なし。カードレス可 | ネット契約+カードレス+電磁交付で郵送物なし | Web明細登録で原則郵送物なし | WEB完結・カードレスで原則郵送物なし |
| 申込条件 | 満20歳以上で定期的な収入と返済能力がある人(年金収入のみは不可) | 20〜72歳で安定した収入のある人(パート・アルバイト可) | 18〜74歳で本人に安定した収入のある人(主婦・学生も可、高校生不可、年金のみ不可) | 満20〜74歳で安定した収入のある人(アルバイト・パート・自営業可、年金のみ不可) |
| 10万円借入時の収入証明書 | 原則不要(50万円超・他社合計100万円超で必要) | 原則不要(同左) | 原則不要(同左。ただし19歳以下は必要) | 原則不要(同左) |
※2026年9月2日 編集部調べ(各社公式サイトの貸付条件・FAQにもとづく)。最短時間は公式の注釈どおり申込時間帯・審査状況により異なります。最新の条件は公式サイトで確認してください。
10万円のような少額なら、4社とも収入証明書は原則不要で、勤務先への電話も原則ありません。無利息期間のある3社(アイフル・アコム・プロミス)は、期間内に完済すれば利息0円で10万円を使えます。無利息の起算日は「契約日の翌日」(アイフル・アコム)と「初回借入の翌日」(プロミス)で異なる点に注意してください。
10万円を借りた場合の利息シミュレーション(30日・1年)と後払い手数料の比較
「後払いなら利息がかからないから得」と考える人は多いのですが、実額で比べると逆転します。利息制限法では元本10万円以上100万円未満の上限金利が年18%で、大手4社の上限金利(17.9〜18.0%)はこの範囲内です。ここでは上限金利で10万円を借りた場合と、後払いチャージ型で10万円相当を使った場合のコストを、SEIMEIメディア編集部が計算しました。
| 手段 | 10万円利用時の30日コスト | 1年返済時の総コスト目安 | 年率換算 | 無利息期間 |
|---|---|---|---|---|
| カードローン(年18.0%:アイフル・プロミス・SMBCモビットの上限) | 約1,479円 | 約10,016円(月々約9,168円×12回の元利均等) | 18.0% | アイフル・プロミスは30日間あり(期間内完済で0円) |
| カードローン(年17.9%:アコムの上限) | 約1,471円 | 約9,959円 | 17.9% | 30日間あり(期間内完済で0円) |
| 後払いチャージ型5万円×2(バンドルカード+ワンバンク) | 3,660円(1,830円×2) | 不可(翌月末一括のみ)。毎月組み直すと3,660円×12=43,920円 | 30日利用なら約44.5%、60日利用でも約22.3% | なし |
| 後払いチャージ型5万円×2(バンドルカード+Kyash) | 3,630円 | 不可(同上)。毎月組み直すと43,560円 | 30日利用なら約44.2% | なし |
| キャリア決済10万円(d払い・au・ソフトバンク) | 手数料の記載なし(翌月の携帯料金に合算) | 不可(翌月一括) | — | — |
※2026年9月2日 編集部調べ。利息は「元本×年率×日数÷365」、1年返済は元利均等12回で編集部が試算した概算です。後払いの年率換算は手数料÷利用額×365÷利用日数で算出。実際の返済額は各社の返済方式・借入日により異なります。最新の条件は各社公式サイトで確認してください。
後払いチャージ型で10万円相当を組むと、1回あたり3,600円台の手数料がかかります。同じ10万円をカードローンの上限金利で30日借りた場合の利息は約1,479円で、無利息期間内なら0円です。後払いは「翌月末に全額払える人」向けの短期の立替であり、返済に数か月かかる可能性があるなら、年率18%以下・返済回数を選べるローンのほうが総コストは低くなります。
10万円を借りるのに必要な年収の目安(総量規制)と審査で見られるポイント
貸金業法第13条の2の総量規制により、貸金業者からの借入は合計で年収の3分の1までです。10万円を借りるだけなら、理論上は年収30万円超で枠内に収まります。総量規制の年収には給与・年金・定期的な不動産賃貸収入・安定的な事業所得が含まれ、パート・アルバイト収入も対象です。なお銀行カードローンやクレジットカードのショッピングは総量規制の対象外で、クレジットカードのキャッシングは対象です。
審査基準は各社とも非公開ですが、審査で不利になる要因を減らす観点で押さえておきたい点は3つです。第一に、貸金業法第13条により指定信用情報機関(CIC・JICC)の照会は必須で、過去の延滞や債務整理の記録は契約終了後5年以内保有されます。第二に、他社借入の合計が年収の3分の1に近いと新規契約は難しくなります。第三に、申込内容(勤務先・年収・他社借入)の虚偽申告は、犯罪収益移転防止法の取引時確認の趣旨にも反し、発覚すれば契約が成立しません。「必ず通る」「ブラックでも可」といった表現を使う業者は、後述する違法業者の可能性が高いと考えてください。
申込前に整えておくべき点はカードローンの審査に通りやすくするコツで、金利や審査スピードの横断比較はカードローンを金利・審査スピードで比較するでまとめています。
審査を通さずに10万円を用意できる合法的な方法(借りない・既存枠を使う)
「審査なしで10万円」という検索意図のうち、後払いでもローンでもなく「新たな審査を受けずに10万円を工面したい」というニーズには、合法的な方法がいくつかあります。すでに持っている枠を使う方法、公的支援、借りずに作る方法の順に整理します。
手持ちの枠を使う:クレジットカードのキャッシング枠/生命保険の契約者貸付/定期預金担保貸付
- クレジットカードのキャッシング枠:すでに持っているカードにキャッシング枠が設定されていれば、新たな審査なしでATMから現金を引き出せます。ただしキャッシングは貸金業法の貸付として総量規制の対象で、利息は利息制限法の上限(10万円以上100万円未満は年18%)の範囲で各社が設定しています。枠の有無と金利はカード会社の会員ページで確認してください。
- 生命保険の契約者貸付:解約返戻金のある保険に加入していれば、「解約払戻金の所定の範囲内」で与信審査なしに借りられます。利率は保険会社所定で、金融情勢等により変動します。日本生命の場合、インターネット申込なら月〜金14:30までの申込で当日着金です。返済がない場合は保険契約が失効・解除となる場合があり、保険金や祝金が返済に充当されることがあります。
- 定期預金担保貸付:定期預金を預けている銀行では、その預金を担保にした貸越(自動融資)を用意している場合があります。解約せずに預金の範囲内で借りられる仕組みですが、上限の割合や金利は銀行ごとに異なるため、預入先の銀行で条件を確認してください。
公的支援:生活福祉資金(緊急小口資金)・自治体の相談窓口
収入の減少や医療費の支払いなどで一時的に生活が苦しい世帯には、都道府県社会福祉協議会が実施する「生活福祉資金貸付制度」があります。10万円というニーズに最も近いのが福祉資金の「緊急小口資金」です。厚生労働省の貸付条件では貸付限度額10万円以内・無利子・連帯保証人不要、据置期間は貸付けの日から2か月以内、償還期限は据置期間経過後12か月以内です。
対象は低所得世帯(市町村民税非課税程度)などで、緊急かつ一時的に生計の維持が困難で返済の見通しが立つことが要件です。東京都社会福祉協議会の運用(2026年4月の案内)では、医療費・介護費の支払いによる臨時の生活費、解雇・休業等による収入減、年金や公的給付の支給開始までの生活費、初回給与支給までの生活費などが貸付対象理由とされ、生活保護世帯(停止中含む)、多額な負債や返済滞納がある世帯、債務整理予定・債務整理中の世帯は利用できません。また本資金を債務の返済に充てることはできず、借入希望者は生活困窮者自立支援制度の自立相談支援事業の利用が原則要件です。申込窓口は市区町村の社会福祉協議会で、審査不承認の理由は開示されません。交付までの日数は公式に記載がなく、「今日中」の手段ではない点に注意してください。
なお新型コロナ特例貸付の申請受付はすでに終了しており、現在は通常制度の緊急小口資金のみ継続しています。窓口の探し方や市役所で相談できる制度は市役所・社会福祉協議会で借りる公的制度で解説しています。
借りずに作る:不用品売却・質屋・会社の給与前払い制度
- 質屋:品物を預けてその査定額の範囲内で現金を受け取る仕組みで、人の与信ではなく品物の査定なので信用情報は照会されません(質屋営業法上の貸付で貸金業法の対象外)。上限金利は質屋営業法第36条で年109.5%(うるう年109.8%)と貸金業者(年20%)より高く、流質期限は質契約成立の日から3か月未満には定められません。期限までに返済しなければ質流れとなり、品物の所有権は質屋に移りますが、返済義務はなくなります。全国質屋組合連合会の案内では18歳以上から利用でき(条例により異なる場合あり)、運転免許証・保険証・パスポート等の本人確認書類が必要です。
- 会社の給与前払い制度:勤務先がJOBPAYやPaymeなどの給与前払いサービスを導入していれば、すでに働いた分の給与を給与日前に受け取れます。勤務実績にもとづくため与信審査はなく、JOBPAYは手数料440円で最短就業当日にATMから引き出せます。勤務先が導入していない場合は使えません。また労働基準法第25条の「非常時払」により、出産・疾病・災害などの非常時には、既往の労働に対する賃金の支払いを請求できます。金融庁が注意喚起する「給与ファクタリング」とは別物なので混同しないでください。
- 不用品の売却:フリマアプリや買取店での売却は借入ではないため、審査も返済もありません。10万円に届くかは品物次第ですが、後払いの枠を育てる期間の「つなぎ」としては最も確実です。
金額が小さければ選択肢はさらに広がります。5万円を審査なしで用意する方法、3万円なら今日中に用意できる方法も、金額別の同シリーズとして参考にしてください。
「審査なしで10万円」をうたう業者・手口は違法の可能性が高い
ここまで見たとおり、正規の手段で「審査なし・即日・10万円の現金」は成立しません。それを堂々と広告している時点で、貸金業法や出資法に違反している可能性が高いと考えるべきです。金融庁と日本貸金業協会が注意喚起している手口と、登録の確認方法、相談先をまとめます。
ヤミ金・SNS個人間融資・先払い買取現金化・給与ファクタリングの特徴
- ヤミ金(無登録業者):貸金業法にもとづく登録を受けずに貸金業を営む業者です。無登録営業は貸金業法第47条で10年以下の拘禁刑もしくは3,000万円以下の罰金(または併科)、法人は1億円以下の罰金。業として年20%を超える利息を取れば出資法第5条で5年以下の拘禁刑もしくは1,000万円以下の罰金、年109.5%を超えれば10年以下の拘禁刑もしくは3,000万円以下の罰金です。年109.5%超の貸付契約は登録・無登録を問わず無効で、金融庁は「利息の支払いは一切不要」としています。金融庁は「審査なし」「金融ブラックOK」「借金ではありません」「今すぐ現金」をヤミ金や後払い現金化の誘い文句として挙げています。
- SNSの個人間融資:「個人だから貸金業法は関係ない」は誤りです。金融庁は「個人であっても、反復継続する意思をもって金銭の貸付けを行うことは、貸金業法上の『貸金業』に該当」すると明示し、違法な高金利や個人情報の悪用による二次被害の危険を指摘しています。
- 後払い(ツケ払い)現金化・先払い買取現金化:形式は商品売買でも、代金の支払いに先立って金銭を受け取り、給料日に商品代金を払う仕組みです。金融庁は「経済的な実態が貸付けであり、業として行う場合には、貸金業に該当するおそれ」があると注意喚起しています。
- 給与ファクタリング:給料を受け取る権利を買い取る形で現金を渡し、給料日に手数料を上乗せして回収する手口です。金融庁は「ファクタリングを装った違法な貸付け」として、日本貸金業協会は「実質的には貸付け」として注意喚起しています。勤務先が導入する給与前払いサービスとはまったく別物です。
- 登録業者の広告でも注意:貸金業法第16条第2項は、登録業者であっても「返済能力がない者を対象として勧誘する旨の表示」や「借入れが容易であることを過度に強調」する広告を禁止しています。「審査が甘い」「ブラックOK」を前面に出す広告は、それ自体が法令上問題のある表示です。
金融庁「登録貸金業者情報検索サービス」で登録を確認する手順
現金を貸すと言う業者に申し込む前に、必ず登録の有無を確認してください。SEIMEIメディア編集部が公式情報から整理したチェックリストです。
| 確認項目 | 確認方法 | 該当したら |
|---|---|---|
| 貸金業の登録番号が表示されているか | 広告・サイトに「◯◯財務局長(△)第□号」「◯◯県知事(△)第□号」の形式で記載があるか確認(△は更新回数、登録は3年ごと更新) | 記載がなければ申し込まない |
| 登録番号が本物か | 金融庁「登録貸金業者情報検索サービス」(clearing.fsa.go.jp/kashikin/)で登録番号・商号・所在地・電話番号を検索し、広告の内容と一致するか照合 | 該当なし、または商号・電話番号が一致しなければ無登録の可能性 |
| 「審査なし」「ブラックOK」「借金ではありません」の文言 | 広告文・SNS投稿・DMの文面を確認 | 金融庁・日本貸金業協会が挙げる誘い文句。利用しない |
| 年20%を超える金利・手数料 | 提示された利息や手数料を年率に換算(利息制限法は10万円未満20%・100万円未満18%・100万円以上15%が上限) | 出資法違反。契約しない・すでに払った場合は相談先へ |
| 保証金・信用調査料などの前払い要求 | 融資前に送金を求められないか確認 | 融資保証金詐欺の典型。送金しない |
| 「金融庁が信用情報を管理している」等の説明 | 金融庁は個人の信用情報を管理したり、個別の貸付に関与することはない | 金融庁の名をかたる詐欺。通報先は金融庁 03-3506-6000 |
※2026年9月2日 編集部調べ。金融庁・日本貸金業協会の公開情報にもとづく。登録業者でも協会未加入の業者はあるため、日本貸金業協会の協会員検索も併用してください。
被害にあったときの相談先(金融庁・日本貸金業協会・消費者ホットライン188・法テラス)
すでに違法業者から借りてしまった、返済が難しくなって後払いや借入が複数重なっている、という場合は一人で抱え込まず、次の窓口に相談してください。いずれも相談は無料です。
| 窓口 | 電話番号 | 受付時間 | 主な内容 |
|---|---|---|---|
| 金融庁 金融サービス利用者相談室 | 0570-016811(IP電話 03-5251-6811) | 平日10:00〜17:00 | 貸金・前払式・資金移動等の相談。Web受付は24時間 |
| 日本貸金業協会 貸金業相談・紛争解決センター | 0570-051-051(IP電話 03-5739-3861) | 9:00〜17:00(土日祝・年末年始除く) | 借入・返済の相談、生活再建支援カウンセリング、貸付自粛制度、金融ADR。手数料無料 |
| 消費者ホットライン | 188(いやや) | 原則毎日(自治体窓口の休みは国民生活センターが平日10〜16時で補完) | 後払い現金化・先払い買取などの消費者トラブル |
| 法テラス・サポートダイヤル | 0570-078374 | 平日9:00〜21:00、土曜9:00〜17:00 | 情報提供は無料。無料法律相談は収入・資産要件あり(1つの問題につき3回まで・1回30分) |
| 警察相談専用電話 | #9110 | — | ヤミ金の脅迫・取立て |
※2026年9月2日 編集部調べ。受付時間は各機関の公式ページにもとづく。2026年9月1日〜12月31日は金融庁・日本弁護士連合会・日本司法書士会連合会・法テラス共催の「多重債務者相談強化キャンペーン2026」が実施され、無料相談会や受付時間の延長があります。
後払いの支払いやローンの返済が難しくなったときは、支払いを放置せず、日本貸金業協会の貸金業相談・紛争解決センター、法テラス、お住まいの自治体の多重債務相談窓口に早めに相談してください。相談先を選ぶこと自体に費用はかかりません。
後払い10万円・審査なしに関するよくある質問
10万円を審査なしで借りられますか?
借りられません。現金を貸す貸金業者には貸金業法第13条で返済能力の調査が義務づけられており、登録業者に「審査なし」は存在しません。「審査なしで10万円貸します」と広告する業者は無登録のヤミ金の可能性が高く、無登録営業は10年以下の拘禁刑または3,000万円以下の罰金の対象です。審査を通さずに10万円を用意するなら、生命保険の契約者貸付や緊急小口資金(10万円以内・無利子)、質屋、不用品の売却といった合法的な方法を検討してください。
審査のいらない後払いはありますか?
ありません。バンドルカード・ワンバンク・Kyash・ultra pay・atone・NP後払い・Paidyなど主要な後払いは、いずれも公式に「審査があります」と明記しています。一般に「審査なし」と呼ばれているのは、公的書類の本人確認なしにSMS認証だけで申し込め、信用情報機関(CIC・JICC)への照会を公式が明示していない「独自審査」のサービスです。そのぶん上限は3,000円〜5万円の個別設定が中心で、初回にいくら使えるかは公開されていません。
どうしても10万円必要なのに審査が通らないときはどうすればいい?
まず、新たな審査を受けずに使える手段を確認してください。手持ちのクレジットカードのキャッシング枠、解約返戻金のある生命保険の契約者貸付、定期預金担保貸付、勤務先の給与前払い制度、質屋や不用品の売却が該当します。収入減や医療費で生活が苦しい世帯なら、市区町村の社会福祉協議会で緊急小口資金(10万円以内・無利子・保証人不要)を相談できます。すでに複数の借入や後払いの支払いが重なっている場合は、日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051)や法テラス(0570-078374)に相談するのが先です。「審査なし」「ブラックOK」を掲げる業者に頼るのは避けてください。
10万円を後払いできるアプリはありますか?
信用情報を照会せずに10万円の枠を公式に明示しているのは、キャリア決済のd払い 電話料金合算払い・auかんたん決済・ソフトバンクまとめて支払い(いずれも20歳以上で最大10万円/月)だけです。ただしd払いは初期設定1万円で、10万円を選べるのは契約6か月目以降です。PayPayクレジットはPayPayカードの審査(信用情報照会あり)を通れば、カードの利用可能額の範囲内で本人確認前でも10万円(過去24時間)まで使えます。バンドルカード・ワンバンク・Kyashなどの後払いチャージ型は最大5万円で、単独で10万円には届きません。
ブラック(信用情報に事故情報あり)でも使える後払いアプリはありますか?
翌月一括払い型の後払い(バンドルカード ポチっとチャージ・Kyash イマすぐ入金・atone翌月払い・本人確認なしのPaidyなど)は、公式の規約・ヘルプに信用情報機関への照会の記載がなく、申込自体は可能です。ただし各社の独自審査で否決される場合があり、「ブラックでも必ず使える」とは言えません。一方、Paidyの3・6・12回あと払いやatoneプラスの分割払い、クレジットカード審査を伴うPayPayクレジットは信用情報機関(CIC)に照会するため、事故情報があると利用は難しくなります。なお信用情報の延滞・異動情報は契約終了後5年以内保有されます。
後払いアプリの残高を現金化してもいいですか?
やめてください。後払いでチャージした残高や購入した商品を換金する行為は各社の利用規約違反で、発覚すれば利用停止の対象です。金融庁は「後払い(ツケ払い)現金化」や「先払い買取現金化」について、経済的な実態が貸付けであり、業として行う場合には貸金業に該当するおそれがあると注意喚起しています。現金化業者を使うと割高な手数料を差し引かれたうえで翌月に全額の支払いだけが残り、状況は悪化します。現金が必要なら、無利息期間のある審査ありの少額ローンや、契約者貸付・緊急小口資金などの合法的な方法を選んでください。
最後に、無利息期間のある大手3社の条件を再掲します。現金10万円を翌月までに返せる見込みがあるなら、後払いチャージ型を2つ組んだときの手数料(3,600円台)より安く済む選択肢です。
| 社名 | 実質年率 | 無利息期間(起算日) | 融資スピード(公式表記) | 申込条件 |
|---|---|---|---|---|
| アイフル | 3.0%〜18.0% | 最大30日間(契約日の翌日から)。はじめての契約者限定 | 最短9分 | 満20歳以上で定期的な収入と返済能力がある人 |
| アコム | 2.4%〜17.9% | 30日間(契約日の翌日から)。はじめての契約者限定 | 最短20分 | 20〜72歳で安定した収入のある人 |
| プロミス | 2.5%〜18.0% | 30日間(初回借入の翌日から)。メールアドレス登録+Web明細利用が条件 | Web・アプリなら最短3分 | 18〜74歳で本人に安定した収入のある人(高校生不可) |
※2026年9月2日 編集部調べ。最短時間は公式の注釈どおり申込時間帯・審査状況により異なります。最新の条件は公式サイトで確認してください。
まとめ:後払いアプリで10万円は「育てて届かせる」か「審査ありで確実に」か
- 完全に審査なしで10万円を使える後払いアプリはない。「審査なし」の正体は、信用情報機関への照会を公式が明示していない独自審査。
- 後払いチャージ型の上限は最大5万円(ultra payは3万円/回)。10万円の枠を公式に明示しているのは、20歳以上・回線契約ありのキャリア決済3社と、カード審査を伴うPayPayクレジット。
- 10万円という数字の根拠は、割賦販売法の少額包括信用購入あっせん(極度額10万円以下・CIC照会義務あり)と、キャリア各社の月間上限。翌月一括の後払いは割賦販売法の対象外だから独自審査で、そのぶん上限が小さい。
- 後払いチャージ型2つで10万円を組むと手数料3,600円台、翌月末に一括払い。同じ10万円をカードローンの上限金利で30日借りた利息は約1,479円、無利息期間内なら0円。
- 「審査なしで10万円」を広告する貸付は違法の可能性が高い。登録は金融庁の検索サービスで確認し、困ったら日本貸金業協会(0570-051-051)や法テラス(0570-078374)へ。
状況別の推奨ルートは次の3行です。
- 支払いに使える枠が欲しい・翌月に全額払える → キャリア決済の上限を確認し、足りなければ後払いチャージ型を1つ足して育てる(合算シミュレーション)。
- 現金10万円が今日中に必要・返済に数か月かかる → 無利息期間のあるアイフル・アコム・プロミスを含む審査ありの少額ローンを検討する(4社比較と利息シミュレーション)。
- これ以上借りたくない・審査に通る見込みがない → 契約者貸付・緊急小口資金・質屋・給与前払い・不用品売却を先に検討し、支払いが重なっているなら相談窓口へ(合法的な方法/相談先一覧)。
後払いアプリの選び方全般は後払いアプリのおすすめ一覧を比較する、少額を今すぐ使いたい場合は2万円までなら今すぐ使える後払いアプリの選び方、ローンを金利や審査スピードで選ぶならカードローンを金利・審査スピードで比較するをあわせてご覧ください。
この記事の情報源
本記事の数値・条件・法令はすべて、SEIMEIメディア編集部が2026年9月2日時点で以下の一次情報を確認して作成しています。各サービスの上限額・手数料は本文中の「公式サイトで最新条件を確認する」リンク先(各社公式サイト・公式ヘルプ・利用規約)にもとづきます。
- 貸金業法(e-Gov法令検索):第13条(返済能力の調査)、第13条の2(総量規制)、第16条(誇大広告等の禁止)、第47条(無登録営業の罰則)
- 利息制限法(e-Gov法令検索):第1条(上限利率)
- 出資の受入れ、預り金及び金利等の取締りに関する法律(e-Gov法令検索):第5条(高金利の処罰)
- 割賦販売法(e-Gov法令検索):第2条(定義)、第35条の2の3(登録少額包括信用購入あっせん業者)/割賦販売法施行令:第24条(極度額10万円)
- 経済産業省「割賦販売法(後払分野)の概要・FAQ」:令和2年改正の内容、少額・認定業者の与信審査と指定信用情報機関の照会義務
- 金融庁「貸金業法のQ&A」:総量規制の対象・除外、ヤミ金融の定義
- 金融庁「立替サービスの貸金業該当性に関するQ&A」(2025年4月2日)
- 金融庁「後払い(ツケ払い)現金化・先払い買取現金化に関する注意喚起」/金融庁「SNS等を通じた個人間融資に関する注意喚起」
- 日本貸金業協会「悪質業者の手口(ヤミ金融・給与ファクタリング・後払い現金化)」/貸金業相談・紛争解決センター
- 金融庁「登録貸金業者情報検索サービス」/金融庁 金融サービス利用者相談室
- 株式会社シー・アイ・シー(CIC)「信用情報の保有期間」/株式会社日本信用情報機構(JICC)「登録内容と登録期間」
- 厚生労働省「生活福祉資金貸付制度 貸付条件等一覧」/東京都社会福祉協議会「緊急小口資金のご案内」(2026年4月)
- 質屋営業法(e-Gov法令検索)/全国質屋組合連合会「質屋の利用方法」
- 法テラス「無料法律相談・弁護士等費用の立替」/消費者庁「消費者ホットライン188」
- 大手消費者金融4社の貸付条件:アイフル 商品概要/アコム カードローン 貸付条件/プロミス 商品内容/SMBCモビット 貸付条件

コメント