
楽天銀行スーパーローンで申込から数分で審査落ちメールが届いたなら、保証会社(楽天カード株式会社または三井住友カード株式会社)の判定段階で止まった可能性が高いと考えられます。公式が案内する審査時間は最短当日〜2営業日で、それより早い否決は申込内容と信用情報の機械的な照合で結論が出たと見るのが自然です。
落ちた原因は、申込条件の未達・保証会社2社での延滞歴・信用情報の異動・多重申込など7つに絞り込めます。否決連絡までの時間別に段階と原因を切り分ける判定表で自分のケースを特定したうえで、信用情報の開示から6ヶ月後の再申込までの手順と、今すぐ必要な人向けに審査主体が異なる代替先を順に整理しています。
【結論】楽天銀行スーパーローンで瞬殺・審査落ちしたら最初に確認する3点
審査落ちの直後にやるべきことは多くありません。まず次の3点を押さえてください。
- 数分〜1時間以内の否決は「保証会社の判定段階」で止まった可能性が高い。楽天銀行スーパーローンの保証会社は楽天カード株式会社または三井住友カード株式会社です(公式・商品概要)。この2社での利用状況と信用情報が最初に見られると考えられます。
- 落ちた原因は7つに絞り込めます。①申込条件の未達 ②保証会社2社での延滞・強制解約歴 ③信用情報の延滞・異動 ④他社借入と希望額の不釣り合い ⑤楽天グループ内サービスの支払い遅れ ⑥入力ミス・在籍確認不可 ⑦短期間の多重申込。到着タイミング別の判定表で自分のケースを特定できます。
- 再申込は「申込情報が信用情報から消える6ヶ月」が一般的な目安。今すぐ必要なら審査主体が異なる先へ。CIC・JICCの申込情報の保有期間はいずれも6か月です。同じ保証会社が関わる商品に連続で申し込んでも結果は変わりにくいため、自社審査の大手消費者金融など、審査主体が違う先を1〜2社に絞って検討します。
数分で届く否決メールは「保証会社の判定段階」で止まった可能性が高い
楽天銀行の公式ページでは、審査から融資までの時間を「最短当日〜2営業日」、審査結果の連絡方法を「メールまたは電話」としています。つまり人の手による確認(在籍確認・書類確認)を経る場合は、早くても当日、2営業日程度かかる設計です。それより明らかに早い数分〜1時間以内の否決連絡は、申込内容と信用情報にもとづく機械的な判定で結論が出たと考えるのが自然です。ただし審査の仕組みや判定基準は楽天銀行も保証会社も公表しておらず、この記事の「段階」は公式情報から編集部が整理した一般論です。到着タイミング別の判定表は次の章で示します。
落ちた原因は7つに絞れる(到着タイミング別の判定表の要約)
否決連絡が届くまでの時間で、落ちた段階と疑うべき原因はおおむね絞り込めます。詳しい判定表は次の章に置いていますが、要点は次の3行です。
- 数分〜1時間以内:保証会社の判定段階。申込条件の未達(①)、楽天カード・三井住友カードでの延滞や強制解約歴(②)、信用情報の延滞・異動(③)、他社借入の多さ(④)、多重申込(⑦)を疑う。
- 当日〜2営業日:楽天銀行側の確認段階。在籍確認が取れない・書類と申込内容の相違(⑥)、希望限度額と収入のバランス(④)を疑う。
- 3日以上:在籍確認や追加書類の確認が滞ったまま否決になったケース。次回は平日に申し込み、書類を事前に用意する。
再申込は6ヶ月後が目安・今すぐ必要なら審査主体が違う先へ
楽天銀行の公式サイトには、審査落ち後に再申込できる時期を定めた記載は確認できませんでした(2026年9月2日時点)。一般に「6ヶ月あける」とされる根拠は、信用情報機関に残る申込情報の保有期間です。CICは「照会日より6か月間」、JICCは「照会日から6か月以内」と公式に定めています。申込記録が残っている間に再申込しても、同じ情報で同じ判定になりやすいというのが、6ヶ月が目安とされる理由です。急いで借りる必要があるなら、審査主体が異なる代替先を先に確認してください。
この記事の使い方(向いている人・向いていない人)
この記事は「楽天銀行スーパーローンに新規で申し込んで落ちた人」を対象に、落ちた段階の特定→原因の確定→次の行動の順に構成しています。読む前に、自分が対象かを確認してください。
- 向いている人:申込直後〜数日以内に否決の連絡を受けた人/仮審査完了メールの後に本審査で落ちた人/再申込の時期と、それまでに何を直せばよいか知りたい人/今すぐ借りたいが、同じ理由で二度落ちたくない人。
- 向いていない人:契約後の増額審査に落ちた人(増額の条件は公式サイトで確認してください。本記事は新規申込の審査落ちを扱います)/すでに返済に行き詰まっている人(新たな借入先を探すより先に、記事後半で紹介する日本貸金業協会や法テラスの相談窓口を使ってください)。
楽天銀行スーパーローンの審査落ちメールが早い理由(瞬殺の仕組み)
「瞬殺」とは、申込完了から数分で否決メールが届く状態を指して使われる言葉です。銀行カードローンの審査が「保証会社の判定」と「銀行側の確認」の二段構えであることを知ると、到着タイミングから落ちた段階を推定できます。
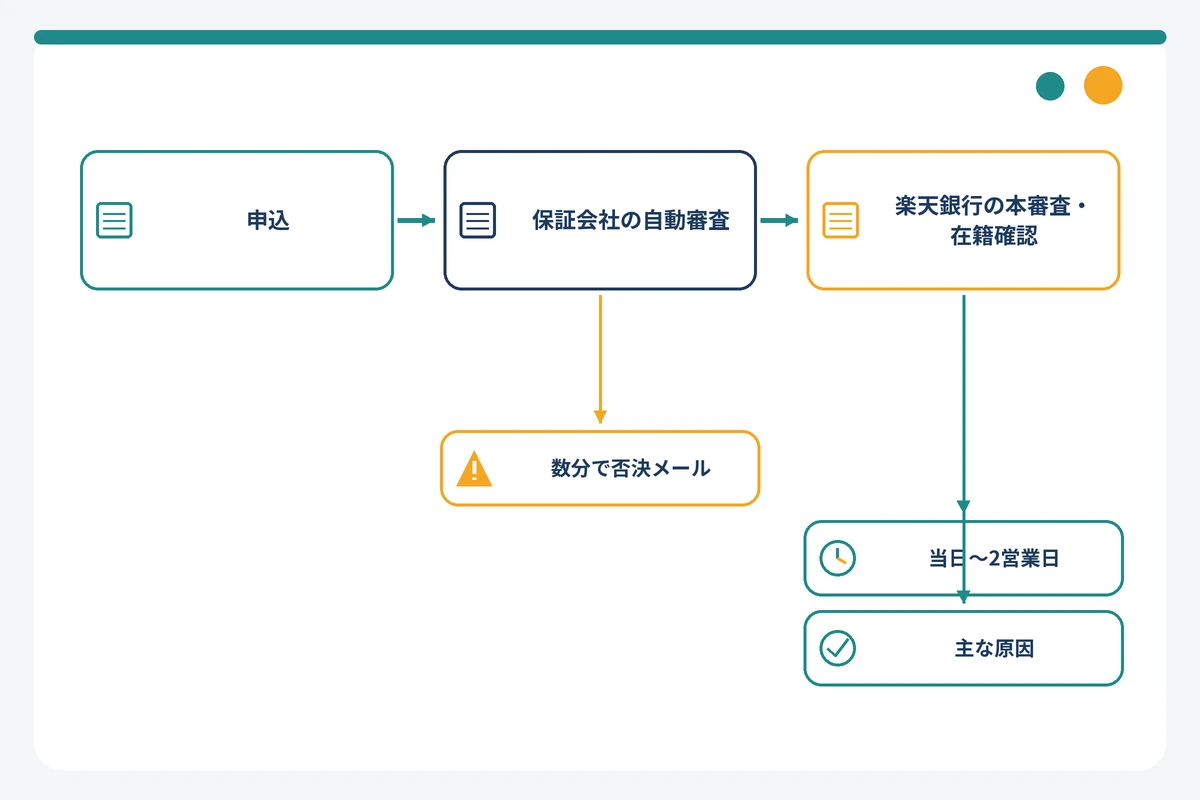
審査は「保証会社の判定+楽天銀行の確認」の二段構え
楽天銀行スーパーローンの商品概要には、申込条件として「保証会社(楽天カード株式会社または三井住友カード株式会社)の保証を受けられる方」と明記されています。保証会社とは、契約者が返済できなくなったときに銀行へ代わりに返済(代位弁済)する会社で、保証を引き受けるかどうかを独自に判断します。この判断が「通らない」と、楽天銀行の審査がどうであれ契約はできません。
一般に、保証会社の判断は申込内容(年収・勤務先・他社借入など)と信用情報機関から取り寄せた信用情報をもとに、機械的なスコアリングで短時間に行われるとされています。楽天銀行と保証会社のどちらも具体的な判定基準は公表していませんが、公式が案内する「最短当日〜2営業日」という審査時間より明らかに早い否決は、この段階で結論が出たと考えるのが合理的です。
一方、楽天銀行側の確認には、勤務先への在籍確認の電話や本人確認書類・収入証明書のチェックが含まれます。公式FAQによると、在籍確認の電話は社名を名乗らず担当者の個人名でかかり、必要な場合は「楽天銀行」と名乗ることもあります。専業主婦の場合は在籍確認はありません。収入証明書は希望限度額が50万円以下なら原則不要ですが、審査結果によっては求められることがあります。これらは人の作業を伴うため、当日〜2営業日の時間がかかります。
申込から借入までの流れと必要書類(仮審査完了メールから本審査まで)
楽天銀行が公式に案内している申込から借入までの流れを、否決連絡が届き得るタイミングとあわせて整理します。仮審査・本審査それぞれの所要時間は公表されていません。
- Web申込(楽天銀行口座は不要)。申込内容と信用情報にもとづく判定がまず行われ、ここで止まると数分〜1時間以内の否決連絡になり得ます。
- 審査・在籍確認(最短当日〜2営業日)。勤務先へ担当者の個人名で電話がかかります。専業主婦は在籍確認がありません。
- 必要書類の提出。本人確認書類は住民票または印鑑登録証明書なら1点、運転免許証などは2点です。収入証明書は希望限度額50万円超で必要になります(審査結果により求められる場合あり)。楽天銀行アプリから提出でき、文字が読める鮮明な画像で送ると差し戻しを防げます。
- 審査結果の連絡と契約(メールまたは電話)。カード到着前でも振込での融資が可能で、申込時に振込希望額を入力しておきます。
「仮審査完了」の連絡が届いた後は、この流れの2〜3段階目に入っていると考えられます。ここで止まる場合の原因は次の判定表と、その後のh3「仮審査完了メールの後に本審査で落ちるケースとの違い」で確認してください。
「審査状況のご連絡」メールの到着タイミング別・落ちた段階の判定表
楽天銀行が公表している審査時間・連絡方法・保証会社・在籍確認の情報をもとに、編集部が段階を整理した表です。否決メールの件名や本文は公式に公開されていないため、この記事では引用していません。
| 否決連絡までの時間 | 落ちたと推定される段階(一般論) | 主な原因の候補 | 次にやること |
|---|---|---|---|
| 数分〜1時間以内 | 保証会社(楽天カード/三井住友カード)の判定段階。信用情報と申込内容の機械的な照合で止まった可能性が高い | 申込条件の未達(年齢・収入形態・国籍要件)/保証会社2社での延滞・強制解約歴/信用情報の延滞・異動/短期間の多重申込/他社借入が多い | CIC・JICCの開示で申込情報・延滞情報を確認。楽天カード・三井住友カードの利用履歴を振り返る |
| 当日〜2営業日 | 楽天銀行側の確認段階。書類・在籍確認・希望額と収入のバランスを見た結果と考えられる | 在籍確認が取れない/本人確認書類の不備/収入証明書の未提出/希望限度額が収入に対して高い/申込内容と書類の相違 | 勤務先情報・書類の内容を再点検。希望額を下げる判断材料として限度額別の返済額を確認 |
| 3日以上 | 確認事項が解決しないまま否決になったケース。公式も「手続き状況によりさらに時間がかかる場合」があると案内 | 在籍確認の電話が何度もつながらない/追加書類の提出が遅れた/土日祝をはさんで確認が滞った | 次回は勤務先の電話対応が可能な平日に申込む。書類は楽天銀行アプリからすぐ提出できる状態にしておく |
※2026年9月2日 編集部調べ。段階の推定は楽天銀行公式の審査時間・保証会社・在籍確認の記載から編集部が整理した一般論であり、審査基準は公式非公開です。最新の条件は公式サイトで確認してください。
仮審査完了メールの後に本審査で落ちるケースとの違い
「仮審査完了のメールが届いたのに、本審査で落ちた」というケースは、瞬殺とは落ちた段階が異なります。仮審査を通過したということは、申込内容と信用情報にもとづく判定は通ったと考えられます。その後に否決になった場合、焦点は「申込内容が事実と合っているか」「在籍確認・書類で裏付けが取れたか」に移ります。
- 在籍確認が取れなかった。勤務先に電話がつながらない、部署名や電話番号の入力が違っていた、といった理由で在籍の裏付けが取れないと審査は進みません。
- 書類と申込内容が食い違った。申込時に入力した年収や勤続年数が、提出した収入証明書や本人確認書類と合わないと、申告内容の信頼性が疑われます。
- 希望限度額が収入に対して高すぎた。限度額50万円超の申込では収入証明書が必要になります。年収に対して希望額が大きい場合、減額で契約に至ることもあれば、否決になることもあります。
- 仮審査後に信用情報が変化した。仮審査から本審査の間に他社への申込や延滞が発生すると、再照会で判定が変わる可能性があります。
仮審査と本審査の二段階審査で落ちる一般論や、他行のケースはPayPay銀行カードローンの本審査で落ちる理由で詳しく解説しています。この記事では楽天銀行固有の事情(保証会社2社・会員ランク・審査時間)に絞って進めます。
審査に日数がかかるのは落ちるサインではない
「2日たっても連絡がない」という状況は、必ずしも否決の前兆ではありません。公式ページは「最短当日〜2営業日」と案内しつつ、「お手続きの状況等によってはさらにお時間がかかる場合があります」と明記しています。時間がかかる典型的な理由は次のとおりです。
- 土日祝をはさんだ。在籍確認は勤務先が営業している日にしか取れません。
- 本人確認書類や収入証明書の提出が完了していない。楽天銀行アプリからの提出が可能なので、申込後すぐに済ませておくと進みが早くなります。
- 契約内容確認の電話に出られていない、または結果のメールが迷惑メールフォルダに入っている。楽天銀行からの電話は個人名でかかることがあるため、知らない番号でも折り返してください。
楽天銀行スーパーローンで審査落ちする原因7つ(自分のケースを切り分ける)
審査に落ちる理由は、公式の申込条件・保証会社の仕組み・信用情報の登録ルールから次の7つに整理できます。楽天銀行と保証会社は審査基準を公表していないため、「どの程度で落ちるか」の線引きは書けません。公式に確認できる条件と信用情報の公式ルールだけを根拠に、1つずつ自分に当てはまるかを確認してください。
①申込条件を満たしていない(20〜62歳・収入形態・国籍要件)
最初に確認すべきは、公式の申込条件を1つでも外していないかです。楽天銀行スーパーローンの申込条件は次のとおりで、ここに該当しない申込は内容の良し悪しにかかわらず通りません。
| 条件項目 | 公式の基準(2026年9月2日時点) | 落ちやすいケース | 自分の該当有無 |
|---|---|---|---|
| 年齢 | 満20歳以上62歳以下。パート・アルバイト・専業主婦は60歳以下 | 63歳以上の会社員/61〜62歳のパート・アルバイト/19歳以下 | □ |
| 収入 | お勤めで毎月安定した定期収入のある方、または専業主婦 | 無職・求職中/収入が不定期(単発の日雇い等) | □ |
| 専業主婦の限度額 | 専業主婦は50万円まで | 専業主婦が50万円超を希望 | □ |
| 国籍要件 | 外国籍の方は永住権または特別永住権を持つ方 | 永住権・特別永住権のない在留資格 | □ |
| 保証会社 | 楽天カード株式会社または三井住友カード株式会社の保証を受けられる方 | 両社で延滞・強制解約の履歴がある(②で解説) | □ |
| 口座 | 楽天銀行口座は不要 | —(口座の有無は条件ではない) | — |
※2026年9月2日 編集部調べ(楽天銀行公式 商品概要・お申込みの流れページ)。最新の条件は公式サイトで確認してください。
見落とされやすいのが年齢の上限です。「62歳以下」は銀行カードローンの中でも低めで、パート・アルバイト・専業主婦はさらに「60歳以下」です。他行で通った経験があっても、この条件だけで対象外になることがあります。
②保証会社(楽天カード/三井住友カード)の保証が受けられない
楽天銀行スーパーローンの保証会社は、楽天カード株式会社または三井住友カード株式会社です。この2社はいずれもクレジットカード会社であり、自社のカード会員としてのあなたの履歴を持っています。楽天カードや三井住友カードの支払いを延滞したことがある、カードを強制解約された、といった履歴がある場合、保証会社としての判断に影響し得ます。これが楽天銀行スーパーローンに特有の落ち方です。
ここで重要なのは、信用情報機関の登録期間が過ぎていても、その会社自身の記録は別だという点です。信用情報機関の延滞情報の保有期間は契約終了後5年以内(CIC・JICC・KSC共通)ですが、各社が自社の取引記録をどのくらいの期間、審査に使うかは公表されていません。いわゆる「社内ブラック」と呼ばれる状態で、期間の目安を示すことはできません。楽天カードまたは三井住友カードで過去に大きなトラブルがあった方は、この原因を疑ってください。逆に、この2社と無関係の審査主体(自社で審査を行う消費者金融など)にはこの原因は影響しません。
③信用情報(CIC・JICC・KSC)に延滞・異動・債務整理の記録がある
信用情報機関には、クレジットカードやローンの契約内容・返済状況が登録されています。長期の延滞、債務整理、代位弁済といった「異動」と呼ばれる情報が残っている間は、銀行カードローンの審査は通りにくいのが実情です。各機関の登録期間は公式で次のように定められています。
- CIC: クレジット情報(延滞・異動を含む)は契約期間中および契約終了後5年以内。申込情報は照会日より6か月間。
- JICC: 2019年10月1日以降の契約は、契約継続中および契約終了後5年以内。申込情報は照会日から6か月以内。
- KSC(全国銀行個人信用情報センター): 取引情報は契約期間中および契約終了日(未完済なら完済日)から5年を超えない期間。官報情報(破産・民事再生等)は決定日から7年を超えない期間。
3機関は延滞などの情報をCRINという仕組みで交流し、2022年5月からはIDEAという仕組みで無担保カードローン・キャッシングの総債務も把握しています。「消費者金融の延滞だから銀行には分からない」という考えは通用しません。心当たりがある方は、後述する開示請求で記録の有無と登録期限を確認してください。
④他社借入の件数・残高が多い/希望限度額が収入に対して高すぎる
銀行カードローンは貸金業法の総量規制(年収の3分の1)の直接の対象ではありません。ただし各行は独自の審査で年収に対する借入割合を見ており、他社借入の件数・残高が多いと保証会社の判断も厳しくなると一般に考えられています。楽天銀行スーパーローンでは、希望限度額が50万円を超えると収入証明書の提出が必要になります。
希望額の妥当性を判断する材料として、限度額別の適用金利と、その残高帯での毎月の返済額を1つの表にまとめました。楽天銀行スーパーローンは「残高スライドリボルビング返済方式D」で、借入残高に応じて毎月の約定返済額が決まります。たとえば残高が150万円ちょうどなら毎月の約定返済額は20,000円、150万円を超えると30,000円です(利息を含む額)。
| 利用限度額 | 適用金利(年・通常時) | 限度額いっぱいまで借りた場合の毎月返済額(方式D) | 希望額を決めるときのメモ |
|---|---|---|---|
| 10万円以上100万円未満 | 14.5% | 残高10万円以内: 2,000円/10万超30万以内: 5,000円/30万超50万以内: 10,000円/50万超100万以内: 15,000円 | 50万円以下なら収入証明書は原則不要。初回は現実的な額に抑える |
| 100万円以上200万円未満 | 6.6%〜14.5% | 100万超150万以内: 20,000円/150万超200万以内: 30,000円 | 収入証明書が必要。年収に対する借入割合が見られる |
| 200万円以上300万円未満 | 3.9%〜14.5% | 200万超250万以内: 35,000円/250万超350万以内: 40,000円 | 他社借入と合算した返済負担が焦点になる |
| 300万円以上350万円未満 | 2.9%〜12.5% | 250万超350万以内: 40,000円 | — |
| 350万円以上500万円未満 | 2.9%〜8.9% | 350万超400万以内: 45,000円/400万超500万以内: 50,000円 | — |
| 500万円以上600万円未満 | 2.5%〜7.8% | 500万超600万以内: 60,000円 | — |
| 600万円以上800万円未満 | 2.0%〜7.8% | 600万超700万以内: 80,000円/700万超800万以内: 100,000円 | — |
| 800万円 | 1.9%〜4.5% | 700万超800万以内: 100,000円 | — |
※2026年9月2日 編集部調べ(楽天銀行公式 商品概要ページ)。金利は変動金利の通常時の値で、2026年8月17日〜2027年1月15日は「金利半額キャンペーン」として年0.95%〜7.25%が案内されています(終了後は通常金利に戻ります)。毎月返済額は利息を含む約定額です。最新の条件は公式サイトで確認してください。
限度額100万円未満の金利は一律14.5%で、100万円以上になって初めて金利が下がる余地が生まれる構造です。「金利を下げたいから高い限度額で申し込む」という発想は、収入証明書の提出と年収に対する借入割合のチェックを招きます。初回は必要な額だけを申し込むのが現実的です。
⑤楽天グループ内サービス(楽天カード・楽天モバイル等)の支払い遅れ
楽天銀行スーパーローンは、楽天会員ランクに応じた審査優遇を公式に案内しています(一部例外あり)。優遇の中身は公表されていませんが、楽天グループとしての取引状況が何らかの形で参照される可能性があります。また、楽天カードの支払い遅れは保証会社である楽天カード株式会社の自社記録に残ると考えられます。楽天グループ内での延滞が審査に影響するかどうかを楽天銀行は明言していないため、ここでは「保証会社が楽天カードである以上、影響し得る」という整理にとどめます。楽天モバイルなどの料金をカード払いにしている方は、楽天カードの支払い状況をまず確認してください。
⑥申込内容の入力ミス・虚偽・在籍確認が取れない
意外に多いのが、年収の桁違い、勤務先の電話番号の誤り、勤続年数の入力ミスといった単純な間違いです。申込内容と提出書類が食い違うと、意図がなくても「申告内容が事実と異なる」と判断され得ます。年収を多く書くなどの虚偽申告は、否決の理由になるだけでなく、契約後に発覚すれば契約解除の対象にもなり得ます。在籍確認を通すために、いわゆるアリバイ会社(架空の勤務先を装う業者)を使うことも虚偽申告にあたり、発覚すれば同じ扱いです。
在籍確認については、楽天銀行は勤務先への電話を行うと公式に案内しています(専業主婦を除く)。電話は担当者の個人名でかかるため、勤務先の電話対応で「そのような者はおりません」と個人情報保護の観点から答えられてしまうケースや、代表番号が自動音声で個人につながらないケースでは、在籍の裏付けが取れません。申込前に、勤務先の代表番号にかかった電話が自分に取り次がれる状態かを確認しておくと、この原因は避けられます。
⑦短期間に複数社へ申し込んでいる(申込情報は6ヶ月残る)
カードローンに申し込むと、その事実が「申込情報」として信用情報機関に登録されます。CICは照会日より6か月間、JICCは照会日から6か月以内、KSCは会員(金融機関)への提供が6か月以内(本人開示では1年以内)です。短期間に複数社の申込記録が並ぶと、一般に「資金繰りに困っている」と見られやすく、審査で不利になる要因とされています。
「落ちたからすぐ別の銀行へ」を繰り返すと、この記録が積み上がります。落ちた直後の申込は、審査主体が異なる先を1〜2社に絞るのが原則です。
審査落ち後にやること:信用情報の確認から6ヶ月後の再申込まで
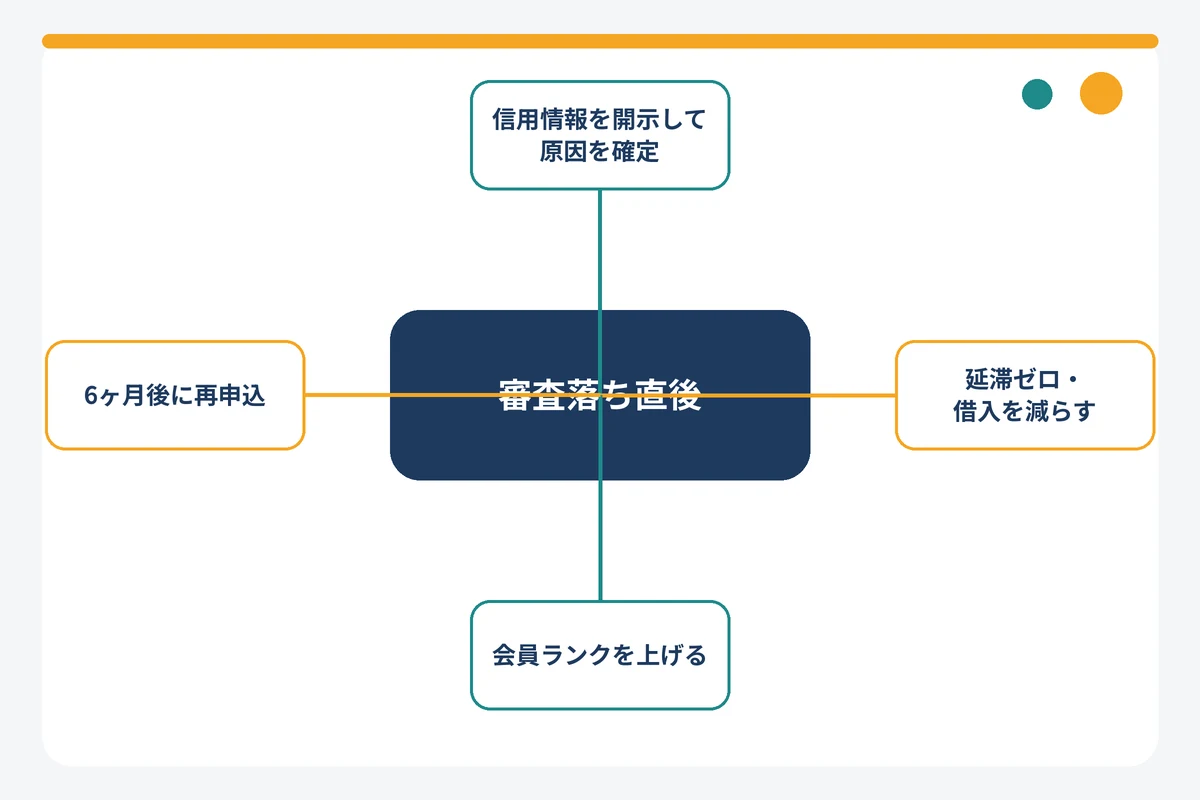
原因の見当がついたら、次は行動です。「信用情報を開示して原因を確定する→改善する→会員ランクと希望額を整える→申込記録が消えた後に再申込する」という順番で進めると、同じ理由で二度落ちる事態を避けられます。
CIC・JICC・KSCに開示請求して「落ちた原因」を確定する
審査落ちの理由は、一般に金融機関から開示されません。自分で確認できる唯一の客観的な材料が、信用情報の本人開示です。3機関とも本人がオンラインまたは郵送で請求でき、窓口開示はいずれも行っていません。
| 機関 | 申込情報の保有期間 | 延滞・異動情報の保有期間 | 開示方法と手数料(税込) | 主な加盟先 |
|---|---|---|---|---|
| CIC | 照会日より6か月間 | 契約期間中および契約終了後5年以内 | インターネット500円(8:00〜21:45、マイナンバーカード必要、即時PDF)/郵送1,500円(1週間〜10日程度) | クレジット会社・消費者金融・銀行・携帯電話会社など |
| JICC | 照会日から6か月以内 | 契約継続中および契約終了後5年以内(2019年10月1日以降の契約) | スマホアプリ700円(マイナンバーカード必要、1〜3日程度)/郵送2,177円(コンビニで利用券購入、到着後7〜10日) | 貸金業法の指定信用情報機関(加盟先の詳細は公式サイトで確認) |
| KSC(全銀協) | 会員への提供は6か月以内(本人開示では1年以内) | 契約終了日(未完済なら完済日)から5年を超えない期間。官報情報は7年 | インターネット800円(マイナンバーカード+専用アプリ、最短3〜5営業日)/郵送2,403円(コンビニで利用券購入、1週間〜10日ほど) | 銀行・政府関係金融機関・銀行推薦のクレジットカード会社・保証会社など |
※2026年9月2日 編集部調べ(各機関公式ページ)。KSCの手数料は2026年4月1日に改定された値です。楽天銀行・楽天カード・三井住友カードが具体的にどの機関に加盟しているかは各社公式で確認してください。最新の条件は各機関の公式サイトで確認してください。
開示報告書で見るべき項目は3つです。①申込情報の欄に何社の申込が並んでいるか(多重申込の確認)②返済状況に「異動」「延滞」の表示がないか、あるならその登録期限はいつか ③各社の借入残高の合計が自分の年収に対してどの程度か。一般に、銀行系のKSCは銀行の審査に、割賦販売法の指定信用情報機関でもあるCICはカード会社(保証会社)の審査に関係が深いとされています。どちらか一方だけでは全体像が見えないため、費用は最小でも2機関の開示をおすすめします。CICはインターネット開示なら初回から96時間以内の再開示が無料です。
楽天会員ランクとハッピープログラムで審査優遇を狙う(公式は「一部例外あり」)
公式ページには「楽天会員ランクに応じて審査優遇」と明記されていますが、「※一部例外あり」の注記があり、優遇の内容やランク別の条件は非公開です。「ランクが高ければ必ず通る」わけではないことを前提に、公式が案内している事実と再申込までにできることを整理します。
| 項目 | 公式の記載(2026年9月2日時点) | 審査での位置づけ | 次の申込までにできること |
|---|---|---|---|
| 楽天会員ランクによる審査優遇 | 「楽天会員ランクに応じて審査優遇」(※一部例外あり) | 優遇があることは公式。内容・ランク別の条件は非公開 | 楽天PointClubで自分のランクを確認し、楽天のサービス利用を継続してランクを維持・向上させる |
| ハッピープログラム(楽天銀行の会員ステージ) | 返済口座に楽天銀行口座を設定すると会員ステージが1つアップ | ステージ自体が審査条件になるとは公式に書かれていない | 契約後の特典として理解する。申込時に楽天銀行口座は不要 |
| 延滞・異動の記録 | —(審査基準は非公開) | 一般に優遇より優先して見られる項目 | 延滞をゼロにして5年の登録期間を待つ、または解消日を確認する |
※2026年9月2日 編集部調べ(楽天銀行公式 商品トップ・選ばれる理由ページ)。会員ランクの達成条件は楽天PointClubの公式ページで確認してください。最新の条件は公式サイトで確認してください。
再申込は「前回申込から6ヶ月以上」が目安:6ヶ月ロードマップ
「6ヶ月あける」が目安とされる理由は結論の章で述べたとおり、CIC・JICCの申込情報の保有期間が6か月だからです。6ヶ月を4段階に分けたロードマップを示します。
| 経過月 | やること | 確認する指標 | 根拠となる公式ルール |
|---|---|---|---|
| 審査落ち直後(0ヶ月) | CIC・KSC(必要ならJICC)に本人開示。楽天カード・三井住友カードの支払い履歴を確認。追加の申込を止める | 申込情報の件数/異動・延滞表示の有無と登録期限/他社残高の合計 | CIC・JICC申込情報6か月、KSC会員提供6か月/延滞情報5年(3機関共通) |
| 1〜2ヶ月 | 延滞があれば解消。他社借入は残高の小さいものから完済して件数を減らす。勤務先の電話対応を整える | 延滞ゼロの継続/他社借入件数/年収に対する借入割合 | 収入証明書は限度額50万円超で必要(楽天銀行公式) |
| 3〜5ヶ月 | 楽天のサービス利用を継続して会員ランクを維持・向上。希望限度額を「必要額」まで下げて設計し直す | 楽天会員ランク/希望限度額と毎月返済額(方式D)のバランス | 「楽天会員ランクに応じて審査優遇(一部例外あり)」(楽天銀行公式) |
| 6ヶ月以降 | 前回の申込記録が信用情報から消えたことを再開示で確認したうえで再申込。申込は平日、書類は事前に用意 | 申込情報の欄が空になっているか/延滞情報の登録期限 | CIC申込情報「照会日より6か月間」、JICC「照会日から6か月以内」 |
※2026年9月2日 編集部調べ。楽天銀行が再申込の間隔を公式に定めているかは、申込前に公式サイトで確認してください。
再申込の前には、楽天銀行公式の商品概要ページ(楽天銀行スーパーローン 商品概要)で申込条件と金利に変更がないかを必ず確認してください。金利半額キャンペーンのように期間限定の条件は、申込時期によって変わります。
希望限度額を下げる・他社借入を減らして返済比率を整える
再申込で最も効果が見込めるのは、希望限度額と他社借入の見直しです。100万円未満の金利は一律14.5%なので、50万円で申し込んでも90万円で申し込んでも金利は変わりません。それなら収入証明書が不要な50万円以下で申し込み、契約後に返済実績を作るほうが合理的です。他社借入は「件数」と「残高」の両方が見られると一般に言われています。残高の小さい借入から完済して件数を減らし、解約まで済ませて開示報告書で「完了」の表示を確認してから再申込に進んでください。
6ヶ月待たずに再申込・他の銀行カードローンへ連続申込するとどうなるか
6ヶ月待たずに再申込すること自体は禁止されていませんが、原因が改善されていなければ同じ判定が返る可能性が高く、申込記録が1件増えて次の材料がさらに悪くなります。他の銀行カードローンへの連続申込も同じ理屈です。銀行カードローンの多くは保証会社の保証を条件にしています。たとえば三井住友銀行カードローンやPayPay銀行カードローンはSMBCコンシューマーファイナンス株式会社(PayPay銀行はアコム株式会社も)、三菱UFJ銀行バンクイックやセブン銀行ローンサービスはアコム株式会社が保証会社です。楽天銀行スーパーローンの保証会社(楽天カード・三井住友カード)とは異なるため、保証会社に起因する原因(②)だけが理由なら結果が変わる可能性はあります。しかし信用情報の延滞や多重申込(③⑦)が原因なら、どの銀行でも同じ情報が照会されます。「保証会社が違えば通る」とは言えないことに注意してください。他行の審査の考え方はセブン銀行カードローンの審査と落ちる人の特徴も参考になります。
今すぐ借りたい人の代替先:楽天銀行スーパーローンと審査主体が異なるカードローン
「6ヶ月は待てない」という方のために、楽天銀行スーパーローンとは審査主体が異なる先を整理します。ポイントは、保証会社を介さず自社で審査を行う消費者金融を中心に選ぶことです。楽天カード・三井住友カードの判断とは独立して審査されるため、原因②が理由で落ちた方にはとくに意味があります。ただし信用情報は共通して照会されるため、延滞や多重申込が原因の場合は、どの先でも通りにくい点は変わりません。
大手消費者金融3社(アコム・アイフル・プロミス):自社審査・成約率の公開・原則電話なしの在籍確認
大手消費者金融は貸金業者として自社で審査を行い、審査結果までの時間も短いのが特徴です。アコムとアイフルは、審査に通った申込の割合(新規貸付率・成約率)を月次で公開しています。2026年7月の公開値は、アコムが新規貸付率37.3%、アイフルが成約率28.7%です。プロミス(SMBCコンシューマーファイナンス)は2024年12月分をもって業績情報の掲載を終了しており、2025年以降の成約率は公開されていません。
「審査が甘い」という意味ではなく、申込条件が広く自社審査で個別に判断していることの表れとして読んでください。在籍確認については、アコムが「勤務先へ在籍確認の電話は100%ありません」、アイフルが「原則実施しません(電話なし99.1%、2025年1〜2月調査)」、プロミスが「原則、勤務先にお電話はおこないません(98%の顧客に電話なし)」とそれぞれ公式に案内しています。楽天銀行が勤務先へ電話をかけるのと対照的です。通過率を公開している各社の比較は審査通過率を公開しているカードローン13社の比較にまとめています。
レイク・SMBCモビットを含めた比較表(上限金利・無利息・審査時間・在籍確認)
大手5社の条件を、楽天銀行スーパーローンとの違いが分かる項目で同一条件に並べました。上限金利は楽天銀行(14.5%)より高くなりますが、無利息期間・審査時間・在籍確認の方法で差があります。
| 商品名 | 審査主体 | 金利(実質年率) | 無利息期間 | 審査・融資時間(公式表記) | 在籍確認の電話(公式表現) |
|---|---|---|---|---|---|
| アコム | 自社審査(アコム株式会社) | 年2.4%〜17.9% | 30日間(契約日の翌日から) | 最短20分 | 100%なし(書面・申告内容で確認) |
| アイフル | 自社審査(アイフル株式会社) | 年3.0%〜18.0% | 30日間(契約日の翌日から) | 最短9分 | 原則なし(99.1%なし・2025年1〜2月調査) |
| プロミス | 自社審査(SMBCコンシューマーファイナンス株式会社) | 年2.5%〜18.0% | 30日間(初回借入の翌日から。メールアドレス登録+Web明細が条件) | 最短3分(Web・アプリ) | 原則なし(98%なし・同意なく実施しない) |
| レイク | 自社審査(新生フィナンシャル株式会社) | 年4.5%〜18.0% | 365日間/60日間/30日間(申込方法・契約額の条件あり、契約日の翌日から) | 最短8分(Web) | 「お勤め先へのご連絡は一切おこなっておりません」 |
| SMBCモビット | 自社審査(SMBCモビット株式会社) | 年3.00%〜18.00% | なし | 最短15分 | 原則なし(必要時も同意を得たうえで実施) |
| (参考)楽天銀行スーパーローン | 保証会社(楽天カード/三井住友カード)+楽天銀行 | 年1.9%〜14.5% | なし | 最短当日〜2営業日 | あり(個人名でかける。専業主婦はなし) |
※2026年9月2日 編集部調べ(各社公式サイト)。審査・融資時間は各社とも申込時間や審査状況により希望に添えない場合があるとの注釈つきです。アコムの金利は2026年1月6日以降の新規契約の条件です。申込年齢はアコム20〜72歳、プロミス18〜74歳(高校生除く)、アイフル満20歳以上、SMBCモビット20〜74歳、レイク満20〜70歳です。最新の条件は公式サイトで確認してください。
アコムの在籍確認の仕組みはアコムの在籍確認は電話100%なしで詳しく解説しています。
中小消費者金融(登録貸金業者)の独自審査という選択肢と見分け方
大手でも通らなかった場合の次善策が、中小の消費者金融です。申込者ごとに事情を聞き取って判断する「独自審査」を行う会社が多いとされていますが、「独自審査」は「審査なし」ではありません。貸金業法第13条により、貸金業者には返済能力の調査と指定信用情報機関(CIC・JICC)の信用情報の使用が義務づけられており、審査を省略することは法律上できません。
中小に申し込む前に必ず確認してほしいのが、貸金業の登録です。登録番号は「○○財務局長(△)第□号」または「○○県知事(△)第□号」の形式で、金融庁の「登録貸金業者情報検索サービス」で登録番号・商号・所在地・電話番号から検索できます。検索して出てこない会社は無登録=ヤミ金です。また、登録業者であっても「審査なし」「ブラックOK」と広告することは貸金業法第16条2項で禁止されています。そうした宣伝文句を使う会社は、登録の有無にかかわらず避けてください。中小消費者金融の具体的な一覧と選び方は中小消費者金融26社の一覧と選び方で解説しています。
楽天カードのキャッシング枠・他の銀行カードローンは有効か
楽天カードのキャッシングは楽天カード株式会社が審査する貸金業法上の貸付で、総量規制(年収の3分の1)の対象です。楽天カード株式会社はスーパーローンの保証会社の一つでもあるため、否決理由が楽天カードでの履歴にある場合、キャッシング枠の新設・増枠でも同じ判断になりやすいと考えられます。すでに設定されている枠内での借入は新たな審査を伴わないのが一般的ですが、利用状況によっては利用停止になることもあります。
他の銀行カードローンは前章のとおり、保証会社が異なれば原因②の影響は避けられますが、信用情報が原因なら結果は変わりにくいと考えられます。「銀行なら総量規制がないから通る」という発想も成り立ちません。
申し込むのは1〜2社まで:総量規制と多重申込のリスク
代替先に同時に申し込むのは1〜2社までにしてください。申込情報は6ヶ月残り、「大手3社に一斉に申し込む」方法は、全滅した場合に半年間の足かせを自分で作ることになります。
消費者金融からの借入には総量規制が適用され、貸金業者からの借入残高の合計が年収の3分の1を超える貸付は原則として禁止されています。年収300万円なら貸金業者からは100万円までが上限です(銀行カードローンの残高はこの計算に含まれません)。すでに複数の貸金業者から借りている場合は、申込の前に残高の合計と年収の3分の1を比べてください。3社目・4社目の申込で審査に通るかどうかの考え方は3社目・4社目の申込で審査に通るかで解説しています。
返済が難しくなっている状態で新たな借入を探しているなら、先に相談窓口を使ってください。日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051、9:00〜17:00、土日祝・年末年始除く)は手数料無料で債務相談を受け付けています。法テラス・サポートダイヤル(0570-078374、平日9:00〜21:00、土曜9:00〜17:00)では収入・資産の要件を満たせば無料の法律相談(1つの問題につき3回まで、1回30分)を利用でき、自治体の多重債務相談窓口も利用できます。
楽天銀行スーパーローンは「やばい」「審査が甘い」のか(評判の検証)
「楽天銀行スーパーローン やばい」「審査が甘い」という検索語も多く見られます。審査落ちの直後は「そんなに厳しいのか」「評判が悪い商品なのか」と気になるものです。公式の条件と法令から、中立に検証します。
「やばい」と言われる理由の実態(上限金利・在籍確認の電話・審査日数)
「やばい」という評価の中身を分解すると、主に3つの要素に行き着きます。
- 上限金利が年14.5%で、限度額100万円未満は一律この金利になる。ただし大手消費者金融の上限(年17.9%〜18.0%)より低く、銀行カードローンの中では標準的な水準です。遅延損害金は年19.9%で、これは延滞した場合にのみ適用されます。
- 勤務先へ在籍確認の電話がかかる。大手消費者金融が原則電話なしを掲げるのに対し、楽天銀行は電話での在籍確認を行います。ただし社名は名乗らず担当者の個人名でかかるため、電話の内容から借入が知られる可能性は低い設計です。
- 審査に時間がかかる。公式の案内は最短当日〜2営業日で、消費者金融の「最短数分〜数十分」と比べれば遅く感じます。これは在籍確認や書類確認を人が行う銀行カードローン共通の構造で、楽天銀行だけの問題ではありません。
一方で、提携ATMの利用手数料とネット利用手数料が0円(一部有料ATMあり)、返済日を1日・12日・20日・27日から選べる(27日は楽天銀行口座限定)、楽天銀行口座がなくても申し込める、といった使い勝手の面は公式に明記されています。「やばい」という評価は、金利と在籍確認の電話を重く見る立場からの相対的なもので、商品として特異な不利があるわけではないというのが編集部の見方です。
審査は甘くない:銀行カードローン共通の基準と楽天会員優遇の位置づけ
「楽天会員なら審査が甘い」という受け止め方は正確ではありません。公式が案内しているのは「楽天会員ランクに応じて審査優遇(一部例外あり)」であり、優遇の内容は非公開です。審査の基本は、保証会社の保証を受けられること、申込条件(年齢・収入・国籍要件)を満たすこと、信用情報に問題がないことで、これは他の銀行カードローンと変わりません。年齢上限が62歳以下と低めに設定されている点や、収入の要件が「お勤めで毎月安定した定期収入」と明記されている点からも、条件が緩いとは言えません。
審査落ち後に届く「審査なし」「ブラックOK」の勧誘はヤミ金
審査に落ちた直後は、「審査なしで即日融資」「ブラックOK」「借金ではありません」といった宣伝文句が魅力的に見えてしまいます。しかし貸金業法第13条は貸金業者に返済能力の調査を義務づけており、「審査なし」で貸す登録貸金業者は存在しません。金融庁と日本貸金業協会は、こうした文句をヤミ金や後払い現金化の誘い文句として注意喚起しています。無登録で貸金業を営む行為は貸金業法第47条で10年以下の拘禁刑もしくは3,000万円以下の罰金(または併科)の対象です。
SNSの「個人間融資」や「給与ファクタリング」も同様に注意喚起の対象で、業として年20%を超える利息で貸し付けることは出資法で刑事罰の対象です。勧誘を受けたら金融庁の登録貸金業者情報検索サービスで登録を確認し、出てこなければ関わらないでください。被害にあっている場合は、警察相談専用電話(#9110)や日本貸金業協会の相談窓口に連絡してください。
楽天銀行スーパーローンの審査落ちに関するよくある質問
審査落ちメールは申込から何分で届く?審査結果が来ないのはなぜ?
楽天銀行は審査時間を「最短当日〜2営業日」、結果の連絡方法を「メールまたは電話」と案内しており、「何分で届く」という公式の目安はありません。申込直後の数分〜1時間以内に否決の連絡が届いた場合、一般に保証会社(楽天カード/三井住友カード)の判定段階で結論が出たと考えられます。逆に結果が来ない場合は、土日祝をはさんだ、書類の提出が完了していない、在籍確認や契約内容確認の電話がつながっていない、といった理由が考えられます。公式も「手続きの状況によってはさらに時間がかかる場合がある」と案内しているため、時間がかかること自体は否決のサインではありません。
仮審査完了メールの後に本審査で落ちることはある?
あります。仮審査は申込内容と信用情報にもとづく判定で、本審査ではその内容を在籍確認や本人確認書類・収入証明書で裏付けます。在籍確認が取れない、申込内容と書類が食い違う、希望限度額が収入に対して高すぎる、仮審査後に他社への申込や延滞が発生した、といった場合に本審査で否決になり得ます。仮審査を通過した事実は、申込内容そのものには大きな問題がなかったことを示しているため、次回は勤務先情報と書類の整合性、希望額の見直しを重点的に行ってください。
審査落ちは信用情報に記録される?いつ消える?
「審査に落ちた」という結果そのものは信用情報に登録されません。登録されるのは「申し込んだ」という申込情報で、CICは照会日より6か月間、JICCは照会日から6か月以内、KSCは会員への提供が6か月以内(本人開示では1年以内)保有されます。この期間が過ぎれば申込の記録は消えます。ただし、延滞や異動などの情報は別で、契約終了後5年以内(3機関共通)保有されます。審査落ちの原因が延滞にある場合は、申込記録が消えても延滞の記録が残っている限り状況は変わりません。
6ヶ月待たずに再申込するとどうなる?
再申込自体を禁止する公式の記載は確認できませんが、前回の申込記録が信用情報に残った状態で、原因が改善されていなければ、同じ判定になる可能性が高いと考えられます。さらに申込記録が1件増え、多重申込として次の審査に不利に働きます。6ヶ月という目安は、CIC・JICCの申込情報の保有期間(6か月)にもとづくものです。待てない場合は、楽天銀行への再申込ではなく、審査主体が異なる先を1〜2社に絞って検討してください。
楽天会員ランクがダイヤモンドなら必ず通る?
必ず通るとは言えません。楽天銀行が公式に案内しているのは「楽天会員ランクに応じて審査優遇」で、「一部例外あり」の注記があり、優遇の内容は非公開です。申込条件(満20歳以上62歳以下、パート・アルバイト・専業主婦は60歳以下、安定した定期収入、外国籍の方は永住権または特別永住権)を満たし、保証会社の保証を受けられ、信用情報に問題がないことが前提で、ランクはその上での加点要素と理解してください。延滞や多重申込がある状態でランクだけ高くても、通る根拠にはなりません。
在籍確認の電話で会社にバレる?
楽天銀行は勤務先への在籍確認の電話を行いますが、社名は名乗らず担当者の個人名でかけると公式FAQで案内しています。必要な場合は「楽天銀行」と名乗ることもあります。専業主婦の方は在籍確認自体がありません。それでも電話を避けたい場合は、アコム(電話100%なし)やレイク(勤務先への連絡は一切なし)のように、電話以外の方法で在籍確認を行う消費者金融という選択肢があります。
楽天銀行スーパーローンで150万円借りたときの毎月返済額は?
楽天銀行スーパーローンは残高スライドリボルビング返済方式Dで、毎月の約定返済額は借入残高で決まります。残高が100万円超150万円以内なら毎月20,000円、150万円超200万円以内なら30,000円です(いずれも利息を含む約定額。2026年9月2日時点の公式商品概要)。残高がちょうど150万円なら20,000円、150万円を1円でも超えると30,000円に上がります。適用金利は限度額100万円以上200万円未満で年6.6%〜14.5%(通常時)です。希望限度額が50万円を超えるため収入証明書の提出が必要で、年収に対する借入割合が審査で見られます。約定額どおりの返済だけでは一般に元金の減りが遅いため、提携ATMやインターネット(利用手数料0円、一部有料ATMあり)からの随時返済を組み合わせるのが現実的です。
まとめ:楽天銀行スーパーローンの審査落ちは「段階の特定→原因の確定→審査主体の切り替え」で動く
- 数分〜1時間以内の否決連絡は、保証会社(楽天カード株式会社/三井住友カード株式会社)の判定段階で止まった可能性が高い。当日〜2営業日なら在籍確認・書類・希望額が焦点。
- 原因は7つ。申込条件(20〜62歳・パート等は60歳以下・安定収入・永住権等の国籍要件)、保証会社2社での履歴、信用情報の延滞・異動、他社借入と希望額、楽天グループ内の支払い遅れ、入力ミス・在籍確認不可、多重申込。
- 審査落ちの理由は一般に開示されないため、CIC(500円)・KSC(800円)などの本人開示で原因を確定する。申込情報は6か月、延滞情報は5年残る。
- 再申込は申込記録が消える6ヶ月後が目安。その間に延滞ゼロ・他社借入の圧縮・希望額の見直し・楽天会員ランクの維持を進める。
- 今すぐ必要なら、自社審査の大手消費者金融(アコム・アイフル・プロミス等)など審査主体が異なる先を1〜2社に絞る。「審査なし」「ブラックOK」の勧誘はヤミ金。
審査落ちは、あなたの信用が全面的に否定されたという意味ではなく、「この保証会社の、この時点の判断で保証を引き受けなかった」という限定的な結果です。段階と原因を特定し、改善できるものから手をつければ、次の申込の結果は変えられます。カードローン全体を金利や審査スピードで比べたい方は、カードローンおすすめランキングも参考にしてください。
この記事の情報源
SEIMEIメディア編集部が2026年9月2日時点で確認した公式・公的情報源です。
- 楽天銀行「楽天銀行スーパーローン 商品概要(金利・限度額・申込条件・保証会社・返済方式)」 https://www.rakuten-bank.co.jp/loan/cardloan/details//「楽天銀行スーパーローン(金利半額キャンペーン)」 https://www.rakuten-bank.co.jp/loan/cardloan/
- 楽天銀行「お申込みからご利用までの流れ(審査時間・結果の連絡方法・必要書類)」 https://www.rakuten-bank.co.jp/loan/cardloan/beginner/flow/
- 楽天銀行「よくあるご質問(在籍確認)」 https://www.rakuten-bank.co.jp/loan/cardloan/beginner/faq//「楽天銀行スーパーローンが選ばれる理由(会員ランク優遇・ハッピープログラム)」 https://www.rakuten-bank.co.jp/loan/cardloan/beginner/reason/
- CIC「信用情報の保有期間」 https://www.cic.co.jp/confidence/posession.html/「インターネット開示」 https://www.cic.co.jp/mydata/online/index.html
- JICC「登録内容と登録期間」 https://www.jicc.co.jp/aboutus/credit-info/registration/「信用情報の開示」 https://www.jicc.co.jp/kaiji/01
- 全国銀行個人信用情報センター「センターの概要(登録期間)」 https://www.zenginkyo.or.jp/pcic/about//「本人開示の手続き」 https://www.zenginkyo.or.jp/pcic/open/
- 金融庁「貸金業法のキホン・Q&A(総量規制)」 https://www.fsa.go.jp/policy/kashikin/qa.html
- 金融庁「違法な金融業者にご注意」 https://www.fsa.go.jp/ordinary/chuui/cashing_chuui.html/「登録貸金業者情報検索サービス」 https://clearing.fsa.go.jp/kashikin/
- 日本貸金業協会「ヤミ金融・違法業者にご注意」 https://www.j-fsa.or.jp/personal/info/dark_finance.php/「貸金業相談・紛争解決センター」 https://www.j-fsa.or.jp/personal/trouble/
- e-Gov法令検索「貸金業法」 https://laws.e-gov.go.jp/law/358AC1000000032
- アコム「カードローン商品概要」 https://www.acom.co.jp/lineup/cardloan//「在籍確認について」 https://www.acom.co.jp/faq/2//「マンスリーレポート」 https://www.acom.co.jp/corp/ir/library/monthly_report/
- アイフル「キャッシングローン」 https://www.aiful.co.jp/borrow/products/loan//ムニノバホールディングス「月次データ」 https://www.muninova.co.jp/ir/finance/monthly_data.html
- プロミス「商品内容」 https://cyber.promise.co.jp/APD03X/APD03X01/「30日間無利息サービス」 https://cyber.promise.co.jp/static/APE01X03.html
- レイク「365日間無利息」 https://lakealsa.com/cashing/nointerest/365nil//SMBCモビット「貸付条件」 https://www.mobit.ne.jp/kariru/conditions/index.html
- 法テラス「無料法律相談・弁護士費用等の立替」 https://www.houterasu.or.jp/site/soudan-tatekae/

コメント