
「セブン銀行の口座があれば審査は甘いのでは」と考えて申し込む人は少なくありませんが、セブン銀行カードローンの審査は甘くありません。セブン銀行自身の基準に加えて保証会社アコム株式会社の保証審査にも通る必要があり、口座の保有は前提条件のひとつにすぎないからです。
一方で、金利は限度額に応じた年12.0%〜15.0%、新規契約は限度額50万円までという小口向けの設計で、審査結果は申込完了から最短翌日〜3営業日程度にメールで届きます。勤務先への在籍確認の電話も、公式FAQでは原則行わないとされています。
落ちる人の特徴6つと「瞬殺」で否決される仕組み、口座あり/なし別のタイムライン表、否決後に検討する消費者金融の比較表まで読み進めれば、申し込むべきか、落ちたらどう動くかを判断できます。
結論:セブン銀行カードローンの審査は甘くない【30秒でわかる要約】
まず結論と判断材料を先にまとめます。急いでいる方はこのセクションだけ読めば、申し込むべきか、否決後に何をすべきかの全体像がつかめます。
審査難易度の結論と根拠3点(銀行カードローン・保証会社アコム・口座必須)
- 「甘い」とは言えません。セブン銀行カードローンは銀行法にもとづく銀行カードローンです。公式の申込条件には「一定の審査基準を満たし当社指定の保証会社(アコム株式会社)の保証を受けられるお客さま」と明記されており、セブン銀行とアコムの2段構えの審査を通る必要があります。
- 根拠1:銀行カードローンである。貸金業法の総量規制(年収の3分の1)の直接の対象ではありませんが、銀行は独自の審査で年収に対する借入割合を見ます。消費者金融のような「最短数分〜数十分で融資」ではなく、審査結果は申込完了から最短翌日〜3営業日程度(公式FAQ)です。
- 根拠2:保証会社アコムの保証審査がある。アコムが「保証できない」と判断すれば契約できません。アコムはバンクイック(三菱UFJ銀行)やauじぶん銀行などの保証会社でもあり、保証審査の基準は非公開です。
- 根拠3:セブン銀行口座が必須。口座がなければ申込自体ができません。口座開設はMyセブン銀行アプリから最短10分(運転免許証をお持ちで、所定営業時間内に申込を完了した場合)です。
- 位置づけ:金利は限度額別に年12.0%〜15.0%、新規契約は限度額50万円までです。上限金利15.0%は消費者金融大手(年17.9%〜18.0%)より低く、銀行カードローンとしては標準的な水準です。「消費者金融より甘くはないが、銀行カードローンとして極端に厳しいわけでもない」というのが編集部の整理です。
- 在籍確認は「原則なし」。公式FAQに「原則としてご登録の電話番号および勤務先へご連絡することはありません」と明記されています。ただし「当社が必要と判断した場合」は勤務先・携帯電話等へ連絡があるため、「絶対にない」わけではありません。
セブン銀行カードローンの基本スペック早見表
判断に必要な条件を1つの表にまとめました。すべてセブン銀行公式サイトの記載にもとづきます。
| 項目 | セブン銀行カードローン(ローンサービス)の条件 |
|---|---|
| 借入利率(年) | 12.0%〜15.0%(限度額別:10万・30万・50万円=15.0%/70万・100万円=14.0%/150万・200万円=13.0%/250万・300万円=12.0%) |
| 利用限度額 | 10万・30万・50万・70万・100万・150万・200万・250万・300万円の9段階。新規契約時は最高50万円 |
| 申込条件 | セブン銀行口座を持つ個人/契約時(新規・増額)の年齢が満20歳以上満70歳未満/一定の審査基準を満たし保証会社(アコム株式会社)の保証を受けられる方/外国籍は永住者 |
| 審査結果の目安 | 申込完了から最短翌日〜3営業日程度(メール連絡)。申込受付は原則24時間365日 |
| 借入までの最短 | Myセブン銀行(アプリ)からの申込で最短翌日。即日融資は不可 |
| 在籍確認 | 原則として登録電話番号・勤務先へ連絡なし。必要と判断した場合は勤務先・携帯電話等へ連絡あり |
| 返済 | 毎月27日(土日祝は翌営業日)にセブン銀行口座から自動引落し。随時返済はATM・ダイレクトバンキングで原則24時間365日 |
| 手数料 | セブン銀行ATMでの借入・返済とも曜日・時間帯にかかわらず0円 |
| 遅延損害金 | 商品概要に「不要」と記載 |
| 契約期間 | 1年(契約成立日から1年後の応当月末日まで)、自動更新。満71歳となる誕生月の翌月1日以降は新たな借入不可 |
| 資金使途 | 自由(事業性資金は不可) |
※2026年9月2日 編集部調べ(セブン銀行公式サイト・商品概要・公式FAQ)。最新の条件は公式サイトで確認してください。
セブン銀行カードローンが向いている人・向いていない人
上の条件を踏まえると、申し込む価値があるかどうかは次のように整理できます。
向いている人
- すでにセブン銀行口座を持っている、または口座開設(アプリで最短10分)に抵抗がない人
- 借りたい額が50万円以内で、翌日以降の借入でも間に合う人
- 勤務先への電話連絡をできるだけ避けたい人(公式方針は「原則なし」)
- セブン銀行ATMで借入・返済を完結させたい人(借入・返済とも手数料0円、随時返済は原則24時間365日)
向いていない人
- 今日中にお金が必要な人(銀行カードローンのため即日融資はできません)
- 最初から50万円を超える枠が必要な人(新規契約は最高50万円。増額は初回借入から約6か月以上経過後)
- 無利息期間を使って短期で返したい人(セブン銀行カードローンに無利息サービスはありません)
- 満20歳未満・満70歳以上の人、外国籍で永住者でない人(申込条件を満たしません)
- アコムが保証会社の銀行カードローンに直近で否決された人、信用情報に登録期間内の延滞・債務整理の記録がある人
申込前セルフチェック(該当したら要注意の項目)
申し込む前に、公式の申込条件と信用情報の登録ルールにもとづいて自分の状況を確認しておきましょう。1つでも該当する場合は、対処してから申し込むほうが否決の記録(申込情報)を残さずに済みます。
| チェック項目 | 根拠(公式条件/信用情報の登録期間) | 該当した場合の対処 |
|---|---|---|
| セブン銀行口座を持っていない | 公式申込条件(1)「セブン銀行口座をお持ちのお客さま(個人)」 | 先にMyセブン銀行アプリで口座開設(最短10分)。開設後にローン申込へ進む |
| 年齢が20歳未満、または70歳以上 | 公式申込条件(2)「契約時の年齢が満20歳以上満70歳未満」 | 申込対象外。年齢条件の異なる他社を検討する |
| 外国籍で永住者ではない | 公式申込条件(4)「外国籍の方は永住者であること」 | 申込対象外。在留資格で申し込める他社を検討する |
| 直近6か月以内に他のローン・クレジットに複数申し込んだ | CIC・JICCとも申込(照会)情報の登録期間は照会日から6か月 | 申込情報が消える6か月程度は新規申込を控える |
| クレジット・ローンで長期延滞や債務整理の記録がある | CIC・JICCとも契約情報(延滞・異動を含む)は契約終了後5年以内。KSCの官報情報(破産・再生等)は決定日から7年を超えない期間 | 登録期間中の申込は不利。信用情報を開示して登録状況と期間を確認する |
| 他社カードローンの借入残高が年収に対して多い | 貸金業者は総量規制(年収の3分の1)。銀行は法律上の対象外だが独自審査で借入割合を見る | 先に返済して残高・件数を減らしてから申し込む |
| 収入が不安定、または勤続が短い | 審査では返済能力(年収・職業・雇用形態・勤続年数)が見られる(公式コラム) | 希望限度額を最小にし、正確な勤務先・年収を申告する |
| アコムが保証会社の銀行カードローンに最近落ちた | アコムはセブン銀行・バンクイック・auじぶん銀行等の保証会社 | 同じ保証会社の審査傾向が似る可能性は一般論として指摘される。期間を空けるか、保証会社の異なる先を検討する |
※2026年9月2日 編集部調べ。信用情報の登録期間はCIC・JICC・全国銀行個人信用情報センター(KSC)の公式ページにもとづきます。最新の条件は公式サイトで確認してください。
セブン銀行カードローンの審査基準と申込条件
「誰が申し込めるか」「何を見られるか」を公式情報で確定させ、限度額と金利の関係を理解しておくと、希望額の決め方や否決理由の推定がしやすくなります。
公式の申込条件4つ
セブン銀行の公式FAQ「ローンサービスの申込みには、年齢制限等の条件はありますか」と商品ページには、次の4条件をすべて満たす方に限ると記載されています。
- セブン銀行口座をお持ちのお客さま(個人):口座は申込の前提です。口座がない場合は、Myセブン銀行アプリで口座開設を先に済ませます。
- 契約時(新規・増額)の年齢が満20歳以上満70歳未満:増額のときも年齢条件が適用されます。
- 一定の審査基準を満たし、当社指定の保証会社(アコム株式会社)の保証を受けられるお客さま:セブン銀行の基準とアコムの保証の両方が必要です。
- 外国籍の方は永住者であること:本人確認書類は在留カード(特別永住者証明書)です。
公式の申込条件には「安定した収入」や「勤務形態」に関する明文の記載はありません。ただし、公式コラムでは限度額の決定要素として年収・職業・雇用形態・勤続年数から「継続的で安定した収入があるか」を判断すると説明されており、収入がまったくない状態で通ることは考えにくいと言えます。専業主婦(夫)の扱いは公式に明記がないため、後述のFAQで整理します。
審査で見られる3要素(属性・信用情報・他社借入)
セブン銀行もアコムも審査基準そのものは公表していません。ただし、公式コラム(限度額に関する解説)で挙げられている要素と、貸金業法・信用情報の仕組みから、審査で見られる要素は次の3つに整理できます。
- 属性(返済能力):年収、職業、雇用形態、勤続年数など。公式コラムは「継続的で安定した収入があるかを判断します」と説明しています。年収は総支給額で見るのが一般的で、公式のお借入診断も「年収は総支給額をご入力ください」としています。
- 信用情報:クレジットカードやローンの申込・契約・利用状況(返済状況)の記録です。保証会社アコムは貸金業者として指定信用情報機関(CIC・JICC)に加盟し、銀行はKSC(全国銀行個人信用情報センター)にも加盟しています。延滞や債務整理の記録があると不利になります。
- 他社借入:他社カードローンの借入額・件数です。公式のお借入診断も入力3項目のうち1つが「他社カードローンのお借入額(住宅ローンは含まれません)」で、年収に対する借入割合が重視されていることがうかがえます。
総量規制との関係も整理しておきます。貸金業法の総量規制(借入残高が年収の3分の1を超える貸付の原則禁止)は貸金業者からの個人向け借入が対象で、銀行カードローンは法律上の対象外です。ただし各銀行は自主的に年収に応じた上限を設けているとされ、セブン銀行も年収と他社借入額を診断項目にしています。「銀行だから年収の3分の1を超えても借りられる」とは考えないほうが安全です。
属性別に見た申込可否と審査での見られ方(早見表)
「自分の働き方でも申し込めるのか」は、申込前に最も多い疑問です。公式の申込条件には職業・雇用形態・収入形態に関する明文の可否がなく、公式コラムが「年収・職業・雇用形態・勤続年数」から継続的で安定した収入の有無を判断すると説明しているだけです。この公式記載と、お借入診断の入力項目・注記をもとに、属性ごとの「申込条件上の可否」と「審査で見られる点」を編集部が整理しました。可否の断定はできないため、各行の注意点は一般論を含みます。
| 属性 | 申込条件上の可否(公式4条件) | 審査で見られる点(公式コラム・お借入診断の項目から) | 申込時の注意 |
|---|---|---|---|
| 正社員・公務員 | 年齢・口座・国籍の条件を満たせば申込可 | 年収(総支給額)・勤続年数・他社借入の割合 | 転職直後は勤続の短さが不利に働きうる。希望額は最小区分から |
| 契約社員・派遣社員 | 同上(雇用形態による除外規定なし) | 雇用形態・契約の継続性・勤続年数 | 勤務先欄は申込画面の案内に従い派遣元・派遣先を正確に区別して入力 |
| パート・アルバイト | 同上(明文の除外規定なし) | 収入の継続性(勤続期間・月収の安定) | 収入があっても勤続が短い場合は不利になりうる。希望額10万円から検討 |
| 自営業・フリーランス | 同上(事業性資金への利用は不可) | 年収の安定性。新規申込では収入証明の金額基準は公式に記載なし | 年収は確定申告書などにもとづく総支給額相当を正確に申告。資金使途は個人利用に限る |
| 専業主婦(夫) | 公式に可否の明記なし | お借入診断は「主婦(夫)の方は世帯年収を入力」と注記。申込審査での扱いは公式非公開 | 申込前にセブン銀行へ確認するか、お借入診断で目安を確認 |
| 年金受給者(60代) | 契約時満70歳未満なら年齢条件は満たす。収入形態の可否は公式に明記なし | 継続的で安定した収入と評価されるかは公式非公開。お借入診断の年代選択は60代まで | 満71歳となる誕生月の翌月1日以降は新たな借入ができない(商品概要)。契約後の利用期間を考慮して申し込む |
| 学生(20歳以上) | 年齢条件を満たせば明文の除外規定なし | アルバイト等の継続収入の有無 | 収入がない場合の申込は現実的でない。希望額は最小区分に |
| 20歳未満・70歳以上/外国籍で永住者でない方 | 申込対象外 | — | 年齢・在留資格の条件が異なる他社を検討 |
※2026年9月2日 編集部調べ(セブン銀行公式の申込条件・商品概要・公式コラム・お借入診断の注記)。「審査で見られる点」「申込時の注意」は公式記載に一般的な審査実務の説明を加えたもので、可否を保証するものではありません。最新の条件は公式サイトで確認してください。
参考までに、大手消費者金融では申込条件に収入形態を明記している例があります。プロミスは「主婦・学生もアルバイト・パート等の安定した収入があれば申込可」「収入が年金のみの方は申込不可」、アイフルも「年金収入のみの方は不可」と公式に記載しています。セブン銀行は同様の明文がないため、収入形態に不安がある方は申込前の確認が確実です。
保証会社アコムの保証審査が意味すること
銀行カードローンの多くは、利用者が返済できなくなった場合に保証会社が銀行へ代位弁済する仕組みを取っています。セブン銀行カードローンの保証会社はアコム株式会社で、利用者はアコムの保証を受けることが契約の前提となります。つまり、セブン銀行の審査に加えて、アコムが「この人を保証してよいか」を判断する保証審査があるということです。
ここで注意したいのは、「保証会社がアコムだから消費者金融のアコムと同じ基準で審査される」と断定できる公式根拠はない点です。保証審査の基準は非公開です。一方で、アコムはバンクイック(三菱UFJ銀行)、auじぶん銀行じぶんローン、PayPay銀行(SMBCコンシューマーファイナンスと併用)、イオン銀行(保証会社4社のいずれか)、ソニー銀行など、編集部が公式ページで確認できた範囲だけでも複数の銀行カードローンの保証会社を務めています。一般論として「同じ保証会社の商品は審査傾向が似る可能性がある」と指摘されるため、アコム保証の銀行カードローンに最近落ちた人は、短期間に同じ保証会社の商品へ申し込むより、期間を空けるか保証会社の異なる先を検討するほうが合理的です。
なお、消費者金融としてのアコムに直接申し込む場合の在籍確認(公式FAQでは「勤務先へ在籍確認の電話は100%ありません」)は、セブン銀行の保証審査とは別の話です。保証会社アコム自身の在籍確認の仕組みは、アコムのカードローンに申し込む際の記事で確認してください。
利用限度額別の金利と返済のイメージ(早見表)
セブン銀行カードローンの金利は、利用限度額の区分ごとに固定的に決まっています(公式「金利・利息について」ページ、2021年12月20日以降適用)。利息の計算式は公式に「借入残高×借入利率×経過日数/365日」と示されているので、この式で10万円を30日間借りた場合の利息目安を編集部が試算しました。
| 利用限度額 | 借入利率(年) | 10万円を30日借りた場合の利息目安 | 新規契約での申込可否 | 年収確認書類の要否 |
|---|---|---|---|---|
| 10万円 | 15.0% | 約1,232円 | 可(新規は50万円まで) | 公式の金額基準なし |
| 30万円 | 15.0% | 約1,232円 | 可 | 公式の金額基準なし |
| 50万円 | 15.0% | 約1,232円 | 可 | 公式の金額基準なし |
| 70万円 | 14.0% | 約1,150円 | 増額のみ(初回借入から約6か月以上経過後) | 公式の金額基準なし(年収情報の提出が必須となるのは100万円以上への増額) |
| 100万円 | 14.0% | 約1,150円 | 増額のみ | 必要(100万〜300万円への増額申込は年収情報の提出が必須) |
| 150万円・200万円 | 13.0% | 約1,068円 | 増額のみ | 必要 |
| 250万円・300万円 | 12.0% | 約986円 | 増額のみ | 必要 |
※2026年9月2日 編集部調べ。利息目安は公式の計算式(借入残高×借入利率×経過日数/365日、1円未満切捨て)で編集部が試算した参考値で、実際の利息は借入日・返済日により異なります。年収確認書類は増額申込ページの記載(源泉徴収票・住民税決定通知書・課税(所得)証明書・確定申告書第一表のいずれか)。最新の条件は公式サイトで確認してください。
公式ページには「1万円を1週間借りた場合、利息は約28円」という例も示されています。付利単位は100円(100円未満切捨て)、利息は1円未満切捨てで、借入当日から返済前日までの日数分が日割りで発生します。
返済は毎月27日(土日祝の場合は翌営業日)にセブン銀行口座から自動引落しで、返済額は前月の約定返済日時点の利用残高に応じて決まります。商品概要に記載された残高別の約定返済額は次のとおりです。
| 前月約定返済日の利用残高 | 毎月の約定返済額 |
|---|---|
| 10万円以下 | 2,000円 |
| 10万円超20万円以下 | 4,000円 |
| 20万円超40万円以下 | 6,000円 |
| 40万円超60万円以下 | 8,000円 |
| 60万円超80万円以下 | 10,000円 |
| 80万円超100万円以下 | 15,000円 |
| 100万円超150万円以下 | 20,000円 |
| 150万円超200万円以下 | 25,000円 |
| 200万円超 | 35,000円 |
※2026年9月2日 編集部調べ(セブン銀行公式「商品概要」)。最新の条件は公式サイトで確認してください。
この表で押さえておきたいのは、約定返済額だけでは元金がなかなか減らない点です。たとえば残高50万円(年15.0%)の場合、30日分の利息は約6,164円で、約定返済額8,000円のうち元金に充当されるのは約1,800円にとどまります。セブン銀行ATM・ダイレクトバンキングでの随時返済は手数料0円で原則24時間365日できるので、余裕があるときに随時返済を組み合わせるのが返済総額を抑えるコツです。
セブン銀行カードローンの審査に落ちる人の特徴6つ
否決メールが届いたとき、最初に知りたいのは「なぜ落ちたのか」です。セブン銀行もアコムも否決理由は開示しませんが、公式の申込条件と信用情報の登録ルールから、否決につながりやすい要因は6つに整理できます。自分に当てはまるものを特定すると、次に取るべき行動が決まります。
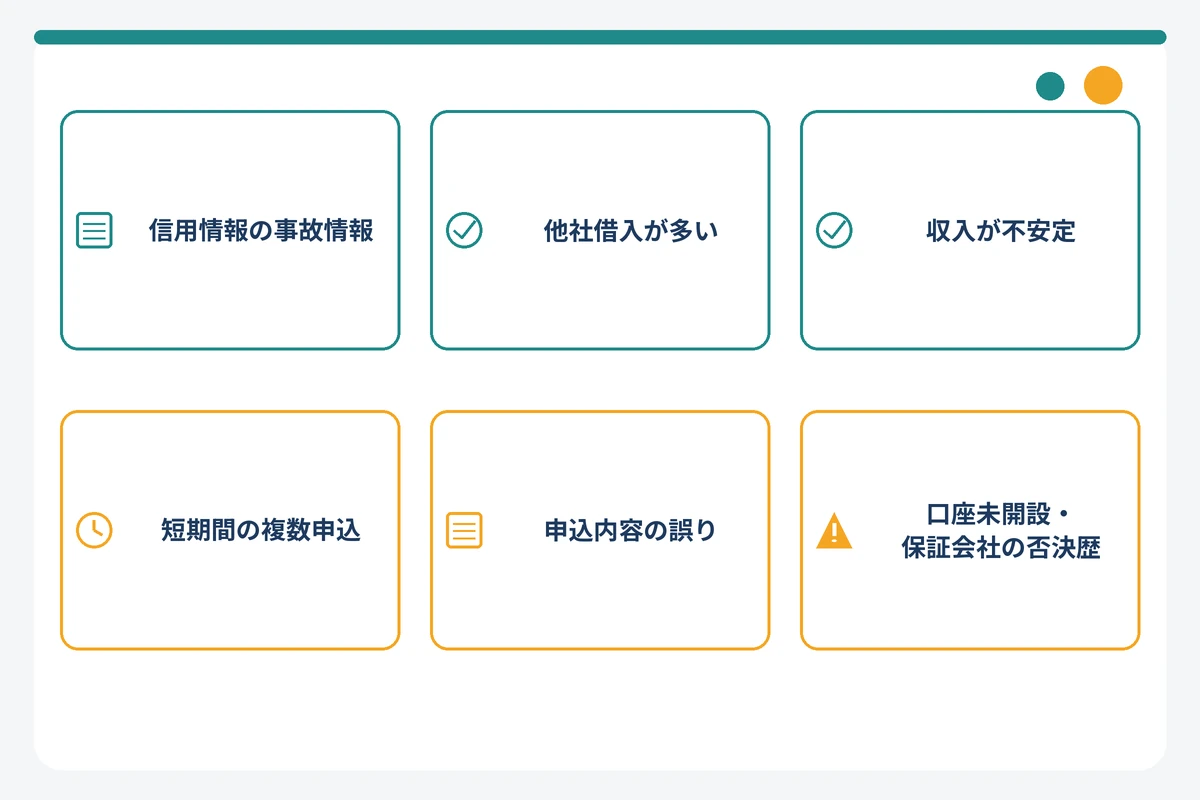
1. 信用情報に事故情報がある(登録期間つき)
もっとも影響が大きいのが、信用情報機関に登録された延滞・債務整理などの記録(いわゆる異動情報・事故情報)です。保証会社アコムはCIC・JICCに、銀行はKSCに加盟しており、3機関はCRIN(延滞等の交流)やIDEA(無担保ローンの総債務把握)で一部情報を共有しています。
登録期間は次のとおりです(2026年9月2日時点、各機関公式)。
- CIC:クレジット情報(延滞・異動を含む)は契約期間中および契約終了後5年以内。申込情報は照会日より6か月間。
- JICC:2019年10月1日以降の契約は、契約継続中および契約終了後5年以内(返済状況・取引事実情報も同じ)。申込情報は照会日から6か月以内。
- KSC:取引情報は契約期間中および契約終了日(未完済なら完済日)から5年を超えない期間。官報情報(破産・民事再生等)は決定日から7年を超えない期間。
「延滞は解消すればすぐ消える」わけではなく、契約終了後5年が目安です。心当たりがある場合は、後述の開示請求で登録状況を確認してから申込時期を判断してください。
2. 他社借入が年収に対して多い・件数が多い
公式のお借入診断が「年収」と「他社カードローンのお借入額」を入力させていることからも、年収に対する借入割合が審査の重要要素であることがわかります。貸金業者には総量規制(年収の3分の1)が法律で課され、銀行カードローンは法律上の対象外ですが、銀行独自の審査で同様に借入割合が見られると考えるのが安全です。
借入額だけでなく件数も影響します。信用情報には契約中のローン・クレジットの件数が登録されるため、少額でも多数の借入があると「返済管理ができていない」と評価される可能性があります。他社借入が3社以上ある場合の考え方は別記事で詳しく解説しています。
3. 収入が不安定・勤続が短い
公式コラムは、限度額の決定において年収・職業・雇用形態・勤続年数から「継続的で安定した収入があるか」を判断すると説明しています。転職直後で勤続が数か月、収入が歩合中心で月ごとの変動が大きい、無職・求職中といった状況は、返済能力の評価で不利になります。
公式の申込条件に「安定した収入」の文言はありませんが、収入のない状態での申込は現実的ではありません。転職直後の場合は、勤続が一定期間経過してから申し込む、または希望限度額を最小の10万円にして返済負担の小ささを示す、といった対応が考えられます。
4. 短期間に複数社へ申し込んでいる
ローンやクレジットカードに申し込むと、審査で信用情報が照会された記録(申込情報)がCIC・JICCに6か月間登録されます。短期間に複数社の申込情報が並ぶと、「資金繰りに困っている」「他社で否決されている」と推定されやすく、審査で不利に働くと一般に言われています。
「落ちたらすぐ次へ」を繰り返すと申込情報が積み上がるため、否決後は原因を特定してから次の1社に絞って申し込むことが重要です。
5. 申込内容の誤り・虚偽
年収・勤務先・他社借入額の入力ミスや、意図的な過大申告は否決の原因になります。他社借入額は信用情報で照合できるため、実際より少なく申告しても審査側には分かります。年収を「手取り」で入力して実際より低く見せてしまうケースもあるので、公式の注記どおり総支給額で入力してください。
職業の選択項目に該当がない場合は、申込画面の案内に従い自分の職業に最も近い項目を選びます。虚偽の申告は否決だけでなく、契約後に発覚すれば利用停止の原因にもなります。
6. 保証会社アコム系で否決歴がある/セブン銀行口座が未開設
アコムが保証会社を務める他の銀行カードローン(バンクイック、auじぶん銀行など)で最近否決された場合、保証審査の基準が非公開である以上断定はできませんが、一般論として同じ保証会社の審査傾向は似る可能性があります。短期間に同じ保証会社の商品へ申し込むより、期間を空けるか、保証会社の異なる先を検討するほうが合理的です。
また、セブン銀行口座は申込条件そのものです。口座がなければ申込画面に進めないため、口座開設と同時にローン申込をする場合は「口座開設完了→ローン申込」の順で手続きが進みます。口座開設の本人確認で不備があると、その時点で止まる点にも注意してください。
なお、「セブン銀行口座を日常的に使っていると審査に有利」という説を見かけますが、口座の利用実績が審査に影響するかは公式非公開です。通説の域を出ないため、本記事では対策として扱いません。
「瞬殺」で否決される仕組みと事前対策
「申し込んだらすぐ否決メールが来た」「瞬殺された」という声が検索されています。数分〜数時間で結果が出ること自体は珍しくなく、仕組みを知れば不安の正体がわかります。
瞬殺=自動スコアリングで短時間に否決メールが届く仕組み
セブン銀行の公式FAQでは、審査結果は「申込完了から最短翌日〜3営業日程度」を目安にメールで連絡するとされています。可決・否決を問わず結果はメールで届く仕組みで、否決の場合も申込者にはメールで通知されます。
目安より早く否決メールが届くケースがあるのは、一般に、申込条件に明らかに合致しない場合や、信用情報の照会結果で明確な否決要因がある場合に、機械的な判定(スコアリング)で早期に結論が出るためと考えられています。セブン銀行やアコムが判定基準や所要時間の内訳を公開しているわけではないため、「◯分で否決=◯◯が原因」と断定はできません。ただし、短時間の否決は「人が細かく見て迷った末の否決」ではなく、明確な該当要因があった可能性が高い、というのが一般的な見方です。
瞬殺されやすい典型パターン
前セクションの6つの特徴のうち、機械的な判定で早期に否決につながりやすいのは次のパターンです。
- 申込条件の不一致:年齢が満20歳未満・満70歳以上、外国籍で永住者でない、など。
- 信用情報の事故情報:延滞・債務整理などの記録が登録期間内にある。
- 他社借入が年収に対して明らかに多い:入力した年収と他社借入額の比率が高い。
- 直近の多重申込:6か月以内の申込情報が多数並んでいる。
- 申込内容の明らかな矛盾:申告した他社借入額と信用情報の残高が大きく食い違う、など。
楽天銀行スーパーローンなど他行でも同様の「瞬殺」が話題になりますが、商品ごとに審査の主体や保証会社が異なります。楽天銀行スーパーローンで瞬殺されたときの対処法は別記事で扱っています。
申込前にできること(お借入診断・信用情報の開示)
申込情報を残さずに事前確認する方法が2つあります。
1つ目は公式の「お借入診断」です。入力項目は「年代(20代〜60代)」「年収(万円、総支給額。主婦(夫)の方は世帯年収)」「他社カードローンのお借入額(万円、住宅ローンは含まない)」の3つで、20歳未満・70歳以上は診断対象外です。公式には「簡易的に診断を行うものであり、ご融資をお約束するものではございません」「実際のお申込みではより詳細な情報に基づいた審査を行うため、結果と異なる場合があります」と注記されています。診断は信用情報の照会を伴わないため、申込情報は残りません。あくまで目安ですが、年収と他社借入のバランスが明らかに厳しい場合はここで気づけます。
2つ目は信用情報の開示請求です。自分の信用情報を本人が開示しても、一般に審査への影響はないとされています(本人開示は加盟会社の照会とは別の手続きです)。手数料と方法は次のとおりです(2026年9月2日時点)。
| 機関 | オンライン開示 | 郵送開示 | 主な加盟会社 |
|---|---|---|---|
| CIC | 500円(税込)。8:00〜21:45、マイナンバーカード(署名用電子証明書)で即時PDF。96時間以内の再開示は無料 | 1,500円(定額小為替)。1週間〜10日程度 | クレジット会社・消費者金融・銀行など |
| JICC | 700円(税込)。スマホアプリ、マイナンバーカードのICチップで本人認証。1〜3日程度 | 2,177円(速達2,511円)。コンビニで郵送開示利用券を購入。到着後7〜10日 | 消費者金融・クレジット会社など |
| KSC(全国銀行個人信用情報センター) | 800円(税込、2026年4月1日改定)。マイナンバーカード+NFC対応スマホ+専用アプリ。本人確認1〜3営業日、開示は最短3〜5営業日 | 2,403円(本人開示・申告手続利用券)。1週間〜10日ほど | 銀行・信用保証協会・銀行系保証会社など |
※2026年9月2日 編集部調べ(CIC・JICC・全国銀行個人信用情報センター各公式サイト)。窓口開示は3機関とも提供されていません。最新の条件は公式サイトで確認してください。
セブン銀行カードローンの審査には銀行(KSC)と保証会社アコム(CIC・JICC)が関わるため、心当たりがある場合は複数機関の開示が確実です。費用を抑えたい場合は、まずオンライン開示が最も安いCIC(500円)から確認するのが現実的です。
セブン銀行カードローンの審査時間と申込から借入までの流れ
「審査にどれくらいかかるのか」「今日中に借りられるのか」は、申込前に必ず確認しておきたい点です。結論として即日融資はできません。ここでは公式の目安と、口座の有無で変わる手順を時系列で整理します。
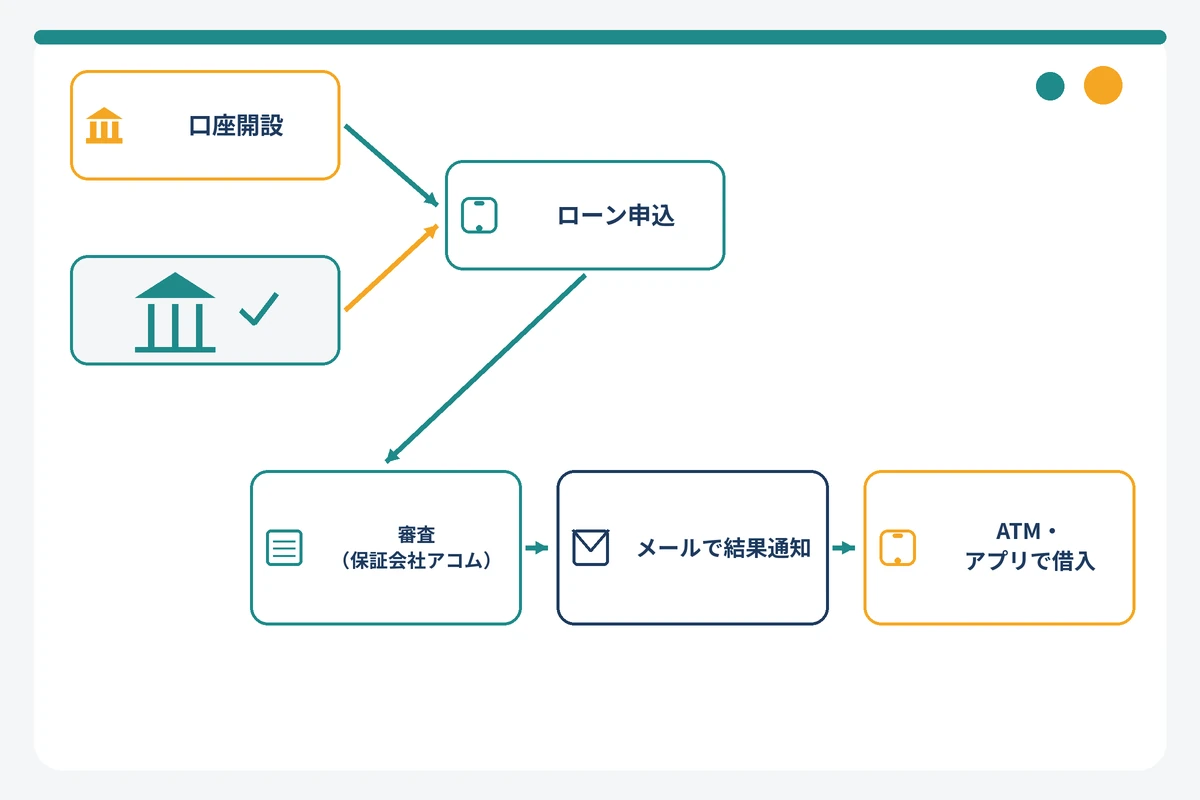
審査時間の目安は翌日〜3営業日程度(公式)
公式FAQ「ローンサービスの審査にかかる時間について教えてください」の回答は、「審査は、原則として24時間365日受付けしております。審査回答は、申込完了から最短翌日〜3営業日程度を目安にメールにてご連絡いたします」です。注記として、目安より時間を要する場合があること、年末年始(12月30日20時30分以降(土日祝日の場合は15時30分以降)〜1月3日)に申込を完了した場合は1月4日以降に順次連絡されることが付記されています。
商品ページでは「Myセブン銀行からのお申込みなら最短翌日にお借入れが可能」、申込方法ページでは審査結果のメール連絡を「翌日〜3営業日程度」と案内しています。編集部の整理では、最短ケースで翌日、通常は2〜3営業日程度を見込んでおくのが現実的です。
銀行カードローンで当日中の融資ができないのは、セブン銀行に限った話ではありません。銀行カードローンでは、反社会的勢力の排除を目的に申込者情報を警察庁のデータベースへ照会する運用が業界全体で行われているとされ、審査が最短でも翌日以降になる要因の一つと説明されています。「今日中に必要」という場合は、後述の消費者金融カードローンが選択肢になります。
セブン銀行の「最短翌日」が他社と比べてどの位置にあるか、公式表記を同一条件で並べました。
| サービス | 区分 | 審査結果・融資までの最短(公式表記) | 保証会社 |
|---|---|---|---|
| セブン銀行ローンサービス | 銀行 | 審査結果は最短翌日〜3営業日程度。Myセブン銀行申込で最短翌日借入(即日不可) | アコム(株) |
| 三菱UFJ銀行バンクイック | 銀行 | 審査結果は最短即日(平日9〜21時、土日祝9〜17時。翌日以降になる場合あり) | アコム(株) |
| auじぶん銀行じぶんローン | 銀行 | 最短1時間で審査結果メール(夜間・混雑時は翌営業日) | アコム(株) |
| 楽天銀行スーパーローン | 銀行 | 審査結果は最短当日〜2営業日(状況によりさらに時間がかかる場合あり) | 楽天カード(株)または三井住友カード(株) |
| プロミス | 消費者金融 | Web・アプリ申込で最短3分で借入(申込時間・審査状況による) | なし(貸金業者の自社審査) |
| アコム | 消費者金融 | 最短20分で契約・借入(希望に添えない場合あり) | なし(同上) |
| アイフル | 消費者金融 | 最短9分で融資(申込手続き完了時点から計測) | なし(同上) |
※2026年9月2日 編集部調べ(各社公式サイト・公式FAQ)。最短表記は各社の公式注釈つきの目安で、実際の所要時間は申込内容・時間帯・審査状況により異なります。最新の条件は公式サイトで確認してください。
同じアコム保証の銀行カードローンでも、バンクイックやauじぶん銀行は「最短即日・最短1時間」の審査結果表記があるのに対し、セブン銀行は「最短翌日〜3営業日」です。セブン銀行が特別に遅いというより、口座保有を前提にしたシンプルな小口設計で、スピードを訴求していない商品と理解するのが正確です。
口座あり/口座なし別 申込〜借入タイムライン表
公式の「申込方法・審査の流れ」ページと公式FAQをもとに、口座の有無で分けたステップを表にしました。
| ステップ | 口座ありの場合 | 口座なしの場合 | 所要時間の目安(公式記載) | 確認場所 |
|---|---|---|---|---|
| 0. 口座開設 | 不要 | Myセブン銀行アプリをダウンロードし、本人確認とお客さま情報を入力して口座開設 | 最短10分(運転免許証をお持ちで、所定営業時間内に申込完了の場合) | アプリ |
| 1. ローン申込 | Myセブン銀行(アプリ)またはダイレクトバンキングサービスでお客さま情報を入力 | 口座開設完了後、アプリからローン申込 | 受付は原則24時間365日 | アプリ/ダイレクトバンキング |
| 2. 審査(セブン銀行+保証会社アコム) | 同左 | 同左 | 申込完了から最短翌日〜3営業日程度 | Myセブン銀行ホーム画面「ローンサービス」で審査状況を確認 |
| 3. 審査結果の通知 | メールで連絡(可否にかかわらず通知) | 同左 | — | メール/Myセブン銀行ホーム画面「ローンサービス」 |
| 4. 契約完了・借入 | 契約完了後すぐに利用可能。セブン銀行ATMまたはダイレクトバンキングで借入 | 同左(キャッシュカード到着前でもMyセブン銀行アプリでセブン銀行ATMの取引が可能) | Myセブン銀行申込で最短翌日借入 | ATM/アプリ |
※2026年9月2日 編集部調べ(セブン銀行公式「申込方法・審査の流れ・必要書類」「はじめてのカードローン」・公式FAQ)。最新の条件は公式サイトで確認してください。
必要書類は本人確認書類1点で、日本国籍の方は運転免許証・運転経歴証明書・マイナンバーカードのいずれか、外国籍の方は在留カード(特別永住者証明書)です。収入証明書は、新規申込(限度額50万円まで)の段階では公式に金額基準の記載がなく、100万円〜300万円への増額申込時に年収情報の提出が必須となります。
審査状況・結果の確認方法(Myセブン銀行・メール)
審査結果は、可否にかかわらずメールで届きます(公式FAQ)。申込後の状況は、Myセブン銀行から申し込んだ場合はホーム画面の「ローンサービス」から確認でき、審査および契約が完了すると借入可能額などが照会できるようになります。
「目安の日数を過ぎてもメールが届かない」場合は、まずMyセブン銀行の「ローンサービス」画面で審査状況を確認してください。迷惑メールフォルダの確認と、登録メールアドレスの誤りがないかのチェックも忘れずに行ってください。
審査を早く終えるコツ(不備防止・申込時間帯)
審査そのものを短縮する方法はありませんが、手続きが止まる原因を減らすことはできます。
- 口座開設は営業時間内に:口座開設「最短10分」は所定営業時間内の申込完了が条件です。深夜に開設手続きを始めると、口座開設の完了が翌営業日にずれ、ローン申込のスタートも遅れます。
- 本人確認書類を手元に:運転免許証・運転経歴証明書・マイナンバーカード(外国籍は在留カード)を用意し、氏名・住所が現住所と一致しているか確認します。
- 入力内容を正確に:年収は総支給額、他社借入額は住宅ローンを除いた実額を入力します。矛盾があると確認連絡が発生し、電話が来る可能性が高まります。
- 「3営業日」の営業日は平日ベース:申込受付は24時間365日ですが、審査回答の目安は営業日単位です。金曜夜や連休前の申込は、結果が週明け以降になる前提で計画してください。
- 年末年始を避ける:12月30日20時30分以降(土日祝日の場合は15時30分以降)〜1月3日に申込を完了した場合は、1月4日以降に順次連絡されます。
▶ セブン銀行カードローンの公式サイトで申込条件・お借入診断を確認する
セブン銀行カードローンの在籍確認は原則なし|電話がかかるケース
「勤務先に電話が来て借入がバレないか」は、申込をためらう最大の理由の一つです。セブン銀行は公式FAQで在籍確認の方針を明記しているので、その原文をもとに、電話が発生しうる条件を整理します。
公式FAQの記載(登録電話番号・勤務先へ原則連絡しない)
公式FAQ「ローンサービスの審査にあたって、登録している電話番号や勤務先に電話連絡することはありますか」の回答は次のとおりです。
- 審査において、原則として登録の電話番号および勤務先へ連絡することはない。
- ただし、セブン銀行が必要と判断した場合は、勤務先に在籍していること、本人の申込であることを確認するため、勤務先や携帯電話等に電話をする。
- 審査結果はメールで知らせる。
つまり、勤務先への電話は「原則なし」であって「絶対にない」ではありません。プロミス(98%の顧客に電話での在籍確認を実施していない)やアイフル(99.1%なし)のように割合を公表しているわけでもないため、「ほとんどのケースで電話はないが、必要と判断されれば電話がある」と理解しておくのが正確です。
電話連絡が発生しうるケースと対応(マトリクス)
公式FAQの「必要と判断した場合」がどのようなケースかは公表されていません。公式の記載(在籍確認・本人申込の確認という目的)と一般的な審査実務から、場面ごとに整理したのが次の表です。
| 場面 | 原則の対応(公式) | 電話が発生しうる条件(一般論を含む) | 申込者側でできる準備 |
|---|---|---|---|
| 審査中:勤務先への在籍確認 | 原則連絡なし | セブン銀行が「勤務先に在籍していること」の確認を必要と判断した場合。申告内容と提出書類・信用情報の食い違いなどが一般に想定される | 勤務先名・所在地・電話番号を正式名称で正確に入力。勤務先を最近変えた場合は現在の勤務先を申告 |
| 審査中:本人申込の確認 | 原則連絡なし | 「ご本人さまのお申込みであること」の確認が必要と判断された場合。携帯電話等へ連絡 | 登録した携帯電話に出られるようにしておく。不在着信には折り返す |
| 本人確認(口座開設・ローン申込) | アプリでの本人確認書類の提出 | 書類の不備・不鮮明・住所相違があると手続きが止まり、確認連絡が発生しうる | 有効期限内・現住所記載の本人確認書類を用意し、鮮明に撮影 |
| 契約後(増額申込時) | 公式に明記なし | 増額は「新規申込と同様の審査」とされ、新規時と同じ方針が適用されると考えるのが自然。公式の確約はない | マイナンバーカード提出なら審査回答は最短即日、年収確認書類アップロードなら最短翌営業日(公式)。書類を事前に用意 |
※2026年9月2日 編集部調べ。「原則の対応」はセブン銀行公式FAQ・公式ページの記載、「電話が発生しうる条件」は公式記載に一般的な審査実務の説明を加えたものです。最新の条件は公式サイトで確認してください。
電話が来た場合でも、公式FAQの目的は「在籍していること」「本人の申込であること」の確認です。万一勤務先に電話があった場合に備え、「銀行から口座関連の確認電話がある」など、無理のない説明を用意しておくと落ち着いて対応できます。
他の銀行カードローンとの在籍確認方針の比較
「原則なし」がどの程度珍しいのかを把握するため、主要な銀行カードローンの公式表現を同一条件で並べました。審査日数・保証会社・口座要否も同時に比較できます。
| 銀行カードローン | 金利(年)・限度額 | 審査結果の目安(公式) | 保証会社 | 在籍確認(公式表現) | 口座要否 |
|---|---|---|---|---|---|
| セブン銀行ローンサービス | 12.0%〜15.0%/10万〜300万円(新規は50万円まで) | 最短翌日〜3営業日程度 | アコム(株) | 原則として登録電話番号・勤務先へ連絡なし。必要と判断した場合は連絡あり | 必要 |
| 楽天銀行スーパーローン | 1.9%〜14.5%/10万〜800万円 | 最短当日〜2営業日(状況によりさらに時間がかかる場合あり) | 楽天カード(株)または三井住友カード(株) | 勤務先への在籍確認・契約内容確認の電話あり(社名は名乗らず個人名。専業主婦は在籍確認なし) | 不要 |
| 三菱UFJ銀行バンクイック | 1.4%〜14.6%/10万〜800万円 | 最短即日(平日9〜21時、土日祝9〜17時。翌日以降になる場合あり) | アコム(株) | 勤務先の確認や申込内容の確認のため、自宅および勤務先へ連絡する場合あり | 不要 |
| PayPay銀行カードローン | 1.59%〜18.0%/限度額は公式サイトで要確認 | 公式サイトで要確認 | SMBCコンシューマーファイナンス(株)・アコム(株) | 公式サイトで要確認 | 必要(同時申込) |
| ドコモSMTBネット銀行(旧住信SBIネット銀行)カードローン | 2.04%〜14.94%/10万〜1,000万円 | 公式サイトで要確認 | SMBCコンシューマーファイナンス(株) | 公式サイトで要確認 | 必要(同時申込可) |
| auじぶん銀行じぶんローン | 通常1.38%〜17.8%/10万〜800万円 | 最短1時間で結果メール(夜間・混雑時は翌営業日) | アコム(株) | 登録勤務先へ連絡。原則「auじぶん銀行」名、個人名での連絡も可 | 不要 |
※2026年9月2日 編集部調べ(各行公式サイト・公式FAQ)。「公式サイトで要確認」は編集部が公式ページで確認できなかった項目です。楽天銀行は2027年1月15日まで金利半額キャンペーン(年0.95%〜7.25%)実施中で、終了後は通常金利に戻ります。最新の条件は公式サイトで確認してください。
比較すると、楽天銀行・auじぶん銀行・バンクイックは勤務先への電話連絡が「あり」または「場合あり」と明記しているのに対し、セブン銀行は「原則なし」を明記している点が特徴です。勤務先への電話を避けたい人にとって、銀行カードローンのなかでは有利な方針と言えます。PayPay銀行カードローンについては、PayPay銀行カードローンの本審査の実態を別記事で解説しています。
勤務先への電話を最優先で避けたい場合は、消費者金融を含めて方針を横断比較した在籍確認なし・電話連絡なしで借りられるカードローン一覧も参考にしてください。
審査通過に近づくための5つのポイント
審査に「必ず通る方法」は存在しません。できるのは、審査で不利になる要因を減らし、申込内容の信頼性を高めることです。申込前の今日からできる5つの行動を挙げます。
1. 借入希望額を必要最小限にする
セブン銀行カードローンは新規契約時の限度額が最高50万円で、区分は10万・30万・50万円の3つです。希望額が大きいほど返済負担が重く評価されるため、必要な金額に合わせて最小の区分を選ぶのが基本です。10万〜50万円はいずれも年15.0%で金利は変わらないので、限度額を大きくするメリットは「枠の余裕」だけです。
公式の増額申込ページによれば、初回借入から約6か月以上経過すれば増額を申し込め、100万〜300万円への増額には年収情報の提出が必須です。「まず小さく契約し、実績を作ってから増額する」という順序が、公式の仕組みとも整合します。
2. 他社借入を減らし件数を整理する
他社カードローンの残高が年収に対して大きい場合、申込前に返済して残高を減らすことが最も直接的な対策です。少額の借入が複数あるなら、完済できるものから完済して件数を減らし、使っていないカードローン契約は解約しておくと、信用情報上の契約件数が減ります。
目安として、貸金業者の借入は法律上「年収の3分の1」が上限です。銀行カードローンは法律上の対象外ですが、他社借入を含めた総額が年収の3分の1に近い状態では、銀行独自の審査でも厳しく見られると考えておくべきです。
3. 申込情報を正確に入力する(年収・勤務先の定義)
年収は総支給額(税金・社会保険料を引く前の額)で入力します。公式のお借入診断も「年収は総支給額をご入力ください」「主婦(夫)の方は世帯年収を入力してください」と注記しています。ただし、お借入診断の年収定義が申込審査でそのまま使われるかは公式に明記がないため、申込画面の案内に従ってください。
他社借入額は「他社カードローンの借入額」で、住宅ローンは含みません。勤務先は正式名称・所在地・電話番号を正確に入力し、派遣社員の場合は申込画面の指示に従って派遣元・派遣先を区別します。職業の選択肢に該当がなければ、申込画面の案内に従い最も近い項目を選びます。
4. 同時期の複数申込を避ける
申込情報はCIC・JICCに6か月間登録されます。「どこか1社は通るだろう」と同時に複数社へ申し込むと、すべての申込情報が各社の審査で見えるため、かえって全社で不利になる可能性があります。申込先は1社に絞り、結果が出てから次を判断してください。
クレジットカードの申込も同じ申込情報として登録されます。カードローン申込の前後1〜2か月は、不要なクレジットカードの申込も控えるのが無難です。
5. 信用情報を開示して事前に確認する
過去の延滞や、自分でも忘れている契約(使っていないカードのキャッシング枠など)は、開示請求で確認できます。CICはインターネット開示500円(8:00〜21:45、マイナンバーカードで即時PDF)、JICCはスマホアプリ開示700円、KSCはインターネット開示800円(2026年4月1日改定)です。
開示結果に延滞や異動の記録があれば、登録期間(契約終了後5年など)が過ぎるまで申込を控えるのが現実的です。記録に誤りがある場合は、登録した会社に訂正を求めることができます。開示は本人の記録として残らず審査に影響しないため、不安がある人ほど先に確認する価値があります。
審査に落ちた場合の対処法と次の選択肢
否決メールを受け取った直後は「すぐ別のところに申し込みたい」という気持ちになりますが、順番を間違えると状況が悪化します。安全な判断の流れは「原因の特定→再申込か他社かの選択→やってはいけないことの回避」です。
再申込は期間を空ける(申込情報6か月の考え方)
セブン銀行は否決後の再申込可能時期を公表していません。一般に「6か月程度空ける」と言われるのは、CIC・JICCの申込情報の登録期間が6か月であることにもとづく通説です。否決から間を置かずに再申込しても、前回の申込情報と同じ状況で審査されるため、結果が変わる可能性は低いと考えられます。
再申込を考えるなら、次の条件がそろってからが目安です。
- 前回の申込から6か月以上経過し、申込情報が消えている。
- 他社借入の残高・件数が前回より明確に減っている。
- 転職直後だった場合、勤続期間が伸びている。
- 延滞などの記録がある場合、登録期間が経過している(開示で確認済み)。
状況が何も変わっていないなら、再申込より他の選択肢を検討するほうが合理的です。
消費者金融カードローンを検討する(比較表)
「銀行カードローンより消費者金融のほうが審査が甘い」と断定できる公式根拠はありません。ただし、消費者金融は貸金業法にもとづく独自審査で、保証会社を介さず、最短数分〜数十分で融資まで進む点が銀行カードローンと異なります。セブン銀行で否決された人が次に検討する先として、大手5社の公式条件を同一条件で並べました。
| サービス | 金利(実質年率) | 最短融資(公式表記) | 無利息期間 | 在籍確認(公式表現) | セブン銀行否決者向けの注意 |
|---|---|---|---|---|---|
| プロミス | 2.5%〜18.0%(新規契約対象) | 最短3分(Web・アプリ) | 30日間(初回借入の翌日から。メールアドレス登録+Web明細利用が条件) | 原則、勤務先に電話しない(98%の顧客に電話での在籍確認を実施していない。必要時も同意なく実施しない) | 運営はSMBCコンシューマーファイナンス(株)で、セブン銀行の保証会社アコムとは別会社。申込年齢18〜74歳 |
| アイフル | 3.0%〜18.0% | 最短9分(申込手続き完了時点から計測。申込時間・審査状況により異なる) | 最大30日間(契約日の翌日から。はじめての契約限定) | 原則実施しない。審査状況により実施する場合あり(99.1%なし、2025年1〜2月調査) | セブン銀行の保証会社アコムとは別会社。申込は満20歳以上(年金収入のみは不可) |
| SMBCモビット | 3.00%〜18.00% | 最短15分(審査結果案内は曜日・時間帯により翌日以降の場合あり) | なし(公式に無利息サービスの記載なし) | 原則として電話での在籍確認を実施しない。必要時も同意を得たうえで実施 | 無利息期間がない点を理解して選ぶ |
| レイク | 4.5%〜18.0% | 最短8分(Web。申込時間・審査状況により希望にそえない場合あり) | 365日間(Web申込・契約額50万円以上・59日以内に収入証明提出)/60日間(Web申込・50万円未満)/30日間(自動契約機・電話申込)。いずれも契約日の翌日から | 申込の際、勤務先への連絡は一切おこなっていない(公式コラム) | 365日間無利息は契約額50万円以上が条件。申込年齢満20〜70歳 |
| アコム | 2.4%〜17.9%(2026年1月6日以降契約) | 最短20分(申込時間や審査により希望に添えない場合あり) | 30日間(契約日の翌日から。はじめての契約対象) | 勤務先への在籍確認の電話は100%なし(書面や申告内容で確認) | セブン銀行の保証会社そのもの。保証審査で否決された直後の申込は、同じ会社が審査する点を理解しておく |
※2026年9月2日 編集部調べ(各社公式サイト・公式FAQ)。最短融資時間は各社の公式表記で、申込時間や審査状況により異なります。最新の条件は公式サイトで確認してください。
選び方の考え方は次のとおりです。
- 短期間で返せる少額なら、無利息期間のあるプロミス・アイフル・レイクが候補です。無利息の起算日(プロミスは初回借入の翌日、アイフル・アコム・レイクは契約日の翌日)を確認してください。
- 勤務先への電話を避けたいなら、いずれも「原則電話なし」を公式に掲げていますが、表現は各社で異なります。
- アコムはセブン銀行の保証会社です。保証審査で否決された直後にアコム自身のカードローンへ申し込むことを禁じるルールはありませんが、同じ会社が審査する点は理解しておきましょう。
- 消費者金融は総量規制の対象です。他社を含む貸金業者からの借入残高が年収の3分の1を超える場合は、新規の借入はできません。
大手以外も含めた一覧は消費者金融の一覧比較で、申込条件が広いとされる商品の検証は審査が甘いとされるカードローンの比較を見るで確認できます。
クレジットカードのキャッシング枠・その他の選択肢
すでに持っているクレジットカードにキャッシング枠が付いていれば、新たな審査なしで借入できます。ただし、クレジットカードのキャッシングは貸金業法の適用を受け、総量規制の対象です(ショッピング利用は対象外)。金利はカードにより異なるため、カード会社の会員ページで枠の有無と金利を確認してください。
借入以外の選択肢も検討に値します。生活費の不足が理由なら、自治体の生活福祉資金貸付制度や社会福祉協議会の相談窓口、勤務先の給与前払い制度などが先に確認すべき手段です。借入で一時的にしのいでも、返済が重なれば状況は悪化します。
やってはいけないこと(審査なし業者・複数同時申込)
否決後に最も避けるべきなのは、「審査なし」「ブラックOK」をうたう業者を利用することです。貸金業法は貸金業者に返済能力の調査(第13条)を義務づけており、審査なしで貸す正規の貸金業者は存在しません。「審査なし」「金融ブラックOK」「借金ではありません」は、金融庁や日本貸金業協会がヤミ金・後払い現金化の誘い文句として注意喚起している表現です。無登録で貸金業を営む行為は貸金業法第47条で10年以下の拘禁刑もしくは3,000万円以下の罰金(または併科)の対象で、被害に遭うと違法な高金利や取立てに巻き込まれます。
SNSの「個人間融資」も同様です。金融庁は、個人であっても反復継続して貸付を行えば貸金業に該当し、無登録なら罰則対象になると注意喚起しています。業者の登録の有無は、金融庁の「登録貸金業者情報検索サービス」で確認できます。
もう一つ避けたいのが、否決の反動で複数社へ同時に申し込むことです。申込情報が6か月間積み上がり、次の審査でさらに不利になります。1社ずつ、原因を潰してから申し込んでください。
すでに返済が難しい状態なら、新たな借入より相談が先です。日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051、9:00〜17:00、土日祝・年末年始除く)、法テラス・サポートダイヤル(0570-078374、平日9:00〜21:00・土曜9:00〜17:00)、金融庁の金融サービス利用者相談室(0570-016811、平日10:00〜17:00)、お住まいの自治体の多重債務相談窓口は、いずれも無料で相談できます。2026年9月1日〜12月31日は金融庁・日弁連・日司連・法テラス共催の多重債務者相談強化キャンペーンも実施されています。
セブン銀行カードローンの審査に関するよくある質問
セブン銀行カードローンの審査通過率は公開されていますか?
公開されていません。セブン銀行は審査通過率や可決ラインを公表しておらず、保証会社アコムも保証審査の数値を公表していません。アコムが公開している「新規貸付率」(2026年7月 37.3%、2026年4〜7月累計 39.0%)は、アコム自身のカードローン申込に対する数値であり、セブン銀行の保証審査の通過率ではない点に注意してください。同様に、アイフルの新規成約率(2026年7月 28.7%、4〜7月累計 28.5%)もアイフル自身の数値です。公開指標のある大手消費者金融でも申込の4割前後しか契約に至っていないことは、銀行カードローンの審査を「甘い」と考えない根拠の一つになります。
審査に通らない・瞬殺される原因として多いのは何ですか?
セブン銀行もアコムも否決理由を開示しないため断定はできませんが、公式の申込条件と信用情報の登録ルールから整理すると、信用情報に登録期間内の延滞・債務整理の記録がある、他社借入が年収に対して多い、収入が不安定または勤続が短い、6か月以内に複数社へ申し込んでいる、年収・他社借入額の申告に誤りや矛盾がある、アコムが保証する他行カードローンで最近否決されている、の6つが主な要因です。申込から短時間で否決メールが届く「瞬殺」は、これらのうち申込条件の不一致や信用情報の明確な要因が機械的な判定で早期に検出された場合に起こりやすいと一般に考えられています。
土日・祝日も審査は進みますか?
申込の受付は原則24時間365日ですが、公式の審査回答の目安は「申込完了から最短翌日〜3営業日程度」と営業日ベースで示されています。土日祝に審査が進むかは公式に明記がないため、週末や連休前の申込は結果が週明け以降になる可能性を見込んでおくと安全です。年末年始(12月30日20時30分以降(土日祝日の場合は15時30分以降)〜1月3日)に申込を完了した場合は1月4日以降に順次連絡されます。
専業主婦(夫)・学生・年金受給者でも申し込めますか?
公式の申込条件は「セブン銀行口座を持つ個人」「契約時の年齢が満20歳以上満70歳未満」「一定の審査基準を満たし保証会社(アコム株式会社)の保証を受けられる方」「外国籍は永住者」の4点で、職業や収入形態についての明文の可否は記載されていません。公式のお借入診断には「主婦(夫)の方は世帯年収を入力してください」という注記がある一方、審査では継続的で安定した収入の有無が見られるとされています。専業主婦(夫)・学生・年金受給者の可否は公式に明記されていないため、申込前にセブン銀行へ確認するか、お借入診断を試すことをおすすめします。なお、契約後は満71歳となる誕生月の翌月1日以降、新たな借入ができません(商品概要)。属性ごとの整理は本文の「属性別に見た申込可否と審査での見られ方(早見表)」を参照してください。
審査結果はどうやって届きますか?審査中はどこで確認できますか?
審査結果は、可否にかかわらずメールで届きます。Myセブン銀行から申し込んだ場合は、ホーム画面の「ローンサービス」から審査状況を確認でき、審査と契約が完了すると借入可能額などが照会できます。メールが届かない場合は、迷惑メールフォルダと登録メールアドレスを確認したうえで、Myセブン銀行の「ローンサービス」画面で状況を確認してください。
審査を行っているのはどこですか?アコムに落ちた人は通りませんか?
審査はセブン銀行と、保証会社のアコム株式会社の両方が関わります。申込条件に「当社指定の保証会社(アコム株式会社)の保証を受けられるお客さま」とあるとおり、アコムの保証審査に通ることが契約の前提です。アコムのカードローンやアコムが保証する他行のカードローンに落ちた人が必ず落ちるとは断定できませんが、同じ会社が保証審査を行う以上、状況が変わっていなければ結果も変わりにくいと考えるのが現実的です。
限度額を増額したいときの審査と必要書類は?
増額は、初回借入から約6か月以上経過した方がWeb(ダイレクトバンキングサービス)またはMyセブン銀行アプリから申し込めます。原則として新規申込と同様の審査を受け、現在の限度額が50万円以上で100万円〜300万円への増額を希望する場合は年収情報の提出が必須です。年収確認書類は源泉徴収票・住民税決定通知書・市区町村発行の課税(所得)証明書・確定申告書(第一表)のいずれかで、マイナンバーカード提出の場合の審査回答は最短即日、年収確認書類をアップロードする場合は最短翌営業日です(2026年9月2日時点の公式記載)。
まとめ:セブン銀行カードローンの審査は「口座+アコム保証」の2段構え
- セブン銀行カードローンの審査は甘くありません。セブン銀行の審査基準を満たし、保証会社アコムの保証を受けられることが条件で、セブン銀行口座の保有も必須です。
- 金利は限度額別に年12.0%〜15.0%、新規契約は限度額50万円まで。銀行カードローンとしては標準的な水準です。
- 審査時間の目安は申込完了から最短翌日〜3営業日程度で、結果はメールで届きます。即日融資はできず、Myセブン銀行アプリからの申込で最短翌日に借入できます。
- 在籍確認は原則なし(公式FAQ)。ただし必要と判断された場合は勤務先・携帯電話等へ連絡があります。
- 落ちる主な理由は、信用情報の事故情報・他社借入過多・収入の不安定・多重申込・申込内容の誤り・アコム保証の否決歴や口座未開設の6つ。否決後は原因を特定し、6か月程度空けて再申込するか、消費者金融など保証会社の異なる先を1社に絞って検討します。
- 「審査なし」をうたう業者は違法の可能性が高く、絶対に利用しないでください。
申し込む前に、公式のお借入診断で年収と他社借入のバランスを確認し、必要なら信用情報を開示してから、希望額を最小にして1社に絞って申し込む。これが、否決の記録を残さずに審査通過に近づく最も確実な手順です。
セブン銀行以外も含めて自分に合う1社を選びたい方は、カードローン全体のおすすめ比較で金利・審査スピード・在籍確認方針を横断して確認してください。
この記事の情報源
本記事の数値・条件は、SEIMEIメディア編集部が2026年9月2日時点で以下の公式情報を確認して作成しました。
- セブン銀行 ローンサービス(カードローン)商品ページ
- セブン銀行 ローンサービス 商品概要
- セブン銀行 申込方法・審査の流れ・必要書類
- セブン銀行 はじめてのカードローン
- セブン銀行 金利・利息について
- セブン銀行 増額のお申込みについて
- セブン銀行 お借入診断
- セブン銀行 公式コラム(利用限度額について)
- セブン銀行 公式FAQ「登録している電話番号や勤務先に電話連絡することはありますか」
- セブン銀行 公式FAQ「審査にかかる時間について」
- セブン銀行 公式FAQ「申込みには、年齢制限等の条件はありますか」
- セブン銀行 公式FAQ「Myセブン銀行から申込んだ審査状況を確認できますか」
- アコム 公式FAQ(在籍確認)/アコム マンスリーレポート(新規貸付率)
- プロミス 商品内容/アイフル 貸付条件/SMBCモビット 貸付条件/レイク 無利息サービス
- 楽天銀行スーパーローン 商品詳細/三菱UFJ銀行バンクイック よくあるご質問/PayPay銀行 公式FAQ(保証会社)/ドコモSMTBネット銀行 カードローン/auじぶん銀行 じぶんローン
- 金融庁 貸金業法Q&A(総量規制)/金融庁 「審査なし」等の注意喚起/金融庁 登録貸金業者情報検索サービス
- 日本貸金業協会 ヤミ金融の手口と注意喚起/日本貸金業協会 貸金業相談・紛争解決センター
- 貸金業法(e-Gov法令検索)
- CIC 保有期間/CIC インターネット開示/JICC 登録期間/JICC 開示手続き/全国銀行個人信用情報センター 登録情報と登録期間/全国銀行個人信用情報センター 本人開示
- 法テラス 無料法律相談・弁護士等費用の立替/金融庁 金融サービス利用者相談室

コメント