
エポスカードに申し込んで数分後、「ご希望に添えない」という趣旨のメールが届いた。いわゆるエポスカード審査の「瞬殺」で、審査されたのかすら分からないまま次の一手に迷う状態です。公式は「早ければ数分後」に結果をメールで知らせると案内しており、数分での否決は申込内容と信用情報による初期段階の判定で止まったサインと考えられます。
落ちた理由は開示されませんが、否決メールが届くまでの時間と原因の5系統を照らし合わせれば、どこで引っかかった可能性が高いかは絞り込めます。時間別の早見表と、系統ごとの確認方法・記録が残る期間・再申込の目安を一覧にし、開示請求の手数料や原因別の代替カード3枚まで整理しました。
【結論】エポスカード審査の瞬殺は自動審査での即時否決。原因の系統を特定すれば次につながる
まず、この記事の要点を30秒で確認できるようにまとめます。詳しい根拠は各セクションで解説しますが、いま否決メールを見て困っている人は、ここだけ読めば次の行動が決められます。
- 「瞬殺」は俗称で、エポスカードの公式用語ではありません。公式は「お申し込み後、早ければ数分後に」審査状況・審査結果のメールが届くと案内しており、数分で否決が届くこと自体は仕組み上あり得ます。
- 申込資格は「日本国内在住の満18歳以上(高校生を除く)」のみで、収入条件の記載はありません。一方で審査基準・通過率・否決理由は公式非公開です。
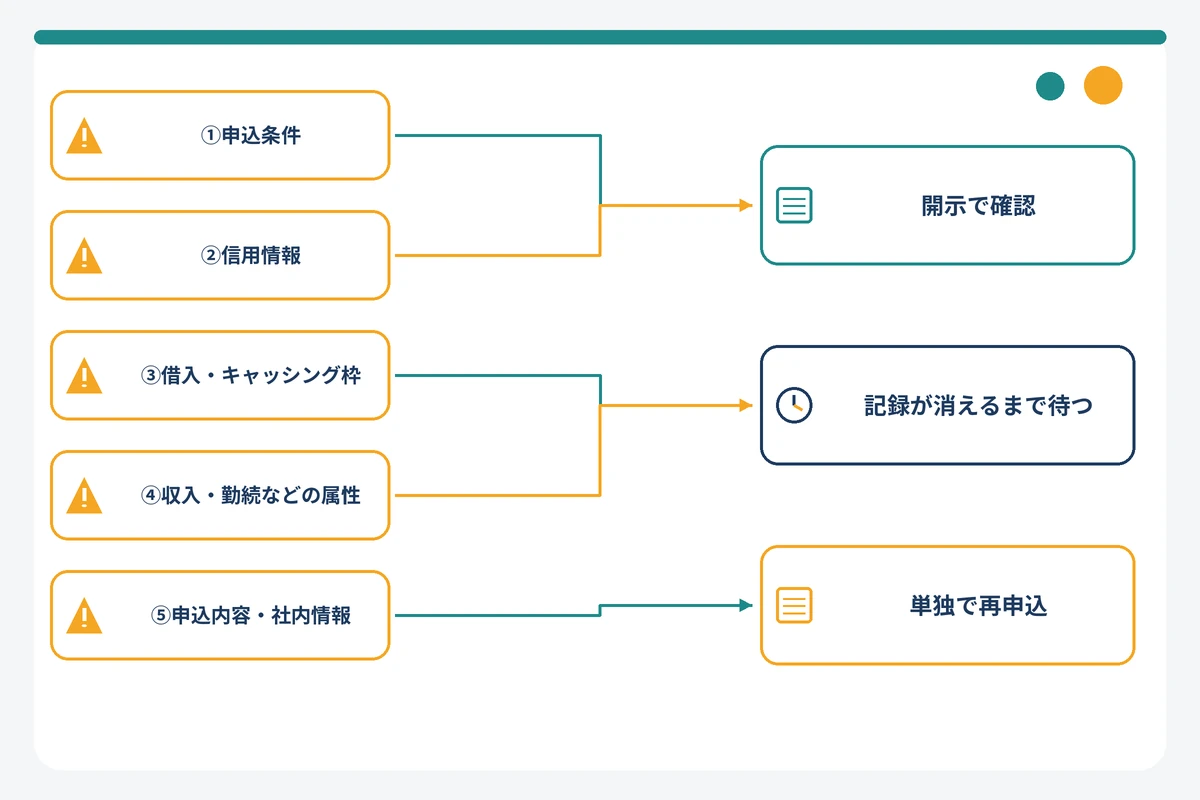
- 数分で否決される原因は、①申込条件、②信用情報、③他社借入・キャッシング枠、④収入・勤続などの属性、⑤申込内容の不備・社内情報の5系統に整理できます。
- やることは3つ。信用情報を開示して原因を特定する→記録が消えるまで待つ→単独で再申込する。CICの申込情報は照会日から6か月、延滞などの異動は契約終了後5年が公式の保有期間です。
- 「今すぐ持てるカード」が必要なら、原因の系統に合わせてACマスターカード・Nexus Card(デポジット型)・イオンカードセレクトの3枚から検討します。ただし、いずれも審査はあります。
この記事の使い方は、いまの状況によって次のように分かれます。
- 否決メールが届いた直後の人:否決までの時間別の早見表で審査段階を推定し、原因5系統で自分の系統を絞り込んでから、3ステップの開示請求に進んでください。
- 申込前に「瞬殺」の噂を見て不安な人:原因5系統で該当項目がないかを確認し、申込のコツを押さえてから1社に絞って申し込んでください。
- 今すぐ使えるカードが必要な人:原因の系統を確かめたうえで、原因別の代替カード3枚から検討してください。原因が分からないまま立て続けに申し込むのは避けたい行動です。
瞬殺とは何か:申込から数分〜数十分で否決メールが届く状態
クレジットカードの審査で「瞬殺」と呼ばれるのは、申込完了から数分〜数十分という短時間で否決の連絡が届く状態を指す俗称です。エポスカードでは、Web申込後に「エポスカードのお申し込みについてのお知らせ」というメールで審査状況や結果が通知されます。公式サイトは通知の速さについて「早ければ数分後」「最短で当日にご連絡可能」と案内しているだけで、平均の審査時間や「何分以内なら否決」といった基準は公表していません。
つまり、数分で結果が届いたこと自体は異常ではありません。問題は、その短時間で「否決」と判定された理由が本人には知らされないことです。エポスカードは学生向けページでも「審査内容はご案内しておりません」と明記しており、電話で問い合わせても理由は教えてもらえません。だからこそ、否決までの時間と自分の状況から原因の系統を推定し、開示請求で裏づけを取る手順が必要になります。
瞬殺されたら「原因の系統を特定→記録が消えるまで待つ→単独で再申込」が最短ルート
瞬殺された直後に、別のカードへ立て続けに申し込むのは避けたい行動です。申し込むたびに信用情報機関へ「申込情報」が登録され、CIC・JICCとも照会日から6か月間残ります。短期間に申込が集中している状態は、一般に審査で慎重に見られる要因とされているため、焦って申し込むほど次の否決を招きやすくなります。
最短ルートは、①CIC・JICCの開示で原因の系統を特定し、②その系統の記録が消える期間(申込情報なら6か月、異動なら契約終了後5年)を待ち、③再申込は1社に絞って行う、という順番です。原因が「申込条件を満たしていない」「入力ミス」のように記録の問題ではないケースもあるので、まずは次のセクションで自分がどの段階で落ちた可能性が高いかを確認してください。
エポスカード審査で瞬殺される仕組み:自動審査と信用情報照会の流れ
「なぜ数分で落とせるのか」を理解するには、カード会社が申込直後に何を確認しているかを知る必要があります。エポスカードは審査の手順を公開していませんが、法令上の義務と公式の案内から、申込直後に行われる確認の流れはある程度推定できます。ここでは、その流れと、否決までの時間から審査段階を読む早見表を示します。
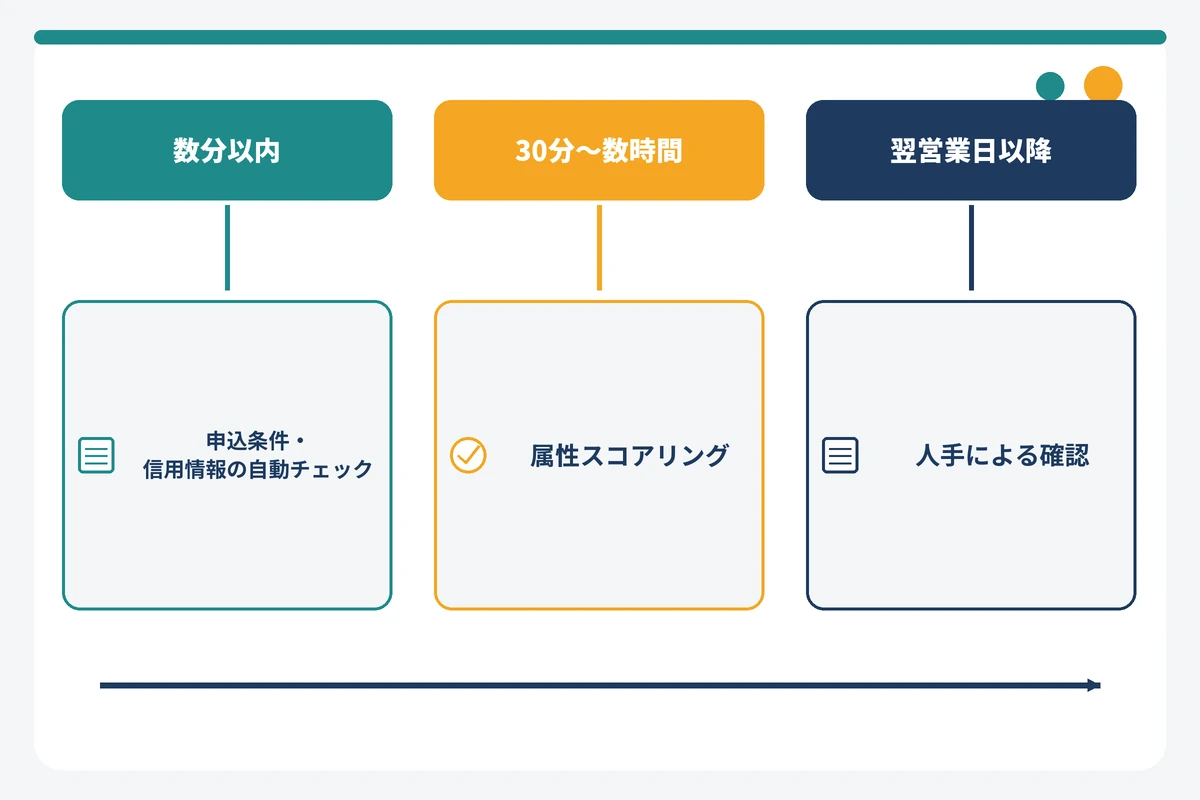
申込直後に行われる審査の流れ(申込条件チェック→信用情報照会→属性スコアリング→必要に応じて人手審査)
クレジットカードの審査は、一般に次の4段階で進むとされています。エポスカードが実際にこの順番・この区分で処理しているかは公式非公開なので、あくまで「一般的なクレジットカード審査の構造」として読んでください。
- 申込条件のチェック:年齢(満18歳以上・高校生除く)、国内在住、申込内容の形式的な不備がないかを機械的に確認する段階です。ここで条件を満たしていなければ、内容を見るまでもなく否決になります。
- 信用情報の照会:エポスカードは会員規約で、割賦販売法・貸金業法の指定信用情報機関であるCICと、貸金業法の指定信用情報機関であるJICCに加盟していることを明記しています。貸金業法第13条は、個人向け貸付(キャッシング枠)の契約時に指定信用情報機関の信用情報を使った返済能力調査を義務づけており、ショッピング枠についても割賦販売法に基づく支払可能見込額の調査でCICの情報が使われます。照会は一般にオンラインで短時間に行われるとされ、延滞などの「異動」や直近の申込件数はこの段階で判明すると考えられます。
- 属性のスコアリング:申込フォームに入力した収入・職業・勤続年数・居住形態などを、各社独自の基準で点数化する段階です。エポスカードが「AIで自動判定している」といった説明は公式にはなく、どの項目をどう評価するかも非公開です。
- 必要に応じた人手の確認:エポスカードは「発行・手続きに関して、ご自宅またはおつとめ先にご連絡させていただく場合がございます」と案内しており、申込内容の追加確認は050-3115-8926または050-3110-9464からの自動音声で行われることがあります。こうした確認が入る場合、結果が届くまでの時間は自然と長くなります。
この構造で見ると、「数分で否決」は1〜2段階目、つまり申込条件チェックか信用情報照会の段階で判定が確定した可能性が高いと推定できます。人が書類を読み込む前に、機械的な照合だけで結論が出る段階だからです。逆に言えば、瞬殺された人の原因は、信用情報や申込条件のように「照合すれば分かる」種類のものに偏っていると考えられます。
否決メールが届くまでの時間で分かる審査の段階【早見表】
否決メールが届くまでの時間帯を3つに分け、考えられる審査段階と、否決だった場合に疑う原因系統、可決だった場合の受け取りルート、次にやることを整理しました。時間帯の区切りは編集部が便宜上置いたもので、公式が「何分で何を判定する」と定めているわけではありません。
| 結果が届くまでの時間帯 | 考えられる審査段階 | 否決だった場合に疑う原因系統 | 可決だった場合の受け取りルート | 次にやること |
|---|---|---|---|---|
| 数分以内 | 申込条件チェックと信用情報の自動照会(公式は「早ければ数分後」に結果メールと案内) | ①申込条件、②信用情報(異動・多重申込)、③他社借入・キャッシング枠、⑤入力の不備・過去のエポス利用トラブル | エポススマホカードなら即時利用、店頭受取なら最短当日、郵送なら約1週間 | CIC・JICCの開示請求と、申込内容と本人確認書類の照合 |
| 30分〜数時間 | 属性の確認や追加確認(050番号からの自動音声、自宅・勤務先への連絡)が入っている可能性 | ④収入・勤続などの属性、③他社借入、⑤申込内容の不備 | 同上(追加確認に応答できれば当日受取も可) | 050-3115-8926/050-3110-9464からの着信履歴とメールを確認し、「エポスカード発行状況照会」で状況確認 |
| 翌営業日以降 | 夜間・休日申込分の翌営業日処理、書類や申込内容の人手による確認 | ④属性、⑤申込内容と書類の不一致 | 店頭受取(営業時間内)または郵送約1週間 | 発行状況照会で確認し、届かなければエポスカスタマーセンター(東京03-3383-0101/大阪06-6630-0101、9:30〜18:00)へ |
※2026年9月2日 編集部調べ。エポスカード公式サイト・公式FAQ、CIC・JICCの公式説明をもとに編集部が整理した推定であり、審査段階の区分は公式非公開です。最新の条件は公式サイトで確認してください。
「数分以内」に否決された人が最初に疑うべきは②信用情報です。異動(延滞・債務整理など)や直近の申込件数は、照会と同時に分かる情報だからです。心当たりがまったくない場合は、①申込条件(高校生・海外在住・年齢)や⑤入力ミス(生年月日・住所・電話番号の誤り)を先に確認してください。これらは開示請求をしなくても自分で確かめられます。
「審査時間がかかっている=通過」ではない理由と、夜間・休日申込の結果通知タイミング
結果が届くまで時間がかかっているとき、「瞬殺されなかったから通ったのでは」と期待しがちですが、審査時間の長さと合否は対応していません。時間がかかる理由は、追加確認の電話がつながらない、申込が集中している、本人確認書類の記載と申込情報が一致せず確認中、といった手続き上の要因が中心で、いずれも可決・否決のどちらにも転びます。エポススマホカードの公式ページも、申込集中時や記載不一致の場合は即時発行できないと明記しています。
夜間・休日の申込については、エポススマホカード(アプリ即時発行)に公式の案内があります。21:50〜8:10の申込は夜間審査のうえ一時的な利用可能枠が設定され、8:10以降に再審査されます。この時間帯に申し込むと、翌朝の再審査で結果が変わる可能性があるため、夜中に「使えた」からといって審査が確定したわけではありません。通常のWeb申込については、公式は「最短で当日」と案内するのみで、夜間の申込がいつ処理されるかは明記していません。時間が読めないときは、公式の「エポスカード発行状況照会」ページで状況を確認するのが確実です。
なお、審査中に自宅や勤務先へ連絡が入る場合があることは公式が明記しています。050番号からの自動音声は発信専用で折り返しできないため、案内されたフリーダイヤル(受付10:00〜18:00、年末年始除く)へこちらから連絡する必要があります。着信に気づかず放置すると、その分だけ結果が遅れます。
エポスカード審査で瞬殺される原因5系統【自分で確認できるチェック表つき】
ここからは、エポスカードの審査に落ちた原因のうち、申込直後に否決される原因を5つの系統に分けて解説します。エポスカードは否決理由を開示しないため、個々の原因が「エポスカードの審査基準」だと断定することはできません。ただし、法令上の照会義務や公式の申込条件、信用情報機関の登録内容から、「自動審査の段階で判定材料になり得るもの」は絞り込めます。系統ごとに、自分で確認する方法と記録が残る期間、再申込の目安を対応させました。
①申込条件を満たしていない(年齢・高校生・国内在住・本人確認が取れない)
エポスカードの申込資格は「日本国内在住の満18歳以上のかた(高校生のかたを除く)」です。18歳でも高校在学中は対象外で、公式FAQは高校卒業後に申し込むよう案内しています。海外在住者も申込不可です。この条件に当てはまらない場合は、申込資格の段階で否決される可能性が高く、結果も早く届きやすいと考えられます。
本人確認も同じ段階の問題です。クレジットカード会社は犯罪収益移転防止法上の特定事業者で、契約時に氏名・住居・生年月日などの本人特定事項、取引目的、職業を確認する義務があります。エポススマホカードでは、顔写真付き本人確認書類(運転免許証・マイナンバーカード・在留カード・運転経歴証明書など)またはオンライン手続きできる本人名義の金融機関口座が必要で、書類の記載と申込情報が一致しないと即時発行できないと公式が明記しています。引っ越し直後で免許証の住所が旧住所のまま、氏名の漢字表記が違う、といったケースがここに該当します。
この系統は信用情報の記録とは無関係なので、待つ必要はありません。高校を卒業した、帰国して国内住所になった、本人確認書類の住所変更を済ませた、という時点で条件は解消します。ただし、否決された申込の「申込情報」自体はCIC・JICCに6か月残るため、条件が整った直後に申し込むより、6か月の経過を待ってから単独で申し込むほうが不利になる要因は少なくなります。
②信用情報に異動(延滞・債務整理)がある、または申込情報が多い(多重申込)
瞬殺の原因としてまず疑いたいのが、この系統です。エポスカードが加盟するCICには、クレジットやローンの契約内容・支払状況が「クレジット情報」として登録され、延滞や債務整理があると「異動」として記録されます。CICの公式案内では、クレジット情報の保有期間は契約期間中および契約終了後5年以内です。JICCでも、2019年10月1日以降の契約については契約継続中および契約終了後5年以内が登録期間で、延滞などの取引事実情報も同じ扱いです。
注意したいのは、CICとJICCの両方に加盟している会社の情報だけでなく、3機関の間で延滞などの情報を交流する仕組み(CRIN)があることです。銀行カードローンの延滞がKSCにしか登録されていないから安心、とは言い切れません。また、CICの加盟会員にはクレジット会社や消費者金融だけでなく携帯電話会社も含まれるため、端末代金の分割払いの支払遅れが登録されることがあります。「借金をしたことがない」と思っている人でも、端末代の分割払いの滞納が異動として登録されている可能性はあります。
もうひとつが「申込情報」です。カード会社が信用情報を照会すると、照会した事実が申込情報として登録され、CIC・JICCとも照会日から6か月間保有されます。他社も含めて短期間に何件も申し込んでいると、この欄に申込が並びます。「同時に何件まで」という公式基準はどこにもありませんが、一般に短期間の申込集中は返済に困っている兆候と見られやすい、とされています。エポスカードに申し込む直前に他社カードやローンを申し込んでいた人は、この系統を疑ってください。
クレジットやローンの利用履歴がまったくない、いわゆる「スーパーホワイト」の状態が不利になるかどうかは、公式には何も示されていません。一般には、過去に債務整理をして記録が消えた人と区別がつきにくいという理由で慎重に見られることがある、とされる程度です。この記事では可能性のひとつとして触れるにとどめます。
③他社借入が多い・キャッシング枠を希望している(総量規制・支払可能見込額)
エポスカードは申込時にキャッシング枠を希望できます。初めて設定する場合は10万円〜50万円から選ぶ形式で、「審査によりご希望に添えない場合」があると明記されています。キャッシングは貸金業法の対象なので、枠を希望した時点で貸金業法第13条の返済能力調査と、第13条の2の総量規制(貸金業者からの借入合計が年収の3分の1まで)が関わります。エポスカード公式も、キャッシング枠と他社借入の合計が100万円を超える場合、または1社で50万円を超える場合は収入証明書類の提出が必要になると案内しています。
すでに消費者金融や他社カードのキャッシングで年収の3分の1近くまで借りている人がキャッシング枠を希望すると、貸金業法上そもそも枠を設定できません。この場合、ショッピング枠だけで可決になるか、申込全体が否決になるかは公式非公開です。他社借入の残高は、契約中はずっと信用情報に登録され、完済後も契約終了から5年以内は記録が残ります。
ショッピング枠については、総量規制ではなく割賦販売法の「支払可能見込額の調査」が根拠です。年収などをもとに支払可能見込額を算定し、それを超える枠は設定できない仕組みで、具体的な算式は公開されていません。総量規制と支払可能見込額の調査は別の制度なので、「総量規制に引っかかっていないから大丈夫」とは言えない点に注意してください。
自分で確認する方法は、CIC・JICCの開示報告書で各社の残高と契約日を見ることです。年収と照らして貸金業者からの借入が3分の1に近い、あるいは超えているなら、キャッシング枠を希望せず、可能なら返済を進めてから再申込するのが順当です。
④収入や勤続年数などの属性が基準に届かない(無職・収入0・勤続数か月)
エポスカードの公式申込資格には収入条件の記載がありません。学生や専業主婦(主夫)、アルバイトでも申込資格の面では排除されておらず、派遣社員は派遣先を勤務先として入力するようFAQで案内されています。ただし、「収入要件がない」ことと「収入が審査に影響しない」ことは別です。割賦販売法の支払可能見込額の調査は年収を前提にしているため、収入がまったくない、あるいは申告した収入が極端に少ない場合は、枠を設定できる余地がないと判断され得ます。
勤続年数や居住年数についても、エポスカードがどう評価しているかは非公開です。一般には、転職や引っ越しの直後は収入や連絡先の安定性を確認しにくいため、審査で慎重に見られることがある、とされています。「無職なら必ず落ちる」「勤続1年未満は落ちる」といった断定はできませんが、収入0・勤続数か月・居住数か月が重なっている状態で申し込むと、属性の面で不利になる要因が多いのは確かです。
この系統は信用情報に記録として残るものではないため、開示請求で確認することはできません。確認方法は、申込フォームに入力した内容を自分で振り返ることです。年収を「手取り」で入力して実際より少なく申告していなかったか、勤務先を空欄にしていなかったか、居住年数を誤って短く入力していなかったかを確認してください。属性が原因と考えられる場合の対処は、勤続や収入が整うのを待ってから、申込情報が消える6か月後以降に単独で申し込むことです。
⑤申込内容の不備・虚偽、過去のエポスカード利用トラブル(社内情報)
入力ミスは、瞬殺の原因として見落とされがちな系統です。生年月日や電話番号、住所の番地、勤務先名の誤りは、本人確認書類との照合や信用情報の本人特定で不一致を生み、それだけで審査を進められなくなります。エポススマホカードの公式ページも、本人確認書類の記載と申込情報が一致しない場合は即時発行できないと明記しています。悪意のない入力ミスでも、審査側からは「本人確認が取れない申込」として扱われます。
意図的な虚偽申告はさらに深刻です。犯罪収益移転防止法は、取引時確認で本人特定事項などを偽ることを禁じており、隠蔽目的の虚偽は罰則の対象です。年収の水増しや他社借入の過少申告は、信用情報の照会で残高が分かるため、発覚すれば申込全体の信頼性を失います。
もうひとつ、信用情報機関には記録がなくても否決される可能性があるのが、エポスカード自身の社内情報です。過去にエポスカードで長期延滞や強制解約があった場合、信用情報機関の保有期間(契約終了後5年)が過ぎても、エポスカード自身は自社の取引記録を審査に使う可能性があります。いわゆる「社内ブラック」と呼ばれる状態ですが、各社が社内記録をいつまで保有し、どう使うかは公式非公開です。公式FAQは退会後の再申込自体は可能としつつ、過去に入会したことがある人は新規入会特典の対象外になると案内しています。
この系統の確認方法は、申込内容と本人確認書類を一字ずつ照合すること、そして過去のエポスカード利用歴を思い出すことです。入力ミスが原因なら、申込情報が消える6か月後に正しい内容で再申込すれば解消します。過去のエポスカードでのトラブルが原因と考えられる場合は、社内記録の扱いが非公開である以上、エポスカードに固執せず他社カードを検討するのが現実的です。
原因5系統×確認方法×記録が残る期間×再申込目安の一覧表
ここまでの5系統を、自分で確認する方法・記録が残る期間(公式値)・再申込の目安・対処で一覧にしました。「記録が残る期間」はCIC・JICCの公式が公表している保有期間で、「再申込の目安」は編集部がその期間から逆算した参考値です。エポスカードは再申込までの期間を公式には定めていません。
| 原因系統 | 具体例 | 自分で確認する方法 | 記録が残る期間(公式値) | 再申込の目安 | 対処 |
|---|---|---|---|---|---|
| ①申込条件 | 高校在学中、海外在住、本人確認書類と申込情報の不一致 | 公式FAQの申込資格と自分の状況を照合。本人確認書類の住所・氏名を確認 | 記録の問題ではない(否決された申込の申込情報のみ6か月) | 条件を満たした時点。できれば申込情報が消える6か月後 | 高校卒業後・帰国後・書類の住所変更後に単独で申込 |
| ②信用情報 | 延滞・債務整理などの異動、短期間に申込が集中 | CIC・JICCの開示報告書で「異動」と申込情報欄を確認 | 申込情報: 照会日から6か月。異動を含む契約情報: 契約期間中および契約終了後5年以内(CIC・JICCとも) | 申込情報のみが原因なら6か月経過後。異動があるなら契約終了から5年経過後 | 延滞中なら完済を優先。期間経過後に単独で申込 |
| ③他社借入・キャッシング枠 | 貸金業者からの借入が年収の3分の1に近い、キャッシング枠を希望した | 開示報告書の各社残高と契約日。年収の3分の1と比較 | 残高は契約中ずっと登録。完済後は契約終了から5年以内 | 借入を減らしてから。申込情報の6か月経過後 | キャッシング枠は希望せず申込。他社返済を進める |
| ④収入・勤続などの属性 | 収入0、勤続数か月、居住数か月、年収の過少申告 | 申込フォームの入力内容を振り返る(信用情報には残らない) | 記録の問題ではない(申込情報のみ6か月) | 勤続・収入が整ってから。申込情報の6か月経過後 | 年収は手取りでなく額面で正確に入力。時期を改める |
| ⑤申込内容・社内情報 | 入力ミス、虚偽申告、過去のエポスカードでの延滞・強制解約 | 申込内容と本人確認書類の照合。過去のエポスカード利用歴の確認 | 入力ミスは記録の問題ではない。社内記録の保有期間は非公開 | 入力ミスなら6か月後に正しい内容で。社内情報が原因なら目安なし | 社内情報が原因と考えられる場合は他社カードを検討 |
※2026年9月2日 編集部調べ。保有期間はCIC(cic.co.jp)・JICC(jicc.co.jp)の公式ページ、申込条件はエポスカード公式FAQにもとづきます。再申込の目安は編集部の参考値です。最新の条件は公式サイトで確認してください。
瞬殺されたら最初にやる3ステップ:信用情報の開示→申込内容の見直し→再申込時期の決定
原因の系統に見当がついたら、推測を裏づける作業に移ります。手順は、信用情報の開示請求、開示報告書の読み取り、申込内容と書類の照合、再申込日の決定の順です。ここでは、3機関それぞれの開示方法・手数料・所要日数を2026年9月2日時点の公式値で比較し、報告書のどこを見ればよいかまで具体的に示します。
STEP1 CIC・JICC(必要に応じてKSC)に開示請求する【3機関の方法・手数料・日数比較表】
エポスカードが会員規約で加盟を明記しているのはCICとJICCの2機関です。瞬殺の原因を調べる目的なら、まずこの2機関を開示すれば足ります。KSC(全国銀行個人信用情報センター)は銀行系の機関で、エポスカードの会員規約にはCIC・JICCのような加盟先として明記されていませんが、銀行カードローンや住宅ローンの延滞に心当たりがある人は、CRINを通じて延滞情報が共有され得るため、あわせて開示しておくと安心です。
| 機関 | エポスカードの加盟有無 | 開示方法 | 手数料(税込) | 所要日数 | 開示報告書で見るべき項目 |
|---|---|---|---|---|---|
| CIC | 加盟(会員規約に明記。割賦販売法・貸金業法の指定信用情報機関) | インターネット/郵送(窓口開示なし) | インターネット500円(96時間以内の再開示は無料)/郵送1,500円(定額小為替)または1,650円(コンビニの開示利用券)、速達は加算 | インターネットは8:00〜21:45の受付で即時PDF/郵送は1週間〜10日程度 | 申込情報欄の件数と照会日、クレジット情報の「異動」表示、入金状況、各社の残高 |
| JICC | 加盟(会員規約に明記。貸金業法の指定信用情報機関) | スマホアプリ/郵送(窓口開示なし) | スマホアプリ700円/郵送2,177円(速達2,511円)。郵送はコンビニで郵送開示利用券を購入(定額小為替は不可) | アプリは1〜3日程度(土日祝・年末年始除く)/郵送は到着後7〜10日 | 申込情報、契約内容・返済状況、取引事実情報(延滞・債務整理など) |
| KSC(全国銀行個人信用情報センター) | 会員規約にCIC・JICCのような加盟先としての明記なし(銀行系。延滞等はCRINで交流) | インターネット/郵送(窓口開示なし) | インターネット800円(2026年4月1日改定)/郵送2,403円(コンビニで本人開示・申告手続利用券を購入) | インターネットは本人確認に1〜3営業日、開示に最短3〜5営業日/郵送は1週間〜10日ほど | 銀行ローンの取引情報(延滞)、官報情報(破産・再生、決定日から7年) |
※2026年9月2日 編集部調べ。各機関の公式開示案内ページにもとづきます。手数料・方法は改定が多いため、最新の条件は公式サイトで確認してください。
最も早く安く済むのはCICのインターネット開示です。署名用電子証明書を搭載したマイナンバーカードと対応スマホ(iPhoneはSafari、AndroidはChrome)、クレジット会社に登録した電話番号とメールアドレスがあれば、500円で申し込んだ当日にPDFの開示報告書をダウンロードできます。支払いはPayPay・楽天ペイ・クレジットカード・デビットカード・キャリア決済に対応しています。JICCのスマホアプリ開示も、マイナンバーカードのICチップで本人認証を行い、700円で1〜3日程度で結果が届きます。
マイナンバーカードを持っていない場合は郵送開示になります。CICは1,500円(定額小為替)または1,650円(コンビニの開示利用券)で1週間〜10日程度、JICCは2,177円で到着後7〜10日、KSCは2,403円で1週間〜10日ほどかかります。3機関とも窓口での開示は行っていません。再申込を急がないのであれば、郵送でも十分に間に合います。
STEP2 開示報告書の見方:異動・申込情報・入金状況を確認する
開示報告書が届いたら、見る場所は3つです。まず、CICの「申込情報」欄です。エポスカードの申込に対応する照会が登録されているか、その前後6か月に他社の申込がどれだけ並んでいるかを確認します。エポスカードの否決自体はここに「否決」と書かれるわけではなく、照会の事実だけが残ります。申込が短期間に複数並んでいれば、②の多重申込が原因の候補になります。
次に、CICの「クレジット情報」の返済状況欄です。ここに「異動」の表示があれば、延滞や債務整理などの記録が残っていることを意味します。異動の起点となった契約がどれか、契約終了日(完済日や解約日)がいつかを確認すると、記録が消える時期(契約終了後5年以内)の見当がつきます。JICCでは「取引事実情報」や「返済状況」の欄が同じ役割です。
3つ目が「入金状況」欄です。CICの報告書では、直近の各月について請求どおり入金されたかどうかが記号で並びます。異動には至らない短い遅れでも、直近に未入金が続いていれば審査で慎重に見られる可能性があります。記号の読み方は報告書に添付される案内やCIC公式の開示報告書の見方で確認してください。あわせて、各社の「残高」と「契約日」を見て、貸金業者からの借入合計が年収の3分の1に近づいていないかを③の観点で確かめます。
開示内容に事実と異なる登録があれば、登録元の会社に訂正を求めることができます。ただし、正しく登録された延滞や異動を「消してほしい」と依頼しても削除はされません。「信用情報を消します」「ブラックを解除します」とうたう業者に、正しく登録された情報を消す権限はありません。金融庁も「金融庁が個人の信用情報を管理したり、個別の貸付について関与することはありません」として、信用情報を口実に手数料を求める手口に注意喚起しているため、絶対に利用しないでください。
STEP3 申込内容と本人確認書類の不一致を洗い出す
信用情報に問題が見当たらない場合、次に疑うのは⑤の入力ミスと①の本人確認です。申込完了メールや申込時の控えが残っていれば、氏名の漢字、生年月日、住所の丁目・番地・建物名、電話番号、勤務先名と所在地、年収、居住年数、勤続年数を本人確認書類や給与明細と一字ずつ照合します。特に多いのは、免許証が旧住所のままになっている、勤務先の正式名称と略称が混在している、年収を手取りで入力している、といったケースです。
審査中にエポスカードから050番号の自動音声で追加確認の電話があったのに応答できていなかった、という場合も見直しの対象です。追加確認に応答できなかったことが否決の直接原因かどうかは公式非公開ですが、次回は着信に応答できる時間帯に申し込み、案内されたフリーダイヤル(受付10:00〜18:00、年末年始除く)へ速やかに折り返せるようにしておきます。
審査結果のメールが届いたかどうか自体が不明な場合は、迷惑メールフォルダを確認したうえで、公式の「エポスカード発行状況照会」ページで状況を確認できます。それでも分からないときは、エポスカスタマーセンター(東京03-3383-0101/大阪06-6630-0101、9:30〜18:00、1月1日休)に発行状況を問い合わせられます。ただし、否決の理由については「審査内容はご案内しておりません」が公式の立場で、問い合わせても回答は得られません。
STEP4 申込情報が消える6か月後を目安に再申込日を決める
エポスカードは、否決後にいつから再申込できるかを公式には定めていません。公式FAQにあるのは、退会後の再申込は可能だが、過去に入会したことがある人は新規入会特典の対象外になる、という案内だけです。したがって「6か月あければ通る」といった公式の目安は存在しません。
それでも「6か月」が目安として使われるのは、CIC・JICCの申込情報の保有期間が照会日から6か月だからです。否決された申込の記録が消えてから申し込めば、少なくとも「直近に否決された申込がある」「短期間に申込が集中している」という要因は消えます。開示報告書の申込情報欄に載っている最も新しい照会日から6か月後を、再申込の最短日として手帳に書いておくのが実務的です。
ただし、原因が②の異動であれば、6か月待っても異動は消えません。契約終了後5年以内という保有期間が過ぎるまでは、エポスカードに限らずクレジットカード全般で不利な要因が残ります。この場合は、後述するデポジット型カードのように、信用情報に不安があっても検討しやすい選択肢を先に考えるほうが現実的です。原因が③の借入や④の属性であれば、6か月の経過だけでなく、借入残高の減少や勤続の積み上げといった中身の改善が伴っているかを再申込の判断基準にしてください。
再申込で瞬殺を避ける申込のコツ
原因を特定し、待つべき期間を過ごしたら、再申込の準備です。ここで紹介するのは「審査に通る裏技」ではなく、審査で不利になる要因を減らすための実務です。エポスカードの審査基準は非公開なので、どれか一つを実行すれば通るという保証はありません。それでも、公式の申込条件や信用情報の仕組みから考えて、やっておいて損のないことを5つに絞りました。
キャッシング枠は0円(希望なし)で申し込む
エポスカードの申込では、キャッシング枠を希望するかどうかを選べます。初回に設定する場合は10万円〜50万円から選ぶ形式ですが、枠なし(0円)で申し込むことも可能で、必要になったら後からエポスNetで枠の設定を申請できます(枠設定・増額の申込資格は20歳以上の会員)。
キャッシング枠を希望すると、貸金業法上の返済能力調査と総量規制の判定が加わり、他社借入との合計によっては収入証明書類の提出も必要になります。「キャッシング枠を0円にすると通りやすい」という因果を公式が示しているわけではありませんが、審査で確認される項目が減ることは確かです。買い物にカードが必要なだけなら、初回はキャッシング枠なしで申し込むのが無難です。
あわせて、カード発行後のリボ払いの設定にも注意してください。エポスカードのショッピングリボは実質年率18.0%で、「いつでもリボ」に登録すると1回払いの利用分がすべて自動でリボになります。カードが届いたら支払方法の設定を確認し、意図せずリボ残高を抱えないようにすることが、次の審査に向けた返済実績づくりにもつながります。リボの仕組みと返し方は、エポスカードのリボ払いの仕組みと賢い返し方で詳しく解説しています。
他社カード・ローンと同時に申し込まない(申込は間隔を空ける)
「落ちたときの保険」として複数のカードに同時に申し込むのは、瞬殺を招く行動の典型です。申込のたびにCIC・JICCへ申込情報が登録され、6か月間は他社からも見える状態になります。「6か月に何件までなら安全」という公式基準はなく、一般に短期間の申込集中は慎重に見られやすいとされる、という以上のことは言えませんが、再申込は1社に絞るのが原則です。
エポスカードに再申込する前に、開示報告書の申込情報欄で、直近6か月以内の照会が残っていないことを確認してください。他社のカードローンや後払いサービスの申込も、信用情報機関に加盟しているサービスであれば同じように申込情報が残ります。
勤続・居住年数や収入が整ってから申し込む(学生・主婦・アルバイトの場合の考え方)
転職や引っ越しの直後に申し込んで否決された人は、勤続・居住年数が積み上がるのを待ってからの再申込を検討してください。何か月以上なら安心という公式基準はありませんが、属性の安定性は時間の経過で改善する要素です。申込情報が消える6か月を待つ間に、勤続も居住も半年分積み上がります。
学生・主婦(主夫)・アルバイトの人は、公式の申込資格(日本国内在住の満18歳以上、高校生を除く)を満たしており、収入条件の記載もないため、申込自体は可能です。ただし、収入欄を空欄や0で出すと、支払可能見込額の調査で枠を設定する余地がないと判断され得ます。アルバイト収入があるなら額面で正確に入力し、学生は学生向けの案内に沿って申し込むのが基本です。「無職でも作れる」「専業主婦なら配偶者の収入で通る」といった断定は公式に根拠がないため、本記事では書きません。
申込内容は本人確認書類と完全に一致させる(住所表記・勤務先名・年収の書き方)
住所は本人確認書類の表記に合わせ、丁目・番地・号・建物名・部屋番号まで省略せずに入力します。免許証の住所が旧住所のままなら、先に住所変更を済ませてから申し込みます。勤務先名は登記上の正式名称で、派遣社員は派遣先を勤務先として入力するのが公式FAQの案内です。
年収は手取りではなく額面(税込)の年収を入力します。給与明細や源泉徴収票で確認できる金額を使い、見込みで多めに書かないことも重要です。キャッシング枠を希望して収入証明書類の提出を求められた場合、申告額と書類の金額が食い違うと確認に時間がかかり、最悪の場合は虚偽申告と見なされます。電話番号は、審査中の追加確認(050番号からの自動音声)に応答できる番号を登録してください。
店頭申込・エポスカードセンター受取でも審査は同じ
「Webで瞬殺されたから、マルイの店頭で申し込めば通るのでは」と考える人がいますが、申込ルートによって審査基準が変わるという公式の案内はありません。店頭(エポスカードセンター)で申し込むメリットは、その日のうちにカードを受け取れることと、キャッシュカードを持参すれば引落口座の登録を即時に済ませられることであって、審査が緩くなることではありません。
参考までに、申込ルートごとの審査結果の通知方法とカードが使えるまでの時間を公式情報から整理しました。再申込のときに、どのルートが自分の状況に合うかを選ぶ材料にしてください。
| 申込ルート | 審査結果の通知 | カードが使えるまで | 本人確認の方法 | 向いている人 |
|---|---|---|---|---|
| エポススマホカード(アプリで即時発行) | アプリ内で原則24時間即時。21:50〜8:10の申込は一時的な利用可能枠が設定され、8:10以降に再審査 | 審査後すぐにネット決済・Apple Pay・Google Payで利用可。カード本体は約1週間で郵送(未受取のままだと一定期間後に利用停止) | 顔写真付き本人確認書類(運転免許証・マイナンバーカード・在留カード等)またはオンライン手続きできる本人名義の金融機関口座 | すぐにネット決済で使いたい人 |
| Web申込→店頭受取 | メール(早ければ数分後、最短で当日) | エポスカードセンターの営業時間内なら最短当日。アニメ・エンタメ・ゲーム・デザインカードは当日受取不可 | 店頭で本人確認書類を提示。キャッシュカード持参で引落口座も即時登録 | 当日中にプラスチックカードを受け取りたい人 |
| 店頭(エポスカードセンター)申込 | 店頭で案内 | 当日(発行できるカードの種類は店舗で異なる) | 本人確認書類を持参 | 手続きを対面で済ませたい人 |
| Web申込→郵送 | メール(早ければ数分後、最短で当日) | 通常約1週間で到着(GW・年末年始は遅れる) | 本人限定受取郵便や受取人確認配達サービスなどで受け取り。引落口座は同封のハガキまたはエポスNetで登録 | 急がない人、デザインカードを希望する人 |
※2026年9月2日 編集部調べ。エポスカード公式サイト(申込方法・エポススマホカード・受取方法のページ)および公式FAQにもとづきます。最新の条件は公式サイトで確認してください。
原因を潰し、待つべき期間を過ごしたうえで再申込する人は、公式サイトで申込条件と受取方法の最新情報を確認してから手続きしてください。店頭受取を希望する場合は、受取可能なカードの種類が店舗ごとに異なる点と、静岡モディの店頭発行・受取が2024年10月で終了している点にも注意が必要です。
エポスカードに瞬殺された人が次に検討したい代替カード3枚【原因別の選び方】
6か月や5年を待てない事情があり、今すぐ使えるカードが必要な人もいるはずです。ここでは、瞬殺の原因系統ごとに検討しやすい3枚を挙げます。選定基準は、還元率の高さではなく「申込条件の公式表記」「発行までのスピード」「信用情報に不安がある人向けの仕組みがあるか」の3点です。どのカードにも審査はあり、「必ず通る」「審査なし」のカードは存在しません。「審査なし」をうたうクレジットカードや貸付は、金融庁・日本貸金業協会がヤミ金や後払い現金化の誘い文句として注意喚起している表現です。
信用情報に不安がある人:ACマスターカード(消費者金融系)
ACマスターカードは、消費者金融のアコム株式会社が発行するクレジットカードです。年会費は無料で、自動契約機(むじんくん)を使えば最短即日でカードを発行でき、アプリ上でバーチャルカードを発行する方法もあります。公式は「ご契約には審査がございます」「審査の結果、ご希望に添えない場合もございます」と明記しており、「アコムのカードだから審査が甘い」という根拠は公式には存在しません。それでも、発行会社が消費者金融であり、エポスカードとは別の会社の審査で判断される点が、②信用情報や③借入で不安がある人に検討される理由とされています。審査基準や通過率は公式非公開です。
注意点は支払方式です。ACマスターカードのショッピングは、支払回数を「1回払い」と指定しても自動的にリボルビング払いになり、手数料率は実質年率10.0%〜14.6%です。新規利用残高は翌月6日にリボ残高へ移ります。ポイント制度はなく、毎月の利用金額から0.25%が自動でキャッシュバックされる仕組みです。使った分をその都度まとめて支払わないと手数料が積み上がるため、支払管理ができる人向けです。申込条件は20歳未満が不可であること以外、年齢上限や収入要件はカード専用ページに記載がないため、公式サイトで確認してください。
過去の延滞歴などで通常型が難しい人:Nexus Card(デポジット型)
Nexus Cardは、あらかじめ保証金(デポジット)を預け、その金額を利用限度額とするデポジット型のショッピング専用カード(Mastercard)です。デポジットは5万円〜200万円で、カード受取後に指定口座へ入金し、脱会時に返金されます。公式は「無担保・無保証の他社カードを断られた方でも」「審査に不安がある方」向けと案内しており、②の異動が残っている期間に検討される選択肢です。ただし「発行には審査がございます」と明記されており、デポジット型でも審査なしではありません。
コストは把握しておく必要があります。発行手数料1,100円(税込)と年会費1,375円(税込)がかかり、リボ払いの手数料は実質年率18.00%です。保証金は支払いには使えず、限度額を増やすには1万円単位で追加入金します。ポイントは利用200円ごとに1ポイントで、500ポイントからデジタルギフトに交換できます。申込条件の年齢・収入要件と発行までの日数は公式ページ本文に明記がないため、申込前に公式サイトで確認してください。
多重申込が原因で属性には問題がない人:イオンカードセレクト(流通系・待機後の候補)
イオンカードセレクトは、エポスカードと同じ流通系のカードで、イオン銀行のキャッシュカード・クレジット・電子マネーWAONが一体になっています。年会費は無料で、申込条件は「18歳以上の方(高校生は卒業年度の1月1日以降であれば申込可)」、即時発行ページでは「18歳以上で安定した収入のある方、またはそのご家族で、日本国内在住の方」と表記されています。②の多重申込だけが原因で、収入や勤続に問題がない人が、申込情報が消える6か月を待ってから申し込む候補として挙げています。
発行スピードは、イオンカード即時発行なら申込から最短5分で審査完了メールが届き、AEON Payアプリにカード番号が発行されて当日からAEON Pay・Apple Pay・イオンiD・ネット決済で使えます。20:00〜21:30の申込は一部が翌日審査、21:30以降は全て翌日審査になります。プラスチックカードは後日郵送です。引落口座がイオン銀行に限られる点と、審査があり「主婦・パートでも通りやすい」といった公式表記はない点には注意してください。
3枚の申込条件・年会費・発行スピード比較表と、審査が甘いカードの網羅比較への誘導
3枚を、瞬殺の原因系統との対応、公式表記の申込条件、年会費、発行スピード、注意点で比較しました。エポスカードと同じ条件で比べられるよう、還元率ではなく「次に通るかどうか」に関わる項目に絞っています。
| 瞬殺の原因系統 | 候補カード | 申込条件(公式表記) | 年会費 | 発行スピード | 注意点 |
|---|---|---|---|---|---|
| ②信用情報・③借入に不安がある | ACマスターカード(アコム) | 20歳未満は申込不可(年齢上限・収入要件は専用ページに記載なし) | 無料 | 最短即日(自動契約機むじんくん)。アプリでバーチャルカード発行も可 | 1回払い指定でも自動的にリボ払い(実質年率10.0%〜14.6%)。ポイントなし・0.25%キャッシュバック。消費者金融の発行で審査あり |
| ②異動が残っていて通常型が難しい | Nexus Card(デポジット型) | 公式ページ本文に年齢・収入の明記なし(審査あり) | 1,375円(税込)+発行手数料1,100円(税込) | 公式ページ本文に日数の明記なし | デポジット5万円〜200万円が利用限度額。ショッピング専用、リボ手数料実質年率18.00%。保証金は支払いに使えない |
| ②多重申込のみが原因で属性に問題がない | イオンカードセレクト | 18歳以上(高校生は卒業年度の1月1日以降可)。即時発行ページは「安定した収入のある方、またはそのご家族」 | 無料 | 即時発行で最短5分(20:00〜21:30は一部翌日審査、21:30以降は翌日審査) | 引落口座はイオン銀行。プラスチックカードは後日郵送。審査あり |
※2026年9月2日 編集部調べ。各カードの公式サイト(acom.co.jp/nexuscard.co.jp/aeon.co.jp)にもとづきます。最新の条件は公式サイトで確認してください。
3枚以外にも、申込条件が広いカードや即時発行に対応するカードは複数あります。年会費・還元率・申込条件・発行速度を同じ条件で並べて選びたい人は、審査が甘いといわれるクレジットカードを網羅比較した記事を参照してください。また、銀行口座とセットで持てるカードを検討する人には、Oliveフレキシブルペイの審査と通りやすくする申込のコツも参考になります。
なお、返済が難しい状態で新しいカードを作ろうとしている場合は、カードを増やす前に相談窓口を使ってください。日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051、9:00〜17:00、土日祝・年末年始除く)は相談無料で、法テラスのサポートダイヤル(0570-078374)でも情報提供を受けられます。自治体の多重債務相談窓口も利用できます。
エポスカードの審査は甘い?瞬殺の噂と実態(流通系カードの位置づけ)
「エポスカードは審査が甘い」という話と「瞬殺される」という話は、一見矛盾します。両方の噂が並び立つ理由を、発行会社の位置づけと公開情報から短く整理します。審査の甘い・厳しいの総合的な評価や、落ちる原因全般と対策は、エポスカードの審査は厳しい?ゆるい?落ちる原因と対策の総合解説にまとめているので、詳しくはそちらを参照してください。
「甘い」と言われる理由:申込条件の広さ・流通系・即日発行
エポスカードを発行する株式会社エポスカードは、丸井グループの会社で、2004年10月に設立されました。包括信用購入あっせん業者(関東(包)第7号)と貸金業者(関東財務局長(8)第01386号)の登録を持ち、マルイの店舗を軸にした、いわゆる流通系のカード会社です。流通系カードは自社店舗の顧客に広く持ってもらうことを目的にしているため、一般に銀行系より申込条件が広い、とされています。
エポスカードの公式情報でも、申込資格は「日本国内在住の満18歳以上(高校生を除く)」だけで収入条件の記載がなく、年会費は永年無料、店頭なら最短当日で受け取れます。この「条件が広く、無料で、早い」という3点が、「甘い」という評判の実体です。ただし、公式は「審査によりご希望にそえない場合もございます」と明記しており、申込資格を満たすことと審査に通ることは別です。
それでも信用情報と多重申込には厳しいと考えられる理由(公開情報からの整理)
一方で、申込条件が広いことと、信用情報の照会結果を甘く見ることは別問題です。エポスカードはCIC・JICCに加盟し、法令に基づいて信用情報を照会します。異動や申込の集中は照会と同時に判明するため、申込条件がどれだけ広くても、この段階で否決される人は否決されます。「甘いと聞いていたのに数分で落ちた」という疑問は、条件の広さと信用情報の厳格さを混同していることが一因と考えられます。
公開情報から言えるのは、ここまでです。エポスカードがどの項目をどれだけ重視しているか、通過率がどの程度かは公式非公開であり、本記事でも数値は示しません。「エポスカードは甘い」「エポスカードは厳しい」のどちらかに断定するのではなく、自分の原因系統がどこかを確かめることが、次の申込につながる唯一の方法です。
エポスカード審査の瞬殺に関するよくある質問
エポスカードの審査は厳しい?
審査基準と通過率は公式非公開のため、厳しい・甘いのどちらとも断定できません。公式の申込資格は「日本国内在住の満18歳以上(高校生を除く)」のみで収入条件の記載がなく、申込条件は広い部類です。一方で、CIC・JICCへの信用情報照会は法令に基づいて行われるため、延滞などの異動や短期間の申込集中があれば、申込条件を満たしていても否決され得ます。
瞬殺されたら再申込はいつからできる?
エポスカードは再申込までの期間を公式には定めていません。目安として使われる「6か月」は、CIC・JICCの申込情報の保有期間が照会日から6か月であることが根拠です。否決された申込の記録が消えてから、1社に絞って申し込むのが基本です。原因が延滞などの異動であれば、契約終了後5年以内という保有期間が過ぎるまでは不利な要因が残ります。
審査結果メールが遅い・来ないのは落ちたということ?
結果が遅いことと否決は対応していません。追加確認の電話(050-3115-8926/050-3110-9464からの自動音声)に応答できていない、申込が集中している、本人確認書類と申込情報が一致せず確認中、といった手続き上の理由で遅れることがあります。エポススマホカードでは21:50〜8:10の申込は一時的な枠の設定後、8:10以降に再審査されます。夜間や休日に申し込んだ場合は翌営業日以降の処理になることもあるため、迷惑メールフォルダを確認したうえで、公式の「エポスカード発行状況照会」ページで状況を確認してください。
エポスカードの審査に在籍確認の電話はある?
公式は「発行・手続きに関して、ご自宅またはおつとめ先にご連絡させていただく場合がございます」と案内しています。必ず勤務先に電話があるとも、まったくないとも断定できません。申込内容の追加確認は050番号からの自動音声で行われることがあり、発信専用のため折り返しはできません。案内されたフリーダイヤル(受付10:00〜18:00、年末年始除く)へこちらから連絡する形になります。
瞬殺されたら他社のカードも全部落ちる?
原因の系統によります。延滞などの異動が信用情報に残っている場合は、CIC・JICC・KSCの間で延滞情報が交流される仕組み(CRIN)があるため、他社でも不利な要因が残ります。一方、エポスカード固有の社内情報や、入力ミス、キャッシング枠の希望が原因であれば、他社の審査には直接影響しません。ただし、立て続けに申し込むと申込情報が6か月間積み上がるため、原因を確かめる前に他社へ申し込むのは避けてください。カードローンでも同じ「瞬殺」が起きることがあり、楽天銀行スーパーローンで瞬殺されたときの原因と対処で解説しています。
否決の理由は問い合わせれば教えてもらえる?
教えてもらえません。エポスカードは「審査内容はご案内しておりません」と公式に明記しており、電話で問い合わせても否決理由は開示されません。理由を知るための現実的な方法は、CIC(インターネット開示500円)とJICC(スマホアプリ開示700円)に開示請求し、申込情報欄・異動の有無・各社の残高を自分で確認することです。
夜中や休日に申し込んだ場合、結果はいつ届く?
申込ルートで異なります。エポススマホカード(アプリ即時発行)は原則24時間即時発行ですが、21:50〜8:10の申込は夜間審査のうえ一時的な利用可能枠が設定され、8:10以降に再審査されます。通常のWeb申込については、公式は「早ければ数分後」「最短で当日」と案内するのみで、夜間や休日の申込がいつ処理されるかは明記していません。翌営業日以降に結果が届くこともあるため、深夜に申し込んで数時間結果が来なくても否決と決めつけず、公式の「エポスカード発行状況照会」ページで確認してください。店頭受取はエポスカードセンターの営業時間内に限られ、郵送はGW・年末年始に遅れることがあります。
まとめ:瞬殺は「原因の系統」を特定すれば次につながる
エポスカード審査の「瞬殺」は、公式が「早ければ数分後」に結果を通知すると案内しているとおり、申込条件と信用情報をもとにした初期段階の判定で否決が確定した状態と考えられます。理由は開示されませんが、否決までの時間と原因5系統を照らし合わせれば、自分がどこで引っかかった可能性が高いかは絞り込めます。
- STEP1:CIC(インターネット開示500円・即時)とJICC(スマホアプリ開示700円・1〜3日程度)に開示請求し、申込情報・異動・残高を確認する
- STEP2:原因の系統に応じて、記録が消える期間(申込情報は照会日から6か月、異動は契約終了後5年以内)を待つ。入力ミス・申込条件が原因なら訂正・解消を優先する
- STEP3:再申込はキャッシング枠なし・1社のみ・申込内容と本人確認書類を完全一致させて行う
- 今すぐカードが必要なら、原因別にACマスターカード・Nexus Card(デポジット型)・イオンカードセレクトを検討する(いずれも審査あり。比較表を参照)
エポスカードの審査全般(厳しい・ゆるいの評価、落ちる原因と対策の全体像)はエポスカードの審査の総合解説で、申込条件が広いカードを同じ条件で比較したい場合は審査が甘いといわれるクレジットカードの網羅比較で確認してください。最終的にどのカードに申し込むかは、開示報告書で確かめた自分の状況をもとに判断してください。
この記事の情報源
本記事は、以下の公式サイト・法令・公的機関のページをSEIMEIメディア編集部が2026年9月2日時点で確認して作成しました。
- エポスカード公式|最短当日受取・審査結果の通知・審査中の連絡について
- エポスカード公式FAQ|申込資格(日本国内在住の満18歳以上・高校生を除く)
- エポスカード公式FAQ|審査結果の通知メールと発行状況照会
- エポスカード公式FAQ|050番号からの自動音声による申込内容の確認
- エポスカード公式FAQ|退会後の再申込と入会特典の扱い
- エポスカード公式|エポススマホカード(即時発行・夜間審査・必要書類)
- エポスカード会員規約(加盟信用情報機関・遅延損害金)
- エポスカード公式|総量規制と収入証明書類について
- CIC|インターネット開示の手数料・受付時間・必要なもの
- CIC|信用情報の保有期間(申込情報6か月・クレジット情報5年)
- JICC|スマホアプリ開示・郵送開示の手数料と所要日数
- JICC|信用情報の登録期間
- 全国銀行個人信用情報センター(KSC)|本人開示の方法と手数料
- 金融庁|貸金業法Q&A(総量規制・ヤミ金融)
- e-Gov法令検索|貸金業法(第13条 返済能力の調査・第13条の2 総量規制・第16条 広告規制)

コメント