
「ナッジカードの審査に落ちた。理由も分からない」。実際、ナッジカードの審査基準は公式非公開で、落ちた場合の再審査も受け付けていません。一方で申込条件は「満18歳以上(高校生を含む)・勤務先や年収の入力なし・審査の電話なし」と明確で、結果は最短数分〜即日でアプリに反映されます。
通るかどうかを左右するのは、本人確認書類の不備や住所の誤入力といった公式が明記する条件と、信用情報や多重申込という一般的な否決要因のどちらに当てはまるかです。本文の「聞かれること・聞かれないこと」早見表と原因別セルフチェック表で、自分の状況を判定できます。
落ちた後の現実的な次の一手や、「やばい」と言われる返済ルールの実額も、公式ヘルプと規約をもとに確かめられます。
【結論】ナッジカードの審査は厳しい?30秒でわかる要約
ナッジカードの審査は「厳しい」「甘い」と一言で断定できるものではありません。審査基準は公式非公開ですが、申込条件と審査の進み方は公式ヘルプで明確に示されています。まずは要点を5つに絞ります。
- 申込条件は満18歳以上(高校生を含む)。収入要件の記載はなく、勤務先名・年収の入力欄もありません
- 審査のための電話は本人にも勤務先にもかかりません(公式ヘルプに明記)
- 信用情報(CIC)は照会されます。「信用情報を見ない独自審査」という説明は正確ではありません
- 審査結果は最短数分〜即日でアプリに反映。カードは審査完了後約4営業日で書留郵送されます
- 落ちた場合の再審査は不可、理由も非開示。次の一手は「信用情報の開示→期間を空ける→代替カード」の順で考えます
審査基準は非公開。ただし申込条件は「18歳以上・収入要件なし・勤務先不要・電話確認なし」
審査に通る条件そのものは公式に公表されていません。公式が示しているのは「満18歳以上(高校生を含む)から申し込める」「申込時に必要な情報は氏名・生年月日・住所・電話番号・職業・利用目的・暗証番号」「審査のために本人や勤務先へ電話をしない」という3点です。一般的なクレジットカードで審査の柱になる勤務先名や年収の入力欄がない、という点が最大の特徴です。
ただし、入力項目が少ないことと審査が甘いことは別です。ナッジ株式会社は指定信用情報機関のCICに加盟しており、申込時に支払能力の調査目的で信用情報を照会します。過去の延滞や債務整理の記録があれば、それは審査で参照されます。
審査時間は最短数分〜即日、カードは審査完了後約4営業日で書留発送
公式ヘルプでは「審査結果は原則、最短数分〜即日でアプリ上へ反映」と案内されています。申込が集中している時期は遅れることがあります。審査が完了するとアプリの「STEP2 審査」にチェックが付き、その後、審査完了後約4営業日で書留郵便によりカードが発送されます。
落ちても再審査はできない。理由も開示されない
公式ヘルプには「審査結果の詳細につきましてはご案内しておりません」「再審査につきましては承っておりません」と明記されています。落ちた理由を問い合わせても答えは得られず、同じ申込内容での再審査もありません。再申込の可否や、どれくらい期間を空ければよいかも公式には記載がありません。だからこそ、落ちた後は「自分で原因を絞り込む」ことが出発点になります。
早見表|ナッジカードの審査で「聞かれること」「聞かれないこと」
公式ヘルプ「申し込みに必要な情報」「審査時に確認の電話などはありますか?」「何歳から申し込みできますか?」と個人情報同意事項から、編集部が入力・確認の有無を一覧にしました。
| 項目 | 入力・確認の有無 | 公式記載 | 一般的なクレカとの違い |
|---|---|---|---|
| 氏名・ヨミガナ・生年月日 | 入力あり | 申込に必要な情報 | 同じ |
| 住民票のある住所(日本国内) | 入力あり | 国内住所が必要。外国籍でも日本在住なら可 | 同じ |
| 電話番号 | 入力あり | 申込に必要な情報 | 同じ |
| 職業 | 入力あり | 申込に必要な情報 | 同じ(犯収法の取引時確認項目) |
| 利用目的 | 入力あり | 申込に必要な情報 | 同じ(犯収法の取引時確認項目) |
| 決済用4桁暗証番号 | 入力あり | 申込時に設定 | 同じ |
| 本人確認書類 | 提出あり(1点) | マイナンバーカード/運転免許証/在留カード | 書類の種類が3つに限定 |
| 勤務先名 | 入力なし | 入力項目に含まれない | 多くのカードは必須 |
| 年収 | 入力なし | 入力項目に含まれない | 多くのカードは必須 |
| 在籍確認の電話 | なし | 「お客様や関係者様(勤務先など)にお電話をすることはございません」 | カード会社により実施 |
| 信用情報(CIC)の照会 | あり | CIC加盟・支払能力調査目的で照会 | 同じ(クレカ共通) |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
この記事の使い方は次のとおりです。申込前なら「審査の仕組み」と「申込前チェック5項目」を、申込後に結果を待っているなら「審査時間と到着までの流れ」を、落ちてしまったなら「落ちる7つの原因」と「落ちたときの対処法」を読んでください。「やばい」という評判が気になる人は返済コストの章で実額を確認できます。
ナッジカードの審査の仕組みと見られるポイント
ナッジカードの審査では、申込フォームの7項目と本人確認書類、そして信用情報機関(CIC)の登録内容が材料になります。年収や勤務先を入力しない代わりに何が見られるのか、公式の記載と法令上の枠組みから整理します。
申込時に入力する7項目と「聞かれないこと」(年収・勤務先・在籍確認)
公式ヘルプ「申し込みに必要な情報」によると、入力するのは次の7項目です。
- 氏名とヨミガナ
- 生年月日
- 住民票のある住所(日本国内)
- 電話番号
- 職業
- 利用目的
- 決済用の4桁暗証番号
勤務先名・年収の入力項目はありません。「職業」と「利用目的」を聞かれるのは、犯罪収益移転防止法(犯収法)が定める取引時確認の項目(本人特定事項・取引の目的・職業)に対応しているためです。審査というより本人確認のために法律上必要な項目と考えると分かりやすいでしょう。
審査の電話についても、公式ヘルプは「Nudgeでは、審査のためにお客様や関係者様(勤務先など)にお電話をすることはございません」と明記しています。アルバイト先や学校に連絡が行くことはありません。ただし規約上、支払いが遅れて携帯電話で連絡がとれない場合には勤務先へ連絡することがあるとされています。電話が来ないのは「審査の段階」に限った話です。
年収を聞かずに審査できる背景には制度上の裏付けがあります。ナッジ株式会社は2025年3月27日に、割賦販売法上の「認定包括信用購入あっせん業者」(認定番号(認)第4号、国内4社目)を取得しました。認定業者は、年収などから算定する従来の「支払可能見込額調査」に代わる独自の与信審査手法を用いることが認められています。一方で、経済産業省のFAQでは、こうした業者にも指定信用情報機関の信用情報を照会・使用することが義務付けられていると説明されています。「年収は聞かないが信用情報は見る」という審査の形は、この制度設計に沿ったものです。
本人確認書類は3種類のみ(パスポート・保険証・学生証は不可)
本人確認で使える書類は、公式ヘルプ「利用可能な本人確認書類は何ですか?」で3種類に限定されています。学生が持ちやすい学生証や健康保険証は使えないため、申込前に必ず確認してください。
| 書類 | 利用可否 | 条件 | 本人確認方式 |
|---|---|---|---|
| マイナンバーカード | 可 | 有効期限内・顔写真付き | ICチップ読取+電子証明書パスワード、またはICチップ読取+容貌撮影 |
| 運転免許証 | 可 | 有効期限内・顔写真付き | ICチップ読取+容貌撮影 |
| 在留カード | 可 | 有効期限内・顔写真付き(外国籍で日本在住の人) | ICチップ読取+容貌撮影 |
| パスポート | 不可 | — | — |
| 健康保険証 | 不可 | — | — |
| 学生証 | 不可 | — | — |
| 特別永住者証明書 | 不可 | — | — |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
本人確認はスマホで完結する方式(いわゆるeKYC)です。ICチップを読み取ったうえで顔を撮影する方法は、犯収法施行規則が定めるオンライン本人確認の方式の一つで、マイナンバーカードの署名用電子証明書を使う方法は公的個人認証にあたります。書類の写真を送るだけの方式ではないため、ICチップが読み取れないスマホや、暗証番号を忘れたマイナンバーカードでは手続きが止まります。
信用情報(CIC)は照会される?公式の記載と仕組み
照会されます。ナッジの個人情報同意事項には、指定信用情報機関である株式会社シー・アイ・シー(CIC、電話0570-666-4141)に加盟し、支払能力・返済能力の調査目的で信用情報を照会すると記載されています。提携する信用情報機関として全国銀行個人信用情報センター(KSC)と日本信用情報機構(JICC)も挙げられています。
CICに登録される情報は、本人特定情報・申込の事実・契約内容・支払状況です。保有期間は契約期間中および契約終了後5年以内で、延滞の事実を含む場合は5年間です。つまり、ナッジカードに申し込んだ事実自体もCICに記録され(申込情報は照会日から6か月保有)、契約後の支払状況も登録されます。他社のクレジットカードやローンで延滞した記録があれば、審査時にナッジ側から見える仕組みです。
「ナッジは信用情報を見ないAI審査」という説明を見かけることがありますが、公式の同意事項と食い違います。年収・勤務先を聞かないのは事実ですが、信用情報は一般的なクレジットカードと同様に参照されると理解してください。
与信枠(限度額・利用可能額)の決まり方と上げ方(継続利用・事前入金)
与信枠(利用可能額)は「弊社の審査に基づいて決定」され、金額の目安や上限は公式に公表されていません。問い合わせによる増額・減額の依頼は受け付けておらず、継続利用と期日内の返済を続けることで上がる可能性がある、という案内です。
「ナッジカードの限度額は10万円まで」という情報は現在では正確ではありません。10万円という数字は、少額包括信用購入あっせん業者としての極度額の上限(割賦販売法施行令で10万円以下)に由来しますが、2025年3月27日の認定包括信用購入あっせん業者の認定により、この制限は撤廃されています。現在は上限額も含めて個別の審査で決まります。
与信枠が小さかった場合に利用可能額を増やす方法として、公式ヘルプは「事前入金」を案内しています。セブン銀行ATMまたは銀行振込であらかじめ入金すると、与信枠に上乗せして使えます。公式の例では、与信枠10万円に4万円を事前入金すると利用可能額は14万円になります。また、審査の結果「与信枠1円」のカードが発行される場合もあります。この場合はバーチャルカードのみ・JCBブランドのみで、事前入金した範囲で利用する形です。
与信枠とは別に、アプリのスライドバーで「1か月の決済限度額」を自分で設定できます。使いすぎが心配な人は、与信枠より低い額に設定しておくと安心です。
ナッジカードの審査時間は最短数分〜即日|申込からカード到着までの流れ
審査時間は公式ヘルプで「原則、最短数分〜即日でアプリ上へ反映」と案内されています。即日で結果が出ることが多い一方、申込が集中する時期は遅れます。申込から物理カードの到着までを時系列で整理します。
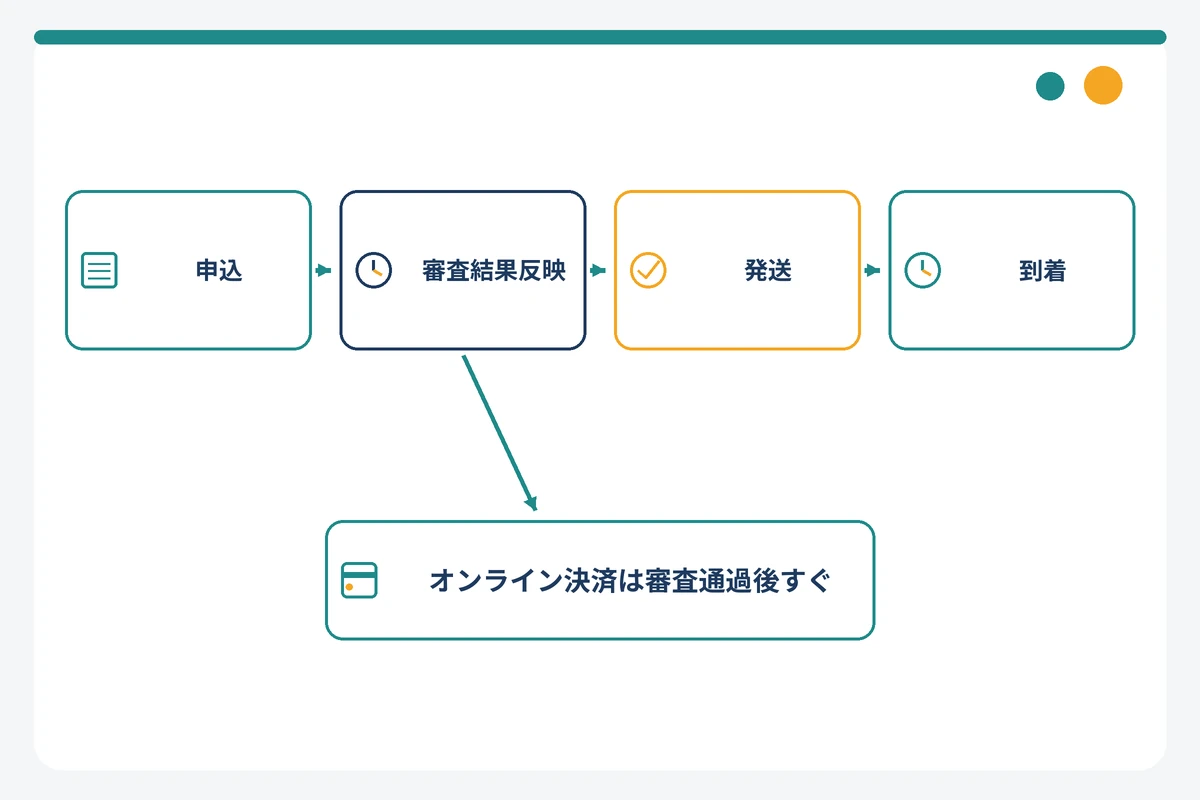
申込→審査→発送→到着のタイムライン表
| ステップ | 所要時間の目安(公式) | アプリ上の表示 | 注意点 |
|---|---|---|---|
| ①アプリで申込 | 公式は「最短発行3分」と案内 | STEP1(入力・本人確認) | 本人確認書類は3種類のみ。住所は住民票どおりに入力 |
| ②審査 | 最短数分〜即日 | 「STEP2 審査」にチェック | 申込集中時は延びる。理由の問い合わせは不可 |
| ③カード発送 | 審査完了後約4営業日 | 発送の案内はアプリ・公式ヘルプで確認 | 書留郵便のため受け取りが必要 |
| ④到着・有効化 | 郵便事情による | カードタブに与信枠を表示 | 与信枠は審査で個別決定。事前入金で上乗せ可 |
| ⑤利用開始 | — | 1か月の決済限度額を自分で設定可 | 返済方式(2種)を最初に決めておく |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
審査結果の確認方法(アプリ「STEP2 審査」のチェック・郵便の追跡番号)
審査結果はアプリの画面で確認します。審査が完了するとアプリ内の「STEP2 審査」にチェックが付きます。チェックが付いていなければ審査中、あるいは本人確認が完了していない状態です。結果を待っている間は、アプリを開いてこの表示を確認するのが最も確実です。
カードが発送されると、公式ヘルプによれば郵便物の追跡番号がアプリ上に順次表示されます。追跡番号が表示されたら、日本郵便の追跡サービスで配送状況を確認できます。
審査に通らなかった場合も、詳細な理由は案内されません。アプリ上の表示や案内をもって結果を受け止め、後述する原因の絞り込みに進むことになります。
審査が遅い・結果が来ないときに考えられる理由と確認ポイント
「最短数分」と聞いて申し込んだのに半日以上結果が出ないと不安になります。公式が明記しているのは「申込集中時は反映が遅れる」という点だけですが、手続きの流れから、次の項目を順に確認してください。
- 本人確認が完了していない:ICチップの読み取りや顔の撮影が途中で止まっていると、審査自体が始まりません。アプリのSTEP1の状態を確認します
- 申込が集中している:公式が遅延理由として明記している唯一の項目です。新学期や大型連休前後は時間がかかることがあります
- 入力内容と本人確認書類の不一致:氏名の表記や住所(番地・マンション名・部屋番号)が書類と違うと、確認に時間がかかったり手続きが止まったりします
- 土日祝・年末年始をはさんでいる:審査結果の反映は「即日」でも、カード発送は営業日ベース(約4営業日)で進みます
なお、審査結果について問い合わせても、審査基準や結果の詳細は案内されません。まずはアプリの表示を確認し、本人確認が完了しているかを見直すのが先です。
カード到着前でもアプリ上のカードでオンライン決済は始められる
公式サイトは「最短発行3分」と案内しています。与信枠1円のカードがバーチャルのみで発行される場合があることからも、アプリ上のカードが物理カードとは別の決済手段として用意されていることが分かります。物理カードの到着(審査完了後約4営業日で発送)を待たずにアプリ上のカード情報でオンライン決済を始められるかどうか、対象範囲や利用手順の詳細は、アプリ内の案内と公式ヘルプで確認してください。
ナッジカードの審査に落ちる7つの原因
落ちた理由は公式から案内されないため、自分で絞り込むしかありません。原因は大きく「公式が明記している条件を満たしていない」ものと、「クレジット審査一般に共通する要因」の2つに分かれます。前者は自分で確認でき、後者は信用情報の開示で確かめられます。
①申込条件を満たしていない(18歳未満・国内住所なし)【公式明記】
公式ヘルプは「満18歳以上(高校生を含む)」を申込条件としています。18歳の誕生日を迎えていない場合は申し込めません。また、入力する住所は「住民票のある住所(日本国内)」に限られるため、海外在住の人は申し込めず、住民票の住所と実際の住所が異なる人は住民票の住所で申し込む必要があります。外国籍の人は在留カードがあれば申込可能です。
②本人確認(eKYC)が完了しなかった(書類の種類・有効期限・撮影不備)【公式明記】
本人確認書類はマイナンバーカード・運転免許証・在留カードの3種類で、いずれも有効期限内・顔写真付きが条件です。パスポート、健康保険証、学生証、特別永住者証明書は使えません。犯収法にもとづく取引時確認が完了しない場合、カードは発行されません。有効期限が切れた免許証、ICチップの読み取り失敗、暗い場所での撮影による顔認証の失敗などは、審査以前の段階で止まる典型例です。
③申込内容の誤入力・虚偽申告【公式明記+一般論】
氏名の漢字・ヨミガナ、生年月日、住所が本人確認書類と一致しないと、確認が取れずに否決や差戻しにつながります。特に住所は番地・マンション名・部屋番号まで住民票どおりに入力する必要があります。また、犯収法は取引時確認で本人特定事項を偽ることを禁じており、隠蔽目的で虚偽の申告をした場合は罰則の対象です。職業や利用目的についても、事実と異なる入力は避けてください。
④信用情報に延滞・債務整理などの記録がある【一般論】
ナッジはCICに加盟し、申込時に信用情報を照会します。CICでは、クレジットの契約内容や支払状況(延滞や債務整理を含む)が契約期間中および契約終了後5年以内保有されます。他社カードや後払いサービス、スマホの分割払いなどで延滞した記録が残っていれば、審査で不利に働く要因になります。ナッジがどの記録をどう評価するかは非公開ですが、信用情報を照会する以上、記録が参照されること自体は確かです。
⑤短期間に複数のカード・ローンへ申し込んでいる【一般論】
クレジットカードやローンに申し込んだ事実は「申込情報」としてCIC・JICCに照会日から6か月間登録されます。短期間に何社も申し込んでいると、その履歴が他社からも見える状態になります。一般に、申込が集中している状態は審査で慎重に見られる要因とされています。ナッジカード自体への申込もこの記録に含まれるため、落ちた直後に他社へ立て続けに申し込むと、記録がさらに増える点に注意してください。
⑥他社の借入・支払い遅延が多い【一般論】
ナッジは年収を聞きませんが、CICの信用情報には他社のクレジット契約の内容と支払状況が登録されています。現在進行形で支払いが遅れている契約があると、支払能力の調査で不利な材料になります。ナッジカードはショッピング利用のクレジットカードで、貸金業法の総量規制(借入は年収の3分の1まで)の対象ではありませんが、他社の支払い状況が見られないわけではありません。
⑦独自審査のスコアリングで基準に届かなかった(理由は非開示)
上記①〜⑥に心当たりがなくても落ちることはあります。認定包括信用購入あっせん業者は独自の与信審査手法を用いることが認められており、その中身は公表されていません。「クレジットカードの利用歴がない」「過去に換金目的の利用があった」などが影響するという説もありますが、審査段階でどう扱われるかは公式に記載がなく、断定はできません。なお、規約では「換金目的によるショッピング利用」が利用停止事由として挙げられているため、契約後の利用としては避けるべき行為です。
原因別セルフチェック表
「自分はどれに当てはまるか」を上から順に確認してください。公式明記の条件に該当していれば、信用情報を疑う前にそちらを解消するのが先です。
| 原因 | 公式明記か一般論か | セルフチェック | 確認方法 |
|---|---|---|---|
| ①申込条件 | 公式明記 | 満18歳以上か/住民票の住所が日本国内か | 本人確認書類の生年月日・住所を見る |
| ②本人確認の不備 | 公式明記 | 書類が3種類のいずれかか/有効期限内か/ICチップ読取と撮影が完了したか | アプリのSTEP1の状態、書類の有効期限 |
| ③誤入力・虚偽 | 公式明記+一般論 | 氏名・住所が書類と完全に一致するか/職業・目的は事実か | 申込時の入力内容を書類と照合 |
| ④延滞・債務整理の記録 | 一般論 | 過去5年以内に他社で延滞・債務整理をしたか | CICの本人開示(インターネット500円) |
| ⑤多重申込 | 一般論 | 直近6か月に複数のカード・ローンへ申し込んだか | CIC・JICCの申込情報(6か月保有) |
| ⑥他社の支払い遅延 | 一般論 | 現在支払いが遅れている契約があるか | 各社の請求状況、CIC開示 |
| ⑦独自審査 | 非開示 | ①〜⑥に該当しない | 確認手段なし。期間を空けるか代替カードへ |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
「審査が甘い」「瞬殺で落ちた」といった言葉で検索されることがありますが、ナッジの審査基準は非公開であり、甘い・厳しいを断定できる公表値はありません。結果が数分で出るのは審査がシステム化されているためと考えられ、結果の速さと審査の緩さは別の話です。
ナッジカードの審査に落ちたときの対処法|再審査はできない
落ちた直後にやるべきことは「問い合わせ」ではなく「原因の特定」です。公式は再審査を受け付けておらず、理由も案内しないため、信用情報の開示で自分の記録を確かめ、原因に応じて期間を空けるか代替手段に切り替えるのが現実的な進め方です。
公式は再審査不可・理由非開示(対処の前提)
公式ヘルプの記載は「審査結果の詳細につきましてはご案内しておりません」「再審査につきましては承っておりません」の2点です。同じ申込に対して結果が覆ることはなく、理由を尋ねても回答は得られません。再申込の可否や待機期間についても公式には記載がありません。この前提を受け入れたうえで、自分で確認できる範囲を確認するのが最短の道です。
信用情報を開示して原因を確かめる(CIC・JICC・KSCの手数料と方法)
ナッジが照会するのはCICです。まずCICの本人開示で、延滞や債務整理の記録、直近6か月の申込情報を確認してください。他社のローン契約がある場合はJICC、銀行系の記録を確認したい場合はKSCも開示対象になります。2026年9月2日時点の手数料と方法は次のとおりです。
| 機関 | オンライン開示 | 郵送開示 | 所要日数 | オンライン開示に必要なもの |
|---|---|---|---|---|
| CIC | 500円(税込)。8:00〜21:45受付、即時PDF。96時間以内の再開示は無料 | 1,500円(定額小為替)/コンビニ開示利用券1,650円 | オンライン即時/郵送1週間〜10日程度 | 署名用電子証明書付きマイナンバーカード+スマホ |
| JICC | 700円(税込)。スマホアプリ | 2,177円(速達2,511円)。コンビニで利用券購入 | アプリ1〜3日程度/郵送到着後7〜10日 | マイナンバーカード(ICチップ電子証明書) |
| KSC(全銀協) | 800円(税込) | 2,403円(コンビニ利用券) | オンラインは本人確認1〜3営業日+開示3〜5営業日/郵送1週間〜10日ほど | マイナンバーカード+NFC対応スマホ+専用アプリ |
※2026年9月2日 編集部調べ。最新の条件は各信用情報機関の公式サイトで確認してください。3機関とも窓口開示はありません。
CICのインターネット開示はマイナンバーカードがあれば即日で結果を見られます。開示報告書の「お支払の状況」に延滞を示す記録があるか、「申込情報」に直近の申込が何件並んでいるかが確認ポイントです。
期間を空けて再申込するときの目安
ナッジは再申込までの期間を公表していません。ただし、CIC・JICCの申込情報の保有期間が「照会日から6か月」であることから、多重申込が原因と考えられる場合は、最後の申込から6か月が経過して申込情報が消えるのを待つのが一つの目安になります。延滞などの記録が原因の場合は、その契約の終了から5年以内は記録が残るため、短期間で状況が変わることは期待しにくいと考えてください。
本人確認の不備や入力ミスが原因と思われる場合は、公式に再申込の可否が記載されていないため、アプリ内の問い合わせ窓口から「再度申し込めるか」を確認してから進めるのが確実です。
原因別「次の一手」早見表
| 原因 | 次の一手 | 再申込までの目安 |
|---|---|---|
| ①申込条件(年齢・住所) | 18歳になるまで待つ/住民票の住所を現住所に移す | 条件を満たしてから(公式に期間の記載なし) |
| ②本人確認の不備 | 有効期限内のマイナンバーカード・免許証・在留カードを用意し、明るい場所でICチップ読取と撮影をやり直す | 再申込の可否を問い合わせて確認 |
| ③誤入力 | 住民票・本人確認書類の表記に合わせて入力し直す | 再申込の可否を問い合わせて確認 |
| ④延滞・債務整理の記録 | CICで記録の内容と登録期間を確認。未払いが残っていれば完済する | 記録は契約終了後5年以内保有。短期の再申込は避ける |
| ⑤多重申込 | これ以上の申込を止め、申込情報が消えるのを待つ | 最後の申込から6か月 |
| ⑥他社の支払い遅延 | 遅れている支払いを解消し、期日内の支払いを続ける | 支払い状況が安定してから |
| ⑦理由不明 | 今すぐ決済手段が必要なら、信用情報の照会を伴わないプリペイド型や、デビット機能のあるカードを検討 | — |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
今すぐ買い物の手段が必要な場合は、後述の代替カード3選のほか、後払いアプリの比較一覧も参考になります。ただし、後払いアプリにも各社の独自審査があり、「審査なし」で使えるサービスは存在しません。
なお、他社の支払いが複数遅れていて生活が回らない状態であれば、カードを増やすより先に相談窓口を利用してください。日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051、平日9:00〜17:00)や法テラス・サポートダイヤル(0570-078374)、自治体の多重債務相談窓口では無料で相談できます。
「ナッジカードはやばい」は本当?評判・デメリットを公式情報で検証
「やばい」という評判の中身は、危険という意味ではなく、返済方式が一般的なカードと違うために「知らずに使うと手数料がかかる」という点に集約されます。運営会社は割賦販売法上の認定を受けた事業者で、仕組み自体に違法性はありません。実額で確かめます。
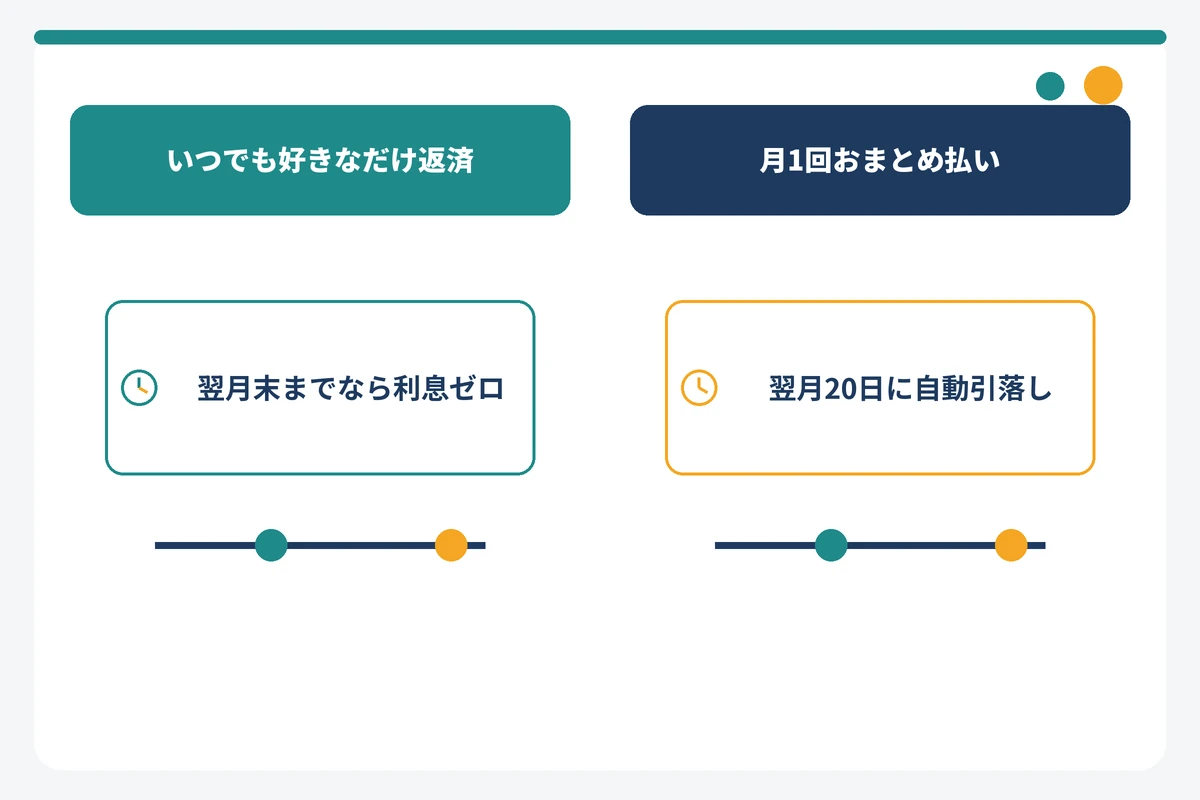
「やばい」と言われる3つの理由(独自の返済方式・手数料・ポイント還元よりクラブ特典)
公開情報で確認できる範囲では、「やばい」という声は次の3点に集中しています。
- 返済方式が独特:初期設定の「いつでも好きなだけ返済」は、自分でセブン銀行ATMや銀行振込で返す方式です。口座引落しに慣れている人が放置すると、支払期日を過ぎて手数料が発生します
- 手数料の体系が分かりにくい:期日後の残高に年率18.25%の手数料、遅延時には1日0.04%の遅延損害金と495円の事務手数料がかかります。ATM返済にも110円または220円の手数料が必要です
- ポイント還元を前面に出したカードではない:特典は「クラブ」と呼ばれる推し活・学生向けの特典が中心で、汎用的なポイント還元を期待すると物足りなさを感じます
いずれも「仕組みを知っていれば避けられる」性質のものです。返済期日までに全額返せば手数料はかからず、口座自動引落しに切り替えれば放置による遅延も防げます。
返済コスト早見表(無利息条件・手数料率・遅延損害金・各種手数料)※2026年11月の改定内容を含む
公式ヘルプ「どのような返済方法がありますか?」「セブン銀行ATMの手数料について」「遅延損害金について」とカード規約から、2つの返済方式の条件を並べました。「いつでも好きなだけ返済」の最低返済額は2026年11月1日から変わります。
| 項目 | ①いつでも好きなだけ返済 | ②月1回おまとめ払い(口座自動引落し) |
|---|---|---|
| 返済手段 | セブン銀行ATM(1,000円単位)/銀行振込(1円単位) | 登録口座から自動引落し |
| 返済期日 | 利用確定日の翌々月末日 | 利用確定日の翌月20日(土日祝は翌営業日)。締日は毎月1日 |
| 手数料がかからない条件 | 翌々月末日までに全額返済 | 翌月20日に引落しが成功 |
| 期日後の手数料 | 期日翌日以降の残高に実質年率18.25%(うるう年18.3%)を日割 | —(引落し失敗時は下記) |
| 最低返済額 | 2026年10月31日まで月1,000円/2026年11月1日以降 月5,000円 | 前月確定分の全額 |
| 遅延損害金 | 返済期日の翌月1日から、遅延額×0.04%を毎日加算(規約上は年14.6%) | 引落し失敗月の翌月1日から、遅延額×0.04%を毎日加算 |
| 遅延時の事務費用 | 回収事務手数料495円(税込) | 引落し失敗時に事務処理費用495円(税込)。さらに遅延で追加495円 |
| 返済時の手数料 | セブン銀行ATM 9,999円以下110円/10,000円以上220円(最低入金2,000円、2026年11月1日以降は6,000円)。振込手数料は自己負担 | 無料 |
※2026年9月2日 編集部調べ。利用額確定日は原則カード利用日の翌日です。カード規約は2026年11月2日に改訂予定のため、最新の条件は公式サイトで確認してください。
②の口座自動引落しで引落しに失敗した場合、自動の再引落しはありません。当月内に銀行振込またはセブン銀行ATMで返済しないと、翌月1日から遅延損害金が発生し、必要額以上の返済がない間はサービスの利用と口座自動引落しが停止します。返済後は原則、返済日の翌日午後までに自動で利用停止が解除されます。
手数料シミュレーション(1万・3万・10万円を期日後30/60/90日放置した場合・編集部試算)
「いつでも好きなだけ返済」で支払期日(翌々月末日)までに返済せず、残高をそのまま放置した場合の手数料を、規約の実質年率18.25%(日割)で編集部が試算しました。規約の計算例(残高1万円×18.25%÷365×30日=150円)と同じ式です。
| 期日後の未返済残高 | 30日放置 | 60日放置 | 90日放置 | 適用利率 |
|---|---|---|---|---|
| 1万円 | 150円 | 300円 | 450円 | 実質年率18.25% |
| 3万円 | 450円 | 900円 | 1,350円 | 実質年率18.25% |
| 10万円 | 1,500円 | 3,000円 | 4,500円 | 実質年率18.25% |
※2026年9月2日 編集部試算(残高×18.25%÷365×日数、1円未満切り捨て)。最低返済額すら返済しない場合は、これとは別に返済期日の翌月1日から遅延損害金(遅延額×0.04%/日)と回収事務手数料495円が加わります。最新の条件は公式サイトで確認してください。
遅延損害金を同じ条件で試算すると、遅延額1万円で30日あたり120円、3万円で360円、10万円で1,200円です。手数料と遅延損害金、495円の事務手数料が重なると、残高が大きい場合は1か月の放置で数千円規模の負担になります。金額としては大きくありませんが、CICに支払状況が登録されるため、延滞の記録が残る影響のほうが長期的には重いと言えます。
放置がさらに続いた場合の扱いも規約と公式ヘルプに明記されています。7日以上の期間を定めた催告を受けても支払わないと期限の利益を失い、残額を一括で請求されます。利用可能額を超えた分は、超過した月から翌月末日までに返済しないと同様に全額の即時返済となり、公式ヘルプは「債権回収会社より督促が行われる場合」があるとしています。また、延滞が解消された後も一定期間は利用停止が続くことがあり、全額の返済が終わるまで利用再開の可否は判断されません。「やばい」かどうかは、この段階まで放置するかどうかで決まります。
「やばい」を回避する使い方(口座自動引落し・翌々月末までの全額返済・月間上限の設定)
手数料をかけずに使う方法は単純で、次の3つを守れば十分です。
- 返済方式を「月1回おまとめ払い(口座自動引落し)」にする:翌月20日に前月分が全額引き落とされ、引落し手数料は無料です。変更は請求額がない状態で行い、設定の翌日0時以降に反映されます
- 「いつでも好きなだけ返済」を使うなら翌々月末日までに全額返す:期日までの全額返済なら手数料はかかりません。ATM手数料(110円/220円)を避けたい場合は銀行振込を使い、振込手数料と比較して選びます
- アプリで「1か月の決済限度額」を設定する:与信枠いっぱいまで使わないよう、自分の返済できる額に上限を置きます
口座残高不足で引落しに失敗すると495円の事務処理費用がかかるため、引落し日の前日までに残高を確認する習慣も必要です。
運営会社の信頼性(ナッジ株式会社・登録区分)
ナッジカードを発行するナッジ株式会社(Nudge Inc.)は、東京都千代田区大手町に本社を置く2020年3月設立の企業で、代表は沖田貴史氏です。2021年9月に少額包括信用購入あっせん業者として登録してカードの一般受付を開始し、2025年3月27日には割賦販売法上の「認定包括信用購入あっせん業者」(認定番号(認)第4号)を国内4社目として取得しました。
カードの基本仕様は、年会費無料、200種類以上のデザイン、クラブ(推し活)特典、不正利用時はナッジが全額補償(不正利用日から7日以内の申請が条件)です。一部の特定デザインカードには発行手数料3,000円(税込)の記載があります。国際ブランドはVisaで、与信枠1円のカードはJCBのみのバーチャル発行です。遅延損害金の年14.6%は、他の後払いサービス(ペイディ・atone)でも採用されている一般的な水準です。
ナッジカードが向いている人・向いていない人
ここまでの公式条件を踏まえると、向き不向きは次のように整理できます。
- 向いている人:満18歳以上の高校生・学生や、勤務先・年収の入力なしで年会費無料のクレジットカードを持ちたい人。審査の電話を避けたい人。応援したいクラブ(推し)の特典を使いたい人
- 向いていない人:汎用的なポイント還元を目的にカードを選ぶ人。翌々月末日までに全額返済する見込みが立たない人(期日後は実質年率18.25%の手数料)。口座自動引落し以外の返済管理に自信がなく、かつ返済方式を「月1回おまとめ払い」へ切り替えるつもりがない人
ナッジカードの審査で不利になる要因を減らす申込前チェック5項目
審査に「必ず通る」方法はありませんが、公式が明記する条件不備で落ちることは防げます。申込前に次の5項目を確認してください。審査で不利になる要因を減らす、という考え方です。
①本人確認書類の有効期限と顔写真を確認する
マイナンバーカード・運転免許証・在留カードのいずれかを、有効期限内で用意します。マイナンバーカードを使う場合は電子証明書のパスワードが必要です。パスポートや学生証しか手元にない人は、先にマイナンバーカードを取得してから申し込むことになります。
②氏名・住所は住民票どおりに入力する(マンション名・部屋番号まで)
入力する住所は「住民票のある住所」です。実家を離れて一人暮らしをしていて住民票を移していない場合は、住民票の住所を入力し、カードもその住所に書留で届きます。番地・マンション名・部屋番号の記入漏れは、確認の遅れやカードの不達につながります。
③直近の申込件数と他社の支払い状況を整理する
直近6か月に他のカードやローンへ複数申し込んでいる場合、その申込情報はCIC・JICCに残っています。他社で支払いが遅れているものがあれば、先に解消してください。不安がある人は申込前にCICのインターネット開示(500円)で自分の記録を確認しておくと、落ちた後に慌てずに済みます。
④電話番号とアプリの通知設定を有効にする
審査の電話はありませんが、審査結果や返済の案内はアプリ上で表示されます。通知をオフにしていると、審査完了や返済期日に気づかず、放置による遅延の原因になります。申込に使う電話番号は、SMSを受信できる自分名義のものにしてください。
⑤高校生・学生・収入がない人が注意する点
公式ヘルプは「満18歳以上(高校生を含む)」から申し込めるとしており、年収の入力欄もないため、学生や収入のない人も申込自体は可能です。ただし、申込可能であることと審査に通ることは別で、与信枠は個別の審査で決まります。高校生や学生の与信枠の目安は公式に公表されていません。与信枠が小さかった場合は、事前入金で利用可能額を上乗せする使い方があります。18歳以上25歳未満の学生を対象にした「学生部」の案内があるため、学生は公式サイトの最新情報も確認してください。
ナッジカードの代わりになるカード3選(審査が不安な人向け)
ナッジカードに落ちた人、あるいは信用情報の照会を伴うクレジット審査そのものに不安がある人向けに、性質の異なる3枚を比較します。いずれも「審査なし」ではなく、本人確認や各社の所定手続きが必要です。クレジットカードではなくプリペイドやデビットとして使うものが中心のため、後払いの立替機能を使わない限り信用情報の照会は前提になりません。
比較表:種別・審査・申込年齢・費用
| カード | 種別 | 審査・本人確認 | 申込年齢 | 発行・年会費 | 向いている人 |
|---|---|---|---|---|---|
| ワンバンク(旧B/43) | チャージ式プリペイドカード | カード発行に本人確認が必要(クレジット審査ではない)。あとばらいチャージのみセブン銀行が申請ごとに審査 | 年齢制限なし(18歳未満は親権者等の同意) | バーチャルカード発行料0円。通常チャージは手数料無料 | クレジット審査を避けて今すぐカード決済したい人 |
| バンドルカード | チャージ式プリペイドカード(Visa) | アプリでバーチャルカードを発行。ポチっとチャージは提供事業者(セブン銀行またはGardia)が都度審査、基準非公開 | ポチっとチャージは満18歳以上(初回に年齢確認) | リアルカード発行手数料300円または400円(リアル+は600円または700円) | 本人確認なしで国内のVisa加盟店を使いたい人 |
| Olive フレキシブルペイ | 口座+カード一体型(クレジット/デビット/ポイント払いの3モード) | デビットモードは口座開設で利用可。クレジットモードのみ18歳以上で審査あり(Oliveの審査についてはこちら) | 0歳以上で申込可。ゴールド以上は20歳以上 | 一般カードは年会費無料。基本還元率0.5% | 銀行口座と一緒に、まずデビットモードから始めたい人 |
※2026年9月2日 編集部調べ。ワンバンク・バンドルカードの後払いチャージにおける信用情報機関への照会の有無は公式に記載がありません。最新の条件は各公式サイトで確認してください。
ワンバンク(旧B/43)|本人確認で発行できるチャージ式プリペイド
ワンバンクはB/43から改称したチャージ式のプリペイドカードで、バーチャルカードの発行にも本人確認が必要です(公式は「最短1分で発行」と表記)。登録に年齢制限はなく、18歳未満は親権者または法定代理人の同意が必要です。銀行口座やクレジットカード、セブン銀行ATM、コンビニからの通常チャージは手数料無料です。
「あとばらいチャージ」(3,000〜50,000円、翌月末日まで一括払い)は立替払いサービスで、提供事業者のセブン銀行が申請ごとにリアルタイムで審査します。手数料は1回あたり510円(3,000〜10,000円)から1,830円(41,000〜50,000円)で、遅延時は年率14.6%以下の延滞料がかかります。プリペイドとして使う分にはクレジット審査はありません。
▶ ワンバンク(旧B/43)の公式サイトで最新条件を確認する
バンドルカード|アプリで発行できるVisaプリペイド
バンドルカードはアプリで発行するVisaプリペイドカードです。リアルカードは発行手数料300円または400円で本人確認不要(残高上限10万円、国内Visa加盟店)、本人確認が必要なリアル+は600円または700円で国内外のVisa加盟店で使えます。
後払いで残高を増やす「ポチっとチャージ」は満18歳以上が対象で、初回に年齢確認が必要です。3,000〜50,000円の範囲で、手数料はワンバンクと同じ510円〜1,830円、支払期限は翌月末日です。審査基準は非公開で、提供事業者(セブン銀行またはGardia)が都度審査します。信用情報の照会有無は公式に記載がなく、「審査なし」とは言えません。後払いチャージの使い方はバーチャルカード・後払いチャージの選び方で詳しく扱っています。
Olive(フレキシブルペイ)|デビットとして使える1枚
三井住友銀行のOliveは、口座とカードが一体になったサービスで、クレジット・デビット・ポイント払いの3モードを切り替えて使えます。申込は0歳以上から可能で、クレジットモードだけが18歳以上・審査ありです。クレジット審査に不安がある人は、口座開設と同時にデビットモードで使い始め、必要になった時点でクレジットモードを申し込む、という段階的な使い方ができます。一般カードの年会費は無料、基本還元率は0.5%です。
クレジットカードとして他社も含めて比較したい場合は、審査が不安な人向けのクレジットカード比較を参考にしてください。本記事ではナッジカード単体の審査に絞っているため、他社カードの審査難易度の比較はそちらに委ねます。
ナッジカードの審査に関するよくある質問
ナッジカードの審査は甘い?緩い?
審査基準は公式非公開で、甘い・厳しいを断定できる公表値はありません。申込条件は満18歳以上(高校生を含む)で、勤務先・年収の入力や審査の電話はありませんが、指定信用情報機関CICへの照会は行われます。入力項目の少なさと審査の緩さは別です。
ブラックリスト(信用情報に事故情報)でも審査に通る?
ナッジはCICに加盟して支払能力の調査目的で信用情報を照会するため、延滞や債務整理の記録は審査で参照されます。記録があっても通るかどうかは非公開で、断定できません。CICの記録は契約終了後5年以内保有されるため、まず本人開示(500円)で内容を確認してください。他の後払いサービスで落ちた場合の考え方はペイディの審査に落ちたときの対処法も参考になります。
高校生・学生・無職でも申し込める?
公式ヘルプでは満18歳以上(高校生を含む)から申し込めます。年収の入力欄はなく収入要件の記載もないため、学生や収入のない人も申込は可能です。ただし審査通過や与信枠の大きさは保証されず、高校生・学生の与信枠の目安は公式に公表されていません。
審査に落ちたらすぐ再申込できる?
公式は「再審査は承っていない」「審査結果の詳細は案内しない」としており、再申込の可否や期間は記載していません。多重申込が原因と考えられる場合は、CIC・JICCの申込情報が消える6か月を一つの目安にしてください。本人確認の不備が原因なら、再申込の可否を問い合わせてから進めます。
審査中に電話はかかってくる?在籍確認は?
公式ヘルプは「審査のためにお客様や関係者様(勤務先など)にお電話をすることはございません」と明記しています。審査段階での在籍確認はありません。ただし規約上、支払いが遅れて携帯電話で連絡がとれない場合には勤務先へ連絡することがあります。
ナッジカードの運営会社はどこ?安全?
発行元はナッジ株式会社(東京都千代田区大手町、2020年3月設立)です。2025年3月27日に割賦販売法上の認定包括信用購入あっせん業者(認定番号(認)第4号)を取得した登録事業者で、CICに加盟しています。不正利用はナッジが全額補償する制度があり(不正利用日から7日以内の申請)、仕組みとして違法な点はありません。
まとめ|ナッジカードの審査は「条件は明確・基準は非公開・再審査なし」
- 申込条件は満18歳以上(高校生を含む)。勤務先・年収の入力はなく、審査の電話もない
- 信用情報(CIC)は照会される。延滞・債務整理・多重申込の記録は審査で参照される
- 本人確認書類はマイナンバーカード・運転免許証・在留カードの3種類のみ。学生証・保険証・パスポートは不可
- 審査結果は最短数分〜即日でアプリに反映。カードは審査完了後約4営業日で書留発送
- 落ちても再審査は不可・理由は非開示。CICの本人開示で原因を絞り、多重申込なら6か月を目安に期間を空ける
- 「やばい」の中身は返済方式の違い。翌々月末日までの全額返済か口座自動引落しにすれば手数料はかからない。最低返済額は2026年11月1日から月5,000円に変更
これから申し込む人は「申込前チェック5項目」を済ませてから公式アプリで手続きを進めてください。落ちてしまった人は、まずCICの開示で自分の記録を確認し、原因に応じて期間を空けるか、ワンバンク・バンドルカード・Oliveのような審査方式の異なるカードに切り替えるのが現実的です。クレジットカード以外の選択肢も含めて検討したい人は、後払いアプリの比較一覧もあわせて確認してください。返済が難しくなったときは、日本貸金業協会の相談窓口や法テラス、自治体の多重債務相談窓口を早めに利用してください。
この記事の情報源
SEIMEIメディア編集部が2026年9月2日時点で確認した一次情報です。
- ナッジ公式ヘルプ「何歳から申し込みできますか?」
- ナッジ公式ヘルプ「申し込みに必要な情報」
- ナッジ公式ヘルプ「利用可能な本人確認書類は何ですか?」
- ナッジ公式ヘルプ「審査時に確認の電話などはありますか?」
- ナッジ公式ヘルプ「審査時間はどれくらいですか?」
- ナッジ公式ヘルプ「審査に落ちた場合、再審査は可能ですか?」
- ナッジ 個人情報の取扱いに関する同意事項(指定信用情報機関CICへの照会・登録)
- ナッジ公式ヘルプ「与信枠(利用可能額)について」
- ナッジ公式ヘルプ「どのような返済方法がありますか?」
- ナッジ公式ヘルプ「セブン銀行ATMの手数料について」
- ナッジ公式ヘルプ「遅延損害金について」/ナッジ公式ヘルプ「利用可能額を超えた場合の返済・督促について」
- ナッジカード規約(2026年8月1日改定)
- ナッジ株式会社プレスリリース「認定包括信用購入あっせん業者の認定取得」(2025年3月27日)
- CIC「信用情報開示」/CIC「信用情報の保有期間」
- JICC「信用情報の開示」/全国銀行個人信用情報センター「本人開示の手続き」
- 経済産業省「割賦販売法(後払分野)の概要・FAQ」
- e-Gov法令検索「犯罪による収益の移転防止に関する法律」
- 金融庁「貸金業法Q&A」(総量規制の対象)
- ワンバンク「あとばらいチャージ」/バンドルカード「ポチっとチャージの対象年齢」/三井住友銀行「Olive」
- 日本貸金業協会「貸金業相談・紛争解決センター」/法テラス

コメント