
三井住友銀行でOliveを勧められたものの、手元の三井住友カード(NL)と何が変わるのか答えられないまま検索している。そんな人がまず押さえるべき三井住友カードとオリーブの違いは、支払い機能・引落口座・国際ブランド・最大還元率・特典の5つで、年会費と通常還元率は同じです。
分かれ目は引落口座と国際ブランドです。三井住友銀行を引落口座にできるならOlive、他行の口座やMastercardを使いたいなら三井住友カード(NL)が合い、どちらも捨てがたければ併用(2枚持ち)で対象店舗の最大20%還元をNL側にも広げられます。
4ランク別早見表と年間ポイント差の試算、併用時の年間100万円別カウント、NLからOliveへは切替えではなく新規申込になる点まで確認すれば、申し込む1枚と順番が決められます。
【結論】三井住友カードとOliveの違いは5つ|30秒で分かる比較早見表
まず全体像です。三井住友カード(NL)は三井住友カード株式会社が発行する「クレジットカード」、Oliveフレキシブルペイは三井住友銀行のOliveアカウントに紐づく「キャッシュカード+クレジット+デビット+ポイント払いが1枚になったカード」です。ここを押さえると、5つの違いはすべて自然に理解できます。
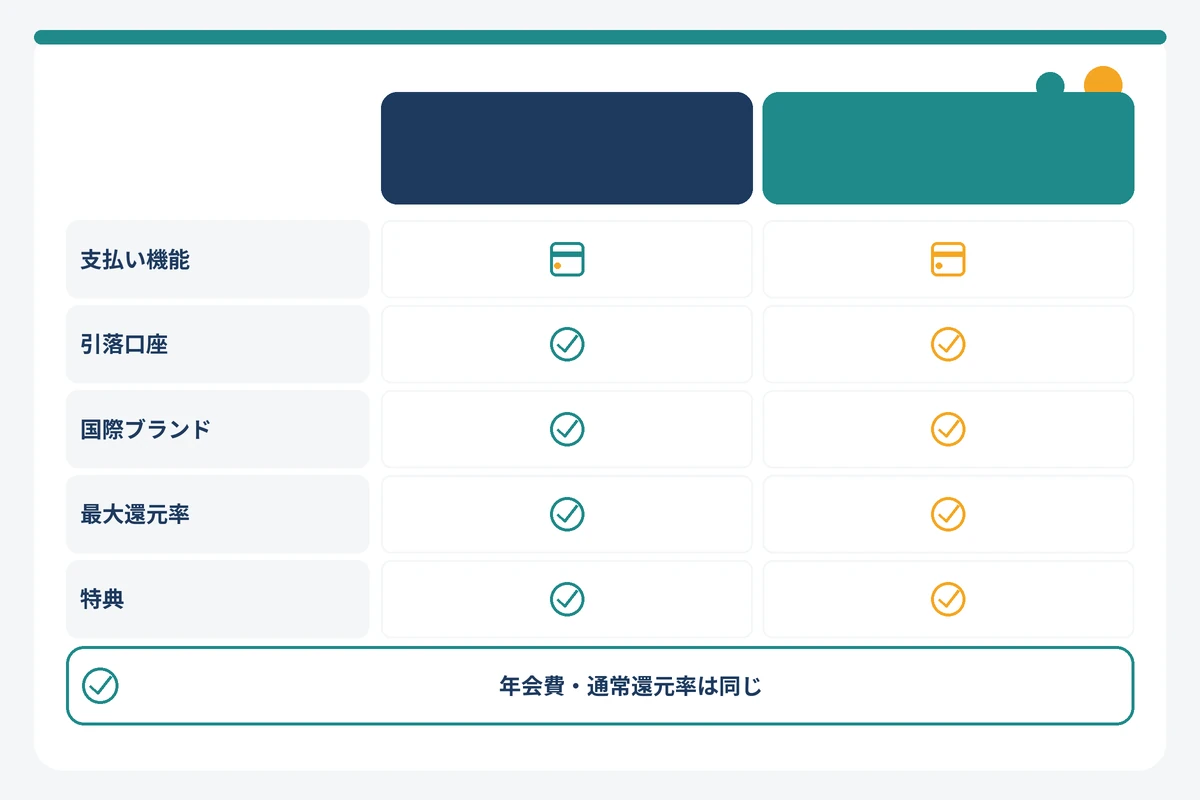
違いは「支払い機能・引落口座・国際ブランド・最大還元率・特典」の5つ
三井住友カードの公式比較記事でも、2枚の違いは次の5項目に整理されています。編集部が公式ページの記載を同一条件で並べ、「どんな人に差がつくか」を加えたのが下の早見表です。
| 比較項目 | 三井住友カード(NL) | Oliveフレキシブルペイ(一般) | 差がつく人 |
|---|---|---|---|
| ①支払い機能 | クレジット決済のみ | クレジット/デビット/ポイント払い/追加した支払いモードの4モード+キャッシュカード機能 | カードを1枚にまとめたい人はOlive |
| ②引落口座 | 自由に指定できる | 三井住友銀行の口座のみ(事業用口座は不可) | メインバンクが他行の人はNL |
| ③国際ブランド | Visa/Mastercard(2枚持ちも可) | Visaのみ(Mastercardタッチ決済は不可) | Mastercardが必要な人はNL |
| ④Vポイントアッププログラムの最大還元率 | 最大18.5%(対象店舗・条件達成時) | 最大20%(対象店舗・条件達成時) | 対象コンビニ・飲食店をよく使う人はOlive |
| ⑤付帯特典 | 海外旅行傷害保険 最高2,000万円(利用付帯) | 同じ保険に加え、Oliveアカウントの基本特典(他行あて振込手数料 月3回無料など)と「選べる特典」 | 振込・ATMをよく使う人はOlive |
| (共通)年会費 | 永年無料 | 永年無料 | 差なし(ゴールド以上も同額) |
| (共通)通常ポイント還元率 | 0.5%(200円につき1ポイント) | 0.5%(クレジット・デビットモード) | 差なし。対象店舗以外の買い物では差がつかない |
※2026年9月2日 編集部調べ(三井住友カード・三井住友銀行の公式サイトを確認)。最新の条件は公式サイトで確認してください。最大還元率は対象のコンビニ・飲食店でスマホのタッチ決済等を利用し、各種条件を達成した場合の上限値で、実際に付与される還元率の上限は景品表示法にもとづき20%です。
年会費・通常還元率・ランク構成は同じ(共通点)
「Oliveのほうが年会費が高い」「還元率が根本的に違う」と誤解されがちですが、基本スペックは共通です。違いは上の5項目に集約されるので、共通点を先に押さえておくと迷いが減ります。
- 年会費: 一般ランクはどちらも永年無料。ゴールド5,500円(税込)、プラチナプリファード33,000円(税込)、Visa Infinite 99,000円(税込)も両カード共通です
- 通常ポイント還元率: どちらも200円(税込)につきVポイント1ポイント(0.5%)。プラチナプリファードは100円につき1ポイント(1%)で共通
- ランク構成: 一般/ゴールド/プラチナプリファード/Visa Infiniteの4段階が両カードにそろっています
- 海外旅行傷害保険: 一般ランクは最高2,000万円の利用付帯で共通。「選べる無料保険」への変更もどちらも可能です
- 貯まるポイント: どちらもVポイント。有効期限は最終変動日から1年間で、貯める・使うたびに自動延長されます
- 券面: どちらもカード番号・有効期限を券面に印字しないナンバーレスカード。Oliveフレキシブルペイは口座番号も券面に記載されません
迷ったらこの3問で決まる: 引落口座/ブランド/1枚にまとめたいか
5つの違いのうち、選択を実質的に決めるのは「引落口座」「国際ブランド」「1枚化のニーズ」の3つです。次の順に答えてみてください。
- 引落口座を三井住友銀行にできますか? できない(他行をメインにしたい)なら三井住友カード(NL)で決まりです。Oliveは三井住友銀行口座が必須です
- Mastercardが必要ですか? 必要なら三井住友カード(NL)。OliveはVisaのみです
- キャッシュカード・デビット・クレジットを1枚にまとめたい、振込手数料などの銀行特典を使いたいですか? はいならOlive。どちらでもよければ、NLの即時発行の速さや、後述する併用も選択肢になります
▶ Oliveフレキシブルペイの公式サイトで最新条件を確認する
そもそもOliveとは?三井住友カード(NL)との関係を整理
「三井住友銀行のOlive(オリーブ)とは何か」が曖昧なままだと、カードの違いも腑に落ちません。ここでは、Oliveアカウント・Oliveフレキシブルペイ・三井住友カード(NL)の3つの位置づけを整理します。
Oliveアカウント・Oliveフレキシブルペイ・三井住友カード(NL)の位置づけ
Olive(オリーブ)は、三井住友フィナンシャルグループが提供するモバイル総合金融サービスです。三井住友銀行の口座(Oliveアカウント)を軸に、決済・証券(SBI証券)・保険・ローンをアプリで一元管理できる仕組みで、口座を開くと同時に1枚のカード「Oliveフレキシブルペイ」が発行されます。
Oliveフレキシブルペイは、Oliveアカウントに紐づくカードです。銀行のキャッシュカードでありながら、クレジットモード・デビットモード・ポイント払いモードを切り替えて決済できます。クレジットモードの機能は三井住友カード株式会社が提供しており、貯まるポイントはVポイントです。
「Oliveカード」「オリーブのクレジットカード」と呼ばれることもありますが、正式名称はOliveフレキシブルペイで、クレジットカードとして使うときはその「クレジットモード」を指します。三井住友カード(NL)と比べる際は、このクレジットモードとの比較になります。
三井住友カード(NL)は、三井住友カード株式会社が発行する一般的なクレジットカードです。銀行口座の新規開設は不要で、引落口座は自分の使っている銀行を指定できます。券面にカード番号を印字しない「ナンバーレス(NL)」が名前の由来です。
なお、Olive専用のアプリはなく、「三井住友銀行アプリ」または三井住友カードの「Vpassアプリ」のどちらからも利用できます。三井住友カード(NL)の利用にもVpassアプリのダウンロードが必要なので、アプリの面ではどちらを選んでも大きな差はありません。
つまり「Oliveは銀行サービス全体の名前、Oliveフレキシブルペイはその中のカード、三井住友カード(NL)は単体のクレジットカード」という関係です。同じVポイント経済圏にあるため、ポイントの貯まり方や対象店舗はほぼ共通で、違いは口座との結びつき方に集約されます。
Oliveフレキシブルペイは1枚で4つの支払いモードを切り替えられる
Oliveフレキシブルペイ最大の特徴が「フレキシブルペイ」の名の通り、アプリで支払いモードを切り替えられることです。一般ランクの各モードの還元率を公式ページから整理しました。
| 支払いモード | 仕組み | 通常還元率(一般) | 対象コンビニ・飲食店(スマホのタッチ決済) |
|---|---|---|---|
| クレジットモード | 後払い。毎月26日に口座から引落 | 0.5% | 8%(通常0.5%+7.5%) |
| デビットモード | 口座残高から即時引落 | 0.5% | 1.5%(通常0.5%+1%) |
| ポイント払いモード | 貯めたVポイントで支払う | 0.5%(三井住友銀行の商品ページ。三井住友カードの公式記事では0.25%表記) | 公式サイトで確認 |
| 追加した支払いモード | ほかの三井住友カードを登録して支払う | 追加したカードに準ずる | 追加したカードに準ずる |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。ポイント払いモードの還元率は公式ページ間で表記が異なるため、申込時に公式サイトで確認することをおすすめします。
三井住友カード(NL)は「クレジット決済のみ」なので、この切り替え機能はありません。クレジットモードの審査結果が「クレジット機能なし」だった場合でも、Oliveはデビットモードとポイント払いモードで使い続けられる点は、NLにはない構造です。
Oliveは三井住友銀行の口座が必須(紙通帳は使えない)
Oliveフレキシブルペイを持つには、Oliveアカウント(三井住友銀行の口座)の申込が必須です。新規に口座を開く方法と、すでに持っている三井住友銀行口座をOliveアカウントに切り替える方法があり、どちらの場合も通帳はWeb通帳のみとなり、紙の通帳は使えません。
Oliveアカウント自体は0歳から申し込めますが、クレジットモードは満18歳以上(高校生を除く)が対象です。18歳未満や高校生はデビットモード・ポイント払いモードのみですが、高校生でも満18歳であれば3月1日以降に手続きすればクレジットモードの審査対象になります。一方、三井住友カード(NL)の申込対象は満18歳以上(高校生を除く)で、口座の年齢制限という概念はありません。
三井住友カード(NL)とOliveフレキシブルペイの違いを5項目で徹底比較
ここからは、結論で示した5つの違いを1項目ずつ掘り下げます。最後に、上位ランクまで含めた「2カード×4ランク」の早見表も用意しました。
①支払い機能: クレジットのみ vs 4モード+キャッシュカード
三井住友カード(NL)はクレジット決済専用です。iD、Visaのタッチ決済、Mastercardタッチ決済、Apple Pay、Google Pay、Samsung Payに対応しており、「クレジットカードとしての使い勝手」は十分です。
Oliveフレキシブルペイは、三井住友銀行のキャッシュカードとして本支店ATMで入出金ができ、さらにクレジット・デビット・ポイント払い・追加した支払いモードの4つを1枚で使い分けられます。三井住友カードの公式では、キャッシュカードを含めて「5つの機能」と表現しています。Apple Pay、Google ウォレット、PayPay、楽天ペイ、d払い、LINE Pay(チャージ&ペイ)への登録にも対応しています。
財布の中身を減らしたい人、家計管理でクレジットとデビットを使い分けたい人にはOliveの構造が向きます。逆に「クレジットカードだけあればよい」「銀行口座を増やしたくない」人にとっては、4モードは不要な機能です。
②引落口座: 自由に指定 vs 三井住友銀行のみ
実務上いちばん影響が大きいのがこの項目です。三井住友カード(NL)は引落口座を自由に指定でき、支払日も「15日締め翌月10日払い」「月末締め翌月26日払い」から選べます。
Oliveフレキシブルペイの支払い口座は三井住友銀行の口座のみで、クレジットモードの引落は毎月26日です。給与振込が他行で、毎月三井住友銀行に資金を移すのが手間なら、Oliveは不便になります。定額自動入金(他行から三井住友銀行へ自動で資金を移すサービス)はOliveの基本特典で手数料無料なので、この仕組みで解決できる人もいます。
③国際ブランド: Visa/Mastercard vs Visaのみ(Mastercardタッチ決済は不可)
三井住友カード(NL)はVisaとMastercardから選べ、Visa・Mastercardの2枚持ちも可能です(総利用枠は2枚合計で三井住友カードが定める範囲内)。OliveフレキシブルペイはVisaのみで、Mastercardタッチ決済は利用できません。
Mastercardしか使えない店舗を日常的に利用する人や、Visaが使いにくい海外の地域に備えたい人は、NLのMastercard、または「Olive(Visa)+NL(Mastercard)」の併用が現実的です。なお、NLでもGoogle PayやSamsung WalletではMastercardタッチ決済は使えない点は注意してください。
④Vポイントアッププログラムの最大還元率: 18.5% vs 20%(内訳と条件)
対象のコンビニ・飲食店で、スマホのVisaのタッチ決済・Mastercardタッチ決済またはモバイルオーダーを使うと、三井住友カード(NL)は7%(通常0.5%+6.5%)、Oliveフレキシブルペイのクレジットモードは8%(通常0.5%+7.5%)が付与されます。ここに家族ポイント(最大+5%)とVポイントアッププログラムの上乗せ(最大+7%)を積み上げた場合の上限が、公式の比較ではNL単体で最大18.5%、Oliveで最大20%とされています。
最大20%の内訳は、通常0.5%+スマホのタッチ決済7.5%(Oliveクレジットモード)+家族ポイント5%+Vポイントアッププログラム7%です。合算が20%を超える組み合わせもあり得ますが、景品表示法の定めにもとづき実際に付与される還元率の上限は20%と公式に明記されています。付与上限は1カードあたり月50,000ポイントで、利用にはSMBC IDの登録とVpassのID連携が必要です。
Vポイントアッププログラムの加算項目には、Oliveアカウントの円預金残高や住宅ローン、外貨預金など「Oliveの口座を持っていないと達成できない条件」が多く含まれます。加算項目ごとの対象可否は、後の還元率シミュレーションで表にしています。ただし、三井住友カード(NL)とOliveを同一のSMBC IDで管理すると、片方で達成した条件がもう片方にも適用されるため、NL側も対象店舗で同じ還元率になります。
⑤付帯特典: 海外旅行傷害保険は同等、Oliveのみ「基本特典」「選べる特典」
一般ランクの海外旅行傷害保険は、どちらも最高2,000万円の利用付帯です。利用付帯とは、旅費などを事前にそのカードで決済することが補償の前提になる仕組みで、Oliveの場合はクレジットモードまたはデビットモードでの決済が対象(ポイント払いは対象外)です。三井住友カード(NL)の一般ランクにショッピング補償は付きません(ゴールド以上は付帯)。
Oliveだけにあるのが、Oliveアカウント契約者に自動で付く基本特典と、毎月1つ選ぶ選べる特典です。
- 基本特典: SMBCダイレクトの他行あて振込手数料 月3回まで無料/三井住友銀行 本支店ATMの手数料24時間無料/定額自動入金の手数料無料/定額自動送金《きちんと振込》の手数料無料
- 選べる特典(一般・ゴールドは1つ、プラチナプリファードは2つ、Visa Infiniteは3つ): ①対象のコンビニATM手数料 月1回無料(イーネット・ローソン銀行・セブン銀行)/②ご利用特典(月末残高1万円以上で100ポイント)/③Vポイントアッププログラム+1%/④給与・年金受取特典(200ポイント)
選べる特典は申込月と翌月は2つ選べ、月初3営業日の翌日から月末までに選択します。未選択の月は「コンビニATM手数料無料」が自動で適用されます。三井住友カード(NL)にはこれらに相当する特典がないため、振込やATMを月に何度も使う人ほどOliveとの差が広がります。
公式の5項目以外で差がつく細かな違い(発行スピード・支払日・ETC・家族カード)
公式の比較記事は5項目に絞っていますが、実際に使い始めると「発行までの日数」「支払日」「ETC・家族カードの条件」で差を感じる場面があります。編集部が両カードの商品ページから拾った実務上の違いをまとめました。
| 項目 | 三井住友カード(NL) | Oliveフレキシブルペイ(一般) |
|---|---|---|
| 発行スピード | 最短10秒で即時発行(即時発行とならない場合あり) | 即時発行なし。カードは申込から1〜2週間程度で簡易書留郵送 |
| 支払日 | 15日締め翌月10日払い/月末締め翌月26日払いから選択 | クレジットモードは毎月26日に口座引落 |
| 申込年齢 | 満18歳以上(高校生を除く) | 口座は0歳から。クレジットモードは満18歳以上(高校生を除く)、ゴールド以上のクレジットモードは満20歳以上 |
| ETCカード | 初年度無料。翌年度以降、前年度にETC利用がない場合550円(税込) | 550円(税込)。初年度無料、年1回以上の利用で次年度無料。クレジットモード利用のみで、入会後に申込 |
| 家族カード | 永年無料。生計を共にする配偶者・満18歳以上の子(高校生を除く)・両親 | 永年無料。クレジットモード専用で、本会員のクレジットモード審査完了後に申込 |
| 利用可能枠 | 総利用枠〜100万円(ゴールド〜200万円、プラチナプリファード〜500万円) | 公式商品ページに記載なし |
※2026年9月2日 編集部調べ(各商品ページ・公式FAQを確認)。最新の条件は公式サイトで確認してください。
とくに「今すぐ使いたい」場面での差は大きく、三井住友カード(NL)は申込完了後に最短10秒で審査が完了しカード番号がアプリに表示されるのに対し、Oliveはカード到着まで1〜2週間程度かかります。ETCカードは、Oliveでは「年1回以上使えば翌年無料」、NLでは「前年度に利用がなければ550円」と条件の書き方が異なりますが、年1回でも使う人はどちらも実質無料です。
ランク別(一般・ゴールド・プラチナプリファード・Visa Infinite)年会費・特典比較表
「ゴールド以上で迷っている」人向けに、2カード×4ランクの年会費・年会費無料条件・継続特典を編集部が公式ページから同一条件で並べました。上位メディアの多くは3ランクまでの比較ですが、2026年時点では両カードとも4ランク目のVisa Infiniteがあります。
| ランク | 年会費(税込) | 通常還元率 | 年会費無料条件 | 継続特典(年間利用額条件) | NLとOliveの差 |
|---|---|---|---|---|---|
| 一般(NL/Olive) | 永年無料 | 0.5% | — | なし | 差なし。選べる特典1つはOliveのみ |
| ゴールド(ゴールドNL/Oliveゴールド) | 5,500円 | 0.5% | 年間100万円以上の利用で翌年以降永年無料(初年度は5,500円) | 年間100万円以上の利用で毎年10,000ポイント | Oliveはデビット利用分も100万円に合算。ゴールド(NL)で100万円達成済の人がOliveゴールドに入会すると初年度から無料。Oliveのクレジットモードは満20歳以上 |
| プラチナプリファード(NL版/Olive版) | 33,000円 | 1.0% | NL版はなし。Olive版は三井住友銀行の円預金500万円以上+SBI証券残高500万円以上+合計3,000万円以上などの資産条件で無料の特例あり | 前年100万円ごとに10,000ポイント(最大40,000ポイント)。別途、新規入会&利用特典(常設)あり | Olive版は選べる特典が2つ。初年度年会費無料の特例が適用された人は入会特典の対象外 |
| Visa Infinite(三井住友カード Visa Infinite/Olive Infinite) | 99,000円 | 公式サイトで確認 | — | Olive Infinite: 年間400万円で40,000ポイント、700万円で110,000ポイント。入会特典は3ヵ月後末までに100万円利用で100,000ポイント | Olive Infiniteは選べる特典3つ、他行あて振込 月10回無料、コンビニATM 月10回無料、旅行傷害保険最高1億円 |
※2026年9月2日 編集部調べ。年間利用額の集計対象からは年会費・キャッシング・電子マネーチャージ・つみたて投資などが除かれます。三井住友カード Visa Infiniteの特典詳細は本記事では確認範囲外のため、公式サイトで確認してください。最新の条件は公式サイトで確認してください。
ゴールドは「年間100万円」が年会費無料と継続特典の両方の分岐点で、NL・Oliveとも条件は同じです。プラチナプリファードは対象加盟店で+1〜9%が上乗せされる「リワードアップ プラチナプリファード」(2026年2月24日に旧「プリファードストア」から名称変更)が両カード共通の特典ですが、Olive版ではクレジットモードの利用のみが対象で、デビットモード・ポイント払いモードは対象外です。また公式が「年間400万円以上の利用なら継続特典だけで年会費を上回る」「年間の利用見込みが200万円以上ならプラチナプリファードをおすすめ」と示しており、通常還元1%と合わせて損益分岐を考えます。入会キャンペーンの活用方法や年会費の回収ラインは、Oliveプラチナプリファードの入会キャンペーンと年会費の回収ラインの解説で詳しく扱っています。
Visa Infiniteは年会費99,000円の最上位ランクで、ステータス性を重視する層向けです。ステータスカード全体の中での位置づけは、ステータスが高いクレジットカードの選び方と注意点を参考にしてください。
還元率シミュレーション|コンビニ・SBI証券・給与受取で年間いくら差がつく?
「最大20%対18.5%」と言われても、実際にいくら違うのかは見えません。ここでは公式の還元条件をもとに、編集部が利用パターン別の年間ポイント差を試算しました。すべて「対象店舗でスマホのタッチ決済を使い、記載した条件を達成した場合」の試算で、確定した利益を示すものではありません。
対象コンビニ・飲食店で最大20%を受ける条件(iD決済・カード差し込みは対象外)
対象店舗(2026年9月2日時点の公式一覧)は、セイコーマート、セブン‐イレブン、ポプラ、ミニストップ、ローソン、マクドナルド、モスバーガー、ケンタッキー、吉野家、フレッシュネスバーガー、サイゼリヤ、ガスト、バーミヤン、しゃぶ葉、ジョナサン、夢庵などのすかいらーくグループ、すき家、はま寿司、ココス、ドトール、エクセルシオール、かっぱ寿司です。モバイルオーダーはマクドナルド、モスバーガー、ケンタッキー、吉野家、すき家、スターバックス(Apple Pay決済のみ)が対象です。
加算を受けるには「スマホのVisaのタッチ決済・Mastercardタッチ決済、またはモバイルオーダー」で支払う必要があります。次の支払い方は対象外です。
- カード現物のタッチ決済、カードの差し込み、磁気(スライド)決済
- iD決済(Oliveでは一律デビットモード扱いとなり、クレジットモードの8%加算は受けられません)
- 原則1万円を超える支払い(タッチ決済にならず対象外)、商業施設内の一部店舗
そのうえで、Vポイントアッププログラムの各加算条件が、三井住友カード(NL)単体とOliveでそれぞれ達成できるかを整理したのが次の表です。
| 加算条件 | 加算率 | 三井住友カード(NL)単体 | Olive | 備考 |
|---|---|---|---|---|
| 対象店舗でスマホのタッチ決済・モバイルオーダー | NL+6.5%/Oliveクレジットモード+7.5% | 対象 | 対象 | Oliveデビットモードは+1%。iD・現物タッチは対象外 |
| 家族ポイント | 登録1人につき+1%、最大+5% | 対象 | 対象(クレジットモードのみ) | 二親等以内で対象カードの本会員。Vpass登録が必要 |
| Olive選べる特典「Vポイントアッププログラム+1%」 | +1%(プラチナプリファードは2つ選択で+2%) | 単体では不可(同一SMBC IDでOliveと併用なら適用) | 対象 | 申込当月・翌月はランク問わず最大+2% |
| Oliveアカウントの円預金 月末残高 | 250万円以上+0.5%〜2,000万円以上+3% | 単体では不可 | 対象 | 500万円以上+1%、1,000万円以上+2% |
| SBI証券(Vポイント投資・NISA投信保有) | 最大+2% | 最大+1.5% | 最大+2% | 当月Vポイント投資1万pt以上+1%、NISA投信200万円以上+0.5%、Olive限定でNISA投信100万円以上+0.5% |
| Oliveアカウント&住宅ローン/外貨預金 | 住宅ローン+1%、外貨預金 最大+2% | 単体では不可 | 対象 | 外貨は月1万円以上の積立+1%、残高1万米ドル相当以上+1% |
| 住友生命Vitality/SMBC日興証券/Vトリップ | 最大+2%/+1%/+2% | 対象 | 対象 | 各サービスの条件達成が必要 |
| 三井住友カード プレミアムカードローン(Olive口座引落)/モビット | 最大+3%/最大+1% | モビットのみ | 対象 | 借入は計画的に。カードローンの詳細は本記事では扱いません |
※2026年9月2日 編集部調べ。Vポイントアッププログラムの上乗せは合計で最大+7%、全体の付与上限は20%です。最新の条件は公式サイトで確認してください。
コンビニ月1万円・3万円利用の年間ポイント差(NL一般 vs Olive一般)
家族ポイントやOlive口座残高などの上乗せ条件をすべて外し、「対象店舗でスマホのタッチ決済を使う」だけの基本条件で比べたのが次の試算です。Olive側は「選べる特典+1%」を選んだ場合も併記しました。
| 利用パターン(対象店舗のみ) | NL(一般)7% | Olive(一般)8% | Olive+選べる特典+1%(9%) | NLとの差額 |
|---|---|---|---|---|
| 月1万円(年12万円) | 年8,400pt | 年9,600pt | 年10,800pt | +1,200pt〜+2,400pt |
| 月3万円(年36万円) | 年25,200pt | 年28,800pt | 年32,400pt | +3,600pt〜+7,200pt |
※2026年9月2日 編集部調べ。公式の還元条件(NL 7%、Oliveクレジットモード8%、選べる特典+1%)にもとづき、1回あたり1万円以下・すべてスマホのタッチ決済で支払ったと仮定した試算です。実際の付与額は端数処理や対象外取引の有無で変わります。最新の条件は公式サイトで確認してください。
対象店舗だけの利用では、月1万円で年1,200〜2,400ポイント、月3万円で年3,600〜7,200ポイントの差です。「1枚だけ持つならOliveのほうが得」なのは確かですが、この差額だけで引落口座の不便さを我慢するほどではない、という見方もできます。なお、対象店舗以外での利用はどちらも0.5%で差はつきません。
同一SMBC IDで2枚を併用している場合は、Olive側で達成した条件(選べる特典+1%など)がNL側にも適用され、公式ではNL側も対象店舗で最大20%になるとされています。ただし、スマホのタッチ決済の基本加算率(NL+6.5%、Oliveクレジットモード+7.5%)はカードごとの公式値で、併用時の具体的な合計還元率は公式サイトで確認してください。
SBI証券クレカ積立の還元率とOlive経由の上乗せ条件
SBI証券の「三井住友カードつみたて投資」は月100円〜10万円まで積み立てられ、NISAにも対応しています。付与率はカードのランクで決まり、一般ランクはNLもOliveも同じです。差がつくのは「Olive限定上乗せプラン」で、これはOliveアカウントの円普通預金残高で判定されます。
| カード(ランク) | 初年度 | 2年目以降の条件 | Olive限定上乗せ |
|---|---|---|---|
| 三井住友カード(NL)/Olive一般 | 0.5% | 前年10万円以上の利用で0.5%、未満は0% | 最大+0.5% |
| ゴールド(NL)/Oliveゴールド | 1.0% | 前年100万円以上1.0%/10万円以上0.75%/未満0% | 最大+0.5% |
| プラチナプリファード(NL版/Olive版) | 毎月1% | 年間利用300万円以上で+1%、500万円以上で+2%(最大3%) | 最大+0.5%。Olive版は資産運用特典で最大+2%(上乗せとは重複せず) |
| Olive Infinite | 最大6%(上乗せ込みの公式表記) | 年間最大72,000ポイント(公式表記)。三井住友カード Visa Infiniteの付与率は公式サイトで確認 | 左記の最大6%に含む |
※2026年9月2日 編集部調べ。Olive限定上乗せはOliveアカウント契約口座の円普通預金残高100万円以上+0.1%、200万円+0.2%、300万円+0.3%、400万円+0.4%、500万円以上+0.5%(毎月8日判定、SMBC IDとVpass IDの連携が必要)。積立額は年会費無料条件・継続特典の集計対象外です。最新の条件は公式サイトで確認してください。
月10万円を積み立てる場合、一般ランクは0.5%で年6,000ポイント(NL・Olive共通)です。Olive限定上乗せは残高100万円以上で年1,200ポイント、500万円以上なら年6,000ポイントが加わります。注目したいのは、この上乗せが「積立カードがOliveでなくても対象」である点です。三井住友カード(NL)で積み立てていても、Oliveアカウントを持ち残高条件を満たせば上乗せを受けられます。つまり積立の還元で差をつけるのはカードの種類ではなく「Oliveの口座を持つかどうか」です。
給与・年金受取口座の設定と「選べる特典」の組み合わせ
「給与受取でポイントが増える」はOliveの選べる特典④「給与・年金受取特典」のことで、Vポイントアッププログラムの加算項目ではありません。一般・ゴールドは選べる特典を1つしか選べないため、「+1%」と「給与受取200ポイント」のどちらが得かを利用額で判断する必要があります。4択を年間換算すると次のようになります。
| 選べる特典 | 内容 | 年間換算の目安 | 向いている人 |
|---|---|---|---|
| ①コンビニATM手数料無料 | イーネット・ローソン銀行・セブン銀行のATM手数料が月1回無料 | 年12回分の手数料相当 | 現金をコンビニATMで下ろす機会が多い人 |
| ②ご利用特典 | 月末残高1万円以上で毎月100ポイント | 年1,200ポイント | 対象店舗も給与受取も使わない人 |
| ③Vポイントアッププログラム+1% | 対象店舗での還元率に+1% | 対象店舗で月2万円利用なら年2,400ポイント、月3万円なら年3,600ポイント | 対象のコンビニ・飲食店で月2万円超使う人 |
| ④給与・年金受取特典 | 給与・年金の受取で毎月200ポイント | 年2,400ポイント | 給与振込先を三井住友銀行にできる人 |
※2026年9月2日 編集部調べ。給与・年金受取特典は「給料振込」の明細、定額自動入金3万円以上、または2ヵ月連続3万円以上の被振込で判定されます。毎月25日・26日はコンビニATM手数料が誰でも無料です。最新の条件は公式サイトで確認してください。
「+1%」の年間ポイントが「給与受取の2,400ポイント」を超えるのは、対象店舗での利用が月2万円を超える場合です。対象店舗の利用が月1万円程度なら給与受取特典(年2,400ポイント)のほうが多く、月3万円なら+1%(年3,600ポイント)が上回ります。プラチナプリファードは2つ選べるので、この両立が可能です。
Oliveのデメリット・注意点|三井住友カード(NL)にはない落とし穴
公式の比較記事にはほとんど書かれていない、Oliveを選んだ人が実際に困りやすい点を整理します。「三井住友カードからOliveに切り替えて損しないか」を判断する材料にしてください。なお前提として、対象のコンビニ・飲食店以外での通常還元率は一般ランクで0.5%と平均的な水準で、これは三井住友カード(NL)も同じです。「Oliveにすれば何を買っても高還元」ではなく、高還元は対象店舗でのスマホのタッチ決済に限られる点を押さえたうえで、以下の落とし穴を確認してください。
引落口座を三井住友銀行以外にできない(他行メインの人は不便)
最大のデメリットです。Oliveフレキシブルペイの支払い口座は三井住友銀行のみで、引落日は毎月26日に固定です。給与振込が他行の場合、毎月26日までに三井住友銀行へ資金を移す運用が必要になります。定額自動入金(手数料無料)を設定すれば自動化できますが、「口座を増やしたくない」「家計を1つの銀行にまとめている」人には合いません。三井住友カード(NL)なら、この問題はそもそも発生しません。
iD・カード差し込み・磁気決済は還元アップの対象外
対象コンビニ・飲食店での8%(NLは7%)は「スマホのタッチ決済またはモバイルオーダー」限定です。レジで「iDで」と言って支払うと、Oliveでは一律デビットモード扱いとなり、クレジットモードの高還元は付きません。カード現物のタッチ決済や差し込み、磁気決済も対象外です。「Oliveにしたのにポイントが増えない」と感じる場合は、まずこの支払い方法の違いを疑ってください。Apple PayやGoogle ウォレットにカードを登録し、「Visaで」と伝えてスマホをかざす習慣をつけましょう。
Mastercardは選べない(Mastercardタッチ決済も不可)
OliveフレキシブルペイはVisaのみです。Mastercardしか使えない店舗や、Mastercardの海外ネットワークを使いたい場面では、別のカードが必要になります。三井住友カード(NL)はVisa・Mastercardを選べ、両方持つこともできるので、ブランドの柔軟性ではNLが上です。
紙通帳なし・スマホ依存(紛失・電池切れ時はモード切替不可)
Oliveアカウントの通帳はWeb通帳のみで、紙の通帳は発行されません。既存の三井住友銀行口座をOliveに切り替えた場合も、紙通帳はWeb通帳に移行します。また、支払いモードの切り替えはアプリで行うため、スマホの紛失や電池切れの際は、そのとき設定されているモードでしか支払えません。「クレジットモードにしたつもりがデビットモードのままで残高不足だった」といった事態を避けるため、普段使うモードを固定しておく運用が安心です。
クレジットモードは審査あり(通らない場合はデビットモード利用)
「Oliveは銀行口座だから審査なしでクレジットが使える」は誤解です。クレジットモードには三井住友カードの審査があり、審査基準は公式非公開です。公式FAQでは、審査に「1週間程度かかる場合」や、申込が多い時期には「1ヵ月程度かかる場合」があると案内されています。審査結果が「クレジット機能なし」の場合でも、デビットモードとポイント払いモードは利用できます。
注意したいのは、ゴールドやプラチナプリファードを選んだ場合、審査で「クレジット機能なし」となっても選択したランクの年会費は発生する点です。三井住友カード(NL)は審査に通らなければカード自体が発行されないため、年会費だけ払う状況は起きません。審査の流れや「いつから使えるか」は、Oliveフレキシブルペイの審査は厳しいのか・いつから使えるのかを解説した記事で詳しく説明しています。
家族カードの扱いはNLと異なる(Oliveはクレジットモード専用)
三井住友カード(NL)の家族カードは永年無料で、生計を共にする配偶者・満18歳以上の子(高校生を除く)・両親が対象です。即時発行の申込時には同時に申し込めませんが、発行後に追加で申し込めます(本会員が学生の場合は配偶者のみ)。
Oliveフレキシブルペイの家族カードも永年無料ですが、クレジットモード専用で、本会員のクレジットモード審査が完了した後に申し込む必要があります(同時申込は不可)。家族はデビットモードやキャッシュカード機能を家族カードで使うことはできません。家族にも1枚で完結するカードを持たせたいなら、家族それぞれがOliveアカウントを開設する形になります。
どっちを選ぶべき?タイプ別おすすめ診断
ここまでの違いとデメリットを踏まえて、「自分はどちらか」を判定します。結論セクションの3問を図解にしたので、上から順にたどってください。
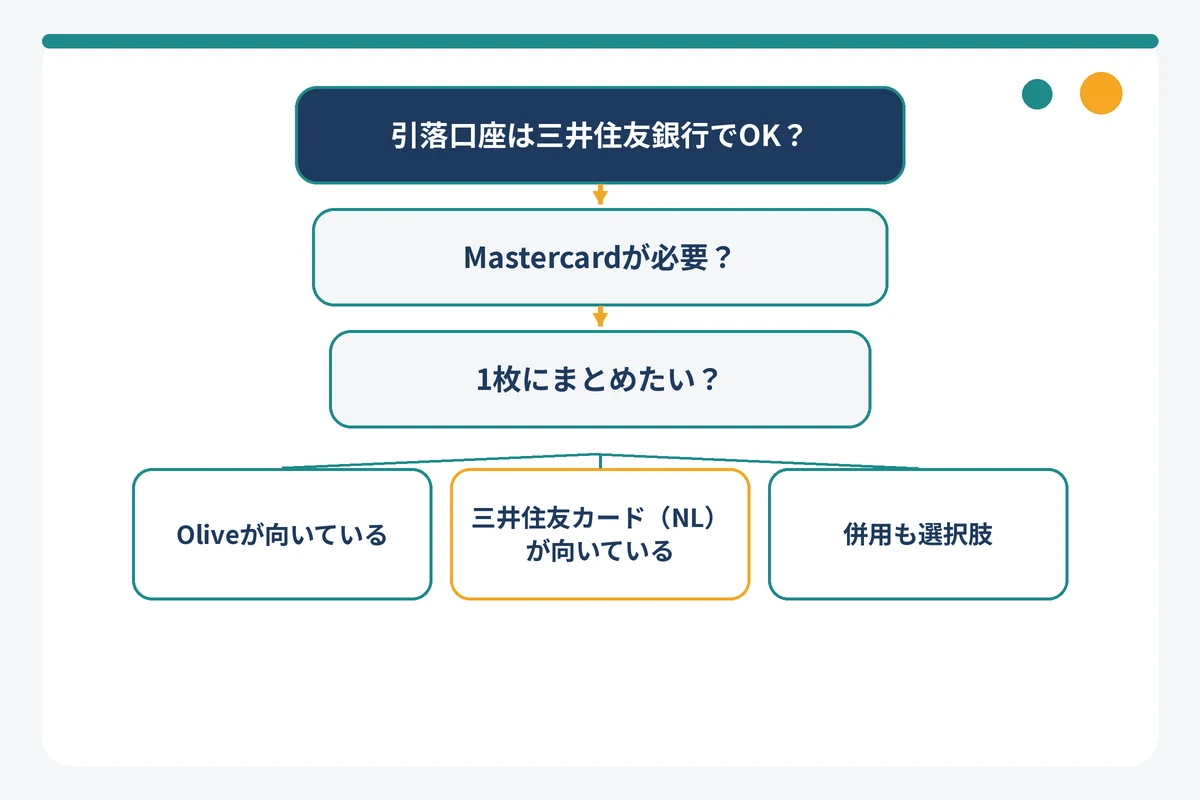
| 質問 | はい→ | いいえ→ |
|---|---|---|
| Q1. 引落口座を三井住友銀行にできる? | Q2へ | 三井住友カード(NL)が向いている |
| Q2. Mastercardが必要? | 三井住友カード(NL)が向いている(Oliveと併用も可) | Q3へ |
| Q3. 1枚にまとめたい、または振込・ATMの基本特典を使う? | Oliveが向いている | どちらでも可。急ぎならNL(即時発行)、迷うなら併用 |
※公式が示す5つの違いをもとにSEIMEIメディア編集部が設計した判定フローです(2026年9月2日時点)。
Oliveフレキシブルペイが向いている人
- 三井住友銀行をメイン口座にできる、または給与振込先を三井住友銀行にできる人(給与・年金受取特典で毎月200ポイント)
- キャッシュカード・クレジット・デビットを1枚にまとめて財布を軽くしたい人
- 他行あて振込(月3回無料)や定額自動送金を使う人。振込手数料の節約分だけでNLとの差が広がります
- 対象のコンビニ・飲食店で月2万円以上使い、8%+選べる特典+1%を活かせる人
- Oliveアカウントに預金残高を置ける人(円預金250万円以上でVポイントアッププログラム+0.5%〜、SBI証券クレカ積立の上乗せ最大+0.5%)
- クレジットの審査結果にかかわらず、デビットモードで同じカードを使い続けたい人
三井住友カード(NL)が向いている人
- 引落口座を他行(給与振込先やネット銀行)にしたい人。口座を増やしたくない人
- Mastercardが必要な人、Visa・Mastercardの2枚持ちで使い分けたい人
- 今すぐカード番号が欲しい人。NLは申込完了後最短10秒で審査が完了し、カード番号がアプリに表示されます(即時発行とならない場合あり。夜間帯の申込は仮のショッピング枠5万円・1回払いのみ)。Oliveは即時発行に対応しておらず、カードは申込から1〜2週間程度で簡易書留で届きます
- 支払日を「10日」「26日」から選びたい人
- 紙通帳を残したい、既存の三井住友銀行口座をOliveに切り替えたくない人
「NLにするか、そもそも他社カードにするか」で迷っている場合は、還元率1%のJCBカードWとの比較を三井住友カード(NL)とJCBカードWはどっちがいいかを比較した記事で確認してください。本記事はNLとOliveの比較に絞っています。
ゴールド以上を狙う人の選び方(年間100万円の達成しやすさで考える)
ゴールド(NL)とOliveゴールドは、年会費5,500円・年間100万円の利用で翌年以降永年無料・継続特典10,000ポイントという条件がまったく同じです。違いは次の3点です。
- 集計対象: Oliveゴールドはデビットモードの利用分も100万円に合算されます。クレジットに抵抗がある支出(家賃相当の大きな支払いなど)をデビットで払っても達成に近づきます
- 年齢条件: Oliveゴールドのクレジットモードは満20歳以上。ゴールド(NL)は満18歳以上(高校生を除く)で安定継続収入のある人が対象です
- 初年度無料の特例: ゴールド(NL)で年間100万円を達成済(または永年無料達成済)の人が2025年8月1日以降にOliveゴールドへ入会し、クレジットモードの利用を始めると、Oliveゴールドは初年度から年会費永年無料になります。ゴールド(NL)を解約済の人は対象外です
もっとも重要なのは、2枚を併用すると年間100万円が分散することです。年間利用額はカードごとに別々に集計されるため、120万円の支出をNLとOliveに60万円ずつ振り分けると、どちらのゴールドも年会費無料条件を満たせません。ゴールドを狙うなら「メインの1枚に100万円を集中させる」のが基本で、2枚目は一般ランクにとどめるのが合理的です。
▶ Olive向きと判定された方: Oliveフレキシブルペイの公式サイトで最新条件を確認する
▶ 三井住友カード(NL)向きと判定された方: 三井住友カード(NL)の公式サイトで最新条件を確認する
三井住友カード(NL)とOliveは併用(2枚持ち)できる|メリットと注意点
三井住友カード(NL)とOliveフレキシブルペイは併用できます。三井住友銀行の公式でも「単体型のクレジットカード(三井住友カード(NL)など)はOliveと併用可能」と案内されており、すでにNLを持っている人がOliveを追加しても、既存カードの番号や支払口座は変わりません。
| 項目 | 併用(2枚持ち)時のルール |
|---|---|
| SMBC IDの紐付け | 同一のSMBC IDで管理すると、片方で達成したVポイントアッププログラムの条件がもう片方にも適用され、NL側も対象店舗で最大20%になる |
| 年間利用額のカウント | カードごとに別々に集計。ゴールドの年会費無料条件・継続特典は各カード単独で100万円が必要 |
| 引落口座 | NLは自由、Oliveは三井住友銀行のみ。2枚で口座を分けられる |
| 国際ブランド | Olive(Visa)+NL(Mastercard)でVisa・Mastercardを両方カバーできる |
| ポイント | どちらもVポイントとして貯まり、Vpassで一括管理できる |
| NL→Oliveの切替え | できない。Oliveは新規申込となり、既存のNLはそのまま継続利用できる |
| Oliveの「追加した支払いモード」 | NLをOliveフレキシブルペイに登録し、Oliveの券面でNLの決済をすることも可能(還元率はNLに準ずる) |
※2026年9月2日 編集部調べ(三井住友カード公式比較記事、三井住友銀行「三井住友カードをお持ちの方向け」公式ページを確認)。最新の条件は公式サイトで確認してください。
同一SMBC IDで管理するとNL側も対象店舗で最大20%になる
併用の最大のメリットです。NL単体の最大還元率は18.5%ですが、Oliveと同一のSMBC IDで管理すると、Olive側で達成した条件(選べる特典+1%、Oliveアカウントの円預金残高、住宅ローン、外貨預金など)がNL側にも適用され、NLでも対象店舗で最大20%になります。必要な手続きは、SMBC IDを登録し、VpassとID連携をすることです。手順は三井住友カード公式サイトのVポイントアッププログラムのページで案内されています。
家族ポイントも併用の対象です。家族ポイントは主会員の二親等以内で、対象カードの本会員(家族会員は不可)をVpassで登録すると1人につき+1%、最大+5%が加算されます。Oliveはクレジットモードの利用のみが対象で、判定は本会員のカードで行われます。
Visa+Mastercardの使い分けと引落口座の分散
OliveはVisa固定なので、NLをMastercardにすれば2ブランドをカバーできます。引落口座も、Oliveは三井住友銀行、NLは給与振込先の他行というように分けられるため、「家計用と個人用」「固定費用と変動費用」で管理を分けたい人に向きます。Oliveの「追加した支払いモード」にNLを登録すれば、持ち歩くのはOliveの1枚だけにして、店舗によってNLの決済に切り替える運用も可能です。
年間100万円は別カウント(ゴールド年会費無料・継続特典の注意)
併用の最大の注意点です。三井住友銀行の公式案内では、既存の三井住友カードにOliveを追加した場合、年間利用額はカードごとに別々に集計されます。「2枚合わせて100万円使えばゴールドが無料になる」わけではなく、ゴールド(NL)とOliveゴールドの両方を無料にするには、それぞれ100万円ずつ、合計200万円の利用が必要です。
現実的な組み合わせは、「ゴールドは1枚だけ、もう1枚は一般ランク」です。たとえばゴールド(NL)に100万円を集中させて年会費無料と10,000ポイントを確保し、Olive一般をキャッシュカード兼サブカードとして持つ形なら、分散のデメリットを避けられます。すでにゴールド(NL)で100万円を達成している人は、前述の特例でOliveゴールドを初年度から無料で持てるため、この場合のみゴールド2枚持ちが成立します。
ポイントはVポイントとして合算・Vpassで一括管理
NLとOliveで貯まるポイントはどちらもVポイントで、Vpassアプリで残高と明細を一括で確認できます。有効期限は最終変動日から1年間で、どちらかのカードでポイントが増減すれば自動延長されるため、2枚持ちで失効リスクが高まることはありません。貯めたポイントはOliveのポイント払いモードで支払いに使えるほか、SBI証券のVポイント投資(当月1万ポイント以上でVポイントアッププログラム+1%)にも回せます。
▶ すでに三井住友カード(NL)をお持ちの方: Oliveフレキシブルペイの公式サイトで追加申込の条件を確認する
切り替えはできる?三井住友カード(NL)からOliveへ移行する手順
「切り替え」で検索している人が多いのですが、三井住友カード(NL)からOliveフレキシブルペイへの切替え手続きは存在しません。ここでは、実際に移行する場合の手順と、既存の三井住友銀行口座を持っている人の注意点、NLをいつ解約するかの判断基準を整理します。
NL→Oliveフレキシブルペイの「切替え」はなく新規申込になる
三井住友カードの公式比較記事で、三井住友カード(NL)からOliveへの切替えはできず、Oliveアカウントを新規に申し込む必要があると明記されています。ゴールド(NL)からOliveゴールドへの移行も同様に新規申込です。カード番号は引き継がれないため、公共料金やサブスクの支払いをNLに登録している人は、Olive発行後に登録先を変更する作業が発生します。
Oliveアカウント開設の流れとカード到着までの日数
Oliveアカウントの申込は三井住友銀行アプリから行います。公式の案内をもとにした流れは次の通りです。
- 三井住友銀行アプリをダウンロードし、Oliveアカウントの申込を選ぶ(新規口座開設または既存口座の切替)
- 本人確認書類(運転免許証・運転経歴証明書・顔写真付きマイナンバーカード・パスポート(2020年2月4日以降に申請したものは不可))をアプリで撮影。SMSを受信できる携帯電話とメールアドレスが必要
- ランク(一般・ゴールド・プラチナプリファード・Visa Infinite)とクレジットモードの申込有無を選ぶ
- 口座開設は最短70分(できない場合あり)、公式では「最速当日〜約1週間」と案内。クレジットモードの審査は「1週間程度」、混雑時は「1ヵ月程度」かかる場合あり
- カードは申込から1〜2週間程度で簡易書留で郵送。審査完了を待たずにデビットモード等は利用を始められる
- カード到着後、SMBC IDを登録しVpassとID連携。Vポイントアッププログラムと選べる特典を設定する
三井住友カード(NL)が最短10秒でカード番号を発行できるのに対し、Oliveは即時発行に対応していません。「来週の旅行までにカードが欲しい」といった急ぎの場面では、まずNLを発行し、後からOliveを追加するほうが確実です。
既存の三井住友銀行口座をOliveアカウントに切り替える場合の手順・注意
すでに三井住友銀行の口座を持っている人は、新しい口座を作らずに既存口座をOliveアカウントへ切り替えられます。公式が示す切替時の扱いは次の通りです。
- 店番号・口座番号は変わらない。給与振込や引落の登録を変更する必要はありません
- 紙通帳はWeb通帳へ移行。以後、紙の通帳は使えません
- 既存のキャッシュカードやデビット一体型カードは一定期間後に解約され、Oliveフレキシブルペイに置き換わります
- 単体型のクレジットカード(三井住友カード(NL)など)は切替後も併用できます
- 事業用口座はOliveアカウントにできません
切替後に三井住友銀行アプリに一度もログインしていないと、クレジットモードが表示されないことがあります。公式FAQでは「審査中」「別の口座でクレジット機能ありのOliveを保有」「審査不承認」「自動切替後の未申込」「申込後アプリ未ログイン」「申込時18歳未満」が表示されない原因として挙げられているので、該当がないか確認してください。
不要になった三井住友カード(NL)はいつ解約すべきか
結論として、急いで解約する必要はありません。NLは年会費永年無料なので、持ち続けても費用は発生せず、併用すればVisa・Mastercardの2ブランドと口座分散のメリットが残ります。解約を検討する場合は、次の順で確認してください。
- Oliveのクレジットモード審査の完了を待つ。審査結果が出る前にNLを解約すると、クレジット機能なしになった場合に手元のクレジットカードがなくなります
- 公共料金・サブスク・ETC・家族カードの登録先をOliveに移す。NLのETCカードや家族カードは本会員カードの解約で使えなくなります
- ゴールド(NL)の場合は継続特典の付与時期を確認する。継続特典10,000ポイントは年間100万円達成後、加入月の末日までに付与されます。付与前に解約すると受け取れないため、付与を確認してから手続きするのが安全です
- Oliveゴールドの初年度無料特例を使う人は解約しない。特例は「ゴールド(NL)を解約済の人は対象外」で、Oliveゴールド契約月の当月末までにゴールド(NL)で100万円を達成し、契約翌月10日までにクレジットモードの設定を完了する必要があります
三井住友カードとOliveの違いに関するよくある質問
三井住友カードとOliveカードの違いは何ですか?
違いは「支払い機能・引落口座・国際ブランド・最大還元率・特典」の5つです。三井住友カード(NL)はクレジット専用で引落口座が自由、VisaとMastercardを選べます。Oliveフレキシブルペイはキャッシュカードにクレジット・デビット・ポイント払いが一体化したカードで、引落口座は三井住友銀行のみ、ブランドはVisaのみ、対象店舗の最大還元率は20%(NLは18.5%)で、Oliveだけに基本特典と選べる特典があります。年会費と通常還元率0.5%は同じです。詳しくは5項目の徹底比較をご覧ください。
Oliveのデメリット(欠点)は何ですか?
主なデメリットは、引落口座を三井住友銀行以外にできないこと、Mastercardを選べないこと、紙通帳が使えずスマホに依存すること、iDやカード差し込みでの支払いは高還元の対象外になること、クレジットモードに審査があり、ゴールド以上は「クレジット機能なし」でも年会費がかかることの5点です。メインバンクが他行の人ほど不便を感じやすいため、デメリット・注意点を確認してから申し込んでください。
三井住友カードからOliveに切り替えるメリットは?
Oliveを追加するメリットは、対象のコンビニ・飲食店でのスマホのタッチ決済の還元が7%から8%に上がること、選べる特典(+1%や給与受取で毎月200ポイントなど)と基本特典(他行あて振込手数料 月3回無料など)が使えること、同一SMBC IDで管理すればNL側も最大20%の対象になることです。ただし三井住友カード(NL)からOliveへの「切替え」手続きはなく、Oliveアカウントの新規申込になります。手順は移行する手順で説明しています。
三井住友カードとOliveは2枚持ちできますか?
できます。三井住友カード(NL)を持っている人がOliveフレキシブルペイを追加しても、既存カードの番号や支払口座は変わりません。同一SMBC IDで管理すると、Olive側で達成したVポイントアッププログラムの条件がNL側にも適用されます。注意点は、年間利用額がカードごとに別々に集計されるため、ゴールドの年会費無料条件(年間100万円)を2枚で分け合えないことです。詳しくは併用のメリットと注意点をご覧ください。
Oliveにしたら三井住友カード(NL)は解約が必要ですか?
解約は不要です。三井住友銀行の公式で、単体型のクレジットカード(三井住友カード(NL)など)はOliveと併用できると案内されています。NLは年会費永年無料なので持ち続けても費用はかかりません。解約するなら、Oliveのクレジットモード審査が完了し、公共料金などの登録先を移し、ゴールド(NL)の継続特典を受け取った後にするのが安全です。解約の順番は移行する手順で説明しています。
Oliveはデビットモードだけでも使えますか?
使えます。クレジットモードを申し込まない場合や、審査結果が「クレジット機能なし」の場合でも、デビットモードとポイント払いモードは利用できます。デビットモードの通常還元率は0.5%で、対象のコンビニ・飲食店ではスマホのタッチ決済で1.5%(通常0.5%+1%)です。ただしゴールド以上のランクを選ぶと、クレジット機能なしでも年会費は発生します。各モードの還元率はOliveとはの表にまとめています。
まとめ|三井住友銀行を使えるならOlive、口座を縛られたくないならNL
- 三井住友カード(NL)とOliveフレキシブルペイの違いは、支払い機能・引落口座・国際ブランド・最大還元率(18.5%対20%)・特典の5つ。年会費・通常還元率0.5%・4ランク構成は共通
- 引落口座を三井住友銀行にできない人、Mastercardが必要な人、今すぐカードが欲しい人は三井住友カード(NL)
- 1枚にまとめたい人、振込・ATMの基本特典や選べる特典を使う人、対象店舗で月2万円以上使う人はOlive
- 対象店舗だけの利用では、月1万円で年1,200〜2,400ポイント、月3万円で年3,600〜7,200ポイントの差(編集部試算)。SBI証券クレカ積立の上乗せはカードではなくOlive口座の残高で決まる
- NL→Oliveの切替えはなく新規申込。併用は可能で、同一SMBC IDならNL側も最大20%になる。ただし年間100万円は別カウントなので、ゴールドは1枚に集中させる
次の行動としては、まず3問の判定チャートで自分の型を決め、該当するカードの公式サイトで2026年9月2日以降の最新条件(キャンペーン・選べる特典の内容・SBI証券クレカ積立の条件)を確認してください。ゴールド以上を検討する人は、年間100万円をどちらの1枚に集中させるかを先に決めてから申し込むと、年会費無料条件の取りこぼしを防げます。
▶ 三井住友カード ゴールド(NL)の公式サイトで最新条件を確認する
▶ Oliveフレキシブルペイ ゴールドの公式サイトで最新条件を確認する
関連記事: Oliveフレキシブルペイの審査は厳しい?いつから使えるかの解説/Oliveプラチナプリファードの入会キャンペーンで年会費以上に得する方法/三井住友カード(NL)とJCBカードWの比較
この記事の情報源
本記事の数値・条件は、SEIMEIメディア編集部が2026年9月2日時点で以下の公式ページを確認して作成しました。
- 三井住友カード「Oliveフレキシブルペイと三井住友カード(NL)の違い」公式比較記事
- 三井住友カード(NL)商品ページ
- 三井住友カード ゴールド(NL)商品ページ
- 三井住友カード プラチナプリファード商品ページ
- 三井住友銀行 Oliveフレキシブルペイ商品ページ
- 三井住友銀行 Oliveフレキシブルペイ プラチナプリファード
- 三井住友銀行 Oliveアカウント(基本特典・選べる特典)
- 三井住友銀行 Oliveフレキシブルペイ ランク別特典・損益分岐の案内
- 三井住友カード Vポイントアッププログラム
- 三井住友カード つみたて投資 Olive限定上乗せプラン
- 三井住友カード ゴールド(NL)会員向け Oliveフレキシブルペイ ゴールド年会費特例
- 三井住友銀行「三井住友カードをお持ちの方」向けOlive案内
- 三井住友銀行 Oliveポータル(口座切替時の取扱い)
- 三井住友銀行 よくあるご質問「Oliveフレキシブルペイはいつ届きますか」
- 三井住友銀行 よくあるご質問「クレジットモードの審査にかかる期間」

コメント