
アルバイトでもカードローンは借りられます。大手消費者金融5社(アコム・プロミス・アイフル・レイク・SMBCモビット)はいずれも公式の申込条件に「パート・アルバイト可」を明記しており、雇用形態を理由に申し込めないことはありません。見られるのは申込年齢の範囲内であること、毎月の安定した収入、信用情報の3点です。
借りられる額は総量規制により年収の3分の1が目安で、年収120万円なら40万円が法律上の上限になります。本文では時給×週シフトから年収と上限を逆算した早見表、消費者金融5社と銀行5社の条件比較、「始めたばかり」「日雇い」「学生」「掛け持ち」といった状況別の申込可否を一覧にまとめています。
自分はいくらまで、どこに申し込むのがよいかを、この先の表で決めてください。
【結論】カードローンはアルバイトでも借りられる|30秒で分かる条件と上限額
先に要点だけまとめます。この5点を押さえておけば、自分が申し込めるか、いくらまでか、どこに申し込むかの判断はほぼ固まります。
- 雇用形態は問われない。大手消費者金融5社は公式の申込条件で「パート・アルバイト可」を明記している
- 条件は「申込年齢の範囲内」「安定した収入」「信用情報に問題がない」の3つ。年齢下限は社により18歳(プロミス)または20歳
- 消費者金融からの借入は年収の3分の1まで(総量規制)。年収90万円なら30万円、120万円なら40万円が上限
- 初回は希望額を必要最小限(10万円以下)にすると、収入証明書の提出も原則不要(50万円以下・他社合算100万円以下の場合。プロミスは申込時19歳以下なら必須)
- バイト先への電話連絡は、アコムが「100%なし」、レイクが「一切おこなっていない」、プロミス・アイフル・SMBCモビットが「原則なし」を公式に明記
借りられる3つの条件(申込年齢・安定した収入・信用情報に問題がない)
各社の申込条件を公式サイトで照合すると、共通しているのは次の3点です。正社員かアルバイトかという雇用形態の区別は、どの社の条件にも書かれていません。
- 申込年齢の範囲内であること。アコム20〜72歳、プロミス18〜74歳、アイフル満20歳以上(取引中に満70歳で新規融資停止)、SMBCモビット20〜74歳、レイク満20〜70歳(満71歳で新規融資停止)
- 本人に安定した収入があること。毎月のアルバイト収入があれば対象。プロミス・アイフル・SMBCモビットは「収入が年金のみ」は対象外と明記
- 信用情報に大きな問題がないこと。貸金業者は契約時にCIC・JICCの信用情報を照会する義務があり(貸金業法13条)、延滞や債務整理の記録があると審査で不利になります
借りられる額の目安は年収の3分の1(消費者金融は法律で上限)
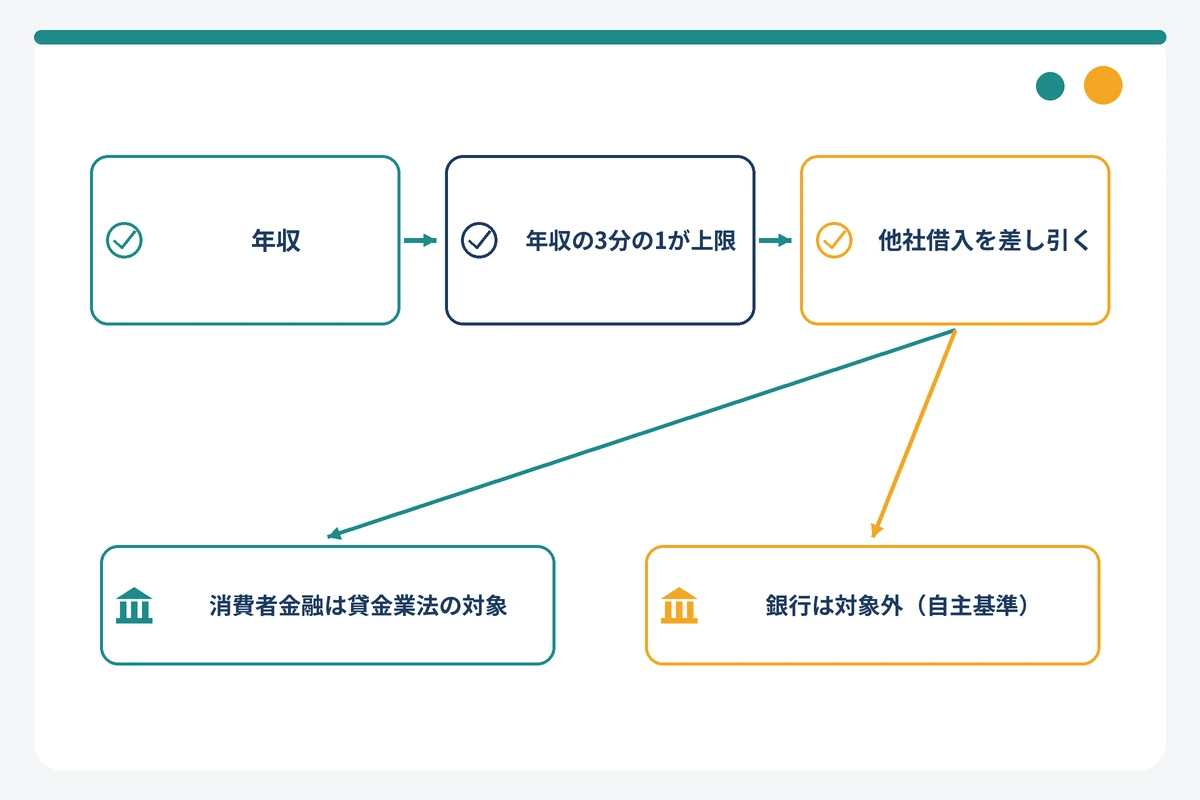
消費者金融(貸金業者)からの借入は、貸金業法13条の2の総量規制により、他社分を合算して年収の3分の1までに制限されます。アルバイトで年収120万円なら上限40万円、すでに他社で10万円借りていれば残り30万円です。銀行カードローンは法律上この規制の対象外ですが、各行は独自に年収に応じた審査を行っています。
ただし、上限いっぱいまで初回から借りられるとは限りません。限度額は申込額の範囲内で各社が審査のうえ決めるため、初回は必要最小限の希望額で申し込むのが基本です。
迷ったらここから|アルバイトにおすすめの5社と状況別の向き不向き早見表
大手消費者金融5社の、アルバイトが気にする項目だけを先に並べます。詳しい条件マトリクスは後述の比較セクションで確認してください。
| 社名 | 申込年齢 | 勤務先への電話(公式表現) | 無利息期間 | 融資スピード(公式表記) | 向いている状況 |
|---|---|---|---|---|---|
| アコム | 20〜72歳 | 100%なし(書面・申告内容で確認) | 30日間(契約日翌日〜) | 最短20分 | 電話連絡を確実に避けたい |
| プロミス | 18〜74歳 | 原則なし(98%の顧客に電話なし・同意なく実施しない) | 30日間(初回借入日翌日〜) | 最短3分(Web・アプリ) | 18・19歳/急いでいる |
| アイフル | 満20歳以上 | 原則なし(99.1%なし・2025年1〜2月調査) | 30日間(契約日翌日〜) | 最短9分 | 郵送物なし・カードレスにしたい |
| レイク | 満20〜70歳 | 一切おこなっていない | 60日間/365日間/30日間(条件別) | 最短8分(Web) | 少額を短期で借り、無利息を長く使いたい |
| SMBCモビット | 20〜74歳 | 原則なし(同意なく実施しない) | なし | 最短15分 | WEB完結で郵送物を避けたい |
※2026年9月2日 編集部調べ。融資スピードは各社の最短表記で、申込時間帯や審査状況により希望に添えない場合があります。最新の条件は公式サイトで確認してください。
逆に、次のいずれかに当てはまる人はカードローンに向いていません。申し込む前に、それぞれの行き先を確認してください。
- 現在収入がない、または収入が年金のみ: 申込条件を満たさない。本人にアルバイト収入があることが前提
- 18歳未満、または高校生: 年齢を問わず申込不可。18・19歳も大手5社ではプロミス以外は対象外
- 毎月の生活費が恒常的に足りない: 借入で埋めると返済が積み上がる。社会福祉協議会の生活福祉資金など公的制度を先に検討する(後述「カードローン以外の選択肢」)
- 他社借入がすでに年収の3分の1に近い: 総量規制により新規契約ができない。返済を進めてからの申込になる
アルバイトがカードローンを借りられる条件と審査で見られる3つのポイント
「本当にアルバイトでも借りられるのか」という不安に、各社の公式条件・法律・公開データで答えます。審査基準は各社非公開ですが、審査で何を確認するかは貸金業法と各社の必要書類から読み取れます。
申込条件は「年齢」と「安定した収入」で雇用形態は問われない
大手5社の申込条件を公式サイトの原文どおりに並べると、次のとおりです。すべての社がアルバイト・パートを対象に含めています。
| 社名 | 公式の申込条件(要約) | 雇用形態に関する記載 | 年金収入のみ |
|---|---|---|---|
| アコム | 20歳から72歳までで安定した収入のある方 | 「パート・アルバイトの方でも結構です」 | 公式記載を確認できず |
| プロミス | 18〜74歳の本人に安定した収入のある方 | 主婦・学生もアルバイト・パート等の安定収入があれば可。高校生(定時制・高専含む)は不可 | 不可 |
| アイフル | 満20歳以上の定期的な収入と返済能力を有する方 | 給与所得者・自営業者・パート・アルバイト・派遣・主婦(専業主婦を除く)・学生が対象 | 不可 |
| SMBCモビット | 満20〜74歳の安定した収入のある方 | アルバイト・パート・自営業も可 | 不可 |
| レイク | 満20歳以上70歳以下で安定した収入のある方 | パート・アルバイトで収入のある方も可 | 公式記載を確認できず |
※2026年9月2日 編集部調べ。各社公式サイトの申込条件ページから転記。最新の条件は公式サイトで確認してください。
注目してほしいのは、どの社の条件にも「勤続◯年以上」「月収◯万円以上」という下限が書かれていない点です。申込の入口は開いており、通るかどうかは次に説明する審査要素で決まります。
審査で見られる①収入の安定性(勤続期間・シフトの継続性)
貸金業者には貸金業法13条で返済能力の調査が義務づけられています。アルバイトの場合、「毎月どのくらいの収入が、どのくらい続いているか」が返済能力の判断材料です。具体的には申込フォームの勤務先・勤続期間・年収の申告内容と、必要に応じて提出する給与明細で確認されます。
収入証明書として法令上認められる給与明細は「直近2か月分以上」(貸金業法施行規則10条の17)で、年収は「直近2か月の平均×12」で算出するのが日本貸金業協会の示す考え方です。つまり、直近2か月のシフトが安定していることが、書類上の「安定した収入」になります。
審査で見られる②他社借入の状況と③信用情報(CIC・JICC)
貸金業法上の指定信用情報機関はCIC(シー・アイ・シー)とJICC(日本信用情報機構)の2社です。貸金業者は個人向けの貸付契約時にこの信用情報を必ず照会します。照会で分かる主な内容は次のとおりです。
- 申込情報: 他社への申込履歴。CIC・JICCとも照会日から6か月間保有
- 契約・返済状況: 借入残高、延滞、債務整理などの記録。契約期間中および契約終了後5年以内保有(JICCは2019年10月1日以降の契約)
- 他社借入残高: 総量規制の計算に使われる。CIC-JICC間はFINEで残高等を交流
他社借入がある場合、年収の3分の1から差し引いた残枠でしか新規契約できません。すでに2〜3社から借りている状態での申込先は他社借入が2〜3社ある場合の申込先の考え方で別途解説しています。
消費者金融と銀行で審査の考え方が違う(総量規制の適用と銀行の自主規制)
消費者金融と銀行カードローンでは、根拠となる法律が違います。
- 消費者金融(貸金業者): 貸金業法が適用され、総量規制(年収の3分の1)と指定信用情報機関の照会義務がある。上限金利は利息制限法の範囲(10万円未満20%・100万円未満18%・100万円以上15%)
- 銀行カードローン: 銀行法に基づく貸付で、総量規制の直接の対象外。ただし各行は自主的に年収に応じた借入上限を設けており、保証会社(アコム・SMBCコンシューマーファイナンス等)の審査も入る
一般に銀行カードローンは金利が低い分、審査結果が出るまでの日数が長く、在籍確認も電話で行う行が多いとされています。アルバイトで「急いでいる」「電話を避けたい」なら消費者金融、「急がず金利を抑えたい」なら銀行、が使い分けの基本です。
データで見る大手消費者金融の審査(公開されている成約率)
「アルバイトは通りにくいのでは」と感じる方のために、公式に公開されている審査通過の指標を挙げます。雇用形態別の通過率はどの社も公表していませんが、新規申込全体に対する成約の割合は、アコムとアイフルが月次で公開しています。
| 社名 | 指標 | 2026年7月 | 2026年4〜7月累計 | 出典 |
|---|---|---|---|---|
| アコム | 新規貸付率(提携カード分を除く) | 37.3% | 39.0% | アコム マンスリーレポート |
| アイフル | 新規成約率(個人向け無担保ローン) | 28.7% | 28.5% | ムニノバホールディングス 月次データ |
| プロミス | 成約率 | 非公開 | 非公開(月次指標の掲載は2024年12月で終了) | SMBCコンシューマーファイナンス |
| SMBCモビット/レイク | 成約率 | 非公開 | 非公開 | — |
※2026年9月2日 編集部調べ。各社IR資料の公開値。申込者全体に対する割合で、アルバイトに限定した数値ではありません。
アコムの無担保ローン口座数は約199万件(2026年7月末)、アイフルは約140万口座(同)で、いずれも公式の申込条件にアルバイト・パートを含めています。「アルバイトだから門前払い」という構造ではなく、収入の安定性と信用情報で個別に判断される、と理解しておけば十分です。
アルバイトはいくらまで借りられる?年収別・シフト別の借入上限早見表
「自分の収入だと、いくらまで借りられるのか」を実額で答えるセクションです。まず総量規制の仕組みを1分で押さえ、続けて編集部試算の早見表で確認してください。
総量規制の仕組み(年収の1/3・他社借入との合算・除外貸付)
総量規制は貸金業法13条の2に定められたルールで、貸金業者が個人に貸し付ける際、その人の貸金業者からの借入合計が年収の3分の1を超える契約を禁止するものです。ポイントは次の4つです。
- 対象は貸金業者からの借入だけ。消費者金融のカードローン、クレジットカードのキャッシングが対象。銀行カードローン、クレジットカードのショッピング(リボ・分割含む)は対象外
- 複数社の合計で判定。A社20万円+B社10万円なら、残枠は「年収の3分の1−30万円」
- 年収に含めるのは定期的な収入。給与・年金・恩給・定期的な不動産賃貸収入・安定的な事業所得(施行規則10条の22)。仕送りや一時的な収入は含まれない
- 除外・例外あり。住宅ローンや自動車ローンなどは除外貸付、緊急の医療費や10万円以下・3か月以内返済の特定緊急貸付などは例外貸付として扱われる
なお、超えてしまっても利用者が罰せられることはなく、新規の借入ができなくなるだけです(金融庁Q&A)。
時給×週シフトから見る年収と借入上限の早見表(編集部試算)
まず年収ベースの上限を、次にアルバイトの実感に近い「時給×週の勤務時間」ベースの上限を示します。いずれも編集部が総量規制の年収1/3ルールで試算した値です。
| 年収の目安 | 総量規制の上限(年収の1/3) | 他社借入10万円がある場合の残枠 | 初回審査で現実的な希望額の目安(編集部) |
|---|---|---|---|
| 60万円 | 20万円 | 10万円 | 5〜10万円 |
| 90万円 | 30万円 | 20万円 | 10万円前後 |
| 120万円 | 40万円 | 30万円 | 10〜20万円 |
| 150万円 | 50万円 | 40万円 | 10〜30万円 |
| 200万円 | 約66万円 | 約56万円 | 10〜50万円(50万円超は収入証明必須) |
※2026年9月2日 編集部調べ。上限は貸金業法13条の2にもとづく法律上の枠であり、実際の限度額は各社の審査で決まります。「希望額の目安」は収入証明が不要な範囲(1社50万円以下・他社合算100万円以下)と上限を踏まえた編集部の目安です。最新の条件は公式サイトで確認してください。
| 時給 | 週の勤務時間 | 月収の目安 | 年収の目安 | 総量規制の上限 | 他社借入10万円がある場合の残枠 |
|---|---|---|---|---|---|
| 1,100円 | 10時間 | 約4.8万円 | 約57万円 | 約19万円 | 約9万円 |
| 1,100円 | 20時間 | 約9.5万円 | 約114万円 | 約38万円 | 約28万円 |
| 1,200円 | 15時間 | 約7.8万円 | 約94万円 | 約31万円 | 約21万円 |
| 1,200円 | 25時間 | 約13万円 | 約156万円 | 約52万円 | 約42万円 |
| 1,300円 | 30時間 | 約16.9万円 | 約203万円 | 約67万円 | 約57万円 |
| 1,500円 | 35時間 | 約22.8万円 | 約273万円 | 約91万円 | 約81万円 |
※2026年9月2日 編集部試算。年収=時給×週の勤務時間×52週、月収=年収÷12、上限=年収÷3(千円未満切り捨て)で計算。賞与・交通費・税金は考慮していません。時給と勤務時間は例示であり、実際の年収は給与明細で確認してください。
週20時間前後のアルバイトなら年収は100万円前後、法律上の上限は30万円台というのが一つの相場感です。「50万円借りたい」という希望額は、年収150万円以上でないと法律上の枠に収まらないことが分かります。
初回は上限いっぱい借りられないことが多い理由(希望額と審査の関係)
総量規制の上限は「これ以上は貸してはいけない」という法律上の天井であって、「ここまで貸します」という約束ではありません。アコムは「契約極度額は申込金額の範囲内で審査のうえ決定」と公式に案内しており、他社も同様です。初回契約で天井いっぱいの限度額が付くことは一般に少ないとされています。
希望額を増やすと、審査上は「返済負担が重い申込」として見られやすくなります。さらに、希望額が50万円を超えるか、他社借入と合算して100万円を超えると、貸金業法13条3項により収入証明書の提出が必須になります。アルバイトを始めて間もない人は給与明細が2か月分そろっていないこともあるため、初回は収入証明が不要な範囲、できれば10万円以下の希望額で申し込むのが現実的です。
銀行カードローンの限度額は総量規制外だが実務は年収連動
銀行カードローンは貸金業法の対象外なので、法律上は「年収の3分の1」という上限がありません。ただし、各行の商品条件を見ると、楽天銀行スーパーローンは収入証明書を「限度額50万円以下なら原則不要」、三菱UFJ銀行バンクイックは「50万円超の限度額を希望する場合は必須」としており、年収に応じた審査を行う設計になっています。セブン銀行は新規契約時の限度額を最高50万円に固定しています。
「銀行なら年収の3分の1を超えて借りられる」と期待して申し込むのではなく、アルバイトの年収であれば消費者金融と同程度の限度額を想定しておくのが無難です。
アルバイトにおすすめの消費者金融カードローン5社を条件で比較
ここからは「どこに申し込むか」を決めるための比較です。金利や限度額だけでなく、アルバイトが実際に気にする「勤務先への電話」「収入証明が要る額」「郵送物」「無利息の起算日」を同一条件で並べました。
5社比較表|アルバイト目線の条件マトリクス
| 項目 | アコム | プロミス | アイフル | レイク | SMBCモビット |
|---|---|---|---|---|---|
| 実質年率 | 2.4〜17.9% | 2.5〜18.0% | 3.0〜18.0% | 4.5〜18.0% | 3.00〜18.00% |
| 限度額 | 1万〜800万円 | 800万円まで | 1万〜800万円 | 1万〜500万円 | 1万〜800万円 |
| 申込年齢 | 20〜72歳 | 18〜74歳 | 満20歳以上 | 満20〜70歳 | 20〜74歳 |
| アルバイト・パート可の明記 | あり | あり(主婦・学生も) | あり(学生・派遣も) | あり | あり |
| 勤務先への電話(公式表現) | 100%なし | 原則なし(98%に電話なし) | 原則なし(99.1%なし) | 一切おこなっていない | 原則なし |
| 収入証明が必要になる額 | 50万円超/他社合算100万円超 | 50万円超/他社合算100万円超/19歳以下 | 50万円超/他社合算100万円超/審査過程で求められた場合 | 50万円超/他社合算100万円超 | 50万円超/他社合算100万円超 |
| 無利息期間と起算日 | 30日間・契約日の翌日 | 30日間・初回借入日の翌日 | 30日間・契約日の翌日 | 60日間(Web・契約額50万円未満)/365日間(Web・50万円以上・収入証明提出)/30日間(自動契約機・電話)・いずれも契約日の翌日 | なし |
| 融資スピード(公式表記) | 最短20分 | 最短3分(Web・アプリ) | 最短9分 | 最短8分(Web) | 最短15分 |
| Web完結・郵送物なし | ネット契約+カードレス(または自動契約機受取)+電磁交付で郵送物なし | Web明細登録で原則郵送物なし | 原則、希望がない限り郵送なし・カードレス可 | 郵送物なしの契約方法あり(選べない場合あり) | WEB完結・カードレスで原則郵送物なし |
| 審査対応時間 | 公式記載を確認できず | 電話・自動契約機9:00〜21:00(Webは24時間受付) | 9:00〜21:00(土日祝含む) | 申込は24時間365日 | 9:00〜21:00(土日祝も営業) |
※2026年9月2日 編集部調べ。アコムの金利は2026年1月6日以降の新規契約向け。融資スピードはいずれも申込時間帯・審査状況により希望に添えない場合があります。最新の条件は公式サイトで確認してください。
5社とも「アルバイト・パート可」を明記し、収入証明の基準も法律どおり共通です。違いが出るのは、勤務先への電話の表現、無利息の起算日と長さ、申込年齢の下限、郵送物なしの条件です。以下で1社ずつ、アルバイトに向く理由と注意点を対で見ていきます。
アコム|勤続期間の条件なし・在籍確認は電話100%なし
アコムの申込条件は「20歳から72歳までで、安定した収入のある方(パート・アルバイトの方でも結構です)」で、勤続期間の下限は書かれていません。アルバイトに向く最大の理由は在籍確認の扱いで、公式FAQに「勤務先へ在籍確認の電話は100%ありません。書面やご申告内容での確認を実施します。いかなる場合においても、電話での在籍確認は実施しません」と明記しています。
- 金利・限度額: 実質年率2.4〜17.9%、1万〜800万円。上限金利17.9%は5社で最も低い
- 無利息: 30日間金利0円サービス。はじめて契約する人が対象で、契約日の翌日から30日間。期間中の返済は全額元金に充当
- スピード: 最短20分で契約完了・借入可能(申込時間や審査により希望に添えない場合あり)。振込は24時間365日・最短10秒(金融機関により異なる)
- 郵送物なし: インターネット契約+カードレス契約(または自動契約機でのカード受取)+電磁交付登録で郵送物なし
- 注意点: 無利息の起算日が「契約日の翌日」なので、契約してすぐ借りないと無利息期間を消費してしまう。年金収入のみの可否は公式記載を確認できず
電話なしで在籍確認がどう成立するのかはアコムの在籍確認が電話なしになる仕組みで詳しく解説しています。
プロミス|18歳から申込可・審査最短の速さと原則電話なしの在籍確認
プロミスは大手5社で唯一、申込年齢が18〜74歳です。「主婦・学生でもアルバイト・パート等の安定した収入があれば可」と公式に明記しており、18・19歳の学生アルバイトが申し込める貴重な選択肢です。ただし高校生(定時制・高専含む)は不可、収入が年金のみの人も対象外です。
- 金利・限度額: 実質年率2.5〜18.0%、800万円まで。100万円以上は年15.0%が上限
- 無利息: 30日間無利息サービス。はじめて+メールアドレス登録+Web明細利用が条件で、初回借入日の翌日から30日間。契約日ではなく借入日起算なので、契約だけ先に済ませても無利息期間は減らない
- スピード: Web・アプリからの申込なら最短3分で借入可能(申込時間帯や審査状況により時間がかかる場合あり)。振込は最短10秒程度・原則24時間365日・手数料0円
- 在籍確認: 「原則、勤務先にお電話はおこないません。実際に98%のお客さまには電話での在籍確認を実施しておりません」。電話が必要な場合も同意なく実施しない。代替書類は社員証・給与明細書・源泉徴収票・雇用契約書など
- 注意点: 申込時19歳以下は借入希望額にかかわらず収入証明書の提出が必須。郵送物を避けるには書面受取方法を「Web明細」に設定する必要がある
アイフル|Web完結・郵送物なしでバイト先や家族に知られにくい
アイフルの申込条件は「満20歳以上の定期的な収入と返済能力を有する方」で、対象者としてパート・アルバイト・派遣・主婦(専業主婦を除く)・学生を公式に列挙しています。家族と同居しているアルバイトに向くのは、郵送物の扱いが明確な点です。「原則、希望がない限り送らない」とし、カードレスも選べます。
- 金利・限度額: 実質年率3.0〜18.0%、1万〜800万円(千円単位)
- 無利息: 最大30日間利息0円。はじめてキャッシングローンを契約する人限定で、契約日の翌日から30日間
- スピード: 最短9分で融資可能(申込手続き完了時点から計測した最短時間で、申込時間や審査状況により異なる)。審査回答は土日祝問わず9:00〜21:00
- 在籍確認: 「原則実施しません。ただし審査状況により実施する場合があります」。電話の場合は担当者個人名で連絡。公式調査では勤務先への電話が99.1%なし(2025年1月1日〜2月28日、WEB・無人店舗申込後に契約した顧客対象)
- 本人確認: スマホで本人確認(顔画像+写真付き書類1点)、銀行口座で本人確認(原則書類不要)、書類2点提出の3方式
- 注意点: 取引中に満70歳になると新規融資停止。収入証明は50万円超・他社合算100万円超に加え、就業状況確認等で審査過程で求められる場合がある
本人確認をスマホだけで済ませる手順はアイフルの本人確認をスマホで完結させる方法にまとめています。
レイク|無利息期間の選択肢が広く少額・短期の借入に向く
レイクの無利息は3種類で、アルバイトの少額借入なら60日間が基本
レイクの申込条件は「満20歳以上70歳以下で安定した収入のある方(パート・アルバイトで収入のある方も可)」です。アルバイトの少額借入で効いてくるのが無利息の長さで、Web申込・契約額50万円未満なら60日間無利息が適用されます。5社の中で少額契約に最も長い無利息が付く条件です。
- 金利・限度額: 実質年率4.5〜18.0%、1万〜500万円
- 無利息①60日間: Web申込かつはじめての契約、契約額50万円未満。契約日の翌日から60日間
- 無利息②365日間: Web申込・契約額50万円以上・契約後59日以内に収入証明書類を提出し登録完了。借入額全額が対象。期限内に未提出なら60日間無利息に切り替わる
- 無利息③30日間: 自動契約機または電話申込かつはじめての契約
- スピード: Webなら最短8分融資(申込時間や審査状況により希望にそえない場合あり)。申込は24時間365日
- 在籍確認: 「レイクではお申込みの際、お勤め先へのご連絡は一切おこなっておりません」(公式コラム)
- 注意点: 無利息期間中も返済日は来る。返済が滞ると無利息期間は終了し、遅延損害金(年20.0%)と利息が発生する。365日間無利息は契約額50万円以上が条件なので、アルバイトの年収では対象になりにくい
SMBCモビット|勤続期間の条件なし・WEB完結で郵送物も原則なし
SMBCモビットの申込条件は「満20〜74歳の安定した収入のある方。アルバイト、パート、自営業も可」で、勤続期間の下限は書かれていません。WEB完結ならカードレスで、公式は「申込者および勤務先に対する電話連絡を原則として実施しません。もし連絡が必要な場合も、事前に申込者の同意を得たうえで実施します。原則として郵送物もない」と案内しています。
- 金利・限度額: 実質年率3.00〜18.00%、1万〜800万円。最高利用残高100万円以上は15.00%
- 無利息: なし(公式の貸付条件・はじめてページに無利息サービスの記載がない)
- スピード: 申込から最短15分で融資完了(審査結果の案内は申込曜日・時間帯により翌日以降となる場合あり)。「10秒で簡易審査結果表示」の機能あり
- 受付時間: WEB申込は21:00〜9:00受付休止、審査は9:00〜21:00で土日祝も営業
- 返済額の例: 最終借入後残高10万円なら月4,000円(実質年率18.00%の場合)
- 注意点: 無利息期間がないため、30日以内に返せる少額借入では他4社より利息負担が大きくなる。年金収入のみは不可
5社以外も含めた総合的な比較はカードローンおすすめランキングで全社を比較するを参照してください。本記事はアルバイトに適合する10社に絞っています。
アルバイトでも申し込める銀行カードローン5社【金利を抑えたい人向け】
「急いでいないので、少しでも金利を抑えたい」というアルバイトの受け皿が銀行カードローンです。上限金利は消費者金融の18.0%前後に対し、多くの行で14%台です。ただし審査結果までの日数、在籍確認の電話、口座開設の要否で使い勝手が変わるため、条件を同一項目で並べます。
銀行5社比較表(金利・限度額・申込年齢・口座要否・融資までの日数)
| 項目 | 三井住友銀行 | 三菱UFJ銀行バンクイック | 楽天銀行スーパーローン | PayPay銀行 | セブン銀行 |
|---|---|---|---|---|---|
| 金利(実質年率) | 1.5〜14.5% | 1.4〜14.6% | 1.9〜14.5%(2027年1月15日までキャンペーンで0.95〜7.25%) | 1.59〜18.0%(100万円未満は18.0%) | 12.0〜15.0%(10万〜50万円は15.0%) |
| 限度額 | 10万〜800万円 | 10万〜800万円 | 10万〜800万円 | 公式で上限を確認できず | 10万〜300万円(新規契約時は最高50万円) |
| 申込年齢 | 満20〜69歳 | 満20歳以上65歳未満 | 満20〜62歳(パート・アルバイトは60歳以下) | 満20歳以上70歳未満 | 満20歳以上70歳未満 |
| パート・アルバイト可の公式記載 | 「原則安定した収入」のみ(年金収入のみは不可) | 「原則安定した収入」のみ(雇用形態の記載なし) | あり(60歳以下) | 「継続して安定した収入」のみ | 雇用形態の記載なし |
| 口座開設の要否 | 公式記載を確認できず | 不要 | 不要 | 必要(同時申込) | 必要(セブン銀行口座保有が条件) |
| 申込から借入までの目安 | 公式記載を確認できず | 審査結果は最短即日(平日9〜21時、土日祝9〜17時。翌日以降になる場合あり) | 最短当日〜2営業日(さらに時間がかかる場合あり) | 公式記載を確認できず | 最短翌日に借入可能(Myセブン銀行アプリ申込) |
| 在籍確認の方法(公式表現) | 電話による在籍確認 | 自宅および勤務先へ連絡する場合あり | 勤務先へ電話あり(社名は名乗らず個人名) | 公式記載を確認できず | 原則連絡なし(場合により連絡あり) |
| 保証会社 | SMBCコンシューマーファイナンス | アコム | 楽天カードまたは三井住友カード | SMBCコンシューマーファイナンスとアコム | アコム |
※2026年9月2日 編集部調べ。各行の商品概要・申込条件ページから転記。金利は変動金利の行が多く、時期により変わります。最新の条件は公式サイトで確認してください。
三井住友銀行カードローン
実質年率1.5〜14.5%、限度額10万〜800万円。申込条件は「満20歳以上満69歳以下、原則安定した収入のある方(年金収入のみは不可)」で、保証会社はSMBCコンシューマーファイナンス(プロミスの運営会社)です。在籍確認は電話で行うと公式に記載があり、「必要に応じて別途相談」の一文も添えられています。50万円超の限度額を希望する場合は収入証明が必要です。三井住友銀行・提携コンビニATMの手数料は0円で、カードレス(SMBCダイレクト)も選べます。
▶ 三井住友銀行カードローンの公式サイトで申込条件を確認する
三菱UFJ銀行カードローン「バンクイック」
実質年率1.4〜14.6%、限度額10万〜800万円。申込条件は「満20歳以上65歳未満の国内居住個人、原則安定した収入、保証会社アコムの保証を受けられる方」で、パート・アルバイトの可否は公式に明記されていません。三菱UFJ銀行の口座は不要で、審査結果は申込日の最短即日(平日9〜21時、土日祝9〜17時)に連絡されます。在籍確認については「自宅および勤務先へ連絡する場合があります」とあり、電話省略の明記はありません。カードレスを選べば原則郵送物なし、三菱UFJ銀行・セブン銀行・ローソン銀行・イーネットATMの手数料は無料です。
楽天銀行スーパーローン
銀行5社で唯一、申込条件に「パート・アルバイト」を明記している商品です。年齢は満20歳以上62歳以下ですが、パート・アルバイト・専業主婦は60歳以下と区分されています。通常金利は年1.9〜14.5%、限度額は10万〜800万円で、10万円以上100万円未満の限度額は年14.5%です。2026年8月17日〜2027年1月15日は金利半額キャンペーン(年0.95〜7.25%)が実施されていますが、期間限定で終了後は通常金利に戻ります。
楽天銀行口座は不要、審査は最短当日〜2営業日。在籍確認は勤務先への電話があり、「社名は名乗らず個人名で連絡」します。収入証明書は限度額50万円以下なら原則不要です。最低返済額は残高10万円以内で月2,000円と小さく、アルバイトの家計でも回しやすい設計です。審査で落ちる要因を先に知りたい方は楽天銀行スーパーローンで審査に落ちる理由も参考にしてください。
PayPay銀行カードローン
申込条件は「満20歳以上70歳未満、継続して安定した収入、PayPay銀行口座必須(同時申込可)」。保証会社はSMBCコンシューマーファイナンスとアコムの2社です。金利は限度額別の変動金利で、100万円未満は年18.0%と銀行としては高く、消費者金融の上限金利と同水準です。一方で「初めての方は最大30日間利息0円(初回借入日の翌日から30日間)」の無利息があり、銀行5社では唯一です。審査時間や在籍確認の方法は公式サイトで確認できなかったため、申込前に公式で確かめてください。最小返済額は標準コースで残高3万円以下1,000円、3万円超10万円以下2,000円です。
▶ PayPay銀行カードローンの公式サイトで申込条件を確認する
セブン銀行カードローン
セブン銀行口座を持つ満20歳以上70歳未満の個人が対象で、保証会社はアコムです。金利は限度額別に年12.0〜15.0%(10万・30万・50万円は15.0%)で、新規契約時の限度額は最高50万円に固定されています。Myセブン銀行アプリから申し込めば最短翌日に借入でき、キャッシュカード到着前からスマホATMで取引できます。在籍確認は「原則として連絡することはありませんが、場合によっては連絡することがあります」と公式に記載されており、銀行の中では電話が入りにくい表現です。ATM手数料は借入・返済とも0円です。詳しい審査の傾向はセブン銀行カードローンの審査と落ちる人の特徴で解説しています。
銀行カードローンが向くアルバイトの条件(勤続1年以上・借入なし・急がない)
銀行カードローンは総量規制の対象外ですが、保証会社の審査を経る点、年収に応じた限度額設計である点で、アルバイトが消費者金融より通りやすいわけではありません。編集部の整理では、次の3条件がそろう人が向いています。
- 同じバイト先で1年以上働き、給与明細や源泉徴収票をすぐ出せる(収入の安定性を書類で示せる)
- 他社借入や延滞がない(保証会社の審査で不利になる要因がない)
- 借入まで数日待てる(審査結果が翌日以降になる行が多い)
逆に「今日中に必要」「バイト先への電話を避けたい」「始めて2〜3か月」なら、消費者金融5社のほうが条件に合います。
状況別|こんなアルバイトはカードローンに申し込める?判定表つき
「アルバイト」と一口に言っても、始めたばかり、日雇い、学生、掛け持ち、年金との併用など状況はさまざまです。ここでは各社の公式条件をもとに、状況ごとに「消費者金融に申し込めるか」「銀行に申し込めるか」「どこが向くか」を1つの表で判定します。
| 状況 | 消費者金融(大手5社) | 銀行カードローン | 向いている社の例 | 補足(必要書類・注意点) |
|---|---|---|---|---|
| 始めたばかり(勤続1か月未満) | 申込可。公式条件に勤続期間の下限なし | 申込可だが収入の継続性を示しにくい | アコム/SMBCモビット/プロミス | 希望額は10万円以下に。給与明細がなければ収入証明が不要な範囲で |
| 日雇い・単発バイト | 申込可(安定した収入があるかは審査で判断) | 申込可(収入の継続性を書類で示す必要あり) | アコム/アイフル | 直近2か月の給与明細や源泉徴収票で継続性を示す。希望額は最小限 |
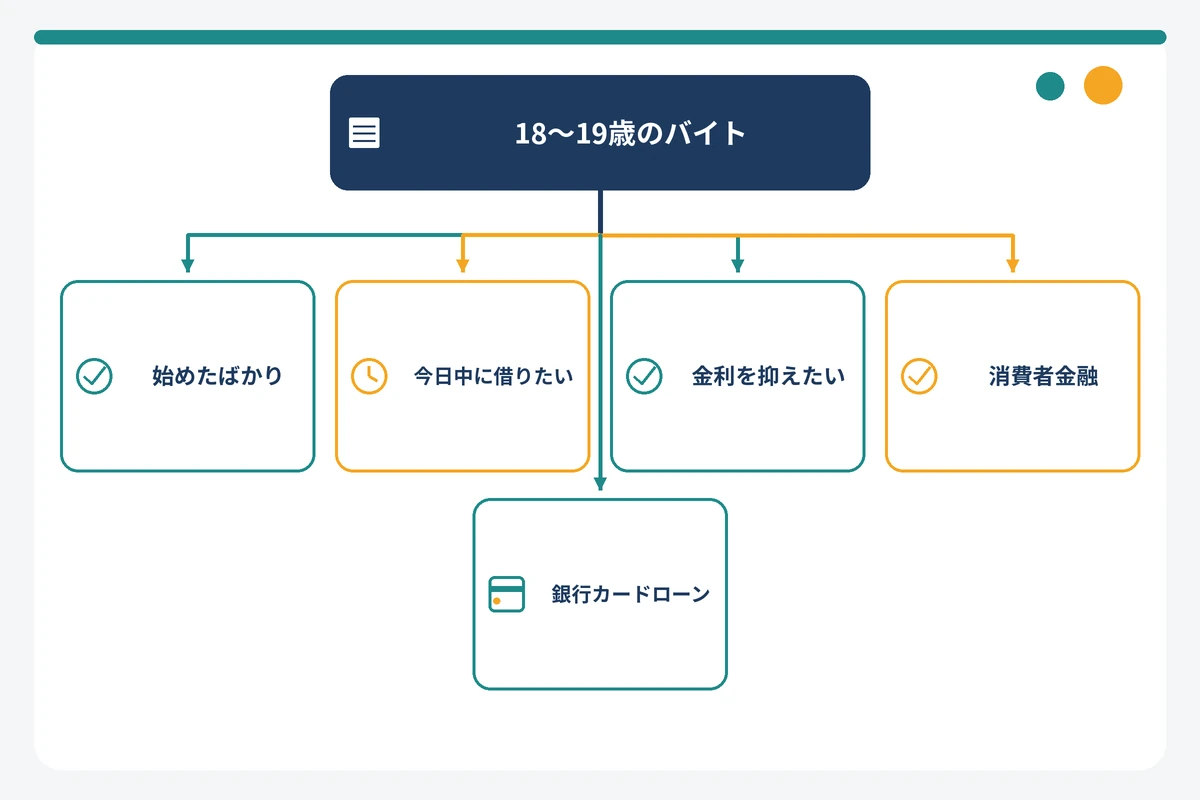
| 学生・18〜19歳 | プロミスのみ申込可(収入証明必須)。他4社は20歳から | 5行とも20歳以上で不可 | プロミス | 高校生は不可。仕送りは収入に含めない |
| 学生・20歳以上 | 申込可(プロミス・アイフルは学生可と明記) | 申込可(銀行は学生の記載なし) | プロミス/アイフル/レイク | アルバイト収入のみで申告。仕送り・奨学金は収入に含めない |
| フリーター・掛け持ち | 申込可。年収は合算して申告 | 申込可 | アコム/アイフル/楽天銀行 | 一般に主たる勤務先を1社申告し、在籍確認もその勤務先が対象。入力方法は各社の申込画面に従う |
| 収入証明書が出せない | 希望額50万円以下・他社合算100万円以下なら原則不要 | 楽天銀行は50万円以下なら原則不要 | アコム/アイフル/楽天銀行 | 審査の過程で求められれば提出が必要(アイフルが明記) |
| 主婦のパート | 本人にパート収入があれば申込可(5社とも明記) | 申込可(楽天銀行はパート60歳以下) | プロミス/レイク/楽天銀行 | 専業主婦(本人収入なし)は大手消費者金融では対象外 |
| 年金+アルバイト | プロミス・アイフル・SMBCモビットは「年金のみ」は不可、アルバイト収入があれば対象 | 三井住友銀行は「年金収入のみ」不可 | プロミス/アイフル | 年金は総量規制上の年収に含められる。アコム・レイクの年金の扱いは公式記載を確認できず |
※2026年9月2日 編集部調べ。「申込可」は各社公式の申込条件上で対象となることを示し、審査の通過を保証するものではありません。最新の条件は公式サイトで確認してください。
アルバイトを始めたばかり(勤続1か月未満・給与明細がまだない)
大手5社の申込条件には勤続期間の下限がありません。したがって、働き始めて1か月未満でも申込自体は可能です。ただし審査では「安定した収入」を確認するため、給与明細が1枚もない段階では、申告した勤務先と年収見込みが判断材料になります。
この状況で失敗しないコツは2つです。第一に、希望額を収入証明が不要な範囲(50万円以下)、できれば10万円以下に抑えること。第二に、年収欄には「時給×月の勤務時間×12」など実際の勤務にもとづく見込み額を正直に書くことです(入力の定義は各社の申込画面の案内に従ってください)。勤続期間を長く書いたり、年収を多めに書いたりする虚偽申告は、雇用契約書や給与明細の提出を求められた時点で発覚し、契約を断られる原因になります。
日雇い・単発バイト(継続性の証明と希望額の考え方)
日雇いや単発のアルバイトでも、毎月継続して働いていれば「安定した収入」として扱われる余地があります。申込条件で日雇いを除外している社は5社のうちにありません。問題は書類上どう示すかで、複数の派遣元やアプリ経由で働いている場合は、直近2か月分の給与明細(振込明細)や源泉徴収票をそろえておくと、年収の申告に根拠を持たせられます。
希望額は必ず「月収の範囲で返せる額」にとどめてください。日雇いは翌月のシフトが確定していないため、月収が10万円なら借入は数万円までにするなど、収入の変動を織り込んだ額にするのが安全です。
学生アルバイト(18・19歳と20歳以上で申込先が変わる)
学生アルバイトは年齢で申込先が分かれます。
- 18・19歳: 大手5社ではプロミスのみ申込可(18〜74歳)。ただし申込時19歳以下は借入希望額にかかわらず収入証明書の提出が必須。高校生(定時制・高専含む)は年齢を問わず不可。銀行5行はすべて20歳以上
- 20歳以上: 5社とも申込可。プロミスは「学生でもアルバイト・パート等の安定収入があれば可」、アイフルは対象者に「学生」を明記
学生の場合、年収に含められるのはアルバイトの給与だけです。親からの仕送りや奨学金は総量規制上の年収(給与・年金・恩給・不動産賃貸収入・事業所得)に該当しないため、年収欄に加えてはいけません。週2〜3日のアルバイトで年収50〜60万円なら、法律上の上限は16〜20万円です。
フリーター・掛け持ちバイト(年収は合算して申告できる)
2つ以上のアルバイトを掛け持ちしている場合、総量規制上の年収は給与収入の合計なので、合算して申告できます。時給1,200円で週15時間のA店と、週10時間のB店なら、年収は約156万円(1,200円×25時間×52週)です。
申込フォームの勤務先欄には、一般に収入の多い主たる勤務先を1つ書きます(複数入力の可否は各社の申込画面に従ってください)。在籍確認(書類確認や必要時の電話)もこの勤務先に対して行われるため、収入証明として給与明細を提出する場合は、申告した勤務先の明細を用意しておきます。掛け持ち分を年収に含めた場合、審査の過程で両方の明細を求められる可能性があることも想定しておきましょう。
収入証明書が用意できない(給与明細の枚数・源泉徴収票がない)
収入証明書が法律上必要になるのは、1社で50万円超、または他社を含めた合計で100万円超の場合です(貸金業法13条3項)。アルバイトの少額借入でこの基準に達することはまれで、5社とも同じ基準を公式に掲げています。ただしアイフルは「就業状況確認等で審査過程で求められた場合」も提出対象と明記しており、他社でも審査状況によって求められることはあります。
収入証明書として法令上認められる書類は次のとおりです(施行規則10条の17)。アルバイトなら給与明細か源泉徴収票が現実的です。
- 源泉徴収票(前年分)
- 給与の支払明細書(直近2か月分以上。プロミスは直近2か月+賞与明細直近1年分)
- 確定申告書・青色申告決算書・収支内訳書
- 納税通知書・納税証明書・所得証明書
- 年金証書・年金通知書
給与明細が電子交付のバイト先なら、勤怠アプリや給与サイトからPDFを保存しておけば提出できます。源泉徴収票は前年の勤務先に再発行を依頼できますが、日数がかかるため、まずは給与明細2か月分をそろえるのが早道です。
収入証明書が不要でも本人確認書類は必ず必要(5社の本人確認方法)
収入証明書と混同しやすいのが本人確認書類です。こちらは犯罪収益移転防止法にもとづき、借入額にかかわらず全員に必要です。運転免許証やマイナンバーカードがあれば足りますが、5社とも「本人名義の銀行口座を登録すれば書類提出を省略・簡略化できる」方式を用意しており、書類が手元にないアルバイトでもスマホだけで手続きを進められます。
| 社名 | 主な本人確認書類 | 書類の提出を省略・簡略化できる方法 |
|---|---|---|
| アコム | 運転免許証・マイナンバーカード等をネットまたは自動契約機で提出 | 公式記載を確認できず |
| プロミス | マイナンバーカード/運転免許証/在留カード/パスポート(2020年2月3日以前に申請・発行)から1点 | 金融機関口座の登録で本人確認する場合は書類不要 |
| アイフル | 運転免許証/マイナンバーカード/在留カード等の写真付き書類1点+顔画像(スマホで本人確認) | 銀行口座で本人確認(原則書類不要)。書類2点提出の方式もあり |
| SMBCモビット | アプリの「オンライン本人確認」で運転免許証・マイナンバーカード等 | 用意できない場合は返済方法を口座振替型にして手続き |
| レイク | 運転免許証(スマート本人確認)、または運転免許証・資格確認書・パスポート・マイナンバーカード・在留カードから1点 | 口座登録+書類1点 |
※2026年9月2日 編集部調べ。各社公式の必要書類ページから転記。書類の住所と現住所が異なる場合は追加書類が必要になる社があります。最新の条件は公式サイトで確認してください。
主婦のパート・年金受給者のアルバイト
主婦(主夫)でも本人にパート収入があれば、5社とも申込条件を満たします。プロミスは「主婦でもアルバイト・パート等の安定収入があれば可」、アイフルは「主婦(専業主婦を除く)」を対象に明記しています。本人に収入がない専業主婦は、大手5社では対象外です(金融庁のQ&Aには配偶者の同意による配偶者貸付の仕組みがありますが、大手消費者金融は取り扱っていないケースが多いとされています)。
年金受給者は「年金のみ」だとプロミス・アイフル・SMBCモビットで対象外ですが、年金に加えてアルバイト収入があれば申込条件を満たします。年金は総量規制上の年収に含められるため、年収欄には年金+給与の合計を書きます。アコムとレイクは年金の扱いを公式で確認できなかったため、申込前に公式サイトで確認してください。
アルバイトがカードローン審査で不利になる要因を減らす5つのコツと落ちる人の共通点
審査基準は非公開のため「こうすれば通る」とは言えません。しかし、審査で不利になる要因を減らすことはできます。アルバイトが申込前にできる5つの対策と、落ちる人に共通する要因を整理します。
借入希望額は必要最小限(10万円以下)にする
希望額は「年収に対する返済負担」として審査で見られます。年収100万円で希望額30万円は上限ぎりぎりの申込ですが、10万円なら余裕があります。また50万円以下なら収入証明書が原則不要で、始めたばかりの人でも書類の壁にぶつかりません。限度額はあとから増額申込で見直せるので、初回は少なめが鉄則です。
年収・勤続期間・勤務先は正確に書く(アルバイトの年収の計算方法)
年収欄には、実際の給与にもとづく見込み額を記入します(税込か手取りかなど入力の定義は各社の申込画面の案内に従ってください)。日本貸金業協会が示す計算方法は「直近2か月の給与の平均×12」で、賞与があれば過去1年分を確認できる場合に加算できます。時給1,100円で月80時間なら月収8.8万円、年収は約106万円です。
勤続期間は雇用開始日から数え、勤務先は雇用契約を結んでいる会社名(派遣なら派遣元)を書きます。虚偽の申告は、書類提出や在籍確認で食い違えばその時点で否決の原因になります。犯罪収益移転防止法でも、取引時確認の事項(氏名・住居・生年月日・取引目的・職業)を偽ってはならないと定められています。
同時に複数社へ申し込まない
申込情報はCIC・JICCに照会日から6か月間保有され、他社からも見えます。短期間に何社も申し込むと「資金繰りに困っている」と判断されやすく、審査で不利になる要因になります。まず条件が合う1社に絞って申し込み、否決されたら理由を見直してから次を検討してください。
各社の借入診断・簡易審査を先に使う
本申込の前に、公式サイトの簡易診断で目安を確かめる方法があります。SMBCモビットは「10秒で簡易審査結果表示」と公式に案内しています。他社も公式サイト上に借入可能かの目安を確認できる診断機能を用意しているので、本申込の前に活用してください。診断の入力項目や信用情報照会の有無は各社の案内で確認してください。
他社借入を減らし、支払い遅れを解消してから申し込む
他社借入があると、総量規制の残枠が減るだけでなく、返済負担の面でも不利になります。また、クレジットカードや携帯電話の分割払いの延滞はCICに記録され、貸金業者の審査で照会されます。延滞中の支払いがあれば、先に解消してから申し込むのが順序です。「審査が甘い会社を探す」よりも、不利な要因を減らすほうが確実です。甘いと言われる会社の実態はカードローンの審査が甘いと言われる会社の実態で検証しています。
審査に落ちる人の共通点(信用情報の事故・短期間の多重申込・虚偽・収入ゼロ)
各社は否決理由を開示しませんが、公式の申込条件と貸金業法の仕組みから、落ちる人には次の共通点があります。
- 信用情報に延滞・債務整理の記録がある(契約終了後5年以内は残る)
- 短期間に複数社へ申し込んでいる(申込情報は6か月保有)
- 年収・勤務先・勤続期間の申告が事実と違う
- 現在収入がない、または年金のみ(申込条件を満たさない)
- 他社借入が年収の3分の1に近い(総量規制の残枠がない)
- 申込年齢の範囲外(18・19歳でプロミス以外に申し込む等)
「アルバイトは通りにくい職業なのか」と心配する声もありますが、大手5社の公式申込条件に職業による除外はありません。条件上で対象外になるのは、収入がない人、収入が年金のみの人(プロミス・アイフル・SMBCモビット)、高校生、申込年齢の範囲外の人です。審査で見られるのは職業名ではなく、収入の継続性・他社借入・信用情報の3点に集約されます。
信用情報に不安があるなら、申し込む前に自分で開示して確認できます。CICはインターネット開示が500円(マイナンバーカードとスマホで手続き、8:00〜21:45受付)、JICCはスマホアプリ開示が700円、銀行系のKSC(全国銀行個人信用情報センター)はインターネット開示が800円です。延滞や債務整理などの「異動」情報は契約期間中および契約終了後5年以内保有されるため、心当たりがある場合は記録が残っているかを確認したうえで、申込先と希望額を決めてください。
バイト先や家族に知られたくない人向け|在籍確認と郵送物の対策
「カードローンを使うとバイト先に知られるのでは」という不安への答えです。在籍確認そのものはどの社も行いますが、勤務先への電話については各社が公式に方針を示しています。本記事では要点のみ整理し、詳細比較は専用記事に委ねます。
5社の在籍確認の原則(電話なしの条件・書類での代替)
| 社名 | 勤務先への電話(公式表現) | 電話の代替 | 電話をかける場合 |
|---|---|---|---|
| アコム | 「100%ありません」「いかなる場合においても電話での在籍確認は実施しません」 | 書面・申告内容で確認 | — |
| プロミス | 「原則おこないません」「98%のお客さまに電話での在籍確認を実施していない」 | 社員証・給与明細書・源泉徴収票・雇用契約書など | 同意なく実施しない |
| アイフル | 「原則実施しません。ただし審査状況により実施する場合があります」「99.1%なし」 | 収入証明等の提出 | 担当者個人名で連絡 |
| SMBCモビット | 「原則として実施しません」 | 公式記載を確認できず | 事前に申込者の同意を得たうえで実施 |
| レイク | 「お勤め先へのご連絡は一切おこなっておりません」 | 給与明細・源泉徴収票・社員証・雇用契約書など(一般記述) | — |
※2026年9月2日 編集部調べ。各社公式FAQ・コラムの表現を転記。「在籍確認なし」ではなく「電話以外の方法で在籍確認を行う」という意味です。最新の条件は公式サイトで確認してください。
注意してほしいのは、いずれの社も在籍確認そのものを省略するわけではない点です。貸金業法の返済能力調査の一環として、書類や申告内容で勤務実態を確認します。「バレない」と断定はできませんが、電話がかからなければ、勤務先が申込の事実を知る経路は通常限られます。12社以上の比較は在籍確認なしで借りられるカードローンの詳しい比較を参照してください。
派遣バイト・掛け持ちの場合の在籍確認先
在籍確認は申込時に申告した勤務先に対して行われます。派遣バイトなら一般に雇用契約を結んでいる派遣元を勤務先として申告し、書類で確認する社であれば派遣元が発行する給与明細や雇用契約書が代替書類になります。掛け持ちの場合は主たる勤務先を1つ申告し、その勤務先の書類を用意します。派遣先と派遣元のどちらを書くべきか迷う場合は、申込前に各社の窓口に確認してください。
Web完結・カードレス・郵送物なしにする申込方法
家族に知られたくない場合の対策は、自宅に届く郵送物を発生させないことです。各社の公式条件は次のとおりです。
- アコム: インターネット契約+カードレス契約(または自動契約機でのカード受取)+電磁交付登録で郵送物なし
- プロミス: 書面受取方法を「Web明細」に登録すれば原則郵送物なし。ただし支払い遅れで連絡が取れない場合は郵送あり
- アイフル: 原則、希望がない限り郵送しない。メール不着や会員メニューにログインできない場合に限り法定書面が郵送される場合あり。カードあり選択時はカードが郵送される
- SMBCモビット: WEB完結・カードレスで原則郵送物なし
- レイク: 郵送物なしの契約方法あり(選べない場合あり)
郵送物が発生するケースは共通しており、カード発行を選んだとき、契約書類の電子交付に同意していないとき、そして返済が遅れて連絡が取れないときです。返済を遅らせないことが、家族に知られない最大の対策と言えます。
少額を借りたときの利息はいくら?無利息期間の使い方と返済シミュレーション
アルバイトの借入は3万〜10万円の少額が中心です。「金利18%」と聞くと大きく感じますが、少額・短期なら利息は数百〜数千円で、無利息期間を使えばゼロにもできます。実額で確認しましょう。
3万・5万・10万円を30〜180日借りた場合の利息実額(無利息あり/なし)
利息は「借入残高×実質年率×借入日数÷365」で日割り計算されます。実質年率18.0%(プロミス・アイフル・レイク・SMBCモビットの上限)で、借りた額をそのまま据え置いた場合の利息は次のとおりです。
| 借入額 | 借入日数 | 無利息なし(年18.0%) | 30日間無利息を適用 | 60日間無利息を適用 |
|---|---|---|---|---|
| 3万円 | 30日 | 443円 | 0円 | 0円 |
| 3万円 | 60日 | 887円 | 443円 | 0円 |
| 3万円 | 90日 | 1,331円 | 887円 | 443円 |
| 3万円 | 180日 | 2,663円 | 2,219円 | 1,775円 |
| 5万円 | 30日 | 739円 | 0円 | 0円 |
| 5万円 | 60日 | 1,479円 | 739円 | 0円 |
| 5万円 | 90日 | 2,219円 | 1,479円 | 739円 |
| 5万円 | 180日 | 4,438円 | 3,698円 | 2,958円 |
| 10万円 | 30日 | 1,479円 | 0円 | 0円 |
| 10万円 | 60日 | 2,958円 | 1,479円 | 0円 |
| 10万円 | 90日 | 4,438円 | 2,958円 | 1,479円 |
| 10万円 | 180日 | 8,876円 | 7,397円 | 5,917円 |
※2026年9月2日 編集部試算。利息=借入額×18.0%×日数÷365(円未満切り捨て)。期間中に返済せず残高を据え置いた場合の単純計算で、実際は約定返済により残高が減るため利息は少なくなります。30日間無利息はアコム(年17.9%のため10万円・30日で1,471円相当)・プロミス・アイフル・レイク(自動契約機・電話申込)、60日間無利息はレイク(Web申込・契約額50万円未満)が対象。SMBCモビットは無利息なし。
10万円を60日借りる場合、無利息なしなら2,958円、30日間無利息なら1,479円、レイクの60日間無利息なら0円です。少額・短期の借入では、金利の下限(2.4%など)は関係なく、上限金利と無利息期間の長さがすべてを決めます。
無利息期間の起算日と適用条件の違い(契約日起算か初回借入日起算か)
無利息期間は「いつから数えるか」で実際に使える日数が変わります。
| 社名 | 期間 | 起算日 | 主な条件 |
|---|---|---|---|
| アコム | 30日間 | 契約日の翌日 | はじめての契約。無担保カードローンのみ。30日以内の追加借入も対象 |
| プロミス | 30日間 | 初回借入日の翌日 | はじめて+メールアドレス登録+Web明細利用。完済後の再借入も期間内なら対象 |
| アイフル | 最大30日間 | 契約日の翌日 | はじめてのキャッシングローン契約 |
| レイク | 60日間/365日間/30日間 | 契約日の翌日 | 60日はWeb申込・契約額50万円未満。365日はWeb・50万円以上・59日以内に収入証明提出。30日は自動契約機・電話申込 |
| SMBCモビット | なし | — | — |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
契約日起算の社(アコム・アイフル・レイク)では、「とりあえず契約だけしておく」と無利息期間を使わないまま消費します。借りる日が決まってから契約するか、契約したらすぐ借りるのが正しい使い方です。プロミスは初回借入日起算なので、先に契約して枠を確保しておいても損はありません。
月々の最低返済額と収入に占める割合の目安
10万円を借りたときの月々の最低返済額は、公式で確認できた範囲で次のとおりです。
- SMBCモビット: 最終借入後残高10万円で月4,000円(実質年率18.00%の場合)
- 楽天銀行スーパーローン: 残高10万円以内で月2,000円
- 三菱UFJ銀行バンクイック: 残高10万円以下で月2,000円(借入利率8.1%超の場合)
- PayPay銀行: 残高3万円超10万円以下で月2,000円(標準コース)
- セブン銀行: 残高10万円以下で月2,000円〜(新規時)
月収8万円のアルバイトなら、月4,000円の返済は収入の5%です。ただし最低返済額だけを払い続けると元金がなかなか減らず、利息の総額が膨らみます。レイクの公式返済例では、50万円を年18.0%・毎回13,000円で返すと58回・返済総額745,035円です。少額でも、余裕がある月に追加返済して残高を早く減らすのが利息を抑える基本です。
返済が苦しくなったときの相談先(各社窓口・日本貸金業協会・法テラス)
シフトが減って返済が難しくなったら、延滞する前に相談するのが最善です。放置すると遅延損害金(大手消費者金融5社は年20.0%)が発生し、信用情報に延滞が記録されます。
- 各社の会員窓口: アコム総合カードローンデスク0120-629-215(平日9:00〜18:00)、プロミスコール0120-24-0365(各種問合せ9:00〜18:00)、アイフル0120-109-437(平日9:00〜17:00)、SMBCモビット0120-24-7217(9:00〜18:00)、レイク0120-09-09-09(平日9:00〜18:00)
- 日本貸金業協会 貸金業相談・紛争解決センター: 0570-051-051(9:00〜17:00、土日祝・年末年始除く)。相談・苦情処理は手数料無料
- 法テラス・サポートダイヤル: 0570-078374(平日9:00〜21:00、土曜9:00〜17:00)。収入・資産要件を満たせば無料法律相談(1つの問題につき3回まで・1回30分)
- 金融庁 金融サービス利用者相談室: 0570-016811(平日10:00〜17:00)。2026年9月1日〜12月31日は多重債務者相談強化キャンペーンで無料相談会も実施
アルバイトがカードローンを使うときの注意点
最後に、アルバイトという立場だからこそ押さえておきたい注意点と、カードローン以外の選択肢を整理します。
高校生・18歳未満は申し込めない(学生ローンも18歳以上)
18歳未満はどの社にも申し込めません。18歳以上でも高校生(定時制・高専を含む)はプロミスが明確に対象外としており、他社は20歳以上が条件です。学生向けの貸付(学生ローン)を扱う貸金業者もありますが、こちらも18歳未満は対象外で、エイワの学生ローンのように「20歳以上でアルバイト等の安定収入があること」を条件にする社もあります。登録貸金業者であれば貸金業法の返済能力調査と総量規制が同じように適用され、借入上限は年収の3分の1です。申込年齢の条件は各社の公式サイトで確認してください。「未成年でも借りられる」とうたう業者があれば、無登録業者を疑ってください。
「審査なし」「バイトでも即日100%」をうたう業者は違法業者の可能性
貸金業者には貸金業法13条で返済能力の調査が義務づけられているため、「審査なし」で貸す登録業者は存在しません。また貸金業法16条2項は「返済能力がない者を対象として勧誘する旨の表示」や「借入れが容易であることを過度に強調」する広告を禁止しており、「ブラックOK」「100%融資」といった表現はこの条項に抵触し得ます。
金融庁と日本貸金業協会は、「審査なし」「金融ブラックOK」「借金ではありません」をヤミ金や後払い現金化の誘い文句として注意喚起しています。無登録営業は貸金業法47条で10年以下の拘禁刑もしくは3,000万円以下の罰金の対象です。登録の有無を問わず、業として年20%を超える利息を取る契約は出資法違反(5年以下の拘禁刑もしくは1,000万円以下の罰金)で、年109.5%超の利息契約は無効になります。利息制限法の上限(10万円未満20%・100万円未満18%・100万円以上15%)を超える部分も無効です。申込前には、金融庁の「登録貸金業者情報検索サービス」で業者の登録番号を確認してください。SNSの「個人間融資」も、反復継続して貸す行為は貸金業に該当し、無登録なら違法です。
シフト減・退職で収入が途切れるリスクと借入額の上限の決め方
アルバイトは正社員と違い、シフトの減少や契約終了で収入が急に減ることがあります。法律上の上限(年収の3分の1)まで借りるのではなく、「1〜2か月分の収入で完済できる額」を自分の上限にするのが安全です。月収8万円なら8万〜16万円、それ以上必要なら借りる以外の手段を先に検討してください。
借りたあとに勤務先が変わった場合は、各社に届け出が必要です。アコムは公式FAQで「現在の勤務先の届出をしていない」ことを急に借入できなくなる理由の1つに挙げています。転職・退職を隠したまま借り続けるのではなく、まず届け出て、必要なら返済相談をする順序を守りましょう。
カードローン以外の選択肢(クレジットカードのキャッシング枠・給与前払い制度・公的な貸付制度)
アルバイトがお金を借りる方法はカードローンだけではありません。生活費が足りない状況なら、カードローンより先に検討すべき手段があります。
- 公的な貸付制度: 生活福祉資金貸付制度(緊急小口資金など)は、住んでいる地域の社会福祉協議会が窓口です。収入減で生活が立ち行かない場合は、民間の借入より先に相談してください。詳しくは市役所・社会福祉協議会の公的貸付で解説しています
- バイト先の給与前払い制度: 勤務先が導入していれば、働いた分の給与を給料日前に受け取れます。借入ではないため、通常は利息や信用情報への登録は発生しません。導入の有無と手数料は勤務先に確認を
- クレジットカードのキャッシング枠: 貸金業法の適用を受けるため総量規制の対象で、金利もカードローンと同水準です。すでにカードを持っていて枠があるなら新規申込は不要ですが、利息面の優位はありません
- 中小消費者金融: 大手で否決された場合の選択肢として、独自審査を行う登録貸金業者があります。金利は上限20%の社も多く、対面契約や来店が必要な社もあるため、中小を含む消費者金融の一覧で条件を確認してください
アルバイトのカードローンに関するよくある質問
バイトを始めたばかり(1か月未満)でも申し込めますか?
申し込めます。アコム・プロミス・アイフル・レイク・SMBCモビットの公式申込条件には勤続期間の下限がなく、年齢と安定した収入が要件です。ただし審査では収入の継続性を確認するため、希望額は10万円以下など必要最小限にし、年収は時給×月の勤務時間×12の見込み額を正確に申告してください。給与明細がまだない場合でも、希望額が50万円以下・他社合算100万円以下なら収入証明書は原則不要です。
カードローンを使うとバイト先に知られますか?
大手消費者金融5社は、勤務先への電話について「100%なし」(アコム)、「一切おこなっていない」(レイク)、「原則なし・同意なく実施しない」(プロミス・アイフル・SMBCモビット)と公式に案内しています。在籍確認自体は書類や申告内容で行われるため、電話でバイト先に知られる可能性は低いと言えます。一方、銀行カードローンは三井住友銀行・楽天銀行など勤務先へ電話する行が多く、電話を避けたいなら消費者金融のほうが条件に合います。
日雇い・単発バイトは審査に通りにくいですか?
審査基準は各社非公開のため断定はできませんが、申込条件で日雇いを除外している社は大手5社にはありません。審査で見られるのは「毎月継続した収入があるか」なので、直近2か月分の給与明細や源泉徴収票で収入の継続性を示せると申告に根拠が持てます。翌月のシフトが不確定な分、希望額は月収の範囲で返せる数万円にとどめるのが安全です。
仕送りや掛け持ちの収入は年収に含めてよいですか?
掛け持ちのアルバイト収入は給与なので合算して申告できます。一方、親からの仕送りや奨学金は、総量規制上の年収に含められる収入(給与・年金・恩給・定期的な不動産賃貸収入・安定的な事業所得)に該当しないため、年収に含めてはいけません。年収の計算は日本貸金業協会が示す「直近2か月の給与の平均×12」が基本です。税込か手取りかなど入力の定義は各社の申込画面の案内に従ってください。
学生アルバイトはいくらまで借りられますか?
消費者金融からの借入は総量規制により年収の3分の1が上限です。アルバイト収入が年60万円なら20万円、年90万円なら30万円が法律上の上限になります。実際の限度額は審査で決まり、初回から上限いっぱいになることは一般に少ないとされています。18・19歳が申し込めるのは大手5社ではプロミスのみで、申込時19歳以下は収入証明書の提出が必須です。高校生は申し込めません。
審査に落ちた場合、次に申し込めるのはいつですか?
再申込の時期を公式に定めている社はありませんが、申込情報はCIC・JICCに照会日から6か月間保有され、他社からも見えます。この期間内に何社も申し込むと審査で不利になりやすいため、一般には申込情報が消える6か月を目安に、落ちた原因(他社借入・延滞・希望額の大きさ・申告内容)を解消してから再申込するのが現実的です。急ぎでなければ、その間に勤続期間を延ばし、給与明細をそろえておくと次の申込で不利な要因を減らせます。
まとめ|アルバイトでも安定収入があればカードローンは借りられる
アルバイトがカードローンでお金を借りるときの要点を再掲します。
- アルバイト・パート・フリーターでも、申込年齢の範囲内・安定した収入・信用情報に問題なしの3条件を満たせば申し込める。大手5社は公式条件で「パート・アルバイト可」を明記
- 消費者金融からの借入上限は年収の3分の1(総量規制)。年収90万円なら30万円、120万円なら40万円。他社借入は差し引かれる
- 初回の希望額は10万円以下が目安。50万円以下・他社合算100万円以下なら収入証明書は原則不要
- 電話を避けたいならアコム(100%なし)・レイク(一切なし)、18・19歳ならプロミス、郵送物なしならアイフル・SMBCモビット、少額・短期ならレイクの60日間無利息
- 金利を抑えたい・急がないなら銀行カードローン。ただし在籍確認の電話がある行が多く、審査は数日かかる
- 借入額は法律上の上限ではなく1〜2か月分の収入で完済できる額を自分の上限に。返済が苦しくなったら延滞する前に各社窓口や日本貸金業協会(0570-051-051)へ相談
「審査なし」「バイトでも100%」をうたう業者は登録貸金業者ではあり得ません。申込先は必ず金融庁の登録貸金業者情報検索サービスで確認し、次のいずれかの公式サイトから最新条件を確かめたうえで申し込んでください。
この記事の情報源
本記事の貸付条件・法令・制度は、以下の公式情報をSEIMEIメディア編集部が2026年9月2日時点で確認したものです。
- アコム カードローン 貸付条件/アコム 公式FAQ(在籍確認)/アコム 30日間金利0円サービス
- プロミス お申込条件・必要書類/プロミス 商品内容/プロミス 30日間無利息サービス
- アイフル キャッシングローン 商品概要/アイフル WEB完結・在籍確認/アイフル 必要書類
- SMBCモビット 貸付条件/SMBCモビット 在籍確認・電話連絡/SMBCモビット 融資スピード
- レイク 無利息サービス/レイク 在籍確認・必要書類(おしえて!レイク)/レイク 貸付利率
- 三井住友銀行カードローン お申込条件/三菱UFJ銀行 バンクイック お申込み/楽天銀行スーパーローン 商品詳細/PayPay銀行カードローン 商品詳細/セブン銀行 ローンサービス
- 貸金業法(e-Gov法令検索)/貸金業法施行規則(e-Gov法令検索)/利息制限法(e-Gov法令検索)/出資法(e-Gov法令検索)
- 金融庁 貸金業法Q&A(総量規制)/金融庁 注意喚起(後払い現金化・審査なし)/金融庁 登録貸金業者情報検索サービス
- 日本貸金業協会 年収の考え方/日本貸金業協会 収入証明書/日本貸金業協会 貸金業相談・紛争解決センター/日本貸金業協会 ヤミ金融の手口
- CIC 信用情報の保有期間/JICC 登録情報と登録期間/法テラス 無料法律相談/金融庁 金融サービス利用者相談室
- アコム マンスリーレポート(新規貸付率)/ムニノバホールディングス 月次データ(アイフル成約率)

コメント