
市役所でお金を借りる公的制度はありますが、即日と審査なしはどの制度でも不可です。実際の窓口は社会福祉協議会(社協)・市役所のひとり親担当課・ハローワークで、最も早い緊急小口資金でも面談と審査を経て交付され、総合支援資金は申込から交付まで約1か月かかります。
借りられる額と条件は制度ごとに異なります。緊急小口資金は10万円以内・無利子・保証人不要、ひとり親なら母子父子寡婦福祉資金、職業訓練中なら求職者支援資金融資が候補で、無職でも求職活動などを条件に申し込める制度があります。8制度を上限額・利子・入金目安・無職可否で並べた早見表で、自分に合う制度を確かめてください。
今日中に必要で公的制度では間に合わない場合の選択肢と、30万円を借りたときの公的貸付とカードローンの返済総額の差も確認できます。
結論:市役所でお金は借りられるが「即日」「審査なし」は不可【30秒で分かる要約】
まず、この記事の結論を5つにまとめます。急いでいる方はここだけ読めば、自分が公的制度で間に合うのか、別の手段を探すべきかを判断できます。
- 借りられる制度はある。生活福祉資金(緊急小口資金・総合支援資金・福祉費・教育支援資金・不動産担保型)は市区町村の社会福祉協議会、母子父子寡婦福祉資金は市役所・区役所のひとり親担当窓口、求職者支援資金融資はハローワーク経由で労働金庫が窓口です。
- 即日は不可。最短の緊急小口資金でも、相談・面談・書類提出・審査・貸付決定を経て振り込まれます。交付までの日数は東京都社協の案内にも記載がなく自治体で異なりますが、当日交付の制度は一つもありません。総合支援資金は「申込みから資金交付まで約1か月」(東京都社協)です。
- 審査なしではない。返済の見通し(償還可能性)・世帯収入・居住実態・使途が審査されます。一方で、CIC・JICCなど信用情報機関への照会は行わないため、消費者金融の審査とは性質が異なります。
- 無職でも申し込める制度はある。ただし「求職活動をしている」「自立相談支援機関の支援を受ける」「職業訓練を受講する」などの条件付きです。生活保護受給中は緊急小口資金・総合支援資金の対象外です。
- 今日中に必要なら公的制度では間に合わない。安定した収入があれば大手カードローン(審査あり・総量規制あり)、収入がなければ質屋・不用品売却・給付制度・家族への相談が現実的です。「審査なし」を掲げる貸し手はヤミ金なので絶対に使わないでください。
公的貸付が向いている人・向いていない人も先に整理しておきます。「国からお金を借りる」と表現されることもありますが、実際の貸し手は都道府県社協・自治体・労働金庫で、次の性質はどの制度にも共通です。
- 向いている人:面談・審査を経る日数(総合支援資金は約1か月)を待てる/困窮の理由が失業・減収・医療費など一時的で、収入再開や給付受給の見通しがある/世帯収入が都道府県の収入基準内(市町村民税非課税程度)/求職活動や自立相談支援機関の利用など、生活を立て直す行動を取れる
- 向いていない人:今日〜数日中に現金が必要/使途が既存の借金の返済/生活保護受給中(停止中を含む)や恒常的な困窮で、貸付より生活保護・給付が本来の解決策になる/債務整理中・債務整理の予定がある、または多額の負債や返済滞納がある
実際の窓口は市役所ではなく社会福祉協議会・福祉事務所・ハローワーク
「市役所でお金を借りる」と検索されますが、市役所の総合窓口に「貸付課」があるわけではありません。制度ごとに窓口が分かれており、間違った窓口に行くと二度手間になります。行く前に、自分の状況に合う制度の窓口を確認してください。
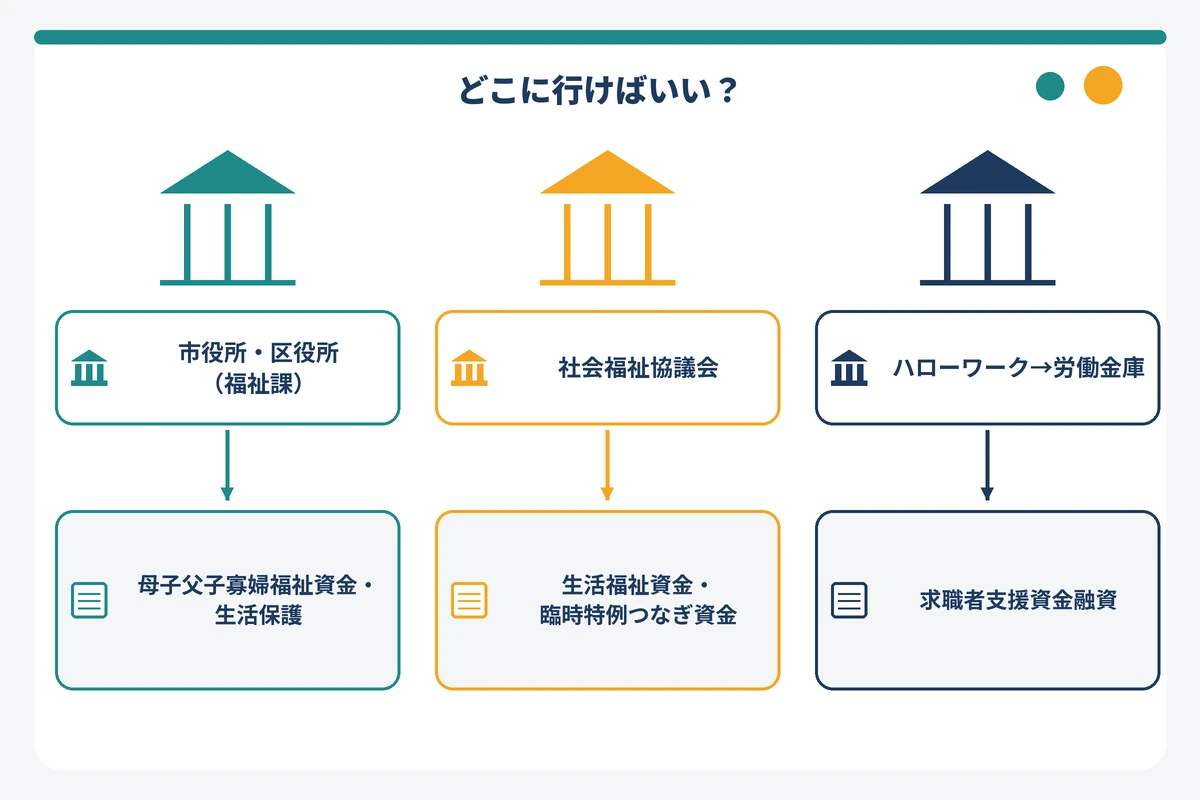
- 市区町村の社会福祉協議会(社協):生活福祉資金貸付制度(緊急小口資金・総合支援資金・福祉費・教育支援資金・不動産担保型生活資金)と臨時特例つなぎ資金。実施主体は都道府県社協で、申込窓口が市区町村社協です。政令指定都市では区の社協が窓口になります。
- 市役所・区役所のひとり親家庭支援窓口(福祉事務所):母子父子寡婦福祉資金貸付金。実施主体は都道府県・指定都市・中核市で、実務上は市区町村の福祉担当課や福祉事務所が受け付けます。窓口名は自治体によって異なります。
- ハローワーク→労働金庫:求職者支援資金融資。ハローワークで要件確認書の交付を受け、指定の労働金庫で貸付手続きをします。
- 市役所の福祉事務所・自立相談支援機関:生活保護、住居確保給付金、生活困窮者自立支援制度の相談。貸付ではなく給付や支援が必要な場合はこちらです。
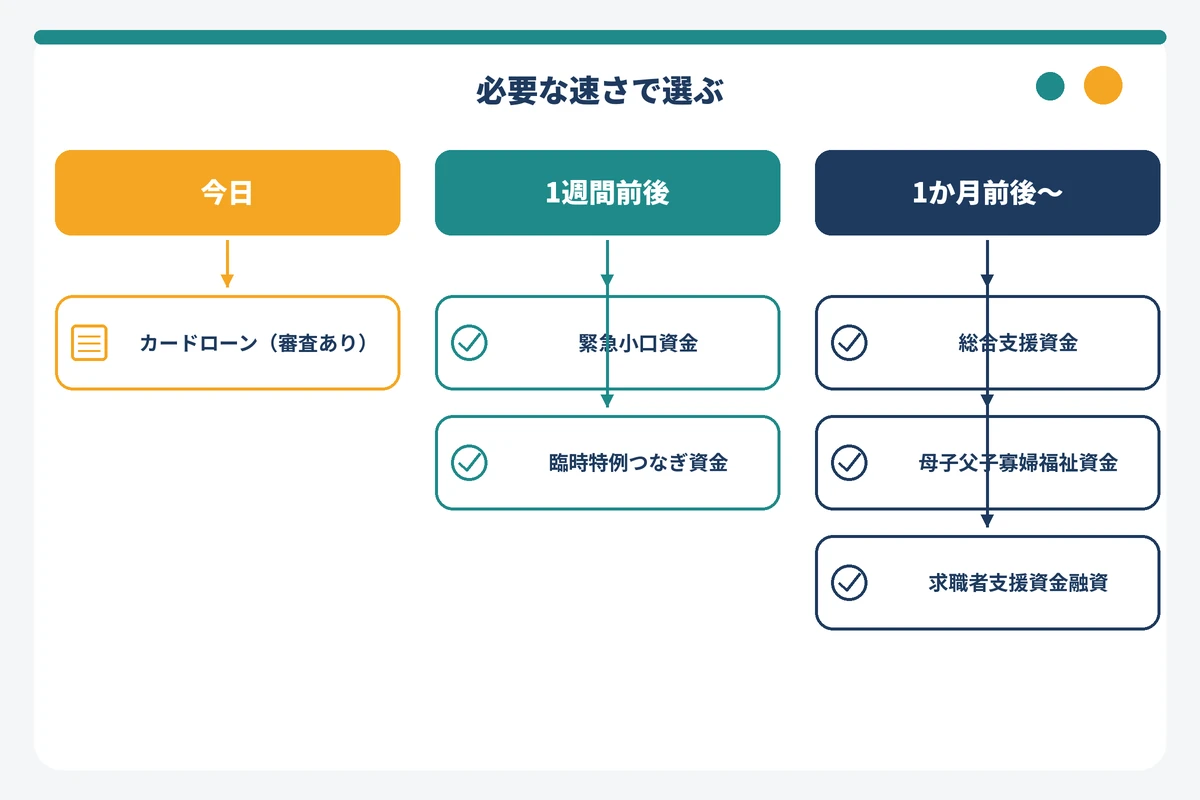
最短は緊急小口資金。それでも即日ではなく、総合支援資金は約1か月
公的貸付の中で最も早く、条件も軽いのが緊急小口資金(10万円以内・無利子・保証人不要)です。ただし「早い」のはあくまで公的制度の中での話です。窓口での相談と面談、住民票や収入証明などの書類提出、都道府県社協での審査、貸付決定、振込という流れをたどるため、申し込んだその日に受け取ることはできません。
交付までの日数は、東京都社協の案内には明記されていません。書類がそろうまでの時間や審査の混み具合で変わるため、日数の目安はお住まいの社協の窓口で確認してください。まとまった額を借りる総合支援資金については、東京都社協が「貸付には審査があり、申込みから資金交付まで約1か月かかります」と明記しています。母子父子寡婦福祉資金や求職者支援資金融資も、自治体の審査や労働金庫の審査を経るため、日数の目安は公表されていません。
今日中に必要なら公的制度では間に合わない(代替は本文後半へ)
「今日中に数万円が必要」という状況では、公的貸付は選択肢になりません。その場合の現実的な手段は、収入の有無で分かれます。安定した収入がある方は大手消費者金融のカードローン(審査あり)が最短で当日、収入がない方は質屋・不用品売却・勤務先の給与前払い・家族への相談が候補です。詳しくは今日中にお金が必要な場合の現実的な選択肢で解説しています。
なお、公的貸付の検索で「審査なし」と入れると、無登録のヤミ金や後払い現金化の広告が表示されることがあります。貸金業者で審査なしは法律上存在しません。この点も後半で法令にもとづいて説明します。
「速さ×金額」で選ぶ公的貸付8制度の早見表【編集部集計】
市役所・社協・ハローワークで借りられる公的貸付を8制度に整理し、厚生労働省「生活福祉資金 貸付条件等一覧」、東京都社協の各案内、こども家庭庁資料、厚生労働省の求職者支援資金融資案内から、同一条件で比較できるように編集部が集計しました。自分に必要な「速さ」と「金額」で制度を絞り込んでください。
制度別の上限額・利子・保証人・入金目安の一覧
まず、金額と利子、保証人、無職でも申し込めるかを1枚で比較します。利子は「連帯保証人あり/なし」で変わる制度が多い点に注意してください。
| 制度名 | 申込窓口 | 貸付上限額 | 貸付利子(保証人あり/なし) | 連帯保証人 | 無職でも可か |
|---|---|---|---|---|---|
| 緊急小口資金 | 市区町村社協 | 10万円以内 | 無利子 | 不要 | △(収入減で緊急・一時的に困窮し、返済の見通しがあること) |
| 総合支援資金(生活支援費) | 市区町村社協 | 単身 月15万円以内/2人以上 月20万円以内(原則6か月以内、初回3か月以内) | 無利子/年1.5% | 原則必要(なしでも可) | ○(離職・減収で求職活動中。自立相談支援機関の支援が前提) |
| 総合支援資金(住宅入居費・一時生活再建費) | 市区町村社協 | 住宅入居費40万円以内/一時生活再建費60万円以内 | 無利子/年1.5% | 原則必要 | ○(同上) |
| 福祉資金(福祉費) | 市区町村社協 | 580万円以内(用途別に上限あり) | 無利子/年1.5% | 原則必要(なしでも可) | △(低所得・障害者・高齢者世帯で用途が該当すること) |
| 教育支援資金 | 市区町村社協 | 教育支援費 高校月3.5万円・高専/短大月6万円・大学月6.5万円以内/就学支度費50万円以内 | 無利子 | 不要(世帯内の連帯借受人が必要) | △(低所得世帯の学費に限る) |
| 不動産担保型生活資金 | 市区町村社協 | 土地評価額の70%程度・月30万円以内 | 年3%または長期プライムレートの低い方 | 要(推定相続人から選任) | ○(65歳以上の高齢者世帯で持ち家があること) |
| 臨時特例つなぎ資金 | 市区町村社協 | 10万円 | 無利子 | 不要 | ○(住居を失った離職者で公的給付の申請が受理済み) |
| 母子父子寡婦福祉資金(生活資金) | 市役所・区役所のひとり親担当窓口 | 一般 月額118,000円/技能習得中 月額141,000円 | 無利子/年1.0% | 種類により異なる | ○(ひとり親・寡婦であること) |
| 求職者支援資金融資 | ハローワーク→労働金庫 | 単身等 月5万円/同居・生計を一にする配偶者・子・父母あり 月10万円×訓練月数(上限12か月) | 年2.0%(信用保証料0.5%を含む) | 不要(信用保証機関を利用) | ○(職業訓練受講手当の支給決定を受けた人) |
※2026年9月2日 編集部調べ。厚生労働省「生活福祉資金 貸付条件等一覧」、東京都社会福祉協議会の各制度案内(2026年4月)、こども家庭庁「4. 経済的支援」資料(令和8年4月1日現在)、厚生労働省「求職者支援資金融資のご案内」をもとに作成。最新の条件は公式サイトで確認してください。
次に「いつ返すか」と「いつ入金されるか」です。据置期間とは、借りた後に返済を始めなくてよい猶予期間のことです。
| 制度名 | 据置期間 | 償還(返済)期限 | 申込から入金の目安 |
|---|---|---|---|
| 緊急小口資金 | 貸付日から2か月以内 | 据置期間経過後12か月以内 | 公的な日数の明示なし。面談・審査・貸付決定を経るため即日は不可(自治体差あり) |
| 総合支援資金 | 最終貸付日から6か月以内 | 据置期間経過後10年以内 | 約1か月(東京都社協「申込みから資金交付まで約1か月」) |
| 福祉資金(福祉費) | 貸付日から6か月以内 | 据置期間経過後20年以内 | 公的な日数の明示なし。用途確認と審査を経る |
| 教育支援資金 | 卒業後6か月以内 | 据置期間経過後20年以内 | 公的な日数の明示なし。入学・在学時期に合わせて申請 |
| 不動産担保型生活資金 | 契約終了後3か月以内 | 据置期間終了時に一括 | 不動産評価・推定相続人の同意が必要で時間がかかる |
| 臨時特例つなぎ資金 | — | 公的給付を受け取った後に返済(詳細は社協で確認) | 公的な日数の明示なし。給付までのつなぎとして社協が判断 |
| 母子父子寡婦福祉資金(生活資金) | 6か月 | 用途により5〜20年以内 | 自治体の審査あり。統一の日数目安は公表されていない |
| 求職者支援資金融資 | 訓練終了月の3か月後の末日まで元金据置(利息のみ) | 貸付日から5年以内(50万円以上は10年以内) | ハローワークの確認→労働金庫の審査を経て一括振込。日数の目安は公表されていない |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
この2表から分かるとおり、公的貸付は「安いが遅い」制度です。多くの制度が無利子または年1.0〜2.0%(不動産担保型でも年3%以下)で、カードローンの上限金利(年18.0%前後)とは桁が違います。一方で、面談と審査を経るため当日には間に合いません。この特徴を前提に、待てるなら公的制度、待てないなら別の手段、と切り分けるのが正しい使い方です。
無職・低所得・ひとり親・学費・高齢者:状況別に使える制度マトリクス
制度名から探すより、自分の状況から探すほうが早く決まります。各制度の対象世帯要件(低所得・障害者・高齢者世帯、求職活動要件、ひとり親要件、住居喪失要件、生活保護受給中の除外規定)を編集部が読み解き、○(主な対象)/△(条件付き)/×(対象外)で整理しました。
| あなたの状況 | 緊急小口資金 | 総合支援資金 | 福祉費 | 教育支援資金 |
|---|---|---|---|---|
| 無職・求職中 | △ 解雇・休業等の収入減が理由なら可 | ○ 離職・減収で求職活動中が主対象 | △ 用途が該当すれば可 | △ 世帯の子の学費なら可 |
| 低所得で就労中 | ○ 収入基準内で一時的な困窮なら主対象 | △ 減収が要件 | ○ 療養・介護・技能習得など用途が該当すれば可 | ○ 低所得世帯の学費 |
| ひとり親 | △ 低所得世帯として可 | △ 離職・減収なら可 | △ 用途次第 | △ 母子父子寡婦福祉資金の修学資金も候補(どちらを使うかは窓口で確認) |
| 子の学費が必要 | × 学費は対象理由外 | × | × | ○ 高校〜大学の授業料・入学金 |
| 持ち家の高齢者(65歳以上) | △ 高齢者世帯として可 | × 申請時65歳未満が要件 | ○ 高齢者世帯として可 | × |
| 住居のない離職者 | × 住民票と居住実態の一致が必要 | △ 住居確保給付金の申請者なら可 | × | × |
| 生活保護受給中 | × 対象外(停止中も含む) | × 対象外 | △ 社協・福祉事務所に要確認 | △ 福祉事務所が借入の必要性を認めれば可 |
| あなたの状況 | 不動産担保型 | 臨時特例つなぎ資金 | 母子父子寡婦福祉資金 | 求職者支援資金融資 |
|---|---|---|---|---|
| 無職・求職中 | × | △ 住居を失っている場合のみ | △ ひとり親なら可 | ○ 職業訓練を受講し受講手当の支給決定があれば主対象 |
| 低所得で就労中 | × | × | △ ひとり親なら可 | △ 訓練受講が前提(本人収入月8万円以下等の要件) |
| ひとり親 | × | × | ○ 生活資金・修学資金など12種類 | △ 訓練受講なら可 |
| 子の学費が必要 | × | × | ○ 修学資金・就学支度資金(ひとり親のみ) | × |
| 持ち家の高齢者(65歳以上) | ○ 土地を担保に月30万円以内 | × | △ 寡婦なら可 | × 最終返済時年齢65歳 |
| 住居のない離職者 | × | ○ 公的給付の申請受理が条件 | × | △ 訓練受講なら可 |
| 生活保護受給中 | △ 要保護世帯向け不動産担保型生活資金あり | × | △ 自治体の判断 | △ ハローワーク・福祉事務所に要確認 |
※2026年9月2日 編集部調べ。各制度の対象要件(厚生労働省・東京都社協・こども家庭庁・厚生労働省求職者支援資金融資案内)を編集部が整理した判定で、最終的な可否は各窓口の審査で決まります。最新の条件は公式サイトで確認してください。
市役所・社協で借りられる公的貸付制度の詳細
ここからは8制度を個別に解説します。まず前提として、生活福祉資金貸付制度の対象世帯は厚生労働省が次のように定めています。低所得者世帯は「必要な資金を他から借り受けることが困難な世帯(市町村民税非課税程度)」、障害者世帯は「身体障害者手帳・療育手帳・精神障害者保健福祉手帳の交付を受けた者等の属する世帯」、高齢者世帯は「65歳以上の高齢者の属する世帯」です。
「低所得」の具体的な収入基準は都道府県ごとに設定されます。例として東京都の2026年度の基準(平均月額)は、1人世帯191,000円、2人世帯283,000円、3人世帯345,000円、4人世帯410,000円、5人世帯449,000円で、家賃や住宅ローン返済などの定期的支出は一定額まで控除されます。毎年改定されるため、お住まいの都道府県社協で最新の基準を確認してください。
緊急小口資金:10万円以内・無利子で最も早い
緊急かつ一時的に生計の維持が困難になった低所得世帯に、10万円以内(1,000円単位)を無利子・連帯保証人不要で貸し付ける制度です。据置期間は貸付日から2か月以内、返済期間は据置期間経過後12か月以内で、東京都社協の運用では資金交付日の翌月から3か月目に返済が始まり、原則として口座引落しの月賦返済です。
貸付の対象になる理由は限定されています。東京都社協の案内では、医療費や介護費の支払いによる臨時の生活費、火災等の被災、年金・保険・公的給付の支給開始までの生活費、解雇・休業等による収入減、滞納していた税金・国民健康保険料・公共料金の支払いによる支出増、給与等の盗難(この場合の限度額は5万円)、事故等による損害、社会福祉施設等からの退所に伴う敷金・礼金、初回給与支給までの生活費の9つです。理由ごとに提出書類が異なります。
注意点は3つあります。第一に、この資金を既存の借金の返済に充てることはできません。第二に、生活保護世帯(停止中を含む)、恒常的に生活全般が困窮している世帯、多額の負債や返済滞納がある世帯、債務整理の予定がある・債務整理中の世帯は利用できません。第三に、審査で不承認になった場合、理由は開示されません。また東京都社協は「給付制度の利用や分割払い等、貸付制度以外の方法がある場合には、それを優先」する方針を明記しており、貸付は最後の手段という位置づけです。
なお、新型コロナ特例貸付(緊急小口資金・総合支援資金の特例)は申請受付をすでに終了しています。現在は償還(返済)と、償還免除・猶予の相談のフェーズです。通常制度の緊急小口資金は継続していますが、特例時とは条件が異なるため混同しないでください。
総合支援資金:失業・減収時の生活費を原則6か月以内(延長あり)
離職や減収で生活の立て直しが必要な世帯に、生活費をまとめて貸し付ける制度です。3種類あります。生活支援費は単身月15万円以内・2人以上月20万円以内で、貸付期間は原則6か月以内(初回申請は3か月以内、状況により延長可)。住宅入居費は敷金・礼金など住宅の賃貸契約に必要な費用で40万円以内。一時生活再建費は生活の再建に一時的に必要な費用で60万円以内です。
利子は連帯保証人ありなら無利子、なしなら年1.5%です。連帯保証人は「65歳未満で、低所得世帯の収入基準以上の収入がある別世帯の方」が要件で、いなくても貸付は受けられます。据置期間は最終貸付日から6か月以内、償還期限は据置期間経過後10年以内です。申込者は申請時に65歳未満(最終償還期限到来時に70歳以下)である必要があります。
対象は「借入申込者自らの就労収入で6か月以上生計を維持していた世帯」が離職または減収したケースで、低所得世帯または住居確保給付金の申請者であることが条件です。生活保護世帯、これから自営業を始める世帯、過去に離職者支援資金や総合支援資金を12か月借りて完済していない世帯は対象外です。また、失業等給付・職業訓練受講手当・生活保護・年金などの他の公的給付が優先され、住居確保給付金の要件を満たす場合はそちらを利用します。
最大の特徴は、生活困窮者自立支援制度の自立相談支援事業の支援を受けることが前提という点です。社協に行く前に、市区町村の自立相談支援機関で相談し、支援決定を受ける流れになります。東京都社協は交付まで約1か月と案内しているため、「一時生活再建費を即日で」という検索意図には残念ながら応えられない制度です。
福祉資金(福祉費):療養・介護・技能習得など用途限定で最大580万円
福祉費は、低所得・障害者・高齢者世帯が療養や介護、技能習得など用途の決まった出費に使う資金で、貸付限度額は580万円以内です。ただし用途ごとに上限が細かく決められており、580万円は最も高い用途の上限です。利子は連帯保証人ありなら無利子、なしなら年1.5%。据置期間は貸付日から6か月以内、償還期限は据置期間経過後20年以内と長期です。
生活費そのものではなく「用途が決まった出費」に使う制度なので、見積書や請求書などの使途を示す書類が必要です。緊急小口資金と同じ福祉資金の区分ですが、福祉費は連帯保証人が原則必要(なしでも可)である点、審査で用途の妥当性が見られる点が異なります。
教育支援資金:高校〜大学の学費を無利子で
低所得世帯の子どもの進学費用を無利子で貸し付ける制度です。教育支援費は授業料などの在学中の費用で、月額の上限は高校3.5万円、高等専門学校6万円、短大6万円、大学6.5万円です。特に必要と認められる場合は上限額の1.5倍(高校52,500円、高専・短大90,000円、大学97,500円)まで借りられます。就学支度費は入学時の費用で50万円以内です。
いずれも無利子で、連帯保証人は不要ですが、世帯内で連帯借受人が必要です。据置期間は卒業後6か月以内、償還期限は据置期間経過後20年以内です。生活保護世帯であっても、福祉事務所が借入の必要性を認めていることを前提に利用できる点が、緊急小口資金・総合支援資金との違いです。
なお学費目的では、市役所・社協の窓口ではない制度として、日本学生支援機構の奨学金、日本政策金融公庫の教育ローン、看護学生向けの看護師等修学資金(都道府県が実施し、指定施設に一定期間従事すると返還免除となる仕組み。条件・月額は都道府県により異なる)もあります。いずれも「市役所でお金を借りる」制度ではないため本記事では扱いません。ひとり親世帯の学費は、後述する母子父子寡婦福祉資金の修学資金・就学支度資金との使い分けを窓口で確認してください。
不動産担保型生活資金:持ち家の高齢者世帯向け
65歳以上の高齢者世帯が、住んでいる持ち家の土地を担保に生活費を借りる制度です。貸付限度額は土地評価額の70%程度で、月30万円以内を継続的に受け取ります。利子は年3%または長期プライムレートのいずれか低い利率。据置期間は契約終了後3か月以内で、償還は据置期間終了時に一括です。連帯保証人は推定相続人の中から選ぶ必要があります。
生活保護が必要な世帯には要保護世帯向け不動産担保型生活資金が別にあり、土地および建物の評価額の70%程度を上限に、生活扶助額の1.5倍以内を月額として貸し付けます。こちらは連帯保証人不要です。生活保護の相談をした際に持ち家があると、この制度の利用を先に検討するよう案内されることがあります。
臨時特例つなぎ資金:住居のない離職者が給付を待つ間の10万円
住居を失った離職者が、失業給付や住居確保給付金などの公的給付を申請してから実際に受け取るまでの生活費として、10万円を無利子・連帯保証人不要で借りられる制度です。相談窓口は区市町村の社協です。
貸付要件は「公的給付制度の申請が受理されており、かつ当該給付までの生活に困窮していること」「本人名義の金融機関口座を持っていること」などです。住居の確保、公的給付につながるまでの生活、給付受給後の生活の見通しが立たない場合は対象外とされます。「離職者ならおすすめ」という制度ではなく、住居喪失と給付申請受理という2つの条件がそろった人向けの限定的な制度です。名前のとおり「つなぎ」なので、給付が始まった後に返済する仕組みで、詳細な償還方法は窓口で案内されます。
母子父子寡婦福祉資金:市役所窓口で借りるひとり親向け12種類
母子及び父子並びに寡婦福祉法にもとづき、都道府県・指定都市・中核市が実施する貸付制度で、実務上は市区町村の福祉担当課や福祉事務所が受け付けます。対象は母子家庭の母、父子家庭の父、寡婦、それらが扶養する児童や子、父母のない児童などです。利子は資金の種類と連帯保証人の有無により無利子または年1.0%(保証人なし年1.0%は平成28年4月以後の申請分から。旧1.5%)で、違約金は年3%です。償還は種類により一定の据置期間の後、3年〜20年です。
資金は12種類あります。①事業開始資金、②事業継続資金、③修学資金、④技能習得資金、⑤修業資金、⑥就職支度資金、⑦医療介護資金、⑧生活資金、⑨住宅資金、⑩転宅資金、⑪就学支度資金、⑫結婚資金です。こども家庭庁の資料によると、令和6年度の貸付実績は母子福祉資金88億2,075万円(14,951件)、父子福祉資金6億7,664万円(1,053件)、寡婦福祉資金2億2,260万円(304件)で、件数・金額とも約9割が児童の修学資金関係です。
「市役所でお金を借りる」意図に最も近いのは⑧生活資金です。令和8年4月1日現在の限度額は、一般が月額118,000円、技能習得中が月額141,000円(生計中心者でない場合等は月額79,000円)で、据置期間6か月、償還期限は用途により技能習得20年以内・医療介護5年以内・生活安定8年以内・失業5年以内・家計急変10年以内です。母子・父子家庭になって7年未満の生活安定期間の貸付は合計2,832,000円が限度で、家計急変者向けは児童扶養手当の支給額(令和8年度 月額48,050円)を限度に原則3か月以内(最長1年)です。申請から貸付までの期間は自治体ごとに異なり、全国統一の目安は公表されていません。
求職者支援資金融資:ハローワーク経由で職業訓練中の生活費
雇用保険を受給できない求職者が職業訓練を受ける際、職業訓練受講給付金(受講手当 月10万円+通所手当+寄宿手当)だけでは生活費が足りない場合に、労働金庫から融資を受けられる制度です。対象は「職業訓練受講手当の支給決定を受けた方」で、ハローワークで「求職者支援資金融資要件確認書」の交付を受ける必要があります。原則として未成年者は利用できず、最終返済時年齢は65歳です。
貸付額は、同居または生計を一にする配偶者・子・父母がいる場合は月額10万円(上限)、単身者等は月額5万円(上限)に、受講予定の訓練月数(最大12)を掛けた額で、1万円単位です。利率は年2.0%(信用保証料0.5%を含む)、担保・保証人は不要ですが、労働金庫が指定する信用保証機関の利用が条件です。貸付は本人の労働金庫口座へ一括振込されるため、口座がなければ開設が必要です。
返済は、訓練終了月の3か月後の末日までは元金据置(利息のみ)で、その後は貸付日から5年以内(貸付額50万円以上は10年以内)に元利均等で口座引落しします。訓練を途中で辞めた場合は1か月以内に届け出て契約変更が必要で、怠ると全額一括返済になります。厚生労働省は「あくまでも貸付ですので、利息を含めて返済する必要があります(免除はありません)」と明記し、約定どおり返済がない場合は個人信用情報機関に遅滞状態が登録されます。「労働金庫では金融機関としての審査を行います」とあるとおり、ハローワークの確認書があれば必ず借りられるわけではありません。
無職でも市役所(社協)でお金を借りられる?条件と審査で見られること
「市役所 お金借りる 無職」は最も多く検索されているサブテーマです。結論は「無職でも申し込める制度はあるが、無条件ではない」です。どの制度にどんな条件が付くのか、そして「審査なし」ではなく何が審査されるのかを整理します。
無職でも申し込める制度と共通条件(求職活動・自立相談支援機関の利用・住民票と居住実態)
無職の方が候補にできるのは、主に総合支援資金、緊急小口資金、求職者支援資金融資、臨時特例つなぎ資金、(ひとり親なら)母子父子寡婦福祉資金です。それぞれに次の条件が付きます。
- 総合支援資金:失業等により生活の維持が困難であること、自立相談支援事業の支援を受けること、償還の見込みがあることが要件です。「離職・減収による求職活動中の世帯」が対象なので、働く意思がなく求職活動もしていない場合は対象になりません。以前は自分の就労収入で6か月以上生計を維持していたことも条件です。
- 緊急小口資金:これまで定期的な収入で生計を維持していた低所得世帯が、解雇・休業などで緊急かつ一時的に困窮した場合が対象です。「返済の見通しが立つこと」が要件なので、無職で収入再開の見込みがまったくない場合は不承認になり得ます。自立相談支援事業の利用も原則要件です。
- 求職者支援資金融資:ハローワークで求職登録し、職業訓練を受講して受講手当の支給決定を受けることが前提です。受講給付金には本人収入が月8万円以下、世帯収入が月30万円以下、世帯の金融資産が300万円以下、訓練実施日すべてに出席(やむを得ない欠席でも8割以上)などの要件があります。
- 共通条件:住民票と居住実態が一致していること(特定の住所を持たない方は緊急小口資金の対象外。住居喪失者は臨時特例つなぎ資金へ)、借受人は原則「生計中心者」であること、暴力団員が属する世帯でないこと。
つまり「無職でも借りられる」の正確な意味は、「求職活動・訓練受講・自立相談支援機関の利用など、生活を立て直す行動を条件に貸す」ということです。この条件を満たす見込みがあるなら、まず市区町村の自立相談支援機関に相談するのが最短ルートです。
「審査なし」ではない:見られるのは償還可能性・世帯収入・使途(信用情報機関への照会はしない)
公的貸付にも審査はあります。ただし消費者金融や銀行の審査とは見るポイントが違います。編集部が東京都社協の案内から整理した審査項目は次のとおりです。
- 償還可能性(返済の見通し):収入再開の見込み、給付の受給予定、家計の収支から返せるかを見ます。
- 世帯収入:世帯全員の収入証明を提出し、都道府県の収入基準(東京都は1人世帯191,000円以下など)に収まっているかを確認します。個人ではなく世帯単位です。
- 居住実態:住民票(世帯全員・3か月以内)と実際の居住地が一致しているか。5万円超を借り、配偶者等がいる場合は配偶者等の面接もあります。
- 使途:貸付対象理由に該当するか、確認書類(医療費の領収書、解雇通知、給付の支給決定通知など)で確認します。理由が「初回給与支給までの生活費」の場合、社協から勤務先への電話等による在籍確認があります。
一方で、社協の貸付は貸金業者の貸付ではないため、CIC・JICC・全国銀行個人信用情報センター(KSC)への照会は行いません。貸金業法が貸金業者に義務づける「指定信用情報機関を使った返済能力調査」の枠組み外だからです。過去にカードローンの延滞があっても、信用情報の記録だけを理由に機械的に落とされる仕組みではありません。ただし、債務整理中・債務整理予定の世帯や、多額の負債・返済滞納がある世帯は緊急小口資金の対象外と明記されています。審査の詳細な基準は公表されておらず、不承認の理由も開示されません。なお、求職者支援資金融資だけは労働金庫が金融機関として審査を行い、遅滞すると個人信用情報機関に登録される点が他の制度と異なります。
もう一つ重要なのは、社協・自治体の公的貸付は貸金業法の総量規制(年収の3分の1)の対象ではないということです。総量規制は貸金業者からの個人向け借入に適用される規制で、銀行・信用金庫・労働金庫の融資も対象外です(金融庁Q&A)。そのため、すでに消費者金融の借入が年収の3分の1近くある人でも、公的貸付の申込自体は妨げられません。ただし「多額な負債・返済滞納がある世帯」は緊急小口資金の対象外とされているため、借入が多い状態では別の理由で不承認になり得ます。
落ちやすいケース:生活保護受給中・債務整理中・多重債務・借金返済目的
東京都社協の案内で「利用できない世帯」として明記されているのは次のケースです。該当する場合は貸付ではなく、後述する給付や相談窓口を先に検討してください。
- 生活保護受給中(停止中を含む):緊急小口資金・総合支援資金は対象外です。ただし一律に「公的貸付が使えない」わけではなく、教育支援資金は福祉事務所が必要性を認めれば利用でき、要保護世帯向け不動産担保型生活資金は生活保護が必要な世帯向けの制度です。
- 債務整理の予定がある・債務整理中:対象外です。返済の見通しが立たないと判断されます。
- 多額の負債や返済滞納がある:対象外です。金額の基準は公表されていません。
- 使途が既存の借金の返済:緊急小口資金を「債務の返済に充てることはできない」と明記されています。カードローンの返済に困って社協に行っても、貸付ではなく債務相談を案内されます。
- 恒常的に生活全般が困窮している:「一時的な困窮」が緊急小口資金の前提なので、継続的に生活費が不足している場合は貸付ではなく生活保護や自立支援の対象になります。
- 生活状況が確認できない:住民票と居住実態が一致しない、必要書類がそろわないケースです。
審査で不承認になった場合の動き方は、よくある質問の「公的貸付の審査に落ちたらどうすればいい?」で整理しています。不承認の理由は開示されないため、同じ内容で再度申し込むより、給付制度や自立相談支援機関への相談に切り替えるほうが早く解決につながります。
申込から入金までの流れと必要書類(緊急小口資金・総合支援資金)
公的貸付で最も時間がかかるのは、実は審査そのものより「書類をそろえる時間」です。ここでは緊急小口資金・総合支援資金を中心に、申込から入金までの流れと制度別の必要書類を整理します。
相談予約→面談→申請→審査→貸付決定→振込の6ステップ
- 相談予約:お住まいの市区町村社協に電話し、貸付の相談をしたい旨を伝えます。事前予約制の社協が多く、飛び込みでは面談を受けられない場合があります。総合支援資金・緊急小口資金は自立相談支援事業の利用が原則要件なので、市区町村の自立相談支援機関への相談も同時に進めると早くなります。
- 面談:社協の担当者が世帯の状況、困窮の理由、収入と支出、返済の見通しを聞き取ります。ここで対象理由に該当するか、必要書類は何かが決まります。
- 申請(書類提出):借入申込書、住民票、本人確認書類、世帯の収入証明、貸付対象理由の確認書類などを提出します。借用書は窓口で面前署名します。
- 審査:申込は市区町村社協が受け付け、実施主体である都道府県社協で審査されます。不承認の場合、理由は開示されません。
- 貸付決定:決定通知が届きます。総合支援資金は自立相談支援機関の支援決定も必要です。
- 振込:本人名義の口座に振り込まれます。現金手渡しではありません。
この6ステップのうち、社協の面談予約が取れる日、書類がそろう日、都道府県社協の審査日程は自分でコントロールできません。だからこそ「即日」は構造的に不可能で、総合支援資金は約1か月という目安になります。
制度別 必要書類チェックリスト
東京都社協の緊急小口資金案内、総合支援資金案内、厚生労働省の求職者支援資金融資案内から、制度別の必要書類を編集部がまとめました。自治体によって追加書類がある場合があります。
| 制度 | 本人確認書類 | 住民票・世帯状況 | 収入関係書類 | 使途を示す書類 | その他 |
|---|---|---|---|---|---|
| 緊急小口資金 | 運転免許証・マイナンバーカード等 | 世帯全員の住民票(マイナンバー記載なし・3か月以内) | 世帯の収入証明(給与明細・課税証明等) | 貸付対象理由の確認書類(医療費領収書・解雇通知・給付の決定通知など理由ごとに異なる) | 借入申込書、借用書(窓口で面前署名)、預金口座振替依頼書、自立相談支援事業の利用 |
| 総合支援資金 | 同上 | 同上 | 世帯の収入証明、離職・減収の状況が分かる書類(窓口で確認) | 資金の種類に応じた確認書類(窓口で確認) | 自立相談支援機関の支援決定、連帯保証人を立てる場合はその収入が分かる書類(窓口で確認) |
| 母子父子寡婦福祉資金 | 本人確認書類 | ひとり親であることを確認できる書類(自治体で確認) | 所得を証明する書類(自治体で確認) | 用途に応じた確認書類(自治体で確認) | 自治体により異なる(窓口で確認) |
| 求職者支援資金融資 | 本人確認書類 | 同居・生計を一にする家族の有無が分かる書類(貸付額の区分に関係。労働金庫で確認) | 職業訓練受講手当の支給決定を示す書類(労働金庫で確認) | — | ハローワーク交付の「求職者支援資金融資要件確認書」、労働金庫の口座(なければ開設) |
※2026年9月2日 編集部調べ。東京都社会福祉協議会の各案内(2026年4月)、厚生労働省「求職者支援資金融資のご案内」をもとに作成。最新の条件は公式サイトで確認してください。
入金までの日数を縮めるコツ(書類の事前準備・自立相談支援機関への同時相談)
審査期間そのものは短縮できませんが、自分側の遅れは減らせます。編集部が制度の流れから整理した3つのポイントです。
- 電話で相談予約をする際に必要書類を聞き、面談当日に全部そろえる。住民票は市役所で当日取れますが、課税証明書や給与明細、解雇通知など「手元にないもの」を洗い出しておくと、面談後の追加提出で1往復減らせます。
- 自立相談支援機関に同時に相談する。総合支援資金は支援決定が前提、緊急小口資金も利用が原則要件です。社協の面談の後に相談を始めると、そのぶん決定が遅れます。
- 使途と理由を一つに絞って説明できるようにする。緊急小口資金は9つの貸付対象理由のどれに当たるかで書類が変わります。「生活費全般が足りない」ではなく「解雇で今月の家賃が払えない」のように具体化すると、面談が一度で済みます。
今日中にお金が必要な場合の現実的な選択肢
ここまで読んで「公的制度では今日には間に合わない」と分かった方のために、合法で現実的な手段を収入の有無で分けて示します。前提として、どの手段も「返せる範囲で短期に」が鉄則です。
収入があるなら大手カードローン(審査あり):5社の当日融資条件表
パート・アルバイトを含めて安定した収入がある方は、大手消費者金融のカードローンが当日中に借りられる可能性のある手段です。ただし必ず審査があり、貸金業法の総量規制により貸金業者からの借入合計は年収の3分の1までに制限されます。各社の「最短◯分」は申込時間帯や審査状況により変わる注記付きの数値で、夜間の申込は翌日回答になることがあります。以下は2026年9月2日時点で編集部が各社公式サイトを確認した条件です。
| 社名(実質年率) | 最短審査・融資時間(※条件) | 振込・審査対応時間 | 無利息期間 | 申込条件(年齢・収入) | Web完結・郵送物 |
|---|---|---|---|---|---|
| プロミス(年2.5%〜18.0%) | Web・アプリ申込で最短3分で借入可能(※申込時間・審査状況による) | インターネット振込は最短10秒程度・原則24時間365日。電話・自動契約機は9:00〜21:00 | 初回借入の翌日から30日間(メールアドレス登録+Web明細利用が条件) | 18〜74歳・本人に安定した収入。主婦・学生もパート等の収入があれば可。年金収入のみ不可 | Web完結可・Web明細登録で郵送物原則なし |
| アコム(年2.4%〜17.9%) | 最短20分で契約・借入可能(※申込時間や審査により希望に添えない場合あり) | 振込は24時間365日・最短10秒(金融機関により異なる) | 契約日の翌日から30日間(無担保カードローンのみ) | 20〜72歳・安定した収入(パート・アルバイト可) | Web完結可・カードレス契約+電磁交付で郵送物なし |
| アイフル(年3.0%〜18.0%) | 最短9分で融資可能(※申込手続き完了時点から計測。申込時間・審査状況により異なる) | 審査回答は土日祝問わず9:00〜21:00。夜間申込は翌営業日午前の回答になる可能性 | 契約日の翌日から最大30日間(初回契約者限定) | 満20歳以上・定期的な収入と返済能力(取引中に満70歳で新規融資停止)。年金収入のみ不可 | Web完結可・原則郵送物なし |
| SMBCモビット(年3.00%〜18.00%) | 申込から最短15分で融資完了(※曜日・時間帯により審査結果案内が翌日以降になる場合あり) | 振込は受付完了から最短3分。平日14:50〜23:59と土日祝の申込は翌金融機関営業日9:30頃または最短3分。Web申込は21:00〜9:00受付休止 | なし | 20〜74歳・安定した収入(アルバイト・パート・自営業可)。年金収入のみ不可 | Web完結可・原則郵送物なし・カードレス |
| レイク(年4.5%〜18.0%) | Webなら最短8分融資(※申込時間や審査状況により希望にそえない場合あり) | 申込は24時間365日(審査時間帯は公式未公表) | Web申込で契約額50万円未満なら60日間、50万円以上+収入証明提出で365日間、自動契約機・電話申込は30日間(いずれも契約日の翌日から) | 満20〜70歳・安定した収入(パート・アルバイト可)。満71歳で新規融資停止 | Web完結可・郵送物なしの契約方法あり(選べない場合あり) |
※2026年9月2日 編集部調べ。各社公式サイトの貸付条件・FAQをもとに作成。アコムの利率は2026年1月6日以降の新規契約の条件です。最新の条件は公式サイトで確認してください。
選び方の目安は次のとおりです。無利息期間を最大限使いたいならレイク(Web申込で60日間または365日間)、契約直後に借りず様子を見たいなら初回借入の翌日から起算するプロミス、勤務先への電話連絡を確実に避けたいなら公式に「100%なし」と明記するアコム、というように条件で使い分けます。SMBCモビットは無利息期間がない代わりに、勤務先・本人への電話連絡を原則行わないと明記しています。
5社以外も含めて金利や審査スピードを横並びで見たい方は、カードローンの金利・審査スピードを一覧で比較する記事を参照してください。
無職・収入なしでカードローンが使えない理由と代替(失業給付・年金・不用品売却・質屋・家族)
収入がない方がカードローンを使えないのは、各社の方針というより法律の構造です。貸金業法は貸金業者に返済能力の調査を義務づけ、総量規制で年収の3分の1を超える貸付を禁止しています。年収がゼロなら3分の1もゼロなので、貸せる金額がありません。専業主婦(夫)は配偶者の同意を得て夫婦合算の年収の3分の1以内で借りる「配偶者貸付」の枠組みがありますが、大手消費者金融5社の申込条件はいずれも「本人に安定した収入」で、配偶者貸付は取り扱っていないケースが多いのが実情です。
収入がない場合に今日〜数日で現金を用意する合法的な手段は、借りる以外の方法が中心になります。
- 質屋:品物を預けて借りる仕組みで、人の与信ではなく品物の査定なので信用情報の照会はありません。店頭でその場で借りられ、18歳以上なら利用できます(都道府県条例で異なる場合あり)。利息は質屋営業法の上限(年109.5%、うるう年109.8%)の範囲で各店が設定し、流質期限は質契約成立の日から3か月未満には定められません。返せなければ品物が質流れになりますが、その後の返済義務はなく請求もありません。
- 不用品の売却:リサイクルショップやフリマアプリでの売却は借入ではないため、審査も返済もありません。店頭買取なら当日現金化できます。
- 勤務先の給与前払い・非常時払:離職前で働いた分がある方は、労働基準法第25条により出産・疾病・災害などの非常時には支払期日前でも既に働いた分の賃金を請求できます。勤務先が給与前払いサービスを導入していれば、働いた分を手数料付きで先に受け取ることもできます。
- 失業給付・年金など受給予定の給付:給付の支給開始までの生活費は、緊急小口資金の貸付対象理由に含まれています。即日ではありませんが、給付の決定通知が貸付対象理由の確認書類になります。
- 家族・親族:利息もなく最も早い手段ですが、口約束ではなく金額と返済日を書面に残すとトラブルを避けられます。
3万円程度を今日中に用意する具体的な方法は3万円程度を今日中に用意する現実的な方法、5万円前後の少額を状況別に借りる選択肢は5万円を即日・少額で借りる状況別の選択肢で詳しく解説しています。収入があり、大手以外の消費者金融も含めて検討したい方は大手から中小まで消費者金融を比較する記事が参考になります。
「審査なし」を掲げる貸し手はヤミ金:金融庁・日本貸金業協会の注意喚起
「市役所 お金借りる 審査なし」と検索する方が多いため、法令にもとづいて明確に書きます。貸金業者で「審査なし」は存在しません。貸金業法第13条が返済能力の調査を義務づけ、個人向け貸付では指定信用情報機関(CIC・JICC)の信用情報を使うことまで定めているからです。同法第16条2項は「返済能力がない者を対象として勧誘する旨の表示」や「借入れが容易であることを過度に強調」する広告を禁止しており、登録業者は「審査なし」「ブラックOK」と広告すること自体ができません。
したがって「審査なし」「金融ブラックOK」「借金ではありません」といった文句で誘う相手は、登録を受けずに貸金業を営むヤミ金か、実態が貸付である後払い現金化・給与ファクタリングです。金融庁は「ヤミ金融からは、絶対に借りてはいけません」と明言し、SNSの個人間融資についても「個人であっても、反復継続する意思をもって金銭の貸付けを行うことは、貸金業法上の『貸金業』に該当」すると注意喚起しています。無登録営業は貸金業法第47条により10年以下の拘禁刑もしくは3,000万円以下の罰金(併科あり)の対象で、年109.5%を超える利息の契約は無効です。
借りる前に、相手が正規の登録業者かを金融庁の登録貸金業者情報検索サービスで確認してください。登録番号・商号・所在地・電話番号で検索でき、出てこない業者とは取引しないのが原則です。すでに取立てに困っている場合は、日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051、9:00〜17:00、土日祝・年末年始除く)や警察相談専用電話(#9110)に相談してください。なお、「審査なし」をうたう少額融資アプリの実態については「審査なし」をうたう少額融資アプリの実態で検証しています。
公的貸付とカードローンで返済総額はどれだけ違う?【編集部試算】
「待てるなら公的制度」と言われても、どれだけ得なのかが実額で分からないと判断できません。そこで30万円を借りた場合の利息総額を、公的貸付の利率(無利子・年1.0%・年1.5%・年2.0%)と大手カードローンの上限金利(年18.0%)で比較しました。
30万円を12か月・24か月で返す場合の利息比較(無利子/年1.5%/年2.0%/年18.0%)
計算は元利均等返済(毎月の返済額が一定)で、据置期間や無利息期間は考慮していません。カードローンの年18.0%は利息制限法の上限(元本10万円以上100万円未満は年18%)と同じで、大手5社の上限金利(アコムは年17.9%)にほぼ相当します。
| 借入先(例) | 適用利率 | 12か月返済の利息総額 | 24か月返済の利息総額 | 月々の返済額(24か月) |
|---|---|---|---|---|
| 緊急小口資金・教育支援資金・保証人ありの総合支援資金 | 無利子 | 0円 | 0円 | 12,500円 |
| 母子父子寡婦福祉資金(保証人なし) | 年1.0% | 約1,627円 | 約3,135円 | 約12,631円 |
| 総合支援資金・福祉費(保証人なし) | 年1.5% | 約2,443円 | 約4,710円 | 約12,696円 |
| 求職者支援資金融資 | 年2.0% | 約3,260円 | 約6,290円 | 約12,762円 |
| 大手カードローン(上限金利) | 年18.0% | 約30,048円 | 約59,454円 | 約14,977円 |
※2026年9月2日 SEIMEIメディア編集部試算。元利均等返済・月1回返済で編集部が計算した概算で、実際の返済額は各制度・各社の返済方式や端数処理により異なります。最新の条件は公式サイトで確認してください。
24か月返済で比べると、公的貸付の利息は最大でも約6,290円、カードローンは約59,454円で、差は約5万3,000円です。緊急小口資金の上限は10万円なので30万円は借りられませんが、総合支援資金の一時生活再建費(60万円以内)や生活支援費の3か月分(単身45万円)なら同規模の借入が現実的で、この差がそのまま家計に残ります。
待てるなら公的、待てないならカードローンで短期返済という判断軸
試算から導ける判断軸はシンプルです。1か月待てるなら公的貸付を選び、利息を数千円以内に抑える。今日〜数日以内に必要で収入があるならカードローンを使い、無利息期間内または数か月で返し切る。12か月で返しても約3万円の利息がかかるため、カードローンを1年以上引きずるのは避けたい使い方です。
「今日はカードローンで借りて、後から公的貸付で返す」という組み合わせは避けてください。緊急小口資金は「債務の返済に充てることはできない」と明記され、多額の負債や返済滞納がある世帯は対象外とされているため、カードローンの残高が公的貸付の審査で不利に働くおそれがあります。カードローンを使うなら、公的貸付とは切り離して、無利息期間内または数か月で返し切る前提で最小限にとどめるのが現実的です。短期返済前提でカードローンを使う場合の各社条件は、上の5社の当日融資条件表に戻って確認できます。
借りる以外の選択肢:生活保護・給付金・相談窓口
「お金がない」「お金に困った」という状況で市役所に行く場合、貸付より先に検討すべき制度があります。返済が不要な給付や、家計そのものを立て直す支援です。東京都社協も「貸付制度以外の方法がある場合には、それを優先」と明記しています。
生活保護受給中・申請予定なら貸付ではなく福祉事務所へ
生活保護を受給中の方、または収入がなく恒常的に生活が成り立たない方は、社協の貸付ではなく市役所の福祉事務所が窓口です。生活保護受給中は緊急小口資金・総合支援資金の対象外です。生活の立て直しに必要な費用は、担当のケースワーカーに相談してください。
まだ受給していないが収入がなく、一時的ではなく継続的に困窮している場合も、緊急小口資金は「恒常的に生活全般に困窮している世帯」を対象外としています。この場合は貸付を繰り返すより、生活保護の申請や自立支援の相談が本来の解決策です。
住居確保給付金・生活困窮者自立支援制度(自立相談支援機関)
住居確保給付金は、離職・廃業や減収で住まいを失うおそれがある方に家賃相当額を支給する「給付」で、貸付ではないため返済は不要です。総合支援資金の案内にも「住居確保給付金の要件を満たす場合はそれを利用」とあり、家賃に困っているなら貸付より先に検討する制度です。窓口は市区町村の自立相談支援機関で、支給要件・支給期間・上限額は自治体で確認してください。
生活困窮者自立支援制度は、生活保護に至る前の段階で家計・就労・住まいを立て直す支援制度です。相談窓口は市区町村の自立相談支援機関で、家計改善支援、就労支援、住居確保給付金の申請、社協の貸付との連携をワンストップで扱います。緊急小口資金・総合支援資金の利用に自立相談支援事業の利用が要件とされているのは、この制度と貸付をセットで運用するためです。
社協・自立相談支援機関・市役所福祉課の使い分け早見
| 窓口 | 扱うこと | こんなときに行く |
|---|---|---|
| 市区町村社会福祉協議会 | 生活福祉資金(緊急小口・総合支援・福祉費・教育支援・不動産担保型)、臨時特例つなぎ資金の貸付 | 一時的な困窮で、返済の見通しがあり、貸付で乗り切れる |
| 自立相談支援機関(市区町村) | 生活困窮者自立支援制度の相談、住居確保給付金、家計・就労支援、社協貸付の支援決定 | 家賃が払えない、家計を立て直したい、社協の貸付を申し込む前 |
| 市役所・区役所の福祉事務所 | 生活保護、ひとり親支援(母子父子寡婦福祉資金)、各種福祉手当 | 生活保護受給中・申請したい、ひとり親で貸付や手当を相談したい |
| ハローワーク | 求職者支援制度(職業訓練受講給付金)、求職者支援資金融資の要件確認書、失業給付 | 無職で、訓練を受けながら生活費を確保したい |
| 日本貸金業協会・法テラス・金融庁相談室 | 借金の返済相談、債務整理の法律相談、ヤミ金被害 | すでに借入があり返済に困っている |
※2026年9月2日 編集部調べ。窓口名は自治体により異なります。最新の情報は公式サイトで確認してください。
すでにカードローンなどの返済が難しい場合は、貸付で借り足すのではなく相談窓口へ。日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051)は相談・苦情処理とも無料で、生活再建支援カウンセリングも行っています。法テラスのサポートダイヤル(0570-078374、平日9:00〜21:00・土曜9:00〜17:00)は、収入・資産要件を満たせば1つの問題につき3回まで30分の無料法律相談が受けられます。金融庁の金融サービス利用者相談室(0570-016811、平日10:00〜17:00)や市区町村の多重債務相談窓口も利用できます。なお2026年9月1日から12月31日は、金融庁・日弁連・日司連・法テラス共催の多重債務者相談強化キャンペーンで無料相談会が実施されています。
市役所でお金を借りることに関するよくある質問
区役所でも借りられる?
政令指定都市や東京23区にお住まいの場合、生活福祉資金の申込窓口は区の社会福祉協議会(区社協)です。母子父子寡婦福祉資金や生活保護は区役所の福祉課・福祉事務所が窓口になります。「区役所でお金を借りる」場合も、窓口が区社協と区役所福祉課に分かれている点は市役所と同じです。まず区社協に電話で相談予約を取り、制度の対象になるかを確認してください。
即日で借りられる公的制度は本当に一つもない?
ありません。最も早い緊急小口資金でも面談・書類提出・都道府県社協の審査・貸付決定を経て振込されます。住居を失った離職者向けの臨時特例つなぎ資金も、公的給付の申請受理と社協の判断を経るため即日ではありません。総合支援資金は東京都社協が申込から交付まで約1か月と案内しています。当日中に必要な場合は、収入があれば大手カードローン(審査あり)、なければ質屋や不用品売却などが現実的です。
ブラック(信用情報に事故情報)でも借りられる?
社協や自治体の公的貸付はCIC・JICC・KSCへの照会を行わないため、信用情報の事故情報だけを理由に落ちる仕組みではありません。ただし審査では償還可能性(返済の見通し)や世帯の負債状況を見ており、多額の負債や返済滞納がある世帯、債務整理中・予定の世帯は緊急小口資金の対象外と明記されています。求職者支援資金融資は労働金庫が金融機関として審査するため、他の公的制度とは扱いが異なります。カードローン側で審査通過率(成約率)を公表している会社を知りたい方は審査通過率が公表されているカードローンを参考にしてください。
学生・専業主婦・年金受給者は対象になる?
生活福祉資金は世帯単位の制度なので、学生や専業主婦(夫)本人ではなく、生計中心者が世帯として申し込むのが原則です。学生本人の学費なら教育支援資金(世帯内に連帯借受人が必要)が該当します。年金受給者は65歳以上なら高齢者世帯として福祉費や不動産担保型生活資金の対象になり得て、年金の支給開始までの生活費は緊急小口資金の貸付対象理由に含まれます。一方、大手カードローンは本人に安定した収入が必要で、プロミス・アイフル・SMBCモビットは年金収入のみの方を申込不可としています。
借りたお金の使途に制限はある?
あります。緊急小口資金は9つの貸付対象理由のいずれかに該当する必要があり、既存の借金の返済に充てることはできません。福祉費は療養・介護・技能習得など用途が決まっており、見積書などの確認書類が必要です。教育支援資金は学費、住宅入居費は敷金・礼金、求職者支援資金融資は訓練期間中の生活費に限られます。使途の自由度が高いのは総合支援資金の生活支援費と母子父子寡婦福祉資金の生活資金ですが、いずれも生活費が前提で、面談で家計の状況を確認されます。
返済できなくなったらどうなる?(償還猶予・償還免除)
生活福祉資金は、返済期限を過ぎても完了しない場合、残元金に対して年3%の延滞利子がかかります(東京都社協)。母子父子寡婦福祉資金の違約金は年3%です。ただし公的貸付には償還猶予や償還免除の仕組みがあり、失業や病気などで返済が困難になった場合は、放置せず貸付を受けた社協・自治体に早めに相談してください。猶予・免除の要件は制度・自治体によって異なります。求職者支援資金融資は厚生労働省が「免除はありません」と明記しており、遅滞は信用情報機関に登録されるため、こちらも早めに労働金庫へ相談が必要です。カードローンの返済が困難な場合は、日本貸金業協会(0570-051-051)や法テラス(0570-078374)、自治体の多重債務相談窓口に相談できます。
公的貸付の審査に落ちたらどうすればいい?
社協の貸付は不承認の理由が開示されないため、同じ内容で申し込み直しても結果は変わりにくいのが実情です。東京都社協は「給付制度の利用や分割払い等、貸付制度以外の方法がある場合には、それを優先」と案内しているので、まず市区町村の自立相談支援機関で家計改善支援や住居確保給付金(返済不要)の対象になるかを確認してください。恒常的に生活費が不足しているなら、貸付ではなく福祉事務所での生活保護の相談が本来の解決策です。ひとり親なら市役所・区役所のひとり親担当窓口で母子父子寡婦福祉資金、職業訓練を受けるならハローワークで求職者支援資金融資と、窓口の異なる別制度に当たる方法もあります。収入があり急ぎなら大手カードローン(審査あり・総量規制あり)が候補になりますが、返済の見通しが立たない状態での借入は避けてください。
カードローンと公的貸付は併用できる?
法律上、両方に申し込むこと自体は禁止されていません。社協の貸付は貸金業法の総量規制(年収の3分の1)の対象外で、信用情報機関への照会も行わないためです。ただし実務上は注意が必要です。緊急小口資金は「多額な負債・返済滞納がある世帯」を対象外とし、「本資金を債務の返済に充てることはできない」と明記しているため、カードローンの残高が社協の審査で不利に働き、公的貸付で借りた資金をカードローンの返済に回すこともできません。「今日はカードローンで借り、後で公的貸付に切り替える」という使い方は前提が成り立たないので、カードローンを使うなら公的貸付とは切り離し、無利息期間内または数か月で返し切る範囲にとどめてください。
まとめ:市役所で借りるなら「速さ」と「状況」で制度を選ぶ
市役所(社協・福祉事務所・ハローワーク)でお金を借りる公的制度は、多くが無利子〜年2.0%(不動産担保型でも年3%以下)と圧倒的に低コストな代わりに、即日は不可で審査もあります。自分の「必要な速さ」と「状況」で制度を選び、間に合わないなら別の手段に切り替えるのが正解です。
- 最短で少額:緊急小口資金(10万円以内・無利子・保証人不要)。それでも即日ではない
- まとまった生活費:総合支援資金(単身月15万円・2人以上月20万円、住宅入居費40万円、一時生活再建費60万円)。交付まで約1か月
- 無職:求職活動中なら総合支援資金、職業訓練を受けるなら求職者支援資金融資(月5万円/10万円×訓練月数、年2.0%)
- ひとり親:母子父子寡婦福祉資金(生活資金 月額118,000円など12種類、無利子または年1.0%)。窓口は市役所・区役所のひとり親担当
- 学費:教育支援資金(無利子)、持ち家の高齢者:不動産担保型生活資金、住居を失った離職者:臨時特例つなぎ資金(10万円・無利子)
- 今日必要で収入がある:大手カードローン5社(審査あり・総量規制あり)を無利息期間内か数か月で返す前提で。収入がない:質屋・不用品売却・給与前払い・家族
- 生活保護受給中・恒常的な困窮:貸付ではなく福祉事務所・自立相談支援機関へ。「審査なし」を掲げる貸し手はヤミ金なので使わない
次の行動は2つです。1か月待てるなら、今日中にお住まいの市区町村社協と自立相談支援機関に電話して相談予約を取り、必要書類を確認してください。待てず収入があるなら、5社の当日融資条件表から条件に合う1社を選び、返済計画を決めてから申し込んでください。どちらの場合も、返済に不安が出たら早めに社協や日本貸金業協会・法テラスに相談することが、生活を立て直す最短ルートです。
この記事の情報源
本記事はSEIMEIメディア編集部が以下の一次情報を2026年9月2日時点で確認して作成しました。
- 厚生労働省「生活福祉資金貸付制度」
- 厚生労働省「生活福祉資金 貸付条件等一覧」
- 東京都社会福祉協議会「緊急小口資金のご案内」(2026年4月)
- 東京都社会福祉協議会「総合支援資金のご案内」(2026年4月)
- 東京都社会福祉協議会「失業・住居喪失等の状況から生活再建を目指す方へ」(臨時特例つなぎ資金)
- 東京都社会福祉協議会「教育支援資金のご案内」(2026年4月)
- 厚生労働省「求職者支援資金融資のご案内」
- 厚生労働省「求職者支援制度」
- こども家庭庁「4. 経済的支援」(母子父子寡婦福祉資金貸付金・令和8年4月1日現在)
- 金融庁「貸金業法Q&A」(総量規制)
- 金融庁「SNS等を利用した個人間融資にご注意ください」
- 日本貸金業協会「ヤミ金融にご注意」
- e-Gov法令検索「貸金業法」/「利息制限法」/「質屋営業法」
- 法テラス「無料の法律相談・弁護士等費用の立替え」/日本貸金業協会「貸金業相談・紛争解決センター」
- アコム/プロミス/アイフル/SMBCモビット/レイク 各公式サイトの貸付条件ページ

コメント