
「コンビニでもAmazonでも使うから、どっちが得か分からない」。三井住友カード(NL)とJCBカードWの比較で迷うのは、生活圏が両方の得意分野に重なる人です。対象コンビニ・飲食店でスマホのタッチ決済をよく使うならNL、Amazon・スタバ・ネット通販が中心ならJCBカードWが有利です。
分かれ目は、対象店舗での利用が月のカード利用額の約8%を超えるかどうかです。基本還元率はJCBカードWが1.0%でNLの2倍ですが、NLは対象店舗で最大7%まで伸びるため、この比率を境に年間の獲得ポイントが逆転します。店舗別早見表と年間試算で逆転点を数字で確かめられます。
J-POINTが使い道で1pt=1円と0.7円に分かれる点やJCBカードWの年齢制限も踏まえ、どちらを作るか、2枚持ちかを決められます。
【結論】三井住友カード(NL)とJCBカードWはどっちがいい?30秒で分かる判断基準
この2枚は「どちらが上」ではなく、「どこで使うか」で優劣が入れ替わるカードです。先に判断基準を4つに絞って示します。
対象コンビニ・飲食店をよく使うなら三井住友カード(NL)
三井住友カード(NL)の基本還元率は0.5%(200円につき1Vポイント)と控えめです。その代わり、セブン‐イレブン・ローソン・マクドナルド・サイゼリヤ・ガスト・すき家・ドトールなどの対象コンビニ・飲食店で、スマホのVisaのタッチ決済・Mastercardタッチ決済またはモバイルオーダーで支払うと7%(通常0.5%+6.5%)になります。
注意点は、カード現物のタッチ決済・iD・差し込み決済は対象外で0.5%のままということです。また原則1万円を超える支払いはタッチ決済にならず対象外です。この条件を守れる人なら、月2万円分の対象店舗利用だけで月1,400円相当のポイントになります。
Amazon・スタバ・ネット通販中心や基本還元率重視ならJCBカードW
JCBカードWの基本還元率は1.0%(200円につき2J-POINT)で、三井住友カード(NL)の2倍です。どこで使っても1.0%なので、対象コンビニ・飲食店にあまり行かない人はJCBカードWのほうが貯まります。
さらにJ-POINTパートナーに事前のポイントアップ登録をすると、Amazon.co.jpで4倍(2%)、スターバックスカードへのオンライン入金で21倍(10.5%)、マクドナルドのモバイルオーダーで21倍(10.5%)といった上乗せがあります。申込できるのは18歳以上39歳以下(高校生除く)に限られます。
判断に迷う分岐点は「対象店舗の利用が月の約8%を超えるか」
三井住友カード(NL)の実効還元率は「0.5%+6.5%×対象店舗の利用比率」、JCBカードWは基本1.0%です。両者が等しくなるのは対象店舗の比率が約7.7%のときなので、対象コンビニ・飲食店でのスマホのタッチ決済が月の利用額の約8%を超えるなら三井住友カード(NL)、下回るならJCBカードWが有利になります。
月5万円をカードで使う人なら、対象店舗での利用が月3,900円前後を超えるかどうかが目安です。週2回コンビニでスマホのタッチ決済をする程度でも、この比率を超える人は珍しくありません。
40歳以上・海外利用が多い人は三井住友カード(NL)一択になる理由
JCBカードWは申込対象が18歳以上39歳以下なので、40歳以上の人はそもそも新規で申し込めません(39歳以下で入会した人は40歳以降も年会費無料のまま使い続けられます)。三井住友カード(NL)は満18歳以上(高校生除く)で年齢の上限がありません。
海外利用では、三井住友カード(NL)はVisaかMastercardを選べます。一般に海外ではVisa・Mastercardのほうが使える店が多いとされ、JCBブランドのみのJCBカードWは地域によって使えない店に当たることがあります。JCBカードWの海外利用ポイント2倍サービスも2026年1月12日で終了しているため、海外中心なら三井住友カード(NL)が無難です。
| あなたのタイプ | おすすめ | 理由 |
|---|---|---|
| コンビニ・ファストフード・ファミレスをスマホのタッチ決済でよく使う | 三井住友カード(NL) | 対象店舗7%。対象店舗比率8%超なら年間獲得額で上回る |
| Amazon・スタバ(オンライン入金)・ネット通販中心 | JCBカードW | 基本1.0%、Amazon 2%、スタバ入金10.5%(要ポイントアップ登録) |
| 使い先が決まっていない・幅広く使う | JCBカードW(または2枚持ち) | どこでも1.0%で取りこぼしが少ない |
| 40歳以上 | 三井住友カード(NL) | JCBカードWは39歳までしか申し込めない |
| 海外旅行・海外出張が多い | 三井住友カード(NL) | Visa/Mastercardを選べる |
| コンビニもAmazonもよく使う | 2枚持ち | 店舗ごとに使い分けると年間獲得額が最大になる |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
▶ 三井住友カード(NL)の公式サイトで最新条件を確認する(年会費永年無料・対象コンビニ・飲食店でスマホのタッチ決済7%)
▶ JCBカードWの公式サイトで最新条件を確認する(年会費永年無料・基本還元率1.0%・18〜39歳限定)
三井住友カード(NL)とJCBカードWの基本スペック比較表
まず、両カードの主要25項目を同じ条件で並べます。編集部が両社の公式サイト(カード紹介ページ・ポイントプログラムページ・保険ページ・ETC/家族カードページ・キャンペーンページ)から集計したものです。「差がつく人」の列を見れば、どの項目が自分に関係するかが分かります。
| 項目 | 三井住友カード(NL) | JCBカードW | 差がつく人 |
|---|---|---|---|
| 年会費 | 永年無料 | 永年無料(39歳以下で入会すれば40歳以降も無料) | 差なし |
| 家族カード年会費 | 永年無料(人数制限なし)。本会員が学生の場合は配偶者のみ | 無料。本会員が学生の場合は発行不可 | 学生で家族カードを作りたい人 |
| ETCカード年会費 | 初年度無料。翌年度以降は前年度にETC利用請求がないと550円(税込) | 初年度無料。2年目以降は前年ETC利用1回以上またはショッピング50万円以上で無料、有料の場合550円(税込) | 年1回もETCを使わない人 |
| 申込条件(年齢) | 満18歳以上(高校生除く)。収入要件の記載なし | 18歳以上39歳以下(高校生除く)で本人または配偶者に安定継続収入、または学生 | 40歳以上の人 |
| 国際ブランド | Visa/Mastercard(2枚持ちも可) | JCBのみ | 海外利用が多い人 |
| 基本還元率(付与単位) | 0.5%(200円につき1pt) | 1.0%(200円につき2pt) | 対象店舗以外の利用が多い人 |
| ポイント名と1ptの価値 | Vポイント。1pt最大1円分 | J-POINT。1pt最大1円分(Amazon.co.jpでの支払いは0.7円) | Amazonでポイントを使う人 |
| 一番強い店の還元率 | 対象コンビニ・飲食店でスマホのタッチ決済7%(セブン‐イレブンは条件達成で最大10%) | J-POINTパートナー最大21倍(10.5%)。Amazon 2%、セブン‐イレブン1.5% | 行きつけの店がどちらの対象か |
| 対象店舗で必要な事前準備 | スマホにカードを登録しタッチ決済(Vポイントアッププログラムの上乗せはSMBC ID+Vpass連携) | J-POINTパートナーサイトでのポイントアップ登録 | 手続きを面倒に感じる人 |
| ポイント有効期限 | 最終変動日から1年間(貯める・使う・交換で自動延長) | 獲得月より2年間 | たまに使う人はJCBカードWが安心 |
| 上乗せ・年間ボーナス制度 | Vポイントアッププログラムで最大18.5%(対象サービス利用が条件) | J-POINTボーナス(年間50万円ごとのボーナス)は対象外 | 三井住友グループのサービスを使う人 |
| 家族ポイント | 家族1人登録ごとに+1%、最大+5% | 同種のプログラムは確認できず | 家族が三井住友カードを持っている人 |
| 発行スピード | 最短10秒で即時発行(即時発行とならない場合あり) | ナンバーレスなら最短5分でカード番号発行。カード本体は約1週間で郵送 | 今日中に使いたい人 |
| 即時発行の受付時間・条件 | 19:31〜翌8:59の申込は仮のショッピング枠5万円・1回払いのみ。毎週月曜1:00〜7:45は不可。電話認証必須(050番号不可) | 受付9:00〜20:00(過ぎた場合は翌日扱い)。顔写真付き本人確認書類が必要 | 夜間に申し込む人 |
| 利用可能枠 | 総利用枠〜100万円(個別に設定) | 公式ページに記載なし | 高額の枠がほしい人 |
| 海外旅行傷害保険 | 最高2,000万円(利用付帯) | 最高2,000万円(利用付帯) | 補償細目で差(後述) |
| 国内旅行傷害保険 | なし | なし | 差なし |
| ショッピング保険 | なし | 海外のみ年間最高100万円(自己負担1万円) | 海外で買い物する人 |
| 保険の切替 | 海外旅行傷害保険を「選べる無料保険」へ変更可 | W plus Lなら女性疾病保険(任意・有料)を追加可 | 海外に行かない人 |
| スマホ決済・電子マネー | Visaのタッチ決済/Mastercardタッチ決済/iD/Apple Pay/Google Pay/Samsung Pay | QUICPay/タッチ決済/Apple Pay/Google Pay/Samsung Wallet/MyJCB Pay | iD派かQUICPay派か |
| ナンバーレス | 標準でナンバーレス | 番号あり/なしを選択可 | カード面で番号を確認したい人 |
| クレカ積立 | SBI証券で初年度0.5%(2年目以降は前年10万円以上利用で0.5%) | 松井証券・SBI証券・マネックス証券で最大0.5%(積立以外の月間利用5万円以上が条件) | 投資信託を積み立てる人 |
| 上位カード | 三井住友カード ゴールド(NL)5,500円・年100万円利用で翌年以降永年無料 | JCBゴールド11,000円・オンライン入会で初年度無料 | 将来ゴールドを持ちたい人 |
| 保有制限 | VisaとMastercardの2枚持ち可 | JCBオリジナルシリーズは1人1枚。JCBカードSとの重複保有不可 | 複数枚持ちたい人 |
| 新規入会特典(2026年9月2日時点) | 合計最大26,000円相当(一部要エントリー・期限あり) | 最大24,000円相当(申込期間2026年4月1日〜) | 特典で選びたい人 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
年会費・ETCカード・家族カードの違い
本会員の年会費はどちらも永年無料で差はありません。JCBカードWは39歳以下で入会すれば40歳以降も無料のままです。差が出るのはETCカードです。三井住友カード(NL)は初年度無料ですが、翌年度以降は前年度にETCの利用請求がないと550円(税込)かかります。JCBカードWも初年度無料で、2年目以降は「前年にETCを1回以上利用」または「ショッピング利用50万円以上」のどちらかを満たせば無料、満たさなければ550円(税込)です。
つまり、ETCを年1回でも使う人はどちらも実質無料です。ETCカードを作ったまま使わない可能性がある人は、ショッピング50万円でも無料条件を満たせるJCBカードWのほうが安全です。家族カードはどちらも無料ですが、本会員が学生の場合、三井住友カード(NL)は配偶者分のみ発行可、JCBカードWは発行不可という違いがあります。
ポイント還元率と付与単位の違い
付与単位はどちらも200円(税込)ごとで、三井住友カード(NL)は1Vポイント(0.5%)、JCBカードWは2J-POINT(1.0%)です。JCBカードWは通常のJCBカードの2倍の付与率です。どちらも1ポイントは最大1円分の価値ですが、J-POINTはAmazon.co.jpでの支払いに使うと1ポイント0.7円になる点に注意してください。
年間ボーナスの仕組みにも差があります。三井住友カード(NL)はVポイントアッププログラムの対象サービスを使うと最大18.5%まで上乗せできます。JCBカードWは年間利用額に応じたJ-POINTボーナスの対象外です。常時1.0%と引き換えに、使えば使うほど有利になる仕組みはないと理解しておきましょう。
申込条件(年齢)・国際ブランド・発行スピードの違い
三井住友カード(NL)は満18歳以上(高校生除く)で、公式ページに収入要件の記載はありません。JCBカードWは18歳以上39歳以下(高校生除く)で、本人または配偶者に安定継続収入があること、または学生であることが条件です。年齢の上限がある点が最大の違いです。
国際ブランドは三井住友カード(NL)がVisa/Mastercardから選べ、JCBカードWはJCBのみです。発行スピードはどちらも速く、三井住友カード(NL)は最短10秒でカード番号が表示され、JCBカードWはナンバーレスを選べば最短5分でカード番号とセキュリティコードが発行されます。ただし両方とも受付時間や本人確認の条件があるので、詳細は後半の申込条件セクションで解説します。
付帯保険・電子マネー・ナンバーレスの違い
海外旅行傷害保険はどちらも最高2,000万円の利用付帯で、国内旅行傷害保険はどちらにも付きません。ショッピング保険はJCBカードWのみ海外の買い物に年間最高100万円(自己負担1万円)が付き、三井住友カード(NL)にはありません。三井住友カード(NL)は海外旅行傷害保険を「選べる無料保険」に切り替えられる柔軟さがあります。
電子マネーは三井住友カード(NL)がiD、JCBカードWがQUICPayに対応します。どちらもApple Pay・Google Payに登録でき、三井住友カード(NL)はSamsung Pay、JCBカードWはSamsung WalletとMyJCB Payにも対応します。券面は三井住友カード(NL)が標準でナンバーレス、JCBカードWは番号あり・なしを選べます。
ポイント還元率の違いを店舗別に比較|どこで使うとどっちが得か
この2枚を選ぶうえで最も重要なのが「自分がよく使う店でどちらが高いか」です。ここでは、三井住友カード(NL)の対象店舗一覧とJCBカードWのJ-POINTパートナー倍率を公式サイトから整理し、16のシーンで比較します。
基本還元率はJCBカードWが1.0%で三井住友カード(NL)の2倍
スーパー、ドラッグストア、公共料金、通信費、対象外のネット通販など、特典のない場所ではJCBカードWの1.0%が三井住友カード(NL)の0.5%を常に上回ります。月10万円をこうした支払いに使う人なら、年間で6,000円相当の差です。「特典店舗をあまり使わない」と自覚している人は、この時点でJCBカードWに決めて問題ありません。
セブン‐イレブン・ローソン・マクドナルドなど対象店舗は三井住友カード(NL)が最大7%
三井住友カード(NL)の対象コンビニ・飲食店は、2026年9月2日時点で次のとおりです(公式のVポイントアッププログラムページより)。
- コンビニ: セイコーマート、セブン‐イレブン、ポプラ、ミニストップ、ローソン
- ファストフード: マクドナルド、モスバーガー、ケンタッキー、フレッシュネスバーガー(2026年8月1日追加)
- 牛丼・寿司: 吉野家、すき家、はま寿司、かっぱ寿司
- ファミレス: サイゼリヤ、ガスト、バーミヤン、しゃぶ葉、ジョナサン、夢庵、その他すかいらーくグループ、ココス
- カフェ: ドトール、エクセルシオール
- モバイルオーダーが対象になる店: マクドナルド、モスバーガー、ケンタッキー、吉野家、すき家、スターバックス(Apple Pay決済のみ)
これらの店でスマホのVisaのタッチ決済・Mastercardタッチ決済またはモバイルオーダーで支払うと7%(通常0.5%+6.5%)です。セブン‐イレブンは所定の条件を達成したうえでスマホのタッチ決済をすると最大10%(7%+3%。3%のうち0.5%はセブンマイル)になります。商業施設内の店舗など一部は対象外です。
Amazon・スターバックス・マクドナルド(モバイルオーダー)などJ-POINTパートナーはJCBカードWが有利
JCBカードWは、J-POINTパートナーサイトで事前にポイントアップ登録をすると、対象店舗の倍率が上がります。JCB公式ページで例示されている倍率(2026年1月時点)は、Amazon.co.jp 4倍(2%)、セブン‐イレブン 3倍(1.5%)、スターバックス 21倍(10.5%。スターバックスカードへのオンライン入金・オートチャージ、eGift、モバイルオーダーが対象で店舗利用は対象外)、マクドナルド 21倍(モバイルオーダー・マックデリバリー)、吉野家・ガスト 21倍、電車・バス 21倍です。
ここで見落とせないのが、マクドナルドのモバイルオーダー、吉野家、ガストはJCBカードWの21倍(10.5%)が三井住友カード(NL)の7%を上回る点です。「飲食店は三井住友カード(NL)」と単純化している記事が多いのですが、この3店に限ってはJCBカードWが有利です。ただし対象となる支払い方法や対象事業者は変わることがあるため、J-POINTパートナーの公式ページで最新の条件を確認してください。
店舗・シーン別 還元率早見表(16シーン)
両社の公式条件を、よくある16のシーンに当てはめました。ポイントは1pt=1円で換算しています。
| 店舗・シーン | 三井住友カード(NL) | NLの条件 | JCBカードW | JCB Wの条件 | 有利なカード |
|---|---|---|---|---|---|
| セブン‐イレブン | 7%(最大10%) | スマホのタッチ決済。10%は所定の条件達成が必要 | 1.5% | 要ポイントアップ登録。スマホレジ・ネットは対象外 | 三井住友カード(NL) |
| ローソン・ミニストップ・セイコーマート・ポプラ | 7% | スマホのタッチ決済 | 1.0% | なし | 三井住友カード(NL) |
| マクドナルド(店頭) | 7% | スマホのタッチ決済 | 1.0% | 店頭は倍率対象外 | 三井住友カード(NL) |
| マクドナルド(モバイルオーダー・マックデリバリー) | 7% | モバイルオーダー | 10.5% | 要ポイントアップ登録 | JCBカードW |
| 吉野家 | 7% | スマホのタッチ決済・モバイルオーダー | 10.5% | 要ポイントアップ登録。対象の支払い方法は公式で確認 | JCBカードW |
| ガスト | 7% | スマホのタッチ決済 | 10.5% | 要ポイントアップ登録。対象の支払い方法は公式で確認 | JCBカードW |
| すき家・はま寿司・かっぱ寿司 | 7% | スマホのタッチ決済(すき家はモバイルオーダーも) | 1.0% | なし | 三井住友カード(NL) |
| サイゼリヤ・バーミヤン・ジョナサン・ココス | 7% | スマホのタッチ決済 | 1.0% | なし | 三井住友カード(NL) |
| モスバーガー・ケンタッキー | 7% | スマホのタッチ決済・モバイルオーダー | 1.0% | なし | 三井住友カード(NL) |
| ドトール・エクセルシオール | 7% | スマホのタッチ決済 | 1.0% | なし | 三井住友カード(NL) |
| スターバックス(店頭でカード払い) | 0.5% | モバイルオーダーのApple Pay決済のみ7% | 1.0% | 店舗利用は倍率対象外 | JCBカードW(モバイルオーダーならNL) |
| スターバックスカードへのオンライン入金・eGift | 0.5% | 対象外 | 10.5% | 要ポイントアップ登録 | JCBカードW |
| Amazon.co.jp | 0.5% | 対象外 | 2.0% | 要ポイントアップ登録 | JCBカードW |
| 電車・バス(公式例示のパートナー) | 0.5% | 対象外 | 10.5% | 要ポイントアップ登録。対象事業者は公式で確認 | JCBカードW |
| スーパー・ドラッグストア・公共料金・その他ネット通販 | 0.5% | なし | 1.0% | なし | JCBカードW |
| 海外での買い物 | 0.5% | なし | 1.0% | 海外2倍は2026年1月12日で終了 | JCBカードW(ポイント面) |
※2026年9月2日 編集部調べ。三井住友カード(NL)の7%はスマホのVisaのタッチ決済・Mastercardタッチ決済またはモバイルオーダーが条件で、原則1万円超の支払いは対象外です。JCBカードWの倍率は2026年1月時点の公式例示で、事前のポイントアップ登録が必要です。最新の条件は公式サイトで確認してください。
表を見ると、コンビニと多くの飲食店は三井住友カード(NL)、ネット通販・オンライン入金・その他すべてはJCBカードWという住み分けがはっきりします。例外はマクドナルド(モバイルオーダー)・吉野家・ガストの3店で、ここはJCBカードWが逆転します。
三井住友カード(NL)の7%還元で見落としがちな条件(スマホのタッチ決済必須・上限額・対象外店舗)
三井住友カード(NL)の7%は、条件を一つでも外すと0.5%に戻ります。JCBカードWにも登録忘れなどの落とし穴があります。編集部が両社の公式注意書きから「見落とすと起きること」を整理しました。
| 条件 | 三井住友カード(NL) | JCBカードW | 見落とすと起きること |
|---|---|---|---|
| 対象店舗での支払い方法 | スマホのVisaのタッチ決済・Mastercardタッチ決済またはモバイルオーダーのみ7%。カード現物のタッチ・iD・差し込み・磁気は対象外 | J-POINTパートナーの倍率は事前のポイントアップ登録が必要 | 7%のつもりが0.5%、21倍のつもりが1.0%になる |
| 1回の支払い額 | 原則1万円を超える支払いはタッチ決済にならず対象外 | 上限の有無はJ-POINTパートナーの公式ページで確認 | まとめ買いや高額の飲食で7%が付かない |
| 対象外の店舗・支払い | 商業施設内の店舗など一部対象外 | セブン‐イレブンはスマホレジ・ネット対象外。スターバックスは店舗利用対象外 | 同じチェーンでも場所や払い方で還元率が変わる |
| スマホとブランドの組み合わせ | Google Pay・Samsung WalletではMastercardタッチ決済は使えない | Apple Pay・Google Pay・Samsung Wallet対応 | Android+Mastercardの人は7%を取り逃す |
| ポイントの価値 | 1pt最大1円分 | 1pt最大1円分だがAmazon.co.jpでの支払いは0.7円 | Amazonでポイントを使うと実質還元率が3割下がる |
| 年齢 | 満18歳以上(上限なし) | 申込は18〜39歳。39歳以下で入会すれば40歳以降も継続可 | 40歳の誕生日以降は新規申込不可 |
| ポイント有効期限 | 最終変動日から1年(利用で自動延長) | 獲得月から2年 | 1年間まったく動きがないとVポイントは失効 |
| 年間ボーナス・上乗せ | Vポイントアッププログラムの上乗せはSMBC ID+Vpass連携が必要 | J-POINTボーナス対象外 | 連携忘れで上乗せが付かない |
| 保有できる枚数 | Visa+Mastercardの2枚持ち可 | JCBオリジナルシリーズは1人1枚。JCBカードSとの重複不可 | JCBカードSを持っている人は申込で自動切替 |
| 即時発行の時間帯 | 19:31〜翌8:59は仮のショッピング枠5万円・1回払いのみ。毎週月曜1:00〜7:45は不可 | 受付9:00〜20:00。過ぎると翌日扱い | 深夜に申し込むと使える枠や発行日が変わる |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
JCBカードWのポイントは使い道で価値が変わる(1pt=1円と0.7円)
JCBカードWの「1.0%」は1pt=1円で使った場合の数字です。J-POINTはMyJCB Payでの支払いに使えば1pt=1円ですが、Amazon.co.jpでの支払いに充てると1pt=0.7円になります。Amazonで貯めてAmazonで使う人は、実質還元率がAmazon利用分で1.4%(2%×0.7)、その他の利用分で0.7%に下がる計算です。
三井住友カード(NL)のVポイントも公式表記は「1pt最大1円分」で、使い道によっては1円未満になる場合があります。本記事の試算では、JCBカードWは1pt=1円で計算し、Amazon支払いに使う場合の下振れを注記しています。
家族ポイント・Vポイントアッププログラム・J-POINTモールで上乗せする方法
三井住友カード(NL)は、対象店舗の7%にさらに上乗せする仕組みがあります。家族ポイントは、主会員の二親等以内で対象カードの本会員である家族を1人登録するごとに+1%、最大+5%です(Vpass登録が必要)。Vポイントアッププログラムは、SBI証券で当月1万pt以上のVポイント投資をすると+1%、NISA投資信託の保有200万円以上で+0.5%、住友生命Vitalityで最大+2%、Vトリップでの宿泊で最大+2%、SMBC日興証券で最大+1%など、対象サービスの利用状況に応じて上乗せされます。
三井住友カード(NL)単体での最大還元率は18.5%、Oliveと併用して同一SMBC IDで管理すると最大20%です(判定は月末時点、付与上限は1カードあたり月50,000pt)。Oliveの円預金残高や選べる特典による上乗せは、Oliveアカウントが前提になります。Oliveとの違いや併用の考え方は三井住友カード(NL)とOliveの違い・併用の考え方で詳しく解説しています。
JCBカードWは、ネットショッピングの経由サイト「J-POINTモール」(旧Oki Dokiランド)を経由するとポイントが上乗せされます。倍率はショップごとに異なるため、購入前にJ-POINTモールで確認してください。年間利用額に応じたJ-POINTボーナスは対象外なので、JCBカードWの上乗せ手段は「パートナー登録」と「モール経由」の2つと覚えておけば十分です。
年間でいくら差がつく?利用パターン別ポイント試算と損益分岐点
「自分の場合はいくら得か」を数字で決めるために、編集部が4つの利用パターンを設定し、公式還元率を当てはめて年間の獲得ポイントを試算しました。前提は次のとおりです。
- 三井住友カード(NL): 対象コンビニ・飲食店(スマホのタッチ決済)7%、それ以外0.5%。家族ポイント・Vポイントアッププログラムの上乗せは含めない
- JCBカードW: 基本1.0%、Amazon.co.jp 2%、スターバックスカードへのオンライン入金10.5%(いずれもポイントアップ登録済み)。マクドナルドのモバイルオーダー等の21倍は含めない
- ポイントは1pt=1円で換算。J-POINTをAmazon支払いに使う場合は0.7倍で下振れ
- 2枚持ちは、対象コンビニ・飲食店を三井住友カード(NL)、それ以外をJCBカードWで支払う配分
コンビニ・外食中心の人(月5万円)の試算
内訳は対象コンビニ・飲食店2万円(スマホのタッチ決済)、Amazon5,000円、その他2万5,000円です。三井住友カード(NL)は月1,550円相当(1,400円+25円+125円)、JCBカードWは月550円相当(200円+100円+250円)で、年間では18,600円対6,600円。三井住友カード(NL)が年間12,000円相当多く貯まります。対象店舗比率が40%と高いため、差が大きく開くパターンです。
Amazon・スタバ・ネット通販中心の人(月5万円)の試算
内訳は対象コンビニ・飲食店3,000円、Amazon1万5,000円、スターバックスカードへのオンライン入金5,000円、その他ネット通販・固定費2万7,000円です。三井住友カード(NL)は月445円相当、JCBカードWは月1,125円相当(30円+300円+525円+270円)で、年間では5,340円対13,500円。JCBカードWが年間8,160円相当多く貯まります。J-POINTをAmazon支払いに使う場合は年間9,450円相当に下振れしますが、それでも三井住友カード(NL)を上回ります。
利用先が均等な人(月8万円)の試算
内訳は対象コンビニ・飲食店8,000円(比率10%)、Amazon8,000円、その他6万4,000円です。三井住友カード(NL)は月920円相当、JCBカードWは月880円相当で、年間では11,040円対10,560円。差は年間480円相当でほぼ同等です。対象店舗比率が損益分岐点(約8%)に近いと、どちらを選んでも大差はつきません。この層は「使い分けの手間を取るか、1枚で済ませるか」で決めて構いません。
学生・少額利用(月2万円)の試算
内訳は対象コンビニ・飲食店5,000円(比率25%)、Amazon3,000円、その他1万2,000円です。三井住友カード(NL)は月425円相当、JCBカードWは月230円相当で、年間では5,100円対2,760円。三井住友カード(NL)が年間2,340円相当多く貯まります。利用額が少なくても、コンビニ比率が高い学生は三井住友カード(NL)のほうが有利になりやすい、という結果です。
| 利用パターン | 月間利用額の内訳 | NL年間獲得(円換算) | JCB W年間獲得(円換算) | 2枚持ち年間獲得 | 差額(単独比較) |
|---|---|---|---|---|---|
| A. コンビニ・外食中心(月5万円) | 対象店舗2万円/Amazon5千円/その他2.5万円 | 18,600円 | 6,600円 | 21,000円 | NLが+12,000円 |
| B. Amazon・スタバ中心(月5万円) | 対象店舗3千円/Amazon1.5万円/スタバ入金5千円/その他2.7万円 | 5,340円 | 13,500円(Amazon支払いなら9,450円) | 15,660円 | JCB Wが+8,160円 |
| C. 均等(月8万円) | 対象店舗8千円/Amazon8千円/その他6.4万円 | 11,040円 | 10,560円 | 16,320円 | NLが+480円(ほぼ同等) |
| D. 学生・少額(月2万円) | 対象店舗5千円/Amazon3千円/その他1.2万円 | 5,100円 | 2,760円 | 6,360円 | NLが+2,340円 |
※2026年9月2日 編集部調べ。公式の還元率(三井住友カード(NL): 通常0.5%・対象店舗7%/JCBカードW: 通常1.0%・Amazon 2%・スターバックス入金10.5%)に編集部が設定した利用内訳を当てた試算です。1pt=1円換算。還元条件の変更や支払い方法によって実際の獲得額は変動し、将来の獲得額を保証するものではありません。
対象店舗の利用比率で見る損益分岐点表
4パターンの結果を一般化すると、「月の利用額のうち対象コンビニ・飲食店でスマホのタッチ決済をする比率」だけでどちらが有利かが決まります。三井住友カード(NL)の実効還元率は0.5%+6.5%×比率、JCBカードWは1.0%(Amazonなど特典店舗を使わない場合)です。
| 対象コンビニ・飲食店の利用比率 | NL実効還元率 | JCB W実効還元率(特典店舗なし) | JCB W実効還元率(その他の2割がAmazon) | 有利なカード |
|---|---|---|---|---|
| 0% | 0.50% | 1.00% | 1.20% | JCBカードW |
| 5% | 0.83% | 1.00% | 1.19% | JCBカードW |
| 8% | 1.02% | 1.00% | 1.18% | ほぼ同等(特典店舗なしならNL僅差) |
| 10% | 1.15% | 1.00% | 1.18% | ほぼ同等(Amazon利用があればJCB W僅差) |
| 20% | 1.80% | 1.00% | 1.16% | 三井住友カード(NL) |
| 30% | 2.45% | 1.00% | 1.14% | 三井住友カード(NL) |
※2026年9月2日 編集部調べ。NL=0.5%+6.5%×比率、JCB W=1.0%(右列は対象店舗以外の2割をAmazon 2%で計算)。1pt=1円換算。最新の条件は公式サイトで確認してください。
分岐点は特典店舗を使わない場合で約8%(正確には7.7%)、その他の利用の2割がAmazonなら約10%に上がります。自分の1か月のレシートや家計簿アプリで「対象店舗でスマホのタッチ決済をした金額」を合計し、カード利用総額で割ってみてください。8%を明らかに超えるなら三井住友カード(NL)、明らかに下回るならJCBカードW、8〜10%の間なら2枚持ちか、手間を嫌うならJCBカードW1枚で問題ありません。
2枚持ちで最適配分した場合の年間獲得額
試算表の「2枚持ち」列は、対象コンビニ・飲食店を三井住友カード(NL)、それ以外をJCBカードWで支払った場合です。パターンAで年間21,000円相当(単独最良の三井住友カード(NL)より+2,400円)、パターンBで15,660円相当(JCBカードWより+2,160円)、パターンCで16,320円相当(+5,280円)、パターンDで6,360円相当(+1,260円)です。
上乗せ幅が最も大きいのは均等型のパターンCで、対象店舗もその他も一定額あるほど使い分けの効果が出ます。逆に利用が一方に偏っている人は、2枚持ちの上乗せは年間2,000円前後にとどまるので、管理の手間と天秤にかけて決めてください。
ポイントの使い道と有効期限|VポイントとJ-POINTの違い
貯めたポイントをどう使うかで、実際の価値は変わります。三井住友カード(NL)のVポイントとJCBカードWのJ-POINTを、価値・使い道・有効期限の3点で比べます。
Vポイントは1pt最大1円分でそのまま使える(スマホ決済・SBI証券のポイント投資)
Vポイントは1pt最大1円分として使えます。VポイントPayなどのスマホ決済に充てるほか、SBI証券でのポイント投資にも使え、当月1万pt以上をVポイント投資に回すとVポイントアッププログラムで+1%の上乗せ対象になります。公式表記は「1pt最大1円分」なので、使い道によっては1円未満になる場合があります。交換先ごとの価値と使い道の一覧は三井住友カードの公式サイトで確認してください。交換の手間が少なく、そのまま支払いに充てられるのがVポイントの強みです。
J-POINTは使い道によって1pt=1円と0.7円に分かれる
J-POINTも1pt最大1円分で、MyJCB Payでの支払いに使えば1pt=1円です。一方、Amazon.co.jpでの支払いに使うと1pt=0.7円になります。Amazon利用が多い人は「貯めるのはAmazonで、使うのはMyJCB Payで」と分けると、1.0%や2%の価値を目減りさせずに済みます。そのほかの交換先ごとのレートは、JCB公式のJ-POINT交換一覧で確認してください。
| 使い道 | Vポイント1ptの価値 | J-POINT1ptの価値 | JCB W実質還元率(基本1.0%の場合) | 備考 |
|---|---|---|---|---|
| スマホ決済で使う(VポイントPay/MyJCB Pay) | 最大1円 | 1円(MyJCB Pay) | 1.0% | J-POINTはMyJCB Payで1pt=1円 |
| Amazon.co.jpでのポイント支払い | 公式の使い道一覧で確認 | 0.7円 | 0.7%(Amazon利用分は1.4%) | JCB Wの主な下振れ要因 |
| SBI証券でのポイント投資 | 最大1円 | 公式ページに記載なし | — | Vポイント投資1万pt以上で+1% |
| その他の交換先 | 1pt最大1円分 | 1pt最大1円分 | 交換先による | 各公式の交換一覧で確認 |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
有効期限の比較と失効を防ぐ方法
Vポイントの有効期限は最終変動日から1年間で、貯める・使う・交換のいずれかがあるたびに自動で延長されます。三井住友カード(NL)を月に1回でも使っていれば実質的に失効しません。J-POINTは獲得月から2年間で、期限を過ぎたポイントから1か月単位で失効します。
失効を防ぐ方法は単純で、三井住友カード(NL)は「1年以上まったく使わない状態」を作らないこと、JCBカードWは「2年に1回はMyJCBでポイント残高を確認して使う」ことです。サブカードとして長期間使わない可能性があるなら、期限が獲得月起算で分かりやすいJCBカードWのほうが管理しやすいと言えます。
クレカ積立については、三井住友カード(NL)はSBI証券で初年度0.5%(2年目以降は前年10万円以上の利用で0.5%、未満は0%、月10万円上限)、JCBカードWは松井証券・SBI証券・マネックス証券で最大0.5%(積立以外の月間ショッピング利用5万円以上が条件、未満は0%)です。付与率は同水準ですが、条件の付き方が違うので、投資を主目的にするならどちらも条件を満たせるか先に確認してください。
付帯保険・補償の違い|海外旅行保険とショッピング保険
年会費無料カードの保険は「付いているか」だけでなく「どの条件で、いくら」を見る必要があります。両社の公式保険ページから確認できた範囲で比べます。
海外旅行傷害保険は両方最高2,000万円だが付帯条件は利用付帯
海外旅行傷害保険はどちらも最高2,000万円で、いずれも利用付帯です。利用付帯とは、旅行代金などをそのカードで事前に決済していることが補償の前提になる仕組みで、持っているだけでは補償されません。三井住友カード(NL)は2025年10月16日に付帯保険内容が一部改定されており、公式ページは「事前に旅費などを当該カードでクレジット決済いただくことが前提」と明記しています。
三井住友カード(NL)の細目は、傷害死亡・後遺障害2,000万円、傷害治療費用50万円、疾病治療費用50万円、賠償責任2,000万円、携行品損害15万円(免責3,000円)、救援者費用100万円です。JCBカードWの細目は公式の保険専用ページで案内されているため、申込前にそちらで確認してください。海外での治療費は高額になりやすいので、旅行が多い人は治療費用の額と、ゴールドカードとの差を見比べるのが現実的です。
| 補償項目 | 三井住友カード(NL) | JCBカードW | 付帯条件 |
|---|---|---|---|
| 海外旅行傷害保険(最高額) | 2,000万円 | 2,000万円 | 利用付帯(旅行代金等を事前にカード決済) |
| 傷害治療費用 | 50万円 | 公式の保険ページで確認 | 利用付帯 |
| 疾病治療費用 | 50万円 | 公式の保険ページで確認 | 利用付帯 |
| 賠償責任 | 2,000万円 | 公式の保険ページで確認 | 利用付帯 |
| 携行品損害 | 15万円(免責3,000円) | 公式の保険ページで確認 | 利用付帯 |
| 救援者費用 | 100万円 | 公式の保険ページで確認 | 利用付帯 |
| 国内旅行傷害保険 | なし | なし | — |
| ショッピング保険 | なし | 海外のみ年間最高100万円(自己負担1万円) | 海外での購入品のみ。国内は対象外 |
| 保険の切替 | 海外旅行傷害保険を「選べる無料保険」へ変更可 | — | — |
| 不正利用への対応 | 公式サイトで確認 | 24時間365日の監視と補償 | — |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
ショッピング保険はJCBカードWのみ(海外・最高100万円)
JCBカードWには、海外で購入した品物の破損・盗難を補償するショッピングガード保険が付きます。年間最高100万円で、自己負担は1万円です。国内での購入品は対象外なので、「JCBカードWには国内ショッピング保険が付く」という記述を見かけたら誤りです。三井住友カード(NL)にはショッピング補償がなく、国内外とも年間300万円のショッピング補償が付くのは上位の三井住友カード ゴールド(NL)からになります。
三井住友カード(NL)は「選べる無料保険」に切り替えられる
三井住友カード(NL)は、海外旅行傷害保険を使わない人向けに、別の保険プランへ無料で切り替えられる「選べる無料保険」を用意しています。海外に行かない人にとっては、使わない保険を日常向けの補償に置き換えられるのは実用的です。プランの内容は三井住友カードの公式ページで確認してください。JCBカードWにこの仕組みはなく、女性向けのJCBカードW plus Lで任意加入の女性疾病保険(有料、月額290円〜、18〜69歳の女性会員)が選べる程度です。なおW plus Lは基本スペックがJCBカードWと同じで、女性向け優待のLINDAリーグ(男性も利用可)とデザイン3種類が加わったカードです。
国内旅行傷害保険はどちらも付帯しない
国内旅行傷害保険は、三井住友カード(NL)にもJCBカードWにも付きません。国内旅行の補償が欲しい人は、三井住友カード ゴールド(NL)(海外・国内とも最高2,000万円)やJCBゴールド(国内最高5,000万円)などの上位カードを検討することになります。保険で選ぶなら年会費無料の2枚に大差はなく、ショッピング保険の有無と「選べる無料保険」の使い勝手で決めるのが現実的です。
申込条件・年齢制限・審査・発行スピードの違い
「作れるか」「すぐ使えるか」も、還元率と同じくらい大事な判断材料です。年齢制限、学生・新社会人の申込しやすさ、審査、即時発行の条件を整理します。
JCBカードWは39歳までしか申し込めない(40歳以降も継続利用は可能)
JCBカードWの申込対象は、18歳以上39歳以下で本人または配偶者に安定継続収入のある人、または高校生を除く18歳以上39歳以下の学生です。40歳以上は新規で申し込めません。一方で、39歳以下で入会した人は40歳を過ぎても年会費永年無料のまま使い続けられると公式ページに明記されています。39歳の人は「今のうちに作っておく」という判断が成り立ちます。
三井住友カード(NL)は満18歳以上(高校生除く)で、年齢の上限はありません。公式ページには収入要件の記載がなく、幅広い人が申し込める設計です。
学生・新社会人はどっちが作りやすいか
どちらも学生の申込を受け付けています。JCBカードWは申込条件に「高校生を除く18歳以上39歳以下の学生」と明記され、三井住友カード(NL)は満18歳以上(高校生除く)に学生も含まれます。JCBカードWは一部申込できない学校がある旨の注記があります。
学生で家族カードを検討するなら注意が必要です。本会員が学生の場合、三井住友カード(NL)は配偶者分のみ発行でき、JCBカードWは家族カードを発行できません。新社会人は収入要件の点でどちらも問題になりにくく、試算パターンDのとおり「コンビニ比率が高いなら三井住友カード(NL)、幅広く使うならJCBカードW」で選んで構いません。
審査基準は非公開だが一般に言われる傾向
三井住友カード・JCBとも審査基準は公表していません。「どちらが通りやすい」と断定することはできず、本記事もそのような比較はしません。公式に確認できる事実は、JCBカードWが「本人または配偶者に安定継続収入」または学生であることを条件にしている一方、三井住友カード(NL)は収入要件の記載がないという申込条件の違いだけです。
一般に、クレジットカードの審査では信用情報機関に登録された申込・契約・返済状況が確認されるとされています。信用情報機関のCICでは、申込情報は照会日から6か月間、契約・返済状況は契約期間中および契約終了後5年以内保有されます。短期間に何枚も申し込むと、その事実自体が申込情報として残る点は覚えておいてください。審査で不利になる要因を減らす考え方はクレジットカードの審査に通りやすくするコツにまとめています。
即時発行の条件と、カード到着前にできること
三井住友カード(NL)は、申込完了後最短10秒で審査が完了し、カード番号が表示されます(即時発行とならない場合もあります)。条件として、電話認証が必須で050番号は使えません。19:31〜翌8:59の申込は仮のショッピング枠5万円・1回払いのみとなり、毎週月曜1:00〜7:45は即時発行を利用できません。ETCカードや家族カードは即時発行と同時には申し込めません。
JCBカードWは、ナンバーレスタイプを選ぶと最短5分でカード番号とセキュリティコードが発行されます。受付は9:00〜20:00で、過ぎた場合は翌日扱いです。顔写真付きの本人確認書類が必要で、インターネットで引落口座を設定できない金融機関の口座では利用できません。カード本体は約1週間で郵送され、番号ありタイプを選んだ場合も約1週間かかります。どちらも、発行されたカード番号はスマホ決済への登録やネット決済に使えるのが即時発行の利点です。
支払日は、三井住友カード(NL)が「15日締め翌月10日払い」と「月末締め翌月26日払い」から選べます。給料日に合わせて引き落とし日を選びたい人には便利な仕組みです。JCBカードWの締め日・支払日は、申込前にJCB公式サイトで確認してください。
国際ブランド・電子マネー・海外利用の違い
「VisaとJCBのどっちがいいか」は、海外に行くかどうかで答えが決まります。電子マネーの違いも含めて確認します。
Visa/Mastercardが選べる三井住友カード(NL)は海外で使いやすい
三井住友カード(NL)はVisaとMastercardから選べ、両方を1枚ずつ持つ2枚持ちもできます(総利用枠は三井住友カードが定める範囲内)。一般に、海外の加盟店ではVisa・Mastercardが最も広く受け入れられているとされ、初めての海外旅行や出張でも決済に困りにくいのが利点です。国内でもタッチ決済端末の普及が進んでおり、Visaのタッチ決済・Mastercardタッチ決済で対象店舗の7%を受け取れます。
JCBブランドの強みと弱み
JCBは日本発の国際ブランドで、国内での使いやすさや日本語のサポート体制を強みとしています。一方で海外では、地域によってVisa・Mastercardに比べて使える店が限られることがある、と一般に言われています。JCBカードWはJCBブランドしか選べないため、海外中心の人には向きません。海外利用時のポイント2倍サービスも2026年1月12日で終了し、2026年からは海外の加盟店もJ-POINTパートナーでのポイントアップ登録が必要になっています。
iD対応の三井住友カード(NL)とQUICPay対応のJCBカードW
電子マネーは、三井住友カード(NL)がiD、JCBカードWがQUICPayです。どちらもApple Pay・Google Payに登録して使えるので、日常の使い勝手に大きな差はありません。ただし三井住友カード(NL)は、iDで支払うと対象店舗の7%が付かず、スマホのVisaのタッチ決済・Mastercardタッチ決済で払う必要があります。Androidユーザーは、Google PayでMastercardタッチ決済が使えないため、7%を狙うならVisaブランドを選ぶのが安全です。
海外利用時のポイントと注意点
海外での買い物のポイントは、三井住友カード(NL)が0.5%、JCBカードWが1.0%で、ポイント面ではJCBカードWが上です。JCBカードWには海外での購入品に年間最高100万円のショッピングガード保険も付きます。ただし、そもそも使える店が限られると意味がないため、渡航先でJCBが広く使えるかを事前に確認してください。海外利用時の事務手数料率は両社とも公式サイトで最新の数値を確認してください。
将来のステップアップ|三井住友カード ゴールド(NL)とJCBゴールドの比較
「いずれゴールドにしたい」という人は、最初の1枚をどちらにするかで将来の道筋が変わります。上位カードである三井住友カード ゴールド(NL)とJCBゴールドを比べます。
ゴールド(NL)は年100万円利用で翌年以降年会費永年無料+継続特典
三井住友カード ゴールド(NL)の年会費は5,500円(税込)ですが、年間100万円(税込)以上利用すると翌年以降の年会費が永年無料になります。初年度は利用の有無にかかわらず5,500円かかります。さらに毎年、年間100万円の利用で10,000ポイントの継続特典があります(初年度は付与されません)。年会費の集計対象期間は、初年度が加入日から11か月後の末日、翌年度以降が加入月1日から11か月後の末日で、つみたて投資・年会費・キャッシング・電子マネーチャージなどは対象外です。
三井住友カード(NL)を年間100万円(税込)以上使うと、ゴールド(NL)へ年会費永年無料でアップグレードできる案内メールが届きます(審査あり。切替を保証するものではありません)。つまり「NLで100万円使う→無料でゴールドへ」という道筋が公式に用意されています。
JCBゴールドは空港ラウンジ・保険が手厚くザ・プレミアへの道がある
JCBゴールドの年会費は11,000円(税込)で、オンライン入会なら初年度無料です(切替の場合は対象外)。申込は20歳以上で本人に安定継続収入のある人で、学生は申し込めません。海外旅行傷害保険は最高1億円、国内旅行傷害保険は最高5,000万円(いずれも利用付帯)で、航空機遅延保険、国内外年間最高500万円のショッピングガード保険(自己負担3,000円)、年間最高50,000円のJCBスマートフォン保険(自己負担1万円、通信料を直近3か月以上JCBゴールドで支払いが条件)が付きます。
基本還元率は0.5%(200円につき1J-POINT)で、優待店では最大20倍(10%)です。JCBカードWと違い、年間50万円ごとのJ-POINTボーナスの対象になり、ポイント有効期限も3年間に延びます。国内主要空港とハワイ・ホノルル国際空港のラウンジが無料で、2年連続で年間100万円以上利用するとJCBゴールド ザ・プレミアへの招待があります。
| 項目 | 三井住友カード ゴールド(NL) | JCBゴールド | コメント |
|---|---|---|---|
| 年会費(税込) | 5,500円 | 11,000円 | 金額はゴールド(NL)が半分 |
| 年会費無料の条件 | 年間100万円利用で翌年以降永年無料(初年度は有料) | オンライン入会で初年度無料(切替は対象外) | 継続して無料にできるのはゴールド(NL)のみ |
| 申込条件 | 原則満18歳以上(高校生除く)で本人に安定継続収入 | 20歳以上で本人に安定継続収入(学生不可) | 18〜19歳・学生はゴールド(NL) |
| 基本還元率 | 0.5% | 0.5% | 同じ |
| 特典店舗の還元 | 対象コンビニ・飲食店でスマホのタッチ決済7% | 優待店で最大20倍(10%) | 年会費無料カードと同じ住み分け |
| 年間ボーナス | 年間100万円利用で10,000pt(初年度なし) | 50万円ごとにプレミアム会員ポイント(50万円で1,000pt、以降50万円ごと2,000pt、300万円で6,000pt、以降2,500pt) | 100万円利用ならゴールド(NL)が多い |
| ポイント有効期限 | 最終変動日から1年(自動延長) | 獲得月から3年 | — |
| 海外旅行傷害保険 | 最高2,000万円(利用付帯)。傷害・疾病治療各100万円 | 最高1億円(利用付帯)。航空機遅延保険あり | 手厚さはJCBゴールド |
| 国内旅行傷害保険 | 最高2,000万円(利用付帯) | 最高5,000万円(利用付帯) | 手厚さはJCBゴールド |
| ショッピング保険 | 年間300万円(国内外・自己負担3,000円・購入日翌日から200日) | 年間最高500万円(国内外・自己負担3,000円) | 手厚さはJCBゴールド |
| スマートフォン保険 | — | 年間最高50,000円(自己負担1万円・条件あり) | JCBゴールドのみ |
| 空港ラウンジ | 国内主要空港 | 国内主要空港+ハワイ・ホノルル | — |
| 利用可能枠 | 総利用枠〜200万円 | 公式ページに記載なし | — |
| 発行スピード | 最短10秒 | ナンバーレスで最短5分(受付9:00〜20:00) | どちらも即時 |
| クレカ積立 | SBI証券で初年度1.0%(2年目以降は前年100万円以上で1.0%) | JCBカードWと同じ最大0.5% | 投資重視ならゴールド(NL) |
| さらに上位への道 | 三井住友カード プラチナプリファード等 | 2年連続100万円以上でJCBゴールド ザ・プレミア招待 | — |
| 新規入会特典(2026年9月2日時点) | 最大28,000円相当(一部要エントリー・期限あり) | スマホ決済20%キャッシュバック最大23,000円ほか | 変更・終了の可能性あり |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
ゴールドを見据えるならどっちから始めるべきか
「年会費を払わずにゴールドを持ちたい」なら三井住友カード(NL)から始めるのが合理的です。年間100万円の利用でゴールド(NL)への無料アップグレード案内が届き、ゴールド(NL)でも年100万円を続ければ年会費永年無料と毎年10,000ポイントの継続特典が得られます。「保険とラウンジの手厚さ、ステータス性」を重視するならJCBゴールドで、ポイントプログラムはJCBカードWと同じJ-POINTです。JCBカードWからの切替の扱いやポイントの引き継ぎ条件は、JCB公式サイトで確認してください。ただし年会費11,000円は2年目以降必ずかかるので、旅行や高額の買い物が多い人向けです。
ゴールドよりさらに上位を検討するなら、プラチナプリファードの入会キャンペーンと年会費の考え方もあわせて確認してください。ステータス性を重視するならステータスが高いゴールド・プラチナ以上のカードの選び方も参考になります。
▶ 三井住友カード ゴールド(NL)の公式サイトで最新条件を確認する
あなたはどっち?タイプ別の選び方チャート
ここまでの比較を、自分に当てはめて決められるようにタイプ別に整理します。「よく使うのはどこか」を起点に、4つの分岐で答えが出ます。
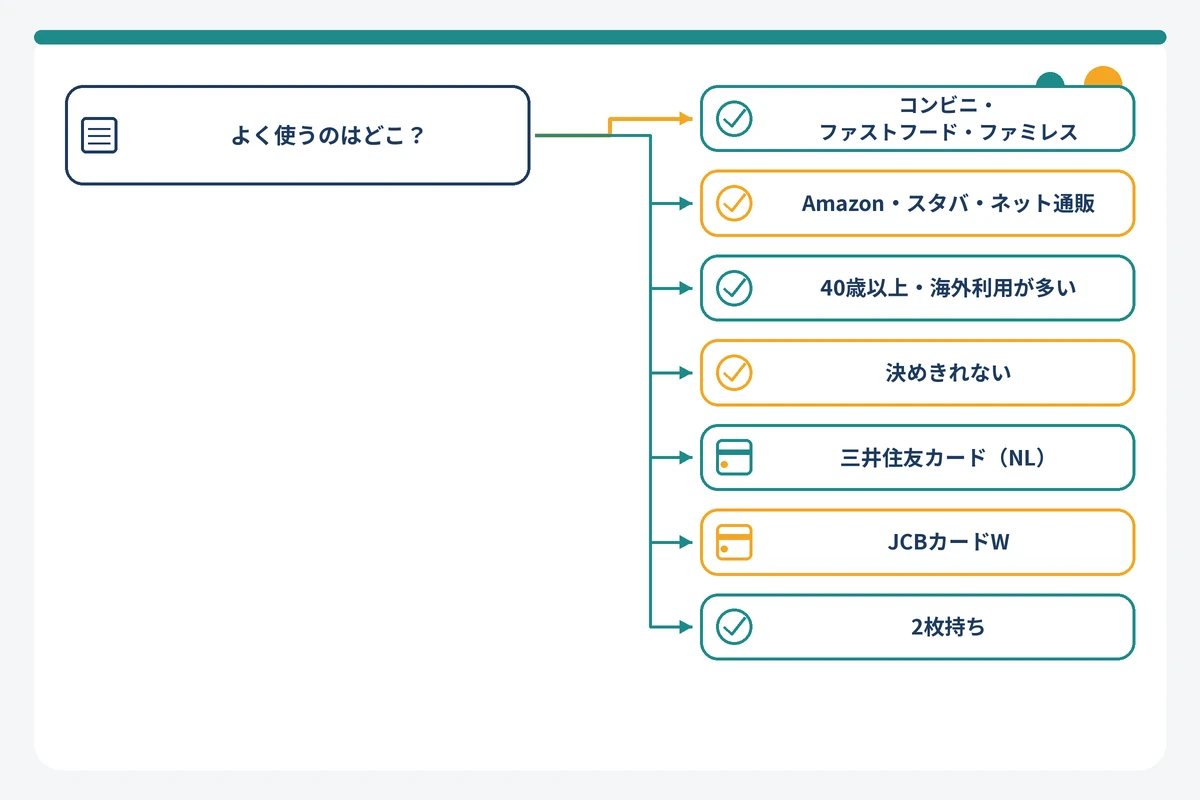
コンビニ・ファストフード・ファミレスをよく使う人 → 三井住友カード(NL)
試算パターンAに当てはまる人です。セブン‐イレブン・ローソン・マクドナルド・サイゼリヤ・すき家・ドトールなどでの支払いが月の利用額の8%を超えるなら、三井住友カード(NL)の7%が効きます。条件は「スマホのVisaのタッチ決済・Mastercardタッチ決済で払う」ことなので、Apple PayかGoogle Pay(Visa)にカードを登録して使う習慣を作ってください。マクドナルドのモバイルオーダー・吉野家・ガストが中心なら、JCBカードWの21倍も候補になります。
Amazon・スタバ・ネット通販が多い人 → JCBカードW
試算パターンBに当てはまる人です。Amazon.co.jpで2%、スターバックスカードへのオンライン入金で10.5%、それ以外のネット通販でも1.0%が付きます。J-POINTパートナーへのポイントアップ登録を入会直後に済ませておくこと、J-POINTはMyJCB Payで使う(Amazon支払いは0.7円)ことの2点を守れば、試算どおりの獲得が見込めます。39歳以下という年齢条件も忘れずに確認してください。
学生・新社会人 → コンビニ比率で決め、家族カードの扱いにも注意
試算パターンDのとおり、月2万円程度の少額利用でもコンビニ比率が高ければ三井住友カード(NL)が年間2,000円以上多く貯まります。反対に、通販やサブスクの支払いが中心ならJCBカードWの1.0%が着実です。どちらも学生の申込を受け付けていますが、本会員が学生の場合、三井住友カード(NL)は家族カードが配偶者分のみ、JCBカードWは家族カード不可という違いがあります。年齢の上限がない三井住友カード(NL)は、社会人になってからも条件が変わらない点で長く持ちやすい1枚です。
40歳以上・海外旅行が多い人 → 三井住友カード(NL)
40歳以上はJCBカードWに申し込めないため、三井住友カード(NL)一択です。海外旅行が多い人も、Visa/Mastercardを選べる三井住友カード(NL)が無難です。海外旅行傷害保険は利用付帯なので、航空券やツアー代金をこのカードで決済しておくことを忘れないでください。海外の保険やショッピング補償を手厚くしたいなら、ゴールド(NL)へのステップアップも視野に入ります。
Olive・SBI証券・三井住友銀行を使う人 → 三井住友カード(NL)またはOlive
三井住友銀行の口座を持ち、SBI証券で投資をしている人は、Vポイントアッププログラムの上乗せを受けやすいので三井住友カード(NL)側が有利です。ただし対象コンビニ・飲食店の還元は、三井住友カード(NL)が7%なのに対し、Oliveフレキシブルペイのクレジットモードは8%(通常0.5%+7.5%)と差があります。Oliveは支払い口座が三井住友銀行のみ、国際ブランドはVisaのみ、即時発行には対応していないという制約もあるため、三井住友カード(NL)とOliveの違い・併用の考え方で自分に合うほうを確認してください。Oliveのクレジットモードの審査と使い始めまでの流れはOliveフレキシブルペイの審査と使い始めまでの流れで解説しています。
何で使うか決まっていない人 → JCBカードW(または2枚持ち)
「特にこだわりはないが、損はしたくない」という人は、どこで使っても1.0%のJCBカードWが取りこぼしの少ない選択です。損益分岐点の表で見たとおり、対象店舗比率が8%未満ならJCBカードWが有利で、その前後でも差は年間数百円です。使っているうちにコンビニ利用が多いと分かったら、三井住友カード(NL)を追加して2枚持ちに移行すれば済みます。39歳以下という条件に当てはまらない場合は、三井住友カード(NL)を選んでください。
2枚持ちはあり?使い分けルールと注意点
どちらか1枚に決めきれない人にとって、2枚持ちは現実的な選択肢です。年会費はどちらも永年無料なので、コストはかかりません。使い分けのルールと注意点を整理します。
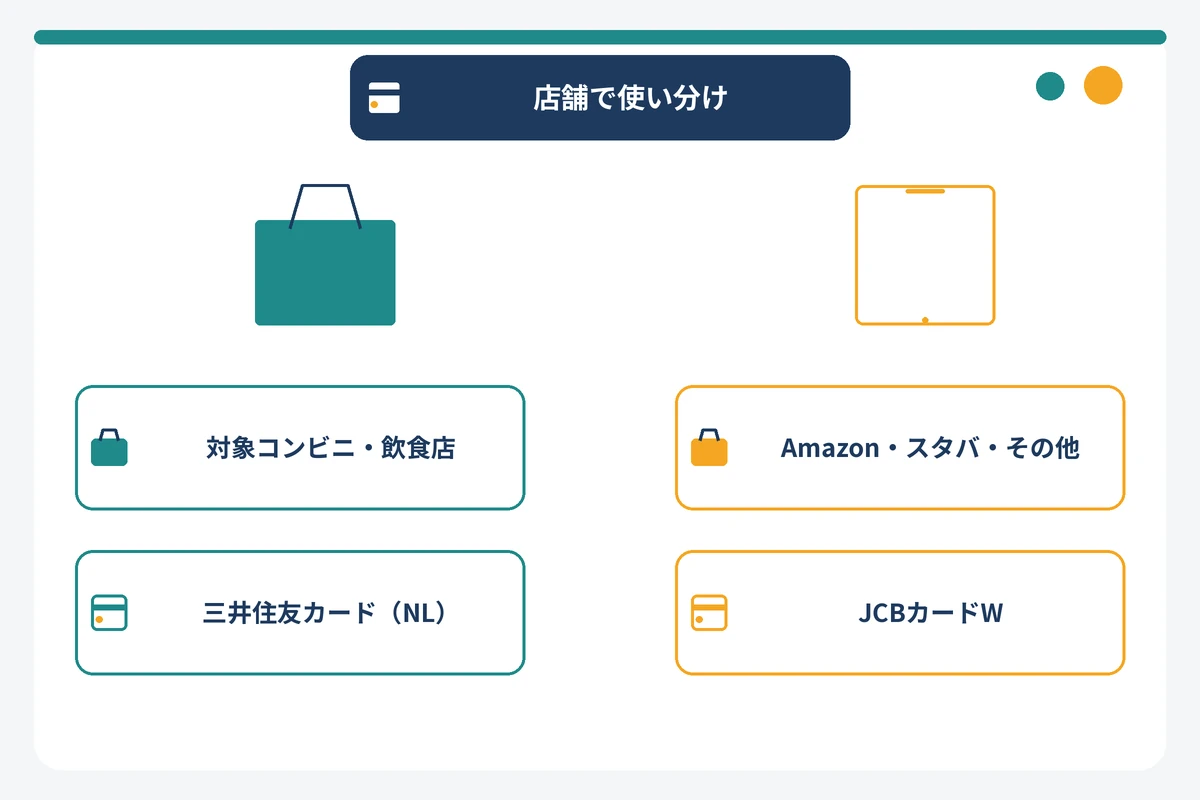
店舗ごとの使い分けルール(対象コンビニ・飲食店はNL、Amazon・スタバ・その他はJCB W)
ルールは一つだけです。セブン‐イレブン・ローソン・マクドナルド(店頭)・サイゼリヤ・すき家・ドトールなどの対象コンビニ・飲食店ではスマホに登録した三井住友カード(NL)でタッチ決済し、それ以外(Amazon・スターバックスのオンライン入金・ネット通販・スーパー・公共料金)はJCBカードWで支払います。例外として、マクドナルドのモバイルオーダー・吉野家・ガストはJCBカードWの21倍のほうが高いので、登録済みならJCBカードWを使います。
配分の考え方は「メインはJCBカードW、サブは三井住友カード(NL)」です。公共料金・通信費・サブスク・ネット通販など金額が大きく毎月発生する支払いは、どこで使っても1.0%のJCBカードWに登録しておきます。三井住友カード(NL)はスマホの決済アプリのメインカードに設定し、対象コンビニ・飲食店でのタッチ決済専用にします。こうすると、レジで迷わず、固定費の取りこぼしも起きません。逆に対象店舗の利用が月の利用額の3割を超えるような人は、三井住友カード(NL)をメインにしても構いません。
2枚持ちのメリット(ブランド分散・ポイント最大化)
試算のとおり、2枚持ちは単独で持つよりパターンAで年間2,400円、パターンBで2,160円、パターンCで5,280円、パターンDで1,260円相当多く貯まります。Visa/MastercardとJCBの両ブランドがそろうため、JCBが使えない店や海外でも三井住友カード(NL)で決済できます。片方のカードが使えないトラブルのときの予備にもなり、電子マネーもiDとQUICPayの両方が使えるようになります。
デメリットと対策(ポイント分散・管理の手間・申込は同時期を避ける)
デメリットは、VポイントとJ-POINTの2種類に分散することです。とくにVポイントは最終変動日から1年で失効するので、三井住友カード(NL)をサブにする場合は1年以上放置しないようにしてください。J-POINTは獲得月から2年です。支払日や利用明細も2つになるため、家計簿アプリで両方を連携しておくと管理が楽になります。
申込のタイミングにも注意が必要です。クレジットカードの申込情報は信用情報機関に照会日から6か月間保有され、一般に短期間の複数申込は審査で慎重に見られる場合があるとされています。2枚持ちにするなら、まず主に使う1枚を作り、しばらく使ってから2枚目を申し込む順序が無難です。なお、JCBカードWはJCBオリジナルシリーズ内で1人1枚なので、JCBカードSとの重複保有はできません。
利用者の評価傾向|公開情報から見える満足点と不満点
ここでは、公開されているレビューや公式が打ち出している特長から読み取れる評価の傾向を短くまとめます。個別の口コミの引用や件数の集計は行っていません。
三井住友カード(NL): コンビニ還元と即時発行の評価、基本0.5%への不満
三井住友カード(NL)は、対象コンビニ・飲食店での7%と最短10秒の即時発行、ナンバーレスの安心感が評価されている傾向が見られます。一方で、対象店舗以外の基本還元率が0.5%にとどまる点や、7%を受け取るにはスマホのタッチ決済が必須で、カード現物やiDでは対象外になる分かりにくさに不満の声が見られます。
JCBカードW: 常時1.0%とAmazon利用の評価、登録の手間・海外での使いにくさへの不満
JCBカードWは、どこで使っても1.0%という分かりやすさと、Amazonやスターバックスでの上乗せが評価されている傾向が見られます。不満としては、パートナー倍率に事前登録が必要なこと、J-POINTの使い道によって価値が変わること、JCBブランドのみで海外で使えない場面があること、39歳までという年齢制限が挙げられる傾向です。
申し込み手順と新規入会キャンペーンの確認ポイント
カードを決めたら、申込の流れとキャンペーンの条件を確認して申し込みます。どちらも公式サイトからオンラインで完結します。
三井住友カード(NL)の申込手順(即時発行の流れ)
- 公式サイトで国際ブランド(Visa/Mastercard)を選び、申込フォームに入力する
- 電話認証を行う(050番号は不可)
- 申込完了後、最短10秒で審査完了。カード番号が表示される(即時発行とならない場合あり)
- スマホの決済アプリにカードを登録し、対象店舗でスマホのタッチ決済を始める
- ETCカード・家族カードは即時発行後に別途申し込む(同時申込は不可)
19:31〜翌8:59の申込は仮のショッピング枠5万円・1回払いのみ、毎週月曜1:00〜7:45は即時発行不可です。すぐ使いたい人は日中に申し込んでください。
JCBカードWの申込手順(最短5分発行の流れ)
- 公式サイトでナンバーレス(番号なし)か番号ありタイプを選ぶ
- 9:00〜20:00の受付時間内に申込フォームへ入力する(過ぎると翌日扱い)
- 顔写真付きの本人確認書類で本人確認し、インターネットで引落口座を設定する
- ナンバーレスなら最短5分でカード番号・セキュリティコードが発行される
- J-POINTパートナーサイトでAmazon・スターバックスなどのポイントアップ登録を済ませる
- カード本体は約1週間で郵送される
キャンペーンは時期・条件で変わる|比較時の見方
2026年9月2日時点の新規入会特典は次のとおりです。三井住友カード(NL)は、①新規入会&スマホのタッチ決済1回以上で5,000円分(2026年1月7日〜)、②新規入会&5万円以上/10万円以上の利用で最大3,000円分(2026年7月23日〜9月30日)、③SBI証券の口座開設&クレカ積立で最大18,000円相当(2026年6月1日〜、要エントリー)の合計最大26,000円相当です。①は、2026年6月30日時点で三井住友カードの指定カードを保有している人や、2021年2月1日以降に発行履歴がある人は対象外です。
JCBカードWは最大24,000円相当(申込期間2026年4月1日〜)で、①入会月の翌々月15日までのスマホ決済(Apple Pay・Google Pay・Samsung Wallet・MyJCB Pay・QUICPay)20%キャッシュバック最大12,000円、②対象J-POINTパートナー利用で新規入会限定10%(最大8,000pt)+ポイントアップ登録分最大10%の合計最大20%還元、③家族カード同時入会で1枚2,000円・最大4,000円キャッシュバック(参加登録が必要)の構成です。過去1年間に対象カードを保有していた人は対象外です。
比較するときは、「最大額」ではなく「自分が達成できる条件の合計」で見てください。三井住友カード(NL)の18,000円相当はSBI証券の口座開設とクレカ積立が前提で、JCBカードWの12,000円はスマホ決済で6万円分を使う必要があります。どちらも予告なく変更・終了する可能性があり、終了日が明示されていない特典もあるため、申込直前に公式サイトで最新の期間と条件を確認してください。
三井住友カード(NL)とJCBカードWに関するよくある質問
学生が最初の1枚に持つならどっち?
どちらも高校生を除く18歳以上の学生が申し込めます。コンビニやファストフードでスマホのタッチ決済をよく使うなら三井住友カード(NL)、通販やサブスクの支払いが中心ならJCBカードWが有利です。編集部の試算では、月2万円の利用でコンビニ比率が25%の場合、三井住友カード(NL)が年間2,340円相当多く貯まりました。年齢の上限がなく社会人になっても条件が変わらない点では三井住友カード(NL)が長く使いやすい1枚です。
メインカード1枚だけ持つならどっち?
対象コンビニ・飲食店でのスマホのタッチ決済が月のカード利用額の約8%を超えるなら三井住友カード(NL)、下回るならJCBカードWです。使い先が決まっていない人は、どこで使っても1.0%のJCBカードWが取りこぼしの少ない選択です。40歳以上の人はJCBカードWに申し込めないため三井住友カード(NL)になります。
40歳を過ぎたらJCBカードWはどうなる?
JCBカードWの申込対象は18歳以上39歳以下ですが、39歳以下で入会した人は40歳以降も年会費永年無料のまま使い続けられます。40歳を過ぎてから新規に申し込むことはできないので、39歳の人で迷っているなら誕生日前に申し込んでおくのが一つの考え方です。
三井住友カード(NL)の7%還元はiDやカードのタッチ決済でも対象?
対象外です。7%になるのは、スマホに登録したVisaのタッチ決済・Mastercardタッチ決済またはモバイルオーダーで支払った場合だけで、カード現物のタッチ決済・iD・差し込み・磁気での支払いは通常の0.5%になります。原則1万円を超える支払いはタッチ決済にならず対象外で、商業施設内の店舗など一部対象外の店もあります。Google Pay・Samsung WalletではMastercardタッチ決済が使えない点にも注意してください。
ポイントはどちらが使いやすい?合算はできる?
Vポイントは1pt最大1円分でスマホ決済やSBI証券でのポイント投資にそのまま使え、有効期限は最終変動日から1年(利用で自動延長)です。J-POINTは1pt最大1円分ですが、Amazon.co.jpでの支払いに使うと1pt=0.7円になり、有効期限は獲得月から2年です。VポイントとJ-POINTは別のプログラムなので、2枚持ちしても合算はできません。
審査はどっちが通りやすい?
三井住友カード・JCBとも審査基準は公表しておらず、どちらが通りやすいとは言えません。公式に確認できる違いは申込条件だけで、JCBカードWは「本人または配偶者に安定継続収入」または学生であること、三井住友カード(NL)は満18歳以上(高校生除く)で収入要件の記載がないという点です。短期間に複数枚を申し込むと申込情報が信用情報機関に6か月間残るため、まず1枚に絞って申し込むことをおすすめします。
2枚持ちする場合のおすすめの使い分け方は?
公共料金・通信費・サブスク・Amazonなどのネット通販はJCBカードW、セブン‐イレブン・ローソン・マクドナルド(店頭)・サイゼリヤなどの対象コンビニ・飲食店はスマホに登録した三井住友カード(NL)のタッチ決済、という分け方が基本です。例外はマクドナルドのモバイルオーダー・吉野家・ガストで、ポイントアップ登録済みならJCBカードWの21倍(10.5%)が上回ります。編集部の試算では、この使い分けで単独で持つより年間1,260〜5,280円相当多く貯まりました。
まとめ|迷ったら「対象店舗の利用比率」で決める
- 対象コンビニ・飲食店でのスマホのタッチ決済が月の利用額の約8%を超えるなら三井住友カード(NL)、下回るならJCBカードW
- 三井住友カード(NL)は基本0.5%・対象店舗7%(スマホのタッチ決済が条件)、JCBカードWは基本1.0%・Amazon 2%・スタバ入金10.5%(要登録)
- 40歳以上・海外利用が多い人は三井住友カード(NL)。JCBカードWは18〜39歳限定
- コンビニもAmazonもよく使う人は、店舗で使い分ける2枚持ちが年間獲得額で最大
- ゴールドを無料で持ちたいなら三井住友カード(NL)から、保険とラウンジの手厚さならJCBゴールド
| あなたのタイプ | おすすめ |
|---|---|
| コンビニ・ファストフード・ファミレス中心 | 三井住友カード(NL) |
| Amazon・スタバ・ネット通販中心 | JCBカードW |
| 40歳以上・海外利用が多い | 三井住友カード(NL) |
| 決めきれない・両方よく使う | JCBカードW、または2枚持ち |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
三井住友カード(NL)とOliveのどちらにするか迷う人は三井住友カード(NL)とOliveの違い・併用の考え方を、審査で不利になる要因を減らしたい人はクレジットカードの審査に通りやすくするコツも参考にしてください。
この記事の情報源
本記事の数値・条件は、SEIMEIメディア編集部が以下の公式サイト・公的機関のページを2026年9月2日時点で確認したものです。
- 三井住友カード(NL)|三井住友カード株式会社
- Vポイントアッププログラム(対象コンビニ・飲食店・条件)|三井住友カード株式会社
- 家族ポイント|三井住友カード株式会社
- 海外旅行傷害保険|三井住友カード株式会社
- ETCカード|三井住友カード株式会社
- 三井住友カードつみたて投資 ポイント付与率(一般カード)|三井住友カード株式会社
- Vポイントの有効期限|三井住友カード株式会社
- 三井住友カード(NL)新規入会特典|三井住友カード株式会社
- 三井住友カード ゴールド(NL)|三井住友カード株式会社
- JCBカード W|株式会社ジェーシービー
- J-POINT(ポイントプログラム改定のご案内)|株式会社ジェーシービー
- Amazon.co.jpでのポイント利用・倍率|株式会社ジェーシービー
- JCBカード SとJCBカード Wの比較|株式会社ジェーシービー
- JCBゴールド|株式会社ジェーシービー
- 信用情報の保有期間|株式会社シー・アイ・シー(CIC)

コメント