
Oliveフレキシブルペイのクレジットモードを申し込んだのに、アプリに「審査見送り」の表示が出た。そんなときにまず知っておきたいのは、Oliveの審査に落ちても失うものがほとんどないことです。口座・キャッシュカード・デビットモード・ポイント払いモードはそのまま使え、一般ランクなら年会費もかかりません。
審査があるのはクレジットモードだけで、申込条件は満18歳以上(高校生を除く)と間口は広めです。落ちる原因は信用情報・属性・申込内容で切り分けられ、再申込は前回から半年以上空けるのが目安です。ランク別の申込条件と年会費、申込方法別の審査開始タイミングは早見表にまとめました。
落ちた直後の人も申込前の人も、ここで次の一手が決められます。
結論:Oliveフレキシブルペイの審査は特別厳しくない。落ちても年会費0円で口座・デビットは使える
Oliveフレキシブルペイは、三井住友銀行のOlive(オリーブ)アカウント(口座)に付帯する1枚のカードです。カード自体はキャッシュカード機能を持ち、支払い手段として「クレジットモード(クレジットカードとしての後払い)」「デビットモード」「ポイント払いモード」の3つを切り替えて使います(他社カードを登録する「追加した支払いモード」を含めると4つ)。クレジットモード部分の発行と審査を担うのは三井住友カード株式会社です。
30秒で分かる要約(厳しさ/申込条件/審査時間/いつから使える/落ちたらどうなる)
検索で多い5つの疑問への答えを、公式情報の根拠つきで先にまとめます。
| 疑問 | 結論 | 根拠(公式情報) |
|---|---|---|
| 審査は厳しい? | 申込条件は広く、一般ランクは満18歳以上(高校生除く)で収入要件の記載なし。審査基準は非公開 | 三井住友銀行 Oliveフレキシブルペイ商品ページ |
| 審査があるのはどの機能? | クレジットモードのみ。デビットモード・ポイント払いモード・口座は審査なしで使える | 同商品ページ・三井住友銀行公式FAQ |
| 審査は何日かかる? | 「1週間程度かかる場合」があり、多数申込時は「1ヵ月程度かかる場合」もある。2週間超なら確認事項がある可能性 | 三井住友銀行公式FAQ(審査結果の確認方法) |
| いつから使える? | デビットモードは口座開設後すぐ。クレジットモードは審査完了通知後にアプリで設定。カード現物は申込から1〜2週間程度で簡易書留 | 三井住友銀行公式FAQ・Olive申込案内ページ |
| 落ちたらどうなる? | 口座・キャッシュカード・デビット・ポイント払いは継続利用可。一般ランクは年会費0円。ゴールド以上は選んだランクの年会費が発生するため、一般ランクへの戻し手続きが要点 | 三井住友銀行商品ページ・三井住友カード公式FAQ |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
この記事は次のように使ってください。すでに落ちた方は、次の「落ちたら何が起きる?」から「落ちる原因7つ」「対処法と再申込のタイミング」の順に読むと、損失の確認から次の行動までが決まります。申込前の方は「審査基準と申込条件」「不利になる要因を減らす申込みのコツ」「審査時間といつから使えるか」を先に読むと、減点を作らない申込みができます。
審査があるのはクレジットモードだけ。デビットモード・ポイント払いモードは審査なし
「Oliveの審査に落ちた」という言葉は、正確には「Oliveフレキシブルペイのクレジットモードの審査が見送りになった」という意味です。三井住友銀行の口座開設が否決されたわけではありません。ここを取り違えると、使える口座を不要に解約してしまいかねないので、最初に整理しておきます。
- クレジットモード:後払い。三井住友カードの審査が必要。満18歳以上(高校生除く)が申込対象
- デビットモード:口座残高から即時引落。審査なし。口座開設後、審査完了を待たずに利用可
- ポイント払いモード:Vポイント残高で支払い。審査なし
- キャッシュカード機能:三井住友銀行のATM入出金。審査なし
三井住友銀行の商品ページでも、審査結果が「クレジット機能なし」となった場合でもデビットモード・ポイント払いモードは利用できると案内されています。18歳未満や高校生は最初からクレジットモードの対象外で、デビット・ポイント払いのみのカードが発行されます。高校生でも満18歳になった3月1日以降に手続きすれば、クレジットモードの審査対象になります。
なお、ネット上には「Oliveは審査なしで持てる」という説明も見られますが、これは不正確です。審査なしなのはデビットモードとポイント払いモードであり、クレジットモード(後払い)には必ず審査があります。
▶ Oliveフレキシブルペイの公式サイトで最新条件を確認する
Oliveの審査に落ちたら何が起きる?見送り後の口座・カード・年会費の扱い
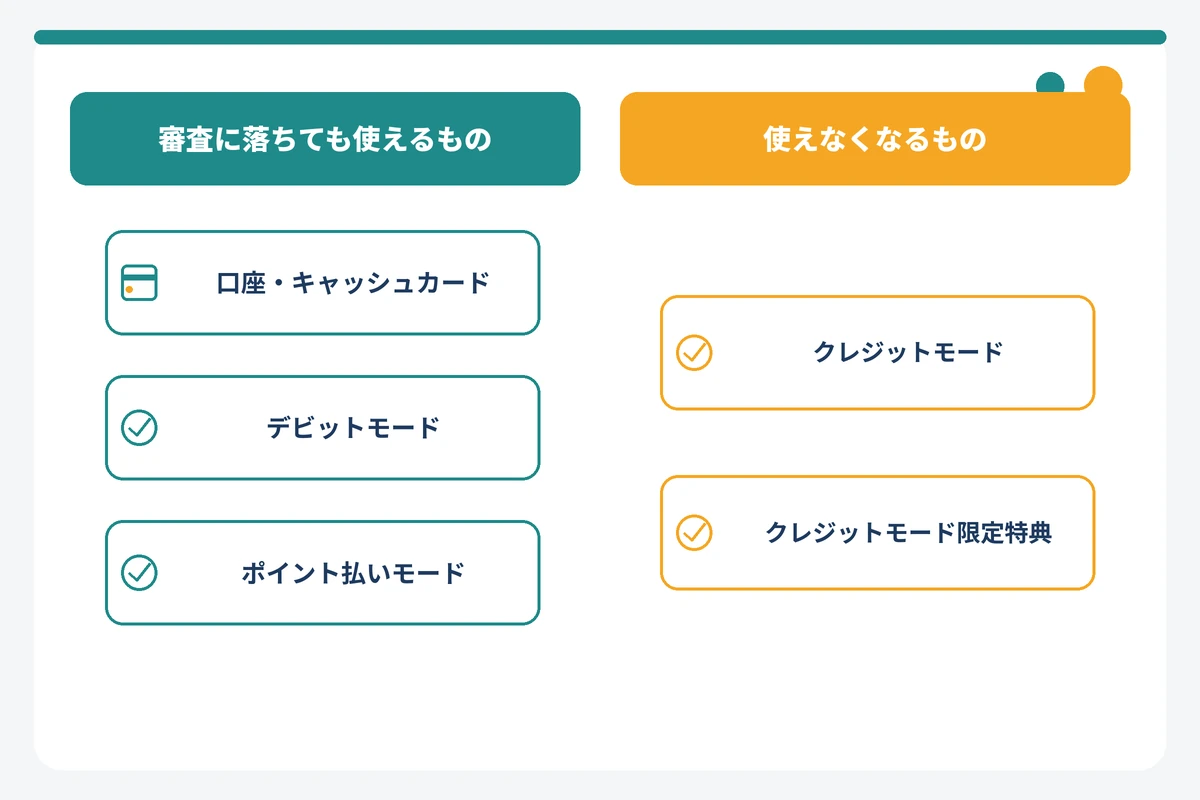
ここがメインの疑問への直接回答です。審査が見送りになったとき、「使えるもの」「使えなくなるもの」「お金がかかるもの」「期限があるもの」の4つに分けて確認します。結論は、一般ランクなら失うものはクレジットモードとその限定特典だけで、金銭的な損失はありません。ゴールド以上で申し込んだ場合だけ、年会費の扱いに期限つきの注意点があります。
審査見送りの通知はどう届くか(アプリの表示・メール件名・送信元)
三井住友銀行の公式FAQによると、クレジットモードの審査結果は三井住友銀行アプリのログイン後画面と、メールで通知されます。審査に通った場合、アプリには「フレキシブルペイのクレジットモードが利用可能になりました」と表示されます。メールの送信元は ol_entry@smbc-card.com です。
一方、審査が不承認だった場合は、アプリのカード画面にクレジットモードが表示されない状態になります。公式FAQは「クレジットモードが表示されない」原因として、次の6つを列挙しています。
- 審査中である
- 別の口座でクレジット機能ありのOliveをすでに保有している
- 審査の結果、不承認となった
- 既存口座からOliveへ自動切替された後、クレジットモードを申し込んでいない
- 申込後にアプリへログインしていない
- 申込時に18歳未満だった
つまり「表示されない=落ちた」とは限りません。申込から2週間以内で、メールも届いていないなら、まだ審査中の可能性があります。逆に「審査中」の表示が2週間を超えて続く場合は、確認事項があってメールや書面が届いている可能性があると公式FAQは案内しています。迷惑メールフォルダと郵便物を先に確認してください。
口座・キャッシュカード・デビットモード・ポイント払いはそのまま使える
審査見送り後も、次の機能は変わらず使えます。三井住友銀行の商品ページに「審査結果『クレジット機能なし』でもデビットモード・ポイント払いモードは利用可」と明記されています。
- 三井住友銀行の口座(店番号・口座番号も変わらない)
- Oliveフレキシブルペイのキャッシュカード機能(ATM入出金)
- デビットモード(Visa加盟店・Apple Pay・Google ウォレット等)
- ポイント払いモード
- Oliveアカウントの基本特典(SMBCダイレクトの他行あて振込手数料が月3回まで無料、本支店ATMの手数料24時間無料、定額自動入金・定額自動送金の手数料無料)
- 選べる特典(一般・ゴールドは1つ、プラチナプリファードは2つ、Infiniteは3つ)
基本特典と選べる特典はOliveアカウント(口座)契約者に提供されるもので、クレジットモードの有無に関係なく使えます。デビットモードのポイント還元(200円につき1ポイント)も対象コンビニ・飲食店でのスマホのVisaタッチ決済+1%も、クレジットモードなしで受けられます。
使えなくなるのは、クレジットモード本体と、クレジットモードでの利用が前提の機能だけです。具体的には、後払い(翌月26日引落)、ETCカード(クレジットモード利用のみ)、家族カード(クレジットモード専用)、対象コンビニ・飲食店での8%還元(クレジットモードのスマホタッチ決済が条件)が該当します。
ゴールド・プラチナプリファードで落ちた場合の年会費と「一般ランクに戻す」期限
ここが金銭的に唯一の注意点です。三井住友銀行の商品ページには、ゴールドとプラチナプリファードについて「審査で『クレジット機能なし』となった場合でも年会費は発生する」と明記されています。年会費は入会月の翌々月2日に、デビットモードで口座から引き落とされます。
三井住友カードの公式FAQ「Oliveアカウントのランクアップを申し込みましたが、クレジットモードの審査が見送りになりました。年会費やサービス内容はどうなりますか?」では、切替え後のランクを維持する場合の年会費(ゴールド5,500円、プラチナプリファード33,000円、Visa Infinite 99,000円、いずれも税込)が示されたうえで、元のランクへ戻す場合は契約日の翌月末までに一般ランクへの切替えが完了すれば年会費はかからないと案内されています。なお、このFAQはランクアップ申込の文脈で書かれたものです。新規申込でゴールド以上を選んで見送りになった場合の年会費とランク変更の扱いは、公式サイトまたは窓口で確認してください。
つまり、ゴールドやプラチナプリファードで審査見送りになった人がとるべき行動は次の2択です。
- ランクを維持する:旅行傷害保険(クレジットまたはデビット決済が前提)・ショッピング保険(ポイント払い以外)・選べる特典の数など、クレジットモード限定ではないランク特典は使える。ただし年会費は発生。ゴールドは年間100万円の利用(デビット・クレジット合算)で翌年以降永年無料
- 一般ランクへ戻す:契約日の翌月末までに三井住友銀行アプリでランク変更。年会費はかからない。一般ランクへ戻しても口座・デビット・ポイント払いは引き続き使える。ランク変更後のカード再発行の扱いは公式サイトで確認してください
「契約日の翌月末」は短い期限です。年会費の引落(入会月の翌々月2日)は、この期限の直後に来ます。見送り通知を受け取った時点でランク維持の理由がなければ、その場で一般ランクへの変更手続きを進めてください。詳しい年会費と期限の扱いは次のマトリクスにまとめます。
受け取れる特典・受け取れない特典(クレジットモード限定特典)
公式FAQでは、審査見送り後も受け取れる特典と、クレジットモード限定のため受け取れない特典が区別されています。編集部が各ランクの公式条件と突き合わせて整理したのが次の表です。
| 項目 | 一般 | ゴールド | プラチナプリファード | Infinite | 備考(公式の根拠) |
|---|---|---|---|---|---|
| 口座・キャッシュカード | 使える | 使える | 使える | 使える | 口座は否決されない |
| デビットモード | 使える(0.5%) | 使える(0.5%) | 使える(1.0%) | 使える | 商品ページ「クレジット機能なしでも利用可」 |
| ポイント払いモード | 使える | 使える | 使える | 使える | 同上 |
| クレジットモード | 使えない | 使えない | 使えない | 使えない | 満18歳以上(高校生除く)なら後日追加申込可 |
| 年会費(税込) | 0円 | 5,500円 | 33,000円 | 99,000円 | クレジット機能なしでも発生。ゴールド・プラチナプリファードは入会月の翌々月2日にデビットで引落(商品ページ) |
| 年会費の回避 | 不要 | 契約日の翌月末までに一般へ切替で無料 | 契約日の翌月末までに一般へ切替で無料 | 契約日の翌月末までに一般へ切替で無料 | 三井住友カード公式FAQ |
| 新規入会&利用特典 | 常設特典なし | 常設特典なし | 40万円利用で40,000pt(デビット・クレジット合算) | 100万円利用で100,000pt | Olive PPはデビット利用分も集計対象。時期限定のキャンペーンは公式サイトで確認 |
| 継続特典 | なし | 年100万円で10,000pt | 100万円ごと10,000pt(最大40,000pt) | 年400万円で40,000pt〜 | ゴールドはデビット・クレジット合算。利用額の集計条件は各ランクの公式ページで確認 |
| 旅行傷害保険(利用付帯) | 海外2,000万円 | 海外・国内2,000万円 | 海外・国内5,000万円 | 最高1億円 | クレジットまたはデビット決済が前提。ポイント払いは対象外 |
| ショッピング保険 | なし | 年間300万円 | 年間500万円 | — | ポイント払いモードは対象外 |
| 空港ラウンジ | なし | あり | あり | 公式ページ参照 | ランク特典(公式ページにクレジットモード限定の記載なし)。最新条件は公式サイトで確認 |
| クレジットモード限定特典 | 対象外 | 対象外 | 対象外 | 対象外 | コンビニ等8%(クレジットのスマホタッチ)、リワードアップ+1〜9%、外貨+2%、ETC、家族カード、家族ポイント(Oliveはクレジットモードのみ対象)、クレカ積立 |
※2026年9月2日 編集部調べ(三井住友銀行商品ページ・三井住友カード公式FAQをもとに整理)。最新の条件は公式サイトで確認してください。
表から分かるとおり、デビットモードでも受け取れる特典は意外に多く、各ランクの公式ページでは入会特典・継続特典(デビット・クレジット合算)、旅行傷害保険(クレジットまたはデビット決済が前提)、ショッピング保険(ポイント払い以外)がクレジットモード限定とはされていません。逆に、対象コンビニ・飲食店での8%還元、プラチナプリファードのリワードアップ(+1〜9%)、外貨ショッピング+2%、ETCカード、家族カード、家族ポイント、SBI証券のクレカ積立はクレジットモードでの利用が前提です。個別の特典が見送り後も受け取れるかは、公式FAQと各ランクの公式ページで確認してください。
落ちても信用情報に「否決」は記録されない。残るのは申込情報だけ
「一度落ちると信用情報に傷がつく」と心配する声が見られますが、信用情報機関が保有する情報の種類を確認すると、審査の可否そのものを示す項目はありません。CICの公式「保有情報と保有期間」では、カード会社が審査のために照会した記録は「申込情報」として照会日から6か月間保有されます。JICCでも申込情報は照会日から6か月以内です。
契約が成立していないので、契約内容や返済状況の情報も登録されません。残るのは「いつ、どの会社がクレジット申込の照会をしたか」という記録だけです。ただし、この申込情報が6か月間残ること自体が、短期間に別のカードを続けて申し込む際には不利に働き得ます。再申込を半年空ける根拠はここにあり、詳しくは「対処法と再申込のタイミング」で説明します。
Oliveフレキシブルペイの審査基準と申込条件(一般・ゴールド・プラチナプリファード・Infinite)
「Oliveの審査は厳しいのか」を判断するには、公式が公表している申込条件と、公表していない審査基準を分けて見る必要があります。公表されているのは年齢・居住・口座の条件です。年収の目安や通過率は三井住友カード・三井住友銀行とも公表していません。
ランク別の申込条件・年会費・審査ハードル早見表
Oliveフレキシブルペイのランクは一般・ゴールド・プラチナプリファード・Infiniteの4つです。編集部が三井住友銀行の各商品ページと三井住友カードの公式記事から、クレジットモードの申込条件を整理しました。
| ランク | 年会費(税込) | 年会費無料条件 | クレジットモードの申込年齢 | 収入要件(公式記載) | 審査難度(編集部整理) |
|---|---|---|---|---|---|
| 一般 | 永年無料 | — | 満18歳以上(高校生除く) | 記載なし | 4ランクで最も間口が広い。学生・アルバイトも申込対象 |
| ゴールド | 5,500円 | 年間100万円利用で翌年以降永年無料 | 満20歳以上 | 三井住友カード公式記事では「満20歳以上で本人に安定継続収入のある方」 | 一般より高いとされる。安定収入が前提 |
| プラチナプリファード | 33,000円 | 資産運用特典の条件達成で無料の特例あり | 満20歳以上 | 三井住友カード側の同名カードは「満20歳以上で本人に安定継続収入のある方」 | ゴールド以上とされる。インビテーション不要 |
| Infinite | 99,000円 | — | 満20歳以上 | 公式サイトで最新条件を確認 | 最上位。一般に最も高いとされる |
※2026年9月2日 編集部調べ。審査難度は公式非公開のため申込条件からの一般的な整理です。最新の条件は公式サイトで確認してください。
全ランク共通の条件は、日本国内在住の個人であること、三井住友銀行のOliveアカウント(口座)を申し込むこと、事業用口座ではないことです。支払い口座は三井住友銀行のみで、国際ブランドはVisaのみです。Oliveアカウント自体は0歳から申し込めますが、クレジットモードは一般が満18歳以上(高校生除く)、ゴールド以上は満20歳以上です。
プラチナプリファードは、年会費33,000円を入会特典(3ヵ月後末までに40万円利用で40,000ポイント)で初年度に回収できる設計です。ただし審査見送り時の年会費リスクが大きいランクでもあります。特典で年会費を回収する考え方はOliveプラチナプリファードの入会キャンペーンで年会費を回収する方法で詳しく解説しています。
審査で見られる2つの情報:属性情報と信用情報(CIC・JICC・KSC)
クレジットカードの審査で確認される情報は、大きく「申込者が入力する属性情報」と「信用情報機関から取得する信用情報」の2つに分かれます。三井住友カードは審査基準を公表していないため、以下は法令とカード審査の一般的な仕組みからの整理です。
- 属性情報:年齢、職業・勤務形態、勤務先と勤続年数、年収、居住形態と居住年数、家族構成、他社借入の状況など。申込フォームで自己申告する
- 信用情報:クレジットカードやローンの契約内容、毎月の支払状況、延滞や債務整理などの異動情報、直近の申込(照会)履歴。信用情報機関から取得する
信用情報機関は、CIC(株式会社シー・アイ・シー)、JICC(株式会社日本信用情報機構)、KSC(全国銀行個人信用情報センター)の3つです。CICは割賦販売法と貸金業法の両方の指定信用情報機関、JICCは貸金業法の指定信用情報機関で、KSCは銀行系の機関です。三井住友カードがどの機関に加盟しているかは、Oliveの公式ページには明示されていません。ただし、割賦販売法上の指定信用情報機関はCICであり、ショッピング枠の与信(支払可能見込額調査)では指定信用情報機関の信用情報が使われます。キャッシング枠を申し込む場合は、三井住友カードは貸金業者(近畿財務局長(15)第00209号)として、貸金業法第13条により指定信用情報機関の信用情報を使った返済能力調査が義務です。
3機関の間では、延滞などの情報を共有する「CRIN」、CIC・JICC間で貸金業法上の残高等を交流する「FINE」、無担保カードローン等の総債務を把握する「IDEA」という仕組みがあります。1つの機関にだけ登録された延滞でも、CRINを通じて他機関の会員に共有され得る点は押さえておいてください。
銀行系カードだが三井住友カード(NL)と同じ発行会社で間口は広い
「銀行のカードだから審査が厳しい」という見方がありますが、Oliveフレキシブルペイのクレジットモードを発行するのは三井住友銀行ではなく、三井住友カード株式会社です。三井住友カード(NL)と同じ会社が審査を行います。一般ランクの申込条件も三井住友カード(NL)と同じ「満18歳以上(高校生除く)」で、収入要件の記載はありません。
審査基準が同一かどうかは公式非公開のため断定できません。ただ、公表されている申込条件が同じである以上、「Oliveだけ特別に厳しい」と考える根拠は見当たりません。違いはむしろ発行の仕組みにあり、三井住友カード(NL)が最短10秒の即時発行に対応するのに対し、Oliveは即時発行に対応せず、カードは申込から1〜2週間程度で簡易書留で届きます。
なお、三井住友カード(NL)からOliveへの「切替」はできませんが、2枚持ちは可能です。両者の機能や還元率の違い、併用の考え方は三井住友カード(NL)とOliveの違い・併用の可否にまとめています。
学生・専業主婦(主夫)・アルバイト・年金受給者は申し込めるか(ランク別)
公式の申込条件を属性別に当てはめると、次のように整理できます。通るかどうかは審査次第ですが、「申し込めるか」は条件から判断できます。
- 学生:一般ランクは満18歳以上(高校生除く)で収入要件の記載がないため、大学生・専門学校生は申込対象です。ゴールド以上は満20歳以上が条件で、三井住友カード側では安定継続収入が求められます
- 専業主婦(主夫):一般ランクは本人の収入要件が記載されていないため申込対象です。申込フォームの収入欄の扱いは公式の入力案内に従ってください
- アルバイト・パート・派遣社員・契約社員:一般ランクは雇用形態の制限がなく申込対象です。ゴールド以上は「本人に安定継続収入」が三井住友カード側の条件で、雇用形態より収入の継続性が見られるとされます
- 無職・求職中:一般ランクは収入要件の記載がないため、申込条件の上では対象です。ただし返済能力の裏付けとなる収入がない状態では一般に不利とされ、ゴールド以上は「安定継続収入」の条件を満たしません。就業後に申し込むか、当面はデビットモードで足りるかを先に検討してください
- 年金受給者:年齢の上限は公式条件にありません。年金は貸金業法上も「年収」に含まれる収入です
- 高校生・18歳未満:クレジットモードの対象外で、デビット・ポイント払いのみのカードになります。高校生は満18歳になった年の3月1日以降に手続きすれば審査対象です
いずれの属性でも、通過を保証するものではありません。特定の属性だから必ず落ちる、という断定もできません。次のセクションで、属性以外に何が原因になり得るかを切り分けます。
Oliveの審査に落ちる原因7つ(信用情報×属性×申込内容で切り分ける)
三井住友カードは審査見送りの理由を個別に開示しません。そのため、落ちた原因は自分で切り分ける必要があります。原因は「信用情報」「属性」「申込内容」「SMBCグループ内の与信」の4カテゴリに分かれ、このうち信用情報は本人開示で客観的に確認できます。まず、各原因が「どこに、何として、いつまで」記録されるかを一覧にします。
| 原因カテゴリ | 具体例 | 登録先と情報の種類 | 保有期間 | 本人で確認する方法 | 再申込までの目安 |
|---|---|---|---|---|---|
| 信用情報(異動) | 長期延滞、債務整理、代位弁済、強制解約 | CIC・JICC・KSCの契約情報・返済状況・取引事実情報として登録。CRINで3機関に共有 | 契約期間中および契約終了後5年以内(KSCの官報情報は7年) | CICネット開示500円/JICCアプリ開示700円/KSCネット開示800円 | 記録が消えるまで通過は難しいとされる。開示で終了日を確認 |
| 信用情報(申込) | 短期間に複数のカード・ローンを申込 | CIC・JICCの申込情報、KSCの照会記録 | 照会日から6か月(KSCの会員提供も6か月) | 同上。申込情報欄に照会日と会社名が並ぶ | 最後の申込から6か月 |
| 信用情報(返済比率) | 他社借入が多い、キャッシング残高が年収の3分の1に近い | CIC・JICC・KSCの契約・残高情報。IDEAで総債務を把握 | 契約期間中(完済後5年以内) | 同上。残高欄で合計を確認 | 残高を減らしてから。キャッシング枠は0円で申込 |
| 信用情報(履歴なし) | クレジット利用歴が一切ない(スーパーホワイト) | 登録情報なし。過去に異動があって消えた人と区別しにくいとされる | — | 開示して「情報なし」を確認 | デビット利用・少額の割賦契約等で実績を作る |
| 属性・申込条件 | 収入・勤続が不安定、無職で申告収入がない、居住年数が短い。満20歳未満でゴールド以上を申込、高校生(申込条件を満たさない) | 信用情報機関には登録されない(申込フォームの自己申告) | — | 自分の申込内容と各ランクの申込年齢・収入条件を照合する | 属性が改善してから。学生・20歳未満は一般ランクで |
| 申込内容 | 入力ミス、虚偽申告、本人確認書類の不備、勤務先名の表記ゆれ | 登録されない(ただし申込情報は残る) | — | 申込内容を控えていれば照合 | 不備の修正後。ただし申込情報6か月を考慮 |
| SMBCグループ内の与信 | 三井住友カード(NL等)を保有し利用枠が重なる、別口座でクレジット機能ありのOliveを保有 | 三井住友カードの社内情報(公式非公開) | 非公開 | 公式FAQ「別口座でOlive(クレジット機能あり)保有」は表示されない原因の1つ | 既存カードの整理後 |
※2026年9月2日 編集部調べ(CIC・JICC・全国銀行個人信用情報センターの公式ページ、三井住友銀行公式FAQをもとに整理)。最新の条件は公式サイトで確認してください。
1. 延滞・異動(長期延滞・債務整理・代位弁済)の記録が信用情報にある
最も影響が大きいとされる原因です。クレジットカードやローンの長期延滞、任意整理・個人再生・自己破産などの債務整理、保証会社による代位弁済、強制解約といった事実が、信用情報機関に登録されます。CICでは契約情報の一部として「契約期間中および契約終了後5年以内」、JICCでは2019年10月1日以降の契約について「契約継続中および契約終了後5年以内」、KSCでは「契約終了日(未完済なら完済日)から5年を超えない期間」保有されます。破産・民事再生などの官報情報は、KSCでは決定日から7年を超えない期間です。
注意したいのは、携帯電話端末の分割払い(割賦契約)も信用情報の対象になる点です。CICの加盟会員には携帯電話会社も含まれます。「カードは持っていないから関係ない」と思っていても、スマホ本体の分割代金を含む料金の延滞が記録されていることがあります。心当たりがなくても、次のセクションで説明する本人開示で確認するのが確実です。
2. 短期間に複数のクレジットカード・ローンを申し込んでいる(申込情報は6ヶ月残る)
カード会社が審査で信用情報を照会すると、その事実が「申込情報」として記録されます。CICでは照会日より6か月間、JICCでは照会日から6か月以内、KSCでは会員への提供は6か月以内(本人開示では1年以内)です。この期間中に複数の申込情報が並んでいると、「資金繰りに困っているのではないか」と見られやすいと一般に言われています。
新生活の時期に、Oliveと同時に他社カードや後払いサービス、スマホの分割契約などを立て続けに申し込むケースがこれに当たります。Oliveの申込自体も申込情報として6か月残るため、落ちた直後に別のカードへ申し込むと、その会社の審査でもOliveの照会記録が見える状態になります。
3. 他社借入が多く返済比率が高い/キャッシング枠は総量規制の対象
クレジットカードの審査では、ショッピング枠とキャッシング枠で適用される法律が異なります。ここを混同すると対策を誤ります。
- キャッシング枠:貸金業法の適用対象です。貸金業者からの借入合計が年収の3分の1を超える貸付は、貸金業法第13条の2(総量規制)で禁止されています。消費者金融やカードローン(貸金業者)の残高、他社クレジットカードのキャッシング残高が合算されます
- ショッピング枠:割賦販売法の対象で、総量規制の対象外です。代わりに「支払可能見込額」の調査が行われます。年収や他のクレジット債務などから支払える範囲を見積もる仕組みで、総量規制とは別の制度です
つまり、他社に貸金業者からの借入が多い人がキャッシング枠を希望すると、総量規制の判定に引っかかる可能性があります。銀行カードローンの残高は総量規制の計算には含まれませんが、返済負担としては信用情報に残高が登録されるため、ショッピング枠の支払可能見込額には影響し得ます。すでに借入がある人は、キャッシング枠を0円にして申し込むのが減点を作らない選択です。
4. クレジット利用歴が一切ない「スーパーホワイト」(30代以上で影響が出やすい)
クレジットカードもローンも一度も契約したことがなく、信用情報に何も登録されていない状態を、俗に「スーパーホワイト」と呼びます。20代前半であれば「まだ使っていないだけ」と判断されやすいのに対し、30代以上で履歴がまったくないと、過去に異動情報があって保有期間を過ぎて消えた人と区別しにくいため、慎重に見られることがあるとされています。
これは公式に説明された基準ではなく、一般的な傾向としての整理です。ただ、対策は明確で、支払い実績を積むことです。Oliveならデビットモードでの利用は口座取引として三井住友銀行側に残ります。信用情報機関に登録される実績を作りたい場合は、少額の割賦契約や別系統のカードを1枚だけ作って延滞なく使う方法があります。
5. 収入・勤続が不安定、または学生・無職で申告収入がない
属性情報のうち、収入と勤続は返済能力の根拠になります。転職直後で勤続年数が短い、雇用形態が短期・単発、収入欄が0円といった場合は、一般に不利になりやすいとされます。ゴールド以上は三井住友カード側で「本人に安定継続収入のある方」が条件のため、収入がない状態では申込条件自体を満たしません。
一方、一般ランクには収入要件の記載がありません。学生や専業主婦(主夫)は一般ランクを選ぶのが基本です。ゴールドやプラチナプリファードを希望する場合も、まず一般ランクで実績を作り、収入が安定してからランクアップを検討する順序が現実的です。
見落としやすいのが、申込条件そのものを満たしていないケースです。ゴールド・プラチナプリファード・Infiniteのクレジットモードは満20歳以上が条件のため、18歳・19歳でこれらのランクを選ぶと、収入や信用情報以前に条件外です。また申込時に18歳未満だった場合は、公式FAQでもクレジットモードが表示されない原因の1つに挙げられています。年齢条件はランク別早見表で再確認してください。
6. 申込フォームの入力ミス・虚偽・本人確認書類の不備
ありがちな不備
- 年収の単位違い(万円と円の取り違え)、勤務先名の誤記。Oliveの申込では勤務先名は10文字までの入力です
- 住所が本人確認書類と一致しない(引越し後の未変更)
- 本人確認書類の不備。Oliveの口座開設で使えるのは運転免許証、運転経歴証明書、顔写真付きマイナンバーカード、パスポート(2020年2月4日以降に申請したものは不可)です
- 他社借入額の過少申告。信用情報と食い違うと虚偽申告と見なされ得ます
意図しない入力ミスでも、審査側からは事実との不一致として扱われます。特に他社借入の申告は、信用情報機関の登録内容と突き合わされる前提で、正確に記入してください。犯罪収益移転防止法では、取引時確認で本人特定事項を偽ることは顧客側にも禁止されており、隠蔽目的の虚偽には罰則もあります。
7. 三井住友カード(NL等)を既に持っていて利用枠・与信が重なっている
Olive固有の原因です。三井住友銀行の公式FAQは、クレジットモードが表示されない原因の1つに「別の口座でクレジット機能ありのOliveを保有している」ことを挙げています。また、三井住友カード ゴールド(NL)の商品ページには、三井住友銀行のキャッシュカード機能付きカード保有者は重複申込ができない旨の注意があります。
三井住友カード(NL)とOliveの2枚持ちは公式に可能とされていますが、同じ発行会社で与信枠を管理する以上、既存カードの利用状況や枠の合計が審査に影響する可能性は否定できません。三井住友カードの社内での与信管理の基準は公式非公開です。同社のカードで過去に延滞や強制解約があった場合、信用情報機関の保有期間を過ぎていても、同社の社内記録で判断され得るという一般論も押さえておいてください。
審査で不利になる要因を減らす申込みのコツ(申込前チェックリスト)
確実に審査を通す方法は存在しません。ここで紹介するのは、審査で不利になる要因を申込前に減らすためのチェックリストです。すべて公式の申込条件と信用情報の仕組みから導いたもので、裏技ではありません。
キャッシング枠は0円で申し込む
キャッシング枠を希望すると、貸金業法にもとづく返済能力調査と総量規制(年収の3分の1)の判定が加わります。他社に貸金業者からの借入がある人ほど、この判定で不利になります。キャッシング枠を0円にすれば、審査はショッピング枠(割賦販売法)だけで済み、確認項目が減ります。現金を借りる予定がなければ、0円で申し込むのが基本です。
他社カード・ローンとの同時申込を避け、直近6ヶ月の申込数を確認する
申込情報はCIC・JICCで照会日から6か月間残ります。Oliveの申込前6か月以内に、他社カード・カードローン・後払いサービス・スマホ分割などを申し込んでいないか振り返ってください。複数あるなら、最後の申込から6か月が経過するまで待つのが安全です。何件申し込んだか記憶が曖昧なら、CICのインターネット開示(500円)で申込情報欄を見れば一覧で確認できます。
まずは一般ランクで申し込み、ゴールド以上は利用実績を積んでから
一般ランクは年会費永年無料で、申込条件は満18歳以上(高校生除く)、収入要件の記載なしです。ゴールド以上は満20歳以上で、三井住友カード側では安定継続収入が求められ、審査見送り時にも年会費が発生します。初めて申し込む人、収入や勤続に不安がある人は、一般ランクで申し込むのが減点を作らない選択です。
ランクは後からアプリで変更できます。ゴールドは年間100万円(デビット・クレジットモード合算)の利用で翌年以降の年会費が永年無料になる仕組みなので、一般ランクで利用実績と支払い実績を積んでから切り替えても、条件面で損はありません。三井住友カード ゴールド(NL)で年間100万円を達成済みの人がOliveゴールドに新規入会しクレジットモードを利用開始した場合は、初年度から年会費永年無料になる特例もあります。
年収・勤務先・居住年数・家族構成は正確に、収入は世帯収入の扱いを確認して記入する
記入前に手元に用意するもの
- 直近の源泉徴収票または給与明細(年収を正確に把握する)
- 勤務先の正式名称(10文字以内に収める表記を決めておく)
- 他社借入の残高と件数(信用情報と一致させる)
- 本人確認書類(住所が現住所と一致していること)
年収は「本人の年収」を求められる欄に世帯収入を書かないよう注意してください。専業主婦(主夫)や学生で本人収入がない場合は、申込フォームの案内どおりに入力します。貸金業法では年収に給与・年金・恩給・定期的な不動産賃貸収入・安定的な事業所得が含まれ、宝くじや競馬などの一時収入は含まれません。この区分はショッピング枠の申告でも目安になります。
クレジット利用歴がない人は少額でも支払い実績を作っておく
信用情報に何も登録がない人は、Oliveのデビットモードで日常の支払いを口座取引として積み上げる方法があります。デビットモードは審査なしで使え、三井住友銀行側で取引履歴が残ります。信用情報機関に登録される実績を作るなら、スマホ端末の分割契約や別系統のカード1枚を延滞なく使う方法もあります。ただし、実績作りのために複数のカードを同時に申し込むと、申込情報が重なって逆効果です。1枚に絞ってください。
本人確認はアプリで完結させ、書類の不備で審査を止めない
Oliveの口座開設と申込は三井住友銀行アプリで完結します。本人確認に使える書類は、運転免許証、運転経歴証明書、顔写真付きマイナンバーカード、パスポート(2020年2月4日以降申請分は不可)で、SMSを受信できる携帯電話番号とメールアドレスも必要です。書類の写真が不鮮明、住所が古い、氏名の表記が異なるといった不備があると、審査が止まって「審査中」が長引く原因になります。公式FAQでは、2週間を超えて審査中の場合は確認事項がある可能性があるとされています。撮影は明るい場所で、書類の四隅が収まるように行ってください。
申込前の最終チェックリスト(送信前に6項目を確認)
ここまでの内容を、申込フォームを送信する直前に確認する6項目にまとめます。すべて公式の申込条件と信用情報の保有期間から導いたものです。
| 確認項目 | 基準 | 根拠 |
|---|---|---|
| ランクの年齢条件 | 一般は満18歳以上(高校生除く)、ゴールド以上は満20歳以上 | 三井住友銀行 各ランク商品ページ |
| 直近6か月の申込件数 | 他社カード・ローン・後払い・スマホ分割の申込が重なっていない。不明ならCIC開示(500円)で申込情報欄を確認 | CIC・JICC 申込情報の保有期間6か月 |
| キャッシング枠 | 0円で申込。借入予定があっても、貸金業者からの借入合計が年収の3分の1に近い人は希望しない | 貸金業法第13条の2(総量規制) |
| 収入・勤務先の記入 | 本人の年収を源泉徴収票等で確認して記入。勤務先名は10文字以内。他社借入は信用情報と一致させる | Olive申込案内(勤務先名10文字)・信用情報との照合 |
| 本人確認書類 | 運転免許証・運転経歴証明書・顔写真付きマイナンバーカード・パスポート(2020年2月4日以降申請分は不可)のいずれか。住所は現住所と一致 | Olive申込案内(必要書類) |
| 申込後の行動 | 送信後に三井住友銀行アプリへログインし、ol_entry@smbc-card.com のメールを受信できる設定にしておく | 三井住友銀行公式FAQ(表示されない原因・結果の確認方法) |
※2026年9月2日 編集部調べ。最新の条件は公式サイトで確認してください。
審査に落ちたときの対処法と再申込のタイミング
落ちた直後にやるべきことは、順番が決まっています。①ゴールド以上ならランクの扱いを決める(契約日の翌月末まで)、②信用情報を開示して原因を特定する、③デビットモードで実績を積む、④半年後に再申込するか、別系統のカードを検討する、の順です。焦ってすぐ別のカードを申し込むのが最も避けたい行動です。
再申込は前回申込から半年以上空ける(公式FAQの根拠と申込情報6ヶ月)
三井住友カードの公式FAQでは、審査見送り後の再申込について、前回の申込から半年程度は同様の審査結果となる可能性が高いため、しばらく経ってから申し込むよう案内されています。この「半年」は、CIC・JICCで申込情報が照会日から6か月間保有されることとも一致します。申込情報が消えないうちに再申込しても、同じ照会記録が見える状態で審査されるため、結果が変わりにくいということです。
再申込までの半年間は、原因の解消に使います。延滞が原因なら完済と記録の終了を待つ必要があり、6か月では足りないケースもあります。申込の重なりが原因なら6か月で解消します。属性が原因なら、勤続年数や収入の安定を待つことになります。原因によって必要な期間が違うため、まず原因を特定してください。
他社借入の返済が苦しい状態で新しいカードを探している場合は、申込より先に相談を優先してください。日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051、9:00〜17:00、土日祝・年末年始除く)は手数料なしで債務相談に応じています。法テラス・サポートダイヤル(0570-078374)や各自治体・財務局の多重債務相談窓口も利用できます。
落ちた原因を信用情報の本人開示で確認する(CIC・JICCの手数料・所要)
信用情報は本人であれば有料で開示請求できます。3機関の開示方法と手数料は次のとおりです。
| 機関 | オンライン開示 | 受付・所要 | 本人確認 | 郵送開示 |
|---|---|---|---|---|
| CIC | 500円(税込) | 8:00〜21:45、報告書は即時PDF。初回から96時間以内の再開示は無料 | 署名用電子証明書つきマイナンバーカード+スマホ | 1,500円(定額小為替)、1週間〜10日程度 |
| JICC | 700円(税込、スマホアプリ) | 365日(一部メンテ時間除く)、1〜3日程度 | マイナンバーカードのICチップ電子証明書 | 2,177円(速達2,511円)、コンビニで利用券購入、到着後7〜10日 |
| KSC(全銀協) | 800円(税込) | 本人確認1〜3営業日、開示は最短3〜5営業日 | マイナンバーカード+NFC対応スマホ+専用アプリ | 2,403円、コンビニで利用券購入、1週間〜10日ほど |
※2026年9月2日 編集部調べ(各機関公式ページ)。KSCのオンライン開示手数料は2026年4月1日に改定されています。最新の条件は公式サイトで確認してください。
開示報告書で見るポイントは3つです。①申込情報欄に直近6か月の照会がいくつ並んでいるか、②各契約の入金状況に延滞を示す記号や「異動」の表示がないか、③残高の合計が年収に対してどの程度か。3機関のうちどれを開示すべきか迷うなら、割賦販売法・貸金業法の両方の指定機関であるCICから始めるのが効率的です。開示は即時PDFで、500円で済みます。三井住友銀行側の与信も気になる場合はKSCも開示します。なお、KSCの開示では提携機関(CIC・JICC)の情報は見られないため、各機関に個別に請求する必要があります。
デビットモードで利用実績を積みつつ口座取引を続ける
審査見送り後もデビットモードは使えます。デビットモードには200円につき1ポイントの還元、対象コンビニ・飲食店でのスマホのVisaタッチ決済+1%、Vポイントアッププログラム(最大+7%)の適用があり、支払い手段として実用性は十分です。給与受取や公共料金の引落を三井住友銀行の口座に集めて口座取引を続けることは、少なくとも同じグループ内での取引実績になります。信用情報機関への登録実績にはなりませんが、再申込までの半年間を無駄にしない使い方です。
再申込までのスケジュール例(落ちた日から6ヶ月のカレンダー)
公式FAQの「半年程度」とCIC・JICCの申込情報6か月をもとに、編集部が落ちた日から逆算した行動カレンダーを作りました。延滞などの異動が原因の場合は、この期間では足りず記録の終了を待つ必要があります。
| 経過 | やること | 根拠 |
|---|---|---|
| 落ちた当日〜1週間 | ゴールド以上で申し込んだ人は、ランク維持か一般ランクへの変更かを決める。迷惑メール・郵便物を確認し、審査中の表示が続くだけでないかを見る | 三井住友カード公式FAQ(一般ランクへの切替は契約日の翌月末まで)。年会費引落は入会月の翌々月2日 |
| 1週間〜1か月 | CIC(500円)を開示し、必要ならJICC(700円)・KSC(800円)も開示。申込情報の件数、異動の有無、残高を確認して原因を特定する | 各機関の開示ページ。CICは即時PDF、KSCは最短3〜5営業日 |
| 1〜3か月 | 他社カード・ローンの新規申込を止める。他社借入があれば残高を減らす。デビットモードで日常の支払いをまとめ、口座取引を続ける | 申込情報は照会日から6か月保有(CIC・JICC)。総量規制は年収の3分の1 |
| 3〜5か月 | 属性の変化(勤続年数・収入・転居)を整理し、次の申込内容を確定させる。本人確認書類の住所・氏名を現状に合わせる | 申込内容の不一致は不利。勤務先名は10文字以内 |
| 6か月経過後 | 前回の申込情報が消えたことをCIC開示で確認したうえで、一般ランクで再申込。キャッシング枠は0円 | 三井住友カード公式FAQ「半年程度」/CIC申込情報6か月。不承認後も満18歳以上(高校生除く)なら追加申込可 |
| 異動が原因の場合 | 完済し、契約終了後5年(KSC官報情報は7年)の保有期間の終了を開示で確認してから申込 | CIC・JICC・KSCの保有期間 |
※2026年9月2日 編集部調べ(三井住友カード公式FAQ、CIC・JICC・KSC公式ページをもとに編集部が作成)。最新の条件は公式サイトで確認してください。
別のクレジットカードを検討する(同一発行会社の三井住友カード(NL)は避け、他系統から選ぶ)
半年待てない事情があるなら、別のクレジットカードを検討する選択肢があります。ただし、三井住友カード(NL)はOliveのクレジットモードと同じ三井住友カード株式会社が発行するため、審査の情報が共通です。落ちた直後に申し込んでも、同じ判断になる可能性が高いと考えるのが自然です。選ぶなら他系統の発行会社から、かつ1枚に絞って申し込んでください。編集部が公式情報を確認できるカードの要点を比較します。
| カード名 | 年会費 | 申込条件(公式文言) | 基本還元率 | 発行までの目安 | Olive落ち後に選ぶ際の注意 |
|---|---|---|---|---|---|
| JCBカード W | 永年無料 | 18歳以上39歳以下で本人または配偶者に安定継続収入のある方、または高校生を除く18歳以上39歳以下の学生 | 1.0%(200円=2ポイント) | ナンバーレスは最短5分でカード番号発行(9:00〜20:00受付)、カード本体は約1週間 | 発行会社はジェーシービーで三井住友カードとは別系統。39歳以下限定 |
| JCBカード S | 永年無料 | 18歳以上 | 0.5%(200円=1ポイント) | 公式サイトで確認 | 40歳以上はこちら。JCBオリジナルシリーズは1人1枚 |
| 三井住友カード(NL) | 永年無料 | 満18歳以上の方(高校生は除く) | 0.5% | 最短10秒で即時発行(即時発行とならない場合あり) | Oliveと同じ発行会社。落ちた直後の申込は同じ結果になり得るため、半年後の候補 |
※2026年9月2日 編集部調べ。審査基準は各社とも非公開です。最新の条件は公式サイトで確認してください。
流通系のエポスカードなど、他系統の候補もあります。エポスカードの審査の傾向はエポスカードの審査は厳しい?落ちる原因と対策で解説しています。JCB系を検討する場合は、三井住友カード(NL)とJCBカードWの比較で還元率や使える店の違いを確認できます。「審査に通りやすい」と言われるカードを幅広く比較したい場合は、審査に通りやすいと言われるクレジットカードの比較を参照してください。
家族カード・プリペイド・デビットで当面をしのぐ選択肢
クレジットカードが必要な場面が限られるなら、無理に申込を重ねずに当面をしのぐ方法もあります。
- Oliveのデビットモード:審査なし。Visa加盟店でクレジットカードと同様に使え、Apple Pay・Google ウォレット・PayPay・楽天ペイ・d払いなどにも登録できます(2025年2月時点の公式案内)
- 家族の本会員カードの家族カード:配偶者や親がクレジットカードを持っていれば、その家族カードを発行してもらう方法があります。三井住友カード(NL)の家族カードは永年無料で、生計を共にする配偶者・満18歳以上の子(高校生除く)・両親が対象です。なお、Oliveフレキシブルペイ自身の家族カードはクレジットモード専用で、クレジットモードの審査完了後にしか申し込めません。落ちた本人のOliveで家族カードを作る方法はありません
- プリペイドカード:前払い残高で支払う手段で、資金決済法上の前払式支払手段です。貸付ではないため審査はありません
サブスクの支払いや通販など、多くの場面はデビットモードで足ります。クレジットカードでなければならない用途(一部のレンタカーやホテルのデポジットなど)が具体的にあるかどうかで、待つか別カードを作るかを決めてください。
Oliveフレキシブルペイの審査時間といつから使えるか(申込方法別タイムライン)
申込前の方が知りたいのは「何日かかり、いつから使えるか」です。公式が示している日数は、審査・カード到着・口座開設の3つで異なります。ここでは申込方法別に、公式の記載だけでタイムラインを組み立てます。
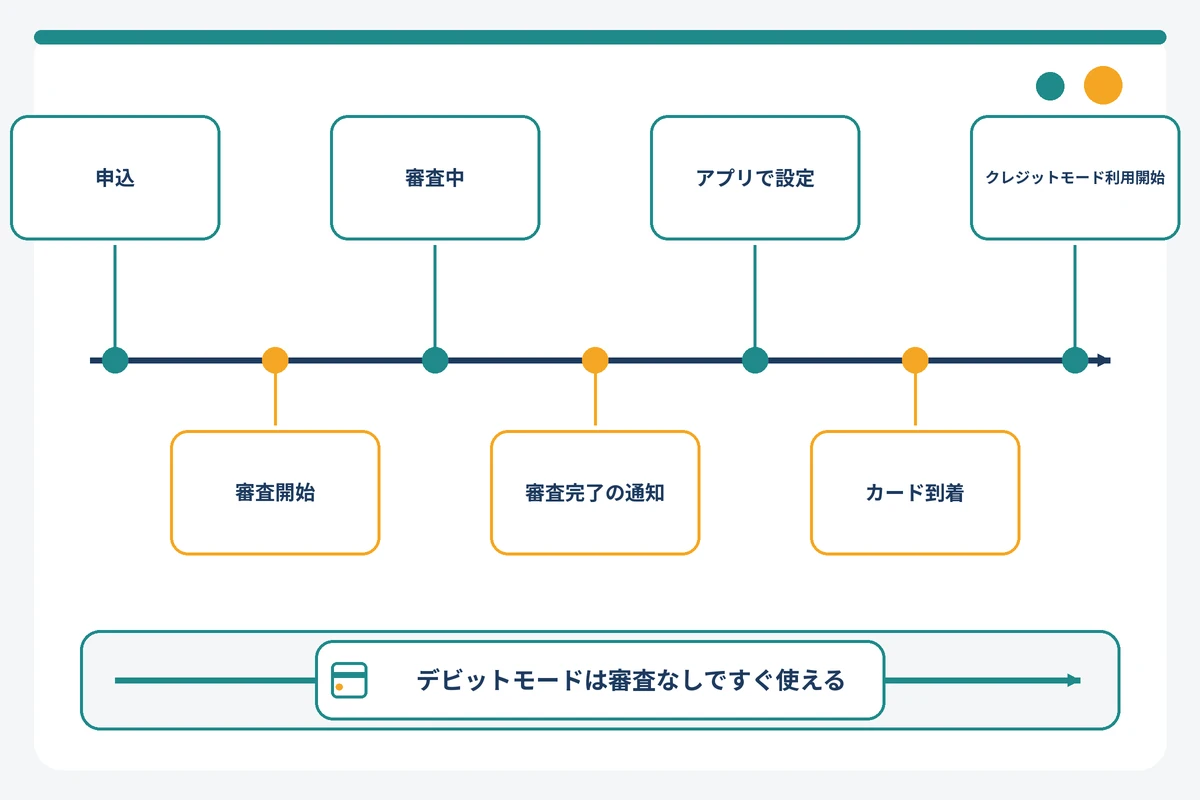
審査所要は「1週間程度かかる場合」、混雑時は「1ヵ月程度かかる場合」(公式FAQ)
三井住友銀行の公式FAQでは、クレジットモードの審査について「1週間程度かかる場合」があり、さらに「現在、多数の申込のため1ヵ月程度かかる場合」があると案内されています。「最短即日」「1〜3営業日」といった日数は公式には示されていません。ネット上で見かける短い日数は、公式表現と一致しないため当てにしないでください。
混雑の注記は時期によって変わります。申込前に公式FAQの最新の表記を確認しておくと、「遅い=落ちた」と早合点せずに済みます。
申込方法別の審査開始タイミング(新規口座開設/既存口座から切替/クレジットモード追加)
Oliveの申込には、三井住友銀行の口座を新しく開設する場合、既存の口座をOliveアカウントに切り替える場合、すでにOlive(クレジット機能なし)を持っていてクレジットモードだけ追加する場合の3パターンがあります。公式の記載をもとに編集部が整理したタイムラインが次の表です。
| 申込パターン | 審査の前提と開始 | 審査所要(公式FAQ) | 2週間超「審査中」の扱い | 審査完了の通知 | カード到着・デビット開始 |
|---|---|---|---|---|---|
| 新規口座開設+クレジットモード | 口座開設(最短70分〜約1週間)とあわせて申込。申込後にアプリへログインすることが前提 | 1週間程度かかる場合。多数申込時は1ヵ月程度かかる場合 | 確認事項がある可能性。メール・書面を確認 | アプリ表示「フレキシブルペイのクレジットモードが利用可能になりました」+メール(ol_entry@smbc-card.com) | カードは申込から1〜2週間程度で簡易書留。発行完了メールは申込から1週間以内。デビットモードは審査完了を待たずに利用可 |
| 既存口座からOliveへ切替+クレジットモード | 店番号・口座番号は変わらない。自動切替の場合はクレジットモードを別途申し込む必要がある | 同上 | 同上 | 同上 | 同上。既存のキャッシュカード・デビット一体型は一定期間後に解約 |
| Olive保有者がクレジットモードを追加 | クレジット機能なしのカードでも、満18歳以上(高校生除く)ならアプリから追加申込可 | 同上 | 同上 | 同上 | カードの再発行有無は公式案内に従う。デビット・ポイント払いは継続利用 |
※2026年9月2日 編集部調べ(三井住友銀行公式FAQ・Olive申込案内ページをもとに整理)。最新の条件は公式サイトで確認してください。
「申込後にアプリへログインしていない」ことが、公式FAQでクレジットモードが表示されない原因の1つに挙げられています。申込を送信したら、三井住友銀行アプリに必ずログインして状態を確認してください。
2週間以上「審査中」のままの場合は確認事項がある可能性がある
公式FAQは、2週間経過しても「審査中」の場合、確認事項があってメールまたは書面が届いている可能性があると案内しています。本人確認書類の再提出や申込内容の確認依頼が典型です。届いた案内に対応しないと審査が進みません。ol_entry@smbc-card.com からのメールを受信できる設定にし、迷惑メールフォルダも確認してください。書面は登録住所に届くため、転居直後の人は郵便物の転送設定も見直してください。
審査完了後はアプリでクレジットモードの設定手続きが必要
審査に通ると、アプリに「フレキシブルペイのクレジットモードが利用可能になりました」と表示されます。ここからクレジットモードを使うには、アプリで支払いモードをクレジットモードに切り替える設定が必要です。Oliveフレキシブルペイは1枚のカードで支払いモードを切り替える仕組みのため、設定を終えるまでクレジットモードでの決済はできません。切替はアプリの操作で行い、以後は店頭でもオンラインでも選択中のモードで決済されます。具体的な設定手順は公式サイトの案内に従ってください。
Oliveゴールドの年会費特例(三井住友カード ゴールド(NL)で年間100万円達成済みの人向け)を使う場合は、契約翌月10日までにクレジットモードの設定を完了することが条件になっています。特例を狙う人は、審査完了通知が来たらすぐに設定してください。
カード到着の目安と、カード到着前にできること(デビットモードは即日)
カード現物は、申込から1〜2週間程度で簡易書留で届きます。Oliveフレキシブルペイは即時発行に対応していないため、三井住友カード(NL)のように最短10秒でカード番号が表示される仕組みはありません。発行完了時には「<重要>【三井住友銀行】Oliveフレキシブルペイ発行完了のお知らせ」という件名のメールが、申込から1週間以内に送られます。
カード到着前でも、口座開設が完了すればデビットモードは審査完了を待たずに使えます。Apple PayやGoogle ウォレットに登録すれば、スマホのVisaタッチ決済で支払えます。対象コンビニ・飲食店ではデビットモードでも+1%の上乗せがあります。クレジットモードでの8%還元は、審査完了とモード設定の後からです。
審査結果の確認方法と「結果が届かない」ときの対処
審査結果の確認先は、三井住友銀行アプリとメールの2つです。三井住友銀行の公式FAQ「クレジットモードの審査結果の確認方法」の内容を、確認する順番に沿って整理します。
三井住友銀行アプリのログイン後画面に表示される文言
審査に通った場合は、三井住友銀行アプリにログインした後の画面に「フレキシブルペイのクレジットモードが利用可能になりました」と表示されます。不承認の場合は、カード画面にクレジットモードが表示されません。まだ審査中の場合は「審査中」の表示です。申込後にログインしていないと表示が更新されないため、結果を待つ間もアプリにログインして確認してください。
メールの件名・送信元と受信設定の注意
審査結果のメールは、三井住友カードのドメインから ol_entry@smbc-card.com を送信元として届きます。カードの発行完了は「<重要>【三井住友銀行】Oliveフレキシブルペイ発行完了のお知らせ」という件名で、申込から1週間以内に送信されます。キャリアメールでドメイン指定受信を設定している人は、smbc-card.com と smbc.co.jp を受信できるようにしておいてください。届いていないと感じたら、迷惑メールフォルダとプロモーションタブを確認します。
なお、送信元アドレスが似ていても、リンク先で暗証番号やカード番号の入力を求めるメールは公式のものではない可能性があります。結果の確認は、メールのリンクからではなく、自分でアプリを開いて行うのが安全です。
結果が届かない・審査中が長い場合の問い合わせ先
申込から2週間を超えて「審査中」のまま、メールも書面も届いていない場合は、三井住友銀行の公式サイト・公式FAQで案内されているOliveの問い合わせ窓口に連絡してください。問い合わせの際は、申込日、口座の店番号・口座番号、登録メールアドレスを手元に用意すると確認が早く進みます。クレジットモードの審査そのものは三井住友カードが行うため、内容によっては三井住友カード側の窓口を案内されることがあります。
申込みから利用開始までの手順(三井住友銀行アプリで完結)
Oliveの申込は三井住友銀行アプリで完結します。申込前に用意するものは、本人確認書類(運転免許証、運転経歴証明書、顔写真付きマイナンバーカード、パスポートのいずれか。パスポートは2020年2月4日以降に申請したものは不可)、SMSを受信できる携帯電話、メールアドレスの3つです。
STEP1 アプリをダウンロードしOliveアカウントを申し込む(新規口座/既存口座)
三井住友銀行アプリから、新規口座開設または既存口座のOliveアカウントへの切替を選びます。口座開設は最短70分で完了する場合があり、最速当日から約1週間が目安です。事業用口座は対象外です。
STEP2 本人確認とクレジットモードの申込内容を入力する
本人確認書類をアプリで撮影し、氏名・住所・勤務先(10文字以内)・年収・他社借入などを入力します。ランクを選び、クレジットモードを申し込みます。キャッシング枠は必要がなければ0円にします。入力後は必ずアプリにログインして申込状態を確認します。
STEP3 審査完了後にクレジットモードを設定し、カード到着後に支払いモードを切り替える
審査完了の通知(アプリ表示とメール)を受けたら、アプリで支払いモードをクレジットモードに設定します。カードは申込から1〜2週間程度で簡易書留で届きます。到着前でもデビットモードは利用できます。
支払いモードの切替はアプリの操作でいつでも行えます。クレジットモードでの決済は毎月26日に口座から引き落とされます。ETCカードや家族カードはクレジットモード専用で、クレジットモードの審査完了後に追加で申し込む仕組みです(同時申込は不可)。
▶ Oliveフレキシブルペイの公式サイトで最新条件を確認する
Oliveフレキシブルペイの審査に関するよくある質問
Q. 三井住友カード(NL)を持っていてもOliveのクレジットモードに審査はある?
あります。三井住友カード(NL)からOliveフレキシブルペイへの「切替」はできず、Oliveのクレジットモードは新規申込として審査されます。2枚持ちは可能で、同一SMBC IDで管理すればVポイントアッププログラムの条件達成が両方に適用されます。既存カードの利用状況が審査に影響するかは公式非公開です。
Q. 審査に落ちたらOliveの口座やデビットモードも使えなくなる?
使えなくなりません。審査の対象はクレジットモードだけで、三井住友銀行の口座、キャッシュカード機能、デビットモード、ポイント払いモード、Oliveアカウントの基本特典と選べる特典はそのまま使えます。三井住友銀行の商品ページに、審査結果が「クレジット機能なし」でもデビットモード・ポイント払いモードは利用できると明記されています。
Q. ゴールドで審査に落ちたら年会費5,500円は請求される?
ゴールドランクを維持する場合は請求されます。三井住友銀行の商品ページでは、審査で「クレジット機能なし」となった場合でも年会費5,500円(税込)が発生し、入会月の翌々月2日にデビットモードで引き落とされます。三井住友カードの公式FAQでは、契約日の翌月末までに一般ランクへ切り替えれば年会費は無料と案内されています。年会費を避けたい場合は、期限内にアプリで一般ランクへ変更してください。
Q. 学生・専業主婦・アルバイトでも審査に通る可能性はある?
一般ランクの申込条件は満18歳以上(高校生除く)で、収入要件の記載がないため、学生・専業主婦(主夫)・アルバイトの方も申込対象です。通過率や審査基準は三井住友カードが公表しておらず、口コミサイトなどの数値は公式のものではありません。ゴールド以上は満20歳以上が条件で、三井住友カード側では本人に安定継続収入があることが求められます。
Q. 一度落ちたあと、すぐに再申込しても大丈夫?
おすすめしません。三井住友カードの公式FAQでは、前回の申込から半年程度は同様の審査結果になる可能性があると案内されています。CIC・JICCでも申込情報は照会日から6か月間保有されます。まず信用情報を開示して原因を確認し、原因を解消したうえで半年以上空けてから、一般ランクでキャッシング枠0円にして再申込するのが基本です。不承認後でも満18歳以上(高校生除く)ならアプリから追加申込できます。
Q. 審査結果がいつまでも届かないときはどこに問い合わせればいい?
まず三井住友銀行アプリにログインして表示を確認し、ol_entry@smbc-card.com からのメールと郵便物を確認してください。公式FAQでは、2週間を超えて「審査中」の場合は確認事項がありメールや書面が届いている可能性があるとされています。それでも不明な場合は、三井住友銀行の公式FAQに掲載されているOliveの問い合わせ窓口に、申込日と口座番号を用意して連絡してください。
まとめ:落ちても損失はほぼゼロ。原因を切り分けて半年後に再挑戦する
Oliveフレキシブルペイの審査について、この記事の要点を3つに絞ります。
- 審査があるのはクレジットモードだけ。一般ランクの申込条件は満18歳以上(高校生除く)で収入要件の記載はなく、発行会社は三井住友カード(NL)と同じ三井住友カードです。「銀行系だから厳しい」と決めつける根拠はありません
- 落ちても口座・キャッシュカード・デビット・ポイント払いはそのまま使え、一般ランクなら年会費は0円。ゴールド以上で申し込んだ人だけ、契約日の翌月末までに一般ランクへ戻すかどうかを決めてください
- 再申込は半年以上空け、その間にCIC(500円)などの本人開示で原因を特定する。申込の重なりなら6か月で解消し、延滞などの異動なら記録の終了(契約終了後5年、KSC官報情報は7年)を待つ必要があります
次の行動は明確です。落ちた方は、ランクの扱いを決めてから信用情報を開示し、デビットモードを使いながら半年後に一般ランクで再申込します。申込前の方は、キャッシング枠0円・一般ランク・直近6か月の申込なし・正確な入力の4点を確認してから申し込んでください。
▶ Oliveフレキシブルペイの公式サイトで最新条件を確認する
三井住友カード(NL)との違いや併用は三井住友カード(NL)とOliveの違い・併用の可否、別系統のカードの検討は審査に通りやすいと言われるクレジットカードの比較もあわせて参考にしてください。
この記事の情報源
本記事は以下の公式情報をSEIMEIメディア編集部が2026年9月2日時点で確認して作成しました。
- 三井住友銀行「Oliveフレキシブルペイ」商品ページ
- 三井住友銀行「Oliveフレキシブルペイ ゴールド」商品ページ
- 三井住友銀行「Oliveフレキシブルペイ プラチナプリファード」商品ページ
- 三井住友銀行「Oliveアカウント」基本特典・選べる特典
- 三井住友銀行 公式FAQ「クレジットモードの審査結果の確認方法」
- 三井住友銀行 公式FAQ「クレジットモードが表示されない」
- 三井住友銀行 公式FAQ「Oliveフレキシブルペイの発行・到着」
- 三井住友カード 公式FAQ「Oliveアカウントのランクアップを申し込みましたが、クレジットモードの審査が見送りになりました。年会費やサービス内容はどうなりますか?」
- 三井住友銀行 Olive申込案内(必要書類・発行完了メール)
- 三井住友カード公式「Oliveと三井住友カード(NL)の違い」
- 三井住友カード(NL)商品ページ(貸金業登録番号を含む)
- CIC「保有情報と保有期間」/CIC「インターネット開示」
- JICC「登録内容と登録期間」/JICC「スマホアプリ開示」
- 全国銀行個人信用情報センター「センターの概要(登録期間)」/同「本人開示」
- 金融庁「貸金業法Q&A」(総量規制・キャッシングとショッピングの区別)
- e-Gov法令検索「貸金業法」/同「割賦販売法」
- JCBカード W 公式ページ/JCBカード S 公式ページ

コメント